
Tamanho e Participação do Mercado de Gomas de Fibra Alimentar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
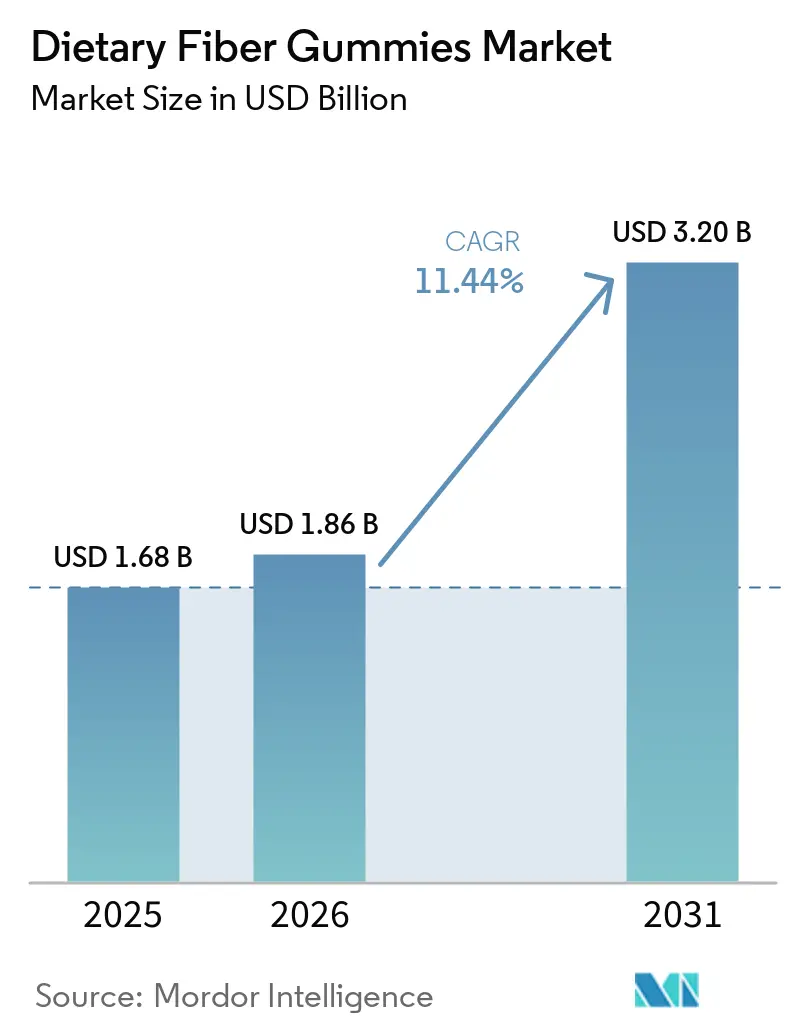
| Tamanho do Mercado (2026) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.20 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gomas de Fibra Alimentar por Mordor Intelligence
O tamanho do mercado de gomas de fibra alimentar foi avaliado em 1,68 bilhões de USD em 2025, passando para 1,86 bilhões de USD em 2026, e está previsto para atingir 3,20 bilhões de USD até 2031, a um CAGR de 11,44% no período de 2026-2031. O mercado de gomas de fibra alimentar é sustentado por lacunas persistentes entre a ingestão real de fibras e os níveis recomendados nas principais economias de consumo. Os formatos de goma palatáveis ajudam os consumidores a manter rotinas diárias de suplementação, especialmente quando pós ou cápsulas são menos aceitos. A crescente conscientização sobre a saúde digestiva está expandindo a categoria para além do uso ocasional em casos de desconforto digestivo. O desenvolvimento de produtos combina cada vez mais fibras com probióticos, vitaminas e outros ingredientes nutricionais. Esses desenvolvimentos permitem que as marcas impulsionem compras recorrentes e sustentem um posicionamento premium.
Principais Conclusões do Relatório
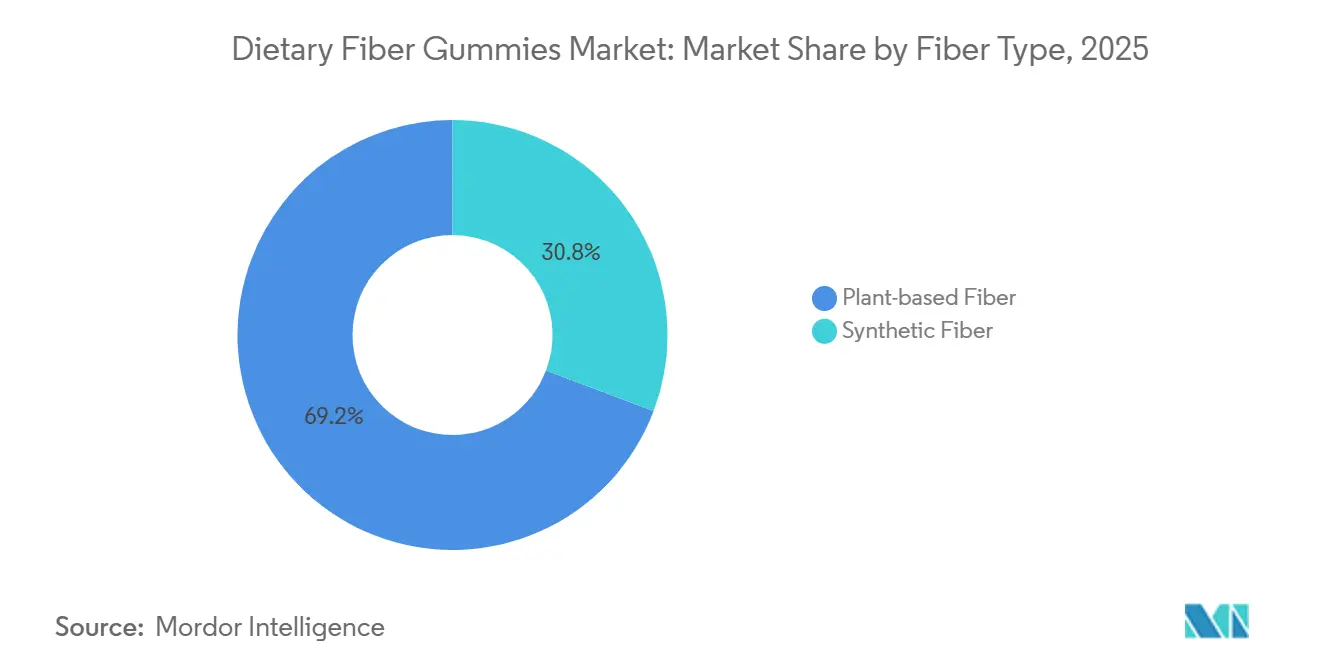
- Por tipo de fibra, a fibra de origem vegetal liderou o mercado de gomas de fibra alimentar com uma participação de 69,24% em 2025, enquanto os produtos de fibra sintética devem registrar o CAGR mais rápido de 12,93% durante 2026-2031.
- Por tipo de produto, o convencional reteve uma participação de 72,58% em 2025, enquanto o sem açúcar está previsto para expandir a um CAGR de 12,25% até 2031.
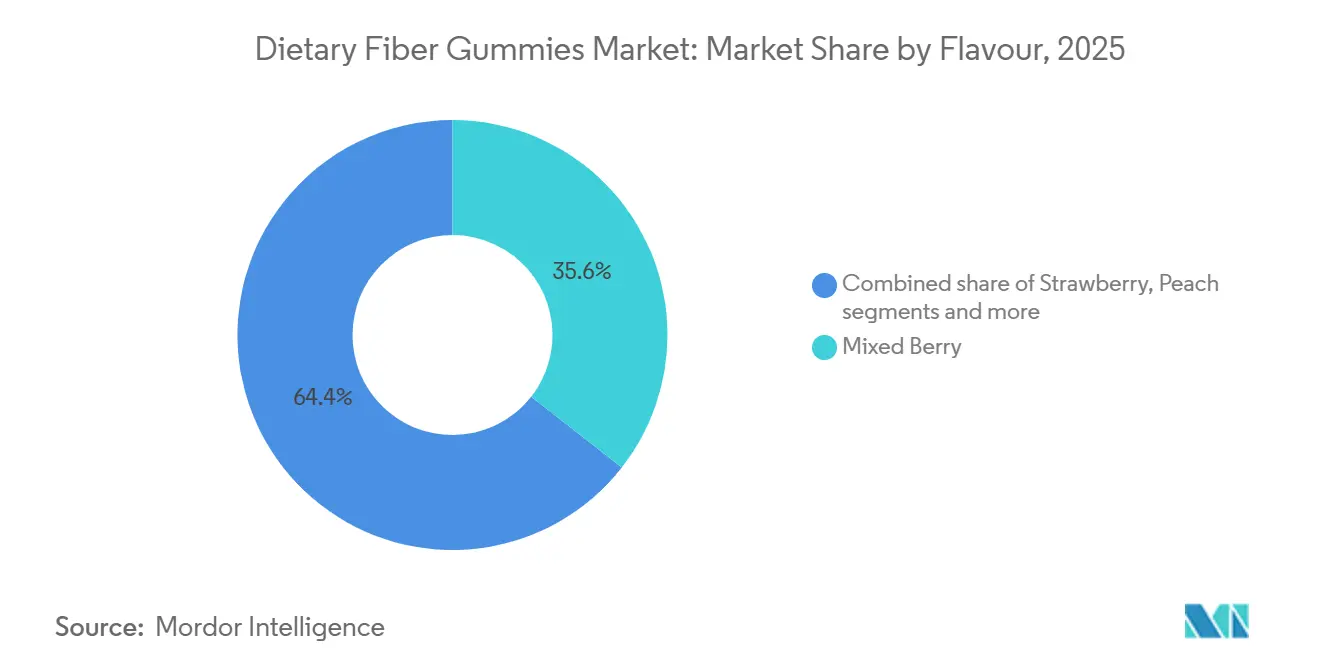
- Por sabor, frutas vermelhas mistas reteve uma participação de 35,57% em 2025, enquanto o morango está previsto para expandir a um CAGR de 12,63% até 2031.
- Por canal de distribuição, hipermercados e supermercados lideraram o mercado com uma participação de 42,45% em 2025, enquanto o varejo online deve registrar o CAGR mais rápido de 11,99% durante 2026-2031.
- Por geografia, a América do Norte liderou o mercado de gomas de fibra alimentar em 2025 com uma participação de 39,12%, enquanto a Ásia-Pacífico está projetada para avançar a um CAGR de 12,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gomas de Fibra Alimentar
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas persistentes na ingestão de fibra alimentar criam uma demanda por suplementação | +2.5% | Global | Longo prazo (≥ 4 anos) |
| A crescente conscientização sobre a saúde intestinal remodela as prioridades de suplementação dos consumidores | +2.2% | Global, mais elevado na América do Norte, Europa Ocidental e Japão | Médio prazo (2-4 anos) |
| A saúde preventiva e o acesso digital apoiam o uso diário | +1.8% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Formulações multifuncionais e sem açúcar expandem a relevância do produto | +1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente preferência por suplementos sem açúcar e com baixo teor de açúcar | +1.0% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos canais de distribuição online e de suplementos especializados | +1.2% | Global, mais rápido na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas Persistentes na Ingestão de Fibra Alimentar Criam uma Demanda por Suplementação
O mercado de gomas de fibra alimentar aborda uma deficiência persistente de fibra alimentar nos principais mercados de consumo desenvolvidos. Em 2025, as Diretrizes Alimentares dos Estados Unidos indicam que mais de 90% das mulheres e 97% dos homens não atingem os níveis recomendados de ingestão de fibras [1]Fonte: Biblioteca Nacional de Medicina, As Diretrizes Alimentares para os Americanos,
pmc.nlm.nih.gov. Essa lacuna ressalta a relevância da suplementação para consumidores que não ajustam suas escolhas alimentares ou não mantêm uma dieta rica em fibras. As gomas reduzem as barreiras sensoriais para consumidores que não gostam de formatos em pó ou rotinas baseadas em cápsulas. Os consumidores têm maior probabilidade de usar esses produtos repetidamente quando eles se encaixam perfeitamente nas rotinas diárias e proporcionam uma experiência de sabor familiar. O formato também permite que as marcas posicionem a suplementação de fibras como um hábito diário conveniente de bem-estar, em vez de uma intervenção terapêutica, expandindo a base de consumidores endereçável para além daqueles que buscam ativamente suplementos de fibra tradicionais.
A Crescente Conscientização sobre a Saúde Intestinal Remodela as Prioridades de Suplementação dos Consumidores
O bem-estar digestivo tornou-se um fator mais proeminente que impulsiona a consideração dos consumidores por suplementos de fibra. O mercado de gomas de fibra alimentar se beneficia à medida que os consumidores passam a enxergar a fibra como parte da nutrição rotineira, e não apenas como uma solução para a irregularidade intestinal. As evidências existentes continuam a apoiar a atenção à ingestão adequada de fibras em países com uso estabelecido de suplementos. O crescente interesse dos consumidores em prebióticos também está expandindo a conversa para além da regularidade digestiva, incluindo o papel da fibra no suporte à microbiota intestinal. Essa tendência posiciona as gomas de fibra como parte de uma rotina mais ampla de saúde digestiva diária. O mercado de gomas de fibra alimentar está respondendo com mensagens de produto que conectam fibra, prebióticos e probióticos. Essas conexões são mais eficazes quando as marcas explicam claramente o papel de cada ingrediente sem exagerar os resultados de saúde.
A Saúde Preventiva e o Acesso Digital Apoiam o Uso Diário
O mercado de gomas de fibra alimentar se beneficia de uma mudança do uso episódico de suplementos para o gerenciamento nutricional regular. Produtos de uso diário podem gerar padrões de compra mais estáveis do que produtos que os consumidores adquirem apenas durante curtos períodos de desconforto digestivo. As necessidades dietéticas de indivíduos que utilizam medicamentos do tipo peptídeo semelhante ao glucagon (GLP)-1 também criaram um caso de uso adjacente relevante. A Vitafusion lançou sua Goma de Fibra de Suporte GLP-1 em 2025, posicionando a fibra como parte do suporte nutricional para esse grupo de consumidores. Essa abordagem demonstra como as marcas podem adaptar um formato de suplemento familiar para atender a uma necessidade específica do consumidor. Também aumenta a importância de comunicar claramente as orientações de porção e o conteúdo de ingredientes. Os canais de varejo e digitais se complementam, pois os consumidores podem descobrir produtos online e, posteriormente, adquiri-los em lojas de varejo familiares. Essa combinação proporciona ao mercado de gomas de fibra alimentar um acesso mais amplo ao consumidor do que categorias que dependem exclusivamente de vendas em farmácias.
Formulações Multifuncionais e Sem Açúcar Expandem a Relevância do Produto
O mercado de gomas de fibra alimentar está indo além do posicionamento de ingrediente único, com marcas combinando fibra com probióticos, vitaminas e ingredientes relacionados. Em março de 2025, a Pharmavite lançou as Gomas de Fibra Prebiótica + Probiótica Nature Made, que contêm a cepa probiótica Lactospore e 3 g de fibra prebiótica. No mesmo mês, a TopGum lançou as Gummiotics, que combinam probióticos, pós-bióticos e uma matriz de fibra prebiótica. Essas formulações fornecem às marcas uma base mais sólida para o posicionamento premium do que o sabor ou o formato isoladamente. No entanto, elas também aumentam a necessidade de evidências clínicas, divulgações precisas de ingredientes e qualidade consistente do produto. O desenvolvimento de produtos sem açúcar representa outra direção fundamental no mercado de gomas de fibra alimentar. Os fabricantes devem, portanto, equilibrar sistemas de adoçamento, qualidade sensorial e teor de fibra na porção final. Esse equilíbrio é particularmente importante quando os consumidores comparam gomas sem açúcar com produtos convencionais que oferecem um perfil de sabor mais familiar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de dosagem e tolerabilidade podem limitar o uso contínuo | -1.3% | Global | Longo prazo (≥ 4 anos) |
| Prêmios de preço e alternativas de baixo custo restringem uma adoção mais ampla | -1.0% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Efeitos colaterais gastrointestinais podem reduzir a adesão do consumidor | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Concorrência de pós e cápsulas de fibra de menor custo | -0.9% | Global, mais elevado em mercados sensíveis ao preço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Dosagem e Tolerabilidade Podem Limitar o Uso Contínuo
O mercado de gomas de fibra alimentar enfrenta uma lacuna clara entre os tamanhos típicos de porção de goma e os níveis recomendados de ingestão diária de fibras. As porções padrão geralmente fornecem de 3 g a 5 g de fibra, enquanto as orientações de saúde pública recomendam níveis de ingestão diária substancialmente mais elevados para adultos. Os consumidores que esperam que as gomas atendam a toda a sua deficiência de fibra alimentar podem ficar desapontados com a quantidade fornecida em um tamanho de porção prático. Essa lacuna pode reduzir a confiança do consumidor quando os benefícios digestivos não são experimentados rapidamente. Aumentar a dose de fibra apresenta desafios de formulação relacionados à textura, ao sabor e ao número de gomas necessárias por porção. As marcas devem estabelecer expectativas realistas quanto ao papel do produto como parte de uma dieta mais ampla. Um ensaio randomizado conduzido pela Biblioteca Nacional de Medicina em 2026 constatou que a gelificação e o tipo de fibra afetaram a produção de gás colônico em participantes saudáveis [2]Fonte: NCBI NLM, Um ensaio randomizado e controlado por placebo em humanos saudáveis,
pmc.ncbi.nlm.nih.gov. Essa descoberta destaca a importância da seleção de fibras, mesmo quando os produtos listam conteúdo total de fibra semelhante. Ingredientes rapidamente fermentados podem causar inchaço ou gases em alguns consumidores, potencialmente desencorajando o uso contínuo.
Preços Premium e Alternativas de Baixo Custo Restringem a Adoção Mais Ampla
O mercado de gomas de fibra alimentar compete com pós e cápsulas, que frequentemente fornecem doses mais elevadas de fibra a um custo menor por porção. Essa diferença é particularmente significativa em mercados onde os gastos com suplementos permanecem discricionários. Pós de marca própria e cápsulas de casca de psyllium atraem os consumidores porque fornecem fibra de forma eficiente. Consequentemente, as gomas devem se diferenciar por conveniência, sabor e qualidade de formulação, e não apenas pela dosagem. A sensibilidade ao preço tende a permanecer mais elevada em partes da Ásia-Pacífico, América do Sul e Oriente Médio e África. O mercado de gomas de fibra alimentar também enfrenta maior pressão à medida que os varejistas expandem suas ofertas de marca própria. Esses produtos podem reduzir os preços nas prateleiras e facilitar a comparação de compras. Os fabricantes estabelecidos podem responder fornecendo suporte clínico, garantindo transparência de ingredientes e oferecendo combinações de produtos que são mais difíceis de comparar diretamente com produtos básicos em pó.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fibra: A Liderança da Fibra de Origem Vegetal Enfrenta um Desafio de Tolerabilidade
A fibra de origem vegetal representou 69,24% das vendas globais da categoria em 2025. A familiaridade dos consumidores com inulina, fibra de acácia e casca de psyllium sustenta o segmento. Esses ingredientes se alinham com as preferências por rótulos limpos e fornecem fontes reconhecíveis nas embalagens dos produtos. O ambiente regulatório também apoia ingredientes de origem vegetal estabelecidos com vias de rotulagem aceitas. Espera-se que as fontes de origem vegetal permaneçam importantes porque combinam uma identidade familiar com uma ampla gama de opções de formulação. Sua origem reconhecível também pode ajudar os consumidores a interpretar os rótulos dos produtos durante as compras iniciais.
A fibra sintética está projetada para crescer a um CAGR de 12,93% entre 2026 e 2031. O segmento inclui polidextrose, metilcelulose e dextrina resistente. Os fabricantes podem selecionar esses ingredientes para mitigar as preocupações com inchaço e gases associadas a fibras rapidamente fermentadas. Matrizes combinadas podem combinar fontes de origem vegetal e sintética para alcançar um equilíbrio entre um posicionamento de origem vegetal e tolerância aceitável. Consequentemente, as opções sintéticas podem ganhar relevância em produtos premium e com posicionamento clínico. O crescimento do segmento reflete uma resposta prática às restrições de formulação, e não uma rejeição da fibra de origem vegetal. Ele pode se desenvolver ao lado de ingredientes de origem vegetal por meio de produtos combinados.


Por Tipo de Produto: Produtos Convencionais Fornecem Escala Enquanto os Produtos Sem Açúcar Ganham Impulso
Os produtos convencionais representaram 72,58% da receita no mercado de gomas de fibra alimentar em 2025. A doçura familiar, a ampla disponibilidade no varejo e os preços acessíveis sustentam esse segmento. Muitos consumidores escolhem gomas convencionais porque o sabor e a conveniência diária influenciam suas decisões de compra iniciais. O formato também é fácil de entender para domicílios que já adquirem vitaminas em goma. As formulações convencionais atendem a uma ampla gama de níveis de renda e permanecem adequadas para promoções regulares no varejo. Sua substancial base de consumidores oferece aos fabricantes oportunidades de volume em supermercados, farmácias e lojas online. O segmento permanecerá relevante entre os consumidores que priorizam uma experiência familiar e conveniente.
O segmento sem açúcar está projetado para expandir a um CAGR de 12,25% de 2026 a 2031. A demanda de consumidores que gerenciam sua ingestão de açúcar e carboidratos sustenta esse crescimento. O segmento também atrai indivíduos que utilizam medicamentos GLP-1 e consumidores preocupados com a saúde que avaliam o açúcar adicionado nos rótulos dos produtos. Os produtos sem açúcar podem apoiar formulações multifuncionais que combinam fibra com probióticos ou vitaminas. O sucesso dependerá de oferecer sabor e textura desejáveis sem comprometer o posicionamento de açúcar reduzido. A categoria pode se beneficiar quando essas combinações simplificam as rotinas diárias dos consumidores, em vez de exigir que eles adquiram um produto adicional. A divulgação clara de ingredientes e tamanhos de porção permanecerá importante para esse grupo de consumidores preocupados com a saúde.
Por Sabor: Frutas Vermelhas Mistas Mantém Amplo Apelo Enquanto o Morango Ganha Atenção
Frutas Vermelhas Mistas representa 35,57% da receita da categoria no mercado de gomas de fibra alimentar em 2025. Seu amplo apelo decorre da familiaridade entre faixas etárias e categorias adjacentes de vitaminas em goma. Perfis de sabor familiares podem reduzir as barreiras à experimentação entre consumidores novos na suplementação de fibras. Isso é importante porque a aceitação sensorial frequentemente molda a experiência inicial dos consumidores antes que eles avaliem os benefícios digestivos graduais. Frutas Vermelhas Mistas também oferece às marcas um formato confiável para combinar fibra, probióticos ou vitaminas em um único produto. Sua posição estabelecida apoia a ampla distribuição em supermercados e farmácias. Espera-se que o sabor permaneça uma opção central para marcas que visam amplo apelo doméstico.
O morango está previsto para registrar um CAGR de 12,63% de 2026 a 2031. Seu crescimento reflete a demanda por perfis de sabor simples de fruta única entre consumidores focados em rótulos limpos. A Lemme lançou as Gomas de Fibra + Probiótico Lemme Nº2 com sabor de morango, posicionadas como um produto de saúde digestiva sem açúcar em março de 2025. A Good Enough Brands lançou as Gomas de Fibra Pós-biótica de Amora em maio de 2025 por meio de um formato online sem açúcar. Sabores inovadores podem impulsionar a experimentação de produtos e melhorar a visibilidade digital na concorrida categoria de gomas. Embora o sabor por si só não possa substituir a credibilidade da formulação, ele permanece importante para a descoberta de produtos nas lojas e online. Formatos de sabor menores permitem que as marcas diferenciem produtos sem alterar sua proposta central de fibra.

Por Canal de Distribuição: Supermercados Fornecem Alcance Enquanto o Varejo Online Constrói Demanda Recorrente
Hipermercados e supermercados representaram 42,45% da receita no mercado de gomas de fibra alimentar em 2025. Esse canal se beneficia das compras rotineiras de supermercado e das compras por impulso próximas às seções de saúde, bem-estar e farmácia. Displays promocionais e posicionamento nas prateleiras ajudam produtos desconhecidos a alcançar consumidores que podem não ter planejado adquirir um suplemento de fibra. As gomas Metamucil estão disponíveis no Walmart, Target, CVS e Walgreens, proporcionando à marca ampla visibilidade ao consumidor. Os varejistas de grande formato também permitem que os consumidores comparem formatos, sabores e faixas de preço durante uma única visita. Farmácias e drogarias fornecem ainda um ambiente orientado para a saúde que pode apoiar um posicionamento de produto mais terapêutico.
O varejo online está projetado para crescer a um CAGR de 11,99% de 2026 a 2031. O canal apoia modelos de assinatura, informações direcionadas sobre produtos e menores barreiras de entrada para novas marcas. É particularmente adequado para formulaçes que requerem explicações mais detalhadas sobre fontes de fibra, tamanhos de porção ou ingredientes adicionais. Os canais online também permitem que as marcas mantenham o engajamento com compradores recorrentes após a compra inicial. A Good Enough Brands adotou uma estratégia exclusivamente online para o lançamento de suas gomas de fibra pós-biótica em maio de 2025. Portanto, o varejo online permanece importante para a educação do consumidor e o reabastecimento, mesmo que a ampla distribuição em supermercados continue sendo fundamental para a escala.
Análise Geográfica
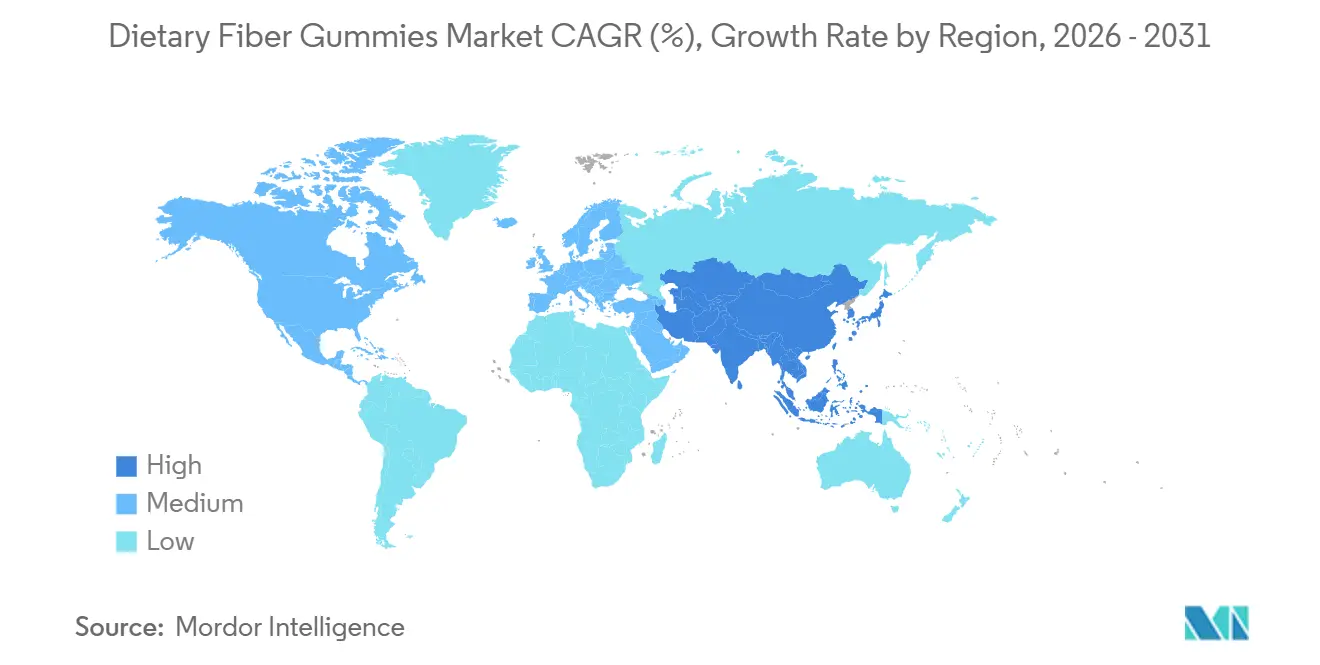
A América do Norte representou 39,12% das vendas da categoria em 2025. A região se beneficia de uma cultura de suplementos estabelecida, alta conscientização do consumidor e amplo acesso a canais de varejo de grande formato. Os Estados Unidos representam o maior mercado nacional, apoiado por marcas familiares como a Metamucil e vias claras de rotulagem da Administração de Alimentos e Medicamentos a partir de julho de 2024 [3]Fonte: Administração de Alimentos e Medicamentos dos EUA, Perguntas e Respostas sobre Fibra Alimentar,
fda.gov. O Canadá contribui com demanda por meio de seu estruturado quadro de produtos naturais para a saúde. O México e outros mercados norte-americanos permanecem em estágios iniciais de adoção; no entanto, o varejo organizado e os canais de comércio eletrônico podem expandir o acesso ao longo do tempo. O ambiente de varejo maduro da região permite que produtos de marca atendam a diferentes ocasiões de compra por meio de canais de farmácia, supermercado e digital. A familiaridade com suplementos de fibra reduz a necessidade de educação básica sobre a categoria, embora as marcas ainda devam explicar claramente as alegações específicas do produto.
A Europa tem um perfil de demanda focado em qualidade na Alemanha, no Reino Unido, na França, na Itália, na Espanha e na Bélgica. A lacuna de ingestão de fibras do Reino Unido sinaliza uma necessidade clara do consumidor, com a ingestão média relatada em 19 g em comparação com os 30 g recomendados. A Alemanha está bem posicionada para formulações com suporte clínico, pois os consumidores atribuem considerável valor a alimentos funcionais e recomendações de farmacêuticos. A França oferece uma rota dupla para o mercado por meio de canais de venda em farmácias e online. Itália e Espanha apresentam oportunidades menores, onde consumidores urbanos de bem-estar podem preferir formatos de suplemento convenientes. O foco regulatório da região favorece marcas que fundamentam as alegações dos produtos com evidências claras.
A Ásia-Pacífico está prevista para expandir a um CAGR de 12,44% de 2026 a 2031, tornando-a a oportunidade regional de crescimento mais rápido. A urbanização, o aumento da renda disponível e as dietas processadas com baixo teor de fibras sustentam a demanda em vários países. A China serve como um importante motor de crescimento, enquanto a base de consumidores de suplementos em goma do Japão acelerou após a perturbação do mercado relacionada à segurança em 2024. A Índia oferece um cenário nutracêutico em expansão à medida que o varejo organizado e a conscientização sobre saúde urbana aumentam. A Austrália também contribui com demanda por meio de produtos como as Gomas Swisse Fibre Boost. O mercado de gomas de fibra alimentar pode se beneficiar desse acesso mais amplo; no entanto, o posicionamento premium deve refletir as alternativas de formato local. A educação sobre o produto é particularmente importante em mercados onde os consumidores estão migrando de fontes de fibra baseadas em alimentos para formatos de suplemento.

Cenário Competitivo
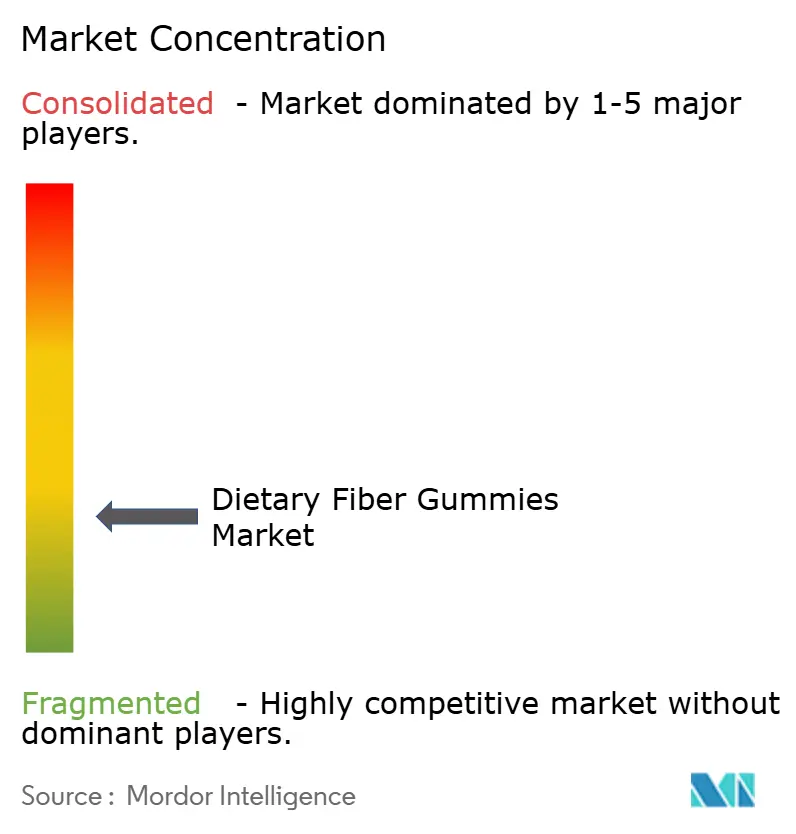
O mercado de gomas de fibra alimentar é fragmentado, sem que nenhuma empresa controle a economia da categoria. Como resultado, o reconhecimento da marca, a qualidade da formulação e a execução nos canais desempenham papéis críticos. Empresas de saúde ao consumidor estabelecidas competem com fabricantes especializados em gomas e marcas emergentes de venda direta ao consumidor. A Procter & Gamble participa por meio da Metamucil, enquanto a Herbaland Naturals, a Hero Nutritionals, a Vitafusion e outros especialistas atendem à categoria de gomas. A concorrência se concentra em produtos multifuncionais, alternativas sem açúcar e opções convenientes de reabastecimento online. Essas prioridades favorecem marcas que conseguem comunicar claramente o valor do produto para além do formato de goma isoladamente.
Esse investimento fortalece a capacidade da empresa de desenvolver e fabricar produtos em goma em escala. A Pharmavite lançou as Gomas de Fibra Prebiótica + Probiótica Nature Made em março de 2025. Da mesma forma, a TopGum introduziu as Gummidotics em março de 2025, apresentando uma matriz de fibra prebiótica proprietária para sua goma simbiótica. Esses desenvolvimentos indicam que as capacidades de formulação e a expertise em fabricação estão se tornando ativos competitivos fundamentais. A instalação da Pharmavite adiciona capacidade dedicada em um momento em que os produtos em goma requerem controles de fabricação especializados e desenvolvimento de produto sustentado. Seu lançamento planejado para março de 2025 também demonstra uma estratégia de combinar o patrimônio de marca estabelecido com uma proposta de saúde digestiva mais direcionada.
Oportunidades permanecem em formulações pediátricas e para adultos mais velhos, onde a dosagem, o sabor e o teor de açúcar requerem adaptação cuidadosa. Marcas que oferecem produtos com suporte clínico podem estabelecer maior credibilidade junto a cuidadores e profissionais de saúde. Marcas nativas de mídia social também podem usar canais de venda direta e alcance por influenciadores para competir com marcas de varejo estabelecidas. A Samyang deve apresentar a Fibernova em julho de 2026, um ingrediente de fibra prebiótica projetado para formulações de goma. A tecnologia de ingredientes pode ajudar as empresas a diferenciar suas ofertas quando ingredientes básicos de fibra estão amplamente disponíveis. A transparência na origem e a comunicação clara nos rótulos também permanecem importantes para construir a confiança do consumidor no ponto de compra, especialmente quando várias marcas fazem alegações semelhantes de saúde digestiva e oferecem formatos de goma comparáveis.
Líderes do Setor de Gomas de Fibra Alimentar
Church & Dwight Co., Inc.
Unilever PLC
Bayer AG
Procter & Gamble Company
Haleon Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A TopGum Industries Ltd., fabricante de suplementos em goma, desenvolveu uma nova linha de gomas de beleza de dentro para fora para atender à crescente demanda dos consumidores por soluções holísticas que apoiam a saúde e a aparência da pele. A linha de gomas funcionais contém ingredientes naturais que visam benefícios específicos para cabelo, pele e unhas.
- Dezembro de 2025: A Church & Dwight concluiu a venda de suas marcas VitaFusion e L'il Critters para a Piping Rock Health Products. A transação transferiu a propriedade dessas marcas estabelecidas de suplementos em goma.
- Maio de 2025: A Pharmavite inaugurou uma instalação de fabricação e pesquisa de 250 milhões de USD e 225.000 pés quadrados em New Albany, Ohio. A instalação inclui um Centro de Excelência em Inovação de Gomas e criou 225 empregos.
- Março de 2025: A Pharmavite lançou as Gomas de Fibra Prebiótica + Probiótica Nature Made, que combinam a cepa probiótica Lactospore clinicamente estudada com 3 g de fibra prebiótica em gomas com sabor de frutas vermelhas mistas. A empresa também introduziu um produto reformulado de Gomas de Fibra Prebiótica Nature Made.


Escopo do Relatório Global do Mercado de Gomas de Fibra Alimentar
As gomas de fibra alimentar são suplementos alimentares mastigáveis formulados com fibras solúveis, insolúveis ou prebióticas. Elas apoiam a saúde digestiva e ajudam os consumidores a atender às suas necessidades diárias de ingestão de fibras. Essas gomas oferecem uma alternativa conveniente e saborosa aos tradicionais pós, cápsulas e comprimidos de fibra.
O mercado de gomas de fibra alimentar é segmentado por tipo de fibra, tipo de produto, sabor, canal de distribuição e geografia. Por tipo de fibra, o mercado é segmentado em fibra de origem vegetal e fibra sintética. Por tipo de produto, o mercado é segmentado em convencional e sem açúcar. Por sabor, o mercado é segmentado em frutas vermelhas mistas, morango, pêssego e outros. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, farmácias e drogarias, varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fibra de Origem Vegetal |
| Fibra Sintética |
| Convencional |
| Sem Açúcar |
| Frutas Vermelhas Mistas |
| Morango |
| Pêssego |
| Outros |
| Hipermercados/Supermercados |
| Farmácias e Drogarias |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio e África |
| Por Tipo de Fibra | Fibra de Origem Vegetal | |
| Fibra Sintética | ||
| Por Tipo de Produto | Convencional | |
| Sem Açúcar | ||
| Por Sabor | Frutas Vermelhas Mistas | |
| Morango | ||
| Pêssego | ||
| Outros | ||
| Por Canal de Distribuição | Hipermercados/Supermercados | |
| Farmácias e Drogarias | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de gomas de fibra alimentar?
O mercado de gomas de fibra alimentar foi avaliado em 1,68 bilhões de USD em 2025 e está projetado para crescer de 1,86 bilhões de USD em 2026 para 3,20 bilhões de USD até 2031, registrando um CAGR de 11,44% durante 2026-2031.
Qual segmento de tipo de fibra deteve a maior participação de mercado em 2025?
O segmento de fibra de origem vegetal dominou o mercado em 2025, representando 69,24% da receita total.
Qual tipo de produto representou a maior participação do mercado em 2025?
O segmento de gomas de fibra alimentar convencional liderou o mercado com uma participação de 72,58% em 2025.
Qual foi o segmento de sabor líder no mercado de gomas de fibra alimentar em 2025?
Frutas vermelhas mistas foi o sabor mais popular, detendo uma participação de mercado de 35,57% em 2025.
Qual canal de distribuição gerou a maior receita em 2025?
Hipermercados e supermercados foram o canal de distribuição líder, representando 42,45% do mercado em 2025.
Qual região dominou o mercado de gomas de fibra dietética em 2025?
A América do Norte deteve a maior participação regional de mercado em 2025, representando 39,12% da receita.
Página atualizada pela última vez em:



