
食物繊維グミ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2031) | 3.20 十億米ドル |
| Growth Rate (2026 - 2031) | 11.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食物繊維グミ市場分析
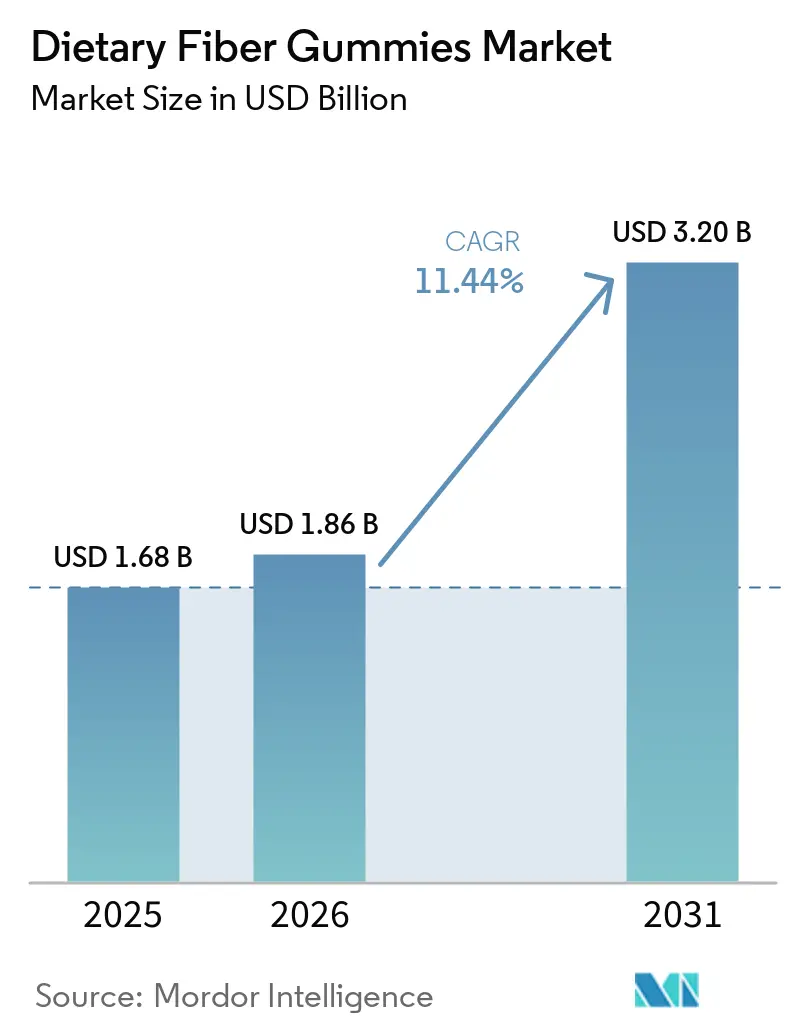
食物繊維グミ市場規模は2025年に16.8億米ドル、2026年に18.6億米ドルと評価され、2026年から2031年にかけてCAGR 11.44%で2031年までに32.0億米ドルに達すると予測されています。食物繊維グミ市場は、主要消費者経済圏における実際の食物繊維摂取量と推奨摂取量との間の持続的なギャップによって支えられています。グミ形式の食べやすい製品は、粉末やカプセルが受け入れられにくい場合に、消費者が毎日のサプリメント習慣を維持するのに役立ちます。消化器系の健康に対する意識の高まりにより、カテゴリーは消化不快感への対処という一時的な用途を超えて拡大しています。製品開発では、食物繊維とプロバイオティクス、ビタミン、その他の栄養成分を組み合わせる傾向が強まっています。こうした動向により、ブランドはリピート購入を促進し、プレミアムポジショニングを維持することが可能となっています。
主要レポートのポイント
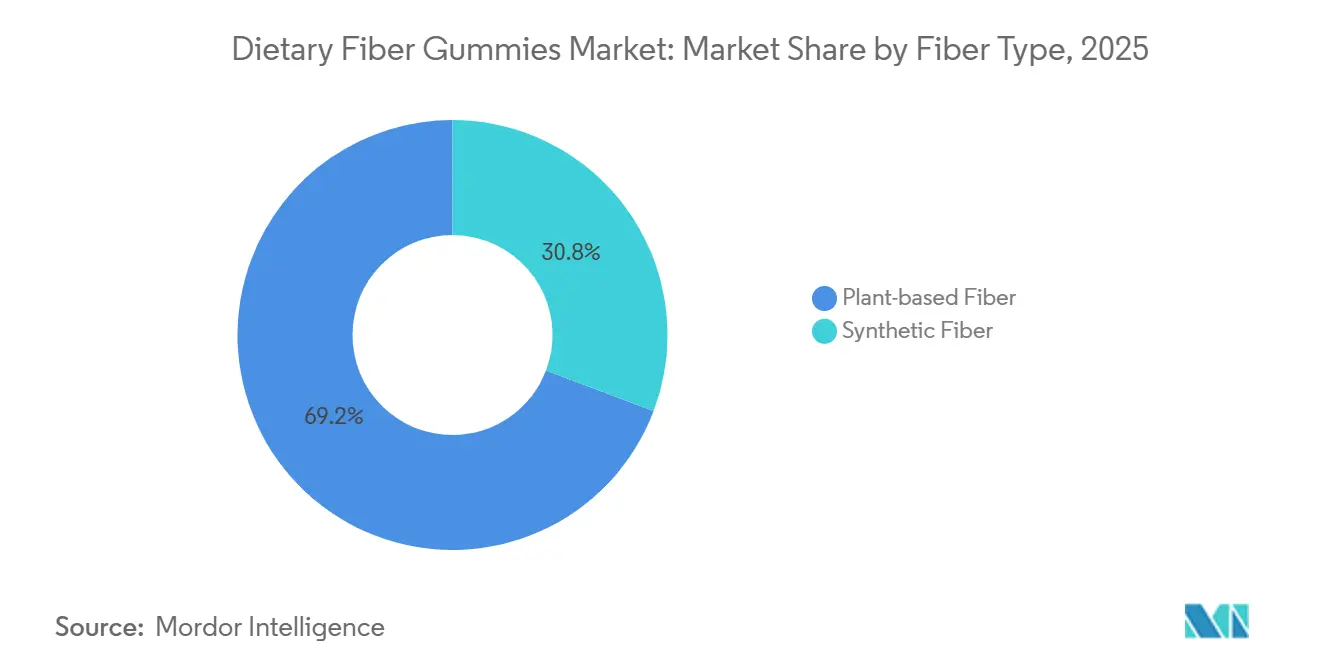
- 繊維タイプ別では、物性繊維が2025年に69.24%のシェアで食物繊維グミ市場をリードし、合成繊維製品は2026年から2031年にかけて最も速いCAGR 12.93%を記録すると予測されています。
- 製品タイプ別では、従来型が2025年に72.58%のシェアを維持し、シュガーフリーは2031年にかけてCAGR 12.25%で拡大すると予測されています。
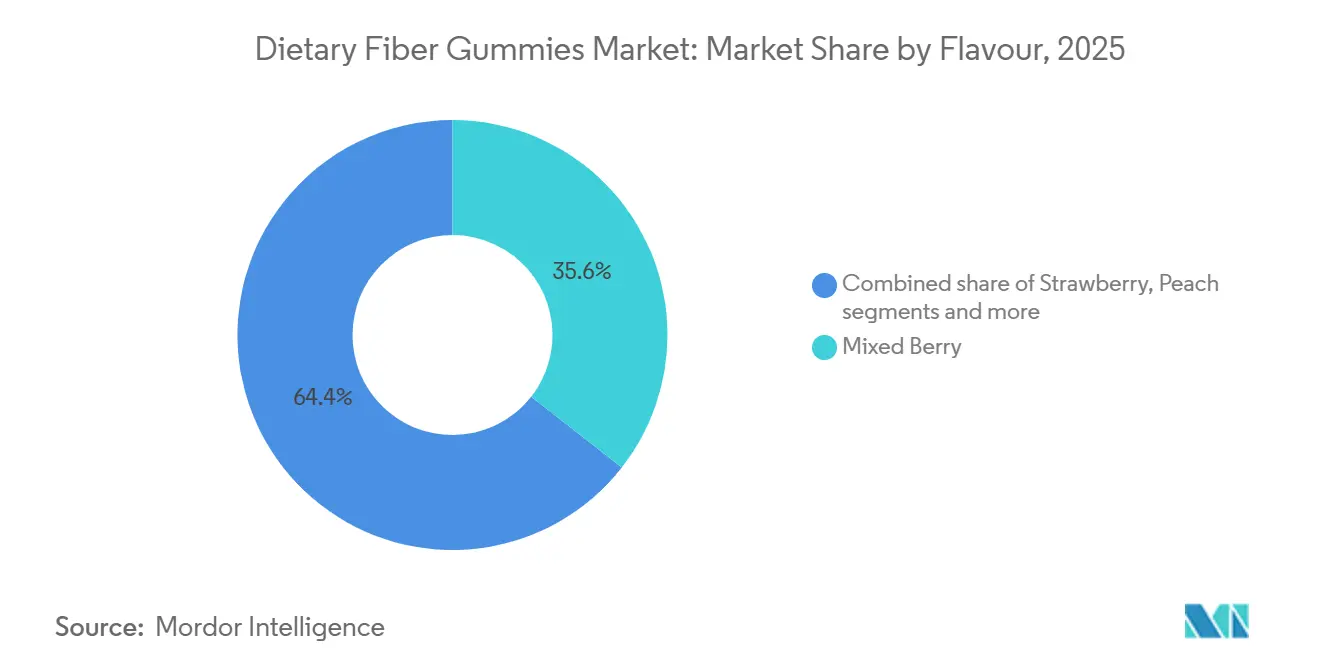
- フレーバー別では、ミックスベリーが2025年に35.57%のシェアを維持し、ストロベリーは2031年にかけてCAGR 12.63%で拡大すると予測されています。
- 流通チャネル別では、ハイパーマーケットおよびスーパーマーケットが2025年に42.45%のシェアで市場をリードし、オンライン小売は2026年から2031年にかけて最も速いCAGR 11.99%を記録すると予測されています。
- 地域別では、北米が2025年に39.12%のシェアで食物繊維グミ市場をリードし、アジア太平洋は2031年にかけてCAGR 12.44%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の食物繊維グミ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食物繊維摂取量の持続的なギャップがサプリメント需要を生み出す | +2.5% | グローバル | 長期(4年以上) |
| 腸の健康に対する意識の高まりが消費者のサプリメント優先事項を再形成する | +2.2% | グローバル(北米、西欧、日本で最も高い) | 中期(2〜4年) |
| 予防的健康管理とデジタルアクセスが日常的な使用を支援する | +1.8% | 北米および欧州(アジア太平洋でも拡大中) | 中期(2〜4年) |
| 多機能およびシュガーフリー処方が製品の関連性を拡大する | +1.5% | 北米および欧州 | 中期(2〜4年) |
| シュガーフリーおよび低糖サプリメントへの需要の高まり | +1.0% | 北米および欧州(アジア太平洋でも拡大中) | 短期(2年以内) |
| オンラインおよび専門サプリメント流通チャネルの拡大 | +1.2% | グローバル(アジア太平洋および北米で最も速い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
食物繊維摂取量の持続的なギャップがサプリメント需要を生み出す
食物繊維グミ市場は、先進消費者市場全体における食物繊維の持続的な不足に対応しています。2025年、米国の食事ガイドラインは、女性の90%以上、男性の97%以上が推奨される食物繊維摂取量を満たしていないことを示してます[1]出典:国立医学図書館、米国人のための食事ガイドライン、
pmc.nlm.nih.gov。このギャップは、食事の選択を変えたり高繊維食を維持したりしない消費者にとってのサプリメントの重要性を強調しています。グミは、粉末形式やカプセルベースの習慣を好まない消費者の感覚的な障壁を低減します。消費者は、日常のルーティンにシームレスに組み込まれ、親しみやすい味の体験を提供する製品を繰り返し使用する可能性が高くなります。この形式はまた、ブランドが食物繊維のサプリメントを治療的介入ではなく便利な日常のウェルネス習慣として位置づけることを可能にし、従来の食物繊維サプリメントを積極的に求める消費者を超えて対象消費者層を拡大します。
腸の健康に対する意識の高まりが消費者のサプリメント優先事項を再形成する
消化器系のウェルネスは、消費者が食物繊維サプリメントを検討する際の重な要因となっています。食物繊維グミ市場は、消費者が食物繊維を単に便秘解消の手段としてではなく、日常的な栄養の一部として捉えるようになるにつれて恩恵を受けています。既存のエビデンスは、サプリメント使用が確立している国々において、適切な食物繊維摂取への注目を引き続き支持しています。プレバイオティクスへの消費者の関心の高まりも、消化の規則性を超えて、腸内微生物叢をサポートする食物繊維の役割へと議論を拡大しています。このトレンドは、食物繊維グミをより広範な日常的な消化器系健康ルーティンの一部として位置づけます。食物繊維グミ市場は、食物繊維、プレバイオティクス、プロバイオティクスを結びつける製品メッセージングで対応しています。これらの関連性は、ブランドが健康上の効果を誇張することなく各成分の役割を明確に説明する場合に最も効果的です。
予防的健康管理とデジタルアクセスが日常的な使用を支援する
食物繊維グミ市場は、一時的なサプリメント使用から定期的な栄養管理へのシフトから恩恵を受けています。日常的に使用される製品は、消費者が消化不快感の短期間にのみ購入する製品よりも安定した購買パターンを生み出すことができます。グルカゴン様ペプチド(GLP)-1薬を使用する個人の食事ニーズも、関連する隣接ユースケースを生み出しています。Vitafusionは2025年にGLP-1サポート食物繊維グミを発売し、この消費者グループへの栄養サポートの一部として食物繊維を位置づけました。このアプローチは、ブランドが特定の消費者ニーズに対応するために親しみやすいサプリメント形式を適応させる方法を示しています。また、摂取量の指針と成分内容を明確に伝えることの重要性も高まっています。小売チャネルとデジタルチャネルは互いに補完し合い、消費者はオンラインで製品を発見し、その後、馴染みのある小売店で購入することができます。この組み合わせにより、食物繊維グミ市場は薬局販売のみに依存するカテゴリーよりも広い消費者アクセスを得ることができます。
多機能およびシュガーフリー処方が製品の関連性を拡大する
食物繊維グミ市場は単一成分のポジショニングを超えて進化しており、ブンドは食物繊維とプロバイオティクス、ビタミン、関連成分を組み合わせています。2025年3月、PharmaviteはNature Made プロバイオティクス+プレバイオティクス食物繊維グミを発売しました。これにはLactosporeプロバイオティクス株と3gのプレバイオティクス食物繊維が含まれています。同月、TopGumはGummioticsを発売し、プロバイオティクス、ポストバイオティクス、プレバイオティクス食物繊維マトリックスを組み合わせました。これらの処方は、味や形式だけよりもプレミアムポジショニングのためのより強固な基盤をブランドに提供します。ただし、臨床的エビデンス、正確な成分開示、一貫した製品品質の必要性も高まります。シュガーフリー製品の開発は、食物繊維グミ市場におけるもう一つの重要な方向性を示しています。したがって、メーカーは完成品の摂取量において甘味システム、感覚的品質、食物繊維含有量のバランスを取る必要があります。このバランスは、消費者がシュガーフリーグミをより親しみやすい味プロファイルを提供する従来製品と比較する際に特に重要です。
抑制要因の影響析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 投与量の制約と忍容性が継続使用を制限する可能性がある | -1.3% | グローバル | 長期(4年以上) |
| 価格プレミアムと低コスト代替品がより広範な普及を制限する | -1.0% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 胃腸系の副作用が消費者のコンプライアンスを低下させる可能性がある | -0.8% | グローバル | 短期(2年以内) |
| 低コストの繊維パウダーおよびカプセルとの競合 | -0.9% | グローバル(価格感応度の高い市場で最も高い) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
投与量の制約と耐容性が継続的な使用を制限する可能性がある
食物繊維グミ市場は、典型的なグミの摂取量と推奨される1日の食物繊維摂取量との間に明確なギャップに直面しています。標準的な摂取量は一般的に3gから5gの食物繊維を提供しますが、公衆衛生のガイダンスでは成人に対してはるかに高い1日摂取量を推奨しています。グミが食物繊維の不足全体を補うことを期待する消費者は、実際の摂取量に失望する可能性があります。このギャップは、消化器系の効果が迅速に実感されない場合、消費者の信頼を低下させる可能性があります。食物繊維の用量を増やすことは、食感、味、および1回の摂取に必要なグミの数に関連する処方上の課題をもたらします。ブランドは、製品がより広範な食事の一部としての役割について現実的な期待を設定する必要があります。2026年に国立医学図書館が実施した無作為化試験では、ゲル化と食物繊維の種類が健康な参加者の結腸ガス産生に影響を与えることが判明しました[2]出典:NCBI NLM、健康な人間を対象とした無作為化プラセボ対照試験、
pmc.ncbi.nlm.nih.gov。この知見は、製品が同様の総食物繊維含有量を表示している場合でも、食物繊維の選択の重要性を強調しています。急速に発酵する成分は、一部の消費者に膨満感やガスを引き起こし、継続的な使用を妨げる可能性があります。
価格プレミアムと低コスト代替品が広範な普及を制限する
食物繊維グミ市場は、1回の摂取あたりのコストが低く、より高い食物繊維用量を提供することが多い粉末やカプセルと競合しています。この差異は、サプリメント支出が裁量的なままである市場において特に重要です。プライベートブランドの粉末やサイリウムハスクカプセルは、食物繊維を効率的に提供するため消費者に支持されています。したがって、グミは用量だけでなく、利便性、フレーバー、処方品質によって差別化する必要があります。価格感応度は、アジア太平洋、南米、中東・アフリカの一部でより高いままである可能性があります。食物繊維グミ市場はまた、小売業者がプライベートブランド製品を拡大するにつれて圧力の増大に直面しています。これらの製品は棚価格を下げ、より容易な比較購買を可能にします。確立されたメーカーは、臨床的サポートを提供し、成分の透明性を確保し、基本的な粉末製品と直接比較することがより困難な製品の組み合わせを提供することで対応できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:植物性繊維のリーダーシップが耐容性の課題に直面
植物性繊維は2025年のグローバルカテゴリー売上の69.24%を占めました。イヌリン、アカシア食物繊維、サイリウムハスクに対する消費者の親しみがセグメントを支えています。これらの成分はクリーンラベルの好みに合致し、製品パッケージ上で認識可能な原料を提供します。規制環境も、受け入れられたラベリング経路を持つ確立された植物由来成分を支持しています。植物性原料は、親しみやすいアイデンティティと幅広い処方オプションを組み合わせているため、引き続き重要であると予想されます。その認識可能な起源は、消費者が初回購入時に製品ラベルを解釈するのにも役立ちます。
合成繊維は2026年から2031年にかけてCAGR 12.93%で成長すると予測されています。このセグメントにはポリデキストロース、メチルセルロース、難消化性デキストリンが含まれます。メーカーはこれらの成分を選択することで、急速に発酵する食物繊維に関連する膨満感やガスの懸念を軽減できます。ブレンドマトリックスは、植物由来のポジショニングと許容可能な耐容性のバランスを達成するために、植物性と合成原料を組み合わせることができます。したがって、合成オプションはプレミアムおよび臨床的にポジショニングされた製品において関連性を高めることができます。セグメントの成長は、植物性繊維の拒絶ではなく、処方上の制約への実際的な対応を反映しています。ブレンド製品を通じて植物性成分と並行して発展することができます。


製品タイプ別:従来型製品が規模を提供し、シュガーフリー製品が勢いを増す
従来型製品は2025年の食物繊維グミ市場において売上の72.58%を占めました。親しみやすい甘さ、広範な小売での入手可能性、手頃な価格帯がこのセグメントを支えています。多くの消費者は、味と日常の利便性が初回購入の決定に影響するため、従来型グミを選択します。この形式は、グミビタミンをすでに購入している家庭にとっても理解しやすいものです。従来型処方は幅広い所得水準に対応し、スーパーマーケット、薬局、オンラインストアでの定期的な小売プロモーションに適しています。その実質的な消費者基盤は、メーカーにスーパーマーケット、薬局、オンラインストア全体でのボリューム機会を提供します。このセグメントは、親しみやすく便利な体験を優先する消費者の間で引き続き関連性を持ちます。
シュガーフリーセグメントは2026年から2031年にかけてCAGR 12.25%で拡大すると予測されています。糖質と炭水化物の摂取を管理する消費者からの需要がこの成長を支えています。このセグメントはまた、GLP-1薬を使用する個人や、製品ラベルの添加糖を評価する健康意識の高い消費者にも訴求します。シュガーフリー製品は、食物繊維とプロバイオティクスやビタミンを組み合わせた多機能処方をサポートできます。成功は、低糖ポジショニングを損なうことなく望ましい味と食感を提供することにかかっています。このカテゴリーは、これらの組み合わせが消費者の日常ルーティンを簡素化し、追加製品の購入を必要としない場合に恩恵を受けることができます。成分と摂取量の明確な開示は、この健康意識の高い消費者グループにとって引き続き重要です。
フレーバー別:ミックスベリーが幅広い支持を持し、ストロベリーが注目を集める
ミックスベリーは2025年の食物繊維グミ市場においてカテゴリー売上の35.57%を占めています。その幅広い支持は、年齢層を超えた親しみやすさと隣接するグミビタミンカテゴリーに由来しています。親しみやすいフレーバープロファイルは、食物繊維サプリメントを初めて試みる消費者の試用への障壁を低減できます。これは、感覚的な受容が段階的な消化器系の効果を評価する前に消費者の初期体験を形成することが多いため重要です。ミックスベリーはまた、ブランドが食物繊維、プロバイオティクス、またはビタミンを単一製品に組み合わせるための信頼性の高い形式を提供します。その確立されたポジションは、スーパーマーケットや薬局全体での広範な流通を支えています。このフレーバーは、幅広い家庭への訴求を目指すブランドのコアオプションとして引き続き期待されています。
ストロベリーは2026年から2031年にかけてCAGR 12.63%を記録すると予測されています。その成長は、クリーンラベル志向の消費者の間でシンプルな単一フルーツフレーバープロファイルへの需要を反映しています。Lemmeは2025年3月にストロベリーフレーバーのLemme Nº2 食物繊維+プロバイオティクスグミを発売し、シュガーフリーの消化器系健康製品として位置づけました。Good Enough Brandsは2025年5月にブラックベリーポストバイオティクス食物繊維グミをオンライン限定のゼロシュガー形式で発売しました。新しいフレーバーは製品トライアルを促進し、混雑したグミカテゴリーでのデジタル可視性を向上させることができます。フレーバーだけでは処方の信頼性に取って代わることはできませんが、店頭およびオンラインでの製品発見において引き続き重要です。小規模なフレーバー形式により、ブランドはコアの食物繊維提案を変えることなく製品を差別化できます。

流通チャネル別:スーパーマーケットがリーチを提供し、オンライン小売がリピート需要を構築する
ハイパーマーケットおよびスーパーマーケットは2025年の食物繊維グミ市場において売上の42.45%を占めました。このチャネルは、日常的な食料品の買い物と健康・ウェルネス・薬局セクション近くでの衝動買いから恩恵を受けています。プロモーションディスプレイと棚の配置は、食物繊維サプリメントの購入を計画していなかった可能性のある消費者に馴染みのない製品を届けるのに役立ちます。MetamucilグミはWalmart、Target、CVS、Walgreensで入手可能であり、ブランドに広範な消費者への可視性を提供しています。大型フォーマットの小売業者はまた、消費者が1回の訪問でフォーマット、フレーバー、価格帯を比較することを可能にします。薬局やドラッグストアはさらに、より治療的な製品ポジショニングをサポートできる医療志向の環境を提供します。
オンライン小売は2026年から2031年にかけてCAGR 11.99%で成長すると予測されています。このチャネルはサブスクリプションモデル、ターゲット絞った製品情報、新興ブランドへの参入障壁の低さをサポートします。食物繊維源、摂取量、または追加成分についてより詳細な説明を必要とする処方に特に適しています。オンラインチャネルはまた、ブランドが初回購入後にリピート購入者とのエンゲージメントを維持することを可能にします。Good Enough Brandsは2025年5月にポストバイオティクス食物繊維グミの発売にオンライン限定戦略を採用しました。したがって、広範なスーパーマーケット流通が規模のために引き続き重要である一方、オンライン小売は消費者教育と補充のために重要であり続けます。
地域分析
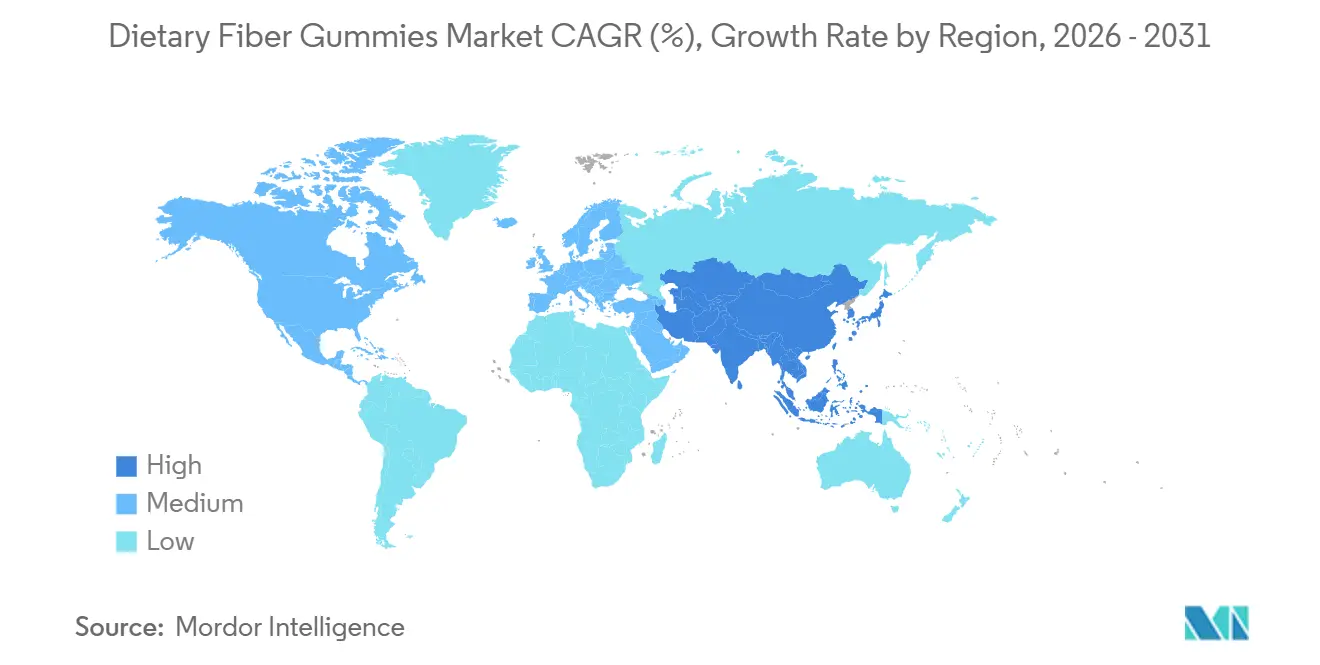
北米は2025年のカテゴリー売上の39.12%を占めました。この地域は、確立されたサプリメント文化、高い消費者意識、大型小売チャネルへの広範なアクセスから恩恵を受けています。米国は最大の国別市場を代表しており、Metamucilなどの馴染みのあるブランドと2024年7月時点での米国食品医薬品局の明確なラベリング経路によって支えられています[3]出典:米国食品医薬品局、食物繊維に関する質問と回答、
fda.gov。カナダは確立された天然健康製品フレームワークを通じて需要に貢献しています。メキシコおよびその他の北米市場は普及の初期段階にとどまっていますが、組織化された小売とeコマースチャネルが時間をかけてアクセスを拡大できます。この地域の成熟した小売環境により、ブランド製品は薬局、食料品店、デジタルチャネルを通じてさまざまな購買機会に対応できます。食物繊維サプリメントへの親しみは基本的なカテゴリー教育の必要性を低減しますが、ブランドは依然として製品固有の主張を明確に説明する必要があります。
欧州は、ドイツ、英国、フランス、イタリア、スペイン、ベルギーにわたって品質重視の需要プロファイルを持っています。英国の食物繊維摂取量のギャップは明確な消費者ニーズを示しており、平均摂取量は推奨される30gに対して19gと報告されています。ドイツは、消費者が機能性食品や薬剤師の推薦に相当な価値を置くため、臨床的に支持された処方に適した位置にあります。フランスは薬局とオンライン販売チャネルを通じた二重の市場参入経路を提供しています。イタリアとスペインは小規模な機会を提供しており、都市部のウェルネス消費者が便利なサプリメント形式を好む可能性があります。この地域の規制上の焦点は、明確なエビデンスで製品の主張を裏付けるブランドを支持しています。
アジア太平洋は2026年から2031年にかけてCAGR 12.44%で拡大すると予測されており、最も成長の速い地域的機会となっています。都市化、可処分所得の増加、低繊維の加工食品中心の食事が複数の国での需要を支えています。中国は主要な成長エンジンとして機能し、日本のグミサプリメント消費者基盤は2024年の安全性関連の市場混乱後に加速しました。インドは、組織化された小売と都市部の健康意識の高まりとともに、拡大するニュートラシューティカル市場を提供しています。オーストラリアもSwisse Fibre Boost Gummiesなどの製品を通じて需要に貢献しています。食物繊維グミ市場はこのより広範なアクセスから恩恵を受けることができますが、プレミアムポジショニングは地域の代替形式を反映する必要があります。製品教育は、消費者が食品ベースの食物繊維源からサプリメント形式に移行している市場において特に重要です。

競合環境
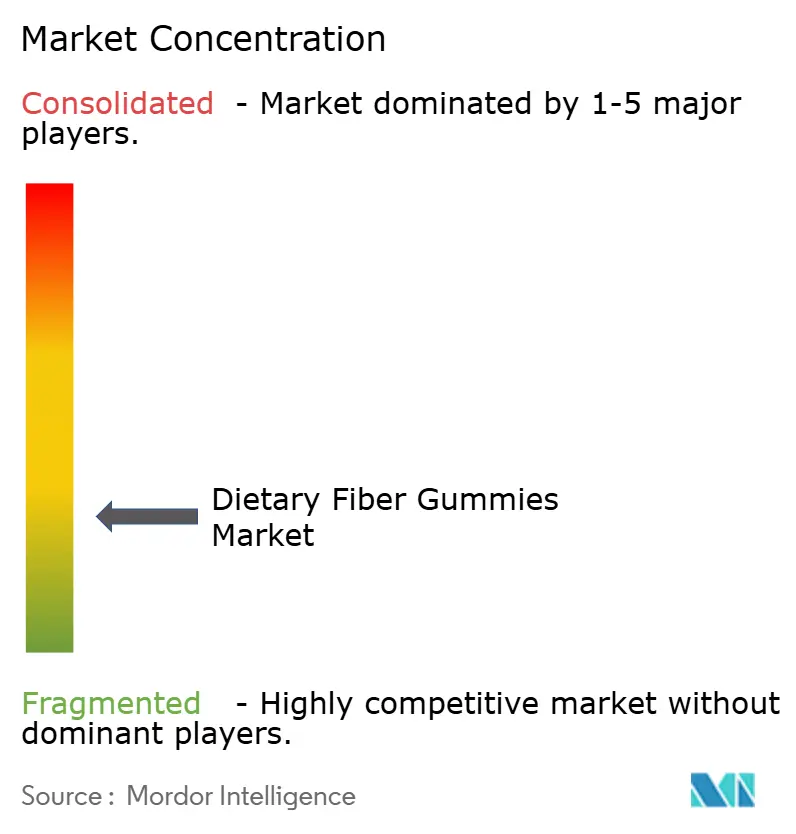
食物繊維グミ市場は断片化しており、カテゴリーの経済を支配する単一企業は存在しません。その結果、ブランド認知度、処方品質、チャネル実行が重要な役割を果たしています。確立された消費者健康企業は、専門のグミメーカーや新興のダイレクト・トゥ・コンシューマーブランドと競合しています。Procter & GambleはMetamucilを通じて参加し、Herbaland Naturals、Hero Nutritionals、Vitafusion、その他の専門企業がグミカテゴリーにサービスを提供しています。競争は多機能製品、シュガーフリー代替品、便利なオンライン補充オプションに集中しています。これらの優先事項は、グミ形式だけを超えた製品価値を明確に伝えることができるブランドを支持しています。
この投資は、グミ製品を大規模に開発・製造する企業の能力を強化します。Pharmaviteは2025年3月にNature Made プロバイオティクス+プレバイオティクス食物繊維グミを発売しました。同様に、TopGumは2025年3月にGummidoticsを発売し、シンバイオティクスグミのための独自のプレバイオティクス食物繊維マトリックスを特徴としています。これらの動向は、処方能力と製造の専門知識が重要な競争資産になりつつあることを示しています。Pharmaviteの施設は、グミ製品が専門的な製造管理と持続的な製品開発を必要とする時期に専用の生産能力を追加します。2025年3月の計画された発売は、確立されたブランドエクイティをより標的を絞った消化器系健康提案と組み合わせる戦略も示しています。
小児および高齢者向け処方には機会が残っており、用量、フレーバー、糖分含有量の慎重な適応が必要です。臨床的に支持された製品を提供するブランドは、介護者や医療専門家との間でより高い信頼性を確立できます。ソーシャルメディアネイティブブランドも、ダイレクト販売チャネルとインフルエンサーアウトリーチを使用して確立された小売ブランドと競合できます。Samyangは2026年7月にグミ処方向けに設計されたプレバイオティクス食物繊維成分であるFibernovaを発表する予定です。成分技術は、基本的な食物繊維成分が広く入手可能な場合に、企業が製品を差別化するのに役立ちます。透明な調達と明確なラベルコミュニケーションも、特に複数のブランドが同様の消化器系健康の主張を行い、同等のグミ形式を提供する場合に、購入時点での消費者信頼の構築において引き続き重要です。
食物繊維グミ業界のリーダー企業
Church & Dwight Co., Inc.
Unilever PLC
Bayer AG
Procter & Gamble Company
Haleon Plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:グミサプリメントメーカーのTopGum Industries Ltd.は、皮膚の健康と外見をサポートする総合的なソリューションへの消費者の需要の高まりに対応するため、インナービューティーグミの新ラインを開発しました。この機能性グミシリーズには、特定の髪、肌、爪(HSN)の効果をターゲットとした天然成分が含まれています。
- 2025年12月:Church & DwightはVitaFusionおよびL'il CrittersブランドをPiping Rock Health Productsに売却しました。この取引により、これらの確立されたグミサプリメントブランドの所有権が移転されました。
- 2025年5月:Pharmaviteはオハイオ州ニューオールバニーに2.5億米ドル、22万5,000平方フィートの製造・研究施設を開設しました。この施設にはグミイノベーションセンター・オブ・エクセレンスが含まれており、225の雇用を創出しました。
- 2025年3月:PharmaviteはNature Made プロバイオティクス+プレバイオティクス食物繊維グミを発売しました。これは臨床的に研究されたLactosporeプロバイオティクス株と3gのプレバイオティクス食物繊維をミックスベリーフレーバーのグミに組み合わせたものです。同社はまた、リニューアルされたNature Made プレバイオティクス食物繊維グミ製品も発売しました。


世界の食物繊維グミ市場レポートの範囲
食物繊維グミは、水溶性、不溶性、またはプレバイオティクス食物繊維を配合した咀嚼可能な栄養補助食品です。消化器系の健康をサポートし、消費者が1日の食物繊維摂取量の要件を満たすのに役立ちます。これらのグミは、従来の食物繊維粉末、カプセル、錠剤に対する便利でフレーバー付きの代替品を提供します。
食物繊維グミ市場は、繊維タイプ、製品タイプ、レーバー、流通チャネル、地域によってセグメント化されています。繊維タイプ別では、市場は植物性繊維と合成繊維にセグメント化されています。製品タイプ別では、市場は従来型とシュガーフリーにセグメント化されています。フレーバー別では、市場はミックスベリー、ストロベリー、ピーチ、その他にセグメント化されています。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、薬局・ドラッグストア、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
| 植物性繊維 |
| 合成繊維 |
| 従来型 |
| シュガーフリー |
| ミックスベリー |
| ストロベリー |
| ピーチ |
| その他 |
| ハイパーマーケット・スーパーマーケット |
| 薬局・ドラッグストア |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 繊維タイプ別 | 植物性繊維 | |
| 合成繊維 | ||
| 製品タイプ別 | 従来型 | |
| シュガーフリー | ||
| フレーバー別 | ミックスベリー | |
| ストロベリー | ||
| ピーチ | ||
| その他 | ||
| 流通チャネル別 | ハイパーマーケット・スーパーマーケット | |
| 薬局・ドラッグストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
食物繊維グミ市場の現在の規模と成長見通しはどのようなものですか?
食物繊維グミ市場は2025年に16.8億米ドルと評価され、2026年の18.6億米ドルから2031年には32.0億米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 11.44%を記録しています。
2025年に最大の市場シェアを保有した繊維タイプセグメントはどれですか?
植物性繊維セグメントが2025年の市場を支配し、総売上の69.24%を占めました。
2025年に最大の市場シェアを占めた製品タイプはどれですか?
従来型食物繊維グミセグメントが2025年に72.58%のシェアで市場をリードしました。
2025年の食物繊維グミ市場における主要なフレーバーセグメントは何でしたか?
ミックスベリーが最も人気のあるフレーバーであり、2025年に35.57%の市場シェアを保有しました。
2025年に最も高い売上を生み出した流通チャネルはどれですか?
ハイパーマーケットおよびスーパーマーケットが主要な流通チャネルであり、2025年の市場の42.45%を占めました。
2025年に食物繊維グミ市場を支配した地域はどこか?
北米が2025年に最大の地域市場シェアを保有し、売上の39.12%を占めました。
最終更新日:



