
Marktgröße und Marktanteil für Ballaststoff-Gummis
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2031) | 3.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
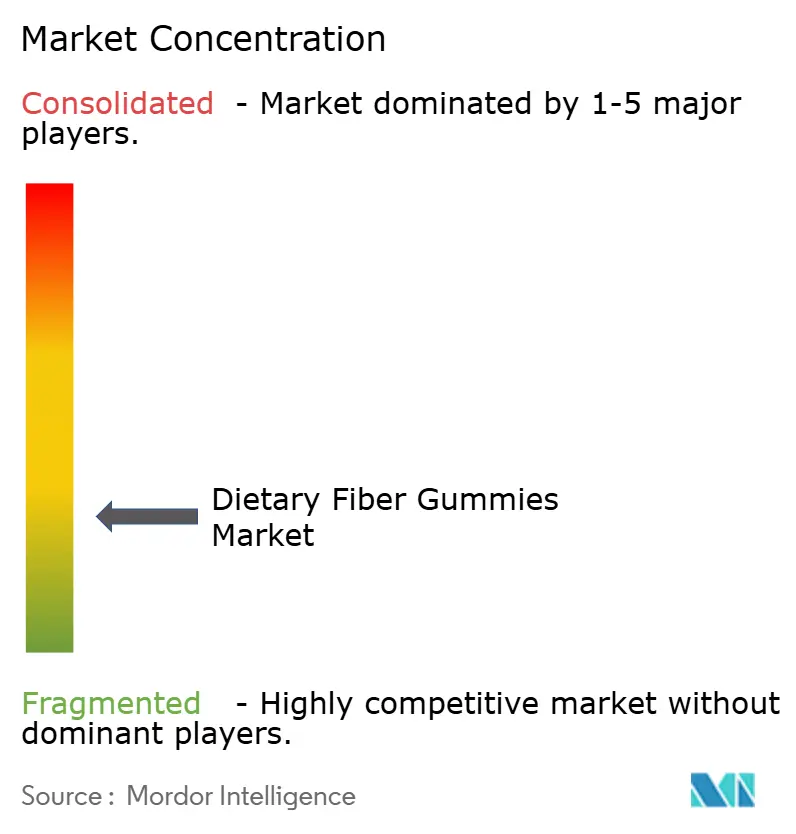
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ballaststoff-Gummis von Mordor Intelligence
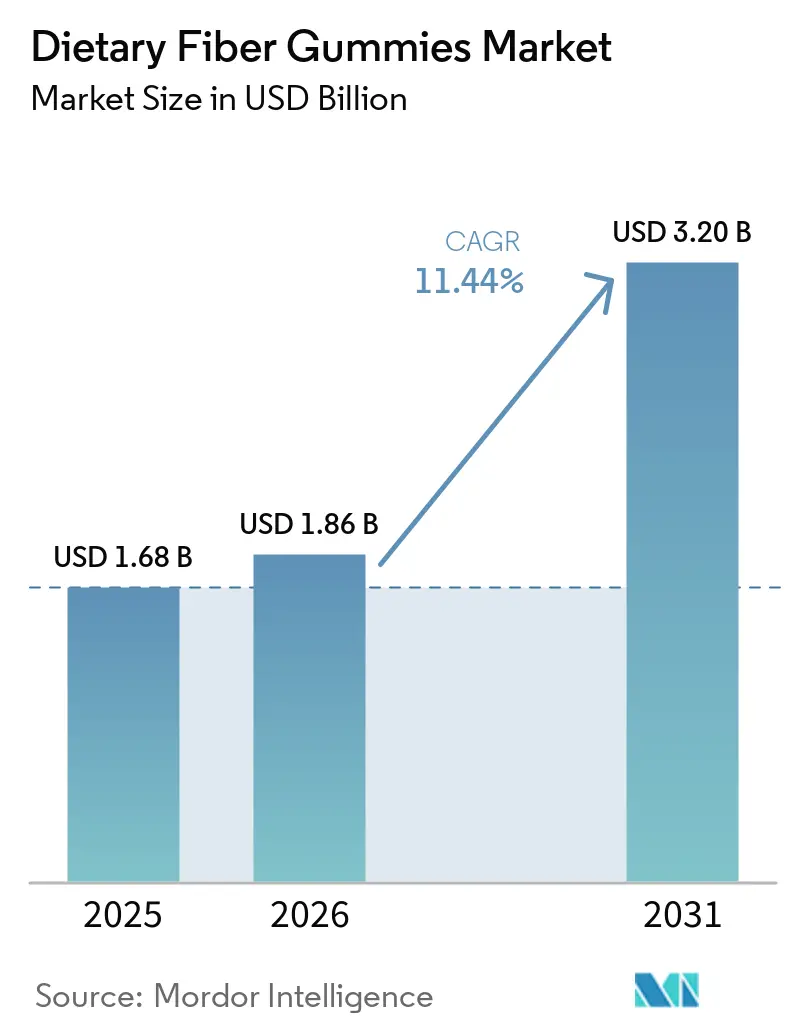
Der Markt für Ballaststoff-Gummis wurde im Jahr 2025 auf 1,68 Milliarden USD geschätzt und erreichte 2026 einen Wert von 1,86 Milliarden USD; bis 2031 wird ein Wachstum auf 3,20 Milliarden USD bei einem CAGR von 11,44 % im Zeitraum 2026–2031 prognostiziert. Der Markt für Ballaststoff-Gummis wird durch anhaltende Lücken zwischen der tatsächlichen Ballaststoffaufnahme und den empfohlenen Mengen in den wichtigsten Verbrauchermärkten gestützt. Schmackhafte Gummi-Formate helfen Verbrauchern dabei, tägliche Nahrungsergänzungsroutinen beizubehalten, insbesondere wenn Pulver oder Kapseln weniger akzeptiert werden. Das wachsende Bewusstsein für die Darmgesundheit erweitert die Kategorie über den gelegentlichen Einsatz bei Verdauungsbeschwerden hinaus. Die Produktentwicklung kombiniert Ballaststoffe zunehmend mit Probiotika, Vitaminen und anderen Nährstoffen. Diese Entwicklungen ermöglichen es Marken, Wiederholungskäufe zu fördern und eine Premium-Positionierung aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
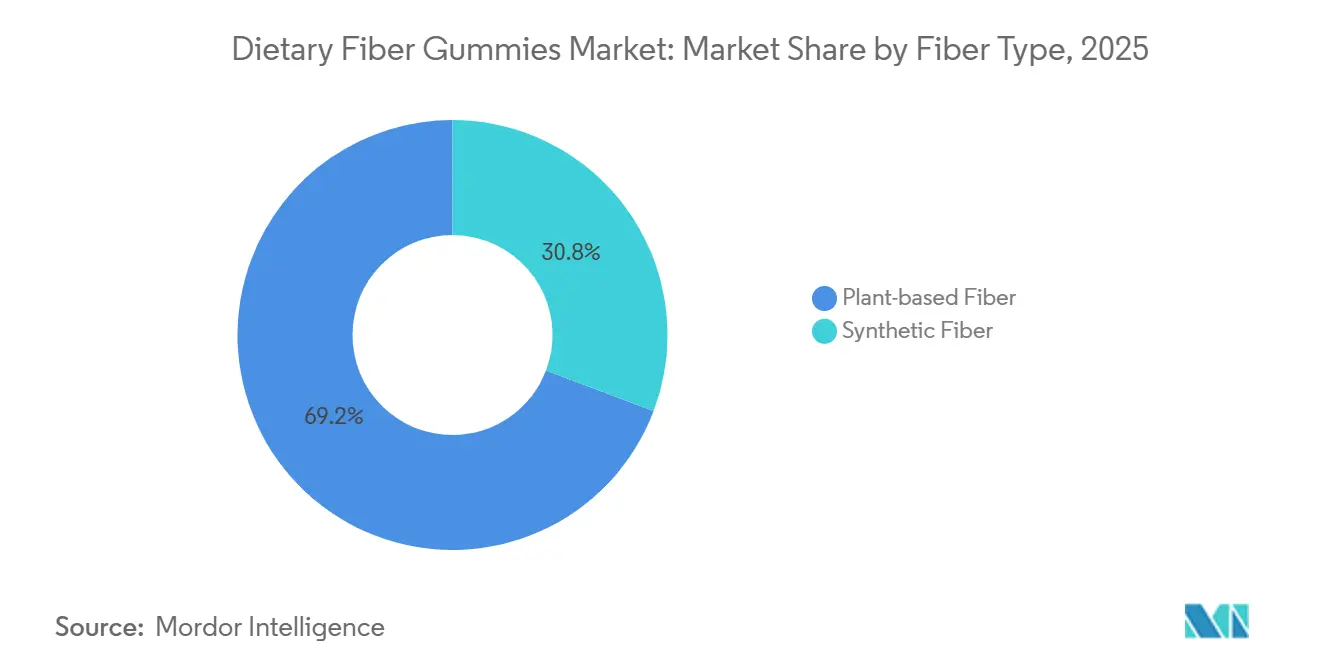
- Nach Ballaststofftyp führten pflanzliche Ballaststoffe den Markt für Ballaststoff-Gummis mit einem Anteil von 69,24 % im Jahr 2025 an, während synthetische Ballaststoffprodukte im Zeitraum 2026–2031 den schnellsten CAGR von 12,93 % verzeichnen sollen.
- Nach Produkttyp hielt die konventionelle Variante im Jahr 2025 einen Anteil von 72,58 %, während zuckerfreie Produkte bis 2031 einen CAGR von 12,25 % erzielen sollen.
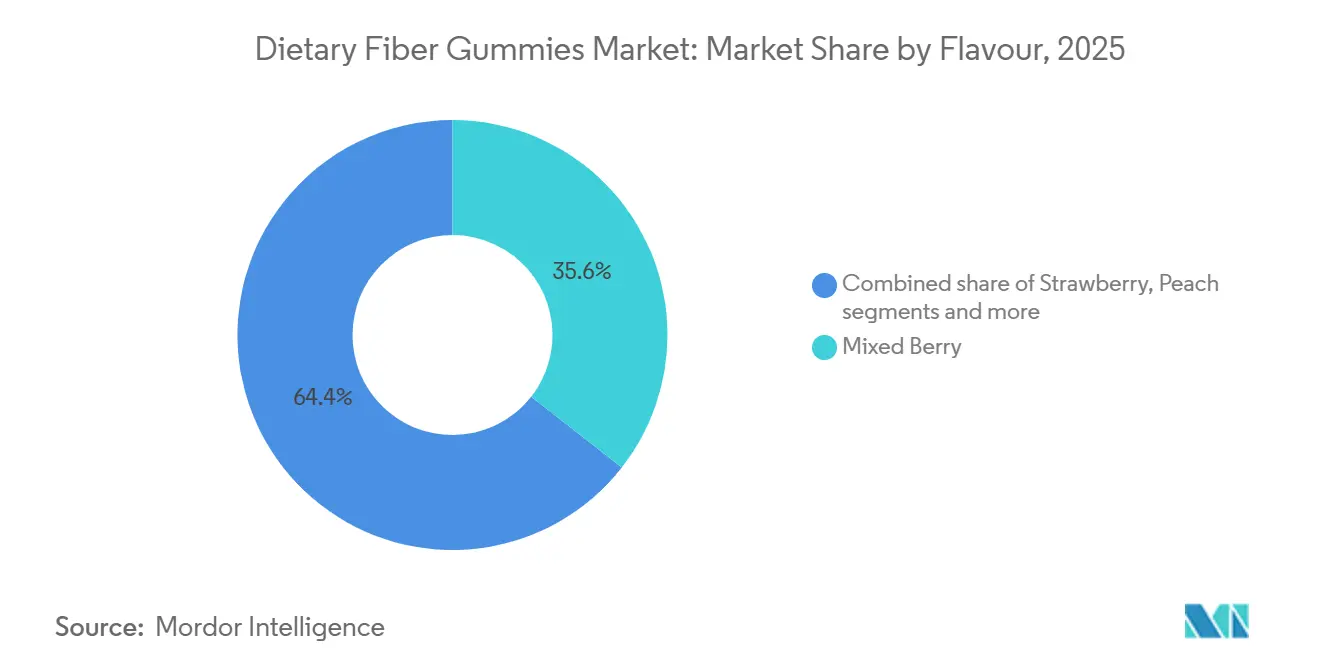
- Nach Geschmacksrichtung hielt gemischte Beeren im Jahr 2025 einen Anteil von 35,57 %, während Erdbeere bis 2031 einen CAGR von 12,63 % erzielen soll.
- Nach Vertriebskanal führten Hypermärkte und Supermärkte den Markt mit einem Anteil von 42,45 % im Jahr 2025 an, während der Online-Einzelhandel im Zeitraum 2026–2031 den schnellsten CAGR von 11,99 % verzeichnen soll.
- Nach Geografie führte Nordamerika den Markt für Ballaststoff-Gummis im Jahr 2025 mit einem Anteil von 39,12 % an, während Asien-Pazifik bis 2031 einen CAGR von 12,44 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Lücken bei der Ballaststoffaufnahme schaffen eine Nachfrage nach Nahrungsergänzungsmitteln | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für die Darmgesundheit verändert die Prioritäten der Verbraucher bei Nahrungsergänzungsmitteln | +2.2% | Global, am stärksten in Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Präventive Gesundheitsversorgung und digitaler Zugang unterstützen die tägliche Nutzung | +1.8% | Nordamerika und Europa, zunehmend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Multifunktionale und zuckerfreie Formulierungen erweitern die Produktrelevanz | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für zuckerfreie und zuckerarme Nahrungsergänzungsmittel | +1.0% | Nordamerika und Europa, zunehmend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Online- und Fachhandelskanälen für Nahrungsergänzungsmittel | +1.2% | Global, am schnellsten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lücken bei der Ballaststoffaufnahme schaffen eine Nachfrage nach Nahrungsergänzungsmitteln
Der Markt für Ballaststoff-Gummis adressiert ein anhaltendes Ballaststoffdefizit in den entwickelten Verbrauchermärkten. Im Jahr 2025 zeigen die US-amerikanischen Ernährungsrichtlinien, dass mehr als 90 % der Frauen und 97 % der Männer die empfohlenen Ballaststoffmengen nicht erreichenThe Dietary Guidelines for Americans, pmc.nlm.nih.gov">[1]. Diese Lücke unterstreicht die Relevanz von Nahrungsergänzungsmitteln für Verbraucher, die ihre Ernährungsgewohnheiten nicht anpassen oder keine ballaststoffreiche Ernährung einhalten. Gummis senken sensorische Barrieren für Verbraucher, die Pulverformate oder kapselbasierte Routinen ablehnen. Verbraucher nutzen diese Produkte häufiger wiederholt, wenn sie sich nahtlos in den Alltag einfügen und ein vertrautes Geschmackserlebnis bieten. Das Format ermöglicht es Marken zudem, die Ballaststoffergänzung als bequeme tägliche Wellness-Gewohnheit statt als therapeutische Maßnahme zu positionieren, wodurch die adressierbare Verbraucherbasis über jene hinaus erweitert wird, die aktiv nach traditionellen Ballaststoffpräparaten suchen.
Wachsendes Bewusstsein für die Darmgesundheit verändert die Prioritäten der Verbraucher bei Nahrungsergänzungsmitteln
Die Verdauungsgesundheit ist zu einem wichtigeren Faktor geworden, der die Kaufentscheidung der Verbraucher für Ballaststoffpräparate beeinflusst. Der Markt für Ballaststoff-Gummis profitiert davon, dass Verbraucher Ballaststoffe zunehmend als Teil der regulären Ernährung und nicht nur als Lösung bei Unregelmäßigkeiten betrachten. Bestehende Erkenntnisse unterstützen weiterhin die Aufmerksamkeit für eine ausreichende Ballaststoffaufnahme in Ländern mit etablierter Nahrungsergänzungsmittelnutzung. Das wachsende Verbraucherinteresse an Präbiotika erweitert die Diskussion über die Verdauungsregularität hinaus auf die Rolle von Ballaststoffen bei der Unterstützung der Darmmikrobiota. Dieser Trend positioniert Ballaststoff-Gummis als Teil einer umfassenderen täglichen Routine für die Verdauungsgesundheit. Der Markt für Ballaststoff-Gummis reagiert mit Produktbotschaften, die Ballaststoffe, Präbiotika und Probiotika miteinander verbinden. Diese Verbindungen sind am wirksamsten, wenn Marken die Rolle jedes Inhaltsstoffs klar erläutern, ohne gesundheitliche Ergebnisse zu übertreiben.
Präventive Gesundheitsversorgung und digitaler Zugang unterstützen die tägliche Nutzung
Der Markt für Ballaststoff-Gummis profitiert von einem Wandel von der episodischen Nutzung von Nahrungsergänzungsmitteln hin zu einem regelmäßigen Ernährungsmanagement. Produkte für den täglichen Gebrauch können stabilere Kaufmuster erzeugen als Produkte, die Verbraucher nur in kurzen Phasen von Verdauungsbeschwerden kaufen. Der Ernährungsbedarf von Personen, die Glucagon-ähnliche Peptid (GLP)-1-Medikamente verwenden, hat ebenfalls einen relevanten angrenzenden Anwendungsfall geschaffen. Vitafusion führte 2025 seinen GLP-1 Support Fiber Gummy ein und positionierte Ballaststoffe als Teil der Ernährungsunterstützung für diese Verbrauchergruppe. Dieser Ansatz zeigt, wie Marken ein vertrautes Nahrungsergänzungsformat anpassen können, um einen spezifischen Verbraucherbedarf zu adressieren. Er erhöht auch die Bedeutung einer klaren Kommunikation von Dosierungsempfehlungen und Inhaltsstoffgehalten. Einzelhandels- und digitale Kanäle ergänzen sich gegenseitig, da Verbraucher Produkte online entdecken und sie anschließend in vertrauten Einzelhandelsgeschäften kaufen können. Diese Kombination bietet dem Markt für Ballaststoff-Gummis einen breiteren Verbraucherzugang als Kategorien, die ausschließlich auf Apothekenverkäufe angewiesen sind.
Multifunktionale und zuckerfreie Formulierungen erweitern die Produktrelevanz
Der Markt für Ballaststoff-Gummis geht über die Positionierung mit einem einzigen Inhaltsstoff hinaus, wobei Marken Ballaststoffe mit Probiotika, Vitaminen und verwandten Inhaltsstoffen kombinieren. Im März 2025 brachte Pharmavite Nature Made Probiotic + Prebiotic Fiber Gummies auf den Markt, die den Lactospore-Probiotikastamm und 3 g Präbiotikafasern enthalten. Im selben Monat brachte TopGum Gummiotics auf den Markt, das Probiotika, Postbiotika und eine präbiotische Fasermatrix kombiniert. Diese Formulierungen bieten Marken eine stärkere Grundlage für eine Premium-Positionierung als Geschmack oder Format allein. Sie erhöhen jedoch auch den Bedarf an klinischen Nachweisen, genauen Inhaltsstoffangaben und gleichbleibender Produktqualität. Die Entwicklung zuckerfreier Produkte stellt eine weitere wichtige Richtung im Markt für Ballaststoff-Gummis dar. Hersteller müssen daher Süßungssysteme, sensorische Qualität und Ballaststoffgehalt in der fertigen Portion ausbalancieren. Dieses Gleichgewicht ist besonders wichtig, wenn Verbraucher zuckerfreie Gummis mit konventionellen Produkten vergleichen, die ein vertrauteres Geschmacksprofil bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dosierungsbeschränkungen und Verträglichkeitsprobleme können die weitere Anwendung einschränken | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Preisaufschläge und kostengünstige Alternativen schränken eine breitere Akzeptanz ein | -1.0% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gastrointestinale Nebenwirkungen können die Compliance der Verbraucher verringern | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstigere Ballaststoffpulver und Kapseln | -0.9% | Global, am stärksten in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dosierungsbeschränkungen und Verträglichkeit können die weitere Nutzung einschränken
Der Markt für Ballaststoff-Gummis sieht sich mit einer deutlichen Lücke zwischen typischen Portionsgrößen von Gummis und der empfohlenen täglichen Ballaststoffzufuhr konfrontiert. Standardportionen liefern in der Regel 3 g bis 5 g Ballaststoffe, während die öffentlichen Gesundheitsempfehlungen für Erwachsene deutlich höhere tägliche Mengen vorsehen. Verbraucher, die erwarten, dass Gummis ihr gesamtes Ballaststoffdefizit ausgleichen, könnten von der in einer praktischen Portionsgröße enthaltenen Menge enttäuscht sein. Diese Lücke kann das Verbrauchervertrauen mindern, wenn Verdauungsvorteile nicht schnell spürbar sind. Eine Erhöhung der Ballaststoffdosis stellt Formulierungsherausforderungen in Bezug auf Textur, Geschmack und die Anzahl der pro Portion benötigten Gummis dar. Marken müssen realistische Erwartungen hinsichtlich der Rolle des Produkts als Teil einer ausgewogenen Ernährung setzen. Eine randomisierte Studie der National Library of Medicine aus dem Jahr 2026 ergab, dass Gelierung und Ballaststofftyp die Gasproduktion im Dickdarm bei gesunden Probanden beeinflusstenA randomised, placebo-controlled trial in healthy humans, pmc.ncbi.nlm.nih.gov">[2]. Dieser Befund unterstreicht die Bedeutung der Ballaststoffauswahl, selbst wenn Produkte ähnliche Gesamtballaststoffgehalte ausweisen. Schnell fermentierbare Zutaten können bei manchen Verbrauchern Blähungen oder Gasbildung verursachen und so die weitere Nutzung hemmen.
Preisaufschläge und kostengünstige Alternativen schränken die breitere Akzeptanz ein
Der Markt für Ballaststoff-Gummis steht im Wettbewerb mit Pulvern und Kapseln, die häufig höhere Ballaststoffdosen zu geringeren Kosten pro Portion bieten. Dieser Unterschied ist besonders bedeutsam in Märkten, in denen Ausgaben für Nahrungsergänzungsmittel nach wie vor diskretionär sind. Handelsmarken-Pulver und Psylliumhusk-Kapseln sprechen Verbraucher an, weil sie Ballaststoffe effizient liefern. Folglich müssen sich Gummis durch Bequemlichkeit, Geschmack und Formulierungsqualität differenzieren und nicht allein durch die Dosierung. Die Preissensibilität dürfte in Teilen von Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika höher bleiben. Der Markt für Ballaststoff-Gummis sieht sich auch zunehmendem Druck ausgesetzt, da Einzelhändler ihr Handelsmarkenangebot ausbauen. Diese Produkte können die Regalpreise senken und einen einfacheren Preisvergleich ermöglichen. Etablierte Hersteller können reagieren, indem sie klinische Unterstützung bereitstellen, Inhaltsstofftransparenz sicherstellen und Produktkombinationen anbieten, die schwieriger direkt mit einfachen Pulverprodukten zu vergleichen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fasertyp:
Führungsposition pflanzlicher Ballaststoffe steht vor einer VerträglichkeitsherausforderungPflanzliche Ballaststoffe machten im Jahr 2025 69,24 % des globalen Kategorieumsatzes aus. Die Vertrautheit der Verbraucher mit Inulin, Akazienfaser und Psylliumhusk stützt das Segment. Diese Inhaltsstoffe entsprechen den Clean-Label-Präferenzen und bieten erkennbare Quellen auf der Produktverpackung. Das regulatorische Umfeld unterstützt ebenfalls etablierte pflanzliche Inhaltsstoffe mit anerkannten Kennzeichnungswegen. Pflanzliche Quellen werden voraussichtlich wichtig bleiben, da sie eine vertraute Identität mit einem breiten Spektrum an Formulierungsoptionen verbinden. Ihr erkennbarer Ursprung kann Verbrauchern auch helfen, Produktetiketten beim Erstkauf zu interpretieren.
Synthetische Ballaststoffe sollen zwischen 2026 und 2031 mit einem CAGR von 12,93 % wachsen. Das Segment umfasst Polydextrose, Methylcellulose und resistentes Dextrin. Hersteller können diese Inhaltsstoffe auswählen, um Blähungs- und Gasbedenken im Zusammenhang mit schnell fermentierten Ballaststoffen zu mindern. Gemischte Matrizen können pflanzliche und synthetische Quellen kombinieren, um ein Gleichgewicht zwischen einer pflanzlichen Positionierung und akzeptabler Verträglichkeit zu erzielen. Folglich können synthetische Optionen in Premium- und klinisch positionierten Produkten an Relevanz gewinnen. Das Wachstum des Segments spiegelt eine praktische Reaktion auf Formulierungsbeschränkungen wider und keine Ablehnung pflanzlicher Ballaststoffe. Es kann sich neben pflanzlichen Inhaltsstoffen durch gemischte Produkte entwickeln.


Nach Produkttyp:
Konventionelle Produkte bieten Skalierung, während zuckerfreie Produkte an Dynamik gewinnenKonventionelle Produkte machten im Jahr 2025 72,58 % des Umsatzes im Markt für Ballaststoff-Gummis aus. Vertraute Süße, breite Einzelhandelsverfügbarkeit und zugängliche Preispunkte stützen dieses Segment. Viele Verbraucher wählen konventionelle Gummis, weil Geschmack und tägliche Bequemlichkeit ihre anfänglichen Kaufentscheidungen beeinflussen. Das Format ist auch für Haushalte, die bereits Gummi-Vitamine kaufen, leicht verständlich. Konventionelle Formulierungen bedienen ein breites Einkommensspektrum und eignen sich weiterhin für reguläre Einzelhandelsaktionen. Ihre beträchtliche Verbraucherbasis bietet Herstellern Mengenopportunitäten in Supermärkten, Apotheken und Online-Shops. Das Segment bleibt für Verbraucher relevant, die ein vertrautes und bequemes Erlebnis priorisieren.
Das zuckerfreie Segment soll von 2026 bis 2031 mit einem CAGR von 12,25 % wachsen. Die Nachfrage von Verbrauchern, die ihren Zucker- und Kohlenhydratkonsum kontrollieren, unterstützt dieses Wachstum. Das Segment spricht auch Personen an, die GLP-1-Medikamente verwenden, sowie gesundheitsbewusste Verbraucher, die zugesetzten Zucker auf Produktetiketten bewerten. Zuckerfreie Produkte können multifunktionale Formulierungen unterstützen, die Ballaststoffe mit Probiotika oder Vitaminen kombinieren. Der Erfolg wird davon abhängen, einen ansprechenden Geschmack und eine ansprechende Textur zu liefern, ohne die zuckerreduzierte Positionierung zu beeinträchtigen. Die Kategorie kann profitieren, wenn diese Kombinationen die täglichen Routinen der Verbraucher vereinfachen, anstatt sie zum Kauf eines zusätzlichen Produkts zu zwingen. Eine klare Angabe von Inhaltsstoffen und Portionsgrößen bleibt für diese gesundheitsbewusste Verbrauchergruppe wichtig.
Nach Geschmack:
Gemischte Beeren behalten breite Beliebtheit, während Erdbeere an Aufmerksamkeit gewinntGemischte Beeren machen im Jahr 2025 35,57 % des Kategorieumsatzes im Markt für Ballaststoff-Gummis aus. Die breite Beliebtheit ergibt sich aus der Vertrautheit über alle Altersgruppen und angrenzende Gummi-Vitaminkategorien hinweg. Vertraute Geschmacksprofile können Barrieren für Erstversuche bei Verbrauchern senken, die neu in der Ballaststoffergänzung sind. Dies ist wichtig, da die sensorische Akzeptanz häufig die erste Erfahrung der Verbraucher prägt, bevor sie schrittweise Verdauungsvorteile bewerten. Gemischte Beeren bieten Marken auch ein zuverlässiges Format für die Kombination von Ballaststoffen, Probiotika oder Vitaminen in einem einzigen Produkt. Die etablierte Position unterstützt eine breite Distribution in Supermärkten und Apotheken. Der Geschmack wird voraussichtlich eine Kernoption für Marken bleiben, die auf eine breite Haushaltszielgruppe abzielen.
Erdbeere soll von 2026 bis 2031 einen CAGR von 12,63 % verzeichnen. Das Wachstum spiegelt die Nachfrage nach einfachen Einzelfrucht-Geschmacksprofilen bei Clean-Label-orientierten Verbrauchern wider. Lemme brachte erdbeergeschmackige Lemme Nº2 Fiber + Probiotic Gummies auf den Markt, die im März 2025 als zuckerfreies Produkt für die Verdauungsgesundheit positioniert wurden. Good Enough Brands brachte im Mai 2025 Blackberry Postbiotic Fiber Gummies in einem Online-Format ohne Zucker auf den Markt. Neue Geschmacksrichtungen können Produktversuche fördern und die digitale Sichtbarkeit in der überfüllten Gummi-Kategorie verbessern. Während der Geschmack allein die Formulierungsglaubwürdigkeit nicht ersetzen kann, bleibt er für die Produktentdeckung im Geschäft und online wichtig. Kleinere Geschmacksformate ermöglichen es Marken, Produkte zu differenzieren, ohne ihr Kern-Ballaststoffangebot zu verändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Supermärkte bieten Reichweite, während der Online-Einzelhandel Wiederholungsnachfrage aufbautHypermärkte und Supermärkte machten im Jahr 2025 42,45 % des Umsatzes im Markt für Ballaststoff-Gummis aus. Dieser Kanal profitiert von regelmäßigem Lebensmitteleinkauf und Impulskäufen in der Nähe von Gesundheits-, Wellness- und Apothekenbereichen. Werbedisplays und Regalplatzierung helfen unbekannten Produkten, Verbraucher zu erreichen, die möglicherweise nicht geplant hatten, ein Ballaststoffpräparat zu kaufen. Metamucil-Gummis sind bei Walmart, Target, CVS und Walgreens erhältlich und bieten der Marke eine breite Verbrauchersichtbarkeit. Großflächige Einzelhändler ermöglichen es Verbrauchern auch, Formate, Geschmacksrichtungen und Preispunkte während eines einzigen Besuchs zu vergleichen. Apotheken und Drogerien bieten darüber hinaus ein gesundheitsorientiertes Umfeld, das eine therapeutischere Produktpositionierung unterstützen kann.
Der Online-Einzelhandel soll von 2026 bis 2031 mit einem CAGR von 11,99 % wachsen. Der Kanal unterstützt Abonnementmodelle, gezielte Produktinformationen und niedrigere Einstiegshürden für neue Marken. Er eignet sich besonders für Formulierungen, die detailliertere Erklärungen zu Ballaststoffquellen, Portionsgrößen oder zusätzlichen Inhaltsstoffen erfordern. Online-Kanäle ermöglichen es Marken auch, die Bindung zu Wiederholungskäufern nach dem Erstkauf aufrechtzuerhalten. Good Enough Brands verfolgte beim Launch seiner Postbiotika-Ballaststoff-Gummis im Mai 2025 eine reine Online-Strategie. Daher bleibt der Online-Einzelhandel für die Verbraucheraufklärung und Nachbestellung wichtig, auch wenn eine breite Supermarktdistribution weiterhin entscheidend für die Skalierung ist.
Geografische Analyse
Markt für Ballaststoff-Gummis in Nordamerika
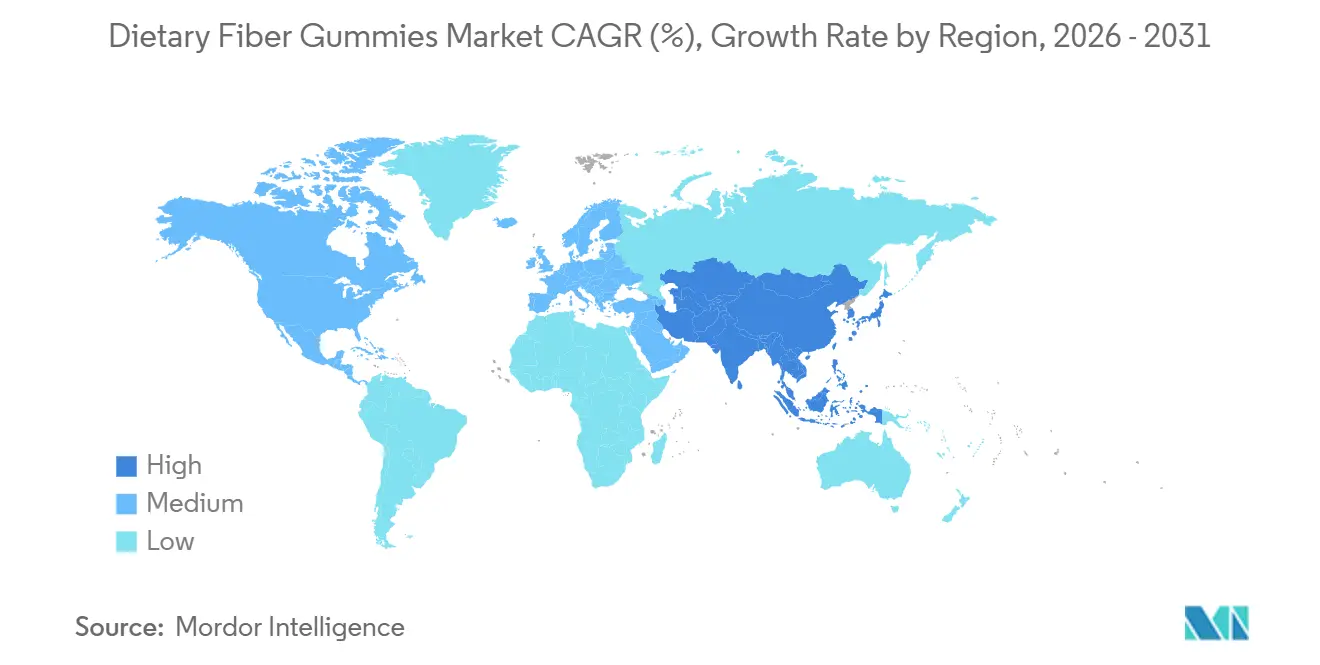
Nordamerika entfiel 2025 auf 39,12 % des Kategorieumsatzes. Die Region profitiert von einer etablierten Nahrungsergänzungskultur, einem hohen Verbraucherbewusstsein und einem breiten Zugang zu großflächigen Einzelhandelskanälen. Die Vereinigten Staaten stellen den größten Ländermarkt dar, gestützt durch bekannte Marken wie Metamucil und klare Kennzeichnungswege der Food and Drug Administration ab Juli 2024Fragen und Antworten zu Ballaststoffen, fda.gov">[3]. Kanada trägt durch seinen etablierten Rahmen für natürliche Gesundheitsprodukte zur Nachfrage bei. Mexiko und andere nordamerikanische Märkte befinden sich noch in früheren Phasen der Marktdurchdringung; der organisierte Einzelhandel und E-Commerce-Kanäle können den Zugang jedoch im Laufe der Zeit ausweiten. Das ausgereifte Einzelhandelsumfeld der Region ermöglicht es Markenprodukten, über Apotheken-, Lebensmittel- und digitale Kanäle verschiedene Kaufanlässe zu bedienen. Die Vertrautheit mit Ballaststoffpräparaten verringert den Bedarf an grundlegender Kategorieaufklärung, obwohl Marken produktspezifische Aussagen weiterhin klar kommunizieren müssen.
Markt für Ballaststoff-Gummis in Europa
Europa weist ein qualitätsorientiertes Nachfrageprofil in Deutschland, dem Vereinigten Königreich, Frankreich, Italien, Spanien und Belgien auf. Die Ballaststofflücke im Vereinigten Königreich signalisiert einen klaren Verbraucherbedarf, wobei die durchschnittliche Aufnahme mit 19 g gegenüber dem empfohlenen Wert von 30 g angegeben wird. Deutschland ist gut positioniert für klinisch gestützte Formulierungen, da Verbraucher funktionellen Lebensmitteln und Apothekerempfehlungen einen erheblichen Wert beimessen. Frankreich bietet einen dualen Marktzugang über Apotheken- und Online-Vertriebskanäle. Italien und Spanien bieten kleinere Marktchancen, wobei städtische Wellness-Konsumenten praktische Nahrungsergänzungsformate bevorzugen könnten. Der regulatorische Fokus der Region begünstigt Marken, die Produktaussagen mit klaren Belegen untermauern.
Markt für Ballaststoff-Gummis im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,44 % wachsen und stellt damit die am schnellsten wachsende regionale Chance dar. Urbanisierung, steigende verfügbare Einkommen und ballaststoffarme verarbeitete Ernährungsweisen stützen die Nachfrage in mehreren Ländern. China fungiert als wichtiger Wachstumsmotor, während Japans Verbraucherbasis für Gummi-Nahrungsergänzungsmittel nach der sicherheitsbedingten Marktunterbrechung im Jahr 2024 an Dynamik gewann. Indien bietet eine wachsende Nutraceutical-Landschaft, da der organisierte Einzelhandel und das städtische Gesundheitsbewusstsein zunehmen. Australien trägt ebenfalls zur Nachfrage bei, unter anderem durch Produkte wie Swisse Fibre Boost Gummies. Der Markt für Ballaststoff-Gummis kann von diesem breiteren Zugang profitieren; eine Premiumpositionierung muss jedoch lokale Formatalternativen widerspiegeln. Produktaufklärung ist besonders wichtig in Märkten, in denen Verbraucher von nahrungsbasierten Ballaststoffquellen auf Nahrungsergänzungsformate umsteigen.

Wettbewerbslandschaft
Der Markt für Ballaststoff-Gummibärchen ist fragmentiert, wobei kein einzelnes Unternehmen die wirtschaftliche Dynamik der Kategorie dominiert. Infolgedessen spielen Markenbekanntheit, Formulierungsqualität und Kanalausführung eine entscheidende Rolle. Etablierte Konsumgesundheitsunternehmen konkurrieren mit spezialisierten Gummibärchen-Herstellern und aufstrebenden Direct-to-Consumer-Marken. Procter & Gamble ist über Metamucil vertreten, während Herbaland Naturals, Hero Nutritionals, Vitafusion und andere Spezialisten die Gummibärchen-Kategorie bedienen. Der Wettbewerb konzentriert sich auf multifunktionale Produkte, zuckerfreie Alternativen und bequeme Online-Nachbestelloptionen. Diese Prioritäten begünstigen Marken, die den Produktmehrwert klar über das reine Gummibärchen-Format hinaus kommunizieren können.
Diese Investition stärkt die Fähigkeit des Unternehmens, Gummibärchen-Produkte in großem Maßstab zu entwickeln und herzustellen. Pharmavite brachte im März 2025 die Nature Made Probiotic + Prebiotic Fiber Gummies auf den Markt. Ebenso stellte TopGum im März 2025 Gummiotics vor, das eine proprietäre präbiotische Ballaststoffmatrix für sein synbiotisches Gummibärchen enthält. Diese Entwicklungen zeigen, dass Formulierungskompetenzen und Fertigungs-Know-how zu wichtigen Wettbewerbsvorteilen werden. Die Pharmavite-Anlage schafft dedizierte Kapazitäten zu einem Zeitpunkt, an dem Gummibärchen-Produkte spezialisierte Fertigungskontrollen und eine kontinuierliche Produktentwicklung erfordern. Die im März 2025 eingeführte Strategie verbindet etabliertes Markenkapital mit einem gezielteren Leistungsversprechen im Bereich der Verdauungsgesundheit.
Chancen bestehen weiterhin bei Formulierungen für Kinder und ältere Erwachsene, bei denen Dosierung, Geschmack und Zuckergehalt einer sorgfältigen Anpassung bedürfen. Marken, die klinisch unterstützte Produkte anbieten, können bei Betreuungspersonen und medizinischem Fachpersonal eine höhere Glaubwürdigkeit aufbauen. Social-Media-native Marken können zudem Direktvertriebskanäle und Influencer-Kooperationen nutzen, um mit etablierten Einzelhandelsmarken zu konkurrieren. Samyang präsentierte im Juli 2026 Fibernova, einen präbiotischen Ballaststoffwirkstoff, der für Gummibärchen-Formulierungen konzipiert ist. Inhaltsstofftechnologie kann Unternehmen dabei helfen, ihr Angebot zu differenzieren, wenn grundlegende Ballaststoffzutaten weit verbreitet verfügbar sind. Transparente Beschaffung und klare Etikettenkommunikation bleiben ebenfalls wichtig für den Aufbau von Verbrauchervertrauen am Point of Purchase, insbesondere wenn mehrere Marken ähnliche Versprechen zur Verdauungsgesundheit machen und vergleichbare Gummibärchen-Formate anbieten.
Marktführer in der Ballaststoff-Gummis-Branche
-
Church & Dwight Co., Inc.
-
Unilever PLC
-
Bayer AG
-
Procter & Gamble Company
-
Haleon Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ballaststoff-Gummis
- Procter & Gamble Company
- Haleon Plc
- Pharmavite LLC.
- Church & Dwight Co., Inc.
- Lifeable
- GNC Holdings, LLC
- Swanson
- Unilever Plc
- Novomins Nutrition
- Bellway Inc
- Vitafusion
- Jamieson Vitamins.
- Bayer AG
- Nordic Naturals
- Herbaland Naturals Inc.
- Hero Nutritionals
- Naturelo Premium Supplements
- NutraBlast
- WellPath Solutions
- Zahler

Recent Industry Developments in Markt für Ballaststoff-Gummis
- Februar 2026: TopGum Industries Ltd., ein Hersteller von Gummi-Nahrungsergänzungsmitteln, hat eine neue Linie von Beauty-from-Within-Gummis entwickelt, um der wachsenden Nachfrage der Verbraucher nach ganzheitlichen Lösungen zur Unterstützung der Hautgesundheit und des Erscheinungsbildes gerecht zu werden. Die funktionelle Gummi-Reihe enthält natürliche Inhaltsstoffe, die auf spezifische Vorteile für Haare, Haut und Nägel abzielen.
- Dezember 2025: Church & Dwight schloss den Verkauf seiner Marken VitaFusion und L'il Critters an Piping Rock Health Products ab. Die Transaktion übertrug das Eigentum an diesen etablierten Gummi-Nahrungsergänzungsmarken.
- Mai 2025: Pharmavite eröffnete eine 250 Millionen USD teure Produktions- und Forschungsanlage mit einer Fläche von 225.000 Quadratfuß in New Albany, Ohio. Die Anlage umfasst ein Gummies Innovation Center of Excellence und hat 225 Arbeitsplätze geschaffen.
- März 2025: Pharmavite brachte Nature Made Probiotic + Prebiotic Fiber Gummies auf den Markt, die den klinisch untersuchten Lactospore-Probiotikastamm mit 3 g Präbiotikafasern in Gummis mit gemischtem Beerengeschmack kombinieren. Das Unternehmen führte auch ein neu formuliertes Nature Made Prebiotic Fiber Gummies-Produkt ein.


Berichtsumfang des globalen Marktes für Ballaststoff-Gummis
Ballaststoff-Gummis sind kaubare Nahrungsergänzungsmittel, die mit löslichen, unlöslichen oder präbiotischen Ballaststoffen formuliert sind. Sie unterstützen die Darmgesundheit und helfen Verbrauchern, ihren täglichen Ballaststoffbedarf zu decken. Diese Gummis bieten eine bequeme, aromatisierte Alternative zu herkömmlichen Ballaststoffpulvern, Kapseln und Tabletten.
Der Markt für Ballaststoff-Gummis ist nach Ballaststofftyp, Produkttyp, Geschmacksrichtung, Vertriebskanal und Geografie segmentiert. Nach Ballaststofftyp ist der Markt in pflanzliche Ballaststoffe und synthetische Ballaststoffe unterteilt. Nach Produkttyp ist der Markt in konventionell und zuckerfrei unterteilt. Nach Geschmacksrichtung ist der Markt in gemischte Beeren, Erdbeere, Pfirsich und sonstige unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Apotheken und Drogerien, Online-Einzelhandel und sonstige Vertriebskanäle unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Pflanzliche Ballaststoffe |
| Synthetische Ballaststoffe |
| Konventionell |
| Zuckerfrei |
| Gemischte Beeren |
| Erdbeere |
| Pfirsich |
| Andere |
| Hypermärkte/Supermärkte |
| Apotheken und Drogerien |
| Online-Einzelhandelskanäle |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Fasertyp | Pflanzliche Ballaststoffe | |
| Synthetische Ballaststoffe | ||
| Nach Produkttyp | Konventionell | |
| Zuckerfrei | ||
| Nach Geschmack | Gemischte Beeren | |
| Erdbeere | ||
| Pfirsich | ||
| Andere | ||
| Nach Vertriebskanal | Hypermärkte/Supermärkte | |
| Apotheken und Drogerien | ||
| Online-Einzelhandelskanäle | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ballaststoff-Gummis derzeit und wie sind die Wachstumsaussichten?
Der Markt für Ballaststoff-Gummis wurde im Jahr 2025 auf 1,68 Milliarden USD geschätzt und soll von 1,86 Milliarden USD im Jahr 2026 auf 3,20 Milliarden USD bis 2031 wachsen, was einem CAGR von 11,44 % im Zeitraum 2026–2031 entspricht.
Welches Fasertypensegment hatte im Jahr 2025 den größten Marktanteil?
Das Segment der pflanzlichen Ballaststoffe dominierte den Markt im Jahr 2025 und machte 69,24 % des Gesamtumsatzes aus.
Welcher Produkttyp hatte im Jahr 2025 den größten Marktanteil?
Das Segment der konventionellen Ballaststoff-Gummis führte den Markt im Jahr 2025 mit einem Anteil von 72,58 % an.
Welches war das führende Geschmackssegment im Markt für Ballaststoff-Gummis im Jahr 2025?
Gemischte Beeren war der beliebteste Geschmack mit einem Marktanteil von 35,57 % im Jahr 2025.
Welcher Vertriebskanal erzielte im Jahr 2025 den höchsten Umsatz?
Hypermärkte und Supermärkte waren der führende Vertriebskanal und machten im Jahr 2025 42,45 % des Marktes aus.
Welche Region dominierte den Markt für Ballaststoff-Gummibärchen im Jahr 2025?
Nordamerika hatte im Jahr 2025 den größten regionalen Marktanteil und repräsentierte 39,12 % des Umsatzes.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
