
Tamaño y Participación del Mercado de Gomitas de Fibra Dietética
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.20 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gomitas de Fibra Dietética por Mordor Intelligence
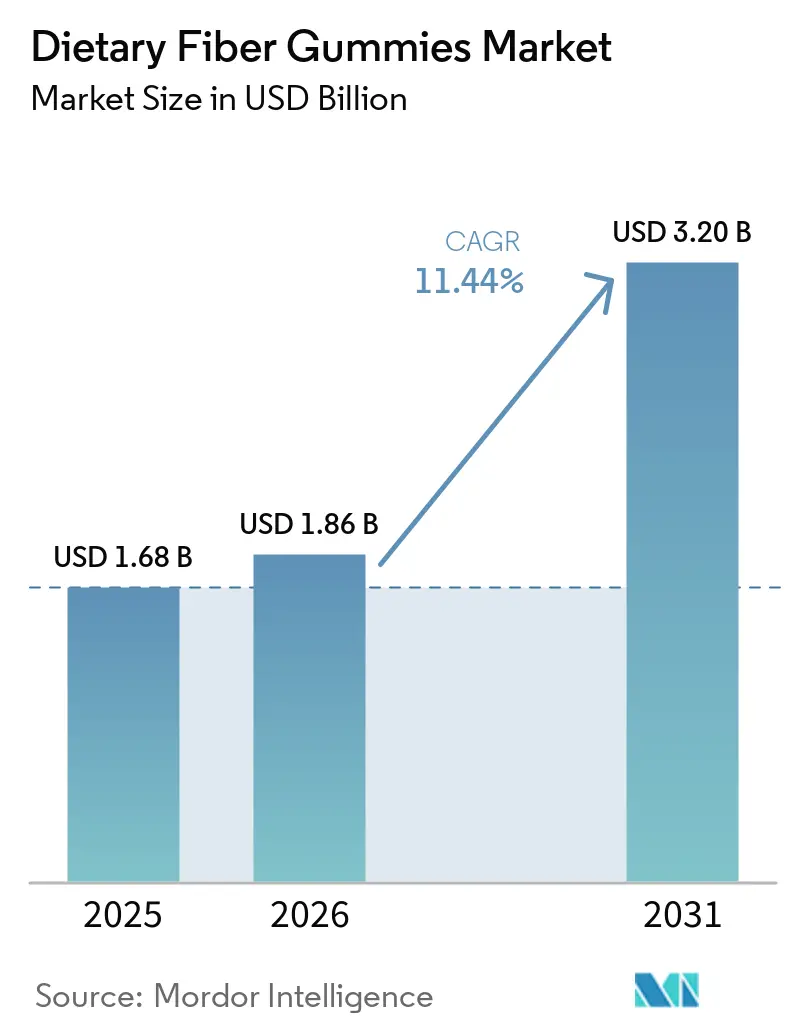
El tamaño del mercado de gomitas de fibra dietética fue valorado en 1,68 mil millones de USD en 2025, alcanzando 1,86 mil millones de USD en 2026, y se prevé que llegue a 3,20 mil millones de USD en 2031 con una CAGR del 11,44% durante 2026-2031. El mercado de gomitas de fibra dietética está respaldado por brechas persistentes entre la ingesta real de fibra y los niveles recomendados en las principales economías de consumo. Los formatos de gomitas palatables ayudan a los consumidores a mantener rutinas diarias de suplementación, especialmente cuando los polvos o cápsulas son menos aceptables. La creciente conciencia sobre la salud digestiva está expandiendo la categoría más allá del uso ocasional para el malestar digestivo. El desarrollo de productos combina cada vez más la fibra con probióticos, vitaminas y otros ingredientes nutricionales. Estos avances permiten a las marcas impulsar compras repetidas y mantener un posicionamiento premium.
Conclusiones Clave del Informe
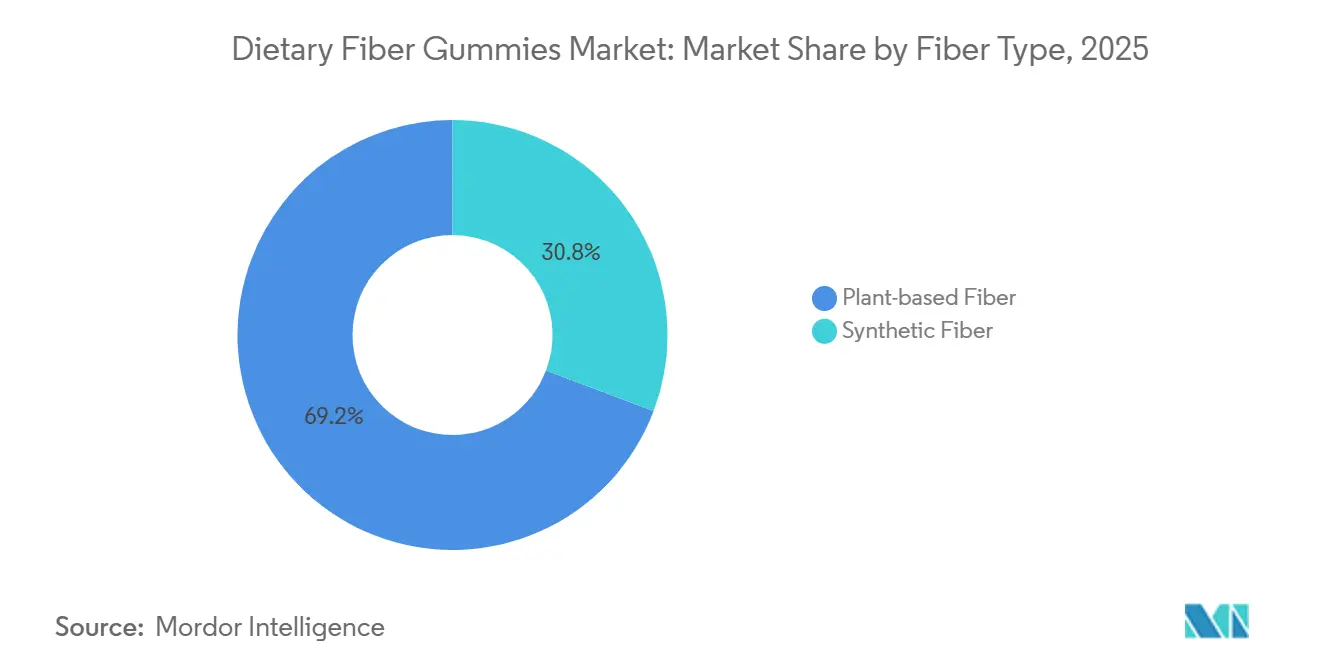
- Por tipo de fibra, la fibra de origen vegetal lideró el mercado de gomitas de fibra dietética con una participación del 69,24% en 2025, mientras que se prevé que los productos de fibra sintética registren la CAGR más rápida del 12,93% durante 2026-2031.
- Por tipo de producto, el convencional retuvo una participación del 72,58% en 2025, mientras que se prevé que el sin azúcar se expanda a una CAGR del 12,25% hasta 2031.
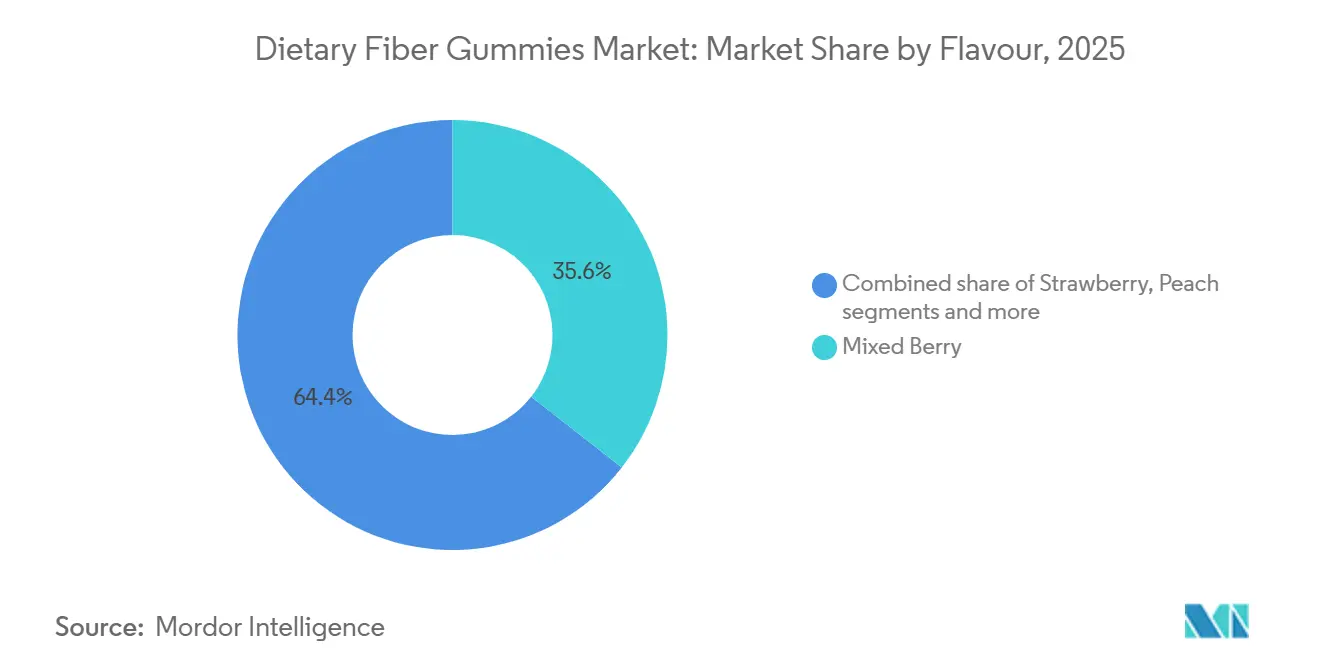
- Por sabor, los frutos del bosque mixtos retuvieron una participación del 35,57% en 2025, mientras que se prevé que la fresa se expanda a una CAGR del 12,63% hasta 2031.
- Por canal de distribución, los hipermercados y supermercados lideraron el mercado con una participación del 42,45% en 2025, mientras que se prevé que el comercio minorista en línea registre la CAGR más rápida del 11,99% durante 2026-2031.
- Por geografía, América del Norte lideró el mercado de gomitas de fibra dietética en 2025 con una participación del 39,12%, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 12,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gomitas de Fibra Dietética
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las brechas persistentes en la ingesta de fibra dietética crean una demanda de suplementación | +2.5% | Global | Largo plazo (≥ 4 años) |
| La creciente conciencia sobre la salud intestinal redefine las prioridades de suplementación de los consumidores | +2.2% | Global, mayor en América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| La salud preventiva y el acceso digital respaldan el uso diario | +1.8% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Las formulaciones multifuncionales y sin azúcar amplían la relevancia del producto | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente preferencia por suplementos sin azúcar y bajos en azúcar | +1.0% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de los canales de distribución en línea y de suplementos especializados | +1.2% | Global, más rápido en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Brechas Persistentes en la Ingesta de Fibra Dietética Crean una Demanda de Suplementación
El mercado de gomitas de fibra dietética aborda un déficit persistente de fibra dietética en los principales mercados de consumo desarrollados. En 2025, las Directrices Dietéticas de los Estados Unidos indican que más del 90% de las mujeres y el 97% de los hombres no alcanzan los niveles recomendados de ingesta de fibra [1]Fuente: Biblioteca Nacional de Medicina, Las Directrices Dietéticas para los Estadounidenses,
pmc.nlm.nih.gov. Esta brecha subraya la relevancia de la suplementación para los consumidores que no ajustan sus elecciones alimentarias ni mantienen una dieta alta en fibra. Las gomitas reducen las barreras sensoriales para los consumidores que no gustan de los formatos en polvo o las rutinas basadas en cápsulas. Los consumidores son más propensos a usar estos productos de forma repetida cuando se integran perfectamente en las rutinas diarias y ofrecen una experiencia de sabor familiar. El formato también permite a las marcas posicionar la suplementación de fibra como un hábito diario de bienestar conveniente en lugar de una intervención terapéutica, ampliando la base de consumidores potenciales más allá de quienes buscan activamente suplementos de fibra tradicionales.
La Creciente Conciencia sobre la Salud Intestinal Redefine las Prioridades de Suplementación de los Consumidores
El bienestar digestivo se ha convertido en un factor más prominente que impulsa la consideración de los consumidores hacia los suplementos de fibra. El mercado de gomitas de fibra dietética se beneficia a medida que los consumidores consideran cada vez más la fibra como parte de la nutrición rutinaria en lugar de únicamente como una solución para la irregularidad. La evidencia existente continúa respaldando la atención a una ingesta adecuada de fibra en países con un uso establecido de suplementos. El creciente interés de los consumidores en los prebióticos también está ampliando la conversación más allá de la regularidad digestiva para incluir el papel de la fibra en el apoyo a la microbiota intestinal. Esta tendencia posiciona las gomitas de fibra como parte de una rutina diaria más amplia de salud digestiva. El mercado de gomitas de fibra dietética está respondiendo con mensajes de producto que conectan la fibra, los prebióticos y los probióticos. Estas conexiones son más efectivas cuando las marcas explican claramente el papel de cada ingrediente sin exagerar los resultados de salud.
La Salud Preventiva y el Acceso Digital Respaldan el Uso Diario
El mercado de gomitas de fibra dietética se beneficia de un cambio del uso episódico de suplementos hacia la gestión nutricional regular. Los productos de uso diario pueden generar patrones de compra más estables que los productos que los consumidores adquieren solo durante períodos cortos de malestar digestivo. Las necesidades dietéticas de las personas que usan medicamentos análogos del péptido similar al glucagón (GLP)-1 también han creado un caso de uso adyacente relevante. Vitafusion introdujo su Gomita de Fibra de Apoyo GLP-1 en 2025, posicionando la fibra como parte del apoyo nutricional para este grupo de consumidores. Este enfoque demuestra cómo las marcas pueden adaptar un formato de suplemento familiar para abordar una necesidad específica del consumidor. También aumenta la importancia de comunicar claramente las indicaciones de consumo y el contenido de ingredientes. Los canales minoristas y digitales se complementan entre sí, ya que los consumidores pueden descubrir productos en línea y posteriormente adquirirlos a través de tiendas minoristas conocidas. Esta combinación proporciona al mercado de gomitas de fibra dietética un acceso más amplio a los consumidores que las categorías que dependen únicamente de las ventas en farmacias.
Las Formulaciones Multifuncionales y Sin Azúcar Amplían la Relevancia del Producto
El mercado de gomitas de fibra dietética está evolucionando más allá del posicionamiento de un solo ingrediente, con marcas que combinan fibra con probióticos, vitaminas e ingredientes relacionados. En marzo de 2025, Pharmavite lanzó las Gomitas de Fibra Prebiótica + Probiótica Nature Made, que contienen la cepa probiótica Lactospore y 3 g de fibra prebiótica. En el mismo mes, TopGum lanzó Gummiotics, que combina probióticos, postbióticos y una matriz de fibra prebiótica. Estas formulaciones proporcionan a las marcas una base más sólida para el posicionamiento premium que el sabor o el formato por sí solos. Sin embargo, también aumentan la necesidad de evidencia clínica, declaraciones precisas de ingredientes y calidad de producto consistente. El desarrollo de productos sin azúcar representa otra dirección clave en el mercado de gomitas de fibra dietética. Por lo tanto, los fabricantes deben equilibrar los sistemas de edulcorantes, la calidad sensorial y el contenido de fibra en la porción final. Este equilibrio es particularmente importante cuando los consumidores comparan las gomitas sin azúcar con los productos convencionales que ofrecen un perfil de sabor más familiar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las restricciones de dosificación y la tolerabilidad pueden limitar el uso continuo | -1.3% | Global | Largo plazo (≥ 4 años) |
| Las primas de precio y las alternativas de bajo costo restringen una adopción más amplia | -1.0% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Los efectos secundarios gastrointestinales pueden reducir el cumplimiento del consumidor | -0.8% | Global | Corto plazo (≤ 2 años) |
| Competencia de polvos y cápsulas de fibra de menor costo | -0.9% | Global, mayor en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Limitaciones de Dosificación y la Tolerabilidad Pueden Limitar el Uso Continuado
El mercado de gomitas de fibra dietética enfrenta una brecha clara entre los tamaños de porción típicos de las gomitas y los niveles de ingesta diaria de fibra recomendados. Las porciones estándar generalmente proporcionan entre 3 g y 5 g de fibra, mientras que las guías de salud pública recomiendan niveles de ingesta diaria sustancialmente más altos para los adultos. Los consumidores que esperan que las gomitas aborden toda su deficiencia de fibra dietética pueden decepcionarse con la cantidad proporcionada en un tamaño de porción práctico. Esta brecha puede reducir la confianza del consumidor cuando los beneficios digestivos no se experimentan rápidamente. Aumentar la dosis de fibra presenta desafíos de formulación relacionados con la textura, el sabor y el número de gomitas requeridas por porción. Las marcas deben establecer expectativas realistas sobre el papel del producto como parte de una dieta más amplia. Un ensayo aleatorizado realizado por la Biblioteca Nacional de Medicina en 2026 encontró que la gelación y el tipo de fibra afectaron la producción de gas colónico en participantes sanos [2]Fuente: NCBI NLM, Un ensayo aleatorizado y controlado con placebo en humanos sanos,
pmc.ncbi.nlm.nih.gov. Este hallazgo destaca la importancia de la selección de fibra, incluso cuando los productos indican un contenido total de fibra similar. Los ingredientes fermentados rápidamente pueden causar hinchazón o gases en algunos consumidores, lo que podría desalentar el uso continuado.
Las Primas de Precio y las Alternativas de Bajo Costo Restringen una Adopción más Amplia
El mercado de gomitas de fibra dietética compite con polvos y cápsulas, que a menudo proporcionan dosis de fibra más altas a un menor costo por porción. Esta diferencia es particularmente significativa en mercados donde el gasto en suplementos sigue siendo discrecional. Los polvos de marca propia y las cápsulas de cáscara de psyllium atraen a los consumidores porque suministran fibra de manera eficiente. En consecuencia, las gomitas deben diferenciarse a través de la conveniencia, el sabor y la calidad de la formulación en lugar de únicamente por la dosis. La sensibilidad al precio probablemente seguirá siendo mayor en partes de Asia-Pacífico, América del Sur y Oriente Medio y África. El mercado de gomitas de fibra dietética también enfrenta una mayor presión a medida que los minoristas amplían sus ofertas de marca propia. Estos productos pueden reducir los precios en los estantes y facilitar la comparación de precios. Los fabricantes establecidos pueden responder proporcionando respaldo clínico, garantizando la transparencia de los ingredientes y ofreciendo combinaciones de productos que sean más difíciles de comparar directamente con los productos básicos en polvo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra: El Liderazgo de la Fibra de Origen Vegetal Enfrenta un Desafío de Tolerabilidad
La fibra de origen vegetal representó el 69,24% de las ventas globales de la categoría en 2025. La familiaridad del consumidor con la inulina, la fibra de acacia y la cáscara de psyllium respalda el segmento. Estos ingredientes se alinean con las preferencias de etiqueta limpia y proporcionan fuentes reconocibles en el empaque del producto. El entorno regulatorio también respalda los ingredientes establecidos de origen vegetal con vías de etiquetado aceptadas. Se espera que las fuentes de origen vegetal sigan siendo importantes porque combinan una identidad familiar con una amplia gama de opciones de formulación. Su origen reconocible también puede ayudar a los consumidores a interpretar las etiquetas de los productos durante las compras iniciales.
Se proyecta que la fibra sintética crezca a una CAGR del 12,93% entre 2026 y 2031. El segmento incluye polidextrosa, metilcelulosa y dextrina resistente. Los fabricantes pueden seleccionar estos ingredientes para mitigar las preocupaciones de hinchazón y gases asociadas con las fibras fermentadas rápidamente. Las matrices combinadas pueden combinar fuentes de origen vegetal y sintéticas para lograr un equilibrio entre un posicionamiento de origen vegetal y una tolerancia aceptable. En consecuencia, las opciones sintéticas pueden ganar relevancia en productos premium y con posicionamiento clínico. El crecimiento del segmento refleja una respuesta práctica a las limitaciones de formulación en lugar de un rechazo de la fibra de origen vegetal. Puede desarrollarse junto con los ingredientes de origen vegetal a través de productos combinados.


Por Tipo de Producto: Los Productos Convencionales Proporcionan Escala Mientras los Productos Sin Azúcar Ganan Impulso
Los productos convencionales representaron el 72,58% de los ingresos en el mercado de gomitas de fibra dietética en 2025. El dulzor familiar, la amplia disponibilidad minorista y los precios accesibles respaldan este segmento. Muchos consumidores eligen las gomitas convencionales porque el sabor y la conveniencia diaria influyen en sus decisiones de compra iniciales. El formato también es fácil de entender para los hogares que ya compran vitaminas en gomitas. Las formulaciones convencionales atienden a una amplia gama de niveles de ingresos y siguen siendo adecuadas para las promociones minoristas rutinarias. Su sustancial base de consumidores proporciona a los fabricantes oportunidades de volumen en supermercados, farmacias y tiendas en línea. El segmento seguirá siendo relevante entre los consumidores que priorizan una experiencia familiar y conveniente.
Se proyecta que el segmento sin azúcar se expanda a una CAGR del 12,25% de 2026 a 2031. La demanda de consumidores que gestionan su ingesta de azúcar e hidratos de carbono respalda este crecimiento. El segmento también atrae a personas que usan medicamentos GLP-1 y a consumidores conscientes de la salud que evalúan el azúcar añadido en las etiquetas de los productos. Los productos sin azúcar pueden respaldar formulaciones multifuncionales que combinan fibra con probióticos o vitaminas. El éxito dependerá de ofrecer un sabor y una textura deseables sin comprometer el posicionamiento de azúcar reducido. La categoría puede beneficiarse cuando estas combinaciones simplifican las rutinas diarias de los consumidores en lugar de requerirles que adquieran un producto adicional. La divulgación clara de ingredientes y tamaños de porción seguirá siendo importante para este grupo de consumidores conscientes de la salud.
Por Sabor: Los Frutos del Bosque Mixtos Mantienen un Amplio Atractivo Mientras la Fresa Gana Atención
Los Frutos del Bosque Mixtos representan el 35,57% de los ingresos de la categoría en el mercado de gomitas de fibra dietética en 2025. Su amplio atractivo proviene de la familiaridad entre grupos de edad y categorías adyacentes de vitaminas en gomitas. Los perfiles de sabor familiares pueden reducir las barreras de prueba entre los consumidores nuevos en la suplementación de fibra. Esto es importante porque la aceptación sensorial a menudo moldea la experiencia inicial de los consumidores antes de que evalúen los beneficios digestivos graduales. Los Frutos del Bosque Mixtos también proporcionan a las marcas un formato confiable para combinar fibra, probióticos o vitaminas en un solo producto. Su posición establecida respalda una distribución amplia en supermercados y farmacias. Se espera que el sabor siga siendo una opción central para las marcas que apuntan a un amplio atractivo doméstico.
Se prevé que la Fresa registre una CAGR del 12,63% de 2026 a 2031. Su crecimiento refleja la demanda de perfiles de sabor simples de una sola fruta entre los consumidores enfocados en la etiqueta limpia. Lemme lanzó las Gomitas de Fibra + Probiótico Lemme Nº2 con sabor a fresa, posicionadas como un producto de salud digestiva sin azúcar en marzo de 2025. Good Enough Brands lanzó las Gomitas de Fibra Postbiótica de Mora en mayo de 2025 a través de un formato en línea sin azúcar. Los sabores novedosos pueden impulsar las pruebas de productos y mejorar la visibilidad digital en la concurrida categoría de gomitas. Si bien el sabor por sí solo no puede reemplazar la credibilidad de la formulación, sigue siendo importante para el descubrimiento de productos en tienda y en línea. Los formatos de sabores más pequeños permiten a las marcas diferenciar productos sin alterar su propuesta central de fibra.

Por Canal de Distribución: Los Supermercados Proporcionan Alcance Mientras el Comercio Minorista en Línea Genera Demanda Repetida
Los hipermercados y supermercados representaron el 42,45% de los ingresos en el mercado de gomitas de fibra dietética en 2025. Este canal se beneficia de las compras rutinarias de comestibles y las compras por impulso cerca de las secciones de salud, bienestar y farmacia. Los exhibidores promocionales y la ubicación en estantes ayudan a que los productos desconocidos lleguen a los consumidores que quizás no habían planeado comprar un suplemento de fibra. Las gomitas Metamucil están disponibles en Walmart, Target, CVS y Walgreens, lo que proporciona a la marca una amplia visibilidad entre los consumidores. Los minoristas de gran formato también permiten a los consumidores comparar formatos, sabores y precios durante una sola visita. Las farmacias y droguerías además proporcionan un entorno orientado a la salud que puede respaldar un posicionamiento de producto más terapéutico.
Se proyecta que el comercio minorista en línea crezca a una CAGR del 11,99% de 2026 a 2031. El canal respalda modelos de suscripción, información de productos dirigida y menores barreras de entrada para nuevas marcas. Es particularmente adecuado para formulaciones que requieren explicaciones más detalladas sobre las fuentes de fibra, los tamaños de porción o los ingredientes adicionales. Los canales en línea también permiten a las marcas mantener el compromiso con los compradores habituales después de la compra inicial. Good Enough Brands adoptó una estrategia exclusivamente en línea para el lanzamiento de sus gomitas de fibra postbiótica en mayo de 2025. Por lo tanto, el comercio minorista en línea sigue siendo importante para la educación del consumidor y la reposición, incluso cuando la amplia distribución en supermercados sigue siendo fundamental para la escala.
Análisis Geográfico
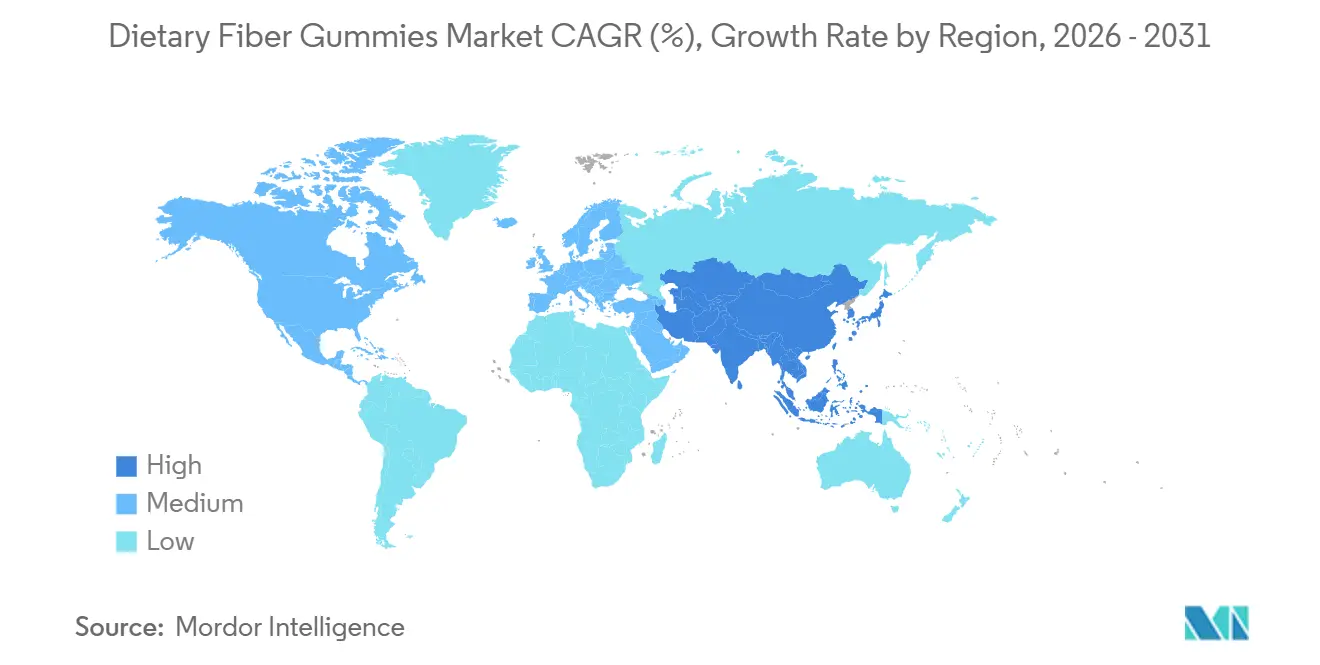
América del Norte representó el 39,12% de las ventas de la categoría en 2025. La región se beneficia de una cultura de suplementos establecida, una alta conciencia del consumidor y un amplio acceso a canales minoristas de gran formato. Los Estados Unidos representan el mayor mercado nacional, respaldado por marcas conocidas como Metamucil y vías claras de etiquetado de la Administración de Alimentos y Medicamentos a partir de julio de 2024 [3]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, Preguntas y Respuestas sobre la Fibra Dietética,
fda.gov. Canadá contribuye a la demanda a través de su marco establecido de productos de salud natural. México y otros mercados de América del Norte se encuentran en etapas más tempranas de adopción; sin embargo, el comercio minorista organizado y los canales de comercio electrónico pueden ampliar el acceso con el tiempo. El entorno minorista maduro de la región permite que los productos de marca atiendan diferentes ocasiones de compra a través de canales de farmacia, supermercado y digital. La familiaridad con los suplementos de fibra reduce la necesidad de educación básica sobre la categoría, aunque las marcas aún deben explicar claramente las afirmaciones específicas del producto.
Europa tiene un perfil de demanda enfocado en la calidad en Alemania, el Reino Unido, Francia, Italia, España y Bélgica. La brecha en la ingesta de fibra del Reino Unido señala una necesidad clara del consumidor, con una ingesta promedio reportada de 19 g en comparación con los 30 g recomendados. Alemania está bien posicionada para formulaciones con respaldo clínico, ya que los consumidores otorgan un valor considerable a los alimentos funcionales y las recomendaciones de los farmacéuticos. Francia ofrece una doble vía al mercado a través de canales de venta en farmacia y en línea. Italia y España presentan oportunidades más pequeñas, donde los consumidores urbanos de bienestar pueden preferir formatos de suplementos convenientes. El enfoque regulatorio de la región favorece a las marcas que respaldan las afirmaciones de los productos con evidencia clara.
Se prevé que Asia-Pacífico se expanda a una CAGR del 12,44% de 2026 a 2031, convirtiéndola en la oportunidad regional de más rápido crecimiento. La urbanización, el aumento de los ingresos disponibles y las dietas procesadas con bajo contenido de fibra respaldan la demanda en varios países. China sirve como un importante motor de crecimiento, mientras que la base de consumidores de suplementos en gomitas de Japón se aceleró tras la perturbación del mercado relacionada con la seguridad en 2024. India ofrece un panorama nutracéutico en expansión a medida que aumentan el comercio minorista organizado y la conciencia de salud urbana. Australia también contribuye a la demanda a través de productos como las Gomitas Swisse Fibre Boost. El mercado de gomitas de fibra dietética puede beneficiarse de este acceso más amplio; sin embargo, el posicionamiento premium debe reflejar las alternativas de formato locales. La educación del producto es particularmente importante en mercados donde los consumidores están pasando de fuentes de fibra basadas en alimentos a formatos de suplementos.

Panorama Competitivo
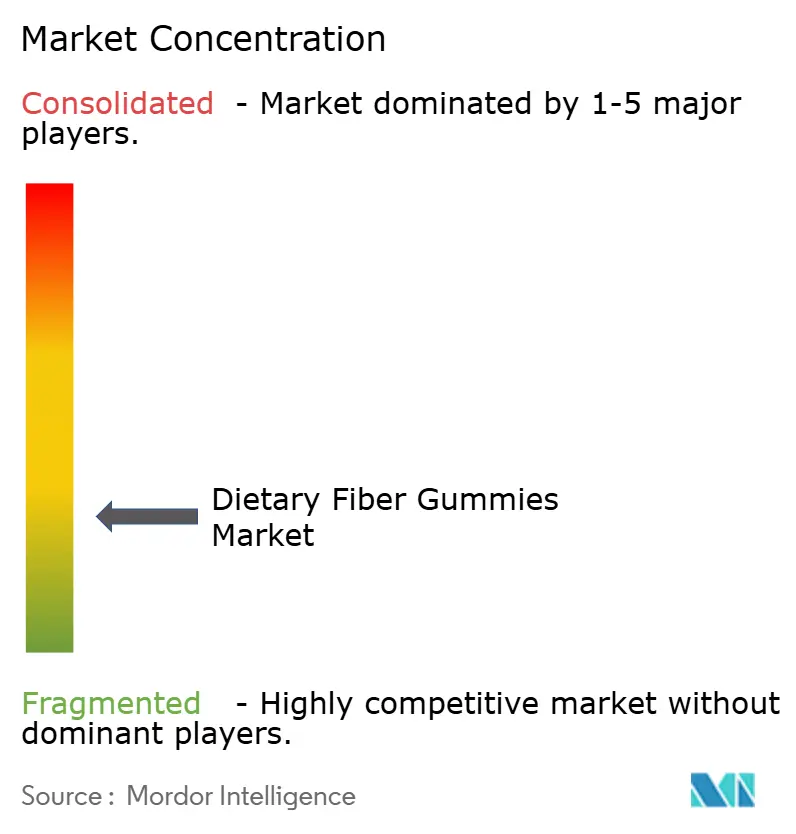
El mercado de gomitas de fibra dietética está fragmentado, sin que ninguna empresa controle la economía de la categoría. Como resultado, el reconocimiento de marca, la calidad de la formulación y la ejecución en los canales desempeñan roles críticos. Las empresas de salud del consumidor establecidas compiten con fabricantes especializados de gomitas y marcas emergentes de venta directa al consumidor. Procter & Gamble participa a través de Metamucil, mientras que Herbaland Naturals, Hero Nutritionals, Vitafusion y otros especialistas atienden la categoría de gomitas. La competencia se centra en productos multifuncionales, alternativas sin azúcar y opciones convenientes de reposición en línea. Estas prioridades favorecen a las marcas que pueden comunicar claramente el valor del producto más allá del formato de gomita por sí solo.
Esta inversión fortalece la capacidad de la empresa para desarrollar y fabricar productos en gomitas a escala. Pharmavite lanzó las Gomitas de Fibra Prebiótica + Probiótica Nature Made en marzo de 2025. De manera similar, TopGum introdujo Gummidotics en marzo de 2025, con una matriz de fibra prebiótica patentada para su gomita simbiótica. Estos desarrollos indican que las capacidades de formulación y la experiencia en fabricación se están convirtiendo en activos competitivos clave. La instalación de Pharmavite añade capacidad dedicada en un momento en que los productos en gomitas requieren controles de fabricación especializados y un desarrollo de producto sostenido. Su lanzamiento planificado en marzo de 2025 también demuestra una estrategia de combinar el valor de marca establecido con una propuesta de salud digestiva más específica.
Las oportunidades permanecen en formulaciones pediátricas y para adultos mayores, donde la dosificación, el sabor y el contenido de azúcar requieren una adaptación cuidadosa. Las marcas que ofrecen productos con respaldo clínico pueden establecer mayor credibilidad con los cuidadores y los profesionales de la salud. Las marcas nativas de redes sociales también pueden utilizar canales de venta directa y alcance a través de influenciadores para competir con las marcas minoristas establecidas. Se espera que Samyang presente Fibernova en julio de 2026, un ingrediente de fibra prebiótica diseñado para formulaciones de gomitas. La tecnología de ingredientes puede ayudar a las empresas a diferenciar sus ofertas cuando los ingredientes básicos de fibra están ampliamente disponibles. La transparencia en el abastecimiento y la comunicación clara en las etiquetas también siguen siendo importantes para generar confianza del consumidor en el punto de compra, especialmente cuando múltiples marcas hacen afirmaciones similares de salud digestiva y ofrecen formatos de gomitas comparables.
Líderes de la Industria de Gomitas de Fibra Dietética
Church & Dwight Co., Inc.
Unilever PLC
Bayer AG
Procter & Gamble Company
Haleon Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: TopGum Industries Ltd., un fabricante de suplementos en gomitas, ha desarrollado una nueva línea de gomitas de belleza desde adentro para satisfacer la creciente demanda de los consumidores de soluciones holísticas que apoyan la salud y la apariencia de la piel. La gama de gomitas funcionales contiene ingredientes naturales que se dirigen a beneficios específicos para el cabello, la piel y las uñas (HSN).
- Diciembre de 2025: Church & Dwight completó la venta de sus marcas VitaFusion y L'il Critters a Piping Rock Health Products. La transacción transfirió la propiedad de estas marcas establecidas de suplementos en gomitas.
- Mayo de 2025: Pharmavite inauguró una instalación de fabricación e investigación de 250 millones de USD y 225.000 pies cuadrados en New Albany, Ohio. La instalación incluye un Centro de Excelencia en Innovación de Gomitas y ha creado 225 empleos.
- Marzo de 2025: Pharmavite lanzó las Gomitas de Fibra Prebiótica + Probiótica Nature Made, que combinan la cepa probiótica Lactospore estudiada clínicamente con 3 g de fibra prebiótica en gomitas con sabor a frutos del bosque mixtos. La empresa también introdujo un producto reformulado de Gomitas de Fibra Prebiótica Nature Made.


Alcance del Informe Global del Mercado de Gomitas de Fibra Dietética
Las gomitas de fibra dietética son suplementos dietéticos masticables formulados con fibras solubles, insolubles o prebióticas. Apoyan la salud digestiva y ayudan a los consumidores a satisfacer sus requerimientos diarios de ingesta de fibra. Estas gomitas ofrecen una alternativa conveniente y con sabor a los polvos, cápsulas y tabletas de fibra tradicionales.
El mercado de gomitas de fibra dietética está segmentado por tipo de fibra, tipo de producto, sabor, canal de distribución y geografía. Por tipo de fibra, el mercado está segmentado en fibra de origen vegetal y fibra sintética. Por tipo de producto, el mercado está segmentado en convencional y sin azúcar. Por sabor, el mercado está segmentado en frutos del bosque mixtos, fresa, melocotón y otros. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, farmacias y droguerías, comercio minorista en línea y otros canales de distribución. Según la geografía, el mercado está clasificado en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Fibra de Origen Vegetal |
| Fibra Sintética |
| Convencional |
| Sin Azúcar |
| Frutos del Bosque Mixtos |
| Fresa |
| Melocotón |
| Otros |
| Hipermercados/Supermercados |
| Farmacias y Droguerías |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Fibra | Fibra de Origen Vegetal | |
| Fibra Sintética | ||
| Por Tipo de Producto | Convencional | |
| Sin Azúcar | ||
| Por Sabor | Frutos del Bosque Mixtos | |
| Fresa | ||
| Melocotón | ||
| Otros | ||
| Por Canal de Distribución | Hipermercados/Supermercados | |
| Farmacias y Droguerías | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de gomitas de fibra dietética?
El mercado de gomitas de fibra dietética fue valorado en 1,68 mil millones de USD en 2025 y se proyecta que crezca de 1,86 mil millones de USD en 2026 a 3,20 mil millones de USD en 2031, registrando una CAGR del 11,44% durante 2026-2031.
¿Qué segmento por tipo de fibra tuvo la mayor participación de mercado en 2025?
El segmento de fibra de origen vegetal dominó el mercado en 2025, representando el 69,24% de los ingresos totales.
¿Qué tipo de producto representó la mayor participación del mercado en 2025?
El segmento de gomitas de fibra dietética convencional lideró el mercado con una participación del 72,58% en 2025.
¿Cuál fue el segmento de sabor líder en el mercado de gomitas de fibra dietética en 2025?
Los frutos del bosque mixtos fueron el sabor más popular, con una participación de mercado del 35,57% en 2025.
¿Qué canal de distribución generó los mayores ingresos en 2025?
Los hipermercados y supermercados fueron el canal de distribución líder, representando el 42,45% del mercado en 2025.
¿Qué región dominó el mercado de gomitas de fibra dietética en 2025?
América del Norte tuvo la mayor participación regional del mercado en 2025, representando el 39,12% de los ingresos.
Última actualización de la página el:



