
Tamanho e Participação do Mercado de Fosfato Dicálcico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 717.88 Milhões de dólares |
| Tamanho do Mercado (2032) | 926.29 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fosfato Dicálcico pela Mordor Intelligence
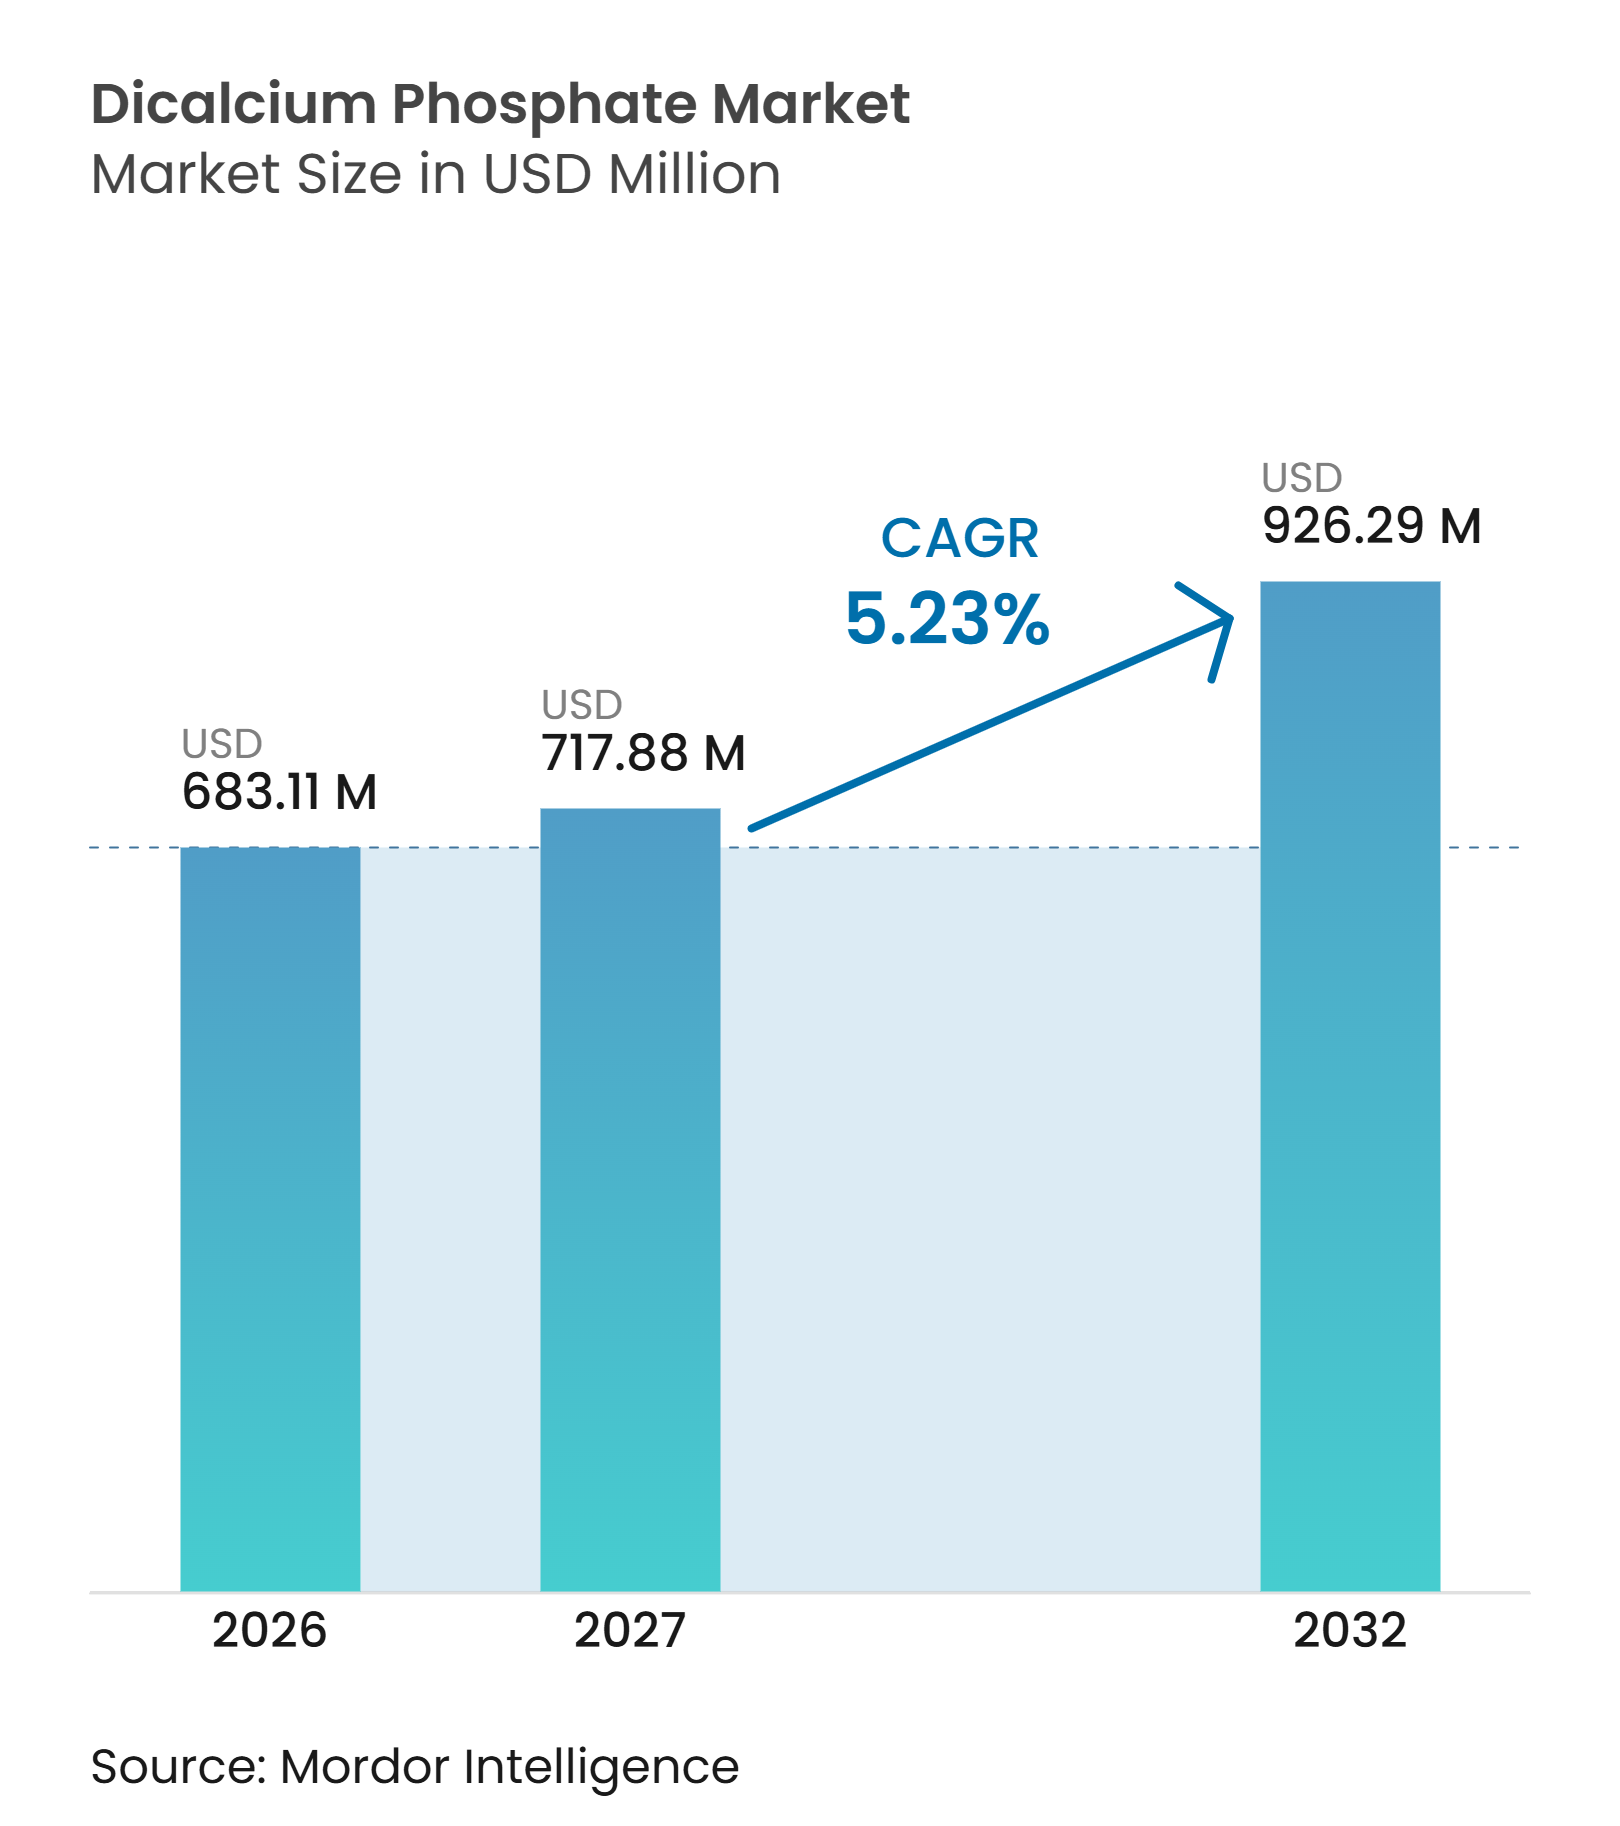
O tamanho do Mercado de Fosfato Dicálcico foi avaliado em 683,11 milhões de USD em 2026 e estima-se que cresça de 717,88 milhões de USD em 2027 para atingir 926,29 milhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032). O mercado de fosfato dicálcico é sustentado pela demanda de produtores de rações, fabricantes de alimentos e formuladores de comprimidos, o que oferece aos fornecedores diversas saídas para sua produção e torna o mercado de fosfato dicálcico menos dependente de um único grupo de clientes. As aplicações em rações continuam a fornecer a maior base de demanda, enquanto os graus farmacêuticos e nutracêuticos sustentam valores unitários mais elevados. O mercado de fosfato dicálcico também está mudando à medida que os custos do enxofre aumentam o risco operacional da produção de ácido fosfórico. Essa situação melhora o caso para o processamento com ácido clorídrico onde os produtores podem garantir fornecimento adequado de ácido. Os requisitos de certificação nas principais áreas de consumo elevam os padrões de fornecimento e favorecem fornecedores estabelecidos com sistemas de qualidade documentados.
Principais Conclusões do Relatório
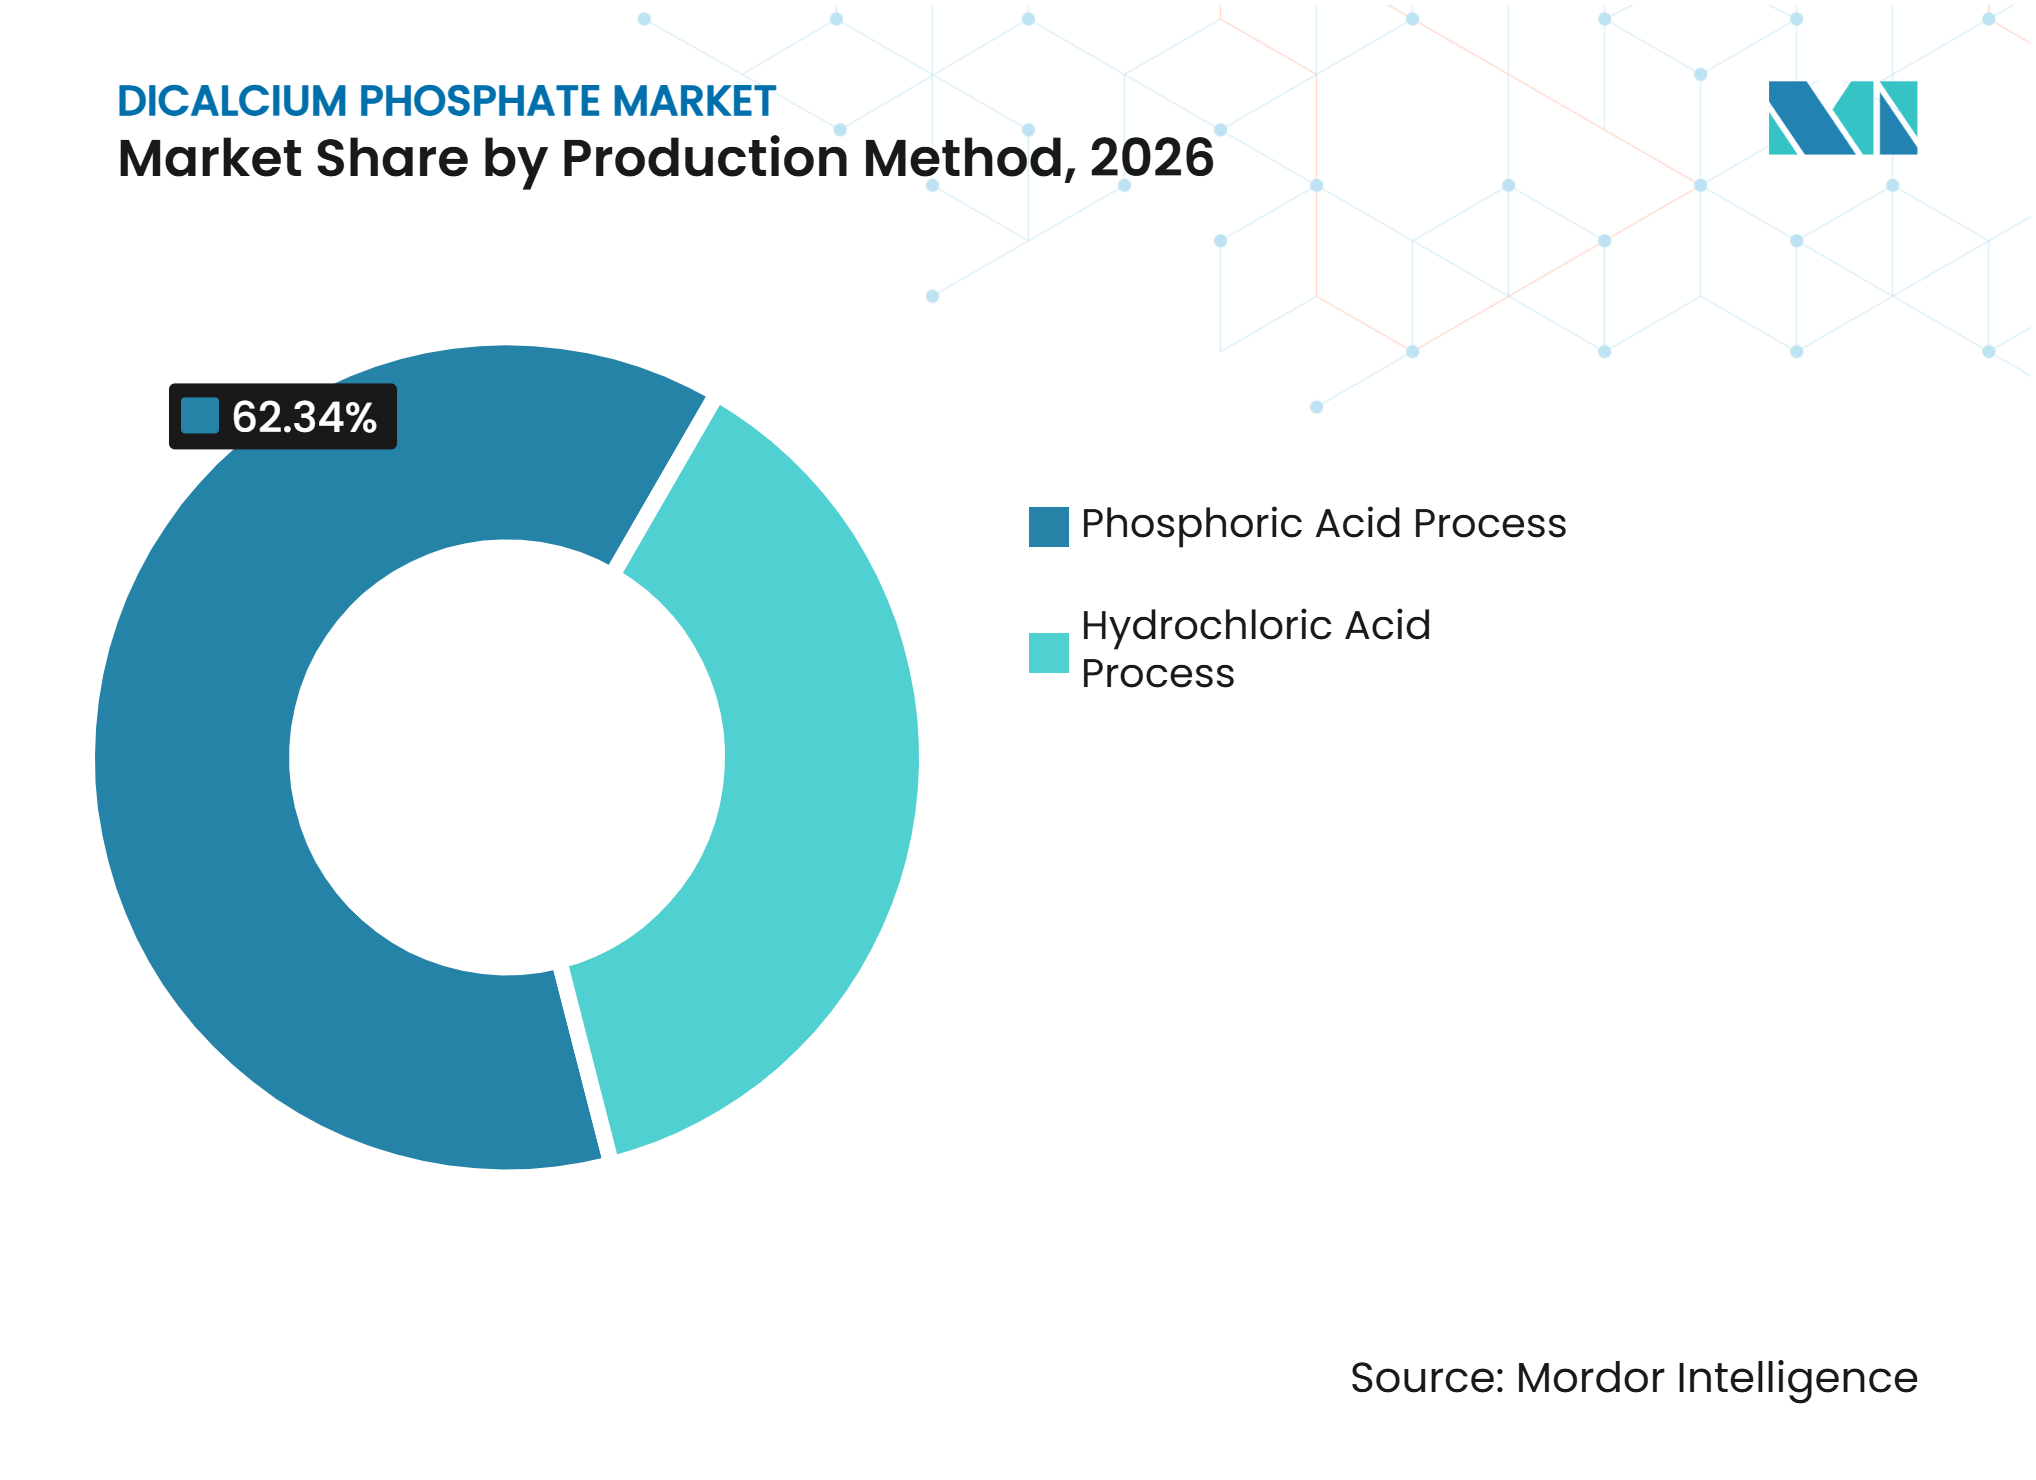
- Por método de produção, o processo de ácido fosfórico detinha 62,34% da participação do mercado de fosfato dicálcico em 2026, enquanto o processo de ácido clorídrico tem projeção de avançar a um CAGR de 5,98% até 2032.
- Por forma do produto, o pó detinha 58,11% da participação do mercado de fosfato dicálcico em 2026, enquanto os grânulos têm projeção de avançar a um CAGR de 6,07% até 2032.
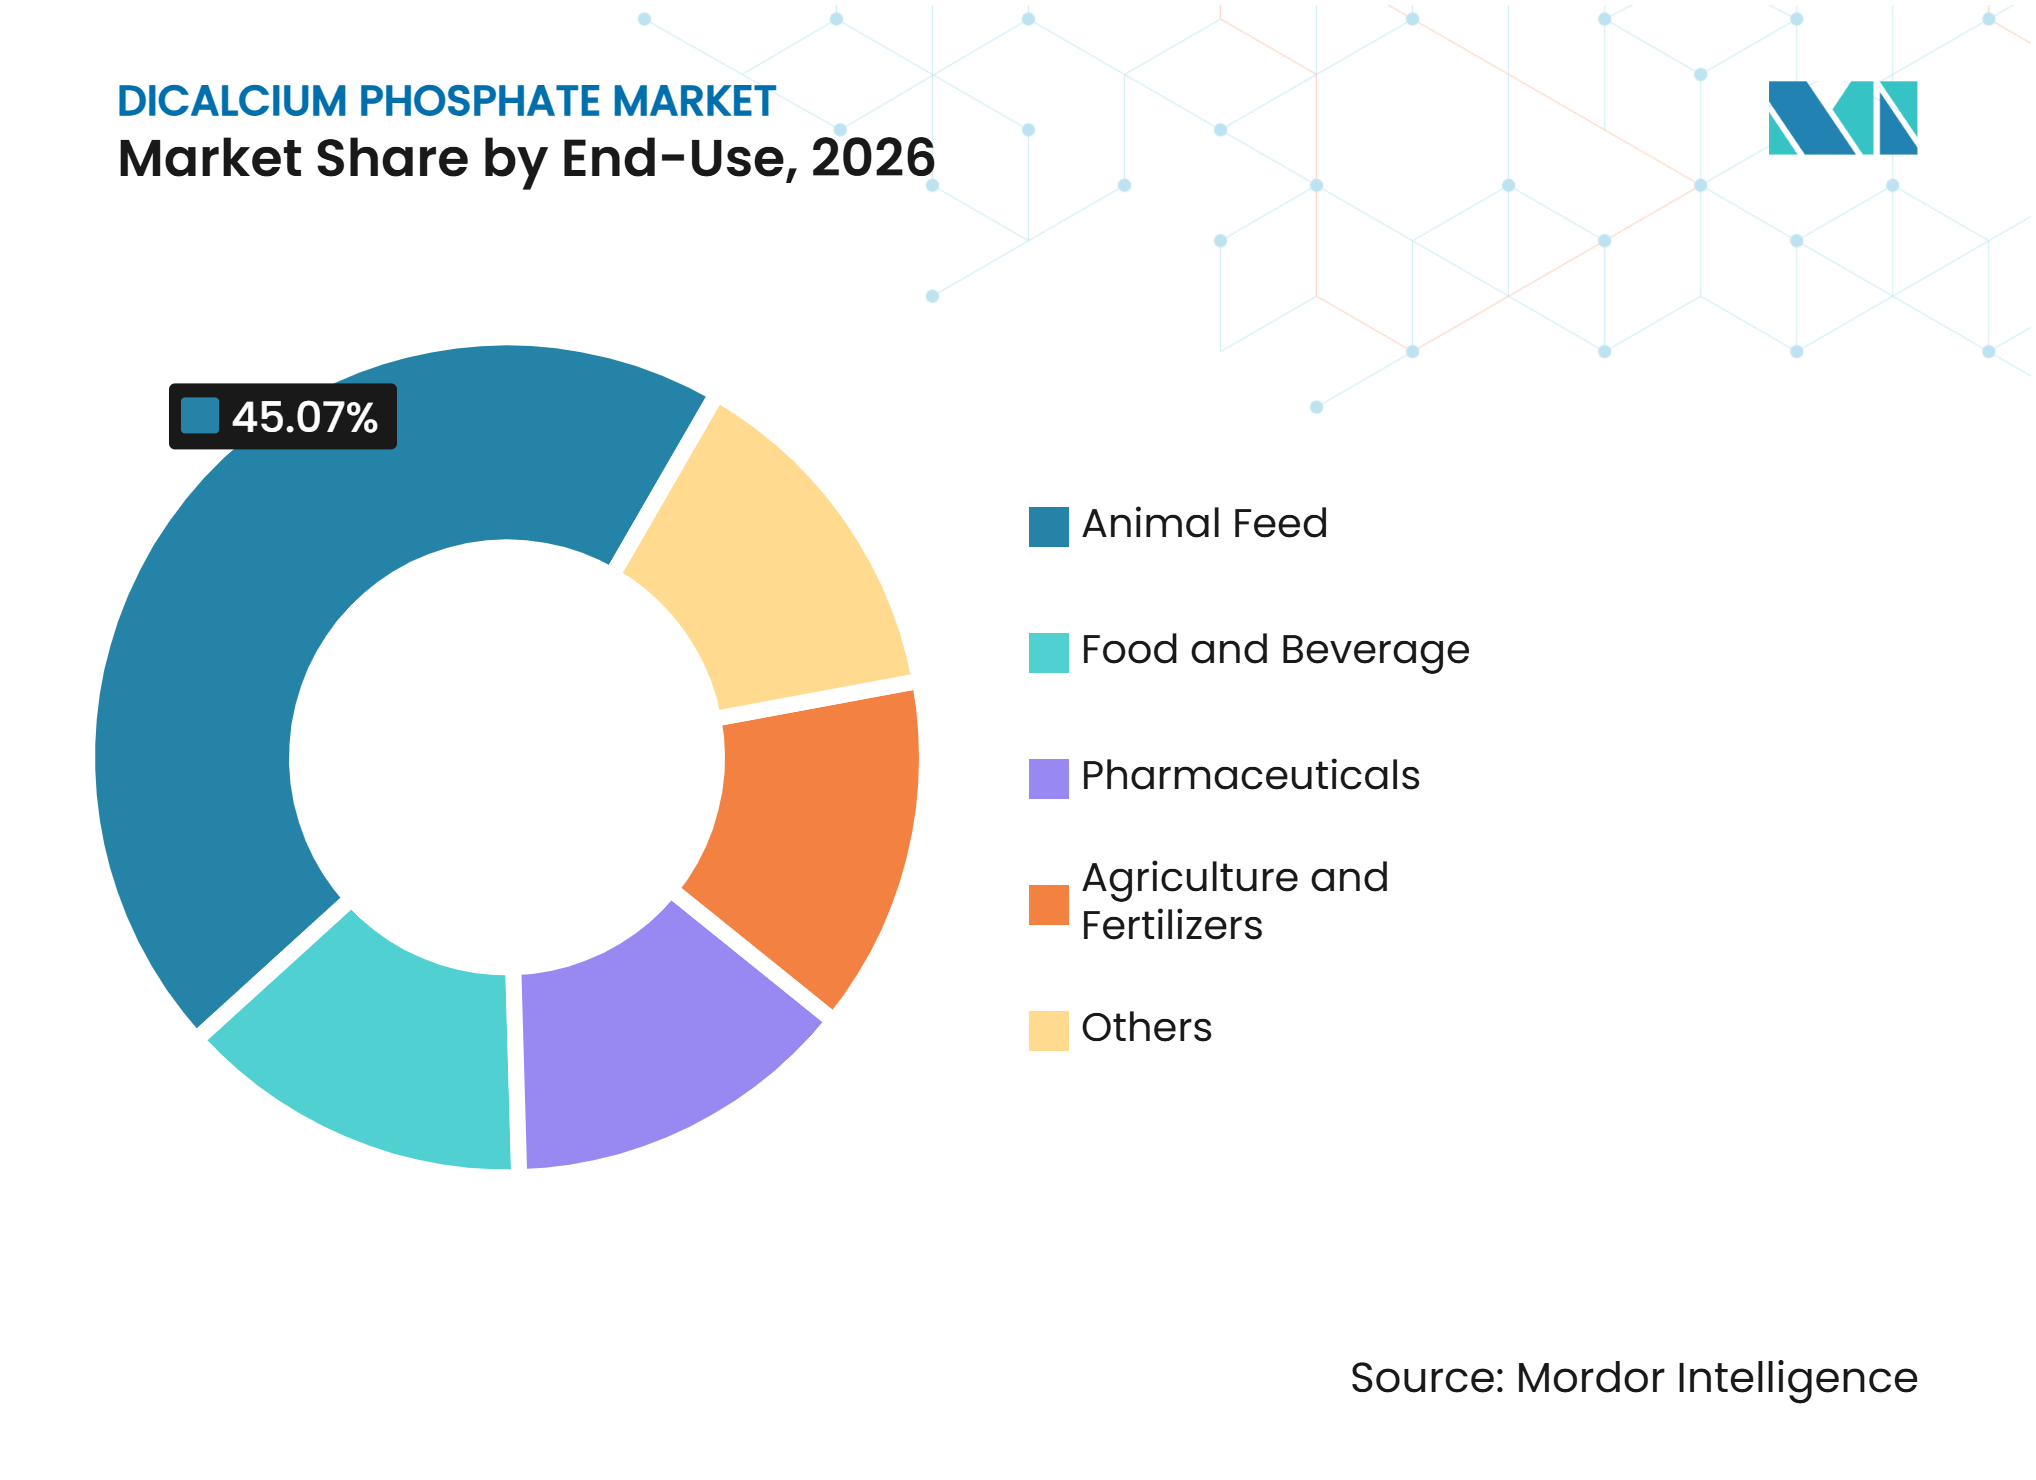
- Por uso final, a alimentação animal detinha 45,07% da participação do mercado de fosfato dicálcico em 2026, enquanto os produtos farmacêuticos têm projeção de avançar a um CAGR de 6,33% até 2032.
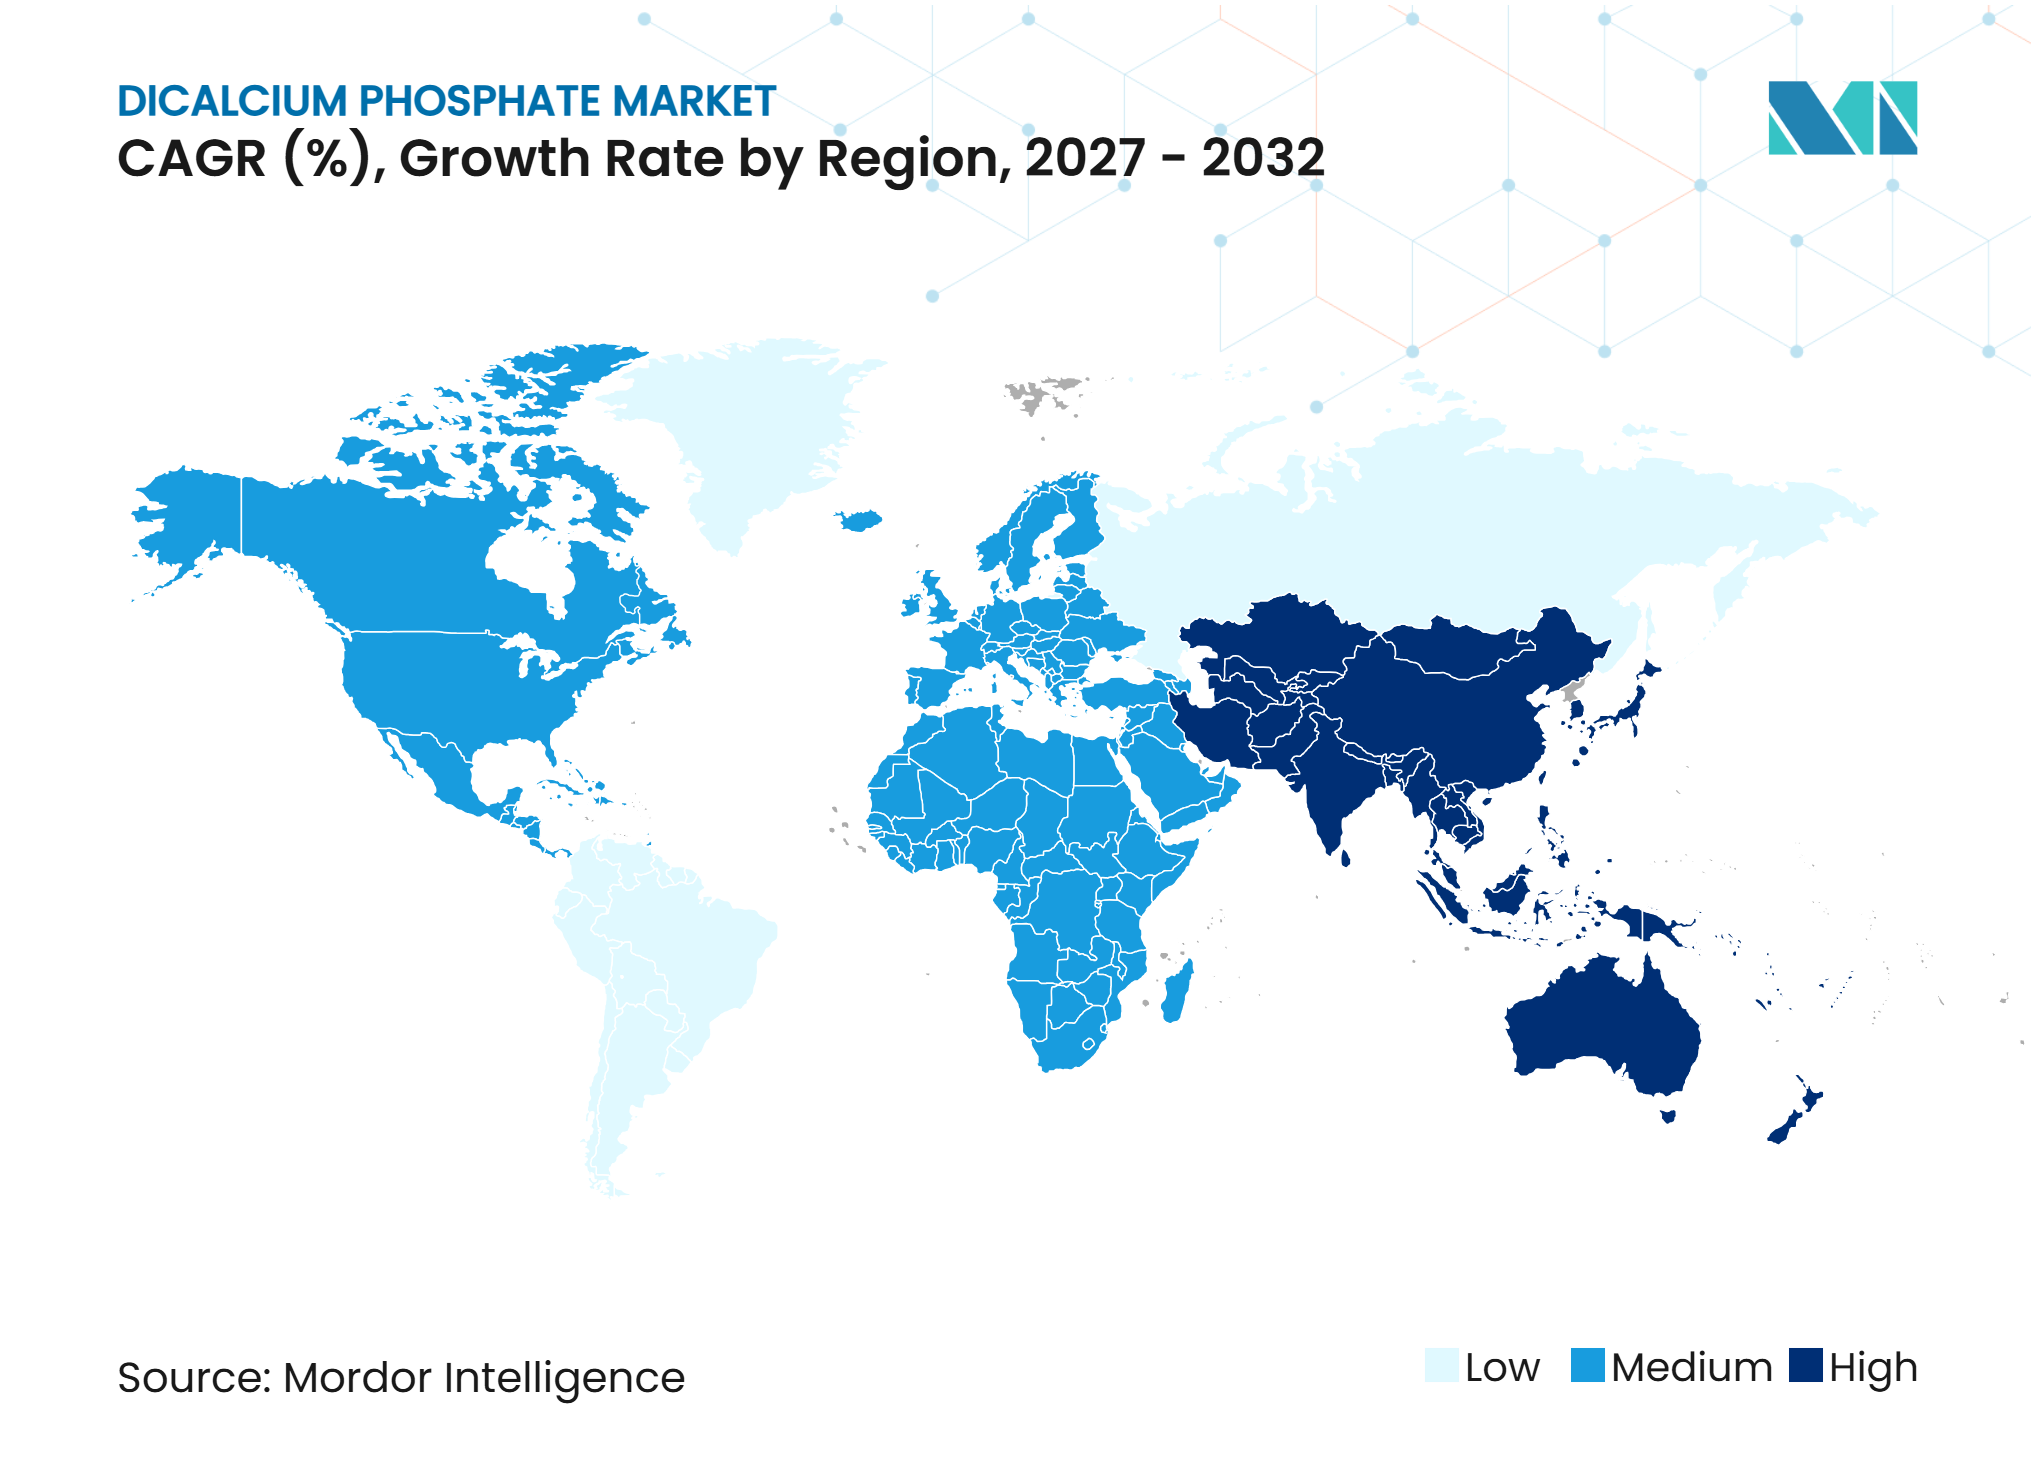
- Por geografia, a Ásia-Pacífico detinha 40,45% da participação do mercado de fosfato dicálcico em 2026 e tem projeção de avançar a um CAGR de 6,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Pecuária, Avicultura, Suinocultura, Aquicultura e Nutrição de Animais de Estimação | +2.1% | Núcleo da Ásia-Pacífico (China, Índia, ASEAN), com extensão para o Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Fábricas de Rações e Processamento de Fosfato na Ásia-Pacífico | +1.3% | China, Índia, Vietnã, Indonésia | Médio prazo (2-4 anos) |
| Demanda por Graus Farmacêuticos e Nutracêuticos | +0.9% | América do Norte, Europa, Leste Asiático | Médio prazo (2-4 anos) |
| Crescimento na Fortificação de Alimentos e Nutrição Preventiva | +0.6% | Global, com ganhos iniciais na Índia, Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Economia da Rota de HCl sob Volatilidade dos Preços do Enxofre | +0.4% | China, Oriente Médio, produtores emergentes no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Pecuária, Avicultura, Suinocultura, Aquicultura e Nutrição de Animais de Estimação
O mercado de fosfato dicálcico se beneficia quando a produção de rações compostas se expande, pois o fosfato dicálcico é uma fonte amplamente utilizada de fósforo e cálcio em premixes minerais. Sistemas intensivos de avicultura, suinocultura e aquicultura necessitam de insumos nutricionais consistentes, o que sustenta compras recorrentes em vez de aquisições irregulares. As dietas de aquicultura requerem disponibilidade confiável de fósforo, particularmente em operações de alta densidade de peixes e camarões, o que eleva a importância de material de grau para rações controlado. A nutrição de animais de estimação também está se movendo em direção a formulações mais rigorosamente especificadas, especialmente em linhas de produtos premium. Essa mudança pode aumentar a demanda por fornecedores capazes de documentar pureza e características das partículas. As adições de capacidade de rações nas principais regiões consumidoras demonstram investimento contínuo nos sistemas a jusante que consomem fosfatos para rações, enquanto operadores maiores buscam cada vez mais arranjos estáveis de fornecimento mineral, cronogramas de entrega previsíveis e registros de qualidade que possam ser revisados em mais de um local de produção.
Crescimento na Fortificação de Alimentos e Nutrição Preventiva
Os fabricantes de alimentos utilizam ingredientes de fosfato de cálcio para funções nutricionais e funcionais, criando uma saída adicional além da nutrição animal. As políticas públicas de saúde para fortificação mantêm a atenção nas lacunas nutricionais, embora o uso de fosfato de cálcio dependa de cada formulação de produto e das normas nacionais. A Organização Mundial da Saúde emitiu orientações atualizadas sobre a fortificação de óleos e gorduras comestíveis com vitaminas A e D em 2025, reforçando o foco mais amplo das políticas em fortificação de alimentos. Nos Estados Unidos, a Administração de Alimentos e Medicamentos permitiu o fosfato de cálcio como aditivo corante sob condições especificadas em 2025[1]. A Innophos posteriormente introduziu o VersaCal Bright para aplicações que necessitam de uma alternativa ao dióxido de titânio. Esses usos ampliam o mercado de fosfato dicálcico para aplicações alimentares onde a função do ingrediente e o status regulatório influenciam as decisões de compra, incluindo a necessidade prática de evitar atrasos na reformulação e manter aparência consistente nos produtos acabados, oferecendo ao mercado de fosfato dicálcico mais uma via de criação de valor além da suplementação mineral convencional.
Demanda por Graus Farmacêuticos e Nutracêuticos
O fosfato dicálcico de grau farmacêutico permanece importante em comprimidos de compressão direta porque pode funcionar como diluente e apoiar a produção reprodutível. Os produtos nutracêuticos ampliam a demanda porque frequentemente utilizam formatos de dosagem sólida, mas requerem posicionamento de produto e suporte de fornecimento diferentes. Os fornecedores que atendem a esse segmento devem gerenciar os requisitos da Farmacopeia dos Estados Unidos e do Formulário Nacional, juntamente com os requisitos da Farmacopeia Europeia onde relevante. Isso é mais difícil de alcançar apenas com uma linha de grau para rações, pois os controles, a documentação e os requisitos de consistência de lotes diferem. A Innophos destacou seu portfólio de excipientes na CPHI 2025, demonstrando o foco contínuo dos fornecedores em clientes farmacêuticos e nutracêuticos que necessitam de materiais com suporte técnico, continuidade de especificações e documentação que possa ser incorporada em processos formais de desenvolvimento de produtos e qualidade. Esta parte do mercado de fosfato dicálcico é moldada por períodos de qualificação que podem ser mais longos do que nos canais de rações de commodities.
Expansão da Capacidade de Fábricas de Rações e Processamento de Fosfato na Ásia-Pacífico
A nova capacidade de fábricas de rações e processamento de fosfato pode reduzir os prazos de entrega para clientes regionais e diminuir a dependência de importações. A base de produção da China é especialmente importante porque o consumo doméstico e a atividade de exportação afetam a disponibilidade regional. Os produtores de fosfato dicálcico de grau para rações enfrentam requisitos crescentes de documentação e técnicos, o que aumenta a necessidade de controles de produção consistentes. Instalações maiores estão melhor posicionadas para absorver os custos de testes e certificação, o que pode tornar a qualificação de clientes mais seletiva. Isso pode melhorar a confiabilidade do fornecimento para os compradores, mas cria uma barreira mais elevada para produtores menores. Na Índia, no Vietnã e na Indonésia, o investimento em cadeias de valor de proteína animal também está criando uma ligação mais estreita entre a capacidade de rações e a demanda local por fosfato, pois os produtores de rações geralmente precisam de insumos minerais confiáveis antes de aumentar a produção ou adicionar novas fórmulas, de modo que a capacidade regional pode influenciar o mercado de fosfato dicálcico tanto pela produção quanto pelo consumo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Rocha Fosfática, Enxofre e Matérias-Primas de Cálcio | -1.2% | Global, mais aguda na América do Norte, Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Ônus de EHS (Meio Ambiente, Saúde e Segurança) do Processamento de Fosfato | -0.5% | América do Norte, Europa, China (zonas de inspeção ambiental) | Longo prazo (≥ 4 anos) |
| Custo de Conformidade Regulatória para Graus de Rações, Alimentos e Farmacêuticos | -0.3% | UE, América do Norte, Índia, China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Rocha Fosfática, Enxofre e Matérias-Primas de Cálcio
O mercado de fosfato dicálcico enfrenta pressão de custos quando os insumos de rocha fosfática, enxofre e cálcio se movem acentuadamente, enquanto o mercado de fosfato dicálcico também deve preservar a disponibilidade do produto para contratos recorrentes com clientes. A rota do ácido fosfórico é particularmente exposta porque o ácido sulfúrico é um insumo central no processamento convencional por via úmida. A estabilidade dos preços da rocha fosfática não protege totalmente os produtores quando os custos do ácido sobem mais rapidamente do que os preços dos produtos acabados. As fontes de cálcio também adicionam uma exposição separada porque a produção de cal e calcário depende de operações de fornos com uso intensivo de energia. Compradores com acordos de fornecimento anuais podem resistir à rápida transferência de preços, o que comprime as margens dos produtores durante choques de insumos. A Mosaic descreveu a escala de suas operações de fosfato em seu relatório anual de 2025, mostrando por que as condições de insumos têm amplas consequências para produtores integrados, seus clientes a jusante e a confiabilidade dos contratos de fornecimento negociados antes que as condições de custo mudem.
Ônus de EHS (Meio Ambiente, Saúde e Segurança) do Processamento de Fosfato
O processamento de fosfato pode gerar fosfogesso e correntes de águas residuais contendo fluoreto que requerem gestão de longo prazo. Essas responsabilidades adicionam custos de capital e operacionais além do processo imediato de conversão química. A Agência de Proteção Ambiental dos EUA modificou seu decreto de consentimento com a Simplot Company em junho de 2025, estabelecendo medidas relacionadas ao roteamento de efluentes líquidos e emissões de fluoreto na Planta Don em Idaho[2]. As inspeções ambientais também podem interromper o acesso a minas, o transporte e a utilização de plantas quando os operadores precisam resolver questões de licenças ou monitoramento. Instalações menores podem ter dificuldade em financiar os controles necessários, o que pode reduzir o número de produtores qualificados. O mercado de fosfato dicálcico deve, portanto, equilibrar custos unitários mais baixos com sistemas de conformidade que protejam a continuidade operacional, preservem licenças, reduzam interrupções operacionais e deem aos clientes confiança de que as entregas podem continuar durante ciclos de fiscalização mais rigorosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Método de Produção:
O Processo de Ácido Fosfórico Lidera, Enquanto o Processamento com Ácido Clorídrico Ganha RelevânciaO processo de ácido fosfórico detinha 62,34% da participação de mercado em 2026. Sua posição reflete investimentos de longa data em linhas de via úmida projetadas para produção de alto volume de grau para rações. Grandes reservas de fosfato e infraestrutura estabelecida de ácido sulfúrico sustentam essa rota na China, no Marrocos e na América do Norte. O processo se encaixa em cadeias de suprimentos que conectam a mineração de rocha, a produção de ácido e o fosfato de rações de commodities. Permanece familiar para os operadores de plantas e sustenta uma produção confiável de grande volume para clientes cujos sistemas de compras priorizam química estabelecida, disponibilidade recorrente e propriedades físicas previsíveis.
O processo de ácido clorídrico tem projeção de avançar a um CAGR de 5,98% até 2032. Ele oferece um modelo de produção diferente porque pode evitar a dependência direta de ácido sulfúrico e pode recuperar cloreto de cálcio em mercados adequados. Seu caso econômico é mais forte onde o ácido clorídrico está disponível próximo a operações de cloro-álcali e onde minérios de menor grau podem ser processados efetivamente. Os produtores ainda precisam gerenciar correntes de cloreto, uso de água e regras locais de descarte. A capacidade de dupla rota oferece aos produtores uma resposta útil quando os preços dos insumos de ácido divergem, tornando-a uma consideração relevante de fornecimento para clientes que avaliam a segurança do fornecimento juntamente com a qualidade do material, prazos de entrega e o custo de qualificar um produtor alternativo.


Por Forma do Produto:
O Pó Mantém Uso Amplo, Enquanto os Grânulos se Adequam ao Manuseio AutomatizadoO pó detinha 58,11% da participação de mercado em 2026. Seu uso amplo está ligado à sua posição de custo e compatibilidade com sistemas estabelecidos de mistura de rações. As fábricas de rações em regiões em desenvolvimento frequentemente utilizam equipamentos projetados para ingredientes minerais em pó. Isso reduz a necessidade de atualizações imediatas de equipamentos e sustenta a demanda contínua. O pó também é adequado para compras de grande volume onde o custo por tonelada métrica tem maior peso do que a conveniência de manuseio, particularmente onde as fábricas de rações já possuem arranjos de armazenamento, mistura e controle de poeira projetados para insumos em pó.
Os grânulos têm projeção de avançar a um CAGR de 6,07% até 2032. Sua fluidez e menor potencial de poeira se adequam aos sistemas de dosagem automatizados utilizados por operações maiores de composição de rações. O material granular pode reduzir o entupimento em equipamentos de transporte e apoiar uma medição mais consistente. A Prayon atende aplicações de nutrição animal com produtos de fosfato, enquanto a Innophos oferece excipientes de fosfato dicálcico para aplicações de compressão direta. A escolha do produto continuará a depender dos equipamentos de cada cliente, práticas de trabalho, grau necessário e da medida em que a operação valoriza menor poeira, fluxo confiável e menor intervenção manual no processo de manuseio. Dessa forma, a modernização de equipamentos pode afetar o mercado de fosfato dicálcico sem alterar a necessidade subjacente de suplementação mineral.
Por Uso Final:
A Alimentação Animal Fornece Receita, Enquanto os Produtos Farmacêuticos Sustentam Maior ValorA alimentação animal detinha 45,07% da participação de mercado em 2026. Operadores de pecuária, avicultura, suinocultura e aquicultura a utilizam para fornecer fósforo disponível e cálcio em rações formuladas. A demanda por rações está intimamente ligada à produção animal comercial e à mudança em direção ao uso consistente de rações compostas. Os produtores que atendem a esse segmento precisam de logística confiável, especificações minerais consistentes, registros de qualidade aprovados pelos clientes e estoque regional suficiente para evitar a interrupção de formulações de rações planejadas em torno de taxas de inclusão mineral estabelecidas.
Os produtos farmacêuticos têm projeção de avançar a um CAGR de 6,33% até 2032. Essa aplicação utiliza material de maior pureza em comprimidos de compressão direta e formas de dosagem relacionadas. Pesquisas sobre fosfato dicálcico coprocessado e excipientes lipídicos publicadas em 2025 relataram melhora na solubilidade, dissolução e biodisponibilidade em formulações de comprimidos. Alimentos e bebidas, agricultura e fertilizantes e outros usos industriais fornecem saídas adicionais de demanda com seus próprios critérios de compra e regulatórios, permitindo que fornecedores com os controles de produção adequados distribuam a exposião comercial entre clientes com diferentes ciclos de pedidos e necessidades de qualidade.


Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,45% da participação de mercado em 2026 e tem projeção de avançar a um CAGR de 6,15% até 2032. A China possui uma grande base de produção, forte demanda por rações compostas e um papel importante no comércio regional de fosfato. Índia, Vietnã e Indonésia adicionam demanda por meio de investimentos em pecuária, aquicultura e sistemas de rações. As cadeias de valor de aquicultura e pecuária do Sudeste Asiático necessitam de insumos minerais que apoiem a formulação consistente de rações. A Organização das Nações Unidas para Alimentação e Agricultura (FAO) identifica a aquicultura como um elemento central dos sistemas de produção de alimentos e nutrição em todo o mundo, e seu papel contínuo nas dietas regionais sustenta a necessidade de insumos minerais confiáveis na fabricação de rações para peixes e camarões.
América do Norte
A América do Norte possui produtores integrados de fosfato que abastecem aplicações de rações, fertilizantes, industriais e especiais. A Mosaic, a Nutrien e a Simplot Company têm operações e relacionamentos de fornecimento que conectam recursos de fosfato com mercados a jusante. A Mosaic divulgou capacidade significativa de P2O5 nos Estados Unidos e no Brasil em seu relatório anual de 2025. A conformidade ambiental afeta tanto as plantas existentes quanto o planejamento de projetos, conforme demonstrado pela ação da Agência de Proteção Ambiental dos EUA em relação à Simplot em 2025. A demanda farmacêutica e de alimentos especiais oferece à região saídas além do fosfato de rações a granel, o que pode ajudar os produtores a aplicar capacidades estabelecidas de processamento de fosfato a grupos de clientes que necessitam de especificações mais rigorosas, ciclos de aprovação mais curtos e documentação mais clara.
Europa, América do Sul e Oriente Médio e África
A Europa concentra-se mais fortemente em produtos de fosfato diferenciados porque os custos de energia, mão de obra e conformidade são elevados. A América do Sul tem demanda da produção de proteína animal, mas pode ser exposta quando a produção local de ácido ou fosfato é interrompida. O Oriente Médio e a África combinam força em recursos de fosfato com oportunidades de investimento a jusante. A Jordan Phosphate Mines Company e a Indonésia concordaram em 2025 em estabelecer uma planta de ácido fosfórico em Surabaya, fortalecendo os vínculos entre fornecedores de recursos e consumidores do Sudeste Asiático. A conformidade, o acesso ao transporte marítimo e o fornecimento de ácido influenciarão quais locais capturam mais investimentos em produção, enquanto os produtores também avaliarão as condições energéticas locais, o acesso à rocha fosfática ou intermediários e a proximidade de clientes que requerem graus para rações, alimentos ou especiais.
Cenário Competitivo
Concentração do Mercado
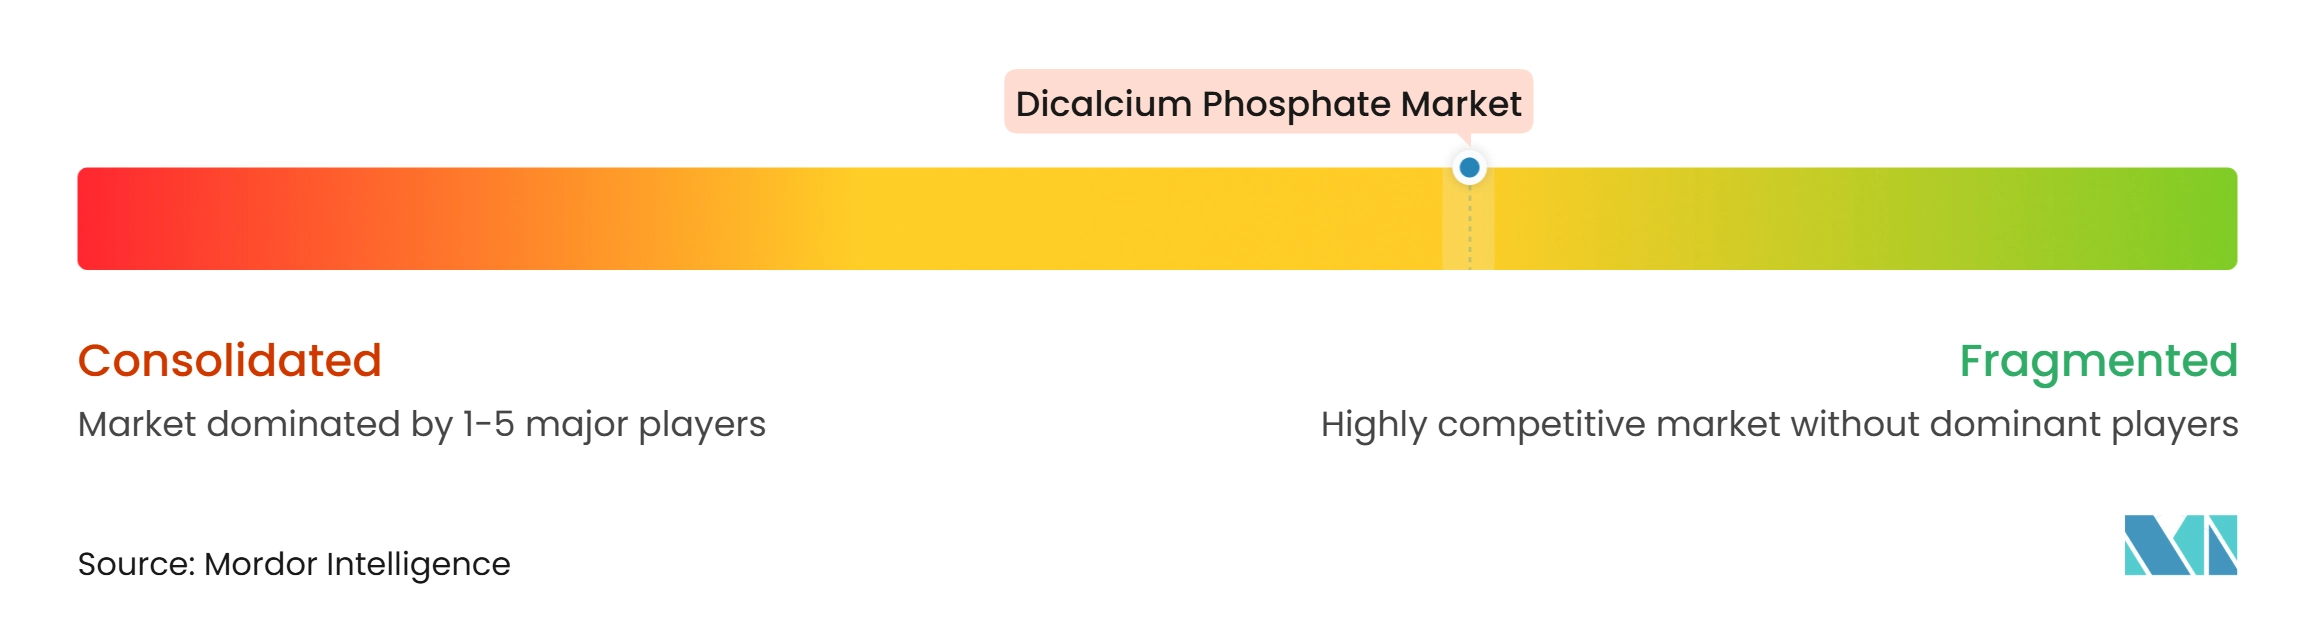
O mercado de fosfato dicálcico é moderadamente concentrado, com os principais participantes incluindo Nutrien, OCP Group, Innophos, ICL e Prayon. Essas organizações têm vantagens no acesso à rocha fosfática, produção de ácido, logística e qualificação de clientes. Fornecedores especializados como Innophos e Prayon concentram-se em graus alimentares, farmacêuticos e de alta pureza, onde a documentação e a consistência do processo têm maior peso. A Gujarat Narmada Valley Fertilizers & Chemicals Ltd. também participa do setor mais amplo de fertilizantes e produtos químicos da Índia. A gama de graus, os registros regulatórios e a capacidade de entrega regional são centrais para a seleção de clientes, particularmente onde um comprador busca um fornecedor que possa atender aos requisitos de grau para rações enquanto também suporta necessidades de produtos de maior pureza por meio de controles separados.
As empresas estão respondendo por meio de expansão em especialidades, investimento em capacidade e ajuste operacional. A Innophos introduziu o VersaCal Bright após a ação da Administração de Alimentos e Medicamentos dos EUA sobre fosfato de cálcio, expandindo sua base de aplicações alimentares endereçável. A Prayon anunciou em 2025 que construiria uma unidade de ácido fosfórico de grau eletrônico em Bex, Suíça, projetada para dobrar a capacidade de produção. A Simplot Company reorganizou sua estrutura em setembro de 2025 para colocar os grupos operacionais de alimentos, agricultura e rações sob supervisão centralizada, uma medida que alinha essas atividades mais estreitamente à medida que a empresa gerencia requisitos relacionados de clientes e cadeia de suprimentos.
O mercado de fosfato dicálcico recompensa produtores que podem gerenciar múltiplos graus sem interromper o controle de qualidade. O fornecimento de grau para rações depende de escala e logística competitiva, enquanto os graus alimentares e farmacêuticos requerem características controladas de partículas e sistemas formais de conformidade. O FAMI-QS, o Sistema de Qualidade de Aditivos para Rações e Premixes, apoia a qualificação da cadeia de suprimentos de rações na Europa. A ação da Administração de Alimentos e Medicamentos dos EUA e o quadro europeu de aditivos alimentares também afetam as oportunidades de produtos em aplicações alimentares. Empresas com linhas separadas ou práticas robustas de segregação podem atender de forma mais credível a clientes diversos, pois podem limitar o risco entre graus, gerenciar diferentes padrões de liberação e oferecer registros de qualidade mais confiáveis quando os clientes realizam revisões de fornecedores.
Líderes do Setor de Fosfato Dicálcico
-
Nutrien
-
OCP Group
-
Innophos
-
ICL
-
Prayon
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fosfato Dicálcico Empresas cobertas neste relatório
- Anglo American plc
- EcoPhos Group
- EuroChem Group AG
- Gujarat Narmada Valley Fertilizers & Chemicals Ltd.
- ICL
- Innophos
- KEMAPCO
- Mosaic
- Nutrien
- OCP Group
- Prayon
- Simplot Company
- TIMAB Magnesium
- Vale S.A.
- Yara International ASA
Desenvolvimentos industriais recentes em Mercado de Fosfato Dicálcico
- Outubro de 2026: A Shivam Chemicals Limited iniciou a produção da Fase I de fosfato dicálcico de grau para rações na instalação de fabricação de sua subsidiária em Dahej, Gujarat, adicionando produção própria ao seu negócio existente de distribuição de fosfato para rações. O desenvolvimento expandiu a capacidade de fabricação doméstica e fortaleceu a participação da empresa na cadeia de suprimentos de nutrição animal e fosfato para rações da Índia.
- Outubro de 2026: O Departamento de Pecuária e Laticínios da Índia notificou a Ordem de Controle de Qualidade de Alimentação Animal e Ingredientes para Rações de 2026, colocando o fosfato dicálcico de grau para alimentação animal sob certificação obrigatória do Bureau de Normas Indianas (BIS) de acordo com a IS 5470. O requisito está programado para entrar em vigor para empresas em geral a partir de 1º de abril de 2027, aumentando os requisitos de conformidade de qualidade para fabricantes domésticos e importadores que abastecem o mercado indiano de fosfato dicálcico.
Escopo do Relatório Global do Mercado de Fosfato Dicálcico
O fosfato dicálcico (DCP) é um composto inorgânico de fosfato de cálcio produzido por meio da reação de materiais contendo cálcio com ácido fosfórico ou outros agentes de processamento. Serve como fonte de cálcio e fósforo e é valorizado por suas propriedades nutricionais e funcionais. É amplamente utilizado em alimentação animal, formulações alimentares, produtos farmacêuticos e aplicações agrícolas.
O Mercado de Fosfato Dicálcico é segmentado por método de produção, forma do produto, uso final e geografia. Por método de produção, o mercado é segmentado em processo de ácido fosfórico e processo de ácido clorídrico. Por forma do produto, o mercado é segmentado em pó e grânulos. Por uso final, o mercado é segmentado em alimentação animal, alimentos e bebidas, produtos farmacêuticos, agricultura e fertilizantes e outros. O relatório também abrange o tamanho do mercado e as previsões para o fosfato dicálcico em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Processo de Ácido Fosfórico |
| Processo de Ácido Clorídrico |
| Pó |
| Grânulos |
| Alimentação Animal |
| Alimentos e Bebidas |
| Produtos Farmacêuticos |
| Agricultura e Fertilizantes |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Método de Produção | Processo de Ácido Fosfórico | |
| Processo de Ácido Clorídrico | ||
| Por Forma do Produto | Pó | |
| Grânulos | ||
| Por Uso Final | Alimentação Animal | |
| Alimentos e Bebidas | ||
| Produtos Farmacêuticos | ||
| Agricultura e Fertilizantes | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fosfato dicálcico?
O tamanho do mercado de fosfato dicálcico foi avaliado em 683,11 milhões de USD em 2026 e estima-se que cresça de 717,88 milhões de USD em 2027 para atingir 926,29 milhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por fosfato dicálcico?
A demanda é sustentada por rações compostas para animais, aplicações alimentares, comprimidos farmacêuticos e formulações nutracêuticas.
Qual método de produção detinha a maior participação em 2026?
O processo de ácido fosfórico detinha uma participação de 62,34% em 2026.
Qual forma tem projeção de avançar mais rapidamente até 2032?
Os grânulos têm projeção de avançar a um CAGR de 6,07% até 2032, pois as operações automatizadas de rações valorizam o fluxo melhorado e a redução de poeira.