
Dicalciumphosphat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 717.88 Millionen US-Dollar |
| Marktgröße (2032) | 926.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
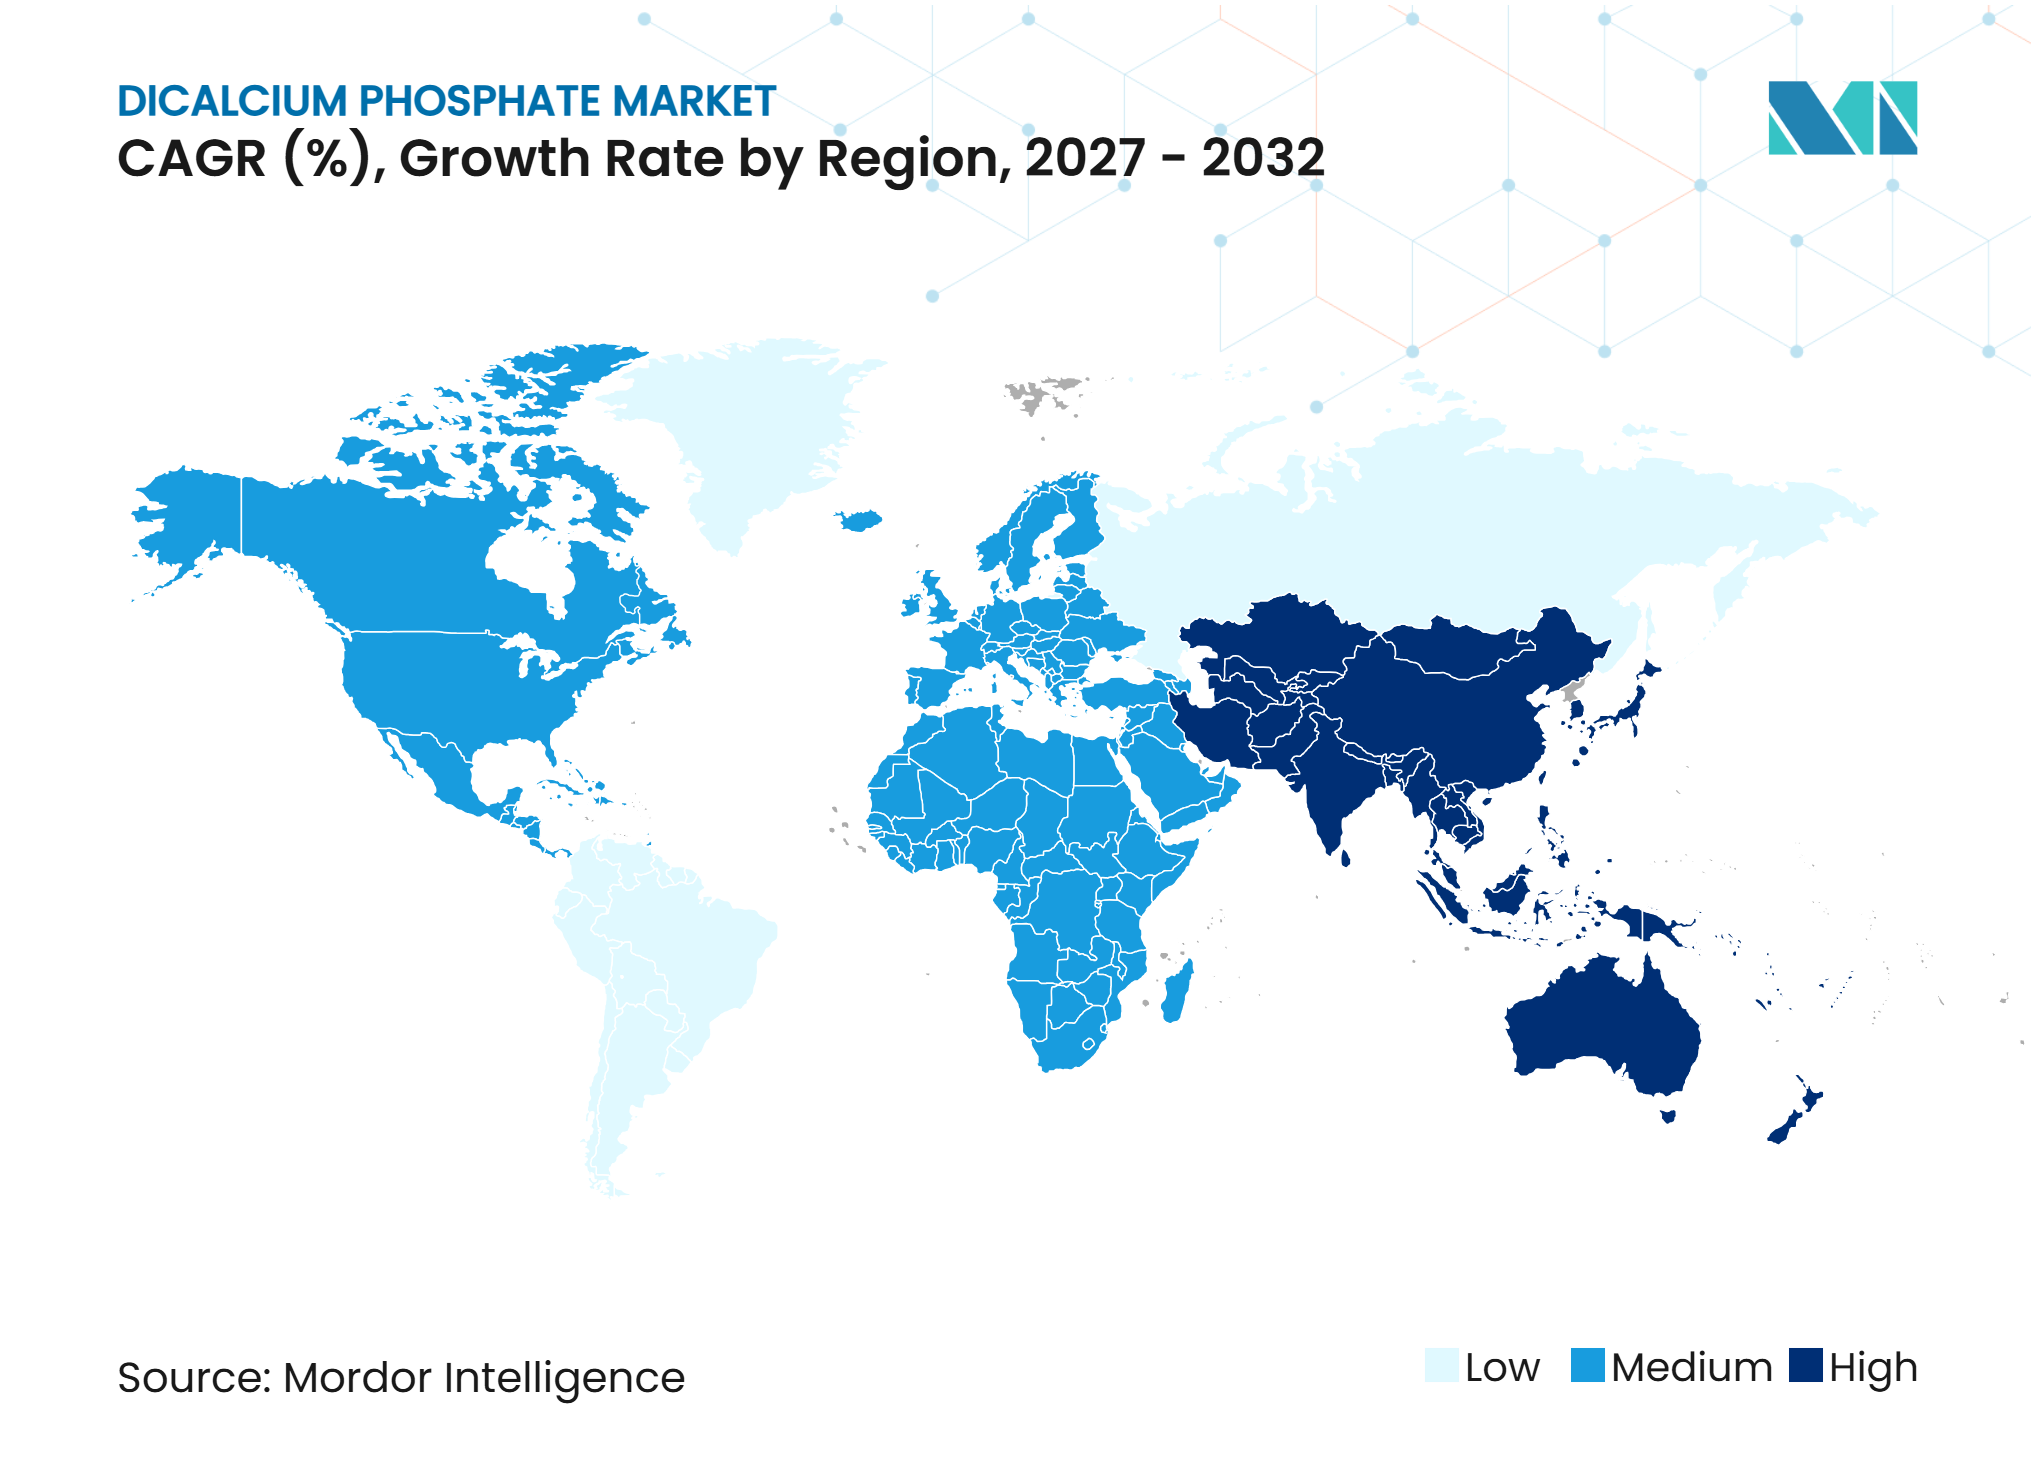
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dicalciumphosphat-Marktanalyse von Mordor Intelligence
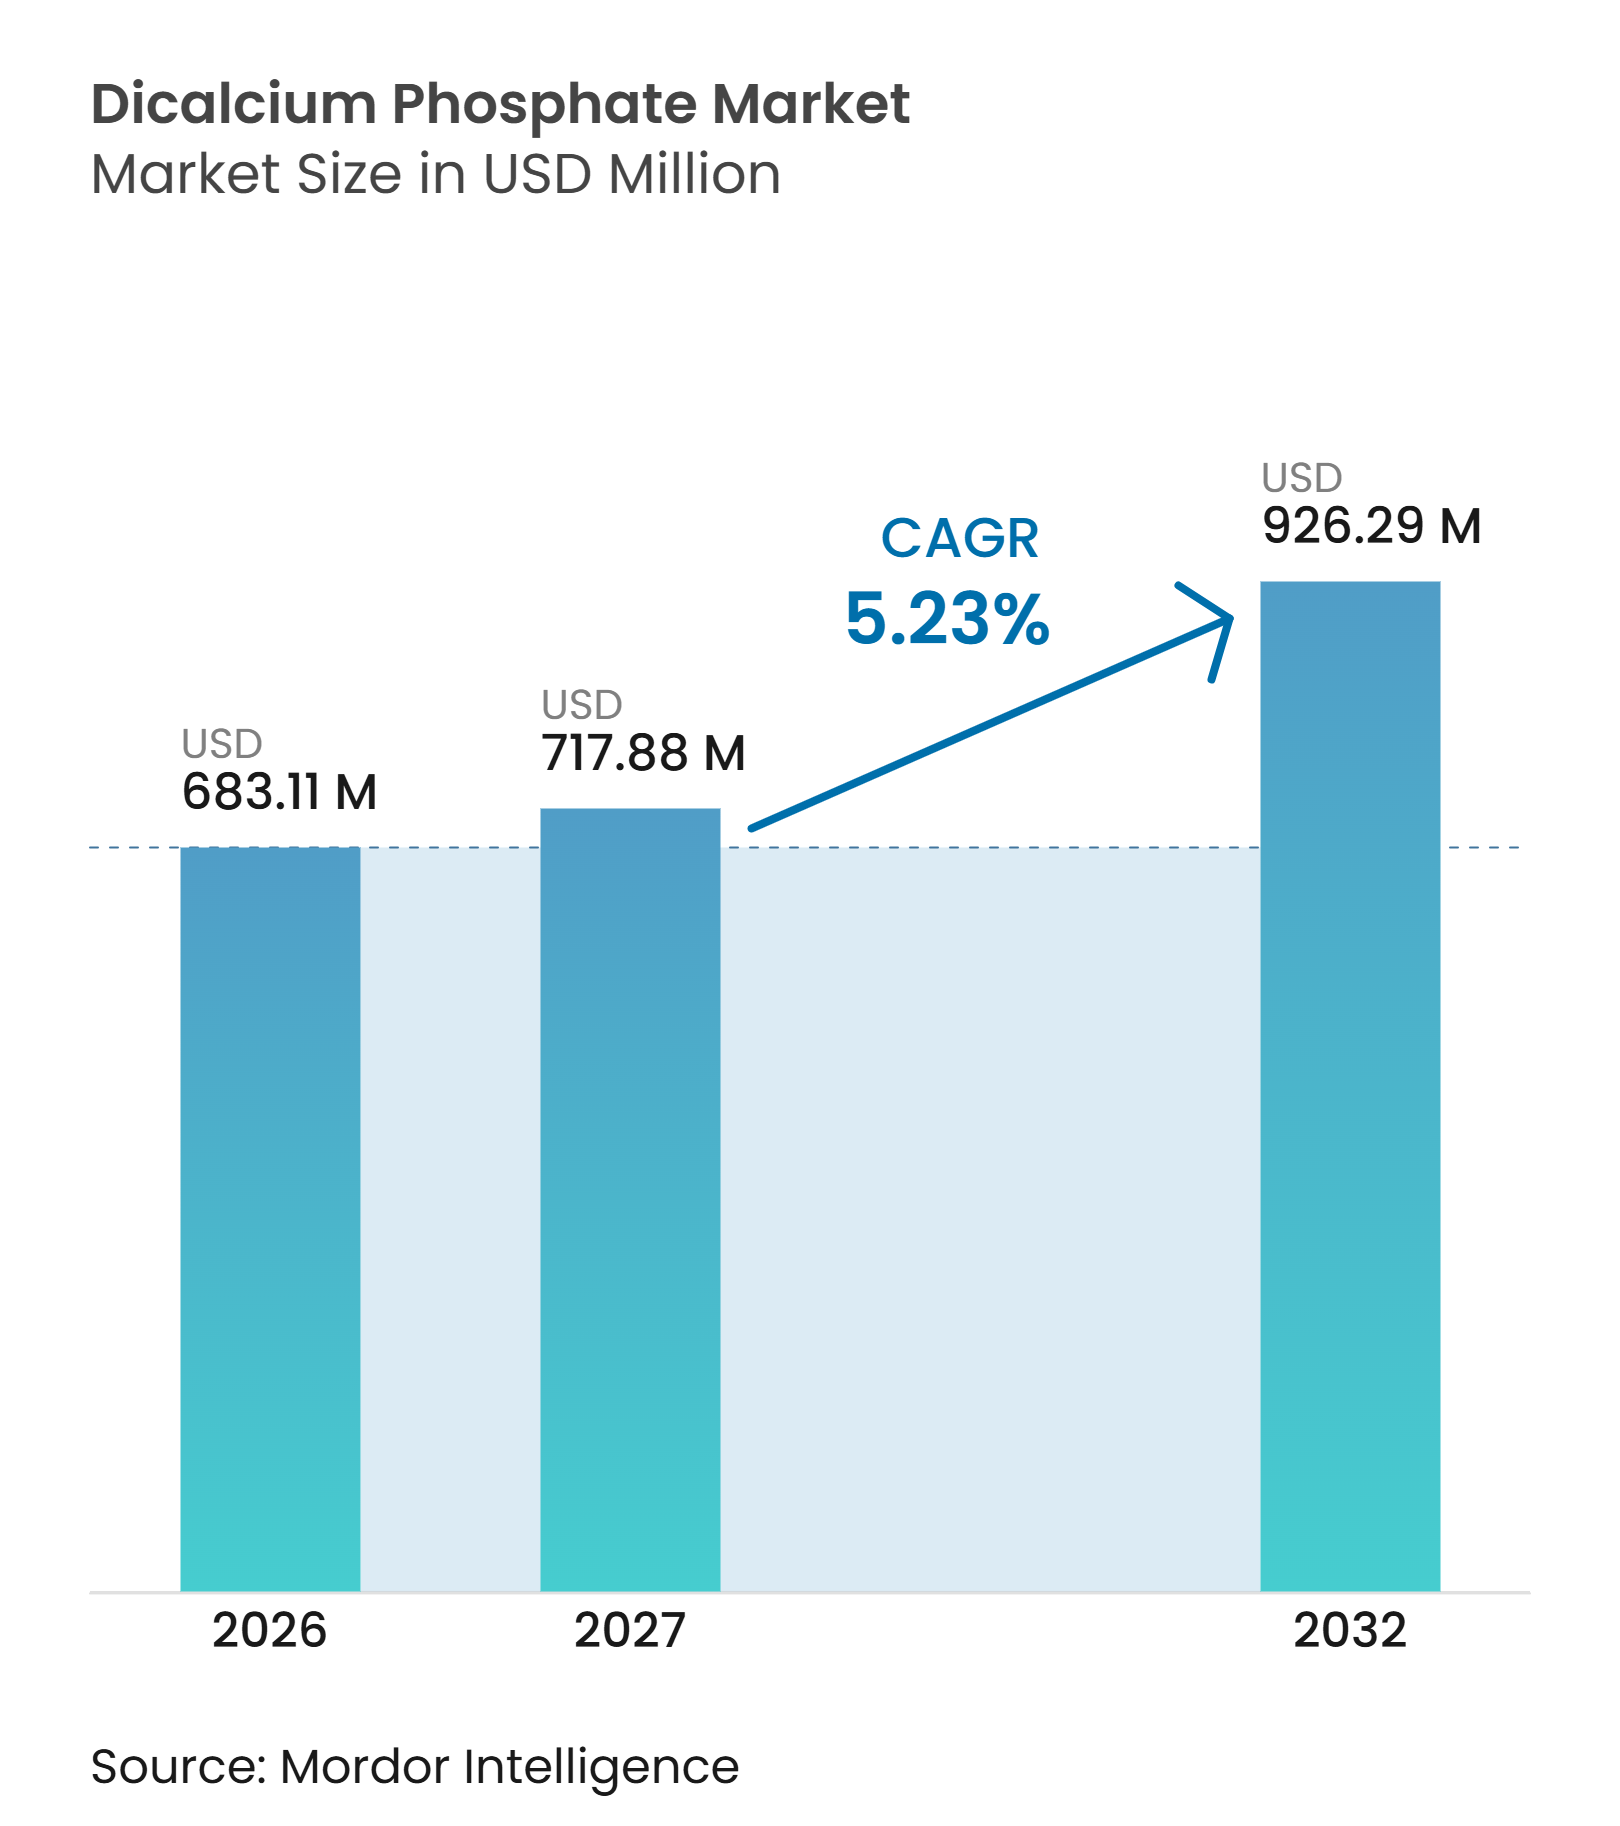
Die Größe des Dicalciumphosphat-Marktes wurde im Jahr 2026 auf 683,11 Millionen USD geschätzt und soll von 717,88 Millionen USD im Jahr 2027 auf 926,29 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032). Der Dicalciumphosphat-Markt wird durch die Nachfrage von Futtermittelproduzenten, Lebensmittelherstellern und Tablettenformulierern gestützt, was den Lieferanten mehrere Absatzkanäle bietet und den Dicalciumphosphat-Markt weniger abhängig von einer einzelnen Kundengruppe macht. Futtermittelanwendungen bilden weiterhin die größte Nachfragebasis, während pharmazeutische und nutraceutische Qualitäten höhere Stückwerte unterstützen. Der Dicalciumphosphat-Markt verändert sich auch, da steigende Schwefelkosten das Betriebsrisiko der Phosphorsäureproduktion erhöhen. Diese Situation verbessert die Argumente für die Salzsäureverarbeitung, wo Produzenten geeignete Säureversorgung sichern können. Zertifizierungsanforderungen in wichtigen Verbrauchsregionen erhöhen die Beschaffungsstandards und begünstigen etablierte Lieferanten mit dokumentierten Qualitätssystemen.
Wichtigste Erkenntnisse des Berichts
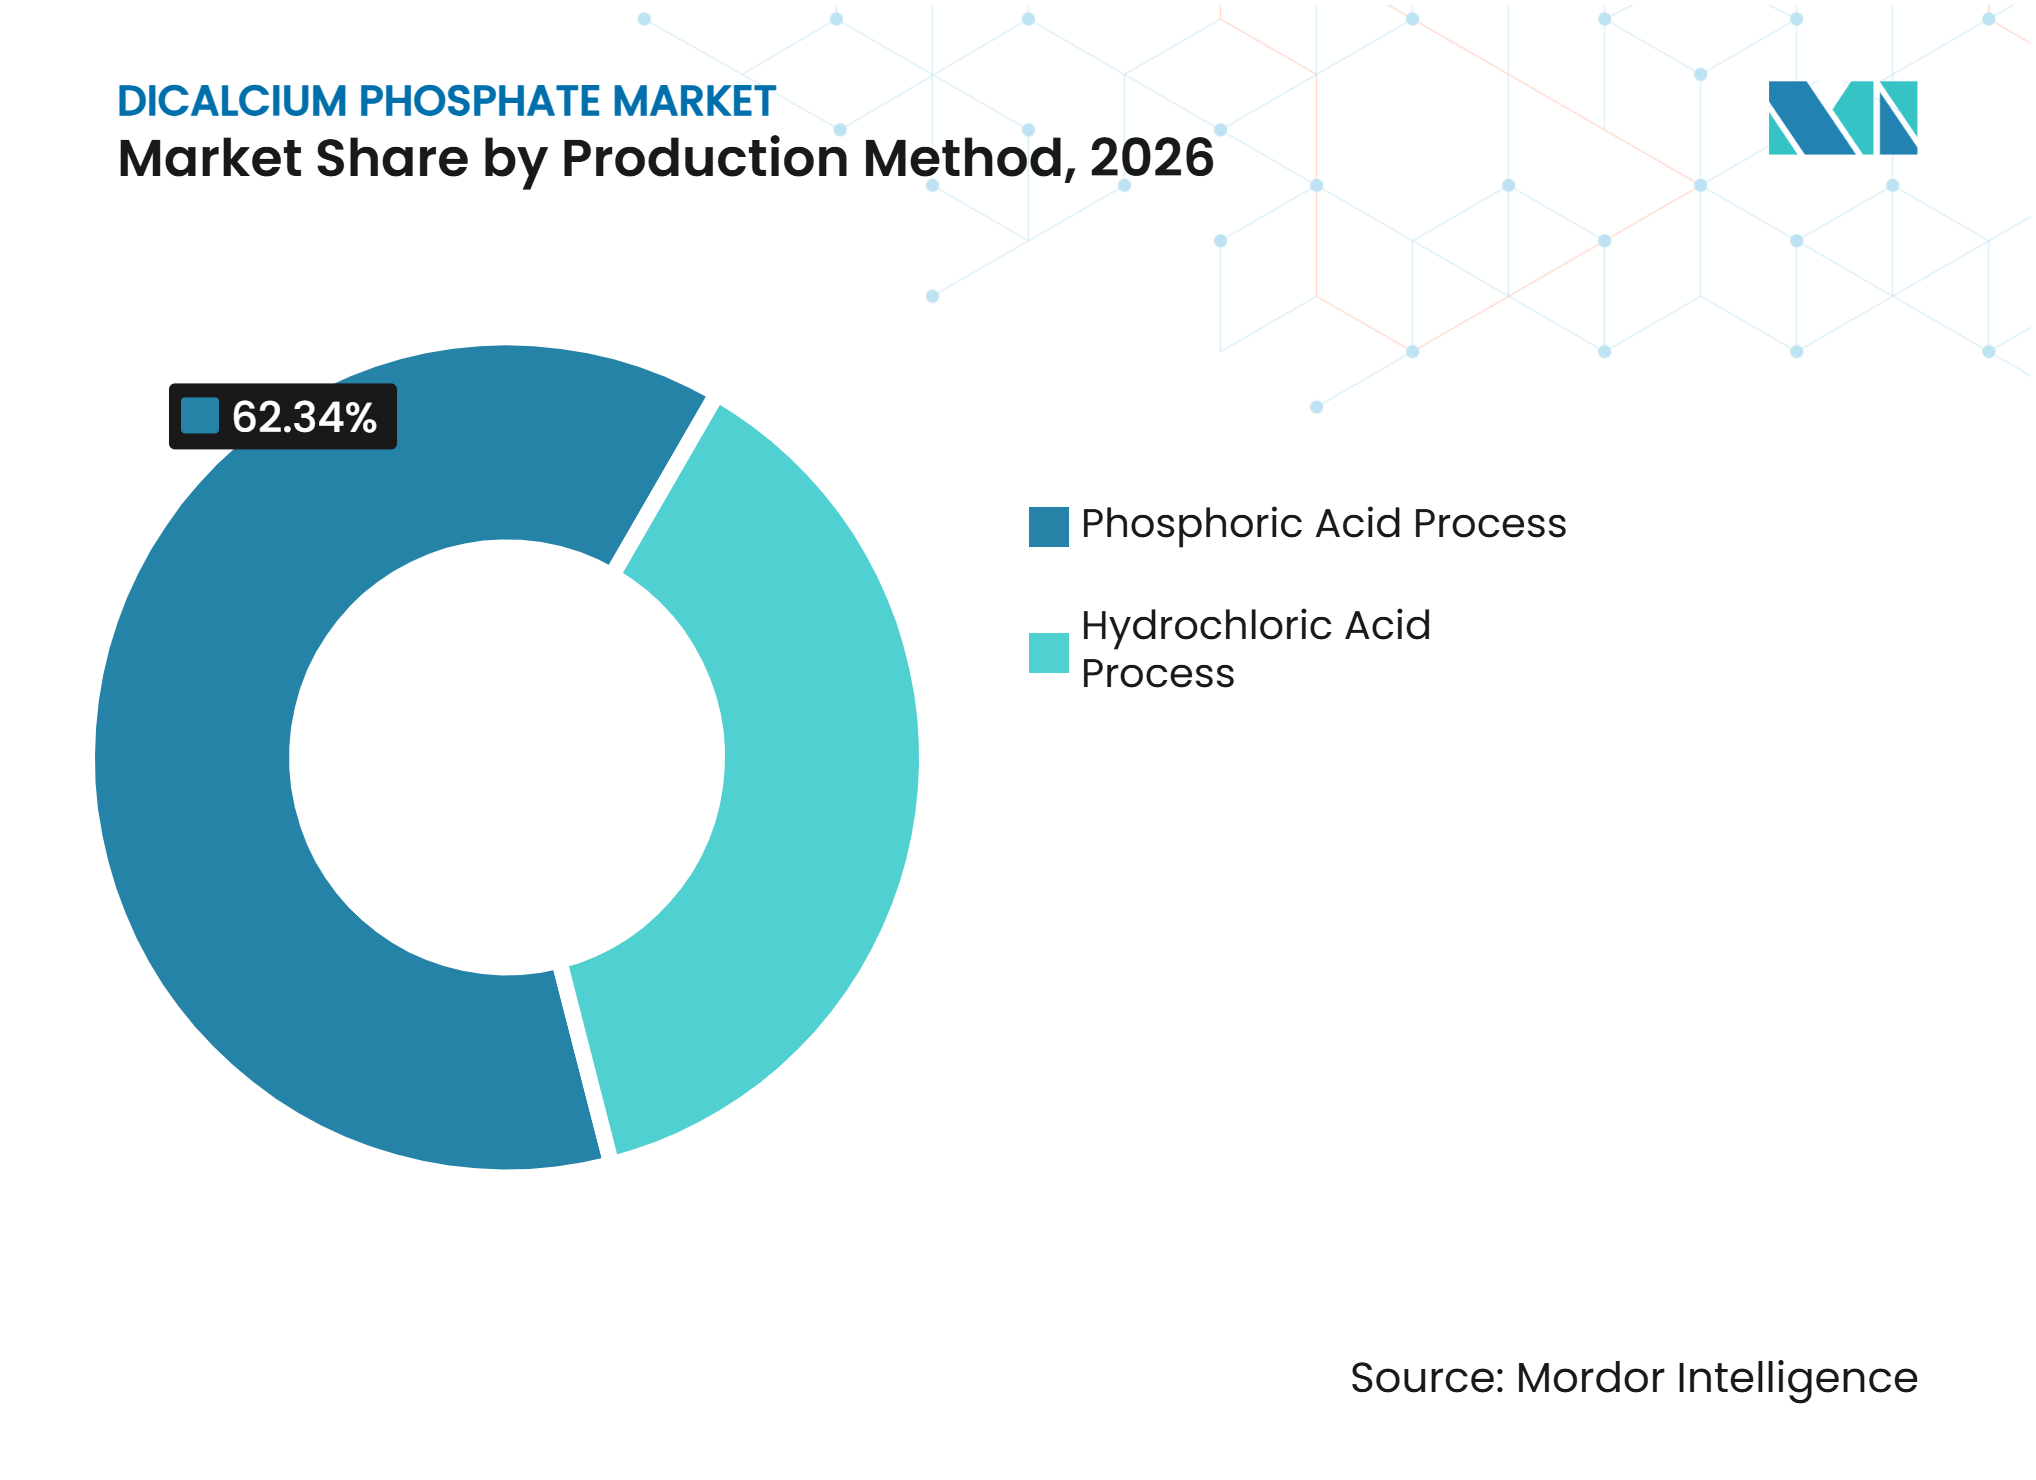
- Nach Produktionsmethode hielt das Phosphorsäureverfahren im Jahr 2026 einen Marktanteil von 62,34 % am Dicalciumphosphat-Markt, während das Salzsäureverfahren bis 2032 voraussichtlich mit einer CAGR von 5,98 % wachsen wird.
- Nach Produktform hielt Pulver im Jahr 2026 einen Marktanteil von 58,11 % am Dicalciumphosphat-Markt, während Granulat bis 2032 voraussichtlich mit einer CAGR von 6,07 % wachsen wird.
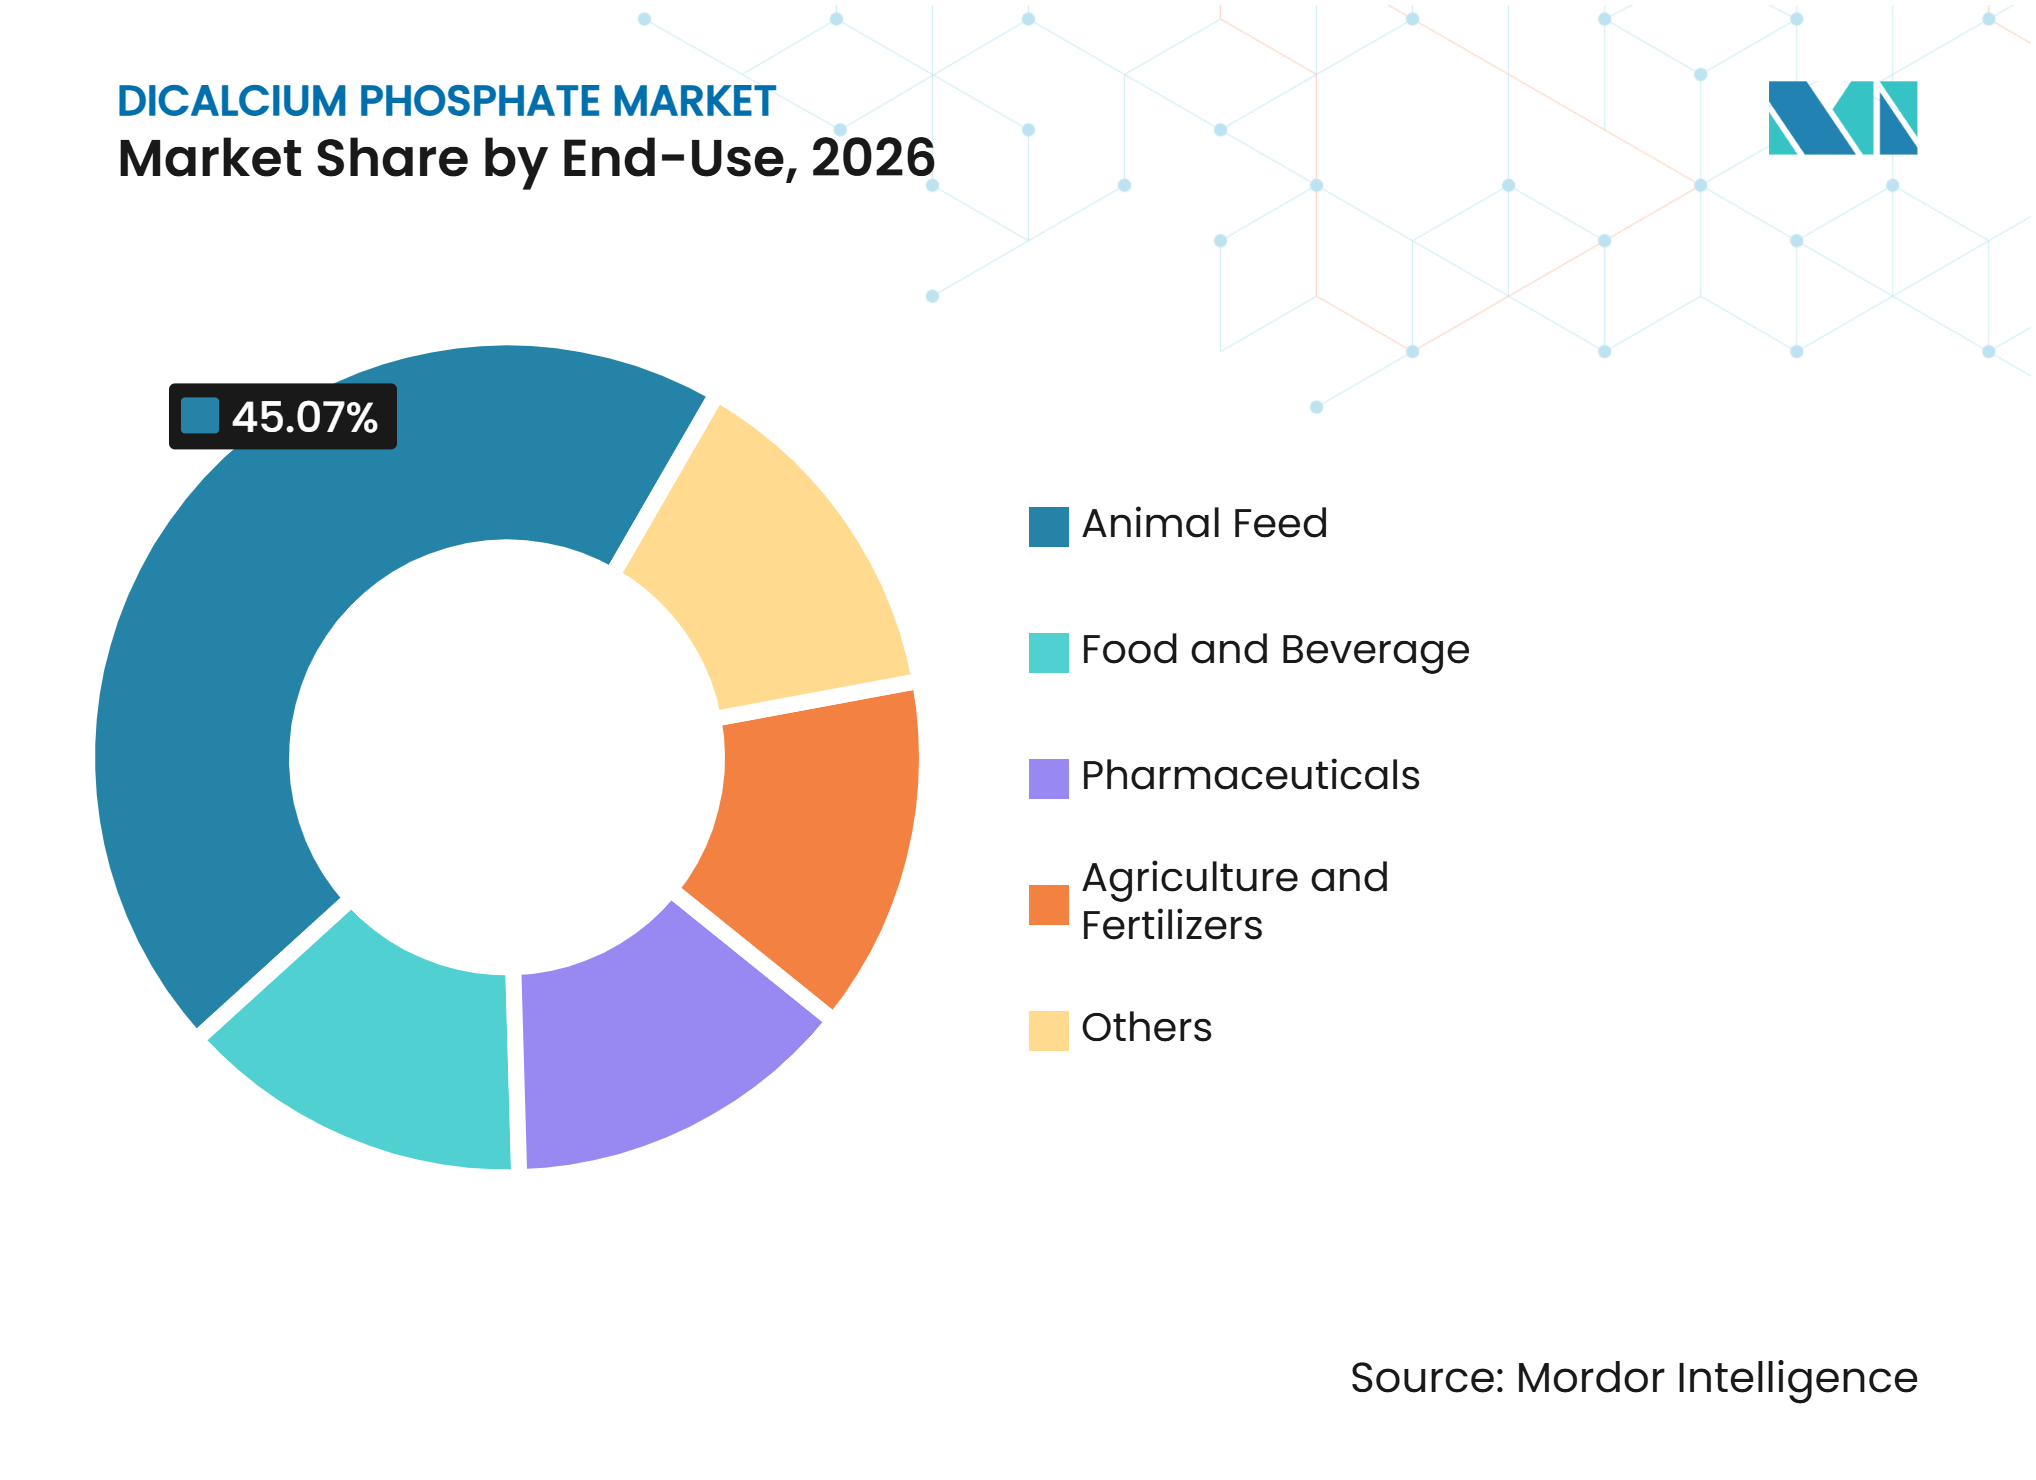
- Nach Endverwendung hielt Tierfutter im Jahr 2026 einen Marktanteil von 45,07 % am Dicalciumphosphat-Markt, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 6,33 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,45 % am Dicalciumphosphat-Markt und soll bis 2032 mit einer CAGR von 6,15 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Nutztierhaltung, Geflügel-, Schweine- und Aquakulturwirtschaft sowie der Heimtierernährung | +2.1% | Asien-Pazifik als Kernregion (China, Indien, ASEAN), Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der Futtermühlen- und Phosphatverarbeitungskapazitäten in Asien-Pazifik | +1.3% | China, Indien, Vietnam, Indonesien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pharmazeutischen und nutraceutischen Qualitäten | +0.9% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Wachstum bei der Lebensmittelanreicherung und präventiven Ernährung | +0.6% | Global, mit frühen Gewinnen in Indien, Südostasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit des HCl-Verfahrens unter Schwankungen der Schwefelpreise | +0.4% | China, Naher Osten, aufstrebende Produzenten in Südasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Nutztierhaltung, Geflügel-, Schweine- und Aquakulturwirtschaft sowie der Heimtierernährung
Der Dicalciumphosphat-Markt profitiert, wenn die Mischfutterproduktion zunimmt, da Dicalciumphosphat eine weit verbreitete Phosphor- und Calciumquelle in Mineralvormischungen ist. Intensive Geflügel-, Schweine- und Aquakultursysteme benötigen konsistente Nährstoffzufuhren, was eine wiederkehrende Beschaffung anstelle unregelmäßiger Käufe unterstützt. Aquakulturdiäten erfordern eine zuverlässige Phosphorverfügbarkeit, insbesondere in Hochdichte-Fisch- und Garnelenoperationen, was die Bedeutung von kontrolliertem futtermittelqualitativem Material erhöht. Die Heimtierernährung entwickelt sich ebenfalls hin zu stärker spezifizierten Formulierungen, insbesondere in Premium-Produktlinien. Dieser Wandel kann die Nachfrage nach Lieferanten steigern, die Reinheit und Partikelmerkmale dokumentieren können. Futtermittelkapazitätserweiterungen in wichtigen Verbrauchsregionen zeigen anhaltende Investitionen in die nachgelagerten Systeme, die Futtermittelphosphate verbrauchen, während größere Betreiber zunehmend stabile Mineralversorgungsvereinbarungen, vorhersehbare Lieferpläne und Qualitätsnachweise suchen, die über mehr als einen Produktionsstandort hinweg überprüft werden können.
Wachstum bei der Lebensmittelanreicherung und präventiven Ernährung
Lebensmittelhersteller verwenden Calciumphosphatzutaten für ernährungsphysiologische und funktionelle Zwecke und schaffen damit einen zusätzlichen Absatzkanal jenseits der Tierernährung. Politiken zur Anreicherung im Bereich der öffentlichen Gesundheit lenken die Aufmerksamkeit auf Nährstofflücken, obwohl die Verwendung von Calciumphosphat von der jeweiligen Produktformulierung und den nationalen Vorschriften abhängt. Die Weltgesundheitsorganisation veröffentlichte 2025 aktualisierte Leitlinien zur Anreicherung von Speiseölen und -fetten mit Vitamin A und D und bekräftigte damit den breiteren politischen Fokus auf Lebensmittelanreicherung. In den Vereinigten Staaten ließ die Food and Drug Administration Calciumphosphat im Jahr 2025 unter bestimmten Bedingungen als Farbzusatzstoff zu[1]. Innophos führte daraufhin VersaCal Bright für Anwendungen ein, die eine Alternative zu Titandioxid benötigen. Diese Verwendungen erweitern den Dicalciumphosphat-Markt auf Lebensmittelanwendungen, bei denen sowohl die Zutatenfunktion als auch der regulatorische Status Kaufentscheidungen beeinflussen, einschließlich des praktischen Bedarfs, Reformulierungsverzögerungen zu vermeiden und ein konsistentes Erscheinungsbild in Fertigprodukten zu erhalten, was dem Dicalciumphosphat-Markt einen weiteren Weg zur Wertschöpfung jenseits der konventionellen Mineralergänzung eröffnet.
Nachfrage nach pharmazeutischen und nutraceutischen Qualitäten
Pharmazeutisches Dicalciumphosphat bleibt bei der Direktverpressung von Tabletten wichtig, da es als Verdünnungsmittel fungieren und eine reproduzierbare Produktion unterstützen kann. Nutraceutische Produkte verbreitern die Nachfrage, da sie häufig feste Darreichungsformen verwenden, aber eine andere Produktpositionierung und Versorgungsunterstützung erfordern. Lieferanten, die dieses Segment bedienen, müssen die Anforderungen des United States Pharmacopeia und des National Formulary sowie gegebenenfalls die Anforderungen des Europäischen Arzneibuches erfüllen. Dies ist mit einer Futtermittelqualitätslinie allein schwieriger zu erreichen, da sich die Kontrollen, die Dokumentation und die Anforderungen an die Chargenkonsistenz unterscheiden. Innophos stellte sein Hilfsstoffportfolio auf der CPHI 2025 vor und zeigte damit das anhaltende Lieferantenfokus auf pharmazeutische und nutraceutische Kunden, die technisch unterstützte Materialien, Spezifikationskontinuität und Dokumentation benötigen, die in formale Produktentwicklungs- und Qualitätsprozesse eingebunden werden können. Dieser Teil des Dicalciumphosphat-Marktes wird durch Qualifizierungszeiträume geprägt, die länger sein können als in Rohstoff-Futtermittelkanälen.
Ausbau der Futtermühlen- und Phosphatverarbeitungskapazitäten in Asien-Pazifik
Neue Futtermühlen- und Phosphatverarbeitungskapazitäten können die Lieferzeiten für regionale Kunden verkürzen und die Abhängigkeit von Importen verringern. Chinas Produktionsbasis ist besonders wichtig, da sowohl der Inlandsverbrauch als auch die Exportaktivitäten die regionale Verfügbarkeit beeinflussen. Produzenten von futtermittelqualitativem Dicalciumphosphat sehen sich steigenden Dokumentations- und technischen Anforderungen gegenüber, was den Bedarf an konsistenten Produktionskontrollen erhöht. Größere Anlagen sind besser positioniert, um die Kosten für Tests und Zertifizierungen zu absorbieren, was die Kundenqualifizierung selektiver machen kann. Dies kann die Versorgungszuverlässigkeit für Käufer verbessern, schafft aber eine höhere Hürde für kleinere Produzenten. In Indien, Vietnam und Indonesien schafft die Investition in tierische Proteinwertschöpfungsketten auch eine engere Verbindung zwischen Futtermittelkapazität und lokalem Phosphatbedarf, da Futtermittelproduzenten in der Regel zuverlässige Mineralzufuhren benötigen, bevor sie den Durchsatz erhöhen oder neue Formeln hinzufügen können, sodass regionale Kapazitäten den Dicalciumphosphat-Markt sowohl durch Produktion als auch durch Verbrauch beeinflussen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Phosphatgestein, Schwefel und Calciumrohstoffen | -1.2% | Global, am stärksten in Nordamerika, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Umwelt-, Gesundheits- und Sicherheitsanforderungen (EHS) bei der Phosphatverarbeitung | -0.5% | Nordamerika, Europa, China (Umweltinspektionszonen) | Langfristig (≥ 4 Jahre) |
| Kosten der regulatorischen Compliance für Futtermittel-, Lebensmittel- und Pharmaqualitäten | -0.3% | EU, Nordamerika, Indien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Phosphatgestein, Schwefel und Calciumrohstoffen
Der Dicalciumphosphat-Markt steht unter Kostendruck, wenn Phosphatgestein, Schwefel und Calciumrohstoffe stark schwanken, während der Dicalciumphosphat-Markt gleichzeitig die Produktverfügbarkeit für wiederkehrende Kundenverträge sicherstellen muss. Das Phosphorsäureverfahren ist besonders exponiert, da Schwefelsäure ein zentraler Einsatzstoff bei der konventionellen Nassaufschlussverarbeitung ist. Stabile Phosphatgesteinspreise schützen Produzenten nicht vollständig, wenn die Säurekosten schneller steigen als die Fertigproduktpreise. Calciumquellen fügen eine separate Risikoposition hinzu, da die Kalk- und Kalksteinproduktion von energieintensiven Ofenbetrieben abhängt. Käufer mit Jahreslieferverträgen können einer schnellen Preisüberwälzung widerstehen, was die Produzentmargen bei Inputschocks komprimiert. Mosaic beschrieb den Umfang seiner Phosphatoperationen in seiner Jahreseinreichung 2025 und zeigte damit, warum Inputbedingungen weitreichende Konsequenzen für integrierte Produzenten, ihre nachgelagerten Kunden und die Zuverlässigkeit von Lieferverträgen haben, die vor einer Änderung der Kostenbedingungen ausgehandelt werden.
Belastung durch Umwelt-, Gesundheits- und Sicherheitsanforderungen (EHS) bei der Phosphatverarbeitung
Die Phosphatverarbeitung kann Phosphorgips und fluoridhaltige Abwasserströme erzeugen, die eine langfristige Bewirtschaftung erfordern. Diese Verantwortlichkeiten verursachen Kapital- und Betriebskosten, die über den unmittelbaren chemischen Umwandlungsprozess hinausgehen. Die U.S. Environmental Protection Agency änderte im Juni 2025 ihren Vergleich mit Simplot Company und legte Maßnahmen im Zusammenhang mit der Flüssigabwasserführung und Fluoridemmissionen im Don Plant in Idaho fest[2]. Umweltinspektionen können auch den Minenzugang, den Transport und die Anlagenauslastung stören, wenn Betreiber Genehmigungs- oder Überwachungsprobleme beheben müssen. Kleinere Anlagen können Schwierigkeiten haben, die erforderlichen Kontrollen zu finanzieren, was die Anzahl qualifizierter Produzenten verringern kann. Der Dicalciumphosphat-Markt muss daher niedrigere Stückkosten gegen Compliance-Systeme abwägen, die die Betriebskontinuität schützen, Genehmigungen erhalten, Betriebsunterbrechungen reduzieren und Kunden die Gewissheit geben, dass Lieferungen auch in Zeiten strengerer Durchsetzungszyklen fortgesetzt werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsmethode:
Phosphorsäureverfahren führend, während Salzsäureverarbeitung an Relevanz gewinntDas Phosphorsäureverfahren hielt im Jahr 2026 einen Marktanteil von 62,34 %. Seine Position spiegelt langjährige Investitionen in Nassaufschlusslinien wider, die für die Hochvolumen-Futtermittelproduktion ausgelegt sind. Große Phosphatreserven und eine etablierte Schwefelsäureinfrastruktur unterstützen dieses Verfahren in China, Marokko und Nordamerika. Das Verfahren passt zu Lieferketten, die Gesteinsabbau, Säureproduktion und Rohstoff-Futtermittelphosphat verbinden. Es ist Anlagenbetreibern vertraut und unterstützt eine zuverlässige Großmengenproduktion für Kunden, deren Beschaffungssysteme etablierte Chemie, wiederkehrende Verfügbarkeit und vorhersehbare physikalische Eigenschaften priorisieren.
Das Salzsäureverfahren soll bis 2032 mit einer CAGR von 5,98 % wachsen. Es bietet ein anderes Produktionsmodell, da es die direkte Abhängigkeit von Schwefelsäure vermeiden und in geeigneten Märkten Calciumchlorid zurückgewinnen kann. Sein wirtschaftlicher Fall ist am stärksten, wo Salzsäure in der Nähe von Chlor-Alkali-Betrieben verfügbar ist und wo minderwertiges Erz effektiv verarbeitet werden kann. Produzenten müssen weiterhin Chloridströme, Wasserverbrauch und lokale Entsorgungsvorschriften verwalten. Die Fähigkeit zu einem Doppelverfahren gibt Produzenten eine nützliche Reaktionsmöglichkeit, wenn die Säureinputpreise auseinanderdriften, was es zu einer relevanten Beschaffungsüberlegung für Kunden macht, die Versorgungssicherheit neben Materialqualität, Lieferzeiten und den Kosten der Qualifizierung eines alternativen Produzenten bewerten.


Nach Produktform:
Pulver behält breite Verwendung, während Granulat für automatisierte Handhabung geeignet istPulver hielt im Jahr 2026 einen Marktanteil von 58,11 %. Seine breite Verwendung ist mit seiner Kostenposition und Kompatibilität mit etablierten Futtermischsystemen verbunden. Futtermühlen in Entwicklungsregionen verwenden häufig Geräte, die für pulverförmige Mineralzutaten ausgelegt sind. Dies reduziert den Bedarf an sofortigen Geräteaufrüstungen und unterstützt die anhaltende Nachfrage. Pulver eignet sich auch für Großmengenankäufe, bei denen die Kosten pro Tonne mehr Gewicht haben als der Handhabungskomfort, insbesondere wenn Futtermühlen bereits über Lager-, Misch- und Staubkontrollanlagen verfügen, die für Pulvereinsatzstoffe ausgelegt sind.
Granulat soll bis 2032 mit einer CAGR von 6,07 % wachsen. Seine Fließfähigkeit und das geringere Staubpotenzial eignen sich für automatisierte Dosiersysteme, die von größeren Futtermittelkompoundierungsbetrieben verwendet werden. Granulatmaterial kann Brückenbildung in Förderanlagen reduzieren und eine konsistentere Dosierung unterstützen. Prayon bedient Tierernährungsanwendungen mit Phosphatprodukten, während Innophos Dicalciumphosphat-Hilfsstoffe für Direktverpressungsanwendungen anbietet. Die Produktwahl wird weiterhin von der Ausrüstung, den Arbeitspraktiken, der erforderlichen Qualität und dem Ausmaß abhängen, in dem der Betrieb geringeren Staub, zuverlässigen Fluss und reduzierten manuellen Eingriff im Handhabungsprozess schätzt. Auf diese Weise kann die Modernisierung von Geräten den Dicalciumphosphat-Markt beeinflussen, ohne den grundlegenden Bedarf an Mineralergänzung zu verändern.
Nach Endverwendung:
Tierfutter liefert Umsatz, während Pharmazeutika höhere Werte unterstützenTierfutter hielt im Jahr 2026 einen Marktanteil von 45,07 %. Nutztier-, Geflügel-, Schweine- und Aquakulturbetreiber verwenden es, um verfügbaren Phosphor und Calcium in formulierten Rationen bereitzustellen. Die Futtermittelnachfrage ist eng mit der kommerziellen Tierproduktion und dem Wandel hin zu einer konsistenten Mischfutterverwendung verbunden. Produzenten, die dieses Segment bedienen, benötigen zuverlässige Logistik, konsistente Mineralspezifikationen, kundenzugelassene Qualitätsnachweise und ausreichende regionale Lagerbestände, um Unterbrechungen bei Futtermittelformulierungen zu vermeiden, die auf etablierten Mineraleinschlussraten basieren.
Pharmazeutika sollen bis 2032 mit einer CAGR von 6,33 % wachsen. Diese Anwendung verwendet Material höherer Reinheit in Direktverpressungstabletten und verwandten Darreichungsformen. Forschungen zu co-verarbeiteten Dicalciumphosphat- und Lipid-Hilfsstoffen, die 2025 veröffentlicht wurden, berichteten von verbesserter Löslichkeit, Auflösung und Bioverfügbarkeit in Tablettenformulierungen. Lebensmittel und Getränke, Landwirtschaft und Düngemittel sowie andere industrielle Verwendungen bieten weitere Nachfragekanäle mit eigenen Beschaffungs- und regulatorischen Kriterien, die es Lieferanten mit den richtigen Produktionskontrollen ermöglichen, das kommerzielle Engagement auf Kunden mit unterschiedlichen Bestellzyklen und Qualitätsanforderungen zu verteilen.


Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,45 % und soll bis 2032 mit einer CAGR von 6,15 % wachsen. China verfügt über eine große Produktionsbasis, eine starke Mischfutternachfrage und eine wichtige Rolle im regionalen Phosphathandel. Indien, Vietnam und Indonesien tragen durch Investitionen in Nutztierhaltung, Aquakultur und Futtermittelsysteme zur Nachfrage bei. Südostasiatische Aquakultur- und Nutztierwertschöpfungsketten benötigen Mineralzufuhren, die eine konsistente Futtermittelformulierung unterstützen. Die Ernährungs- und Landwirtschaftsorganisation (FAO) identifiziert die Aquakultur als zentrales Element der Lebensmittelproduktion und Ernährungssysteme weltweit, und ihre anhaltende Rolle in regionalen Ernährungsgewohnheiten unterstützt den Bedarf an zuverlässigen Mineralzufuhren in der Fisch- und Garnelenfuttermittelherstellung.
Nordamerika
Nordamerika verfügt über integrierte Phosphatproduzenten, die Futtermittel-, Düngemittel-, Industrie- und Spezialanwendungen beliefern. Mosaic, Nutrien und Simplot Company haben Betriebe und Lieferbeziehungen, die Phosphatressourcen mit nachgelagerten Märkten verbinden. Mosaic legte in seiner Jahreseinreichung 2025 bedeutende P2O5-Kapazitäten in den Vereinigten Staaten und Brasilien offen. Die Einhaltung von Umweltvorschriften betrifft sowohl bestehende Anlagen als auch die Projektplanung, wie die Maßnahme der U.S. Environmental Protection Agency gegen Simplot im Jahr 2025 zeigt. Die pharmazeutische und spezielle Lebensmittelnachfrage bietet der Region Absatzkanäle jenseits von Bulk-Futtermittelphosphat, was Produzenten helfen kann, etablierte Phosphatverarbeitungskapazitäten auf Kundengruppen anzuwenden, die engere Spezifikationen, kürzere Genehmigungszyklen und klarere Dokumentation benötigen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa konzentriert sich stärker auf differenzierte Phosphatprodukte, da Energie-, Arbeits- und Compliance-Kosten hoch sind. Südamerika hat Nachfrage aus der tierischen Proteinproduktion, kann aber exponiert sein, wenn die lokale Säure- oder Phosphatproduktion unterbrochen wird. Der Nahe Osten und Afrika kombinieren Phosphatressourcenstärke mit nachgelagerten Investitionsmöglichkeiten. Jordan Phosphate Mines Company und Indonesien einigten sich 2025 auf die Errichtung einer Phosphorsäureanlage in Surabaya und stärkten damit die Verbindungen zwischen Ressourcenlieferanten und südostasiatischen Verbrauchern. Compliance, Schifffahrtszugang und Säureversorgung werden beeinflussen, welche Standorte weitere Produktionsinvestitionen anziehen, während Produzenten auch lokale Energiebedingungen, den Zugang zu Phosphatgestein oder Zwischenprodukten und die Nähe zu Kunden bewerten werden, die Futtermittel-, Lebensmittel- oder Spezialqualitäten benötigen.
Wettbewerbslandschaft
Marktkonzentration
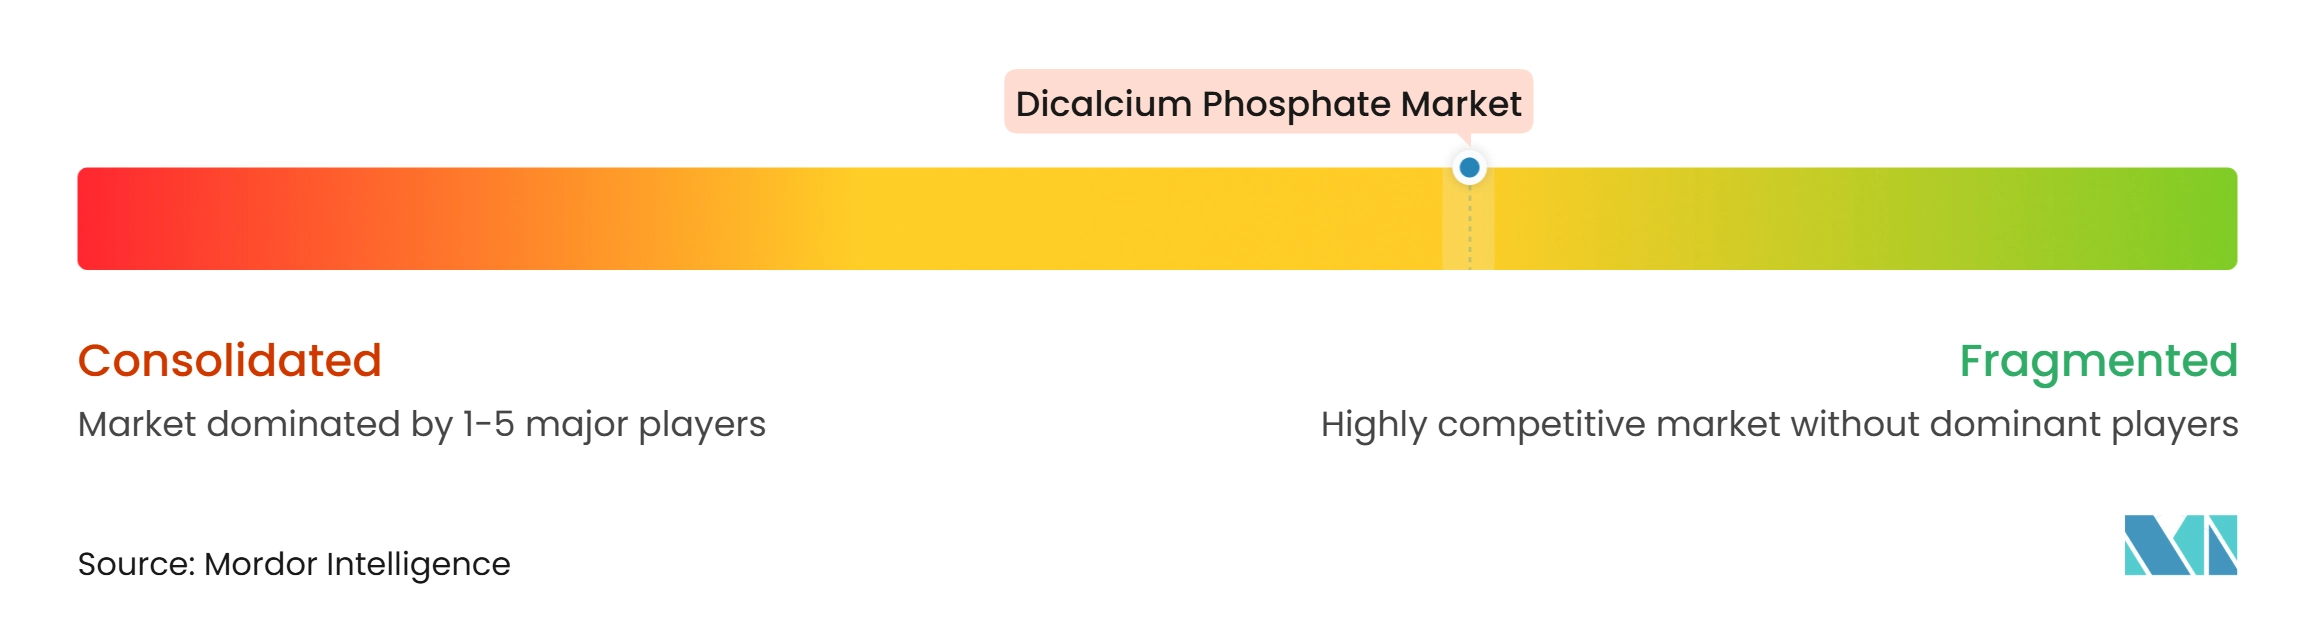
Der Dicalciumphosphat-Markt ist mäßig konzentriert, mit führenden Akteuren wie Nutrien, OCP Group, Innophos, ICL und Prayon. Diese Unternehmen haben Vorteile beim Zugang zu Phosphatgestein, der Säureproduktion, der Logistik und der Kundenqualifizierung. Speziallieferanten wie Innophos und Prayon konzentrieren sich auf Lebensmittel-, Pharma- und Hochreinheitsqualitäten, bei denen Dokumentation und Prozesskonsistenz mehr Gewicht haben. Gujarat Narmada Valley Fertilizers & Chemicals Ltd. ist ebenfalls im breiteren indischen Düngemittel- und Chemiesektor tätig. Qualitätsspektrum, regulatorische Nachweise und regionale Lieferfähigkeit sind zentral für die Kundenauswahl, insbesondere wenn ein Käufer einen Lieferanten sucht, der Futtermittelqualitätsanforderungen erfüllen und gleichzeitig höhere Reinheitsproduktanforderungen durch separate Kontrollen unterstützen kann.
Unternehmen reagieren durch Spezialitätserweiterung, Kapazitätsinvestitionen und betriebliche Anpassungen. Innophos führte VersaCal Bright nach der Maßnahme der U.S. Food and Drug Administration zu Calciumphosphat ein und erweiterte damit seine adressierbare Lebensmittelanwendungsbasis. Prayon gab 2025 bekannt, eine Anlage für elektronikgrades Phosphorsäure in Bex, Schweiz, zu bauen, die die Produktionskapazität verdoppeln soll. Simplot Company reorganisierte im September 2025 seine Struktur, um Lebensmittel-, Landwirtschafts- und Futtermittelbetriebsgruppen unter zentralisierter Aufsicht zusammenzuführen, ein Schritt, der diese Aktivitäten enger aufeinander abstimmt, während das Unternehmen verwandte Kunden- und Lieferkettenanforderungen verwaltet.
Der Dicalciumphosphat-Markt belohnt Produzenten, die mehrere Qualitäten verwalten können, ohne die Qualitätskontrolle zu beeinträchtigen. Die Futtermittelqualitätsversorgung stützt sich auf Skalierung und wettbewerbsfähige Logistik, während Lebensmittel- und Pharmaqualitäten kontrollierte Partikelmerkmale und formale Compliance-Systeme erfordern. FAMI-QS, das Qualitätssystem für Futtermittelzusatzstoffe und Vormischungen, unterstützt die Lieferkettenqualifizierung für Futtermittel in Europa. Die Maßnahme der U.S. Food and Drug Administration und der europäische Lebensmittelzusatzstoffrahmen beeinflussen auch die Produktmöglichkeiten in Lebensmittelanwendungen. Unternehmen mit separaten Linien oder robusten Segregationspraktiken können vielfältige Kunden glaubwürdiger bedienen, da sie das Qualitätsübergreifungsrisiko begrenzen, unterschiedliche Freigabestandards verwalten und zuverlässigere Qualitätsnachweise anbieten können, wenn Kunden Lieferantenüberprüfungen durchführen.
Branchenführer im Dicalciumphosphat-Markt
-
Nutrien
-
OCP Group
-
Innophos
-
ICL
-
Prayon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dicalciumphosphat-Markt Unternehmen in diesem Bericht
- Anglo American plc
- EcoPhos Group
- EuroChem Group AG
- Gujarat Narmada Valley Fertilizers & Chemicals Ltd.
- ICL
- Innophos
- KEMAPCO
- Mosaic
- Nutrien
- OCP Group
- Prayon
- Simplot Company
- TIMAB Magnesium
- Vale S.A.
- Yara International ASA
Neueste Industrielle Entwicklungen in Dicalciumphosphat-Markt
- Oktober 2026: Shivam Chemicals Limited nahm Phase I der Produktion von futtermittelqualitativem Dicalciumphosphat in der Fertigungsanlage seiner Tochtergesellschaft in Dahej, Gujarat, auf und ergänzte damit seine bestehende Futtermittelphosphat-Vertriebstätigkeit um eine eigene Produktion. Die Entwicklung erweiterte die inländische Fertigungskapazität und stärkte die Beteiligung des Unternehmens an Indiens Tierernährungs- und Futtermittelphosphat-Lieferkette.
- Oktober 2026: Indiens Ministerium für Tierhaltung und Milchwirtschaft erließ die Verordnung über Tierfutter und Futtermittelzutaten (Qualitätskontrolle) 2026 und unterwarf futtermittelqualitatives Dicalciumphosphat der obligatorischen Zertifizierung durch das Bureau of Indian Standards (BIS) gemäß IS 5470. Die Anforderung soll für allgemeine Unternehmen ab dem 1. April 2027 in Kraft treten und erhöht die Qualitäts-Compliance-Anforderungen für inländische Hersteller und Importeure, die den indischen Dicalciumphosphat-Markt beliefern.
Globaler Dicalciumphosphat-Marktberichtsumfang
Dicalciumphosphat (DCP) ist eine anorganische Calciumphosphatverbindung, die durch die Reaktion calciumhaltiger Materialien mit Phosphorsäure oder anderen Verarbeitungsmitteln hergestellt wird. Es dient als Calcium- und Phosphorquelle und wird für seine ernährungsphysiologischen und funktionellen Eigenschaften geschätzt. Es wird häufig in Tierfutter, Lebensmittelformulierungen, pharmazeutischen Produkten und landwirtschaftlichen Anwendungen eingesetzt.
Der Dicalciumphosphat-Markt ist nach Produktionsmethode, Produktform, Endverwendung und Geografie segmentiert. Nach Produktionsmethode ist der Markt in Phosphorsäureverfahren und Salzsäureverfahren unterteilt. Nach Produktform ist der Markt in Pulver und Granulat unterteilt. Nach Endverwendung ist der Markt in Tierfutter, Lebensmittel und Getränke, Pharmazeutika, Landwirtschaft und Düngemittel sowie Sonstiges unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Dicalciumphosphat in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Phosphorsäureverfahren |
| Salzsäureverfahren |
| Pulver |
| Granulat |
| Tierfutter |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Landwirtschaft und Düngemittel |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionsmethode | Phosphorsäureverfahren | |
| Salzsäureverfahren | ||
| Nach Produktform | Pulver | |
| Granulat | ||
| Nach Endverwendung | Tierfutter | |
| Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Landwirtschaft und Düngemittel | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Dicalciumphosphat-Markt?
Die Größe des Dicalciumphosphat-Marktes wurde im Jahr 2026 auf 683,11 Millionen USD geschätzt und soll von 717,88 Millionen USD im Jahr 2027 auf 926,29 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Dicalciumphosphat an?
Die Nachfrage wird durch Mischtierfutter, Lebensmittelanwendungen, pharmazeutische Tabletten und nutraceutische Formulierungen gestützt.
Welche Produktionsmethode hatte 2026 den größten Marktanteil?
Das Phosphorsäureverfahren hielt im Jahr 2026 einen Marktanteil von 62,34 %.
Welche Form soll bis 2032 am schnellsten wachsen?
Granulat soll bis 2032 mit einer CAGR von 6,07 % wachsen, da automatisierte Futtermittelbetriebe verbesserten Fluss und reduzierten Staub schätzen.