
Taille et part du marché du phosphate dicalcique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
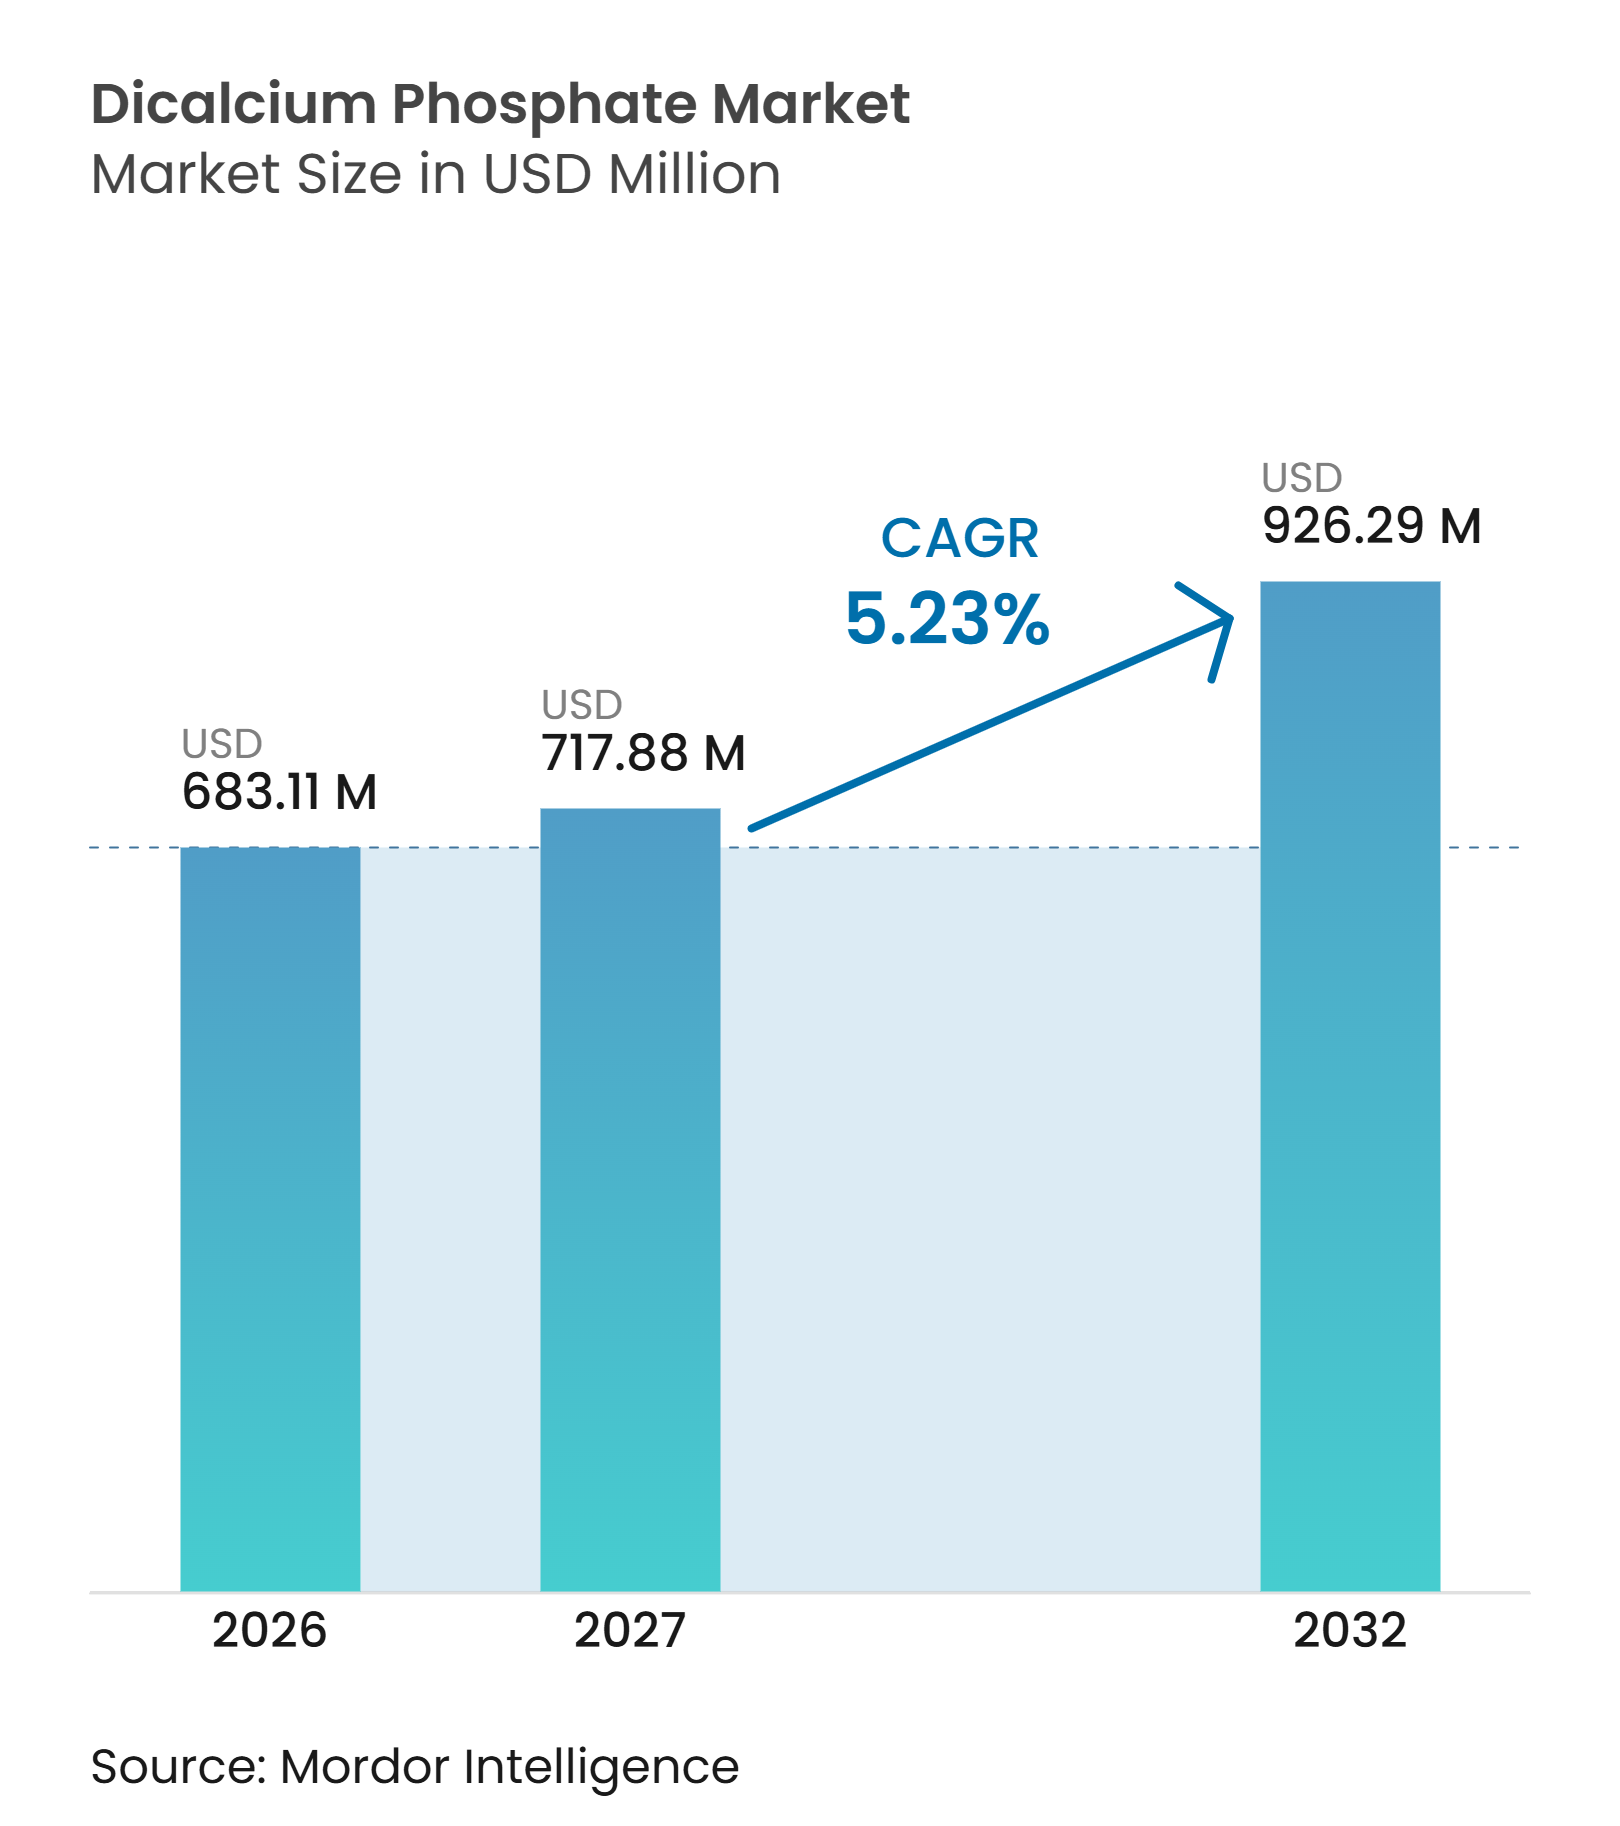
| Taille du Marché (2027) | 717.88 Millions de dollars américains |
| Taille du Marché (2032) | 926.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du phosphate dicalcique par Mordor Intelligence
La taille du marché du phosphate dicalcique était évaluée à 683,11 millions USD en 2026 et devrait croître de 717,88 millions USD en 2027 pour atteindre 926,29 millions USD d'ici 2032, à un CAGR de 5,23 % durant la période de prévision (2027-2032). Le marché du phosphate dicalcique est soutenu par la demande des fabricants d'aliments pour animaux, des industriels de l'alimentation et des formulateurs de comprimés, ce qui offre aux fournisseurs plusieurs débouchés pour leur production et rend le marché du phosphate dicalcique moins dépendant d'un seul groupe de clients. Les applications dans l'alimentation animale continuent de constituer la plus grande base de demande, tandis que les grades pharmaceutiques et nutraceutiques soutiennent des valeurs unitaires plus élevées. Le marché du phosphate dicalcique évolue également sous l'effet des coûts du soufre, qui augmentent le risque opérationnel de la production par voie d'acide phosphorique. Cette situation renforce l'intérêt du traitement par acide chlorhydrique là où les producteurs peuvent sécuriser un approvisionnement en acide approprié. Les exigences de certification dans les principales zones de consommation élèvent les normes d'approvisionnement et favorisent les fournisseurs établis disposant de systèmes qualité documentés.
Principaux enseignements du rapport
- Par méthode de production, le procédé à l'acide phosphorique détenait 62,34 % de la part du marché du phosphate dicalcique en 2026, tandis que le procédé à l'acide chlorhydrique devrait progresser à un CAGR de 5,98 % jusqu'en 2032.
- Par forme de produit, la poudre détenait 58,11 % de la part du marché du phosphate dicalcique en 2026, tandis que les granulés devraient progresser à un CAGR de 6,07 % jusqu'en 2032.
- Par utilisation finale, les aliments pour animaux détenaient 45,07 % de la part du marché du phosphate dicalcique en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 6,33 % jusqu'en 2032.
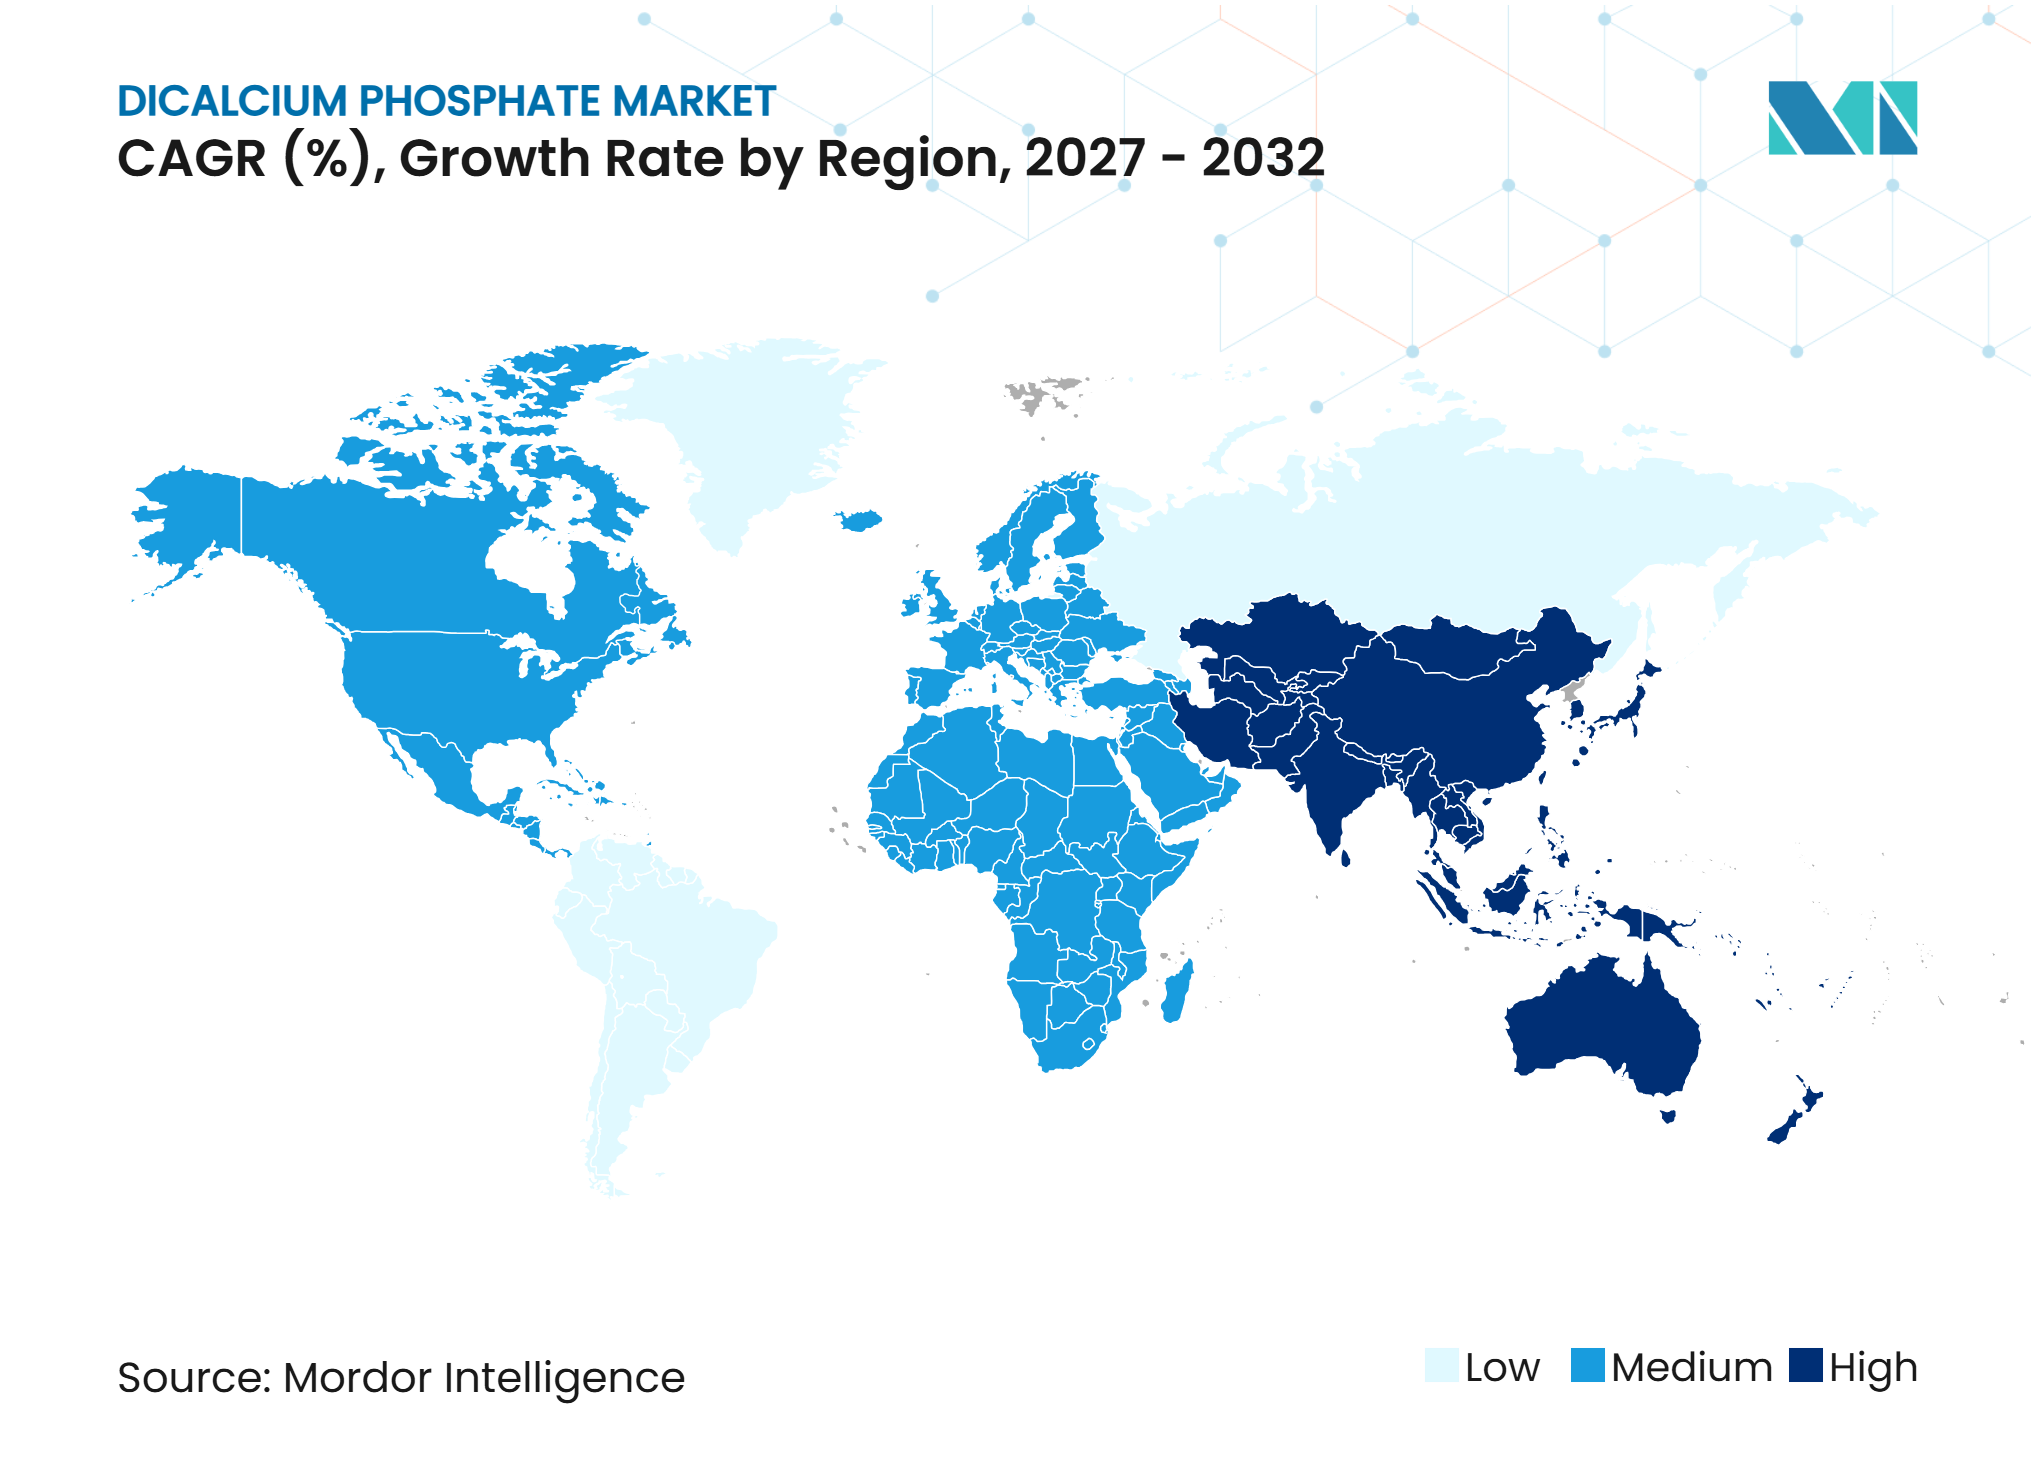
- Par géographie, l'Asie-Pacifique détenait 40,45 % de la part du marché du phosphate dicalcique en 2026 et devrait progresser à un CAGR de 6,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'élevage, de la volaille, de la filière porcine, de l'aquaculture et de la nutrition des animaux de compagnie | +2.1% | Cœur APAC (Chine, Inde, ASEAN), avec répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion des capacités de fabrication d'aliments composés et de traitement du phosphate en Asie-Pacifique | +1.3% | Chine, Inde, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Demande en grades pharmaceutiques et nutraceutiques | +0.9% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Croissance de la fortification alimentaire et de la nutrition préventive | +0.6% | Mondial, avec des gains précoces en Inde, en Asie du Sud-Est et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Économie de la voie HCl dans un contexte de volatilité des prix du soufre | +0.4% | Chine, Moyen-Orient, producteurs émergents en Asie du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'élevage, de la volaille, de la filière porcine, de l'aquaculture et de la nutrition des animaux de compagnie
Le marché du phosphate dicalcique bénéficie de l'expansion de la production d'aliments composés, car le phosphate dicalcique est une source de phosphore et de calcium largement utilisée dans les prémix minéraux. Les systèmes intensifs d'élevage de volailles, de porcs et d'aquaculture nécessitent des apports nutritionnels constants, ce qui favorise des achats récurrents plutôt qu'irréguliers. Les régimes alimentaires en aquaculture requièrent une disponibilité fiable en phosphore, notamment dans les opérations à haute densité de poissons et de crevettes, ce qui accroît l'importance des matières de qualité alimentaire contrôlée. La nutrition des animaux de compagnie évolue également vers des formulations plus strictement spécifiées, en particulier dans les gammes de produits premium. Cette évolution peut accroître la demande envers les fournisseurs capables de documenter la pureté et les caractéristiques granulométriques. Les ajouts de capacités de fabrication d'aliments dans les principales régions consommatrices témoignent d'un investissement continu dans les systèmes en aval qui consomment des phosphates pour l'alimentation animale, tandis que les opérateurs de plus grande taille recherchent de plus en plus des arrangements stables d'approvisionnement en minéraux, des calendriers de livraison prévisibles et des dossiers qualité pouvant être examinés sur plusieurs sites de production.
Croissance de la fortification alimentaire et de la nutrition préventive
Les fabricants de produits alimentaires utilisent des ingrédients à base de phosphate de calcium pour des rôles nutritionnels et fonctionnels, créant ainsi un débouché supplémentaire au-delà de la nutrition animale. Les politiques de fortification en matière de santé publique maintiennent l'attention sur les carences en nutriments, bien que l'utilisation du phosphate de calcium dépende de chaque formulation de produit et des réglementations nationales. L'Organisation mondiale de la Santé a publié en 2025 des orientations actualisées sur la fortification en vitamines A et D des huiles et graisses comestibles, renforçant ainsi l'orientation politique générale en faveur de la fortification alimentaire. Aux États-Unis, la Food and Drug Administration a autorisé le phosphate de calcium comme additif colorant dans des conditions spécifiées en 2025[1]. Innophos a par la suite introduit VersaCal Bright pour les applications nécessitant une alternative au dioxyde de titane. Ces usages étendent le marché du phosphate dicalcique vers des applications alimentaires où la fonction de l'ingrédient et le statut réglementaire influencent tous deux les décisions d'achat, y compris la nécessité pratique d'éviter les délais de reformulation et de maintenir une apparence constante dans les produits finis, offrant ainsi au marché du phosphate dicalcique une autre voie de création de valeur au-delà de la supplémentation minérale conventionnelle.
Demande en grades pharmaceutiques et nutraceutiques
Le phosphate dicalcique de grade pharmaceutique reste important dans les comprimés à compression directe car il peut fonctionner comme diluant et soutenir une production reproductible. Les produits nutraceutiques élargissent la demande car ils utilisent souvent des formes posologiques solides mais nécessitent un positionnement produit et un soutien à l'approvisionnement différents. Les fournisseurs desservant ce segment doivent gérer les exigences de la Pharmacopée des États-Unis et du Formulaire national, ainsi que les exigences de la Pharmacopée européenne le cas échéant. Cela est plus difficile à réaliser avec une seule ligne de grade alimentaire pour animaux, car les contrôles, la documentation et les exigences de cohérence des lots diffèrent. Innophos a mis en avant son portefeuille d'excipients lors du CPHI 2025, témoignant de l'attention continue des fournisseurs envers les clients pharmaceutiques et nutraceutiques qui ont besoin de matériaux techniquement soutenus, d'une continuité des spécifications et d'une documentation pouvant être intégrée dans des processus formels de développement de produits et de qualité. Cette partie du marché du phosphate dicalcique est façonnée par des périodes de qualification qui peuvent être plus longues que dans les circuits d'alimentation animale de commodité.
Expansion des capacités de fabrication d'aliments composés et de traitement du phosphate en Asie-Pacifique
Les nouvelles capacités de fabrication d'aliments composés et de traitement du phosphate peuvent raccourcir les délais de livraison pour les clients régionaux et réduire la dépendance aux importations. La base de production chinoise est particulièrement importante car la consommation intérieure et l'activité d'exportation affectent toutes deux la disponibilité régionale. Les producteurs de phosphate dicalcique de grade alimentaire pour animaux font face à des exigences croissantes en matière de documentation et de technique, ce qui accroît le besoin de contrôles de production cohérents. Les installations de plus grande taille sont mieux positionnées pour absorber le coût des tests et des certifications, ce qui peut rendre la qualification des clients plus sélective. Cela peut améliorer la fiabilité de l'approvisionnement pour les acheteurs, mais crée une barrière plus élevée pour les petits producteurs. En Inde, au Vietnam et en Indonésie, l'investissement dans les chaînes de valeur des protéines animales crée également un lien plus étroit entre la capacité de fabrication d'aliments et la demande locale en phosphate, car les fabricants d'aliments ont généralement besoin d'apports minéraux fiables avant de pouvoir augmenter leur débit ou ajouter de nouvelles formules, de sorte que la capacité régionale peut influencer le marché du phosphate dicalcique à la fois par la production et la consommation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières : roche phosphatée, soufre et calcium | -1.2% | Mondial, plus aigu en Amérique du Nord, en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Charge EHS (environnementale, sanitaire et sécuritaire) du traitement du phosphate | -0.5% | Amérique du Nord, Europe, Chine (zones d'inspection environnementale) | Long terme (≥ 4 ans) |
| Coût de conformité réglementaire pour les grades alimentaires pour animaux, alimentaires et pharmaceutiques | -0.3% | UE, Amérique du Nord, Inde, Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières : roche phosphatée, soufre et calcium
Le marché du phosphate dicalcique subit des pressions sur les coûts lorsque les intrants en roche phosphatée, soufre et calcium évoluent fortement, tandis que le marché du phosphate dicalcique doit également préserver la disponibilité des produits pour les contrats clients récurrents. La voie de l'acide phosphorique est particulièrement exposée car l'acide sulfurique est un intrant essentiel dans le traitement par voie humide conventionnel. La stabilité des prix de la roche phosphatée ne protège pas entièrement les producteurs lorsque les coûts de l'acide augmentent plus vite que les prix des produits finis. Les sources de calcium ajoutent également une exposition distincte car la production de chaux et de calcaire dépend d'opérations de fours à forte intensité énergétique. Les acheteurs disposant d'accords d'approvisionnement annuels peuvent résister à une répercussion rapide des prix, ce qui comprime les marges des producteurs lors des chocs sur les intrants. Mosaic a décrit l'ampleur de ses opérations phosphatées dans son dépôt annuel 2025, montrant pourquoi les conditions des intrants ont de larges conséquences pour les producteurs intégrés, leurs clients en aval et la fiabilité des contrats d'approvisionnement négociés avant que les conditions de coûts ne changent.
Charge EHS (environnementale, sanitaire et sécuritaire) du traitement du phosphate
Le traitement du phosphate peut générer du phosphogypse et des effluents chargés en fluorures nécessitant une gestion à long terme. Ces responsabilités ajoutent des coûts d'investissement et d'exploitation au-delà du processus immédiat de conversion chimique. L'Agence de protection de l'environnement des États-Unis a modifié son décret de consentement avec J.R. Simplot Company en juin 2025, établissant des mesures relatives au routage des effluents liquides et aux émissions de fluorures à l'usine Don Plant dans l'Idaho[2]. Les inspections environnementales peuvent également perturber l'accès aux mines, le transport et l'utilisation des installations lorsque les opérateurs doivent traiter des problèmes de permis ou de surveillance. Les installations de plus petite taille peuvent avoir du mal à financer les contrôles requis, ce qui peut réduire le nombre de producteurs qualifiés. Le marché du phosphate dicalcique doit donc trouver un équilibre entre des coûts unitaires plus faibles et des systèmes de conformité qui protègent la continuité opérationnelle, préservent les permis, réduisent les perturbations opérationnelles et donnent aux clients la confiance que les livraisons peuvent se poursuivre lors de cycles d'application plus stricts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode de production :
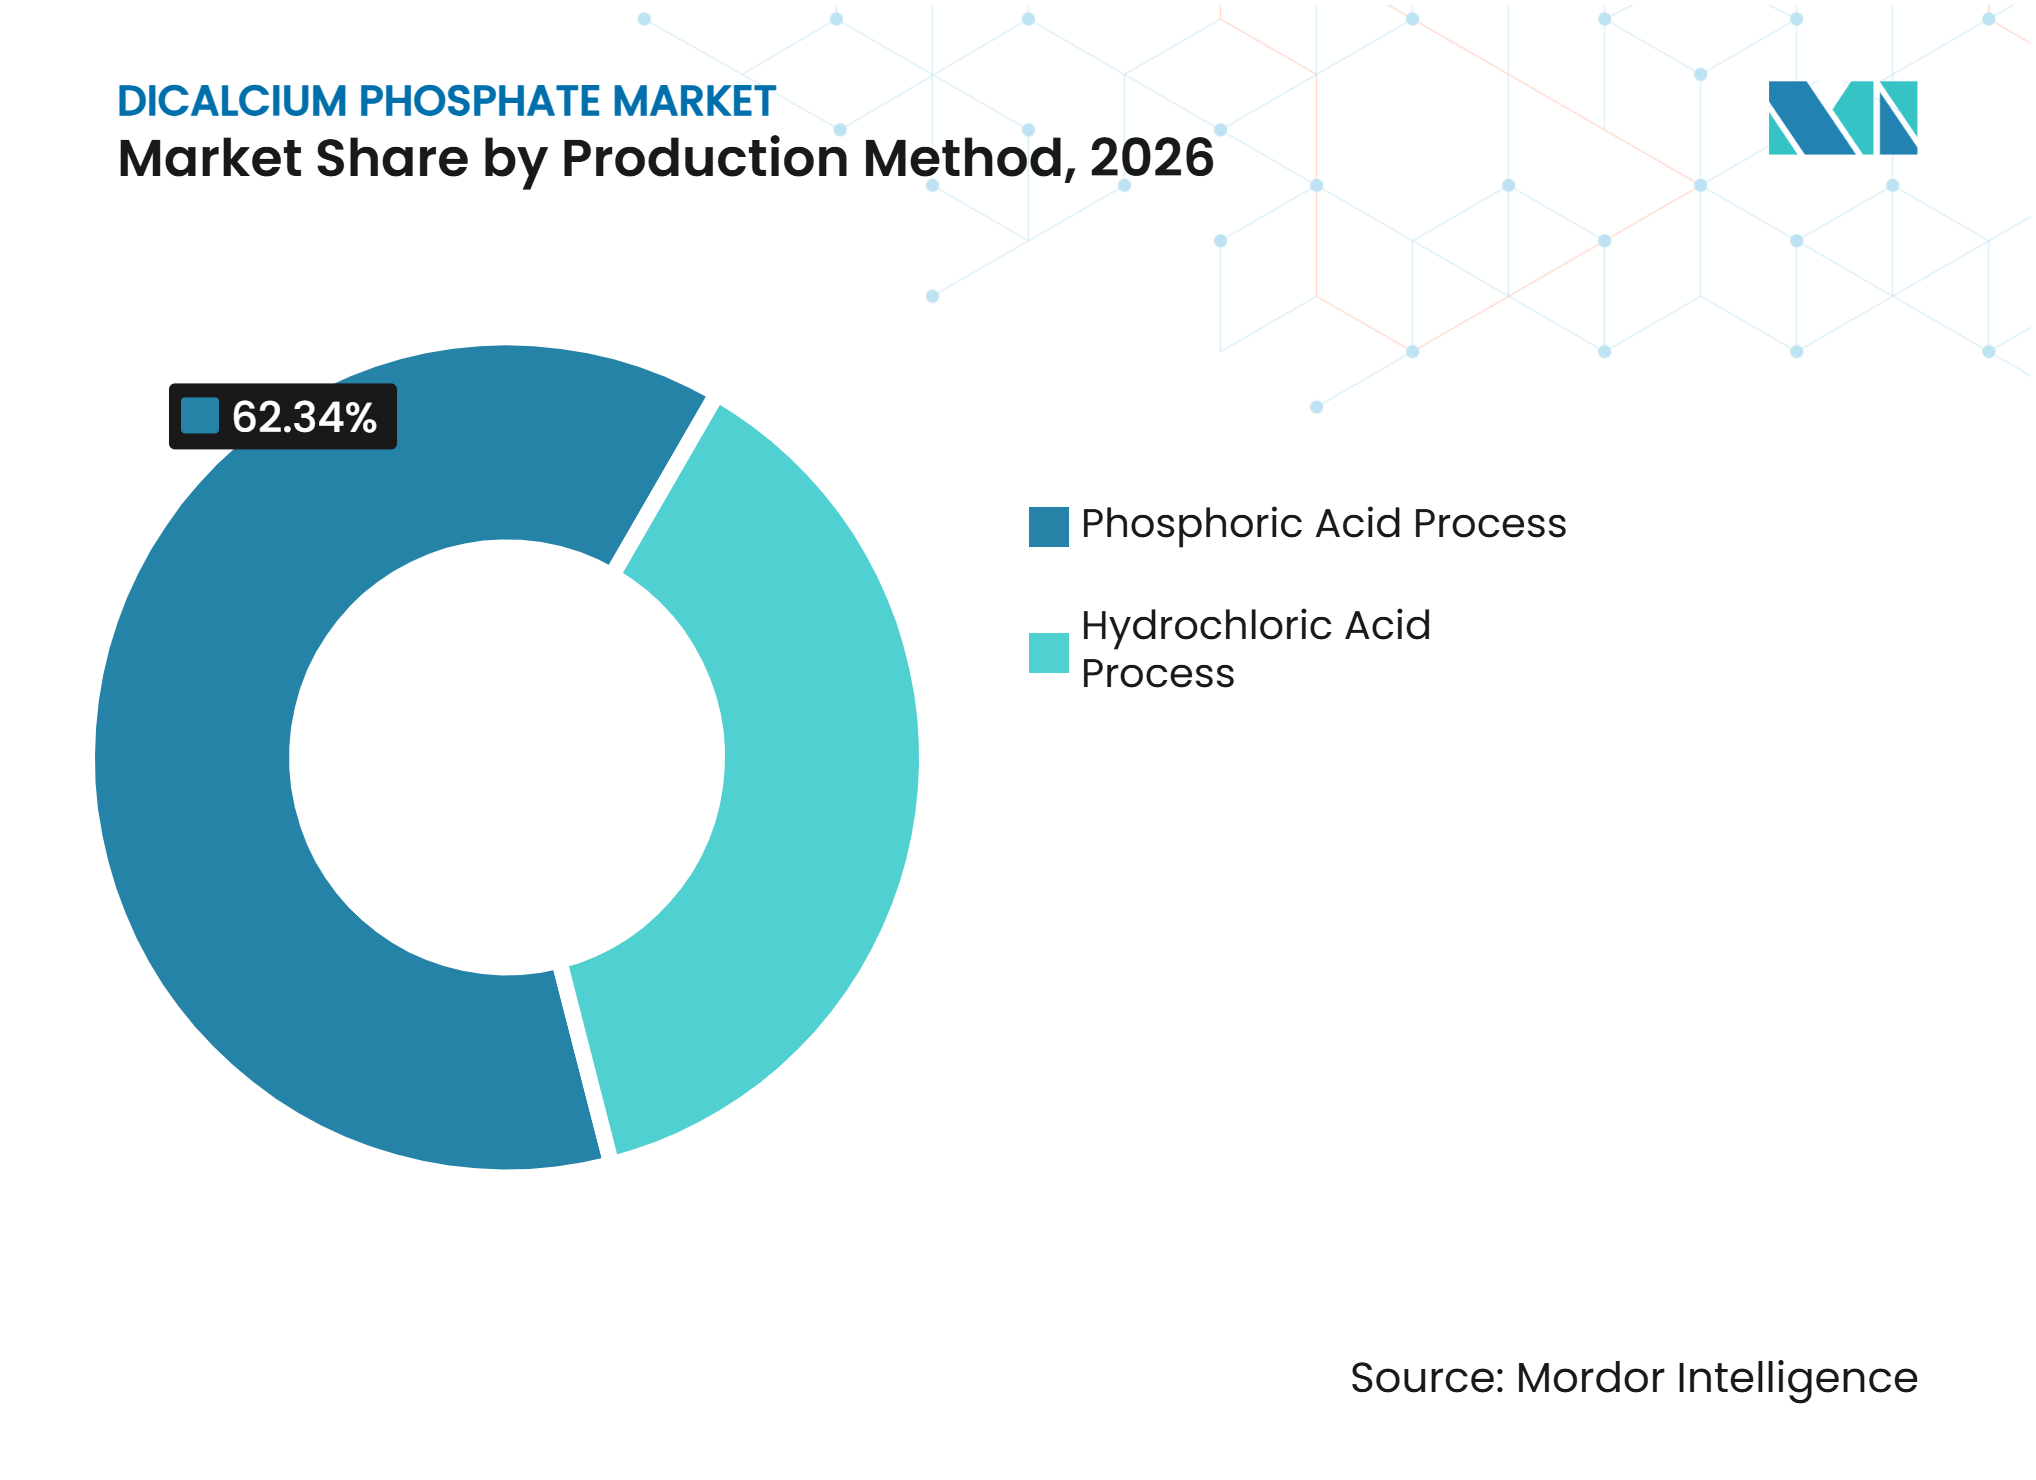
le procédé à l'acide phosphorique est en tête, tandis que le traitement par acide chlorhydrique gagne en pertinenceLe procédé à l'acide phosphorique détenait 62,34 % de la part de marché en 2026. Sa position reflète des investissements de longue date dans des lignes par voie humide conçues pour une production à haut volume de grade alimentaire pour animaux. De grandes réserves de phosphate et une infrastructure d'acide sulfurique établie soutiennent cette voie en Chine, au Maroc et en Amérique du Nord. Le procédé s'intègre dans des chaînes d'approvisionnement qui relient l'extraction minière de roche, la production d'acide et le phosphate alimentaire de commodité. Il reste familier aux opérateurs d'usines et soutient une production fiable à grand volume pour les clients dont les systèmes d'approvisionnement privilégient la chimie établie, la disponibilité récurrente et des propriétés physiques prévisibles.
Le procédé à l'acide chlorhydrique devrait progresser à un CAGR de 5,98 % jusqu'en 2032. Il offre un modèle de production différent car il peut éviter la dépendance directe à l'acide sulfurique et peut récupérer du chlorure de calcium sur les marchés appropriés. Son intérêt économique est le plus fort là où l'acide chlorhydrique est disponible à proximité d'opérations chlore-alcali et où des minerais de moindre qualité peuvent être traités efficacement. Les producteurs doivent néanmoins gérer les flux de chlorures, la consommation d'eau et les règles d'élimination locales. La capacité à utiliser deux voies offre aux producteurs une réponse utile lorsque les prix des intrants acides divergent, ce qui en fait une considération d'approvisionnement pertinente pour les clients qui évaluent la sécurité d'approvisionnement parallèlement à la qualité des matériaux, aux délais de livraison et au coût de qualification d'un producteur alternatif.


Par forme de produit :
la poudre conserve une utilisation large, tandis que les granulés s'adaptent à la manutention automatiséeLa poudre détenait 58,11 % de la part de marché en 2026. Son utilisation large est liée à sa position en termes de coût et à sa compatibilité avec les systèmes de mélange d'aliments établis. Les usines de fabrication d'aliments dans les régions en développement utilisent souvent des équipements conçus pour les ingrédients minéraux en poudre. Cela réduit le besoin de mises à niveau immédiates des quipements et soutient une demande continue. La poudre convient également aux achats en grand volume où le coût par tonne métrique a plus de poids que la commodité de manutention, notamment là où les usines de fabrication d'aliments disposent déjà d'installations de stockage, de mélange et de contrôle des poussières conçues pour les intrants en poudre.
Les granulés devraient progresser à un CAGR de 6,07 % jusqu'en 2032. Leur fluidité et leur moindre potentiel de poussière conviennent aux systèmes de dosage automatisés utilisés par les grandes opérations de fabrication d'aliments composés. Le matériau granulaire peut réduire les pontages dans les équipements de convoyage et soutenir un dosage plus régulier. Prayon dessert les applications de nutrition animale avec des produits phosphatés, tandis qu'Innophos propose des excipients de phosphate dicalcique pour les applications de compression directe. Le choix du produit continuera de dépendre des équipements de chaque client, des pratiques de travail, du grade requis et de la mesure dans laquelle l'opération valorise une moindre poussière, un flux fiable et une intervention manuelle réduite dans le processus de manutention. De cette façon, la modernisation des équipements peut affecter le marché du phosphate dicalcique sans modifier le besoin sous-jacent de supplémentation minérale.
Par utilisation finale :
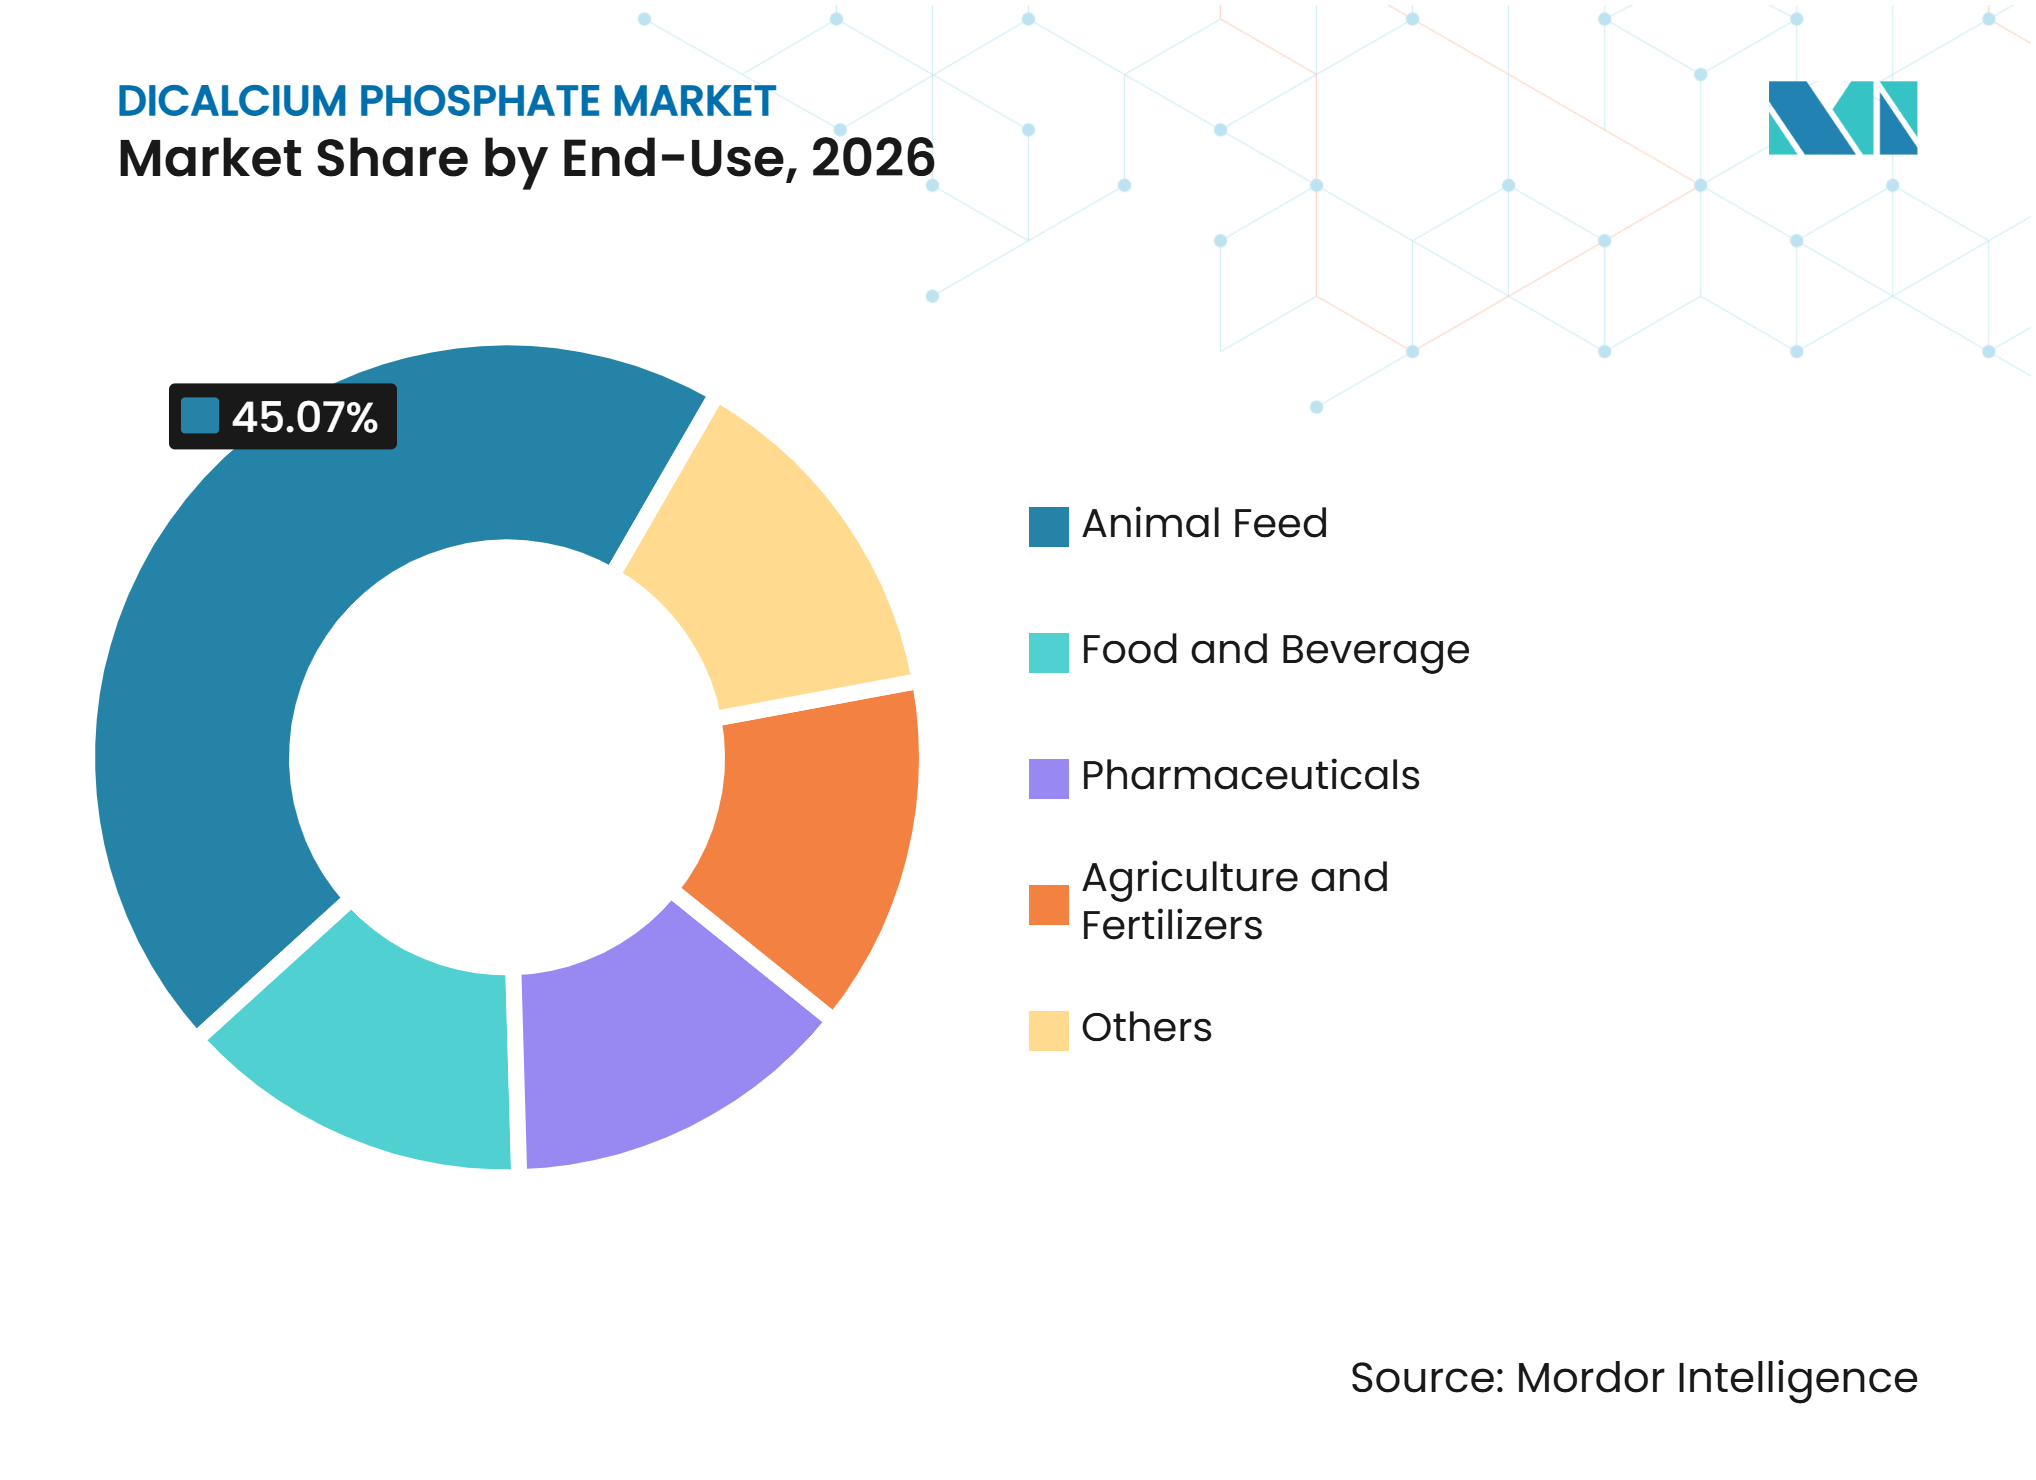
les aliments pour animaux génèrent des revenus, tandis que les produits pharmaceutiques soutiennent une valeur plus élevéeLes aliments pour animaux détenaient 45,07 % de la part de marché en 2026. Les opérateurs d'élevage, de volaille, de filière porcine et d'aquaculture l'utilisent pour fournir du phosphore et du calcium disponibles dans les rations formulées. La demande en alimentation animale est étroitement liée à la production animale commerciale et à l'évolution vers une utilisation cohérente des aliments composés. Les producteurs desservant ce segment ont besoin d'une logistique fiable, de spécifications minérales cohérentes, de dossiers qualité approuvés par les clients et d'un stock régional suffisant pour éviter d'interrompre les formulations d'aliments planifiées autour de taux d'inclusion minérale établis.
Les produits pharmaceutiques devraient progresser à un CAGR de 6,33 % jusqu'en 2032. Cette application utilise des matériaux de plus haute pureté dans les comprimés à compression directe et les formes posologiques associées. Des recherches sur le phosphate dicalcique co-traité et les excipients lipidiques publiées en 2025 ont rapporté une amélioration de la solubilité, de la dissolution et de la biodisponibilité dans les formulations de comprimés. L'alimentation et les boissons, l'agriculture et les engrais, ainsi que d'autres usages industriels offrent d'autres débouchés avec leurs propres critères d'achat et réglementaires, permettant aux fournisseurs disposant des bons contrôles de production de répartir leur exposition commerciale entre des clients ayant des cycles de commande et des besoins qualité différents.


Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,45 % de la part de marché en 2026 et devrait progresser à un CAGR de 6,15 % jusqu'en 2032. La Chine dispose d'une large base de production, d'une forte demande en aliments composés et joue un rôle important dans le commerce régional du phosphate. L'Inde, le Vietnam et l'Indonésie ajoutent de la demande grâce aux investissements dans l'élevage, l'aquaculture et les systèmes d'alimentation animale. Les chaînes de valeur de l'aquaculture et de l'élevage en Asie du Sud-Est ont besoin d'intrants minéraux qui soutiennent une formulation cohérente des aliments. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) identifie l'aquaculture comme un élément central des systèmes de production alimentaire et de nutrition dans le monde entier, et son rôle continu dans les régimes alimentaires régionaux soutient le besoin d'intrants minéraux fiables dans la fabrication d'aliments pour poissons et crevettes.
Amérique du Nord
L'Amérique du Nord dispose de producteurs de phosphate intégrés qui approvisionnent les applications d'alimentation animale, d'engrais, industrielles et spécialisées. Mosaic, Nutrien et Simplot Company ont des opérations et des relations d'approvisionnement qui relient les ressources phosphatées aux marchés en aval. Mosaic a divulgué d'importantes capacités en P2O5 aux États-Unis et au Brésil dans son dépôt annuel 2025. La conformité environnementale affecte à la fois les installations existantes et la planification des projets, comme le démontre l'action de l'Agence de protection de l'environnement des États-Unis contre Simplot en 2025. La demande pharmaceutique et alimentaire spécialisée offre à la région des débouchés au-delà du phosphate alimentaire en vrac, ce qui peut aider les producteurs à appliquer des capacités établies de traitement du phosphate à des groupes de clients nécessitant des spécifications plus strictes, des cycles d'approbation plus courts et une documentation plus claire.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe se concentre davantage sur les produits phosphatés différenciés en raison des coûts élevés de l'énergie, de la main-d'œuvre et de la conformité. L'Amérique du Sud bénéficie d'une demande liée à la production de protéines animales, mais peut être exposée lorsque la production locale d'acide ou de phosphate est interrompue. Le Moyen-Orient et l'Afrique combinent une forte présence en ressources phosphatées avec des opportunités d'investissement en aval. Jordan Phosphate Mines Company et l'Indonésie ont convenu en 2025 d'établir une usine d'acide phosphorique à Surabaya, renforçant les liens entre les fournisseurs de ressources et les consommateurs d'Asie du Sud-Est. La conformité, l'accès aux expéditions et l'approvisionnement en acide influenceront les sites qui capteront de nouveaux investissements de production, tandis que les producteurs évalueront également les conditions énergétiques locales, l'accès à la roche phosphatée ou aux intermédiaires, et la proximité des clients nécessitant des grades alimentaires pour animaux, alimentaires ou spécialisés.
Paysage concurrentiel
Concentration du Marché
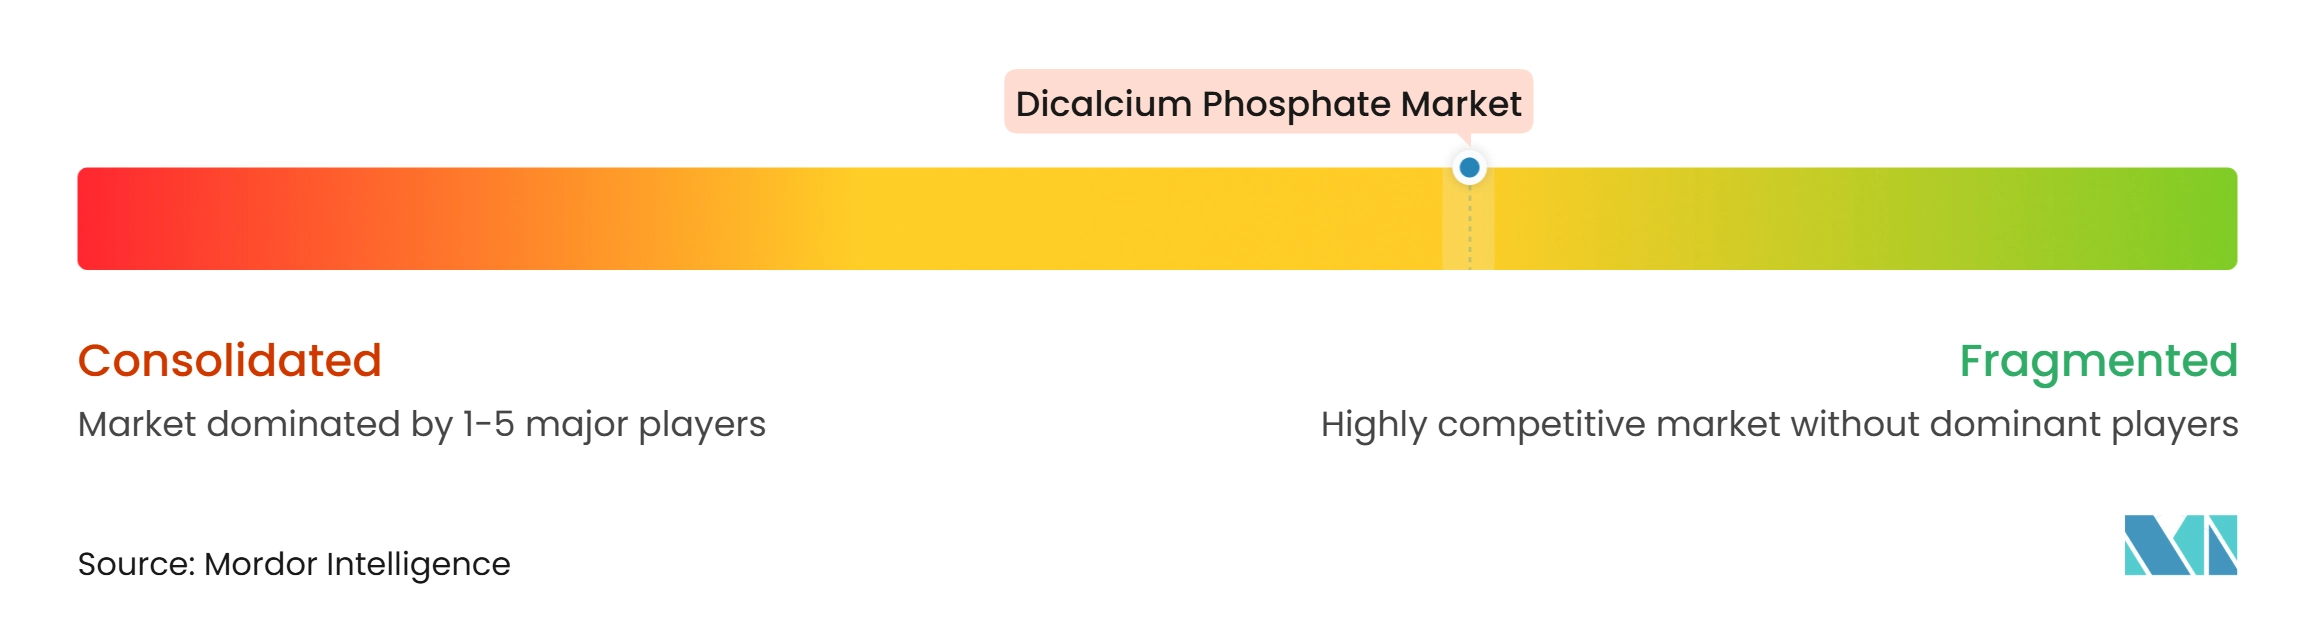
Le marché du phosphate dicalcique est modérément concentré, avec des acteurs de premier plan incluant Nutrien, OCP Group, Innophos, ICL et Prayon. Ces organisations disposent d'avantages en matière d'accès à la roche phosphatée, de production d'acide, de logistique et de qualification des clients. Les fournisseurs spécialisés tels qu'Innophos et Prayon se concentrent sur les grades alimentaires, pharmaceutiques et de haute pureté où la documentation et la cohérence des procédés ont plus de poids. Gujarat Narmada Valley Fertilizers & Chemicals Ltd. participe également au secteur plus large des engrais et des produits chimiques en Inde. La gamme de grades, les dossiers réglementaires et la capacité de livraison régionale sont au cœur de la sélection des clients, notamment lorsqu'un acheteur recherche un fournisseur unique capable de répondre aux exigences du grade alimentaire pour animaux tout en soutenant également des besoins en produits de plus haute pureté grâce à des contrôles séparés.
Les entreprises répondent par une expansion dans les spécialités, des investissements en capacité et des ajustements opérationnels. Innophos a introduit VersaCal Bright à la suite de l'action de la Food and Drug Administration des États-Unis sur le phosphate de calcium, élargissant ainsi sa base d'applications alimentaires adressables. Prayon a annoncé en 2025 la construction d'une unité d'acide phosphorique de grade électronique à Bex, en Suisse, conçue pour doubler la capacité de production. Simplot Company a réorganisé sa structure en septembre 2025 pour placer les groupes opérationnels alimentaires, agricoles et d'alimentation animale sous une supervision centralisée, une décision qui aligne ces activités plus étroitement alors que l'entreprise gère des exigences connexes en matière de clients et de chaîne d'approvisionnement.
Le marché du phosphate dicalcique récompense les producteurs capables de gérer plusieurs grades sans perturber le contrôle qualité. L'approvisionnement en grade alimentaire pour animaux repose sur l'échelle et une logistique compétitive, tandis que les grades alimentaires et pharmaceutiques nécessitent des caractéristiques granulométriques contrôlées et des systèmes de conformité formels. FAMI-QS, le système qualité des additifs et prémix pour l'alimentation animale, soutient la qualification de la chaîne d'approvisionnement en alimentation animale en Europe. L'action de la Food and Drug Administration des États-Unis et le cadre européen des additifs alimentaires affectent également les opportunités de produits dans les applications alimentaires. Les entreprises disposant de lignes séparées ou de pratiques de ségrégation robustes peuvent desservir de manière plus crédible des clients diversifiés, car elles peuvent limiter le risque de contamination croisée entre grades, gérer différentes normes de libération et offrir des dossiers qualité plus fiables lorsque les clients procèdent à des revues de fournisseurs.
Leaders du secteur du phosphate dicalcique
-
Nutrien
-
OCP Group
-
Innophos
-
ICL
-
Prayon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du phosphate dicalcique Entreprises couvertes dans ce rapport
- Anglo American plc
- EcoPhos Group
- EuroChem Group AG
- Gujarat Narmada Valley Fertilizers & Chemicals Ltd.
- ICL
- Innophos
- KEMAPCO
- Mosaic
- Nutrien
- OCP Group
- Prayon
- Simplot Company
- TIMAB Magnesium
- Vale S.A.
- Yara International ASA
Développements industriels récents dans Marché du phosphate dicalcique
- Octobre 2026 : Shivam Chemicals Limited a lancé la production de Phase I de phosphate dicalcique de grade alimentaire pour animaux dans l'installation de fabrication de sa filiale à Dahej, Gujarat, ajoutant une production interne à son activité existante de distribution de phosphate pour l'alimentation animale. Ce développement a élargi la capacité de fabrication nationale et renforcé la participation de l'entreprise dans la chaîne d'approvisionnement en nutrition animale et en phosphate alimentaire en Inde.
- Octobre 2026 : Le Département de l'élevage et des produits laitiers de l'Inde a notifié l'Ordonnance sur les aliments pour animaux et les ingrédients alimentaires (contrôle de la qualité) de 2026, soumettant le phosphate dicalcique de grade alimentaire pour animaux à la certification obligatoire du Bureau des normes indiennes (BIS) conformément à la norme IS 5470. L'exigence est prévue pour entrer en vigueur pour les entreprises générales à partir du 1er avril 2027, augmentant les exigences de conformité qualité pour les fabricants nationaux et les importateurs approvisionnant le marché indien du phosphate dicalcique.
Périmètre du rapport mondial sur le marché du phosphate dicalcique
Le phosphate dicalcique (DCP) est un composé inorganique de phosphate de calcium produit par la réaction de matériaux contenant du calcium avec de l'acide phosphorique ou d'autres agents de traitement. Il sert de source de calcium et de phosphore et est valorisé pour ses propriétés nutritionnelles et fonctionnelles. Il est largement utilisé dans les aliments pour animaux, les formulations alimentaires, les produits pharmaceutiques et les applications agricoles.
Le marché du phosphate dicalcique est segmenté par méthode de production, forme du produit, utilisation finale et géographie. Par méthode de production, le marché est segmenté en procédé à l'acide phosphorique et procédé à l'acide chlorhydrique. Par forme de produit, le marché est segmenté en poudre et granulés. Par utilisation finale, le marché est segmenté en aliments pour animaux, alimentation et boissons, produits pharmaceutiques, agriculture et engrais, et autres. Le rapport couvre également la taille du marché et les prévisions pour le phosphate dicalcique dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Procédé à l'acide phosphorique |
| Procédé à l'acide chlorhydrique |
| Poudre |
| Granulés |
| Aliments pour animaux |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Agriculture et engrais |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par méthode de production | Procédé à l'acide phosphorique | |
| Procédé à l'acide chlorhydrique | ||
| Par forme de produit | Poudre | |
| Granulés | ||
| Par utilisation finale | Aliments pour animaux | |
| Alimentation et boissons | ||
| Produits pharmaceutiques | ||
| Agriculture et engrais | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du phosphate dicalcique ?
La taille du marché du phosphate dicalcique était évaluée à 683,11 millions USD en 2026 et devrait croître de 717,88 millions USD en 2027 pour atteindre 926,29 millions USD d'ici 2032, à un CAGR de 5,23 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de phosphate dicalcique ?
La demande est soutenue par les aliments composés pour animaux, les applications alimentaires, les comprimés pharmaceutiques et les formulations nutraceutiques.
Quelle méthode de production détenait la plus grande part en 2026 ?
Le procédé à l'acide phosphorique détenait une part de 62,34 % en 2026.
Quelle forme devrait progresser le plus rapidement jusqu'en 2032 ?
Les granulés devraient progresser à un CAGR de 6,07 % jusqu'en 2032, les opérations d'alimentation automatisées valorisant une meilleure fluidité et une réduction des poussières.