
Tamaño y Participación del Mercado de Fosfato Dicálcico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 717.88 Millones de dólares |
| Tamaño del Mercado (2032) | 926.29 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fosfato Dicálcico por Mordor Intelligence
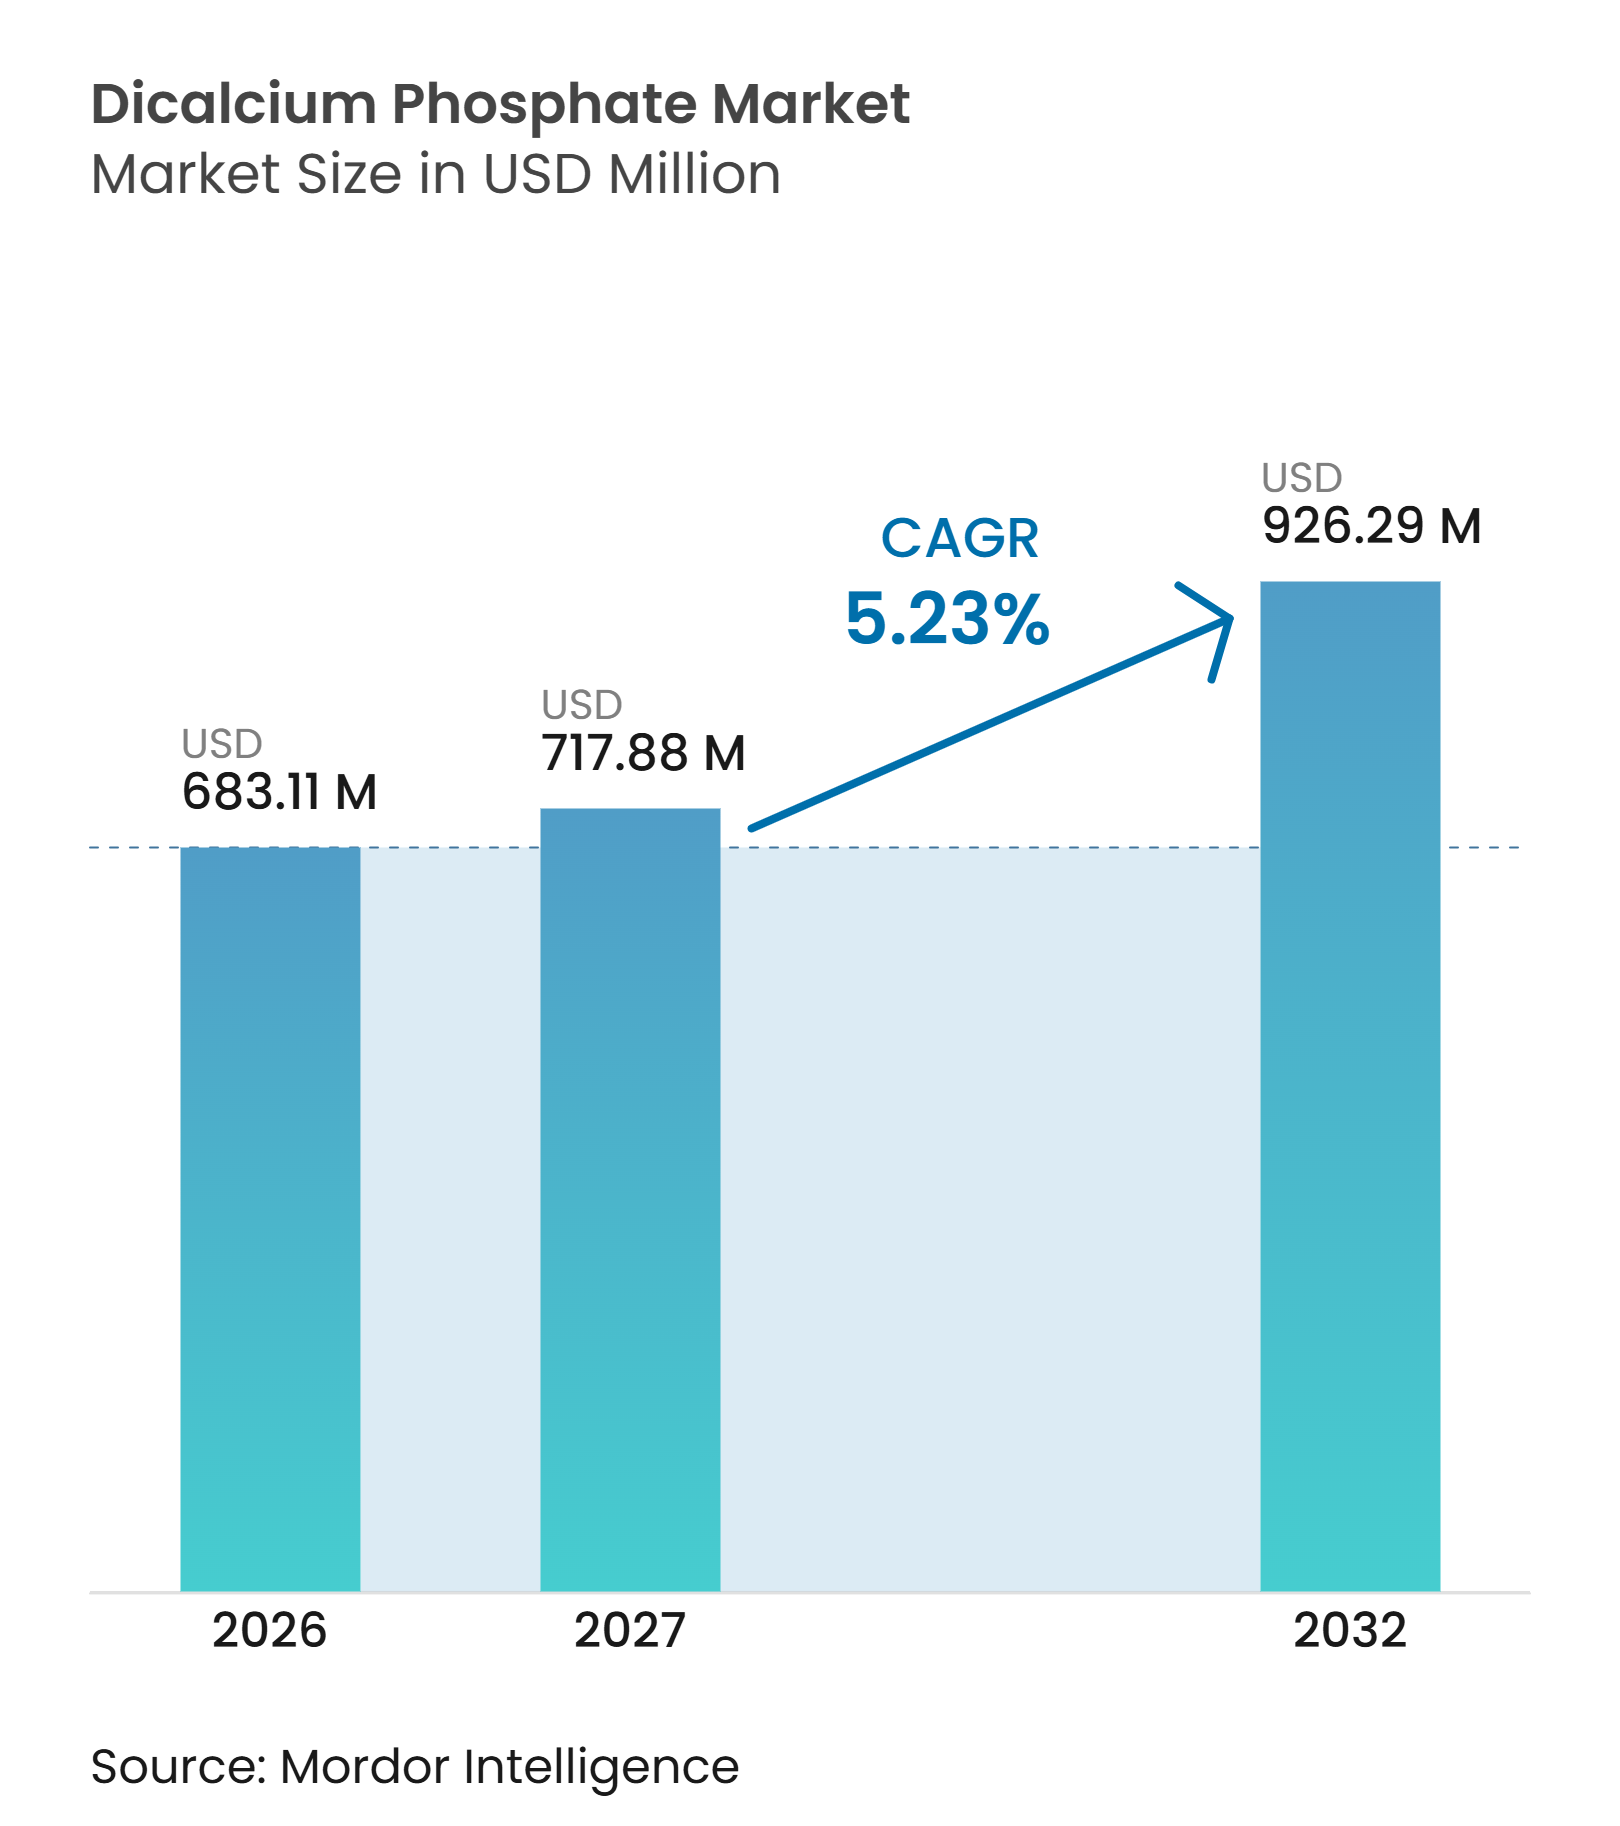
El tamaño del Mercado de Fosfato Dicálcico fue valorado en 683,11 millones de USD en 2026 y se estima que crecerá desde 717,88 millones de USD en 2027 hasta alcanzar los 926,29 millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032). El mercado de fosfato dicálcico está respaldado por la demanda de productores de piensos, fabricantes de alimentos y formuladores de comprimidos, lo que ofrece a los proveedores varios canales para su producción y hace que el mercado de fosfato dicálcico sea menos dependiente de un único grupo de clientes. Las aplicaciones en alimentación animal continúan proporcionando la mayor base de demanda, mientras que los grados farmacéuticos y nutracéuticos respaldan valores unitarios más elevados. El mercado de fosfato dicálcico también está cambiando a medida que los costos del azufre aumentan el riesgo operativo de la producción de ácido fosfórico. Esta situación mejora el caso del procesamiento con ácido clorhídrico donde los productores pueden asegurar un suministro de ácido adecuado. Los requisitos de certificación en las principales áreas de consumo elevan los estándares de abastecimiento y favorecen a los proveedores establecidos con sistemas de calidad documentados.
Conclusiones Clave del Informe
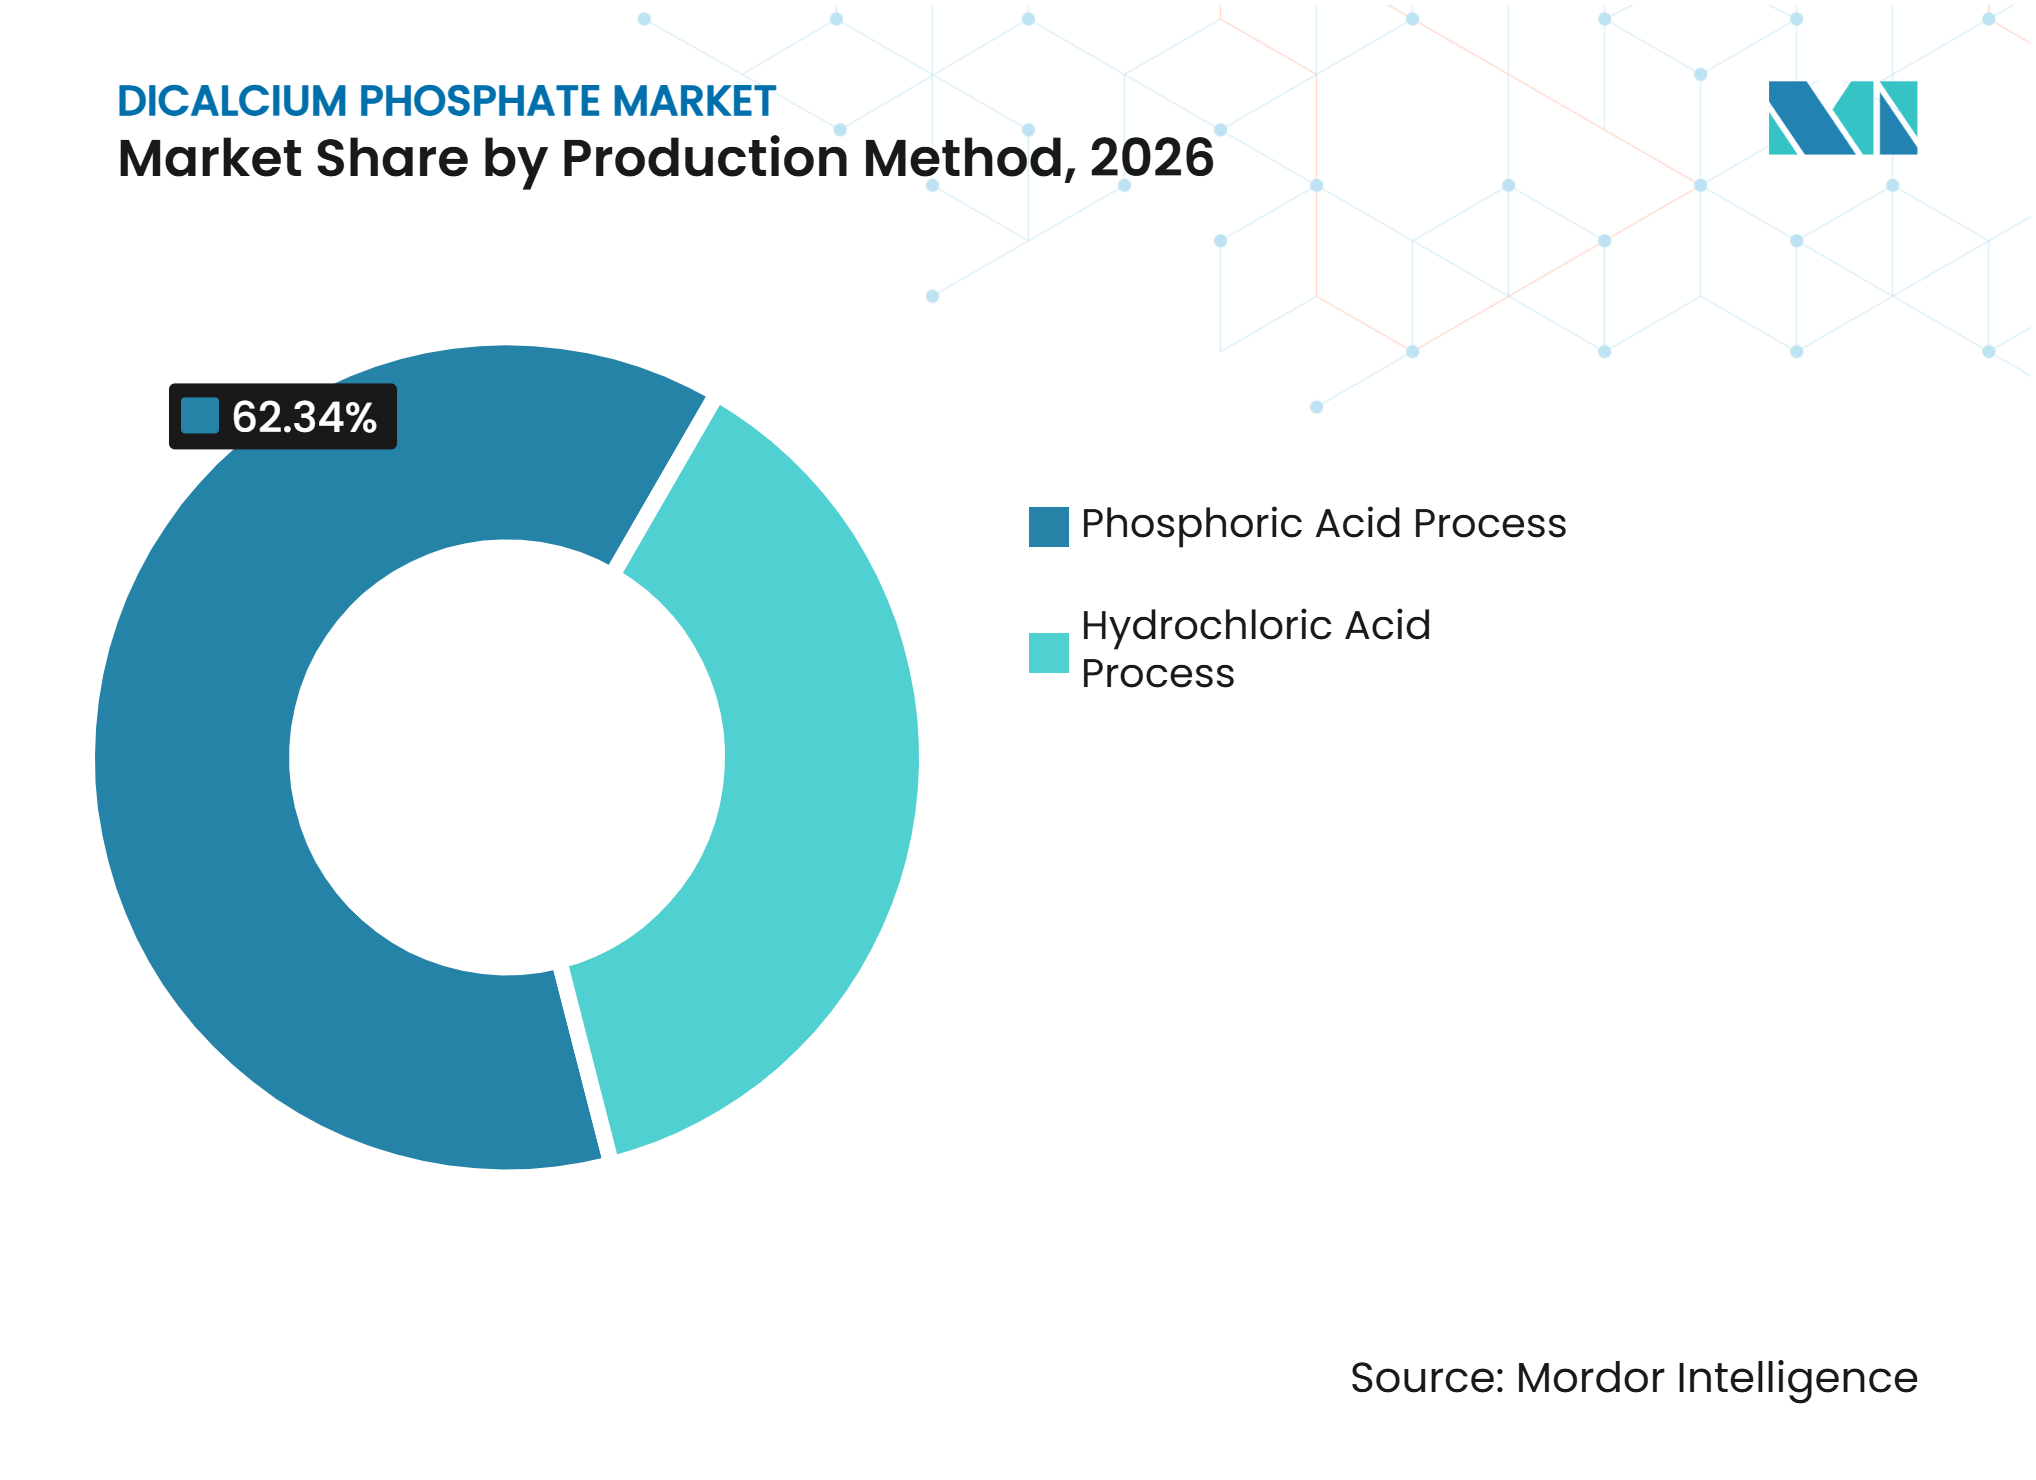
- Por método de producción, el proceso de ácido fosfórico representó el 62,34% de la participación del mercado de fosfato dicálcico en 2026, mientras que se proyecta que el proceso de ácido clorhídrico avance a una CAGR del 5,98% hasta 2032.
- Por forma del producto, el polvo representó el 58,11% de la participación del mercado de fosfato dicálcico en 2026, mientras que se proyecta que los gránulos avancen a una CAGR del 6,07% hasta 2032.
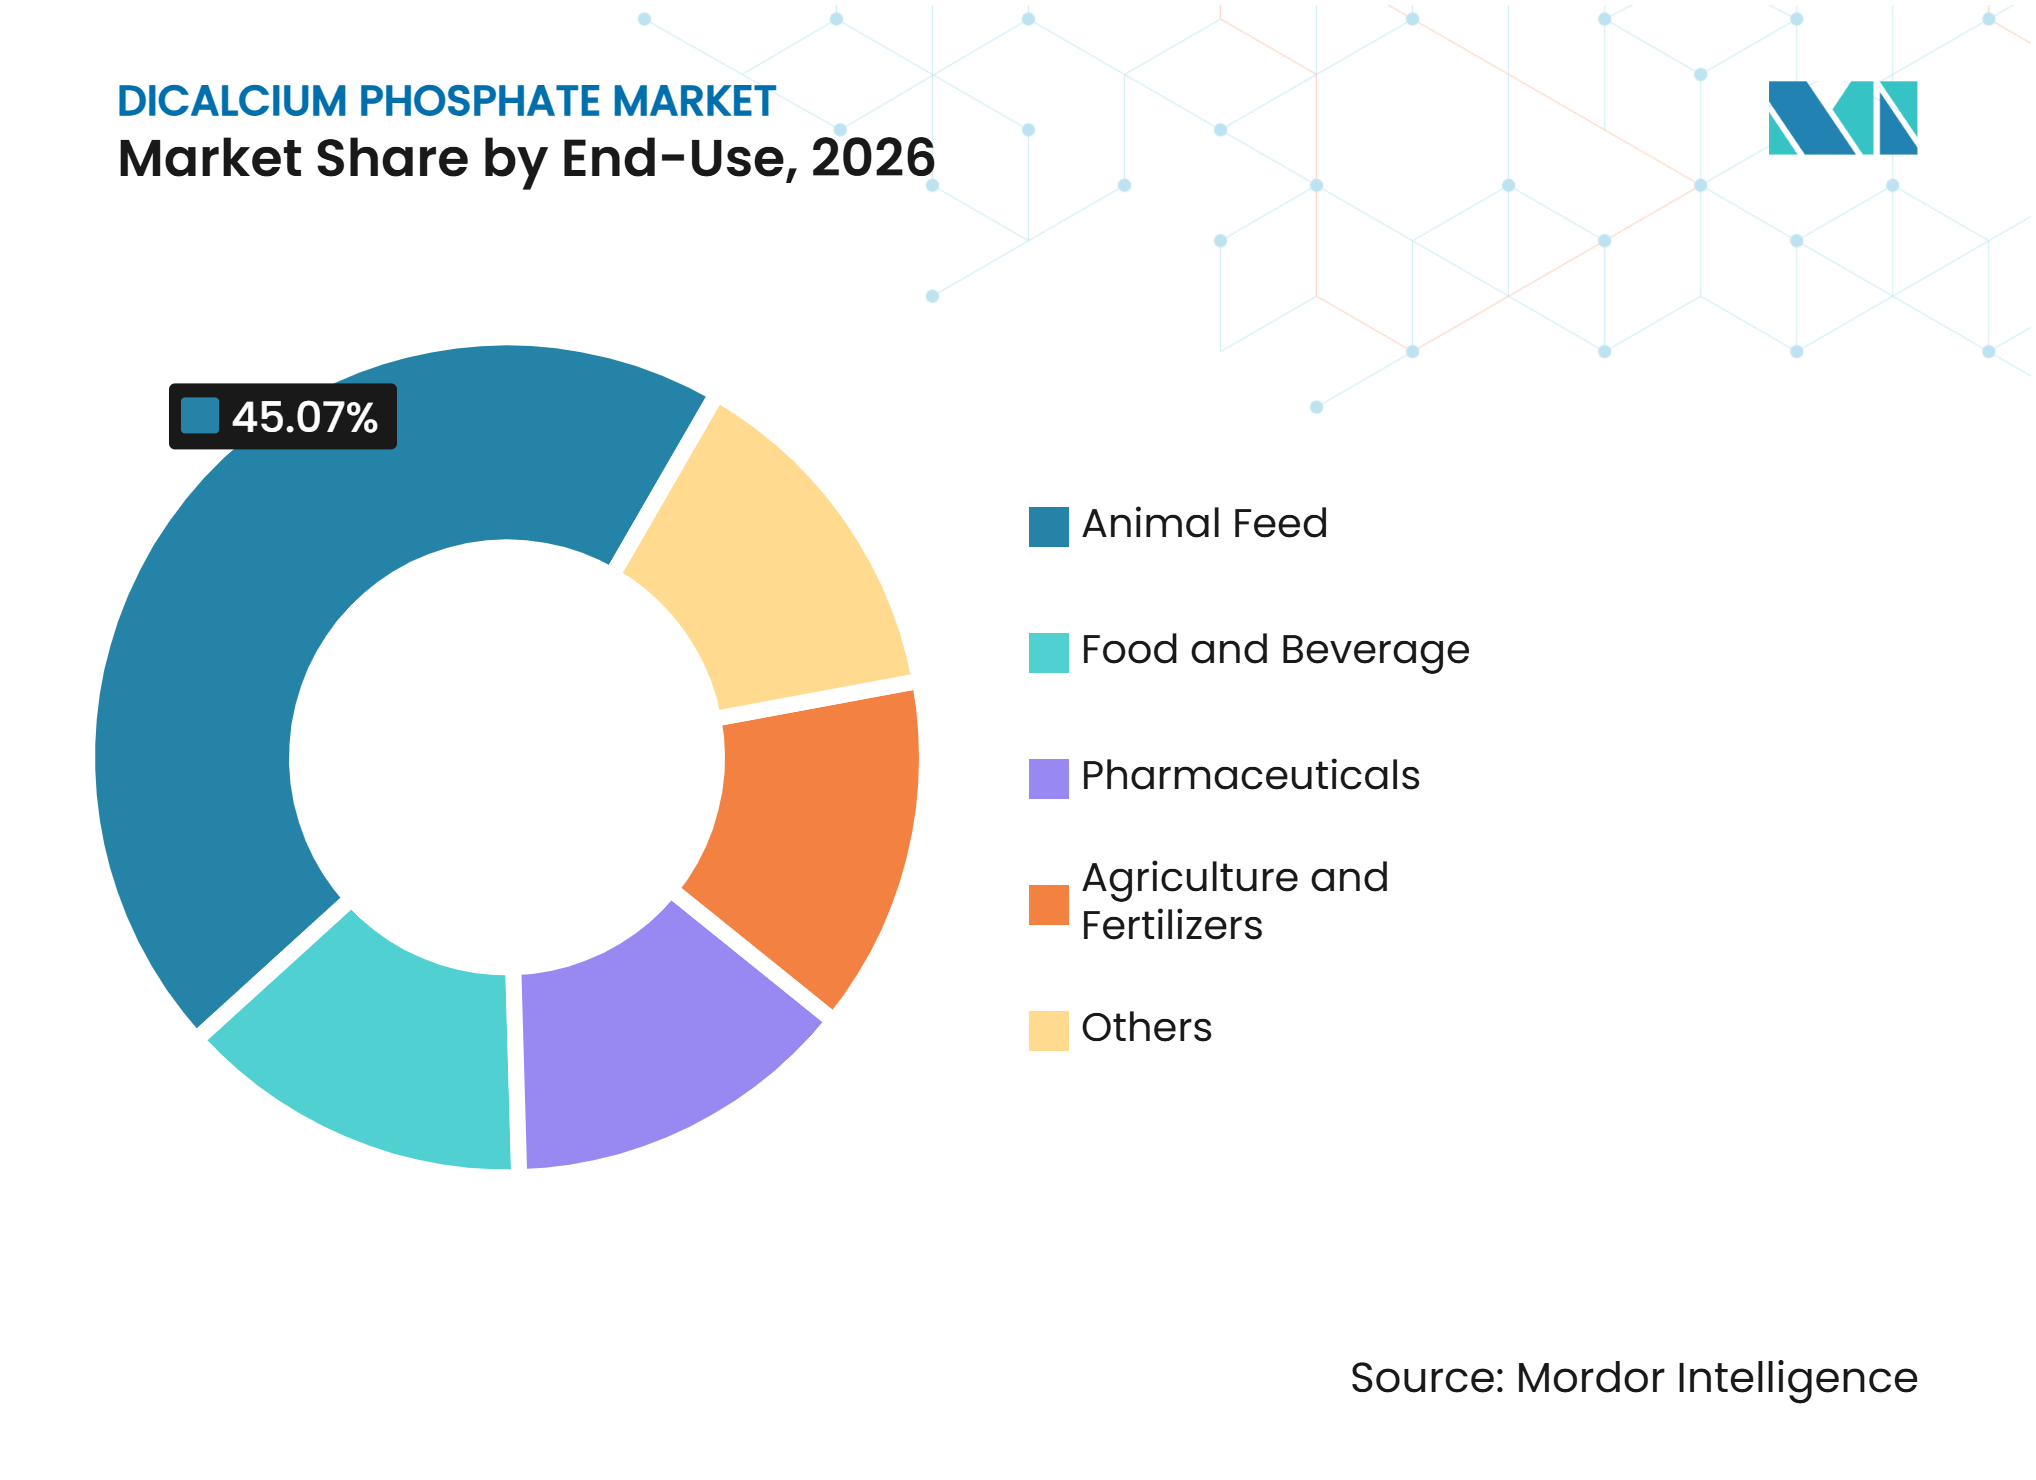
- Por uso final, la alimentación animal representó el 45,07% de la participación del mercado de fosfato dicálcico en 2026, mientras que se proyecta que los productos farmacéuticos avancen a una CAGR del 6,33% hasta 2032.
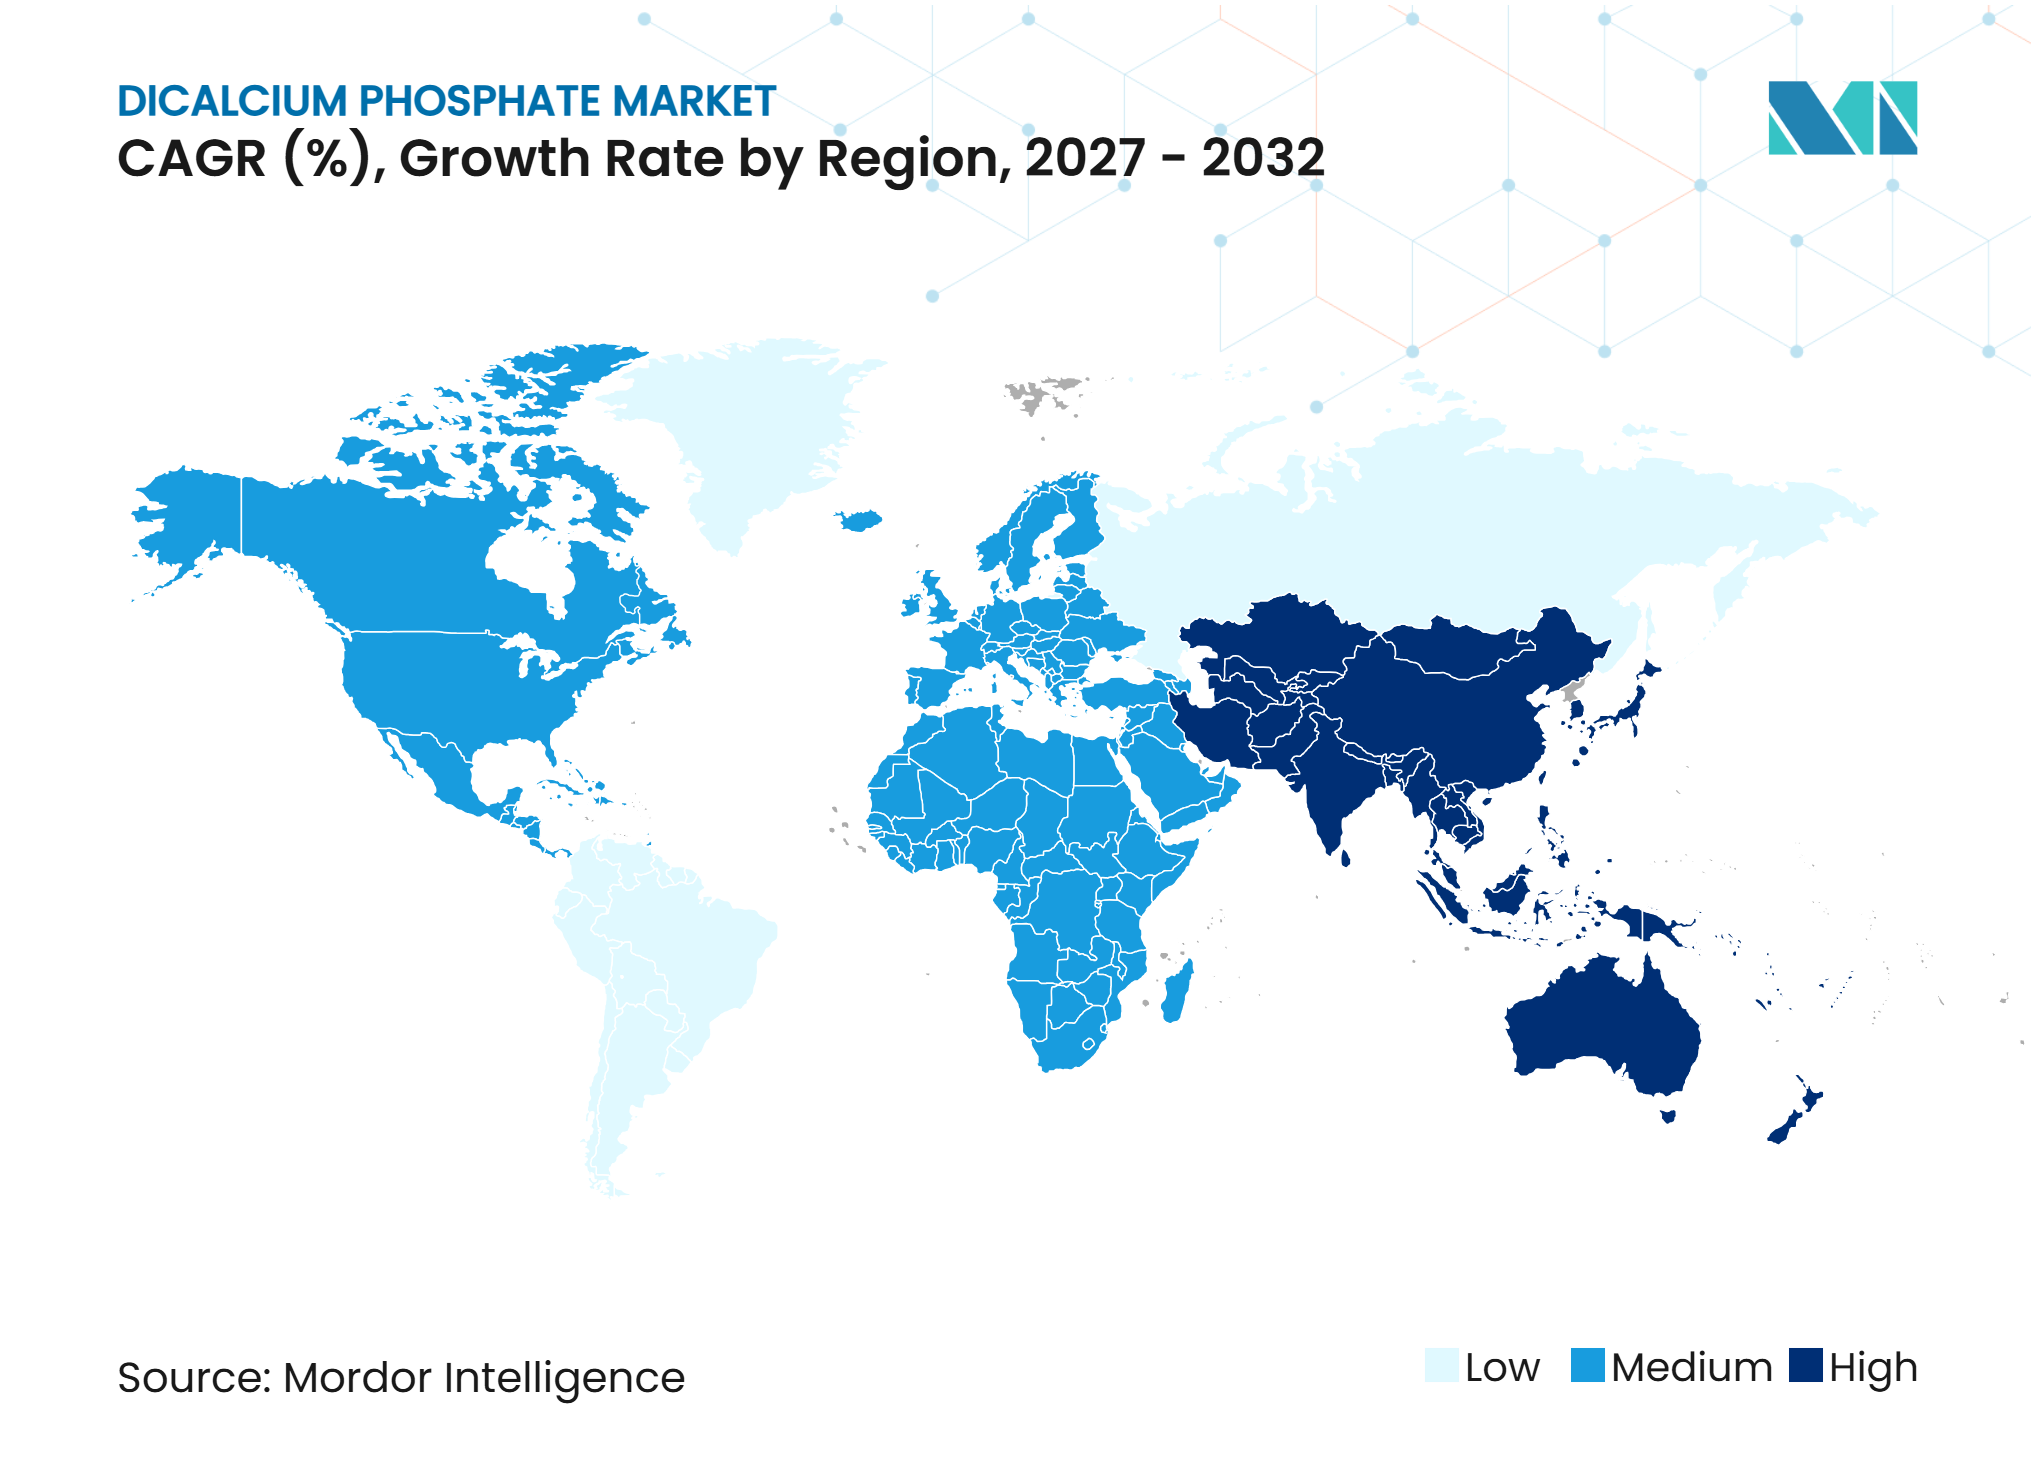
- Por geografía, Asia-Pacífico representó el 40,45% de la participación del mercado de fosfato dicálcico en 2026 y se proyecta que avance a una CAGR del 6,15% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Ganadería, Avicultura, Porcicultura, Acuicultura y Nutrición de Mascotas | +2.1% | Núcleo de APAC (China, India, ASEAN), con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Plantas de Piensos y Procesamiento de Fosfatos en Asia-Pacífico | +1.3% | China, India, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Demanda de Grados Farmacéuticos y Nutracéuticos | +0.9% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Crecimiento en la Fortificación de Alimentos y la Nutrición Preventiva | +0.6% | Global, con ganancias tempranas en India, Sudeste Asiático y África Subsahariana | Mediano plazo (2-4 años) |
| Economía de la Ruta de HCl bajo la Volatilidad del Precio del Azufre | +0.4% | China, Oriente Medio, productores emergentes en Asia del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Ganadería, Avicultura, Porcicultura, Acuicultura y Nutrición de Mascotas
El mercado de fosfato dicálcico se beneficia cuando la producción de piensos compuestos se expande, ya que el fosfato dicálcico es una fuente ampliamente utilizada de fósforo y calcio en premezclas minerales. Los sistemas intensivos de avicultura, porcicultura y acuicultura necesitan aportes nutricionales consistentes, lo que respalda una adquisición recurrente en lugar de compras irregulares. Las dietas de acuicultura requieren una disponibilidad confiable de fósforo, particularmente en operaciones de alta densidad de peces y camarones, y esto aumenta la importancia del material de grado para piensos controlado. La nutrición de mascotas también está evolucionando hacia formulaciones más estrictamente especificadas, especialmente en líneas de productos premium. Este cambio puede aumentar la demanda de proveedores que puedan documentar la pureza y las características de las partículas. Las adiciones de capacidad de plantas de piensos en las principales regiones consumidoras muestran una inversión continua en los sistemas posteriores que consumen fosfatos para piensos, mientras que los operadores más grandes buscan cada vez más acuerdos estables de suministro mineral, calendarios de entrega predecibles y registros de calidad que puedan revisarse en más de una ubicación de producción.
Crecimiento en la Fortificación de Alimentos y la Nutrición Preventiva
Los fabricantes de alimentos utilizan ingredientes de fosfato de calcio para funciones nutricionales y funcionales, creando un canal adicional más allá de la nutrición animal. Las políticas de fortificación de salud pública mantienen la atención en las brechas de nutrientes, aunque el uso de fosfato de calcio depende de cada formulación de producto y de las normativas nacionales. La Organización Mundial de la Salud emitió orientaciones actualizadas sobre la fortificación con vitamina A y D de aceites y grasas comestibles en 2025, reforzando el enfoque político más amplio sobre la fortificación de alimentos. En los Estados Unidos, la Administración de Alimentos y Medicamentos permitió el fosfato de calcio como aditivo colorante bajo condiciones específicas en 2025[1]. Innophos introdujo posteriormente VersaCal Bright para aplicaciones que necesitan una alternativa al dióxido de titanio. Estos usos extienden el mercado de fosfato dicálcico hacia aplicaciones alimentarias donde la función del ingrediente y el estatus regulatorio influyen en las decisiones de compra, incluida la necesidad práctica de evitar retrasos en la reformulación y mantener una apariencia consistente en los productos terminados, lo que ofrece al mercado de fosfato dicálcico otra vía de creación de valor más allá de la suplementación mineral convencional.
Demanda de Grados Farmacéuticos y Nutracéuticos
El fosfato dicálcico de grado farmacéutico sigue siendo importante en los comprimidos de compresión directa porque puede funcionar como diluyente y respaldar una producción reproducible. Los productos nutracéuticos amplían la demanda porque a menudo utilizan formatos de dosificación sólida pero requieren un posicionamiento de producto y un soporte de suministro diferentes. Los proveedores que atienden este segmento deben gestionar los requisitos de la Farmacopea de los Estados Unidos y el Formulario Nacional, junto con los requisitos de la Farmacopea Europea donde corresponda. Esto es más difícil de lograr solo con una línea de grado para piensos, ya que los controles, la documentación y los requisitos de consistencia de lotes difieren. Innophos destacó su cartera de excipientes en CPHI 2025, mostrando el enfoque continuo de los proveedores en clientes farmacéuticos y nutracéuticos que necesitan materiales con soporte técnico, continuidad de especificaciones y documentación que pueda incorporarse en procesos formales de desarrollo de productos y calidad. Esta parte del mercado de fosfato dicálcico está determinada por períodos de calificación que pueden ser más largos que en los canales de piensos de productos básicos.
Expansión de la Capacidad de Plantas de Piensos y Procesamiento de Fosfatos en Asia-Pacífico
La nueva capacidad de plantas de piensos y procesamiento de fosfatos puede acortar los tiempos de entrega para los clientes regionales y reducir la dependencia de las importaciones. La base de producción de China es especialmente importante porque el consumo interno y la actividad exportadora afectan la disponibilidad regional. Los productores de fosfato dicálcico de grado para piensos enfrentan requisitos crecientes de documentación y técnicos, lo que aumenta la necesidad de controles de producción consistentes. Las instalaciones más grandes están mejor posicionadas para absorber el costo de las pruebas y la certificación, lo que puede hacer que la calificación de clientes sea más selectiva. Esto puede mejorar la confiabilidad del suministro para los compradores, pero crea una barrera más alta para los productores más pequeños. En India, Vietnam e Indonesia, la inversión en cadenas de valor de proteína animal también está creando un vínculo más estrecho entre la capacidad de piensos y la demanda local de fosfatos, ya que los productores de piensos generalmente necesitan insumos minerales confiables antes de poder aumentar el rendimiento o agregar nuevas fórmulas, por lo que la capacidad regional puede influir en el mercado de fosfato dicálcico tanto a través de la producción como del consumo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Roca Fosfórica, el Azufre y las Materias Primas de Calcio | -1.2% | Global, más aguda en América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Carga de EHS (Medio Ambiente, Salud y Seguridad) del Procesamiento de Fosfatos | -0.5% | América del Norte, Europa, China (zonas de inspección ambiental) | Largo plazo (≥ 4 años) |
| Costo de Cumplimiento Regulatorio para Grados de Piensos, Alimentos y Productos Farmacéuticos | -0.3% | UE, América del Norte, India, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Roca Fosfórica, el Azufre y las Materias Primas de Calcio
El mercado de fosfato dicálcico enfrenta presión de costos cuando los insumos de roca fosfórica, azufre y calcio se mueven bruscamente, mientras que el mercado de fosfato dicálcico también debe preservar la disponibilidad del producto para los contratos recurrentes con clientes. La ruta del ácido fosfórico es particularmente vulnerable porque el ácido sulfúrico es un insumo central en el procesamiento convencional de ácido húmedo. La estabilidad en el precio de la roca fosfórica no protege completamente a los productores cuando los costos del ácido aumentan más rápido que los precios de los productos terminados. Las fuentes de calcio también añaden una exposición separada porque la producción de cal y piedra caliza depende de operaciones de hornos que consumen mucha energía. Los compradores con acuerdos de suministro anuales pueden resistir el traslado rápido de precios, lo que comprime los márgenes de los productores durante los choques de insumos. Mosaic describió la escala de sus operaciones de fosfato en su presentación anual de 2025, mostrando por qué las condiciones de los insumos tienen amplias consecuencias para los productores integrados, sus clientes posteriores y la confiabilidad de los contratos de suministro que se negocian antes de que cambien las condiciones de costos.
Carga de EHS (Medio Ambiente, Salud y Seguridad) del Procesamiento de Fosfatos
El procesamiento de fosfatos puede generar fosfoyeso y corrientes de aguas residuales con fluoruro que requieren gestión a largo plazo. Estas responsabilidades añaden costos de capital y operativos más allá del proceso inmediato de conversión química. La Agencia de Protección Ambiental de los EE. UU. modificó su decreto de consentimiento con Simplot Company en junio de 2025, estableciendo medidas relacionadas con el enrutamiento de efluentes líquidos y las emisiones de fluoruro en la Planta Don en Idaho[2]. Las inspecciones ambientales también pueden interrumpir el acceso a las minas, el transporte y la utilización de las plantas cuando los operadores deben abordar problemas de permisos o monitoreo. Las instalaciones más pequeñas pueden encontrar difícil financiar los controles requeridos, lo que puede reducir el número de productores calificados. El mercado de fosfato dicálcico debe, por tanto, equilibrar los costos unitarios más bajos con los sistemas de cumplimiento que protegen la continuidad operativa, preservan los permisos, reducen las interrupciones operativas y dan a los clientes la confianza de que las entregas pueden continuar durante ciclos de aplicación más estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Producción:
El Proceso de Ácido Fosfórico Lidera, Mientras que el Procesamiento con Ácido Clorhídrico Gana RelevanciaEl proceso de ácido fosfórico representó el 62,34% de la participación del mercado en 2026. Su posición refleja la inversión de larga data en líneas de ácido húmedo diseñadas para la producción de alto volumen de grado para piensos. Las grandes reservas de fosfato y la infraestructura establecida de ácido sulfúrico respaldan esta ruta en China, Marruecos y América del Norte. El proceso se adapta a las cadenas de suministro que conectan la minería de roca, la producción de ácido y el fosfato para piensos de productos básicos. Sigue siendo familiar para los operadores de plantas y respalda una producción confiable de gran volumen para clientes cuyos sistemas de adquisición priorizan la química establecida, la disponibilidad recurrente y las propiedades físicas predecibles.
Se proyecta que el proceso de ácido clorhídrico avance a una CAGR del 5,98% hasta 2032. Ofrece un modelo de producción diferente porque puede evitar la dependencia directa del ácido sulfúrico y puede recuperar cloruro de calcio en mercados adecuados. Su caso económico es más sólido donde el ácido clorhídrico está disponible cerca de operaciones de cloro-álcali y donde el mineral de menor grado puede procesarse eficazmente. Los productores aún necesitan gestionar las corrientes de cloruro, el uso del agua y las normas de eliminación locales. La capacidad de doble ruta ofrece a los productores una respuesta útil cuando los precios de los insumos de ácido divergen, lo que lo convierte en una consideración de abastecimiento relevante para los clientes que evalúan la seguridad del suministro junto con la calidad del material, los plazos de entrega y el costo de calificar a un productor alternativo.


Por Forma del Producto:
El Polvo Mantiene un Uso Amplio, Mientras que los Gránulos se Adaptan al Manejo AutomatizadoEl polvo representó el 58,11% de la participación del mercado en 2026. Su amplio uso está vinculado a su posición de costo y compatibilidad con los sistemas establecidos de mezcla de piensos. Las plantas de piensos en regiones en desarrollo a menudo utilizan equipos diseñados para ingredientes minerales en polvo. Esto reduce la necesidad de actualizaciones inmediatas de equipos y respalda la demanda continua. El polvo también es adecuado para compras de gran volumen donde el costo por tonelada métrica tiene mayor peso que la comodidad de manejo, particularmente donde las plantas de piensos ya cuentan con disposiciones de almacenamiento, mezcla y control de polvo diseñadas para insumos en polvo.
Se proyecta que los gránulos avancen a una CAGR del 6,07% hasta 2032. Su fluidez y menor potencial de polvo se adaptan a los sistemas de dosificación automatizados utilizados por operaciones más grandes de composición de piensos. El material granular puede reducir el puente en los equipos de transporte y respaldar una dosificación más consistente. Prayon atiende aplicaciones de nutrición animal con productos de fosfato, mientras que Innophos ofrece excipientes de fosfato dicálcico para aplicaciones de compresión directa. La elección del producto seguirá dependiendo del equipo de cada cliente, las prácticas laborales, el grado requerido y el grado en que la operación valora el menor polvo, el flujo confiable y la reducción de la intervención manual en el proceso de manejo. De esta manera, la modernización de equipos puede afectar al mercado de fosfato dicálcico sin cambiar la necesidad subyacente de suplementación mineral.
Por Uso Final:
La Alimentación Animal Proporciona Ingresos, Mientras que los Productos Farmacéuticos Respaldan un Mayor ValorLa alimentación animal representó el 45,07% de la participación del mercado en 2026. Los operadores de ganadería, avicultura, porcicultura y acuicultura lo utilizan para proporcionar fósforo y calcio disponibles en raciones formuladas. La demanda de piensos está estrechamente vinculada a la producción animal comercial y al cambio hacia el uso consistente de piensos compuestos. Los productores que atienden este segmento necesitan logística confiable, especificaciones minerales consistentes, registros de calidad aprobados por los clientes y suficiente inventario regional para evitar interrumpir las formulaciones de piensos que se planifican en torno a tasas de inclusión mineral establecidas.
Se proyecta que los productos farmacéuticos avancen a una CAGR del 6,33% hasta 2032. Esta aplicación utiliza material de mayor pureza en comprimidos de compresión directa y formas de dosificación relacionadas. La investigación sobre fosfato dicálcico coprocesado y excipientes lipídicos publicada en 2025 reportó una mejor solubilidad, disolución y biodisponibilidad en formulaciones de comprimidos. Los alimentos y bebidas, la agricultura y los fertilizantes, y otros usos industriales proporcionan canales de demanda adicionales con sus propios criterios de compra y regulatorios, lo que permite a los proveedores con los controles de producción adecuados distribuir la exposición comercial entre clientes con diferentes ciclos de pedidos y necesidades de calidad.


Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 40,45% de la participación del mercado en 2026 y se proyecta que avance a una CAGR del 6,15% hasta 2032. China tiene una gran base de producción, una fuerte demanda de piensos compuestos y un papel importante en el comercio regional de fosfatos. India, Vietnam e Indonesia añaden demanda a través de la inversión en ganadería, acuicultura y sistemas de piensos. Las cadenas de valor de acuicultura y ganadería del Sudeste Asiático necesitan insumos minerales que respalden una formulación de piensos consistente. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) identifica la acuicultura como un elemento central de los sistemas de producción de alimentos y nutrición en todo el mundo, y su papel continuo en las dietas regionales respalda la necesidad de insumos minerales confiables en la fabricación de piensos para peces y camarones.
América del Norte
América del Norte cuenta con productores integrados de fosfato que abastecen aplicaciones de piensos, fertilizantes, industriales y especiales. Mosaic, Nutrien y Simplot Company tienen operaciones y relaciones de suministro que conectan los recursos de fosfato con los mercados posteriores. Mosaic reveló una capacidad significativa de P2O5 en los Estados Unidos y Brasil en su presentación anual de 2025. El cumplimiento ambiental afecta tanto a las plantas existentes como a la planificación de proyectos, como lo demuestra la acción de la Agencia de Protección Ambiental de los EE. UU. sobre Simplot en 2025. La demanda farmacéutica y de alimentos especiales ofrece a la región canales más allá del fosfato para piensos a granel, lo que puede ayudar a los productores a aplicar las capacidades establecidas de procesamiento de fosfatos a grupos de clientes que necesitan especificaciones más estrictas, ciclos de aprobación más cortos y documentación más clara.
Europa, América del Sur, y Oriente Medio y África
Europa se centra más fuertemente en productos de fosfato diferenciados porque los costos de energía, mano de obra y cumplimiento son elevados. América del Sur tiene demanda de la producción de proteína animal, pero puede verse expuesta cuando la producción local de ácido o fosfato se interrumpe. Oriente Medio y África combinan la fortaleza en recursos de fosfato con oportunidades de inversión en la cadena de valor posterior. Jordan Phosphate Mines Company e Indonesia acordaron en 2025 establecer una planta de ácido fosfórico en Surabaya, fortaleciendo los vínculos entre los proveedores de recursos y los consumidores del Sudeste Asiático. El cumplimiento normativo, el acceso al transporte marítimo y el suministro de ácido influirán en qué ubicaciones capturan mayor inversión en producción, mientras que los productores también evaluarán las condiciones energéticas locales, el acceso a la roca fosfórica o intermedios, y la proximidad a clientes que requieren grados para piensos, alimentos o especialidades.
Panorama Competitivo
Concentración del Mercado
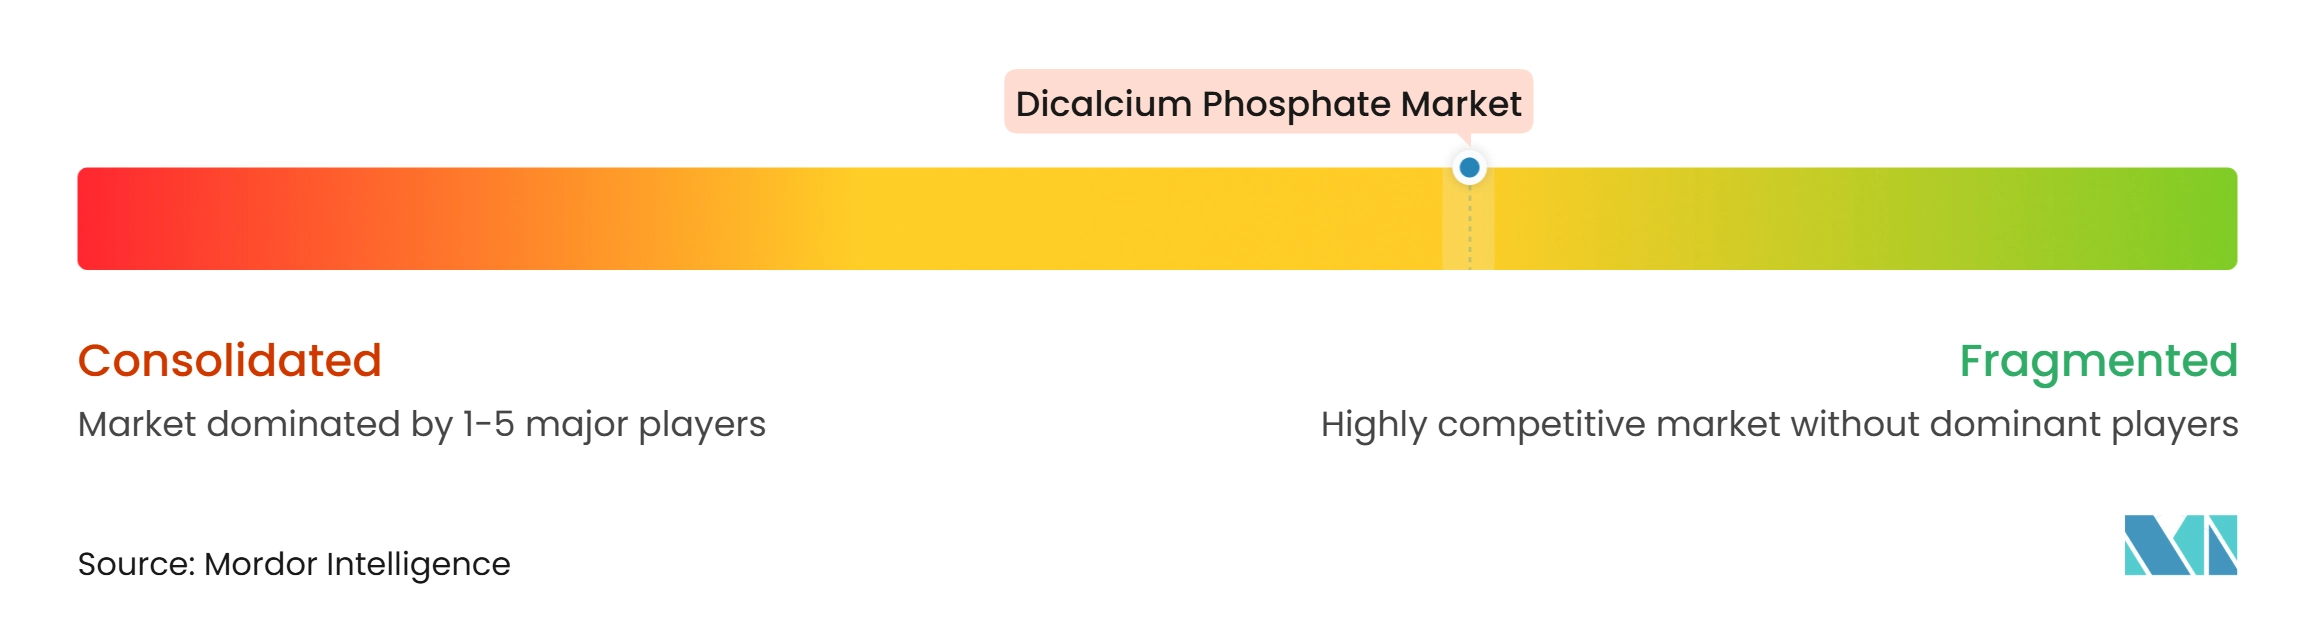
El mercado de fosfato dicálcico está moderadamente concentrado, con los principales actores incluyendo Nutrien, OCP Group, Innophos, ICL y Prayon. Estas organizaciones tienen ventajas en el acceso a la roca fosfórica, la producción de ácido, la logística y la calificación de clientes. Los proveedores especializados como Innophos y Prayon se centran en grados alimentarios, farmacéuticos y de alta pureza donde la documentación y la consistencia del proceso tienen mayor peso. Gujarat Narmada Valley Fertilizers & Chemicals Ltd. también participa en el sector más amplio de fertilizantes y productos químicos de India. El rango de grados, los registros regulatorios y la capacidad de entrega regional son fundamentales para la selección de clientes, particularmente cuando un comprador busca un proveedor que pueda cumplir con los requisitos de grado para piensos y al mismo tiempo respaldar necesidades de productos de mayor pureza a través de controles separados.
Las empresas están respondiendo mediante la expansión de especialidades, la inversión en capacidad y el ajuste operativo. Innophos introdujo VersaCal Bright tras la acción de la Administración de Alimentos y Medicamentos de los EE. UU. sobre el fosfato de calcio, ampliando su base de aplicaciones alimentarias accesibles. Prayon anunció en 2025 que construiría una unidad de ácido fosfórico de grado electrónico en Bex, Suiza, diseñada para duplicar la capacidad de producción. Simplot Company reorganizó su estructura en septiembre de 2025 para poner los grupos operativos de alimentos, agricultura y piensos bajo supervisión centralizada, un movimiento que alinea estas actividades más estrechamente a medida que la empresa gestiona los requisitos relacionados con clientes y cadenas de suministro.
El mercado de fosfato dicálcico recompensa a los productores que pueden gestionar múltiples grados sin interrumpir el control de calidad. El suministro de grado para piensos depende de la escala y la logística competitiva, mientras que los grados alimentarios y farmacéuticos requieren características de partículas controladas y sistemas formales de cumplimiento. FAMI-QS, el Sistema de Calidad de Aditivos para Piensos y Premezclas, respalda la calificación de la cadena de suministro de piensos en Europa. La acción de la Administración de Alimentos y Medicamentos de los EE. UU. y el marco europeo de aditivos alimentarios también afectan las oportunidades de productos en aplicaciones alimentarias. Las empresas con líneas separadas o prácticas de segregación sólidas pueden atender de manera más creíble a clientes diversos, porque pueden limitar el riesgo entre grados, gestionar diferentes estándares de liberación y ofrecer registros de calidad más confiables cuando los clientes realizan revisiones de proveedores.
Líderes de la Industria del Fosfato Dicálcico
-
Nutrien
-
OCP Group
-
Innophos
-
ICL
-
Prayon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fosfato Dicálcico Empresas cubiertas en este informe
- Anglo American plc
- EcoPhos Group
- EuroChem Group AG
- Gujarat Narmada Valley Fertilizers & Chemicals Ltd.
- ICL
- Innophos
- KEMAPCO
- Mosaic
- Nutrien
- OCP Group
- Prayon
- Simplot Company
- TIMAB Magnesium
- Vale S.A.
- Yara International ASA
Desarrollos recientes de la industria en Mercado de Fosfato Dicálcico
- Octubre de 2026: Shivam Chemicals Limited inició la producción de la Fase I de fosfato dicálcico de grado para piensos en la instalación de fabricación de su subsidiaria en Dahej, Gujarat, añadiendo producción propia a su negocio existente de distribución de fosfato para piensos. El desarrollo amplió la capacidad de fabricación nacional y fortaleció la participación de la empresa en la cadena de suministro de nutrición animal y fosfato para piensos de India.
- Octubre de 2026: El Departamento de Ganadería y Producción Lechera de India notificó la Orden de Control de Calidad de Alimentos para Animales e Ingredientes para Piensos, 2026, poniendo el fosfato dicálcico de grado para alimentación animal bajo la certificación obligatoria de la Oficina de Normas Indias (BIS) de conformidad con IS 5470. El requisito está programado para entrar en vigor para las empresas en general a partir del 1 de abril de 2027, aumentando los requisitos de cumplimiento de calidad para los fabricantes e importadores nacionales que abastecen el mercado indio de fosfato dicálcico.
Alcance del Informe Global del Mercado de Fosfato Dicálcico
El fosfato dicálcico (DCP) es un compuesto inorgánico de fosfato de calcio producido mediante la reacción de materiales que contienen calcio con ácido fosfórico u otros agentes de procesamiento. Sirve como fuente de calcio y fósforo y es valorado por sus propiedades nutricionales y funcionales. Se utiliza ampliamente en alimentación animal, formulaciones alimentarias, productos farmacéuticos y aplicaciones agrícolas.
El Mercado de Fosfato Dicálcico está segmentado por método de producción, forma del producto, uso final y geografía. Por método de producción, el mercado está segmentado en proceso de ácido fosfórico y proceso de ácido clorhídrico. Por forma del producto, el mercado está segmentado en polvo y gránulos. Por uso final, el mercado está segmentado en alimentación animal, alimentos y bebidas, productos farmacéuticos, agricultura y fertilizantes, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el fosfato dicálcico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Proceso de Ácido Fosfórico |
| Proceso de Ácido Clorhídrico |
| Polvo |
| Gránulos |
| Alimentación Animal |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Agricultura y Fertilizantes |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Método de Producción | Proceso de Ácido Fosfórico | |
| Proceso de Ácido Clorhídrico | ||
| Por Forma del Producto | Polvo | |
| Gránulos | ||
| Por Uso Final | Alimentación Animal | |
| Alimentos y Bebidas | ||
| Productos Farmacéuticos | ||
| Agricultura y Fertilizantes | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fosfato dicálcico?
El tamaño del mercado de fosfato dicálcico fue valorado en 683,11 millones de USD en 2026 y se estima que crecerá desde 717,88 millones de USD en 2027 hasta alcanzar los 926,29 millones de USD para 2032, a una CAGR del 5,23% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de fosfato dicálcico?
La demanda está respaldada por la alimentación animal compuesta, las aplicaciones alimentarias, los comprimidos farmacéuticos y las formulaciones nutracéuticas.
¿Qué método de producción tuvo la mayor participación en 2026?
El proceso de ácido fosfórico tuvo una participación del 62,34% en 2026.
¿Qué forma se proyecta que avance más rápido hasta 2032?
Se proyecta que los gránulos avancen a una CAGR del 6,07% hasta 2032, ya que las operaciones automatizadas de piensos valoran la mejora del flujo y la reducción del polvo.