
Tamanho e Participação do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.19 % |
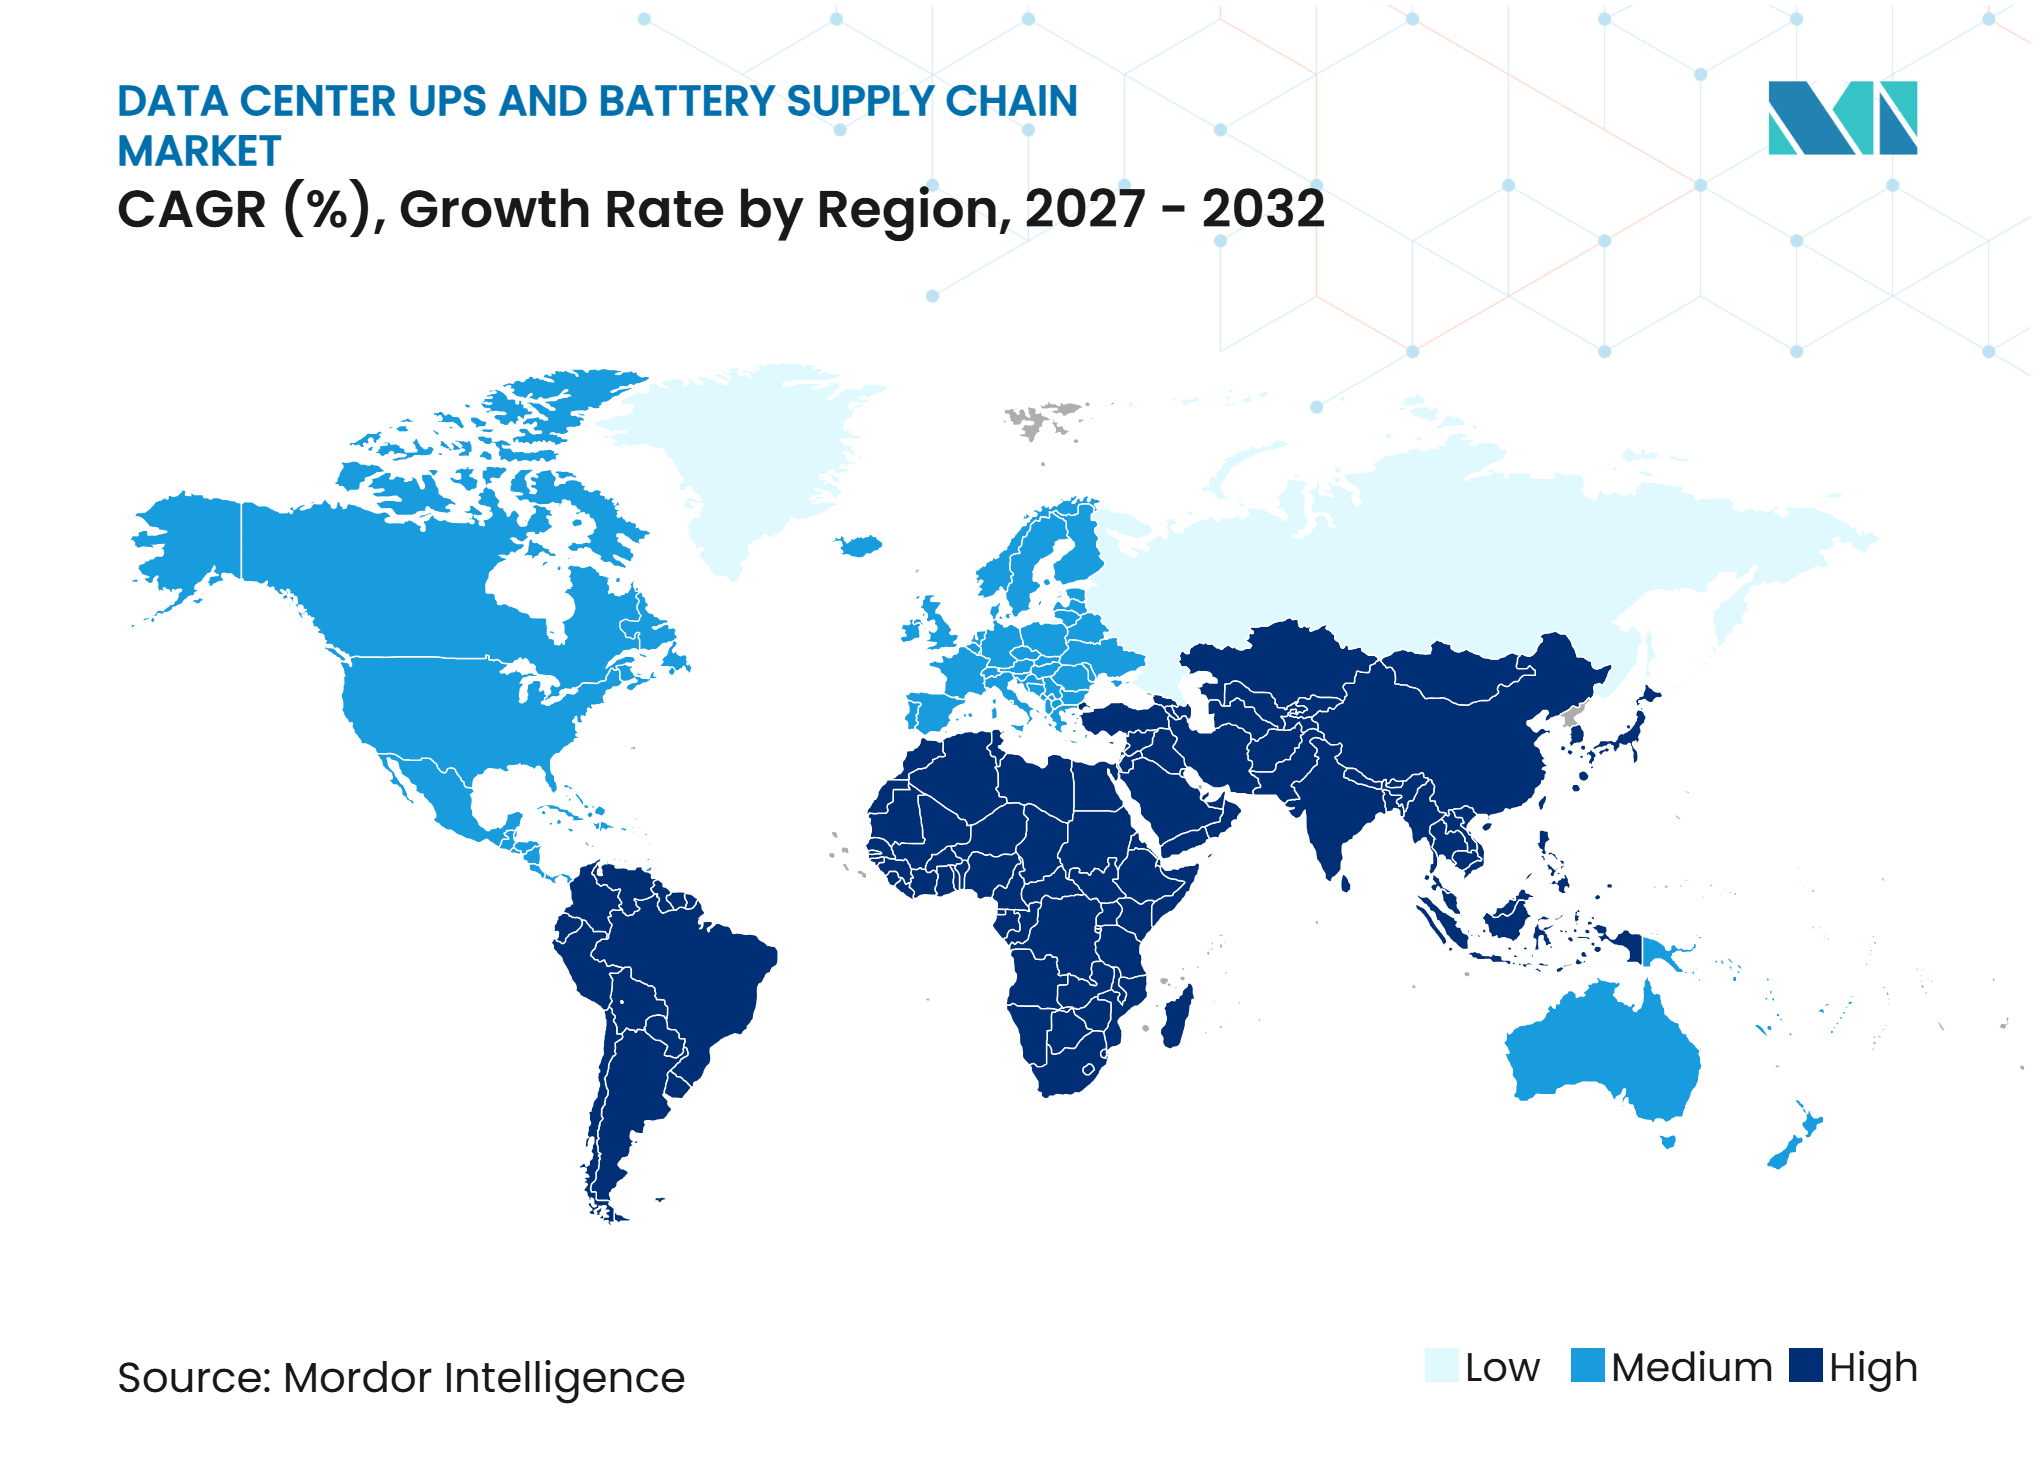
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers por Mordor Intelligence
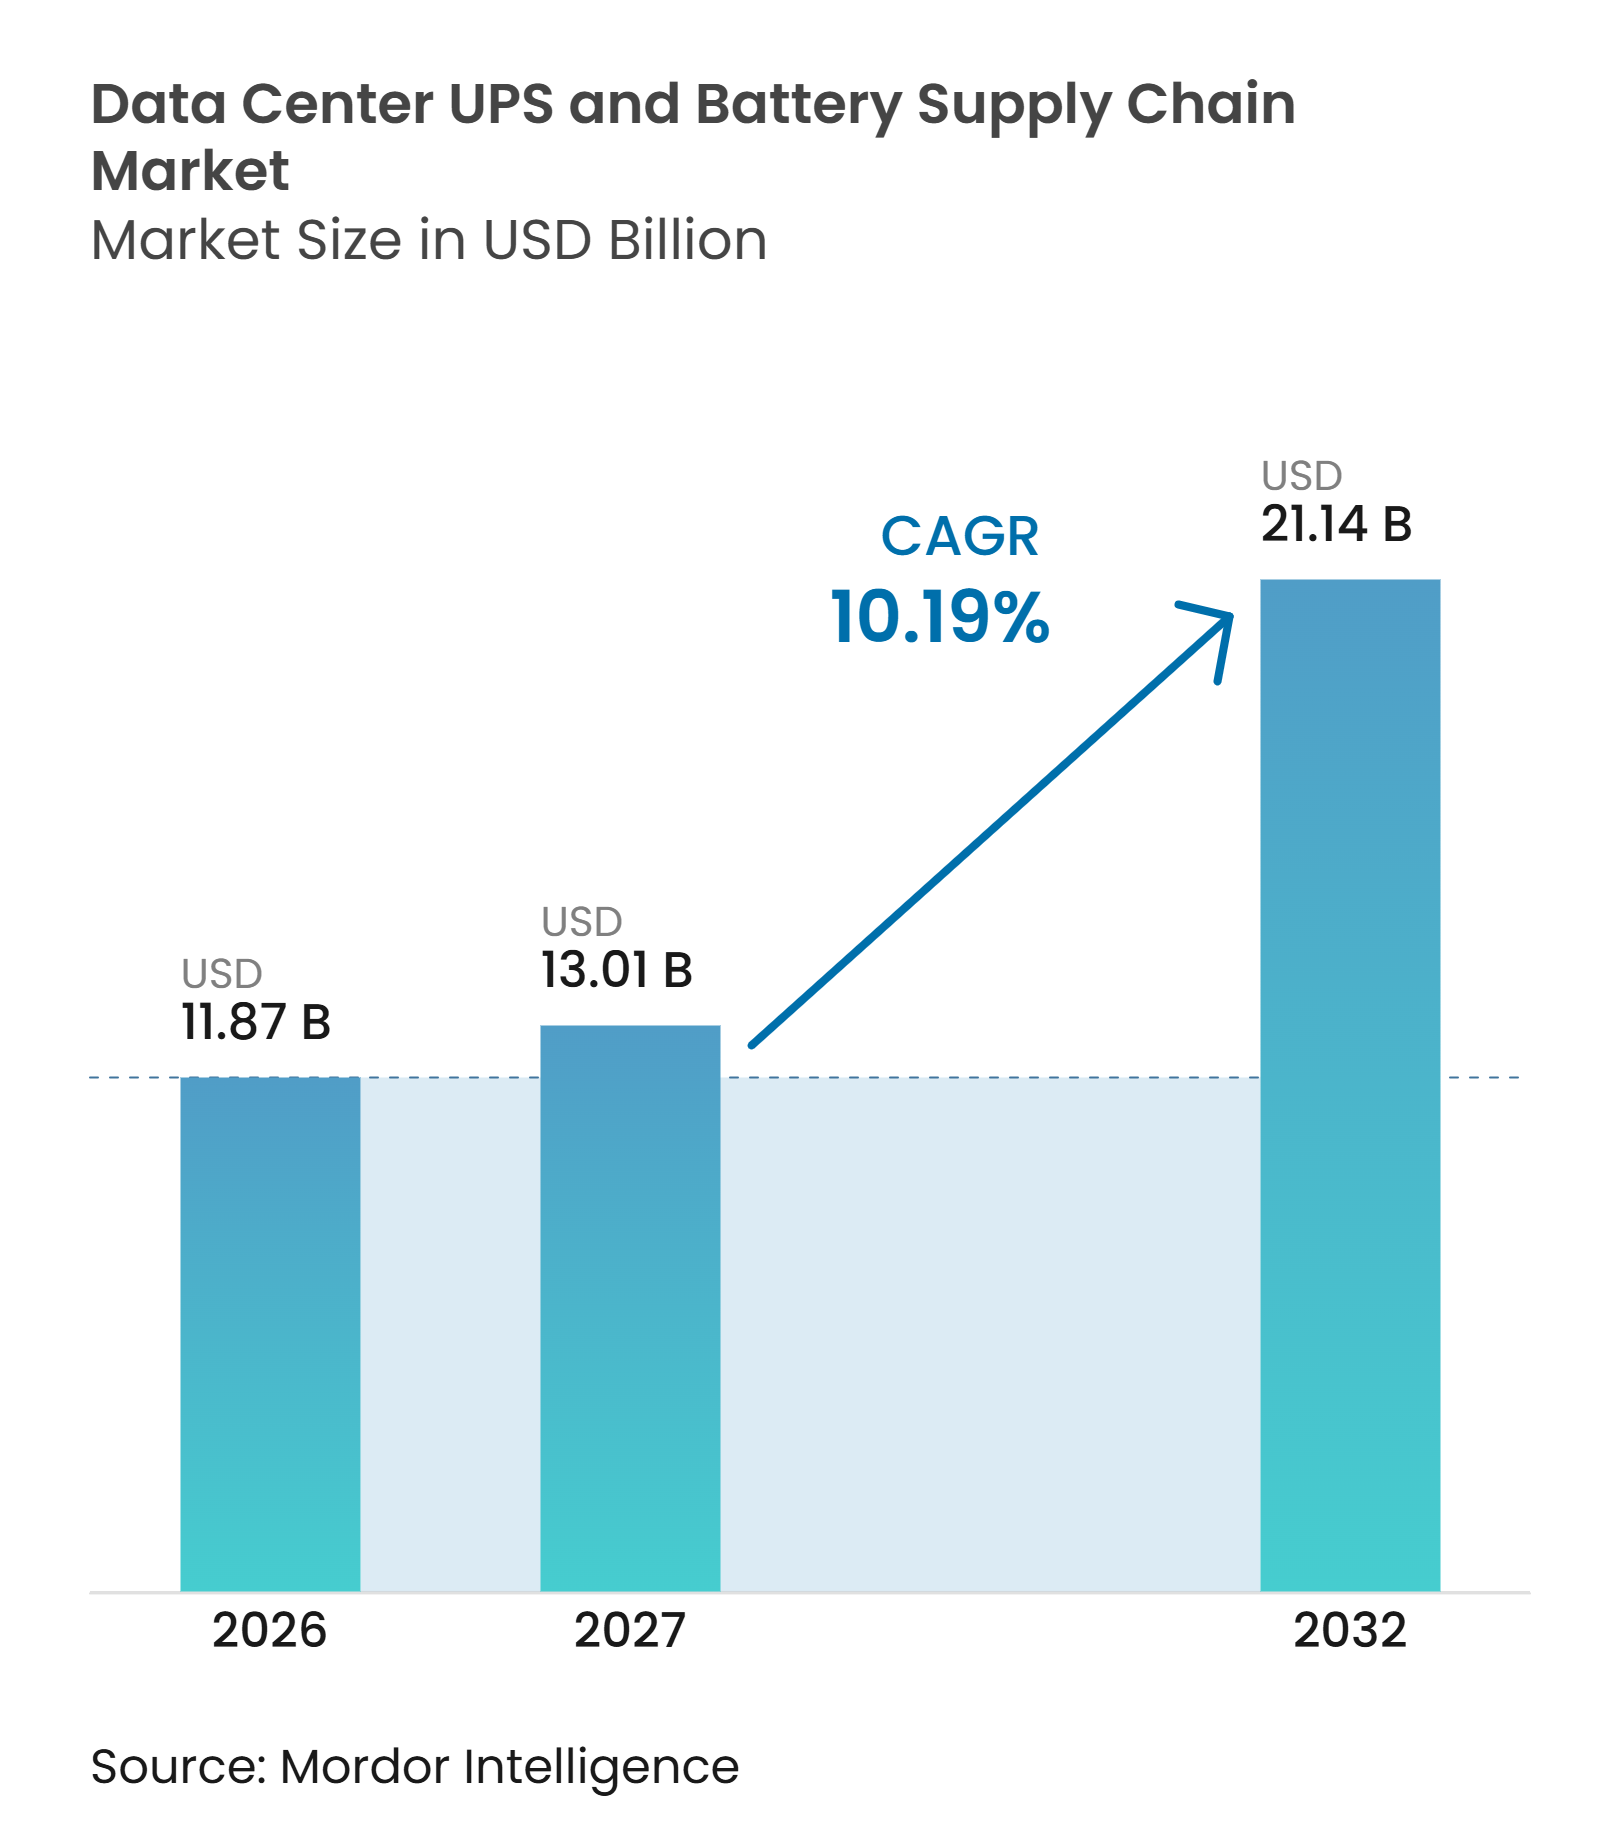
O tamanho do mercado de UPS e cadeia de suprimentos de baterias para data centers está projetado para expandir de 11,87 bilhões de USD em 2026 e 13,01 bilhões de USD em 2027 para 21,14 bilhões de USD até 2032, registrando um CAGR de 10,19% durante o período de previsão (2027-2032). O mercado está sendo remodelado pela infraestrutura de IA, que tornou a continuidade de energia um requisito de seleção de local e de aquisição, em vez de uma consideração secundária de backup. A maior densidade de rack está aumentando a necessidade de sistemas capazes de gerenciar mudanças rápidas de carga e manter o serviço ininterrupto. Os fornecedores estão respondendo com designs modulares, plataformas de múltiplas químicas e equipamentos de maior tensão que podem suportar grandes campi. Acordos de fornecimento plurianuais estão se tornando mais comuns à medida que os operadores buscam reduzir o risco de entrega para sistemas de UPS, painéis elétricos e baterias. O mercado de UPS e cadeia de suprimentos de baterias para data centers também enfrenta pressão de fornecimento de células, cobre e eletrônica de potência, o que torna a qualificação de fornecedores e a alocação de capacidade considerações comerciais importantes. Para os compradores no mercado de UPS e cadeia de suprimentos de baterias para data centers, a garantia de entrega está se tornando tão importante quanto a especificação do equipamento.
Principais Conclusões do Relatório
-
Por tipo de UPS, os sistemas online (dupla conversão) detinham 89,23% da participação do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026 e estão projetados para expandir a um CAGR de 10,72% até 2032.
-
Por capacidade de UPS, acima de 500 kVA detinha 49,19% de participação em 2026 e deve expandir a um CAGR de 11,43% até 2032.
-
Por química de bateria, as baterias de lítio-íon detinham 46,67% de participação em 2026 e estão projetadas para expandir a um CAGR de 15,34% até 2032.
-
Por aplicação de bateria, as baterias de backup para UPS detinham 87,65% de participação em 2026, enquanto outras baterias utilizadas em sistemas de energia de backup para data centers estão projetadas para expandir a um CAGR de 14,67% até 2032.
-
Por tamanho de data center, as instalações de hiperescala detinham 47,78% de participação do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026 e estão projetadas para expandir a um CAGR de 11,65% até 2032.
-
Por tipo de data center, os provedores de serviços em nuvem (CSPs) detinham 42,27% de participação em 2026, enquanto os operadores de colocation estão projetados para expandir a um CAGR de 11,34% até 2032.
-
Por geografia, a América do Norte detinha 42,27% de participação em 2026, enquanto o Oriente Médio e África está projetado para expandir a um CAGR de 13,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Capacidade de Data Centers de Hiperescala e de IA | +2.5% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Rack e Requisitos de Alta Disponibilidade | +2.2% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção de Infraestrutura de Backup Modular e Escalável | +1.8% | Global, com ganhos iniciais na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Vantagem de Custo Total de Propriedade do Lítio-Íon em UPS de Alta Capacidade | +1.6% | América do Norte, Europa e mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Data Centers de Borda e Computação Distribuída | +1.1% | Global, mais forte na Ásia-Pacífico, Oriente Médio e África e mercados secundários dos EUA | Médio prazo (2-4 anos) |
| Armazenamento Interativo com a Rede e Integração de Energia Renovável | +0.9% | América do Norte, Europa e países do GCC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de Data Centers de Hiperescala e de IA
A demanda por computação de IA está alterando os volumes de aquisição no mercado de UPS e cadeia de suprimentos de baterias para data centers. Grandes operadores estão expandindo a capacidade e exigem proteção de energia que possa ser comissionada junto com a infraestrutura de computação. A Schneider Electric anunciou 2,3 bilhões de USD em acordos de capacidade de fornecimento para data centers nos EUA em 2025.[1] Esses acordos mostram que os clientes buscam cronogramas de entrega previsíveis para UPS e equipamentos de energia relacionados. Os fornecedores estão cada vez mais coordenando o fornecimento entre UPS, painéis elétricos e sistemas de energia modulares. Isso favorece o planejamento de capacidade em detrimento da precificação por projeto no mercado de UPS e cadeia de suprimentos de baterias para data centers.
Aumento da Densidade de Rack e Requisitos de Alta Disponibilidade
Os racks com uso intensivo de GPU estão aumentando as demandas elétricas impostas aos equipamentos de UPS. A maior densidade de rack exige sistemas capazes de responder a mudanças rápidas de carga e preservar a continuidade do serviço. Isso está fortalecendo a demanda por sistemas estáticos e buffers em linha projetados para aplicações de alta carga. Na Europa, a EN IEC 62040-1:2019/A2:2025 endureceu os requisitos de segurança e teste de UPS por meio de implementação nacional até março de 2026. Os fornecedores devem atender tanto aos requisitos de desempenho em alta densidade quanto aos de conformidade. Isso torna os testes de equipamentos e a garantia de design mais importantes nas decisões de aquisição.
Adoção de Infraestrutura de Backup Modular e Escalável
Os designs modulares são cada vez mais selecionados porque permitem que a capacidade seja adicionada em blocos testados. Uma pesquisa da ZincFive de 2025 com 132 profissionais de data centers constatou que 68% utilizavam soluções de energia modulares e planejavam continuar utilizando-as.[2] Essa abordagem pode reduzir o tempo para energização quando os sistemas convencionais têm longos prazos de entrega. A Schneider Electric introduziu uma plataforma APC Smart-UPS em agosto de 2026 que suporta baterias VRLA e lítio-íon em um único chassi. Isso oferece aos operadores mais flexibilidade à medida que as opções de bateria se desenvolvem. A pesquisa também constatou que 37% dos entrevistados esperavam tempos de autonomia de bateria de UPS mais curtos, o que está alinhado com arquiteturas de proteção mais distribuídas e em nível de rack.
Vantagem de Custo Total de Propriedade do Lítio-Íon em UPS de Alta Capacidade
As baterias de lítio-íon podem reduzir os custos do ciclo de vida em sistemas de alta capacidade, apesar de um preço inicial mais elevado. A Schneider Electric reportou um custo total de propriedade em 10 anos 39% menor para lítio-íon em comparação com VRLA em sua comparação do Galaxy VL 500 kVA. O custo inicial reportado foi de 1,5 a 2 vezes o do VRLA, enquanto o VRLA normalmente requer substituição em 3 a 5 anos e o lítio-íon tem uma vida útil de projeto de 10 anos. Os gabinetes LFP podem usar 1,1 m² para uma autonomia que requer 3,4 m² para VRLA. Os sistemas VRLA existentes continuarão operando durante sua vida útil planejada, o que mantém a demanda por produtos à base de chumbo. O Battery Council International reportou um crescimento de 21% ano a ano na demanda por baterias de chumbo relacionadas a UPS na América do Norte em 2025.[3]
Análise de Impacto das Restrições do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Modernização de UPS e Baterias | -1.4% | Global, mais agudo na América do Sul, Oriente Médio e África e mercados secundários | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Eletrônica de Potência e Materiais para Baterias | -1.2% | Global, com maior exposição na América do Norte e Europa | Médio prazo (2-4 anos) |
| Segurança contra Incêndio de Baterias, Gestão Térmica e Complexidade de Conformidade | -0.8% | Global, elevado na América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Retrofit de Instalações Legadas e Restrições de Espaço | -0.6% | Global, elevado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Modernização de UPS e Baterias
O custo inicial continua sendo uma restrição para operadores menores de data centers. Os sistemas de lítio-íon podem exigir de 1,5 a 2 vezes o investimento inicial de equipamentos VRLA comparáveis. Grandes provedores de nuvem e colocation podem distribuir esse custo em instalações de vários megawatts, mas os operadores de 100 a 500 kVA têm menos margem para fazê-lo. A ZincFive constatou que 58% dos entrevistados citaram o custo como o principal motivo para reconsiderar a tecnologia de armazenamento de energia. O caso de retorno do investimento depende de economias posteriores no ciclo de substituição, que podem não estar alinhadas com ciclos curtos de orçamento de capital. Esse problema é mais pronunciado onde o financiamento do ciclo de vida é menos desenvolvido.
Volatilidade no Fornecimento de Eletrônica de Potência e Materiais para Baterias
A disponibilidade de componentes pode restringir novos projetos no mercado de UPS e cadeia de suprimentos de baterias para data centers. Os fornecedores de baterias devem equilibrar a demanda de diversas aplicações de armazenamento de energia. Os operadores podem reduzir a exposição à entrega por meio de compromissos de fornecimento mais longos e especificação antecipada de equipamentos. O cobre e a eletrônica de potência continuam sendo insumos importantes para transformadores, painéis elétricos e barramentos. O Battery Council International identificou restrições no fornecimento doméstico de minerais críticos como um risco para a expansão da produção de baterias de chumbo industrial. Isso torna o planejamento da cadeia de suprimentos uma parte importante da entrega de infraestrutura de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de UPS:
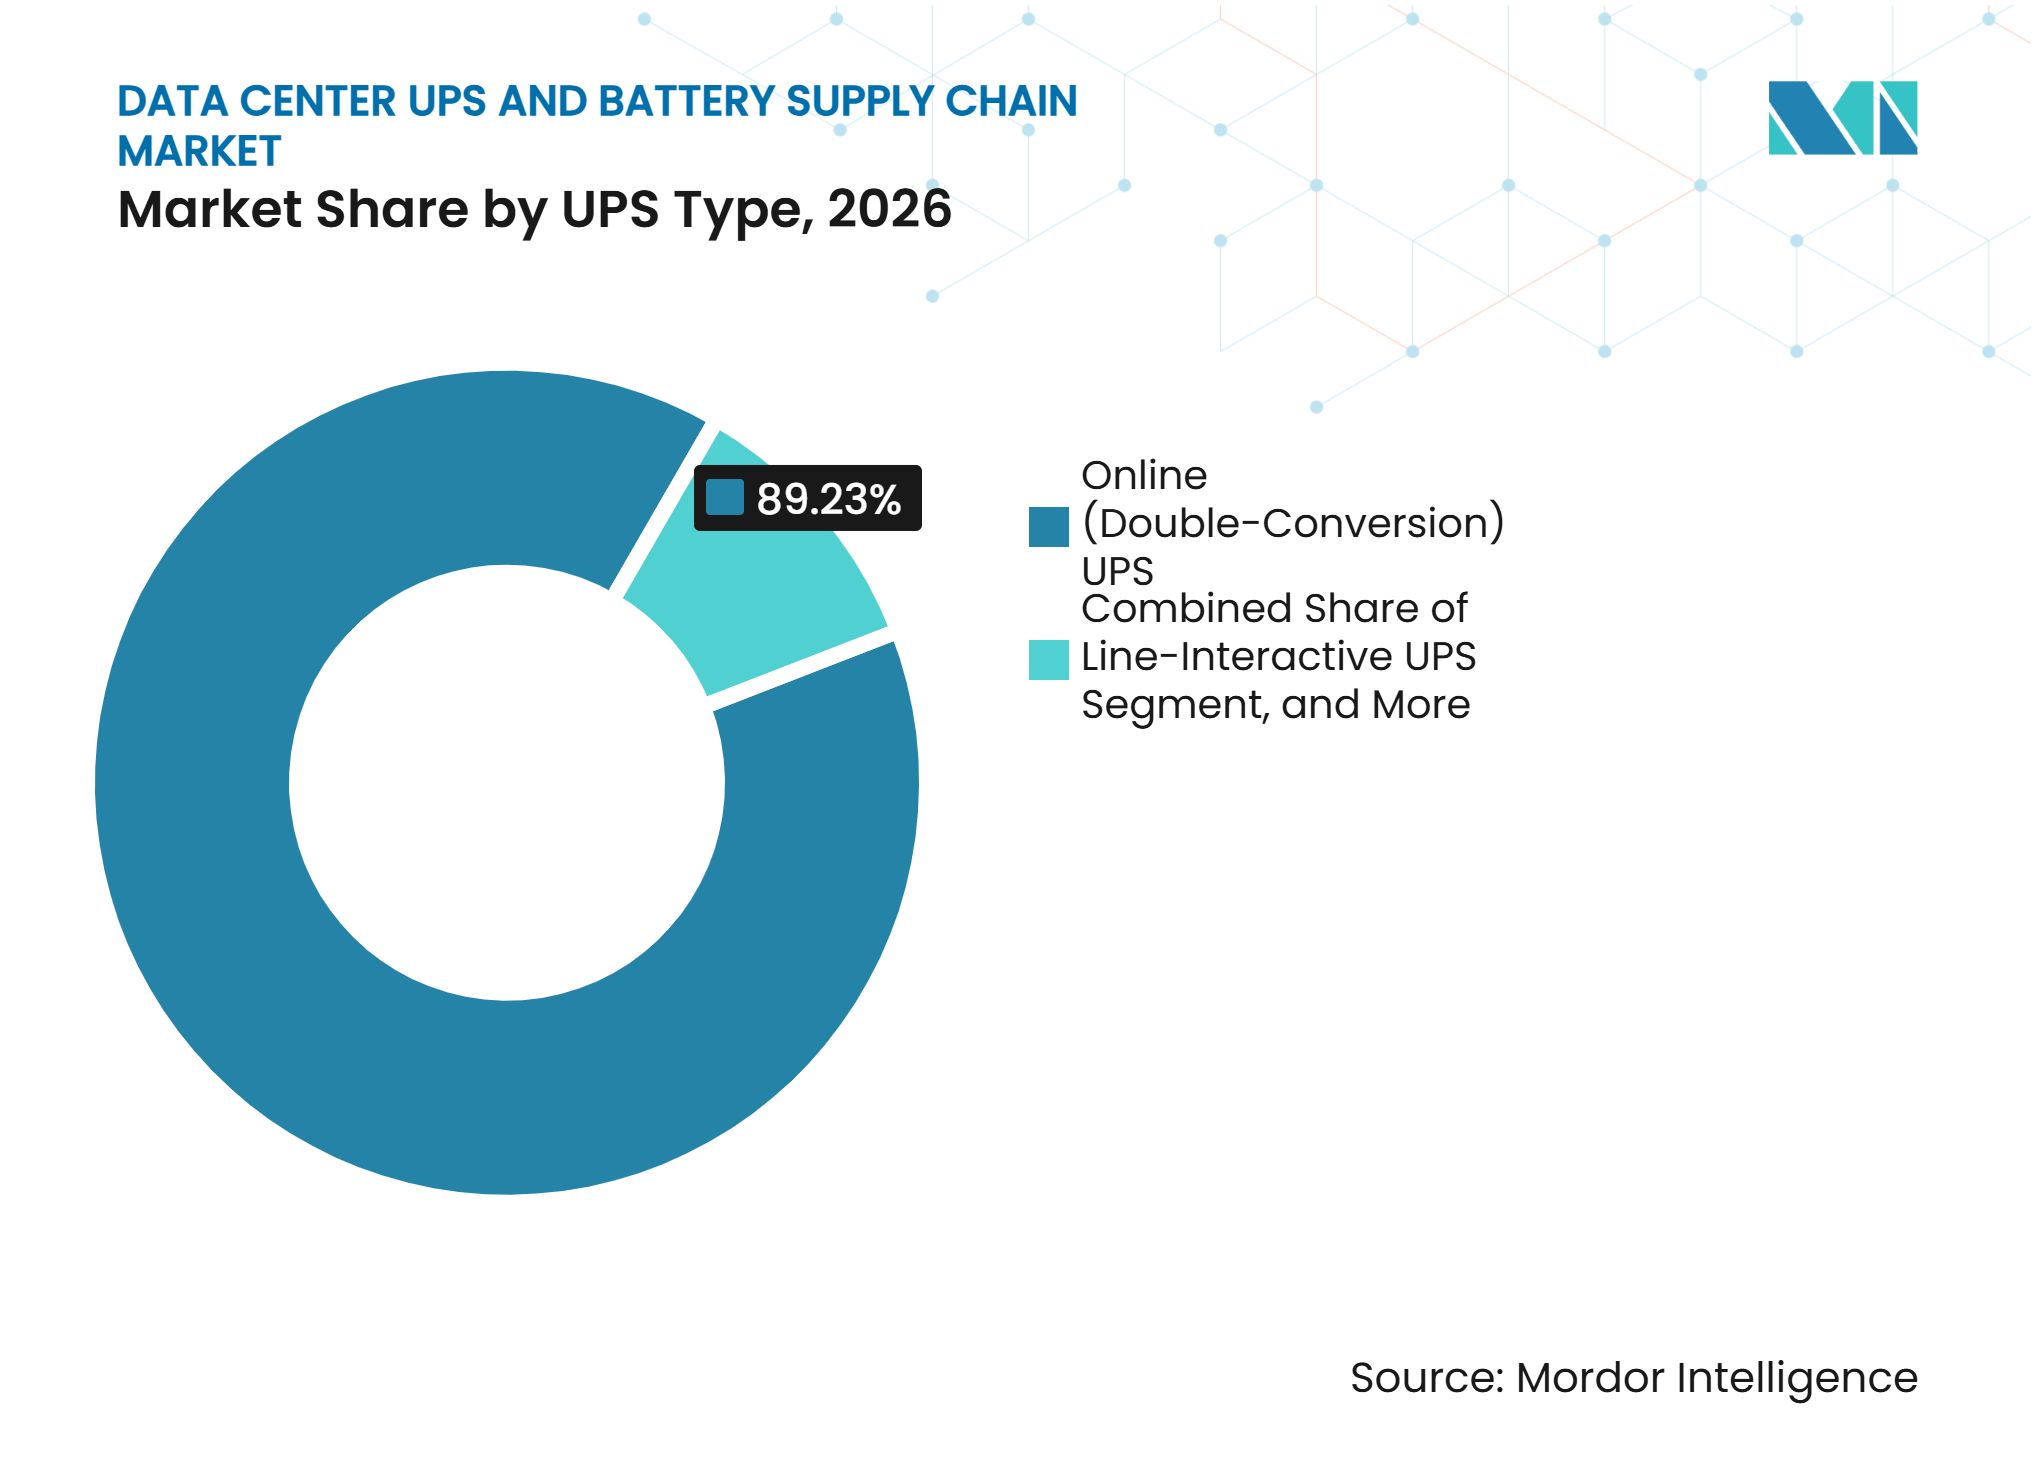
Sistemas Online Lideram em Meio ao Aumento da Densidade de IAOs sistemas online (dupla conversão) comandavam 89,23% da participação do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026 e estão projetados para expandir a um CAGR de 10,72% até 2032. Sua posição reflete a necessidade de qualidade de energia consistente para cargas digitais sensíveis. Os sistemas standby continuam sendo mais relevantes em implantações de borda com densidade de computação modesta. Os sistemas line-interactive atendem a aplicações empresariais distribuídas mais restritas onde a qualidade da rede elétrica é previsível. O mercado continua a favorecer os sistemas online à medida que novos projetos de data centers especificam alta disponibilidade.
Os designs de UPS estático online de média tensão estão alterando os requisitos de equipamentos para grandes projetos. O sistema suporta blocos maiores de capacidade e reduz os requisitos de cabeamento. Essa abordagem é relevante à medida que os data centers migram da proteção em nível de sala para arquiteturas de energia em nível de campus. Os fornecedores com designs comprovados de maior tensão podem competir por projetos que os sistemas padrão de baixa tensão não conseguem atender. Esses sistemas podem influenciar as especificações para grandes instalações de IA.



Por Capacidade de UPS:
Sistemas de Grande Escala Redefinem a Economia de AquisiçãoA categoria acima de 500 kVA detinha 49,19% do tamanho do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026 e está projetada para expandir a um CAGR de 11,43% até 2032. O resultado reflete a ligação entre grandes cargas de trabalho de IA e sistemas de alta capacidade. A ZincFive constatou que 30% dos entrevistados implantaram sistemas de 250 a 499 kW e 28% implantaram sistemas de 500 a 999 kW. A categoria de 100 a 500 kVA atende instalações regionais de colocation e operadores empresariais. Os sistemas de até 100 kVA continuam relevantes para implantações menores de borda e distribuídas.
As grandes instalações são cada vez mais projetadas para suportar interação com a rede elétrica, além de energia de backup. Isso pode viabilizar resposta à demanda e serviços relacionados à frequência onde as estruturas de mercado o permitam. A abordagem muda o papel dos equipamentos de UPS de um ativo de resiliência puro para um ativo com potencial valor utilitário. A interatividade com a rede também aumenta os requisitos técnicos e de conformidade impostos aos fornecedores de equipamentos. Pode fortalecer o caso de negócios para instalações maiores em mercados com pagamentos de capacidade.
Por Química de Bateria:
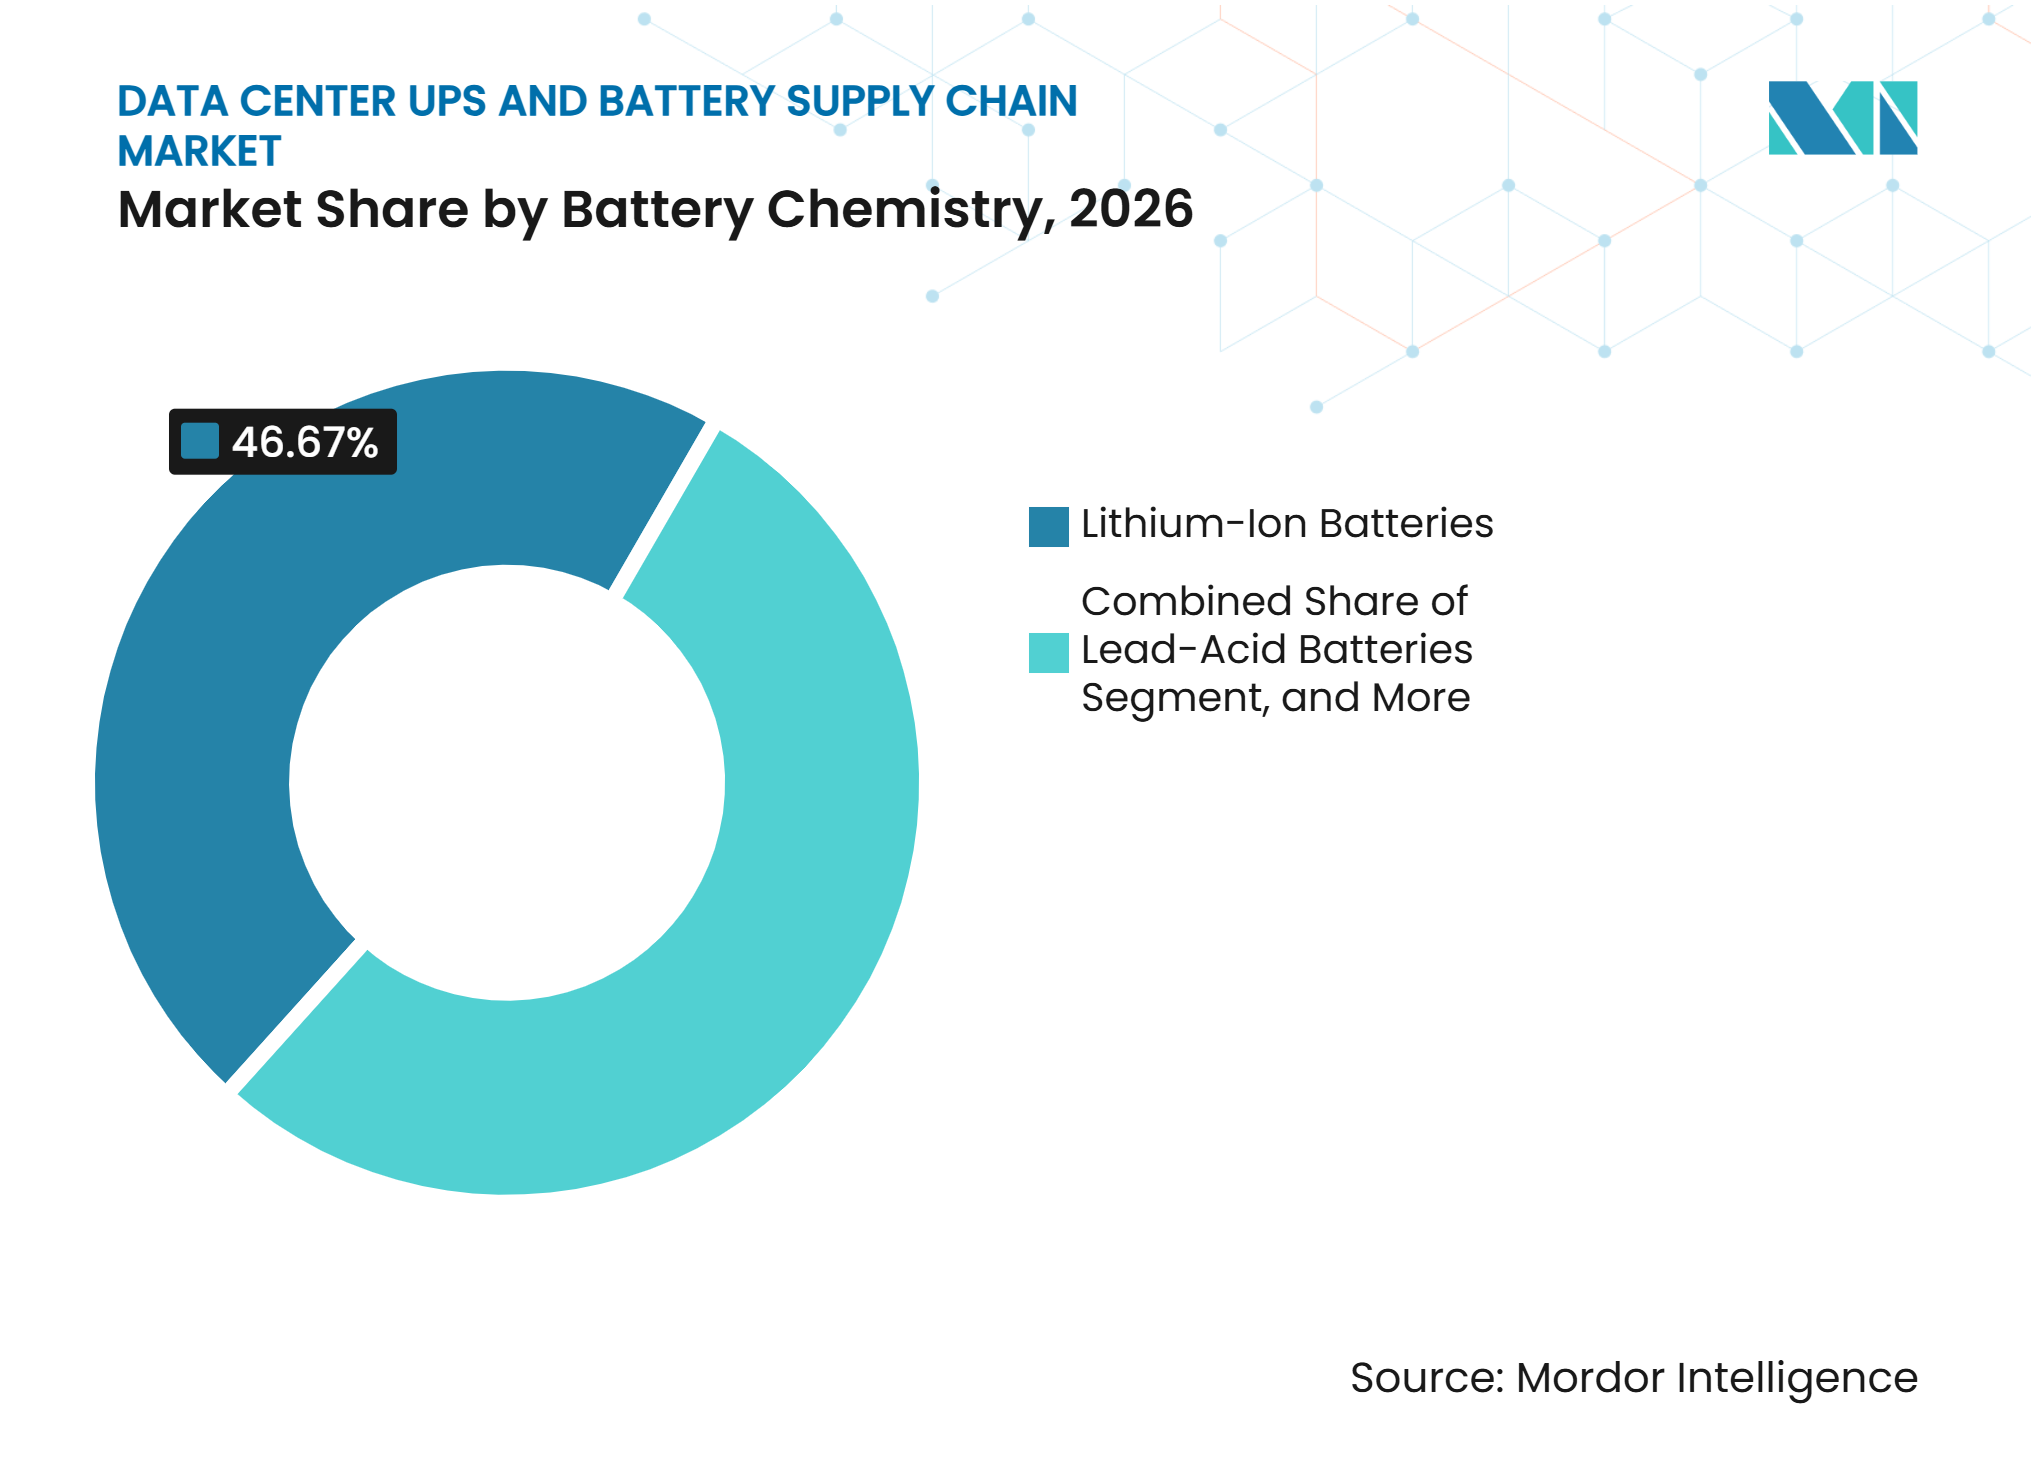
O Lítio-Íon Acelera o Deslocamento do Chumbo-ÁcidoO lítio-íon detinha 46,67% do segmento de química de bateria em 2026 e está projetado para expandir a um CAGR de 15,34% até 2032. O LFP é selecionado para muitas novas especificações devido à estabilidade térmica, vida útil de ciclo e características de segurança. Os sistemas de chumbo-ácido e VRLA mantêm capacidade instalada substancial porque as substituições seguem ciclos de ativos plurianuais. O níquel-cádmio e outras tecnologias permanecem em categorias menores. O níquel-zinco está ganhando atenção para aplicações que priorizam características de segurança não relacionadas ao lítio.
Os padrões de proteção contra incêndio estão moldando as decisões de produto neste segmento. A NFPA 855:2026 exige análise de mitigação de riscos para a maioria das instalações estacionárias de armazenamento de energia e testes de incêndio em grande escala validados sob a UL 9540A.[4] A NFPA 75:2024 introduziu requisitos de detecção de desgaseificação para sistemas de UPS com lítio-íon. Esses requisitos aumentam a demanda por sistemas de monitoramento e gerenciamento de baterias. O mercado de UPS e cadeia de suprimentos de baterias para data centers precisa equilibrar a adoção do lítio-íon com o planejamento de segurança das instalações.

Por Aplicação de Bateria:
A Energia de Backup por UPS Ancora o Mix de ImplantaçãoAs baterias de backup para UPS detinham 87,65% do segmento de aplicação em 2026. Isso reflete a necessidade de energia de transição durante interrupções da rede elétrica em instalações de alta disponibilidade. Outras baterias utilizadas em sistemas de energia de backup para data centers estão projetadas para expandir a um CAGR de 14,67% até 2032. Essa categoria inclui unidades de backup de bateria e unidades de backup de capacitor posicionadas mais próximas dos racks de servidores de IA. Esses sistemas podem lidar com mudanças rápidas de energia que os sistemas centrais podem não gerenciar na mesma velocidade de resposta.
A Fuji Keizai estimou que o mercado global de BBU e CBU cresceria de 6,72 milhões de unidades em 2025 para 22,63 milhões de unidades até 2031. O equipamento central de UPS fornece proteção contra interrupções prolongadas, enquanto o equipamento em nível de rack pode gerenciar flutuações de curta duração. Isso produz um arranjo de proteção de energia em camadas. Também aumenta o número de sistemas de bateria instalados por megawatt de data center. O mercado de UPS e cadeia de suprimentos de baterias para data centers é, portanto, afetado tanto pelas decisões de compra em escala de instalação quanto em escala de servidor.
Por Tamanho de Data Center:
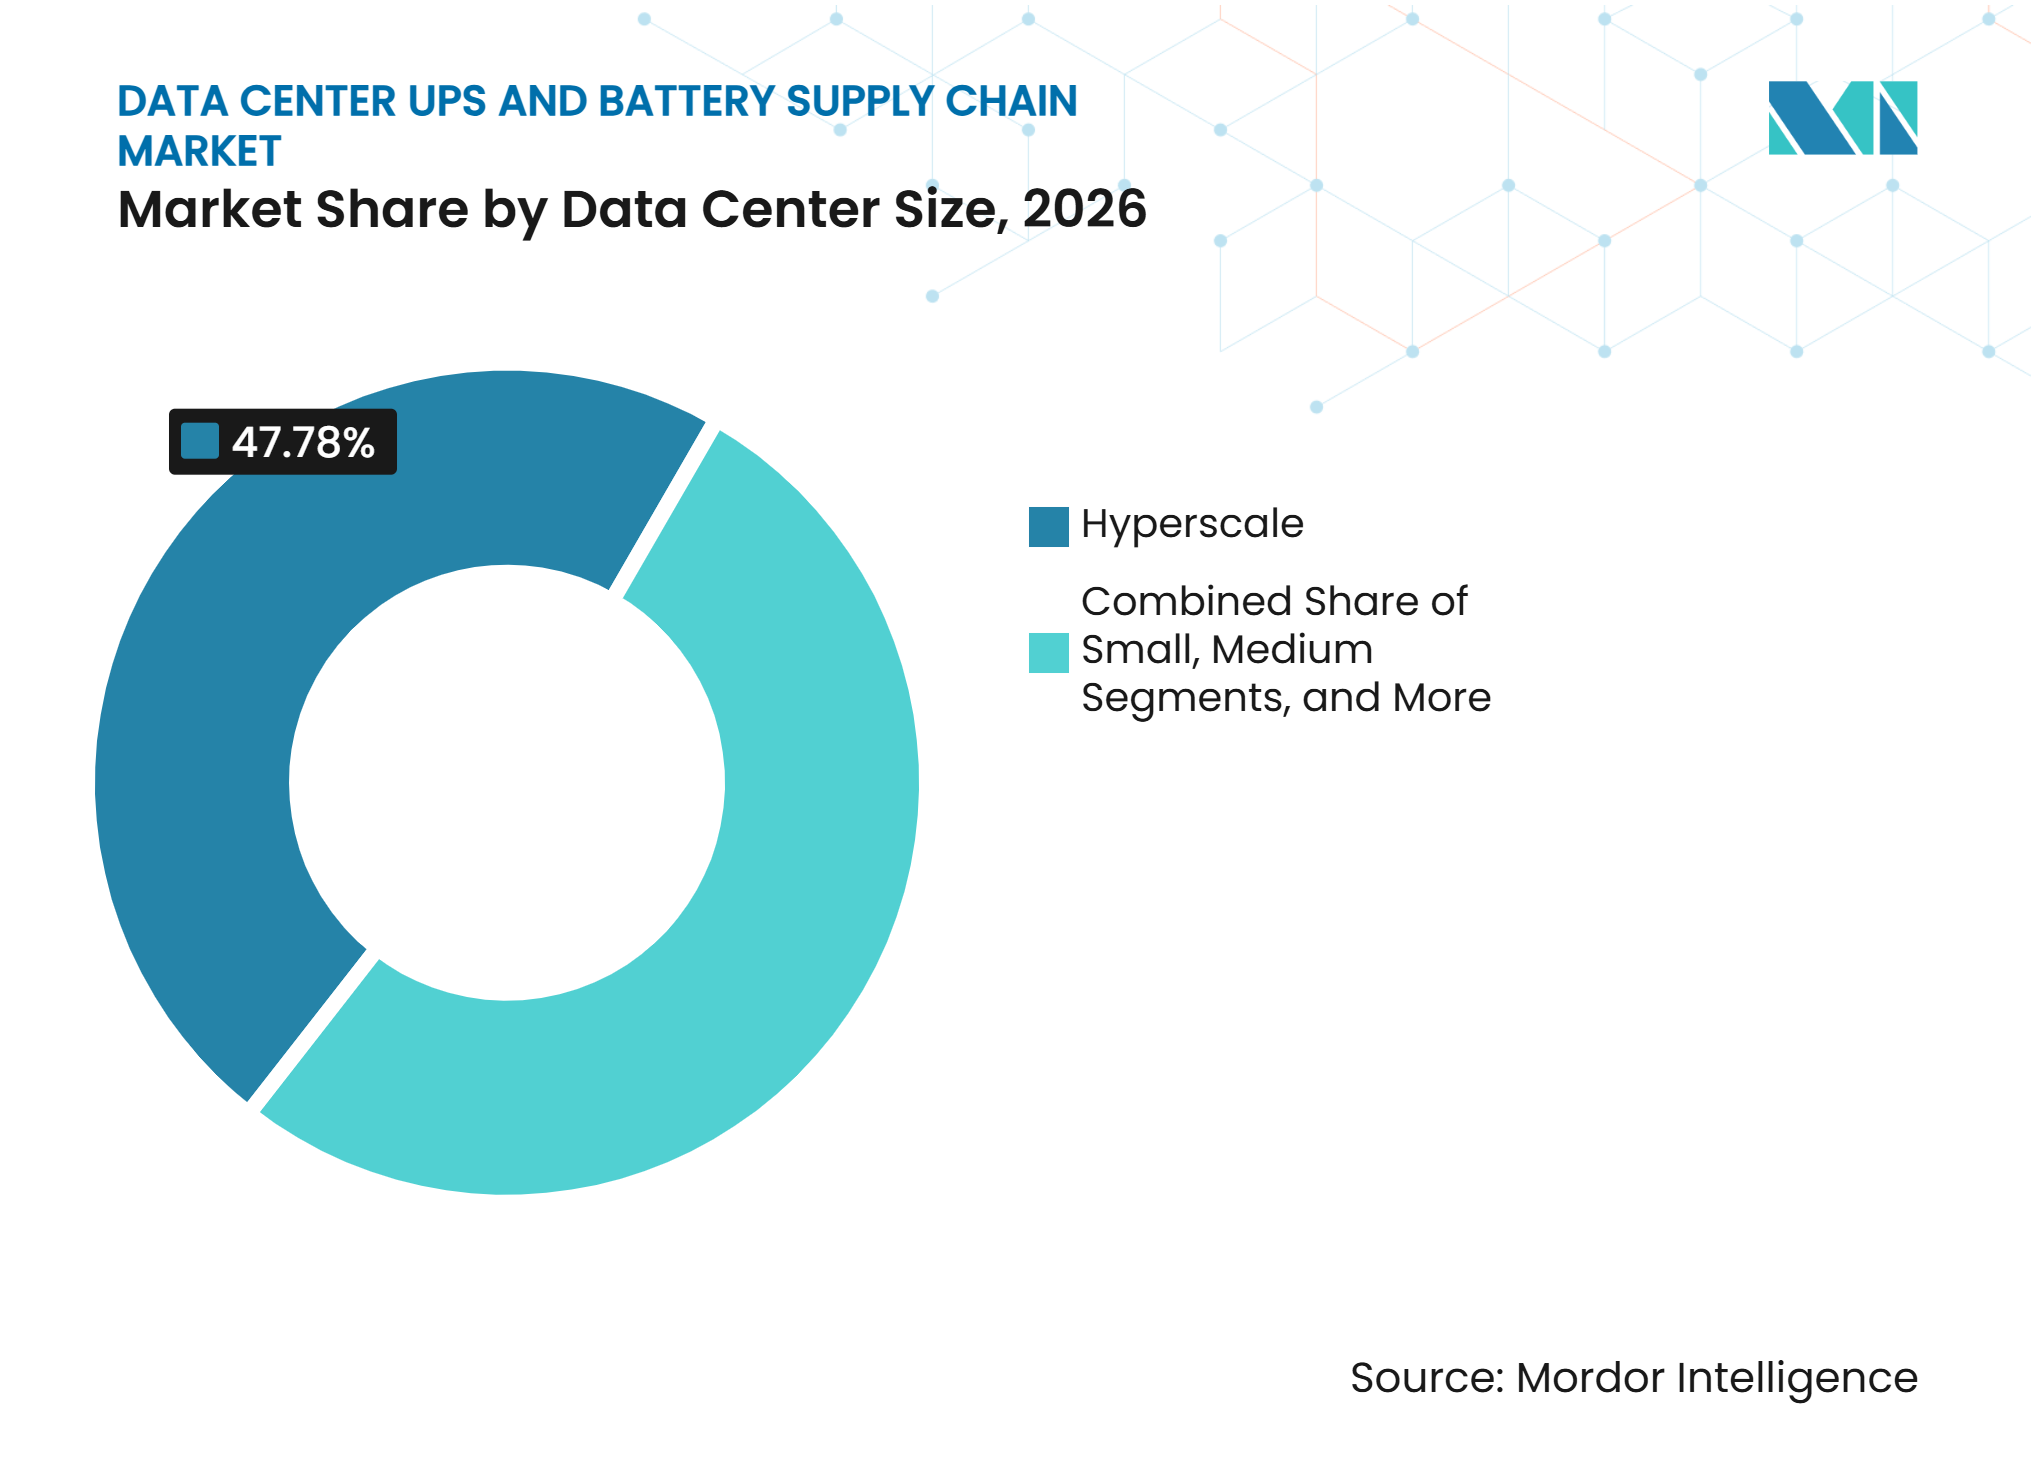
As Instalações de Hiperescala Definem a Trajetória do MercadoAs instalações de hiperescala capturaram 47,78% da participação do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026 e estão projetadas para expandir a um CAGR de 11,65% até 2032. Sua escala concentra os gastos com UPS entre um pequeno grupo de operadores. Esses clientes estão migrando para acordos de capacidade plurianuais. Os grandes data centers ocupam a segunda maior posição. Os sites médios e pequenos continuam importantes pelo número de instalações e cobertura geográfica.
O pipeline da Eaton cresceu de 307 GW para 366 GW durante trimestres sucessivos em 2026. A limitada conversão de curto prazo desse pipeline indica demanda futura contínua por grandes sistemas de energia. Os compradores de hiperescala têm maior poder de compra e maiores requisitos de certeza de entrega. Seus projetos favorecem fornecedores capazes de coordenar UPS, baterias, painéis elétricos e módulos pré-fabricados. Isso desloca a competição das vendas de equipamentos individuais para a capacidade de entrega integrada.
Por Tipo de Data Center:
A Ascensão Rápida do Colocation Desafia a Dominância dos CSPsOs provedores de serviços em nuvem (CSPs) detinham 42,27% do segmento de tipo de data center em 2026. Os operadores de colocation estão projetados para expandir a um CAGR de 11,34% até 2032. Os provedores de nuvem continuam a investir em instalações próprias onde a continuidade é um requisito competitivo. Os provedores de colocation se beneficiam quando as empresas de tecnologia mantêm a propriedade da computação, mas transferem a exposição à infraestrutura física para um operador especializado. Os sites empresariais e de borda continuam relevantes para localização de dados e usos sensíveis à latência.
Os operadores de colocation frequentemente mantêm ambientes de múltiplos fornecedores, o que aumenta a importância da eficiência e do custo do ciclo de vida. Seus clientes valorizam a entrega confiável de energia, e o desempenho dos equipamentos afeta diretamente sua oferta comercial. Isso favorece sistemas que podem ser expandidos sem interromper as operações. Também apoia investimentos em configurações de UPS modulares de alta capacidade. O mercado de UPS e cadeia de suprimentos de baterias para data centers se beneficia à medida que os operadores de colocation adicionam capacidade em múltiplas regiões.
Análise Geográfica
América do Norte
A América do Norte respondeu por 42,27% da participação do mercado de UPS e cadeia de suprimentos de baterias para data centers em 2026. Os Estados Unidos têm uma alta concentração de investimentos em hiperescala e colocation. A Schneider Electric anunciou 2,3 bilhões de USD em acordos de capacidade de fornecimento nos EUA em novembro de 2025. Os acordos incluíram 373 milhões de USD com a Digital Realty para UPS e painéis elétricos. Esses acordos mostram que os operadores buscam cronogramas de entrega confiáveis.
Oriente Médio e África
O Oriente Médio e África está projetado para expandir a um CAGR de 13,03% até 2032. Os programas soberanos do GCC estão adicionando capacidade greenfield, enquanto os operadores na África Subsaariana exigem sistemas avançados de bateria onde a confiabilidade da rede elétrica é mais fraca. A Schneider Electric reportou que UPS de lítio-íon, armazenamento e controladores de microrrede podem reduzir o tempo de funcionamento de geradores em 30 a 60% e os custos operacionais relacionados à energia em 10 a 20% em implantações africanas. As regras de interconexão de grande carga no GCC apoiam o interesse em equipamentos capazes de atender às expectativas de estabilização da rede. Isso torna as arquiteturas de energia baseadas em baterias comercialmente relevantes em toda a região.
Europa, Ásia-Pacífico e América do Sul
O mercado de UPS e cadeia de suprimentos de baterias para data centers na Europa é moldado por rigorosos requisitos de segurança elétrica, confiabilidade de equipamentos e eficiência energética. A EN IEC 62040-1:2019/A2:2025 estabelece requisitos de segurança atualizados para equipamentos de UPS, fornecendo uma base de conformidade comum para fabricantes, fornecedores e integradores de sistemas que operam nos mercados europeus. A Ásia-Pacífico se beneficia de seu ecossistema estabelecido de fabricação de baterias, particularmente na China, Japão e Coreia do Sul, juntamente com a demanda em rápida expansão de hiperescala, nuvem e colocation na Índia, Austrália e Sudeste Asiático. Essa combinação sustenta a demanda por sistemas de bateria de UPS convencionais e de lítio-íon, com crescente ênfase em instalações de UPS online de alta capacidade. Na América do Sul, o Brasil lidera a atividade regional por meio de seu ecossistema de data centers relativamente maduro e concentração de infraestrutura de colocation e nuvem.
Cenário Competitivo
Concentração do Mercado
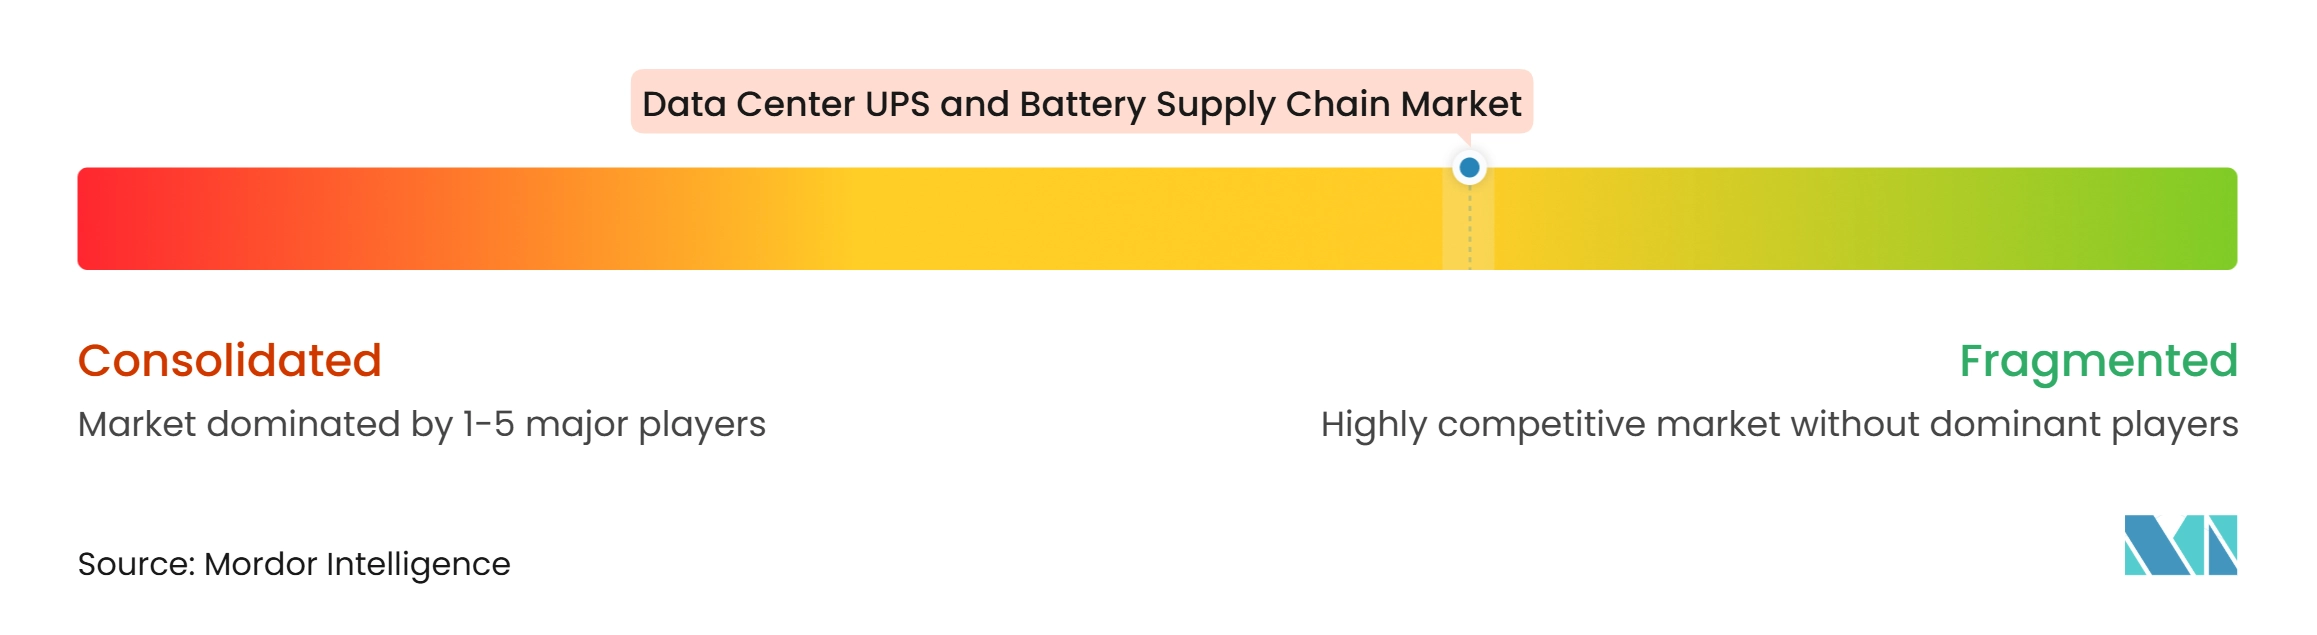
O mercado de UPS e cadeia de suprimentos de baterias para data centers é moderadamente concentrado no nível de integração de sistemas e mais fragmentado entre fornecedores de componentes e baterias. Os grandes fornecedores estão utilizando acordos plurianuais para melhorar a visibilidade de entrega. O mercado permanece competitivo, com fabricantes globais estabelecidos competindo ao lado de fornecedores regionais em equipamentos de UPS, tecnologias de bateria e soluções integradas de proteção de energia.
A Vertiv introduziu sua plataforma modular OneCore em agosto de 2025 para infraestrutura acima de 5 MW. A empresa também fez parceria com a Ballard Power Systems em uma solução de UPS baseada em célula de combustível de hidrogênio. A Schneider Electric introduziu sua plataforma APC Smart-UPS multi-química em 2026. Esses movimentos mostram como os fornecedores estabelecidos estão ampliando suas posições por meio de designs de equipamentos que exigem qualificação complexa.
Os fornecedores de células de bateria têm influência crescente porque a capacidade pode ser direcionada para veículos elétricos, armazenamento em rede ou uso em data centers. Empresas emergentes estão atendendo a requisitos especializados, incluindo sistemas inline de média tensão e baterias de níquel-zinco. A NFPA 855:2026 eleva o ônus de conformidade por meio de análise de mitigação de riscos e expectativas de teste de incêndio da UL 9540A. Os fornecedores com programas de teste estabelecidos têm vantagem em projetos sensíveis à segurança.
Líderes do Setor de UPS e Cadeia de Suprimentos de Baterias para Data Centers
-
Schneider Electric SE
-
Eaton Corporation plc
-
Vertiv Holdings Co.
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers Empresas cobertas neste relatório
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- ABB Ltd.
- Exide Technologies
- Legrand SA
- EnergySys Limited
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Riello Elettronica S.p.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Fuji Electric Co., Ltd.
- KSTAR Science and Technology Co., Ltd.
- Kehua Tech Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- GS Yuasa Corporation
- ZincFive, Inc.
- C&D Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers
- Novembro de 2026: A Eaton reportou os resultados do terceiro trimestre de 2026 com seu pipeline de projetos de data centers atingindo 366 GW, acima dos 307 GW no segundo trimestre de 2026. A subsidiária de térmica da empresa, Boyd Thermal, adquirida por 9,5 bilhões de USD, está projetada para atingir pelo menos 2,7 bilhões de USD em receita em 2027, refletindo a demanda acelerada por infraestrutura integrada de energia e resfriamento em campi de IA.
- Outubro de 2026: A Toshiba International Corporation introduziu a Série 3000 TP, um sistema de UPS modular trifásico para data centers de borda, escalando de 40 kW a 200 kW em um único gabinete 42U com eficiência de 96,5% e módulos de energia hot-swap que permitem expansão de capacidade sem interromper a carga.
- Agosto de 2026: A Schneider Electric lançou o APC Smart-UPS de próxima geração, o primeiro UPS monolítico multi-química que suporta baterias VRLA e lítio-íon na mesma plataforma de hardware, oferecendo até 3× a autonomia base e até 1,4× mais densidade de energia do que os modelos anteriores. A série SRTD On-Line, 2,2 kVA e 3 kVA, ficou disponível para pedidos na América do Norte a partir de 1º de setembro de 2026.
- Julho de 2026: A Crusoe e a ON.energy anunciaram uma parceria para implantar 5 GW da tecnologia de UPS de IA da ON.energy em múltiplos campi de hiperescala, com o comissionamento iniciando em 2026 e se estendendo até 2027. O UPS de IA foi validado em relação aos requisitos de interconexão de grande carga da ERCOT, incluindo conformidade com o NOGRR 282 e protocolos de Suportabilidade de Baixa Tensão.
Escopo do Relatório Global do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers
O mercado de UPS e cadeia de suprimentos de baterias para data centers compreende sistemas de nobreak (UPS), baterias de backup, gabinetes e módulos de bateria, e soluções relacionadas de conversão de energia, monitoramento e substituição fornecidas a data centers. Abrange tanto novas instalações quanto a renovação de sistemas de UPS e baterias existentes. Esses sistemas fornecem energia de transição instantânea durante interrupções da rede elétrica e distúrbios de tensão, fazem a ponte para a transferência para geração de emergência, protegem cargas de TI críticas de eventos de qualidade de energia e suportam cargas de trabalho de computação de IA e nuvem de alta densidade. Eles ajudam os operadores de data centers a manter o tempo de atividade, atender aos requisitos de redundância Tier III/IV e reduzir o custo total de propriedade por meio de químicas de bateria de maior vida útil em instalações de colocation, nuvem, empresariais, de borda e de hiperescala.
O Relatório do Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers é Segmentado por Tipo de UPS (UPS Standby (Offline), UPS Line-Interactive e UPS Online (Dupla Conversão)), Capacidade de UPS (Até 100 kVA, Acima de 100 kVA a 500 kVA e Acima de 500 kVA), Química de Bateria (Baterias de Chumbo-Ácido, Baterias de Lítio-Íon, Baterias de Níquel-Cádmio e Outras Tecnologias de Bateria), Aplicação de Bateria (Baterias de Backup para UPS e Outras Baterias Utilizadas em Sistemas de Energia de Backup para Data Centers), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial / Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| UPS Standby (Offline) |
| UPS Line-Interactive |
| UPS Online (Dupla Conversão) |
| Até 100 kVA |
| Acima de 100 kVA a 500 kVA |
| Acima de 500 kVA |
| Baterias de Chumbo-Ácido |
| Baterias de Lítio-Íon |
| Baterias de Níquel-Cádmio |
| Outras Tecnologias de Bateria |
| Baterias de Backup para UPS |
| Outras Baterias Utilizadas em Sistemas de Energia de Backup para Data Centers |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio |
| Por Tipo de UPS | UPS Standby (Offline) | |
| UPS Line-Interactive | ||
| UPS Online (Dupla Conversão) | ||
| Por Capacidade de UPS | Até 100 kVA | |
| Acima de 100 kVA a 500 kVA | ||
| Acima de 500 kVA | ||
| Por Química de Bateria | Baterias de Chumbo-Ácido | |
| Baterias de Lítio-Íon | ||
| Baterias de Níquel-Cádmio | ||
| Outras Tecnologias de Bateria | ||
| Por Aplicação de Bateria | Baterias de Backup para UPS | |
| Outras Baterias Utilizadas em Sistemas de Energia de Backup para Data Centers | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial / Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de UPS e cadeia de suprimentos de baterias para data centers?
O mercado global de UPS e cadeia de suprimentos de baterias para data centers está projetado para crescer de 11,87 bilhões de USD em 2026 para 21,14 bilhões de USD até 2032 a um CAGR de 10,19%.
Qual tipo de UPS lidera as implantações em data centers no Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers?
Os sistemas de UPS online (dupla conversão) detinham 89,23% de participação em 2026 e estão projetados para expandir a um CAGR de 10,72% até 2032.
Por que as baterias de lítio-íon estão ganhando uso em data centers?
O lítio-íon detinha 46,67% de participação em 2026 e está projetado para expandir a um CAGR de 15,34% até 2032 porque oferece benefícios de ciclo de vida e de área ocupada.
O que está impulsionando a demanda por UPS de alta capacidade no Mercado de UPS e Cadeia de Suprimentos de Baterias para Data Centers?
Os sistemas acima de 500 kVA detinham 49,19% de participação em 2026, pois as cargas de trabalho de IA e os data centers maiores exigem proteção de energia de maior capacidade.
Qual região tem as perspectivas mais fortes para UPS e baterias?
O Oriente Médio e África está projetado para expandir a um CAGR de 13,03% até 2032, sustentado por projetos do GCC e requisitos de resiliência de energia.
Como os provedores de colocation estão afetando a demanda?
Os operadores de colocation estão projetados para expandir a um CAGR de 11,34% até 2032, à medida que as empresas transferem o risco de infraestrutura física para operadores especializados.