
Tamaño y Participación del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.19 % |
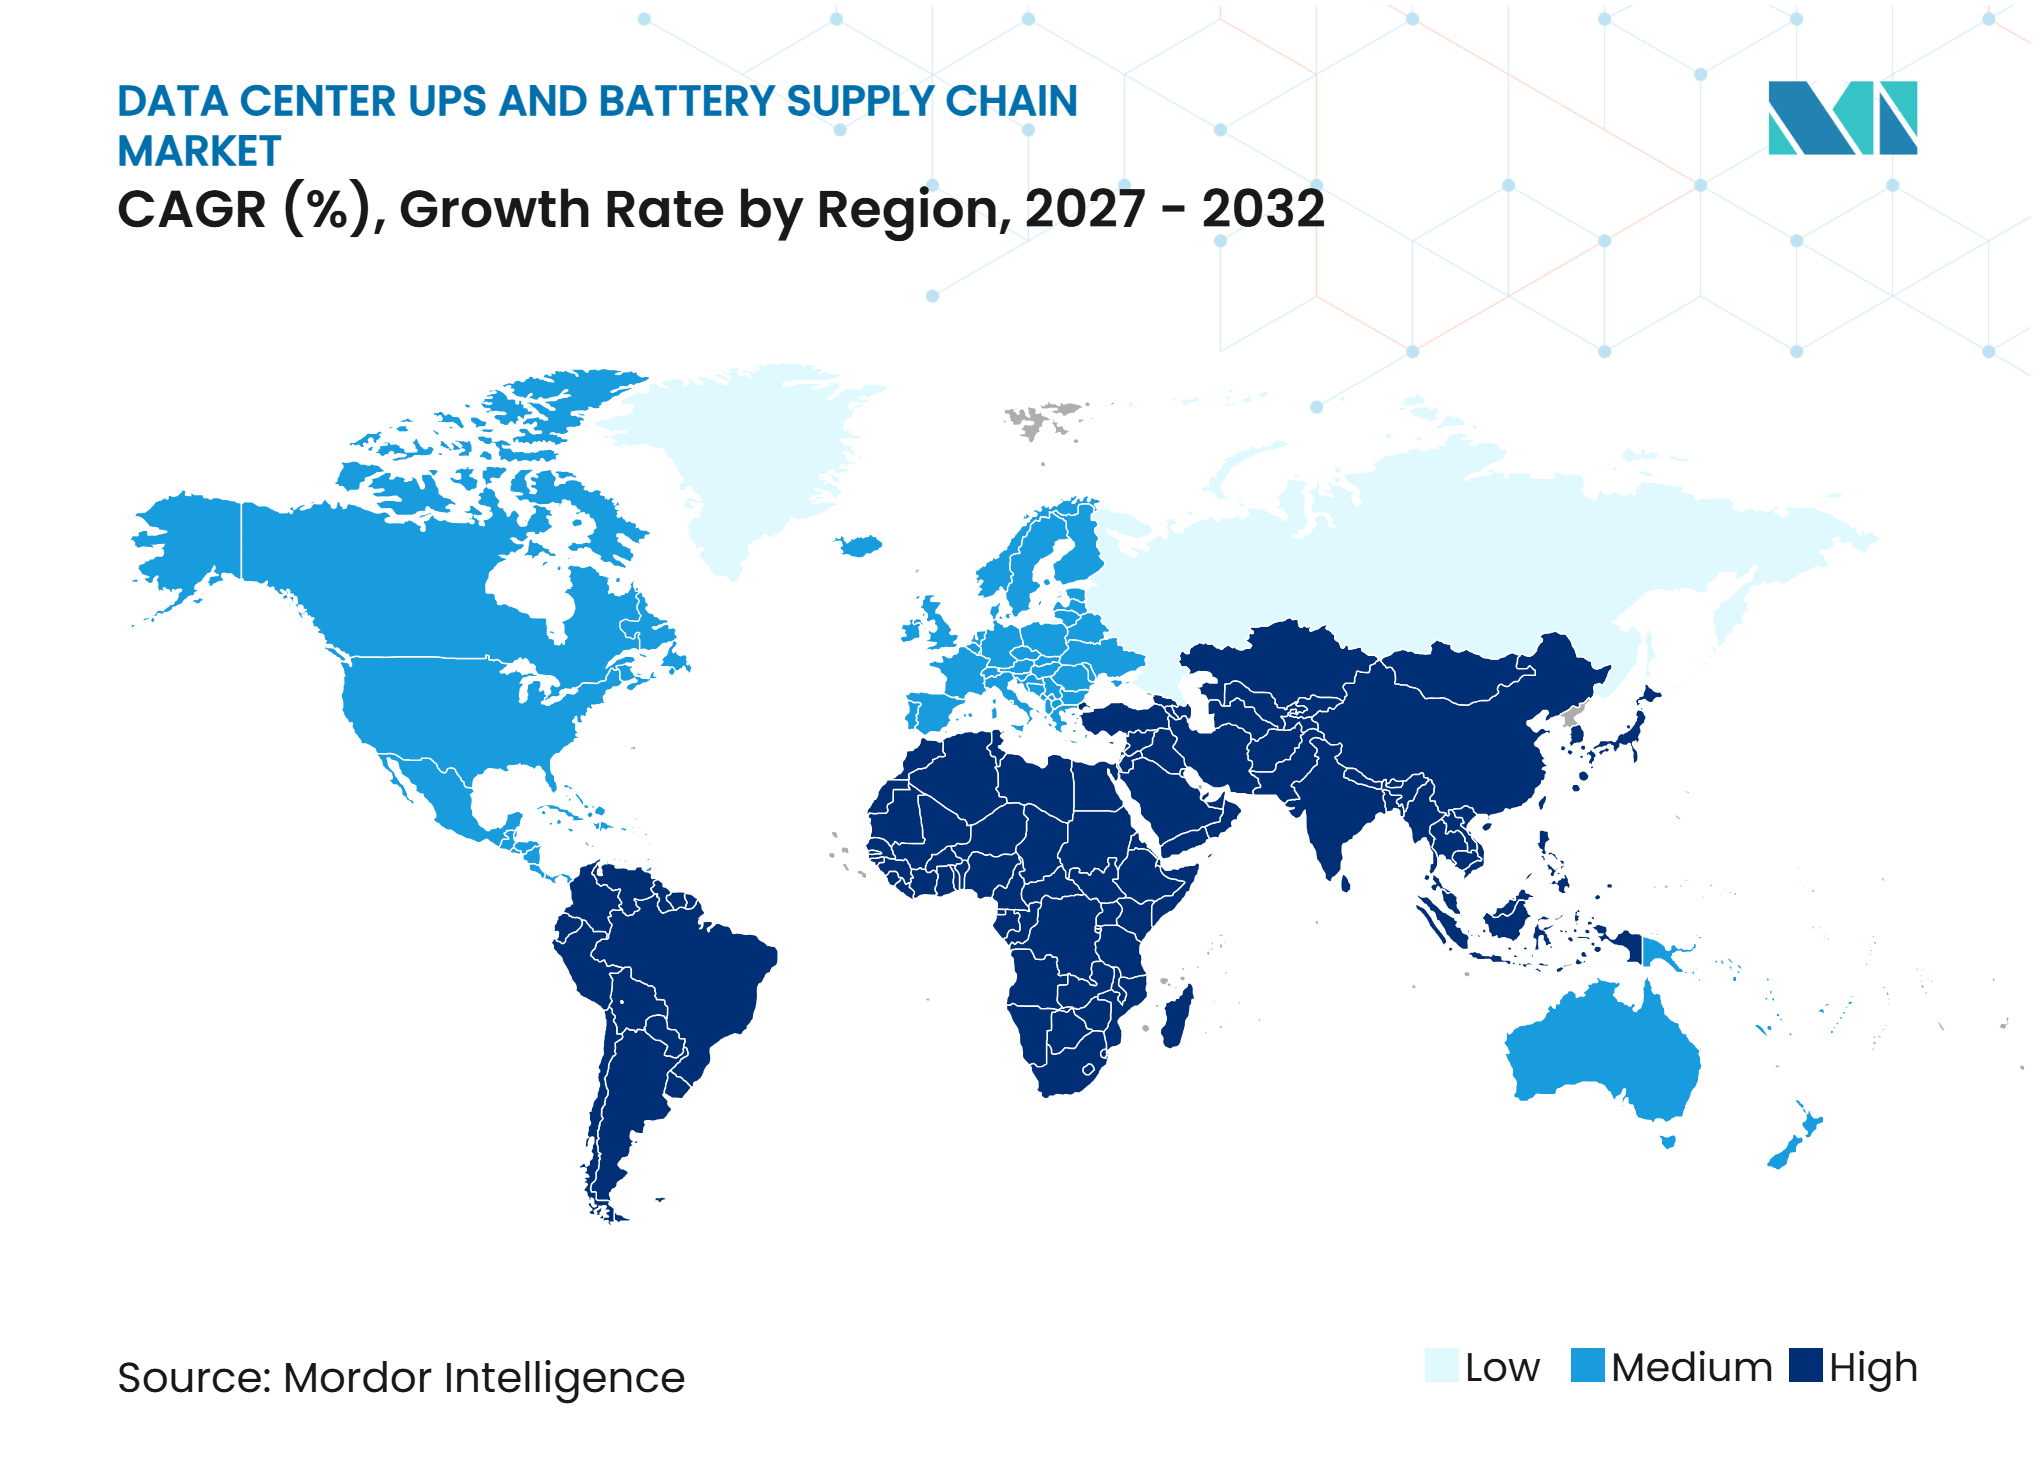
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos por Mordor Intelligence
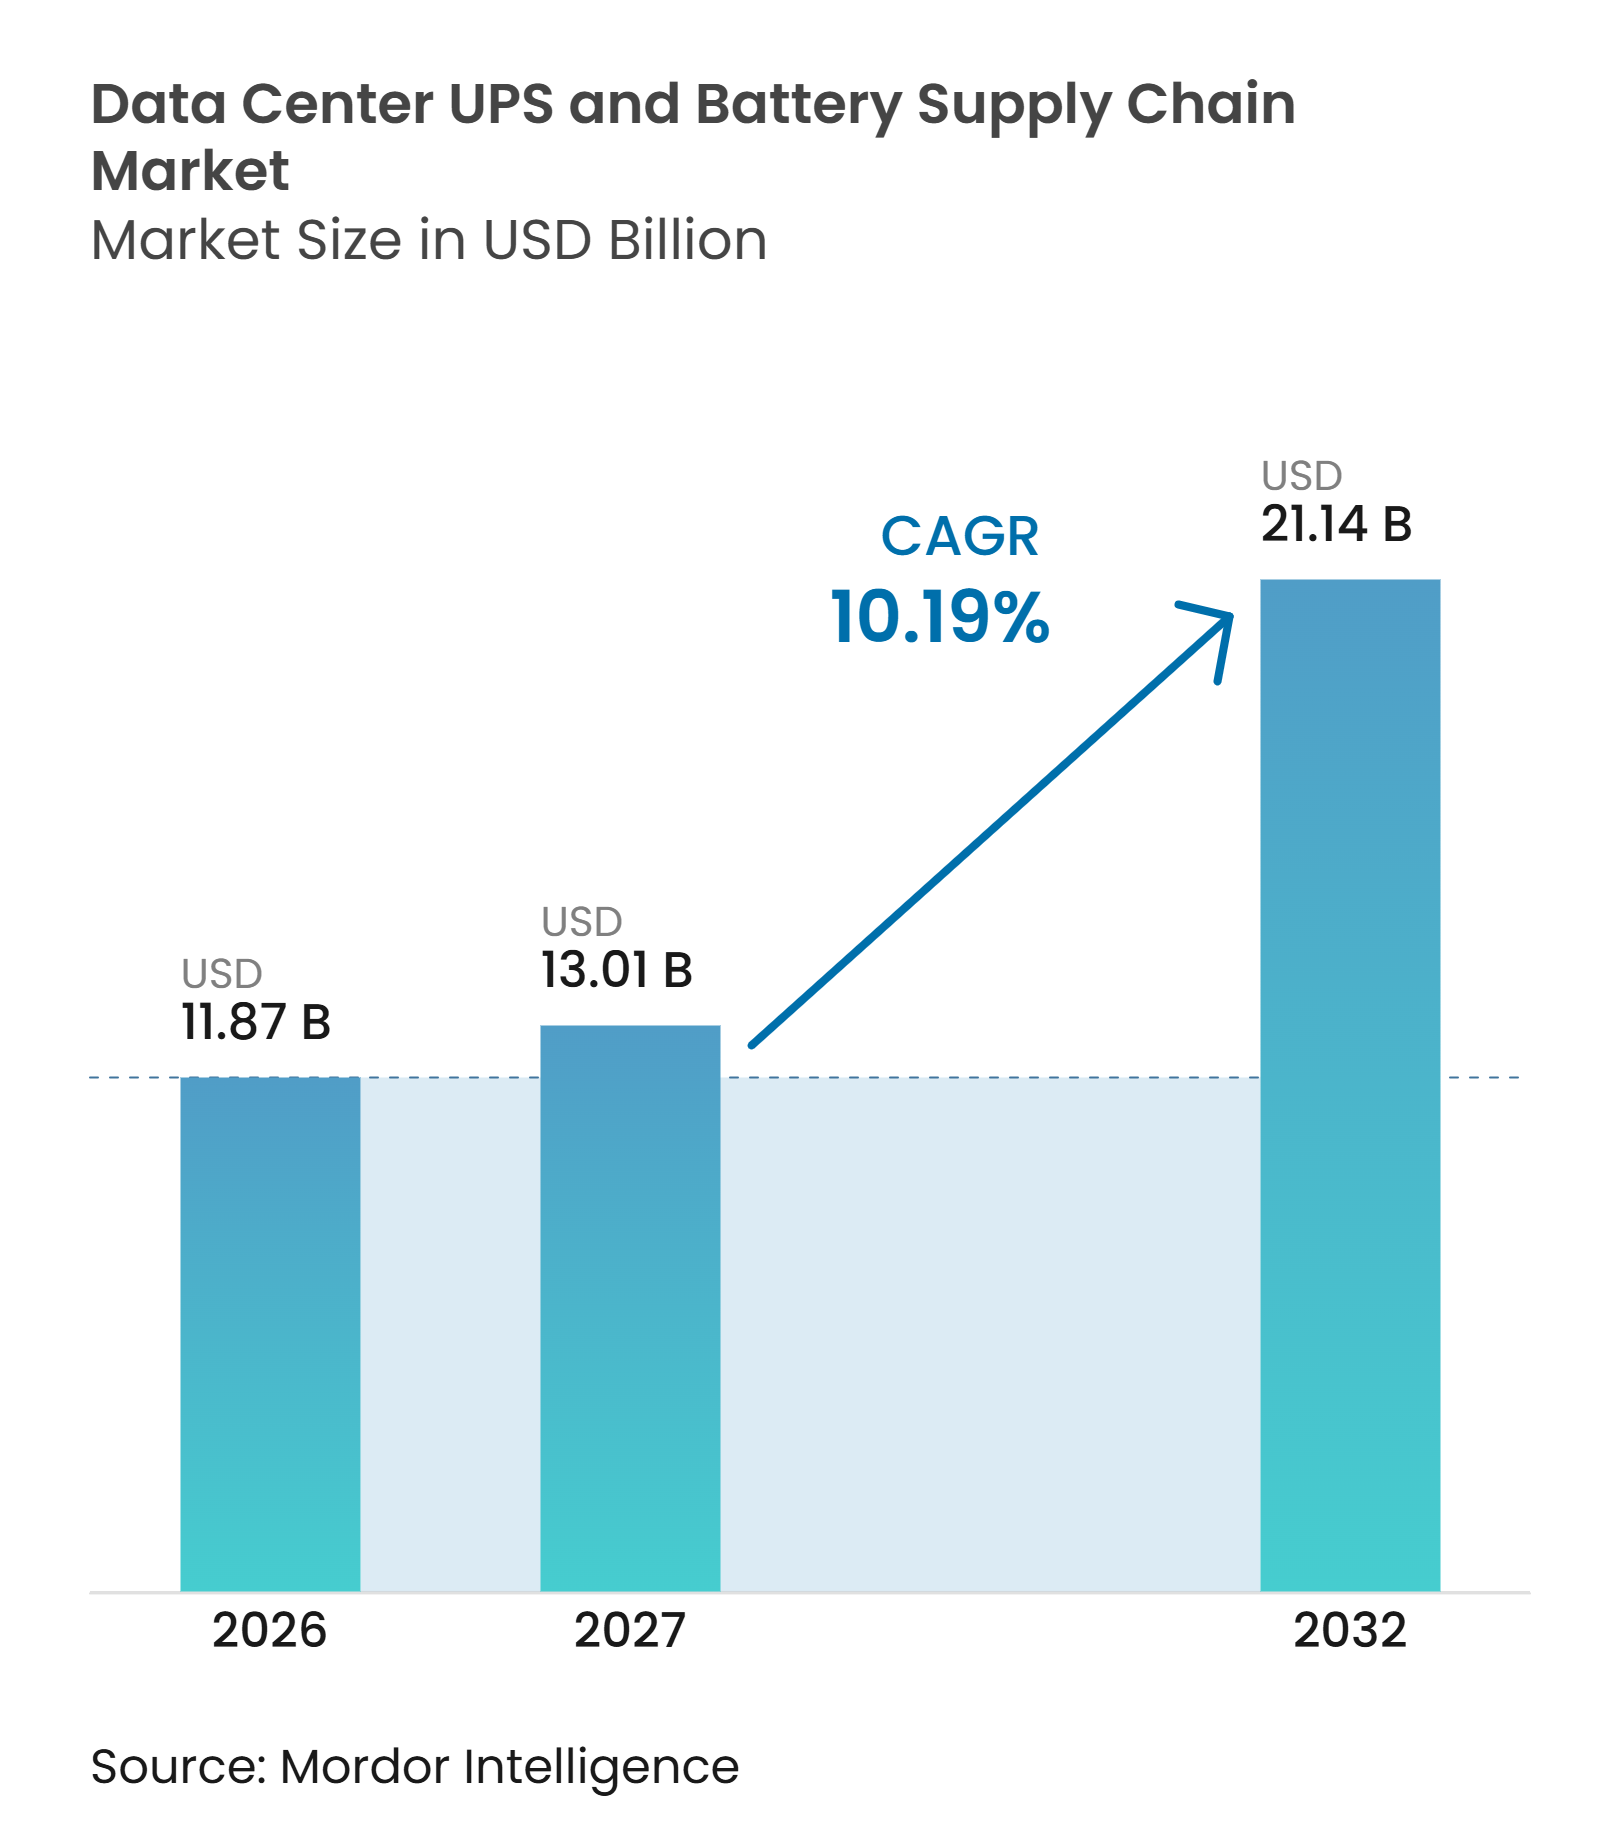
Se proyecta que el tamaño del mercado de cadena de suministro de UPS y baterías para centros de datos se expanda desde 11,87 mil millones de USD en 2026 y 13,01 mil millones de USD en 2027 hasta 21,14 mil millones de USD para 2032, registrando una CAGR del 10,19% durante el período de pronóstico (2027-2032). El mercado está siendo reconfigurado por la infraestructura de IA, que ha convertido la continuidad de energía en un requisito de selección de sitio y adquisición, en lugar de una consideración secundaria de respaldo. La mayor densidad de bastidores está incrementando la necesidad de sistemas capaces de gestionar cambios de carga rápidos y mantener un servicio ininterrumpido. Los proveedores están respondiendo con diseños modulares, plataformas de múltiples químicas y equipos de mayor voltaje que pueden dar soporte a grandes campus. Los acuerdos de suministro plurianuales son cada vez más comunes a medida que los operadores buscan reducir el riesgo de entrega para sistemas UPS, cuadros de distribución y baterías. El mercado de cadena de suministro de UPS y baterías para centros de datos también enfrenta presión de suministro en celdas, cobre y electrónica de potencia, lo que convierte la calificación de proveedores y la asignación de capacidad en consideraciones comerciales importantes. Para los compradores en el mercado de cadena de suministro de UPS y baterías para centros de datos, la garantía de entrega está adquiriendo tanta importancia como la especificación del equipo.
Conclusiones Clave del Informe
-
Por tipo de UPS, los sistemas en línea (doble conversión) representaron el 89,23% de la participación del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026 y se proyecta que se expandan a una CAGR del 10,72% hasta 2032.
-
Por capacidad de UPS, los sistemas por encima de 500 kVA representaron el 49,19% de la participación en 2026 y se espera que se expandan a una CAGR del 11,43% hasta 2032.
-
Por química de batería, las baterías de litio-ion representaron el 46,67% de la participación en 2026 y se proyecta que se expandan a una CAGR del 15,34% hasta 2032.
-
Por aplicación de batería, las baterías de respaldo UPS representaron el 87,65% de la participación en 2026, mientras que otras baterías utilizadas en sistemas de energía de respaldo para centros de datos se proyecta que se expandan a una CAGR del 14,67% hasta 2032.
-
Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 47,78% de la participación del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026 y se proyecta que se expandan a una CAGR del 11,65% hasta 2032.
-
Por tipo de centro de datos, los proveedores de servicios en la nube (CSP) representaron el 42,27% de la participación en 2026, mientras que los operadores de colocación se proyecta que se expandan a una CAGR del 11,34% hasta 2032.
-
Por geografía, América del Norte representó el 42,27% de la participación en 2026, mientras que Oriente Medio y África se proyecta que se expanda a una CAGR del 13,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Centros de Datos de Hiperescala e IA | +2.5% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de Potencia por Bastidor y Requisitos de Alta Disponibilidad | +2.2% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de Infraestructura de Respaldo Modular y Escalable | +1.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventaja en el Costo Total de Propiedad del Litio-Ion en UPS de Alta Capacidad | +1.6% | América del Norte, Europa y mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Centros de Datos de Borde y Computación Distribuida | +1.1% | Global, más fuerte en Asia-Pacífico, Oriente Medio y África, y mercados secundarios de EE. UU. | Mediano plazo (2-4 años) |
| Almacenamiento Interactivo con la Red e Integración de Energías Renovables | +0.9% | América del Norte, Europa y países del GCC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Centros de Datos de Hiperescala e IA
La demanda de cómputo de IA está cambiando los volúmenes de adquisición en el mercado de cadena de suministro de UPS y baterías para centros de datos. Los grandes operadores están ampliando su capacidad y requieren protección de energía que pueda ponerse en servicio junto con la infraestructura informática. Schneider Electric anunció acuerdos de capacidad de suministro en EE. UU. por valor de 2,3 mil millones de USD en 2025.[1] Estos acuerdos demuestran que los clientes buscan calendarios de entrega predecibles para UPS y equipos de energía relacionados. Los proveedores coordinan cada vez más el suministro entre UPS, cuadros de distribución y sistemas de energía modulares. Esto favorece la planificación de capacidad frente a la fijación de precios por proyecto en el mercado de cadena de suministro de UPS y baterías para centros de datos.
Aumento de la Densidad de Potencia por Bastidor y Requisitos de Alta Disponibilidad
Los bastidores con uso intensivo de GPU están incrementando las demandas eléctricas sobre los equipos UPS. Una mayor densidad de bastidores requiere sistemas capaces de responder a cambios de carga rápidos y preservar la continuidad del servicio. Esto está fortaleciendo la demanda de sistemas estáticos y amortiguadores en línea diseñados para aplicaciones de alta carga. En Europa, la norma EN IEC 62040-1:2019/A2:2025 endureció los requisitos de seguridad y pruebas de UPS mediante su implementación nacional antes de marzo de 2026. Los proveedores deben abordar tanto el rendimiento en alta densidad como los requisitos de cumplimiento normativo. Esto hace que las pruebas de equipos y la garantía de diseño sean más importantes en las decisiones de adquisición.
Adopción de Infraestructura de Respaldo Modular y Escalable
Los diseños modulares se seleccionan cada vez más porque permiten añadir capacidad en bloques probados. Una encuesta de ZincFive en 2025 realizada a 132 profesionales de centros de datos encontró que el 68% utilizaba soluciones de energía modulares y planeaba seguir utilizándolas.[2] Este enfoque puede acortar el tiempo hasta la puesta en energía cuando los sistemas convencionales tienen largos plazos de entrega. Schneider Electric presentó una plataforma APC Smart-UPS en agosto de 2026 que admite baterías VRLA y de litio-ion en un mismo chasis. Esto ofrece a los operadores mayor flexibilidad a medida que evolucionan las opciones de baterías. La encuesta también encontró que el 37% de los encuestados esperaba tiempos de autonomía de batería UPS más cortos, lo que se alinea con arquitecturas de protección más distribuidas y a nivel de bastidor.
Ventaja en el Costo Total de Propiedad del Litio-Ion en UPS de Alta Capacidad
Las baterías de litio-ion pueden reducir los costos del ciclo de vida en sistemas de alta capacidad a pesar de un precio inicial más elevado. Schneider Electric reportó un costo total de propiedad a 10 años un 39% menor para el litio-ion frente al VRLA en su comparación del Galaxy VL de 500 kVA. El costo inicial reportado fue de 1,5 a 2 veces el del VRLA, mientras que el VRLA típicamente requiere reemplazo en 3-5 años y el litio-ion tiene una vida útil de diseño de 10 años. Los gabinetes LFP pueden utilizar 1,1 m² para una autonomía que requiere 3,4 m² con VRLA. Los sistemas VRLA existentes continuarán operando durante su vida útil planificada, lo que mantiene la demanda de productos a base de plomo. Battery Council International reportó un crecimiento interanual del 21% en la demanda de baterías de plomo para UPS en América del Norte en 2025.[3]
Análisis del Impacto de las Restricciones del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Modernización de UPS y Baterías | -1.4% | Global, más agudo en América del Sur, Oriente Medio y África, y mercados secundarios | Corto plazo (≤ 2 años) |
| Volatilidad en el Suministro de Electrónica de Potencia y Materiales para Baterías | -1.2% | Global, con mayor exposición en América del Norte y Europa | Mediano plazo (2-4 años) |
| Seguridad contra Incendios de Baterías, Gestión Térmica y Complejidad del Cumplimiento Normativo | -0.8% | Global, acentuado en América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Modernización de Instalaciones Heredadas y Restricciones de Espacio | -0.6% | Global, acentuado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Modernización de UPS y Baterías
El costo inicial sigue siendo una restricción para los operadores de centros de datos más pequeños. Los sistemas de litio-ion pueden requerir entre 1,5 y 2 veces la inversión inicial de equipos VRLA comparables. Los grandes proveedores de nube y colocación pueden distribuir este costo entre instalaciones de varios megavatios, pero los operadores de 100-500 kVA tienen menos margen para hacerlo. ZincFive encontró que el 58% de los encuestados citó el costo como la razón principal para reconsiderar la tecnología de almacenamiento de energía. El caso de recuperación de la inversión depende de los ahorros en ciclos de reemplazo posteriores, que pueden no alinearse con ciclos cortos de presupuestación de capital. Este problema es más pronunciado donde el financiamiento del ciclo de vida está menos desarrollado.
Volatilidad en el Suministro de Electrónica de Potencia y Materiales para Baterías
La disponibilidad de componentes puede restringir nuevos proyectos en el mercado de cadena de suministro de UPS y baterías para centros de datos. Los proveedores de baterías deben equilibrar la demanda proveniente de varias aplicaciones de almacenamiento de energía. Los operadores pueden reducir la exposición en la entrega mediante compromisos de suministro más prolongados y una especificación de equipos más anticipada. El cobre y la electrónica de potencia siguen siendo insumos importantes para transformadores, cuadros de distribución y barras colectoras. Battery Council International identificó las restricciones en el abastecimiento interno de minerales críticos como un riesgo para la expansión de la producción de baterías de plomo industriales. Esto convierte la planificación de la cadena de suministro en una parte importante de la entrega de infraestructura de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de UPS:
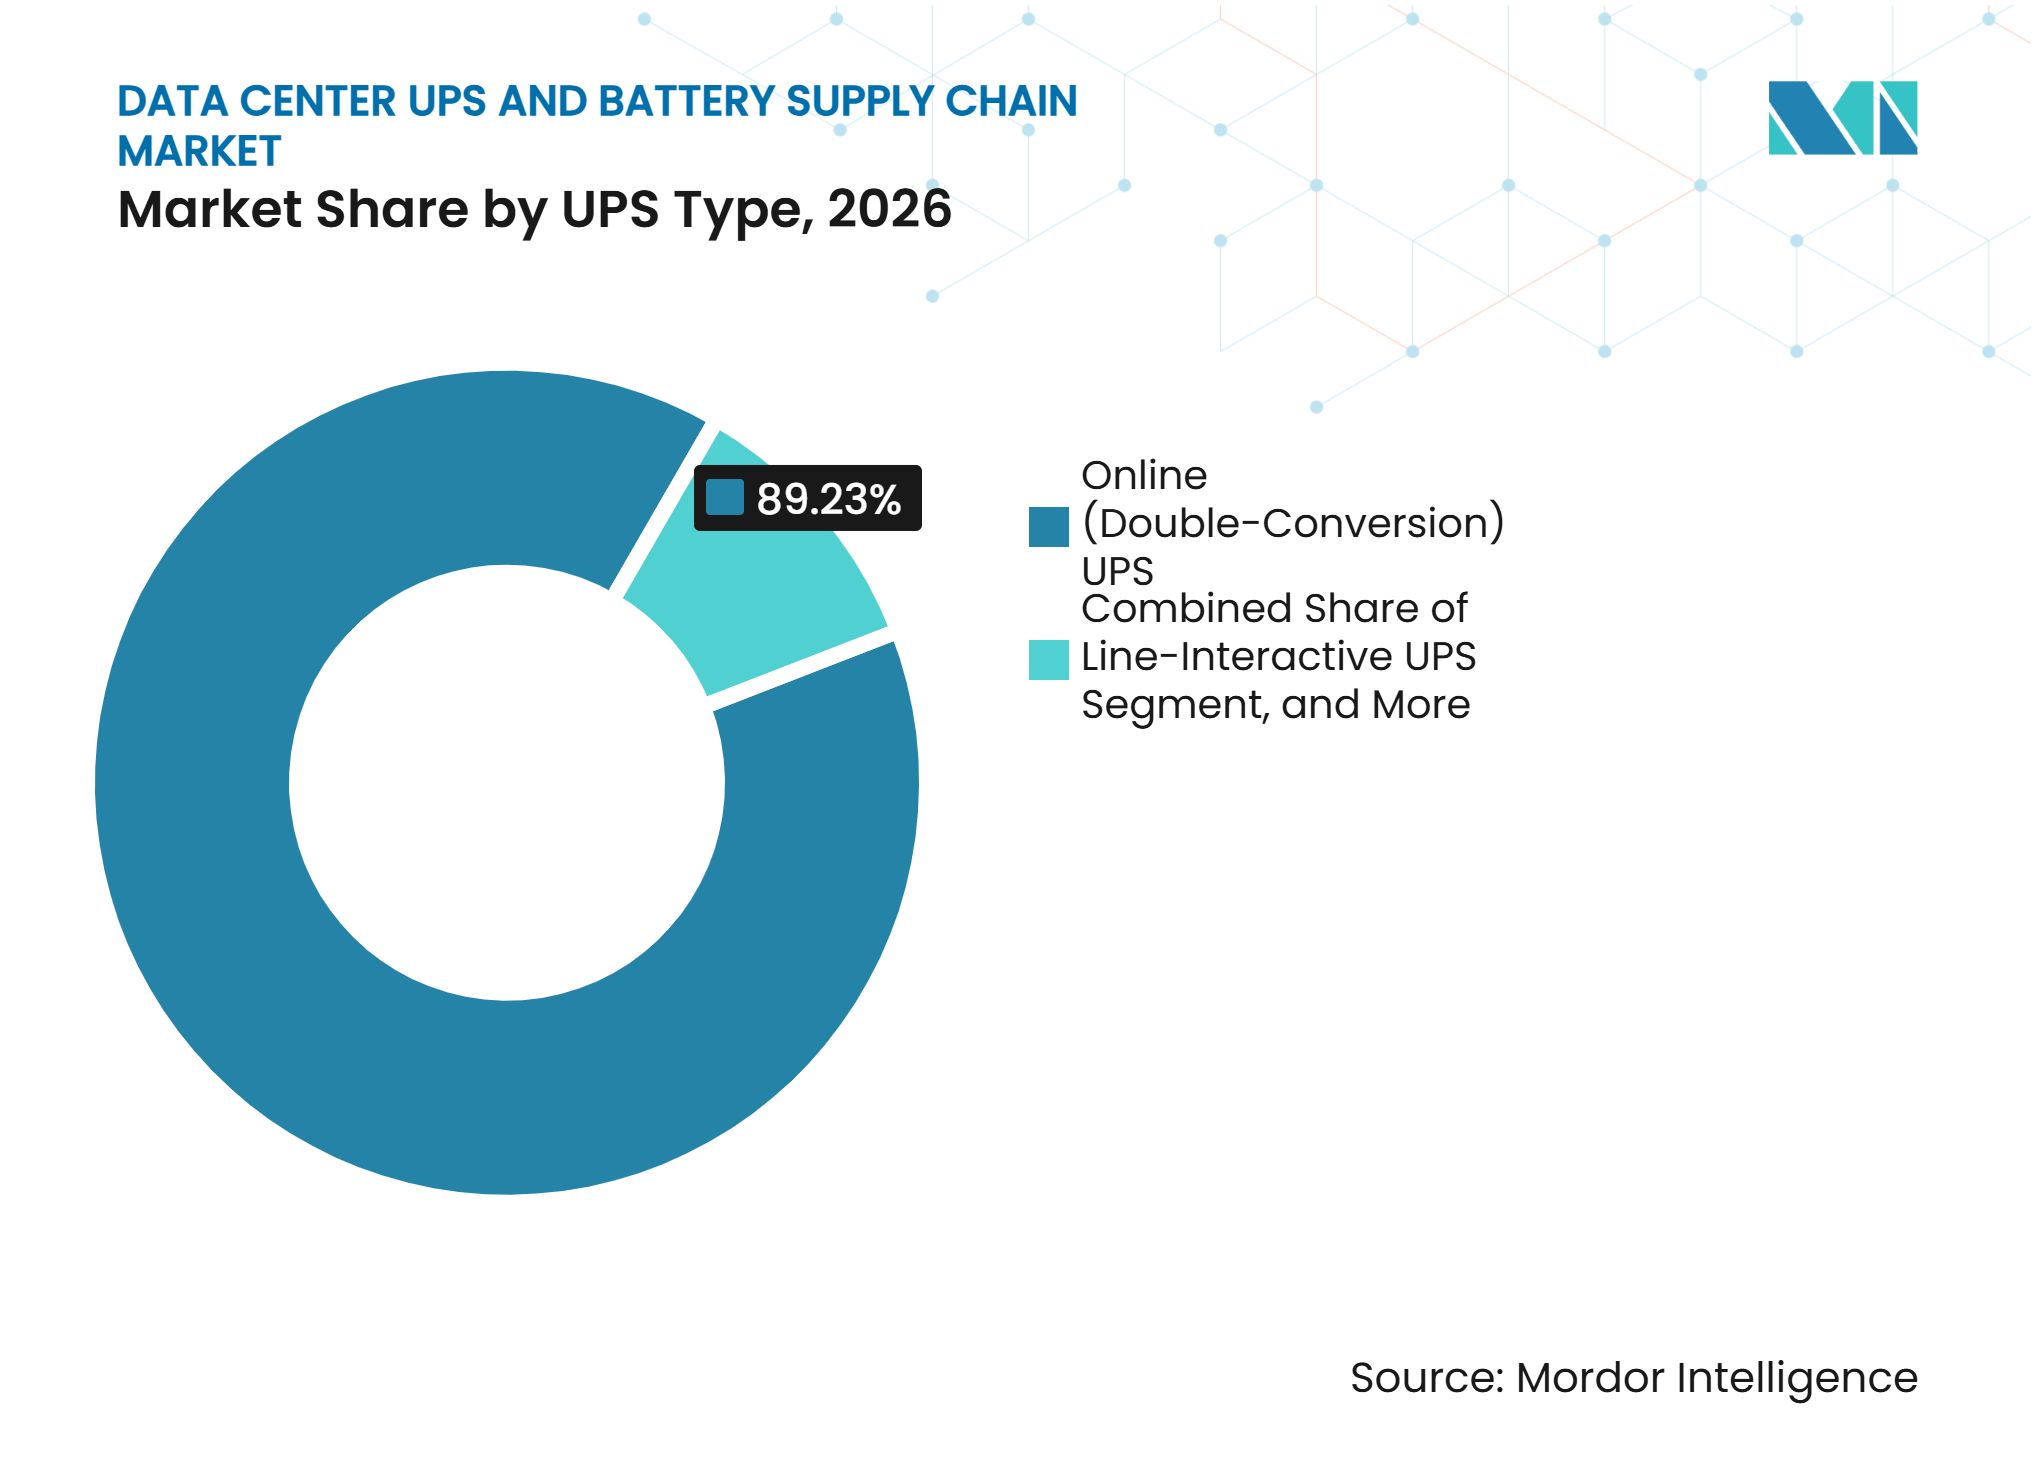
Los Sistemas en Línea Lideran en Medio del Aumento de Densidad por IALos sistemas en línea (doble conversión) representaron el 89,23% de la participación del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026 y se proyecta que se expandan a una CAGR del 10,72% hasta 2032. Su posición refleja la necesidad de una calidad de energía constante para cargas digitales sensibles. Los sistemas en espera siguen siendo más relevantes en implementaciones de borde con densidad de cómputo modesta. Los sistemas de línea interactiva sirven a aplicaciones empresariales distribuidas más específicas donde la calidad de la red eléctrica es predecible. El mercado continúa favoreciendo los sistemas en línea a medida que los nuevos proyectos de centros de datos especifican alta disponibilidad.
Los diseños de UPS estáticos en línea de media tensión están cambiando los requisitos de equipos para grandes proyectos. El sistema admite bloques de capacidad más grandes y reduce los requisitos de cableado. Este enfoque es relevante a medida que los centros de datos pasan de arquitecturas de protección a nivel de sala hacia arquitecturas de energía a nivel de campus. Los proveedores con diseños de mayor voltaje probados pueden competir por proyectos que los sistemas estándar de baja tensión no pueden atender. Estos sistemas pueden influir en las especificaciones para grandes instalaciones de IA.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de UPS:
Los Sistemas de Gran Escala Redefinen la Economía de AdquisiciónLa categoría por encima de 500 kVA representó el 49,19% del tamaño del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026 y se proyecta que se expanda a una CAGR del 11,43% hasta 2032. El resultado refleja el vínculo entre las grandes cargas de trabajo de IA y los sistemas de alta capacidad. ZincFive encontró que el 30% de los encuestados implementó sistemas de 250-499 kW y el 28% implementó sistemas de 500-999 kW. La categoría de 100-500 kVA atiende a instalaciones de colocación regionales y operadores empresariales. Los sistemas de hasta 100 kVA siguen siendo relevantes para implementaciones de borde y distribuidas más pequeñas.
Las grandes instalaciones se diseñan cada vez más para admitir la interacción con la red además de la energía de respaldo. Esto puede habilitar la respuesta a la demanda y servicios relacionados con la frecuencia donde las estructuras de mercado lo permiten. El enfoque cambia el rol del equipo UPS de un activo de resiliencia puro a un activo con potencial valor para la red eléctrica. La interactividad con la red también aumenta los requisitos técnicos y de cumplimiento normativo para los proveedores de equipos. Puede fortalecer el caso de negocio para instalaciones más grandes en mercados con pagos por capacidad.
Por Química de Batería:
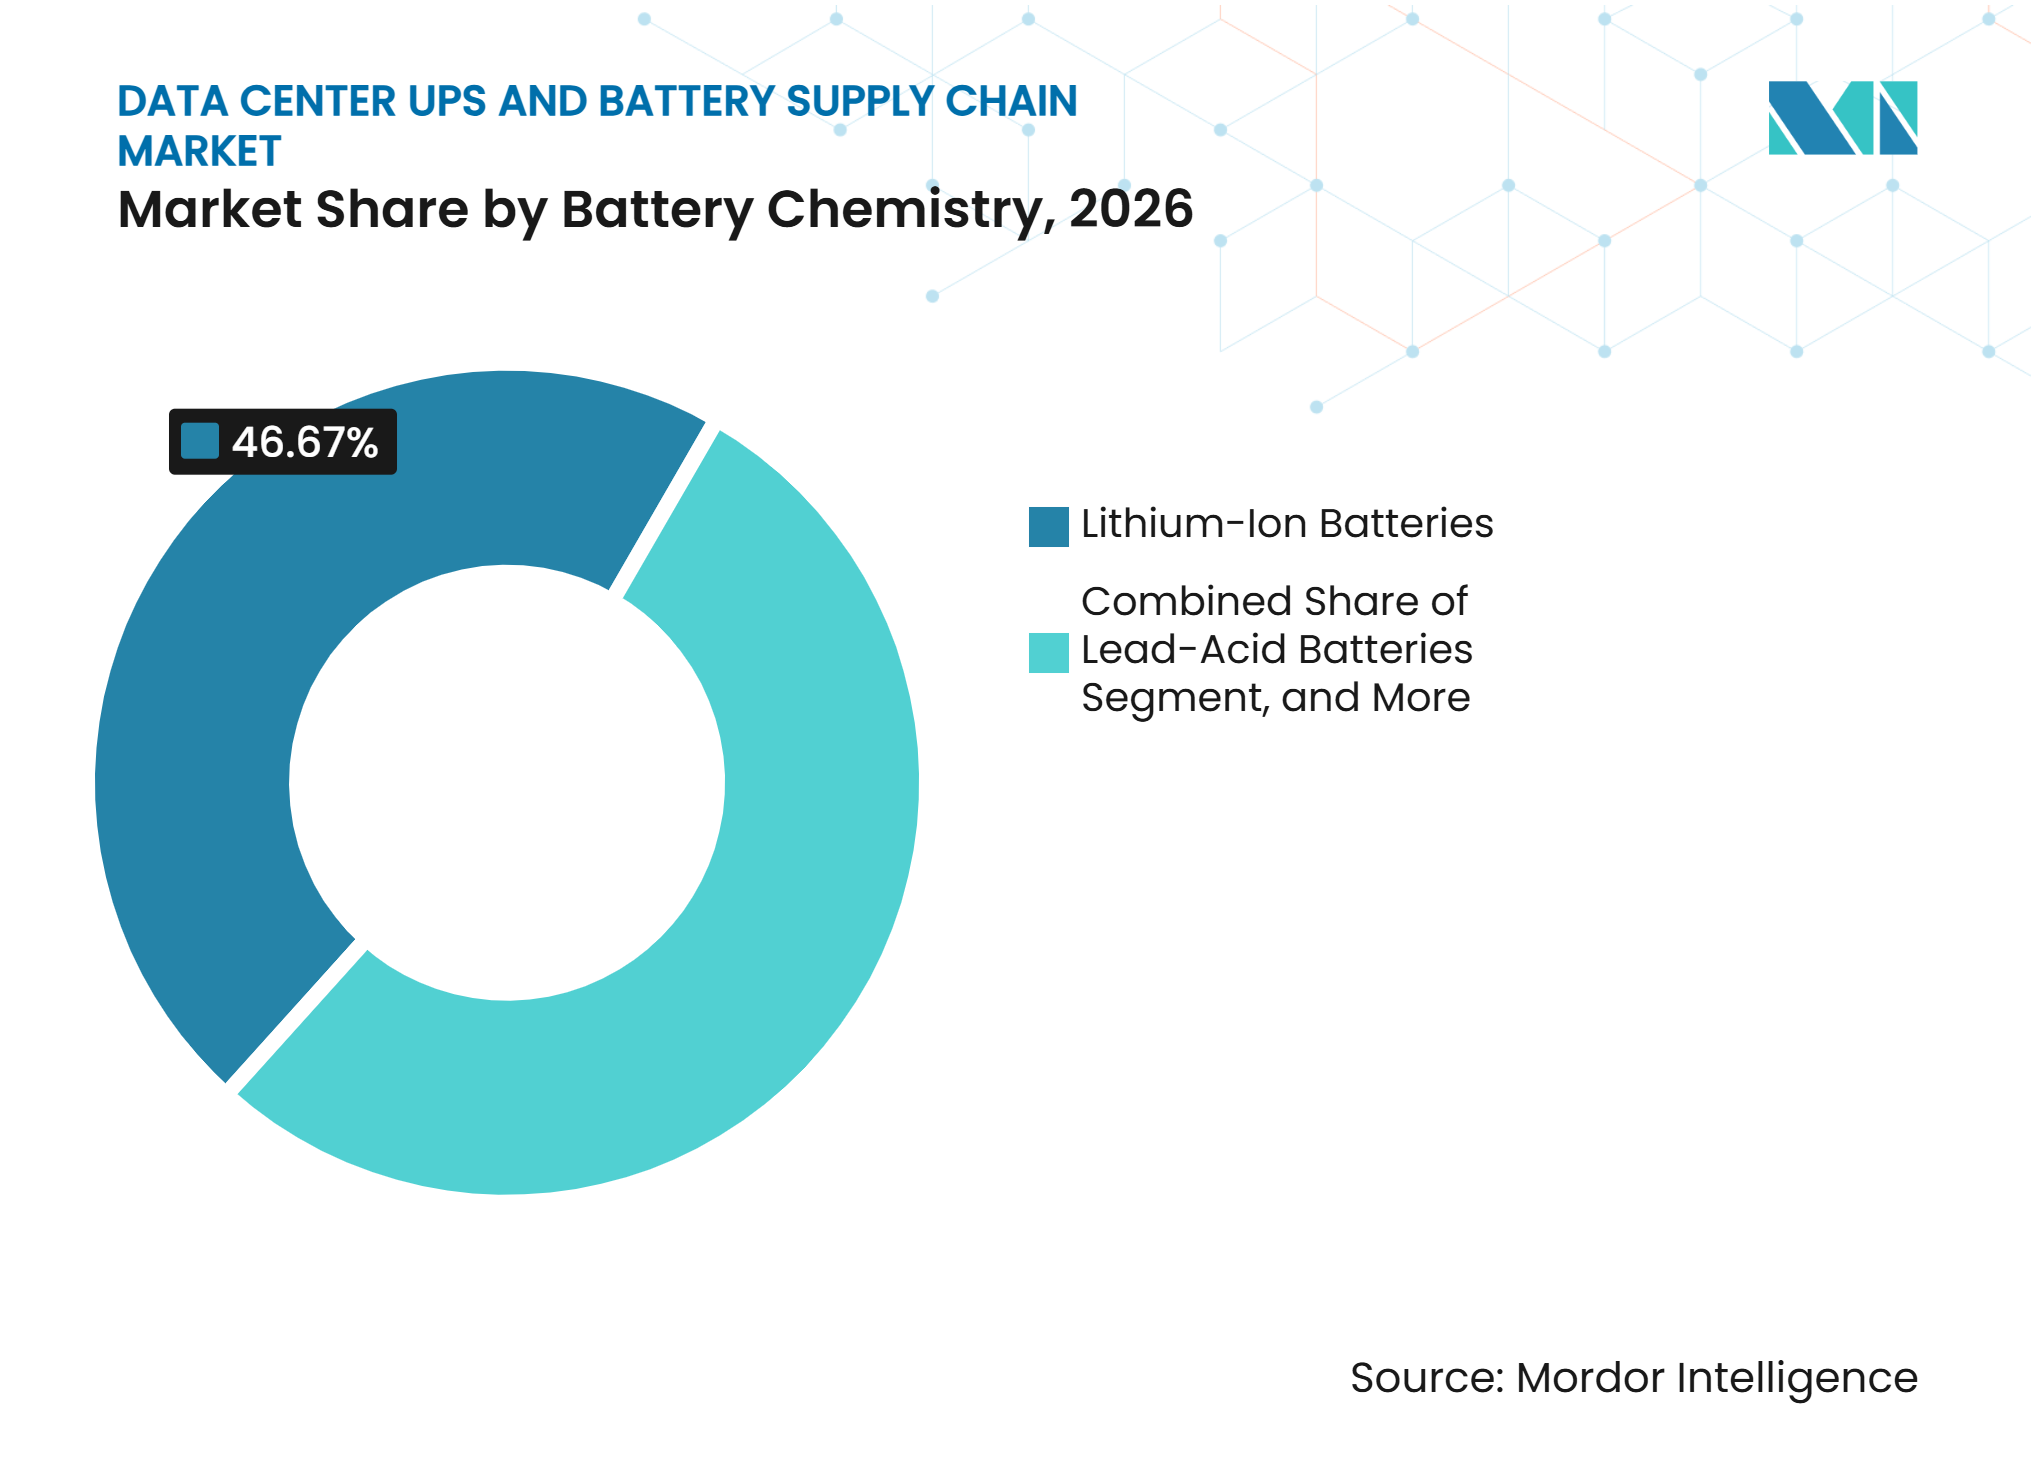
El Litio-Ion Acelera el Desplazamiento del Plomo-ÁcidoEl litio-ion representó el 46,67% del segmento de química de batería en 2026 y se proyecta que se expanda a una CAGR del 15,34% hasta 2032. El LFP se selecciona para muchas nuevas especificaciones debido a su estabilidad térmica, vida útil de ciclo y características de seguridad. Los sistemas de plomo-ácido y VRLA mantienen una capacidad instalada sustancial porque los reemplazos siguen ciclos de activos plurianuales. El níquel-cadmio y otras tecnologías siguen siendo categorías menores. El níquel-zinc está ganando atención para aplicaciones que priorizan características de seguridad no relacionadas con el litio.
Las normas de protección contra incendios están dando forma a las decisiones de productos en este segmento. La NFPA 855:2026 requiere análisis de mitigación de riesgos para la mayoría de las instalaciones de almacenamiento de energía estacionaria y pruebas de incendio a gran escala validadas bajo UL 9540A.[4] La NFPA 75:2024 introdujo requisitos de detección de gases para sistemas UPS de litio-ion. Estos requisitos incrementan la demanda de sistemas de monitoreo y gestión de baterías. El mercado de cadena de suministro de UPS y baterías para centros de datos debe equilibrar la adopción del litio-ion con la planificación de seguridad de las instalaciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Batería:
La Energía de Respaldo UPS Ancla la Combinación de ImplementaciónLas baterías de respaldo UPS representaron el 87,65% del segmento de aplicación en 2026. Esto refleja la necesidad de energía puente durante interrupciones del suministro eléctrico en instalaciones de alta disponibilidad. Otras baterías utilizadas en sistemas de energía de respaldo para centros de datos se proyecta que se expandan a una CAGR del 14,67% hasta 2032. Esta categoría incluye unidades de respaldo de batería y unidades de respaldo de condensador ubicadas más cerca de los bastidores de servidores de IA. Estos sistemas pueden abordar cambios de energía rápidos que los sistemas centrales pueden no gestionar a la misma velocidad de respuesta.
Fuji Keizai estimó que el mercado global de unidades de respaldo de batería y unidades de respaldo de condensador aumentaría de 6,72 millones de unidades en 2025 a 22,63 millones de unidades para 2031. El equipo UPS central proporciona protección sostenida ante interrupciones, mientras que el equipo a nivel de bastidor puede gestionar fluctuaciones de corta duración. Esto produce un arreglo de protección de energía por capas. También aumenta el número de sistemas de batería instalados por megavatio de centro de datos. El mercado de cadena de suministro de UPS y baterías para centros de datos se ve afectado, por tanto, tanto por las decisiones de compra a escala de instalación como a escala de servidor.
Por Tamaño del Centro de Datos:
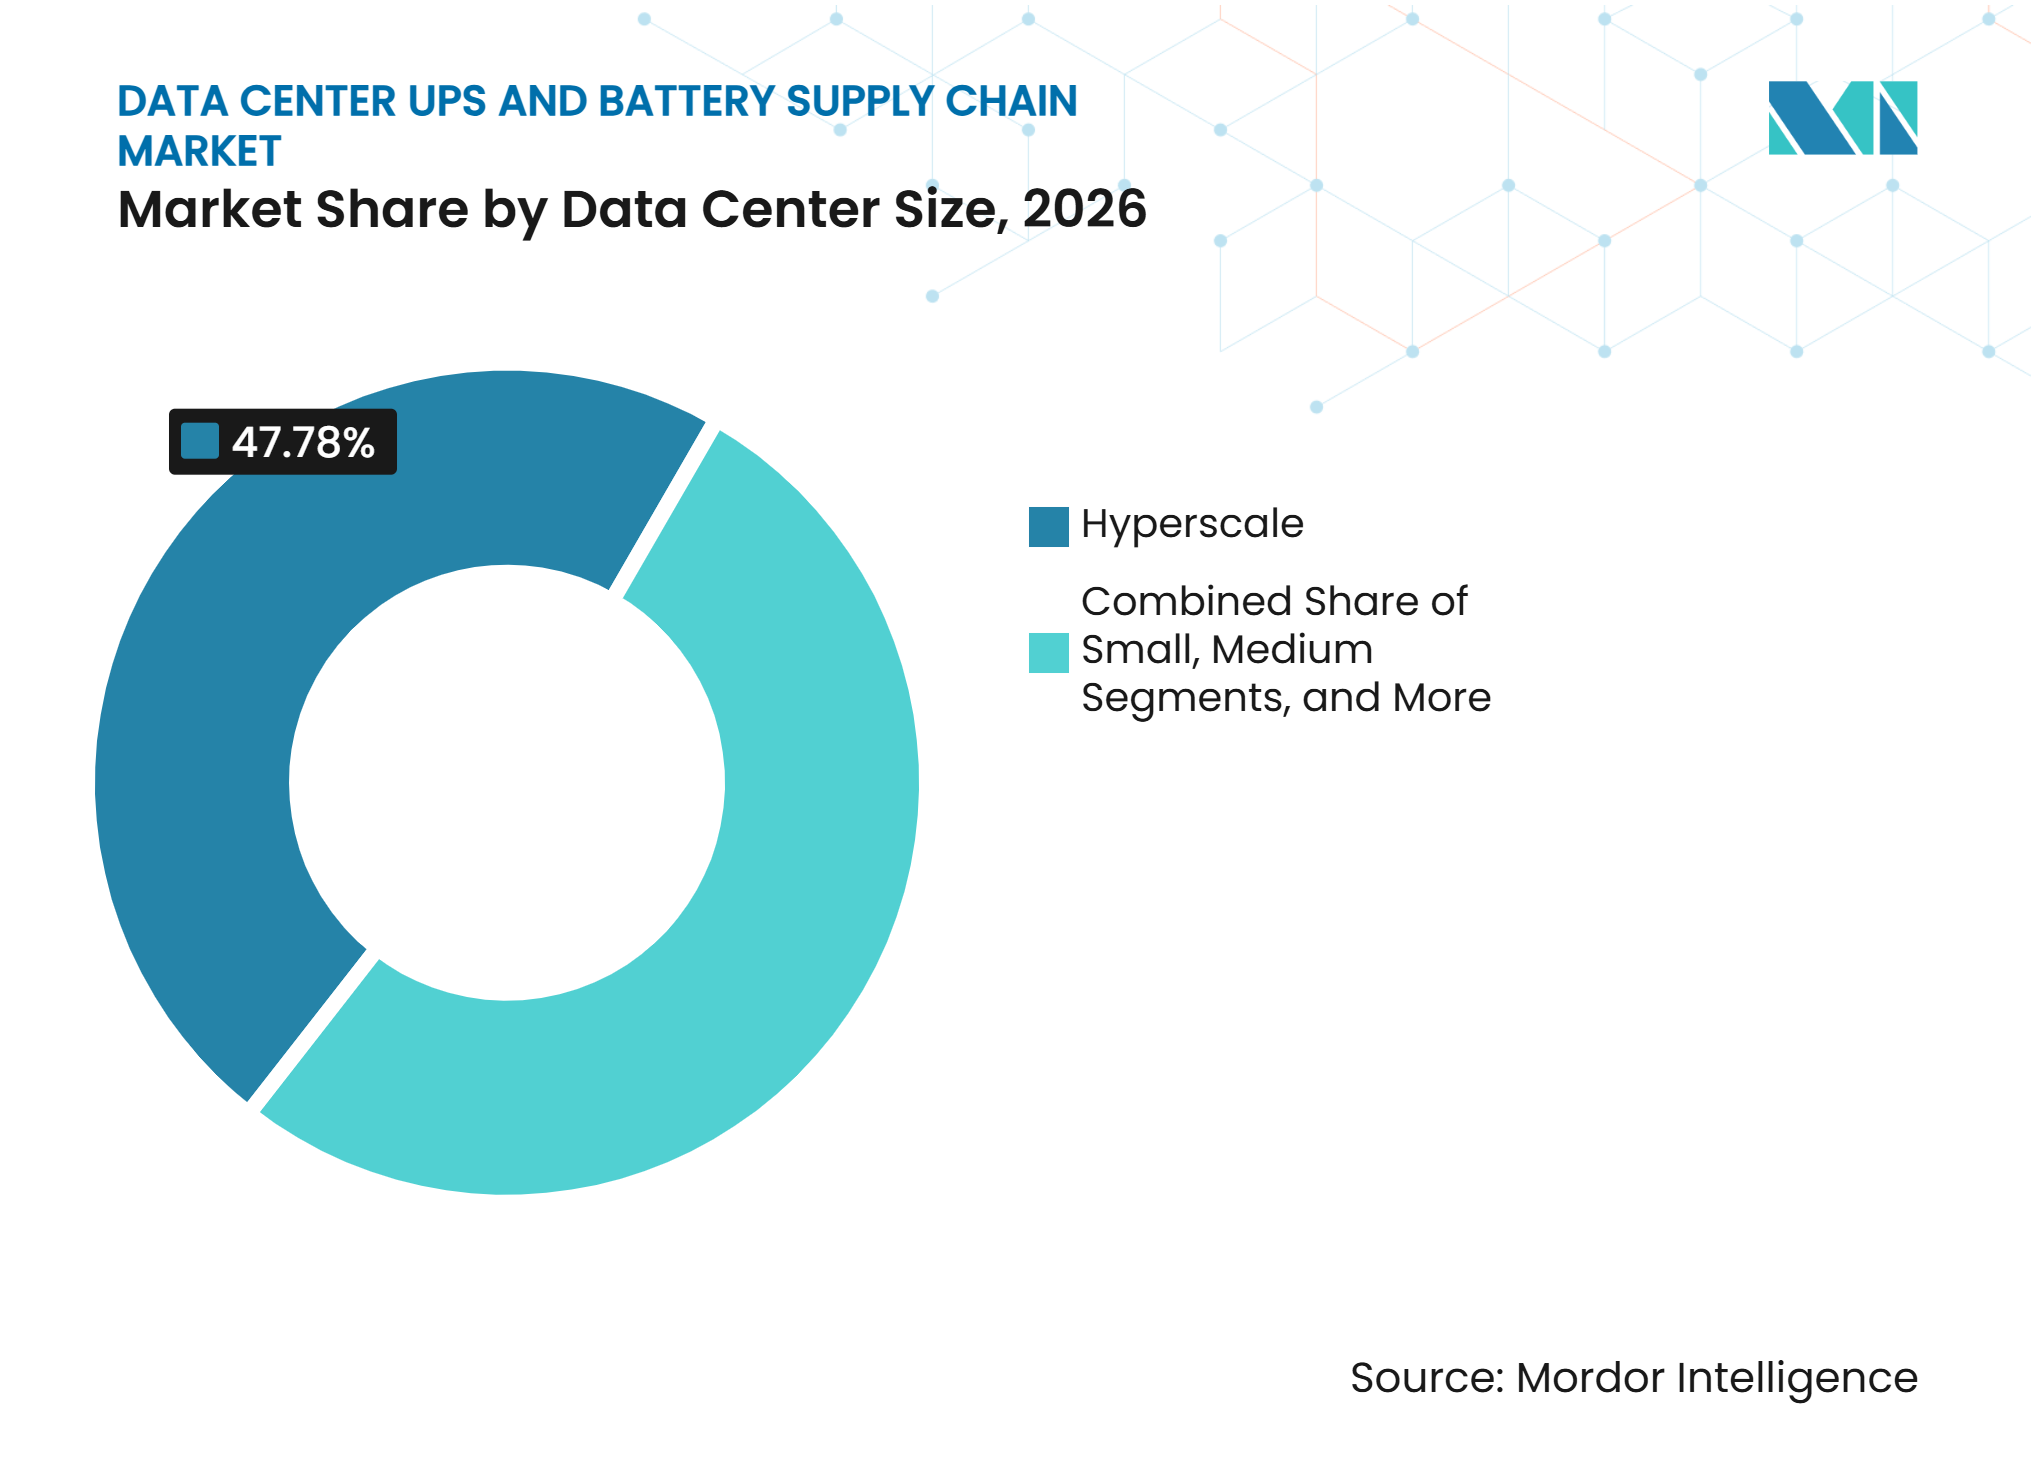
Las Instalaciones de Hiperescala Definen la Trayectoria del MercadoLas instalaciones de hiperescala capturaron el 47,78% de la participación del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026 y se proyecta que se expandan a una CAGR del 11,65% hasta 2032. Su escala concentra el gasto en UPS entre un pequeño grupo de operadores. Estos clientes están avanzando hacia acuerdos de capacidad plurianuales. Los grandes centros de datos ocupan la siguiente posición más importante. Los sitios medianos y pequeños siguen siendo importantes por el número de instalaciones y la cobertura geográfica.
La cartera de proyectos de Eaton aumentó de 307 GW a 366 GW durante trimestres sucesivos en 2026. La limitada conversión a corto plazo de esa cartera indica una demanda futura continua de grandes sistemas de energía. Los compradores de hiperescala tienen mayor poder de compra y mayores requisitos de certeza en la entrega. Sus proyectos favorecen a los proveedores que pueden coordinar UPS, baterías, cuadros de distribución y módulos prefabricados. Esto desplaza la competencia de las ventas de equipos individuales hacia la capacidad de entrega integrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
El Rápido Ascenso de la Colocación Desafía el Dominio de los CSPLos proveedores de servicios en la nube (CSP) representaron el 42,27% del segmento de tipo de centro de datos en 2026. Los operadores de colocación se proyecta que se expandan a una CAGR del 11,34% hasta 2032. Los proveedores de nube continúan invirtiendo en instalaciones propias donde la continuidad es un requisito competitivo. Los proveedores de colocación se benefician cuando las empresas tecnológicas mantienen la propiedad del cómputo pero transfieren la exposición de la infraestructura física a un operador especializado. Los sitios empresariales y de borde siguen siendo relevantes para la localización de datos y usos sensibles a la latencia.
Los operadores de colocación suelen mantener entornos de múltiples proveedores, lo que aumenta la importancia de la eficiencia y el costo del ciclo de vida. Sus clientes valoran la entrega confiable de energía, y el rendimiento del equipo afecta directamente su oferta comercial. Esto favorece los sistemas que pueden expandirse sin interrumpir las operaciones. También respalda las inversiones en configuraciones de UPS modulares de alta capacidad. El mercado de cadena de suministro de UPS y baterías para centros de datos se beneficia a medida que los operadores de colocación añaden capacidad en múltiples regiones.
Análisis Geográfico
América del Norte
América del Norte representó el 42,27% de la participación del mercado de cadena de suministro de UPS y baterías para centros de datos en 2026. Estados Unidos tiene una alta concentración de inversión en hiperescala y colocación. Schneider Electric anunció acuerdos de capacidad de suministro en EE. UU. por valor de 2,3 mil millones de USD en noviembre de 2025. Los acuerdos incluyeron 373 millones de USD con Digital Realty para UPS y cuadros de distribución. Estos acuerdos demuestran que los operadores buscan calendarios de entrega confiables.
Oriente Medio y África
Se proyecta que Oriente Medio y África se expanda a una CAGR del 13,03% hasta 2032. Los programas soberanos del GCC están añadiendo capacidad en nuevas instalaciones, mientras que los operadores en el África subsahariana requieren sistemas de batería avanzados donde la confiabilidad de la red eléctrica es menor. Schneider Electric reportó que los UPS de litio-ion, el almacenamiento y los controladores de microrredes pueden reducir el tiempo de funcionamiento de los generadores entre un 30-60% y los costos operativos relacionados con la energía entre un 10-20% en implementaciones africanas. Las reglas de interconexión de grandes cargas en el GCC respaldan el interés en equipos que puedan cumplir con las expectativas de estabilización de la red. Esto hace que las arquitecturas de energía basadas en baterías sean comercialmente relevantes en toda la región.
Europa, Asia-Pacífico y América del Sur
El mercado de cadena de suministro de UPS y baterías para centros de datos en Europa está moldeado por estrictos requisitos de seguridad eléctrica, confiabilidad de equipos y eficiencia energética. La norma EN IEC 62040-1:2019/A2:2025 establece requisitos de seguridad actualizados para equipos UPS, proporcionando una base de cumplimiento común para fabricantes, proveedores e integradores de sistemas que operan en los mercados europeos. Asia-Pacífico se beneficia de su consolidado ecosistema de fabricación de baterías, particularmente en China, Japón y Corea del Sur, junto con una demanda de hiperescala, nube y colocación en rápida expansión en India, Australia y el Sudeste Asiático. Esta combinación respalda la demanda tanto de sistemas de batería UPS convencionales como de litio-ion, con un énfasis creciente en instalaciones de UPS en línea de alta capacidad. En América del Sur, Brasil lidera la actividad regional gracias a su ecosistema de centros de datos relativamente maduro y su concentración de infraestructura de colocación y nube.
Panorama Competitivo
Concentración del Mercado
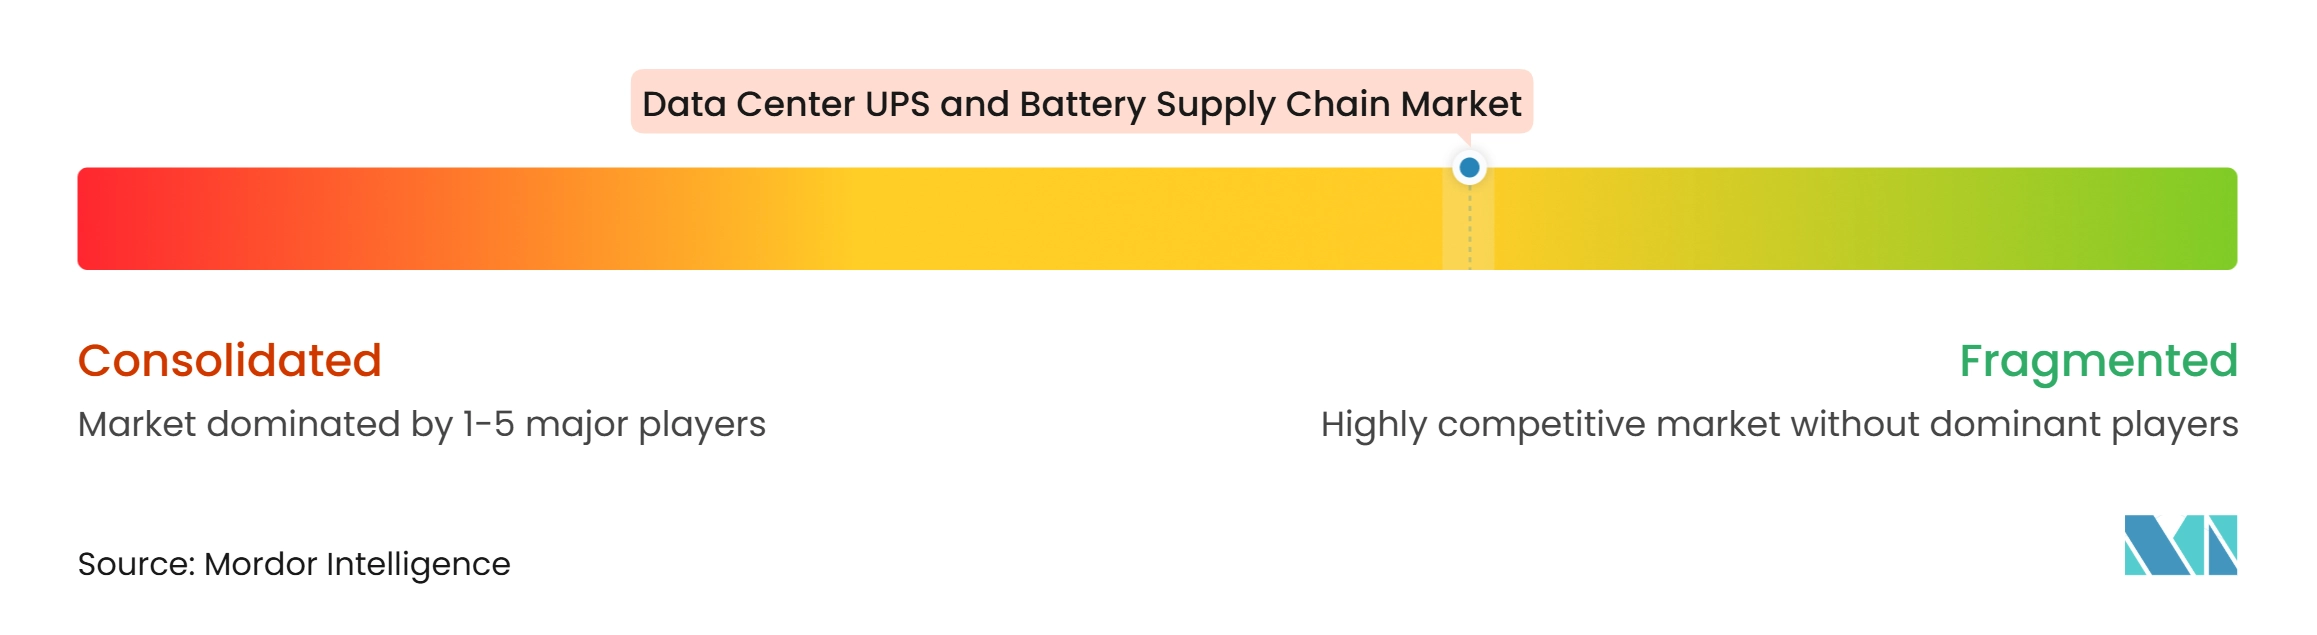
El mercado de cadena de suministro de UPS y baterías para centros de datos está moderadamente concentrado a nivel de integración de sistemas y es más fragmentado entre los proveedores de componentes y baterías. Los grandes proveedores están utilizando acuerdos plurianuales para mejorar la visibilidad de la entrega. El mercado sigue siendo competitivo, con fabricantes globales establecidos compitiendo junto a proveedores regionales en equipos UPS, tecnologías de baterías y soluciones integradas de protección de energía.
Vertiv presentó su plataforma modular OneCore en agosto de 2025 para infraestructura por encima de 5 MW. La empresa también se asoció con Ballard Power Systems en una solución UPS basada en celdas de combustible de hidrógeno. Schneider Electric presentó su plataforma APC Smart-UPS multi-química en 2026. Estos movimientos muestran cómo los proveedores establecidos están extendiendo sus posiciones a través de diseños de equipos que requieren una calificación compleja.
Los proveedores de celdas de batería tienen una influencia creciente porque la capacidad puede dirigirse a vehículos eléctricos, almacenamiento en red o uso en centros de datos. Las empresas emergentes están abordando requisitos especializados, incluidos sistemas en línea de media tensión y baterías de níquel-zinc. La NFPA 855:2026 eleva la carga de cumplimiento normativo mediante el análisis de mitigación de riesgos y las expectativas de pruebas de incendio UL 9540A. Los proveedores con programas de pruebas establecidos tienen ventaja en proyectos sensibles a la seguridad.
Líderes de la Industria de Cadena de Suministro de UPS y Baterías para Centros de Datos
-
Schneider Electric SE
-
Eaton Corporation plc
-
Vertiv Holdings Co.
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- ABB Ltd.
- Exide Technologies
- Legrand SA
- EnergySys Limited
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Riello Elettronica S.p.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Fuji Electric Co., Ltd.
- KSTAR Science and Technology Co., Ltd.
- Kehua Tech Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- GS Yuasa Corporation
- ZincFive, Inc.
- C&D Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos
- Noviembre de 2026: Eaton reportó los resultados del tercer trimestre de 2026 con su cartera de proyectos de centros de datos alcanzando los 366 GW, frente a los 307 GW del segundo trimestre de 2026. Se proyecta que la subsidiaria térmica de la empresa, Boyd Thermal, adquirida por 9,5 mil millones de USD, alcance al menos 2,7 mil millones de USD en ingresos en 2027, lo que refleja una demanda acelerada de infraestructura integrada de energía y refrigeración en campus de IA.
- Octubre de 2026: Toshiba International Corporation presentó la Serie 3000 TP, un sistema UPS modular trifásico para centros de datos de borde, que escala de 40 kW a 200 kW en un único gabinete de 42U con una eficiencia del 96,5% y módulos de energía de intercambio en caliente que permiten la expansión de capacidad sin interrumpir la carga.
- Agosto de 2026: Schneider Electric lanzó el APC Smart-UPS de próxima generación, el primer UPS monolítico multi-química que admite baterías VRLA y de litio-ion en la misma plataforma de hardware, ofreciendo hasta 3 veces la autonomía base y hasta 1,4 veces más densidad de potencia que los modelos anteriores. La serie SRTD En Línea, de 2,2 kVA y 3 kVA, estuvo disponible para pedidos en América del Norte a partir del 1 de septiembre de 2026.
- Julio de 2026: Crusoe y ON.energy anunciaron una asociación para implementar 5 GW de la tecnología UPS de IA de ON.energy en múltiples campus de hiperescala, con la puesta en servicio comenzando en 2026 y extendiéndose hasta 2027. El UPS de IA ha sido validado frente a los requisitos de interconexión de grandes cargas de ERCOT, incluido el cumplimiento de NOGRR 282 y los protocolos de Tolerancia a Bajo Voltaje.
Alcance del Informe Global del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos
El mercado de cadena de suministro de UPS y baterías para centros de datos comprende sistemas de alimentación ininterrumpida (UPS), baterías de respaldo, gabinetes y módulos de batería, y soluciones relacionadas de conversión de energía, monitoreo y reemplazo suministradas a centros de datos. Abarca tanto nuevas instalaciones como la renovación de sistemas UPS y baterías existentes. Estos sistemas proporcionan energía de paso instantánea durante interrupciones del suministro eléctrico y perturbaciones de voltaje, sirven de puente en la transferencia a la generación de respaldo, protegen las cargas de TI críticas de eventos de calidad de energía y dan soporte a cargas de trabajo de cómputo de IA y nube de alta densidad. Ayudan a los operadores de centros de datos a mantener el tiempo de actividad, cumplir con los requisitos de redundancia Nivel III/IV y reducir el costo total de propiedad mediante químicas de batería de mayor vida útil en instalaciones de colocación, nube, empresariales, de borde e hiperescala.
El Informe del Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos está segmentado por Tipo de UPS (UPS en Espera (Fuera de Línea), UPS de Línea Interactiva y UPS en Línea (Doble Conversión)), Capacidad de UPS (Hasta 100 kVA, Por Encima de 100 kVA hasta 500 kVA y Por Encima de 500 kVA), Química de Batería (Baterías de Plomo-Ácido, Baterías de Litio-Ion, Baterías de Níquel-Cadmio y Otras Tecnologías de Batería), Aplicación de Batería (Baterías de Respaldo UPS y Otras Baterías Utilizadas en Sistemas de Energía de Respaldo para Centros de Datos), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP) y Empresarial / Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| UPS en Espera (Fuera de Línea) |
| UPS de Línea Interactiva |
| UPS en Línea (Doble Conversión) |
| Hasta 100 kVA |
| Por Encima de 100 kVA hasta 500 kVA |
| Por Encima de 500 kVA |
| Baterías de Plomo-Ácido |
| Baterías de Litio-Ion |
| Baterías de Níquel-Cadmio |
| Otras Tecnologías de Batería |
| Baterías de Respaldo UPS |
| Otras Baterías Utilizadas en Sistemas de Energía de Respaldo para Centros de Datos |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio |
| Por Tipo de UPS | UPS en Espera (Fuera de Línea) | |
| UPS de Línea Interactiva | ||
| UPS en Línea (Doble Conversión) | ||
| Por Capacidad de UPS | Hasta 100 kVA | |
| Por Encima de 100 kVA hasta 500 kVA | ||
| Por Encima de 500 kVA | ||
| Por Química de Batería | Baterías de Plomo-Ácido | |
| Baterías de Litio-Ion | ||
| Baterías de Níquel-Cadmio | ||
| Otras Tecnologías de Batería | ||
| Por Aplicación de Batería | Baterías de Respaldo UPS | |
| Otras Baterías Utilizadas en Sistemas de Energía de Respaldo para Centros de Datos | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial / Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cadena de suministro de UPS y baterías para centros de datos?
Se proyecta que el mercado global de cadena de suministro de UPS y baterías para centros de datos aumente de 11,87 mil millones de USD en 2026 a 21,14 mil millones de USD para 2032 a una CAGR del 10,19%.
¿Qué tipo de UPS lidera las implementaciones en centros de datos en el Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos?
Los sistemas UPS en línea (doble conversión) representaron el 89,23% de la participación en 2026 y se proyecta que se expandan a una CAGR del 10,72% hasta 2032.
¿Por qué las baterías de litio-ion están ganando uso en los centros de datos?
El litio-ion representó el 46,67% de la participación en 2026 y se proyecta que se expanda a una CAGR del 15,34% hasta 2032 porque ofrece beneficios en el ciclo de vida y la huella física.
¿Qué está impulsando la demanda de UPS de alta capacidad en el Mercado de Cadena de Suministro de UPS y Baterías para Centros de Datos?
Los sistemas por encima de 500 kVA representaron el 49,19% de la participación en 2026, ya que las cargas de trabajo de IA y los centros de datos más grandes requieren protección de energía de mayor capacidad.
¿Qué región tiene las perspectivas más sólidas para UPS y baterías?
Se proyecta que Oriente Medio y África se expanda a una CAGR del 13,03% hasta 2032, respaldado por proyectos del GCC y requisitos de resiliencia energética.
¿Cómo están afectando los proveedores de colocación a la demanda?
Se proyecta que los operadores de colocación se expandan a una CAGR del 11,34% hasta 2032 a medida que las empresas transfieren el riesgo de infraestructura física a proveedores especializados.