
Marktgröße und Marktanteile der Lieferkette für Datencenter-USV und Batterien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
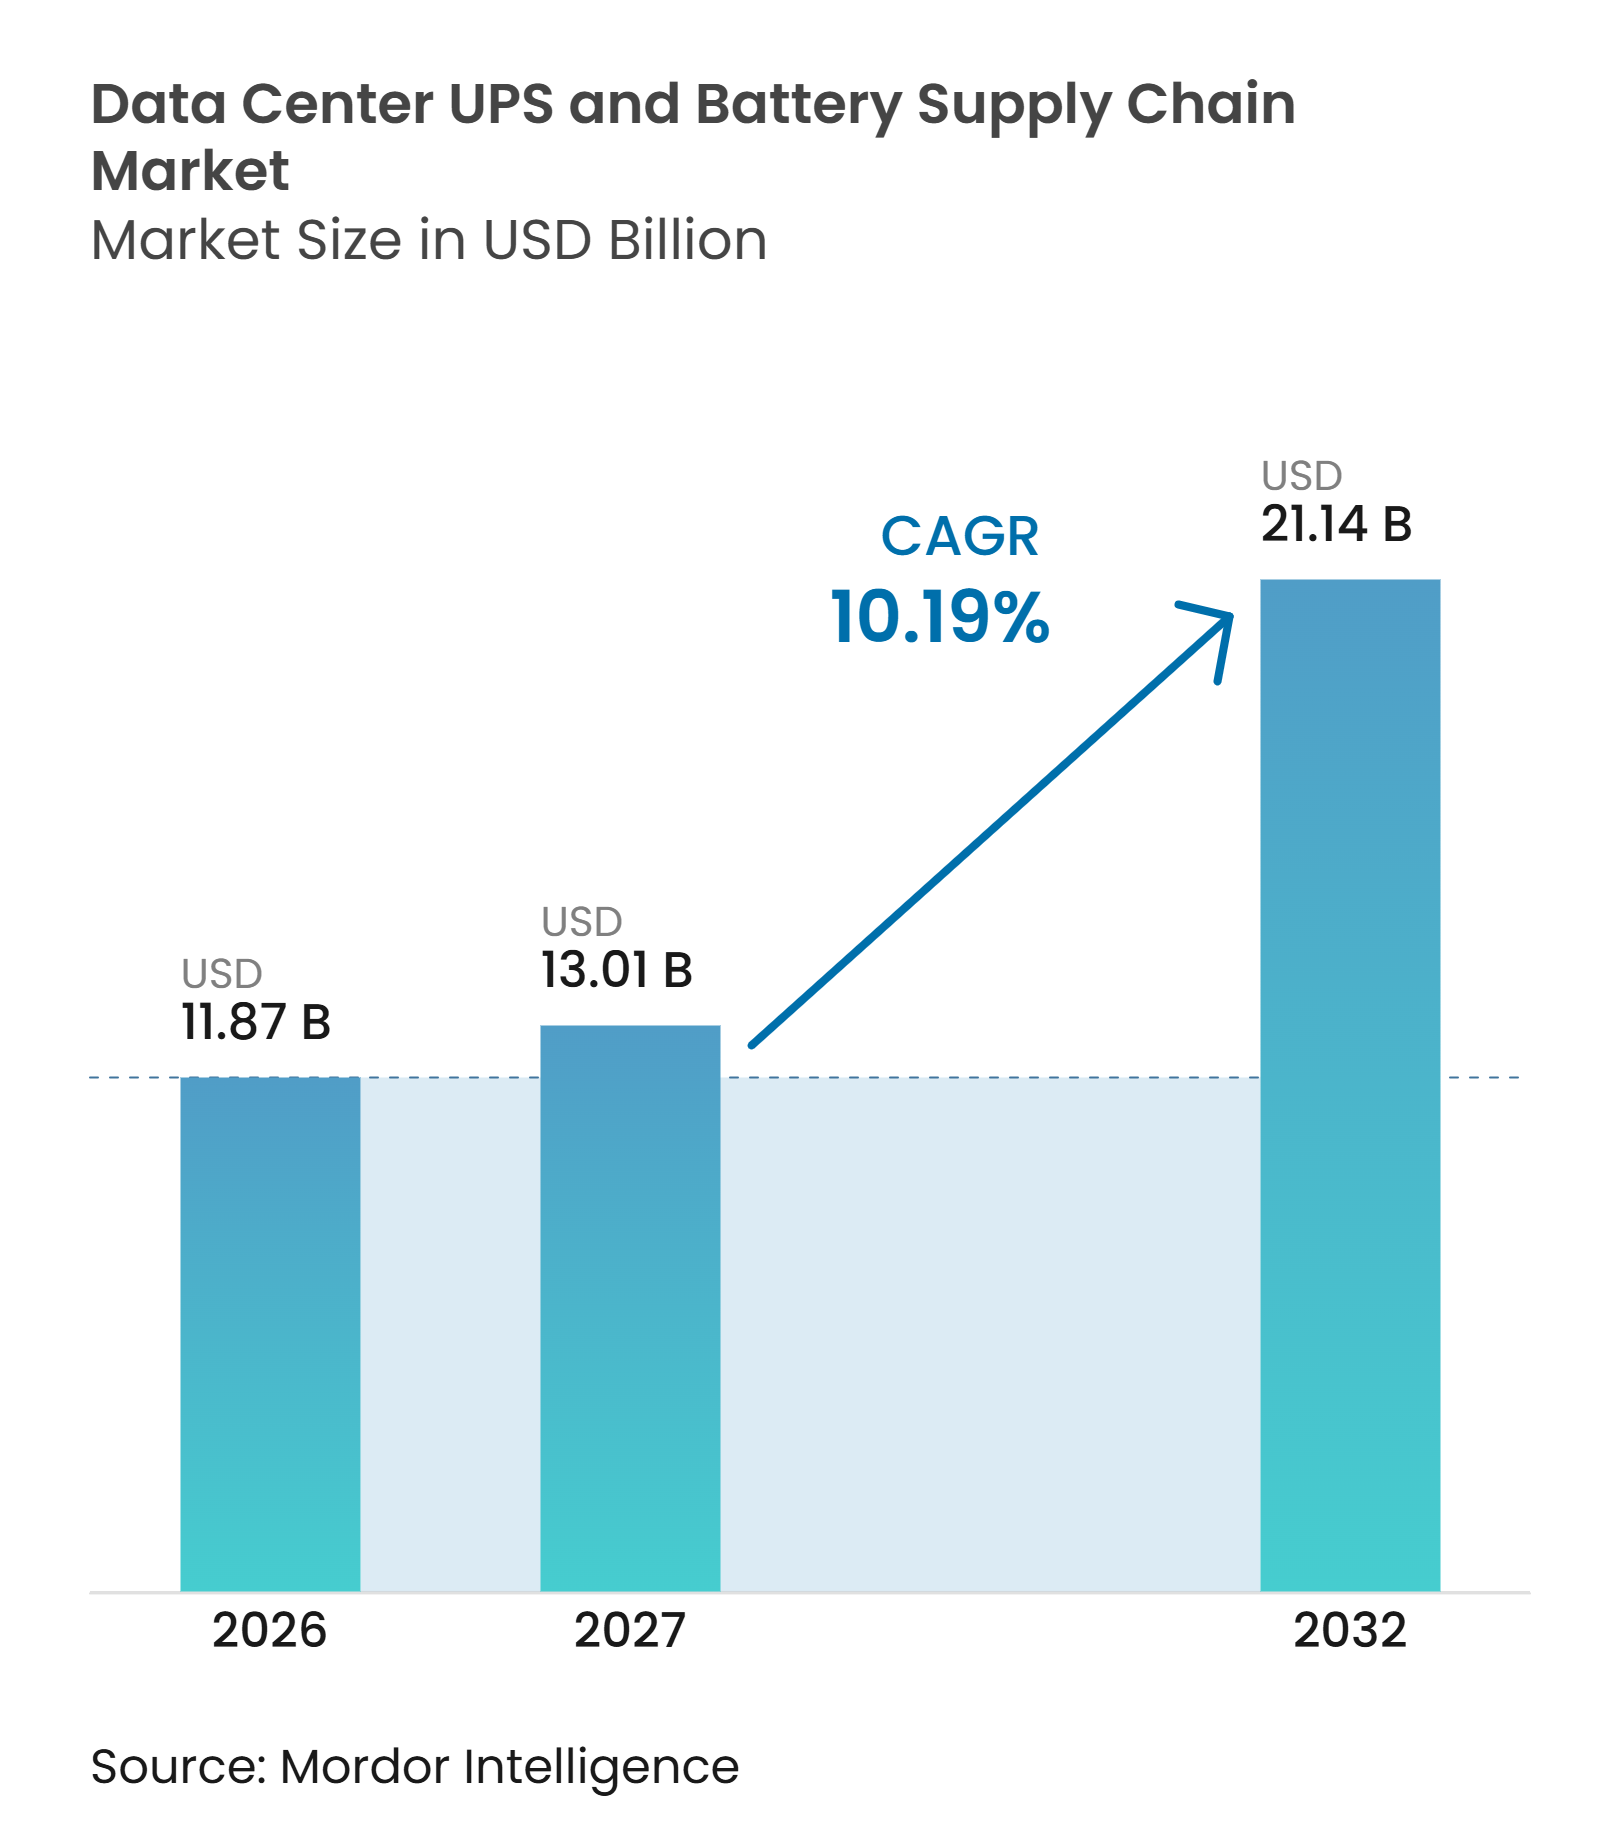
| Marktgröße (2027) | 13.01 Milliarden US-Dollar |
| Marktgröße (2032) | 21.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.19 % |
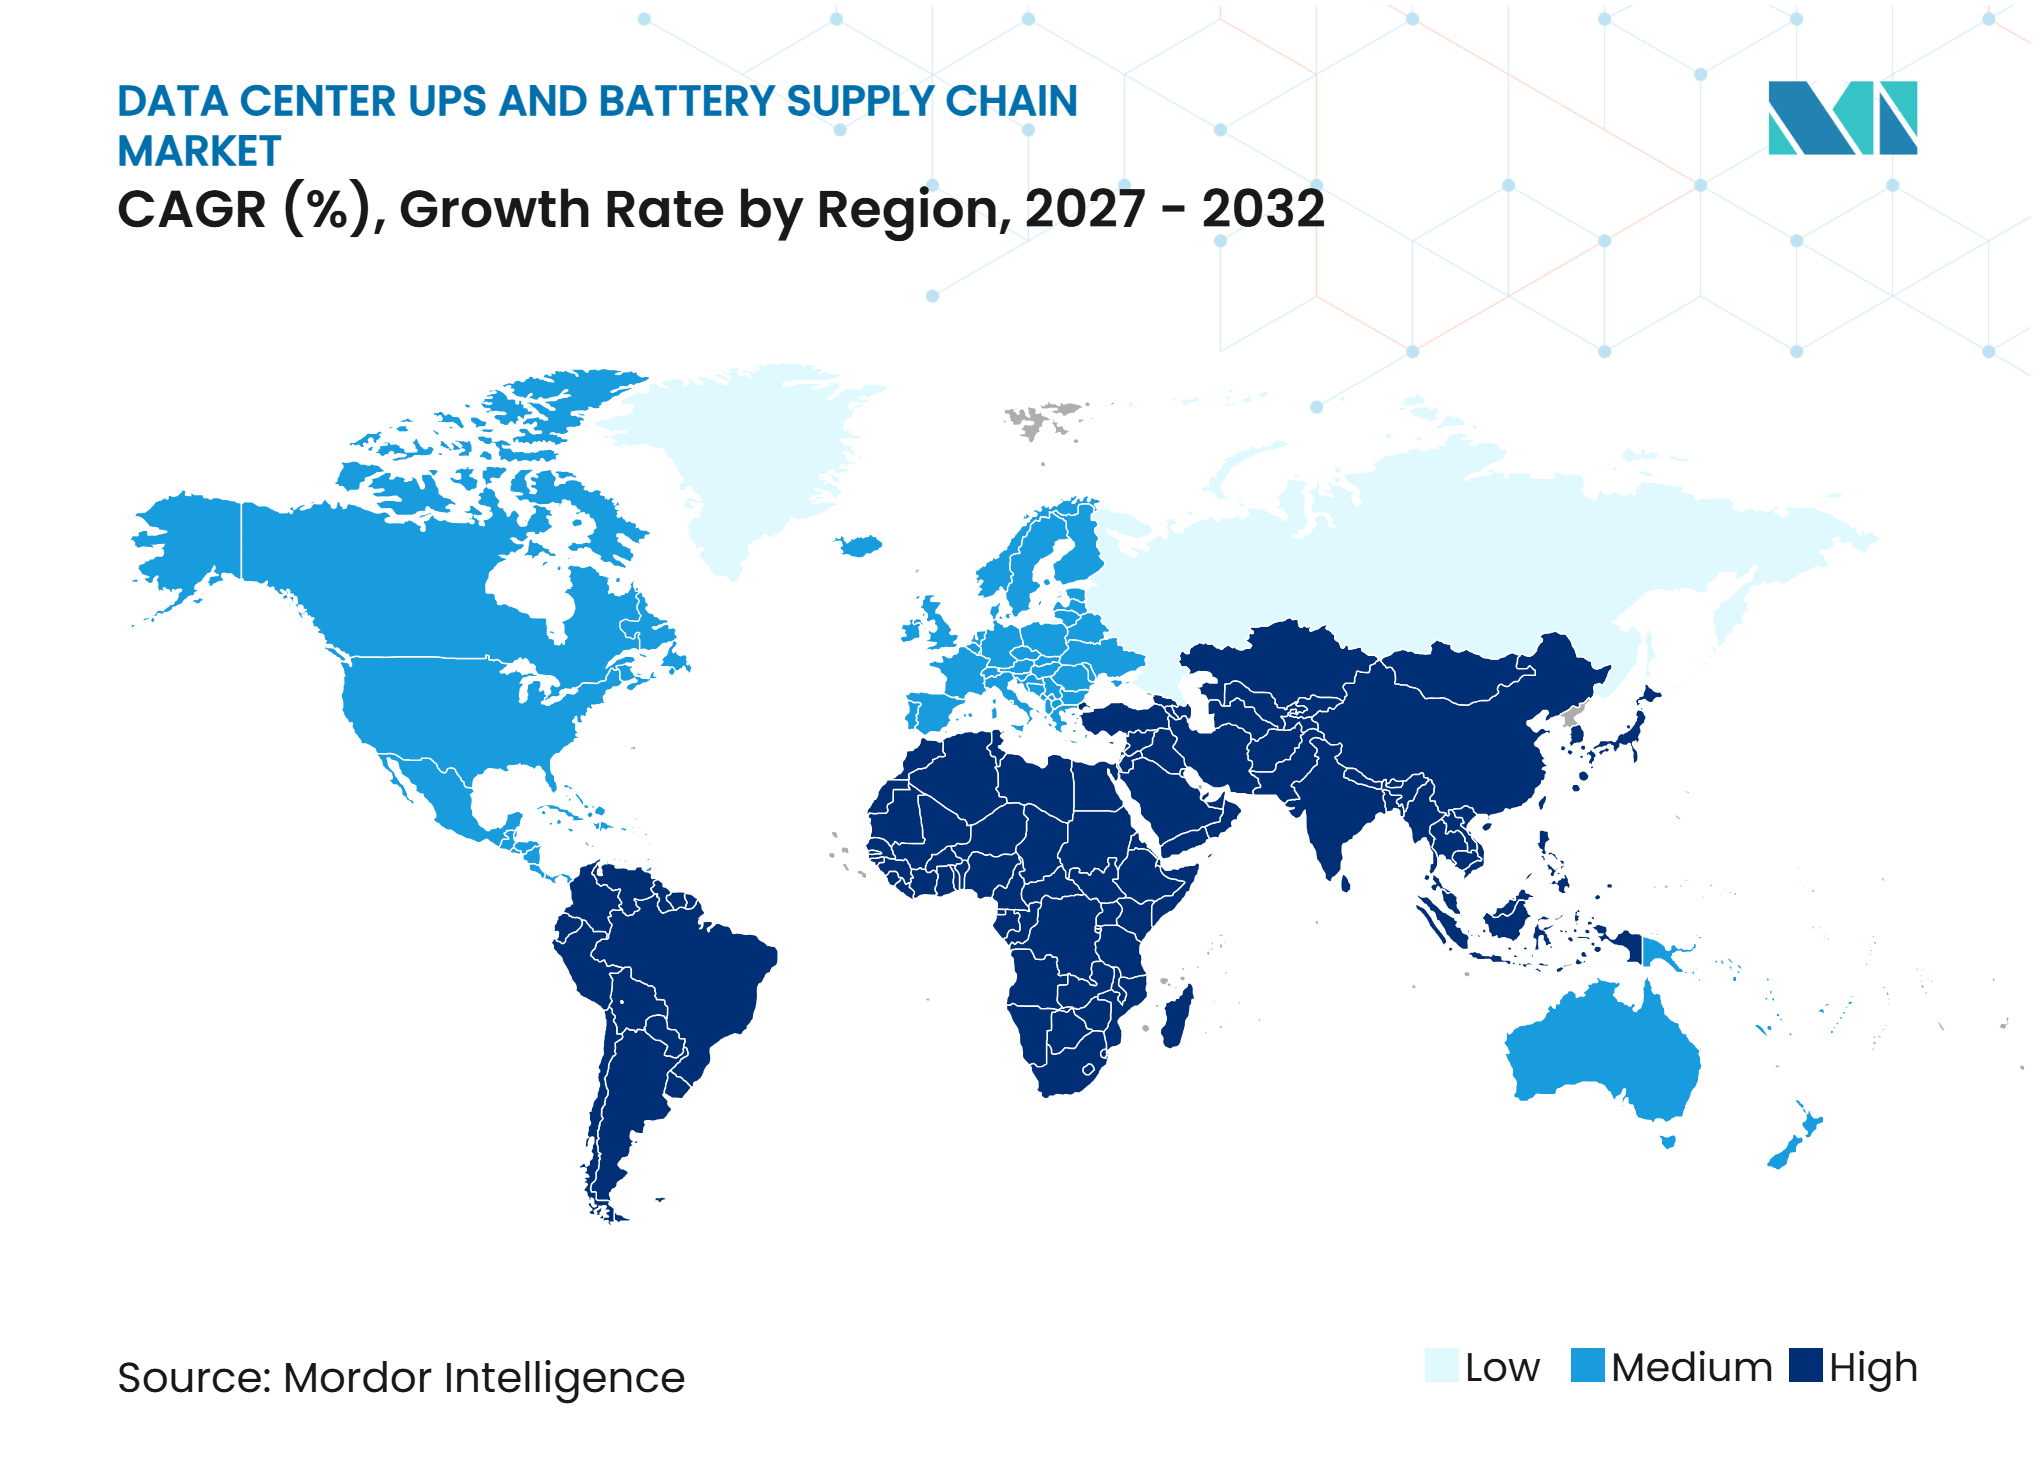
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Datencenter-USV und Batterien von Mordor Intelligence
Die Marktgröße der Lieferkette für Datencenter-USV und Batterien wird voraussichtlich von 11,87 Milliarden USD im Jahr 2026 und 13,01 Milliarden USD im Jahr 2027 auf 21,14 Milliarden USD bis 2032 anwachsen, was einem CAGR von 10,19 % während des Prognosezeitraums (2027–2032) entspricht. Der Markt wird durch KI-Infrastruktur neu gestaltet, die Stromkontinuität zu einer Anforderung bei der Standortwahl und Beschaffung gemacht hat, anstatt sie als sekundäre Backup-Überlegung zu behandeln. Höhere Rack-Dichten erhöhen den Bedarf an Systemen, die schnelle Laständerungen bewältigen und einen unterbrechungsfreien Betrieb aufrechterhalten können. Lieferanten reagieren mit modularen Designs, Multi-Chemie-Plattformen und Hochspannungsgeräten, die große Campusanlagen unterstützen können. Mehrjährige Liefervereinbarungen werden immer häufiger, da Betreiber das Lieferrisiko für USV-, Schaltanlagen- und Batteriesysteme reduzieren möchten. Der Markt für die Lieferkette für Datencenter-USV und Batterien steht auch unter Versorgungsdruck bei Zellen, Kupfer und Leistungselektronik, was die Lieferantenqualifizierung und Kapazitätszuteilung zu wichtigen kommerziellen Überlegungen macht. Für Käufer im Markt für die Lieferkette für Datencenter-USV und Batterien wird die Liefersicherheit ebenso wichtig wie die Gerätespezifikation.
Wichtigste Erkenntnisse des Berichts
-
Nach USV-Typ hielten Online-(Doppelwandler-)Systeme im Jahr 2026 einen Marktanteil von 89,23 % am Markt für die Lieferkette für Datencenter-USV und Batterien und werden voraussichtlich bis 2032 mit einem CAGR von 10,72 % wachsen.
-
Nach USV-Kapazität hielt das Segment über 500 kVA im Jahr 2026 einen Anteil von 49,19 % und wird voraussichtlich bis 2032 mit einem CAGR von 11,43 % wachsen.
-
Nach Batteriechemie hielten Lithium-Ionen-Batterien im Jahr 2026 einen Anteil von 46,67 % und werden voraussichtlich bis 2032 mit einem CAGR von 15,34 % wachsen.
-
Nach Batterieanwendung hielten USV-Sicherungsbatterien im Jahr 2026 einen Anteil von 87,65 %, während andere Batterien, die in Datencenter-Notstromsystemen eingesetzt werden, voraussichtlich bis 2032 mit einem CAGR von 14,67 % wachsen werden.
-
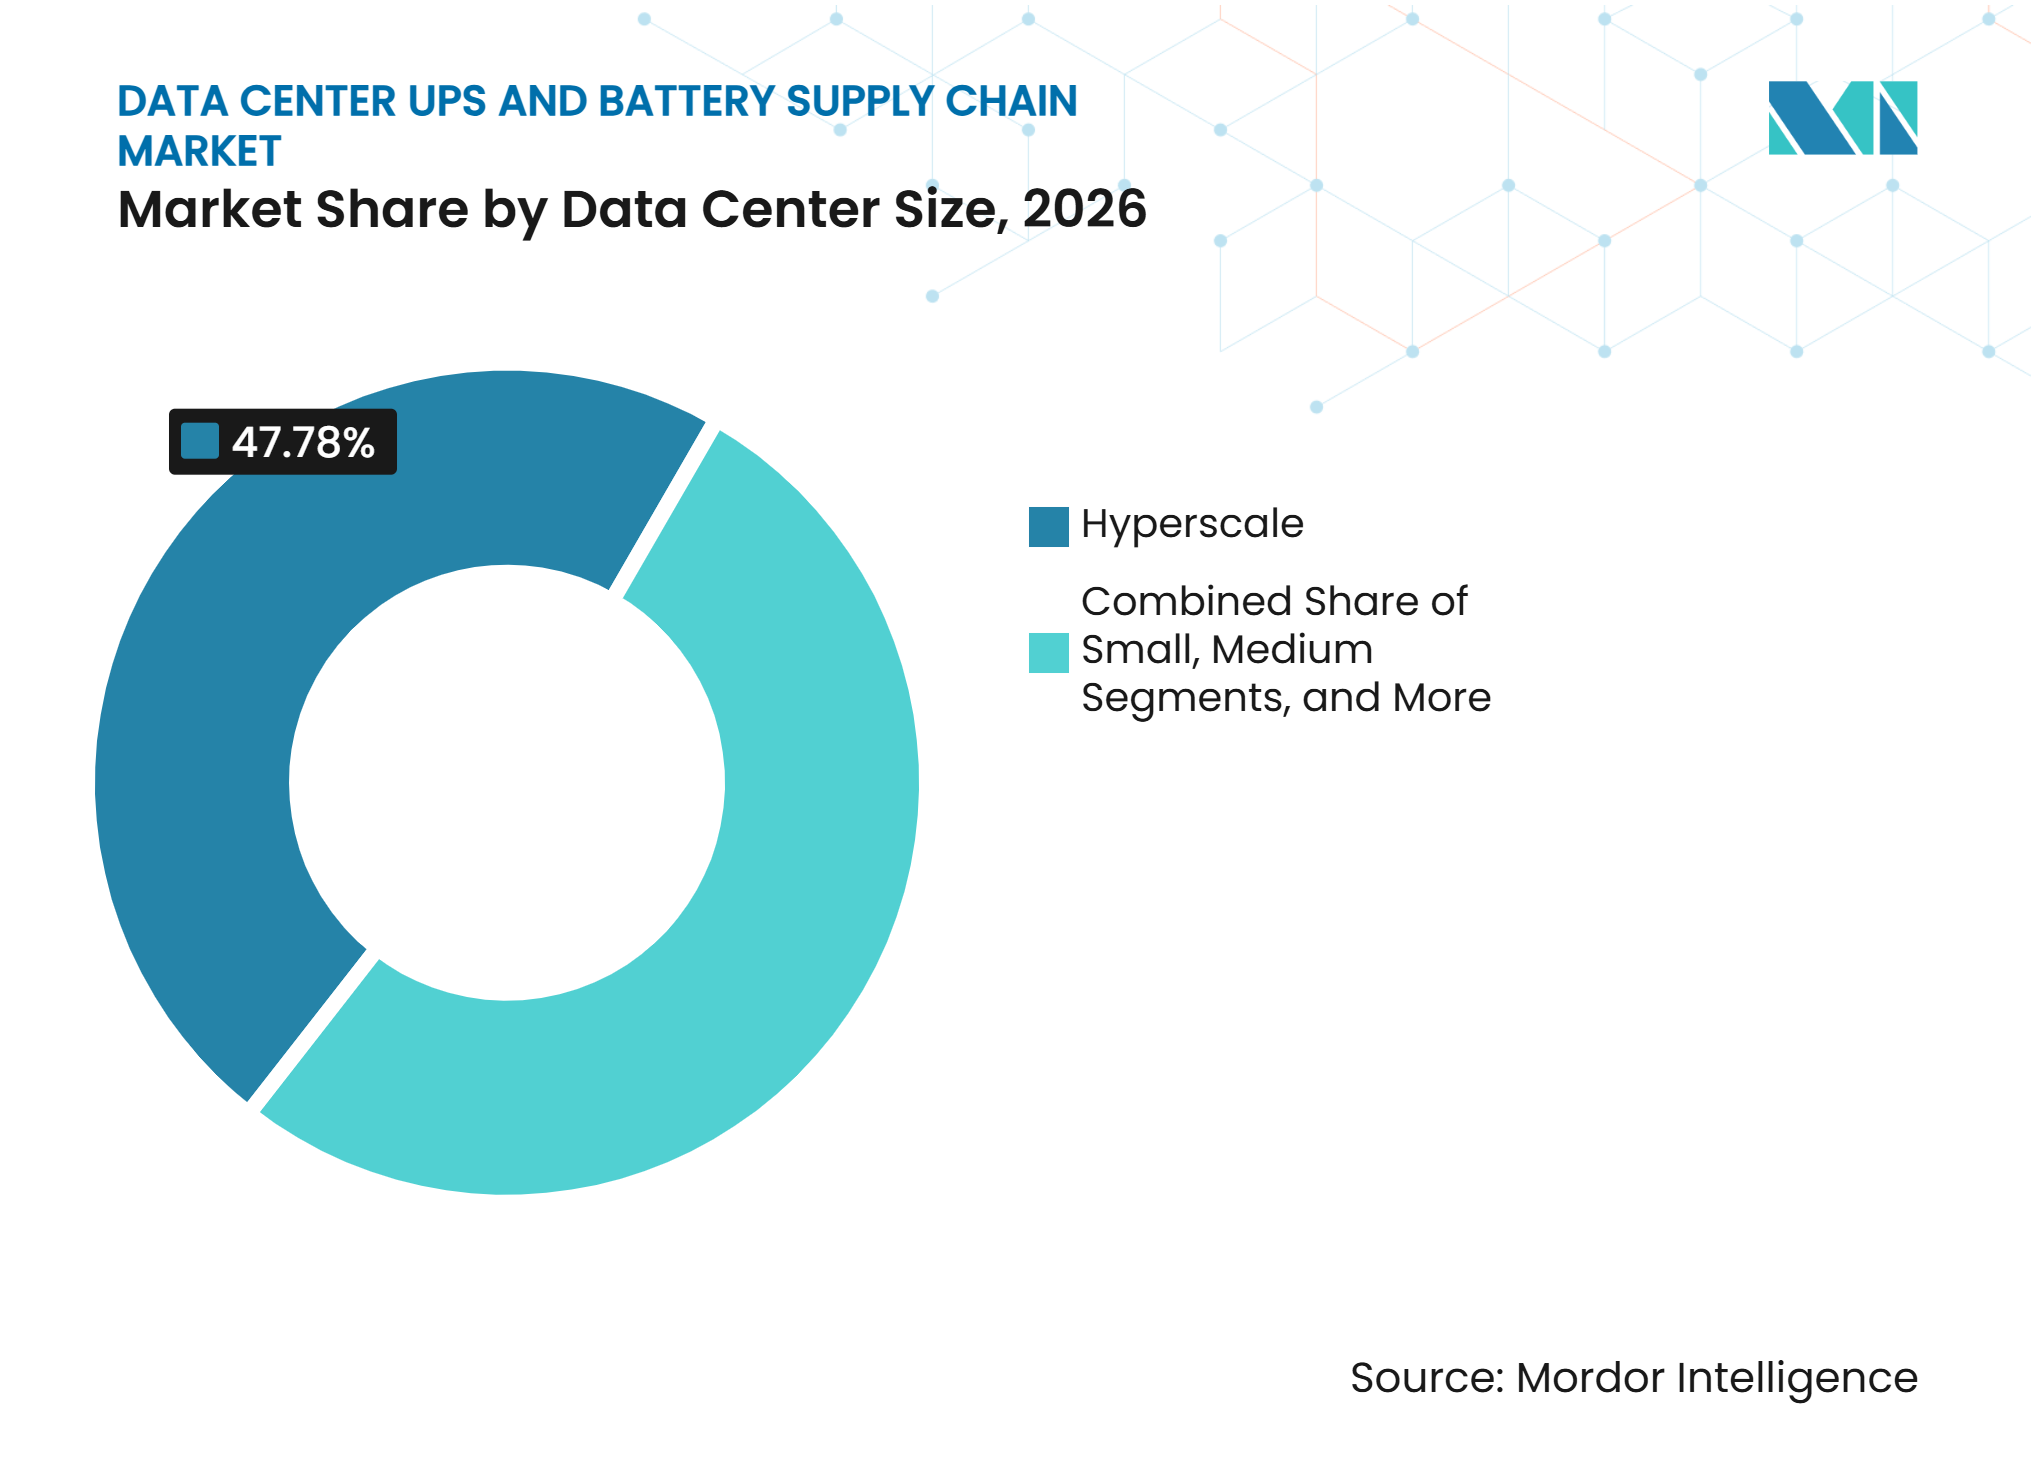
Nach Datencenter-Größe hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 47,78 % am Markt für die Lieferkette für Datencenter-USV und Batterien und werden voraussichtlich bis 2032 mit einem CAGR von 11,65 % wachsen.
-
Nach Datencenter-Typ hielten Cloud-Dienstanbieter (CSPs) im Jahr 2026 einen Anteil von 42,27 %, während Colocation-Betreiber voraussichtlich bis 2032 mit einem CAGR von 11,34 % wachsen werden.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,27 %, während der Nahe Osten und Afrika voraussichtlich bis 2032 mit einem CAGR von 13,03 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für die Lieferkette für Datencenter-USV und Batterien*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsausbau von Hyperscale- und KI-Datencentern | +2.5% | Global, konzentriert in Nordamerika, Asien-Pazifik und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Steigende Rack-Leistungsdichte und Hochverfügbarkeitsanforderungen | +2.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung modularer und skalierbarer Backup-Infrastruktur | +1.8% | Global, mit frühen Gewinnen in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Gesamtbetriebskostenvorteil von Lithium-Ionen-Batterien bei Hochleistungs-USV | +1.6% | Nordamerika, Europa und fortgeschrittene Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge-Datencentern und verteiltem Computing | +1.1% | Global, am stärksten in Asien-Pazifik, Naher Osten und Afrika sowie sekundären US-Märkten | Mittelfristig (2–4 Jahre) |
| Netzinteraktiver Speicher und Integration erneuerbarer Energien | +0.9% | Nordamerika, Europa und GCC-Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsausbau von Hyperscale- und KI-Datencentern
Die KI-Rechennachfrage verändert die Beschaffungsvolumina im Markt für die Lieferkette für Datencenter-USV und Batterien. Große Betreiber bauen Kapazitäten aus und benötigen Stromschutz, der parallel zur Recheninfrastruktur in Betrieb genommen werden kann. Schneider Electric gab im Jahr 2025 Lieferkapazitätsvereinbarungen für US-Datencenter im Wert von 2,3 Milliarden USD bekannt.[1] Diese Vereinbarungen zeigen, dass Kunden vorhersehbare Lieferpläne für USV und zugehörige Stromgeräte anstreben. Anbieter koordinieren die Versorgung zunehmend über USV-, Schaltanlagen- und modulare Stromsysteme hinweg. Dies begünstigt die Kapazitätsplanung gegenüber projektbezogener Preisgestaltung im gesamten Markt für die Lieferkette für Datencenter-USV und Batterien.
Steigende Rack-Leistungsdichte und Hochverfügbarkeitsanforderungen
GPU-intensive Racks erhöhen die elektrischen Anforderungen an USV-Geräte. Höhere Rack-Dichten erfordern Systeme, die auf schnelle Laständerungen reagieren und die Dienstkontinuität aufrechterhalten können. Dies stärkt die Nachfrage nach statischen Systemen und Inline-Puffern, die für Hochlastanwendungen ausgelegt sind. In Europa verschärfte EN IEC 62040-1:2019/A2:2025 die USV-Sicherheits- und Prüfanforderungen durch nationale Umsetzung bis März 2026. Lieferanten müssen sowohl Hochdichteleistung als auch Compliance-Anforderungen erfüllen. Dies macht Geräteprüfung und Designsicherung bei Beschaffungsentscheidungen wichtiger.
Einführung modularer und skalierbarer Backup-Infrastruktur
Modulare Designs werden zunehmend bevorzugt, weil sie es ermöglichen, Kapazitäten in geprüften Blöcken hinzuzufügen. Eine ZincFive-Umfrage aus dem Jahr 2025 unter 132 Datencenter-Fachleuten ergab, dass 68 % modulare Stromlösungen nutzten und deren weitere Verwendung planten.[2] Dieser Ansatz kann die Zeit bis zur Stromversorgung verkürzen, wenn konventionelle Systeme lange Lieferzeiten haben. Schneider Electric stellte im August 2026 eine APC Smart-UPS-Plattform vor, die VRLA- und Lithium-Ionen-Batterien in einem Gehäuse unterstützt. Dies gibt Betreibern mehr Flexibilität, wenn sich die Batterieoptionen weiterentwickeln. Die Umfrage ergab auch, dass 37 % der Befragten kürzere USV-Batterie-Backup-Laufzeiten erwarteten, was mit stärker verteilten und rack-seitigen Schutzarchitekturen übereinstimmt.
Gesamtbetriebskostenvorteil von Lithium-Ionen-Batterien bei Hochleistungs-USV
Lithium-Ionen-Batterien können die Lebenszykluskosten in Hochleistungssystemen trotz eines höheren Anfangspreises senken. Schneider Electric berichtete von einem um 39 % niedrigeren 10-Jahres-Gesamtbetriebskosten für Lithium-Ionen gegenüber VRLA in seinem Galaxy VL 500-kVA-Vergleich. Die gemeldeten Vorabkosten betrugen das 1,5- bis 2-fache von VRLA, während VRLA typischerweise innerhalb von 3–5 Jahren ausgetauscht werden muss und Lithium-Ionen eine Designlebensdauer von 10 Jahren hat. LFP-Schränke können 1,1 m² für eine Laufzeit nutzen, die bei VRLA 3,4 m² erfordert. Bestehende VRLA-Systeme werden weiterhin über ihre geplante Lebensdauer betrieben, was die Nachfrage nach bleibasierten Produkten aufrechterhalten wird. Battery Council International berichtete von einem Wachstum der nordamerikanischen USV-bezogenen Blei-Batterie-Nachfrage von 21 % im Jahresvergleich im Jahr 2025.[3]
Analyse der Hemmnisse im Markt für die Lieferkette für Datencenter-USV und Batterien*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für USV- und Batteriemodernisierung | -1.4% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie Sekundärmärkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Leistungselektronik und Batteriematerialversorgung | -1.2% | Global, mit höchster Exposition in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Brandschutz bei Batterien, Wärmemanagement und Compliance-Komplexität | -0.8% | Global, verstärkt in Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Nachrüstung von Bestandsanlagen und Platzbeschränkungen | -0.6% | Global, verstärkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für USV- und Batteriemodernisierung
Die Anfangskosten bleiben eine Einschränkung für kleinere Datencenter-Betreiber. Lithium-Ionen-Systeme können das 1,5- bis 2-fache der Anfangsinvestition vergleichbarer VRLA-Geräte erfordern. Große Cloud- und Colocation-Anbieter können diese Kosten auf Installationen im Multi-Megawatt-Bereich verteilen, aber Betreiber im Bereich 100–500 kVA haben weniger Spielraum dafür. ZincFive stellte fest, dass 58 % der Umfrageteilnehmer die Kosten als Hauptgrund für die Überprüfung der Energiespeichertechnologie nannten. Die Amortisationsrechnung hängt von späteren Einsparungen im Ersatzzyklus ab, die möglicherweise nicht mit kurzen Kapitalbudgetierungszyklen übereinstimmen. Dieses Problem ist ausgeprägter, wo Lebenszyklusfinanzierung weniger entwickelt ist.
Volatilität bei Leistungselektronik und Batteriematerialversorgung
Die Verfügbarkeit von Komponenten kann neue Projekte im Markt für die Lieferkette für Datencenter-USV und Batterien einschränken. Batterielieferanten müssen die Nachfrage aus mehreren Energiespeicheranwendungen ausbalancieren. Betreiber können das Lieferrisiko durch längere Lieferverpflichtungen und frühere Gerätespezifikation reduzieren. Kupfer und Leistungselektronik bleiben wichtige Inputs für Transformatoren, Schaltanlagen und Sammelschienen. Battery Council International identifizierte inländische Engpässe bei der Beschaffung kritischer Mineralien als Risiko für die Ausweitung der industriellen Blei-Batterie-Produktion. Dies macht die Lieferkettenplanung zu einem wichtigen Teil der Strominfrastrukturlieferung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach USV-Typ:
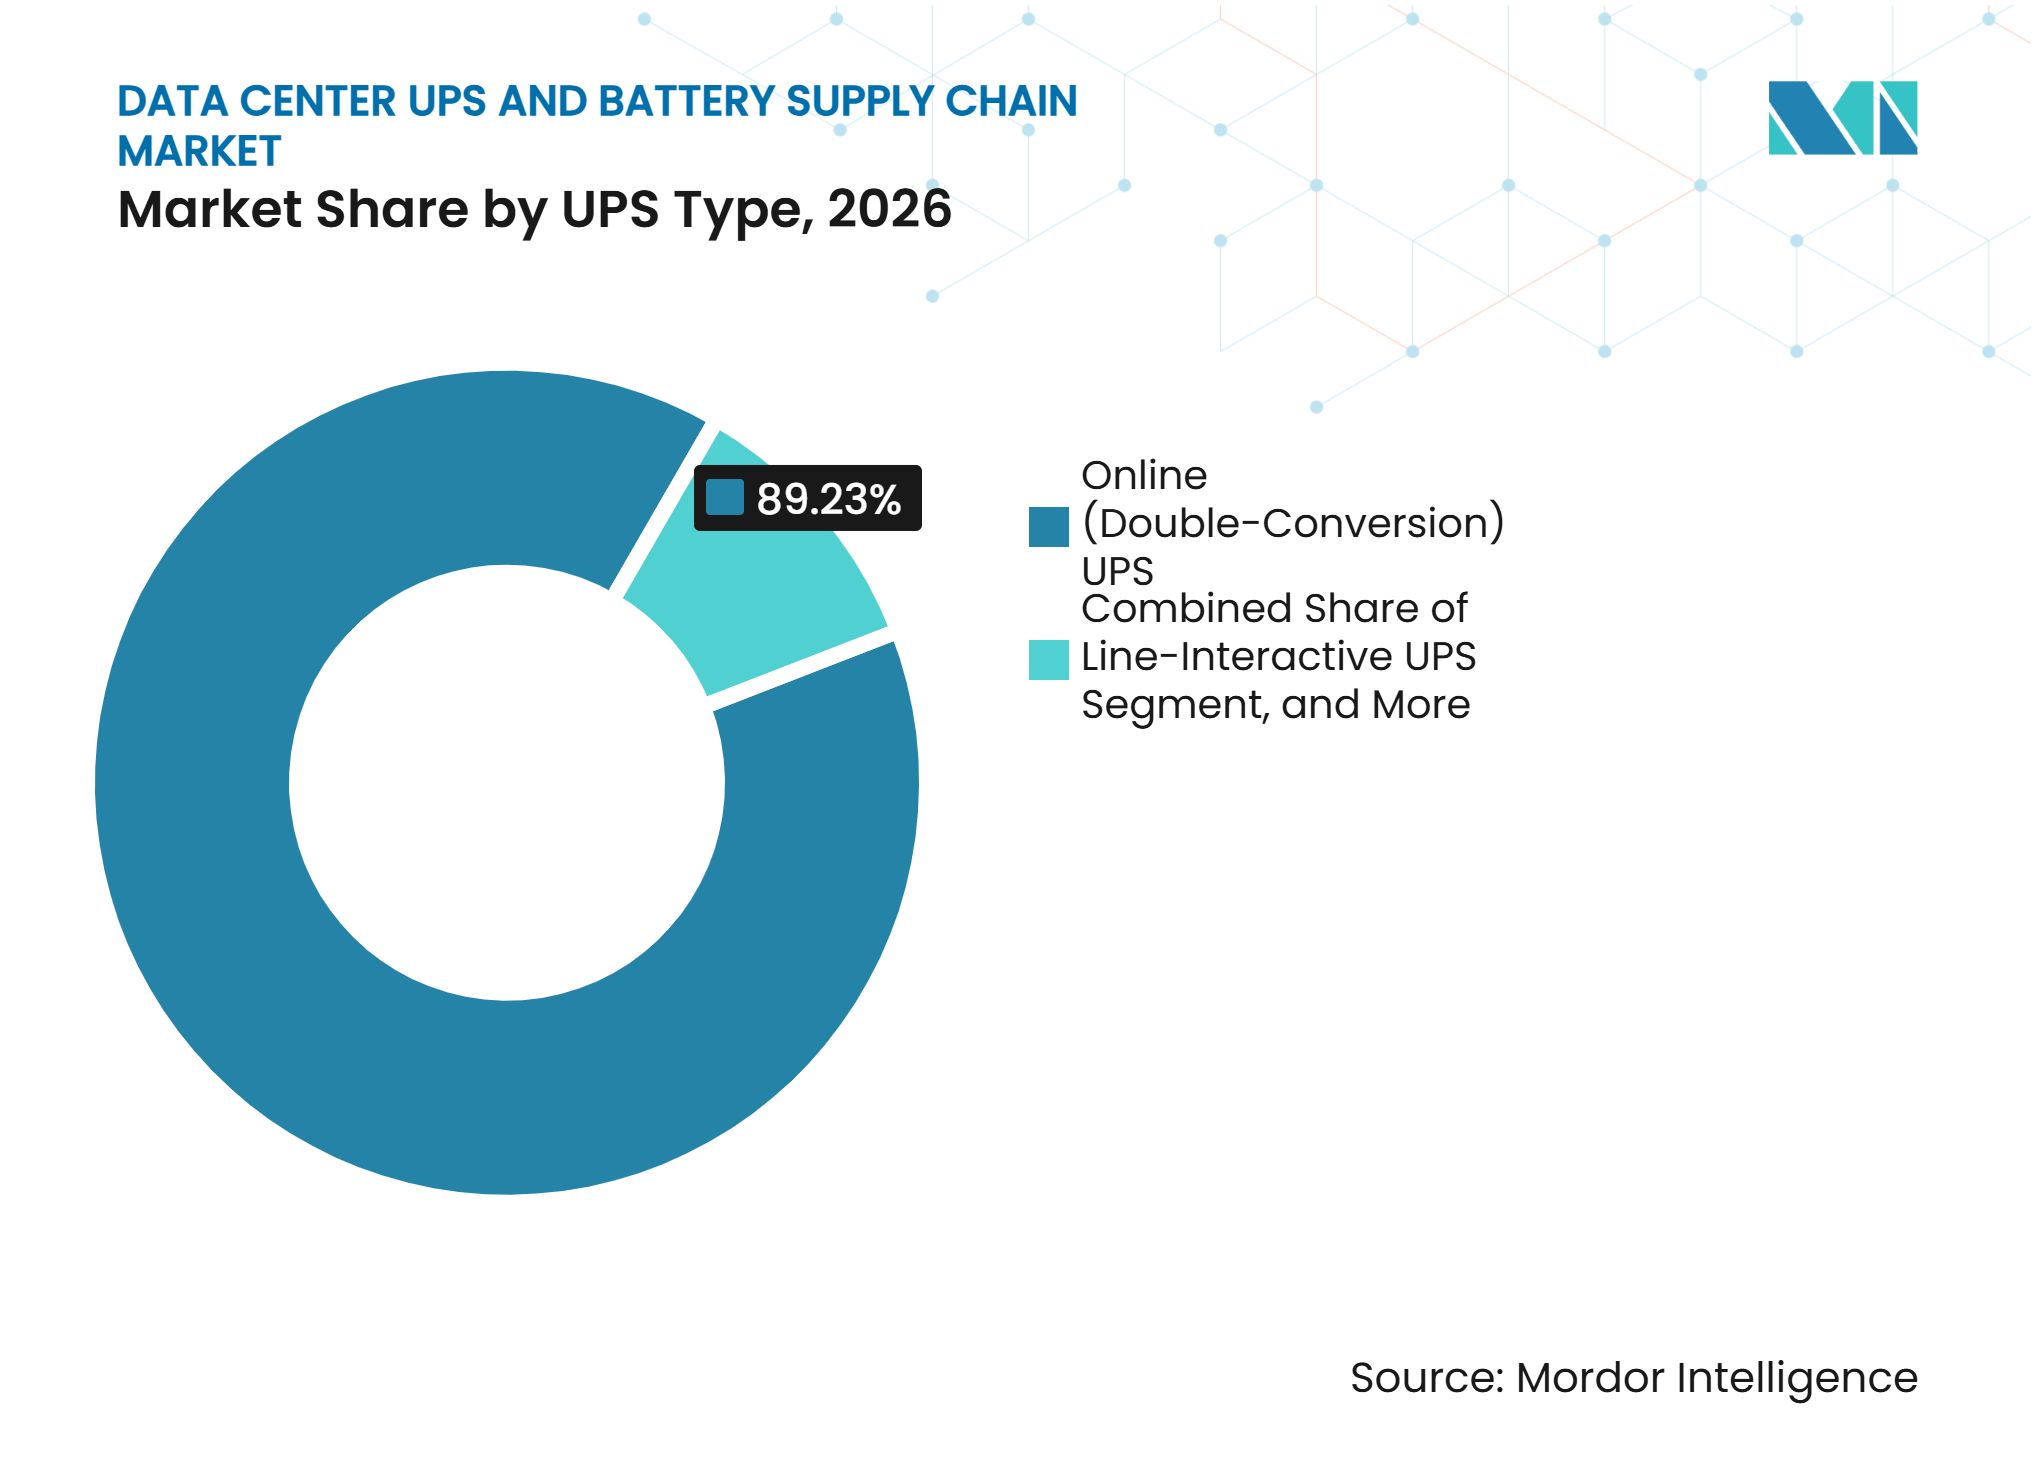
Online-Systeme führen angesichts des KI-DichteanstiegsOnline-(Doppelwandler-)Systeme hielten im Jahr 2026 einen Marktanteil von 89,23 % am Markt für die Lieferkette für Datencenter-USV und Batterien und werden voraussichtlich bis 2032 mit einem CAGR von 10,72 % wachsen. Ihre Position spiegelt den Bedarf an konstanter Stromqualität für empfindliche digitale Lasten wider. Standby-Systeme bleiben in Edge-Einsätzen mit bescheidener Rechendichte relevanter. Line-Interactive-Systeme bedienen engere verteilte Unternehmensanwendungen, bei denen die Netzqualität vorhersehbar ist. Der Markt bevorzugt weiterhin Online-Systeme, da neue Datencenter-Projekte hohe Verfügbarkeit spezifizieren.
Mittelspannungs-Online-Statik-USV-Designs verändern die Geräteanforderungen für große Projekte. Das System unterstützt größere Kapazitätsblöcke und senkt den Kabelbedarf. Dieser Ansatz ist relevant, da Datencenter von raumbasiertem Schutz zu campusweiten Stromarchitekturen übergehen. Lieferanten mit bewährten Hochspannungsdesigns können um Projekte konkurrieren, die Standard-Niederspannungssysteme nicht bedienen können. Diese Systeme können die Spezifikationen für große KI-Einrichtungen beeinflussen.



Nach USV-Kapazität:
Großanlagen definieren die Beschaffungsökonomie neuDie Kategorie über 500 kVA hielt im Jahr 2026 einen Anteil von 49,19 % an der Marktgröße der Lieferkette für Datencenter-USV und Batterien und wird voraussichtlich bis 2032 mit einem CAGR von 11,43 % wachsen. Das Ergebnis spiegelt den Zusammenhang zwischen großen KI-Workloads und Hochleistungssystemen wider. ZincFive stellte fest, dass 30 % der Befragten Systeme mit 250–499 kW und 28 % Systeme mit 500–999 kW einsetzten. Die Kategorie 100–500 kVA bedient regionale Colocation-Einrichtungen und Unternehmensanwender. Systeme bis zu 100 kVA bleiben für kleinere Edge- und verteilte Einsätze relevant.
Große Installationen werden zunehmend so konzipiert, dass sie neben der Notstromversorgung auch Netzinteraktion unterstützen. Dies kann Laststeuerungs- und frequenzbezogene Dienste ermöglichen, wo Marktstrukturen dies erlauben. Der Ansatz verändert die Rolle von USV-Geräten von einem reinen Resilienz-Asset zu einem Asset mit potenziellem Versorgungsnutzen. Netzinteraktivität erhöht auch die technischen und Compliance-Anforderungen an Gerätehersteller. Sie kann den Geschäftsfall für größere Installationen in Märkten mit Kapazitätszahlungen stärken.
Nach Batteriechemie:
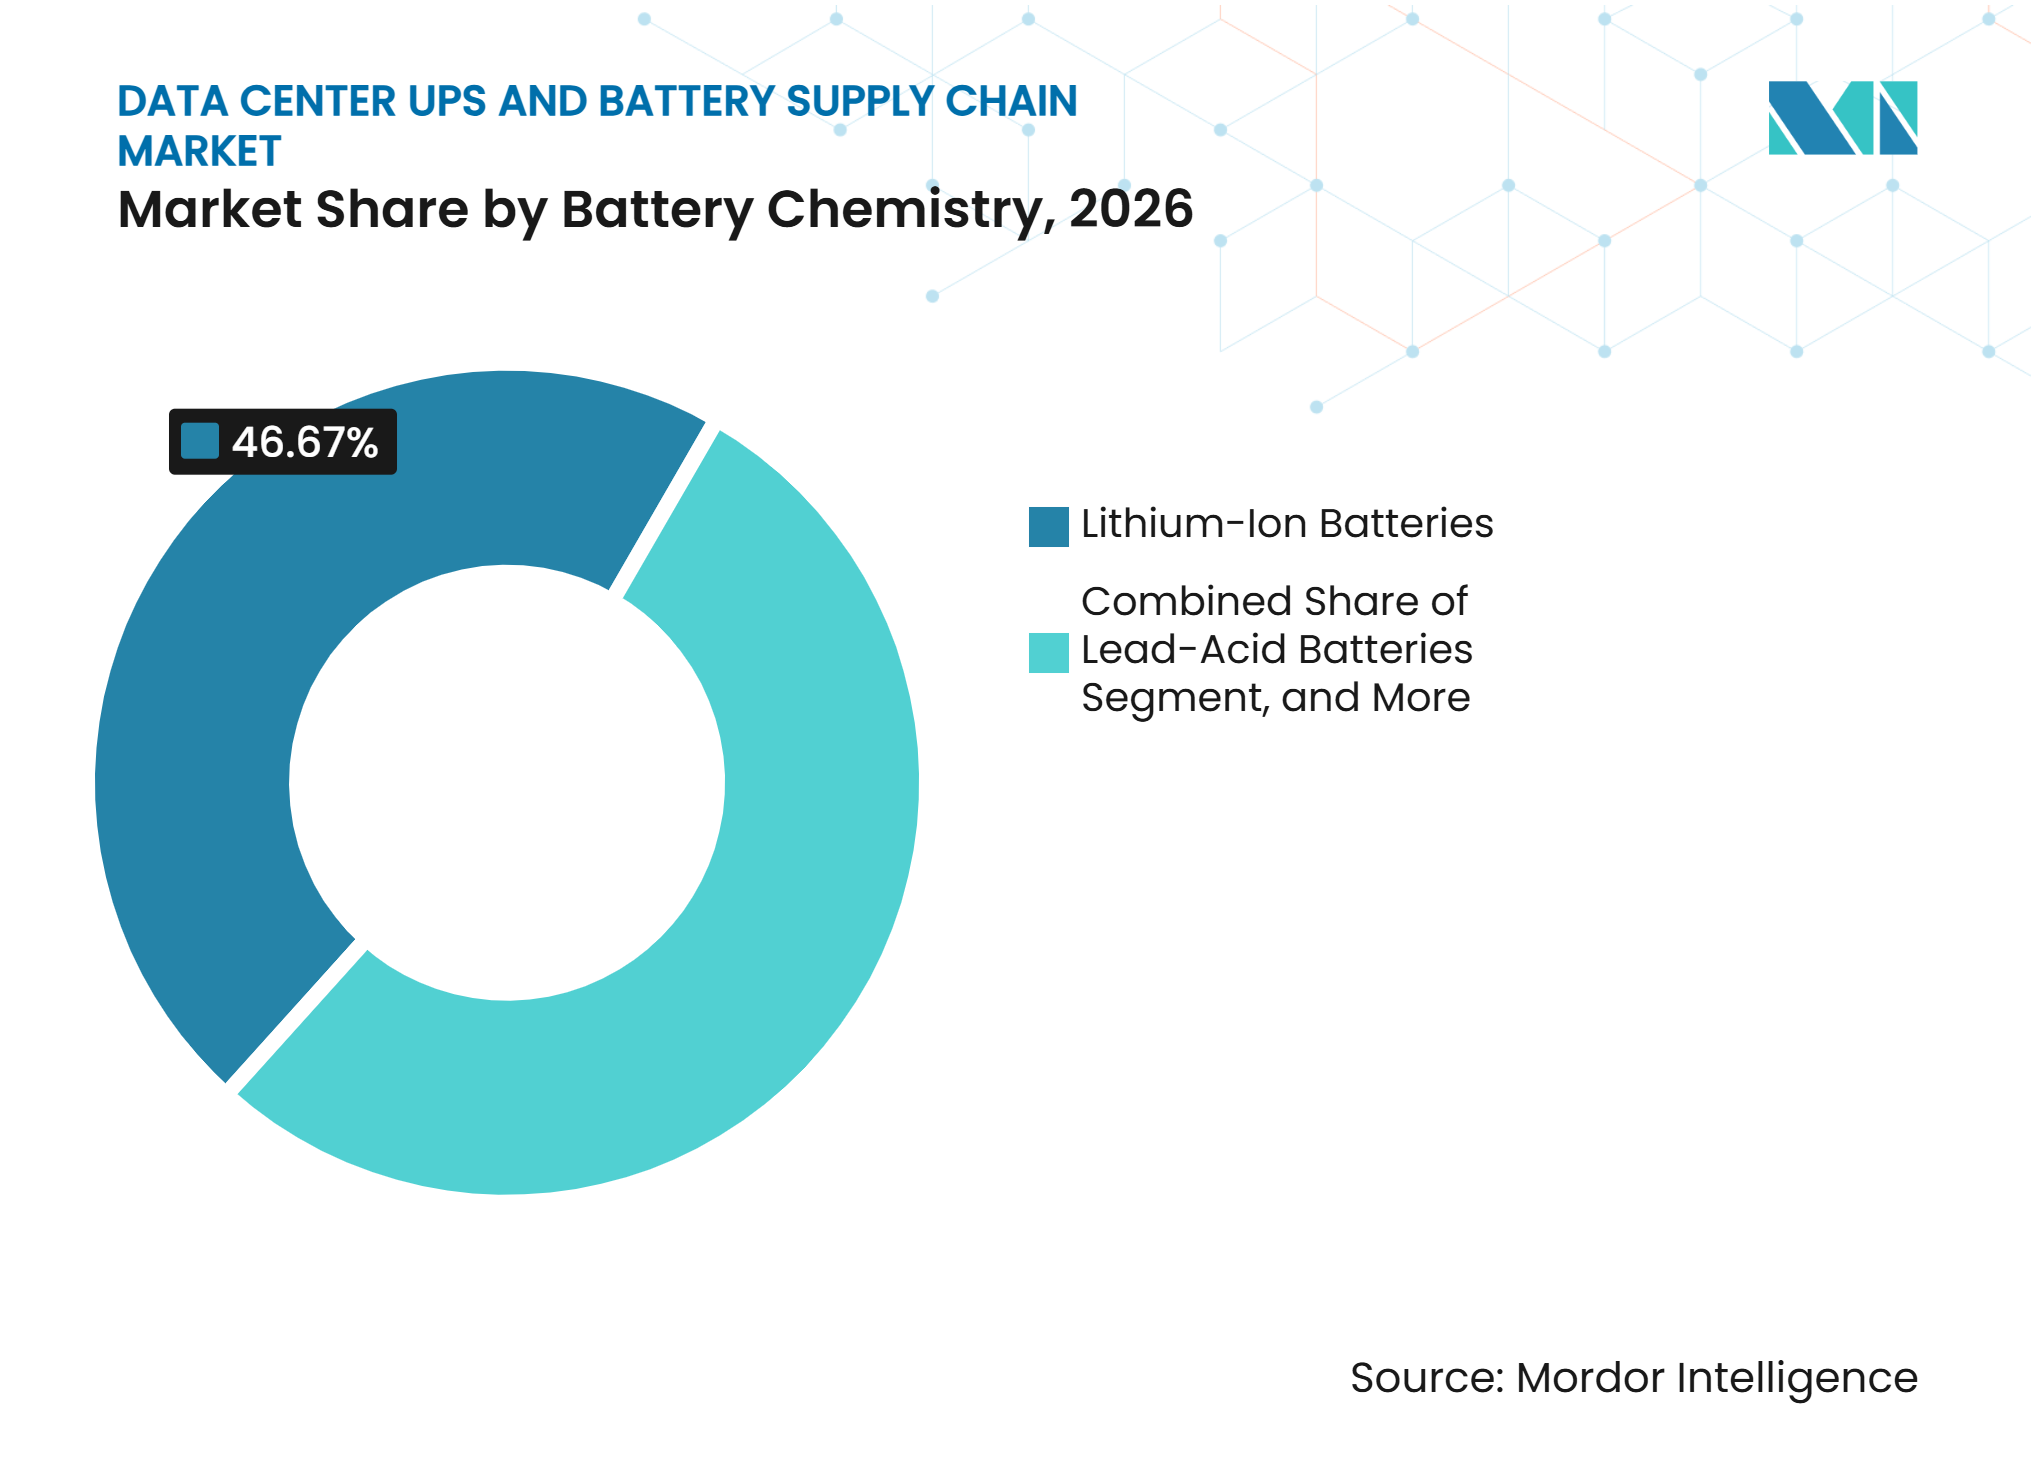
Lithium-Ionen beschleunigt die Verdrängung von Blei-SäureLithium-Ionen hielt im Jahr 2026 einen Anteil von 46,67 % am Batteriechemie-Segment und wird voraussichtlich bis 2032 mit einem CAGR von 15,34 % wachsen. LFP wird für viele neue Spezifikationen aufgrund von thermischer Stabilität, Zyklenlebensdauer und Sicherheitseigenschaften ausgewählt. Blei-Säure- und VRLA-Systeme behalten erhebliche installierte Kapazität, da Ersetzungen mehrjährigen Asset-Zyklen folgen. Nickel-Cadmium und andere Technologien bleiben kleinere Kategorien. Nickel-Zink gewinnt Aufmerksamkeit für Anwendungen, die nicht-lithiumbasierte Sicherheitseigenschaften priorisieren.
Brandschutzstandards prägen Produktentscheidungen in diesem Segment. NFPA 855:2026 erfordert eine Gefahrenminderungsanalyse für die meisten stationären Energiespeicherinstallationen und validierte großmaßstäbliche Brandprüfungen gemäß UL 9540A.[4] NFPA 75:2024 führte Anforderungen zur Erkennung von Ausgasungen für Lithium-Ionen-USV-Systeme ein. Diese Anforderungen erhöhen die Nachfrage nach Überwachungs- und Batteriemanagementsystemen. Der Markt für die Lieferkette für Datencenter-USV und Batterien muss die Einführung von Lithium-Ionen mit der Sicherheitsplanung von Einrichtungen in Einklang bringen.

Nach Batterieanwendung:
USV-Notstromversorgung verankert den EinsatzmixUSV-Sicherungsbatterien hielten im Jahr 2026 einen Anteil von 87,65 % am Anwendungssegment. Dies spiegelt den Bedarf an Überbrückungsstrom während Netzunterbrechungen in Hochverfügbarkeitseinrichtungen wider. Andere Batterien, die in Datencenter-Notstromsystemen eingesetzt werden, werden voraussichtlich bis 2032 mit einem CAGR von 14,67 % wachsen. Diese Kategorie umfasst Batterie-Backup-Einheiten und Kondensator-Backup-Einheiten, die näher an KI-Server-Racks platziert werden. Diese Systeme können schnelle Leistungsänderungen bewältigen, die zentrale Systeme möglicherweise nicht mit der gleichen Reaktionsgeschwindigkeit handhaben können.
Fuji Keizai schätzte, dass der globale BBU- und CBU-Markt von 6,72 Millionen Einheiten im Jahr 2025 auf 22,63 Millionen Einheiten bis 2031 ansteigen würde. Zentrale USV-Geräte bieten anhaltenden Ausfallschutz, während rack-seitige Geräte kurzfristige Schwankungen bewältigen können. Dies ergibt eine mehrschichtige Stromschutzanordnung. Es erhöht auch die Anzahl der pro Datencenter-Megawatt installierten Batteriesysteme. Der Markt für die Lieferkette für Datencenter-USV und Batterien wird daher sowohl von einrichtungsseitigen als auch von serverseitigen Kaufentscheidungen beeinflusst.
Nach Datencenter-Größe:
Hyperscale-Installationen definieren die MarktentwicklungHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 47,78 % am Markt für die Lieferkette für Datencenter-USV und Batterien und werden voraussichtlich bis 2032 mit einem CAGR von 11,65 % wachsen. Ihre Größe konzentriert USV-Ausgaben auf eine kleine Gruppe von Betreibern. Diese Kunden bewegen sich in Richtung mehrjähriger Kapazitätsvereinbarungen. Große Datencenter halten die nächstgrößte Position. Mittelgroße und kleine Standorte bleiben nach Anzahl der Einrichtungen und geografischer Abdeckung wichtig.
Eatons Pipeline stieg in aufeinanderfolgenden Quartalen im Jahr 2026 von 307 GW auf 366 GW. Die begrenzte kurzfristige Umwandlung dieser Pipeline deutet auf eine anhaltende zukünftige Nachfrage nach großen Stromsystemen hin. Hyperscale-Käufer haben eine stärkere Einkaufsmacht und höhere Anforderungen an Liefersicherheit. Ihre Projekte bevorzugen Lieferanten, die USV, Batterien, Schaltanlagen und vorgefertigte Module koordinieren können. Dies verlagert den Wettbewerb vom Einzelgeräteverkauf hin zu integrierten Lieferfähigkeiten.
Nach Datencenter-Typ:
Colocations rasanter Aufstieg fordert die CSP-Dominanz herausCloud-Dienstanbieter (CSPs) hielten im Jahr 2026 einen Anteil von 42,27 % am Datencenter-Typ-Segment. Colocation-Betreiber werden voraussichtlich bis 2032 mit einem CAGR von 11,34 % wachsen. Cloud-Anbieter investieren weiterhin in eigene Einrichtungen, bei denen Kontinuität eine Wettbewerbsanforderung ist. Colocation-Anbieter profitieren, wenn Technologieunternehmen das Computereigentum behalten, aber das physische Infrastrukturrisiko an einen spezialisierten Betreiber übertragen. Unternehmens- und Edge-Standorte bleiben für Datenlokalisierung und latenzempfindliche Anwendungen relevant.
Colocation-Betreiber unterhalten häufig Multi-Anbieter-Umgebungen, was die Bedeutung von Effizienz und Lebenszykluskosten erhöht. Ihre Kunden legen Wert auf zuverlässige Stromlieferung, und die Geräteleistung beeinflusst direkt ihr kommerzielles Angebot. Dies begünstigt Systeme, die ohne Betriebsunterbrechung erweitert werden können. Es unterstützt auch Investitionen in hochkapazitive, modulare USV-Konfigurationen. Der Markt für die Lieferkette für Datencenter-USV und Batterien profitiert, wenn Colocation-Betreiber in mehreren Regionen Kapazitäten hinzufügen.
Geografische Analyse
Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 42,27 % am Markt für die Lieferkette für Datencenter-USV und Batterien. Die Vereinigten Staaten weisen eine hohe Konzentration von Hyperscale- und Colocation-Investitionen auf. Schneider Electric gab im November 2025 US-Lieferkapazitätsvereinbarungen im Wert von 2,3 Milliarden USD bekannt. Die Vereinbarungen umfassten 373 Millionen USD mit Digital Realty für USV und Schaltanlagen. Diese Vereinbarungen zeigen, dass Betreiber zuverlässige Lieferpläne anstreben.
Naher Osten und Afrika
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 13,03 % wachsen. GCC-Staatsprogramme fügen Greenfield-Kapazitäten hinzu, während Betreiber in Subsahara-Afrika fortschrittliche Batteriesysteme benötigen, wo die Netzzuverlässigkeit schwächer ist. Schneider Electric berichtete, dass Lithium-Ionen-USV, Speicher und Mikronetz-Controller die Generatorlaufzeit um 30–60 % und die energiebezogenen Betriebskosten um 10–20 % bei afrikanischen Einsätzen reduzieren können. Großlast-Netzanschlussregeln im GCC unterstützen das Interesse an Geräten, die Netzstabilisierungserwartungen erfüllen können. Dies macht batteriebasierte Stromarchitekturen in der gesamten Region kommerziell relevant.
Europa, Asien-Pazifik und Südamerika
Der europäische Markt für die Lieferkette für Datencenter-USV und Batterien wird durch strenge elektrische Sicherheits-, Gerätezuverlässigkeits- und Energieeffizienzanforderungen geprägt. EN IEC 62040-1:2019/A2:2025 legt aktualisierte Sicherheitsanforderungen für USV-Geräte fest und bietet eine gemeinsame Compliance-Grundlage für Hersteller, Lieferanten und Systemintegratoren, die auf europäischen Märkten tätig sind. Asien-Pazifik profitiert von seinem etablierten Batterie-Fertigungsökosystem, insbesondere in China, Japan und Südkorea, sowie von der rasch wachsenden Hyperscale-, Cloud- und Colocation-Nachfrage in Indien, Australien und Südostasien. Diese Kombination unterstützt die Nachfrage nach konventionellen und Lithium-Ionen-USV-Batteriesystemen, mit wachsendem Schwerpunkt auf hochkapazitiven Online-USV-Installationen. In Südamerika führt Brasilien die regionale Aktivität durch sein relativ reifes Datencenter-Ökosystem und die Konzentration von Colocation- und Cloud-Infrastruktur an.
Wettbewerbslandschaft
Marktkonzentration
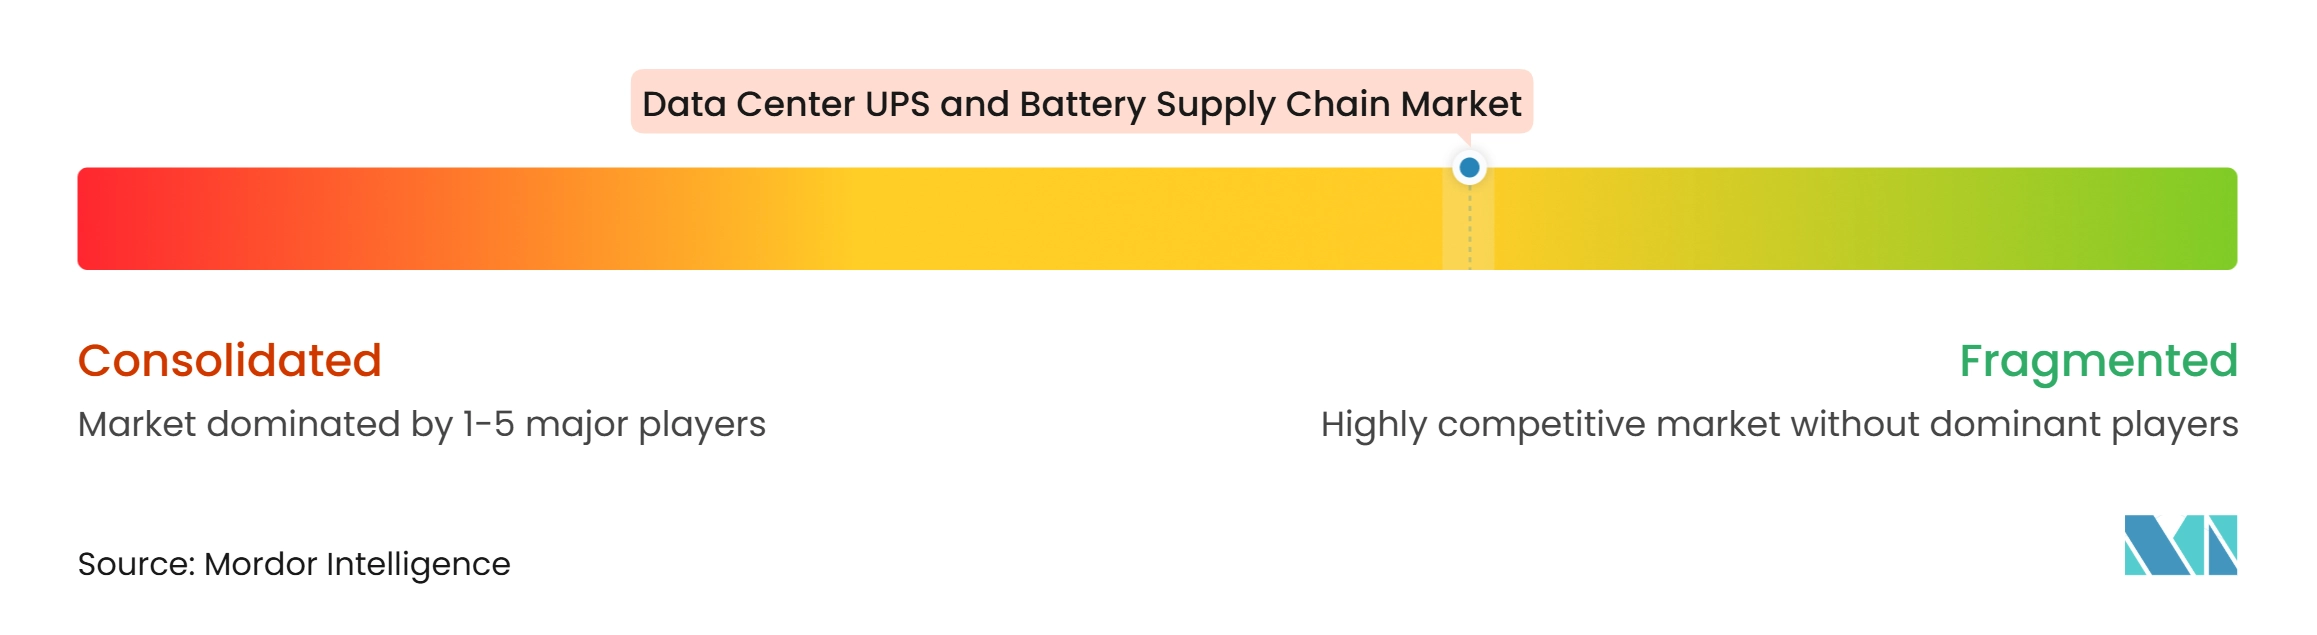
Der Markt für die Lieferkette für Datencenter-USV und Batterien ist auf der Systemintegrationsebene mäßig konzentriert und unter Komponenten- und Batterielieferanten stärker fragmentiert. Große Anbieter nutzen mehrjährige Vereinbarungen, um die Liefertransparenz zu verbessern. Der Markt bleibt wettbewerbsintensiv, wobei etablierte globale Hersteller neben regionalen Lieferanten in den Bereichen USV-Geräte, Batterietechnologien und integrierte Stromschutzlösungen konkurrieren.
Vertiv stellte im August 2025 seine modulare OneCore-Plattform für Infrastrukturen über 5 MW vor. Das Unternehmen kooperierte auch mit Ballard Power Systems an einer wasserstoffbrennstoffzellenbasierten USV-Lösung. Schneider Electric stellte 2026 seine Multi-Chemie APC Smart-UPS-Plattform vor. Diese Schritte zeigen, wie etablierte Lieferanten ihre Positionen durch Gerätedesigns ausbauen, die eine komplexe Qualifizierung erfordern.
Batteriezelllieferanten gewinnen zunehmend an Einfluss, da Kapazitäten auf Elektrofahrzeuge, Netzspeicher oder Datencenter-Nutzung gelenkt werden können. Aufstrebende Unternehmen befassen sich mit spezialisierten Anforderungen, einschließlich Mittelspannungs-Inline-Systemen und Nickel-Zink-Batterien. NFPA 855:2026 erhöht die Compliance-Last durch Gefahrenminderungsanalyse und UL 9540A-Brandprüfungserwartungen. Lieferanten mit etablierten Prüfprogrammen haben einen Vorteil bei sicherheitssensiblen Projekten.
Branchenführer im Markt für die Lieferkette für Datencenter-USV und Batterien
-
Schneider Electric SE
-
Eaton Corporation plc
-
Vertiv Holdings Co.
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Datencenter-USV und Batterien Unternehmen in diesem Bericht
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- ABB Ltd.
- Exide Technologies
- Legrand SA
- EnergySys Limited
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Riello Elettronica S.p.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Fuji Electric Co., Ltd.
- KSTAR Science and Technology Co., Ltd.
- Kehua Tech Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- GS Yuasa Corporation
- ZincFive, Inc.
- C&D Technologies, Inc.
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Datencenter-USV und Batterien
- November 2026: Eaton meldete die Ergebnisse für das dritte Quartal 2026, wobei die Datencenter-Projektpipeline des Unternehmens 366 GW erreichte, gegenüber 307 GW im zweiten Quartal 2026. Die Wärmetochtergesellschaft des Unternehmens, Boyd Thermal, die für 9,5 Milliarden USD erworben wurde, wird voraussichtlich im Jahr 2027 mindestens 2,7 Milliarden USD Umsatz erzielen, was die beschleunigte Nachfrage nach integrierter Strom- und Kühlinfrastruktur in KI-Campusanlagen widerspiegelt.
- Oktober 2026: Toshiba International Corporation stellte die 3000 TP-Serie vor, ein dreiphasiges modulares USV-System für Edge-Datencenter, das in einem einzigen 42U-Gehäuse von 40 kW auf 200 kW skaliert, mit 96,5 % Effizienz und Hot-Swap-Leistungsmodulen, die eine Kapazitätserweiterung ohne Lastabwurf ermöglichen.
- August 2026: Schneider Electric brachte die nächste Generation der APC Smart-UPS auf den Markt, die erste monolithische Multi-Chemie-USV, die sowohl VRLA- als auch Lithium-Ionen-Batterien auf derselben Hardwareplattform unterstützt und bis zu 3-fache Basislaufzeit und bis zu 1,4-fache höhere Leistungsdichte als Vorgängermodelle liefert. Die SRTD Online-Serie, 2,2 kVA und 3 kVA, wurde ab dem 1. September 2026 in Nordamerika zur Bestellung verfügbar.
- Juli 2026: Crusoe und ON.energy gaben eine Partnerschaft bekannt, um 5 GW der KI-USV-Technologie von ON.energy auf mehreren Hyperscale-Campusanlagen einzusetzen, wobei die Inbetriebnahme 2026 beginnt und sich bis 2027 erstreckt. Die KI-USV wurde gegen die Großlast-Netzanschlussanforderungen von ERCOT validiert, einschließlich der Einhaltung von NOGRR 282 und Low-Voltage-Ride-Through-Protokollen.
Globaler Berichtsumfang des Marktes für die Lieferkette für Datencenter-USV und Batterien
Der Markt für die Lieferkette für Datencenter-USV und Batterien umfasst unterbrechungsfreie Stromversorgungssysteme (USV), Sicherungsbatterien, Batterieschränke und -module sowie zugehörige Stromwandlungs-, Überwachungs- und Ersatzlösungen, die an Datencenter geliefert werden. Er umfasst sowohl Neuinstallationen als auch die Erneuerung bestehender USV-Systeme und Batterien. Diese Systeme bieten sofortige Überbrückungsleistung bei Netzausfällen und Spannungsstörungen, überbrücken den Übergang zur Notstromversorgung, schützen kritische IT-Lasten vor Stromqualitätsereignissen und unterstützen hochdichte KI- und Cloud-Computing-Workloads. Sie helfen Datencenter-Betreibern, die Betriebszeit aufrechtzuerhalten, Tier-III/IV-Redundanzanforderungen zu erfüllen und die Gesamtbetriebskosten durch langlebigere Batteriechemien in Colocation-, Cloud-, Unternehmens-, Edge- und Hyperscale-Einrichtungen zu senken.
Der Bericht über den Markt für die Lieferkette für Datencenter-USV und Batterien ist segmentiert nach USV-Typ (Standby-(Offline-)USV, Line-Interactive-USV und Online-(Doppelwandler-)USV), USV-Kapazität (bis zu 100 kVA, über 100 kVA bis 500 kVA und über 500 kVA), Batteriechemie (Blei-Säure-Batterien, Lithium-Ionen-Batterien, Nickel-Cadmium-Batterien und andere Batterietechnologien), Batterieanwendung (USV-Sicherungsbatterien und andere Batterien, die in Datencenter-Notstromsystemen eingesetzt werden), Datencenter-Größe (Klein, Mittel, Groß und Hyperscale), Datencenter-Typ (Colocation, Cloud-Dienstanbieter (CSPs) und Unternehmen / Edge) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standby-(Offline-)USV |
| Line-Interactive-USV |
| Online-(Doppelwandler-)USV |
| Bis zu 100 kVA |
| Über 100 kVA bis 500 kVA |
| Über 500 kVA |
| Blei-Säure-Batterien |
| Lithium-Ionen-Batterien |
| Nickel-Cadmium-Batterien |
| Andere Batterietechnologien |
| USV-Sicherungsbatterien |
| Andere Batterien, die in Datencenter-Notstromsystemen eingesetzt werden |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten |
| Nach USV-Typ | Standby-(Offline-)USV | |
| Line-Interactive-USV | ||
| Online-(Doppelwandler-)USV | ||
| Nach USV-Kapazität | Bis zu 100 kVA | |
| Über 100 kVA bis 500 kVA | ||
| Über 500 kVA | ||
| Nach Batteriechemie | Blei-Säure-Batterien | |
| Lithium-Ionen-Batterien | ||
| Nickel-Cadmium-Batterien | ||
| Andere Batterietechnologien | ||
| Nach Batterieanwendung | USV-Sicherungsbatterien | |
| Andere Batterien, die in Datencenter-Notstromsystemen eingesetzt werden | ||
| Nach Datencenter-Größe | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Datencenter-Typ | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Datencenter-USV und Batterien?
Der globale Markt für die Lieferkette für Datencenter-USV und Batterien wird voraussichtlich von 11,87 Milliarden USD im Jahr 2026 auf 21,14 Milliarden USD bis 2032 bei einem CAGR von 10,19 % ansteigen.
Welcher USV-Typ führt bei Datencenter-Einsätzen im Markt für die Lieferkette für Datencenter-USV und Batterien?
Online-(Doppelwandler-)USV-Systeme hielten im Jahr 2026 einen Anteil von 89,23 % und werden voraussichtlich bis 2032 mit einem CAGR von 10,72 % wachsen.
Warum gewinnen Lithium-Ionen-Batterien in Datencentern an Bedeutung?
Lithium-Ionen hielt im Jahr 2026 einen Anteil von 46,67 % und wird voraussichtlich bis 2032 mit einem CAGR von 15,34 % wachsen, da es Lebenszyklus- und Platzvorteile bietet.
Was treibt die Nachfrage nach Hochleistungs-USV im Markt für die Lieferkette für Datencenter-USV und Batterien?
Systeme über 500 kVA hielten im Jahr 2026 einen Anteil von 49,19 %, da KI-Workloads und größere Datencenter einen höherkapazitiven Stromschutz erfordern.
Welche Region hat die stärksten Aussichten für USV und Batterien?
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 13,03 % wachsen, unterstützt durch GCC-Projekte und Anforderungen an die Stromresilienz.
Wie beeinflussen Colocation-Anbieter die Nachfrage?
Colocation-Betreiber werden voraussichtlich bis 2032 mit einem CAGR von 11,34 % wachsen, da Unternehmen das physische Infrastrukturrisiko an spezialisierte Anbieter verlagern.