
データセンター UPS およびバッテリーサプライチェーン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.01 十億米ドル |
| 市場規模 (2032) | 21.14 十億米ドル |
| 成長率 (2027 - 2032) | 10.19 % |
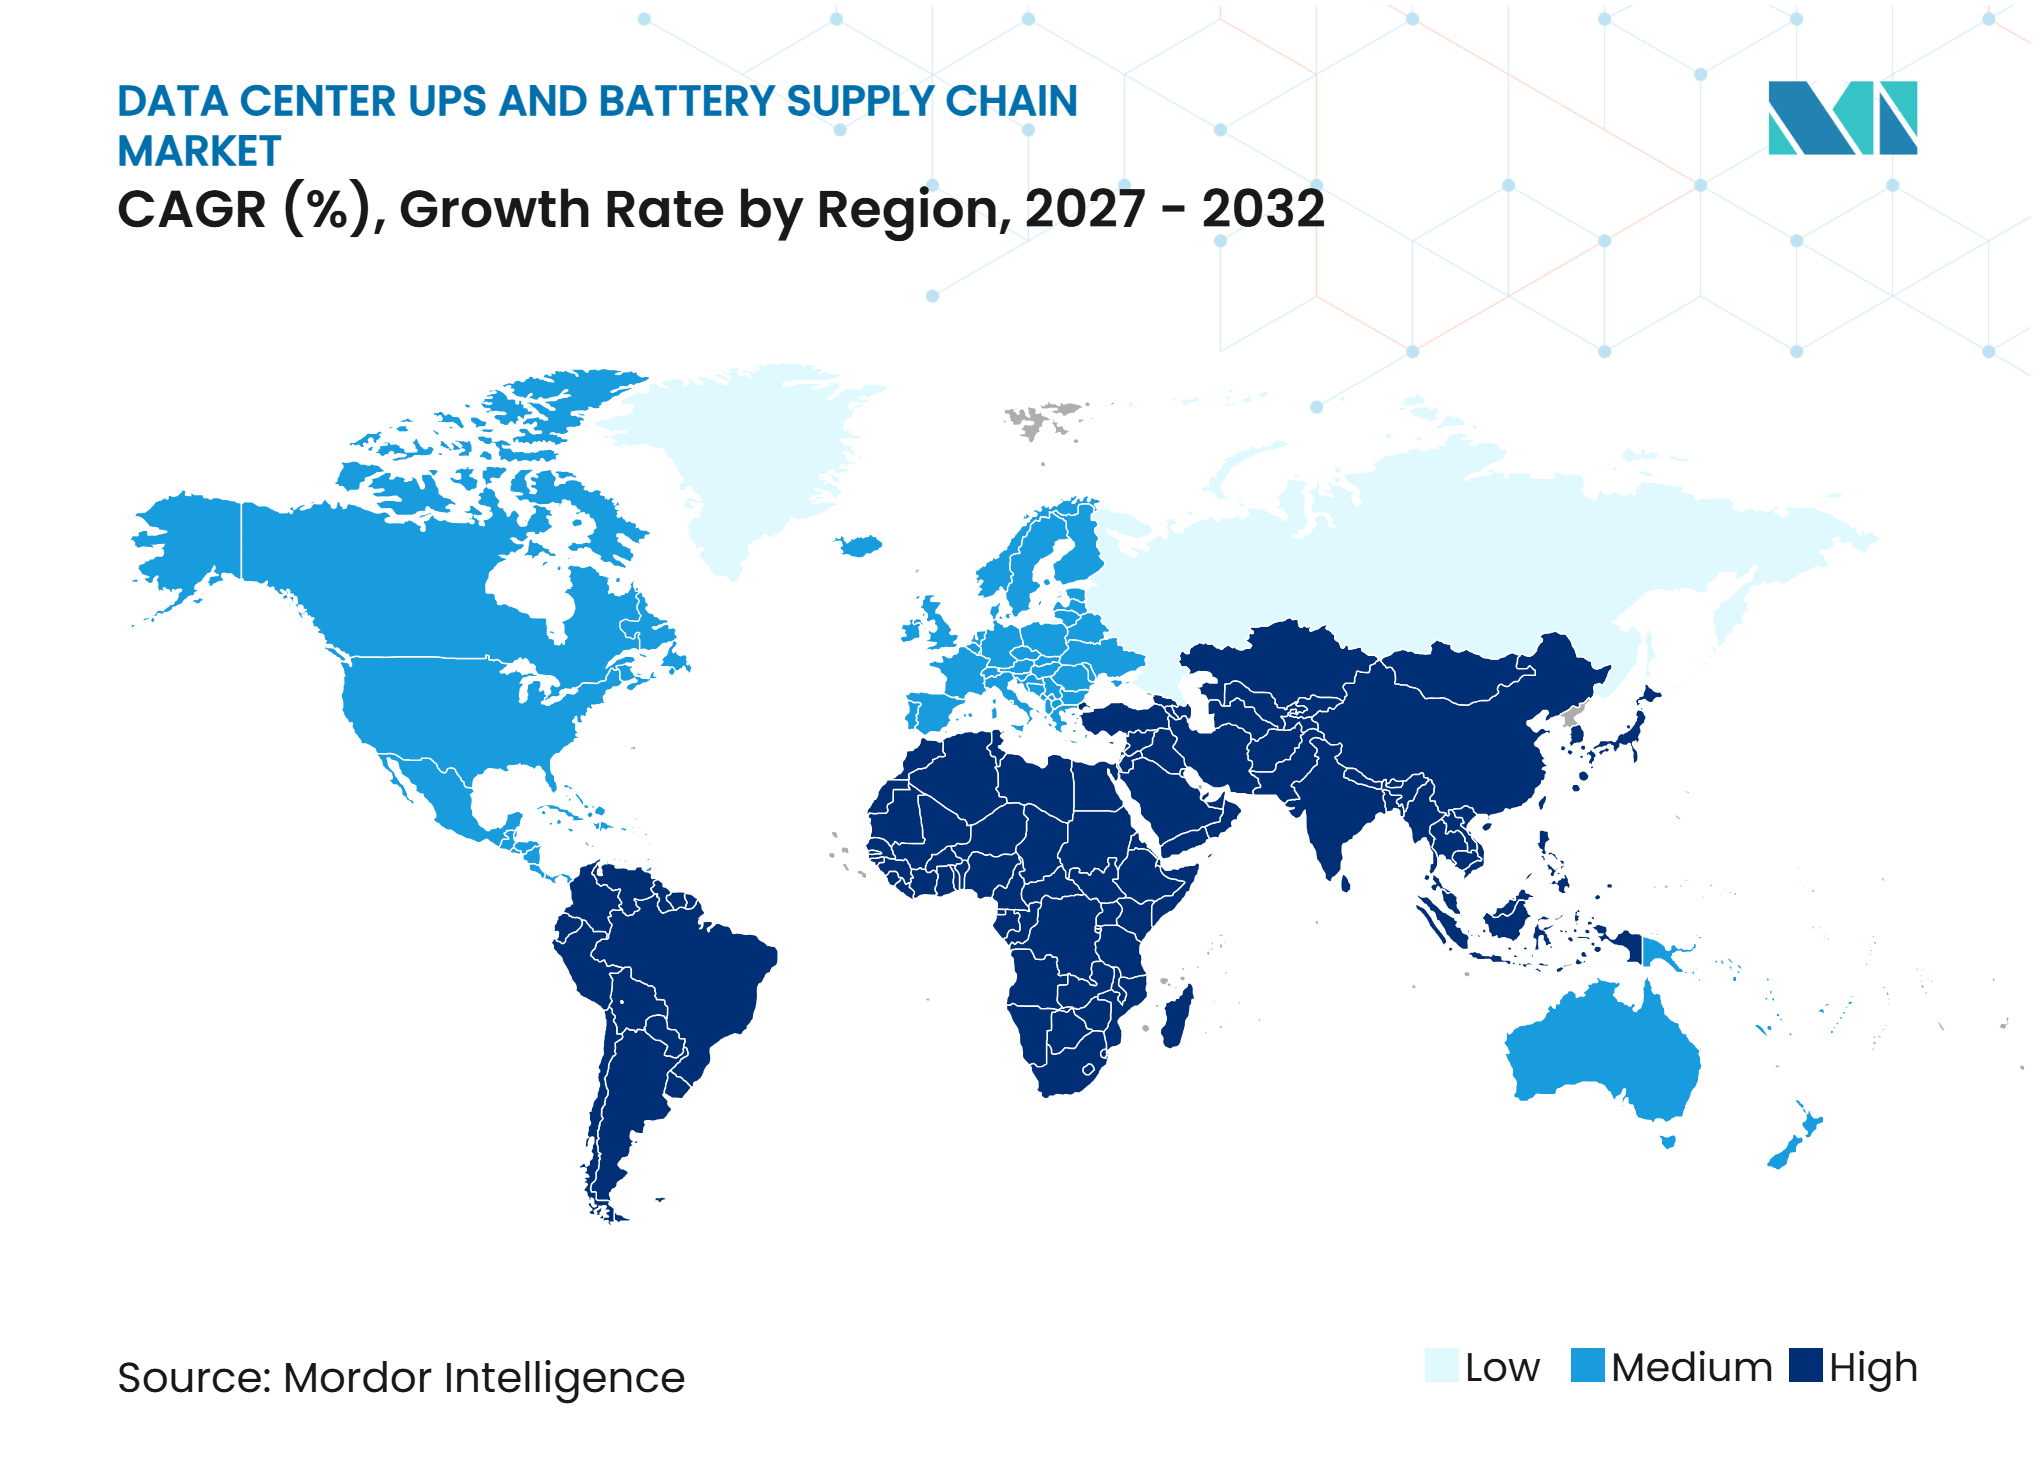
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるデータセンター UPS およびバッテリーサプライチェーン市場分析
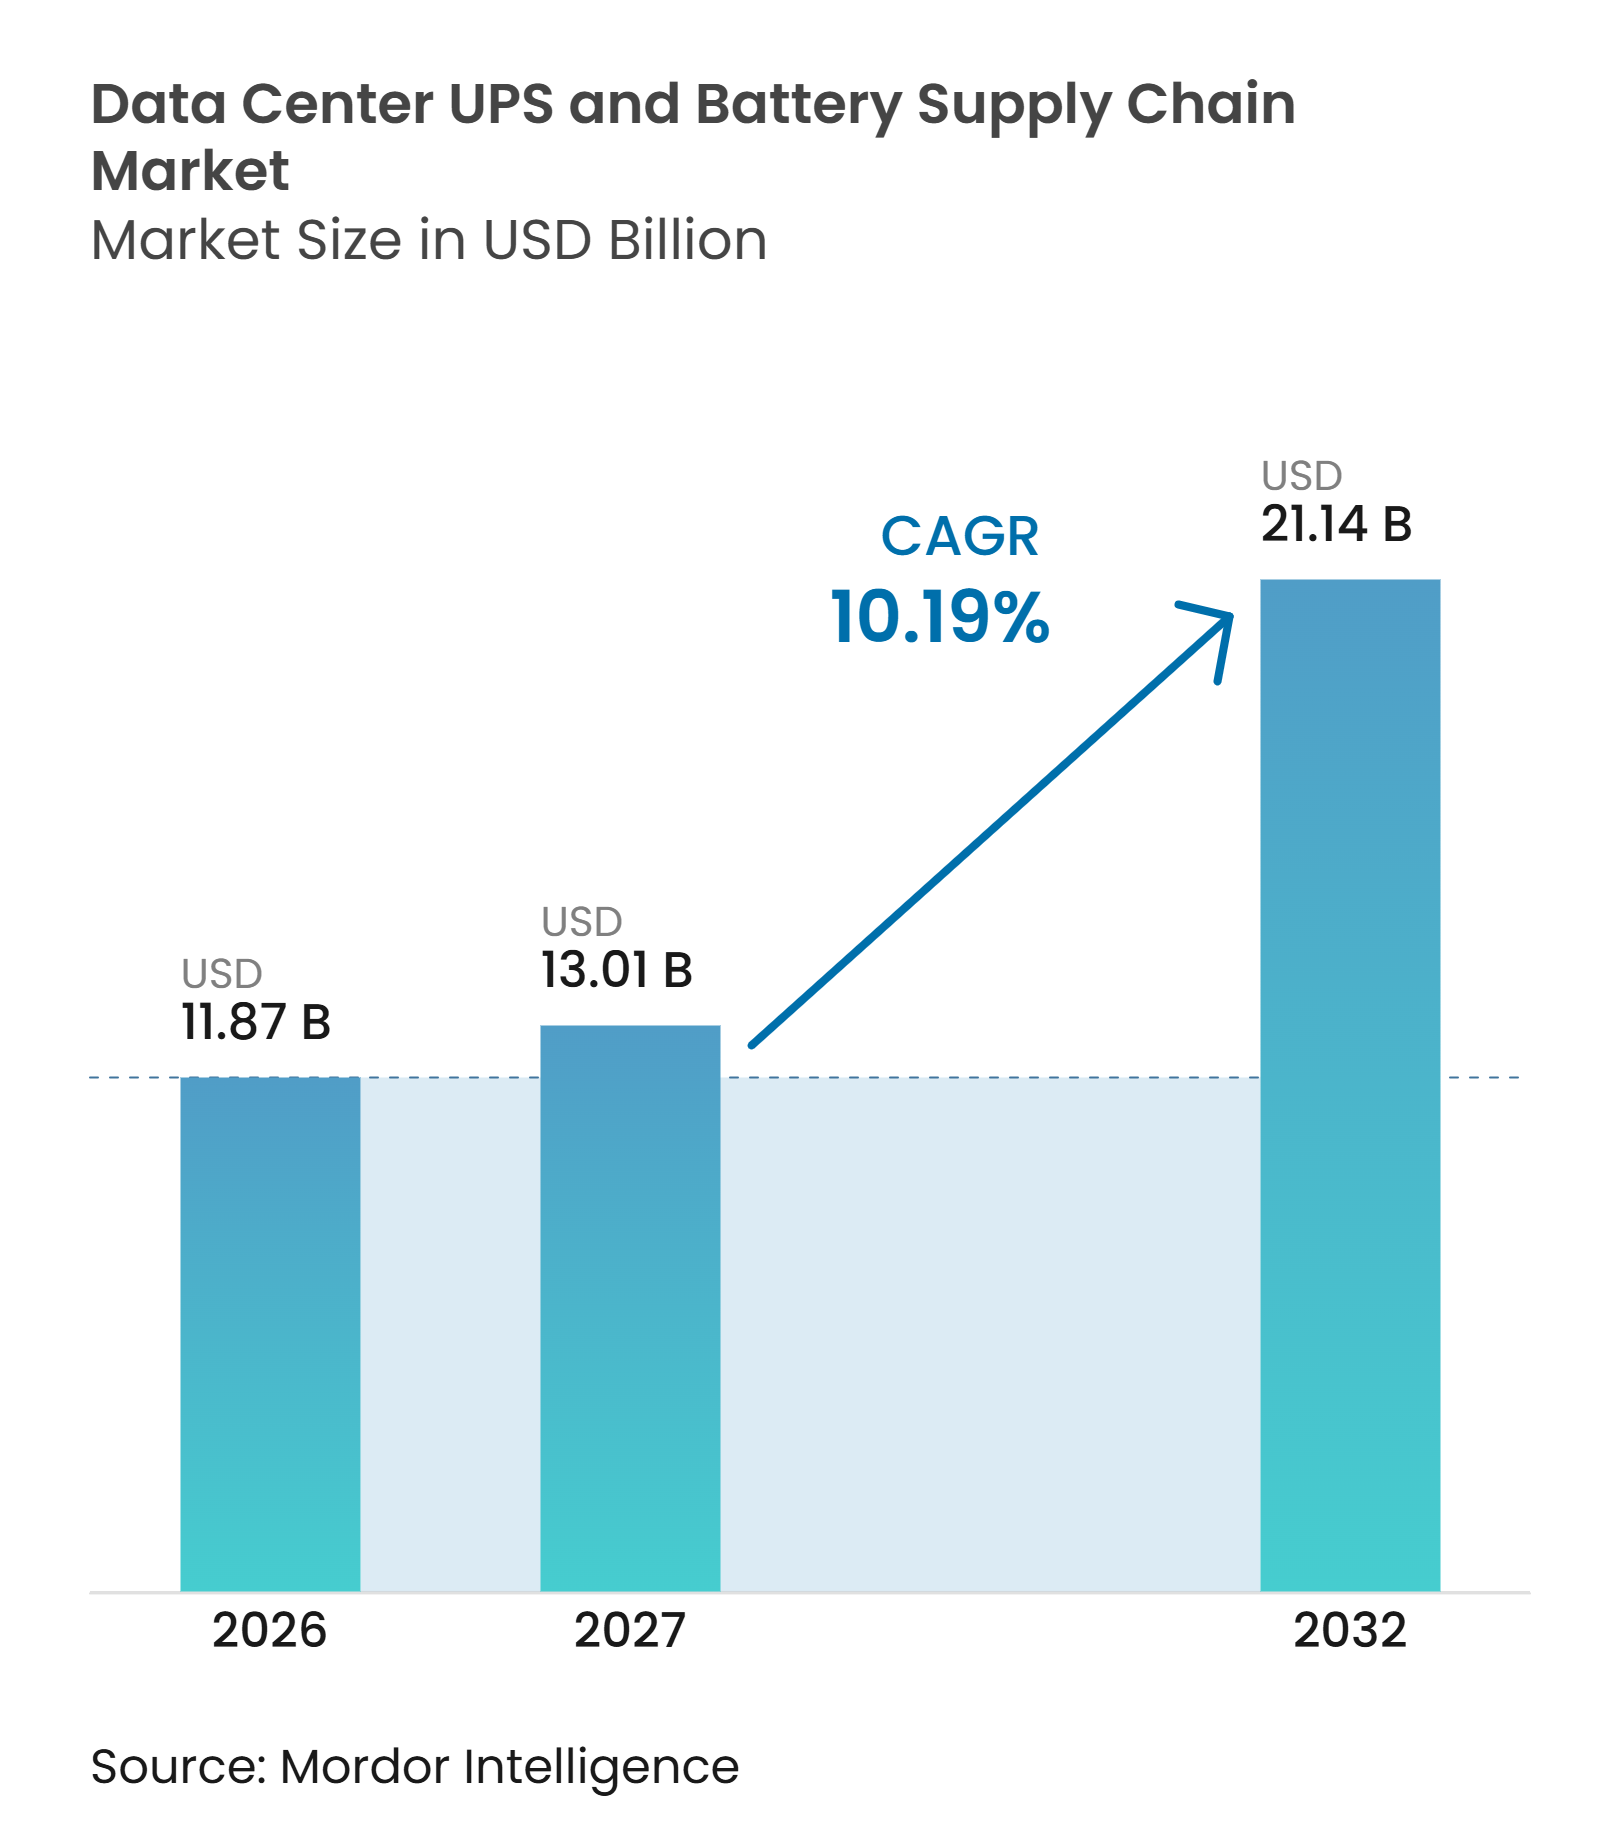
データセンター UPS およびバッテリーサプライチェーン市場規模は、2026年の11.87 ビリオン 米ドルおよび2027年の13.01 ビリオン 米ドルから、2032年までに21.14 ビリオン 米ドルへと拡大する見込みであり、予測期間(2027年~2032年)中に CAGR 10.19% を記録すると予測されています。市場は AI インフラによって再編されており、電力の継続性はサイト選定および調達の要件となっており、二次的なバックアップの考慮事項ではなくなっています。ラック密度の上昇により、急速な負荷変動を管理し、中断のないサービスを維持できるシステムへの需要が高まっています。サプライヤーは、大規模キャンパスをサポートできるモジュール設計、マルチケミストリープラットフォーム、および高電圧機器で対応しています。オペレーターが UPS、スイッチギア、およびバッテリーシステムの納期リスクを低減しようとする中、複数年にわたる供給契約がより一般的になっています。データセンター UPS およびバッテリーサプライチェーン市場は、セル、銅、およびパワーエレクトロニクスに対する供給圧力にも直面しており、サプライヤーの資格認定と容量配分が重要な商業的考慮事項となっています。データセンター UPS およびバッテリーサプライチェーン市場の買い手にとって、納期保証は機器仕様と同様に重要になっています。
レポートの主要なポイント
-
UPS タイプ別では、オンライン(ダブルコンバージョン)システムが2026年のデータセンター UPS およびバッテリーサプライチェーン市場シェアの89.23% を占め、2032年にかけて CAGR 10.72% で拡大する見込みです。
-
UPS 容量別では、500 kVA 超が2026年に49.19% のシェアを占め、2032年にかけて CAGR 11.43% で拡大する見込みです。
-
バッテリー化学別では、リチウムイオンバッテリーが2026年に46.67% のシェアを占め、2032年にかけて CAGR 15.34% で拡大する見込みです。
-
バッテリー用途別では、UPS バックアップバッテリーが2026年に87.65% のシェアを占め、データセンターバックアップ電源システムで使用されるその他のバッテリーは2032年にかけて CAGR 14.67% で拡大する見込みです。
-
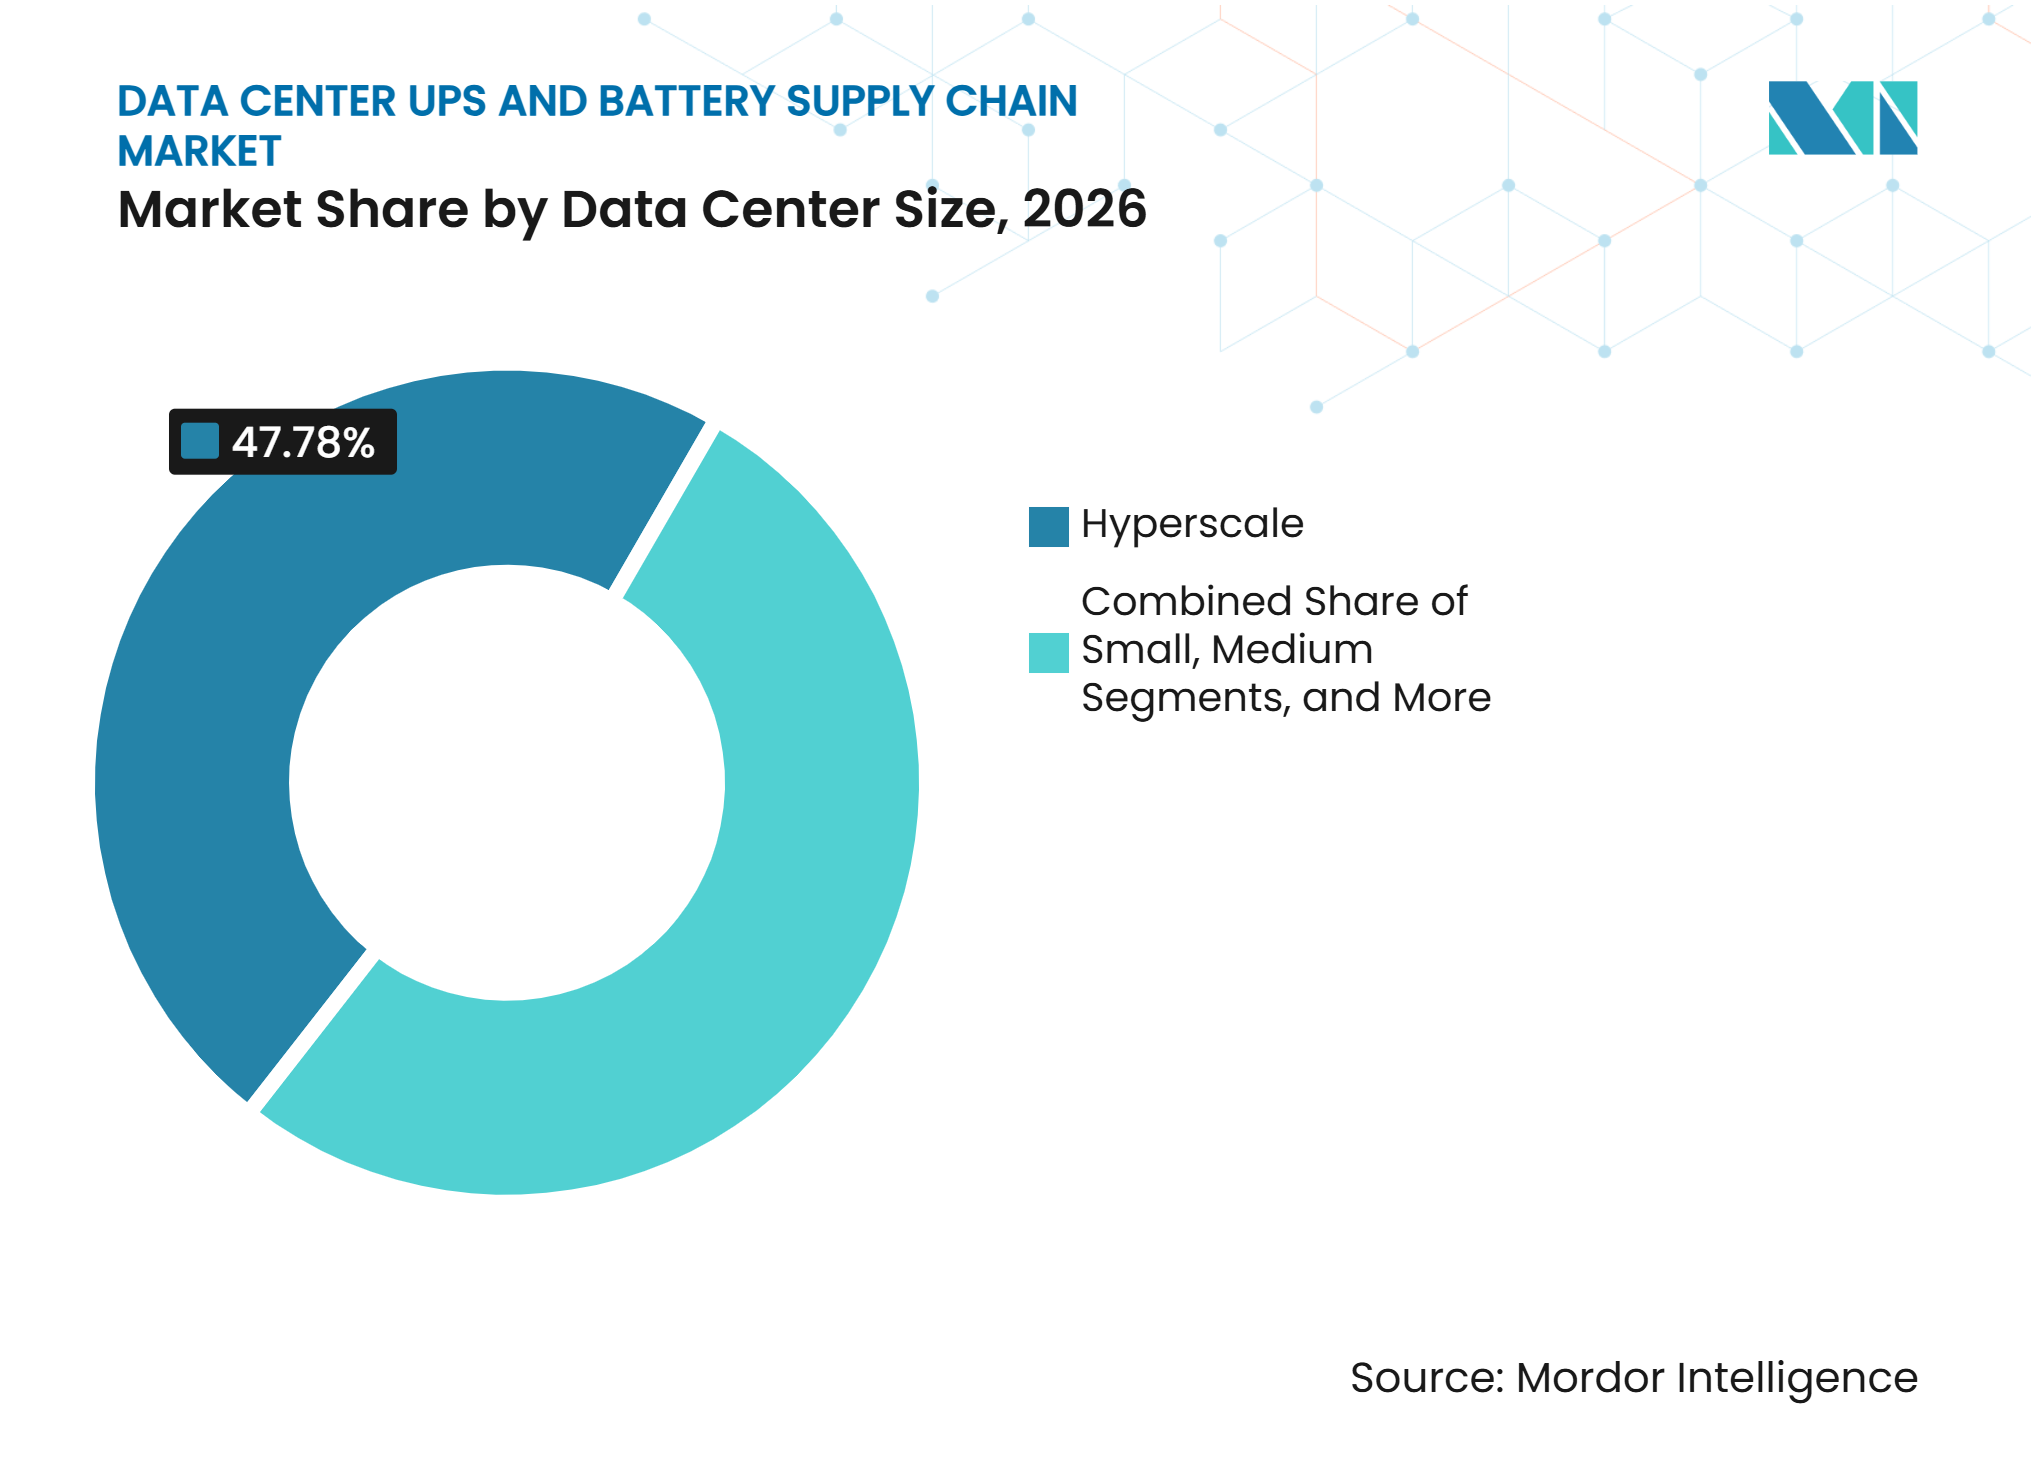
データセンター規模別では、ハイパースケール施設が2026年のデータセンター UPS およびバッテリーサプライチェーン市場シェアの47.78% を占め、2032年にかけて CAGR 11.65% で拡大する見込みです。
-
データセンタータイプ別では、クラウドサービスプロバイダー(CSP)が2026年に42.27% のシェアを占め、コロケーションオペレーターは2032年にかけて CAGR 11.34% で拡大する見込みです。
-
地域別では、北米が2026年に42.27% のシェアを占め、中東・アフリカは2032年にかけて CAGR 13.03% で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
データセンター UPS およびバッテリーサプライチェーン市場の促進要因影響分析*
| 促進要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよび AI データセンターの容量拡大 | +2.5% | グローバル、北米・アジア太平洋・中東に集中 | 短期(2年以内) |
| ラック電力密度の上昇と高可用性要件 | +2.2% | グローバル、北米・欧州で最も顕著 | 短期(2年以内) |
| モジュール型でスケーラブルなバックアップインフラの採用 | +1.8% | グローバル、北米・アジア太平洋で先行 | 中期(2~4年) |
| 大容量 UPS におけるリチウムイオンの総所有コスト優位性 | +1.6% | 北米、欧州、および先進アジア太平洋市場 | 中期(2~4年) |
| エッジデータセンターおよび分散コンピューティングの拡大 | +1.1% | グローバル、アジア太平洋・中東・アフリカおよび米国二次市場で最も強い | 中期(2~4年) |
| グリッドインタラクティブストレージと再生可能エネルギーの統合 | +0.9% | 北米、欧州、および GCC 諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよび AI データセンターの容量拡大
AI コンピューティング需要は、データセンター UPS およびバッテリーサプライチェーン市場における調達量を変化させています。大規模オペレーターは容量を拡大しており、コンピューティングインフラと並行してコミッショニングできる電力保護を必要としています。Schneider Electric は2025年に米国のデータセンター供給容量契約として23億 米ドルを発表しました。[1] これらの契約は、顧客が UPS および関連電力機器の予測可能な納期スケジュールを求めていることを示しています。ベンダーは UPS、スイッチギア、およびモジュール型電力システム全体でサプライを調整するようになっています。これにより、データセンター UPS およびバッテリーサプライチェーン市場全体でプロジェクトごとの価格設定よりも容量計画が優先されます。
ラック電力密度の上昇と高可用性要件
GPU 集約型ラックは、UPS 機器に課される電気的要求を高めています。ラック密度の上昇により、急速な負荷変動に対応し、サービスの継続性を維持できるシステムが必要とされています。これにより、高負荷アプリケーション向けに設計された静的システムおよびインラインバッファへの需要が強まっています。欧州では、EN IEC 62040-1:2019/A2:2025 が2026年3月までの各国実施を通じて UPS の安全性および試験要件を強化しました。サプライヤーは高密度性能とコンプライアンス要件の両方に対応する必要があります。これにより、調達決定において機器試験と設計保証がより重要になっています。
モジュール型でスケーラブルなバックアップインフラの採用
モジュール設計は、試験済みのブロック単位で容量を追加できるため、ますます選択されるようになっています。2025年に ZincFive が132名のデータセンター専門家を対象に実施した調査では、68% がモジュール型電力ソリューションを使用しており、今後も継続して使用する予定であることが判明しました。[2] このアプローチは、従来のシステムのリードタイムが長い場合に電力供給までの時間を短縮できます。Schneider Electric は2026年8月に、1つのシャーシで VRLA バッテリーとリチウムイオンバッテリーの両方をサポートする APC Smart-UPS プラットフォームを発表しました。これにより、バッテリーの選択肢が発展するにつれてオペレーターの柔軟性が高まります。また、調査では回答者の37% が UPS バッテリーバックアップの稼働時間の短縮を予想しており、これはより分散化されたラックレベルの保護アーキテクチャと一致しています。
大容量 UPS におけるリチウムイオンの総所有コスト優位性
リチウムイオンバッテリーは、初期価格が高いにもかかわらず、大容量システムにおけるライフサイクルコストを削減できます。Schneider Electric は、Galaxy VL 500 kVA の比較において、リチウムイオンが VRLA よりも10年間の総所有コストが39% 低いと報告しました。報告された初期費用は VRLA の1.5~2倍でしたが、VRLA は通常3~5年以内に交換が必要であるのに対し、リチウムイオンの設計寿命は10年です。LFP キャビネットは、VRLA で3.4 m² を必要とする稼働時間に対して1.1 m² を使用できます。既存の VRLA システムは計画された寿命を通じて稼働し続けるため、鉛系製品への需要が維持されます。Battery Council International は、2025年に北米の UPS 関連鉛バッテリー需要が前年比21% 増加したと報告しました。[3]
データセンター UPS およびバッテリーサプライチェーン市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UPS およびバッテリーの近代化における高い初期費用 | -1.4% | グローバル、南米・中東・アフリカおよび二次市場で最も顕著 | 短期(2年以内) |
| パワーエレクトロニクスおよびバッテリー材料の供給変動 | -1.2% | グローバル、北米・欧州で最も高いエクスポージャー | 中期(2~4年) |
| バッテリー防火安全性、熱管理、コンプライアンスの複雑性 | -0.8% | グローバル、北米・欧州・オーストラリアで高まっている | 中期(2~4年) |
| 既存施設の改修とスペース制約 | -0.6% | グローバル、北米・欧州で高まっている | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
UPS およびバッテリーの近代化における高い初期費用
初期費用は、小規模データセンターオペレーターにとって依然として制約となっています。リチウムイオンシステムは、同等の VRLA 機器の1.5~2倍の初期投資を必要とする場合があります。大規模なクラウドおよびコロケーションプロバイダーはこのコストを複数メガワットの設備に分散できますが、100~500 kVA のオペレーターにはその余地が少ないです。ZincFive は、調査回答者の58% がエネルギーストレージ技術の再検討の主な理由としてコストを挙げたことを明らかにしました。投資回収の根拠は後の交換サイクルの節約に依存しており、短期の資本予算サイクルと一致しない場合があります。この問題は、ライフサイクルファイナンシングが発展していない地域でより顕著です。
パワーエレクトロクスおよびバッテリー材料の供給変動
コンポーネントの入手可能性は、データセンター UPS およびバッテリーサプライチェーン市場における新規プロジェクトを制約する可能性があります。バッテリーサプライヤーは、複数のエネルギーストレージ用途からの需要のバランスを取る必要があります。オペレーターは、より長期の供給コミットメントと早期の機器仕様策定を通じて納期リスクを低減できます。銅とパワーエレクトロニクスは、変圧器、スイッチギア、およびバスバーの重要な投入材として残っています。Battery Council International は、国内の重要鉱物調達の制約を産業用鉛バッテリー生産拡大へのリスクとして特定しました。これにより、サプライチェーン計画が電力インフラ納入の重要な部分となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
UPS タイプ別:
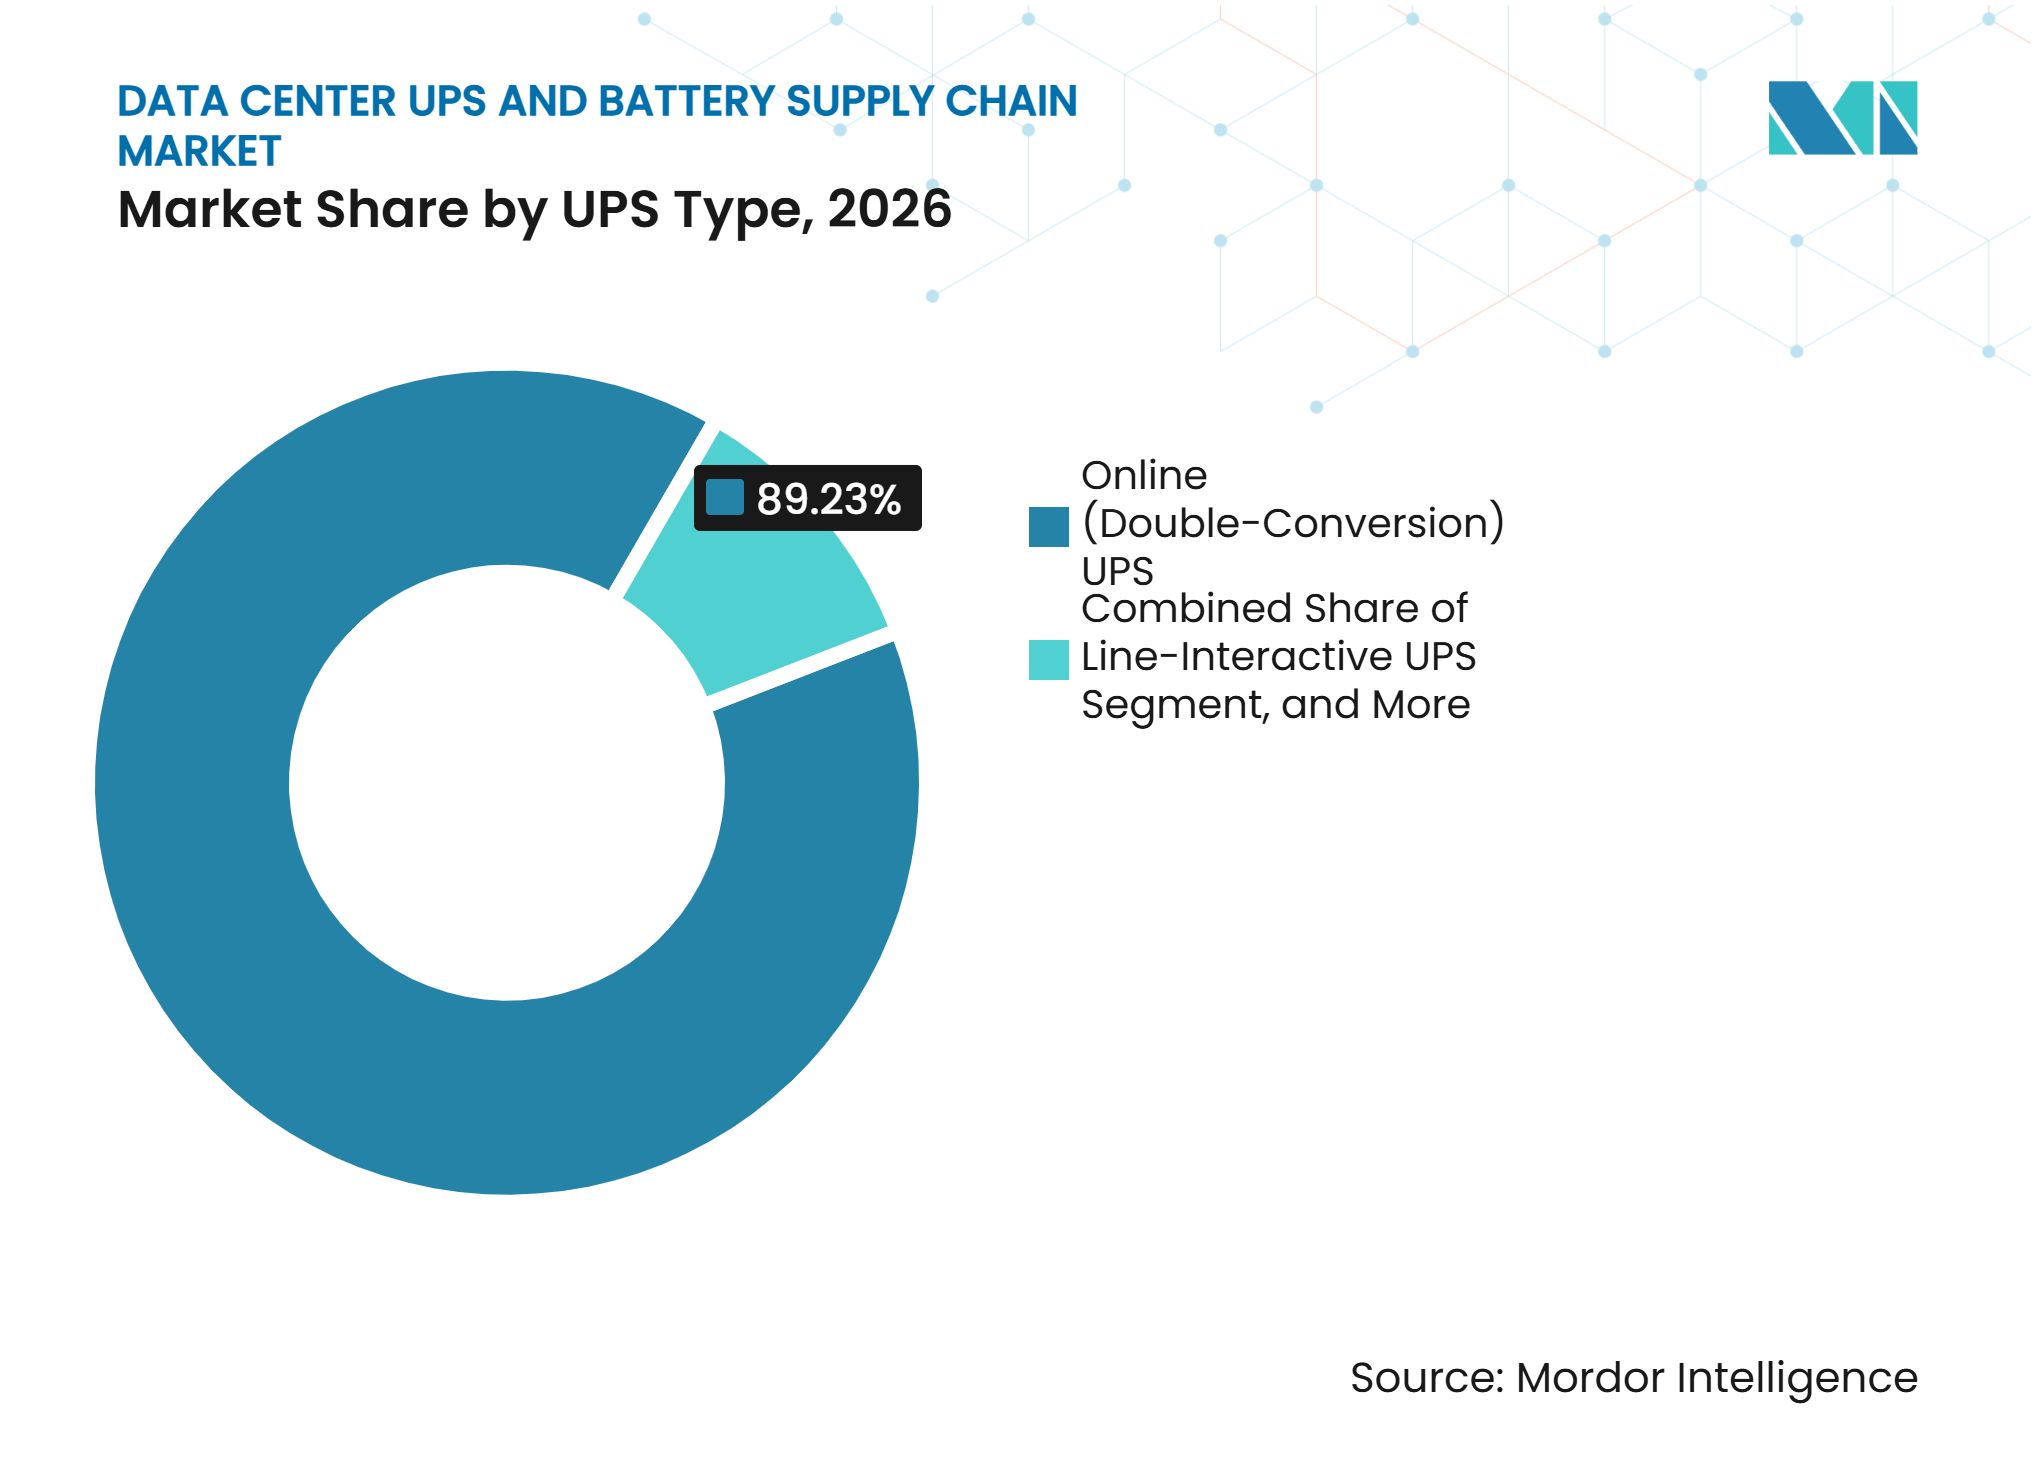
AI 密度の急増の中でオンラインシステムが主導オンライン(ダブルコンバージョン)システムは2026年のデータセンター UPS およびバッテリーサプライチェーン市場シェアの89.23% を占め、2032年にかけて CAGR 10.72% で拡大する見込みです。その地位は、デリケートなデジタル負荷に対する一貫した電力品質の必要性を反映しています。スタンバイシステムは、コンピューティング密度が低いエッジ展開においてより関連性が高いままです。ラインインタラクティブシステムは、電力品質が予測可能な、より狭い分散型エンタープライズアプリケーションに対応しています。新規データセンタープロジェクトが高可用性を仕様として指定するにつれ、市場はオンラインシステムを引き続き優先しています。
中電圧オンライン静的 UPS 設計は、大規模プロジェクトの機器要件を変えています。このシステムはより大きな容量ブロックをサポートし、ケーブル要件を低減します。このアプローチは、データセンターが室内レベルの保護からキャンパスレベルの電力アーキテクチャへと移行するにつれて関連性が高まっています。実績のある高電圧設計を持つサプライヤーは、標準的な低電圧システムでは対応できないプロジェクトを競争で獲得できます。これらのシステムは、大規模 AI 施設の仕様に影響を与える可能性があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
UPS 容量別:
大規模システムが調達経済を再定義500 kVA 超カテゴリーは2026年のデータセンター UPS およびバッテリーサプライチェーン市場規模の49.19% を占め、2032年にかけて CAGR 11.43% で拡大する見込みです。この結果は、大規模 AI ワークロードと大容量システムとの関連性を反映しています。ZincFive は、回答者の30% が250~499 kW システムを導入し、28% が500~999 kW システムを導入していることを明らかにしました。100~500 kVA カテゴリーは、地域のコロケーション施設とエンタープライズペレーターに対応しています。100 kVA 以下のシステムは、小規模なエッジおよび分散型展開に引き続き関連性があります。
大規模設備は、バックアップ電力だけでなくグリッドインタラクションもサポートするよう設計されることが増えています。これにより、市場構造が許す場合に需要応答および周波数関連サービスが可能になります。このアプローチは、UPS 機器の役割を純粋なレジリエンス資産から潜在的なユーティリティ価値を持つ資産へと変えます。グリッドインタラクティビティはまた、機器サプライヤーに課される技術的およびコンプライアンス要件を高めます。容量支払いのある市場では、大規模設備のビジネスケースを強化できます。
バッテリー化学別:
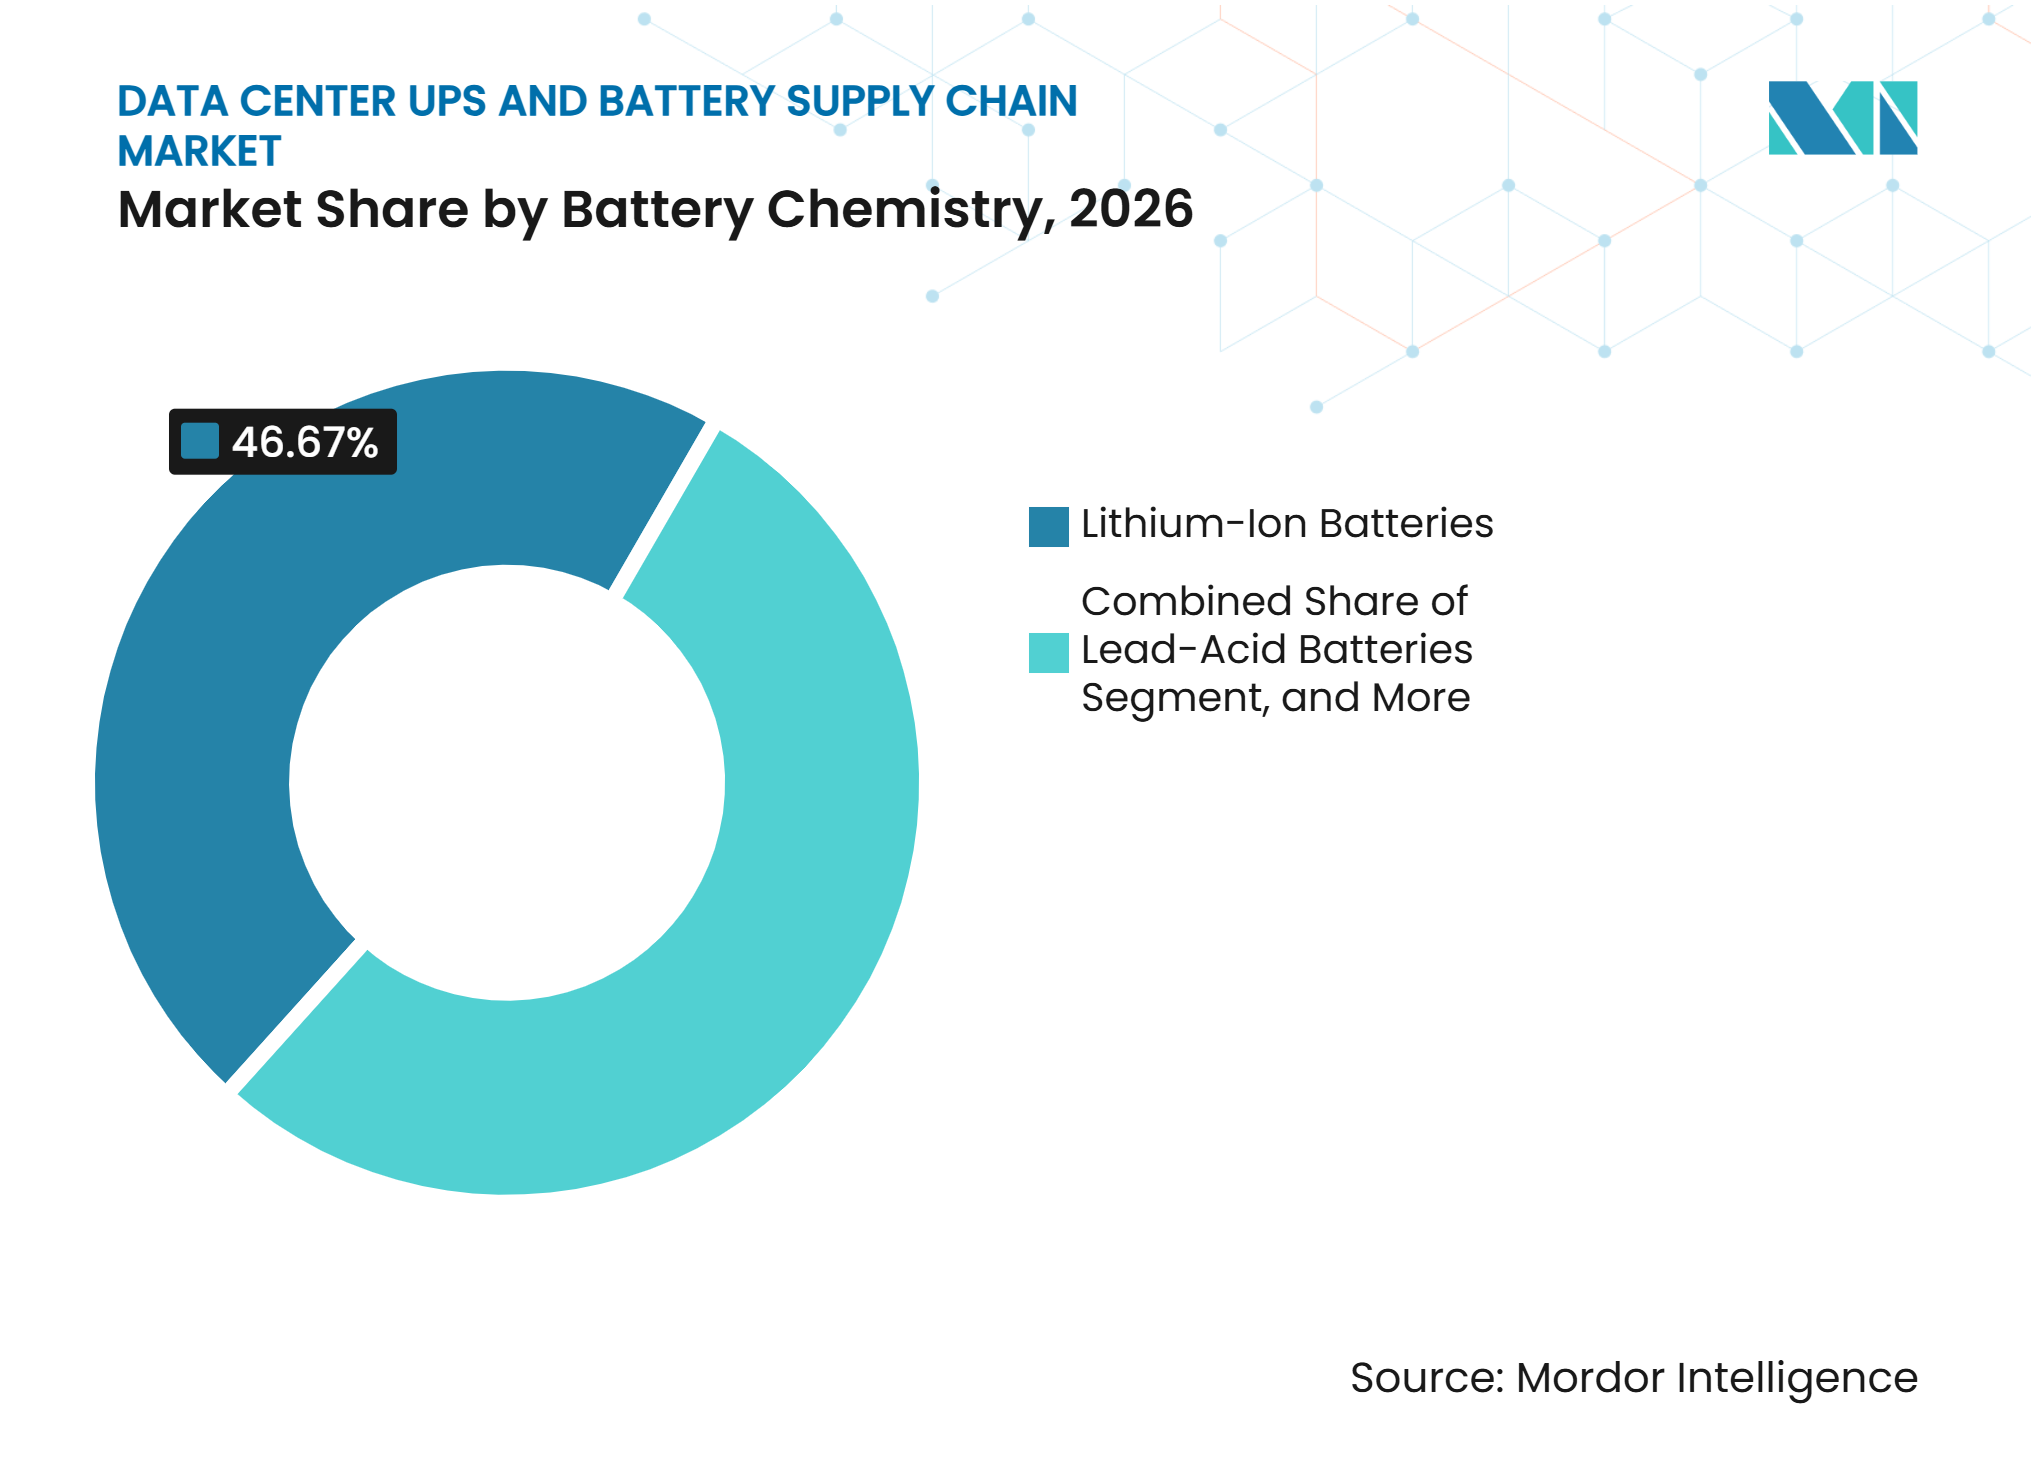
リチウムイオンが鉛酸の置き換えを加速リチウムイオンは2026年のバッテリー化学セグメントの46.67% を占め、2032年にかけて CAGR 15.34% で拡大する見込みです。LFP は熱安定性、サイクル寿命、および安全特性のために多くの新規仕様で選択されています。鉛酸および VRLA システムは、交換が複数年の資産サイクルに従うため、相当な設置容量を維持しています。ニッケルカドミウムおよびその他の技術はより小さなカテゴリーに留まっています。ニッケル亜鉛は、非リチウム安全特性を優先するアプリケーションで注目を集めています。
防火基準がこのセグメントの製品決定を形成しています。NFPA 855:2026 は、ほとんどの定置型エネルギーストレージ設備に対してハザード軽減分析と UL 9540A に基づく大規模火災試験の検証を要求しています。[4] NFPA 75:2024 はリチウムイオン UPS システムにオフガス検知要件を導入しました。これらの要件は、監視およびバッテリー管理システムへの需要を高めます。データセンター UPS およびバッテリーサプライチェーン市場は、リチウムイオンの採用と施設の安全計画のバランスを取る必要があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
バッテリー用途別:
UPS バックアップ電力が展開構成の中核を担うUPS バックアップバッテリーは2026年の用途セグメントの87.65% を占めました。これは、高可用性施設における電力中断時のブリッジ電力の必要性を反映しています。データセンターバックアップ電源システムで使用されるその他のバッテリーは、2032年にかけて CAGR 14.67% で拡大する見込みです。このカテゴリーには、AI サーバーラックに近い場所に設置されるバッテリーバックアップユニットおよびキパシタバックアップユニットが含まれます。これらのシステムは、中央システムが同じ応答速度で管理できない可能性がある急速な電力変動に対応できます。
富士経済は、グローバルの BBU および CBU 市場が2025年の672万 ミリオン ユニットから2031年までに2,263万 ミリオン ユニットに増加すると推定しました。中央 UPS 機器は持続的な停電保護を提供し、ラックレベルの機器は短時間の変動を管理できます。これにより、階層型の電力保護構成が生まれます。また、データセンターのメガワットあたりに設置されるバッテリーシステムの数も増加します。したがって、データセンター UPS およびバッテリーサプライチェーン市場は、施設規模とサーバー規模の両方の購買決定の影響を受けます。
データセンター規模別:
ハイパースケール設備が市場の軌跡を定義ハイパースケール施設は2026年のデータセンター UPS およびバッテリーサプライチェーン市場シェアの47.78% を占め、2032年にかけて CAGR 11.65% で拡大する見込みです。その規模は、少数のオペレーターに UPS 支出を集中させます。これらの顧客は複数年の容量契約へと移行しています。大規模データセンターは次に大きなポジションを占めています。中規模および小規模サイトは、施設数と地理的カバレッジの点で引き続き重要です。
Eaton のパイプラインは2026年の連続する四半期に307 GW から366 GW に増加しました。そのパイプラインの近期転換が限られていることは、大規模電力システムへの継続的な将来需要を示しています。ハイパースケールバイヤーはより強い購買力と納期確実性に対するより高い要件を持っています。彼らのプロジェクトは、UPS、バッテリー、スイッチギア、およびプレファブリケーテッドモジュールを調整できるサプライヤーを優先します。これにより、競争は個別機器販売から統合納入能力へとシフトします。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションの急速な台頭が CSP の優位性に挑戦クラウドサービスプロバイダー(CSP)は2026年のデータセンタータイプセグメントの42.27% を占めました。コロケーションオペレーターは2032年にかけて CAGR 11.34% で拡大する見込みです。クラウドプロバイダーは、継続性が競争上の要件である自社施設への投資を継続しています。コロケーションプロバイダーは、テクノロジー企業がコンピューティングの所有権を維持しながら物理インフラのエクスポージャーを専門オペレーターに移転する場合に恩恵を受けます。エンタープライズおよびエッジサイトは、データローカライゼーションおよびレイテンシーに敏感な用途に引き続き関連性があります。
コロケーションオペレーターはしばしばマルチベンダー環境を維持しており、効率性とライフサイクルコストの重要性が高まっています。その顧客は信頼性の高い電力供給に価値を置いており、機器性能は商業的提供に直接影響します。これにより、運用を中断することなく拡張できるシステムが優先されます。また、大容量のモジュール型 UPS 構成への投資も支援します。コロケーションオペレーターが複数の地域で容量を追加するにつれ、データセンター UPS およびバッテリーサプライチェーン市場は恩恵を受けます。
地域分析
北米
北米は2026年のデータセンター UPS およびバッテリーサプライチェーン市場シェアの42.27% を占めました。米国はハイパースケールおよびコロケーション投資の高い集中度を持っています。Schneider Electric は2025年11月に米国の供給容量契約として23億 米ドルを発表しました。この契約には Digital Realty との UPS およびスイッチギアに関する3億7,300万 米ドルが含まれていました。これらの契約は、オペレーターが信頼性の高い納期スケジュールを求めていることを示しています。
中東・アフリカ
中東・アフリカは2032年にかけて CAGR 13.03% で拡大する見込みです。GCC の国家プログラムはグリーンフィールド容量を追加しており、サブサハラアフリカのオペレーターはグリッドの信頼性が低い地域で高度なバッテリーシステムを必要としています。Schneider Electric は、リチウムイオン UPS、ストレージ、およびマイクログリッドコントローラーがアフリカの展開においてジェネレーターの稼働時間を30~60% 削減し、エネルギー関連の運用コストを10~20% 削減できると報告しました。GCC の大規模負荷系統連系規則は、グリッド安定化の期待に応えられる機器への関心を支援しています。これにより、バッテリーベースの電力アーキテクチャが地域全体で商業的に関連性を持ちます。
欧州、アジア太平洋、および南米
欧州のデータセンター UPS およびバッテリーサプライチェーン市場は、厳格な電気安全性、機器信頼性、およびエネルギー効率要件によって形成されています。EN IEC 62040-1:2019/A2:2025 は UPS 機器の更新された安全要件を確立し、欧州市場で事業を展開するメーカー、サプライヤー、およびシステムインテグレーターに共通のコンプライアンス基盤を提供しています。アジア太平洋は、特に中国、日本、韓国における確立されたバッテリー製造エコシステムの恩恵を受けており、インド、オーストラリア、東南アジアでは急速に拡大するハイパースケール、クラウド、コロケーション需要が見られます。この組み合わせは、従来型およびリチウムイオン UPS バッテリーシステムの両方への需要を支援し、大容量オンライン UPS 設備への需要が高まっています。南米では、ブラジルが比較的成熟したデータセンターエコシステムとコロケーションおよびクラウドインフラの集中を通じて地域活動をリードしています。
競合環境
市場集中度
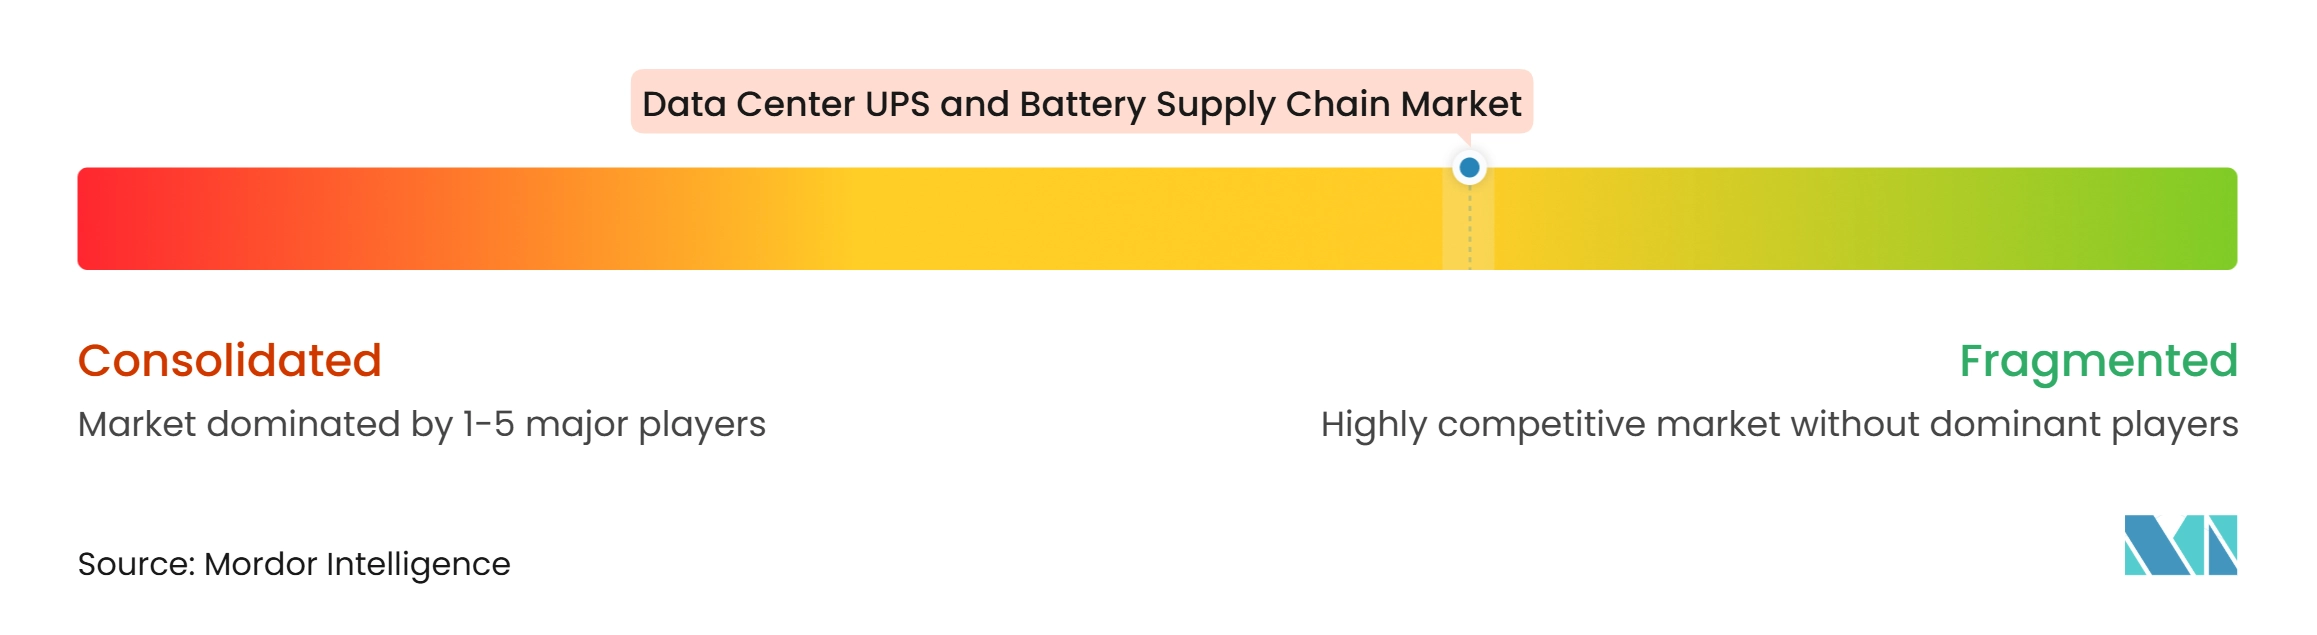
データセンター UPS およバッテリーサプライチェーン市場は、システムインテグレーションレベルでは適度に集中しており、コンポーネントおよびバッテリーサプライヤーの間ではより分散しています。大規模ベンダーは複数年契約を活用して納期の可視性を向上させています。市場は競争が激しく、確立されたグローバルメーカーが UPS 機器、バッテリー技術、および統合電力保護ソリューション全体で地域サプライヤーと競合しています。
Vertiv は2025年8月に5 MW 超のインフラ向けに OneCore モジュールプラットフォームを発表しました。同社はまた、水素燃料電池ベースの UPS ソリューションについて Ballard Power Systems と提携しました。Schneider Electric は2026年にマルチケミストリー APC Smart-UPS プラットフォームを発表しました。これらの動きは、確立されたサプライヤーが複雑な資格認定を必要とする機器設計を通じてポジションを拡大している様子を示しています。
バッテリーセルサプライヤーは、容量を電気自動車、グリッドストレージ、またはデータセンター用途に振り向けられるため、影響力が増しています。新興企業は、中電圧インラインシステムやニッケル亜鉛バッテリーを含む特殊要件に対応しています。NFPA 855:2026 は、ハザード軽減分析と UL 9540A 火災試験の期待を通じてコンプライアンス負担を高めています。確立された試験プログラムを持つサプライヤーは、安全性が重視されるプロジェクトで優位性を持ちます。
データセンター UPS およびバッテリーサプライチェーン産業リーダー
-
Schneider Electric SE
-
Eaton Corporation plc
-
Vertiv Holdings Co.
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター UPS およびバッテリーサプライチェーン市場 このレポートでカバーされる企業
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- ABB Ltd.
- Exide Technologies
- Legrand SA
- EnergySys Limited
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Riello Elettronica S.p.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Fuji Electric Co., Ltd.
- KSTAR Science and Technology Co., Ltd.
- Kehua Tech Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- GS Yuasa Corporation
- ZincFive, Inc.
- C&D Technologies, Inc.
最近の産業開発事情 データセンター UPS およびバッテリーサプライチェーン市場
- 2026年11月:Eaton は2026年第3四半期の業績を報告し、データセンタープロジェクトパイプラインが2026年第2四半期の307 GW から366 GW に達しました。同社の熱管理子会社 Boyd Thermal は95億 米ドルで買収され、2027年に少なくとも27億 米ドルの収益に達する見込みであり、AI キャンパスにおける統合電力・冷却インフラへの需要加速を反映しています。
- 2026年10月:Toshiba International Corporation は、エッジデータセンター向けの三相モジュール型 UPS システムである3000 TP シリーズを発表しました。単一の42U エンクロージャーで40 kW から200 kW にスケーリングし、96.5% の効率とホットスワップ電源モジュールにより、負荷を落とすことなく容量拡張が可能です。
- 2026年8月:Schneider Electric は次世代 APC Smart-UPS を発表しました。これは同一ハードウェアプラットフォームで VRLA とリチウムイオンバッテリーの両方をサポートする業界初のモノリシックマルチケミストリー UPS であり、従来モデルと比較して最大3倍の基本稼働時間と最大1.4倍の電力密度を実現します。SRTD オンラインシリーズ(2.2 kVA および3 kVA)は2026年9月1日から北米で注文受付が開始されました。
- 2026年7月:Crusoe と ON.energy は、ON.energy の AI UPS 技術を複数のハイパースケールキャンパスに5 GW 展開するパートナーシップを発表し、コミッショニングは2026年に開始され2027年まで延長されます。AI UPS は、NOGRR 282 および低電圧ライドスループロトコルへの準拠を含む ERCOT の大規模負荷系統連系要件に対して検証されています。
グローバルデータセンター UPS およびバッテリーサプライチェーン市場レポートの範囲
データセンター UPS およびバッテリーサプライチェーン市場は、データセンターに供給される無停電電源装置(UPS)システム、バックアップバッテリー、バッテリーキャビネットおよびモジュール、ならびに関連する電力変換、監視、および交換ソリューションで構成されています。新規設備と既存の UPS システムおよびバッテリーの更新の両方をカバーしています。これらのシステムは、電力中断および電圧障害時に瞬時のライドスルー電力を提供し、スタンバイ発電への切り替えをブリッジし、電力品質イベントから重要な IT 負荷を保護し、高密度 AI およびクラウドコンピューティングワークロードをサポートします。これらはデータセンターオペレーターが稼働時間を維持し、ティア III/IV 冗長性要件を満たし、コロケーション、クラウド、エンタープライズ、エッジ、およびハイパースケール施設全体でより長寿命のバッテリー化学を通じて総所有コストを削減するのに役立ちます。
データセンター UPS およびバッテリーサプライチェーン市場レポートは、UPS タイプ(スタンバイ(オフライン)UPS、ラインインタラクティブ UPS、およびオンライン(ダブルコンバージョン)UPS)、UPS 容量(100 kVA 以下、100 kVA 超~500 kVA、および500 kVA 超)、バッテリー化学(鉛酸バッテリー、リチウムイオンバッテリー、ニッケルカドミウムバッテリー、およびその他のバッテリー技術)、バッテリー用途(UPS バックアップバッテリーおよびデータセンターバックアップ電源システムで使用されるその他のバッテリー)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ/エッジ)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スタンバイ(オフライン)UPS |
| ラインインタラクティブ UPS |
| オンライン(ダブルコンバージョン)UPS |
| 100 kVA 以下 |
| 100 kVA 超~500 kVA |
| 500 kVA 超 |
| 鉛酸バッテリー |
| リチウムイオンバッテリー |
| ニッケルカドミウムバッテリー |
| その他のバッテリー技術 |
| UPS バックアップバッテリー |
| データセンターバックアップ電源システムで使用されるその他のバッテリー |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東その他 |
| UPS タイプ別 | スタンバイ(オフライン)UPS | |
| ラインインタラクティブ UPS | ||
| オンライン(ダブルコンバージョン)UPS | ||
| UPS 容量別 | 100 kVA 以下 | |
| 100 kVA 超~500 kVA | ||
| 500 kVA 超 | ||
| バッテリー化学別 | 鉛酸バッテリー | |
| リチウムイオンバッテリー | ||
| ニッケルカドミウムバッテリー | ||
| その他のバッテリー技術 | ||
| バッテリー用途別 | UPS バックアップバッテリー | |
| データセンターバックアップ電源システムで使用されるその他のバッテリー | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ/エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東その他 | ||
レポートで回答される主要な質問
データセンター UPS およびバッテリーサプライチェーン市場の規模はどのくらいですか?
グローバルデータセンター UPS およびバッテリーサプライチェーン市場は、CAGR 10.19% で2026年の11.87 ビリオン 米ドルから2032年までに21.14 ビリオン 米ドルに増加する見込みです。
データセンター UPS およびバッテリーサプライチェーン市場でデータセンター展開をリードする UPS タイプはどれですか?
オンライン(ダブルコンバージョン)UPS システムは2026年に89.23% のシェアを占め、2032年にかけて CAGR 10.72% で拡大する見込みです。
リチウムイオンバッテリーがデータセンターで使用が増えているのはなぜですか?
リチウムイオンは2026年に46.67% のシェを占め、ライフサイクルおよびフットプリントの利点を提供するため、2032年にかけて CAGR 15.34% で拡大する見込みです。
データセンター UPS およびバッテリーサプライチェーン市場における大容量 UPS 需要を牽引しているものは何ですか?
500 kVA 超システムは、AI ワークロードと大規模データセンターがより大容量の電力保護を必要とするため、2026年に49.19% のシェアを占めました。
UPS およびバッテリーに対して最も強い見通しを持つ地域はどこですか?
中東・アフリカは、GCC プロジェクトと電力レジリエンス要件に支えられ、2032年にかけて CAGR 13.03% で拡大する見込みです。
コロケーションプロバイダーはどのように需要に影響を与えていますか?
コロケーションオペレーターは、企業が物理インフラリスクを専門プロバイダーに移転するにつれ、2032年にかけて CAGR 11.34% で拡大する見込みです。