
Taille et part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.01 Milliards de dollars |
| Taille du Marché (2032) | 21.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.19 % |
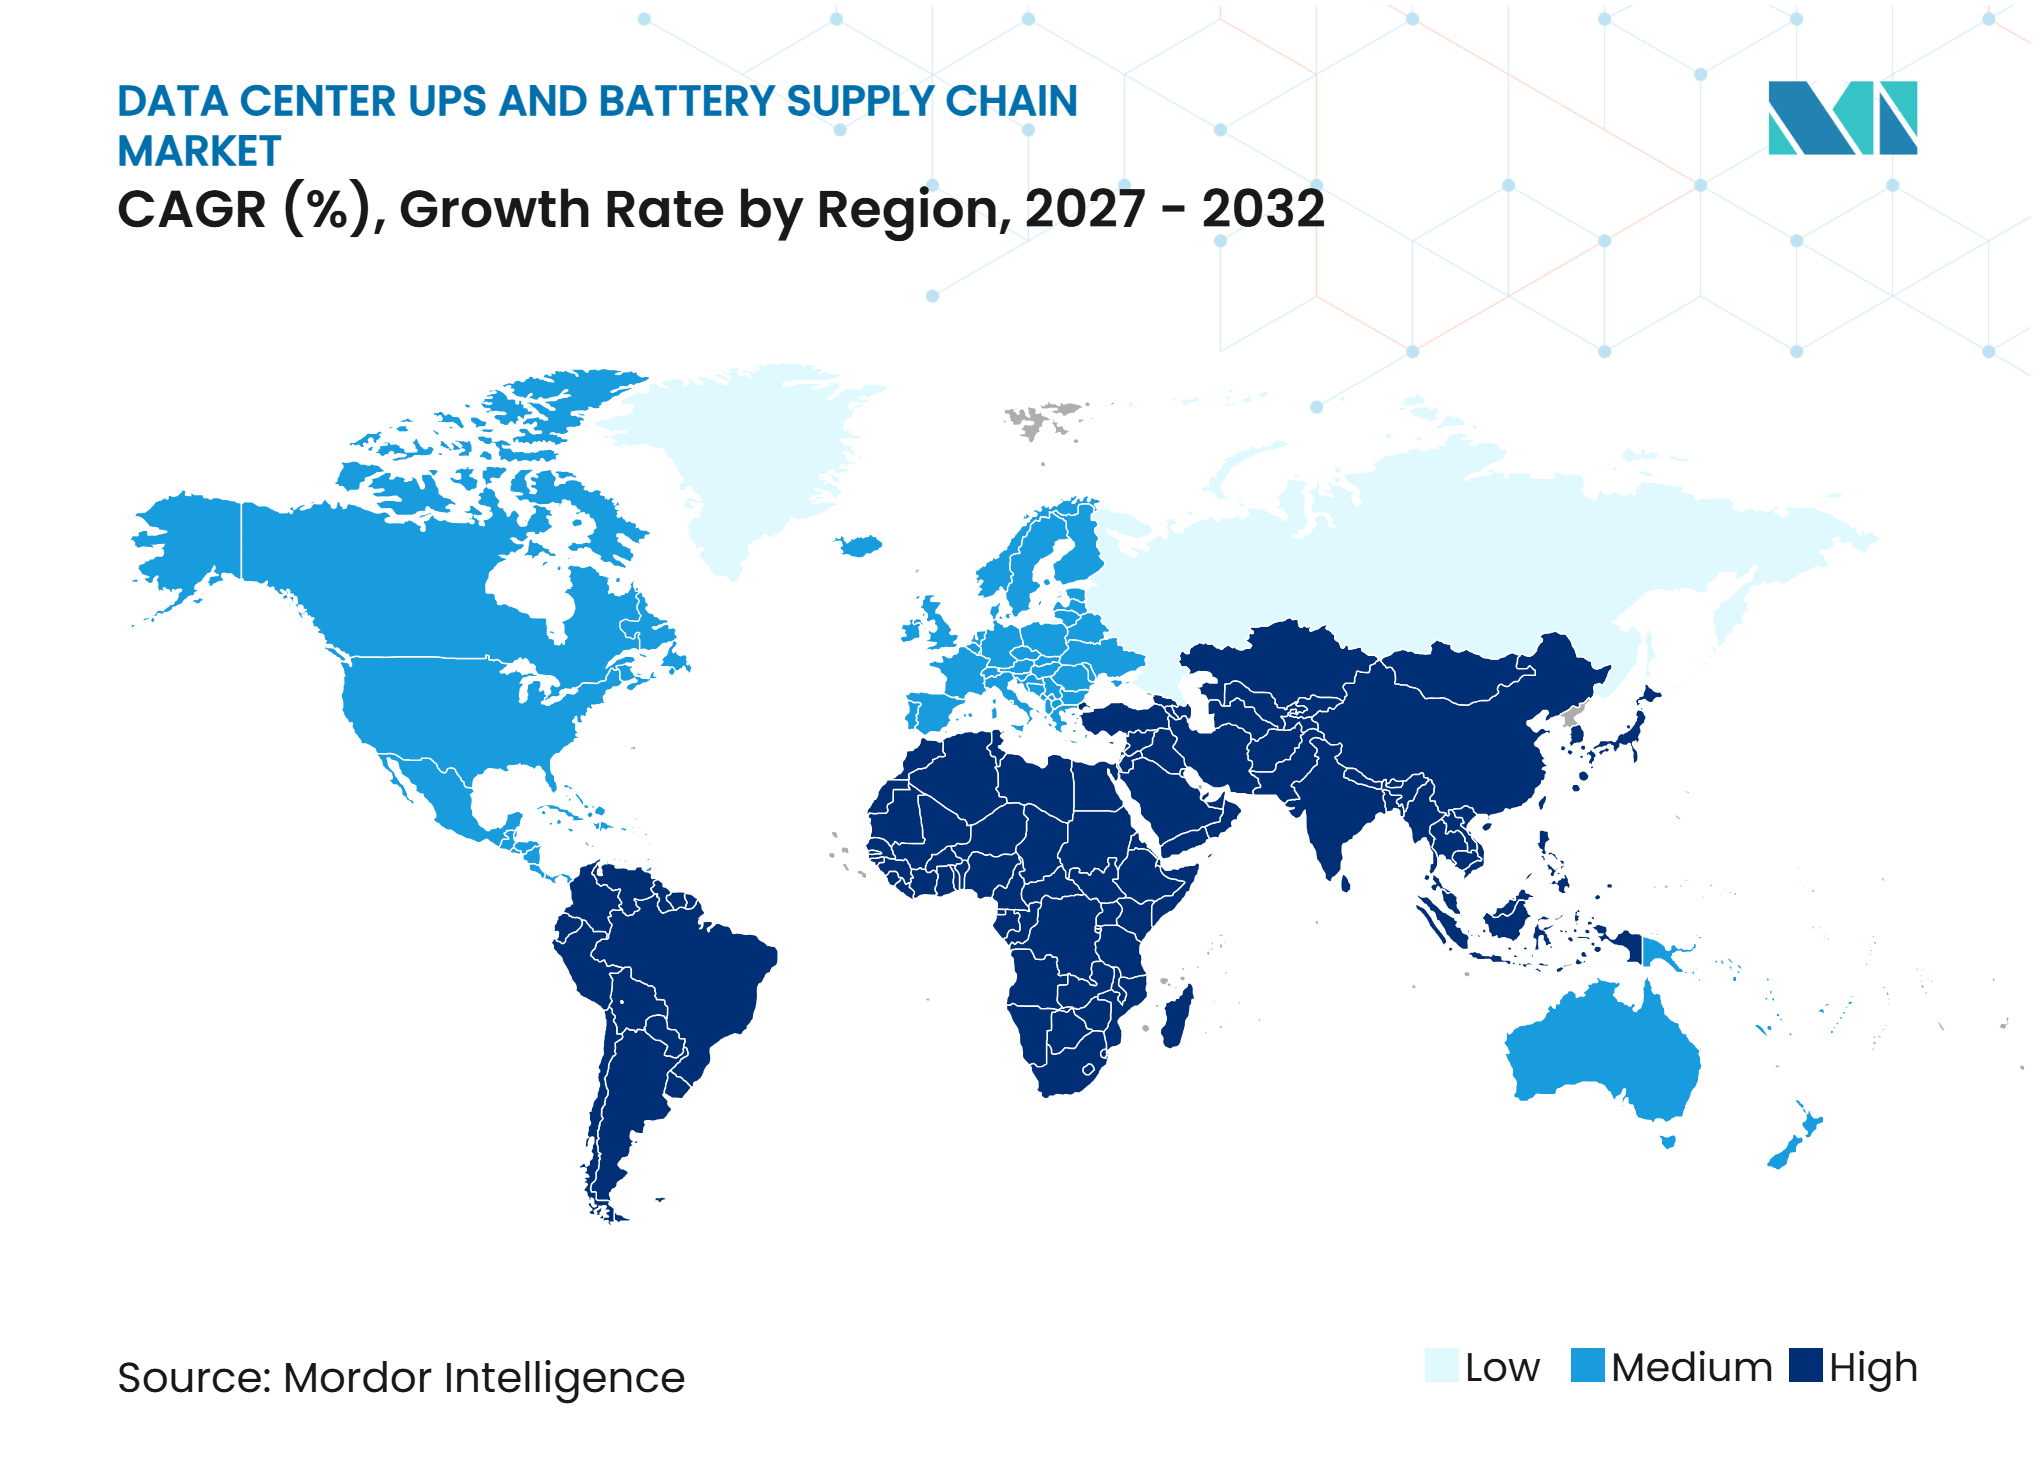
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données par Mordor Intelligence
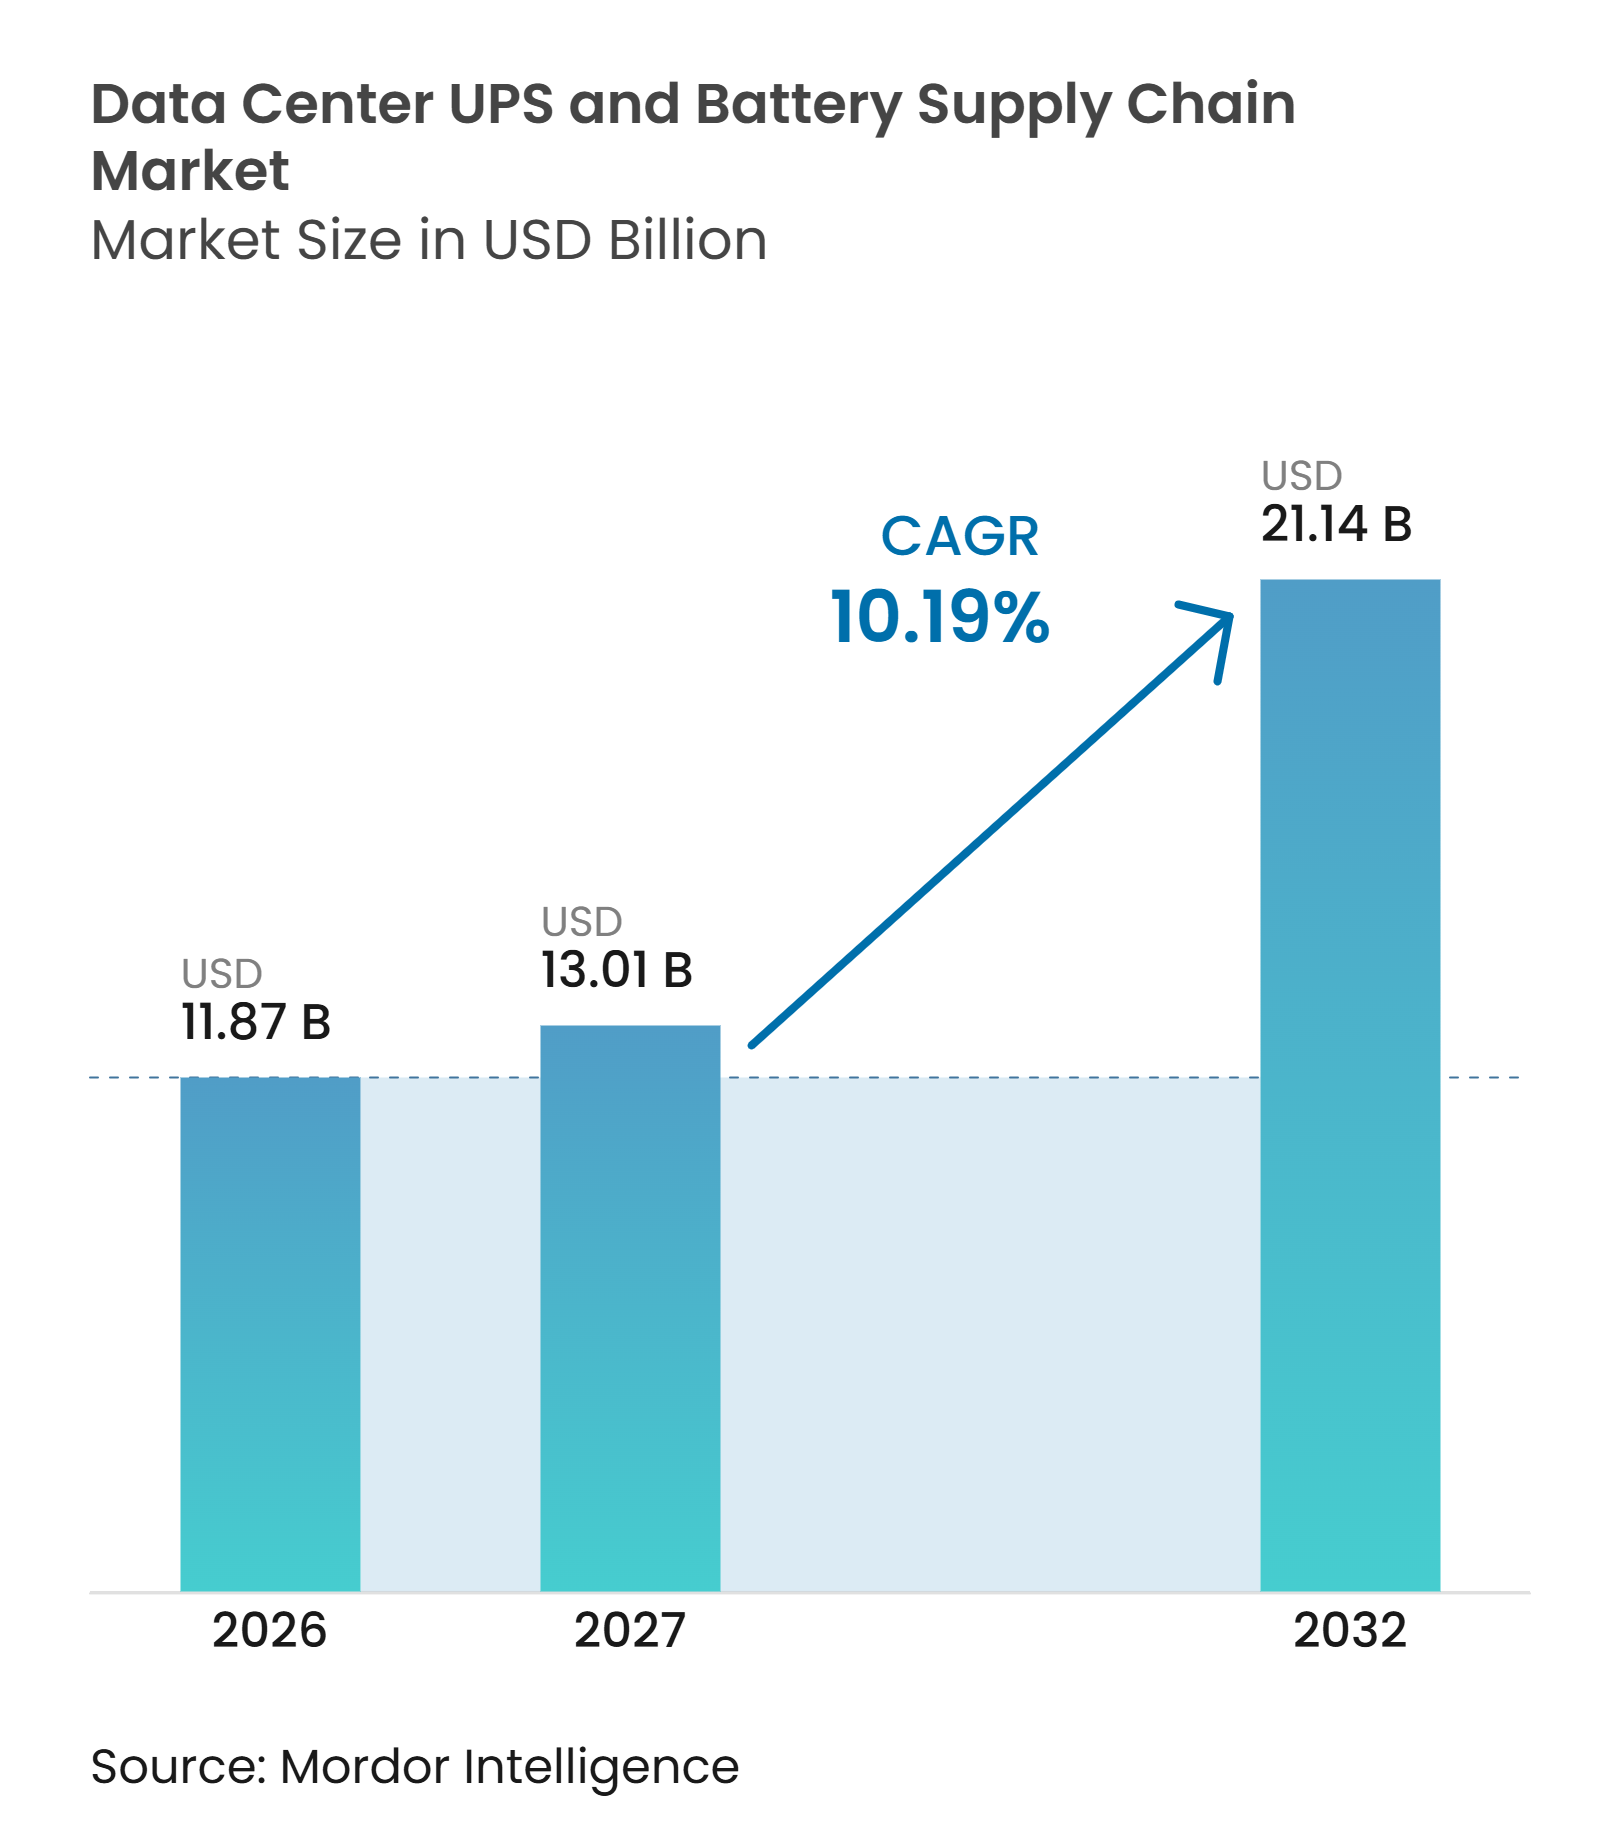
La taille du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données devrait s'étendre de 11,87 milliards USD en 2026 et 13,01 milliards USD en 2027 à 21,14 milliards USD d'ici 2032, enregistrant un CAGR de 10,19 % au cours de la période de prévision (2027-2032). Le marché est en cours de transformation par l'infrastructure d'IA, qui a fait de la continuité d'alimentation une exigence de sélection de site et d'approvisionnement plutôt qu'une considération de secours secondaire. La densité plus élevée des baies augmente le besoin de systèmes capables de gérer les changements de charge rapides et de maintenir un service ininterrompu. Les fournisseurs répondent avec des conceptions modulaires, des plateformes multi-chimies et des équipements à tension plus élevée pouvant prendre en charge de grands campus. Les accords d'approvisionnement pluriannuels deviennent plus courants à mesure que les opérateurs cherchent à réduire le risque de livraison pour les UPS, les appareillages de commutation et les systèmes de batteries. Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données fait également face à des pressions d'approvisionnement pour les cellules, le cuivre et l'électronique de puissance, ce qui fait de la qualification des fournisseurs et de l'allocation des capacités des considérations commerciales importantes. Pour les acheteurs du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données, la garantie de livraison devient aussi importante que la spécification des équipements.
Principaux enseignements du rapport
-
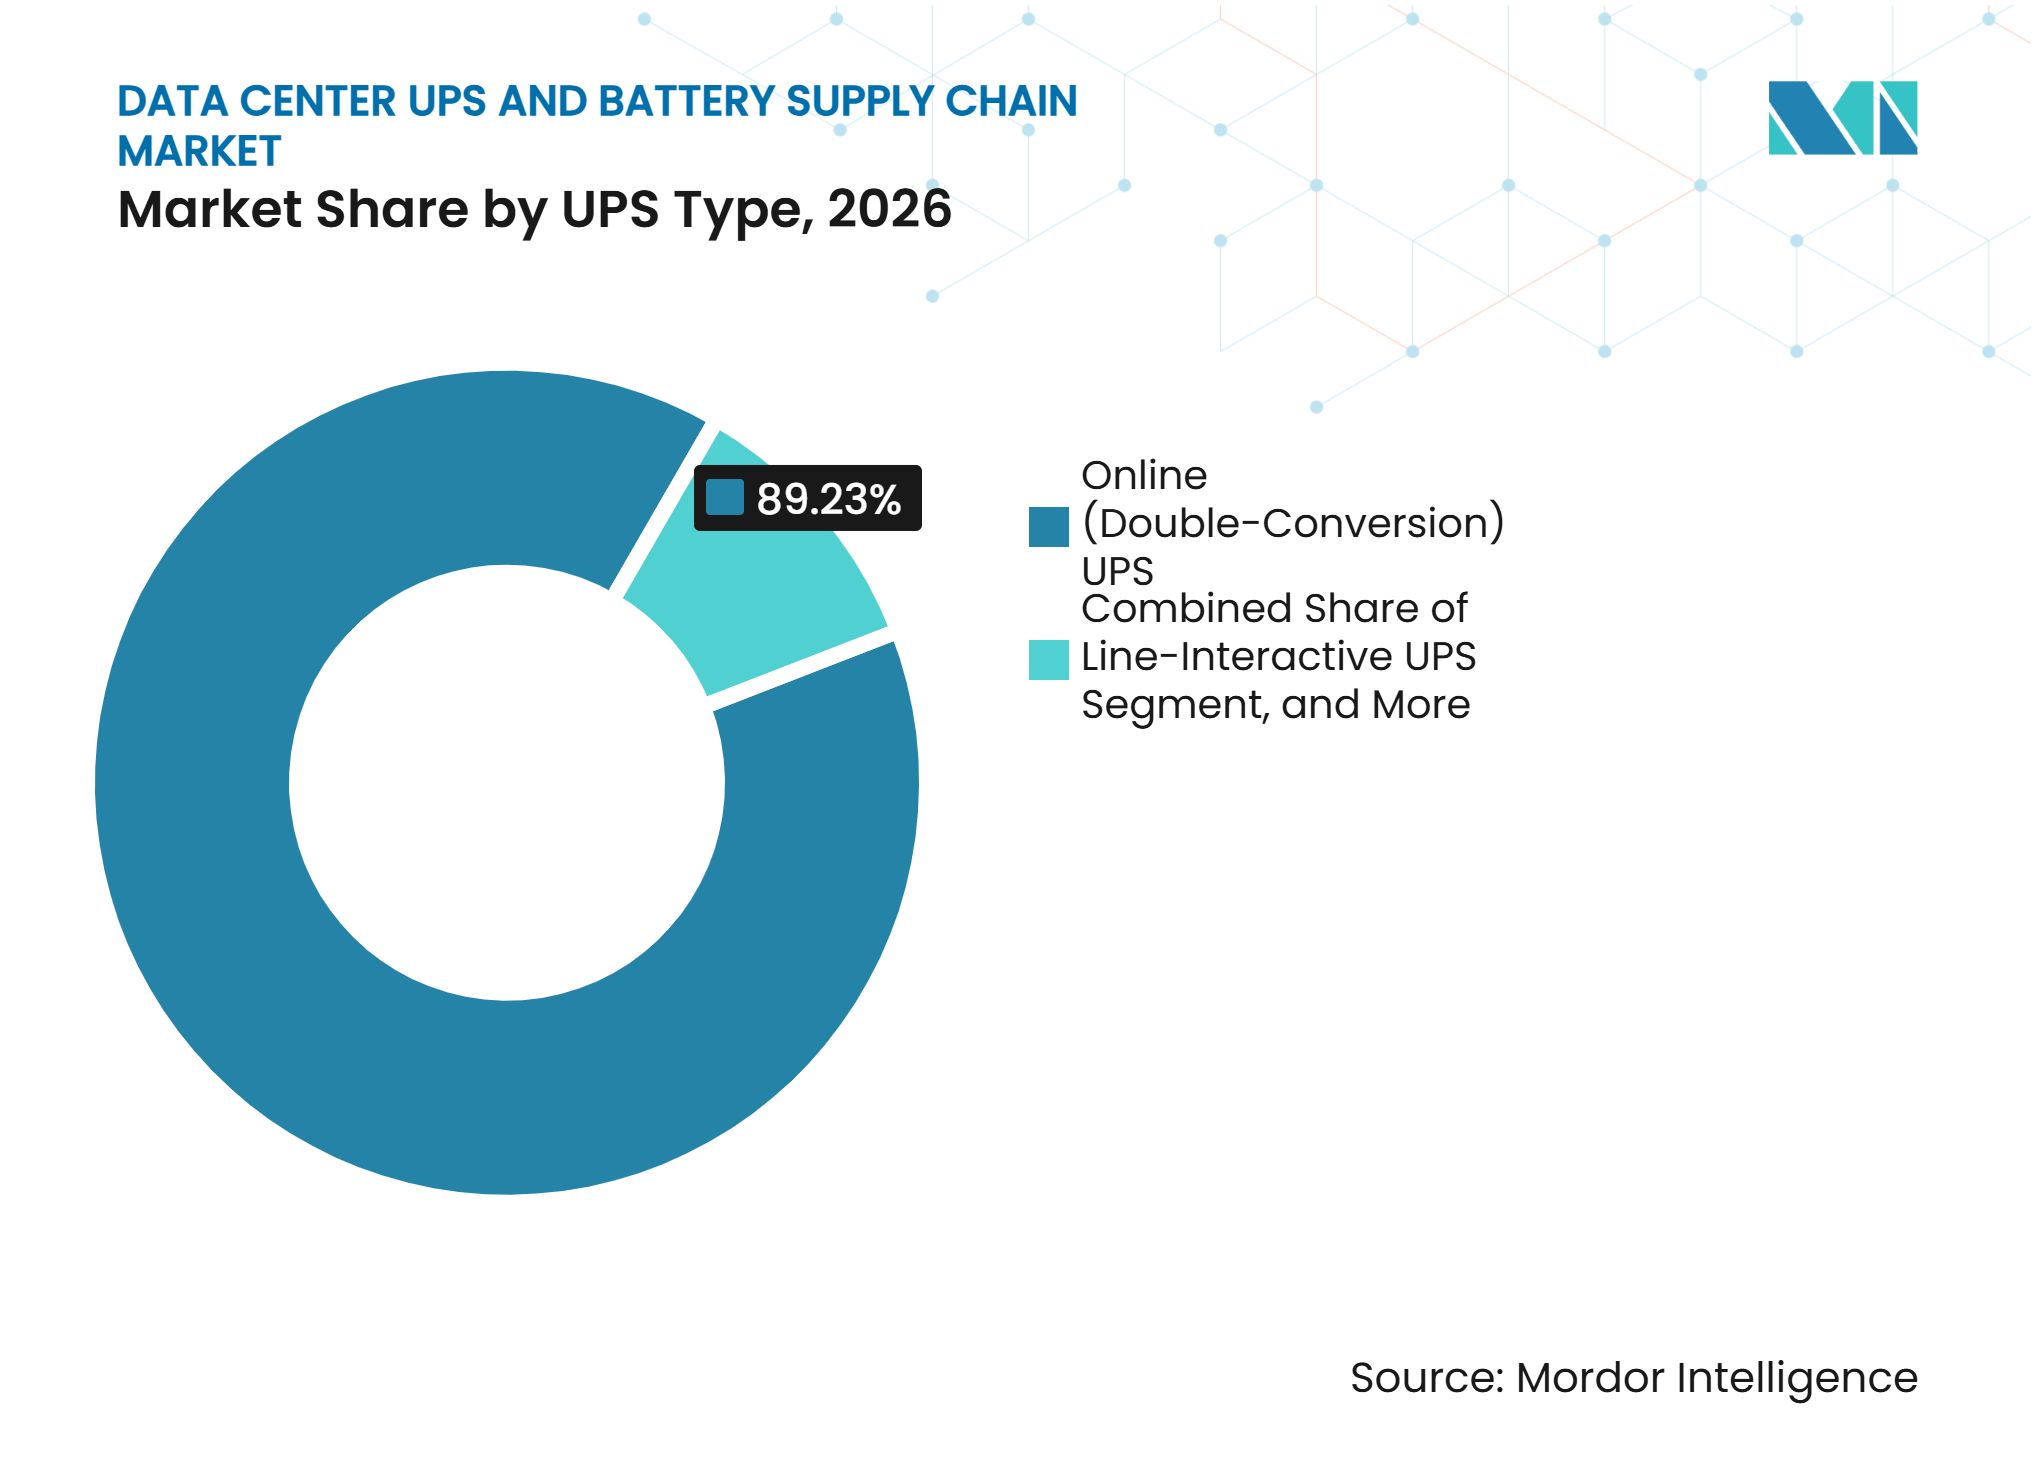
Par type d'UPS, les systèmes en ligne (double conversion) détenaient 89,23 % de la part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026 et devraient se développer à un CAGR de 10,72 % jusqu'en 2032.
-
Par capacité d'UPS, la catégorie supérieure à 500 kVA détenait 49,19 % de part en 2026 et devrait se développer à un CAGR de 11,43 % jusqu'en 2032.
-
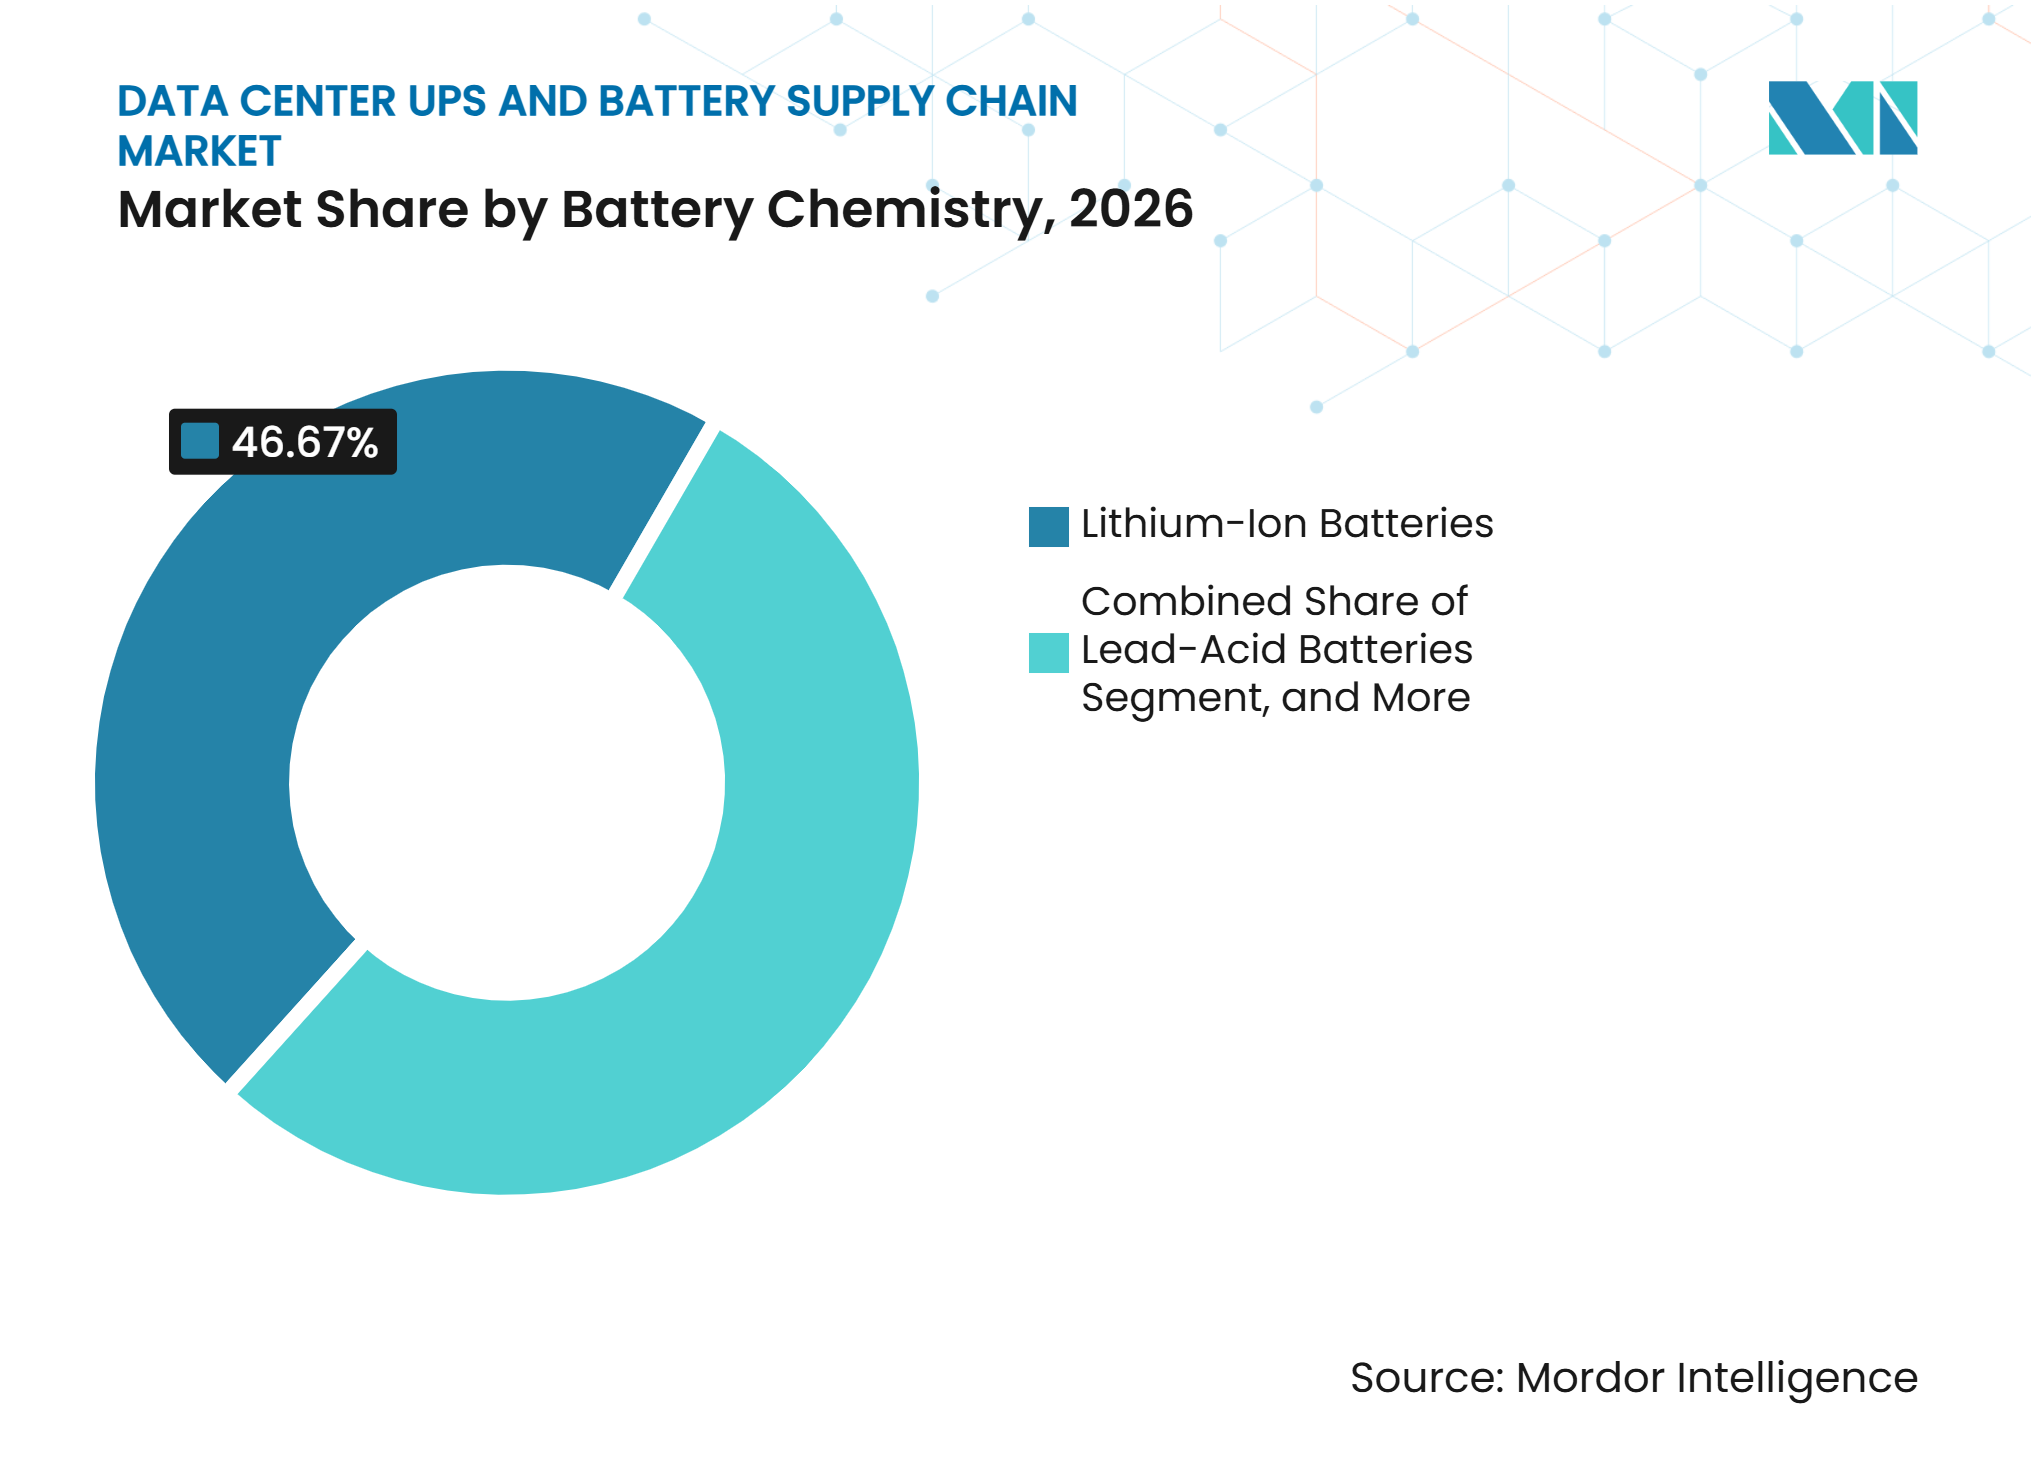
Par chimie des batteries, les batteries lithium-ion détenaient 46,67 % de part en 2026 et devraient se développer à un CAGR de 15,34 % jusqu'en 2032.
-
Par application des batteries, les batteries de secours UPS détenaient 87,65 % de part en 2026, tandis que les autres batteries utilisées dans les systèmes d'alimentation de secours des centres de données devraient se développer à un CAGR de 14,67 % jusqu'en 2032.
-
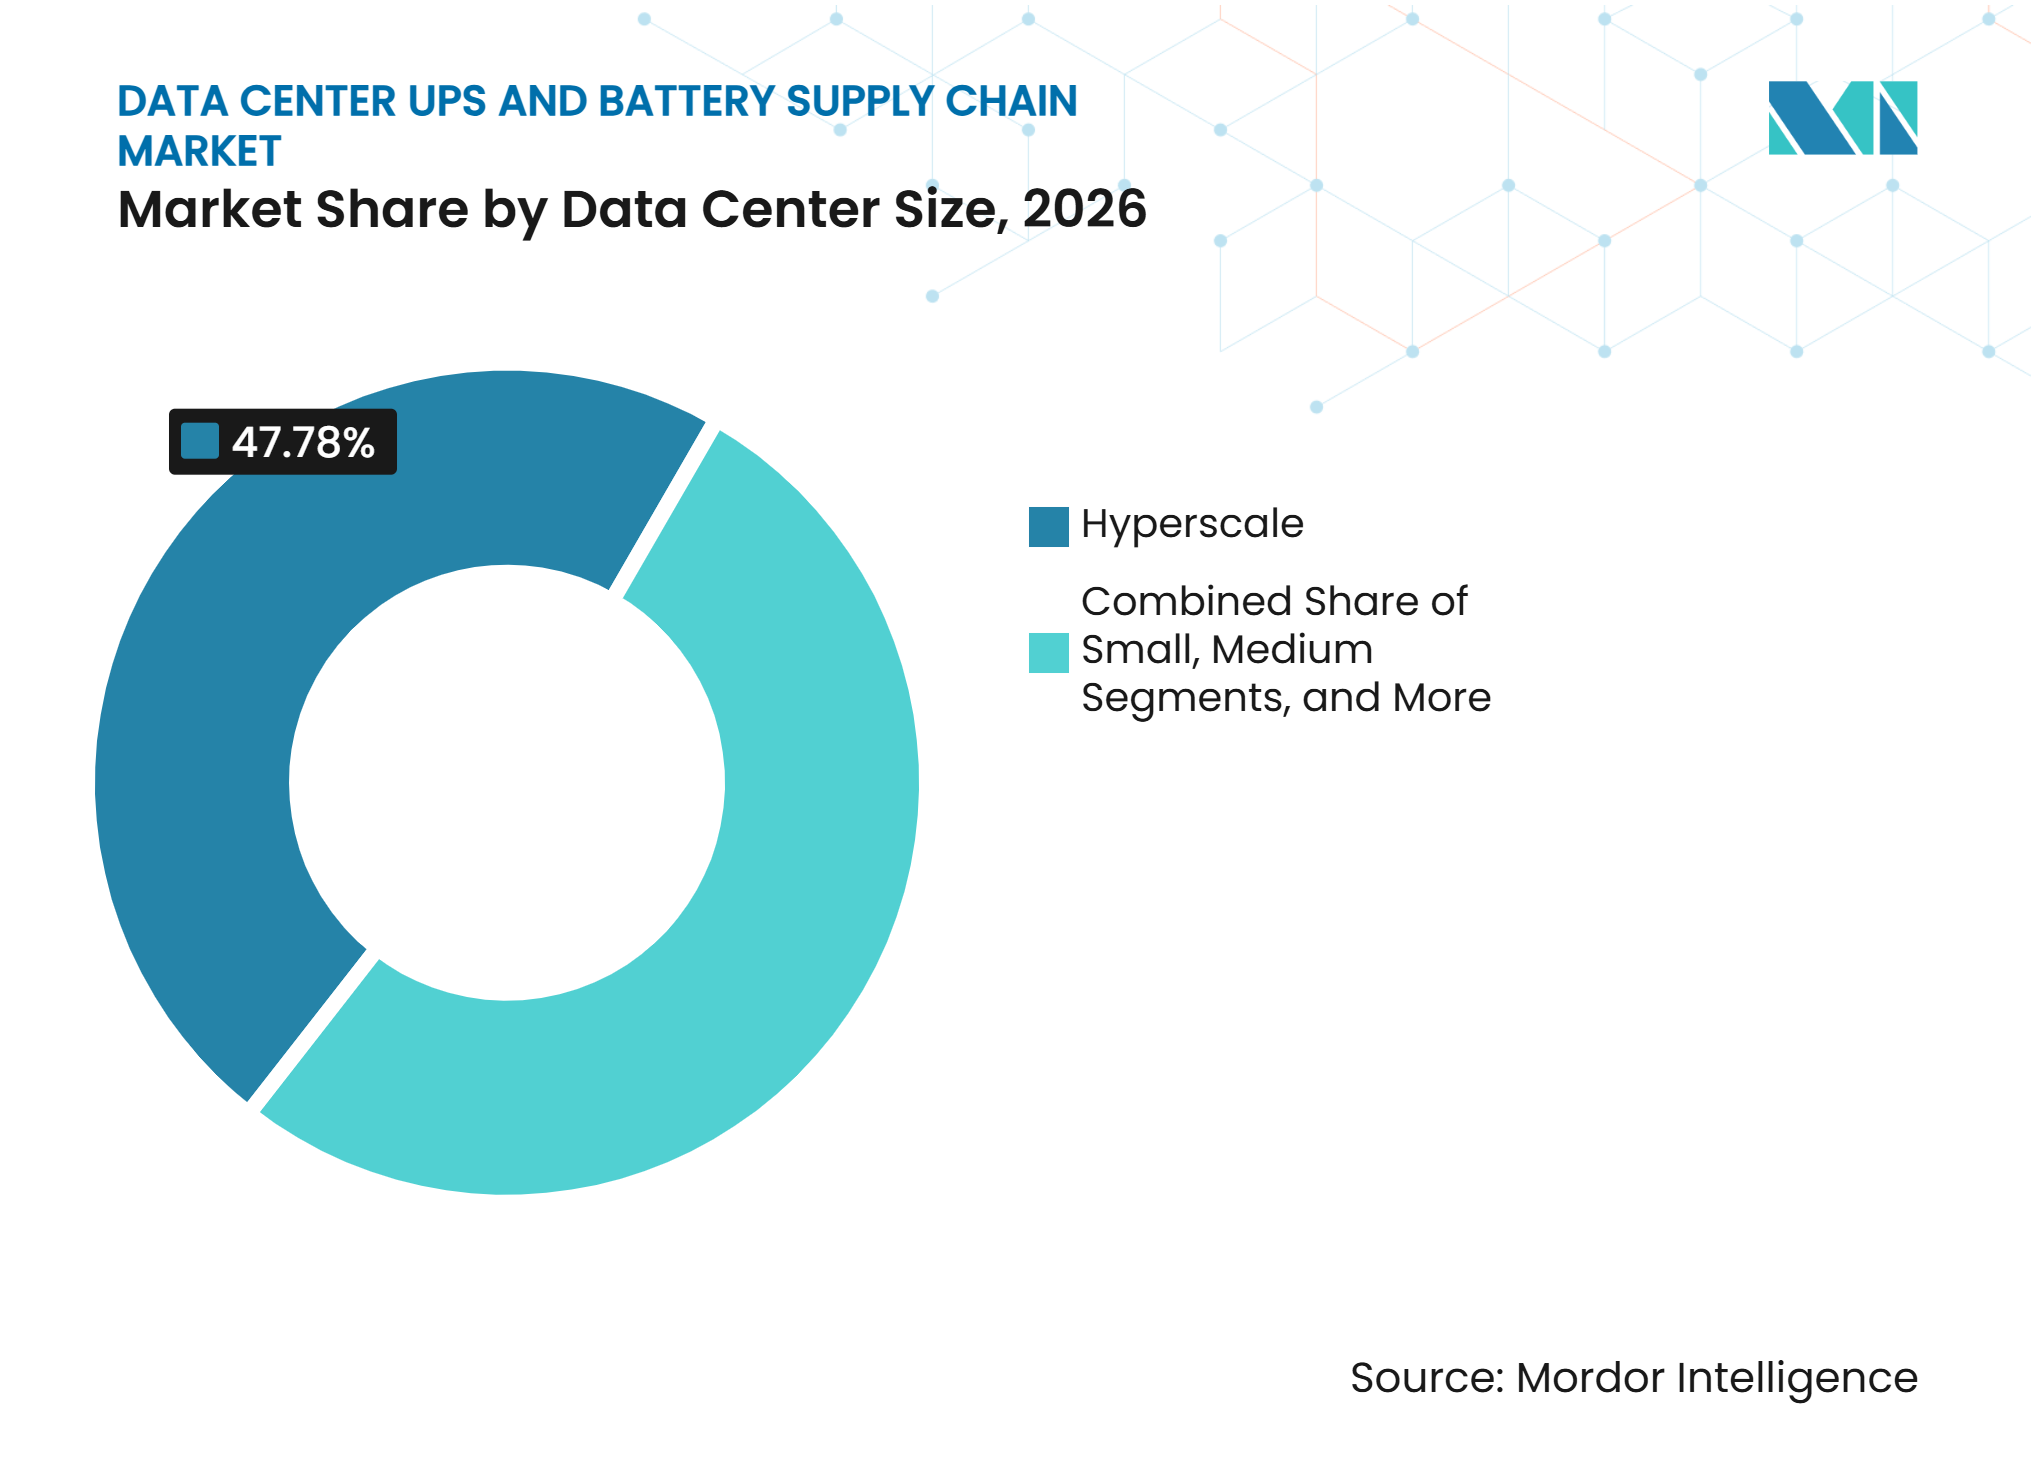
Par taille de centre de données, les installations hyperscale détenaient 47,78 % de la part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026 et devraient se développer à un CAGR de 11,65 % jusqu'en 2032.
-
Par type de centre de données, les fournisseurs de services cloud (CSP) détenaient 42,27 % de part en 2026, tandis que les opérateurs de colocation devraient se développer à un CAGR de 11,34 % jusqu'en 2032.
-
Par géographie, l'Amérique du Nord détenait 42,27 % de part en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 13,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale et d'IA | +2.5% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Augmentation de la densité d'alimentation des baies et exigences de haute disponibilité | +2.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption d'infrastructures de secours modulaires et évolutives | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantage du coût total de possession des batteries lithium-ion dans les UPS de haute capacité | +1.6% | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des centres de données en périphérie et de l'informatique distribuée | +1.1% | Mondial, plus fort en Asie-Pacifique, au Moyen-Orient et en Afrique, et sur les marchés secondaires américains | Moyen terme (2-4 ans) |
| Stockage interactif avec le réseau et intégration des énergies renouvelables | +0.9% | Amérique du Nord, Europe et pays du GCC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale et d'IA
La demande de calcul d'IA modifie les volumes d'approvisionnement sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données. Les grands opérateurs étendent leurs capacités et nécessitent une protection de l'alimentation pouvant être mise en service parallèlement à l'infrastructure informatique. Schneider Electric a annoncé 2,3 milliards USD d'accords de capacité d'approvisionnement pour les centres de données américains en 2025.[1] Ces accords montrent que les clients recherchent des calendriers de livraison prévisibles pour les UPS et les équipements d'alimentation associés. Les fournisseurs coordonnent de plus en plus l'approvisionnement entre les UPS, les appareillages de commutation et les systèmes d'alimentation modulaires. Cela favorise la planification des capacités par rapport à la tarification projet par projet sur l'ensemble du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données.
Augmentation de la densité d'alimentation des baies et exigences de haute disponibilité
Les baies à forte intensité GPU augmentent les exigences électriques imposées aux équipements UPS. Une densité de baies plus élevée nécessite des systèmes capables de répondre aux changements de charge rapides et de préserver la continuité du service. Cela renforce la demande de systèmes statiques et de tampons en ligne conçus pour les applications à forte charge. En Europe, la norme EN IEC 62040-1:2019/A2:2025 a renforcé les exigences de sécurité et d'essai des UPS par la mise en œuvre nationale d'ici mars 2026. Les fournisseurs doivent répondre à la fois aux exigences de performance à haute densité et aux exigences de conformité. Cela rend les essais d'équipements et l'assurance de conception plus importants dans les décisions d'approvisionnement.
Adoption d'infrastructures de secours modulaires et évolutives
Les conceptions modulaires sont de plus en plus sélectionnées car elles permettent d'ajouter de la capacité par blocs testés. Une enquête ZincFive de 2025 auprès de 132 professionnels des centres de données a révélé que 68 % utilisaient des solutions d'alimentation modulaires et prévoyaient de continuer à les utiliser.[2] Cette approche peut raccourcir le délai de mise sous tension lorsque les systèmes conventionnels ont de longs délais de livraison. Schneider Electric a introduit une plateforme APC Smart-UPS en août 2026 qui prend en charge les batteries VRLA et lithium-ion dans un même châssis. Elle offre aux opérateurs plus de flexibilité à mesure que les choix de batteries évoluent. L'enquête a également révélé que 37 % des répondants s'attendaient à des durées d'autonomie des batteries UPS plus courtes, ce qui correspond à des architectures de protection plus distribuées et au niveau des baies.
Avantage du coût total de possession des batteries lithium-ion dans les UPS de haute capacité
Les batteries lithium-ion peuvent réduire les coûts du cycle de vie dans les systèmes de haute capacité malgré un prix initial plus élevé. Schneider Electric a rapporté un coût total de possession sur 10 ans inférieur de 39 % pour le lithium-ion par rapport au VRLA dans sa comparaison Galaxy VL 500 kVA. Le coût initial rapporté était 1,5 à 2 fois celui du VRLA, tandis que le VRLA nécessite généralement un remplacement dans les 3 à 5 ans et que le lithium-ion a une durée de vie de conception de 10 ans. Les armoires LFP peuvent utiliser 1,1 m² pour une autonomie qui nécessite 3,4 m² pour le VRLA. Les systèmes VRLA existants continueront à fonctionner pendant leur durée de vie prévue, ce qui maintient la demande de produits à base de plomb. Le Battery Council International a signalé une croissance de 21 % d'une année sur l'autre de la demande de batteries au plomb liées aux UPS en Amérique du Nord en 2025.[3]
Analyse de l'impact des contraintes du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé de la modernisation des UPS et des batteries | -1.4% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et sur les marchés secondaires | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en composants électroniques de puissance et en matériaux de batteries | -1.2% | Mondial, avec la plus forte exposition en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Sécurité incendie des batteries, gestion thermique et complexité de la conformité | -0.8% | Mondial, accru en Amérique du Nord, en Europe et en Australie | Moyen terme (2-4 ans) |
| Rénovation des installations existantes et contraintes d'espace | -0.6% | Mondial, accru en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé de la modernisation des UPS et des batteries
Le coût initial reste une contrainte pour les opérateurs de centres de données de plus petite taille. Les systèmes lithium-ion peuvent nécessiter 1,5 à 2 fois l'investissement initial d'équipements VRLA comparables. Les grands fournisseurs de cloud et de colocation peuvent répartir ce coût sur des installations de plusieurs mégawatts, mais les opérateurs de 100 à 500 kVA ont moins de marge pour le faire. ZincFive a constaté que 58 % des répondants à l'enquête citaient le coût comme principale raison de reconsidérer la technologie de stockage d'énergie. L'argument du retour sur investissement dépend des économies ultérieures sur les cycles de remplacement, qui peuvent ne pas correspondre aux cycles budgétaires d'investissement à court terme. Ce problème est plus prononcé là où le financement du cycle de vie est moins développé.
Volatilité de l'approvisionnement en composants électroniques de puissance et en matériaux de batteries
La disponibilité des composants peut contraindre les nouveaux projets sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données. Les fournisseurs de batteries doivent équilibrer la demande provenant de plusieurs applications de stockage d'énergie. Les opérateurs peuvent réduire l'exposition aux délais de livraison grâce à des engagements d'approvisionnement plus longs et à une spécification plus précoce des équipements. Le cuivre et l'électronique de puissance restent des intrants importants pour les transformateurs, les appareillages de commutation et les jeux de barres. Le Battery Council International a identifié les contraintes d'approvisionnement national en minéraux critiques comme un risque pour l'expansion de la production de batteries industrielles au plomb. Cela fait de la planification de la chaîne d'approvisionnement une partie importante de la livraison d'infrastructure d'alimentation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'UPS :
les systèmes en ligne dominent face à la montée en densité de l'IALes systèmes en ligne (double conversion) commandaient 89,23 % de la part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026 et devraient se développer à un CAGR de 10,72 % jusqu'en 2032. Leur position reflète le besoin d'une qualité d'alimentation constante pour les charges numériques sensibles. Les systèmes en veille restent plus pertinents dans les déploiements en périphérie avec une densité de calcul modeste. Les systèmes interactifs de ligne servent des applications d'entreprise distribuées plus étroites où la qualité du réseau est prévisible. Le marché continue de favoriser les systèmes en ligne à mesure que les nouveaux projets de centres de données spécifient une haute disponibilité.
Les conceptions d'UPS statiques en ligne à moyenne tension modifient les exigences en matière d'équipements pour les grands projets. Le système prend en charge des blocs de capacité plus importants et réduit les besoins en câblage. Cette approche est pertinente à mesure que les centres de données passent d'une protection au niveau de la salle à des architectures d'alimentation au niveau du campus. Les fournisseurs disposant de conceptions à tension plus élevée éprouvées peuvent concourir pour des projets que les systèmes basse tension standard ne peuvent pas desservir. Ces systèmes peuvent influencer les spécifications pour les grandes installations d'IA.



Par capacité d'UPS :
les systèmes à grande échelle redéfinissent l'économie des achatsLa catégorie supérieure à 500 kVA détenait 49,19 % de la taille du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026 et devrait se développer à un CAGR de 11,43 % jusqu'en 2032. Ce résultat reflète le lien entre les grandes charges de travail d'IA et les systèmes de haute capacité. ZincFive a constaté que 30 % des répondants déployaient des systèmes de 250 à 499 kW et 28 % déployaient des systèmes de 500 à 999 kW. La catégorie 100-500 kVA dessert les installations de colocation régionales et les opérateurs d'entreprise. Les systèmes jusqu'à 100 kVA restent pertinents pour les déploiements en périphérie et distribués de plus petite taille.
Les grandes installations sont de plus en plus conçues pour prendre en charge l'interaction avec le réseau ainsi que l'alimentation de secours. Cela peut permettre des services de réponse à la demande et liés à la fréquence là où les structures de marché le permettent. Cette approche modifie le rôle des équipements UPS d'un actif de résilience pure à un actif à valeur utilitaire potentielle. L'interactivité avec le réseau augmente également les exigences techniques et de conformité imposées aux fournisseurs d'équipements. Elle peut renforcer l'argument commercial pour les grandes installations sur les marchés avec des paiements de capacité.
Par chimie des batteries :
le lithium-ion accélère le déplacement du plomb-acideLe lithium-ion détenait 46,67 % du segment de la chimie des batteries en 2026 et devrait se développer à un CAGR de 15,34 % jusqu'en 2032. Le LFP est sélectionné pour de nombreuses nouvelles spécifications en raison de sa stabilité thermique, de sa durée de vie en cycles et de ses caractéristiques de sécurité. Les systèmes plomb-acide et VRLA conservent une capacité installée substantielle car les remplacements suivent des cycles d'actifs pluriannuels. Le nickel-cadmium et les autres technologies restent des catégories plus petites. Le nickel-zinc attire l'attention pour les applications qui privilégient les caractéristiques de sécurité non lithium.
Les normes de protection incendie façonnent les décisions de produits dans ce segment. La norme NFPA 855:2026 exige une analyse d'atténuation des risques pour la plupart des installations de stockage d'énergie stationnaire et des essais au feu à grande échelle validés selon UL 9540A.[4] La norme NFPA 75:2024 a introduit des exigences de détection des dégagements gazeux pour les systèmes UPS lithium-ion. Ces exigences augmentent la demande de systèmes de surveillance et de gestion des batteries. Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données doit équilibrer l'adoption du lithium-ion avec la planification de la sécurité des installations.

Par application des batteries :
l'alimentation de secours UPS ancre la composition des déploiementsLes batteries de secours UPS détenaient 87,65 % du segment d'application en 2026. Cela reflète le besoin d'une alimentation de transition lors des interruptions du réseau dans les installations à haute disponibilité. Les autres batteries utilisées dans les systèmes d'alimentation de secours des centres de données devraient se développer à un CAGR de 14,67 % jusqu'en 2032. Cette catégorie comprend les unités de secours sur batterie et les unités de secours sur condensateur placées plus près des baies de serveurs d'IA. Ces systèmes peuvent gérer les changements d'alimentation rapides que les systèmes centraux peuvent ne pas gérer à la même vitesse de réponse.
Fuji Keizai a estimé que le marché mondial des BBU et CBU passerait de 6,72 millions d'unités en 2025 à 22,63 millions d'unités d'ici 2031. Les équipements UPS centraux assurent une protection contre les pannes prolongées, tandis que les équipements au niveau des baies peuvent gérer les fluctuations de courte durée. Cela produit un arrangement de protection de l'alimentation en couches. Cela augmente également le nombre de systèmes de batteries installés par mégawatt de centre de données. Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données est donc affecté à la fois par les décisions d'achat à l'échelle des installations et à l'échelle des serveurs.
Par taille de centre de données :
les installations hyperscale définissent la trajectoire du marchéLes installations hyperscale ont capturé 47,78 % de la part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026 et devraient se développer à un CAGR de 11,65 % jusqu'en 2032. Leur échelle concentre les dépenses UPS parmi un petit groupe d'opérateurs. Ces clients se tournent vers des accords de capacité pluriannuels. Les grands centres de données occupent la deuxième position la plus importante. Les sites moyens et petits restent importants par le nombre d'installations et la couverture géographique.
Le pipeline d'Eaton est passé de 307 GW à 366 GW au cours de trimestres successifs en 2026. La conversion à court terme limitée de ce pipeline indique une demande future continue pour les grands systèmes d'alimentation. Les acheteurs hyperscale ont un plus grand levier d'achat et des exigences plus élevées en matière de certitude de livraison. Leurs projets favorisent les fournisseurs capables de coordonner les UPS, les batteries, les appareillages de commutation et les modules préfabriqués. Cela déplace la concurrence des ventes d'équipements individuels vers la capacité de livraison intégrée.
Par type de centre de données :
la montée rapide de la colocation défie la domination des CSPLes fournisseurs de services cloud (CSP) détenaient 42,27 % du segment des types de centres de données en 2026. Les opérateurs de colocation devraient se développer à un CAGR de 11,34 % jusqu'en 2032. Les fournisseurs de cloud continuent d'investir dans des installations en propriété où la continuité est une exigence concurrentielle. Les fournisseurs de colocation bénéficient lorsque les entreprises technologiques conservent la propriété informatique mais transfèrent l'exposition à l'infrastructure physique à un opérateur spécialisé. Les sites d'entreprise et en périphérie restent pertinents pour la localisation des données et les utilisations sensibles à la latence.
Les opérateurs de colocation maintiennent souvent des environnements multi-fournisseurs, ce qui accroît l'importance de l'efficacité et du coût du cycle de vie. Leurs clients accordent de la valeur à une livraison d'alimentation fiable, et les performances des équipements affectent directement leur offre commerciale. Cela favorise les systèmes pouvant être étendus sans perturber les opérations. Cela soutient également les investissements dans des configurations UPS modulaires de haute capacité. Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données bénéficie à mesure que les opérateurs de colocation ajoutent des capacités dans plusieurs régions.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 42,27 % de la part du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en 2026. Les États-Unis présentent une forte concentration d'investissements hyperscale et de colocation. Schneider Electric a annoncé 2,3 milliards USD d'accords de capacité d'approvisionnement aux États-Unis en novembre 2025. Les accords comprenaient 373 millions USD avec Digital Realty pour les UPS et les appareillages de commutation. Ces accords montrent que les opérateurs recherchent des calendriers de livraison fiables.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 13,03 % jusqu'en 2032. Les programmes souverains du GCC ajoutent des capacités sur de nouveaux sites, tandis que les opérateurs d'Afrique subsaharienne nécessitent des systèmes de batteries avancés là où la fiabilité du réseau est plus faible. Schneider Electric a rapporté que les UPS lithium-ion, le stockage et les contrôleurs de microréseaux peuvent réduire le temps de fonctionnement des générateurs de 30 à 60 % et les coûts d'exploitation liés à l'énergie de 10 à 20 % dans les déploiements africains. Les règles d'interconnexion à forte charge dans le GCC soutiennent l'intérêt pour les équipements pouvant répondre aux attentes de stabilisation du réseau. Cela rend les architectures d'alimentation basées sur les batteries commercialement pertinentes dans toute la région.
Europe, Asie-Pacifique et Amérique du Sud
Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données en Europe est façonné par des exigences strictes en matière de sécurité électrique, de fiabilité des équipements et d'efficacité énergétique. La norme EN IEC 62040-1:2019/A2:2025 établit des exigences de sécurité mises à jour pour les équipements UPS, fournissant une base de conformité commune pour les fabricants, les fournisseurs et les intégrateurs de systèmes opérant sur les marchés européens. L'Asie-Pacifique bénéficie de son écosystème de fabrication de batteries bien établi, notamment en Chine, au Japon et en Corée du Sud, ainsi que d'une demande hyperscale, cloud et de colocation en expansion rapide en Inde, en Australie et en Asie du Sud-Est. Cette combinaison soutient la demande de systèmes de batteries UPS conventionnels et lithium-ion, avec un accent croissant sur les installations UPS en ligne de haute capacité. En Amérique du Sud, le Brésil mène l'activité régionale grâce à son écosystème de centres de données relativement mature et à sa concentration d'infrastructures de colocation et de cloud.
Paysage concurrentiel
Concentration du Marché
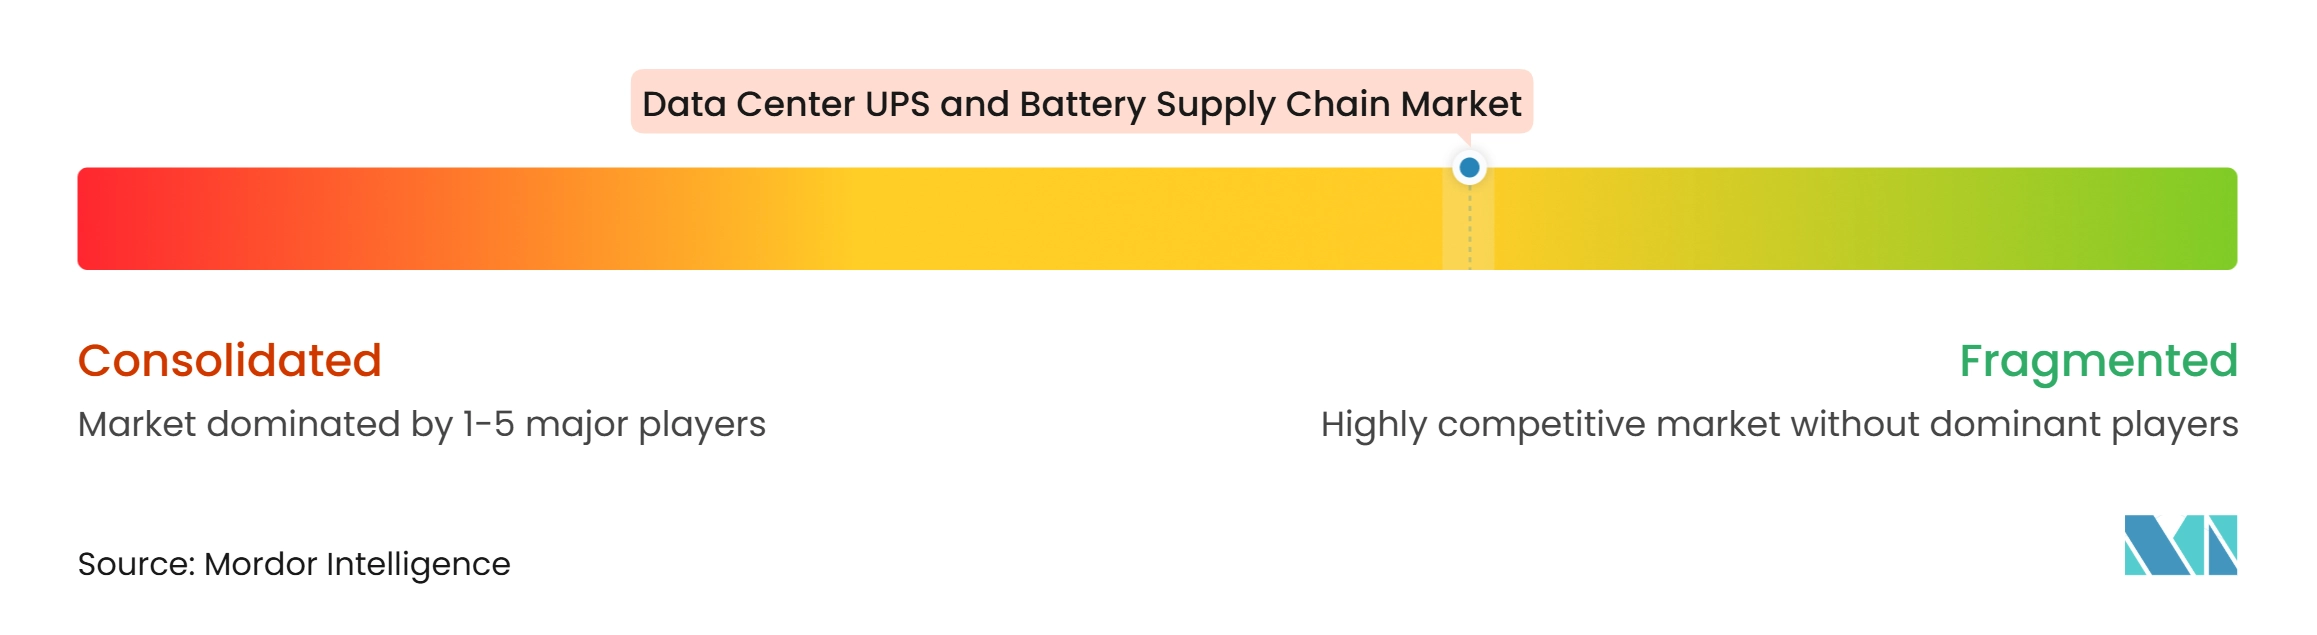
Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données est modérément concentré au niveau de l'intégration des systèmes et plus fragmenté parmi les fournisseurs de composants et de batteries. Les grands fournisseurs utilisent des accords pluriannuels pour améliorer la visibilité des livraisons. Le marché reste compétitif, avec des fabricants mondiaux établis en concurrence aux côtés de fournisseurs régionaux dans les équipements UPS, les technologies de batteries et les solutions intégrées de protection de l'alimentation.
Vertiv a introduit sa plateforme modulaire OneCore en août 2025 pour les infrastructures de plus de 5 MW. La société a également conclu un partenariat avec Ballard Power Systems sur une solution UPS basée sur des piles à combustible à hydrogène. Schneider Electric a introduit sa plateforme APC Smart-UPS multi-chimies en 2026. Ces mouvements montrent comment les fournisseurs établis étendent leurs positions grâce à des conceptions d'équipements nécessitant une qualification complexe.
Les fournisseurs de cellules de batteries ont une influence croissante car la capacité peut être dirigée vers les véhicules électriques, le stockage sur réseau ou l'utilisation dans les centres de données. Les entreprises émergentes répondent à des exigences spécialisées, notamment les systèmes en ligne à moyenne tension et les batteries nickel-zinc. La norme NFPA 855:2026 augmente la charge de conformité par l'analyse d'atténuation des risques et les attentes d'essai au feu UL 9540A. Les fournisseurs disposant de programmes d'essai établis ont un avantage dans les projets sensibles à la sécurité.
Leaders du secteur des chaînes d'approvisionnement en UPS et batteries pour centres de données
-
Schneider Electric SE
-
Eaton Corporation plc
-
Vertiv Holdings Co.
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chaînes d'approvisionnement en UPS et batteries pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Holdings Co.
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- ABB Ltd.
- Exide Technologies
- Legrand SA
- EnergySys Limited
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Riello Elettronica S.p.A.
- Socomec Group S.A.
- Piller Power Systems GmbH
- Fuji Electric Co., Ltd.
- KSTAR Science and Technology Co., Ltd.
- Kehua Tech Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- LG Energy Solution Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- GS Yuasa Corporation
- ZincFive, Inc.
- C&D Technologies, Inc.
Développements industriels récents dans Marché des chaînes d'approvisionnement en UPS et batteries pour centres de données
- Novembre 2026 : Eaton a publié ses résultats du troisième trimestre 2026 avec son pipeline de projets de centres de données atteignant 366 GW, en hausse par rapport à 307 GW au deuxième trimestre 2026. La filiale thermique de la société, Boyd Thermal, acquise pour 9,5 milliards USD, devrait atteindre au moins 2,7 milliards USD de chiffre d'affaires en 2027, reflétant une demande accélérée pour des infrastructures intégrées d'alimentation et de refroidissement dans les campus d'IA.
- Octobre 2026 : Toshiba International Corporation a présenté la série 3000 TP, un système UPS modulaire triphasé pour les centres de données en périphérie, évoluant de 40 kW à 200 kW dans une seule armoire 42U avec une efficacité de 96,5 % et des modules d'alimentation à échange à chaud permettant l'extension de capacité sans interruption de charge.
- Août 2026 : Schneider Electric a lancé l'APC Smart-UPS de nouvelle génération, le premier UPS monolithique multi-chimies prenant en charge à la fois les batteries VRLA et lithium-ion sur la même plateforme matérielle, offrant jusqu'à 3 fois l'autonomie de base et jusqu'à 1,4 fois plus de densité de puissance que les modèles précédents. La série SRTD On-Line, 2,2 kVA et 3 kVA, est devenue disponible à la commande en Amérique du Nord à partir du 1er septembre 2026.
- Juillet 2026 : Crusoe et ON.energy ont annoncé un partenariat pour déployer 5 GW de la technologie UPS d'IA d'ON.energy sur plusieurs campus hyperscale, avec une mise en service débutant en 2026 et se prolongeant jusqu'en 2027. L'UPS d'IA a été validé par rapport aux exigences d'interconnexion à forte charge d'ERCOT, notamment la conformité avec NOGRR 282 et les protocoles de maintien en cas de basse tension.
Portée du rapport mondial sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données
Le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données comprend les systèmes d'alimentation sans interruption (UPS), les batteries de secours, les armoires et modules de batteries, ainsi que les solutions connexes de conversion d'énergie, de surveillance et de remplacement fournies aux centres de données. Il couvre à la fois les nouvelles installations et le renouvellement des systèmes UPS et batteries existants. Ces systèmes fournissent une alimentation de transition instantanée lors des pannes de réseau et des perturbations de tension, assurent le transfert vers la génération de secours, protègent les charges informatiques critiques contre les événements de qualité d'alimentation, et prennent en charge les charges de travail informatiques d'IA et de cloud à haute densité. Ils aident les opérateurs de centres de données à maintenir le temps de fonctionnement, à répondre aux exigences de redondance de niveau III/IV et à réduire le coût total de possession grâce à des chimies de batteries à durée de vie plus longue dans les installations de colocation, cloud, d'entreprise, en périphérie et hyperscale.
Le rapport sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données est segmenté par type d'UPS (UPS en veille (hors ligne), UPS interactif de ligne et UPS en ligne (double conversion)), capacité d'UPS (jusqu'à 100 kVA, de 100 kVA à 500 kVA et supérieure à 500 kVA), chimie des batteries (batteries plomb-acide, batteries lithium-ion, batteries nickel-cadmium et autres technologies de batteries), application des batteries (batteries de secours UPS et autres batteries utilisées dans les systèmes d'alimentation de secours des centres de données), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP) et entreprise/périphérie) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| UPS en veille (hors ligne) |
| UPS interactif de ligne |
| UPS en ligne (double conversion) |
| Jusqu'à 100 kVA |
| De 100 kVA à 500 kVA |
| Supérieure à 500 kVA |
| Batteries plomb-acide |
| Batteries lithium-ion |
| Batteries nickel-cadmium |
| Autres technologies de batteries |
| Batteries de secours UPS |
| Autres batteries utilisées dans les systèmes d'alimentation de secours des centres de données |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise / Périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient |
| Par type d'UPS | UPS en veille (hors ligne) | |
| UPS interactif de ligne | ||
| UPS en ligne (double conversion) | ||
| Par capacité d'UPS | Jusqu'à 100 kVA | |
| De 100 kVA à 500 kVA | ||
| Supérieure à 500 kVA | ||
| Par chimie des batteries | Batteries plomb-acide | |
| Batteries lithium-ion | ||
| Batteries nickel-cadmium | ||
| Autres technologies de batteries | ||
| Par application des batteries | Batteries de secours UPS | |
| Autres batteries utilisées dans les systèmes d'alimentation de secours des centres de données | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (CSP) | ||
| Entreprise / Périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des chaînes d'approvisionnement en UPS et batteries pour centres de données ?
Le marché mondial des chaînes d'approvisionnement en UPS et batteries pour centres de données devrait passer de 11,87 milliards USD en 2026 à 21,14 milliards USD d'ici 2032 à un CAGR de 10,19 %.
Quel type d'UPS domine les déploiements dans les centres de données sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données ?
Les systèmes UPS en ligne (double conversion) détenaient 89,23 % de part en 2026 et devraient se développer à un CAGR de 10,72 % jusqu'en 2032.
Pourquoi les batteries lithium-ion gagnent-elles en utilisation dans les centres de données ?
Le lithium-ion détenait 46,67 % de part en 2026 et devrait se développer à un CAGR de 15,34 % jusqu'en 2032 car il offre des avantages en termes de cycle de vie et d'encombrement.
Qu'est-ce qui stimule la demande d'UPS de haute capacité sur le marché des chaînes d'approvisionnement en UPS et batteries pour centres de données ?
Les systèmes supérieurs à 500 kVA détenaient 49,19 % de part en 2026 car les charges de travail d'IA et les centres de données plus grands nécessitent une protection d'alimentation de plus haute capacité.
Quelle région présente les meilleures perspectives pour les UPS et les batteries ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 13,03 % jusqu'en 2032, soutenus par les projets du GCC et les exigences de résilience de l'alimentation.
Comment les opérateurs de colocation affectent-ils la demande ?
Les opérateurs de colocation devraient se développer à un CAGR de 11,34 % jusqu'en 2032 à mesure que les entreprises transfèrent le risque d'infrastructure physique à des opérateurs spécialisés.