
Tamanho e Participação do Mercado de Proteção Física contra Desastres em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.54 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.53 % |
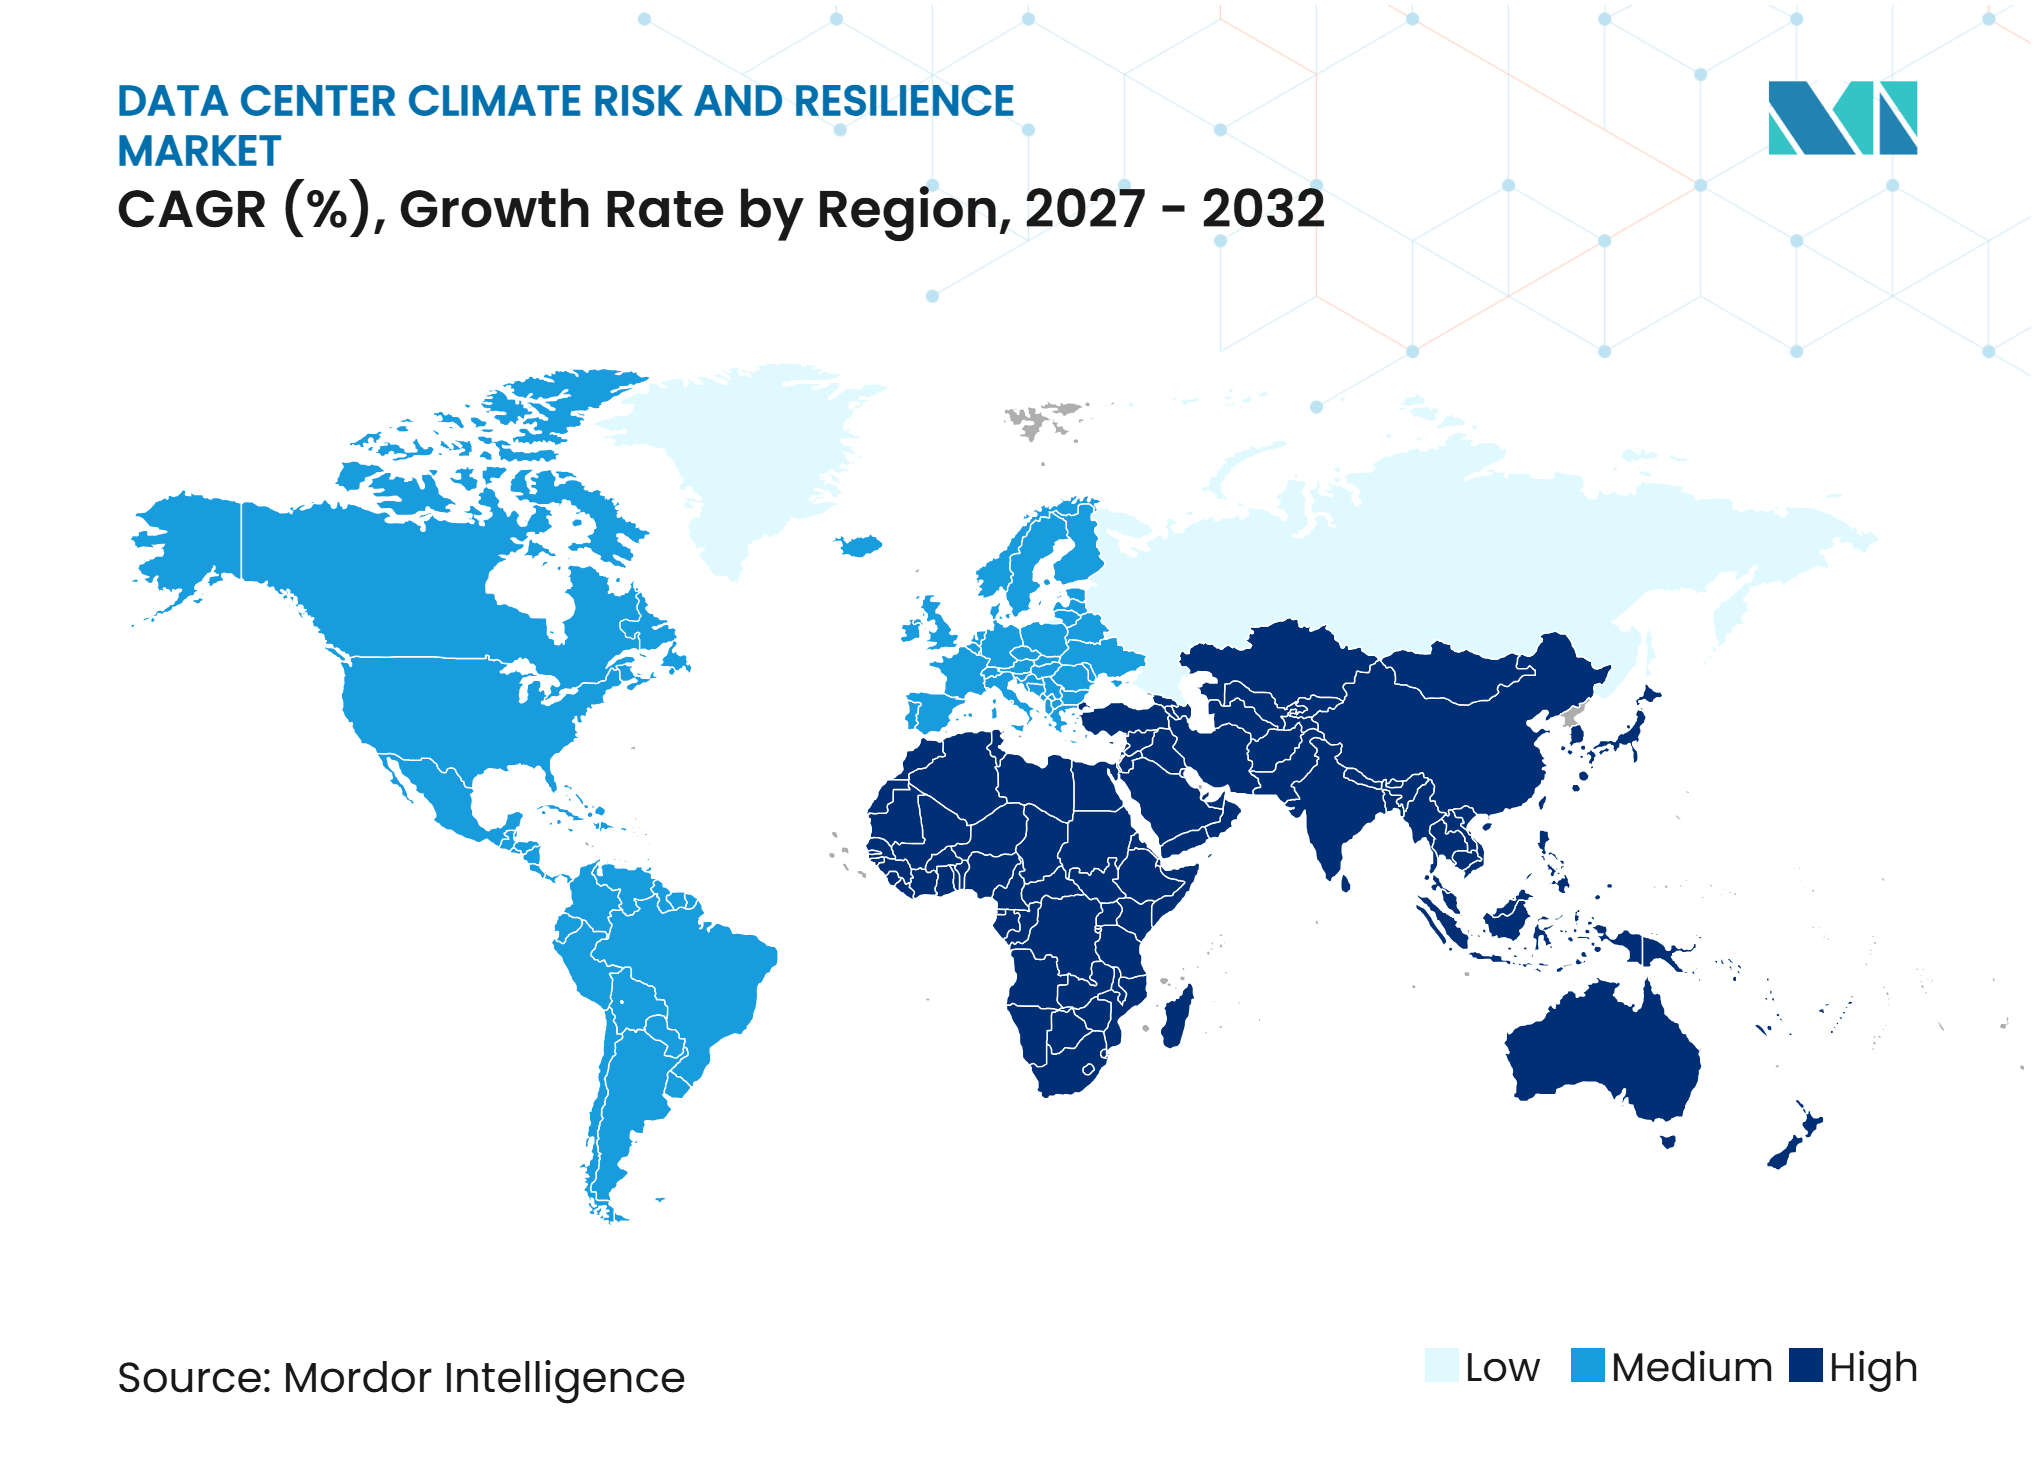
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção Física contra Desastres em Data Centers pela Mordor Intelligence
O tamanho do Mercado de Proteção Física contra Desastres em Data Centers foi avaliado em 6,65 bilhões de USD em 2026 e estima-se que cresça de 7,32 bilhões de USD em 2027 para atingir 11,54 bilhões de USD até 2032, a um CAGR de 9,53% durante o período de previsão (2027-2032).
O mercado de proteção física de data centers está em expansão à medida que provedores de nuvem constroem campi maiores para cargas de trabalho de IA e necessitam de proteção instalada antes que esses locais entrem em operação. A maior densidade de racks aumenta as consequências de incêndio, infiltração de água e falha de equipamentos, o que eleva o valor atribuído à detecção em camadas, supressão e contenção. A exposição climática também está incorporando barreiras contra inundações, drenagem e resiliência do local ao projeto inicial das instalações, em vez de tratá-los como acréscimos posteriores. Seguradoras, organismos de normas e operadores estão dando maior ênfase a testes documentados e integração de sistemas, o que sustenta a demanda recorrente após a instalação inicial.
Principais Conclusões do Relatório
- Por tipo de sistema de proteção, os sistemas de supressão de incêndio detinham 33,08% da participação do mercado de proteção física de data centers em 2026, enquanto a detecção de inundações e proteção contra infiltração de água deve expandir a um CAGR de 10,38% até 2032.
- Por tecnologia de proteção contra incêndio, os sistemas convencionais e endereçáveis de detecção de incêndio detinham uma participação de receita de 20,52% em 2026, enquanto os sistemas de névoa d'água devem expandir a um CAGR de 10,59% até 2032.
- Por tipo de desastre, a proteção contra incêndio e fumaça detinha uma participação de 78,95% em 2027, enquanto a proteção contra inundações e infiltração de água deve expandir a um CAGR de 10,78% até 2032.
- Por camada de proteção, a proteção de sala de dados e espaço branco representava uma participação de 28,37% em 2026, enquanto a proteção em nível de equipamentos críticos deve expandir a um CAGR de 11,18% até 2032.
- Por tipo de serviço, o fornecimento de equipamentos e sistemas detinha uma participação de 69,12% em 2026, enquanto inspeção e testes devem expandir a um CAGR de 11,16% até 2032.
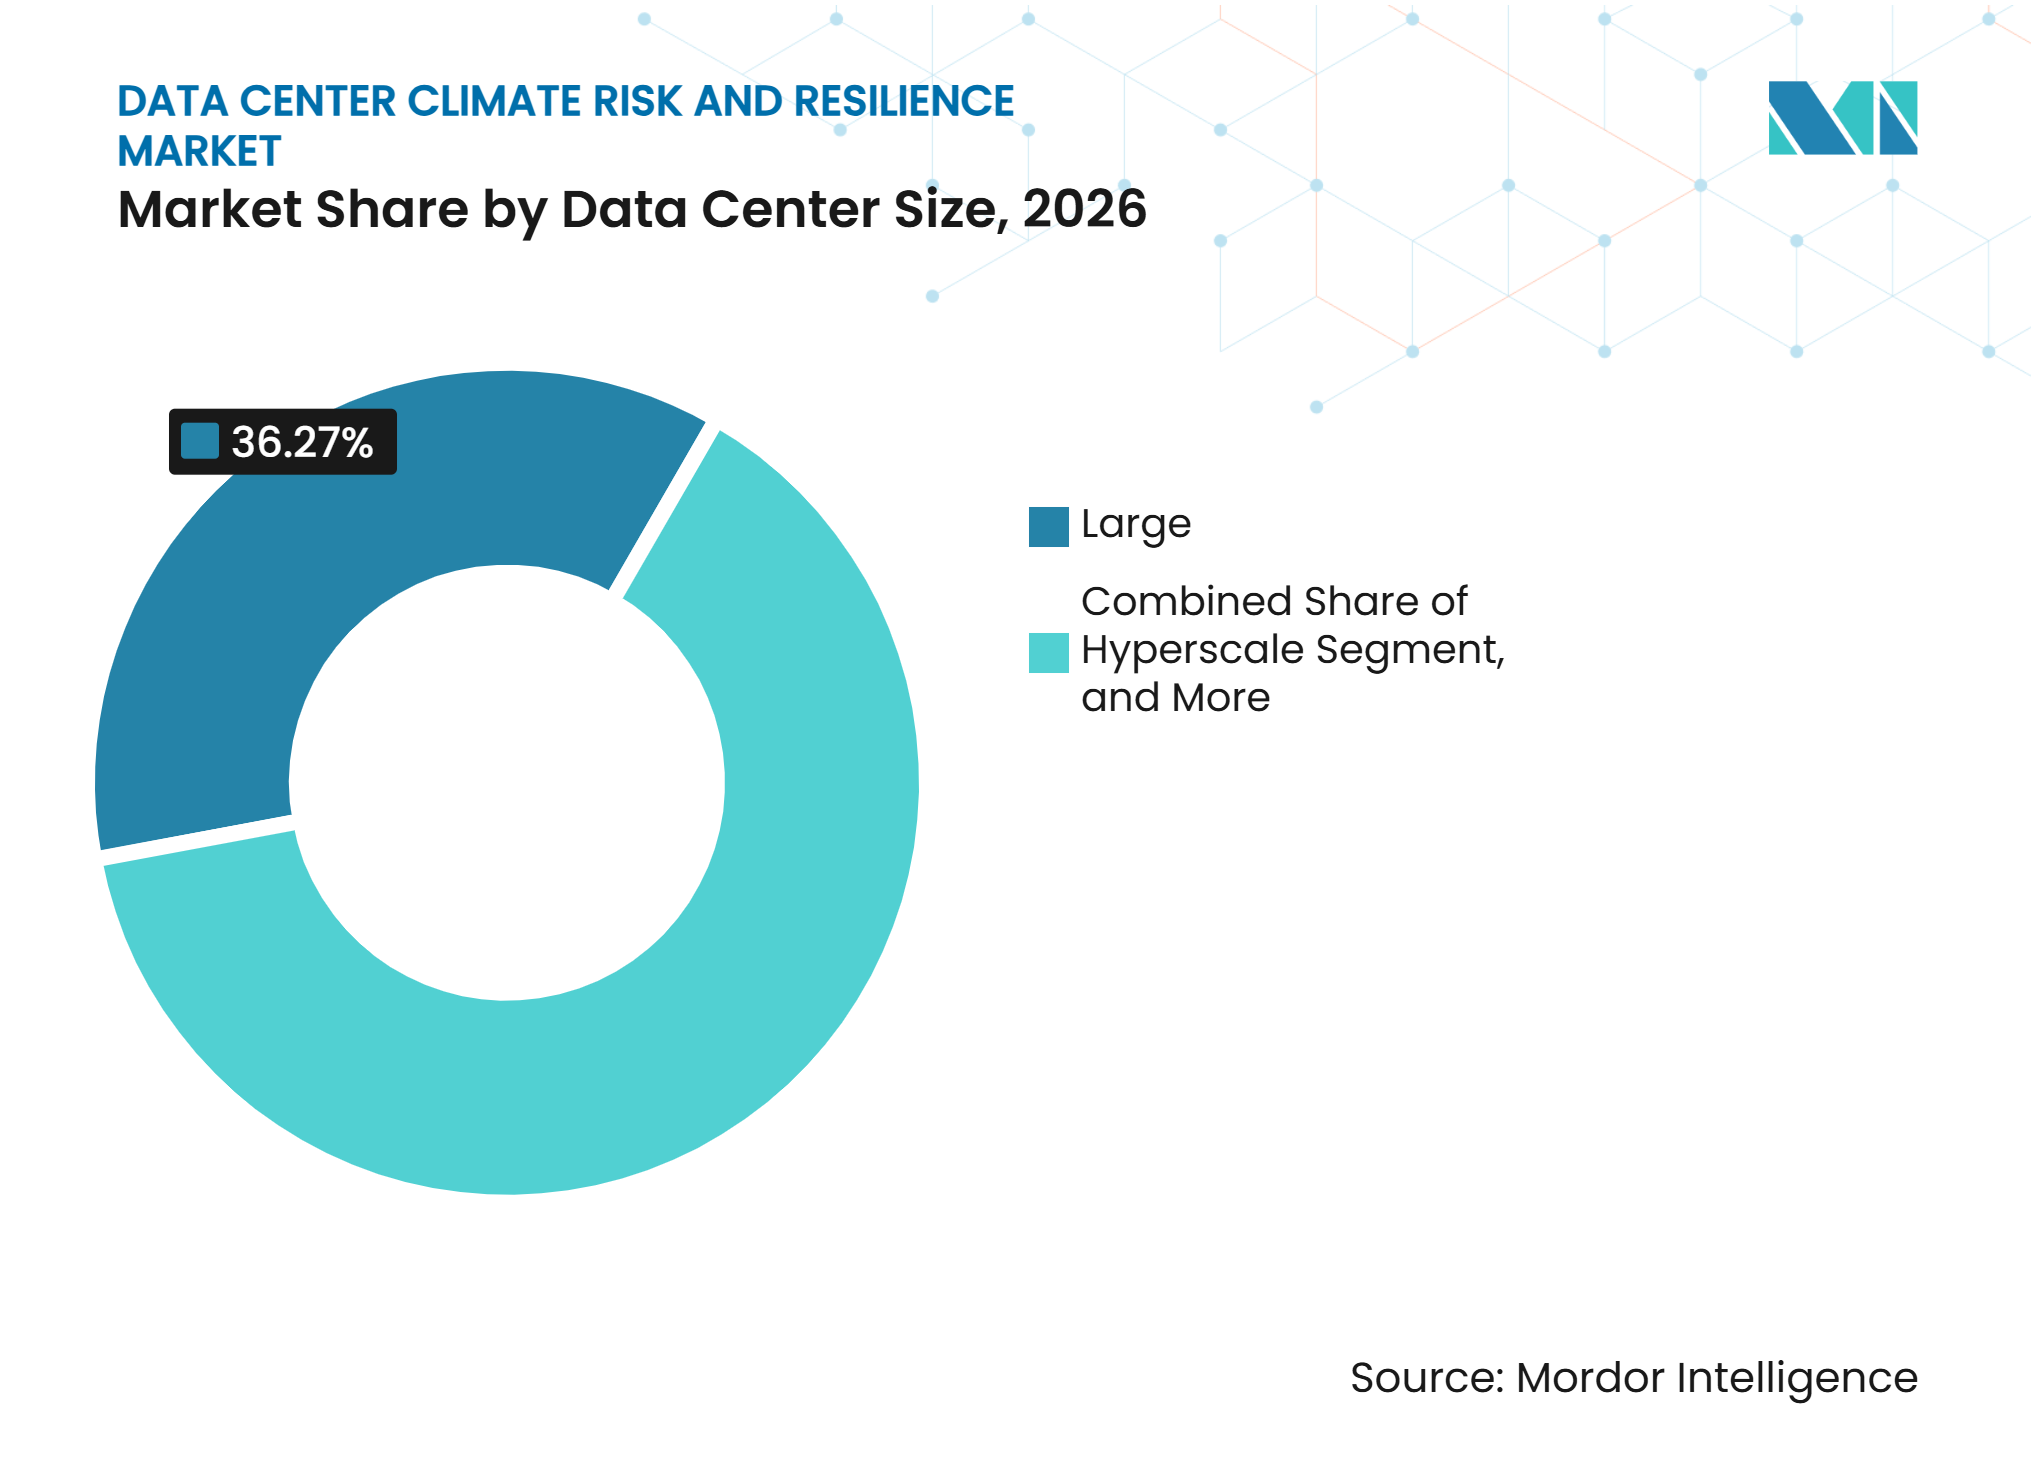
- Por tamanho de data center, os data centers em hiperescala detinham uma participação de 56,48% em 2026 e devem expandir a um CAGR de 10,43% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham uma participação de 42,21% em 2026 e devem expandir a um CAGR de 11,08% até 2032.
- Por geografia, a América do Norte detinha 41,58% da participação do mercado de proteção física de data centers em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 10,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápida Expansão de Infraestruturas de Data Centers em Hiperescala, Nuvem e IA | +2.8% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Inundações, Condições Climáticas Extremas e Riscos Relacionados ao Clima | +1.5% | Global, agudo no Sudeste Asiático, nas Américas costeiras e na Europa sujeita a inundações | Longo prazo (≥ 4 anos) |
| Crescentes Consequências Financeiras de Danos Físicos e Interrupções Operacionais | +1.2% | Global, com forte relevância na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescentes Riscos de Incêndio Decorrentes de Computação de Alta Densidade e Implantação de Baterias de Íons de Lítio | +1.0% | Global, especialmente em novos locais de hiperescala com racks de GPU de alta densidade | Médio prazo (2-4 anos) |
| Normas de Segurança contra Incêndio Mais Rigorosas e Crescentes Exigências das Seguradoras | +0.8% | América do Norte e Europa, com efeitos nos principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Investimento em Modernização, Manutenção e Sistemas de Proteção Integrados | +0.7% | Global, liderado pela América do Norte e Europa com crescente atividade de modernização na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão de Infraestruturas de Data Centers em Hiperescala, Nuvem e IA
Novos campi de nuvem requerem sistemas de proteção completos antes do comissionamento, o que torna a atividade de construção uma fonte direta de demanda. Os grandes provedores de nuvem estão aumentando seus investimentos em capacidade voltada para IA, o que eleva o número de instalações que requerem proteção contra incêndio, inundações e salas de energia. O mercado de proteção física de data centers se beneficia do fato de que a computação de alta densidade requer um projeto mais cuidadoso do que as salas de servidores convencionais. A FM Global identifica os data centers como instalações onde a separação contra incêndio, detecção, supressão e proteção de equipamentos devem ser coordenadas em todo o local.[1] As instalações de IA também posicionam mais sistemas de baterias, equipamentos de resfriamento e infraestrutura de energia próximos às áreas de computação ativas. Isso cria demanda por sistemas projetados de forma integrada, em vez de instalados como produtos isolados.
Crescente Exposição a Inundações, Condições Climáticas Extremas e Riscos Relacionados ao Clima
A exposição a inundações está se tornando uma questão mais importante na seleção de locais porque a infraestrutura digital é frequentemente construída onde há disponibilidade de terreno e acesso à rede elétrica. A Agência de Segurança Cibernética e de Infraestrutura dos EUA recomenda materiais resistentes a inundações, barreiras implantáveis e comunicações redundantes para o planejamento de infraestrutura crítica. Essas medidas sustentam a demanda por detecção, barreiras físicas, drenagem e planejamento de recuperação no mercado de proteção física de data centers. O Escritório Federal de Segurança da Informação da Alemanha também estabelece critérios de seleção de locais que abordam os níveis de inundação registrados para locais de data centers. A necessidade é especialmente evidente em mercados costeiros e de baixa altitude, onde os operadores devem proteger tanto a envolvente do edifício quanto os equipamentos internos. A resiliência climática está, portanto, tornando-se parte da decisão de investimento antes do início da construção.
Crescentes Consequências Financeiras de Danos Físicos e Interrupções Operacionais
Uma interrupção em uma grande instalação pode afetar o atendimento ao cliente, a disponibilidade de equipamentos e a capacidade do operador de cumprir compromissos contratuais. Isso torna os gastos com proteção mais fáceis de justificar quando reduzem a escala ou a duração de um incidente. A NFPA 75 estabelece salvaguardas para equipamentos de tecnologia da informação e enfatiza a necessidade de proteção adequada contra incêndio em ambientes de TI. O mercado de proteção física de data centers também se beneficia da necessidade de verificar sistemas por meio de inspeção, testes e manutenção. Os operadores precisam cada vez mais de evidências de que os equipamentos podem funcionar em condições de emergência, não apenas de comprovação de que foram instalados. Esses requisitos sustentam trabalhos recorrentes para prestadores de serviços após a entrada em operação de um local.
Crescentes Riscos de Incêndio Decorrentes de Computação de Alta Densidade e Implantação de Baterias de Íons de Lítio
As unidades de backup de baterias de íons de lítio dentro ou próximas aos racks de servidores criam condições de incêndio que diferem das encontradas em projetos de instalações anteriores. A revisão provisória de 2026 da FM Global à Folha de Dados 5-32 reforçou as expectativas de separação e desempenho de sprinklers em resposta a esses riscos. O Código Internacional de Incêndio de 2024 e a edição de 2023 da NFPA 855 também abordam considerações de proteção contra incêndio, detecção e ventilação para sistemas de armazenamento de energia. A detecção isolada pode não ser suficiente quando a fuga térmica se desenvolve rapidamente em unidades de bateria distribuídas. Isso sustenta o uso de compartimentação, supressão, detecção de gases e planejamento de emergência específico para o local. O mercado de proteção física de data centers está, portanto, avançando em direção a arquiteturas de proteção que abordam tanto as salas de TI quanto os riscos relacionados a baterias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Custos de Instalação | -1.5% | Global, mais agudo para compradores de médio porte, governamentais e de mercados emergentes | Curto prazo (≤ 2 anos) |
| Complexidade de Modernização e Integração de Sistemas de Proteção em Instalações Existentes | -1.2% | Global, especialmente na América do Norte e Europa | Médio prazo (2-4 anos) |
| Risco de Danos a Equipamentos, Alarmes Falsos e Interrupção Operacional Durante a Ativação do Sistema de Proteção | -0.8% | Global, com maior relevância em instalações de colocação e empresariais | Curto prazo (≤ 2 anos) |
| Regulamentações Ambientais e Desafios de Transição Tecnológica para Agentes de Supressão de Incêndio | -0.6% | América do Norte e Europa, com crescente relevância na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Custos de Instalação
Sistemas de proteção abrangentes adicionam custos significativos ao equipamento de uma instalação, mesmo quando representam apenas uma pequena parcela do orçamento total do projeto. Sistemas de agente limpo, redes de névoa d'água, detecção por aspiração e barreiras contra inundações requerem projeto e instalação especializados. O custo pode atrasar a adoção quando um operador também está financiando nova capacidade, equipamentos de resfriamento e infraestrutura elétrica. A névoa d'água pode limitar o uso de água em comparação com os arranjos tradicionais de sprinklers, mas requer expertise técnica e equipamentos específicos. O problema é mais pronunciado em instalações empresariais de médio porte e do setor público, onde os orçamentos de capital são frequentemente definidos muito antes de os requisitos de proteção serem finalizados. Essa restrição pode incentivar a implementação em fases, em vez da implantação em todo o local de uma só vez.
Complexidade de Modernização e Integração de Sistemas de Proteção em Instalações Existentes
As instalações em operação não podem facilmente interromper as operações para grandes atualizações, pois mesmo o tempo de inatividade planejado pode afetar clientes e cargas de trabalho. Locais mais antigos podem precisar de alterações estruturais para adicionar tubulações, redes de detecção, barreiras contra inundações ou separações contra incêndio mais robustas. As diretrizes da FM Global exigem que as medidas de proteção sejam consideradas juntamente com o layout das instalações, os sistemas de energia e os arranjos de equipamentos. Os operadores europeus também enfrentam obrigações de eficiência energética que podem tornar um programa de modernização mais amplo do que um projeto exclusivo de proteção contra incêndio ou inundações. A integração com sistemas de gerenciamento predial e plataformas de gerenciamento de infraestrutura de data centers adiciona mais trabalho de engenharia. Essas restrições tornam as modernizações mais longas e difíceis de programar do que as medidas de proteção incluídas em uma construção nova.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema de Proteção:
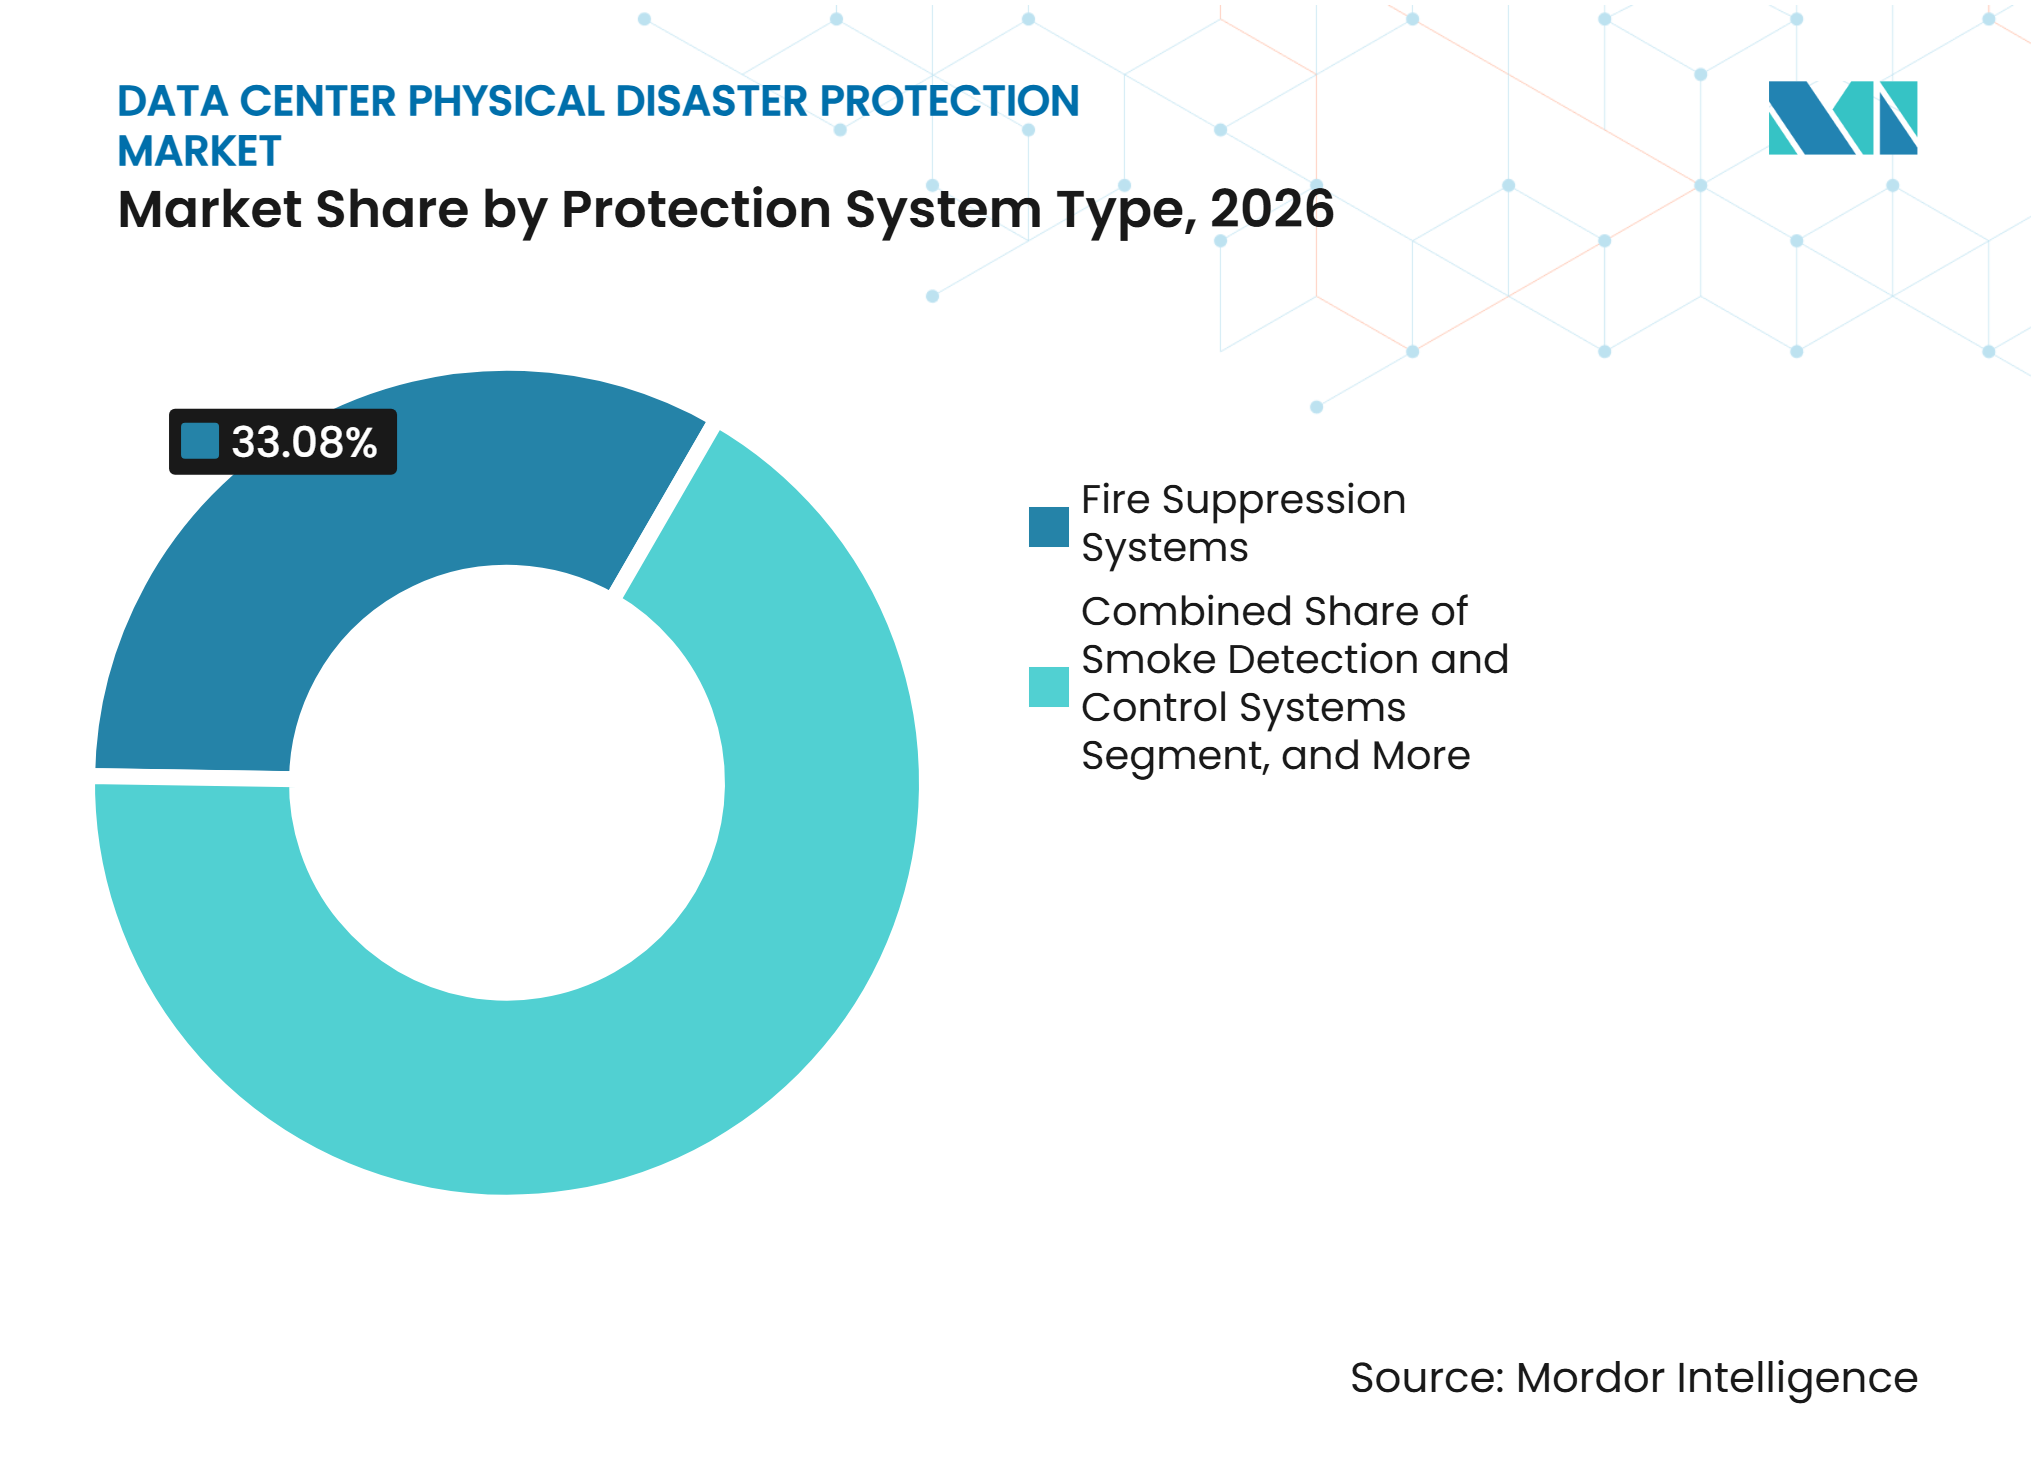
Supressão de Incêndio Lidera Enquanto a Proteção contra Inundações Cresce Mais RapidamenteOs sistemas de supressão de incêndio representaram 33,08% do mercado de proteção física de data centers por tipo de sistema de proteção em 2026. Sua posição reflete o papel estabelecido da supressão automática em ambientes de sala de dados. A proteção contra incêndio foi moldada por códigos, requisitos de seguradoras e o alto valor dos equipamentos de computação. A Folha de Dados FM Global 5-32 estabelece expectativas detalhadas para proteção contra incêndio em data centers e instalações relacionadas. A supressão de incêndio também está vinculada ao projeto das instalações porque a seleção do sistema depende do layout da sala, dos equipamentos e da disponibilidade de água. Sprinklers de pré-ação, agentes limpos, gases inertes e névoa d'água atendem a diferentes condições de risco. A base instalada desses sistemas sustenta a demanda por atividades de inspeção e substituição. O segmento permanece central porque um evento de incêndio pode causar tanto perda de equipamentos quanto uma interrupção prolongada do serviço.
A detecção de inundações e proteção contra infiltração de água deve crescer a um CAGR de 10,38% até 2032. Os operadores estão considerando inundações externas, bem como vazamentos internos de equipamentos de resfriamento e tubulações. O guia da CISA dos EUA apoia o uso de barreiras contra inundações e medidas de infraestrutura resiliente em instalações críticas. Os sistemas de detecção podem fornecer alertas antecipados antes que a água atinja salas elétricas ou equipamentos de espaço branco. Barreiras físicas e sistemas de drenagem são cada vez mais especificados durante a fase de projeto. Esse trabalho também se estende à drenagem de telhados, penetrações no edifício e ao posicionamento de salas críticas. O setor de proteção física de data centers está avançando em direção ao planejamento de múltiplos riscos, pois projetos exclusivos para incêndio não abordam o perfil de risco completo. Plataformas de instalações integradas podem vincular alertas de inundação com informações de energia, resfriamento e controle de acesso.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tecnologia de Proteção contra Incêndio:
Detecção Tem a Maior Base Enquanto a Névoa d'Água Ganha TerrenoOs sistemas convencionais e endereçáveis de detecção de incêndio detinham uma participação de 20,52% na tecnologia de proteção contra incêndio em 2026. Sua base instalada permanece ampla em instalações empresariais, de colocação e de hiperescala. Os sistemas endereçáveis ajudam os operadores a identificar a localização de um evento e a coordenar uma resposta. Ambientes de alto fluxo de ar também suportam o uso de detecção de fumaça por aspiração próximo aos racks de servidores. A Johnson Controls afirma que a detecção de fumaça por aspiração pode fornecer alerta antecipado para riscos de incêndio em data centers. Os sistemas de detecção são frequentemente mantidos quando um local atualiza seus equipamentos de supressão. Isso os torna uma parte importante do mercado de proteção física de data centers, mesmo com a introdução de novas tecnologias. Seu papel é mais forte onde os gestores precisam de informações claras sobre falhas em campi muito grandes.
Os sistemas de névoa d'água devem crescer a um CAGR de 10,59% até 2032. Esses sistemas são relevantes onde os operadores buscam supressão eficaz enquanto limitam o volume de água usado próximo a equipamentos de alto valor. A Associação Internacional de Névoa d'Água descreve a névoa d'água como uma tecnologia sendo considerada para data centers afetados por resfriamento líquido e riscos de baterias de íons de lítio. O Padrão de Aprovação FM 5560 e a EN 14972 fornecem estruturas reconhecidas de testes e desempenho para sistemas de névoa d'água. A tecnologia requer engenharia cuidadosa porque o posicionamento dos bicos, a geometria da sala e a ventilação influenciam o desempenho. Está ganhando aceitação em instalações que usam resfriamento líquido ou possuem equipamentos densos relacionados a baterias. A névoa d'água não substitui todas as alternativas, mas amplia a gama de abordagens de supressão disponíveis para os operadores.
Por Tipo de Desastre:
Incêndio e Fumaça Permanecem Dominantes Enquanto os Riscos Hídricos AumentamA proteção contra incêndio e fumaça comandava 78,95% do mercado de proteção física de data centers por tipo de desastre em 2027. Isso reflete décadas de desenvolvimento de códigos de incêndio e expectativas de longa data das seguradoras. A NFPA 75 aborda a proteção de equipamentos de TI e fornece um ponto de referência central para essa categoria de risco. O incêndio pode interromper as operações mesmo quando o dano inicial está confinado a uma sala. A migração de fumaça, a descarga de supressão e o isolamento de energia podem aumentar o efeito operacional de um evento. Como resultado, os data centers utilizam uma combinação de detecção, contenção, supressão e procedimentos de resposta a emergências. O segmento tem uma base regulatória madura nos principais mercados de data centers.
A proteção contra inundações e infiltração de água deve expandir a um CAGR de 10,78% até 2032. Essa categoria inclui inundações externas, águas superficiais, falhas em tubulações e vazamentos associados a equipamentos de resfriamento. O Escritório Federal de Segurança da Informação da Alemanha inclui critérios de local relacionados a inundações em suas diretrizes para data centers. O Japão, Taiwan e partes do oeste dos Estados Unidos também requerem atenção ao movimento do solo e ao projeto sísmico. As diretrizes da FM Global cobrem suporte sísmico e proteção de equipamentos para instalações relevantes. Tempestades, calor e falhas de drenagem acrescentam à gama de riscos que os operadores devem considerar. O resultado é uma base de demanda mais ampla para sistemas de proteção física que abordam mais do que um único tipo de evento. Esta parte do mercado de proteção física de data centers se beneficia de uma mudança em direção ao planejamento de resiliência em todo o local.
Por Camada de Proteção:
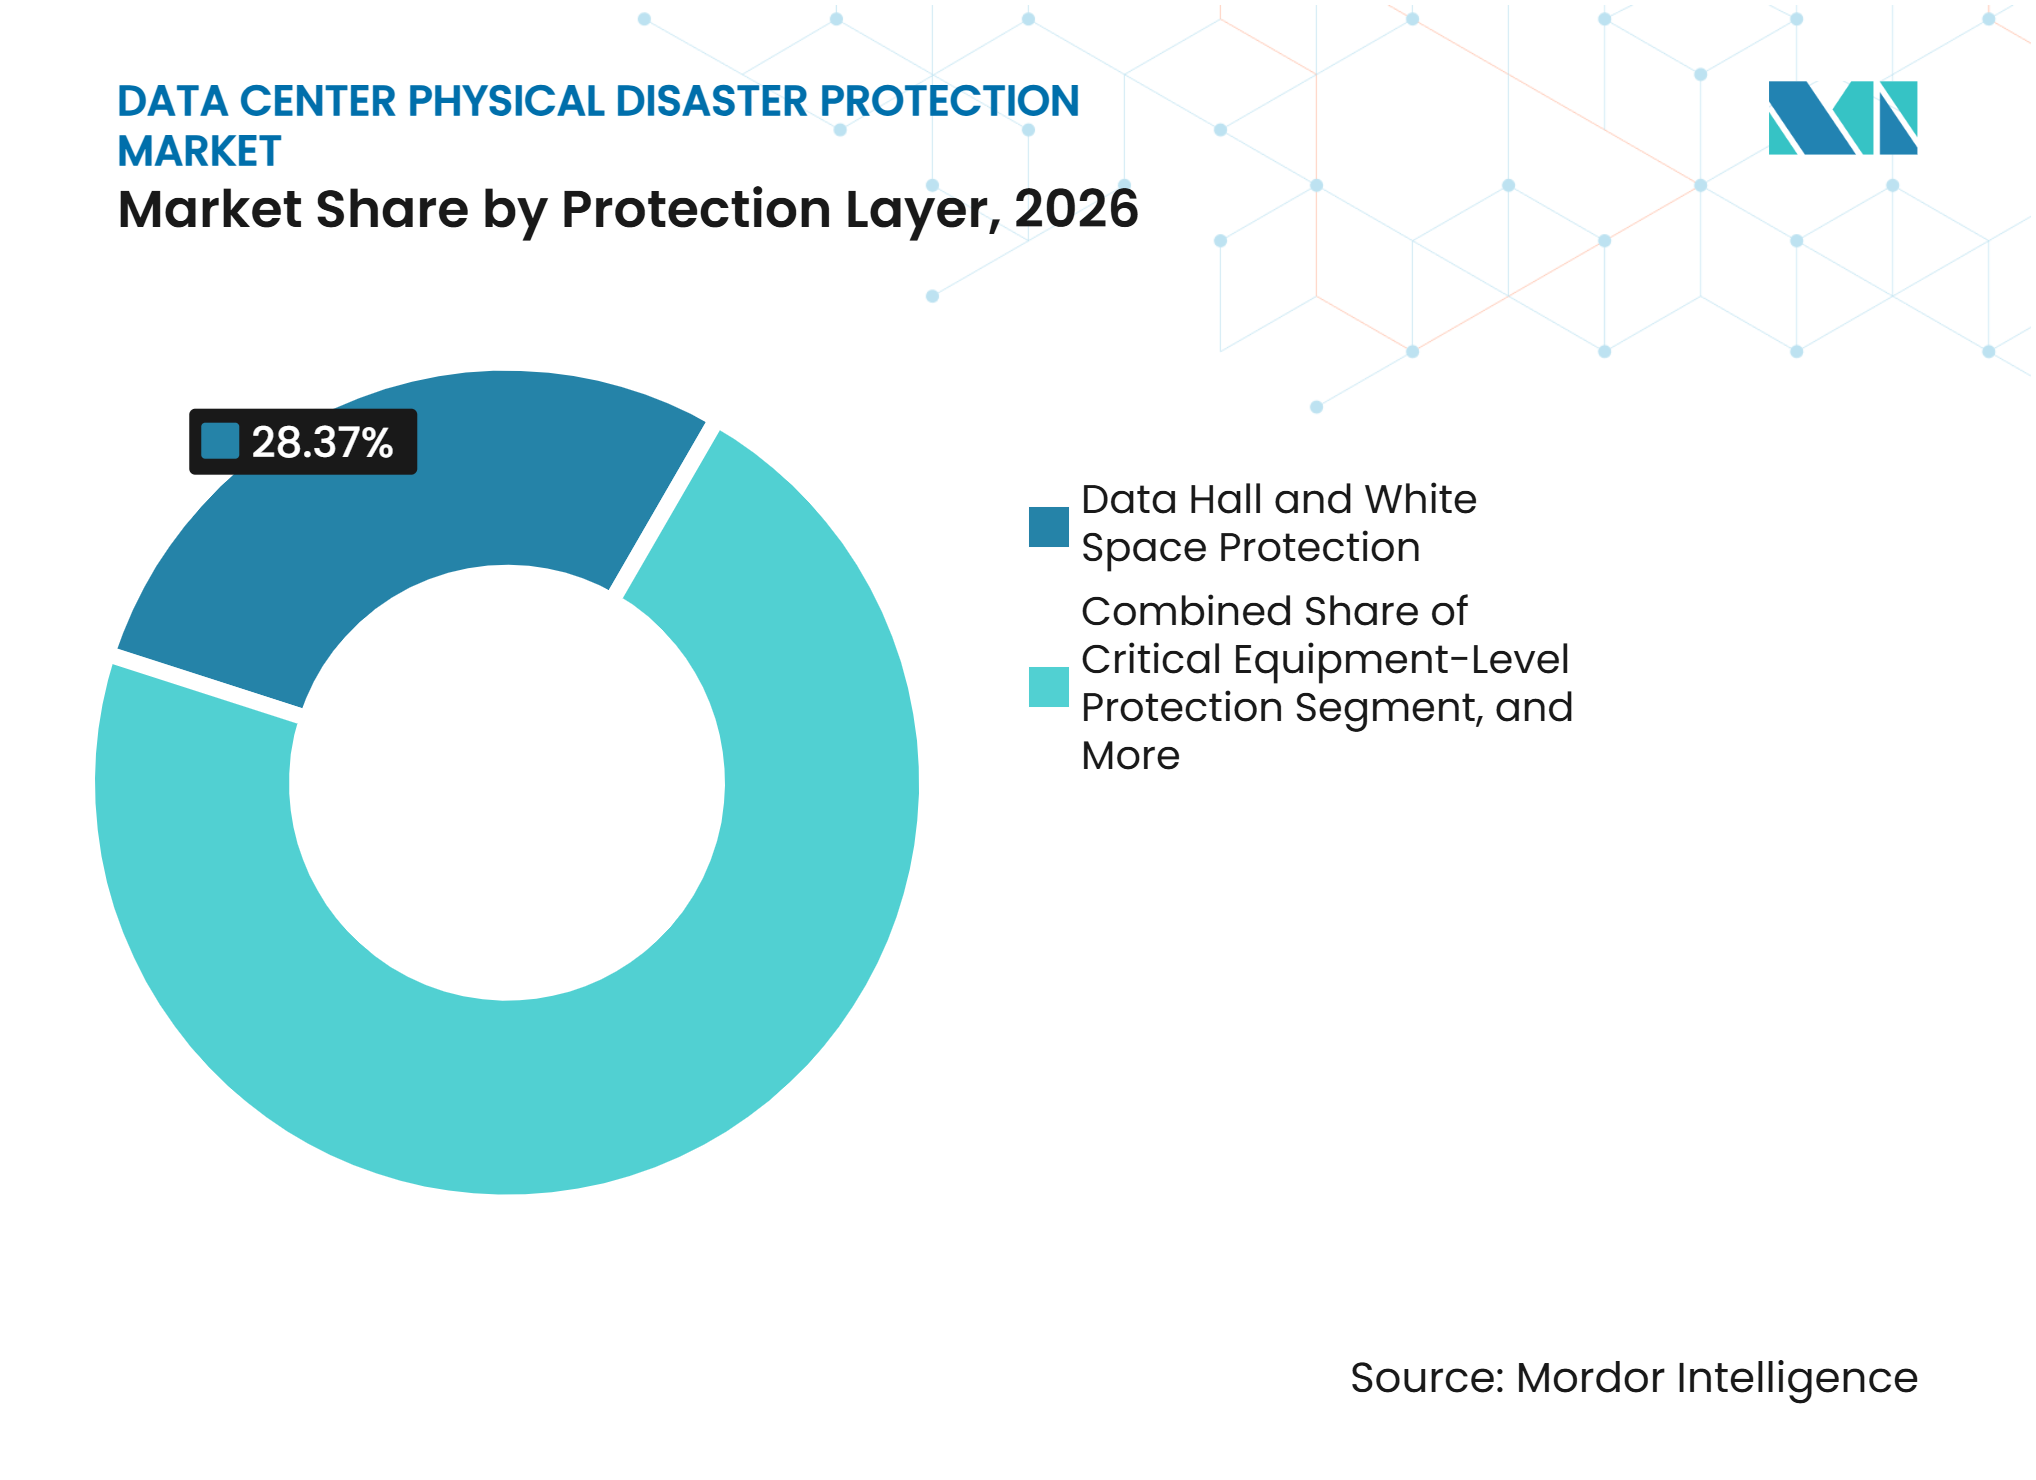
Proteção da Sala de Dados Ancora os Gastos Enquanto a Cobertura em Nível de Equipamentos CresceA proteção de sala de dados e espaço branco detinha uma participação de 28,37% por camada de proteção em 2026. Essa área contém equipamentos de TI ativos e uma grande concentração de valor de ativos. A proteção geralmente inclui detecção por aspiração, supressão por agente limpo ou névoa d'água e recursos de contenção. Esses sistemas são projetados para detectar eventos precocemente e limitar sua propagação pelos corredores quentes e frios. As diretrizes da Euralarm sobre proteção contra incêndio em data centers destacam a necessidade de selecionar sistemas com base nas condições específicas das instalações.[2] O projeto da sala de dados também afeta o fluxo de ar, o roteamento de cabos e o desempenho dos equipamentos de detecção. Isso torna difícil separar a camada de proteção do projeto geral das instalações. Permanece a área central de gastos para novas implantações de computação de alto valor.
A proteção em nível de equipamentos críticos deve crescer a um CAGR de 11,18% até 2032. As unidades de backup de baterias em nível de rack estão atraindo atenção crescente por riscos que se originam próximos ao hardware de computação ativo. As diretrizes atualizadas da FM Global colocam maior ênfase na proteção relacionada a baterias e na compartimentação mais robusta. As salas elétricas e mecânicas também requerem projeto separado porque contêm sistemas de UPS, geradores e outras fontes potenciais de ignição. A proteção do local, do perímetro, da envolvente do edifício e integrada em toda a instalação formam outras camadas em uma abordagem de defesa em profundidade. Os grandes campi precisam de visibilidade central nessas camadas para evitar que os alarmes sejam tratados de forma isolada. A Johnson Controls oferece controles prediais que suportam monitoramento integrado em ambientes de data centers. Essa abordagem sustenta uma mudança mais ampla de sistemas em nível de sala para proteção coordenada do local.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Serviço:
Fornecimento de Equipamentos Lidera Enquanto Inspeção e Testes Constroem Demanda RecorrenteO fornecimento de equipamentos e sistemas detinha uma participação de 69,12% por tipo de serviço em 2026. A grande participação reflete o volume de construção nova e o momento inicial de aquisição de sistemas dentro de um projeto. As novas instalações precisam de equipamentos de detecção, supressão, controles e proteção física antes do comissionamento. O segmento também inclui componentes especializados selecionados de acordo com o perfil de risco do local. O fornecimento de equipamentos pode ser substancial onde um campus requer soluções separadas para salas de dados, salas elétricas e proteção de perímetro. O mercado de proteção física de data centers está, portanto, intimamente ligado ao cronograma dos programas de construção. Fornecedores com produtos aprovados e suporte de engenharia podem se beneficiar durante a fase de projeto. A atividade de instalação segue a seleção do sistema e é coordenada com outros trabalhos de construção.
A inspeção e os testes devem expandir a um CAGR de 11,16% até 2032. Esse crescimento é sustentado pela maior base instalada criada durante o recente ciclo de construção de data centers. Os códigos da NFPA e as diretrizes da FM Global especificam considerações de testes e manutenção para sistemas de segurança de vida. Os operadores também precisam de registros que demonstrem que os sistemas foram mantidos e podem operar conforme projetado. A avaliação de conformidade e a certificação podem apoiar revisões de seguradoras e auditorias de clientes. O monitoramento recorrente ajuda as instalações a manter procedimentos operacionais claros após a instalação original. O trabalho recorrente neste segmento pode reduzir a dependência dos provedores em relação a vendas únicas de equipamentos. Projeto, instalação, manutenção e atualizações permanecem serviços importantes em torno da necessidade central de inspeção.
Por Tamanho de Data Center:
Instalações de Hiperescala Lideram em Tamanho e CrescimentoOs data centers de hiperescala detinham uma participação de 56,48% por tamanho de data center em 2026 e devem expandir a um CAGR de 10,43% até 2032. Esses campi suportam grandes cargas de trabalho de nuvem e IA e frequentemente requerem engenharia de proteção personalizada. Suas necessidades de proteção cobrem grandes áreas de espaço branco, salas de baterias, sistemas de resfriamento, infraestrutura elétrica e limites do local. A escala da instalação pode tornar um único incidente mais consequente do que em um local empresarial menor. As diretrizes da FM Global são relevantes porque abordam o projeto e a proteção de data centers como instalações complexas. Os locais de hiperescala também utilizam uma variedade de abordagens de resfriamento, incluindo sistemas de ar e líquido. Cada abordagem altera os riscos de água, energia e incêndio que um projeto de proteção deve abordar. Este segmento continuará a moldar as especificações tecnológicas em todo o mercado de proteção física de data centers.
Os grandes data centers formam o próximo nível de demanda e frequentemente precisam de resultados de conformidade semelhantes com menos personalização. As instalações médias podem usar pacotes de proteção mais padronizados que reduzem o tempo de projeto e a exposição aos prazos de entrega de equipamentos. Os locais empresariais pequenos e de borda permanecem difíceis de proteger porque podem ter pessoal local limitado e menor supervisão de conformidade. A proteção integrada em fábrica está se tornando mais relevante para instalações modulares e em contêineres. Esses produtos podem ser testados antes do envio e podem reduzir a complexidade de instalação no local. O monitoramento remoto é especialmente importante onde um local fica sem supervisão por longos períodos. Isso favorece a supressão de pré-ação, a detecção por aspiração e sensores de água conectados. O setor de proteção física de data centers, portanto, inclui tanto sistemas de campus personalizados quanto soluções mais padronizadas para locais distribuídos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Estabelecem os Requisitos de Proteção Mais ElevadosOs provedores de serviços em nuvem detinham uma participação de 42,21% por tipo de data center em 2026 e devem expandir a um CAGR de 11,08% até 2032. Sua escala os expõe a riscos de nível de serviço, reputação e continuidade operacional quando um local é interrompido. Eles frequentemente requerem sistemas de proteção que possam ser monitorados em vários edifícios e locais. A Johnson Controls reportou demanda contínua por suas ofertas de detecção de incêndio, supressão e controles prediais para data centers em seus resultados de 2026. Esse grupo de clientes também pode exigir desempenho documentado e aprovações de terceiros durante a aquisição. Suas práticas de compra influenciam as expectativas técnicas colocadas sobre os fornecedores. Os provedores de serviços em nuvem permanecem uma fonte-chave de demanda por projetos integrados no mercado de proteção física de data centers. A necessidade de alta disponibilidade aumenta o valor do alerta antecipado e do gerenciamento coordenado de incidentes.
Os provedores de colocação são o segundo grupo principal porque devem atender aos requisitos dos inquilinos e atrair grandes clientes âncora. As instalações empresariais estão concentrando suas cargas de trabalho locais restantes em menos locais, porém mais valiosos. Os locais de borda têm necessidades diferentes porque a equipe limitada aumenta o valor do alerta remoto e da resposta automatizada. As instalações governamentais e militares podem ter requisitos de segurança e resiliência mais exigentes do que os locais comerciais. Os data centers de telecomunicações também precisam de sistemas que protejam a infraestrutura densa de cabos e energia. Esses grupos de usuários variados criam demanda por diferentes combinações de supressão, detecção, barreiras físicas e medidas sísmicas. O segmento não é uniforme, mas todos os compradores devem alinhar suas escolhas de proteção com seu modelo operacional. Isso sustenta uma ampla base de fornecedores em equipamentos de sistemas, engenharia e serviços contínuos.
Análise Geográfica
América do Norte: Grande Base Instalada e Construção de IA Sustentam a Demanda
A América do Norte representou 41,58% do mercado de proteção física de data centers em 2026. Os Estados Unidos têm uma densa concentração de instalações de nuvem no Norte da Virgínia, Dallas-Fort Worth, Phoenix, Chicago e no Noroeste do Pacífico. A NFPA 13, a NFPA 75 e a NFPA 855 fornecem referências-chave sobre incêndio e armazenamento de energia, enquanto os requisitos da Lei AIM de 2026 da Agência de Proteção Ambiental dos EUA afetam o manuseio de HFCs em equipamentos de supressão de incêndio. A Johnson Controls identificou os data centers como uma fonte de demanda por supressão de incêndio e controles prediais. Tempestades, fumaça de incêndios florestais e inundações também sustentam o planejamento de proteção contra múltiplos riscos em toda a região.
Ásia-Pacífico: Crescimento Rápido Encontra Exposição Climática e Regras em Evolução
A Ásia-Pacífico deve expandir a um CAGR de 10,62% até 2032. A região está adicionando capacidade na China, Índia, Singapura e Sudeste Asiático, enquanto a exposição climática física torna a resiliência a inundações, drenagem, calor e vento importante. A China introduziu a GB 45944-2025 para agentes de supressão de incêndio à base de perfluorohexanona usados em data centers e ambientes de armazenamento de energia. A Circular 2/2025 do Departamento de Serviços de Incêndio de Hong Kong adicionou os data centers como instalações classificadas e exige supressão por agente limpo, alarmes de incêndio, geradores de emergência e detecção por aspiração. O padrão provisório de 2025 de Guangdong para névoa d'água de alta pressão demonstra crescente ênfase na seleção de tecnologia e resiliência das instalações.
Europa, Oriente Médio e África, e América do Sul: Caminhos Distintos de Conformidade e Investimento
A Europa é um importante mercado de proteção porque o corredor Frankfurt-Londres-Amsterdã-Paris-Dublin tem uma grande base operacional. O Regulamento F-Gas da União Europeia e o Regulamento de Execução da Comissão (UE) 2026/1444 estão influenciando a seleção e manutenção de agentes limpos, enquanto a VdS 6003 orienta a proteção de salas de TI e data centers na Alemanha.[3] A construção nos países nórdicos cria oportunidades para incorporar proteção em novos locais. Os programas de investimento do Golfo sustentam nova infraestrutura digital no Oriente Médio e África, enquanto o Brasil e o México, especialmente São Paulo, ancoram a atividade de nuvem e colocação na América do Sul.
Cenário Competitivo
Concentração do Mercado
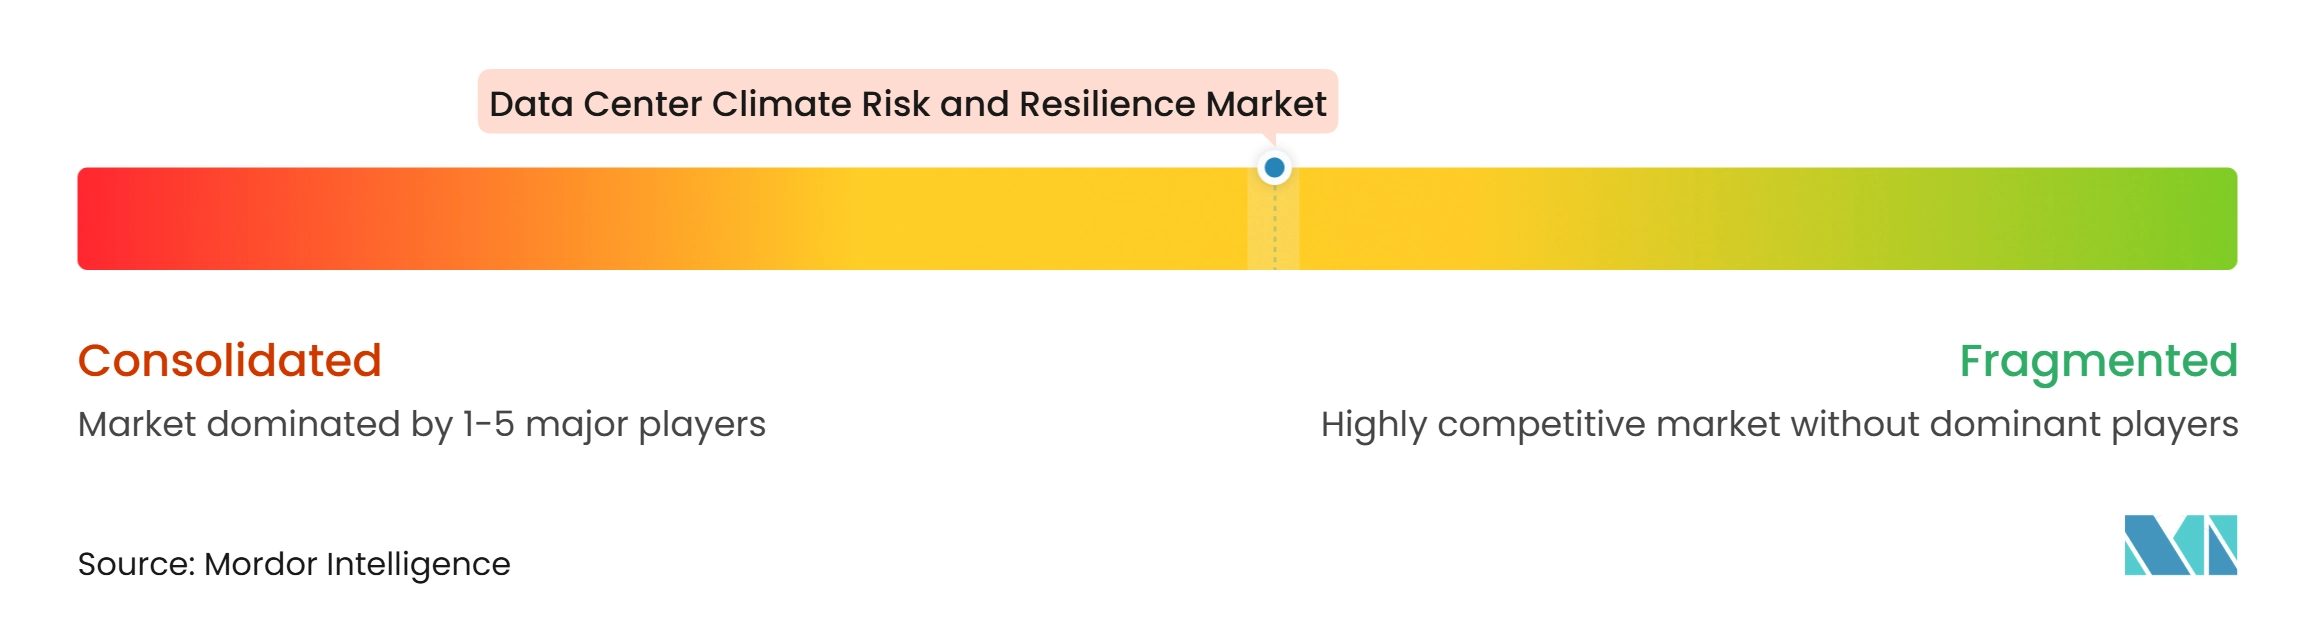
O mercado de proteção física de data centers é fragmentado globalmente, com fornecedores integrados de segurança contra incêndio competindo ao lado de instaladores locais e provedores especializados. Johnson Controls International, Honeywell International, Siemens, Robert Bosch, Eaton Corporation, ORR Protection Systems e Minimax estão entre os participantes visíveis. Aprovações de produtos, integração de sistemas, cobertura de serviços e experiência com grandes instalações permanecem fatores competitivos importantes. A Folha de Dados FM Global 5-32 e a NFPA 75 atuam como pontos de qualificação técnica em muitos processos de aquisição. Os fornecedores regionais permanecem relevantes onde os projetos precisam de capacidade de instalação local ou trabalho especializado em inundações e sismos.
A amplitude do portfólio é cada vez mais importante porque os operadores desejam sistemas que conectem detecção, supressão, controles prediais e monitoramento ambiental. A Johnson Controls reportou resultados do 2º trimestre do ano fiscal de 2026, incluindo um backlog recorde de 20 bilhões de USD e crescimento de 30% nos pedidos de data centers.[4] Seus lançamentos de estações de trabalho em agosto de 2026 abordaram as necessidades de monitoramento em grandes ambientes de data centers. Os fornecedores também estão se diferenciando por meio de névoa d'água, suporte à transição de agentes limpos e sistemas que conectam dados de proteção com controles de instalações. A conformidade ambiental está se tornando parte da decisão sobre o produto, em vez de uma questão operacional separada.
A Johnson Controls lançou as estações de trabalho Simplex Incident Manager e Autocall Fire Site Administrator em agosto de 2026 para ambientes de data centers em grande escala. A empresa afirma que cada estação de trabalho pode monitorar até 250.000 dispositivos, o que atende à escala dos campi de hiperescala. A Honeywell também concentrou suas ofertas de automação de incêndio e predial em data centers e aplicações relacionadas a baterias. O mercado de proteção física de data centers favorecerá empresas que combinem equipamentos aprovados, profundidade de engenharia, monitoramento central e capacidades de serviço recorrente.
Líderes do Setor de Proteção Física contra Desastres em Data Centers
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteção Física contra Desastres em Data Centers Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Minimax GmbH
- Fike Corporation
- ORR Protection Systems, LLC
- Marioff Corporation Oy
- Securiton AG
- Victaulic Company
- WAGNER Group GmbH
- Firetrace International LLC
- Kidde Global Solutions
- NAFFCO FZCO
- Hochiki Corporation
- Apollo Fire Detectors Limited
Desenvolvimentos industriais recentes em Mercado de Proteção Física contra Desastres em Data Centers
- Outubro de 2026: A OpenAI, a Oracle e a Related Digital anunciaram um campus de data centers de mais de 1 GW em Saline Township, Michigan, descrito como um investimento de vários bilhões de dólares e parte da expansão da plataforma Stargate. O anúncio elevou a capacidade total planejada do Stargate para mais de 8 GW, com investimento total superior a 450 bilhões de USD ao longo de 3 anos, expandindo diretamente o mercado endereçável para sistemas de proteção física contra desastres em nível de instalação nos Estados Unidos.
- Agosto de 2026: A Johnson Controls lançou as estações de trabalho Simplex Incident Manager e Autocall Fire Site Administrator, desenvolvidas especificamente para ambientes de data centers em grande escala, com cada sistema capaz de monitorar até 250.000 dispositivos. O lançamento do produto amplia o escopo endereçável da Johnson Controls na detecção de incêndio e gestão de segurança de vida em campi de hiperescala, apoiando tanto o comissionamento de novas construções quanto os ciclos de atualização em instalações existentes.
- Maio de 2026: A Johnson Controls reportou resultados do 2º trimestre do ano fiscal de 2026, incluindo um backlog recorde de 20 bilhões de USD, alta de 26% em relação ao ano anterior, e os pedidos de data centers cresceram 30%, com base em um crescimento de 40% no trimestre anterior. A administração identificou detecção de incêndio, supressão de incêndio e controles prediais para data centers como áreas de investimento de alta prioridade com potencial de expansão de margem comparável ao HVAC aplicado.
- Fevereiro de 2026: A Agência de Proteção Ambiental dos EUA publicou sua ficha informativa sobre os requisitos de supressão de incêndio da Lei AIM com vigência a partir de 1º de janeiro de 2026, formalizando as proibições sobre a liberação ou descarga intencional de HFCs durante a instalação, manutenção e descarte de equipamentos de supressão de incêndio. Os requisitos afetam diretamente os operadores e prestadores de serviços que utilizam FM-200, HFC-227ea e agentes relacionados em sistemas de agente limpo de data centers, acelerando os cronogramas de transição tecnológica em direção a alternativas de gás inerte e FK-5-1-12.
Escopo do Relatório do Mercado Global de Proteção Física contra Desastres em Data Centers
O mercado de proteção física contra desastres em data centers compreende soluções e serviços projetados para proteger a infraestrutura de data centers contra ameaças físicas, incluindo incêndio, inundações, terremotos, eventos climáticos extremos e acesso não autorizado. Essas soluções ajudam as organizações a manter a continuidade dos negócios, minimizar o tempo de inatividade e proteger ativos críticos de TI.
O Relatório do Mercado de Proteção Física contra Desastres em Data Centers é Segmentado por Tipo de Sistema de Proteção (Sistemas de Detecção e Alarme de Incêndio, Sistemas de Supressão de Incêndio, Sistemas de Detecção e Controle de Fumaça, Detecção de Inundações e Proteção contra Infiltração de Água, Sistemas de Proteção Estrutural e Sísmica, Sistemas de Proteção contra Tempestades e Ventos, Barreiras Físicas e Compartimentação e Sistemas de Drenagem de Emergência e Remoção de Água), Tecnologia de Proteção contra Incêndio (Supressão por Agente Limpo, Supressão por Gás Inerte, Supressão à Base de Água, Sistemas de Sprinklers de Pré-Ação, Sistemas de Névoa d'Água, Supressão por Aerossol, Detecção de Fumaça por Aspiração e Detecção de Incêndio Convencional e Endereçável), Tipo de Desastre (Incêndio e Fumaça, Inundações e Infiltração de Água, Terremotos e Movimento do Solo, Furacões, Ciclones e Vendavais Severos, Chuvas Extremas e Águas Superficiais, Calor Extremo e Riscos Relacionados às Instalações e Demais Riscos Físicos e Ambientais), Camada de Proteção (Proteção de Local e Perímetro, Proteção da Envolvente do Edifício e Estrutural, Proteção de Sala de Dados e Espaço Branco, Proteção de Salas Elétricas e Mecânicas, Proteção em Nível de Equipamentos Críticos e Proteção Integrada em Toda a Instalação), Tipo de Serviço (Projeto e Engenharia de Sistemas, Instalação e Comissionamento, Inspeção e Testes, Manutenção e Atualizações de Sistemas e Avaliação de Conformidade e Certificação), Tamanho do Data Center (Data Centers Pequenos, Data Centers Médios, Data Centers Grandes e Data Centers de Hiperescala), Tipo de Data Center (Data Centers de Colocação, Provedores de Serviços em Nuvem, Data Centers Empresariais, Data Centers de Borda, Data Centers Governamentais e Militares e Data Centers de Telecomunicações) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de Risco Climático e Análise |
| Modelagem de Cenários Climáticos |
| Mapeamento de Risco Climático e Análise Geoespacial |
| Adaptação Climática e Planejamento de Resiliência |
| Monitoramento de Risco Climático e Alerta Precoce |
| Serviços de Consultoria e Engenharia em Risco Climático |
| Calor Extremo e Ondas de Calor |
| Inundações e Elevação do Nível do Mar |
| Furacões, Ciclones e Tempestades de Vento Severas |
| Incêndios Florestais e Exposição à Fumaça |
| Seca e Escassez de Água |
| Eventos de Frio Extremo, Gelo e Neve |
| Eventos Compostos e de Múltiplos Riscos |
| Análise Histórica de Riscos |
| Análise de Cenários Climáticos Prospectivos |
| Avaliação de Risco Físico e Vulnerabilidade |
| Mapeamento Geográfico e Geoespacial de Riscos |
| Teste de Estresse Climático |
| Quantificação Financeira e de Risco Climático em Nível de Ativo |
| Seleção de Local e Planejamento Informado pelo Clima |
| Adaptação de Edificações e Estruturas |
| Resiliência de Resfriamento e Térmica |
| Disponibilidade Hídrica e Medidas de Conservação |
| Resiliência do Fornecimento de Energia e da Rede Elétrica |
| Proteção contra Inundações, Incêndios e Condições Climáticas Severas |
| Planejamento de Adaptação a Múltiplos Riscos |
| Consultoria em Risco Climático |
| Engenharia e Projeto Climático |
| Planejamento de Adaptação Climática |
| Serviços de Monitoramento e Alerta Precoce |
| Auditoria de Risco e Suporte à Divulgação |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Solução | Avaliação de Risco Climático e Análise | |
| Modelagem de Cenários Climáticos | ||
| Mapeamento de Risco Climático e Análise Geoespacial | ||
| Adaptação Climática e Planejamento de Resiliência | ||
| Monitoramento de Risco Climático e Alerta Precoce | ||
| Serviços de Consultoria e Engenharia em Risco Climático | ||
| Por Risco Climático | Calor Extremo e Ondas de Calor | |
| Inundações e Elevação do Nível do Mar | ||
| Furacões, Ciclones e Tempestades de Vento Severas | ||
| Incêndios Florestais e Exposição à Fumaça | ||
| Seca e Escassez de Água | ||
| Eventos de Frio Extremo, Gelo e Neve | ||
| Eventos Compostos e de Múltiplos Riscos | ||
| Por Método de Avaliação | Análise Histórica de Riscos | |
| Análise de Cenários Climáticos Prospectivos | ||
| Avaliação de Risco Físico e Vulnerabilidade | ||
| Mapeamento Geográfico e Geoespacial de Riscos | ||
| Teste de Estresse Climático | ||
| Quantificação Financeira e de Risco Climático em Nível de Ativo | ||
| Por Estratégia de Resiliência | Seleção de Local e Planejamento Informado pelo Clima | |
| Adaptação de Edificações e Estruturas | ||
| Resiliência de Resfriamento e Térmica | ||
| Disponibilidade Hídrica e Medidas de Conservação | ||
| Resiliência do Fornecimento de Energia e da Rede Elétrica | ||
| Proteção contra Inundações, Incêndios e Condições Climáticas Severas | ||
| Planejamento de Adaptação a Múltiplos Riscos | ||
| Por Tipo de Serviço | Consultoria em Risco Climático | |
| Engenharia e Projeto Climático | ||
| Planejamento de Adaptação Climática | ||
| Serviços de Monitoramento e Alerta Precoce | ||
| Auditoria de Risco e Suporte à Divulgação | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de proteção física de data centers?
O mercado deve crescer de 6,65 bilhões de USD em 2026 para 11,54 bilhões de USD até 2032, a um CAGR de 9,53% de 2027 a 2032.
Quais sistemas lideram o mercado de proteção física de data centers?
Os sistemas incluem supressão de incêndio, detecção e alarmes de incêndio, detecção de inundações, barreiras hídricas, drenagem, medidas sísmicas e controles integrados de instalações.
Por que os sistemas de névoa d'água estão ganhando adoção no mercado de proteção física de data centers?
Os sistemas de névoa d'água devem expandir a um CAGR de 10,59% até 2032 porque podem atender às necessidades de proteção em ambientes de alto valor e com resfriamento líquido.
Qual risco de desastre tem o crescimento projetado mais rápido no mercado de proteção física de data centers?
A proteção contra inundações e infiltração de água deve crescer a um CAGR de 10,78% até 2032, a maior taxa entre as categorias de desastres mencionadas.
Qual tipo de instalação impulsiona a maior demanda por sistemas de proteção?
Os provedores de serviços em nuvem detinham uma participação de 42,21% em 2026 e devem expandir a um CAGR de 11,08% até 2032, refletindo sua necessidade de alta disponibilidade.