
データセンター気候リスクとレジリエンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
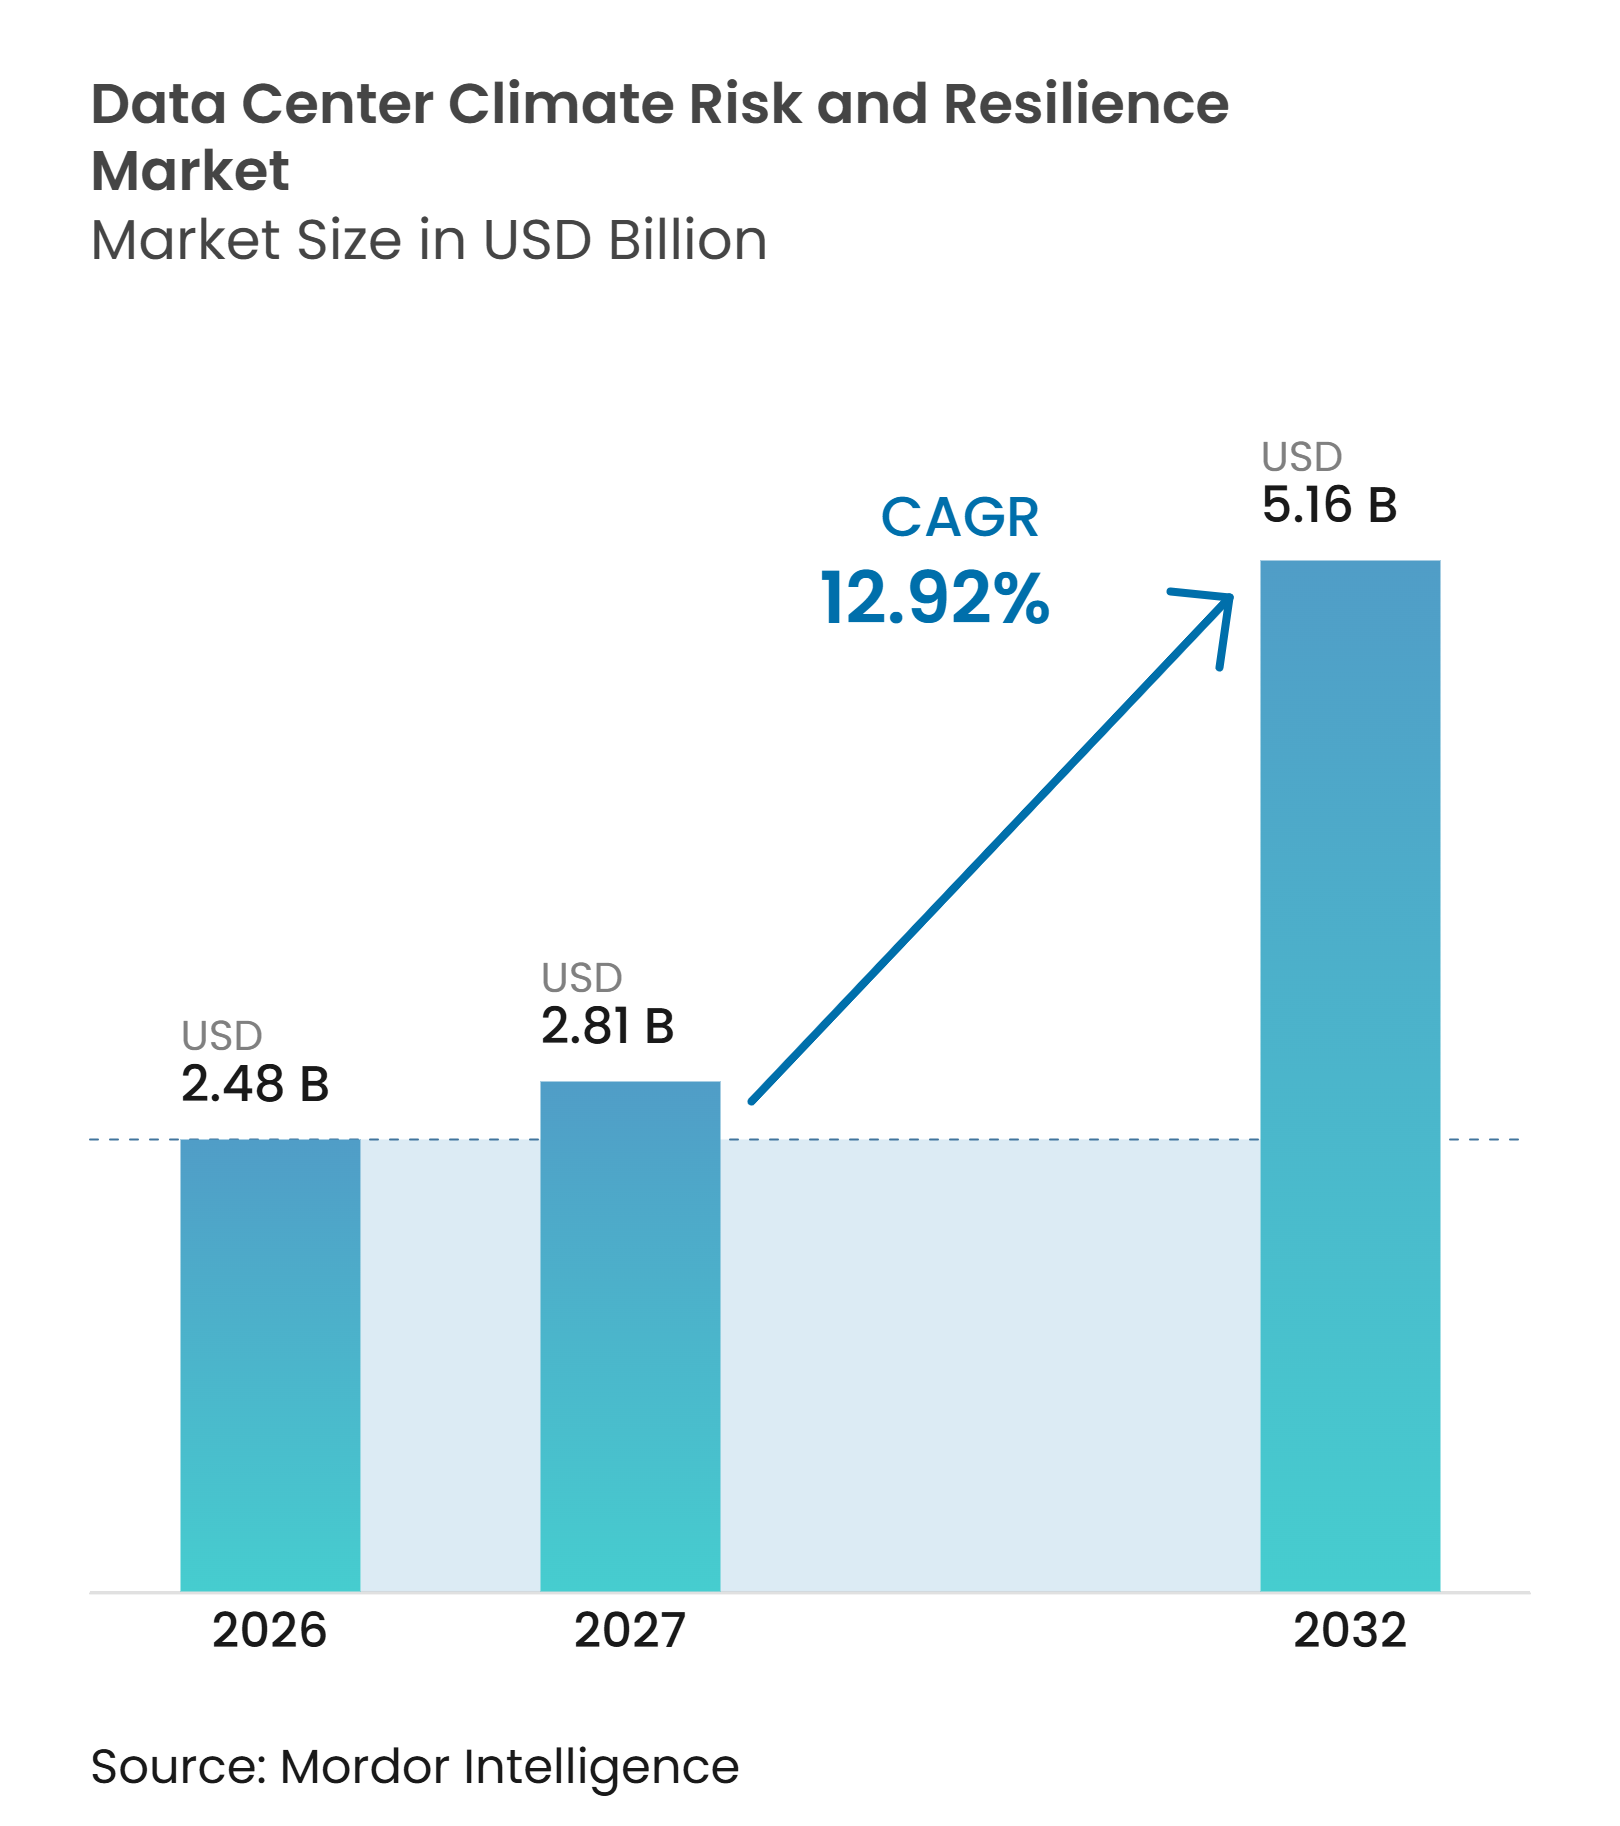
| 市場規模 (2027) | 2.81 十億米ドル |
| 市場規模 (2032) | 5.16 十億米ドル |
| 成長率 (2027 - 2032) | 12.92 % |
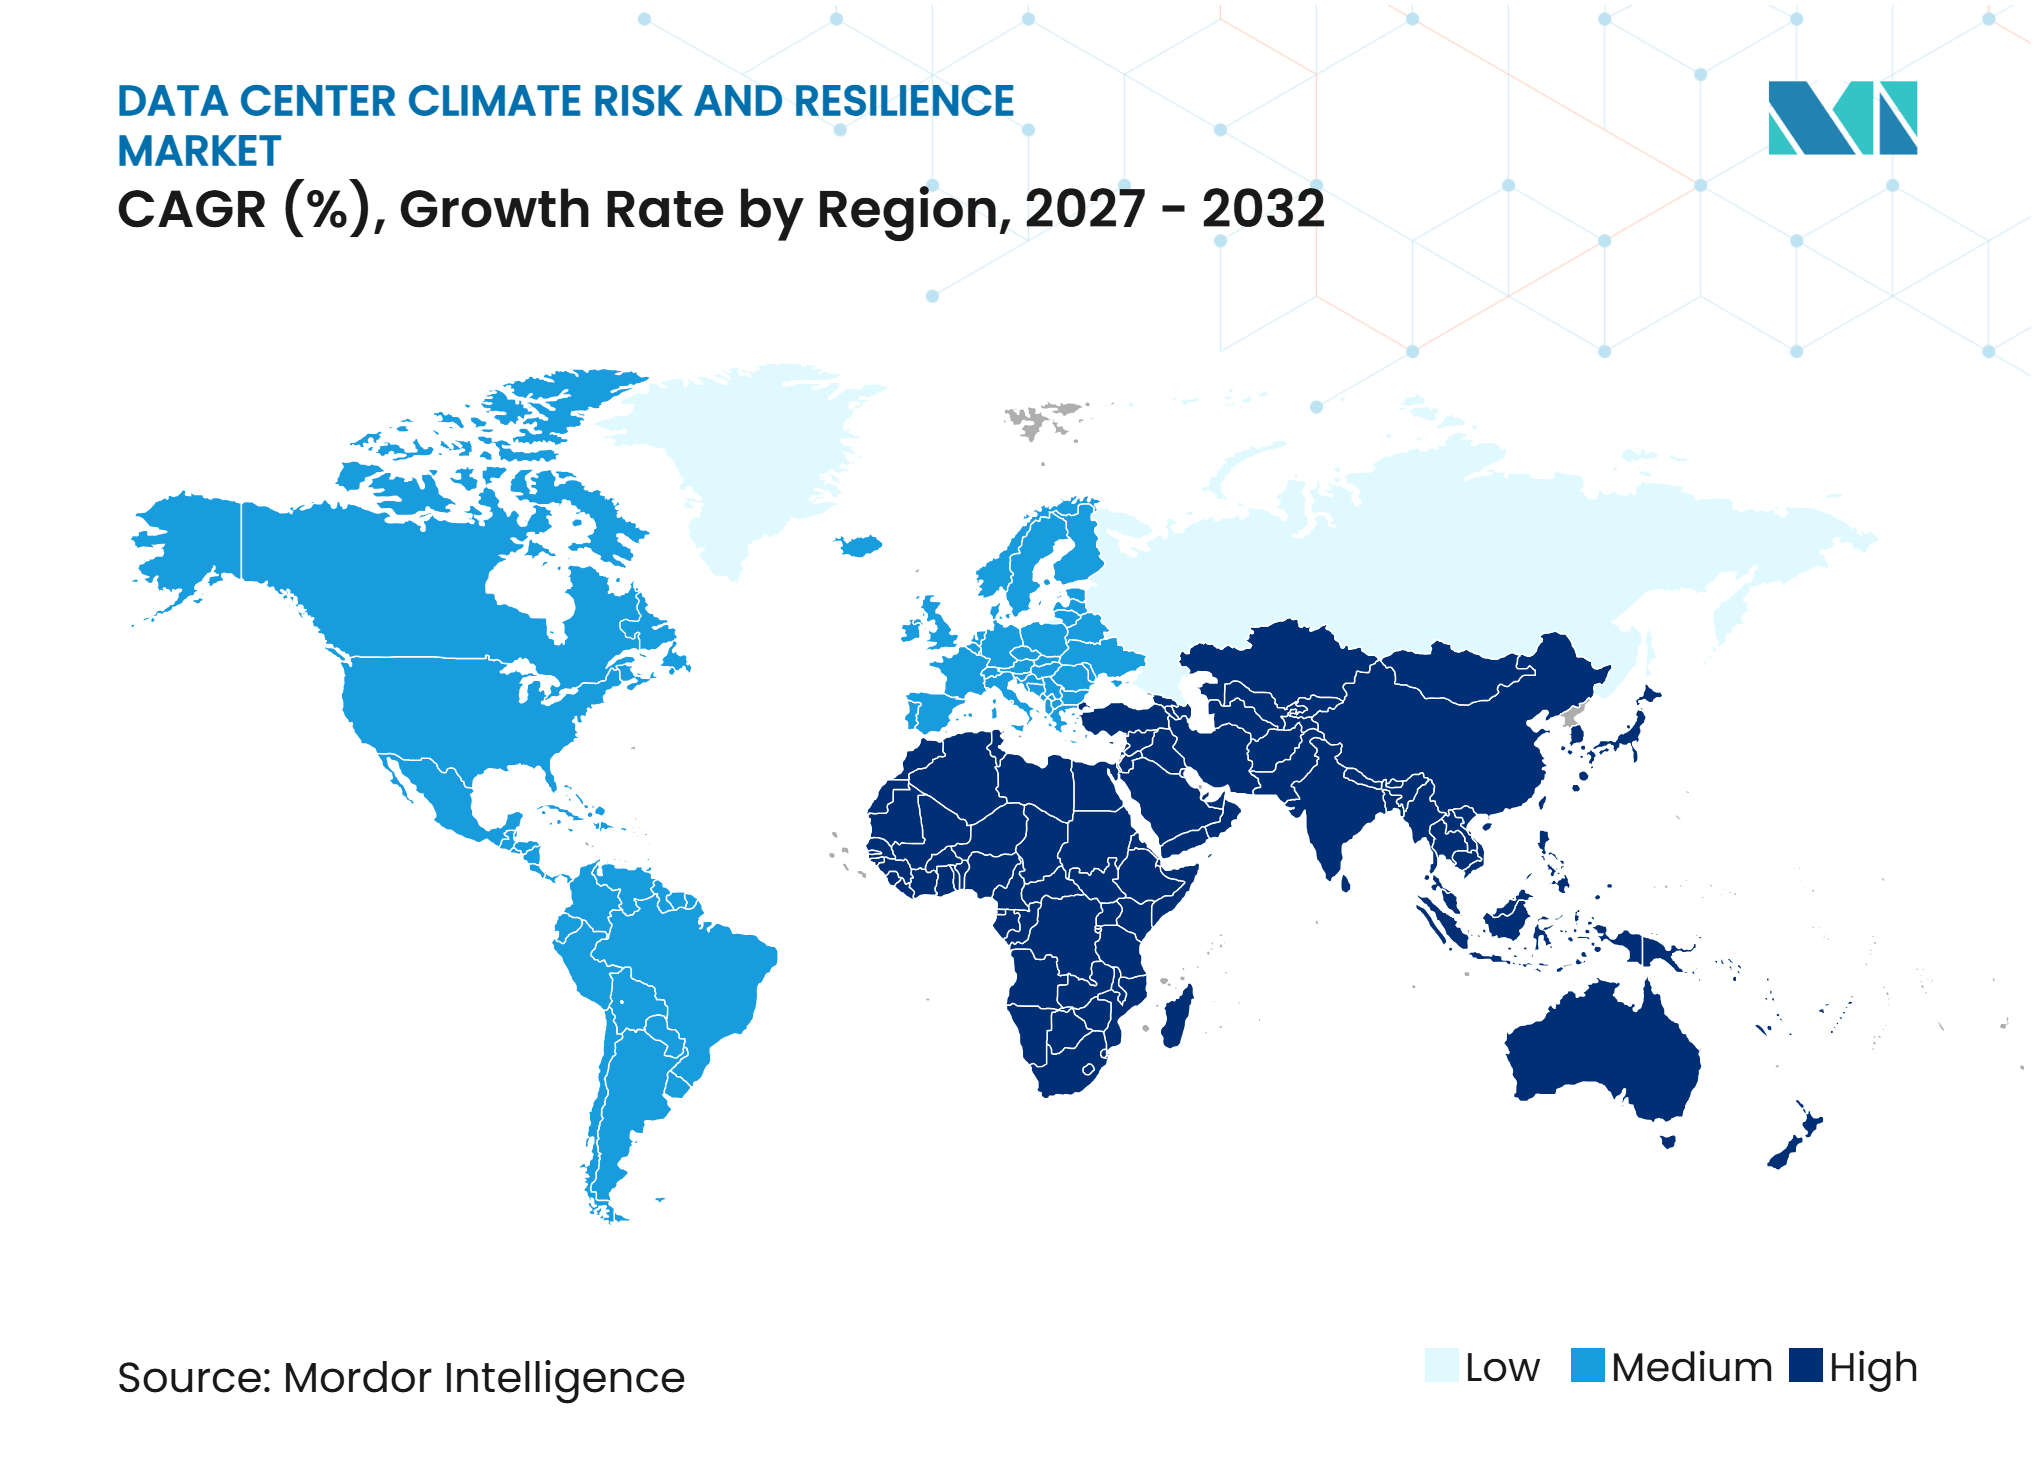
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター気候リスクとレジリエンス市場分析
データセンター気候リスクとレジリエンス市場規模は2026年に24.8億米ドルと評価され、2027年の28.1億米ドルから2032年には51.6億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 12.92%で成長する見込みです。AIコンピューティング密度の上昇により、熱管理、電力の継続性、および水の計画が施設設計の中心的課題となっています。オペレーターは、レトロフィットが重要な業務を中断させ、建設時に組み込まれたレジリエンス対策よりもコストがかかる可能性があるため、サイト選定プロセスの早い段階で気候レビューを実施するようになっています。欧州における開示要件と北米における顧客デューデリジェンスも、文書化されたレジリエンスプログラムへの需要を拡大しています。データセンター気候リスクとレジリエンス市場は、そのため、狭い技術サービスカテゴリーから、より広範な計画・監視・エンジニアリング要件へとシフトしています。
レポートの主要なポイント
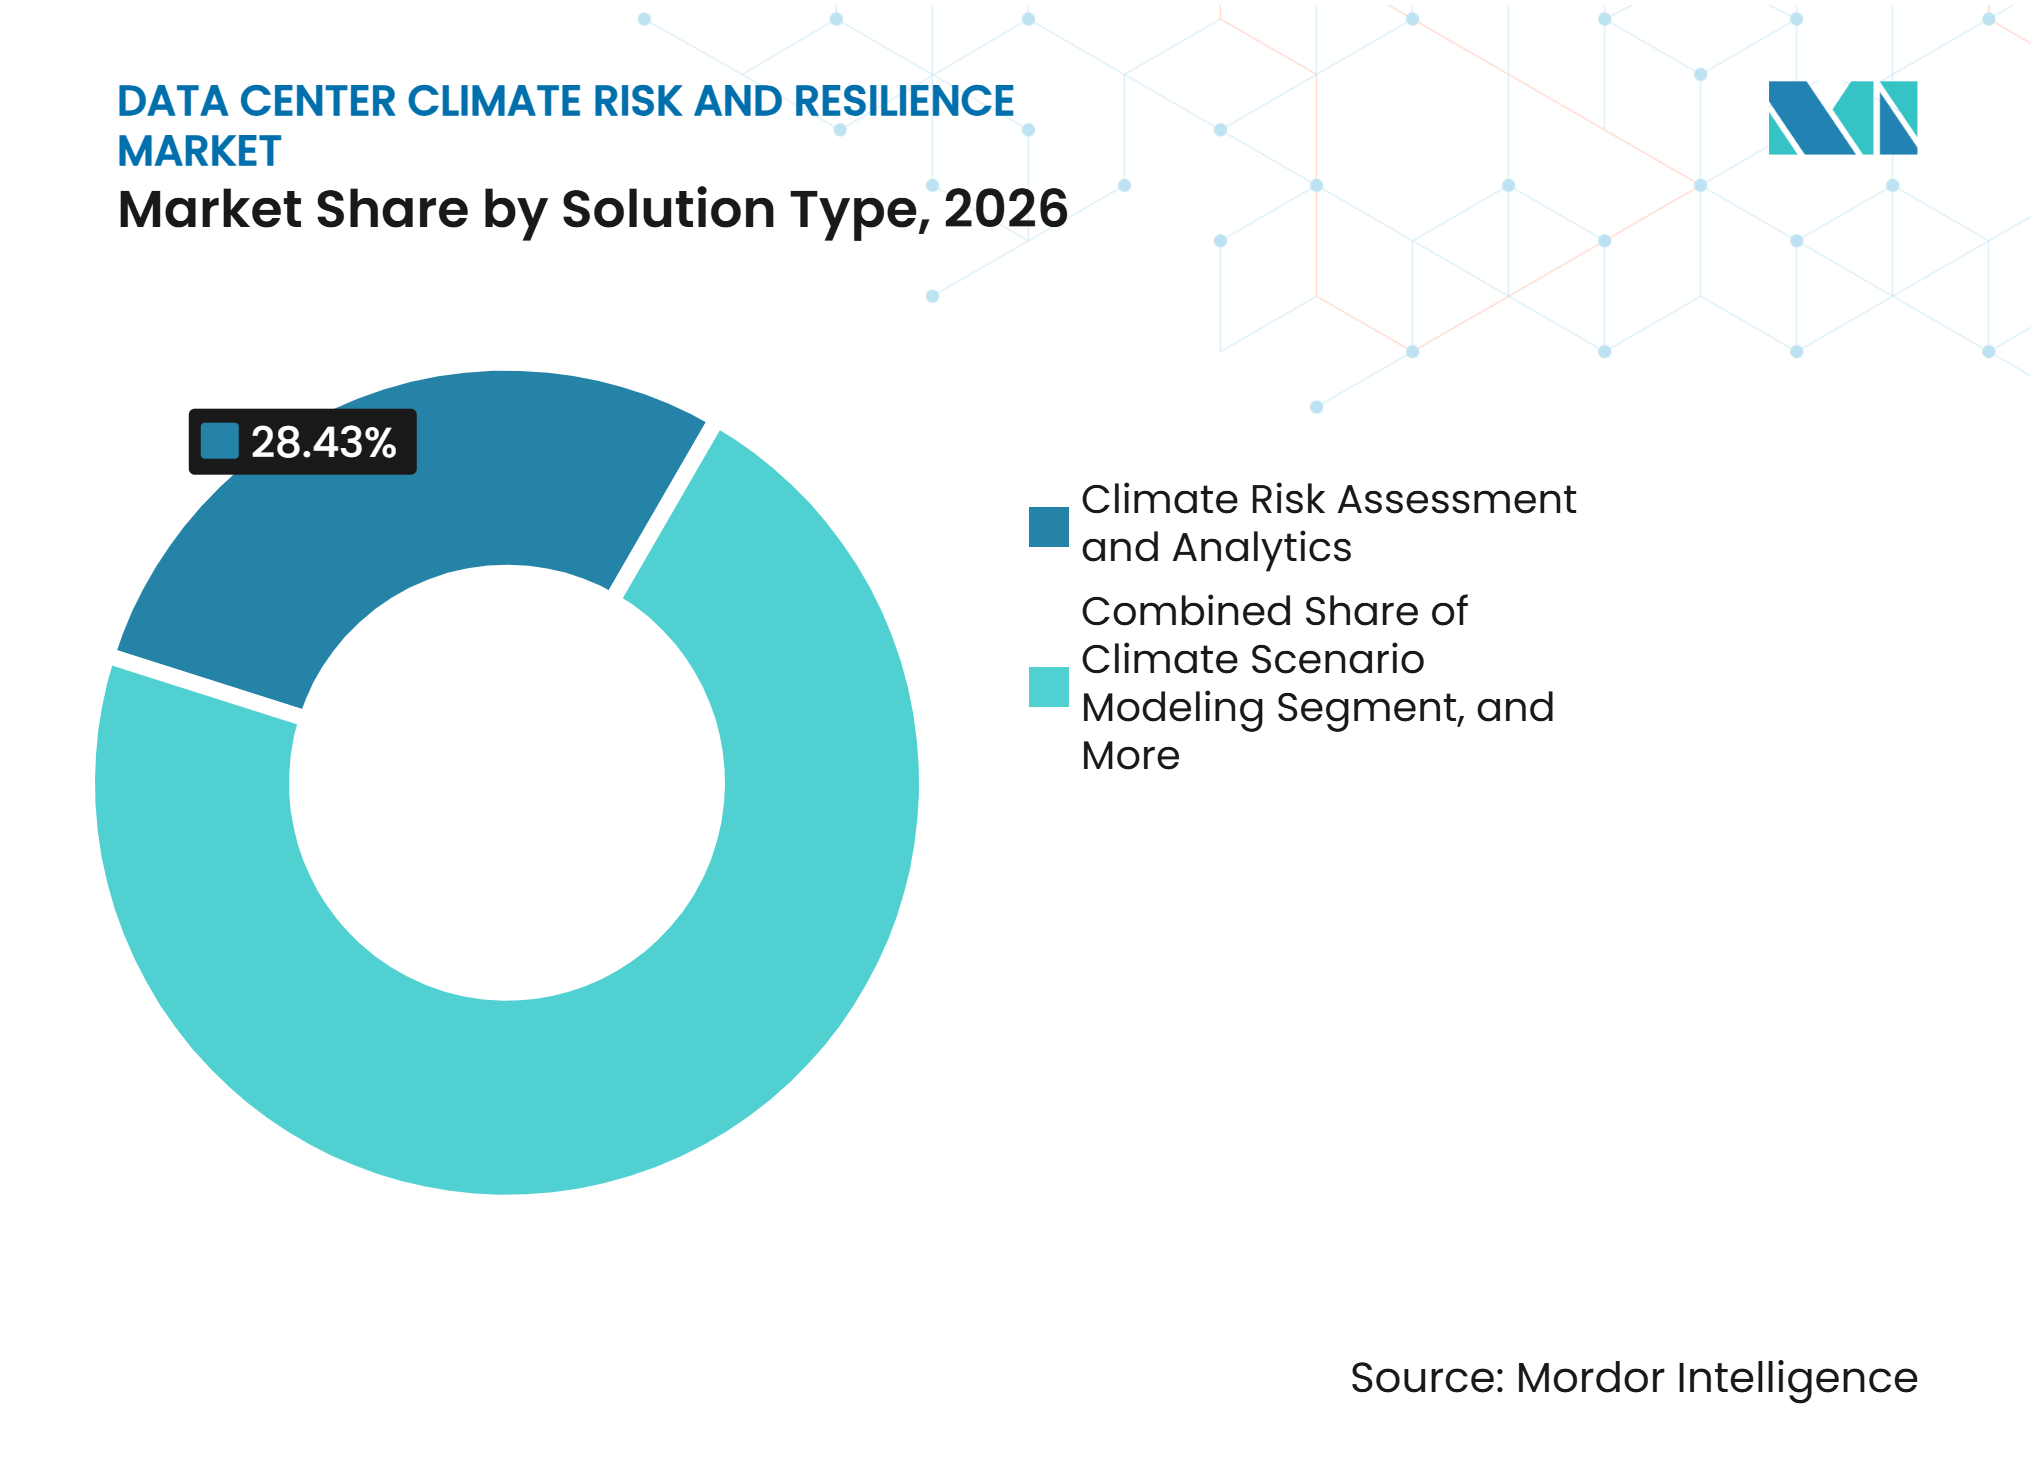
- ソリューションタイプ別では、気候リスク評価・分析が2026年のデータセンター気候リスクとレジリエンス市場シェアの28.43%を占め、気候リスク監視・早期警戒は2032年までにCAGR 13.62%で拡大する見込みです。
- 気候ハザード別では、極端な熱波・猛暑が2026年に29.74%を占め、複合・マルチハザードイベントは2032年までにCAGR 13.76%で拡大する見込みです。
- 評価方法別では、物理的リスク・脆弱性評価が2026年に26.38%のシェアを占め、財務・資産レベルの気候リスク定量化は2032年までにCAGR 13.57%で拡大する見込みです。
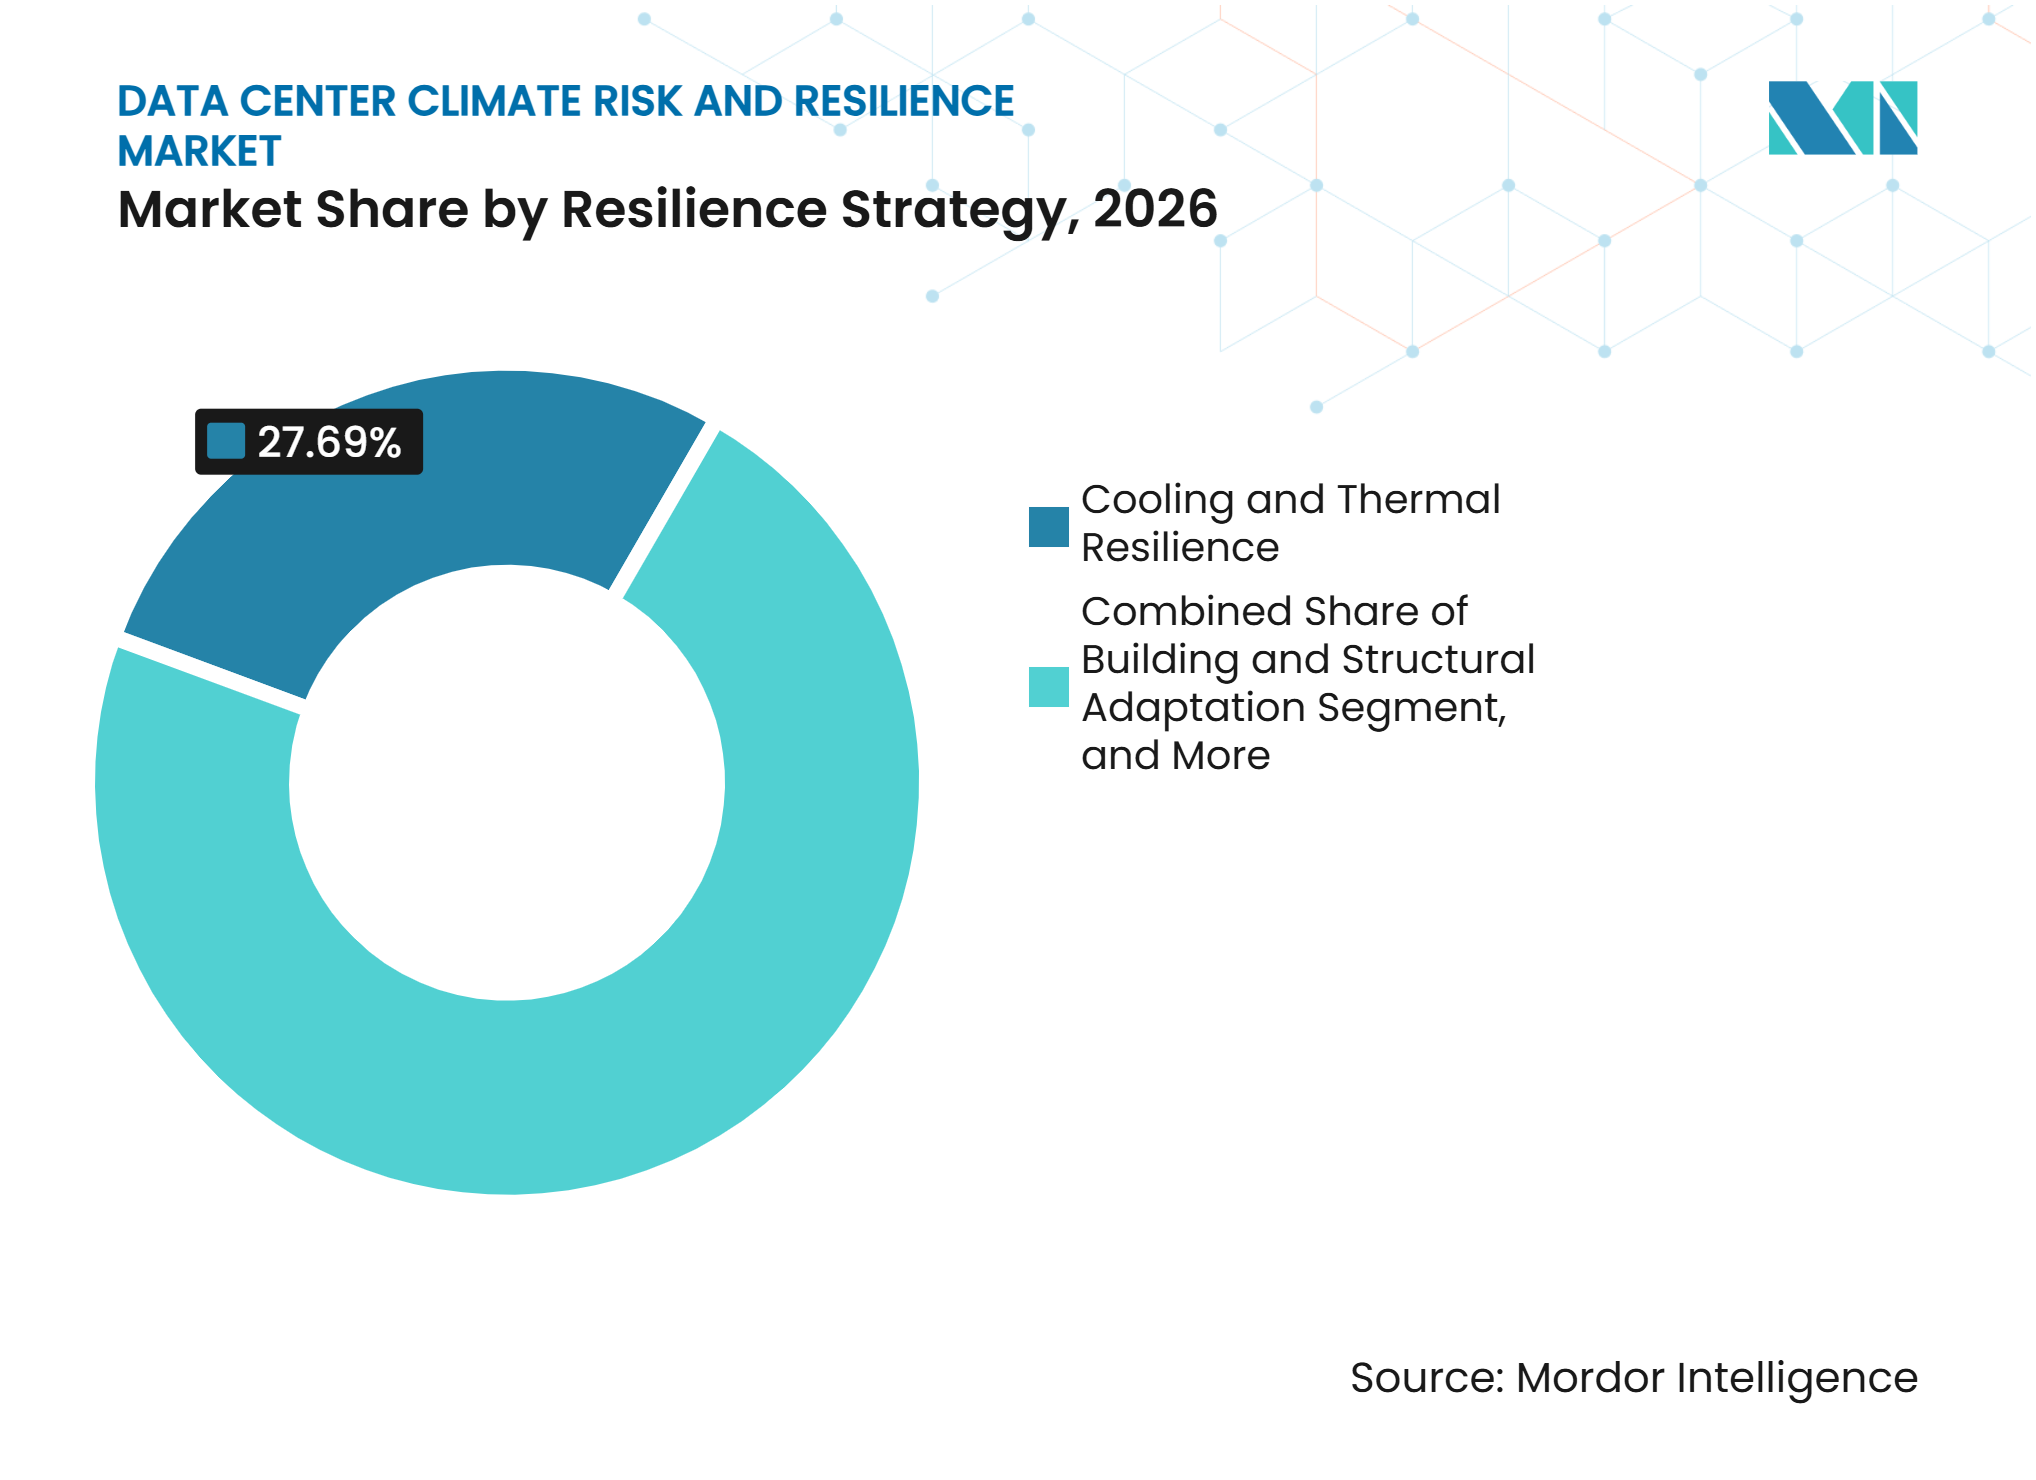
- レジリエンス戦略別では、冷却・熱レジリエンスが2026年に27.69%のシェアを占め、水の利用可能性・保全対策は2032年までにCAGR 13.68%で拡大する見込みです。
- サービスタイプ別では、気候リスクコンサルティングが2026年に32.86%のシェアを占め、気候エンジニアリング・設計は2032年までにCAGR 13.59%で拡大する見込みです。
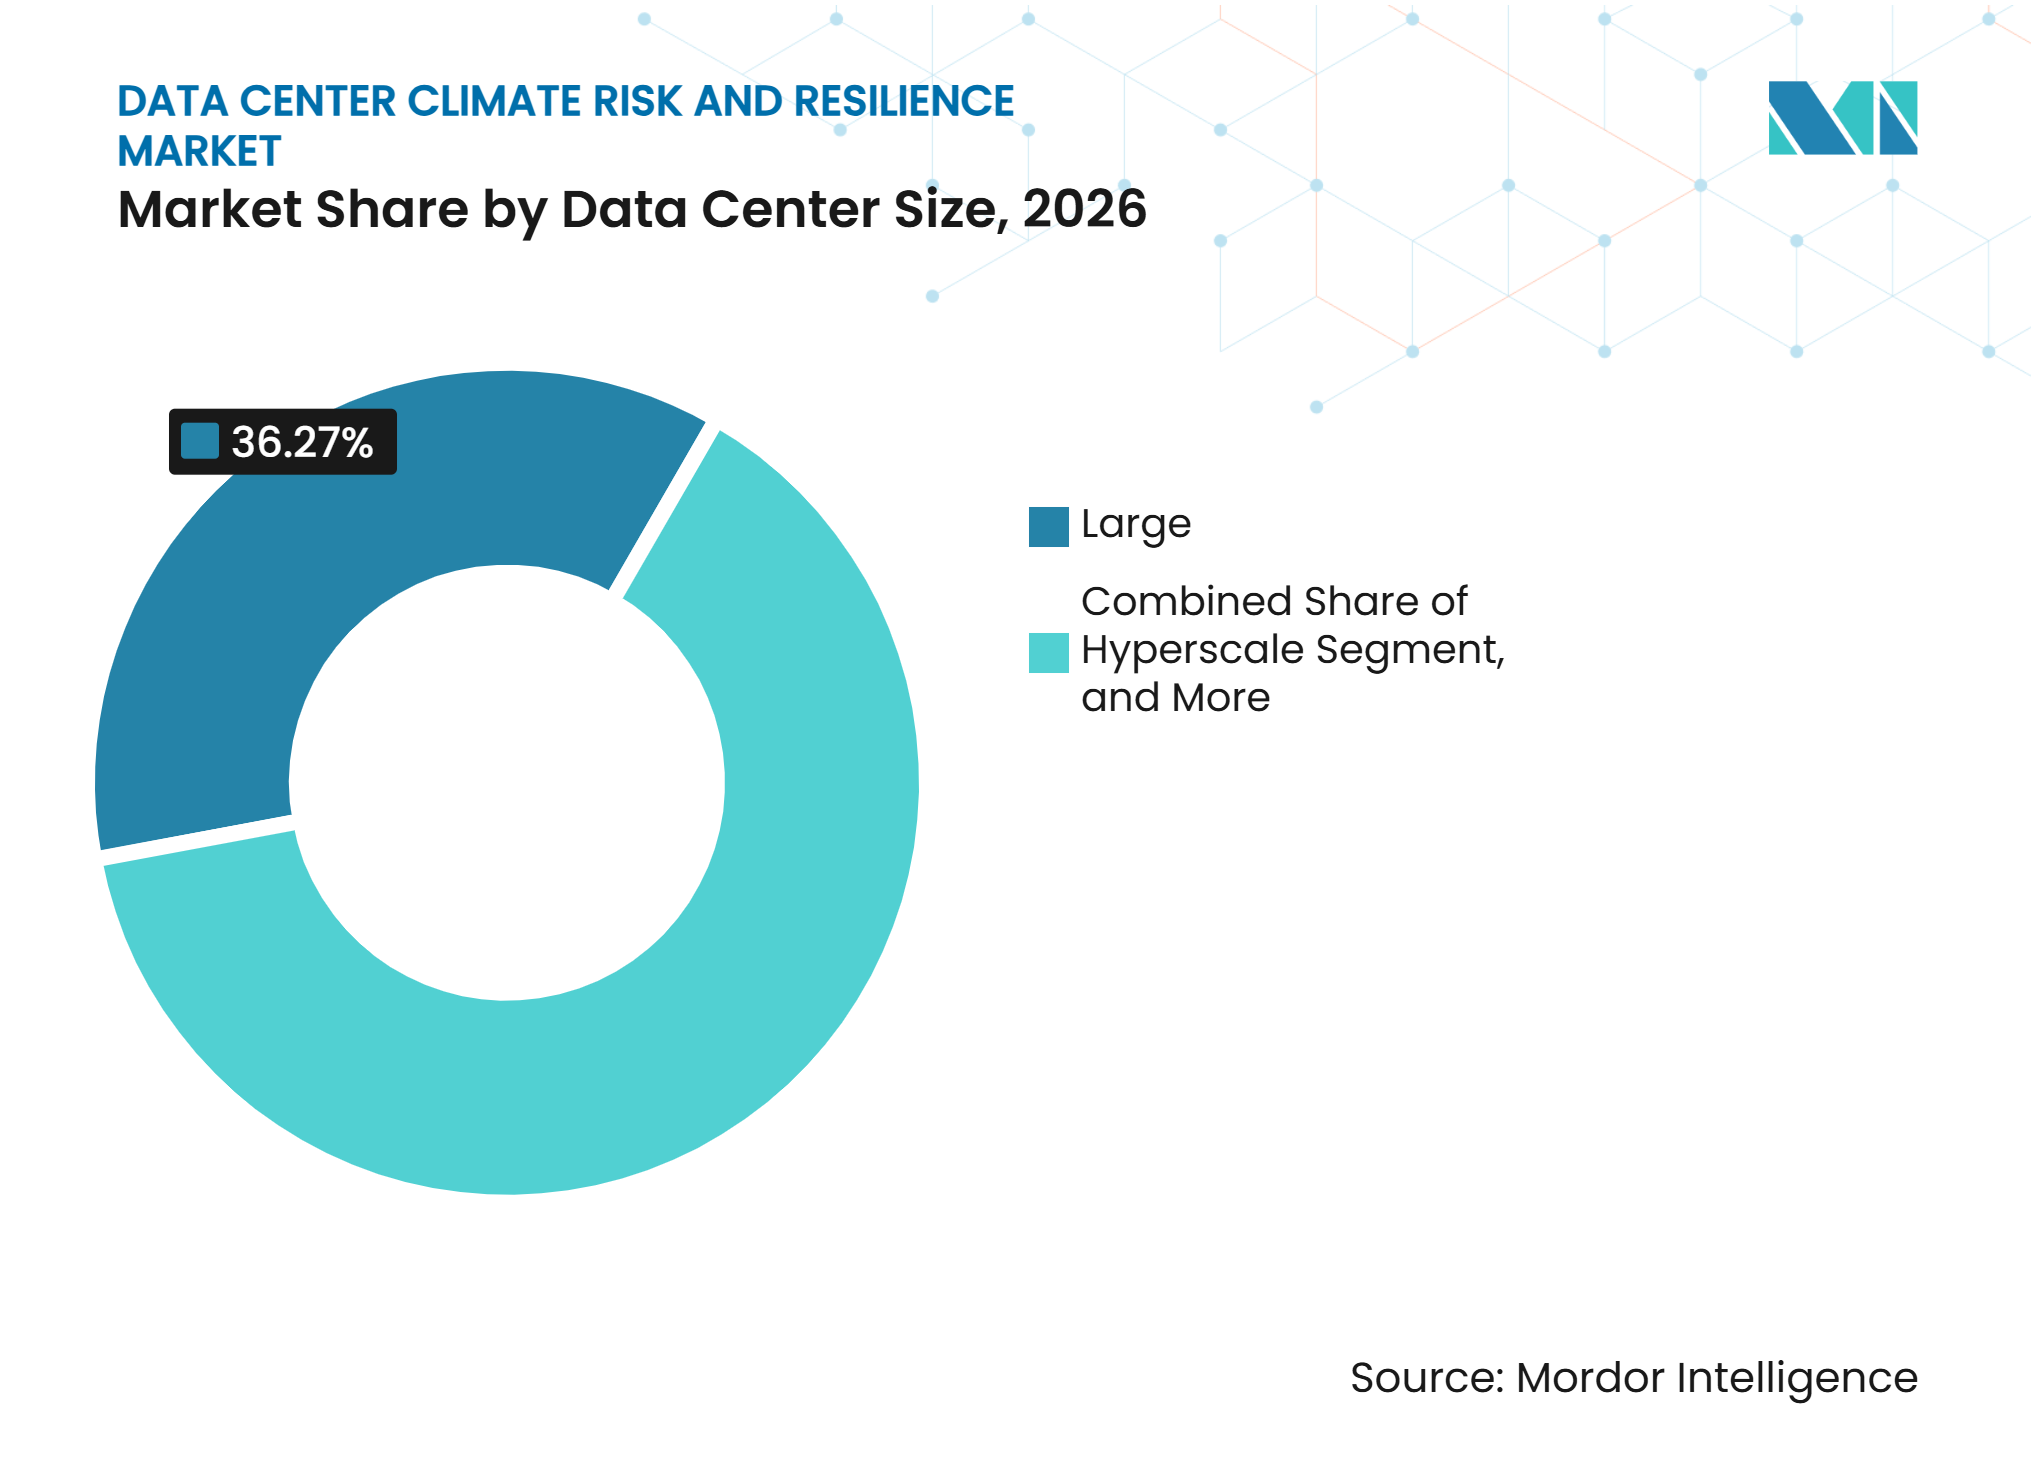
- データセンター規模別では、大規模データセンターが2026年に36.27%のシェアを占め、ハイパースケールデータセンターは2032年までにCAGR 13.74%で拡大する見込みです。
- データセンタータイプ別では、コロケーションデータセンターが2026年に41.92%のシェアを占め、クラウドサービスプロバイダーは2032年までにCAGR 13.64%で拡大する見込みです。
- 地域別では、北米が2026年に38.58%のシェアを占め、アジア太平洋地域は2032年までにCAGR 13.72%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングインフラの拡大 | +3.5% | グローバル、北米・アジア太平洋・西欧に集中 | 短期(2年以内) |
| ダウンタイムの増大と気候関連の事業中断コスト | +2.8% | グローバル、南北アメリカおよびアジア太平洋地域で最も深刻 | 短期(2年以内) |
| 検証済みレジリエンスに対する規制および顧客需要 | +2.4% | 主に欧州と北米、EU EEDおよびCSRDのもとでアジア太平洋地域へ拡大 | 中期(2〜4年) |
| 資本配分要件としての気候情報に基づくサイト選定 | +1.8% | 北米と欧州、北欧諸国とカナダでの早期採用 | 中期(2〜4年) |
| 水ストレスによるクローズドループ冷却・再利用投資の促進 | +1.2% | アジア太平洋地域、中東および北米の一部への波及 | 中期(2〜4年) |
| 保険会社・貸し手による物理的気候エクスポージャーの価格設定 | +0.9% | グローバル、北米および欧州の金融市場が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングインフラの拡大
AIインフラは、データセンターオペレーターにとって熱・水・電力の中断による運用上の影響を増大させています。国際エネルギー機関は、グローバルなデータセンターの電力消費量が2030年までに2倍以上となり、約945 TWhに達すると予測しており、AIがその主要な成長ドライバーとなっています。高密度なコンピューティング機器は冷却要件を高め、局所的な気象条件が変化した際に対応できる時間を短縮します。ASEAN持続可能なデータセンター開発ガイドは、同地域のラック電力密度が2027年までに50 kWに達すると予測しており、熱設計と水計画に追加的な圧力をかけています。この運用プロファイルは、継続的な監視、気候情報に基づく設計、および極端な条件下でも確実に稼働できる冷却システムへの需要を支えています。データセンター気候リスクとレジリエンス市場は、施設計画がコンピューティング需要と地域インフラの制約を整合させる必要があるため、このシフトから恩恵を受けています。
ダウンタイムの増大と気候関連の事業中断コスト
データセンターオペレーターは、気象関連の停止が顧客・サプライチェーン・契約上のサービスコミトメントに同時に影響を与える可能性があるため、レジリエンスをより重視するようになっています。Uptime Instituteは、回答者の54%が直近の重大な停止コストが10万米ドルを超えたと回答し、20%が100万米ドルを超えるコストを報告したと発表しました。[1] この財務的エクスポージャーにより、早期警戒、機器の冗長性、および対応計画が任意の安全策ではなく実際の運用上の優先事項となっています。高密度AIワークロードは、持続的な負荷下でコンポーネント温度が急速に上昇する可能性があるため、冷却障害による中断リスクが高くなる場合があります。データセンター気候リスクとレジリエンス市場は、オペレーターがリスク評価を活用してサービスレベルアグリーメントに影響が出る前に弱点を特定する際に恩恵を受けます。需要は特に、単一施設のインシデントが複数の顧客に損失をもたらす可能性があるマルチテナントサイトに関連しています。
検証済みレジリエンスに対する規制および顧客需要
欧州ではデータセンターのサステナビリティ報告がより体系化されており、信頼性の高い施設データと文書化された改善計画の必要性が高まっています。欧州委員会は、ITパワー需要が少なくとも500 kWのデータセンターに対し、欧州データベースを通じて主要なパフォーマンス情報を報告することを義務付けています。EUフレームワークはエネルギーパフォーマンスをカバーし、調達決定において水・環境管理をより可視化する報告要件を含んでいます。大規模エンタープライズクライアントにサービスを提供するオペレーターも、物理的な気候圧力下でサービスを維持できるという証拠の提出を求められています。これらの要件は、データセンター気候リスクとレジリエンス市場においてリスク監査、シナリオ分析、エンジニアリング計画の役割を高めています。
資本配分要件としての気候情報に基づくサイト選定
新しいデータセンターは長期間稼働し、大規模固定投資を必要とするため、サイト選定はより重要なレジリエンス上の意思決定となっています。開発段階で適応措置を組み込むことで、稼働中の施設へのレトロフィットに伴う運用中断を回避できます。米国地質調査所は、連邦公有地上のエネルギーインフラとAIデータセンターの共同立地を検討しており、コンピューティングの拡大、立地、エネルギー計画の間のより緊密な関係を反映しています。オペレーターは現在、グリッドアクセス、地域の水条件、熱エクスポージャー、および近隣インフラの信頼性を総合的に考慮する必要があります。このアプローチは、データセンター気候リスクとレジリエンス市場の役割を建物レベルのエンジニアリングを超えて拡大します。また、地理的スクリーニングと詳細な施設設計を結びつけることができるプロバイダーを優位に立たせます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いレトロフィットコストとミッションクリティカルなダウンタイムリスク | -1.6% | グローバル、密集市場のレガシーエンタープライズおよびコロケーションオペレーターで最も深刻 | 短期(2年以内) |
| 断片化した気候データと一貫性のないモデリング手法 | -1.2% | グローバル | 中期(2〜4年) |
| 共有ユーティリティノードおよびサプライチェーンの相関リスク | -0.8% | アジア太平洋地域および北米の密集クラスター(ジョホールおよびノーザンバージニアを含む) | 中期(2〜4年) |
| 変圧器・開閉装置・レジリエンス機器のリードタイムの長期化 | -0.6% | グローバル、特に北米と欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いレトロフィットコストとミッションクリティカルなダウンタイムリスク
稼働中の施設のレトロフィットは、工事中も冷却・電気・水システムを稼働させ続けなければならないため、困難を伴う場合があります。稼働率に厳しいコミットメントを持つオペレーターは、実装に機器の停止や複雑なシーケンスが必要な場合、アップグレードを遅らせることがあります。世界経済フォーラムは熱管理とリアルタイム監視を主要なレジリエンス優先事項として特定していますが、れらの変更は古いサイトでは大規模な調整を必要とする場合があります。レガシービルは、新しい冷却機器、水処理、または電気保護システムのためのスペースが限られている場合もあります。これらの制約は、リスク評価がアップグレードの明確な必要性を示している場合でも、データセンター気候リスクとレジリエンス市場での採用を遅らせる可能性があります。モジュール設計と段階的なエンジニアリングプログラムは中断を軽減できますが、コスト上の課題を完全に排除するものではありません。
断片化した気候データと一貫性のないモデリング手法
気候リスクデータは、プロバイダーが異なるハザード仮定、時間軸、または施設境界を使用する場合、異なる結果をもたらす可能性があります。これにより、投資家やオペレーターがサイトを比較し、ポートフォリオ全体で資本を優先配分することが難しくなります。査読済みの空間分析では、米国のデータセンター全体にわたる気候関連の運用リスクが地理的に構造化されていることが判明しており、より詳細な立地固有の分析を支持ています。単一ハザード研究では、同一施設における熱、水不足、洪水、グリッドストレスの複合的な影響が示されない場合があります。データセンター気候リスクとレジリエンス市場は、そのため、物理的条件と運用上の影響を結びつけることができる手法を必要としています。より一貫した報告基準は、購買者の信頼を高め、プロバイダー間のより強力な比較を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
継続的な監視の拡大に伴い分析が主導気候リスク評価・分析は2026年に市場の28.43%を占めました。オーナーが技術投資を選択する前にハザードの全体像を把握する必要があるため、これが最初のステップとなることが多いです。評価作業は、個々の立地における熱、洪水、水不足、山火事の煙、強風へのエクスポージャーを特定できます。気候シナリオモデリング、気候リスクマッピング、地理空間分析は、既存および提案されたサイト全体の将来の条件を比較するのに役立ちます。欧州委員会のデータセンター報告フレームワークは、EU規則の対象となるオペレータにとって一貫した施設情報をより重要なものにしています。
気候リスク監視・早期警戒は2032年までにCAGR 13.62%で拡大する見込みです。監視は、気象、水の利用可能性、地域インフラの条件が変化するにつれて運用チームに情報を提供することで、定期的な調査を補完します。世界経済フォーラムは、リアルタイム監視を優先的なレジリエンス投資として強調しており、オペレーターが性能を低下させる前に行動するのに役立てています。AI施設は、冷却性能が低下した際の柔軟性が低いため、これらのシステムを使用する強い理由があります。データセンター気候リスクとレジリエンス市場では、分析、アラート、運用対応を結びつけた統合型オファリングが増加すると見込まれます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
気候ハザード別:
熱が主導しマルチハザード計画が成長極端な熱波・猛暑は2026年のデータセンター気候リスクとレジリエンス市場の29.74%を占めました。熱は冷却効率に直接影響し、グリッドがすでに圧力下にある際に電力需要を高める可能性があります。これにより、地域の気温条件と施設の運用コストの間に直接的な関係が生まれます。国際エネルギー機関は、AIキャパシティの拡大に伴い信頼性の高い冷却と電力計画がより重要になるとして、データセンターを電力需要の増大する源として特定しています。洪水、水不足、山火事の煙、強風も、建物、ユーティリティアクセス、機器の信頼性に影響を与える可能性があるため、注意が必要です。
複合・マルチハザードイベントは2032年までにCAGR 13.76%で拡大する見みです。ハザードが同時に発生したり、同じサービスネットワークに影響を与えたりする可能性があるため、オペレーターは一度に一つの気候条件を計画することから脱却しています。施設は、高温と水ストレスに直面しながら、悪天候の影響を受けるグリッドや輸送ネットワークに依存している場合があります。査読済みの米国空間分析では、データセンターの立地全体にわたる熱、水ストレス、排出リスクの間に意味のある関連性が見出されました。マルチハザード計画は、単一の適応措置が複数のリスクにわたってパフォーマンスを向上させるかどうかをオペレーターが判断するのに役立ちます。
評価方法別:
物理的脆弱性が出発点を提供物理的リスク・脆弱性評価は2026年に市場の26.38%を占めました。この方法は、サイト、建物、冷却システム、電力接続が特定の物理的ハザードにどのように対応するかを検討します。過去のハザード分析と地理・地理空間リスクマッピングがこのレビューのベースラインを提供します。次のステップでは、より深刻な将来の条件下でも施設が稼働を継続できるかどうかをテストすることが多いです。これらの評価は、データセンター気候リスクとレジリエンス市場全体の投資決定を支援します。
財務・資産レベルの気候リスク定量化は2032年までにCAGR 13.57%で拡大する見込みです。このアプローチは、施設のエクスポージャーを可能性のある運用・修繕・事業中断コストに変換します。オーナーがレジリエンス支出と不作為の財務的影響を比較するのに役立ちます。定量化は、貸し手が物理的リスクが資産パフォーマンスに与える影響を尋ねる際の資金調達の議論も支援できます。データセンターと気候条件の関係に関する科学的研究は、資産レベルの意思決定に一般的な地域的仮定が不十分である理由を示しています。
レジリエンス戦略別:
冷却が最大のポジションを維持し水対策が加速冷却・熱レジリエンスは2026年に市場の27.69%を占めました。冷却はコアな運用要件であり、サーバー密度が上昇するにつれてその重要性は増します。ASEANガイドは2027年までにラック密度が50 kWに達すると予測しており、温暖な気候での高負荷に対応できる却システムの必要性を強調しています。[2] このカテゴリーには、機器設計、空気管理、液体冷却、制御、および排熱計画が含まれます。データセンター気候リスクとレジリエンス市場において、冷却は熱イベント時の安定した電力にも依存しています。
水の利用可能性・保全対策は2032年までにCAGR 13.68%で拡大する見込みです。水計画は、急速なデータセンターの成長が水供給の制約と重なる地域で特に重要です。Microsoftは、2030年の水ポジティブ目標の一環として、新施設でゼロ水蒸発冷却設計をテストしていると報告しています。オペレーターは、地域の条件に応じて、クローズドループシステム、チップ直接冷却、再生水、またはドライ冷却を使用する場合があります。これらの選択は飲料水への依存を低減できますが、電力需要や資本要件が変わる合があります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
コンサルティングが主導しエンジニアリングが納品段階へ移行気候リスクコンサルティングは2026年に32.86%のシェアを占めました。オペレーターが物理的な変更を委託する前にエクスポージャー、報告要件、投資優先事項を定義する必要があるため、コンサルティングは多くの場合エントリーポイントとなります。欧州での報告要件の増加に伴い、リスク監査・開示支援の関連性が高まっていま。EUフレームワークは500 kW ITパワー閾を超える施設に報告を義務付けており、オペレーターがデータと管理を整理する強いインセンティブを与えています。これにより、データセンター気候リスクとレジリエンス市場全体でコンサルティングの関連性が維持されています。
気候エンジニアリング・設計は2032年までにCAGR 13.59%で拡大する見込みです。リスクレビューが冷却、水システム、建物、電力インフラ、または制御への具体的な変更を特定した際にエンジニアリング需要が生まれます。Johnson Controlsは2026年2月にギガワット規模のAIデータセンター向けの熱管理リファレンス設計ガイドを発表し、ゼロ水排熱アプローチを含めました。標準化された設計は調達を短縮し、顧客が高密度施設のオプションを比較するのに役立ちます。エンジニアリングプロバイダーはまた、設計が地域の気象・水条件下で機能することを示す必要があります。
データセンター規模別:
大規模サイトが主導しハイパースケールサイトが勢いを増す大規模データセンターは2026年に36.27%のシェアを占めました。これらの施設は、正式な気候リスクログラムを支援するための規模、顧客コミットメント、資本予算を持っています。オペレーターは多くの場合、電力、冷却、水、物理的セキュリティ、テナントサービス義務を含む複数の重要なシステムを同時に管理しています。大規模サイトは、そのため、詳細な評価とエンジニアリングによる適応プログラムを正当化できます。データセンター気候リスクとレジリエンス市場は、より小規模な施設向けのモジュール型オプションも必要としています。
ハイパースケールデータセンターは2032年までにCAGR 13.74%で拡大する見込みです。その成長は、大規模なキャンパスにコンピューティング機器を集中させるクラウドプラットフォームとAIワークロードに結びついています。Amazon Web Servicesは2025年にグローバルな電力使用効率(PUE)1.14を報告し、スマートメータリングとチップ直接液体冷却を水管理アプローチの一部として説明しました。これらのサイトは、より広い電力システムと地域の水ネットワークを含む規模でのレジリエンス計画を必要とします。新しい施設は古いサイトよりも早い段階で設計措を組み込むことができますが、その大きな需要が地域インフラへの圧力を高める場合もあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションが主導しクラウドプロバイダーが急速に拡大コロケーションデータセンターは2026年に41.92%のシェアを占めました。マルチテナントモデルは、一つのインシデントが複数の顧客契約に影響を与える可能性があるため、オペレーターに気候エクスポージャーを管理する強いインセンティブを与えてます。顧客は、熱、洪水、電力中断のシナリオ下でも施設がサービスを維持できるという証拠を求める場合もあります。コロケーションオペレーターは、共有冷却、電力配分、建物保護、テナントとのコミュニケーションをカバーするレジリエンスプログラムを必要としています。この需要は、都市圏クラスター全体でデータセンター気候リスクとレジリエンス市場を支えています。
クラウドサービスプロバイダーは2032年までにCAGR 13.64%で拡大する見込みです。これらのプロバイダーは大規模なポートフォリオを運営し、水とエネルギーのパフォーマンスを顧客に可視化する公開サステナビリティコミットメントを持っています。Microsoftは2030年までの水ポジティブ達成に向けた取り組みを続けており、米国の新しいデータセンターでゼロ水蒸発設計を試験運用していると述べています。クラウドプロバイダーは一つのキャンパスから得た教訓を多くの立地に適用できますが、各サイトには依然として地域のリスク評価が必要です。その規模はまた、サイト選定とレジリエンス報告のための一貫した手法の重要性を高めています。
地域分析
北米
北米は2026年のデータセンター気候リスクとレジリエンス市場シェアの38.58%を占めました。同地域はエンタープライズ、コロケーション、ハイパースケールインフラの大規模な既存基盤を持ち、リスク評価とレトロフィット計画への継続的な需要を支えています。米国はまた、広範なAI投資と信頼性の高い電力・冷却インフラへの高まるニーズを持っています。米国地質調査所によるAIデータセンターとエネルギーインフラの連携に関する研究は、将来のキャパシティに向けた立地とグリッド計画の重要性を示しています。カリフォルニア州の気候開示規則と顧客デューデリジェンスは、同州で重要なビジネス活動を持つオペレーターに規制上の影響を加えています。洪水、山火事、熱、水ストレスの影響を受ける地域の施設は、異なる設計と運用上の対応を必要とします。同地域では、オーナーが古い施設を更新するにつれて、リアルタイム監視とサイト固有のシナリオ分析の活用が増加すると見込まれます。データセンター気候リスクとレジリエンス市規模は、サービスコミットメントを維持しながら高密度・高価値インフラを保護する必要性によって支えられています。
アジア太平洋
アジア太平洋地域は2032年までにCAGR 13.72%で拡大する見込みです。急速なクラウドおよびAI投資により、熱、湿度、水の利用可能性、グリッドの制約が重要な計画上の問題となり得る市場に大規模な施設が追加されています。ASEAN持続可能なデータセンター開発ガイドは、エネルギー効率、再生可能エネルギー、水管理、循環経済の実践に関する地域ガイダンスを提供しています。2027年までに50 kWのラック密度を期待するガイドの内容は、新しいプロジェクトにおける熱管理の重要性を強調しています。熱帯市場のオペレーターは、パフォーマンスを損なわずに水使用量を削減する冷却アプローチをテストしています。Johnson Controlsは、高温・電力制約のある立地向けのソリューションへの継続的な注目を示すものとして、シンガポールのイノベーションセンターへの6,000万シンガポールドル(4,400万米ドル)の投資計画を発表しました。コンプライアンス要因は国にって異なるため、施設オーナーは地域のサステナビリティガイダンスとともに地域の水・エネルギー・建設要件を把握する必要があります。新しいキャパシティがこれらの条件を念頭に置いて建設されるにつれて、地域シェアは拡大しています。
欧州、中東・アフリカ、南米
欧州は、エネルギー効率指令がITパワー需要が少なくとも500 kWのデータセンターに施設レベルの報告を義務付けているため、レジリエンスサービスに対する強力な政策主導の根拠を持っています。欧州委員会が提案したデータセンターのサステナビリティ評価スキームも、地域全体のエネルギーおよび環境パフォーマンスの比較可能性の強化を示しています。[3] これらの要件は、規制当局や顧客に説明できる監査支援、気候データ管理、エンジニアリング計画の価値を高めています。中東・アフリカでは、極端な熱と水の利用可能性が、新しいサイト開発において冷却の選択と再利用計画を中心的な課題としています。AWSは、チップ直接液体冷却とスマートメータリングを通じた水使用量削減の取り組みを報告しており、水制約のある地域の施設に関連するモデルを提供しています。南米もデジタルインフラを追加しており、大規模なレガシー資産を持つ成熟した立地よりも早い段階でプロジェクト設計に気候スクリーニングを組み込むことができます。これらの多様な地域全体で、規制、地域のユーティリティキャパシティ、水へのアクセス、建築基準が実用的なレジリエンス対策を決定します。これにより、ポートフォリオ管理に十分な一貫性を持ちながら、地域のコンプライアンスに対応できる柔軟性を持つ手法が必要とされています。
競合環境
市場集中度
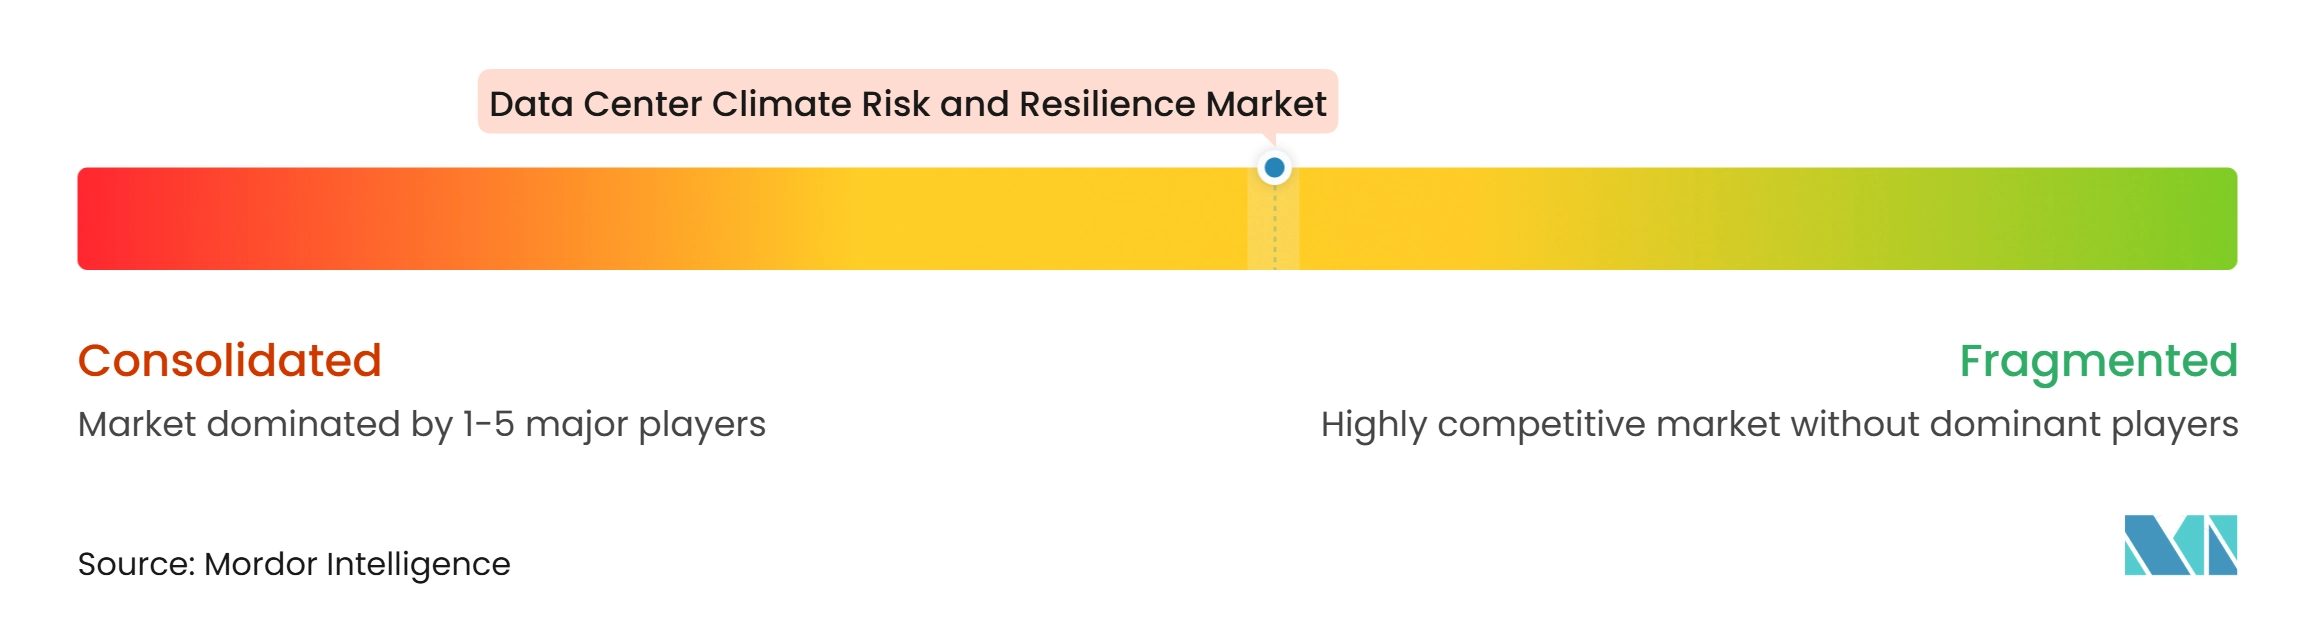
データセンター気候リスクとレジリエンス市場には、電力・冷却インフラプロバイダー、建物システム企業、水専門業者、分析会社、および専門的な液体冷却サプライヤーが含まれます。競争は、オペレーターが必要とする評価・監視・エンジニアリングサービスと物理的機器を組み合わせる能力によって形成されます。確立されたインフラプロバイダーは、広範な既存基盤と大規模データセンターオーナーとの関係を持っています。専門プロバイダーは、チップ直接冷却、水処理、気候データ、または制御などの特定のニーズに対応することで競争できます。単一の参加者がすべてのリスクカテゴリーとプロジェクト納品のすべての段階をカバーしているわけではないため、市場は依然として断片化しています。顧は、サイト評価、施設エンジニアリング、機器調達を組み合わせる際に複数のプロバイダーを使用することが多いです。
AI施設がより高い冷却性能を求めるにつれて、製品開発が中心的な競争戦略となっています。Johnson Controlsは2026年2月に1 GW AIデータセンター向けのリファレンス設計ガイドシリーズを発表し、ゼロ水排熱向けに設計されたドライクーラーアーキテクチャを含めました。同社はまた2025年9月にスケーラブルな冷媒分配ユニットプラットフォームで液体冷却オファリングを拡大しました。これらの動きは、サプライヤーが確立された建物システム能力を高密度コンピューティング環境に適応させている様子を示しています。ABBはまた2025年にNVIDIAとの研究開発協力を発表し、次世代AIデータセンター向けの電力アーキテクチャを開発しています。[4] このような取り組みは、電力供、冷却、気候レジリエンスを同じ設計の議論の中に位置づけています。
水レジリエンスと運用監視は、差別化の重要な領域となっています。Amazon Web Servicesは、スマートメータリングとチップ直接液体冷却を含む対策により、2025年に冷却水使用量を9億3,800万リットル削減したと述べています。Microsoftは、ゼロ水蒸発設計と2030年の水ポジティブ目標に向けた継続的な取り組みを報告しました。これらのプログラムは、冷却戦略が水への依存を低減できるという証拠に対する顧客の期待を高めています。監視データと設計変更を結びつけることができるプロバイダーは、機器のみを供給するプロバイダーよりも明確な運用上の根拠を提示できます。EU報告要件がより詳細になるにつれて、ベンダーは信頼性の高い施設データと文書化も支援する必要があります。各プロバイダーの競争上の地位は、地域の気候・水・グリッド条件にオファリングをどれだけうまく適応させられるかにかかっています。
データセンター気候リスクとレジリエンス産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター気候リスクとレジリエンス市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Xylem Inc.
- Veolia Environnement S.A.
- Ecolab Inc.
最近の産業開発事情 データセンター気候リスクとレジリエンス市場
- 2026年10月:EatonはゴールドマンサックスアセットマネジメントからBoyd Thermalを95億米ドルで買収すると発表し、チップ直接冷却と液浸冷却の能力を電力管理ポートフォリオに統合しました。Vertivは同時にPurgeRiteを約10億米ドルで買収すると発表し、Daikin AppliedはネガティブプレッシャーチップダイレクトクーリングのパイオニアであるChilldyneを買収しました。これはAI時代のインフラ需要を対象とした先進的な熱管理における広範な統合の波を示しています。
- 2026年9月:欧州委員会は9月21日に委員会規則C(2026)3472を公布し、エネルギー効率指令に基づくデータセンター向けのEU全体のサステナビリティ評価スキームを確立しました。この規則は施設レベルでのエネルギーおよび水使用量指標の公開報告を義務付けており、EU加盟国全体でリスク監査・開示支援サービスの市場を直接拡大しています。
- 2026年2月:Johnson Controlsは1 GW AIデータセンター向けのリファレンス設計ガイドシリーズを発表し、ドライクーラーによるゼロ水排熱を特徴とするギガワット規模のAIフクトリー向け業界初の熱アーキテクチャを導入しました。この設計はNVIDIAのDSXリファレンスアーキテクチャと共同整合されており、次世代GPU施設の水ストレスのあるサイト要件に直接対応しています。
- 2026年1月:AccelsiusはJohnson Controlsが支援する6,500万米ドルのシリーズB資金調達ラウンドを完了し、高密度AIおよびHPCデータセンターアプリケーション向けの二相チップ直接液体冷却システムの製造と商業展開を拡大することを目的としています。
グローバルデータセンター気候リスクとレジリエンス市場レポートの範囲
データセンター気候リスクとレジリエンス市場には、データセンターオペレーターが極端な気象イベント、気温上昇、洪水、電力中断などの気候関連リスクを評価・軽減・管理し、運用の継続性とインフラのレジリエンスを確保するためのソリューションとサービスが含まれます。
データセンター気候リスクとレジリエンス市場レポートは、ソリューションタイプ(気候リスク評価・分析、気候シナリオモデリング、気候リスクマッピング・地理空間分析、気候適応・レジリエンス計画、気候リスク監視・早期警戒、気候リスク諮問・エンジニアリングサービス)、気候ハザード(極端な熱波・猛暑、洪水・海面上昇、ハリケーン・サイクロン・強風嵐、山火事・煙エクスポージャー、干ばつ・水不足、極端な寒冷・氷・雪イベント、複合・マルチハザードイベント)、評価方法(過去のハザード分析、将来を見据えた気候シナリオ分、物理的リスク・脆弱性評価、地理・地理空間リスクマッピング、気候ストレステスト、財務・資産レベルの気候リスク定量化)、レジリエンス戦略(サイト選定・気候情報に基づく計画、建物・構造適応、冷却・熱レジリエンス、水の利用可能性・保全対策、電力供給・グリッドレジリエンス、洪水・火災・悪天候保護、マルチハザード適応計画)、サービスタイプ(気候リスクコンサルティング、気候エンジニアリング・設計、気候適応計画、監視・早期警戒サービス、リスク監査・開示支援)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 気候リスク評価・分析 |
| 気候シナリオモデリング |
| 気候リスクマッピング・地理空間分析 |
| 気候適応・レジリエンス計画 |
| 気候リスク監視・早期警戒 |
| 気候リスク諮問・エンジニアリングサービス |
| 極端な熱波・猛暑 |
| 洪水・海面上昇 |
| ハリケーン・サイクロン・強風嵐 |
| 山火事・煙エクスポージャー |
| 干ば・水不足 |
| 極端な寒冷・氷・雪イベント |
| 複合・マルチハザードイベント |
| 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 |
| 物理的リスク・脆弱性評価 |
| 地理・地理空間リスクマッピング |
| 気候ストレステスト |
| 財務・資産レベルの気候リスク定量化 |
| サイト選定・気候情報に基づく計画 |
| 建物・構造適応 |
| 冷却・熱レジリエンス |
| 水の利用可能性・保全対策 |
| 電力供給・グリッドレジリエンス |
| 洪水・火災・悪天候保護 |
| マルチハザード適応計画 |
| 気候リスクコンサルティング |
| 気候エンジニアリング・設計 |
| 気候適応計画 |
| 監視・早期警戒サービス |
| リスク監査・開示支援 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| 北米 | 米国 |
| カダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| ソリューションタイプ別 | 気候リスク評価・分析 | |
| 気候シナリオモデリング | ||
| 気候リスクマッピング・地理空間分析 | ||
| 気候適応・レジリエンス計画 | ||
| 気候リスク監視・早期警戒 | ||
| 気候リスク諮問・エンジニアリングサービス | ||
| 気候ハザード別 | 極端な熱波・猛暑 | |
| 洪水・海面上昇 | ||
| ハリケーン・サイクロン・強風嵐 | ||
| 山火事・煙エクスポージャー | ||
| 干ば・水不足 | ||
| 極端な寒冷・氷・雪イベント | ||
| 複合・マルチハザードイベント | ||
| 評価方法別 | 過去のハザード分析 | |
| 将来を見据えた気候シナリオ分析 | ||
| 物理的リスク・脆弱性評価 | ||
| 地理・地理空間リスクマッピング | ||
| 気候ストレステスト | ||
| 財務・資産レベルの気候リスク定量化 | ||
| レジリエンス戦略別 | サイト選定・気候情報に基づく計画 | |
| 建物・構造適応 | ||
| 冷却・熱レジリエンス | ||
| 水の利用可能性・保全対策 | ||
| 電力供給・グリッドレジリエンス | ||
| 洪水・火災・悪天候保護 | ||
| マルチハザード適応計画 | ||
| サービスタイプ別 | 気候リスクコンサルティング | |
| 気候エンジニアリング・設計 | ||
| 気候適応計画 | ||
| 監視・早期警戒サービス | ||
| リスク監査・開示支援 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ・エッジ | ||
| 地域別 | 北米 | 米国 |
| カダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
データセンター気候リスクとレジリエンス市場の規模はどのくらいですか?
データセンター気候リスクとレジリエンス市場規模は2026年に24.8億米ドルと評価され、2027年の28.1億米ドルから2032年には51.6億米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 12.92%で成長する見込みです。
データセンター気候レジリエンスソリューションへの需要を牽引しているものは何ですか?
AIコンピューティングの成長、ラック密度の上昇、水の制約、停止コスト、施設報告要件が、リスク評価、監視、エンジニアリングへの需要を高めています。
最大のシェアを持つソリューションタイプはどれですか?
気候リスク評価・分析が2026年に28.43%で最大のソリューションタイプシェアを占ました。
最も急速に成長しているレジリエンス戦略はどれですか?
水の利用可能性・保全対策は2032年までにCAGR 13.68%で成長する見込みです。
気候レジリエンスサービスの最大のユーザーであるデータセンタータイプはどれですか?
コロケーションデータセンターは2026年に41.92%のシェアを占めました。マルチテナント施設は共有された気候と稼働率リスクを管理する必要があるためです。