
Marktgröße und Marktanteil für Klimarisiken und Resilienz von Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.81 Milliarden US-Dollar |
| Marktgröße (2032) | 5.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.92 % |
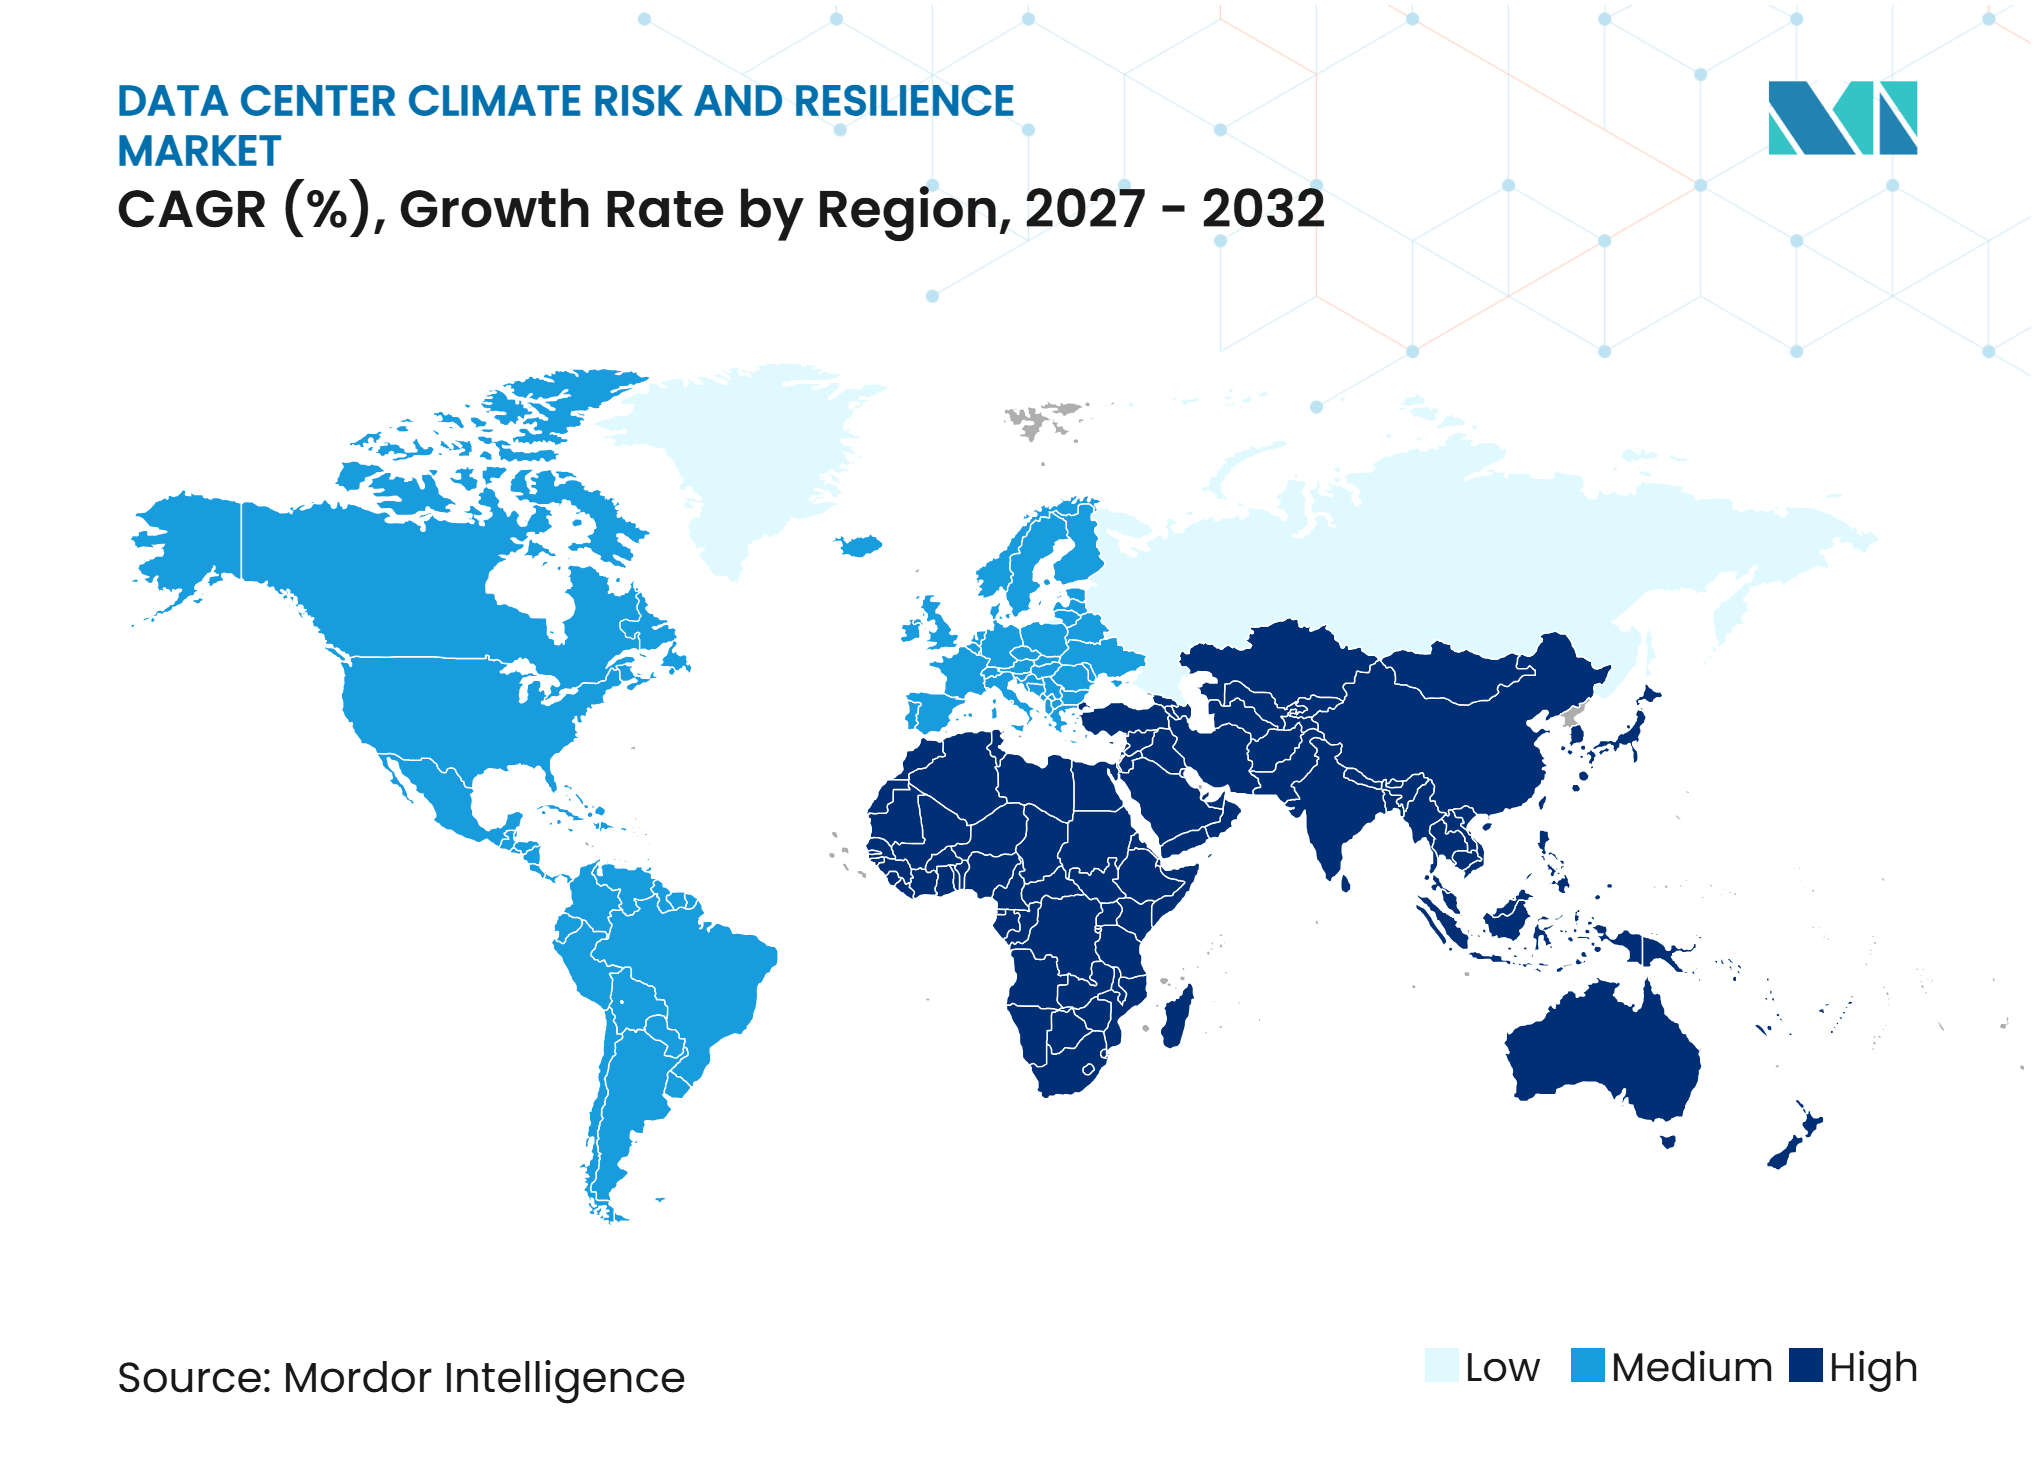
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Klimarisiken und Resilienz von Rechenzentren von Mordor Intelligence
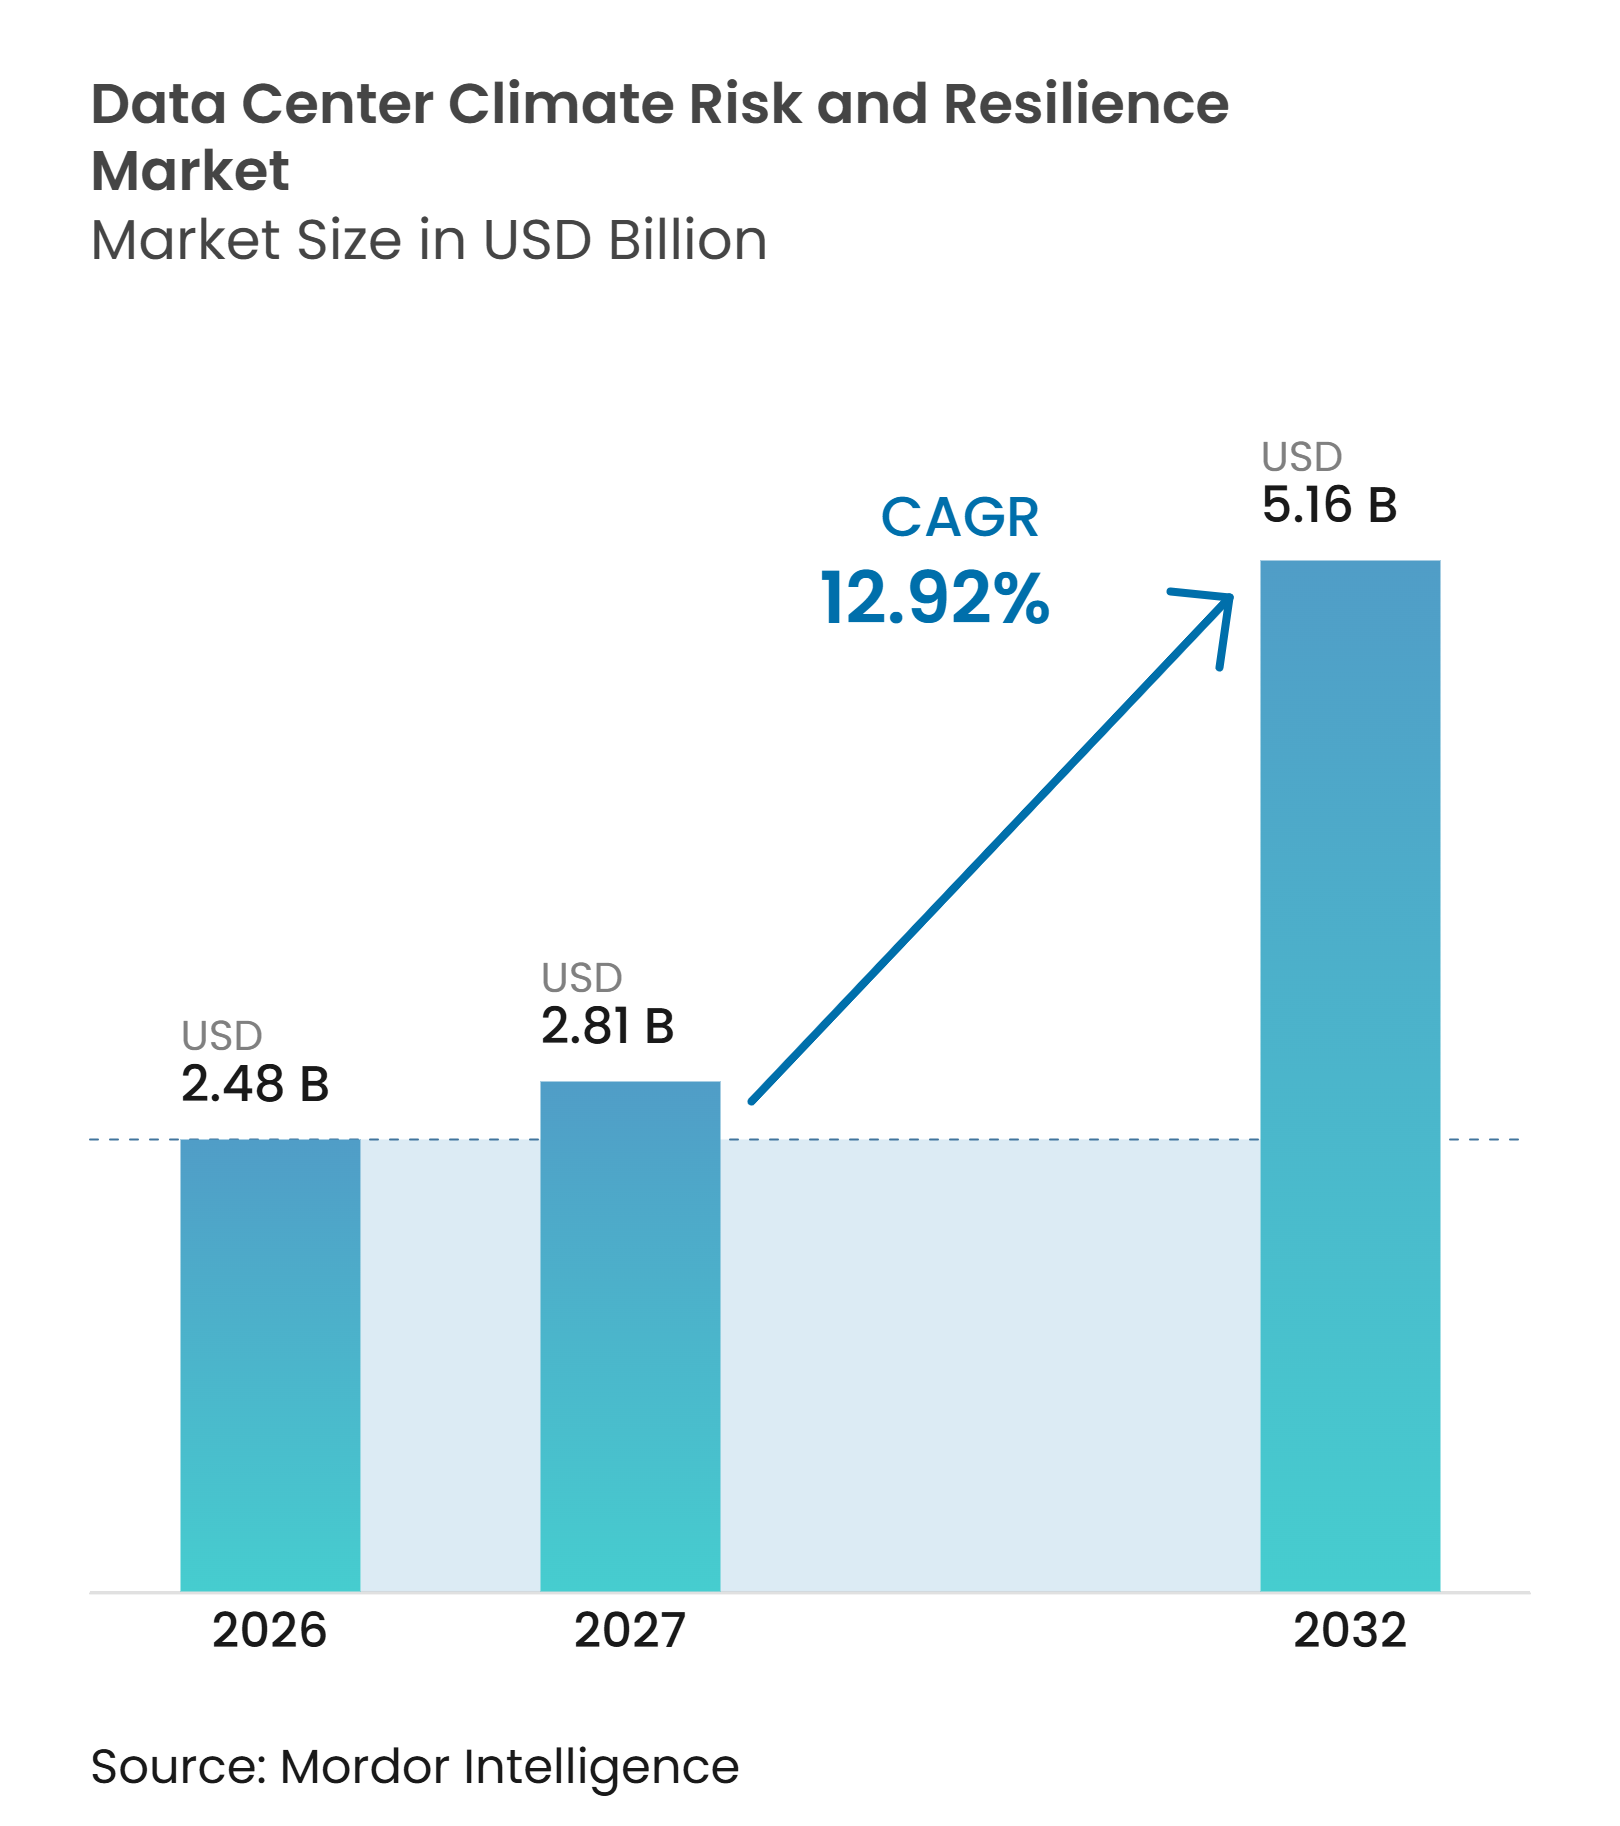
Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren wurde im Jahr 2026 auf 2,48 Milliarden USD geschätzt und wird voraussichtlich von 2,81 Milliarden USD im Jahr 2027 auf 5,16 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,92 % während des Prognosezeitraums (2027–2032). Die steigende KI-Rechendichte macht Wärmemanagement, Stromkontinuität und Wasserplanung zu zentralen Elementen der Anlagenplanung. Betreiber verlagern die Klimaprüfung früher in den Standortauswahlprozess, da Nachrüstungen den kritischen Betrieb stören und mehr kosten können als Resilienzmaßnahmen, die bereits während des Baus integriert werden. Offenlegungsanforderungen in Europa und die Sorgfaltspflicht von Kunden in Nordamerika weiten die Nachfrage nach dokumentierten Resilienzprogrammen ebenfalls aus. Der Markt für Klimarisiken und Resilienz von Rechenzentren verschiebt sich daher von einer engen technischen Dienstleistungskategorie hin zu einem breiteren Spektrum an Planungs-, Überwachungs- und Ingenieursanforderungen.
Wichtigste Erkenntnisse des Berichts
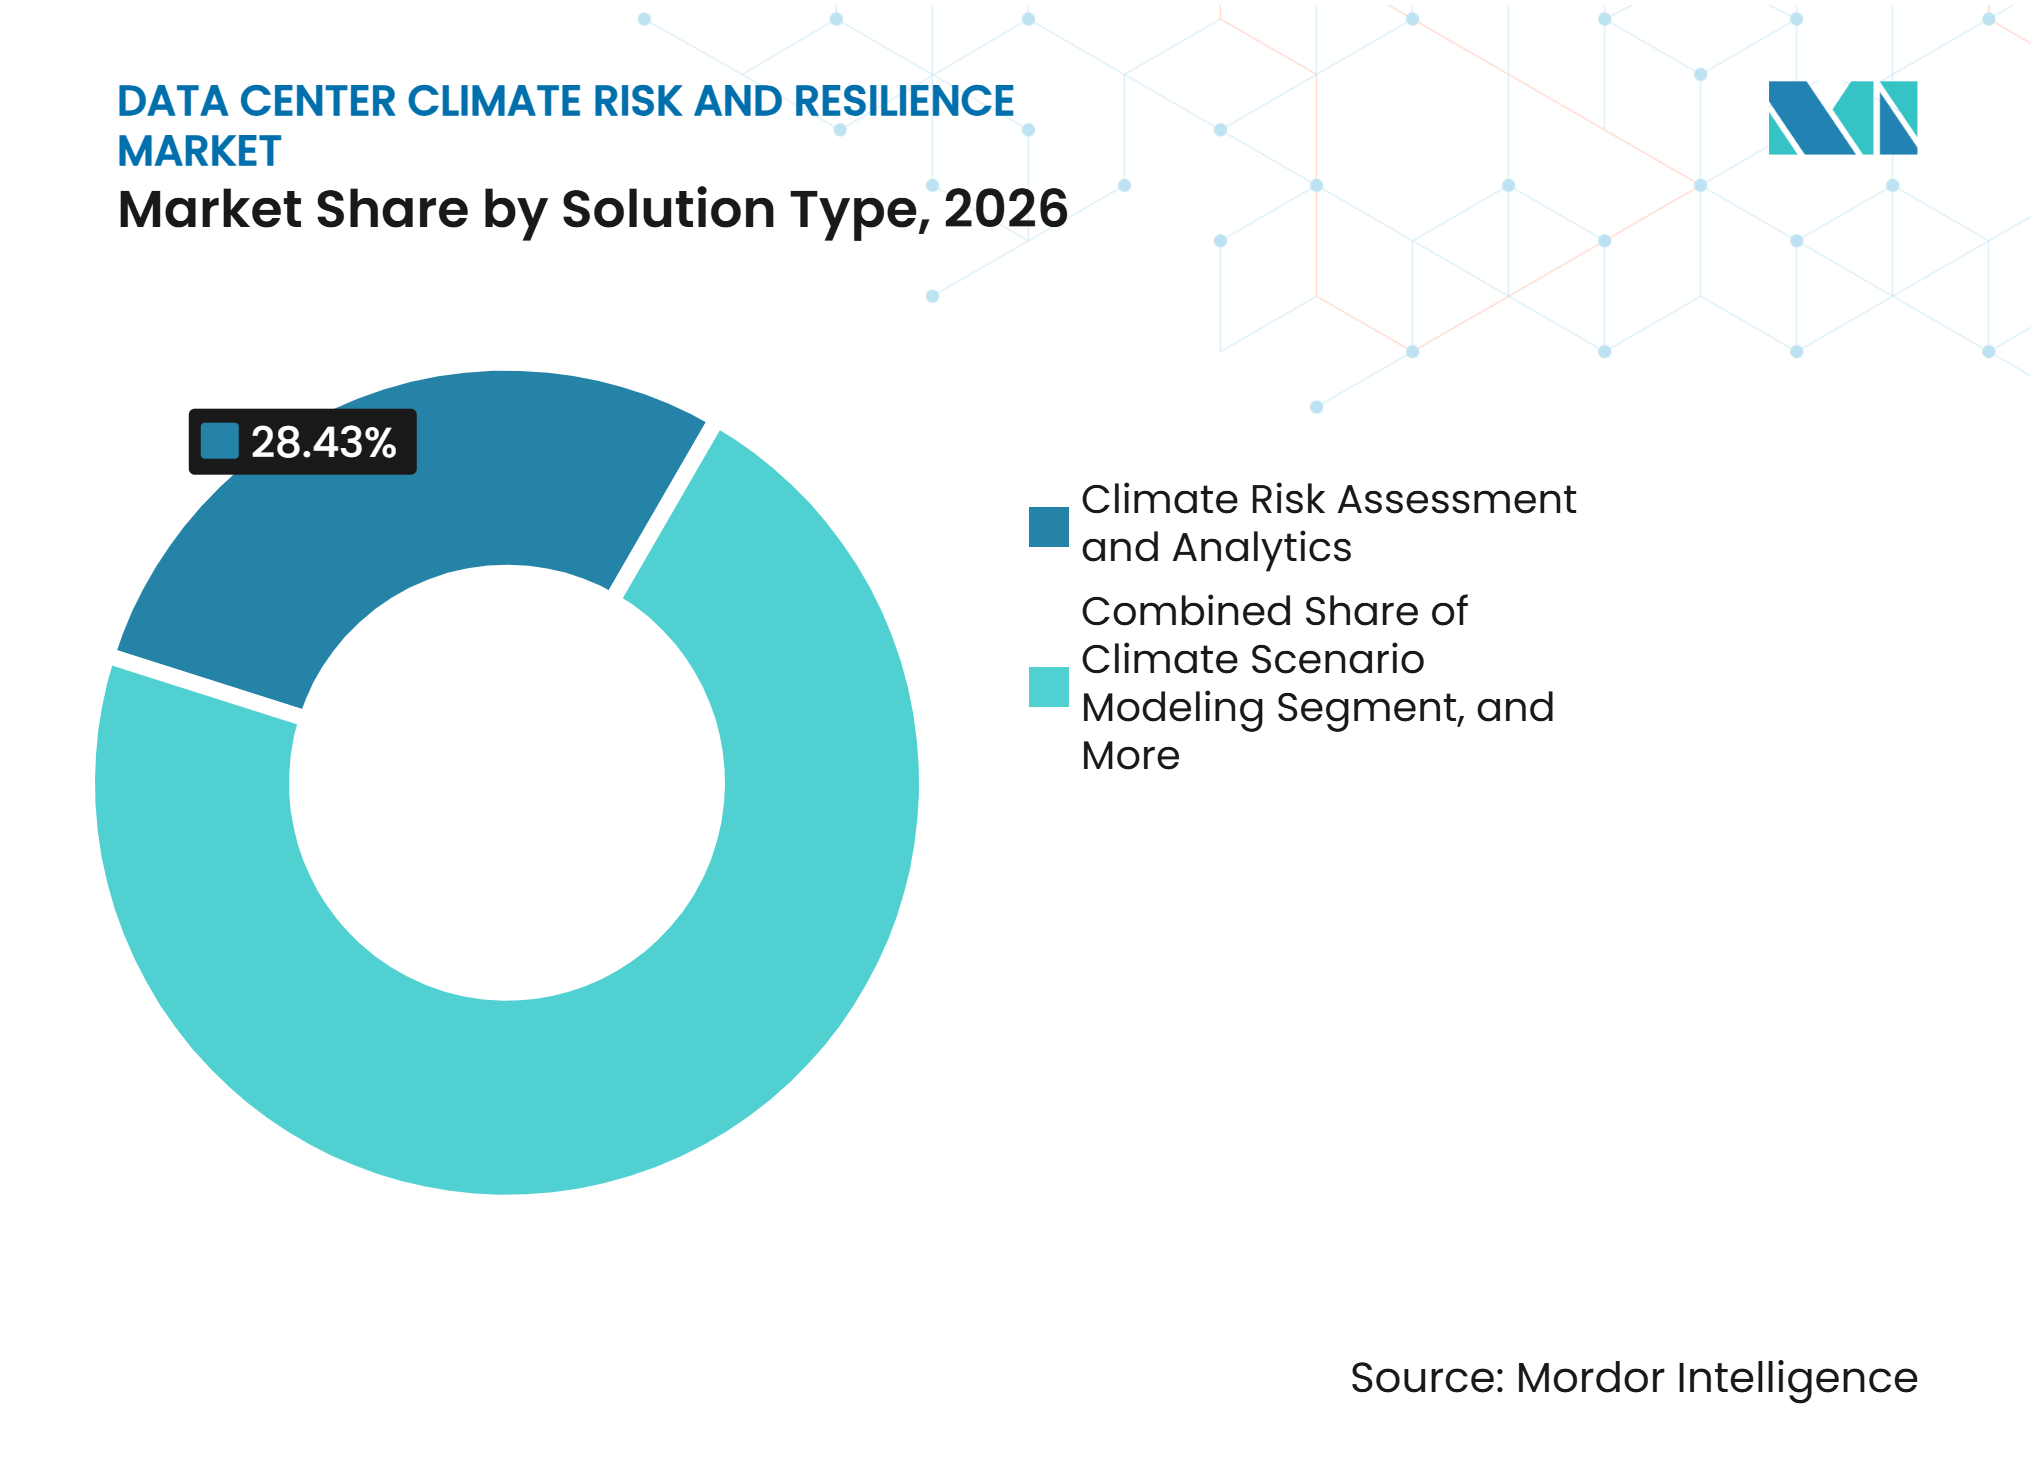
- Nach Lösungstyp hielt Klimarisikobeurteilung und -analytik im Jahr 2026 einen Marktanteil von 28,43 % am Markt für Klimarisiken und Resilienz von Rechenzentren, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 13,62 % wachsen wird.
- Nach Klimagefahr entfielen im Jahr 2026 29,74 % auf extreme Hitze und Hitzewellen, während zusammengesetzte Ereignisse und Mehrfachgefahren bis 2032 voraussichtlich mit einem CAGR von 13,76 % wachsen werden.
- Nach Bewertungsmethode hielt die Beurteilung physischer Risiken und Verwundbarkeit im Jahr 2026 einen Anteil von 26,38 %, während die finanzielle und anlagenspezifische Klimarisikoermittlung bis 2032 voraussichtlich mit einem CAGR von 13,57 % wachsen wird.
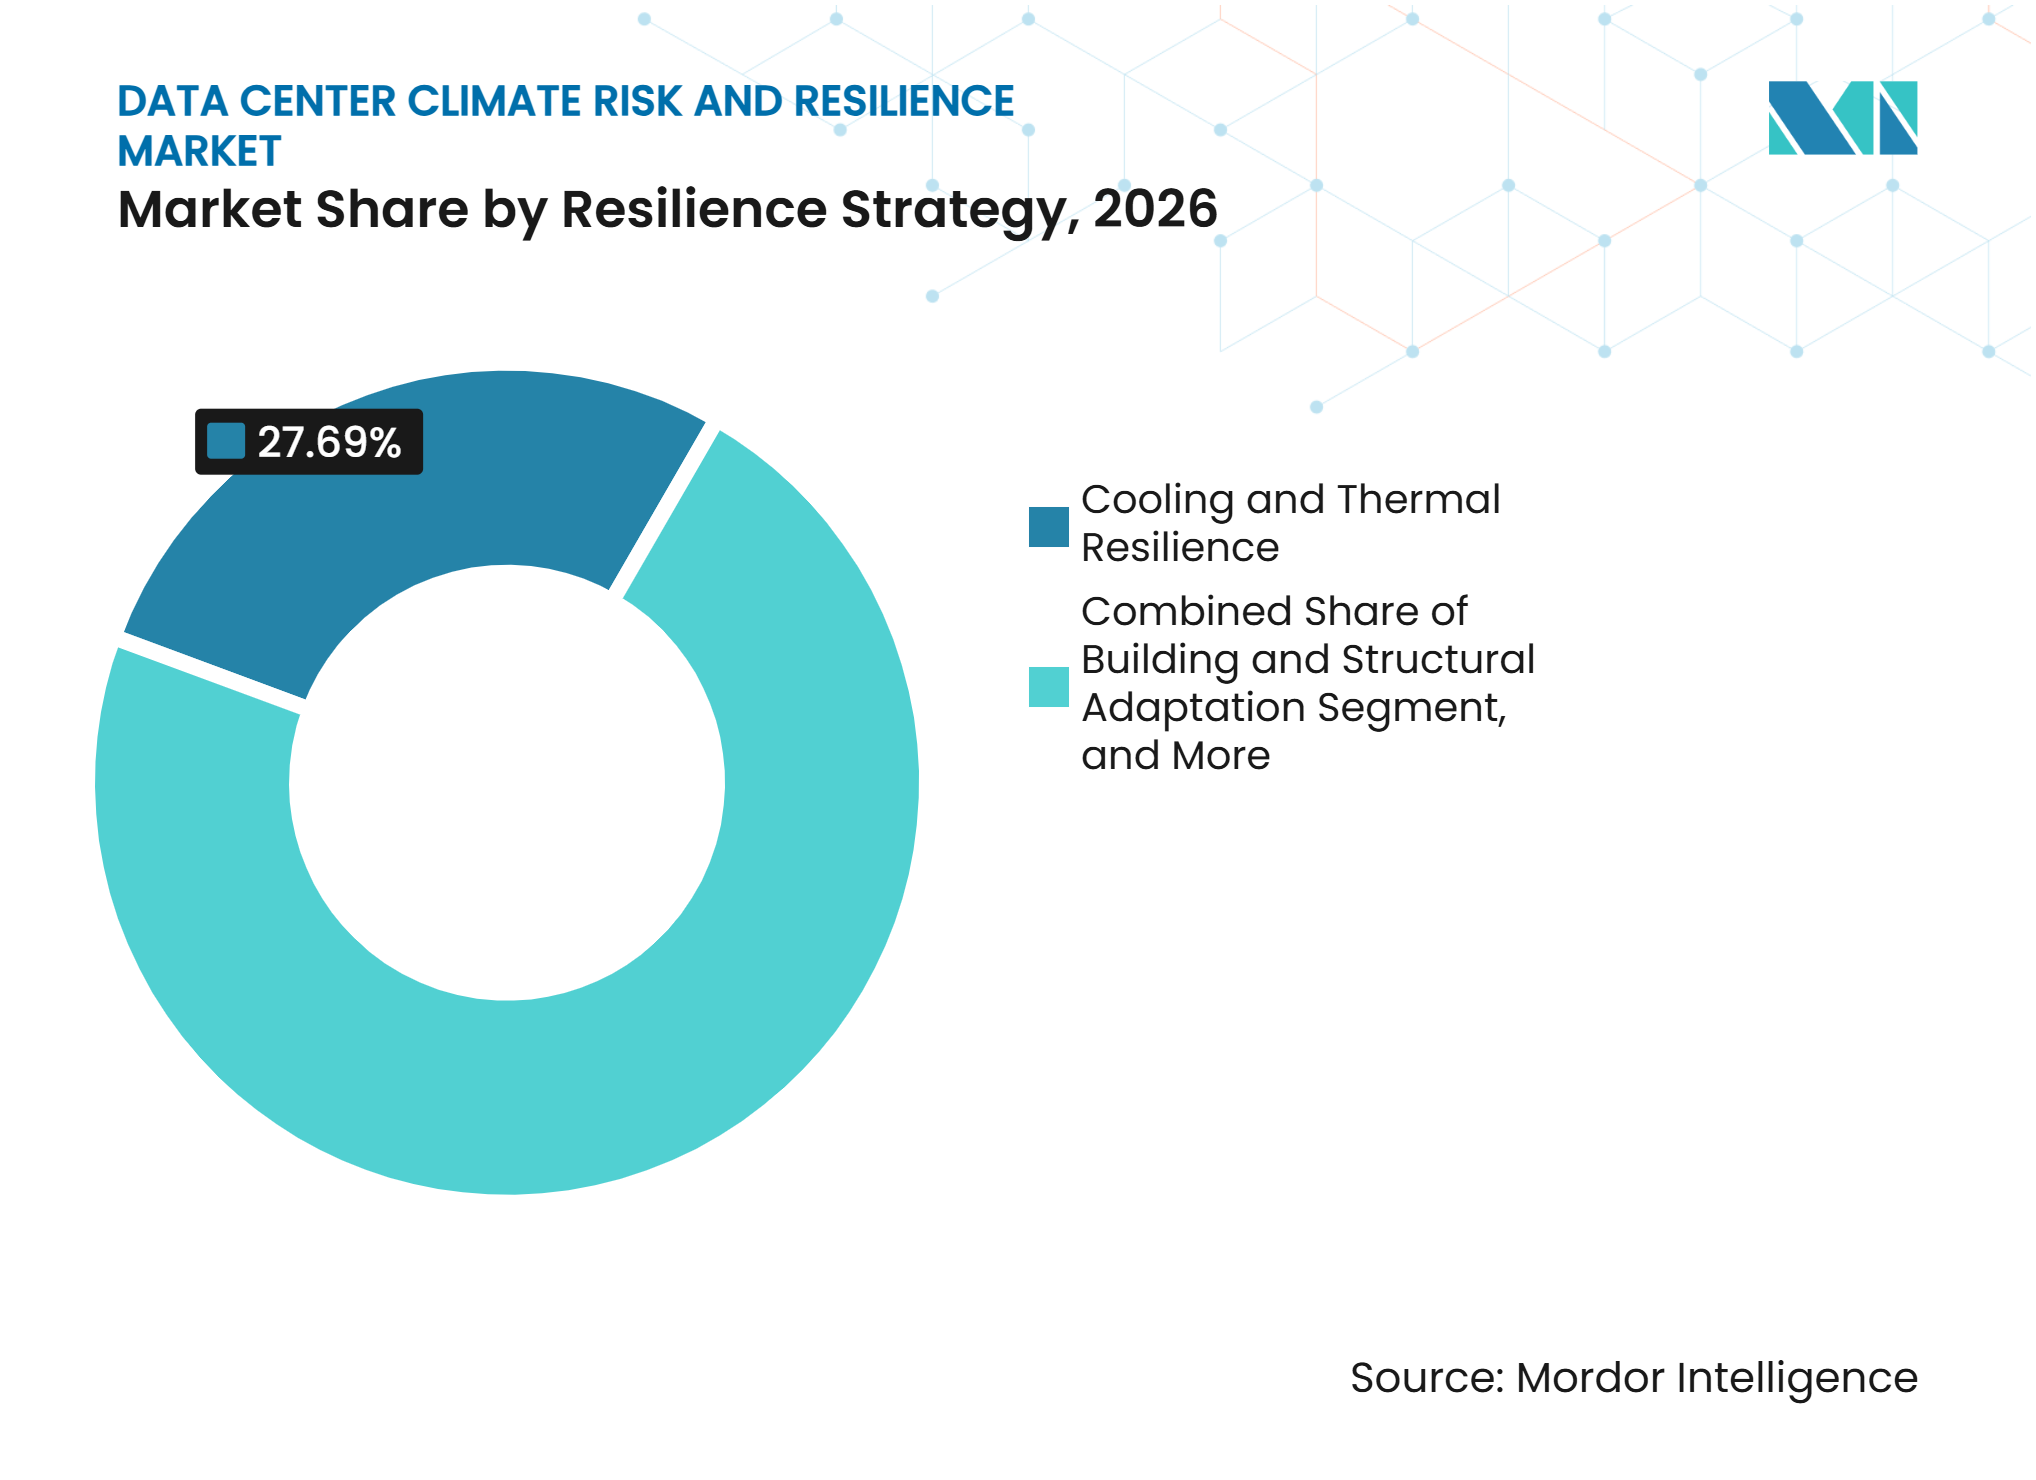
- Nach Resilienzstrategie hielt Kühlung und thermische Resilienz im Jahr 2026 einen Anteil von 27,69 %, während Wasserverfügbarkeit und Wasserschutzmaßnahmen bis 2032 voraussichtlich mit einem CAGR von 13,68 % wachsen werden.
- Nach Servicetyp hielt Klimarisikoberatung im Jahr 2026 einen Anteil von 32,86 %, während Klimaingenieurwesen und -design bis 2032 voraussichtlich mit einem CAGR von 13,59 % wachsen wird.
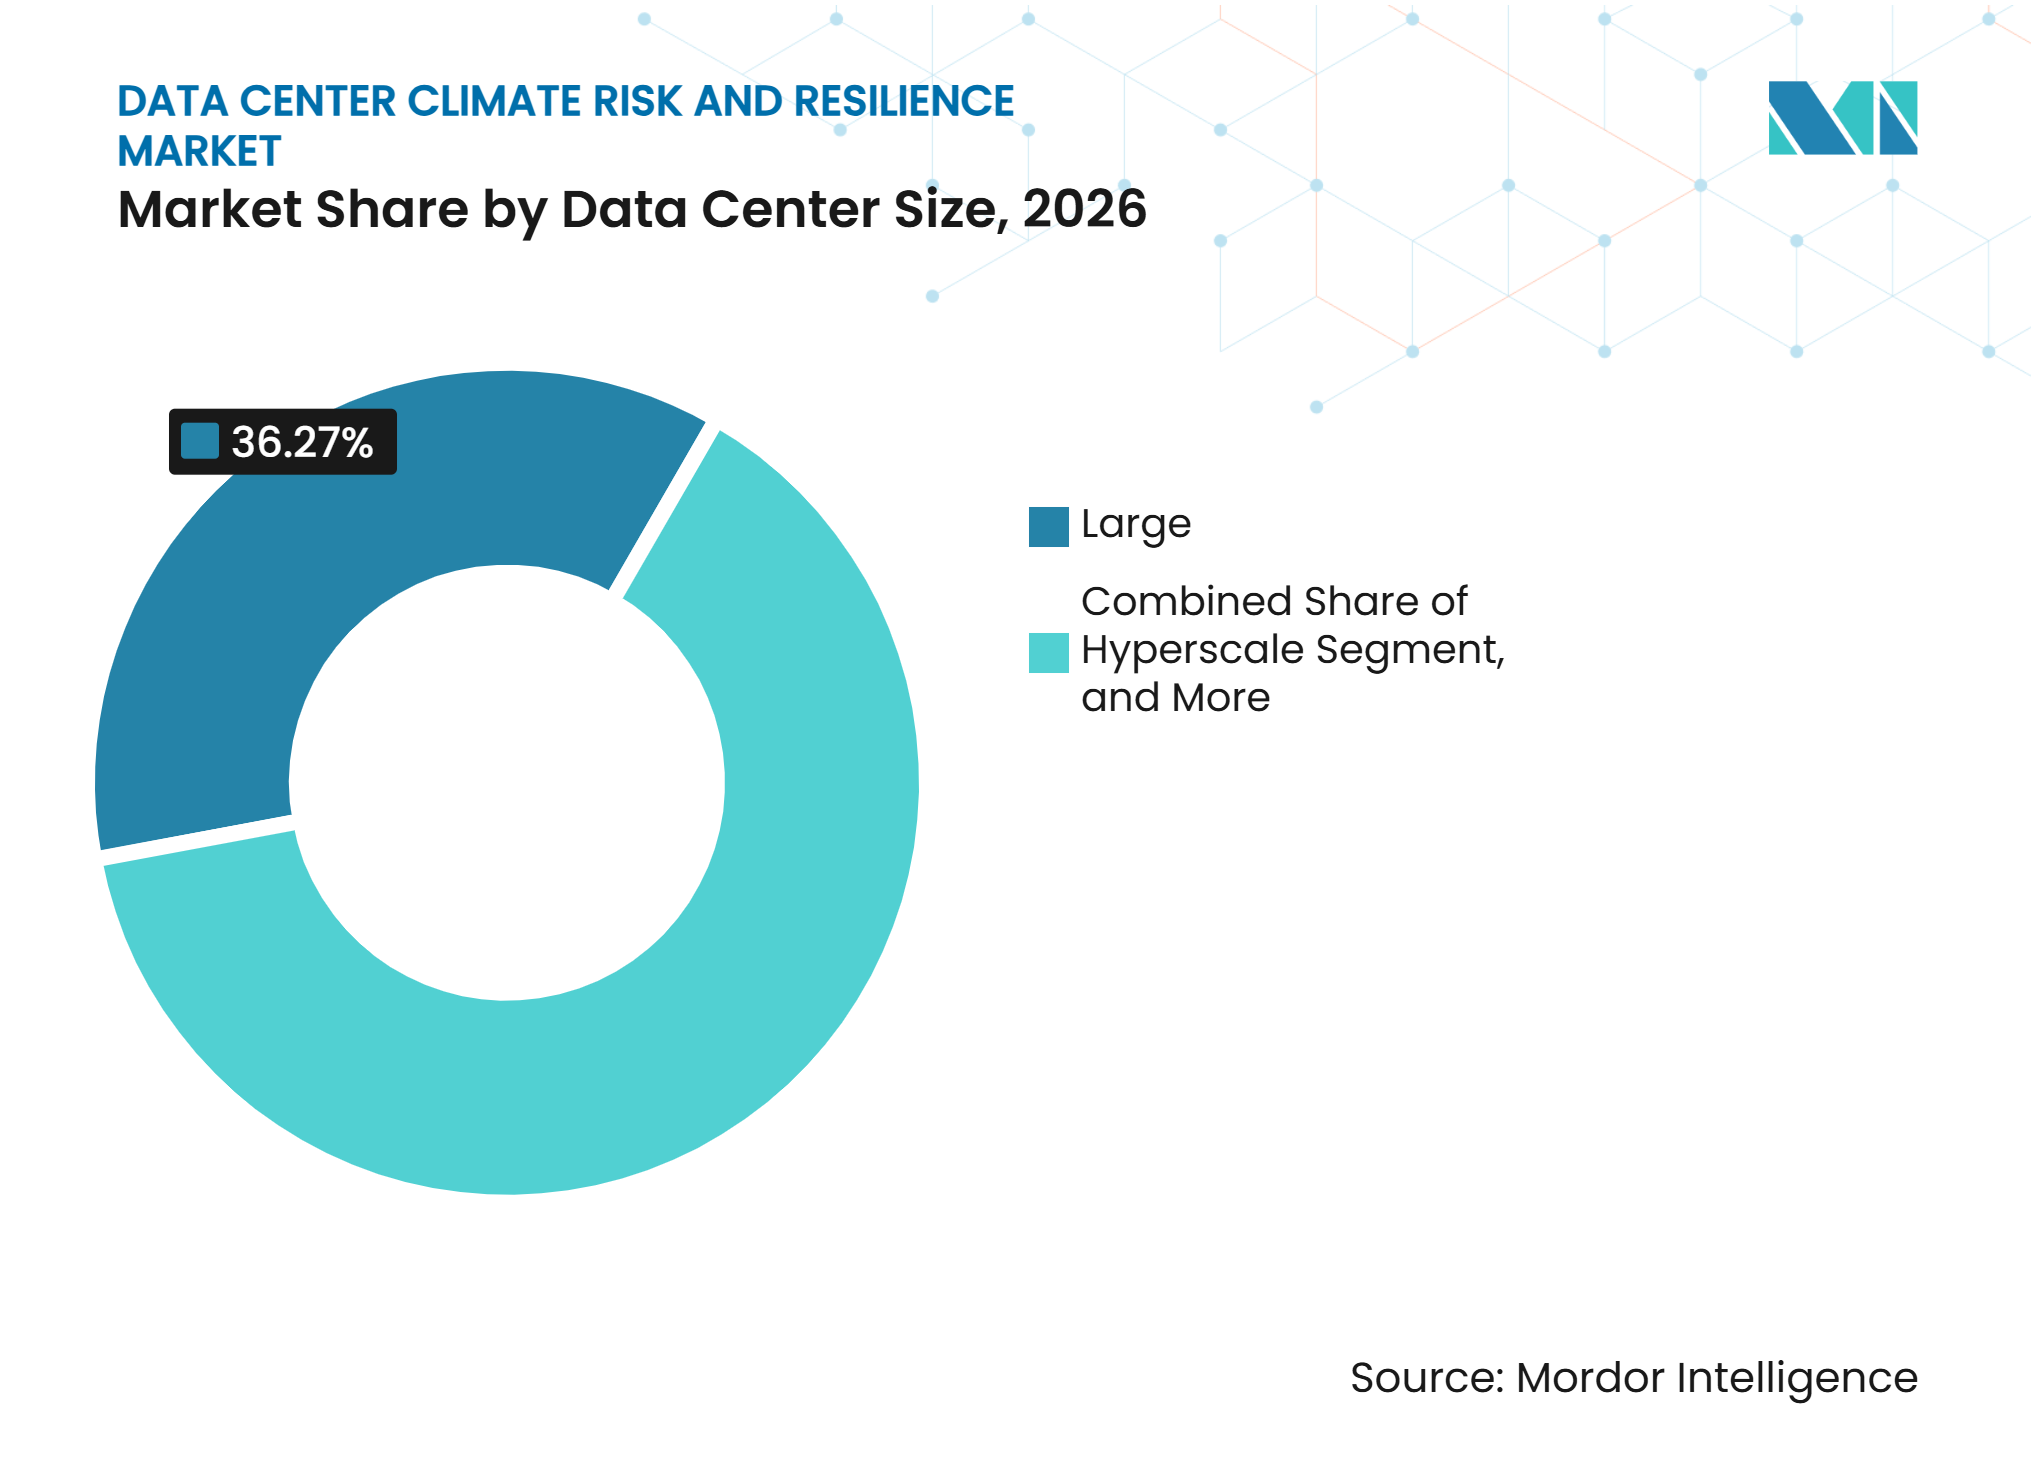
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 36,27 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 13,74 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 41,92 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,64 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,58 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 13,72 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der KI- und Hochleistungsrecheninfrastruktur | +3.5% | Global, konzentriert in Nordamerika, dem asiatisch-pazifischen Raum und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausfallkosten und klimabedingte Betriebsunterbrechungskosten | +2.8% | Global, höchste Schwere in Nord- und Südamerika sowie dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und kundenseitige Nachfrage nach verifizierter Resilienz | +2.4% | Europa und Nordamerika vorrangig, mit Ausweitung auf den asiatisch-pazifischen Raum im Rahmen der EU-EED und CSRD | Mittelfristig (2–4 Jahre) |
| Klimainformierte Standortwahl als Anforderung an die Kapitalallokation | +1.8% | Nordamerika und Europa, mit früher Einführung in den nordischen Ländern und Kanada | Mittelfristig (2–4 Jahre) |
| Wasserstress treibt Investitionen in geschlossene Kühlkreisläufe und Wiederverwendung | +1.2% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Teile Nordamerikas | Mittelfristig (2–4 Jahre) |
| Bewertung physischer Klimarisiken durch Versicherer und Kreditgeber | +0.9% | Global, angeführt von nordamerikanischen und europäischen Finanzmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der KI- und Hochleistungsrecheninfrastruktur
KI-Infrastruktur erhöht die betrieblichen Folgen von Hitze-, Wasser- und Stromunterbrechungen für Rechenzentrumsbetreiber. Die Internationale Energieagentur prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren sich mehr als verdoppeln und bis 2030 rund 945 TWh erreichen wird, wobei KI ein wesentlicher Wachstumstreiber ist. Dichte Rechengeräte erhöhen den Kühlbedarf und verringern die verfügbare Reaktionszeit, wenn sich die lokalen Wetterbedingungen ändern. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung erwartet, dass die Rack-Leistungsdichten in der Region bis 2027 50 kW erreichen werden, was zusätzlichen Druck auf das thermische Design und die Wasserplanung ausübt. Dieses Betriebsprofil unterstützt die Nachfrage nach kontinuierlicher Überwachung, klimainformiertem Design und Kühlsystemen, die unter extremen Bedingungen zuverlässig betrieben werden können. Der Markt für Klimarisiken und Resilienz von Rechenzentren profitiert von diesem Wandel, da die Anlagenplanung nun den Rechenbedarf mit den lokalen Infrastrukturbeschränkungen in Einklang bringen muss.
Steigende Ausfallkosten und klimabedingte Betriebsunterbrechungskosten
Rechenzentrumsbetreiber legen größeren Wert auf Resilienz, da ein wetterbedingter Ausfall gleichzeitig Kunden, Lieferketten und vertragliche Serviceverpflichtungen beeinträchtigen kann. Das Uptime Institute berichtete, dass 54 % der Befragten angaben, ihr letzter bedeutender Ausfall habe mehr als 100.000 USD gekostet, und 20 % berichteten von Kosten über 1 Million USD.[1] Das finanzielle Risiko macht Frühwarnung, Geräteredundanz und Reaktionsplanung zu praktischen betrieblichen Prioritäten und nicht zu optionalen Schutzmaßnahmen. Hochdichte KI-Workloads können bei Kühlungsausfällen stärker beeinträchtigt werden, da die Komponententemperaturen unter anhaltender Last schnell ansteigen können. Der Markt für Klimarisiken und Resilienz von Rechenzentren profitiert, wenn Betreiber Risikobewertungen nutzen, um Schwachstellen zu identifizieren, bevor ein Vorfall eine Service-Level-Vereinbarung beeinträchtigt. Die Nachfrage ist besonders relevant für Mehrmieter-Standorte, bei denen ein einzelner Anlagenvorfall Verluste für mehrere Kunden verursachen kann.
Regulatorische und kundenseitige Nachfrage nach verifizierter Resilienz
Die Nachhaltigkeitsberichterstattung von Rechenzentren wird in Europa strukturierter, was den Bedarf an zuverlässigen Anlagendaten und dokumentierten Verbesserungsplänen erhöht. Die Europäische Kommission verpflichtet Rechenzentren mit einer installierten IT-Leistungsaufnahme von mindestens 500 kW, wichtige Leistungsinformationen über die europäische Datenbank zu melden. Der EU-Rahmen umfasst die Energieleistung und enthält Berichtspflichten, die Wasser- und Umweltmanagement in Beschaffungsentscheidungen sichtbarer machen. Betreiber, die große Unternehmenskunden bedienen, erhalten auch Anfragen nach Nachweisen, dass Anlagen den Betrieb unter physischen Klimabelastungen aufrechterhalten können. Diese Anforderungen erhöhen die Rolle von Risikoprüfungen, Szenarioanalysen und Ingenieursplänen im Markt für Klimarisiken und Resilienz von Rechenzentren.
Klimainformierte Standortwahl als Anforderung an die Kapitalallokation
Die Standortwahl wird zu einer wichtigeren Resilienzentscheidung, da neue Rechenzentren über lange Zeiträume betrieben werden und große Festinvestitionen erfordern. Die Integration von Anpassungsmaßnahmen während der Entwicklung kann die betrieblichen Störungen vermeiden, die mit Nachrüstungen an laufenden Anlagen verbunden sind. Der U.S. Geological Survey hat die gemeinsame Nutzung von KI-Rechenzentren mit Energieinfrastruktur auf föderalem öffentlichem Land untersucht, was die engere Verbindung zwischen Rechenexpansion, Standort und Energieplanung widerspiegelt. Betreiber müssen nun Netzzugang, lokale Wasserbedingungen, Hitzebelastung und die Zuverlässigkeit der nahegelegenen Infrastruktur gemeinsam berücksichtigen. Dieser Ansatz erweitert die Rolle des Marktes für Klimarisiken und Resilienz von Rechenzentren über das gebäudespezifische Ingenieurwesen hinaus. Er begünstigt auch Anbieter, die geografisches Screening mit detailliertem Anlagendesign verbinden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungskosten und Ausfallrisiko bei unternehmenskritischen Systemen | -1.6% | Global, am stärksten ausgeprägt bei älteren Unternehmens- und Colocation-Betreibern in dichten Märkten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Klimadaten und inkonsistente Modellierungsmethoden | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Korrelationsrisiko bei gemeinsam genutzten Versorgungsknoten und Lieferketten | -0.8% | Dichte Cluster im asiatisch-pazifischen Raum und in Nordamerika, einschließlich Johor und Northern Virginia | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Transformatoren, Schaltanlagen und Resilienzausrüstung | -0.6% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten und Ausfallrisiko bei unternehmenskritischen Systemen
Die Nachrüstung einer laufenden Anlage kann schwierig sein, da Kühl-, Elektro- und Wassersysteme während der Arbeiten in Betrieb bleiben müssen. Betreiber mit engen Verfügbarkeitsverpflichtungen können Upgrades verzögern, wenn die Implementierung Geräteabschaltungen oder komplexe Sequenzierungen erfordert. Das Weltwirtschaftsforum identifiziert Wärmemanagement und Echtzeit-Überwachung als wichtige Resilienzprioritäten, aber diese Änderungen können an älteren Standorten eine erhebliche Koordination erfordern. Ältere Gebäude haben möglicherweise auch begrenzten Platz für neue Kühlgeräte, Wasseraufbereitungs- oder elektrische Schutzsysteme. Diese Einschränkungen können die Einführung im Markt für Klimarisiken und Resilienz von Rechenzentren verlangsamen, selbst wenn Risikobewertungen einen klaren Bedarf an Upgrades zeigen. Modulare Designs und phasenweise Ingenieursprogramme können Störungen reduzieren, beseitigen jedoch nicht die Kostenherausforderung.
Fragmentierte Klimadaten und inkonsistente Modellierungsmethoden
Klimarisikodaten können unterschiedliche Ergebnisse liefern, wenn Anbieter unterschiedliche Gefahrenannahmen, Zeithorizonte oder Anlagengrenzen verwenden. Dies erschwert es Investoren und Betreibern, Standorte zu vergleichen und Kapital über ein Portfolio hinweg zu priorisieren. Eine von Fachleuten begutachtete räumliche Analyse ergab, dass klimabedingte Betriebsrisiken bei US-amerikanischen Rechenzentren geografisch strukturiert sind, was eine detailliertere, standortspezifische Analyse unterstützt. Einzelgefahrenstudien zeigen möglicherweise nicht die kombinierte Wirkung von Hitze, Wasserknappheit, Überschwemmungen und Netzstress auf dieselbe Anlage. Der Markt für Klimarisiken und Resilienz von Rechenzentren benötigt daher Methoden, die physische Bedingungen mit betrieblichen Konsequenzen verbinden können. Konsistentere Berichtsstandards könnten das Käufervertrauen stärken und stärkere Vergleiche zwischen Anbietern unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Analytik führt, während kontinuierliche Überwachung zunimmtKlimarisikobeurteilung und -analytik hielt im Jahr 2026 28,43 % des Marktes. Es ist häufig der erste Schritt, da Eigentümer einen klaren Überblick über Gefahren benötigen, bevor sie technische Investitionen auswählen. Bewertungsarbeiten können die Exposition gegenüber Hitze, Überschwemmungen, Wasserknappheit, Waldbrandrauch und starkem Wind an einzelnen Standorten identifizieren. Klimaszenario-Modellierung, Klimarisikoabbildung und Geoanalyse helfen Teams dann dabei, zukünftige Bedingungen an bestehenden und geplanten Standorten zu vergleichen. Das Berichtsrahmenwerk der Europäischen Kommission für Rechenzentren hat konsistente Anlageninformationen für Betreiber, die den EU-Regeln unterliegen, wichtiger gemacht.
Klimarisikoüberwachung und Frühwarnung wird bis 2032 voraussichtlich mit einem CAGR von 13,62 % wachsen. Überwachung ergänzt periodische Studien, indem sie Betriebsteams Informationen liefert, wenn sich Wetter, Wasserverfügbarkeit und lokale Infrastrukturbedingungen ändern. Das Weltwirtschaftsforum hat Echtzeit-Überwachung als prioritäre Resilienzinvestition hervorgehoben, da sie Betreibern hilft, zu handeln, bevor Bedingungen die Leistung beeinträchtigen. KI-Anlagen haben starke Gründe, diese Systeme zu nutzen, da dichte Geräte weniger Flexibilität lassen, wenn die Kühlleistung nachlässt. Der Markt für Klimarisiken und Resilienz von Rechenzentren wird voraussichtlich mehr integrierte Angebote sehen, die Analytik, Warnmeldungen und betriebliche Reaktionen verknüpfen.



Nach Klimagefahr:
Hitze führt, während Mehrfachgefahrenplanung zunimmtExtreme Hitze und Hitzewellen machten im Jahr 2026 29,74 % des Marktes für Klimarisiken und Resilienz von Rechenzentren aus. Hitze beeinträchtigt direkt die Kühleffizienz und kann den Strombedarf erhöhen, wenn das Netz bereits unter Druck steht. Dies schafft eine direkte Verbindung zwischen lokalen Temperaturbedingungen und den Betriebskosten der Anlage. Die Internationale Energieagentur identifiziert Rechenzentren als wachsende Quelle des Strombedarfs, was zuverlässige Kühl- und Stromplanung wichtiger macht, da die KI-Kapazität zunimmt. Überschwemmungen, Wasserknappheit, Waldbrandrauch und starker Wind erfordern ebenfalls Aufmerksamkeit, da sie Gebäude, den Zugang zu Versorgungseinrichtungen und die Zuverlässigkeit von Geräten beeinträchtigen können.
Zusammengesetzte Ereignisse und Mehrfachgefahren werden bis 2032 voraussichtlich mit einem CAGR von 13,76 % wachsen. Betreiber gehen dazu über, nicht mehr für jeweils eine Klimabedingung zu planen, da Gefahren gleichzeitig auftreten oder dasselbe Servicenetzwerk beeinträchtigen können. Eine Anlage kann hohen Temperaturen und Wasserstress ausgesetzt sein und gleichzeitig von einem Netz oder Transportnetzwerk abhängen, das von schwerem Wetter betroffen ist. Die von Fachleuten begutachtete US-amerikanische räumliche Analyse fand bedeutsame Zusammenhänge zwischen Hitze-, Wasserstress- und Emissionsrisiken an Rechenzentrumstandorten. Mehrfachgefahrenplanung kann Betreibern helfen festzustellen, ob eine einzelne Anpassungsmaßnahme die Leistung über mehrere Risiken hinweg verbessert.
Nach Bewertungsmethode:
Physische Verwundbarkeit liefert den AusgangspunktBeurteilung physischer Risiken und Verwundbarkeit machte im Jahr 2026 26,38 % des Marktes aus. Diese Methode untersucht, wie ein Standort, ein Gebäude, ein Kühlsystem und eine Stromverbindung auf eine bestimmte physische Gefahr reagieren können. Historische Gefahrenanalyse und geografische sowie geoanalytische Risikoabbildung liefern eine Grundlage für diese Überprüfung. Der nächste Schritt beinhaltet häufig die Prüfung, ob die Anlage unter schwerwiegenderen zukünftigen Bedingungen weiter betrieben werden kann. Diese Bewertungen unterstützen Investitionsentscheidungen im gesamten Markt für Klimarisiken und Resilienz von Rechenzentren.
Finanzielle und anlagenspezifische Klimarisikoermittlung wird bis 2032 voraussichtlich mit einem CAGR von 13,57 % wachsen. Dieser Ansatz übersetzt die Exposition der Anlage in mögliche Betriebs-, Reparatur- und Betriebsunterbrechungskosten. Er hilft Eigentümern, Resilienzausgaben mit den finanziellen Folgen von Untätigkeit zu vergleichen. Die Quantifizierung kann auch Finanzierungsgespräche unterstützen, wenn Kreditgeber fragen, wie physische Risiken die Anlagenleistung beeinflussen. Wissenschaftliche Forschung zur Beziehung zwischen Rechenzentren und Klimabedingungen zeigt, warum generische regionale Annahmen für anlagenspezifische Entscheidungen nicht ausreichen.
Nach Resilienzstrategie:
Kühlung hält die größte Position, während Wassermaßnahmen zunehmenKühlung und thermische Resilienz machten im Jahr 2026 27,69 % des Marktes aus. Kühlung ist eine zentrale Betriebsanforderung, und ihre Bedeutung nimmt mit steigender Serverdichte zu. Der ASEAN-Leitfaden prognostiziert Rack-Dichten von 50 kW bis 2027, was den Bedarf an Kühlsystemen unterstreicht, die hohe Lasten in warmen Klimazonen bewältigen können.[2] Diese Kategorie umfasst Gerätedesign, Luftmanagement, Flüssigkeitskühlung, Steuerungen und Wärmeabführungsplanung. Im Markt für Klimarisiken und Resilienz von Rechenzentren hängt Kühlung auch von zuverlässiger Elektrizität während Hitzeereignissen ab.
Wasserverfügbarkeit und Wasserschutzmaßnahmen werden bis 2032 voraussichtlich mit einem CAGR von 13,68 % wachsen. Wasserplanung ist besonders relevant in Regionen, in denen schnelles Rechenzentrumswachstum mit Wasserversorgungsengpässen zusammentrifft. Microsoft berichtet, dass es an neuen Anlagen Kühldesigns ohne Wasserverdunstung als Teil seines Wasserpositivitätsziels für 2030 testet. Betreiber können je nach lokalen Bedingungen geschlossene Kreislaufsysteme, Direktkühlung auf Chip-Ebene, Brauchwasser oder Trockenkühlung einsetzen. Diese Entscheidungen können die Abhängigkeit von Trinkwasser verringern, obwohl sie den Strombedarf oder die Kapitalanforderungen verändern können.

Nach Servicetyp:
Beratung führt, während Ingenieurwesen in die Umsetzung übergehtKlimarisikoberatung hielt im Jahr 2026 einen Anteil von 32,86 %. Beratung ist häufig der Einstiegspunkt, da Betreiber ihre Exposition, Berichtspflichten und Investitionsprioritäten definieren müssen, bevor sie physische Änderungen in Auftrag geben. Risikoprüfung und Offenlegungsunterstützung sind relevanter geworden, da die Berichtspflichten in Europa zunehmen. Der EU-Rahmen verpflichtet Anlagen, die den Schwellenwert von 500 kW IT-Leistung überschreiten, zur Berichterstattung, was Betreibern einen stärkeren Anreiz gibt, ihre Daten und Kontrollen zu organisieren. Dies hält Beratung im gesamten Markt für Klimarisiken und Resilienz von Rechenzentren relevant.
Klimaingenieurwesen und -design wird bis 2032 voraussichtlich mit einem CAGR von 13,59 % wachsen. Die Nachfrage nach Ingenieurleistungen folgt, wenn Risikoprüfungen spezifische Änderungen an Kühl-, Wasser-, Gebäude-, Strominfrastruktur oder Steuerungen identifizieren. Johnson Controls stellte im Februar 2026 Referenzdesign-Leitfäden für das thermische Management für KI-Rechenzentren im Gigawatt-Maßstab vor, einschließlich eines wasserfreien Wärmeabführungsansatzes. Standardisierte Designs können die Beschaffung verkürzen und Kunden helfen, Optionen für hochdichte Anlagen zu vergleichen. Ingenieuranbieter müssen auch nachweisen, dass Designs unter lokalen Wetter- und Wasserbedingungen funktionieren können.
Nach Rechenzentrumsgröße:
Große Standorte führen, Hyperscale-Standorte gewinnen an DynamikGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 36,27 %. Diese Anlagen verfügen über die Größe, Kundenverpflichtungen und Kapitalbudgets, um formale Klimarisikoprogramme zu unterstützen. Ihre Betreiber verwalten häufig mehrere kritische Systeme gleichzeitig, darunter Strom, Kühlung, Wasser, physische Sicherheit und Mieterserviceverpflichtungen. Große Standorte können daher detaillierte Bewertungen und technisch entwickelte Anpassungsprogramme rechtfertigen. Der Markt für Klimarisiken und Resilienz von Rechenzentren benötigt auch modulare Optionen für kleinere Anlagen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 13,74 % wachsen. Ihr Wachstum ist mit Cloud-Plattformen und KI-Workloads verbunden, die Rechengeräte in großen Campussen konzentrieren. Amazon Web Services berichtete im Jahr 2025 von einer globalen Stromverbrauchseffizienz von 1,14 und beschrieb intelligente Zähler und direkte Flüssigkühlung auf Chip-Ebene als Teil seines Wassermanagementansatzes. Diese Standorte erfordern Resilienzplanung in einem Maßstab, der das breitere Stromsystem und das lokale Wassernetz einschließt. Neue Anlagen können Designmaßnahmen früher als ältere Standorte einbetten, aber ihre große Nachfrage kann auch den lokalen Infrastrukturdruck erhöhen.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter schnell expandierenColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 41,92 %. Das Mehrmieter-Modell gibt Betreibern einen starken Anreiz, Klimarisiken zu managen, da ein Vorfall mehrere Kundenverträge beeinträchtigen kann. Kunden können auch Nachweise verlangen, dass Anlagen den Betrieb bei Hitze-, Überschwemmungs- und Stromunterbrechungsszenarien aufrechterhalten können. Colocation-Betreiber benötigen Resilienzprogramme, die gemeinsame Kühlung, elektrische Verteilung, Gebäudeschutz und Kommunikation mit Mietern abdecken. Diese Nachfrage unterstützt den Markt für Klimarisiken und Resilienz von Rechenzentren in städtischen Ballungsräumen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,64 % wachsen. Diese Anbieter betreiben große Portfolios und haben öffentliche Nachhaltigkeitsverpflichtungen, die Wasser- und Energieleistung für Kunden sichtbar machen. Microsoft gibt an, bis 2030 Wasserpositivität anzustreben und pilotiert wasserfreie Verdunstungsdesigns an neuen US-amerikanischen Rechenzentren. Cloud-Anbieter können Erkenntnisse von einem Campus auf viele Standorte übertragen, aber jeder Standort benötigt weiterhin eine lokale Risikobewertung. Ihre Größe erhöht auch die Bedeutung konsistenter Methoden für Standortwahl und Resilienzberichterstattung.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 38,58 % des Marktanteils für Klimarisiken und Resilienz von Rechenzentren. Die Region verfügt über eine große installierte Basis an Unternehmens-, Colocation- und Hyperscale-Infrastruktur, die eine wiederkehrende Nachfrage nach Risikobewertung und Nachrüstungsplanung unterstützt. Die Vereinigten Staaten haben auch umfangreiche KI-Investitionen und einen wachsenden Bedarf an zuverlässiger Strom- und Kühlinfrastruktur. Die Arbeit des U.S. Geological Survey zur Verknüpfung von KI-Rechenzentren mit Energieinfrastruktur zeigt die Bedeutung von Standort- und Netzplanung für zukünftige Kapazitäten. Kaliforniens Klimaoffenlegungsregeln und die Sorgfaltspflicht von Kunden fügen regulatorischen Einfluss für Betreiber mit bedeutender Geschäftstätigkeit im Bundesstaat hinzu. Anlagen in überschwemmungs-, waldbrand-, hitze- und wasserbelasteten Gebieten erfordern unterschiedliche Design- und Betriebsreaktionen. Die Region wird voraussichtlich mehr Echtzeit-Überwachung und standortspezifische Szenarioanalysen einsetzen, da Eigentümer ältere Anlagen aktualisieren. Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren wird durch den Bedarf gestützt, dichte, hochwertige Infrastruktur zu schützen und gleichzeitig Serviceverpflichtungen aufrechtzuerhalten.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 13,72 % wachsen. Schnelle Cloud- und KI-Investitionen fügen große Anlagen in Märkten hinzu, in denen Hitze, Luftfeuchtigkeit, Wasserverfügbarkeit und Netzeinschränkungen wesentliche Planungsfragen sein können. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung bietet regionale Orientierung zu Energieeffizienz, erneuerbarer Energie, Wassermanagement und Kreislaufwirtschaftspraktiken. Die Erwartung des Leitfadens von 50 kW Rack-Dichte bis 2027 unterstreicht die Bedeutung des Wärmemanagements bei neuen Projekten. Betreiber in tropischen Märkten testen Kühlansätze, die den Wasserverbrauch reduzieren, ohne die Leistung zu beeinträchtigen. Johnson Controls kündigte eine geplante Investition von 60 Millionen SGD (44 Millionen USD) in sein Singapur Innovation Center für fortschrittliche Kühlforschung an, was auf anhaltende Aufmerksamkeit für Lösungen für heiße und stromknappe Standorte hinweist. Compliance-Faktoren variieren je nach Land, sodass Anlageneigentümer lokale Wasser-, Energie- und Bauanforderungen neben regionaler Nachhaltigkeitsorientierung benötigen. Der regionale Anteil wächst, da neue Kapazitäten mit diesen Bedingungen im Blick gebaut werden.
Europa, der Nahe Osten und Afrika sowie Südamerika
Europa hat einen starken politisch getriebenen Fall für Resilienzdienstleistungen, da die Energieeffizienzrichtlinie eine anlagenspezifische Berichterstattung für Rechenzentren mit mindestens 500 kW installierter IT-Leistungsaufnahme vorschreibt. Das vorgeschlagene Nachhaltigkeitsbewertungsschema der Europäischen Kommission für Rechenzentren deutet auch auf eine stärkere Vergleichbarkeit der Energie- und Umweltleistung in der gesamten Region hin.[3] Diese Anforderungen erhöhen den Wert von Prüfungsunterstützung, Klimadatenmanagement und Ingenieursplänen, die Regulierungsbehörden und Kunden erklärt werden können. Im Nahen Osten und Afrika machen extreme Hitze und Wasserverfügbarkeit die Kühlwahl und Wiederverwendungsplanung zu zentralen Elementen der Entwicklung neuer Standorte. AWS hat Bemühungen zur Reduzierung des Wasserverbrauchs durch direkte Flüssigkühlung auf Chip-Ebene und intelligente Zähler berichtet, was ein relevantes Modell für Anlagen in wasserknappen Gebieten bietet. Südamerika baut ebenfalls digitale Infrastruktur aus und kann Klimaprüfungen früher in das Projektdesign integrieren als ausgereifte Standorte mit großen Altbeständen. In diesen gemischten Geografien bestimmen Regulierung, lokale Versorgungskapazität, Wasserzugang und Baustandards, welche Resilienzmaßnahmen praktikabel sind. Dies schafft einen Bedarf an Methoden, die für das Portfoliomanagement ausreichend konsistent und gleichzeitig flexibel genug für die lokale Compliance sind.
Wettbewerbslandschaft
Marktkonzentration
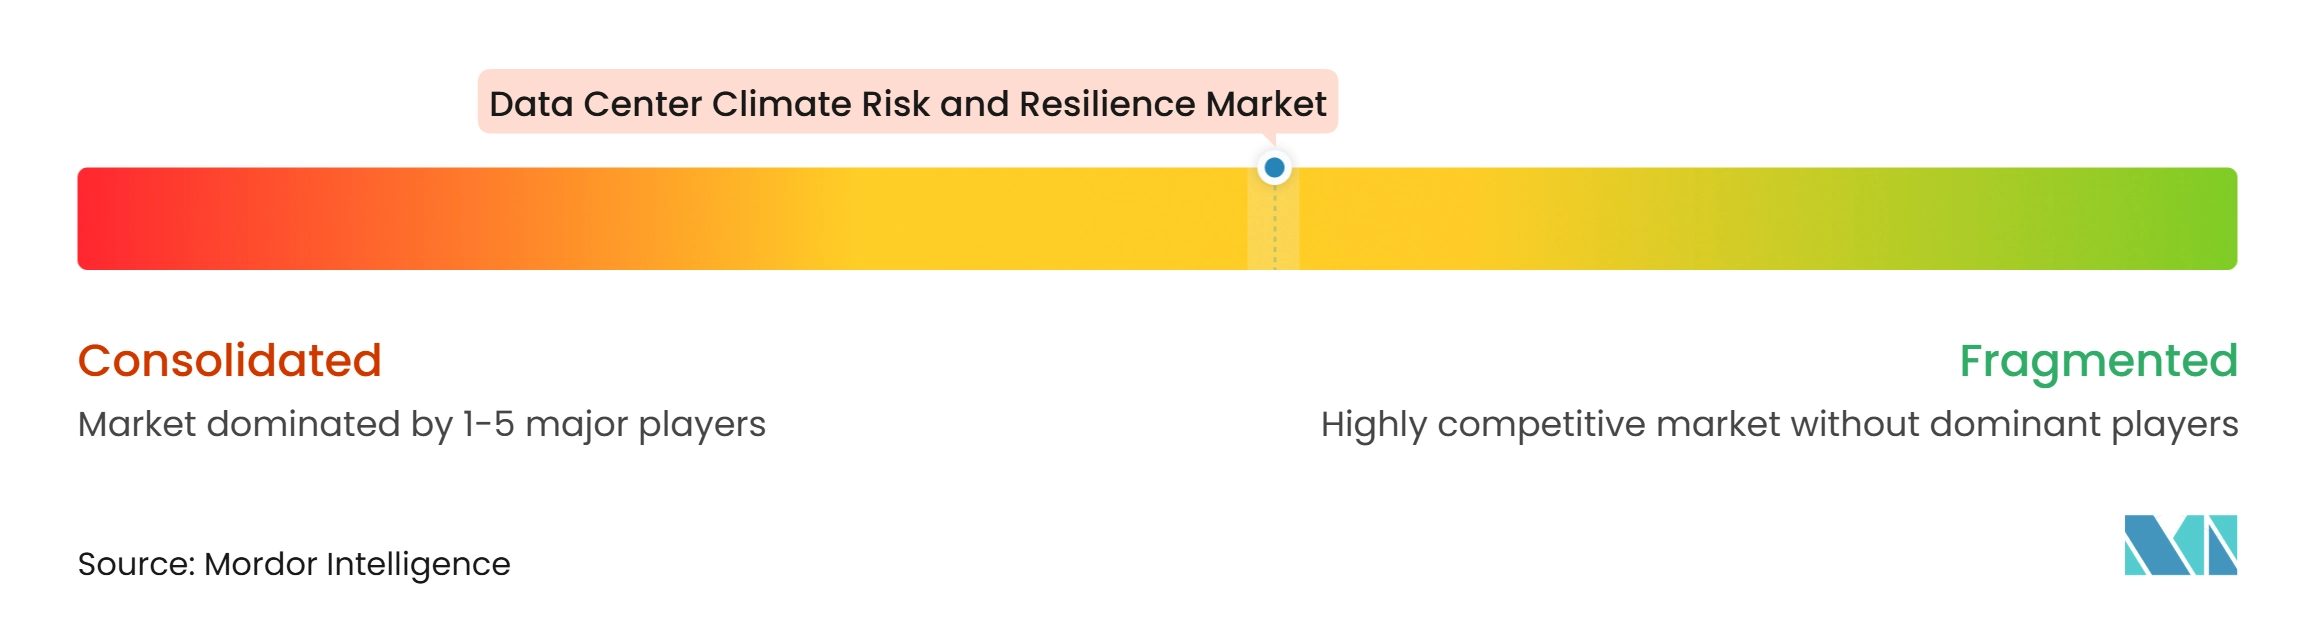
Der Markt für Klimarisiken und Resilienz von Rechenzentren umfasst Anbieter von Strom- und Kühlinfrastruktur, Gebäudesystemunternehmen, Wasserspezialisten, Analytikunternehmen und spezialisierte Flüssigkühlungsanbieter. Der Wettbewerb wird durch die Fähigkeit geprägt, physische Ausrüstung mit den Bewertungs-, Überwachungs- und Ingenieurdienstleistungen zu kombinieren, die Betreiber benötigen. Etablierte Infrastrukturanbieter verfügen über breite installierte Basen und Beziehungen zu großen Rechenzentrumseigentümern. Spezialisierte Anbieter können durch die Adressierung spezifischer Bedürfnisse wie Direktkühlung auf Chip-Ebene, Wasseraufbereitung, Klimadaten oder Steuerungen konkurrieren. Der Markt bleibt fragmentiert, da kein einzelner Teilnehmer jede Risikokategorie und jede Phase der Projektabwicklung abdeckt. Kunden nutzen häufig mehrere Anbieter, wenn sie Standortbewertung, Anlagenplanung und Gerätebeschaffung kombinieren.
Produktentwicklung ist eine zentrale Wettbewerbsstrategie, da KI-Anlagen höhere Kühlleistung fordern. Johnson Controls startete im Februar 2026 seine Referenzdesign-Leitfaden-Serie für 1-GW-KI-Rechenzentren, einschließlich einer Trockenkühlerarchitektur für wasserfreie Wärmeabführung. Das Unternehmen erweiterte im September 2025 auch sein Flüssigkühlungsangebot mit einer skalierbaren Plattform für Kühlmittelverteilungseinheiten. Diese Schritte zeigen, wie Lieferanten etablierte Gebäudesystemfähigkeiten an hochdichte Rechenumgebungen anpassen. ABB kündigte 2025 auch eine Forschungs- und Entwicklungskooperation mit NVIDIA an, um Stromarchitekturen für KI-Rechenzentren der nächsten Generation zu entwickeln.[4] Solche Initiativen stellen Stromversorgung, Kühlung und Klimaresilienz in denselben Designdiskurs.
Wasserresilienz und betriebliche Überwachung werden zu bedeutsamen Differenzierungsbereichen. Amazon Web Services gab an, im Jahr 2025 durch Maßnahmen wie intelligente Zähler und direkte Flüssigkühlung auf Chip-Ebene 938 Millionen Liter Kühlwasser eingespart zu haben. Microsoft berichtete von fortlaufenden Arbeiten an wasserfreien Verdunstungsdesigns und seinem Wasserpositivitätsziel für 2030. Diese Programme erhöhen die Kundenerwartungen an Nachweise, dass Kühlstrategien die Wasserabhängigkeit reduzieren können. Anbieter, die Überwachungsdaten mit Designänderungen verknüpfen, können einen klareren betrieblichen Fall vorweisen als solche, die nur Geräte liefern. Da die EU-Berichtspflichten detaillierter werden, müssen Anbieter auch zuverlässige Anlagendaten und Dokumentation unterstützen. Die Wettbewerbsposition jedes Anbieters wird davon abhängen, wie gut er Angebote an lokale Klima-, Wasser- und Netzbedingungen anpassen kann.
Marktführer in der Branche für Klimarisiken und Resilienz von Rechenzentren
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klimarisiken und Resilienz von Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Xylem Inc.
- Veolia Environnement S.A.
- Ecolab Inc.
Neueste Industrielle Entwicklungen in Markt für Klimarisiken und Resilienz von Rechenzentren
- Oktober 2026: Eaton gab die Übernahme von Boyd Thermal von Goldman Sachs Asset Management für 9,5 Milliarden USD bekannt und konsolidierte damit die Direktkühlung auf Chip-Ebene und die Immersionskühlfähigkeit in seinem Energiemanagementportfolio. Vertiv gab gleichzeitig die Übernahme von PurgeRite für rund 1 Milliarde USD bekannt, und Daikin Applied übernahm Chilldyne, einen Pionier für Direktkühlung auf Chip-Ebene mit Negativdruck, was eine breite Konsolidierungswelle im fortschrittlichen Wärmemanagement markiert, die auf die Infrastrukturanforderungen der KI-Ära abzielt.
- September 2026: Die Europäische Kommission veröffentlichte am 21. September die Verordnung C(2026)3472, mit der ein unionsweites Nachhaltigkeitsbewertungsschema für Rechenzentren im Rahmen der Energieeffizienzrichtlinie eingeführt wird. Die Verordnung schreibt eine anlagenspezifische öffentliche Berichterstattung über Energie- und Wasserverbrauchskennzahlen vor und weitet damit den Markt für Risikoprüfungs- und Offenlegungsunterstützungsdienstleistungen in den EU-Mitgliedstaaten direkt aus.
- Februar 2026: Johnson Controls startete seine Referenzdesign-Leitfaden-Serie für 1-GW-KI-Rechenzentren und stellte die erste thermische Architektur der Branche für KI-Fabriken im Gigawatt-Maßstab vor, die eine wasserfreie Wärmeabführung über Trockenkühler ermöglicht. Das Design ist mit NVIDIAs DSX-Referenzarchitektur abgestimmt und adressiert direkt die Anforderungen an wasserbelastete Standorte für GPU-Anlagen der nächsten Generation.
- Januar 2026: Accelsius schloss eine Series-B-Finanzierungsrunde über 65 Millionen USD ab, die von Johnson Controls unterstützt wurde und dazu dient, die Fertigung und den kommerziellen Einsatz seiner Zweiphasen-Direktkühlsysteme auf Chip-Ebene für hochdichte KI- und HPC-Rechenzentrumsanwendungen zu skalieren.
Globaler Berichtsumfang des Marktes für Klimarisiken und Resilienz von Rechenzentren
Der Markt für Klimarisiken und Resilienz von Rechenzentren umfasst Lösungen und Dienstleistungen, die Rechenzentrumsbetreibern helfen, klimabedingte Risiken zu bewerten, zu mindern und zu managen, einschließlich extremer Wetterereignisse, steigender Temperaturen, Überschwemmungen und Stromunterbrechungen, um die betriebliche Kontinuität und die Infrastrukturresilienz zu gewährleisten.
Der Bericht über den Markt für Klimarisiken und Resilienz von Rechenzentren ist segmentiert nach Lösungstyp (Klimarisikobeurteilung und -analytik, Klimaszenario-Modellierung, Klimarisikoabbildung und Geoanalyse, Klimaanpassung und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisikoberatung und Ingenieurdienstleistungen), Klimagefahr (Extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Zyklone und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte-, Eis- und Schneeereignisse sowie zusammengesetzte Ereignisse und Mehrfachgefahren), Bewertungsmethode (Historische Gefahrenanalyse, zukunftsorientierte Klimaszenarioanalyse, Beurteilung physischer Risiken und Verwundbarkeit, geografische und geoanalytische Risikoabbildung, Klimastresstest sowie finanzielle und anlagenspezifische Klimarisikoermittlung), Resilienzstrategie (Standortwahl und klimainformierte Planung, Gebäude- und Strukturanpassung, Kühlung und thermische Resilienz, Wasserverfügbarkeit und Wasserschutzmaßnahmen, Stromversorgung und Netzresilienz, Schutz vor Überschwemmungen, Bränden und schwerem Wetter sowie Mehrfachgefahren-Anpassungsplanung), Servicetyp (Klimarisikoberatung, Klimaingenieurwesen und -design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen und Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobeurteilung und -analytik |
| Klimaszenario-Modellierung |
| Klimarisikoabbildung und Geoanalyse |
| Klimaanpassung und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisikoberatung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Zyklone und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte-, Eis- und Schneeereignisse |
| Zusammengesetzte Ereignisse und Mehrfachgefahren |
| Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse |
| Beurteilung physischer Risiken und Verwundbarkeit |
| Geografische und geoanalytische Risikoabbildung |
| Klimastresstest |
| Finanzielle und anlagenspezifische Klimarisikoermittlung |
| Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung |
| Kühlung und thermische Resilienz |
| Wasserverfügbarkeit und Wasserschutzmaßnahmen |
| Stromversorgung und Netzresilienz |
| Schutz vor Überschwemmungen, Bränden und schwerem Wetter |
| Mehrfachgefahren-Anpassungsplanung |
| Klimarisikoberatung |
| Klimaingenieurwesen und -design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Klimarisikobeurteilung und -analytik | |
| Klimaszenario-Modellierung | ||
| Klimarisikoabbildung und Geoanalyse | ||
| Klimaanpassung und Resilienzplanung | ||
| Klimarisikoüberwachung und Frühwarnung | ||
| Klimarisikoberatung und Ingenieurdienstleistungen | ||
| Nach Klimagefahr | Extreme Hitze und Hitzewellen | |
| Überschwemmungen und Meeresspiegelanstieg | ||
| Hurrikane, Zyklone und schwere Windstürme | ||
| Waldbrände und Rauchexposition | ||
| Dürre und Wasserknappheit | ||
| Extreme Kälte-, Eis- und Schneeereignisse | ||
| Zusammengesetzte Ereignisse und Mehrfachgefahren | ||
| Nach Bewertungsmethode | Historische Gefahrenanalyse | |
| Zukunftsorientierte Klimaszenarioanalyse | ||
| Beurteilung physischer Risiken und Verwundbarkeit | ||
| Geografische und geoanalytische Risikoabbildung | ||
| Klimastresstest | ||
| Finanzielle und anlagenspezifische Klimarisikoermittlung | ||
| Nach Resilienzstrategie | Standortwahl und klimainformierte Planung | |
| Gebäude- und Strukturanpassung | ||
| Kühlung und thermische Resilienz | ||
| Wasserverfügbarkeit und Wasserschutzmaßnahmen | ||
| Stromversorgung und Netzresilienz | ||
| Schutz vor Überschwemmungen, Bränden und schwerem Wetter | ||
| Mehrfachgefahren-Anpassungsplanung | ||
| Nach Servicetyp | Klimarisikoberatung | |
| Klimaingenieurwesen und -design | ||
| Klimaanpassungsplanung | ||
| Überwachungs- und Frühwarndienste | ||
| Risikoprüfung und Offenlegungsunterstützung | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Klimarisiken und Resilienz von Rechenzentren?
Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren wurde im Jahr 2026 auf 2,48 Milliarden USD geschätzt und wird voraussichtlich von 2,81 Milliarden USD im Jahr 2027 auf 5,16 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,92 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Lösungen für die Klimaresilienz von Rechenzentren?
KI-Rechenwachstum, höhere Rack-Dichten, Wasserengpässe, Ausfallkosten und Anforderungen an die Anlagenberichterstattung erhöhen die Nachfrage nach Risikobewertung, Überwachung und Ingenieurleistungen.
Welcher Lösungstyp hat den größten Marktanteil?
Klimarisikobeurteilung und -analytik hielt im Jahr 2026 mit 28,43 % den größten Anteil nach Lösungstyp.
Welche Resilienzstrategie wächst am schnellsten?
Wasserverfügbarkeit und Wasserschutzmaßnahmen werden bis 2032 voraussichtlich mit einem CAGR von 13,68 % wachsen.
Welcher Rechenzentrumstyp ist der größte Nutzer von Klimaresilienzdienstleistungen?
Colocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 41,92 %, da Mehrmieter-Anlagen gemeinsame Klima- und Verfügbarkeitsrisiken managen müssen.