
Tamaño y Participación del Mercado de Riesgo Climático y Resiliencia de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
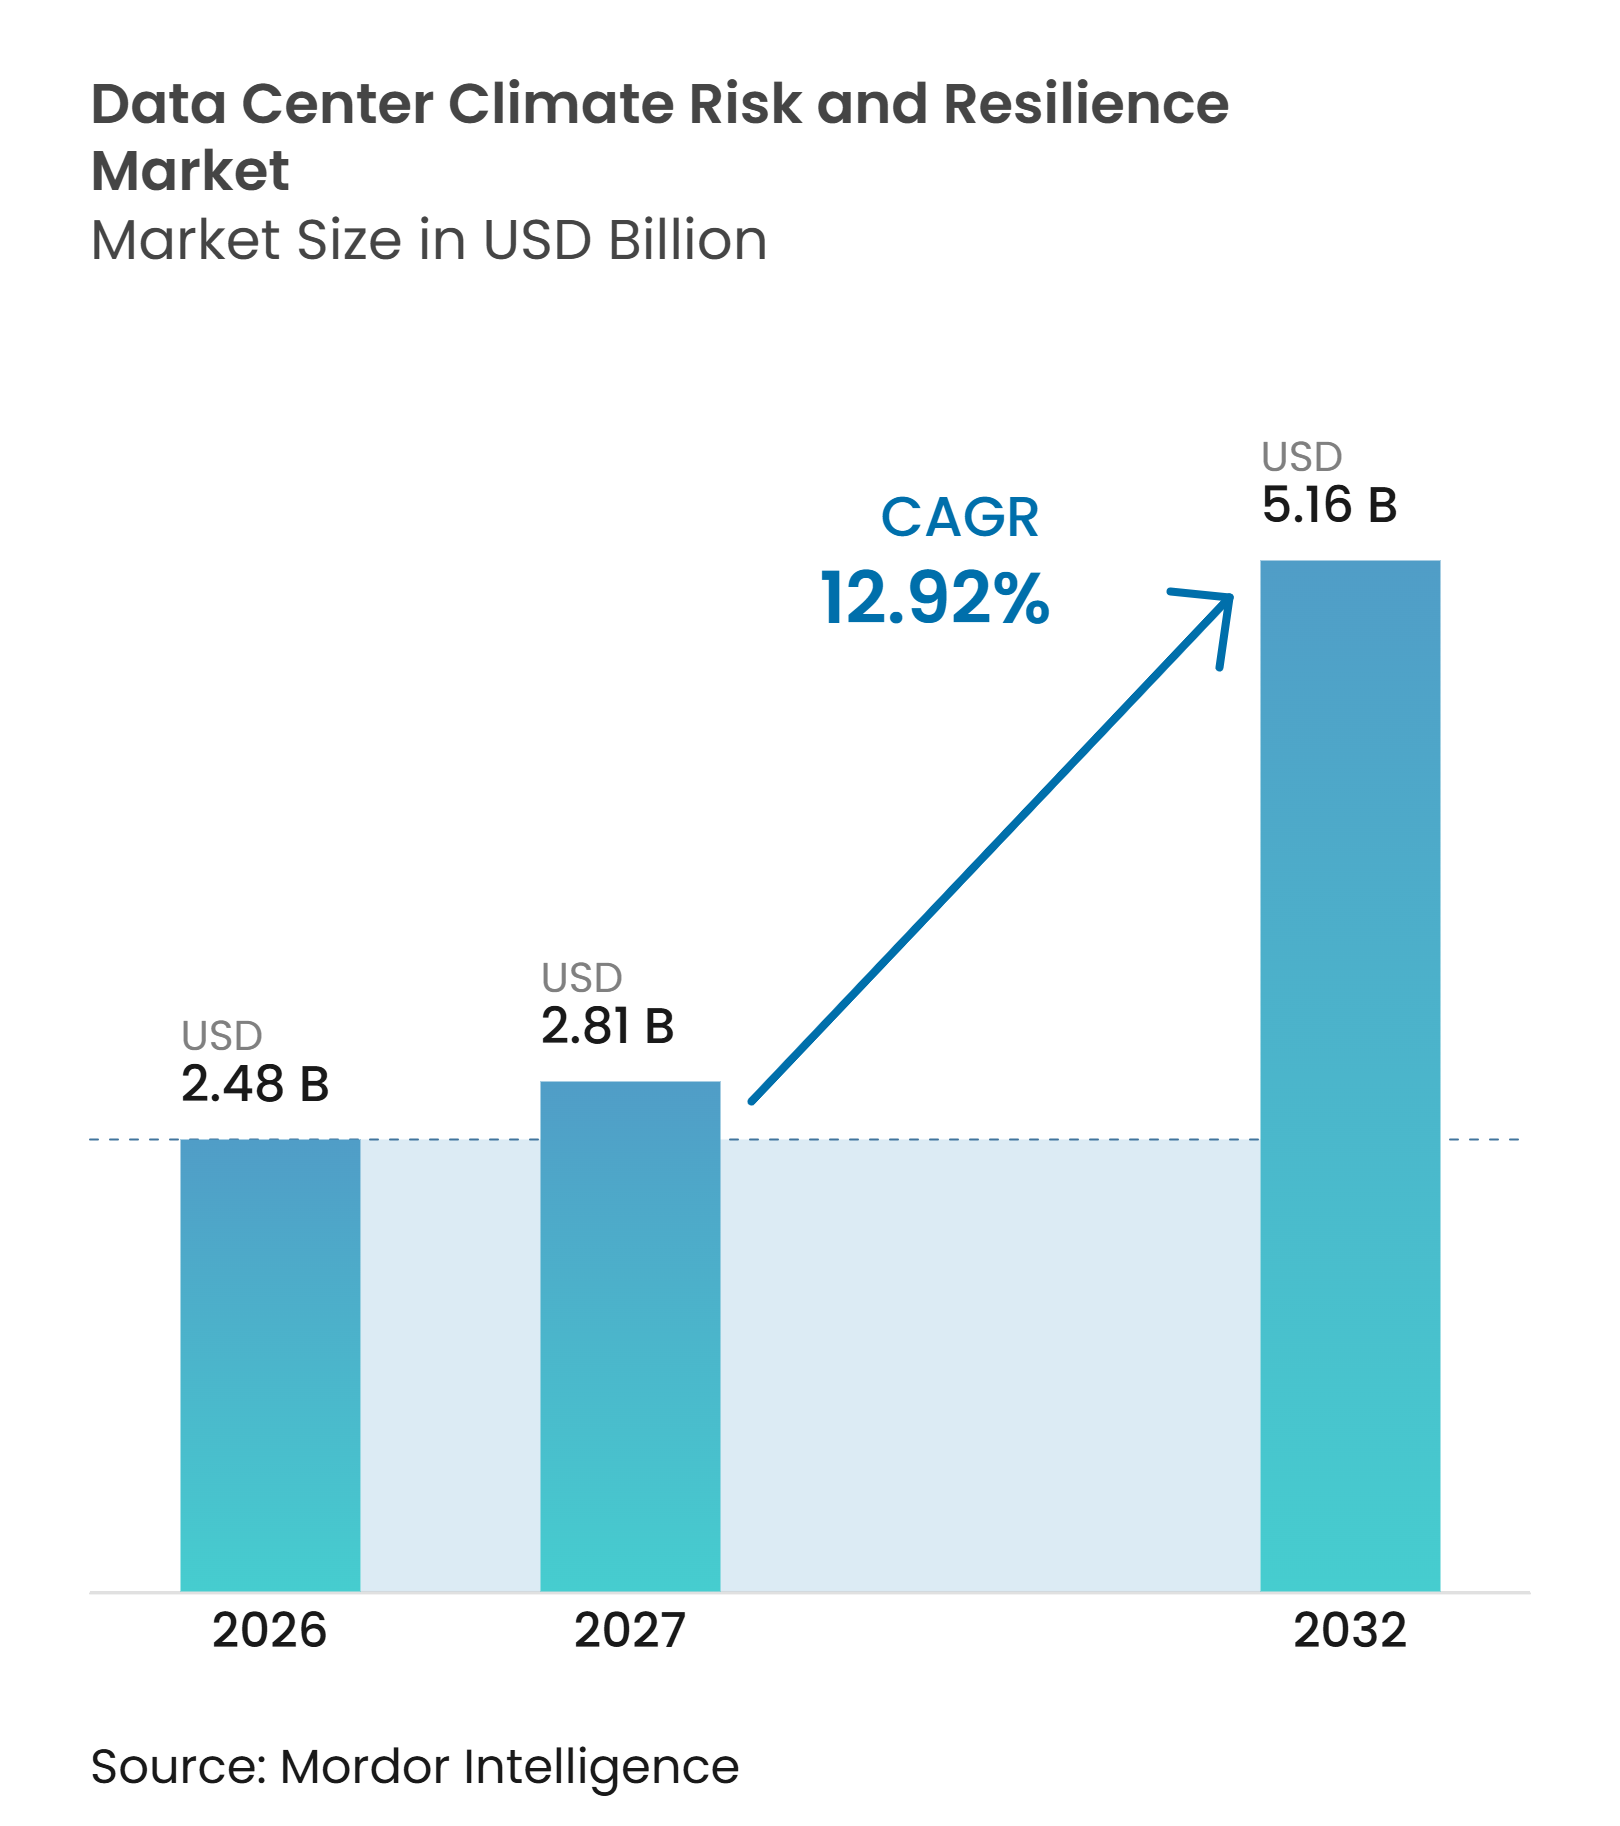
| Tamaño del Mercado (2027) | 2.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.92 % |
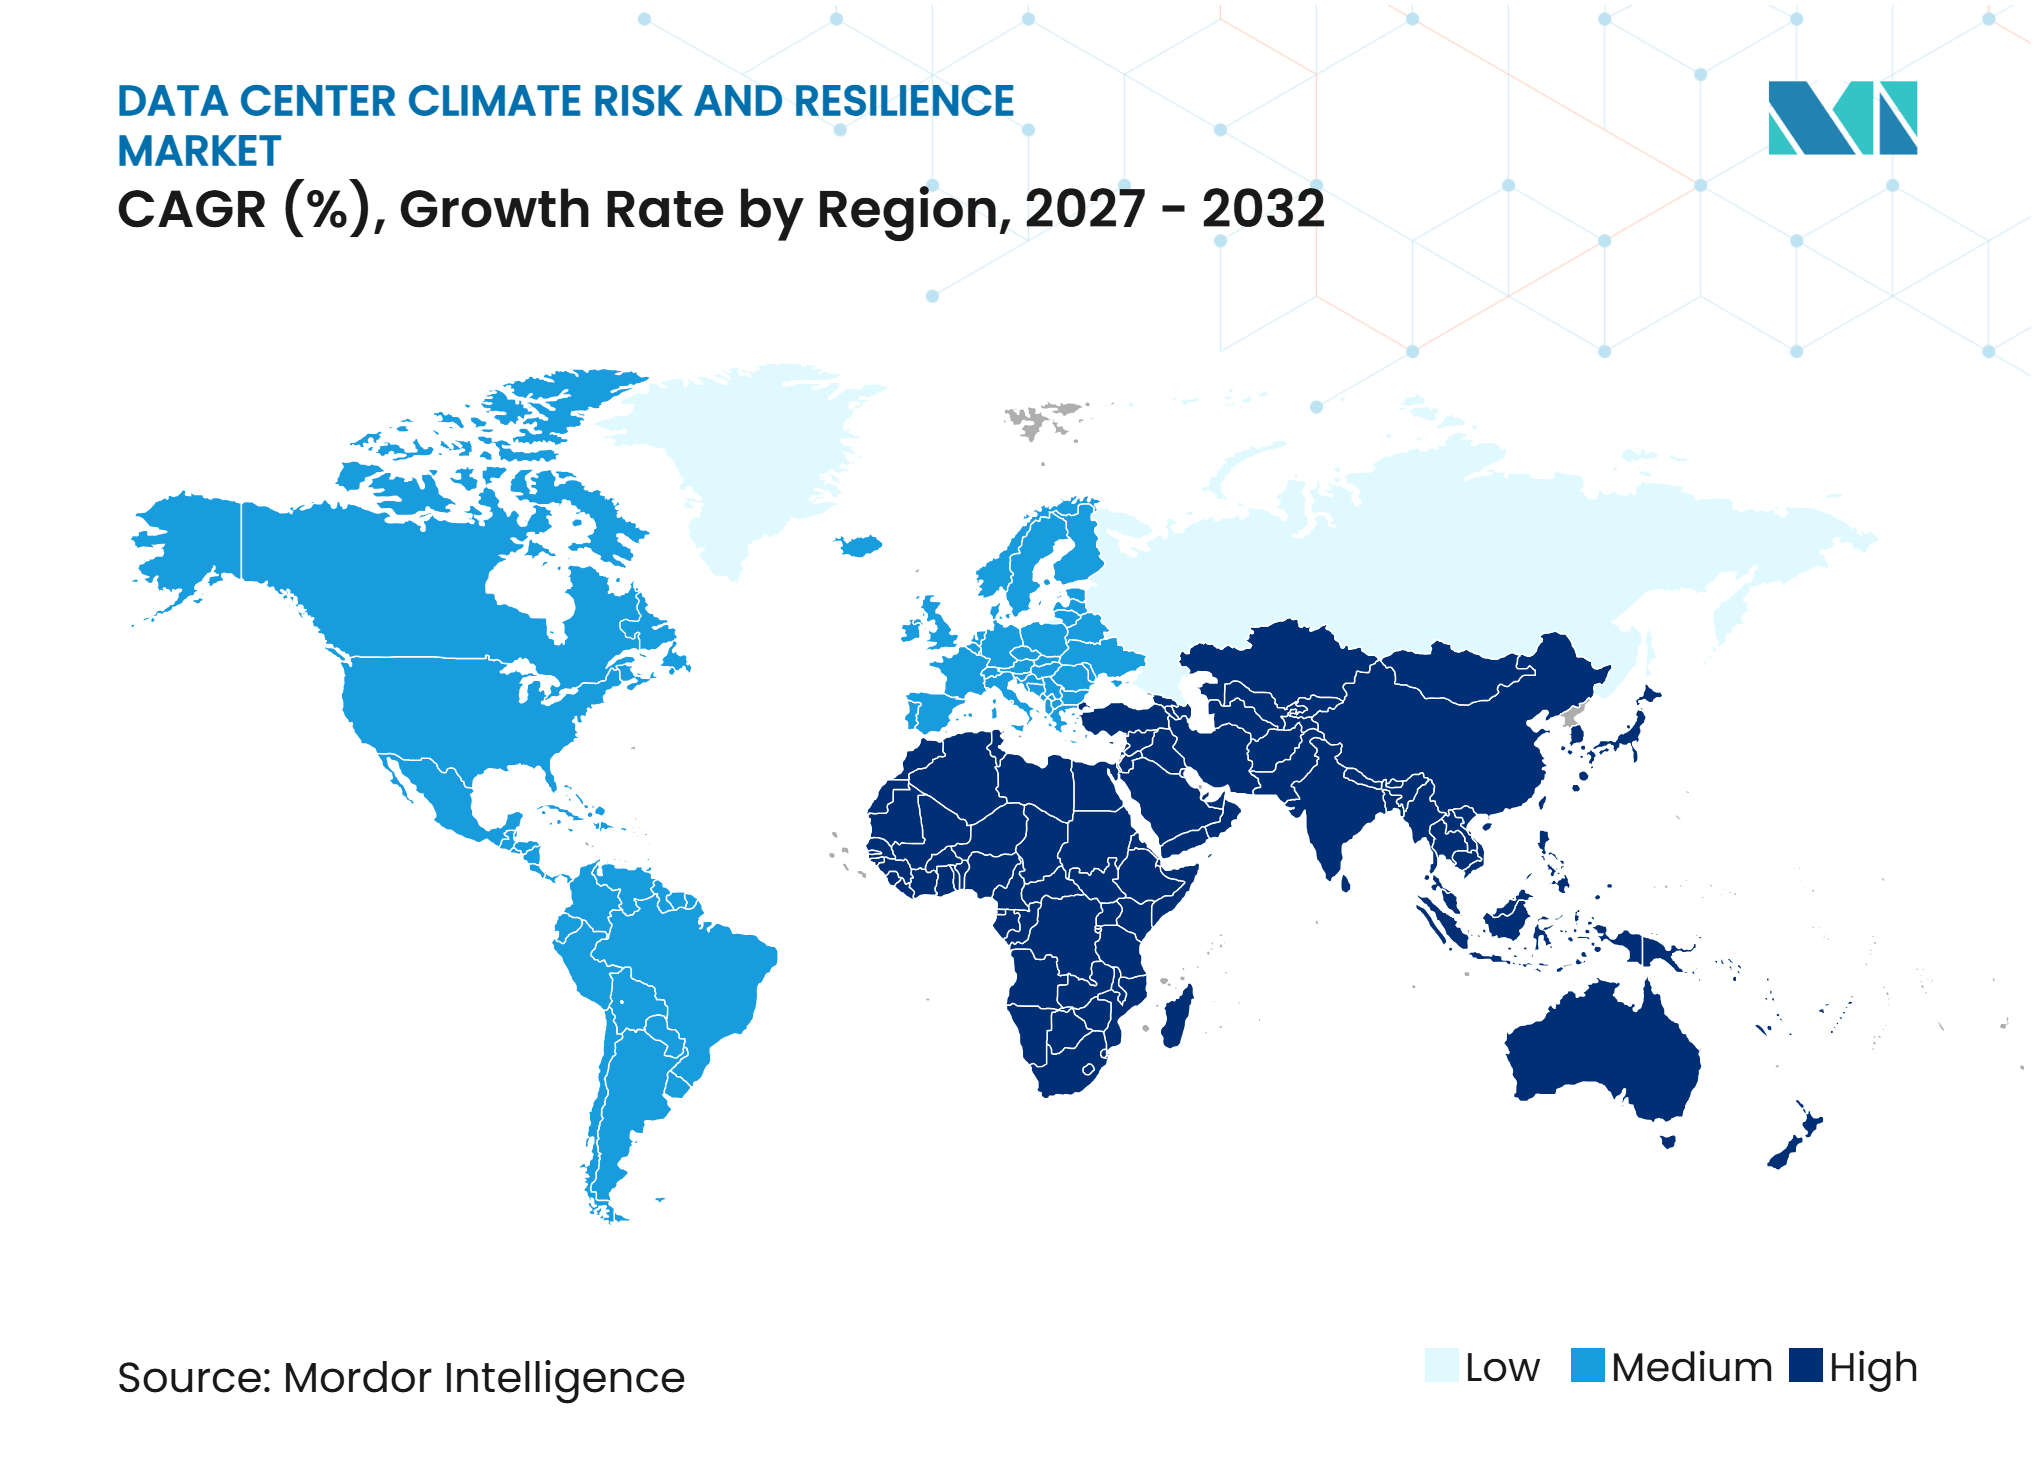
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Riesgo Climático y Resiliencia de Centros de Datos por Mordor Intelligence
El tamaño del Mercado de Riesgo Climático y Resiliencia de Centros de Datos fue valorado en 2,48 mil millones de USD en 2026 y se estima que crecerá desde 2,81 mil millones de USD en 2027 hasta alcanzar los 5,16 mil millones de USD para 2032, a una CAGR del 12,92% durante el período de pronóstico (2027-2032). El aumento de la densidad de computación de inteligencia artificial está convirtiendo la gestión del calor, la continuidad del suministro eléctrico y la planificación del agua en elementos centrales del diseño de instalaciones. Los operadores están incorporando la revisión climática en una etapa más temprana del proceso de selección de sitios, ya que las reformas pueden interrumpir operaciones críticas y resultar más costosas que las medidas de resiliencia incorporadas durante la construcción. Los requisitos de divulgación en Europa y la debida diligencia de los clientes en América del Norte también están ampliando la demanda de programas de resiliencia documentados. El mercado de riesgo climático y resiliencia de centros de datos está, por tanto, evolucionando desde una categoría de servicio técnico especializado hacia un conjunto más amplio de requisitos de planificación, monitoreo e ingeniería.
Conclusiones Clave del Informe
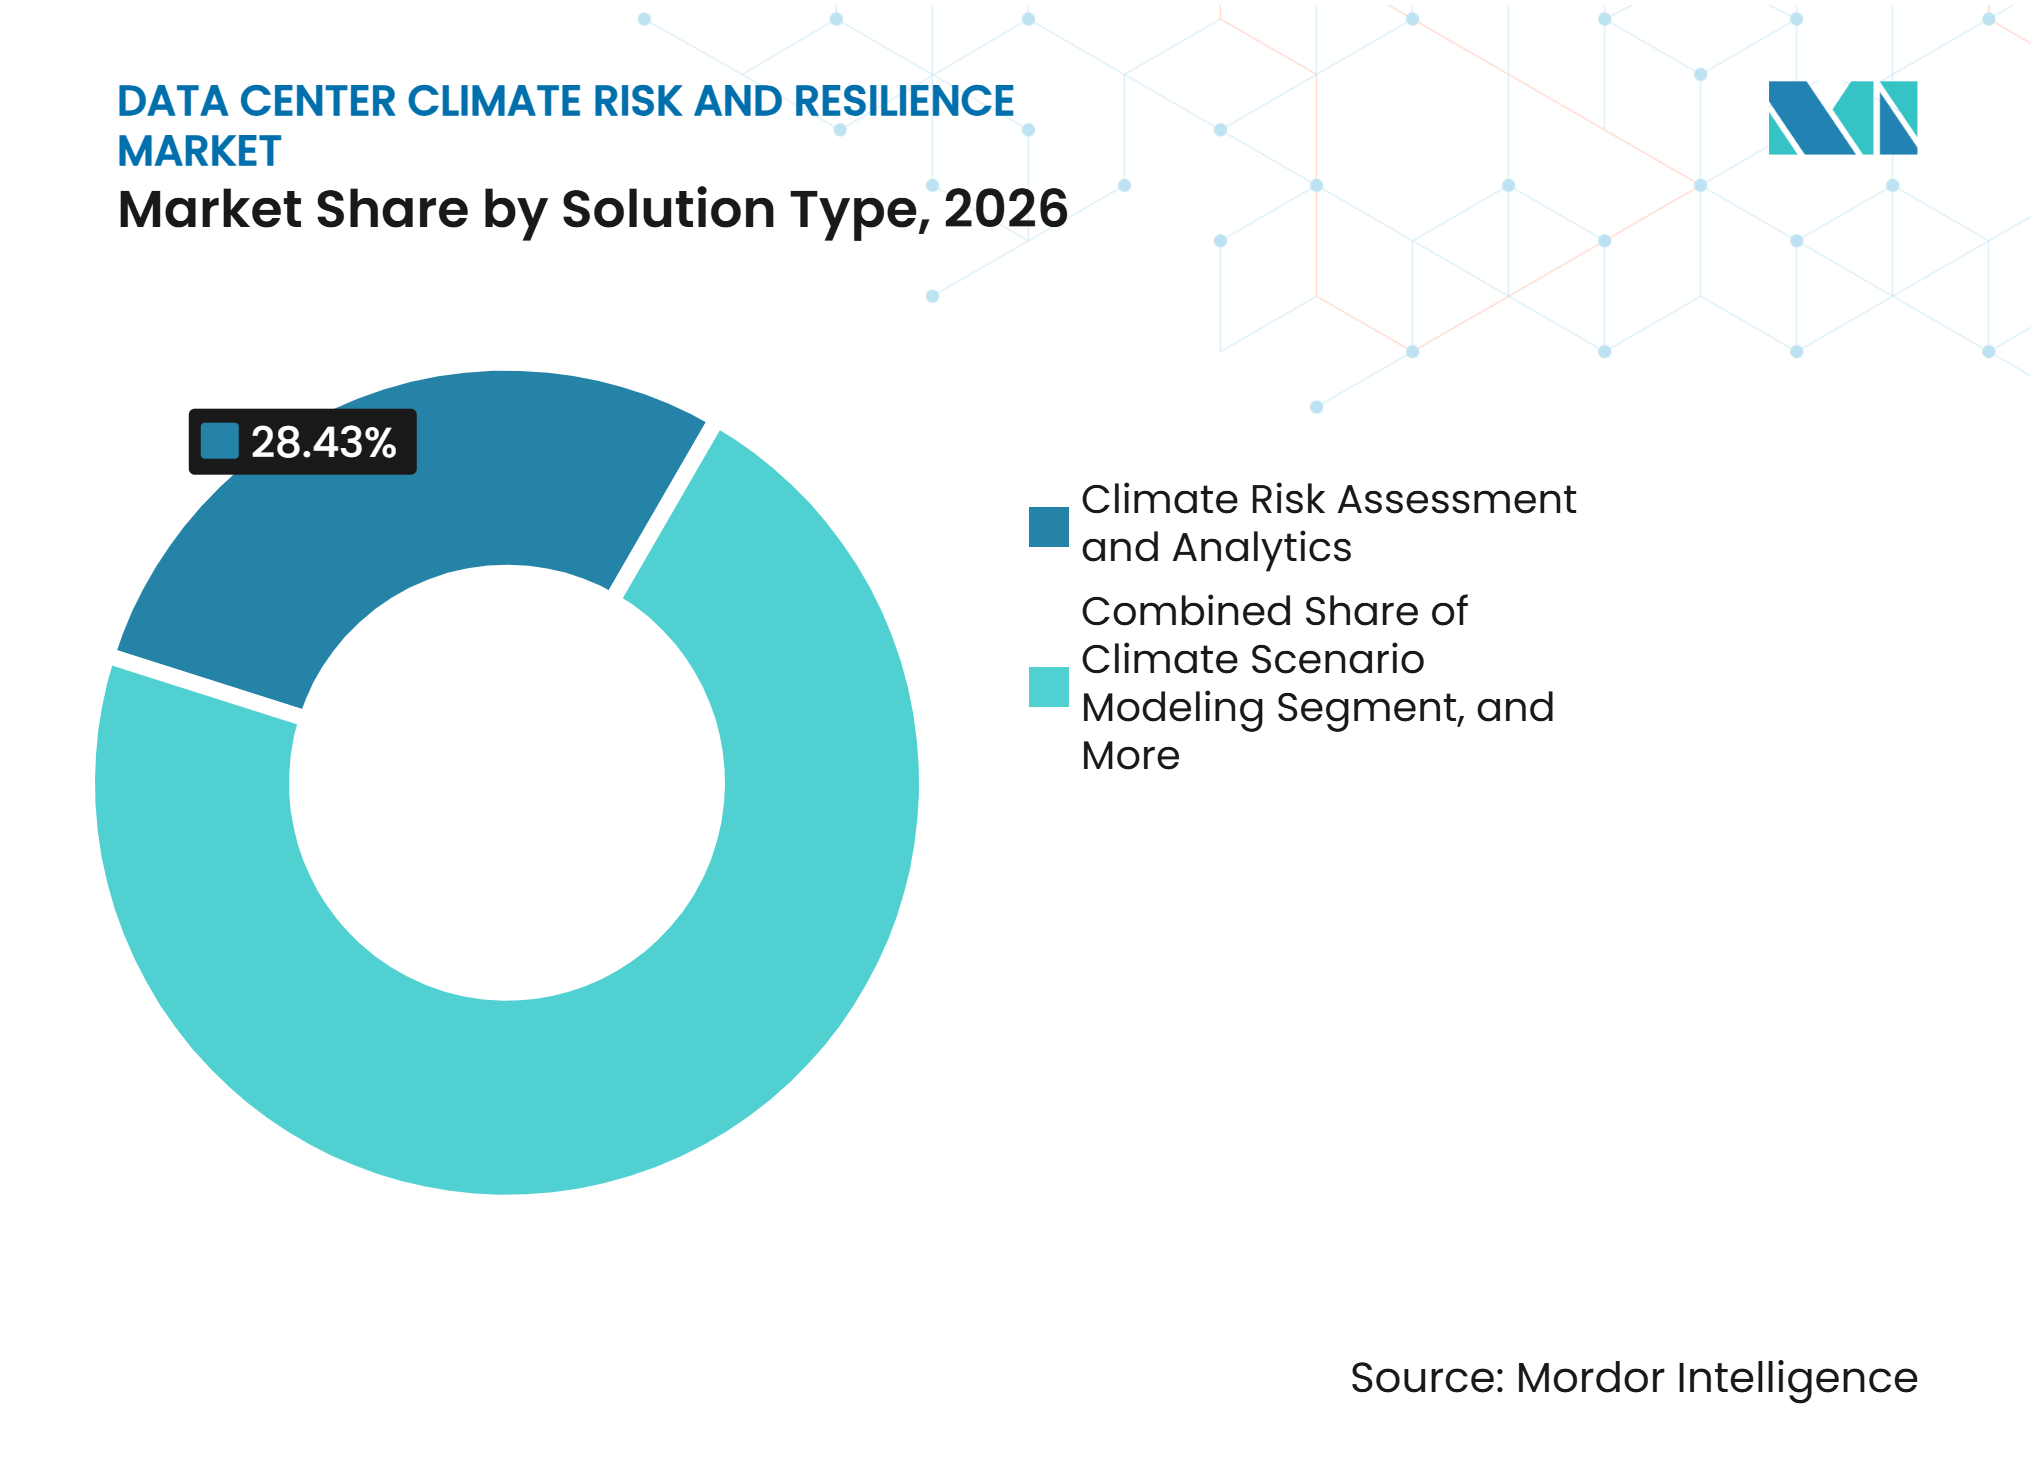
- Por tipo de solución, Evaluación y Análisis de Riesgo Climático representó el 28,43% de la participación del mercado de riesgo climático y resiliencia de centros de datos en 2026, mientras que se proyecta que Monitoreo de Riesgo Climático y Alerta Temprana se expanda a una CAGR del 13,62% hasta 2032.
- Por riesgo climático, Calor Extremo y Olas de Calor representó el 29,74% en 2026, mientras que se proyecta que Eventos Compuestos y de Múltiples Riesgos se expanda a una CAGR del 13,76% hasta 2032.
- Por método de evaluación, Evaluación de Riesgo Físico y Vulnerabilidad representó una participación del 26,38% en 2026, mientras que se proyecta que la Cuantificación Financiera y del Riesgo Climático a Nivel de Activos se expanda a una CAGR del 13,57% hasta 2032.
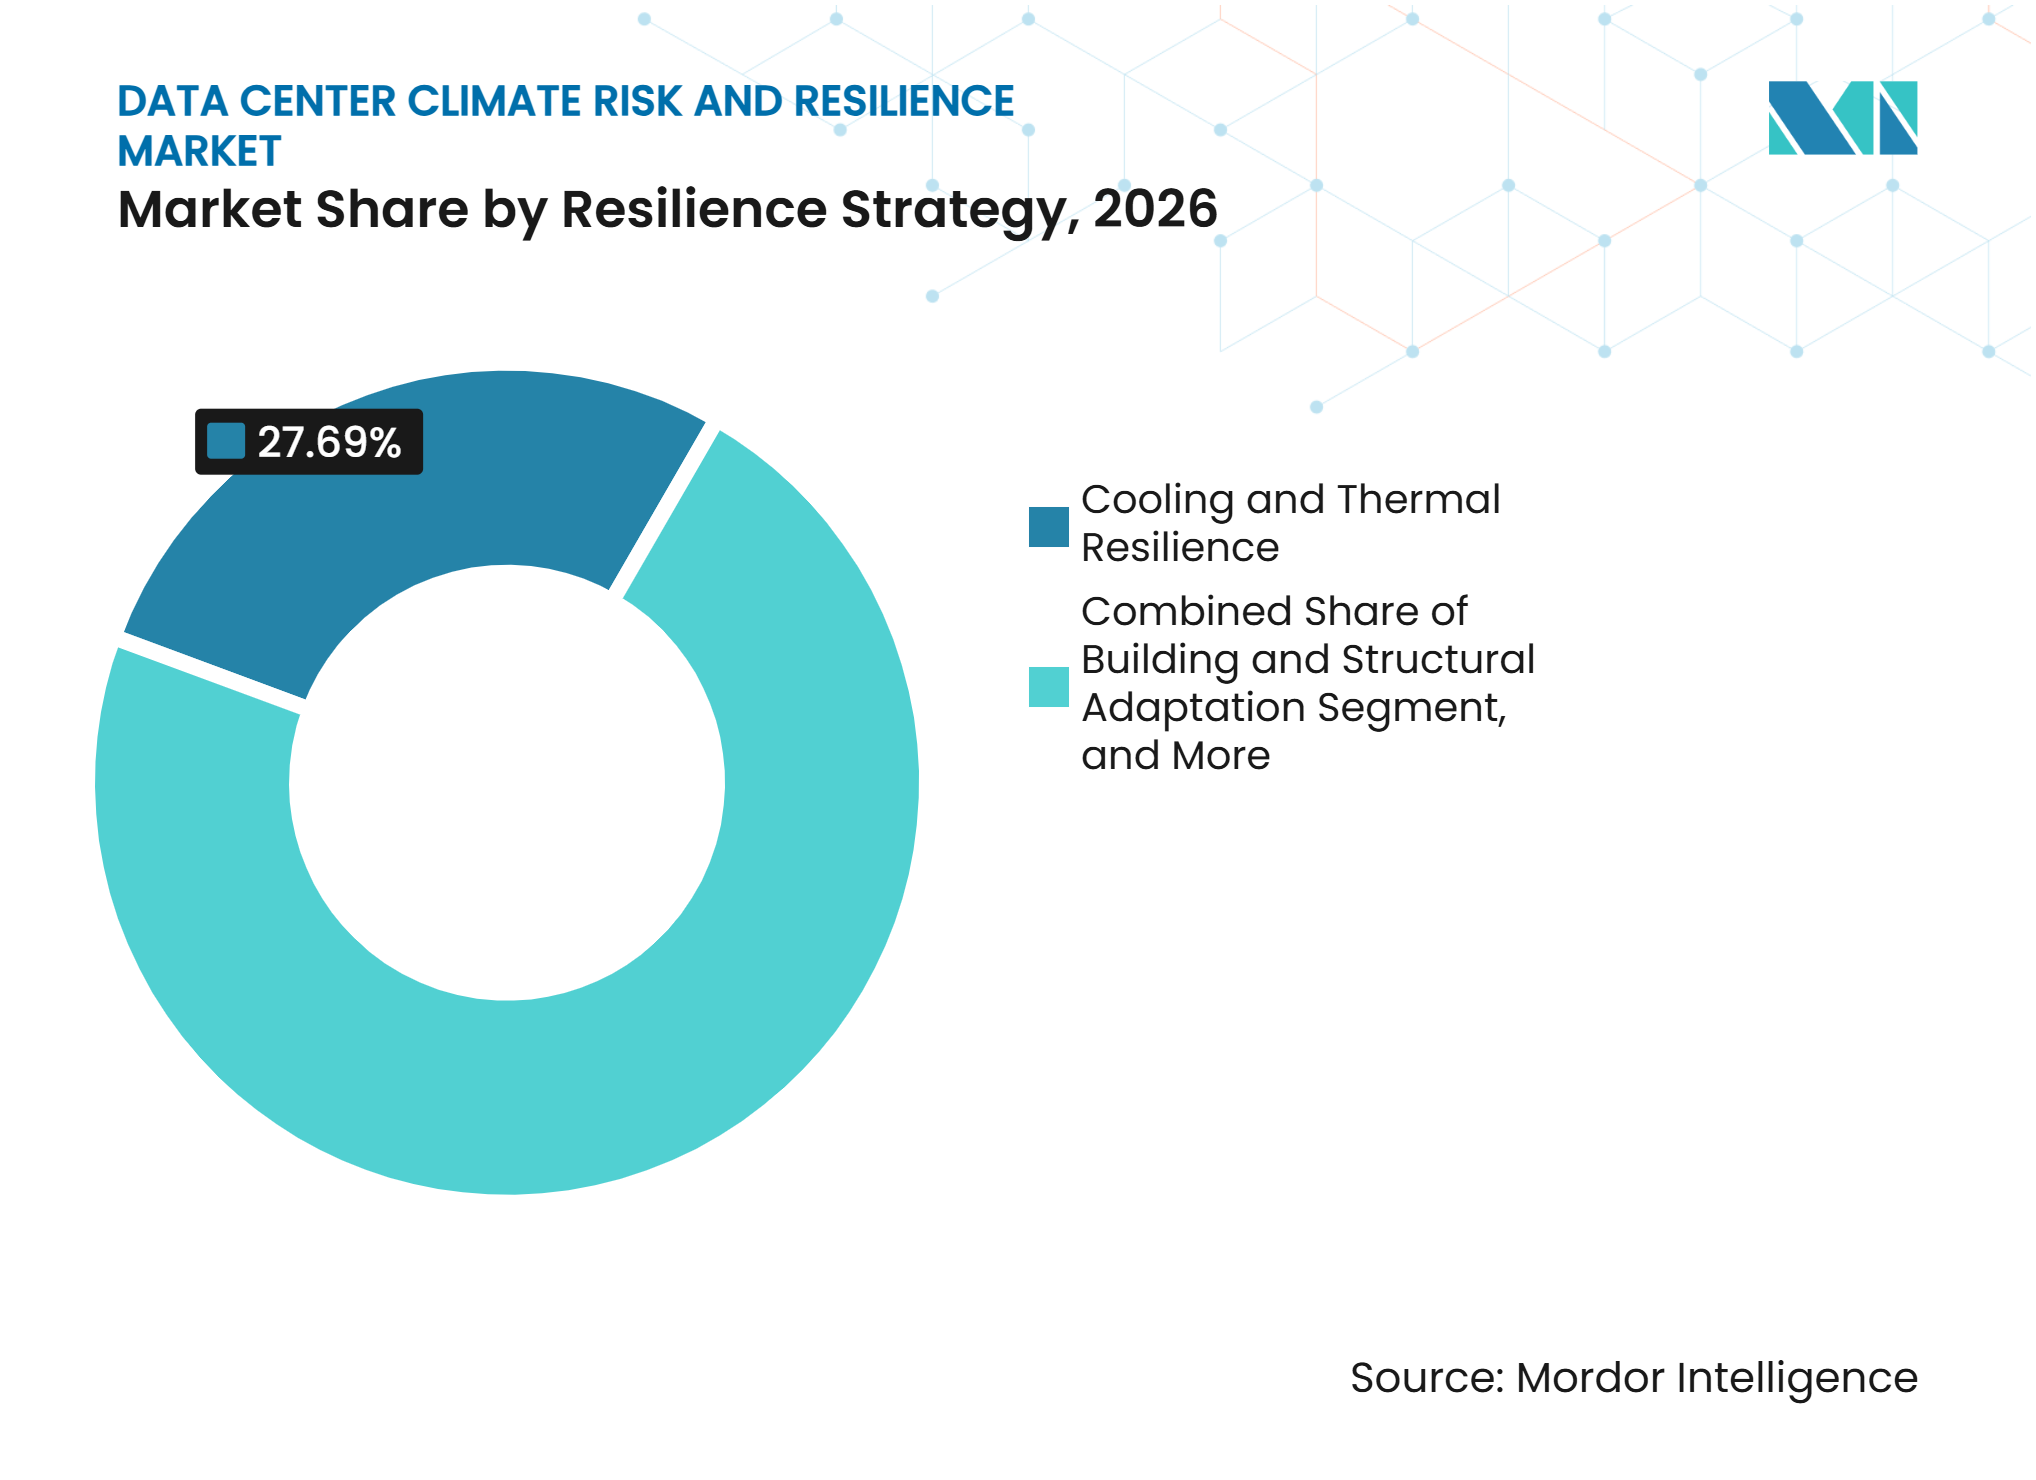
- Por estrategia de resiliencia, Resiliencia en Refrigeración y Térmica representó una participación del 27,69% en 2026, mientras que se proyecta que las Medidas de Disponibilidad y Conservación del Agua se expandan a una CAGR del 13,68% hasta 2032.
- Por tipo de servicio, Consultoría de Riesgo Climático representó una participación del 32,86% en 2026, mientras que se proyecta que Ingeniería y Diseño Climático se expanda a una CAGR del 13,59% hasta 2032.
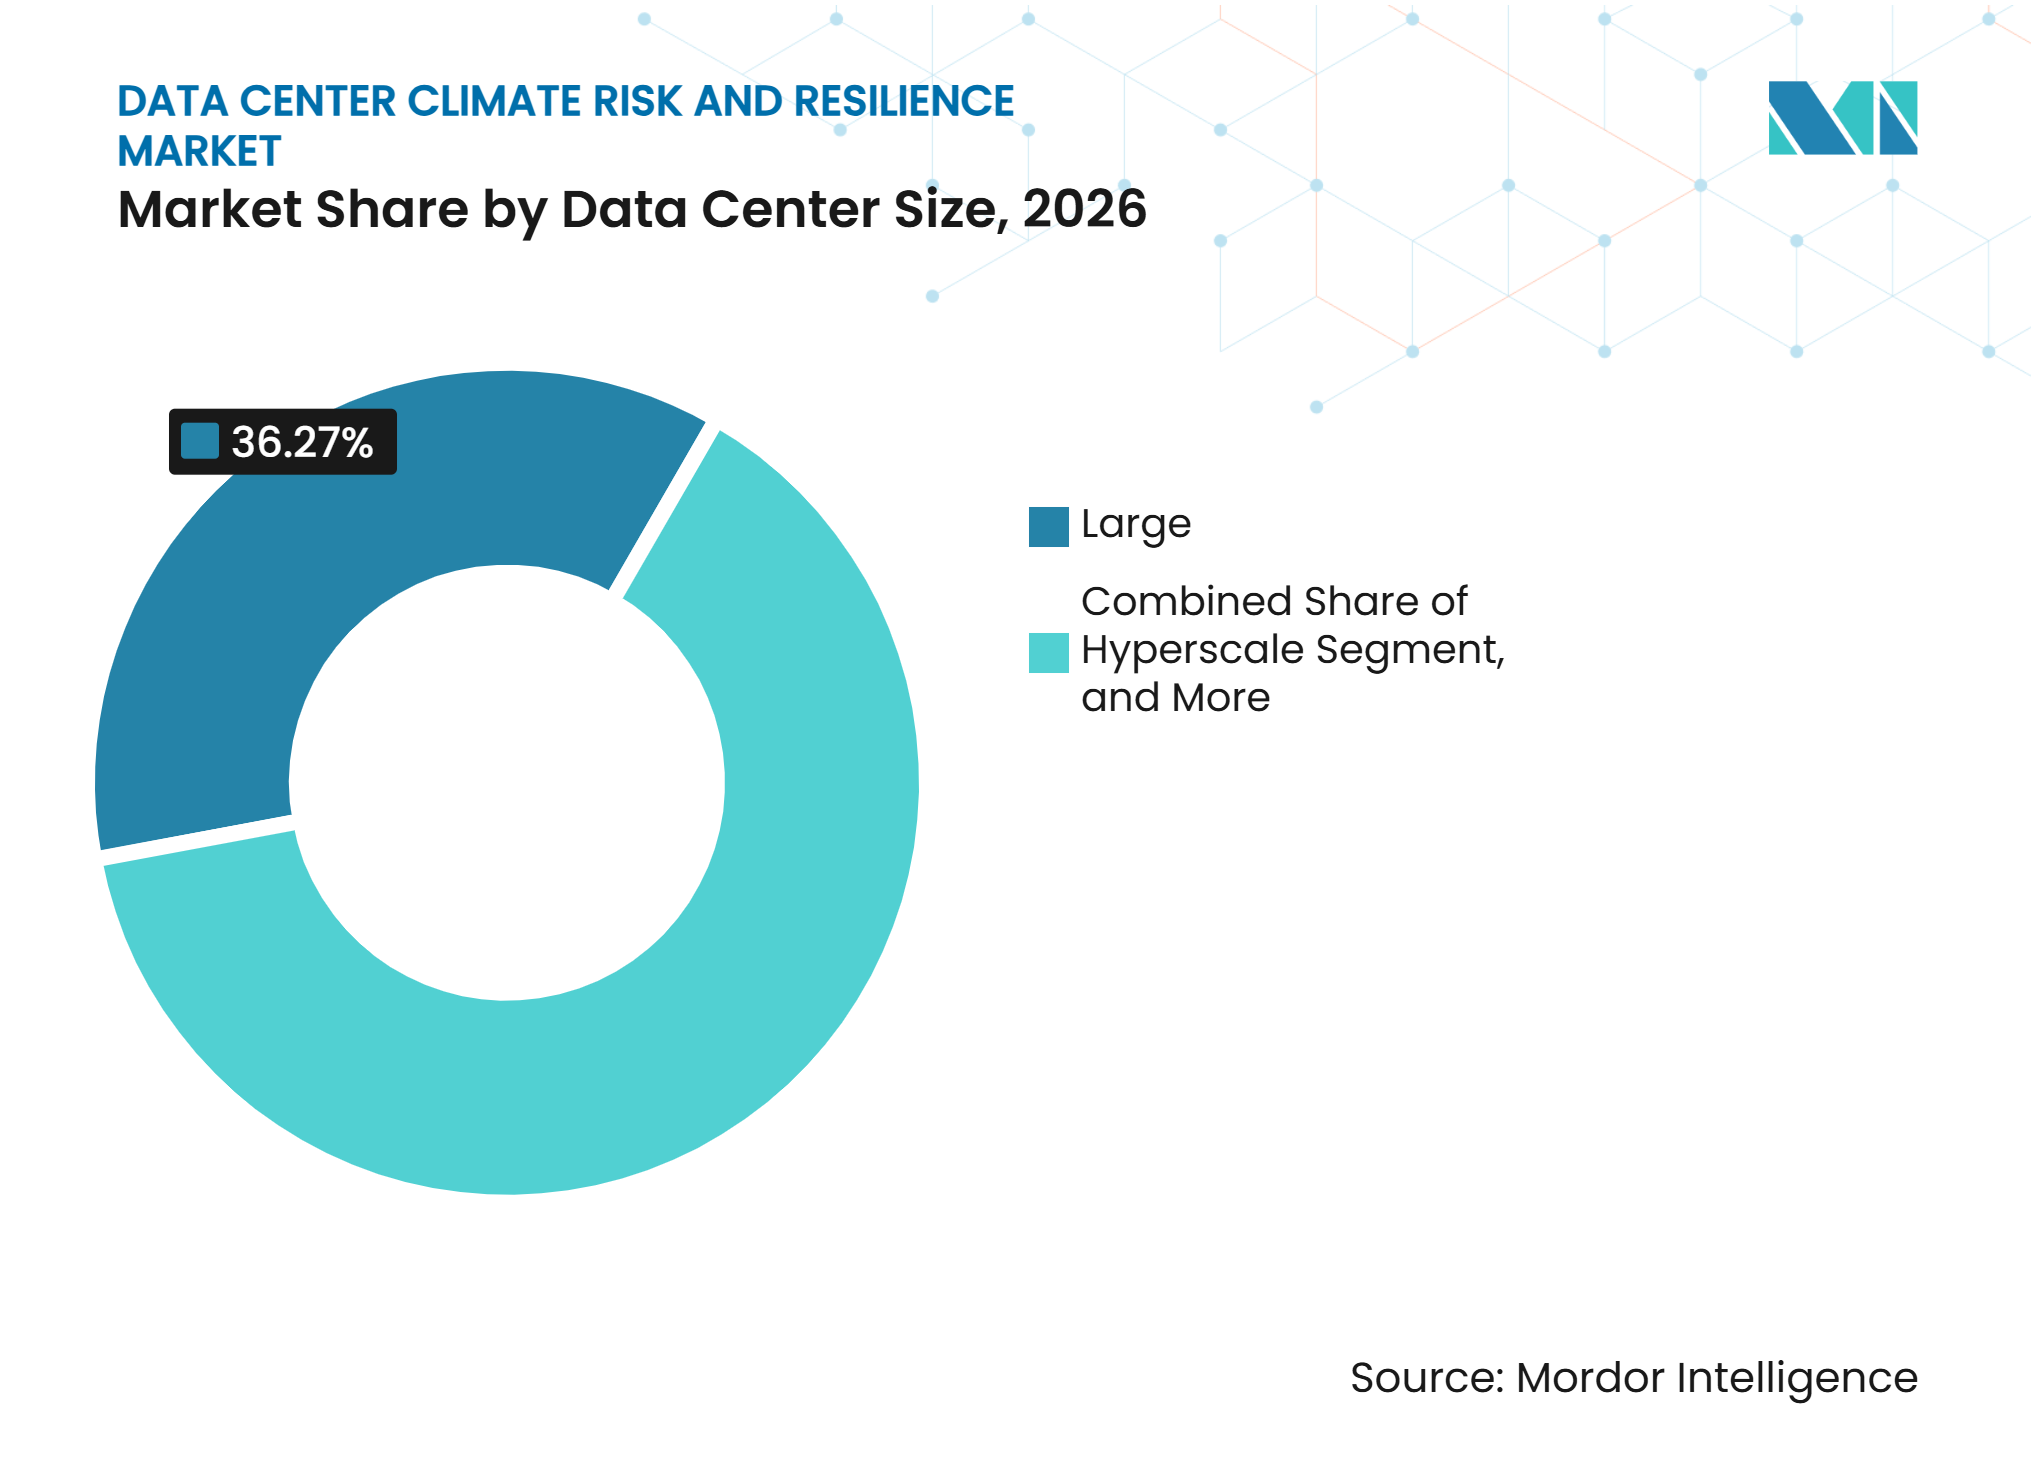
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron una participación del 36,27% en 2026, mientras que se proyecta que los Centros de Datos Hiperescala se expandan a una CAGR del 13,74% hasta 2032.
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron una participación del 41,92% en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,64% hasta 2032.
- Por geografía, América del Norte representó una participación del 38,58% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Inteligencia Artificial y Computación de Alto Rendimiento | +3.5% | Global, concentrado en América del Norte, Asia-Pacífico y Europa Occidental | Corto plazo (≤ 2 años) |
| Escalada de los Costos de Tiempo de Inactividad e Interrupción del Negocio Relacionados con el Clima | +2.8% | Global, mayor severidad en las Américas y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda Regulatoria y de Clientes de Resiliencia Verificada | +2.4% | Europa y América del Norte principalmente, con expansión hacia Asia-Pacífico bajo la Directiva de Eficiencia Energética y la CSRD de la UE | Mediano plazo (2-4 años) |
| Ubicación Informada por el Clima como Requisito de Asignación de Capital | +1.8% | América del Norte y Europa, con adopción temprana en los países nórdicos y Canadá | Mediano plazo (2-4 años) |
| Estrés Hídrico que Impulsa la Inversión en Refrigeración de Circuito Cerrado y Reutilización | +1.2% | Asia-Pacífico, con efectos secundarios en Oriente Medio y partes de América del Norte | Mediano plazo (2-4 años) |
| Fijación de Precios por Parte de Aseguradoras y Prestamistas de la Exposición Física al Clima | +0.9% | Global, liderado por los mercados financieros de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Inteligencia Artificial y Computación de Alto Rendimiento
La infraestructura de inteligencia artificial está aumentando las consecuencias operativas de las interrupciones por calor, agua y energía para los operadores de centros de datos. La Agencia Internacional de Energía proyecta que el consumo mundial de electricidad de los centros de datos se duplicará con creces, alcanzando alrededor de 945 TWh para 2030, con la inteligencia artificial como principal motor del crecimiento. Los equipos de computación de alta densidad elevan los requisitos de refrigeración y reducen el tiempo disponible para responder cuando las condiciones meteorológicas locales cambian. La Guía de la ASEAN para el Desarrollo Sostenible de Centros de Datos espera que las densidades de potencia por bastidor en la región alcancen los 50 kW para 2027, lo que ejerce una presión adicional sobre el diseño térmico y la planificación del agua. Este perfil operativo respalda la demanda de monitoreo continuo, diseño informado por el clima y sistemas de refrigeración que puedan operar de manera confiable durante condiciones extremas. El mercado de riesgo climático y resiliencia de centros de datos se está beneficiando de este cambio, ya que la planificación de instalaciones ahora necesita alinear la demanda de computación con las limitaciones de la infraestructura local.
Escalada de los Costos de Tiempo de Inactividad e Interrupción del Negocio Relacionados con el Clima
Los operadores de centros de datos están otorgando mayor valor a la resiliencia porque una interrupción relacionada con el clima puede afectar simultáneamente a clientes, cadenas de suministro y compromisos contractuales de servicio. Uptime Institute informó que el 54% de los encuestados señaló que su interrupción significativa más reciente costó más de 100.000 USD, y el 20% reportó costos superiores a 1 millón de USD.[1] La exposición financiera convierte la alerta temprana, la redundancia de equipos y la planificación de respuesta en prioridades operativas prácticas en lugar de salvaguardas opcionales. Las cargas de trabajo de inteligencia artificial de alta densidad pueden enfrentar mayores interrupciones por fallas de refrigeración, ya que las temperaturas de los componentes pueden aumentar rápidamente bajo carga sostenida. El mercado de riesgo climático y resiliencia de centros de datos se beneficia cuando los operadores utilizan evaluaciones de riesgo para identificar puntos débiles antes de que un incidente afecte un acuerdo de nivel de servicio. La demanda es especialmente relevante para los sitios de múltiples inquilinos, donde un único incidente en una instalación puede generar pérdidas para varios clientes.
Demanda Regulatoria y de Clientes de Resiliencia Verificada
Los informes de sostenibilidad de los centros de datos se están volviendo más estructurados en Europa, lo que aumenta la necesidad de datos fiables de las instalaciones y planes de mejora documentados. La Comisión Europea exige que los centros de datos con una demanda de potencia de TI instalada de al menos 500 kW reporten información clave de rendimiento a través de la base de datos europea. El marco de la UE abarca el rendimiento energético e incluye expectativas de reporte que hacen que la gestión del agua y el medio ambiente sean más visibles en las decisiones de adquisición. Los operadores que atienden a grandes clientes empresariales también reciben solicitudes de evidencia de que las instalaciones pueden mantener el servicio bajo presiones físicas del clima. Estos requisitos aumentan el papel de las auditorías de riesgo, el análisis de escenarios y los planes de ingeniería dentro del mercado de riesgo climático y resiliencia de centros de datos.
Ubicación Informada por el Clima como Requisito de Asignación de Capital
La selección de sitios se está convirtiendo en una decisión de resiliencia más importante porque los nuevos centros de datos operan durante largos períodos y requieren grandes inversiones fijas. Incorporar medidas de adaptación durante el desarrollo puede evitar la interrupción operativa asociada con las reformas en instalaciones en funcionamiento. El Servicio Geológico de los Estados Unidos ha examinado la co-ubicación de centros de datos de inteligencia artificial con infraestructura energética en tierras públicas federales, lo que refleja el vínculo más estrecho entre la expansión de la computación, la ubicación y la planificación energética. Los operadores ahora necesitan considerar conjuntamente el acceso a la red eléctrica, las condiciones hídricas locales, la exposición al calor y la fiabilidad de la infraestructura cercana. Este enfoque amplía el papel del mercado de riesgo climático y resiliencia de centros de datos más allá de la ingeniería a nivel de edificio. También favorece a los proveedores que pueden conectar la selección geográfica con el diseño detallado de instalaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Reforma y Riesgo de Tiempo de Inactividad en Misiones Críticas | -1.6% | Global, más agudo para operadores empresariales heredados y de colocación en mercados densos | Corto plazo (≤ 2 años) |
| Datos Climáticos Fragmentados y Metodologías de Modelado Inconsistentes | -1.2% | Global | Mediano plazo (2-4 años) |
| Riesgo de Correlación en Nodos de Servicios Públicos Compartidos y Cadenas de Suministro | -0.8% | Clústeres densos de Asia-Pacífico y América del Norte, incluidos Johor y el norte de Virginia | Mediano plazo (2-4 años) |
| Largos Plazos de Entrega para Transformadores, Equipos de Conmutación y Equipos de Resiliencia | -0.6% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Reforma y Riesgo de Tiempo de Inactividad en Misiones Críticas
La reforma de una instalación en funcionamiento puede ser difícil porque los sistemas de refrigeración, eléctricos y de agua deben permanecer operativos mientras se realizan los trabajos. Los operadores con compromisos estrictos de tiempo de actividad pueden retrasar las actualizaciones cuando la implementación requiere el apagado de equipos o una secuenciación compleja. El Foro Económico Mundial identifica la gestión del calor y el monitoreo en tiempo real como prioridades clave de resiliencia, pero estos cambios pueden requerir una coordinación significativa en sitios más antiguos. Los edificios heredados también pueden tener espacio limitado para nuevos equipos de refrigeración, tratamiento de agua o sistemas de protección eléctrica. Estas limitaciones pueden ralentizar la adopción en el mercado de riesgo climático y resiliencia de centros de datos incluso cuando las evaluaciones de riesgo muestran una clara necesidad de actualizaciones. Los diseños modulares y los programas de ingeniería por fases pueden reducir las interrupciones, pero no eliminan el desafío del costo.
Datos Climáticos Fragmentados y Metodologías de Modelado Inconsistentes
Los datos de riesgo climático pueden producir resultados diferentes cuando los proveedores utilizan diferentes supuestos de riesgo, horizontes temporales o límites de instalaciones. Esto dificulta que los inversores y operadores comparen sitios y prioricen el capital en una cartera. Un análisis espacial revisado por pares encontró que los riesgos operativos relacionados con el clima en los centros de datos de los Estados Unidos están estructurados geográficamente, lo que respalda un análisis más detallado y específico por ubicación. Los estudios de un solo riesgo pueden no mostrar el efecto combinado del calor, la escasez de agua, las inundaciones y el estrés de la red eléctrica en la misma instalación. El mercado de riesgo climático y resiliencia de centros de datos necesita, por tanto, métodos que puedan conectar las condiciones físicas con las consecuencias operativas. Estándares de reporte más consistentes podrían mejorar la confianza de los compradores y respaldar comparaciones más sólidas entre proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Análisis Lideran a Medida que el Monitoreo Continuo se ExpandeEvaluación y Análisis de Riesgo Climático representó el 28,43% del mercado en 2026. Generalmente es el primer paso, ya que los propietarios necesitan una visión clara de los riesgos antes de seleccionar inversiones técnicas. El trabajo de evaluación puede identificar la exposición al calor, inundaciones, escasez de agua, humo de incendios forestales y vientos severos en ubicaciones individuales. El Modelado de Escenarios Climáticos, la Cartografía de Riesgo Climático y el Análisis Geoespacial ayudan entonces a los equipos a comparar las condiciones futuras en sitios existentes y propuestos. El marco de reporte de centros de datos de la Comisión Europea ha hecho que la información consistente de las instalaciones sea más importante para los operadores sujetos a las normas de la UE.
Se proyecta que el Monitoreo de Riesgo Climático y Alerta Temprana se expanda a una CAGR del 13,62% hasta 2032. El monitoreo complementa los estudios periódicos al proporcionar a los equipos de operaciones información a medida que cambian las condiciones meteorológicas, la disponibilidad de agua y la infraestructura local. El Foro Económico Mundial ha destacado el monitoreo en tiempo real como una inversión de resiliencia prioritaria porque ayuda a los operadores a actuar antes de que las condiciones interrumpan el rendimiento. Las instalaciones de inteligencia artificial tienen razones sólidas para utilizar estos sistemas porque los equipos de alta densidad dejan menos flexibilidad cuando el rendimiento de la refrigeración disminuye. Es probable que el mercado de riesgo climático y resiliencia de centros de datos vea más ofertas integradas que vinculen análisis, alertas y respuestas operativas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Riesgo Climático:
El Calor Lidera Mientras Crece la Planificación de Múltiples RiesgosCalor Extremo y Olas de Calor representó el 29,74% del mercado de riesgo climático y resiliencia de centros de datos en 2026. El calor afecta directamente la eficiencia de la refrigeración y puede aumentar la demanda de electricidad cuando la red eléctrica ya está bajo presión. Esto crea un vínculo directo entre las condiciones de temperatura local y los costos operativos de las instalaciones. La Agencia Internacional de Energía identifica a los centros de datos como una fuente creciente de demanda de electricidad, lo que hace que la planificación confiable de la refrigeración y la energía sea más importante a medida que se expande la capacidad de inteligencia artificial. Las inundaciones, la escasez de agua, el humo de incendios forestales y los vientos severos también requieren atención porque pueden afectar los edificios, el acceso a los servicios públicos y la fiabilidad de los equipos.
Se proyecta que los Eventos Compuestos y de Múltiples Riesgos se expandan a una CAGR del 13,76% hasta 2032. Los operadores están abandonando la planificación para una sola condición climática a la vez porque los riesgos pueden ocurrir juntos o afectar la misma red de servicios. Una instalación puede enfrentar altas temperaturas y estrés hídrico mientras también depende de una red eléctrica o de transporte afectada por condiciones meteorológicas severas. El análisis espacial revisado por pares de los Estados Unidos encontró conexiones significativas entre el calor, el estrés hídrico y los riesgos de emisiones en las ubicaciones de los centros de datos. La planificación de múltiples riesgos puede ayudar a los operadores a determinar si una única medida de adaptación mejora el rendimiento en múltiples riesgos.
Por Método de Evaluación:
La Vulnerabilidad Física Proporciona el Punto de PartidaLa Evaluación de Riesgo Físico y Vulnerabilidad representó el 26,38% del mercado en 2026. Este método examina cómo un sitio, edificio, sistema de refrigeración y conexión eléctrica pueden responder a un riesgo físico específico. El Análisis Histórico de Riesgos y la Cartografía Geográfica y Geoespacial de Riesgos proporcionan una línea de base para esta revisión. El siguiente paso a menudo implica probar si la instalación puede continuar operando bajo condiciones futuras más severas. Estas evaluaciones respaldan las decisiones de inversión en todo el mercado de riesgo climático y resiliencia de centros de datos.
Se proyecta que la Cuantificación Financiera y del Riesgo Climático a Nivel de Activos se expanda a una CAGR del 13,57% hasta 2032. Este enfoque traduce la exposición de las instalaciones en posibles costos operativos, de reparación e interrupción del negocio. Ayuda a los propietarios a comparar el gasto en resiliencia con las consecuencias financieras de la inacción. La cuantificación también puede respaldar las discusiones de financiamiento cuando los prestamistas preguntan cómo los riesgos físicos afectan el rendimiento de los activos. La investigación científica sobre la relación entre los centros de datos y las condiciones climáticas muestra por qué los supuestos regionales genéricos no son suficientes para las decisiones a nivel de activos.
Por Estrategia de Resiliencia:
La Refrigeración Mantiene la Mayor Posición a Medida que las Medidas Hídricas se AceleranResiliencia en Refrigeración y Térmica representó el 27,69% del mercado en 2026. La refrigeración es un requisito operativo fundamental, y su importancia aumenta a medida que crece la densidad de los servidores. La guía de la ASEAN proyecta densidades de bastidor de 50 kW para 2027, lo que subraya la necesidad de sistemas de refrigeración capaces de manejar cargas elevadas en climas cálidos.[2] Esta categoría incluye el diseño de equipos, la gestión del aire, la refrigeración líquida, los controles y la planificación del rechazo de calor. En el mercado de riesgo climático y resiliencia de centros de datos, la refrigeración también depende de un suministro eléctrico confiable durante eventos de calor.
Se proyecta que las Medidas de Disponibilidad y Conservación del Agua se expandan a una CAGR del 13,68% hasta 2032. La planificación del agua es particularmente relevante en regiones donde el rápido crecimiento de los centros de datos se superpone con las limitaciones del suministro de agua. Microsoft informa que está probando diseños de refrigeración de evaporación cero de agua en nuevas instalaciones como parte de su objetivo de ser positivo en agua para 2030. Los operadores pueden utilizar sistemas de circuito cerrado, refrigeración directa al chip, agua recuperada o refrigeración seca según las condiciones locales. Estas opciones pueden reducir la dependencia del agua potable, aunque pueden cambiar la demanda de energía o los requisitos de capital.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
La Consultoría Lidera Mientras la Ingeniería Avanza hacia la EntregaConsultoría de Riesgo Climático representó una participación del 32,86% en 2026. La consultoría es a menudo el punto de entrada, ya que los operadores necesitan definir su exposición, requisitos de reporte y prioridades de inversión antes de encargar cambios físicos. La Auditoría de Riesgos y el Soporte de Divulgación se han vuelto más relevantes a medida que aumentan los requisitos de reporte en Europa. El marco de la UE exige el reporte de las instalaciones que superen el umbral de potencia de TI de 500 kW, lo que da a los operadores un incentivo más fuerte para organizar sus datos y controles. Esto mantiene a la consultoría relevante en todo el mercado de riesgo climático y resiliencia de centros de datos.
Se proyecta que Ingeniería y Diseño Climático se expanda a una CAGR del 13,59% hasta 2032. La demanda de ingeniería surge cuando las revisiones de riesgo identifican cambios específicos en los sistemas de refrigeración, agua, edificios, infraestructura eléctrica o controles. Johnson Controls introdujo guías de diseño de referencia de gestión térmica para centros de datos de inteligencia artificial a escala de gigavatios en febrero de 2026, incluyendo un enfoque de rechazo de calor sin agua. Los diseños estandarizados pueden acortar la adquisición y ayudar a los clientes a comparar opciones para instalaciones de alta densidad. Los proveedores de ingeniería también necesitan demostrar que los diseños pueden funcionar bajo las condiciones meteorológicas y de agua locales.
Por Tamaño de Centro de Datos:
Los Sitios Grandes Lideran y los Sitios Hiperescala Ganan ImpulsoLos Centros de Datos Grandes representaron una participación del 36,27% en 2026. Estas instalaciones tienen la escala, los compromisos con los clientes y los presupuestos de capital para respaldar programas formales de riesgo climático. Sus operadores a menudo gestionan varios sistemas críticos a la vez, incluidos energía, refrigeración, agua, seguridad física y obligaciones de servicio a los inquilinos. Los sitios grandes pueden, por tanto, justificar evaluaciones detalladas y programas de adaptación de ingeniería. El mercado de riesgo climático y resiliencia de centros de datos también necesita opciones modulares para instalaciones más pequeñas.
Se proyecta que los Centros de Datos Hiperescala se expandan a una CAGR del 13,74% hasta 2032. Su crecimiento está vinculado a plataformas en la nube y cargas de trabajo de inteligencia artificial que concentran equipos de computación en grandes campus. Amazon Web Services reportó una efectividad global del uso de energía de 1,14 en 2025 y describió la medición inteligente y la refrigeración líquida directa al chip como parte de su enfoque de gestión del agua. Estos sitios requieren una planificación de resiliencia a una escala que incluye el sistema eléctrico más amplio y la red de agua local. Las nuevas instalaciones pueden incorporar medidas de diseño antes que los sitios más antiguos, pero su gran demanda también puede aumentar las presiones sobre la infraestructura local.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores en la Nube se Expanden RápidamenteLos Centros de Datos de Colocación representaron una participación del 41,92% en 2026. El modelo de múltiples inquilinos da a los operadores un fuerte incentivo para gestionar la exposición climática porque un incidente puede afectar múltiples contratos de clientes. Los clientes también pueden solicitar pruebas de que las instalaciones pueden mantener el servicio durante escenarios de calor, inundaciones e interrupciones del suministro eléctrico. Los operadores de colocación necesitan programas de resiliencia que cubran la refrigeración compartida, la distribución eléctrica, la protección del edificio y las comunicaciones con los inquilinos. Esta demanda respalda el mercado de riesgo climático y resiliencia de centros de datos en los clústeres metropolitanos.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,64% hasta 2032. Estos proveedores operan grandes carteras y tienen compromisos públicos de sostenibilidad que hacen visible el rendimiento del agua y la energía para los clientes. Microsoft declara que está persiguiendo la positividad hídrica para 2030 y está pilotando diseños de evaporación cero de agua en nuevos centros de datos en los Estados Unidos. Los proveedores en la nube pueden aplicar las lecciones de un campus en muchas ubicaciones, pero cada sitio aún necesita una evaluación de riesgo local. Su escala también aumenta la importancia de métodos consistentes para la selección de sitios y el reporte de resiliencia.
Análisis Geográfico
América del Norte
América del Norte representó el 38,58% de la participación del mercado de riesgo climático y resiliencia de centros de datos en 2026. La región cuenta con una gran base instalada de infraestructura empresarial, de colocación e hiperescala, lo que respalda la demanda recurrente de evaluación de riesgos y planificación de reformas. Los Estados Unidos también tienen una amplia inversión en inteligencia artificial y una creciente necesidad de infraestructura confiable de energía y refrigeración. El trabajo del Servicio Geológico de los Estados Unidos sobre la vinculación de los centros de datos de inteligencia artificial con la infraestructura energética muestra la importancia de la ubicación y la planificación de la red eléctrica para la capacidad futura. Las normas de divulgación climática de California y la debida diligencia de los clientes añaden influencia regulatoria para los operadores con actividad comercial significativa en el estado. Las instalaciones en áreas con estrés por inundaciones, incendios forestales, calor y agua requieren diferentes respuestas de diseño y operativas. Es probable que la región vea un mayor uso del monitoreo en tiempo real y el análisis de escenarios específicos por sitio a medida que los propietarios actualicen las instalaciones más antiguas. El tamaño del mercado de riesgo climático y resiliencia de centros de datos está respaldado por la necesidad de proteger la infraestructura densa y de alto valor mientras se mantienen los compromisos de servicio.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,72% hasta 2032. La rápida inversión en la nube e inteligencia artificial está añadiendo grandes instalaciones en mercados donde el calor, la humedad, la disponibilidad de agua y las limitaciones de la red eléctrica pueden ser problemas de planificación materiales. La Guía de la ASEAN para el Desarrollo Sostenible de Centros de Datos proporciona orientación regional sobre eficiencia energética, energía renovable, gestión del agua y prácticas de economía circular. La expectativa de la guía de una densidad de bastidor de 50 kW para 2027 refuerza la importancia de la gestión térmica en los nuevos proyectos. Los operadores en mercados tropicales están probando enfoques de refrigeración que reducen el uso de agua sin comprometer el rendimiento. Johnson Controls anunció una inversión planificada de 60 millones de SGD (44 millones de USD) en su Centro de Innovación de Singapur para investigación avanzada en refrigeración, lo que indica una atención continua a las soluciones para ubicaciones calurosas y con restricciones de energía. Los factores de cumplimiento varían según el país, por lo que los propietarios de instalaciones necesitan los requisitos locales de agua, energía y construcción junto con la orientación regional de sostenibilidad. La participación regional está ganando terreno a medida que se construye nueva capacidad teniendo en cuenta estas condiciones.
Europa, Oriente Medio y África, y América del Sur
Europa tiene un sólido caso impulsado por políticas para los servicios de resiliencia porque la Directiva de Eficiencia Energética exige el reporte a nivel de instalación para los centros de datos con al menos 500 kW de demanda de potencia de TI instalada. El esquema de calificación de sostenibilidad propuesto por la Comisión Europea para los centros de datos también apunta a una mayor comparabilidad del rendimiento energético y ambiental en toda la región.[3] Estos requisitos aumentan el valor del soporte de auditoría, la gestión de datos climáticos y los planes de ingeniería que pueden explicarse a los reguladores y clientes. En Oriente Medio y África, el calor extremo y la disponibilidad de agua hacen que la elección de la refrigeración y la planificación de la reutilización sean centrales para el desarrollo de nuevos sitios. AWS ha informado esfuerzos para reducir el uso de agua mediante refrigeración líquida directa al chip y medición inteligente, lo que ofrece un modelo relevante para las instalaciones en áreas con restricciones de agua. América del Sur también está añadiendo infraestructura digital y puede incorporar la selección climática antes en el diseño del proyecto que las ubicaciones maduras con grandes parques heredados. En estas geografías mixtas, la regulación, la capacidad de los servicios públicos locales, el acceso al agua y las normas de construcción determinan qué medidas de resiliencia son prácticas. Esto crea la necesidad de métodos que sean suficientemente consistentes para la gestión de carteras y, al mismo tiempo, lo suficientemente flexibles para el cumplimiento local.
Panorama Competitivo
Concentración del Mercado
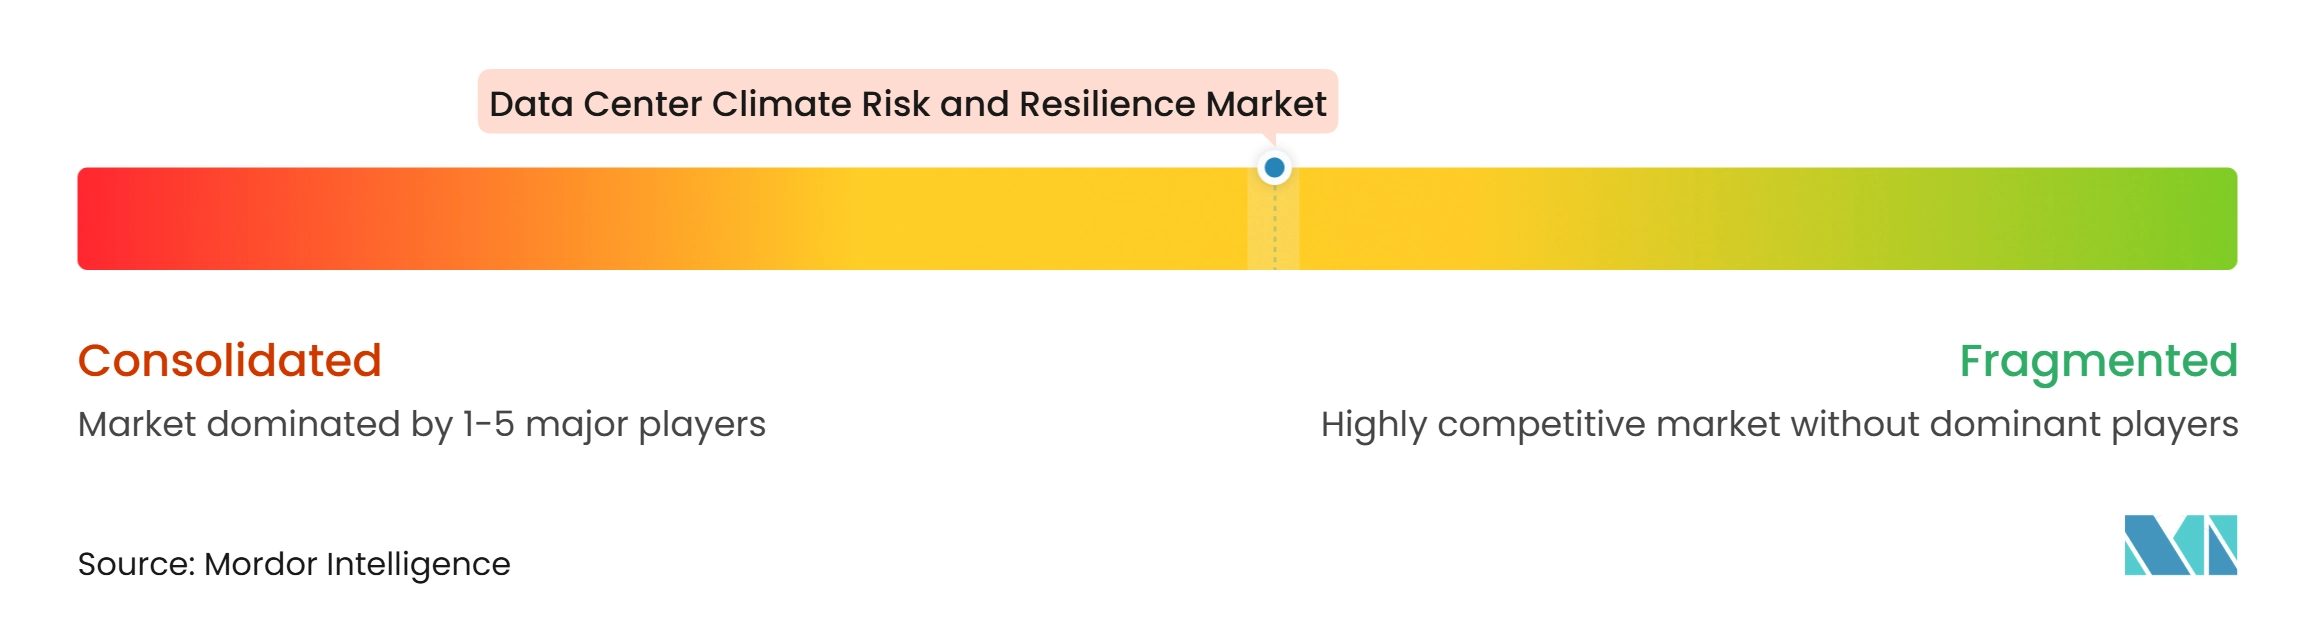
El mercado de riesgo climático y resiliencia de centros de datos incluye proveedores de infraestructura de energía y refrigeración, empresas de sistemas de edificios, especialistas en agua, empresas de análisis y proveedores especializados de refrigeración líquida. La competencia está determinada por la capacidad de combinar equipos físicos con los servicios de evaluación, monitoreo e ingeniería que necesitan los operadores. Los proveedores de infraestructura establecidos tienen amplias bases instaladas y relaciones con los grandes propietarios de centros de datos. Los proveedores especializados pueden competir abordando necesidades específicas como la refrigeración directa al chip, el tratamiento de agua, los datos climáticos o los controles. El mercado sigue siendo fragmentado porque ningún participante cubre todas las categorías de riesgo y todas las etapas de la entrega del proyecto. Los clientes a menudo utilizan varios proveedores cuando combinan la evaluación del sitio, la ingeniería de instalaciones y la adquisición de equipos.
El desarrollo de productos es una estrategia competitiva central a medida que las instalaciones de inteligencia artificial demandan un mayor rendimiento de refrigeración. Johnson Controls lanzó su Serie de Guías de Diseño de Referencia para centros de datos de inteligencia artificial de 1 GW en febrero de 2026, incluyendo una arquitectura de enfriador seco diseñada para el rechazo de calor sin agua. La empresa también amplió su oferta de refrigeración líquida en septiembre de 2025 con una plataforma de unidad de distribución de refrigerante escalable. Estos movimientos muestran cómo los proveedores están adaptando las capacidades establecidas de sistemas de edificios a entornos de computación de alta densidad. ABB también anunció una colaboración de investigación y desarrollo con NVIDIA en 2025 para desarrollar arquitecturas de energía para centros de datos de inteligencia artificial de próxima generación.[4] Tales iniciativas sitúan la distribución de energía, la refrigeración y la resiliencia climática dentro de la misma discusión de diseño.
La resiliencia hídrica y el monitoreo operativo se están convirtiendo en áreas significativas de diferenciación. Amazon Web Services declaró que redujo el uso de agua de refrigeración en 938 millones de litros en 2025 mediante medidas que incluyen la medición inteligente y la refrigeración líquida directa al chip. Microsoft informó sobre el trabajo continuo en diseños de evaporación cero de agua y su objetivo de ser positivo en agua para 2030. Estos programas elevan las expectativas de los clientes de que las estrategias de refrigeración puedan reducir la dependencia del agua. Los proveedores que conectan los datos de monitoreo con los cambios de diseño pueden ofrecer un caso operativo más claro que los que solo suministran equipos. A medida que los requisitos de reporte de la UE se vuelven más detallados, los proveedores también necesitan respaldar datos y documentación fiables de las instalaciones. La posición competitiva de cada proveedor dependerá de qué tan bien pueda adaptar sus ofertas a las condiciones climáticas, hídricas y de red eléctrica locales.
Líderes de la Industria de Riesgo Climático y Resiliencia de Centros de Datos
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Riesgo Climático y Resiliencia de Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Xylem Inc.
- Veolia Environnement S.A.
- Ecolab Inc.
Desarrollos recientes de la industria en Mercado de Riesgo Climático y Resiliencia de Centros de Datos
- Octubre de 2026: Eaton anunció la adquisición de Boyd Thermal de Goldman Sachs Asset Management por 9,5 mil millones de USD, consolidando la capacidad de refrigeración directa al chip e inmersión dentro de su cartera de gestión de energía. Vertiv anunció simultáneamente la adquisición de PurgeRite por aproximadamente 1 mil millones de USD, y Daikin Applied adquirió Chilldyne, un pionero en refrigeración directa al chip de presión negativa, marcando una amplia ola de consolidación en la gestión térmica avanzada dirigida a las demandas de infraestructura de la era de la inteligencia artificial.
- Septiembre de 2026: La Comisión Europea publicó el Reglamento de la Comisión C(2026)3472 el 21 de septiembre, estableciendo un esquema de calificación de sostenibilidad a nivel de la Unión para los centros de datos en virtud de la Directiva de Eficiencia Energética. El reglamento exige el reporte público a nivel de instalación de las métricas de uso de energía y agua, ampliando directamente el mercado de servicios de auditoría de riesgos y soporte de divulgación en los estados miembros de la UE.
- Febrero de 2026: Johnson Controls lanzó su Serie de Guías de Diseño de Referencia para centros de datos de inteligencia artificial de 1 GW, introduciendo la primera arquitectura térmica de la industria para fábricas de inteligencia artificial a escala de gigavatios con rechazo de calor sin agua mediante enfriadores secos. El diseño está co-alineado con la arquitectura de referencia DSX de NVIDIA y aborda directamente los requisitos de ubicación con estrés hídrico para instalaciones de GPU de próxima generación.
- Enero de 2026: Accelsius cerró una ronda de financiación Serie B de 65 millones de USD respaldada por Johnson Controls, destinada a escalar la fabricación y el despliegue comercial de sus sistemas de refrigeración líquida directa al chip de dos fases para aplicaciones de centros de datos de inteligencia artificial y computación de alto rendimiento de alta densidad.
Alcance del Informe Global del Mercado de Riesgo Climático y Resiliencia de Centros de Datos
El Mercado de Riesgo Climático y Resiliencia de Centros de Datos incluye soluciones y servicios que ayudan a los operadores de centros de datos a evaluar, mitigar y gestionar los riesgos relacionados con el clima, incluidos eventos meteorológicos extremos, aumento de temperaturas, inundaciones e interrupciones del suministro eléctrico, para garantizar la continuidad operativa y la resiliencia de la infraestructura.
El Informe del Mercado de Riesgo Climático y Resiliencia de Centros de Datos está segmentado por Tipo de Solución (Evaluación y Análisis de Riesgo Climático, Modelado de Escenarios Climáticos, Cartografía de Riesgo Climático y Análisis Geoespacial, Adaptación Climática y Planificación de Resiliencia, Monitoreo de Riesgo Climático y Alerta Temprana, y Servicios de Asesoría e Ingeniería de Riesgo Climático), Riesgo Climático (Calor Extremo y Olas de Calor, Inundaciones y Aumento del Nivel del Mar, Huracanes, Ciclones y Tormentas de Viento Severas, Incendios Forestales y Exposición al Humo, Sequía y Escasez de Agua, Eventos de Frío Extremo, Hielo y Nieve, y Eventos Compuestos y de Múltiples Riesgos), Método de Evaluación (Análisis Histórico de Riesgos, Análisis de Escenarios Climáticos Prospectivos, Evaluación de Riesgo Físico y Vulnerabilidad, Cartografía Geográfica y Geoespacial de Riesgos, Pruebas de Estrés Climático, y Cuantificación Financiera y del Riesgo Climático a Nivel de Activos), Estrategia de Resiliencia (Selección de Sitios y Planificación Informada por el Clima, Adaptación de Edificios y Estructuras, Resiliencia en Refrigeración y Térmica, Medidas de Disponibilidad y Conservación del Agua, Resiliencia del Suministro Eléctrico y la Red, Protección contra Inundaciones, Incendios y Condiciones Meteorológicas Severas, y Planificación de Adaptación a Múltiples Riesgos), Tipo de Servicio (Consultoría de Riesgo Climático, Ingeniería y Diseño Climático, Planificación de Adaptación Climática, Servicios de Monitoreo y Alerta Temprana, y Auditoría de Riesgos y Soporte de Divulgación), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y Periférico), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación y Análisis de Riesgo Climático |
| Modelado de Escenarios Climáticos |
| Cartografía de Riesgo Climático y Análisis Geoespacial |
| Adaptación Climática y Planificación de Resiliencia |
| Monitoreo de Riesgo Climático y Alerta Temprana |
| Servicios de Asesoría e Ingeniería de Riesgo Climático |
| Calor Extremo y Olas de Calor |
| Inundaciones y Aumento del Nivel del Mar |
| Huracanes, Ciclones y Tormentas de Viento Severas |
| Incendios Forestales y Exposición al Humo |
| Sequía y Escasez de Agua |
| Eventos de Frío Extremo, Hielo y Nieve |
| Eventos Compuestos y de Múltiples Riesgos |
| Análisis Histórico de Riesgos |
| Análisis de Escenarios Climáticos Prospectivos |
| Evaluación de Riesgo Físico y Vulnerabilidad |
| Cartografía Geográfica y Geoespacial de Riesgos |
| Pruebas de Estrés Climático |
| Cuantificación Financiera y del Riesgo Climático a Nivel de Activos |
| Selección de Sitios y Planificación Informada por el Clima |
| Adaptación de Edificios y Estructuras |
| Resiliencia en Refrigeración y Térmica |
| Medidas de Disponibilidad y Conservación del Agua |
| Resiliencia del Suministro Eléctrico y la Red |
| Protección contra Inundaciones, Incendios y Condiciones Meteorológicas Severas |
| Planificación de Adaptación a Múltiples Riesgos |
| Consultoría de Riesgo Climático |
| Ingeniería y Diseño Climático |
| Planificación de Adaptación Climática |
| Servicios de Monitoreo y Alerta Temprana |
| Auditoría de Riesgos y Soporte de Divulgación |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y Periférico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Solución | Evaluación y Análisis de Riesgo Climático | |
| Modelado de Escenarios Climáticos | ||
| Cartografía de Riesgo Climático y Análisis Geoespacial | ||
| Adaptación Climática y Planificación de Resiliencia | ||
| Monitoreo de Riesgo Climático y Alerta Temprana | ||
| Servicios de Asesoría e Ingeniería de Riesgo Climático | ||
| Por Riesgo Climático | Calor Extremo y Olas de Calor | |
| Inundaciones y Aumento del Nivel del Mar | ||
| Huracanes, Ciclones y Tormentas de Viento Severas | ||
| Incendios Forestales y Exposición al Humo | ||
| Sequía y Escasez de Agua | ||
| Eventos de Frío Extremo, Hielo y Nieve | ||
| Eventos Compuestos y de Múltiples Riesgos | ||
| Por Método de Evaluación | Análisis Histórico de Riesgos | |
| Análisis de Escenarios Climáticos Prospectivos | ||
| Evaluación de Riesgo Físico y Vulnerabilidad | ||
| Cartografía Geográfica y Geoespacial de Riesgos | ||
| Pruebas de Estrés Climático | ||
| Cuantificación Financiera y del Riesgo Climático a Nivel de Activos | ||
| Por Estrategia de Resiliencia | Selección de Sitios y Planificación Informada por el Clima | |
| Adaptación de Edificios y Estructuras | ||
| Resiliencia en Refrigeración y Térmica | ||
| Medidas de Disponibilidad y Conservación del Agua | ||
| Resiliencia del Suministro Eléctrico y la Red | ||
| Protección contra Inundaciones, Incendios y Condiciones Meteorológicas Severas | ||
| Planificación de Adaptación a Múltiples Riesgos | ||
| Por Tipo de Servicio | Consultoría de Riesgo Climático | |
| Ingeniería y Diseño Climático | ||
| Planificación de Adaptación Climática | ||
| Servicios de Monitoreo y Alerta Temprana | ||
| Auditoría de Riesgos y Soporte de Divulgación | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y Periférico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de riesgo climático y resiliencia de centros de datos?
El tamaño del Mercado de Riesgo Climático y Resiliencia de Centros de Datos fue valorado en 2,48 mil millones de USD en 2026 y se estima que crecerá desde 2,81 mil millones de USD en 2027 hasta alcanzar los 5,16 mil millones de USD para 2032, a una CAGR del 12,92% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de soluciones de resiliencia climática para centros de datos?
El crecimiento de la computación de inteligencia artificial, las mayores densidades de bastidor, las restricciones hídricas, los costos de tiempo de inactividad y los requisitos de reporte de instalaciones están aumentando la demanda de evaluación de riesgos, monitoreo e ingeniería.
¿Qué tipo de solución tiene la mayor participación?
Evaluación y Análisis de Riesgo Climático representó la mayor participación por tipo de solución con el 28,43% en 2026.
¿Qué estrategia de resiliencia está creciendo más rápido?
Se proyecta que las Medidas de Disponibilidad y Conservación del Agua crezcan a una CAGR del 13,68% hasta 2032.
¿Qué tipo de centro de datos es el mayor usuario de servicios de resiliencia climática?
Los Centros de Datos de Colocación representaron una participación del 41,92% en 2026 porque las instalaciones de múltiples inquilinos necesitan gestionar los riesgos climáticos y de tiempo de actividad compartidos.