
Tamanho e Participação do Mercado de Lava-Louças Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.25 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lava-Louças Comerciais por Mordor Intelligence
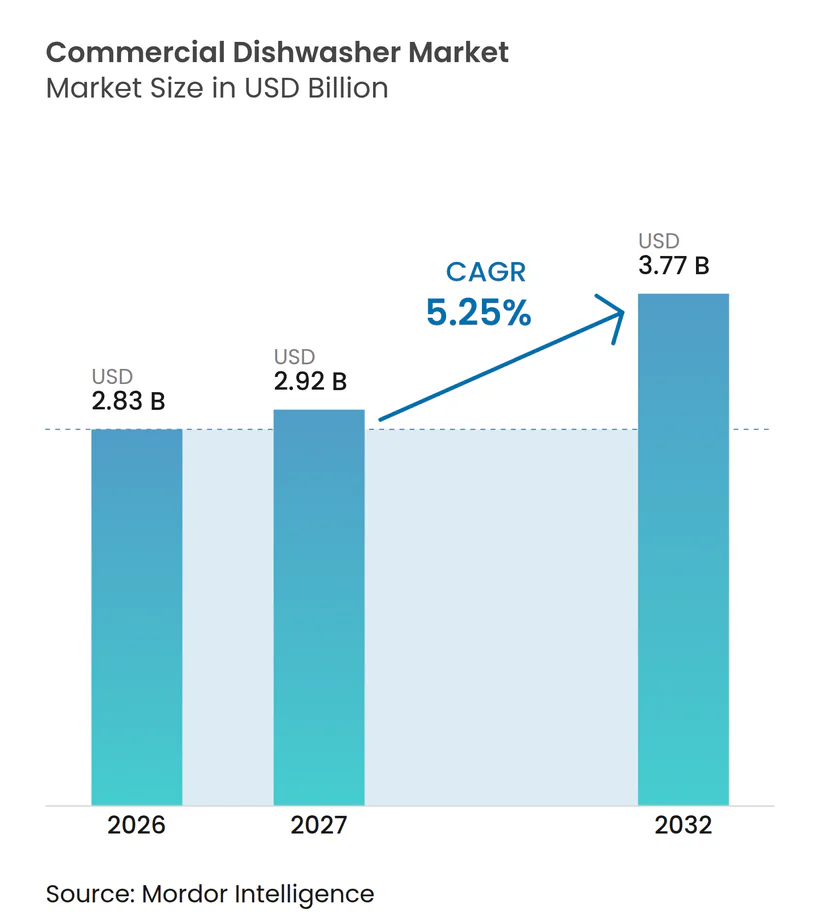
Espera-se que o mercado global de lava-louças comerciais cresça de 2,83 bilhões de USD em 2026 para 2,92 bilhões de USD em 2027 e está previsto para atingir 3,77 bilhões de USD até 2032, a um CAGR de 5,25% no período de 2027-2032. O crescimento é impulsionado pelo aumento dos custos de mão de obra, pelos rigorosos requisitos de higiene alimentar e pela necessidade de maior eficiência operacional nas cozinhas comerciais. A expansão da infraestrutura de serviços de alimentação em economias emergentes está gerando demanda incremental por equipamentos, enquanto o aumento dos custos de utilidades está incentivando investimentos em sistemas com eficiência energética e hídrica. Os fabricantes estão fortalecendo suas ofertas por meio de tecnologias avançadas de lavagem, monitoramento digital e soluções de serviço integradas. No entanto, o crescimento regional permanece desigual, moldado por diferenças nos requisitos regulatórios, capacidade de investimento de capital e ciclos de substituição, com mercados maduros se beneficiando de atualizações de equipamentos e mercados emergentes de novas instalações de cozinhas comerciais.
Principais Conclusões do Relatório
- Por tipo de produto, as lava-louças sob o balcão detinham 31,25% do mercado global de lava-louças comerciais em 2026, enquanto as lava-louças de esteira contínua ou do tipo flight são projetadas para registrar o maior CAGR de 6,58% até 2032.
- Por configuração de instalação, as unidades independentes responderam por 70,25% do mercado em 2026, enquanto as unidades embutidas ou sob o balcão são projetadas para registrar um CAGR de 6,34% até 2032.
- Por capacidade, a categoria de 50 a 150 racks por hora detinha 41,47% da receita do mercado em 2026, enquanto as unidades que processam mais de 150 racks por hora são projetadas para registrar um CAGR de 6,23% até 2032.
- Por faixa de preço, os equipamentos intermediários responderam por 45,56% da receita do mercado em 2026, enquanto os equipamentos premium são projetados para atingir um CAGR de 7,26% até 2032.
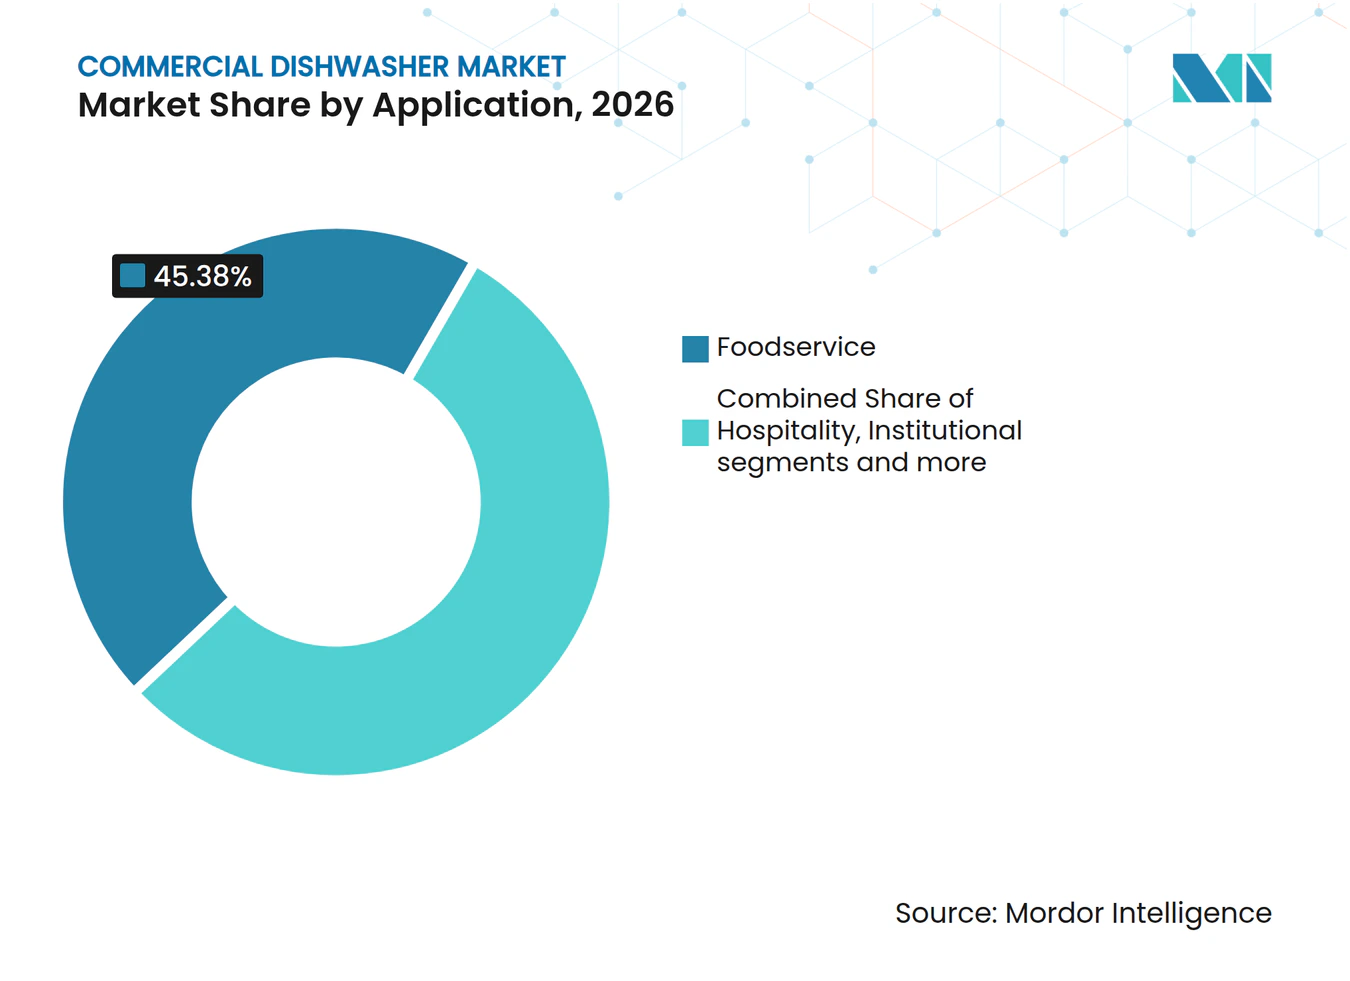
- Por aplicação, os serviços de alimentação responderam por 45,38% da demanda do mercado em 2026, enquanto as aplicações institucionais são projetadas para registrar um CAGR de 6,67% até 2032.
- Por canal de distribuição, revendedores e distribuidores responderam por 72,52% das aquisições em 2026, enquanto as vendas diretas são projetadas para registrar um CAGR de 6,76% até 2032.
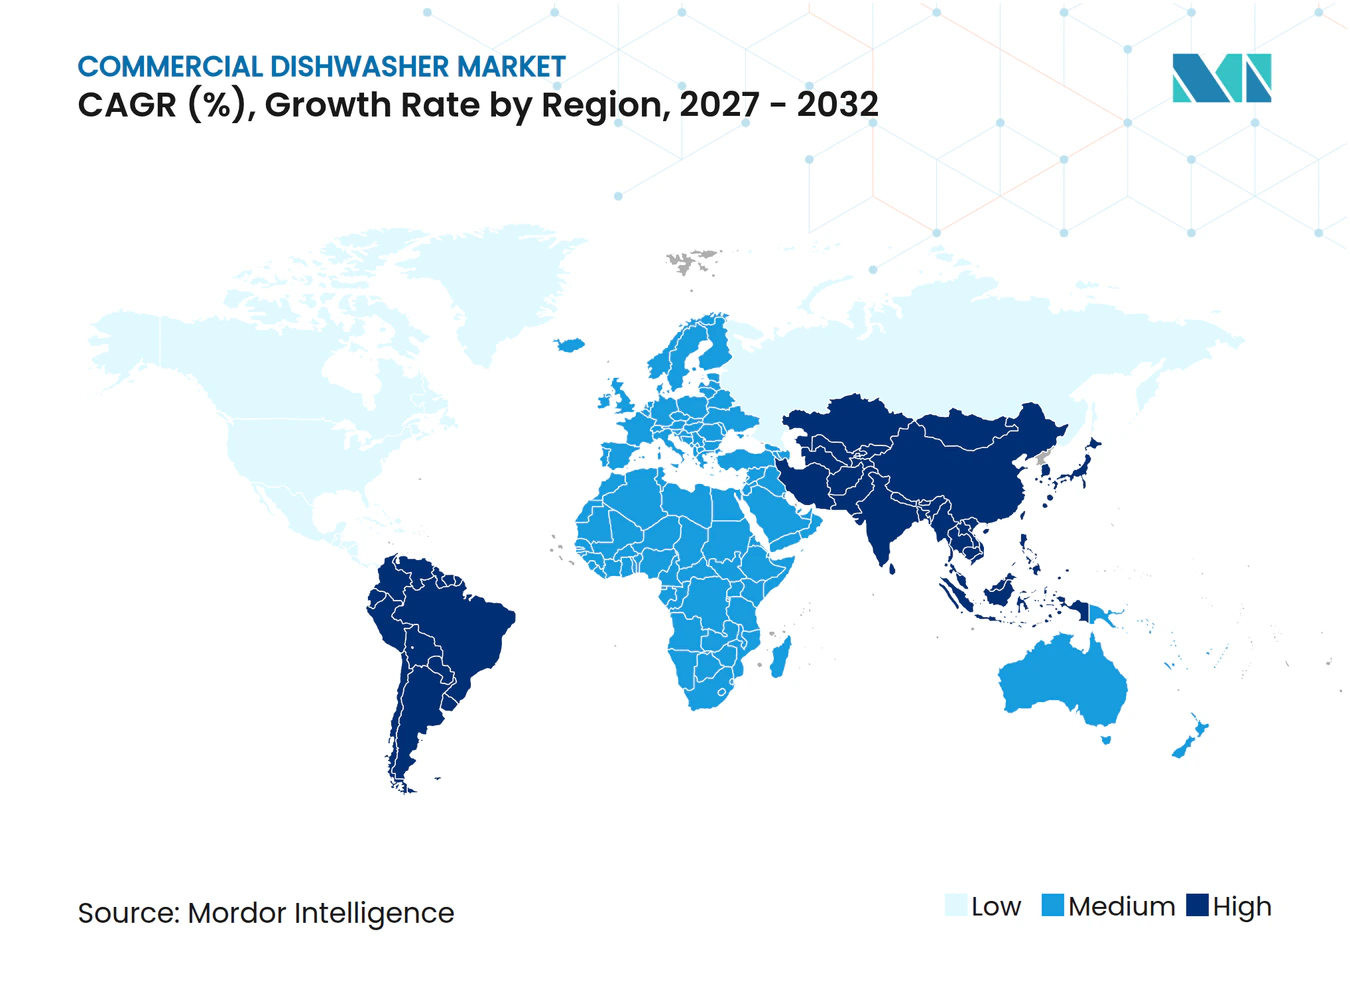
- Por geografia, a América do Norte detinha 31,14% da demanda em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 6,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescentes Exigências de Conformidade com Segurança Alimentar e Higiene | +1.1% | Global, concentrado nos mercados regulatórios da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra em Hotelaria e Serviços de Alimentação | +1.0% | América do Norte e Europa, com repercussão nos centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Restaurantes de Serviço Rápido e Cozinhas Virtuais | +0.9% | Núcleo da Ásia-Pacífico, com repercussão para o Oriente Médio, África e América Latina | Médio prazo (2-4 anos) |
| Regulamentações de Eficiência Energética e Hídrica | +0.7% | Europa, América do Norte e China | Médio prazo (2-4 anos) |
| Adoção de Lavagem de Utensílios Conectada e Manutenção Preditiva | +0.5% | Global, com ganhos iniciais na América do Norte, Alemanha e Austrália | Longo prazo (≥ 4 anos) |
| Substituição de Equipamentos de Lavagem de Utensílios Obsoletos | +0.4% | América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes Exigências de Conformidade com Segurança Alimentar e Higiene
Os rigorosos requisitos de segurança alimentar e saneamento estão tornando o desempenho higiênico uma consideração fundamental na aquisição de lava-louças comerciais. As estruturas NSF/ANSI 3 e HACCP tornam o controle de temperatura e a documentação de ciclos importantes para cozinhas de saúde e educação[1]. As lava-louças de alta temperatura dependem de temperaturas de enxágue final especificadas, enquanto os modelos de baixa temperatura requerem sanitização química adequada para atingir os resultados de higiene pretendidos. Como resultado, os operadores estão priorizando cada vez mais equipamentos que possam manter um desempenho de lavagem consistente e apoiar o monitoramento de conformidade. As lava-louças modernas com rastreamento automático de temperatura e capacidades de registro de ciclos também simplificam a documentação e reduzem a dependência de verificações manuais. Esses requisitos fortalecem a demanda por equipamentos conformes e tecnologicamente avançados e podem acelerar a substituição de máquinas mais antigas que têm dificuldade em manter um desempenho consistente sob condições operacionais exigentes.
Escassez de Mão de Obra em Hotelaria e Serviços de Alimentação
A escassez de mão de obra e a alta rotatividade de pessoal estão aumentando a importância da simplicidade operacional nos equipamentos de lavagem de louças comerciais. Restaurantes, hotéis e cozinhas institucionais estão priorizando máquinas que minimizem a intervenção manual, simplifiquem as tarefas rotineiras e reduzam o treinamento necessário para novos funcionários. Por exemplo, a Hobart desenvolveu sua Coleção FLOW Line em resposta aos desafios das cozinhas comerciais, incluindo rotatividade de pessoal, lacunas de treinamento e disponibilidade de mão de obra. Seu sistema SmartVisionControl foi projetado para identificar o tipo de utensílio e seu nível de sujidade, reduzindo a necessidade de os operadores selecionarem programas de lavagem manualmente. Tais recursos ajudam a manter procedimentos operacionais consistentes em cozinhas onde os níveis de pessoal e a experiência dos funcionários variam. Consequentemente, as decisões de compra consideram cada vez mais não apenas a capacidade de lavagem e o desempenho de limpeza, mas também a facilidade de operação e a capacidade de gerenciar as atividades de lavagem de louças com pessoal limitado.
Expansão de Restaurantes de Serviço Rápido e Cozinhas Virtuais
Os restaurantes de serviço rápido e as cozinhas focadas em delivery estão adicionando demanda por equipamentos padronizados de lavagem de utensílios. O McDonald's planejou aproximadamente 2.200 aberturas de restaurantes em 2025 e estabeleceu uma meta de 50.000 locais até 2027. Essas aberturas criam demanda por pacotes de equipamentos que podem ser usados em locais de restaurantes comparáveis[2]. A Yum! Brands reportou 1.131 novas unidades brutas no terceiro trimestre de 2025. As cozinhas virtuais favorecem equipamentos compactos porque seus locais urbanos frequentemente têm espaço limitado na área de serviço. O mercado de lava-louças comerciais se beneficia desses formatos porque eles suportam especificações de equipamentos repetíveis em múltiplos locais.
Regulamentações de Eficiência Energética e Hídrica
Os requisitos de eficiência estão direcionando a seleção de equipamentos para além das economias voluntárias de utilidades. A Agência de Proteção Ambiental dos Estados Unidos afirma que os lava-louças comerciais certificados ENERGY STAR utilizam 50% menos água e 12% menos energia do que os modelos padrão. Os compradores institucionais que seguem os requisitos federais de aquisição podem, portanto, dar preferência a equipamentos certificados[3]. Em agosto de 2025, a China emitiu a norma GB 38383-2025, com limites mais rigorosos de Grau 1 para consumo de água e energia em relação à edição anterior. A norma se aplica a configurações embutidas, independentes e de bancada[4]. O mercado de lava-louças comerciais se beneficia quando a conformidade com eficiência e o desempenho em segurança alimentar são considerados em conjunto nos planos de substituição.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Custo Total de Propriedade | -0.7% | Global, mais agudo para operadores independentes na América do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Escassez de Técnicos Especializados | -0.5% | Oriente Médio e África, Sudeste Asiático e mercados secundários da América do Norte | Longo prazo (≥ 4 anos) |
| Condições de Água Dura e Acúmulo de Calcário | -0.3% | Oriente Médio e África, Sul da Europa e partes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Restrições de Instalação em Cozinhas Legadas | -0.3% | Europa, Japão e mercados urbanos consolidados da América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Custo Total de Propriedade
O alto investimento inicial e as despesas operacionais contínuas podem atrasar as atualizações de equipamentos, particularmente entre restaurantes independentes e operadores menores de serviços de alimentação. As lava-louças comerciais com maior capacidade de processamento normalmente exigem desembolsos de capital substanciais, com sistemas de porta e esteira instalados podendo custar entre 15.000 e 30.000 USD, enquanto os sistemas do tipo flight podem ultrapassar 60.000 USD. Além da compra inicial, os operadores devem considerar o consumo de água e energia, detergentes e produtos químicos sanitizantes, contratos de manutenção e descalcificação periódica ao longo da vida útil do equipamento. Essas despesas recorrentes podem tornar as decisões de substituição mais difíceis para empresas com orçamentos de capital limitados ou processos de aquisição informais. Além disso, as lava-louças conectadas podem envolver preços iniciais mais elevados e taxas recorrentes de software ou serviço, que podem ser mais difíceis de justificar para operadores de um único local com necessidades de monitoramento relativamente simples. Consequentemente, a sensibilidade ao custo pode estender os ciclos de substituição de equipamentos e limitar a adoção de modelos premium, de alta eficiência e conectados, mesmo quando esses sistemas oferecem potenciais economias operacionais de longo prazo.
Escassez de Técnicos Especializados
A cobertura de serviços pode restringir a adoção de equipamentos avançados em mercados em desenvolvimento e secundários. As máquinas conectadas precisam de técnicos treinados para instalação, comissionamento e manutenção preventiva. Essa capacidade está concentrada nas principais áreas metropolitanas. No Oriente Médio e África, a cobertura de serviços desigual e as condições de água dura podem favorecer equipamentos mecanicamente mais simples. O diagnóstico remoto e as ferramentas de autodiagnóstico podem reduzir parte da carga de serviço. No entanto, as redes de serviço terceirizadas escassas continuam sendo uma restrição prática para os fornecedores de equipamentos que atendem a locais dispersos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
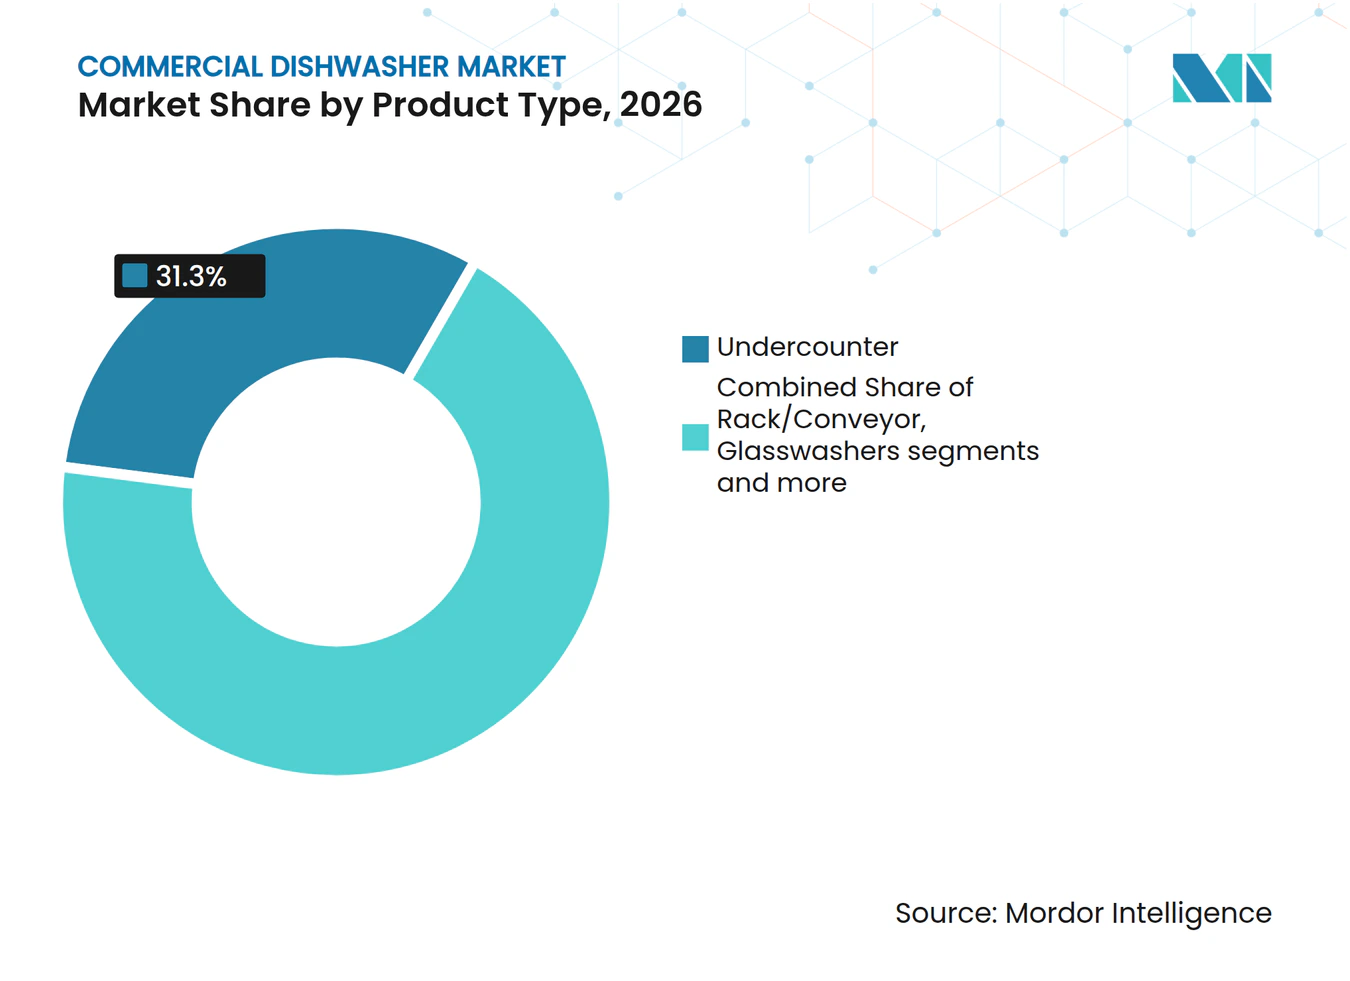
Sob o Balcão Lidera a Base Instalada, Tipo Flight Captura o Prêmio de CrescimentoAs lava-louças sob o balcão detinham 31,25% da participação do mercado de lava-louças comerciais em 2026, conferindo à categoria a posição de produto mais ampla reportada. Cafés, bares, cozinhas virtuais, pequenos estabelecimentos de serviço rápido e restaurantes casuais utilizam essas máquinas onde o espaço utilizável na cozinha é limitado. Sua base instalada está distribuída por muitos formatos de operadores, em vez de concentrada em poucas instalações de grande porte. Esses compradores geralmente valorizam um espaço reduzido e posicionamento prático próximo às áreas de bebidas ou preparação. A categoria permanece adequada para operadores que necessitam de capacidade de lavagem comercial sem uma reformulação substancial da cozinha.
As lava-louças do tipo flight e de esteira contínua têm previsão de crescimento a um CAGR de 6,58% até 2032, refletindo a demanda de cozinhas de grande volume. Hotéis, fornecedores de refeições para companhias aéreas, sistemas hospitalares e cozinhas de produção central precisam de lavagem ininterrupta para volumes de serviço sustentados. Os equipamentos em lote podem exigir mais mão de obra à medida que o número de racks aumenta durante os períodos de pico de operação. As máquinas de porta e capota, juntamente com os sistemas de esteira de racks, continuam a atender aos requisitos de médio volume. As lava-copos permanecem relevantes onde o manuseio cuidadoso de copos e a aparência final são essenciais para o modelo de serviço do estabelecimento.



Por Configuração de Instalação:
Independente Domina o Mercado, Embutido Cresce com Novos Formatos de Serviços de AlimentaçãoAs configurações independentes responderam por 70,25% do tamanho do mercado de lava-louças comerciais em 2026, refletindo a grande base de cozinhas comerciais existentes. Locais reformados na América do Norte, Europa e economias consolidadas da Ásia-Pacífico frequentemente utilizam esse formato porque as estruturas das cozinhas e as linhas de utilidades já estão instaladas. Os operadores podem implantar, realizar manutenção e substituir uma unidade independente sem alterar a estrutura da cozinha ao redor. Essa flexibilidade é importante quando uma compra de substituição deve se adequar a dimensões e condições operacionais conhecidas. Os equipamentos independentes, consequentemente, permanecem a opção prática para muitos restaurantes, hotéis e cozinhas institucionais consolidados.
As lava-louças embutidas e integradas sob o balcão têm previsão de registrar um CAGR de 6,34% até 2032, apoiadas pela demanda de novos desenvolvimentos de cozinhas comerciais e atualizações planejadas de instalações. Restaurantes de serviço rápido, cozinhas virtuais e instalações institucionais podem incorporar essas unidades nos layouts de cozinha durante a fase de projeto e construção, permitindo que o posicionamento dos equipamentos seja otimizado para o espaço disponível e a eficiência do fluxo de trabalho. Isso é particularmente relevante para operadores de serviços de alimentação focados em delivery que estão estabelecendo novas cozinhas ou expandindo por meio de locais padronizados. Ao selecionar equipamentos integrados na fase de planejamento, os operadores podem evitar algumas das restrições de layout e custos de modificação associados à instalação de novos sistemas em cozinhas existentes.
Por Capacidade:
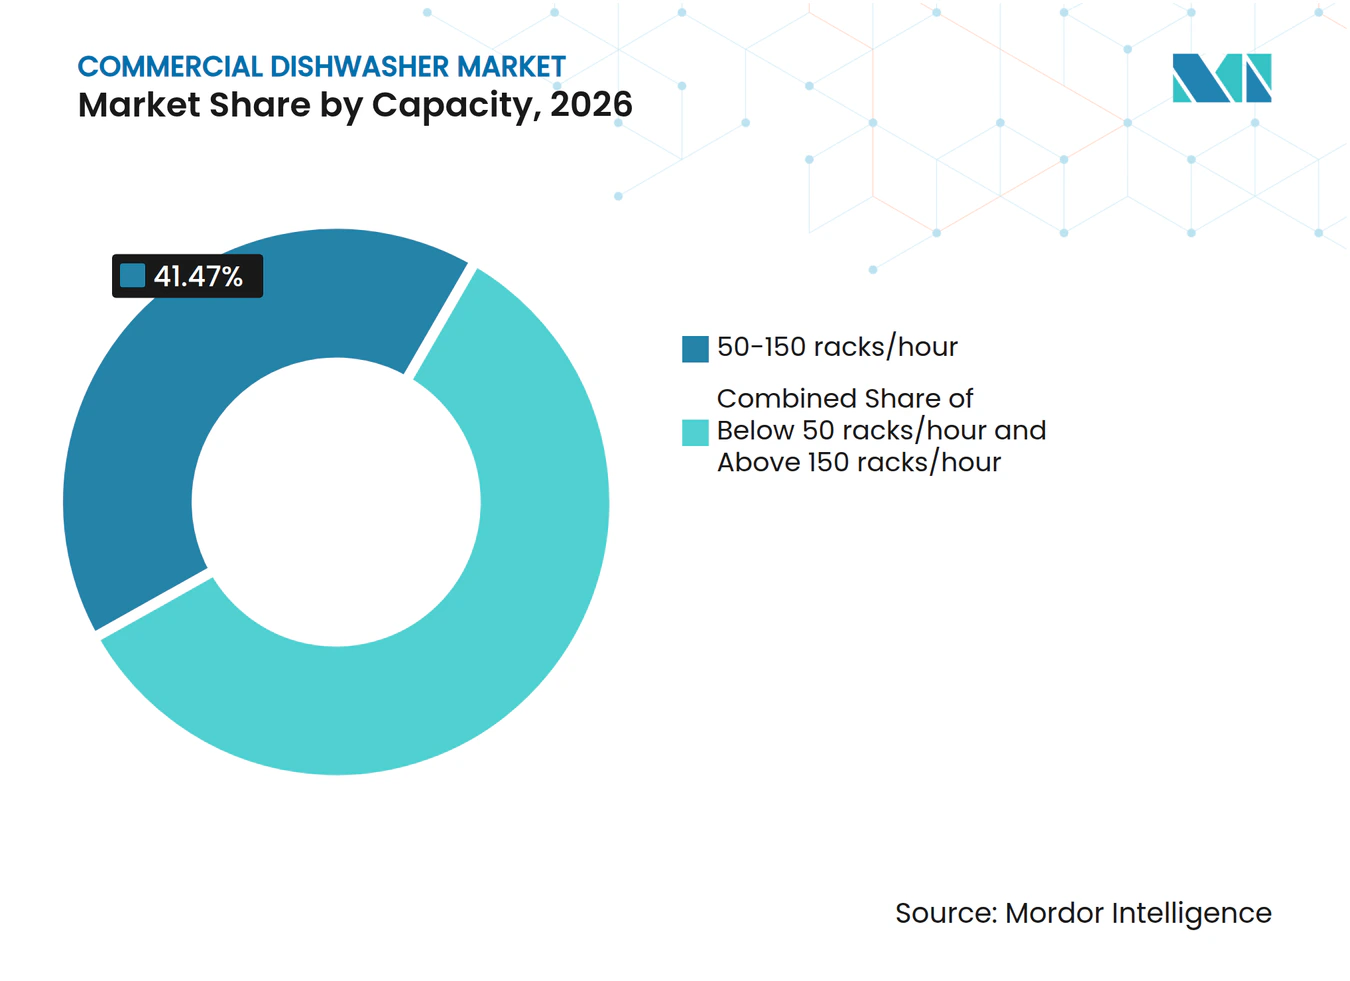
Sistemas de Médio Volume Ancoram a Receita, Equipamentos de Alta Capacidade AceleramA categoria de 50 a 150 racks por hora detinha 41,47% da receita do mercado de lava-louças comerciais em 2026, tornando-a o maior grupo de capacidade reportado. Restaurantes de serviço completo, salas de jantar de hotéis, refeitórios institucionais de médio porte e cozinhas de catering geralmente operam dentro dessa faixa de capacidade. Esses locais precisam de mais produção do que os equipamentos compactos podem fornecer durante os períodos regulares de serviço. Ao mesmo tempo, muitos não requerem o investimento de capital, a área de piso ou a escala operacional dos sistemas do tipo flight. A categoria, portanto, é adequada para compradores que buscam um equilíbrio viável entre produção, exigências de instalação e custos operacionais.
Os equipamentos acima de 150 racks por hora têm previsão de crescimento a um CAGR de 6,23% até 2032. Estabelecimentos de hotelaria de alto volume, fornecedores de refeições para companhias aéreas, grandes hospitais e cozinhas de produção central utilizam esses equipamentos para gerenciar volumes concentrados de lavagem de utensílios. A consolidação da lavagem de utensílios de múltiplos locais satélites pode aumentar a necessidade dessa capacidade. Em junho de 2025, a Hobart lançou sua Coleção FLOW Line com SmartVisionControl, que detecta o tipo de utensílio e o nível de sujidade e ajusta as configurações de lavagem. A Hobart reporta até 40% menos uso de água de enxágue do que suas máquinas do tipo flight de geração anterior, demonstrando por que o uso de água e os controles automatizados são importantes em alta capacidade de processamento.

Por Faixa de Preço:
Intermediário Ancora o Volume, Premium Lidera o Crescimento de ValorOs equipamentos intermediários responderam por 45,56% da receita em 2026, tornando-os a maior faixa de preço reportada. A categoria oferece aos compradores acesso a máquinas comerciais em conformidade com as normas, com conjuntos de recursos práticos e custo inferior ao dos sistemas premium conectados. Restaurantes independentes e estabelecimentos menores de hotelaria frequentemente precisam de desempenho confiável enquanto mantêm os gastos iniciais controlados. Os produtos intermediários também oferecem aos fabricantes uma forma de disponibilizar recursos de eficiência e serviço para uma base de clientes mais ampla. Sua posição reflete a necessidade de uma máquina comercial capaz sem o custo total dos equipamentos conectados avançados.
Os equipamentos premium têm previsão de expansão a um CAGR de 7,26% até 2032, a maior taxa de crescimento entre os segmentos reportados. Operadores empresariais, grupos hoteleiros e instituições avaliam as máquinas premium em relação às necessidades de mão de obra e ao custo potencial de não conformidade. A eliminação de uma hora de trabalho na área de lavagem de louças por turno pode justificar a compra de uma especificação mais elevada. O monitoramento conectado e os controles avançados são recursos comuns nessa categoria. O setor de lava-louças comerciais está separando os equipamentos de menor custo das máquinas que podem fornecer desempenho operacional registrado e suporte de serviço mais robusto.
Por Aplicação:
Serviços de Alimentação Comandam a Escala, Segmento Institucional Cresce Mais RapidamenteOs serviços de alimentação responderam por 45,38% da demanda do mercado de lava-louças comerciais em 2026, tornando-os a maior aplicação reportada. Restaurantes de serviço completo, redes de serviço rápido, cafés, bares e restaurantes casuais sustentam essa ampla base de demanda. A aplicação se beneficia de novos estabelecimentos em economias emergentes e da atividade de substituição em economias consolidadas. Os locais individuais precisam de equipamentos adequados a diferentes períodos de refeição, intensidade de serviço e layouts de cozinha. Os serviços de alimentação incluem máquinas compactas, bem como equipamentos maiores de porta e esteira, o que confere à aplicação uma amplitude considerável.
As aplicações institucionais têm previsão de crescimento a um CAGR de 6,67% até 2032. Escolas, universidades, instalações de saúde e operações de catering governamental estão incluídas neste grupo de aplicações. Esses compradores dão maior ênfase aos registros de temperatura e à documentação de ciclos. As estruturas NSF/ANSI 3 e HACCP aumentam o valor das máquinas conectadas para verificação e manutenção de registros. Hotéis, resorts, operações de catering e cozinhas centrais também mantêm a demanda por equipamentos de alta capacidade, pois as atividades de lavagem de utensílios estão concentradas em cozinhas centrais.
Por Canal de Distribuição:
Redes de Revendedores Detêm Vantagem Estrutural, Vendas Diretas Ampliam Participação EmpresarialRevendedores e distribuidores representaram 72,52% das aquisições em 2026, tornando-se o principal canal reportado. Sua posição reflete a necessidade dos compradores de suporte local para especificação, assistência na instalação e disponibilidade de serviços. Muitos operadores de serviços de alimentação não possuem equipes dedicadas de instalações capazes de gerenciar esses requisitos internamente. Os revendedores podem ajudar a avaliar o abastecimento de água, as utilidades, o espaço disponível e as necessidades de manutenção antes da instalação. Este canal permanece importante onde um relacionamento de serviço local responsivo faz parte da decisão de compra do equipamento.
As vendas diretas têm previsão de crescimento a um CAGR de 6,76% até 2032. Redes com múltiplas unidades, grandes instituições e grupos hoteleiros têm escala suficiente para negociar diretamente com os fabricantes. Essas contas podem buscar preços agrupados de equipamentos e contratos de serviço ao longo do ciclo de vida. O equipamento como serviço e o arrendamento direto podem transferir os gastos dos orçamentos de capital para os orçamentos operacionais. O mercado de lava-louças comerciais manterá o papel dos revendedores, pois os fabricantes que buscam contas diretas ainda precisam atender à cobertura de serviço local que os revendedores oferecem.
Análise Geográfica
A América do Norte deteve 31,14% da participação no mercado de lava-louças comerciais em 2026, tornando-se o maior mercado regional reportado. A região possui uma densa base de serviços de alimentação e custos de mão de obra que tornam a lavagem automatizada de utensílios economicamente vantajosa para operadores de todos os portes. As preferências federais de aquisição institucional podem favorecer equipamentos com desempenho comprovado em consumo de água e energia. A Agência de Proteção Ambiental dos Estados Unidos afirma que os lava-louças comerciais certificados ENERGY STAR utilizam 50% menos água e 12% menos energia do que os modelos padrão. Os requisitos estaduais de eficiência podem gerar demanda de substituição além do ciclo ordinário de substituição ao fim da vida útil. Essas condições sustentam uma base instalada substancial e aquisições contínuas de equipamentos em restaurantes, estabelecimentos de hotelaria e locais institucionais.
A Europa é a segunda maior região reportada, sustentada por ciclos de substituição consolidados na Alemanha, França, Reino Unido e Itália. Os operadores nesses países consideram segurança alimentar, eficiência, acesso a serviços e especificações locais de equipamentos nas decisões de substituição. O mercado de lava-louças comerciais na Europa é, portanto, sustentado pela demanda recorrente de cozinhas maduras de serviços de alimentação e institucionais. A Ásia-Pacífico é a segunda região de maior crescimento, impulsionada pela formalização da atividade de serviços de alimentação na Índia, no Sudeste Asiático e na China. Japão, Austrália e Coreia do Sul contribuem com investimentos mais estáveis em hotelaria e demanda de substituição focada em eficiência. A norma GB 38383-2025 da China endureceu os requisitos de energia e água de Grau 1, criando um motivo de conformidade para substituir equipamentos que não atendem mais ao padrão. A expansão de cozinhas em nuvem da Índia em cidades de primeiro e segundo nível sustenta a demanda por equipamentos compactos e modulares sob o balcão, em vez de apenas grandes sistemas institucionais.
O Oriente Médio e África tem previsão de crescimento a um CAGR de 6,78% até 2032, tornando-se a região de crescimento mais rápido reportada. A construção de hotéis e resorts de luxo nos Emirados Árabes Unidos e na Arábia Saudita sustenta equipamentos premium de esteira transportadora e do tipo voo para grandes cozinhas de alimentos e bebidas. África do Sul e Nigéria ancoram a demanda proveniente de estabelecimentos urbanos de saúde, educação e hotelaria organizada. Em locais com fornecimento de energia elétrica irregular, configurações híbridas de duplo combustível elétrico-gás estão ganhando espaço. A América do Sul apresenta condições contrastantes, pois Brasil e Chile sustentam a demanda por meio de serviços de alimentação organizados e desenvolvimento hoteleiro, enquanto pressões de acessibilidade atrasam as substituições em outros locais. O investimento em hotelaria organizada no Oriente Médio, África e América do Sul está gerando demanda de primeira compra em novos estabelecimentos que anteriormente não possuíam infraestrutura comercial de lavagem de utensílios.
Cenário Competitivo
Concentração do Mercado
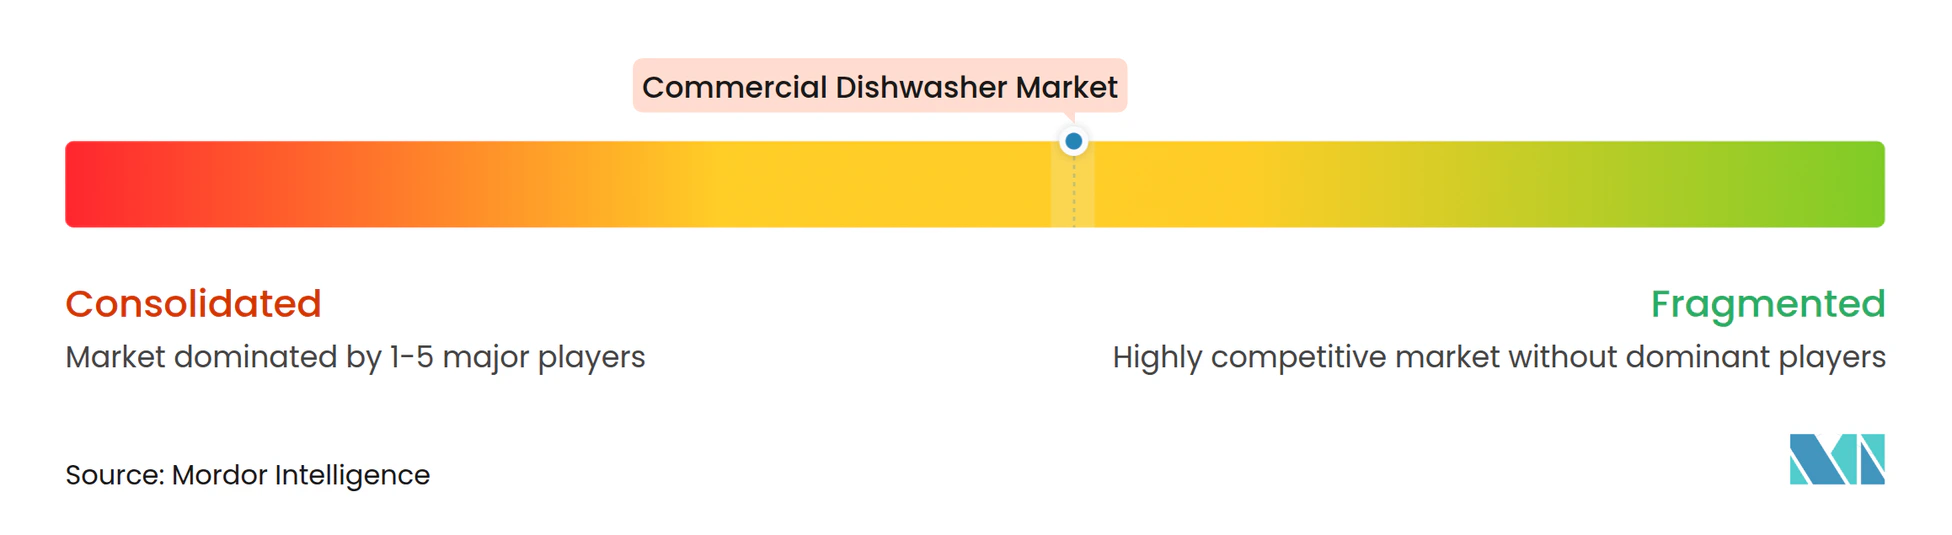
O mercado de lava-louças comerciais é moderadamente consolidado no segmento de equipamentos premium, onde especialistas europeus e fornecedores multinacionais competem por contas empresariais, institucionais e de grande hotelaria. Winterhalter Gastronom, MEIKO Maschinenbau, Wexiödisk, Electrolux Professional, Hobart e Ali Group têm posições nesses grupos de clientes de maior valor. Sua oferta pode combinar equipamentos, produtos químicos, monitoramento e contratos de serviço. Essa combinação sustenta relacionamentos com clientes que continuam após a venda inicial do equipamento. A faixa de preço intermediária a inferior mais ampla é mais fragmentada, com CMA Dishmachines, Jackson Warewashing Systems, Champion Industries, Fagor Industrial, Sammic e JEMI competindo por meio de preço, proximidade de serviço e relacionamentos de especificação local.
As plataformas de lavagem conectadas estão se tornando uma parte importante da estratégia competitiva no mercado de lava-louças comerciais. O Connected Wash da Winterhalter, a linha FLOW da Hobart equipada com SmartVisionControl e o programa DishIQ da Ecolab demonstram a tendência de oferecer equipamentos, produtos químicos, monitoramento e serviços de forma integrada. A Ecolab lançou o DishIQ em setembro de 2025 com equipamentos, produtos químicos e monitoramento remoto 24 horas por dia, 7 dias por semana, por meio de seu Centro de Inteligência Global. O programa utiliza modelos de dados destinados a identificar problemas nas máquinas antes que ocorram interrupções no serviço. Isso desloca o modelo de manutenção para uma intervenção mais antecipada e sustenta um relacionamento pós-venda mais próximo com os operadores.
O segmento intermediário conectado permanece aberto porque os operadores desejam monitoramento e registros de conformidade sem os preços de equipamentos premium. Em outubro de 2025, a Diversey lançou o IntelliDish CONTROL para adicionar conectividade em nuvem, monitoramento de dispensadores e gerenciamento de múltiplos locais a máquinas existentes. Esse modelo permite que um fornecedor de produtos químicos participe da lavagem de utensílios conectada sem exigir que o operador substitua o lava-louças. A certificação NSF/ANSI 3 e a documentação HACCP podem diferenciar ainda mais os fornecedores que atendem a contas empresariais. Os fornecedores capazes de fornecer registros auditáveis de temperatura e ciclos têm vantagem onde as necessidades de conformidade são centrais para a aquisição.
Líderes do Setor de Lava-Louças Comerciais
-
Winterhalter Gastronom GmbH
-
Hobart Corporation
-
MEIKO Maschinenbau GmbH and Co. KG
-
Ali Group S.r.l.
-
Electrolux Professional AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lava-Louças Comerciais Empresas cobertas neste relatório
- Hobart Corporation, ITW Food Equipment Group
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH and Co. KG
- Ali Group S.r.l.
- Electrolux Professional AB
- Miele and Cie. KG
- Jackson Warewashing Systems LLC
- Fagor Industrial, Onnera Group
- Hoshizaki Corporation
- CMA Dishmachines
- Champion Industries, Champion Moyer Diebel
- Insinger Machine Co.
- MVP Group Corp., Jet-Tech
- Smeg S.p.A., Smeg Professional
- Sammic S.L.
- Teikos S.r.l.
- Comenda Ali Group
- LVO Manufacturing, Inc.
- Moffat Group, Washtech
- Wexiödisk AB
- JEMI, S.A.
- Stero, an Illinois Tool Works Brand
Desenvolvimentos industriais recentes em Mercado de Lava-Louças Comerciais
- Outubro de 2025: A Diversey, uma empresa da Solenis, lançou o IntelliDish™ CONTROL, uma solução IoT com patente pendente que integra conectividade em nuvem, monitoramento de dispensadores e um aplicativo de gerenciamento de múltiplos locais para operações de serviços de alimentação, hotelaria e catering, reposicionando a telemetria de lavagem de louças como um ativo de conformidade higiênica e gestão de custos.
- Setembro de 2025: A Ecolab lançou seu programa DishIQ, combinando equipamentos, produtos químicos e monitoramento remoto 24 horas por dia, 7 dias por semana, por meio de um Centro de Inteligência Global. Modelos proprietários de ciência de dados preveem falhas nas máquinas antes de interrupções no serviço, convertendo a manutenção de lavagem de utensílios de um modelo reativo para um modelo preditivo.
- Agosto de 2025: A Administração Estatal para Regulação do Mercado da China emitiu a norma obrigatória GB 38383-2025, reduzindo o consumo de energia de Grau 1 em 36% e o consumo de água em 20% em relação à edição anterior, e ampliando o escopo para configurações embutidas, independentes e de bancada, com novos requisitos de ruído e índice de limpeza.
- Junho de 2025: A Hobart apresentou a Coleção FLOW Line, com a tecnologia de inteligência artificial patenteada SmartVisionControl, que detecta automaticamente o tipo de utensílio e o nível de sujidade, selecionando o programa de lavagem com redução de até 40% no consumo de água de enxágue em comparação com máquinas do tipo voo de geração anterior.
- Abril de 2026: A LG Electronics apresentou sua linha redesenhada de lava-louças embutidos na EuroCucina 2026 em Milão, Itália. A linha contou com um ciclo de lavagem e secagem em uma hora, QuadWash Pro, Dynamic Heat Dry+, TrueSteam e tecnologia AI SenseClean para melhorar o desempenho de limpeza, a eficiência de secagem e a praticidade para os lares europeus.
Escopo do Relatório Global do Mercado de Lava-Louças Comerciais
Visão geral da segmentação
| Rack/Esteira |
| Sob o Balcão |
| Tipo Porta ou Capota |
| Lava-Copos |
| Lava-Louças do Tipo Flight / Esteira Contínua |
| Abaixo de 50 racks/hora |
| 50–150 racks/hora |
| Acima de 150 racks/hora |
| Independente |
| Embutido / Integrado Sob o Balcão |
| Passagem / Integrado em Linha |
| Econômico |
| Intermediário |
| Premium |
| Serviços de Alimentação |
| Hotelaria |
| Institucional |
| Catering e Cozinhas Centrais |
| Outros |
| Vendas Diretas |
| Revendedores e Distribuidores |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Rack/Esteira | |
| Sob o Balcão | ||
| Tipo Porta ou Capota | ||
| Lava-Copos | ||
| Lava-Louças do Tipo Flight / Esteira Contínua | ||
| Por Capacidade | Abaixo de 50 racks/hora | |
| 50–150 racks/hora | ||
| Acima de 150 racks/hora | ||
| Por Configuração de Instalação | Independente | |
| Embutido / Integrado Sob o Balcão | ||
| Passagem / Integrado em Linha | ||
| Por Faixa de Preço | Econômico | |
| Intermediário | ||
| Premium | ||
| Por Aplicação | Serviços de Alimentação | |
| Hotelaria | ||
| Institucional | ||
| Catering e Cozinhas Centrais | ||
| Outros | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Revendedores e Distribuidores | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de lava-louças comerciais até 2032?
O setor de lava-louças comerciais tem previsão de atingir 3,77 bilhões de USD até 2032, após aumentar de 2,92 bilhões de USD em 2027. O CAGR previsto é de 5,25% para 2027–2032.
Qual tipo de produto de lava-louças comerciais está crescendo mais rapidamente?
Os equipamentos do tipo flight e de esteira contínua têm previsão de crescimento a um CAGR de 6,58% até 2032. São utilizados onde hotéis, fornecedores de refeições para companhias aéreas, hospitais e cozinhas de produção central precisam de processamento contínuo.
Por que os operadores de serviços de alimentação estão substituindo as lava-louças comerciais?
Os operadores estão substituindo as lava-louças comerciais para melhorar a documentação de segurança alimentar, reduzir as etapas operacionais manuais e cumprir os requisitos de eficiência. Os equipamentos mais novos podem fornecer registros de temperatura, informações de ciclos, configurações automáticas de lavagem e menor uso de água.
Qual aplicação está se expandindo mais rapidamente para as lava-louças comerciais?
As aplicações institucionais têm previsão de crescimento a um CAGR de 6,67% até 2032. O grupo inclui escolas, universidades, instalações de saúde e operações de catering governamental.
Qual região tem a maior demanda por lava-louças comerciais?
A América do Norte detinha 31,14% da demanda em 2026, sustentada por uma grande base de serviços de alimentação, custos de mão de obra e compras institucionais focadas em eficiência. As lava-louças comerciais com certificação ENERGY STAR usam 50% menos água e 12% menos energia do que os modelos padrão, de acordo com a Agência de Proteção Ambiental dos EUA.