
Tamaño y Participación del Mercado de Lavavajillas Comerciales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.25 % |
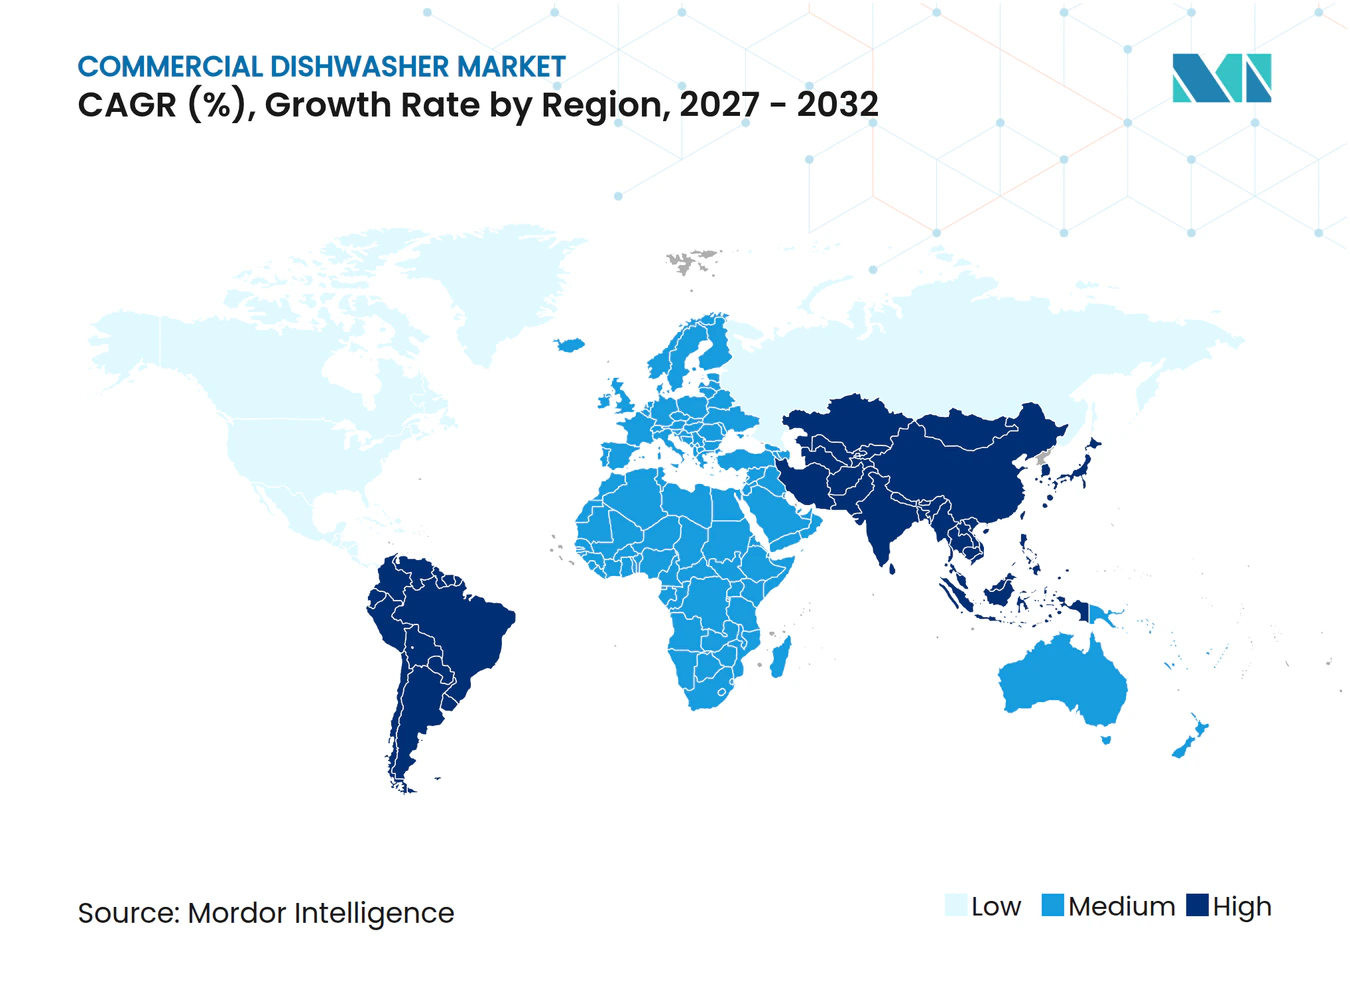
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lavavajillas Comerciales por Mordor Intelligence
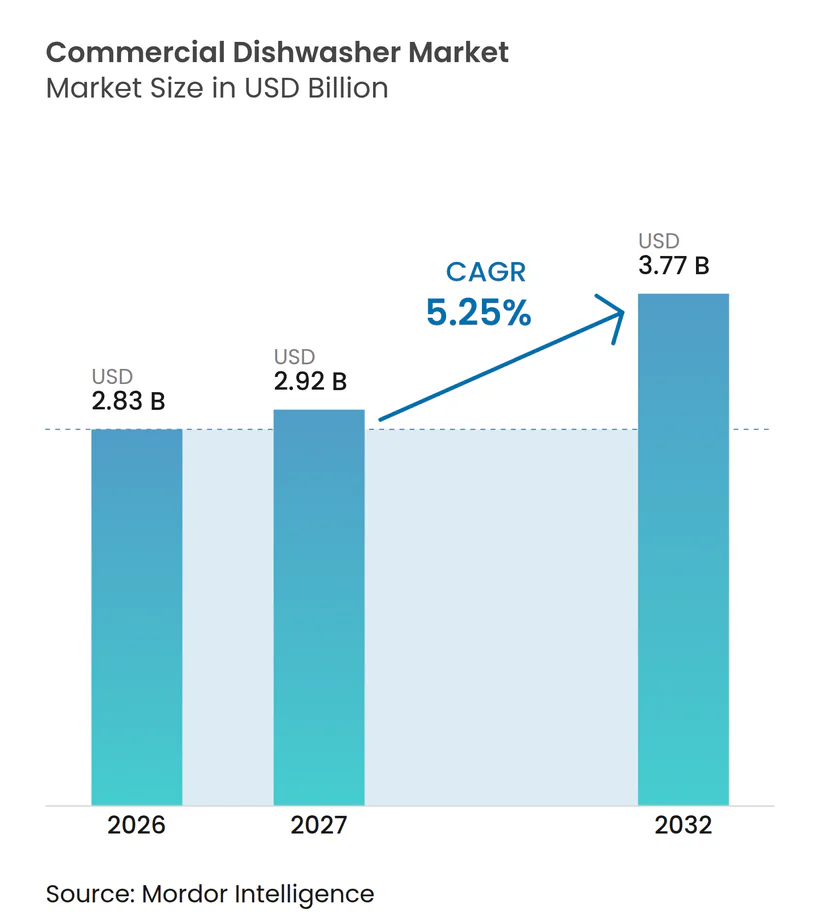
Se espera que el mercado global de lavavajillas comerciales crezca de 2,83 mil millones de USD en 2026 a 2,92 mil millones de USD en 2027 y se prevé que alcance los 3,77 mil millones de USD para 2032, con una CAGR del 5,25% durante 2027-2032. El crecimiento está impulsado por el aumento de los costos laborales, los estrictos requisitos de higiene alimentaria y la necesidad de una mayor eficiencia operativa en las cocinas comerciales. La expansión de la infraestructura de servicios de alimentación en las economías emergentes está generando una demanda incremental de equipos, mientras que el aumento de los costos de los servicios públicos está fomentando las inversiones en sistemas eficientes en energía y agua. Los fabricantes están fortaleciendo sus ofertas mediante tecnologías de lavado avanzadas, monitoreo digital y soluciones de servicio integradas. Sin embargo, el crecimiento regional sigue siendo desigual, determinado por las diferencias en los requisitos regulatorios, la capacidad de inversión de capital y los ciclos de reemplazo, con mercados maduros que se benefician de las actualizaciones de equipos y mercados emergentes de nuevas instalaciones de cocinas comerciales.
Conclusiones Clave del Informe
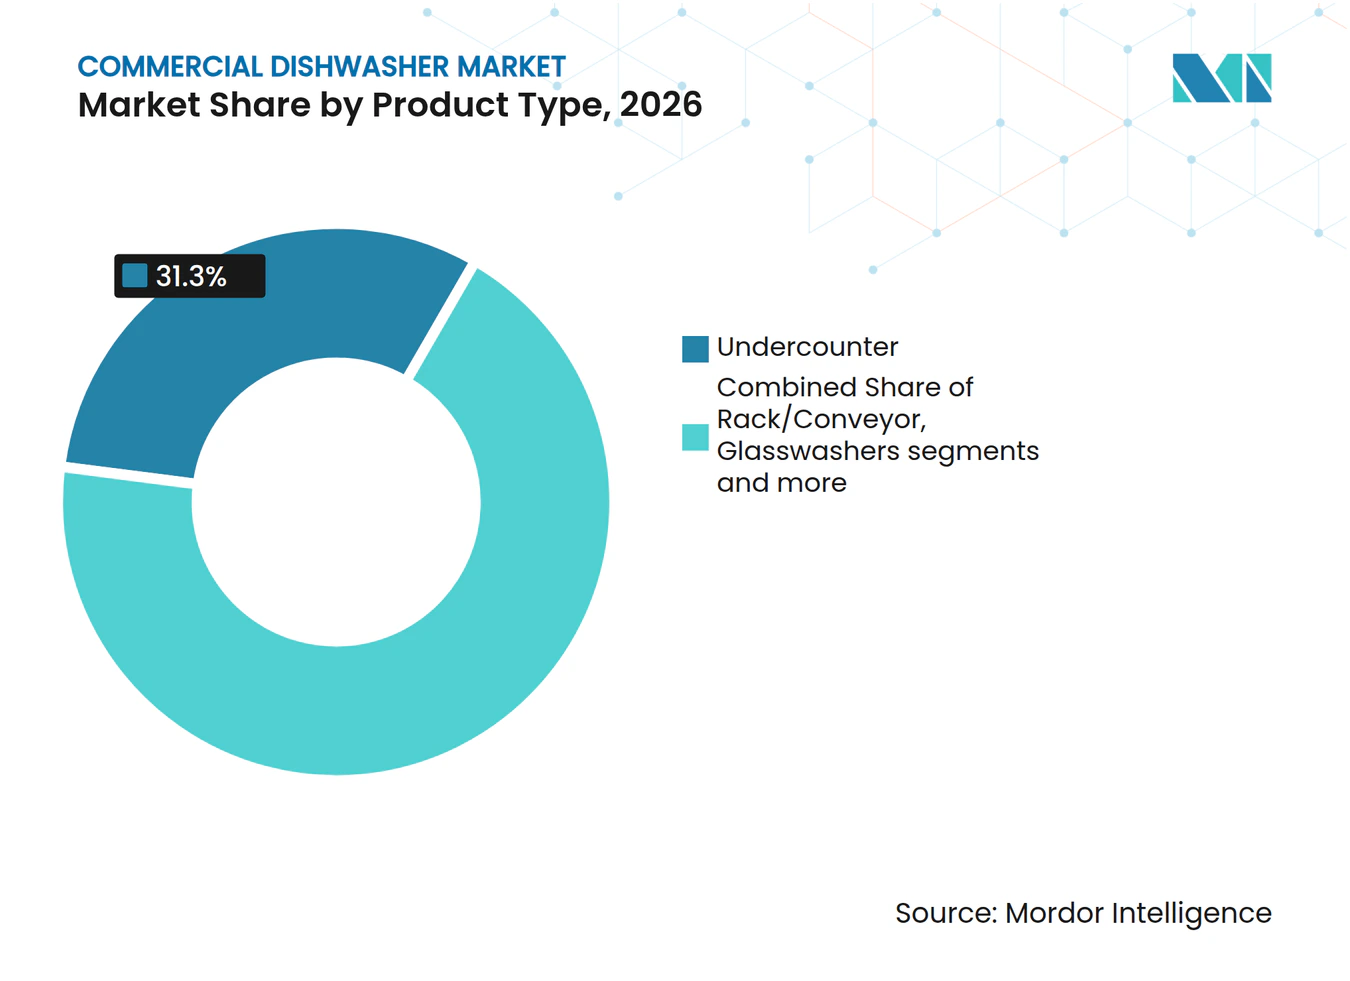
- Por tipo de producto, los lavavajillas bajo mostrador representaron el 31,25% del mercado global de lavavajillas comerciales en 2026, mientras que se proyecta que los lavavajillas de vuelo o transportador continuo registren la CAGR más alta del 6,58% hasta 2032.
- Por configuración de instalación, las unidades independientes representaron el 70,25% del mercado en 2026, mientras que se proyecta que las unidades empotradas o bajo mostrador registren una CAGR del 6,34% hasta 2032.
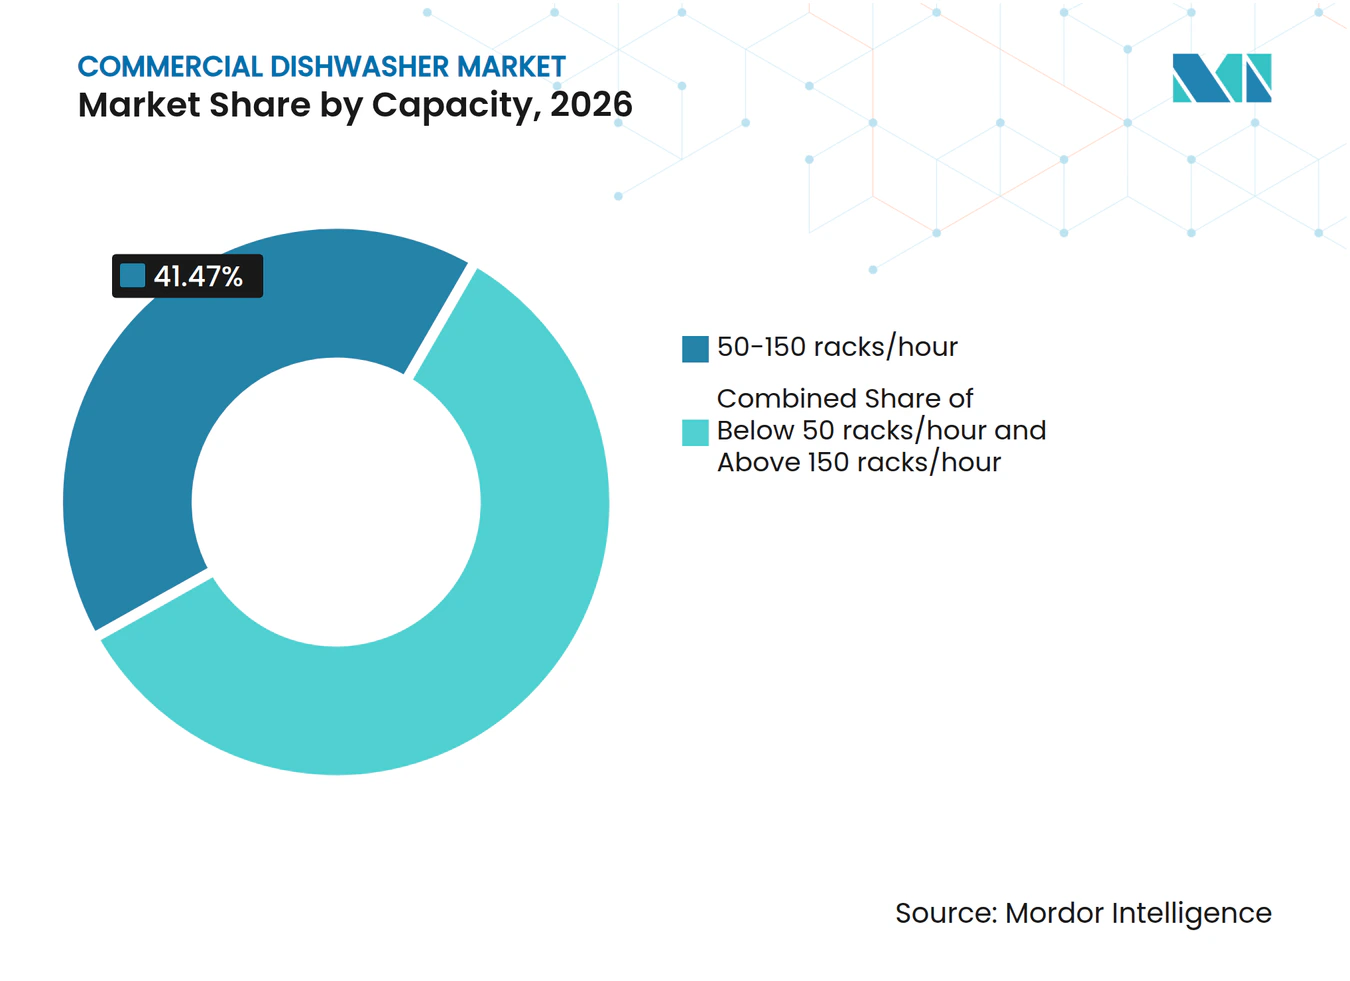
- Por capacidad, la categoría de 50 a 150 bastidores por hora representó el 41,47% de los ingresos del mercado en 2026, mientras que se proyecta que las unidades que procesan más de 150 bastidores por hora registren una CAGR del 6,23% hasta 2032.
- Por rango de precio, los equipos de gama media representaron el 45,56% de los ingresos del mercado en 2026, mientras que se proyecta que los equipos premium alcancen una CAGR del 7,26% hasta 2032.
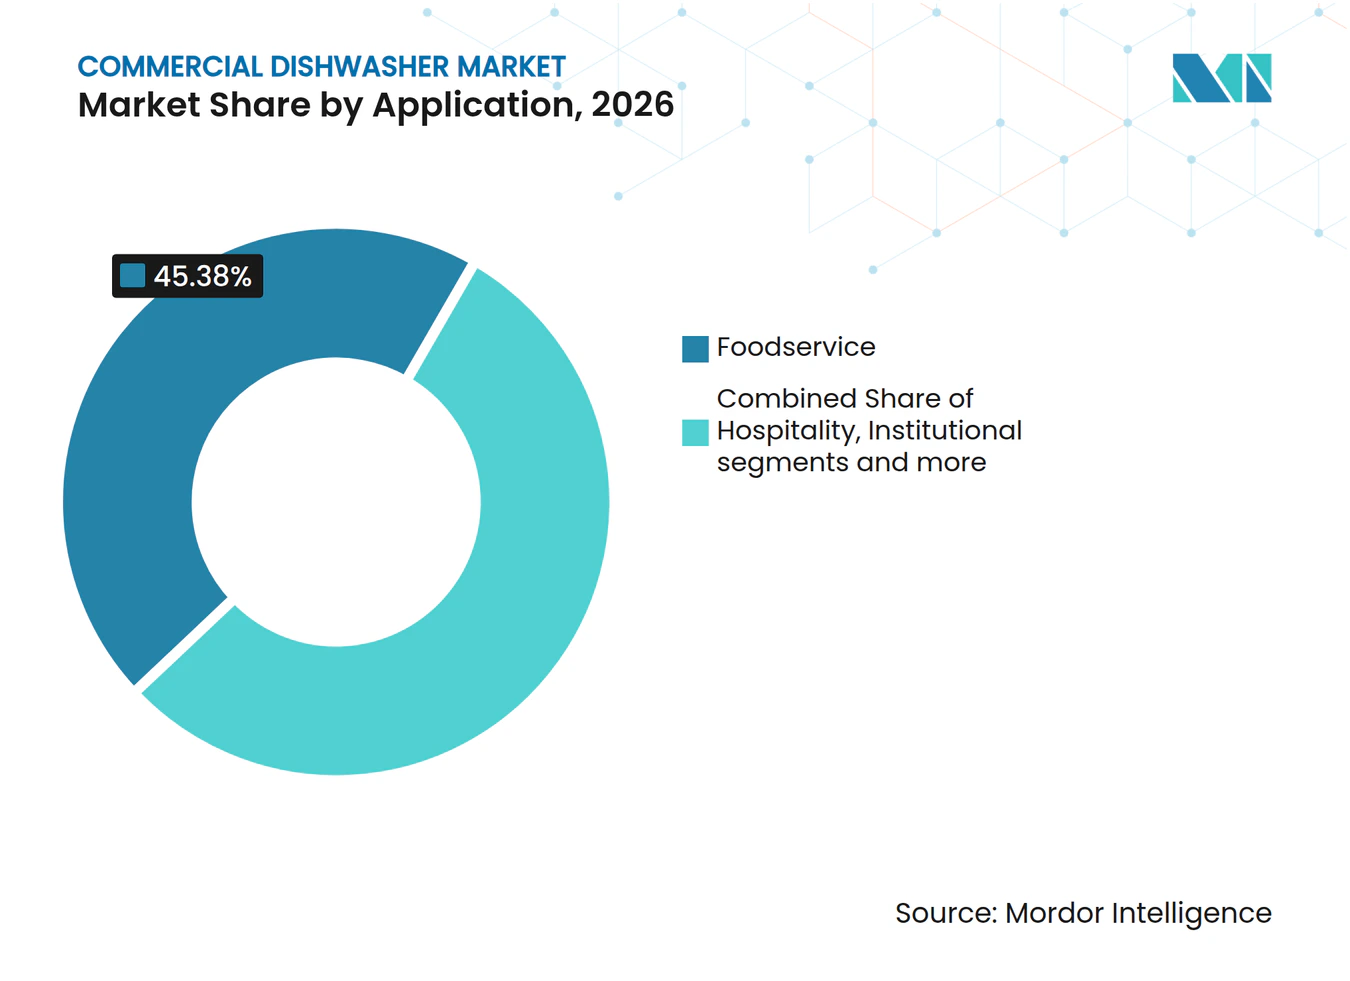
- Por aplicación, los servicios de alimentación representaron el 45,38% de la demanda del mercado en 2026, mientras que se proyecta que las aplicaciones institucionales registren una CAGR del 6,67% hasta 2032.
- Por canal de distribución, los distribuidores y concesionarios representaron el 72,52% de las adquisiciones en 2026, mientras que se proyecta que las ventas directas registren una CAGR del 6,76% hasta 2032.
- Por geografía, América del Norte representó el 31,14% de la demanda en 2026, mientras que se prevé que Oriente Medio y África crezca a una CAGR del 6,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Crecientes de Cumplimiento en Materia de Seguridad Alimentaria e Higiene | +1.1% | Global, concentrado en los mercados regulatorios de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Hostelería y Servicios de Alimentación | +1.0% | América del Norte y Europa, con repercusión en los centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Restaurantes de Servicio Rápido y Cocinas en la Nube | +0.9% | Núcleo de Asia-Pacífico, con repercusión en Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Regulaciones de Eficiencia Energética e Hídrica | +0.7% | Europa, América del Norte y China | Mediano plazo (2-4 años) |
| Adopción de Lavado de Vajilla Conectado y Mantenimiento Predictivo | +0.5% | Global, con ganancias tempranas en América del Norte, Alemania y Australia | Largo plazo (≥ 4 años) |
| Sustitución de Equipos de Lavado de Vajilla Obsoletos | +0.4% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Crecientes de Cumplimiento en Materia de Seguridad Alimentaria e Higiene
Los estrictos requisitos de seguridad alimentaria y saneamiento están convirtiendo el rendimiento higiénico en un factor clave en la adquisición de lavavajillas comerciales. Los marcos NSF/ANSI 3 y HACCP hacen que el control de temperatura y la documentación de ciclos sean importantes para las cocinas de centros sanitarios y educativos[1]. Los lavavajillas de alta temperatura dependen de temperaturas de enjuague final especificadas, mientras que los modelos de baja temperatura requieren una sanitización química adecuada para lograr los resultados de higiene previstos. Como resultado, los operadores priorizan cada vez más los equipos que pueden mantener un rendimiento de lavado constante y respaldar el monitoreo del cumplimiento. Los lavavajillas modernos con seguimiento automático de temperatura y capacidades de registro de ciclos también simplifican la documentación y reducen la dependencia de las verificaciones manuales. Estos requisitos fortalecen la demanda de equipos conformes y tecnológicamente avanzados, y pueden acelerar la sustitución de máquinas más antiguas que tienen dificultades para mantener un rendimiento constante en condiciones operativas exigentes.
Escasez de Mano de Obra en Hostelería y Servicios de Alimentación
La escasez de mano de obra y la alta rotación de personal están aumentando la importancia de la simplicidad operativa en los equipos de lavado de vajilla comerciales. Los restaurantes, hoteles y cocinas institucionales priorizan las máquinas que minimizan la intervención manual, simplifican las tareas rutinarias y reducen la formación requerida para los nuevos empleados. Por ejemplo, Hobart desarrolló su Colección FLOW Line en respuesta a los desafíos de las cocinas comerciales, incluida la rotación de personal, las brechas de formación y la disponibilidad de mano de obra. Su sistema SmartVisionControl está diseñado para identificar el tipo de vajilla y su nivel de suciedad, reduciendo la necesidad de que los operadores seleccionen los programas de lavado manualmente. Estas características ayudan a mantener procedimientos operativos consistentes en cocinas donde los niveles de personal y la experiencia de los empleados varían. En consecuencia, las decisiones de compra consideran cada vez más no solo la capacidad de lavado y el rendimiento de limpieza, sino también la facilidad de operación y la capacidad de gestionar las actividades de lavado de vajilla con personal limitado.
Expansión de Restaurantes de Servicio Rápido y Cocinas en la Nube
Los restaurantes de servicio rápido y las cocinas orientadas a la entrega a domicilio están generando demanda de equipos de lavado de vajilla estandarizados. McDonald's planificó aproximadamente 2.200 aperturas de restaurantes en 2025 y estableció un objetivo de 50.000 locales para 2027. Estas aperturas crean demanda de paquetes de equipos que pueden utilizarse en sitios de restaurantes comparables[2]. Yum! Brands reportó 1.131 nuevas unidades brutas en el tercer trimestre de 2025. Las cocinas en la nube prefieren equipos compactos porque sus ubicaciones urbanas a menudo tienen espacio limitado en la parte trasera del local. El mercado de lavavajillas comerciales se beneficia de estos formatos porque respaldan especificaciones de equipos repetibles en múltiples ubicaciones.
Regulaciones de Eficiencia Energética e Hídrica
Los requisitos de eficiencia están orientando la selección de equipos más allá del ahorro voluntario de servicios públicos. La Agencia de Protección Ambiental de los Estados Unidos declara que los lavavajillas comerciales con certificación ENERGY STAR utilizan un 50% menos de agua y un 12% menos de energía que los modelos estándar. Los compradores institucionales que siguen los requisitos de adquisición federal pueden, por tanto, dar preferencia a los equipos certificados[3]. En agosto de 2025, China emitió la norma GB 38383-2025, con umbrales más estrictos de Grado 1 para agua y energía respecto a la edición anterior. La norma se aplica a configuraciones empotradas, independientes y de encimera[4]. El mercado de lavavajillas comerciales se beneficia cuando el cumplimiento de eficiencia y el rendimiento en materia de seguridad alimentaria se consideran conjuntamente en los planes de sustitución de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Costo Total de Propiedad | -0.7% | Global, más agudo para los operadores independientes en América del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Escasez de Técnicos Especializados | -0.5% | Oriente Medio y África, Sudeste Asiático y mercados secundarios de América del Norte | Largo plazo (≥ 4 años) |
| Condiciones de Agua Dura y Acumulación de Sarro | -0.3% | Oriente Medio y África, Sur de Europa y partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Restricciones de Instalación en Cocinas Antiguas | -0.3% | Europa, Japón y mercados urbanos consolidados de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Costo Total de Propiedad
La elevada inversión inicial y los gastos operativos continuos pueden retrasar las actualizaciones de equipos, especialmente entre los restaurantes independientes y los operadores más pequeños de servicios de alimentación. Los lavavajillas comerciales con mayor rendimiento suelen requerir desembolsos de capital sustanciales, con sistemas de tipo puerta y transportador instalados que pueden costar entre 15.000 y 30.000 USD, mientras que los sistemas de tipo vuelo pueden superar los 60.000 USD. Más allá de la compra inicial, los operadores deben tener en cuenta el consumo de agua y energía, los detergentes y productos químicos de sanitización, los contratos de mantenimiento y la descalcificación periódica a lo largo de la vida útil del equipo. Estos gastos recurrentes pueden dificultar las decisiones de sustitución para las empresas con presupuestos de capital limitados o procesos de adquisición informales. Además, los lavavajillas conectados pueden implicar precios iniciales más elevados y tarifas recurrentes de software o servicio, que pueden ser más difíciles de justificar para los operadores de un solo establecimiento con necesidades de monitoreo relativamente simples. En consecuencia, la sensibilidad al costo puede prolongar los ciclos de sustitución de equipos y limitar la adopción de modelos premium, de alta eficiencia y conectados, incluso cuando estos sistemas ofrecen potenciales ahorros operativos a largo plazo.
Escasez de Técnicos Especializados
La cobertura de servicio puede limitar la adopción de equipos avanzados en los mercados en desarrollo y secundarios. Las máquinas conectadas necesitan técnicos capacitados para la instalación, puesta en marcha y mantenimiento preventivo. Esta capacidad se concentra en las principales áreas metropolitanas. En Oriente Medio y África, la cobertura de servicio desigual y las condiciones de agua dura pueden favorecer los equipos mecánicamente más simples. Los diagnósticos remotos y las herramientas de autodiagnóstico pueden reducir algunas cargas de servicio. Sin embargo, las redes de servicio de terceros poco desarrolladas siguen siendo una restricción práctica para los proveedores de equipos que atienden ubicaciones dispersas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Bajo Mostrador Lidera la Base Instalada, el Tipo Vuelo Captura la Prima de CrecimientoLos lavavajillas bajo mostrador representaron el 31,25% de la participación del mercado de lavavajillas comerciales en 2026, otorgando a la categoría la posición de producto más amplia reportada. Las cafeterías, bares, cocinas en la nube, pequeños establecimientos de servicio rápido y locales de restauración informal utilizan estas máquinas donde el espacio útil de cocina es limitado. Su base instalada está distribuida entre muchos formatos de operadores en lugar de concentrarse en unas pocas instalaciones grandes. Estos compradores generalmente valoran una huella compacta y una ubicación práctica cerca de las áreas de bebidas o preparación. La categoría sigue siendo adecuada para los operadores que requieren capacidad de lavado comercial sin una remodelación sustancial de la cocina.
Se prevé que los lavavajillas de tipo vuelo y transportador continuo crezcan a una CAGR del 6,58% hasta 2032, lo que refleja la demanda de cocinas de gran volumen. Los hoteles, los servicios de catering de aerolíneas, los sistemas hospitalarios y las cocinas de producción central necesitan un lavado ininterrumpido para volúmenes de servicio sostenidos. Los equipos por lotes pueden requerir más mano de obra a medida que aumenta el número de bastidores durante los períodos de máxima actividad. Las máquinas de puerta y campana, junto con los sistemas de transportador de bastidores, siguen satisfaciendo los requisitos de volumen medio. Los lavacopas siguen siendo relevantes donde el manejo cuidadoso del vidrio y la apariencia final son esenciales para el modelo de servicio del establecimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración de Instalación:
Los Independientes Dominan el Mercado, los Empotrados Crecen con los Nuevos Formatos de Servicios de AlimentaciónLas configuraciones independientes representaron el 70,25% del tamaño del mercado de lavavajillas comerciales en 2026, lo que refleja la gran base de cocinas comerciales existentes. Los sitios reformados en América del Norte, Europa y las economías consolidadas de Asia-Pacífico a menudo utilizan este formato porque las estructuras de cocina y las líneas de servicios públicos ya están en su lugar. Los operadores pueden desplegar, dar servicio y reemplazar una unidad independiente sin cambiar la estructura de cocina circundante. Esa flexibilidad importa cuando una compra de reemplazo debe ajustarse a dimensiones y condiciones operativas conocidas. Los equipos independientes siguen siendo, por tanto, la opción práctica para muchos restaurantes, hoteles y cocinas institucionales consolidados.
Se proyecta que los lavavajillas empotrados e integrados bajo mostrador registren una CAGR del 6,34% hasta 2032, respaldados por la demanda de nuevos desarrollos de cocinas comerciales y actualizaciones de instalaciones planificadas. Los restaurantes de servicio rápido, las cocinas en la nube y las instalaciones institucionales pueden incorporar estas unidades en los diseños de cocina durante la fase de diseño y construcción, lo que permite optimizar la ubicación de los equipos para el espacio disponible y la eficiencia del flujo de trabajo. Esto es particularmente relevante para los operadores de servicios de alimentación orientados a la entrega que establecen nuevas cocinas o se expanden a través de ubicaciones estandarizadas. Al seleccionar equipos integrados en la etapa de planificación, los operadores pueden evitar algunas de las restricciones de diseño y los costos de modificación asociados con la instalación de nuevos sistemas en cocinas existentes.
Por Capacidad:
Los Sistemas de Volumen Medio Anclan los Ingresos, los Equipos de Alto Rendimiento se AceleranLa categoría de 50 a 150 bastidores por hora representó el 41,47% de los ingresos del mercado de lavavajillas comerciales en 2026, convirtiéndola en el grupo de capacidad más grande reportado. Los restaurantes de servicio completo, los comedores de hotel, las cafeterías institucionales de tamaño mediano y las cocinas de catering operan comúnmente dentro de este rango de rendimiento. Estos sitios necesitan más producción de la que los equipos compactos pueden proporcionar durante los períodos de servicio regulares. Al mismo tiempo, muchos no requieren la inversión de capital, el espacio en el suelo o la escala operativa de los sistemas de tipo vuelo. La categoría, por tanto, se adapta a los compradores que buscan un equilibrio viable entre producción, exigencias de instalación y costos operativos.
Se prevé que los equipos de más de 150 bastidores por hora crezcan a una CAGR del 6,23% hasta 2032. Los establecimientos de hostelería de gran volumen, los servicios de catering de aerolíneas, los grandes hospitales y las cocinas de producción central utilizan este equipo para gestionar volúmenes concentrados de lavado de vajilla. La consolidación del lavado de vajilla de múltiples ubicaciones satélite puede aumentar la necesidad de esta capacidad. En junio de 2025, Hobart lanzó su Colección FLOW Line con SmartVisionControl, que detecta el tipo de vajilla y el nivel de suciedad y ajusta la configuración de lavado. Hobart reporta hasta un 40% menos de uso de agua de enjuague que sus máquinas de tipo vuelo de generación anterior, lo que demuestra por qué el uso del agua y los controles automatizados son importantes en alto rendimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Precio:
La Gama Media Ancla el Volumen, el Premium Lidera el Crecimiento en ValorLos equipos de gama media representaron el 45,56% de los ingresos en 2026, lo que los convirtió en el rango de precio más grande reportado. La categoría ofrece a los compradores acceso a máquinas comerciales conformes con la normativa con conjuntos de características prácticas y un costo menor que los sistemas premium conectados. Los restaurantes independientes y los establecimientos de hostelería más pequeños a menudo necesitan un rendimiento fiable manteniendo controlado el gasto inicial. Los productos de gama media también ofrecen a los fabricantes una forma de poner las características de eficiencia y servicio a disposición de una base de clientes más amplia. Su posición refleja la necesidad de una máquina comercial capaz sin el costo total de los equipos conectados avanzados.
Se prevé que los equipos premium se expandan a una CAGR del 7,26% hasta 2032, la tasa de crecimiento más alta entre los segmentos reportados. Los operadores empresariales, los grupos hoteleros y las instituciones evalúan las máquinas premium frente a las necesidades de mano de obra y el costo potencial del incumplimiento. Eliminar una hora de trabajo en el área de lavado de vajilla por turno puede respaldar la compra de una especificación más alta. El monitoreo conectado y los controles avanzados son características comunes en este nivel. La industria de lavavajillas comerciales está separando los equipos de menor costo de las máquinas que pueden proporcionar un rendimiento operativo registrado y un soporte de servicio más sólido.
Por Aplicación:
Los Servicios de Alimentación Dominan la Escala, el Segmento Institucional Crece más RápidoLos servicios de alimentación representaron el 45,38% de la demanda del mercado de lavavajillas comerciales en 2026, convirtiéndolos en la aplicación más grande reportada. Los restaurantes de servicio completo, las cadenas de servicio rápido, las cafeterías, los bares y los locales de restauración informal respaldan esta amplia base de demanda. La aplicación se beneficia de nuevos establecimientos en economías emergentes y de la actividad de sustitución en economías consolidadas. Los sitios individuales necesitan equipos adecuados para diferentes períodos de comidas, intensidad de servicio y diseños de cocina. Los servicios de alimentación incluyen máquinas compactas, así como equipos de tipo puerta y transportador más grandes, lo que otorga a la aplicación una amplitud considerable.
Se prevé que las aplicaciones institucionales crezcan a una CAGR del 6,67% hasta 2032. Las escuelas, universidades, centros sanitarios y operaciones de catering gubernamentales están incluidos en este grupo de aplicaciones. Estos compradores dan mayor importancia a los registros de temperatura y la documentación de ciclos. Los marcos NSF/ANSI 3 y HACCP aumentan el valor de las máquinas conectadas para la verificación y el mantenimiento de registros. Los hoteles, los complejos turísticos, las operaciones de catering y las cocinas centrales también mantienen la demanda de equipos de alto rendimiento a medida que las actividades de lavado de vajilla se concentran en cocinas centrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Redes de Distribuidores Mantienen Ventaja Estructural, las Ventas Directas Aumentan su Participación EmpresarialLos distribuidores y concesionarios representaron el 72,52% de las adquisiciones en 2026, convirtiéndose en el canal de mayor relevancia registrado. Su posición refleja la necesidad de los compradores de contar con soporte local de especificación, asistencia en la instalación y disponibilidad de servicio técnico. Muchos operadores de servicios de alimentación no disponen de equipos de instalaciones dedicados que puedan gestionar internamente dichos requisitos. Los distribuidores pueden ayudar a evaluar el suministro de agua, los servicios públicos, el espacio disponible y las necesidades de servicio antes de la instalación. Este canal sigue siendo importante en aquellos casos en que una relación de servicio local ágil forma parte de la decisión de compra del equipo.
Se prevé que las ventas directas crezcan a una CAGR del 6,76% hasta 2032. Las cadenas de múltiples establecimientos, las grandes instituciones y los grupos hoteleros tienen suficiente escala para negociar directamente con los fabricantes. Estas cuentas pueden buscar precios de equipos agrupados y acuerdos de servicio durante el ciclo de vida. El equipo como servicio y el arrendamiento directo pueden trasladar el gasto de los presupuestos de capital a los presupuestos operativos. El mercado de lavavajillas comerciales mantendrá el papel del distribuidor porque los fabricantes que persiguen cuentas directas deben seguir atendiendo la cobertura de servicio local que proporcionan los distribuidores.
Análisis Geográfico
América del Norte concentró el 31,14% de la cuota del mercado de lavavajillas comerciales en 2026, lo que la convirtió en el mayor mercado regional registrado. La región cuenta con una densa base de servicios de alimentación y unos costes laborales que hacen que el lavado automatizado de vajilla sea económicamente rentable para operadores de todos los tamaños. Las preferencias de adquisición institucional federal pueden favorecer los equipos con un rendimiento medido en agua y energía. La Agencia de Protección Ambiental de los Estados Unidos declara que los lavavajillas comerciales con certificación ENERGY STAR utilizan un 50% menos de agua y un 12% menos de energía que los modelos estándar. Los requisitos de eficiencia estatales pueden generar demanda de sustitución adicional más allá del ciclo ordinario de reemplazo al final de la vida útil. Estas condiciones sustentan una base instalada considerable y la continuidad de las compras de equipos en restaurantes, establecimientos de hostelería y ubicaciones institucionales.
Europa es la segunda región más grande registrada, respaldada por ciclos de sustitución consolidados en Alemania, Francia, el Reino Unido e Italia. Los operadores de estos países tienen en cuenta la seguridad alimentaria, la eficiencia, el acceso al servicio técnico y las especificaciones locales de los equipos en sus decisiones de sustitución. El mercado de lavavajillas comerciales en Europa está, por tanto, respaldado por una demanda recurrente procedente de cocinas maduras de servicios de alimentación e institucionales. Asia-Pacífico es la segunda región principal de mayor crecimiento, impulsada por la formalización de la actividad de servicios de alimentación en India, el Sudeste Asiático y China. Japón, Australia y Corea del Sur contribuyen con una inversión en hostelería más estable y una demanda de sustitución orientada a la eficiencia. La norma GB 38383-2025 de China endureció los requisitos de energía y agua de Grado 1, creando un motivo de cumplimiento normativo para sustituir los equipos que ya no cumplen la norma. La expansión de las cocinas en la nube en India en ciudades de primer y segundo nivel impulsa la demanda de equipos compactos y modulares bajo encimera, en lugar de únicamente grandes sistemas institucionales.
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,78% hasta 2032, convirtiéndose en la región de mayor crecimiento registrado. La construcción de hoteles y complejos turísticos de lujo en los Emiratos Árabes Unidos y Arabia Saudí respalda los equipos transportadores y de vuelo de gama alta para grandes cocinas de alimentos y bebidas. Sudáfrica y Nigeria anclan la demanda procedente de centros sanitarios urbanos, educativos y de hostelería organizada. En ubicaciones con una fiabilidad irregular de la red eléctrica, las configuraciones híbridas de doble combustible eléctrico-gas están ganando terreno. América del Sur presenta condiciones contrastadas, ya que Brasil y Chile impulsan la demanda a través de los servicios de alimentación organizados y el desarrollo hotelero, mientras que las presiones de asequibilidad retrasan las sustituciones en otros lugares. La inversión en hostelería organizada en Oriente Medio, África y América del Sur está generando demanda de primera compra en nuevos establecimientos que anteriormente carecían de infraestructura comercial de lavado de vajilla.
Panorama Competitivo
Concentración del Mercado
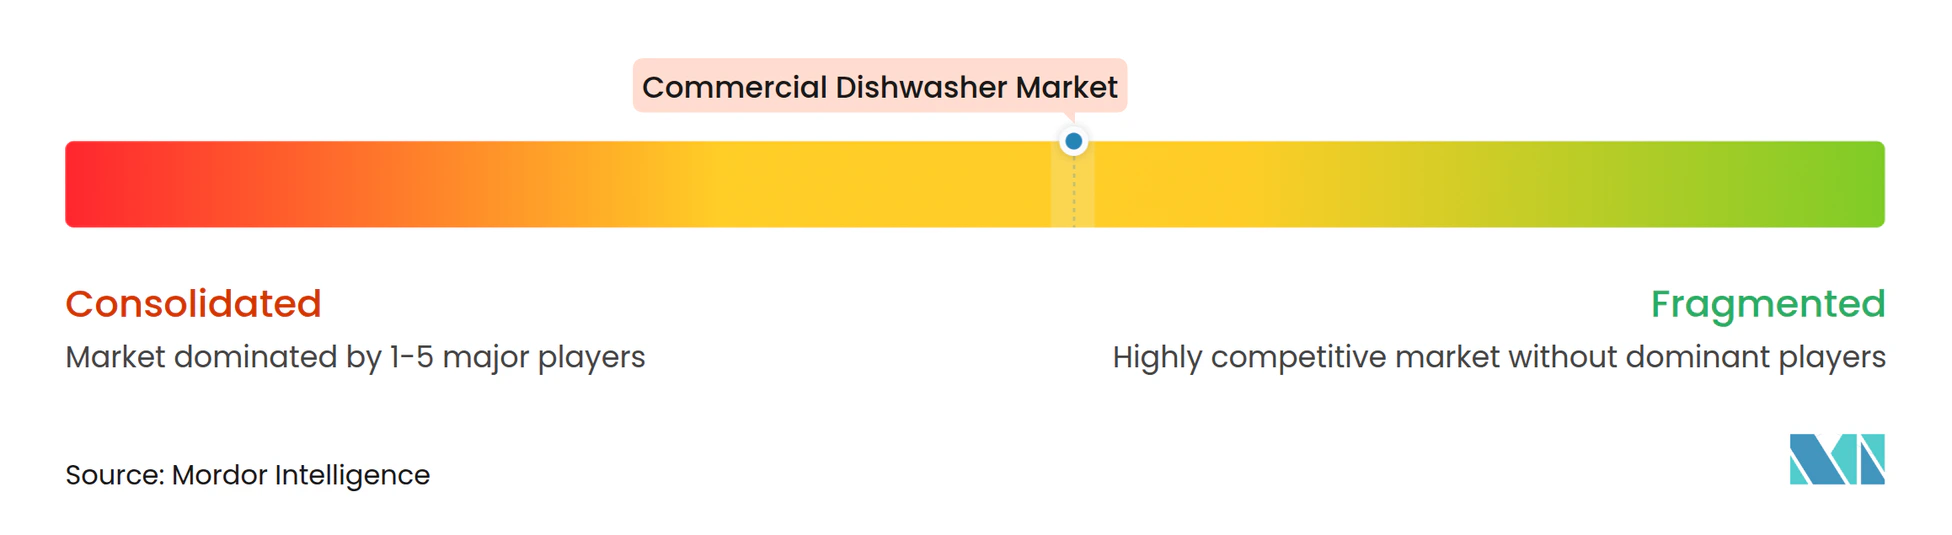
El mercado de lavavajillas comerciales está moderadamente consolidado en el segmento de equipos de gama alta, donde los especialistas europeos y los proveedores multinacionales compiten por cuentas empresariales, institucionales y de gran hostelería. Winterhalter Gastronom, MEIKO Maschinenbau, Wexiödisk, Electrolux Professional, Hobart y Ali Group tienen posiciones en estos grupos de clientes de mayor valor. Su oferta puede combinar equipos, productos químicos, monitorización y contratos de servicio. Esta combinación favorece las relaciones con los clientes que se prolongan más allá de la venta inicial del equipo. El segmento de precio medio-bajo más amplio está más fragmentado, con CMA Dishmachines, Jackson Warewashing Systems, Champion Industries, Fagor Industrial, Sammic y JEMI compitiendo a través del precio, la proximidad del servicio y las relaciones de especificación local.
Las plataformas de lavado conectadas se están convirtiendo en una parte importante de la estrategia competitiva en el mercado de lavavajillas comerciales. El sistema Connected Wash de Winterhalter, la línea FLOW de Hobart equipada con SmartVisionControl y el programa DishIQ de Ecolab muestran el movimiento hacia la oferta conjunta de equipos, productos químicos, monitorización y servicio. Ecolab lanzó DishIQ en septiembre de 2025 con equipos, productos químicos y monitorización remota las 24 horas del día, los 7 días de la semana, a través de su Centro de Inteligencia Global. El programa utiliza modelos de datos destinados a identificar problemas en las máquinas antes de que se produzcan interrupciones del servicio. Esto desplaza el modelo de mantenimiento hacia una intervención más temprana y favorece una relación posventa más estrecha con los operadores.
El segmento medio conectado sigue abierto porque los operadores desean monitorización y registros de cumplimiento sin los precios de los equipos de gama alta. En octubre de 2025, Diversey lanzó IntelliDish CONTROL para añadir conectividad en la nube, monitorización de dispensadores y gestión multisede a las máquinas existentes. Este modelo permite a un proveedor de productos químicos participar en el lavado de vajilla conectado sin exigir al operador que sustituya el lavavajillas. La certificación NSF/ANSI 3 y la documentación HACCP pueden diferenciar aún más a los proveedores que atienden a cuentas empresariales. Los proveedores que pueden proporcionar registros auditables de temperatura y ciclos tienen ventaja cuando las necesidades de cumplimiento normativo son fundamentales en la adquisición.
Líderes de la Industria de Lavavajillas Comerciales
-
Winterhalter Gastronom GmbH
-
Hobart Corporation
-
MEIKO Maschinenbau GmbH and Co. KG
-
Ali Group S.r.l.
-
Electrolux Professional AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lavavajillas Comerciales Empresas cubiertas en este informe
- Hobart Corporation, ITW Food Equipment Group
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH and Co. KG
- Ali Group S.r.l.
- Electrolux Professional AB
- Miele and Cie. KG
- Jackson Warewashing Systems LLC
- Fagor Industrial, Onnera Group
- Hoshizaki Corporation
- CMA Dishmachines
- Champion Industries, Champion Moyer Diebel
- Insinger Machine Co.
- MVP Group Corp., Jet-Tech
- Smeg S.p.A., Smeg Professional
- Sammic S.L.
- Teikos S.r.l.
- Comenda Ali Group
- LVO Manufacturing, Inc.
- Moffat Group, Washtech
- Wexiödisk AB
- JEMI, S.A.
- Stero, an Illinois Tool Works Brand
Desarrollos recientes de la industria en Mercado de Lavavajillas Comerciales
- Octubre de 2025: Diversey, una empresa de Solenis, lanzó IntelliDish™ CONTROL, una solución IoT con patente pendiente que integra conectividad en la nube, monitorización de dispensadores y una aplicación de gestión multisede para operaciones de servicios de alimentación, hostelería y catering, reposicionando la telemetría del lavado de vajilla como un activo de cumplimiento de higiene y gestión de costes.
- Septiembre de 2025: Ecolab lanzó su programa DishIQ, que combina equipos, productos químicos y monitorización remota las 24 horas del día, los 7 días de la semana, a través de un Centro de Inteligencia Global. Los modelos de ciencia de datos propietarios predicen los fallos de las máquinas antes de que se produzcan interrupciones del servicio, convirtiendo el mantenimiento del lavado de vajilla de un modelo reactivo a uno predictivo.
- Agosto de 2025: La Administración Estatal para la Regulación del Mercado de China emitió la norma obligatoria GB 38383-2025, que endurece el consumo de energía de Grado 1 en un 36% y el consumo de agua en un 20% respecto a la edición anterior, y amplía el alcance a configuraciones empotradas, independientes y de encimera con nuevos requisitos de ruido e índice de limpieza.
- Junio de 2025: Hobart presentó la Colección de la Línea FLOW con el sistema de inteligencia artificial patentado SmartVisionControl, que detecta automáticamente el tipo de vajilla y el nivel de suciedad, seleccionando el programa de lavado con una reducción de hasta el 40% en el consumo de agua de aclarado en comparación con las máquinas de vuelo de generación anterior.
- Abril de 2026: LG Electronics presentó su nueva línea de lavavajillas empotrados rediseñados en EuroCucina 2026 en Milán, Italia. La línea incorporó un ciclo de lavado y secado de una hora, QuadWash Pro, Dynamic Heat Dry+, TrueSteam y tecnología AI SenseClean para mejorar el rendimiento de limpieza, la eficiencia de secado y la comodidad para los hogares europeos.
Alcance del Informe Global del Mercado de Lavavajillas Comerciales
Resumen de la segmentación
| Bastidor/Transportador |
| Bajo Mostrador |
| Tipo Puerta o Campana |
| Lavacopas |
| Lavavajillas de Tipo Vuelo / Transportador Continuo |
| Menos de 50 bastidores/hora |
| 50–150 bastidores/hora |
| Más de 150 bastidores/hora |
| Independiente |
| Empotrado / integrado bajo mostrador |
| Paso a través / integrado en línea |
| Económico |
| Gama Media |
| Premium |
| Servicios de Alimentación |
| Hostelería |
| Institucional |
| Catering y Cocinas Centrales |
| Otros |
| Ventas Directas |
| Distribuidores y Concesionarios |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bastidor/Transportador | |
| Bajo Mostrador | ||
| Tipo Puerta o Campana | ||
| Lavacopas | ||
| Lavavajillas de Tipo Vuelo / Transportador Continuo | ||
| Por Capacidad | Menos de 50 bastidores/hora | |
| 50–150 bastidores/hora | ||
| Más de 150 bastidores/hora | ||
| Por Configuración de Instalación | Independiente | |
| Empotrado / integrado bajo mostrador | ||
| Paso a través / integrado en línea | ||
| Por Rango de Precio | Económico | |
| Gama Media | ||
| Premium | ||
| Por Aplicación | Servicios de Alimentación | |
| Hostelería | ||
| Institucional | ||
| Catering y Cocinas Centrales | ||
| Otros | ||
| Por Canal de Distribución | Ventas Directas | |
| Distribuidores y Concesionarios | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de lavavajillas comerciales para 2032?
Se proyecta que el sector de lavavajillas comerciales alcance los 3,77 mil millones de USD para 2032, tras aumentar desde los 2,92 mil millones de USD en 2027. La CAGR prevista es del 5,25% para 2027–2032.
¿Qué tipo de producto de lavavajillas comerciales crece más rápido?
Se prevé que los equipos de tipo vuelo y transportador continuo crezcan a una CAGR del 6,58% hasta 2032. Se utilizan donde los hoteles, los servicios de catering de aerolíneas, los hospitales y las cocinas de producción central necesitan procesamiento continuo.
¿Por qué los operadores de servicios de alimentación están reemplazando los lavavajillas comerciales?
Los operadores están reemplazando los lavavajillas comerciales para mejorar la documentación de seguridad alimentaria, reducir los pasos operativos manuales y cumplir con los requisitos de eficiencia. Los equipos más nuevos pueden proporcionar registros de temperatura, información de ciclos, configuraciones de lavado automatizadas y menor uso de agua.
¿Qué aplicación se está expandiendo más rápido para los lavavajillas comerciales?
Se prevé que las aplicaciones institucionales crezcan a una CAGR del 6,67% hasta 2032. El grupo incluye escuelas, universidades, centros sanitarios y operaciones de catering gubernamentales.
¿Qué región tiene la mayor demanda de lavavajillas comerciales?
América del Norte representó el 31,14% de la demanda en 2026, respaldada por una gran base de servicios de alimentación, costos laborales y adquisiciones institucionales orientadas a la eficiencia. Los lavavajillas comerciales con certificación ENERGY STAR utilizan un 50% menos de agua y un 12% menos de energía que los modelos estándar según la Agencia de Protección Ambiental de los Estados Unidos.