
Taille et part du marché des lave-vaisselle commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.92 Milliards de dollars |
| Taille du Marché (2032) | 3.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.25 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lave-vaisselle commerciaux par Mordor Intelligence
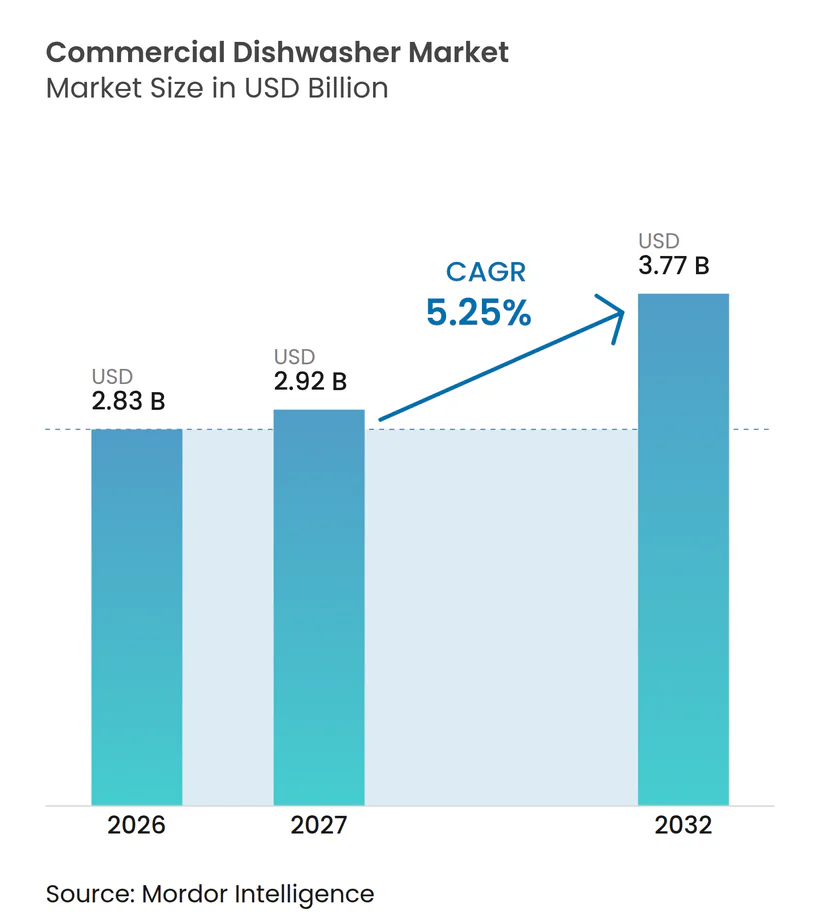
Le marché mondial des lave-vaisselle commerciaux devrait croître de 2,83 milliards USD en 2026 à 2,92 milliards USD en 2027 et atteindre 3,77 milliards USD d'ici 2032, avec un CAGR de 5,25 % sur la période 2027-2032. La croissance est portée par la hausse des coûts de main-d'œuvre, des exigences strictes en matière d'hygiène alimentaire et la nécessité d'une plus grande efficacité opérationnelle dans les cuisines commerciales. Le développement des infrastructures de restauration dans les économies émergentes génère une demande incrémentale en équipements, tandis que la hausse des coûts des services publics encourage les investissements dans des systèmes économes en énergie et en eau. Les fabricants renforcent leurs offres grâce à des technologies de lavage avancées, à la surveillance numérique et à des solutions de service intégrées. Cependant, la croissance régionale reste inégale, façonnée par les différences en matière d'exigences réglementaires, de capacité d'investissement en capital et de cycles de remplacement, les marchés matures bénéficiant des mises à niveau d'équipements et les marchés émergents des nouvelles installations de cuisines commerciales.
Principaux enseignements du rapport
- Par type de produit, les lave-vaisselle sous-comptoir détenaient 31,25 % du marché mondial des lave-vaisselle commerciaux en 2026, tandis que les lave-vaisselle à convoyeur continu de type tunnel devraient enregistrer le CAGR le plus élevé, soit 6,58 %, jusqu'en 2032.
- Par configuration d'installation, les unités autoportantes représentaient 70,25 % du marché en 2026, tandis que les unités intégrées ou sous-comptoir devraient enregistrer un CAGR de 6,34 % jusqu'en 2032.
- Par capacité, la catégorie 50-150 racks par heure détenait 41,47 % des revenus du marché en 2026, tandis que les unités traitant plus de 150 racks par heure devraient enregistrer un CAGR de 6,23 % jusqu'en 2032.
- Par gamme de prix, les équipements milieu de gamme représentaient 45,56 % des revenus du marché en 2026, tandis que les équipements premium devraient atteindre un CAGR de 7,26 % jusqu'en 2032.
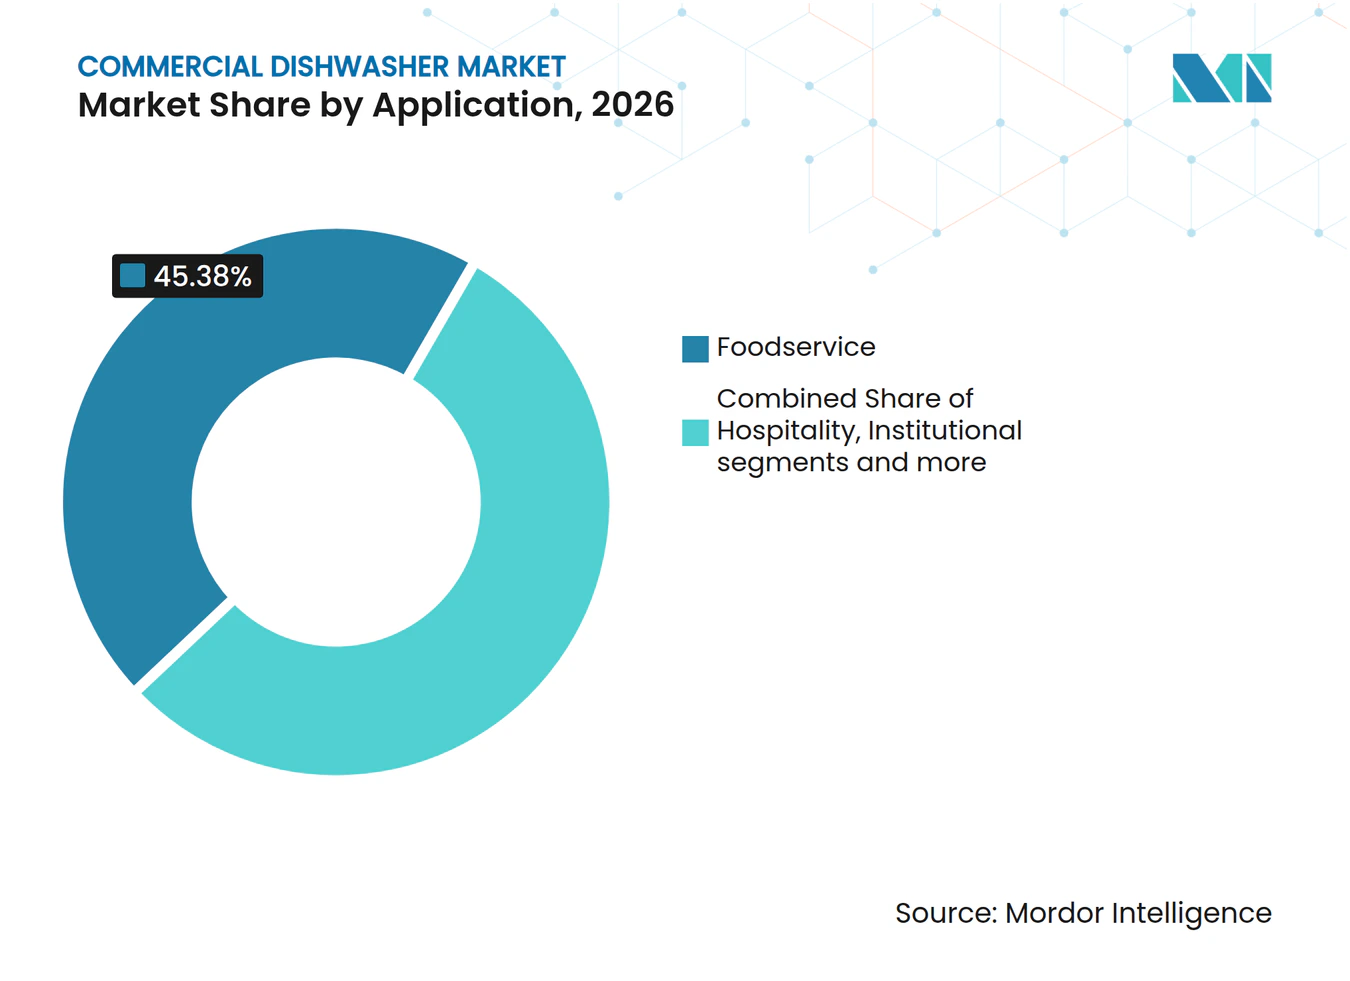
- Par application, la restauration représentait 45,38 % de la demande du marché en 2026, tandis que les applications institutionnelles devraient enregistrer un CAGR de 6,67 % jusqu'en 2032.
- Par canal de distribution, les revendeurs et distributeurs représentaient 72,52 % des achats en 2026, tandis que les ventes directes devraient enregistrer un CAGR de 6,76 % jusqu'en 2032.
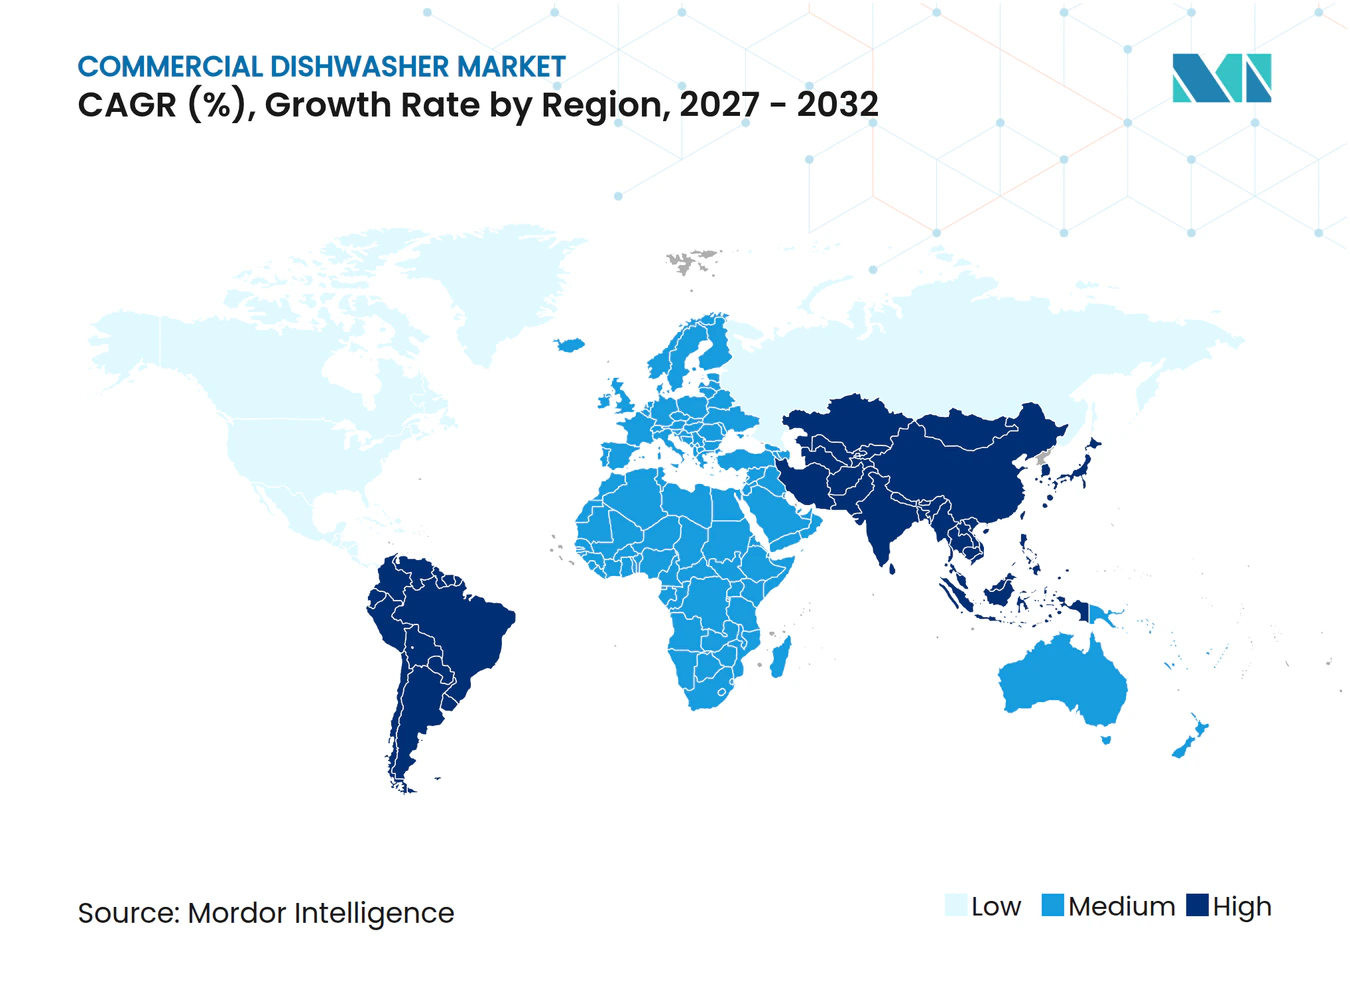
- Par géographie, l'Amérique du Nord détenait 31,14 % de la demande en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences croissantes de conformité en matière de sécurité alimentaire et d'hygiène | +1.1% | Mondial, concentré dans les marchés réglementaires d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans l'hôtellerie et la restauration | +1.0% | Amérique du Nord et Europe, avec des répercussions sur les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des restaurants à service rapide et des cuisines fantômes | +0.9% | Cœur Asie-Pacifique, avec des répercussions sur le Moyen-Orient, l'Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Réglementations sur l'efficacité énergétique et hydrique | +0.7% | Europe, Amérique du Nord et Chine | Moyen terme (2-4 ans) |
| Adoption du lavage de vaisselle connecté et de la maintenance prédictive | +0.5% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne et en Australie | Long terme (≥ 4 ans) |
| Remplacement des équipements de lavage de vaisselle obsolètes | +0.4% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes de conformité en matière de sécurité alimentaire et d'hygiène
Des exigences strictes en matière de sécurité alimentaire et de salubrité font de la performance hygiénique un critère clé dans l'achat de lave-vaisselle commerciaux. Les référentiels NSF/ANSI 3 et HACCP rendent le contrôle de la température et la documentation des cycles importants pour les cuisines des établissements de santé et d'enseignement[1]. Les lave-vaisselle à haute température reposent sur des températures de rinçage final spécifiées, tandis que les modèles à basse température nécessitent une désinfection chimique appropriée pour atteindre les résultats hygiéniques visés. En conséquence, les opérateurs accordent une importance croissante aux équipements capables de maintenir des performances de lavage constantes et de faciliter le suivi de la conformité. Les lave-vaisselle modernes dotés de fonctions de suivi automatique de la température et d'enregistrement des cycles simplifient également la documentation et réduisent la dépendance aux contrôles manuels. Ces exigences renforcent la demande d'équipements conformes et technologiquement avancés et peuvent accélérer le remplacement des machines plus anciennes qui peinent à maintenir des performances constantes dans des conditions d'exploitation exigeantes.
Pénuries de main-d'œuvre dans l'hôtellerie et la restauration
Les pénuries de main-d'œuvre et le fort taux de rotation du personnel accroissent l'importance de la simplicité opérationnelle dans les équipements de lavage de vaisselle commerciaux. Les restaurants, hôtels et cuisines institutionnelles privilégient les machines qui minimisent les interventions manuelles, simplifient les tâches courantes et réduisent la formation requise pour les nouveaux employés. Par exemple, Hobart a développé sa gamme FLOW Line Collection en réponse aux défis des cuisines commerciales, notamment le turnover du personnel, les lacunes en matière de formation et la disponibilité de la main-d'œuvre. Son système SmartVisionControl est conçu pour identifier le type de vaisselle et son niveau de salissure, réduisant ainsi la nécessité pour les opérateurs de sélectionner manuellement les programmes de lavage. Ces fonctionnalités contribuent à maintenir des procédures d'exploitation cohérentes dans les cuisines où les niveaux d'effectifs et l'expérience des employés varient. Par conséquent, les décisions d'achat tiennent compte non seulement de la capacité de lavage et des performances de nettoyage, mais aussi de la facilité d'utilisation et de la capacité à gérer les activités de lavage de vaisselle avec un personnel limité.
Expansion des restaurants à service rapide et des cuisines fantômes
Les restaurants à service rapide et les cuisines axées sur la livraison génèrent une demande supplémentaire d'équipements de lavage de vaisselle standardisés. McDonald's prévoyait l'ouverture d'environ 2 200 restaurants en 2025 et s'est fixé un objectif de 50 000 établissements d'ici 2027. Ces ouvertures créent une demande d'ensembles d'équipements pouvant être utilisés dans des sites de restauration comparables[2]. Yum! Brands a déclaré 1 131 nouvelles unités brutes au troisième trimestre 2025. Les cuisines fantômes privilégient les équipements compacts car leurs sites urbains disposent souvent d'un espace en arrière-cuisine limité. Le marché des lave-vaisselle commerciaux bénéficie de ces formats car ils permettent des spécifications d'équipements reproductibles sur plusieurs sites.
Réglementations sur l'efficacité énergétique et hydrique
Les exigences en matière d'efficacité font évoluer le choix des équipements au-delà des économies d'énergie volontaires. L'Agence de Protection de l'Environnement des États-Unis indique que les lave-vaisselle commerciaux certifiés ENERGY STAR utilisent 50 % moins d'eau et 12 % moins d'énergie que les modèles standard. Les acheteurs institutionnels qui respectent les exigences d'achat fédérales peuvent donc privilégier les équipements certifiés[3]. En août 2025, la Chine a publié la norme GB 38383-2025, avec des seuils de consommation d'eau et d'énergie de Grade 1 plus stricts que l'édition précédente. La norme s'applique aux configurations intégrées, pose libre et de comptoir[4]. Le marché des lave-vaisselle commerciaux bénéficie lorsque la conformité en matière d'efficacité et les performances en matière de sécurité alimentaire sont prises en compte conjointement dans les plans de remplacement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses d'investissement élevées et coût total de possession | -0.7% | Mondial, le plus aigu pour les opérateurs indépendants en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Pénuries de techniciens qualifiés | -0.5% | Moyen-Orient et Afrique, Asie du Sud-Est et marchés secondaires d'Amérique du Nord | Long terme (≥ 4 ans) |
| Conditions d'eau dure et d'entartrage | -0.3% | Moyen-Orient et Afrique, Europe du Sud et certaines parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes d'installation dans les cuisines existantes | -0.3% | Europe, Japon et marchés urbains établis d'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et coût total de possession
Un investissement initial élevé et des charges d'exploitation continues peuvent retarder les mises à niveau des équipements, en particulier parmi les restaurants indépendants et les petits opérateurs de restauration. Les lave-vaisselle commerciaux à débit plus élevé nécessitent généralement des dépenses en capital substantielles, les systèmes de type porte et convoyeur installés pouvant coûter entre 15 000 et 30 000 USD, tandis que les systèmes de type tunnel peuvent dépasser 60 000 USD. Au-delà de l'achat initial, les opérateurs doivent tenir compte de la consommation d'eau et d'énergie, des détergents et produits chimiques de désinfection, des contrats de maintenance et du détartrage périodique tout au long de la durée de vie opérationnelle de l'équipement. Ces dépenses récurrentes peuvent rendre les décisions de remplacement plus difficiles pour les entreprises disposant de budgets d'investissement limités ou de processus d'achat informels. De plus, les lave-vaisselle connectés peuvent impliquer des prix initiaux plus élevés et des frais récurrents de logiciel ou de service, qui peuvent être plus difficiles à justifier pour les opérateurs mono-site ayant des besoins de surveillance relativement simples. Par conséquent, la sensibilité aux coûts peut prolonger les cycles de remplacement des équipements et limiter l'adoption de modèles premium, à haute efficacité et connectés, même lorsque ces systèmes offrent des économies d'exploitation potentielles à long terme.
Pénuries de techniciens qualifiés
La couverture des services peut contraindre l'adoption d'équipements avancés dans les marchés en développement et secondaires. Les machines connectées nécessitent des techniciens formés pour l'installation, la mise en service et la maintenance préventive. Cette capacité est concentrée dans les grandes zones métropolitaines. Au Moyen-Orient et en Afrique, une couverture de service inégale et des conditions d'eau dure peuvent favoriser des équipements mécaniquement plus simples. Les diagnostics à distance et les outils d'autodiagnostic peuvent réduire certaines charges de service. Cependant, les réseaux de services tiers peu denses restent une contrainte pratique pour les fournisseurs d'équipements desservant des sites dispersés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
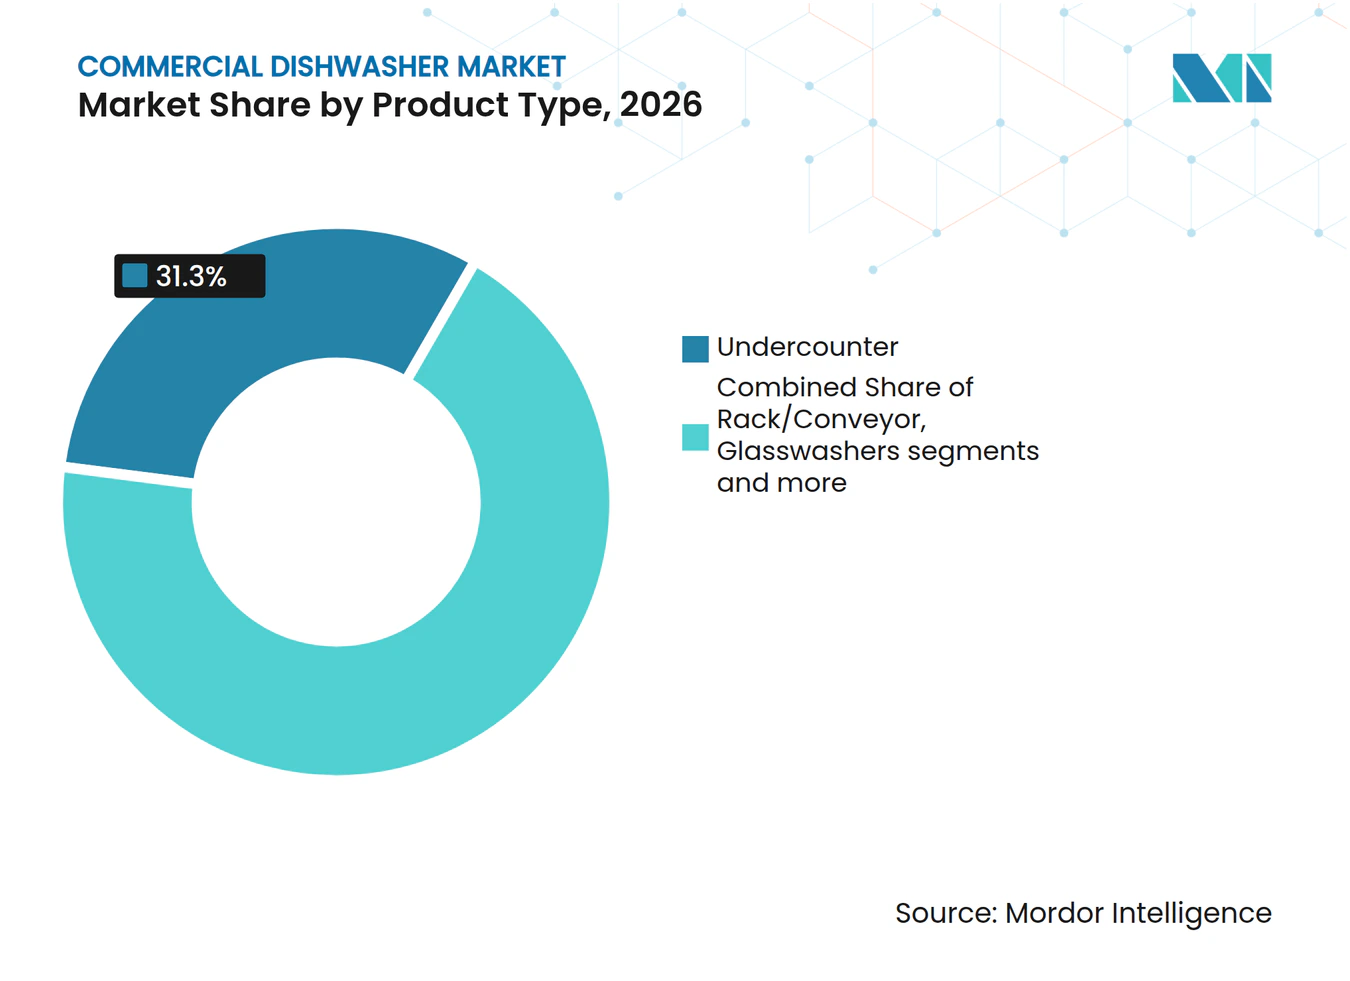
le sous-comptoir domine la base installée, le type tunnel capte la prime de croissanceLes lave-vaisselle sous-comptoir détenaient 31,25 % de la part du marché des lave-vaisselle commerciaux en 2026, conférant à cette catégorie la position de produit la plus large rapportée. Les cafés, bars, cuisines fantômes, petits établissements à service rapide et restaurants décontractés utilisent ces machines lorsque l'espace de cuisine disponible est limité. Leur base installée est répartie sur de nombreux formats d'opérateurs plutôt que concentrée dans quelques grandes installations. Ces acheteurs valorisent généralement un encombrement compact et un emplacement pratique à proximité des zones de boissons ou de préparation. La catégorie reste adaptée aux opérateurs qui ont besoin d'une capacité de lavage commercial sans une refonte substantielle de la cuisine.
Les lave-vaisselle de type tunnel et à convoyeur continu devraient croître à un CAGR de 6,58 % jusqu'en 2032, reflétant la demande des cuisines à grand volume. Les hôtels, les traiteurs aériens, les systèmes hospitaliers et les cuisines de production centralisées ont besoin d'un lavage ininterrompu pour des volumes de service soutenus. Les équipements par lots peuvent nécessiter plus de main-d'œuvre à mesure que le nombre de racks augmente pendant les périodes de pointe. Les machines de type porte et capot, ainsi que les systèmes à convoyeur de racks, continuent de répondre aux besoins de volume intermédiaire. Les lave-verres restent pertinents là où la manipulation soigneuse des verres et l'aspect final sont essentiels au modèle de service de l'tablissement.



Par configuration d'installation :
l'autoportant domine le marché, l'intégré progresse avec les nouveaux formats de restaurationLes configurations autoportantes représentaient 70,25 % de la taille du marché des lave-vaisselle commerciaux en 2026, reflétant la large base de cuisines commerciales existantes. Les sites rénovés en Amérique du Nord, en Europe et dans les économies établies d'Asie-Pacifique utilisent souvent ce format car les structures de cuisine et les lignes de service public sont déjà en place. Les opérateurs peuvent déployer, entretenir et remplacer une unité autoportante sans modifier la structure de cuisine environnante. Cette flexibilité est importante lorsqu'un achat de remplacement doit s'adapter à des dimensions et des conditions d'exploitation connues. Les équipements autoportants restent donc l'option pratique pour de nombreux restaurants, hôtels et cuisines institutionnelles établis.
Les lave-vaisselle intégrés et sous-comptoir devraient enregistrer un CAGR de 6,34 % jusqu'en 2032, soutenus par la demande de nouveaux développements de cuisines commerciales et de mises à niveau planifiées des installations. Les restaurants à service rapide, les cuisines fantômes et les établissements institutionnels peuvent intégrer ces unités dans les aménagements de cuisine lors de la phase de conception et de construction, permettant d'optimiser le placement des équipements en fonction de l'espace disponible et de l'efficacité du flux de travail. Cela est particulièrement pertinent pour les opérateurs de restauration axés sur la livraison qui créent de nouvelles cuisines ou se développent via des sites standardisés. En sélectionnant des équipements intégrés dès la phase de planification, les opérateurs peuvent éviter certaines contraintes d'aménagement et les coûts de modification associés à l'installation de nouveaux systèmes dans des cuisines existantes.
Par capacité :
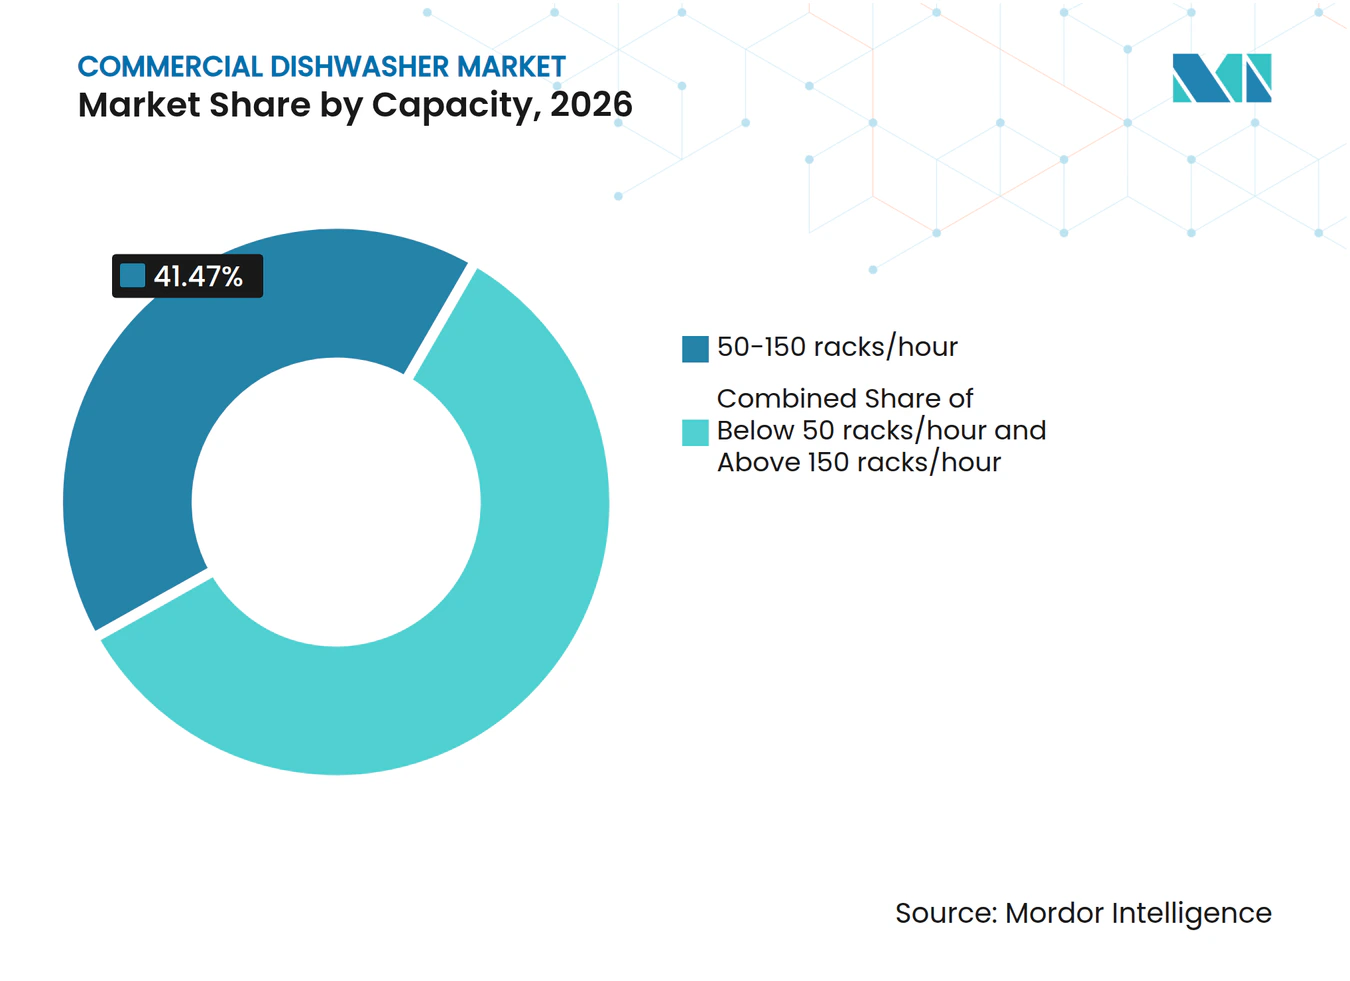
les systèmes à volume intermédiaire ancrent les revenus, les équipements à haut débit s'accélèrentLa catégorie 50-150 racks par heure détenait 41,47 % des revenus du marché des lave-vaisselle commerciaux en 2026, ce qui en fait le plus grand groupe de capacité rapporté. Les restaurants à service complet, les salles à manger d'hôtels, les cafétérias institutionnelles de taille moyenne et les cuisines de traiteurs opèrent généralement dans cette plage de débit. Ces sites ont besoin d'une production supérieure à ce que les équipements compacts peuvent fournir pendant les périodes de service régulières. En même temps, beaucoup ne nécessitent pas l'investissement en capital, la surface au sol ou l'échelle opérationnelle des systèmes de type tunnel. La catégorie convient donc aux acheteurs recherchant un équilibre praticable entre production, exigences d'installation et coûts d'exploitation.
Les équipements de plus de 150 racks par heure devraient croître à un CAGR de 6,23 % jusqu'en 2032. Les établissements hôteliers à grand volume, les traiteurs aériens, les grands hôpitaux et les cuisines de production centralisées utilisent ces équipements pour gérer des volumes de lavage de vaisselle concentrés. La consolidation du lavage de vaisselle à partir de plusieurs sites satellites peut accroître le besoin de cette capacité. En juin 2025, Hobart a lancé sa gamme FLOW Line Collection avec SmartVisionControl, qui détecte le type de vaisselle et le niveau de salissure et ajuste les paramètres de lavage. Hobart rapporte jusqu'à 40 % de réduction de la consommation d'eau de rinçage par rapport à ses machines de type tunnel de génération précédente, montrant pourquoi la consommation d'eau et les commandes automatisées sont importantes à haut débit.

Par gamme de prix :
le milieu de gamme ancre le volume, le premium mène la croissance en valeurLes équipements milieu de gamme représentaient 45,56 % des revenus en 2026, ce qui en fait la plus grande gamme de prix rapportée. La catégorie donne aux acheteurs accès à des machines commerciales conformes aux normes avec des ensembles de fonctionnalités pratiques et un coût inférieur aux systèmes premium connectés. Les restaurants indépendants et les petits sites hôteliers ont souvent besoin de performances fiables tout en maîtrisant les dépenses initiales. Les produits milieu de gamme donnent également aux fabricants un moyen de rendre les fonctionnalités d'efficacité et de service accessibles à une base de clientèle plus large. Leur position reflète le besoin d'une machine commerciale performante sans le coût total des équipements connectés avancés.
Les équipements premium devraient se développer à un CAGR de 7,26 % jusqu'en 2032, le taux de croissance le plus élevé parmi les segments rapportés. Les opérateurs d'entreprise, les groupes hôteliers et les institutions évaluent les machines premium par rapport aux besoins en main-d'œuvre et au coût potentiel de non-conformité. La suppression d'une heure de travail en salle de lavage par poste peut justifier l'achat d'une spécification plus élevée. La surveillance connectée et les commandes avancées sont des caractéristiques courantes dans ce segment. Le secteur des lave-vaisselle commerciaux sépare les équipements à bas coût des machines capables de fournir des performances d'exploitation enregistrées et un support de service plus solide.
Par application :
la restauration commande l'échelle, le segment institutionnel croît le plus rapidementLa restauration représentait 45,38 % de la demande du marché des lave-vaisselle commerciaux en 2026, ce qui en fait la plus grande application rapportée. Les restaurants à service complet, les chaînes à service rapide, les cafés, les bars et les restaurants décontractés soutiennent cette large base de demande. L'application bénéficie de nouveaux établissements dans les économies émergentes et de l'activité de remplacement dans les économies établies. Les sites individuels ont besoin d'équipements adaptés à différentes périodes de repas, intensités de service et aménagements de cuisine. La restauration comprend des machines compactes ainsi que des équipements de type porte et convoyeur plus grands, ce qui confère à l'application une portée considérable.
Les applications institutionnelles devraient croître à un CAGR de 6,67 % jusqu'en 2032. Les écoles, universités, établissements de santé et opérations de restauration collective gouvernementales sont inclus dans ce groupe d'applications. Ces acheteurs accordent une plus grande importance aux relevés de température et à la documentation des cycles. Les référentiels NSF/ANSI 3 et HACCP augmentent la valeur des machines connectées pour la vérification et la tenue des registres. Les hôtels, complexes hôteliers, opérations de traiteur et cuisines centralisées maintiennent également une demande d'équipements à haut débit, les activités de lavage de vaisselle étant concentrées dans des cuisines centrales.
Par canal de distribution :
les réseaux de revendeurs détiennent un avantage structurel, les ventes directes renforcent leur part dans les grands comptesLes revendeurs et distributeurs ont représenté 72,52 % des achats en 2026, ce qui en fait le principal canal déclaré. Leur position reflète le besoin des acheteurs en matière de support de spécification local, d'assistance à l'installation et de disponibilité du service. De nombreux opérateurs de restauration ne disposent pas d'équipes dédiées aux installations capables de gérer ces exigences en interne. Les revendeurs peuvent aider à évaluer l'alimentation en eau, les utilités, l'espace disponible et les besoins en service avant l'installation. Ce canal reste important là où une relation de service local réactive fait partie de la décision d'achat d'équipement.
Les ventes directes devraient croître à un CAGR de 6,76 % jusqu'en 2032. Les chaînes multi-établissements, les grandes institutions et les groupes hôteliers disposent d'une échelle suffisante pour négocier directement avec les fabricants. Ces comptes peuvent rechercher des tarifs groupés sur les équipements et des contrats de service sur le cycle de vie. L'équipement en tant que service et la location directe peuvent transférer les dépenses des budgets d'investissement vers les budgets d'exploitation. Le marché des lave-vaisselle commerciaux conservera un rôle pour les revendeurs, car les fabricants qui ciblent des comptes directs doivent toujours assurer la couverture de service local que les revendeurs fournissent.
Analyse géographique
L'Amérique du Nord détenait 31,14 % de la part de marché des lave-vaisselle commerciaux en 2026, ce qui en faisait le plus grand marché régional déclaré. La région dispose d'une base de restauration dense et de coûts de main-d'œuvre qui rendent le lavage automatisé de la vaisselle économiquement utile pour tous les types d'opérateurs. Les préférences d'achat institutionnel fédéral peuvent favoriser les équipements présentant des performances mesurées en matière de consommation d'eau et d'énergie. L'Agence de Protection de l'Environnement des États-Unis indique que les lave-vaisselle commerciaux certifiés ENERGY STAR utilisent 50 % moins d'eau et 12 % moins d'énergie que les modèles standard. Les exigences d'efficacité des États peuvent générer une demande de remplacement au-delà du cycle ordinaire de remplacement en fin de vie. Ces conditions soutiennent une base installée substantielle et des achats d'équipements continus dans les restaurants, les établissements hôteliers et les sites institutionnels.
L'Europe est la deuxième région déclarée la plus importante, soutenue par des cycles de remplacement établis en Allemagne, en France, au Royaume-Uni et en Italie. Les opérateurs de ces pays prennent en compte la sécurité alimentaire, l'efficacité, l'accès au service et les spécifications locales des équipements lors des décisions de remplacement. Le marché des lave-vaisselle commerciaux en Europe est donc soutenu par une demande récurrente provenant des cuisines de restauration et institutionnelles matures. L'Asie-Pacifique est la deuxième région majeure à la croissance la plus rapide, portée par la formalisation de l'activité de restauration en Inde, en Asie du Sud-Est et en Chine. Le Japon, l'Australie et la Corée du Sud contribuent à un investissement hôtelier plus stable et à une demande de remplacement axée sur l'efficacité. La norme GB 38383-2025 de la Chine a renforcé les exigences de Grade 1 en matière d'énergie et d'eau, créant une raison de conformité pour remplacer les équipements qui ne répondent plus à la norme. L'expansion des cuisines fantômes en Inde dans les villes de niveau 1 et de niveau 2 soutient la demande d'équipements sous-comptoir compacts et modulaires plutôt que de grands systèmes institutionnels uniquement.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,78 % jusqu'en 2032, ce qui en fait la région déclarée à la croissance la plus rapide. La construction d'hôtels et de complexes de luxe aux Émirats Arabes Unis et en Arabie Saoudite soutient les équipements à convoyeur et de type vol premium pour les grandes cuisines de restauration et de boissons. L'Afrique du Sud et le Nigéria ancrent la demande des établissements de santé urbains, d'éducation et d'hôtellerie organisée. Dans les zones où la fiabilité du réseau électrique est inégale, les configurations hybrides électrique-gaz à double combustible gagnent du terrain. L'Amérique du Sud présente des conditions contrastées, le Brésil et le Chili soutenant la demande grâce à la restauration organisée et au développement hôtelier, tandis que les pressions sur l'accessibilité retardent les remplacements ailleurs. L'investissement dans l'hôtellerie organisée au Moyen-Orient, en Afrique et en Amérique du Sud génère une demande de premier achat dans de nouveaux établissements qui ne disposaient auparavant d'aucune infrastructure commerciale de lavage de vaisselle.
Paysage concurrentiel
Concentration du Marché
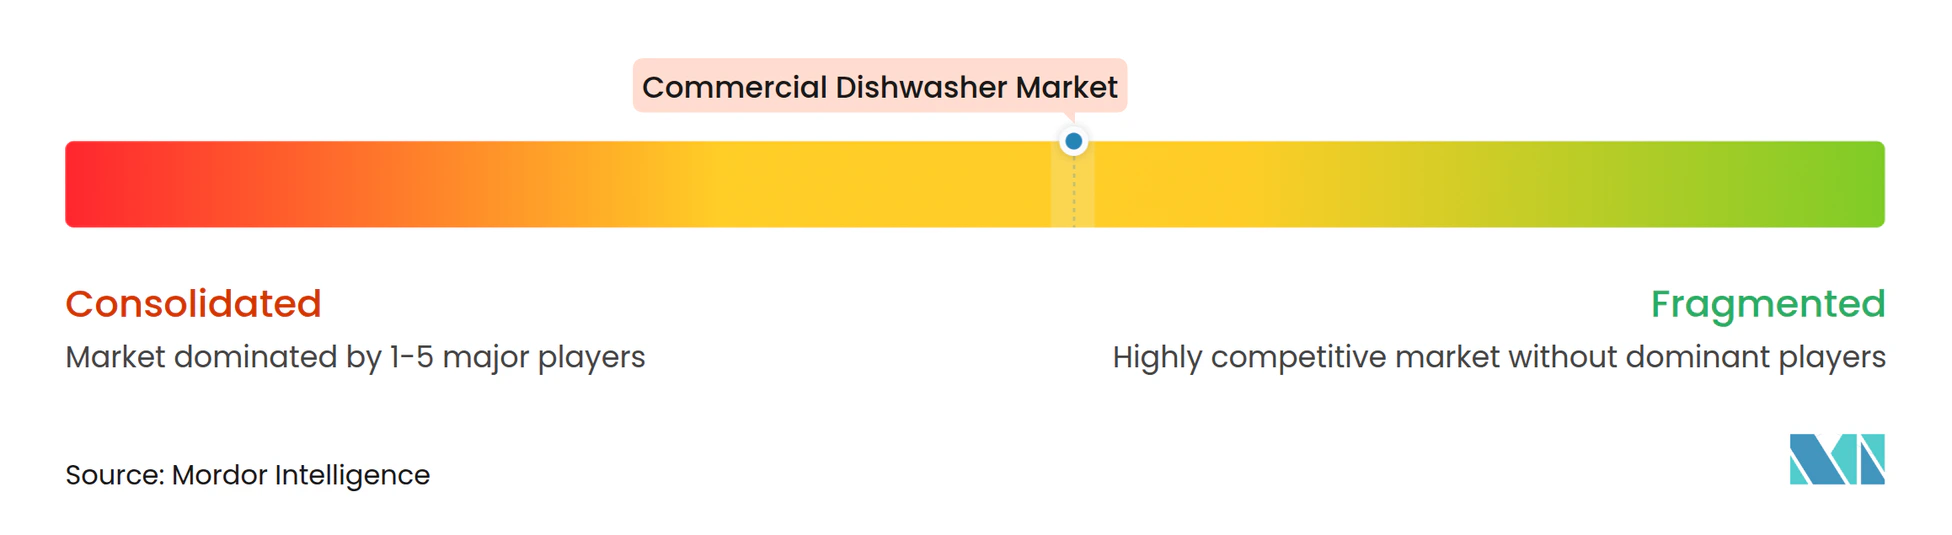
Le marché des lave-vaisselle commerciaux est modérément consolidé dans le segment des équipements haut de gamme, où des spécialistes européens et des fournisseurs multinationaux se disputent les comptes d'entreprise, institutionnels et de grande hôtellerie. Winterhalter Gastronom, MEIKO Maschinenbau, Wexiödisk, Electrolux Professional, Hobart et Ali Group occupent des positions dans ces groupes de clients à plus haute valeur. Leur offre peut combiner équipements, produits chimiques, surveillance et contrats de service. Cette combinaison soutient des relations clients qui se poursuivent après la vente initiale de l'équipement. Le segment plus large des prix moyens à bas est plus fragmenté, avec CMA Dishmachines, Jackson Warewashing Systems, Champion Industries, Fagor Industrial, Sammic et JEMI qui se font concurrence par le prix, la proximité du service et les relations de spécification locale.
Les plateformes de lavage connectées deviennent une partie importante de la stratégie concurrentielle sur le marché des lave-vaisselle commerciaux. Le Connected Wash de Winterhalter, la gamme FLOW de Hobart équipée du SmartVisionControl, et le programme DishIQ d'Ecolab illustrent l'évolution vers une offre combinant équipements, produits chimiques, surveillance et service. Ecolab a lancé DishIQ en septembre 2025 avec des équipements, des produits chimiques et une surveillance à distance 24h/24 et 7j/7 via son Centre d'Intelligence Mondiale. Le programme utilise des modèles de données destinés à identifier les problèmes de machine avant toute interruption de service. Cela fait évoluer le modèle de maintenance vers une intervention plus précoce et soutient une relation post-vente plus étroite avec les opérateurs.
Le segment intermédiaire connecté reste ouvert car les opérateurs souhaitent une surveillance et des enregistrements de conformité sans les tarifs des équipements haut de gamme. En octobre 2025, Diversey a lancé IntelliDish CONTROL pour ajouter la connectivité cloud, la surveillance des distributeurs et la gestion multi-sites aux machines existantes. Ce modèle permet à un fournisseur de produits chimiques de participer au lavage de vaisselle connecté sans obliger l'opérateur à remplacer le lave-vaisselle. La certification NSF/ANSI 3 et la documentation HACCP peuvent différencier davantage les fournisseurs au service des comptes d'entreprise. Les fournisseurs capables de fournir des enregistrements de température et de cycle auditables disposent d'un avantage là où les besoins de conformité sont au cœur des décisions d'achat.
Leaders du secteur des lave-vaisselle commerciaux
-
Winterhalter Gastronom GmbH
-
Hobart Corporation
-
MEIKO Maschinenbau GmbH and Co. KG
-
Ali Group S.r.l.
-
Electrolux Professional AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lave-Vaisselle Commerciaux Entreprises couvertes dans ce rapport
- Hobart Corporation, ITW Food Equipment Group
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH and Co. KG
- Ali Group S.r.l.
- Electrolux Professional AB
- Miele and Cie. KG
- Jackson Warewashing Systems LLC
- Fagor Industrial, Onnera Group
- Hoshizaki Corporation
- CMA Dishmachines
- Champion Industries, Champion Moyer Diebel
- Insinger Machine Co.
- MVP Group Corp., Jet-Tech
- Smeg S.p.A., Smeg Professional
- Sammic S.L.
- Teikos S.r.l.
- Comenda Ali Group
- LVO Manufacturing, Inc.
- Moffat Group, Washtech
- Wexiödisk AB
- JEMI, S.A.
- Stero, an Illinois Tool Works Brand
Développements industriels récents dans Marché des Lave-Vaisselle Commerciaux
- Octobre 2025 : Diversey, une société Solenis, a lancé IntelliDish™ CONTROL, une solution IoT brevetée intégrant la connectivité cloud, la surveillance des distributeurs et une application de gestion multi-sites pour les opérations de restauration, d'hôtellerie et de restauration collective, repositionnant la télémétrie du lavage de vaisselle comme un atout de conformité hygiénique et de gestion des coûts.
- Septembre 2025 : Ecolab a lancé son programme DishIQ, combinant équipements, produits chimiques et surveillance à distance 24h/24 et 7j/7 via un Centre d'Intelligence Mondiale. Des modèles de science des données propriétaires prédisent les pannes de machine avant toute interruption de service, convertissant la maintenance du lavage de vaisselle d'un modèle réactif à un modèle prédictif.
- Août 2025 : L'Administration d'État pour la Réglementation du Marché de Chine a publié la norme obligatoire GB 38383-2025, réduisant la consommation d'énergie de Grade 1 de 36 % et la consommation d'eau de 20 % par rapport à l'édition précédente, et élargissant le champ d'application aux configurations intégrées, pose libre et de comptoir avec de nouvelles exigences en matière de bruit et d'indice de nettoyage.
- Juin 2025 : Hobart a dévoilé la Collection FLOW Line dotée du SmartVisionControl AI breveté qui détecte automatiquement le type de vaisselle et le niveau de salissure, sélectionnant le programme de lavage avec jusqu'à 40 % de réduction de la consommation d'eau de rinçage par rapport aux machines de type vol de génération précédente.
- Avril 2026 : LG Electronics a présenté sa gamme de lave-vaisselle intégrés redessinée à EuroCucina 2026 à Milan, en Italie. La gamme comprenait un cycle de lavage et séchage en une heure, QuadWash Pro, Dynamic Heat Dry+, TrueSteam et la technologie AI SenseClean pour améliorer les performances de nettoyage, l'efficacité du séchage et la commodité pour les ménages européens.
Périmètre du rapport mondial sur le marché des lave-vaisselle commerciaux
Aperçu de la segmentation
| Rack/convoyeur |
| Sous-comptoir |
| Type porte ou capot |
| Lave-verres |
| Lave-vaisselle de type tunnel / à convoyeur continu |
| Moins de 50 racks/heure |
| 50-150 racks/heure |
| Plus de 150 racks/heure |
| Autoportant |
| Intégré / sous-comptoir intégré |
| Traversant / intégré en ligne |
| Économique |
| Milieu de gamme |
| Premium |
| Restauration |
| Hôtellerie |
| Institutionnel |
| Traiteur et cuisines centralisées |
| Autres |
| Ventes directes |
| Revendeurs et distributeurs |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Rack/convoyeur | |
| Sous-comptoir | ||
| Type porte ou capot | ||
| Lave-verres | ||
| Lave-vaisselle de type tunnel / à convoyeur continu | ||
| Par capacité | Moins de 50 racks/heure | |
| 50-150 racks/heure | ||
| Plus de 150 racks/heure | ||
| Par configuration d'installation | Autoportant | |
| Intégré / sous-comptoir intégré | ||
| Traversant / intégré en ligne | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par application | Restauration | |
| Hôtellerie | ||
| Institutionnel | ||
| Traiteur et cuisines centralisées | ||
| Autres | ||
| Par canal de distribution | Ventes directes | |
| Revendeurs et distributeurs | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des lave-vaisselle commerciaux d'ici 2032 ?
Le secteur des lave-vaisselle commerciaux devrait atteindre 3,77 milliards USD d'ici 2032, après avoir augmenté de 2,92 milliards USD en 2027. Le CAGR prévu est de 5,25 % pour 2027-2032.
Quel type de produit de lave-vaisselle commercial connaît la croissance la plus rapide ?
Les équipements de type tunnel et à convoyeur continu devraient croître à un CAGR de 6,58 % jusqu'en 2032. Ils sont utilisés là où les hôtels, les traiteurs aériens, les hôpitaux et les cuisines de production centralisées ont besoin d'un traitement continu.
Pourquoi les opérateurs de restauration remplacent-ils les lave-vaisselle commerciaux ?
Les opérateurs remplacent les lave-vaisselle commerciaux pour améliorer la documentation de la sécurité alimentaire, réduire les étapes d'exploitation manuelles et se conformer aux exigences d'efficacité. Les équipements plus récents peuvent fournir des relevés de température, des informations sur les cycles, des paramètres de lavage automatisés et une consommation d'eau réduite.
Quelle application connaît la croissance la plus rapide pour les lave-vaisselle commerciaux ?
Les applications institutionnelles devraient croître à un CAGR de 6,67 % jusqu'en 2032. Le groupe comprend les écoles, les universités, les établissements de santé et les opérations de restauration collective gouvernementales.
Quelle région présente la demande la plus forte en lave-vaisselle commerciaux ?
L'Amérique du Nord détenait 31,14 % de la demande en 2026, soutenue par une large base de restauration, des coûts de main-d'œuvre et des achats institutionnels axés sur l'efficacité. Les lave-vaisselle commerciaux certifiés ENERGY STAR utilisent 50 % moins d'eau et 12 % moins d'énergie que les modèles standard selon l'Agence de protection de l'environnement des États-Unis.