
Marktgröße und Marktanteil für gewerbliche Spülmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.92 Milliarden US-Dollar |
| Marktgröße (2032) | 3.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.25 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Spülmaschinen von Mordor Intelligence
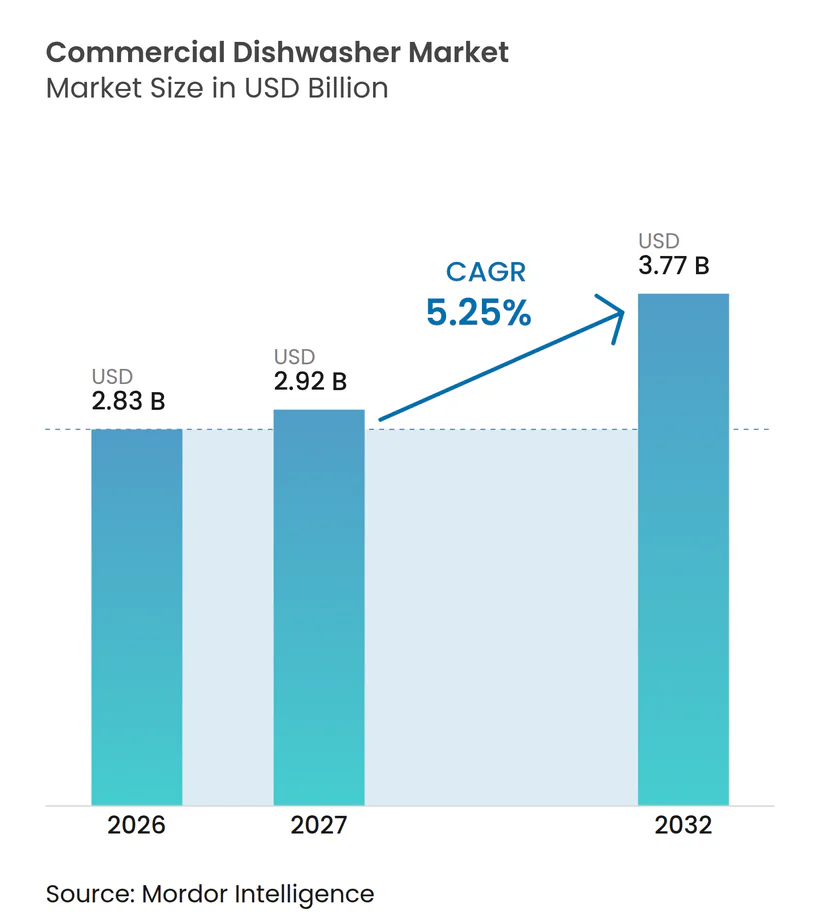
Der globale Markt für gewerbliche Spülmaschinen wird voraussichtlich von 2,83 Milliarden USD im Jahr 2026 auf 2,92 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,77 Milliarden USD bei einem CAGR von 5,25 % über den Zeitraum 2027–2032 erreichen. Das Wachstum wird durch steigende Arbeitskosten, strenge Lebensmittelhygieneanforderungen und den Bedarf an höherer betrieblicher Effizienz in gewerblichen Küchen angetrieben. Der Ausbau der Gastronomieinfrastruktur in Schwellenländern erzeugt zusätzliche Geräteanforderungen, während steigende Energiekosten Investitionen in energie- und wassereffiziente Systeme fördern. Hersteller stärken ihr Angebot durch fortschrittliche Waschtechnologien, digitale Überwachung und integrierte Servicelösungen. Das regionale Wachstum bleibt jedoch uneinheitlich und wird durch Unterschiede in den regulatorischen Anforderungen, der Investitionskapazität und den Ersatzzyklen geprägt, wobei reife Märkte von Geräteaufrüstungen und Schwellenmärkte von neuen gewerblichen Kücheninstallationen profitieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Untertisch-Spülmaschinen im Jahr 2026 einen Anteil von 31,25 % am globalen Markt für gewerbliche Spülmaschinen, während Durchlauf- oder kontinuierliche Förderband-Spülmaschinen bis 2032 den höchsten CAGR von 6,58 % verzeichnen sollen.
- Nach Installationskonfiguration entfielen im Jahr 2026 70,25 % des Marktes auf freistehende Geräte, während für eingebaute oder unter der Arbeitsplatte integrierte Geräte bis 2032 ein CAGR von 6,34 % prognostiziert wird.
- Nach Kapazität hielt die Kategorie 50–150 Körbe pro Stunde im Jahr 2026 einen Anteil von 41,47 % am Marktumsatz, während für Geräte mit mehr als 150 Körben pro Stunde bis 2032 ein CAGR von 6,23 % prognostiziert wird.
- Nach Preissegment entfielen im Jahr 2026 45,56 % des Marktumsatzes auf Geräte im mittleren Preissegment, während für Premium-Geräte bis 2032 ein CAGR von 7,26 % prognostiziert wird.
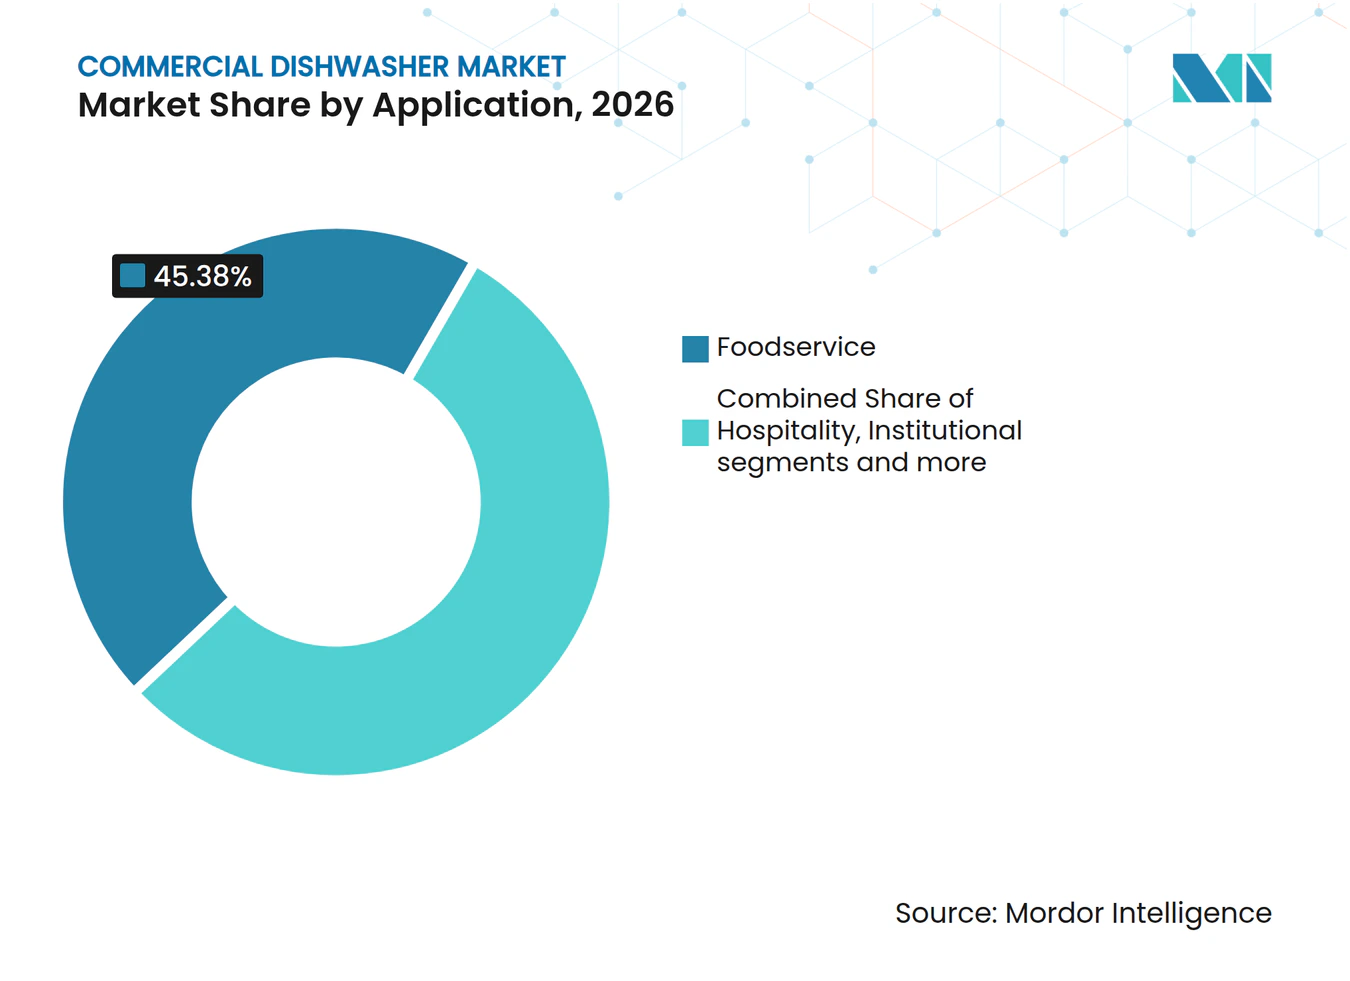
- Nach Anwendung entfielen im Jahr 2026 45,38 % der Marktnachfrage auf die Gastronomie, während für institutionelle Anwendungen bis 2032 ein CAGR von 6,67 % prognostiziert wird.
- Nach Vertriebskanal entfielen im Jahr 2026 72,52 % der Beschaffung auf Händler und Distributoren, während für den Direktvertrieb bis 2032 ein CAGR von 6,76 % prognostiziert wird.
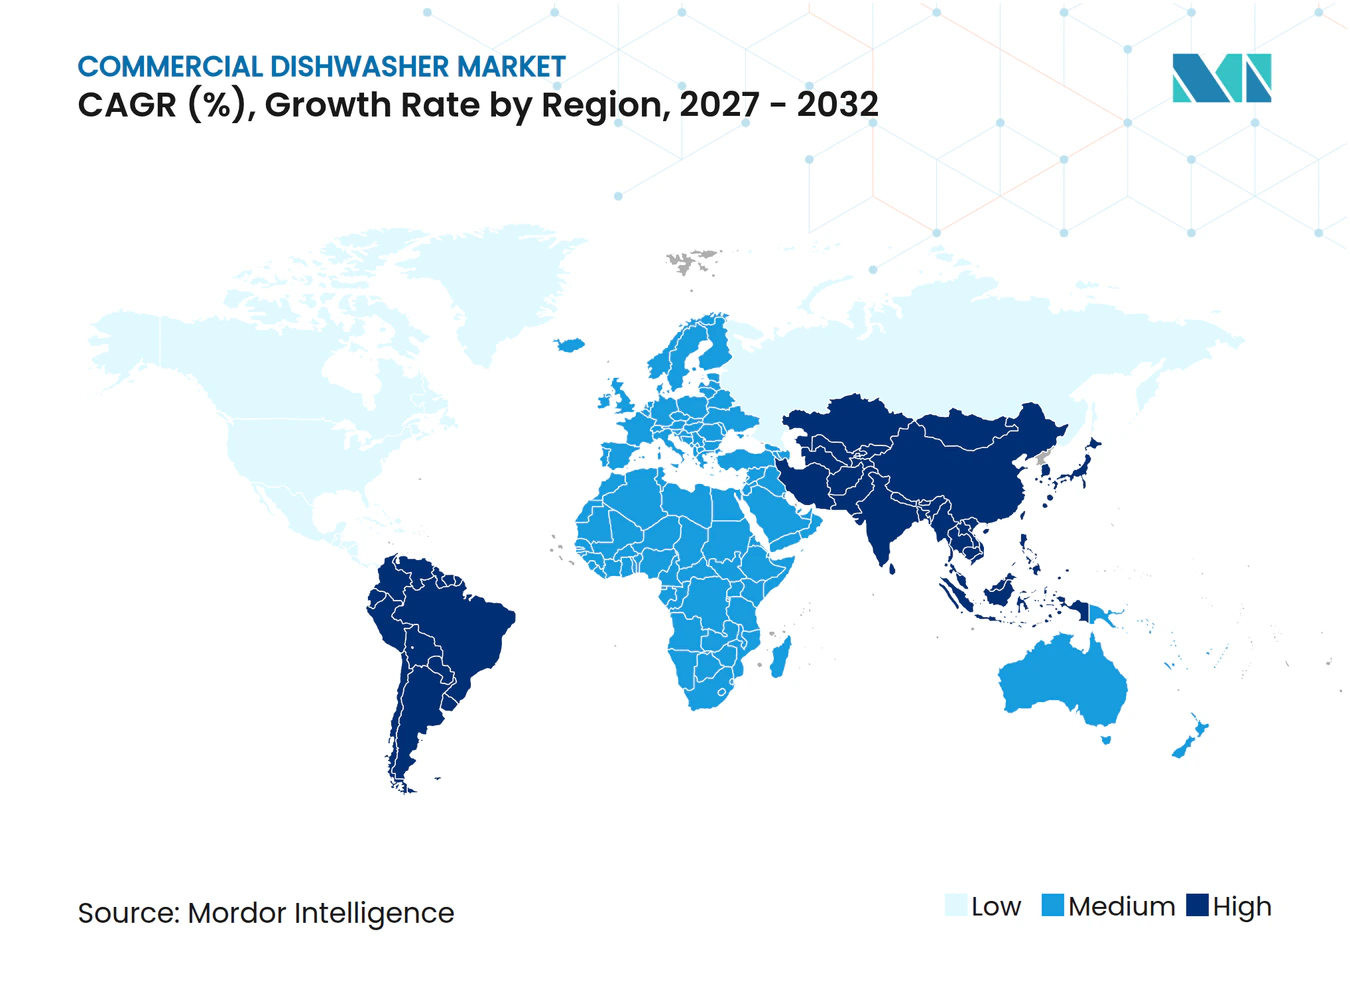
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 31,14 % an der Nachfrage, während für den Nahen Osten & Afrika bis 2032 ein CAGR von 6,78 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Anforderungen an Lebensmittelsicherheit und Hygiene-Compliance | +1.1% | Global, konzentriert auf regulatorische Märkte in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in Hotellerie und Gastronomie | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Schnellrestaurants und Cloud-Küchen | +0.9% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Energie- und Wassereffizienz-Vorschriften | +0.7% | Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Vernetztes Spülen und Einführung vorausschauender Wartung | +0.5% | Global, mit frühen Gewinnen in Nordamerika, Deutschland und Australien | Langfristig (≥ 4 Jahre) |
| Ersatz veralteter Spülgeräte | +0.4% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an Lebensmittelsicherheit und Hygiene-Compliance
Strenge Lebensmittelsicherheits- und Hygieneanforderungen machen die Hygieneleistung zu einem zentralen Kriterium bei der Beschaffung gewerblicher Spülmaschinen. NSF/ANSI 3- und HACCP-Rahmenwerke machen Temperaturkontrolle und Zyklusdokumentation für Küchen in Gesundheits- und Bildungseinrichtungen wichtig[1]. Hochtemperatur-Spülmaschinen sind auf festgelegte Endspültemperaturen angewiesen, während Niedertemperaturmodelle eine geeignete chemische Desinfektion erfordern, um die angestrebten Hygieneergebnisse zu erzielen. Infolgedessen priorisieren Betreiber zunehmend Geräte, die eine gleichbleibende Waschleistung aufrechterhalten und die Compliance-Überwachung unterstützen können. Moderne Spülmaschinen mit automatischer Temperaturerfassung und Zyklusaufzeichnungsfunktionen vereinfachen zudem die Dokumentation und verringern die Abhängigkeit von manuellen Kontrollen. Diese Anforderungen stärken die Nachfrage nach konformen, technologisch fortschrittlichen Geräten und können den Austausch älterer Maschinen beschleunigen, die unter anspruchsvollen Betriebsbedingungen keine gleichbleibende Leistung mehr erbringen können.
Arbeitskräftemangel in Hotellerie und Gastronomie
Arbeitskräftemangel und hohe Personalfluktuation erhöhen die Bedeutung der Bedienerfreundlichkeit bei gewerblichen Spülgeräten. Restaurants, Hotels und institutionelle Küchen priorisieren Maschinen, die manuelle Eingriffe minimieren, Routineaufgaben vereinfachen und den Schulungsaufwand für neue Mitarbeiter reduzieren. So entwickelte Hobart beispielsweise seine FLOW Line Collection als Reaktion auf die Herausforderungen in gewerblichen Küchen, darunter Personalfluktuation, Schulungslücken und Verfügbarkeit von Arbeitskräften. Das SmartVisionControl-System ist darauf ausgelegt, die Art des Spülguts und den Verschmutzungsgrad zu erkennen, wodurch die Notwendigkeit entfällt, dass Bediener Waschprogramme manuell auswählen müssen. Solche Funktionen helfen dabei, konsistente Betriebsabläufe in Küchen aufrechtzuerhalten, in denen Personalstärke und Mitarbeitererfahrung variieren. Folglich berücksichtigen Kaufentscheidungen zunehmend nicht nur Waschkapazität und Reinigungsleistung, sondern auch die Bedienungsfreundlichkeit und die Fähigkeit, den Spülbetrieb mit begrenztem Personal zu managen.
Expansion von Schnellrestaurants und Cloud-Küchen
Schnellrestaurants und lieferfokussierte Küchen erzeugen zusätzliche Nachfrage nach standardisierten Spülgeräten. McDonald's plante für 2025 rund 2.200 Restauranteröffnungen und setzte sich ein Ziel von 50.000 Standorten bis 2027. Diese Eröffnungen erzeugen Nachfrage nach Gerätepaketen, die an vergleichbaren Restaurantstandorten eingesetzt werden können[2]. Yum! Brands meldete im dritten Quartal 2025 1.131 neue Bruttoeinheiten. Cloud-Küchen bevorzugen kompakte Geräte, da ihre städtischen Standorte oft über begrenzten Platz im hinteren Küchenbereich verfügen. Der Markt für gewerbliche Spülmaschinen profitiert von diesen Formaten, da sie wiederholbare Gerätespezifikationen über mehrere Standorte hinweg unterstützen.
Energie- und Wassereffizienz-Vorschriften
Effizienzanforderungen verlagern die Geräteauswahl über freiwillige Energieeinsparungen hinaus. Die US-amerikanische Umweltschutzbehörde (Environmental Protection Agency) gibt an, dass ENERGY STAR-zertifizierte gewerbliche Geschirrspüler 50 % weniger Wasser und 12 % weniger Energie verbrauchen als Standardmodelle. Institutionelle Käufer, die bundesstaatliche Beschaffungsanforderungen einhalten, können daher zertifizierte Geräte bevorzugen[3]. Im August 2025 veröffentlichte China die Norm GB 38383-2025 mit strengeren Grenzwerten der Klasse 1 für Wasser- und Energieverbrauch als die Vorgängerversion. Die Norm gilt für eingebaute, freistehende und Tischaufsatz-Konfigurationen[4]. Der Markt für gewerbliche Geschirrspüler profitiert, wenn Effizienzkonformität und lebensmittelsicherheitsbezogene Leistung gemeinsam in Ersatzbeschaffungsplänen berücksichtigt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Gesamtbetriebskosten | -0.7% | Global, am stärksten ausgeprägt bei unabhängigen Betreibern in Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Technikern | -0.5% | Naher Osten und Afrika, Südostasien und sekundäre nordamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Hartwasser- und Kalkablagerungsbedingungen | -0.3% | Naher Osten und Afrika, Südeuropa und Teile des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Installationsbeschränkungen in bestehenden Küchen | -0.3% | Europa, Japan und etablierte städtische nordamerikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und Gesamtbetriebskosten
Hohe Anfangsinvestitionen und laufende Betriebskosten können Geräteaufrüstungen verzögern, insbesondere bei unabhängigen Restaurants und kleineren Gastronomiebetreibern. Gewerbliche Spülmaschinen mit höherem Durchsatz erfordern in der Regel erhebliche Kapitalaufwendungen, wobei installierte Tür- und Förderbandanlagen potenziell 15.000–30.000 USD kosten können, während Durchlaufanlagen 60.000 USD übersteigen können. Über den Anschaffungspreis hinaus müssen Betreiber Wasser- und Energieverbrauch, Reinigungs- und Desinfektionsmittel, Wartungsverträge und regelmäßige Entkalkung über die gesamte Betriebslebensdauer des Geräts einkalkulieren. Diese wiederkehrenden Ausgaben können Ersatzentscheidungen für Unternehmen mit begrenzten Kapitalbudgets oder informellen Beschaffungsprozessen erschweren. Darüber hinaus können vernetzte Spülmaschinen höhere Anschaffungspreise und wiederkehrende Software- oder Servicegebühren mit sich bringen, die für Einzelstandortbetreiber mit relativ einfachen Überwachungsanforderungen schwerer zu rechtfertigen sind. Infolgedessen kann die Kostensensitivität die Geräteersatzzyklen verlängern und die Einführung von Premium-, hocheffizienten und vernetzten Modellen einschränken, selbst wenn diese Systeme potenzielle langfristige Betriebseinsparungen bieten.
Mangel an qualifizierten Technikern
Die Serviceabdeckung kann die Einführung fortschrittlicher Geräte in Entwicklungs- und Sekundärmärkten einschränken. Vernetzte Maschinen benötigen ausgebildete Techniker für Installation, Inbetriebnahme und vorbeugende Wartung. Diese Kapazität ist in großen Ballungsräumen konzentriert. Im Nahen Osten & Afrika können ungleichmäßige Serviceabdeckung und Hartwasserbedingungen mechanisch einfachere Geräte begünstigen. Ferndiagnose- und Selbstdiagnosetools können einige Servicebelastungen reduzieren. Dünne Drittanbieter-Servicenetzwerke bleiben jedoch eine praktische Einschränkung für Gerätehersteller, die verstreute Standorte bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
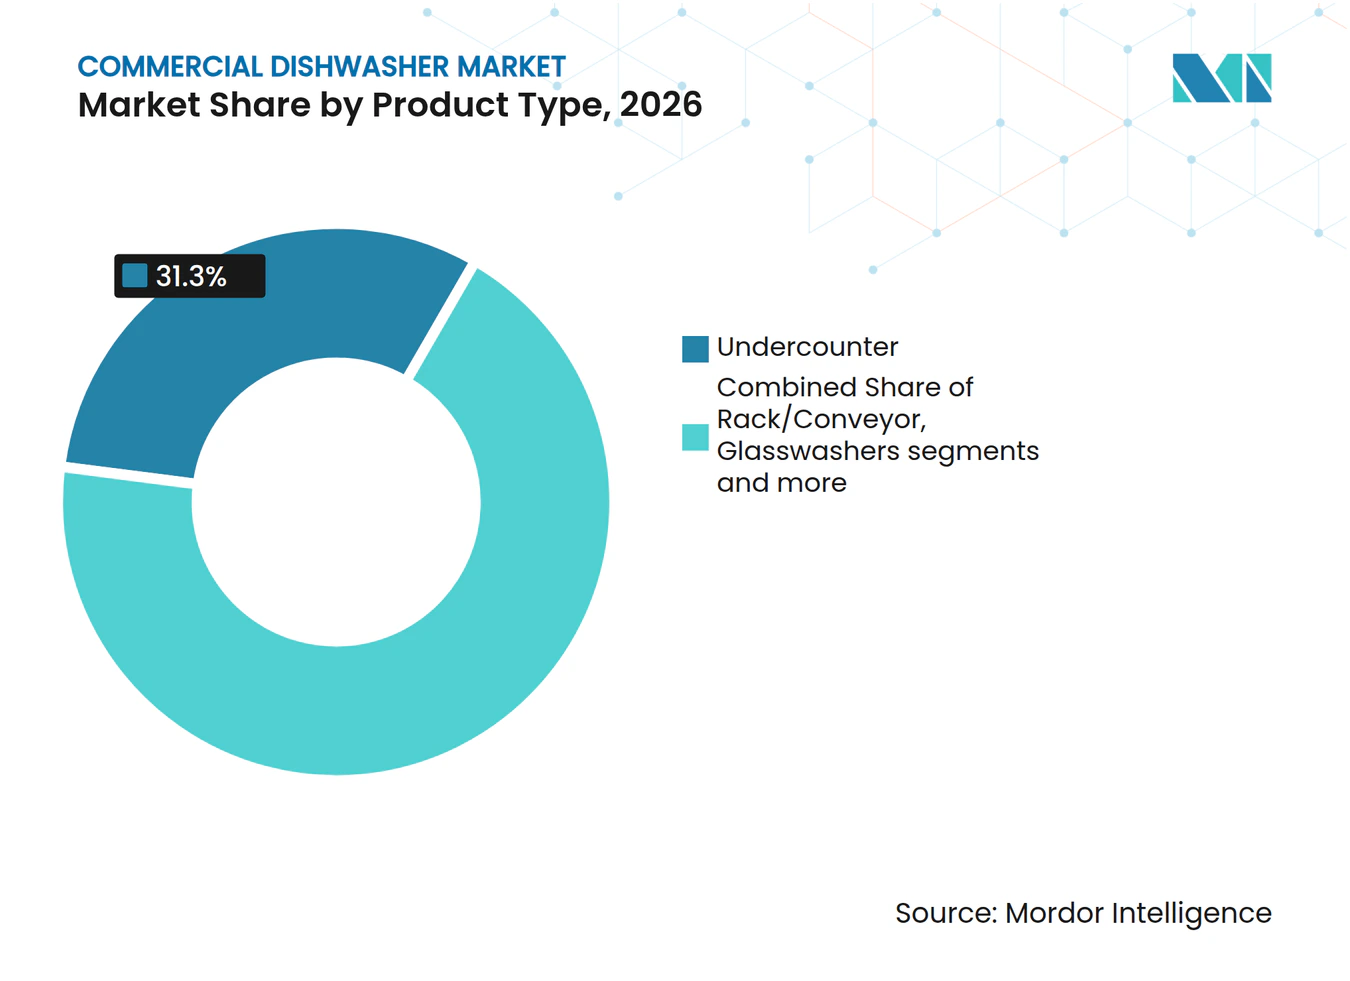
Untertischgeräte führen die installierte Basis an, Durchlaufgeräte erzielen WachstumsprämieUntertisch-Spülmaschinen hielten im Jahr 2026 einen Marktanteil von 31,25 % am Markt für gewerbliche Spülmaschinen und hatten damit die breiteste gemeldete Produktposition. Cafés, Bars, Cloud-Küchen, kleine Schnellrestaurants und Casual-Dining-Betriebe nutzen diese Maschinen, wo der nutzbare Küchenraum begrenzt ist. Ihre installierte Basis verteilt sich auf viele Betreiberformate, anstatt in wenigen großen Einrichtungen konzentriert zu sein. Diese Käufer schätzen in der Regel einen kompakten Platzbedarf und eine praktische Aufstellung in der Nähe von Getränke- oder Zubereitungsbereichen. Die Kategorie bleibt für Betreiber geeignet, die gewerbliche Spülkapazität ohne umfangreiche Küchenumgestaltung benötigen.
Durchlauf- und kontinuierliche Förderband-Spülmaschinen werden bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen, was die Nachfrage aus großvolumigen Küchen widerspiegelt. Hotels, Flugzeugcaterer, Krankenhaussysteme und zentrale Produktionsküchen benötigen ununterbrochenes Spülen für anhaltende Servicevolumina. Chargengeräte können bei steigender Korbanzahl während der Spitzenbetriebszeiten mehr Arbeitskräfte erfordern. Tür- und Haubenmaschinen sowie Rack-Förderbandsysteme erfüllen weiterhin mittlere Volumenanforderungen. Gläserspülmaschinen bleiben relevant, wo sorgfältige Glashandhabung und ein einwandfreies Erscheinungsbild für das Servicemodell des Betriebs wesentlich sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationskonfiguration:
Freistehende Geräte dominieren den Markt, eingebaute Geräte wachsen mit neuen GastronomieformatenFreistehende Konfigurationen machten im Jahr 2026 70,25 % der Marktgröße für gewerbliche Spülmaschinen aus, was die große Basis bestehender gewerblicher Küchen widerspiegelt. Nachgerüstete Standorte in Nordamerika, Europa und etablierten Asien-Pazifik-Volkswirtschaften nutzen dieses Format häufig, da Küchenstrukturen und Versorgungsleitungen bereits vorhanden sind. Betreiber können ein freistehendes Gerät einsetzen, warten und ersetzen, ohne die umgebende Küchenstruktur zu verändern. Diese Flexibilität ist wichtig, wenn ein Ersatzkauf bekannte Abmessungen und Betriebsbedingungen erfüllen muss. Freistehende Geräte bleiben daher die praktische Option für viele etablierte Restaurants, Hotels und institutionelle Küchen.
Eingebaute und unter der Arbeitsplatte integrierte Spülmaschinen werden bis 2032 voraussichtlich einen CAGR von 6,34 % verzeichnen, unterstützt durch die Nachfrage aus neuen gewerblichen Küchenentwicklungen und geplanten Einrichtungsaufrüstungen. Schnellrestaurants, Cloud-Küchen und institutionelle Einrichtungen können diese Geräte während der Planungs- und Bauphase in Küchenlayouts integrieren, was eine optimierte Geräteplatzierung für den verfügbaren Raum und die Arbeitsablaufeffizienz ermöglicht. Dies ist besonders relevant für lieferfokussierte Gastronomiebetreiber, die neue Küchen einrichten oder durch standardisierte Standorte expandieren. Durch die Auswahl integrierter Geräte in der Planungsphase können Betreiber einige der Layoutbeschränkungen und Umbaukosten vermeiden, die mit der Installation neuer Systeme in bestehenden Küchen verbunden sind.
Nach Kapazität:
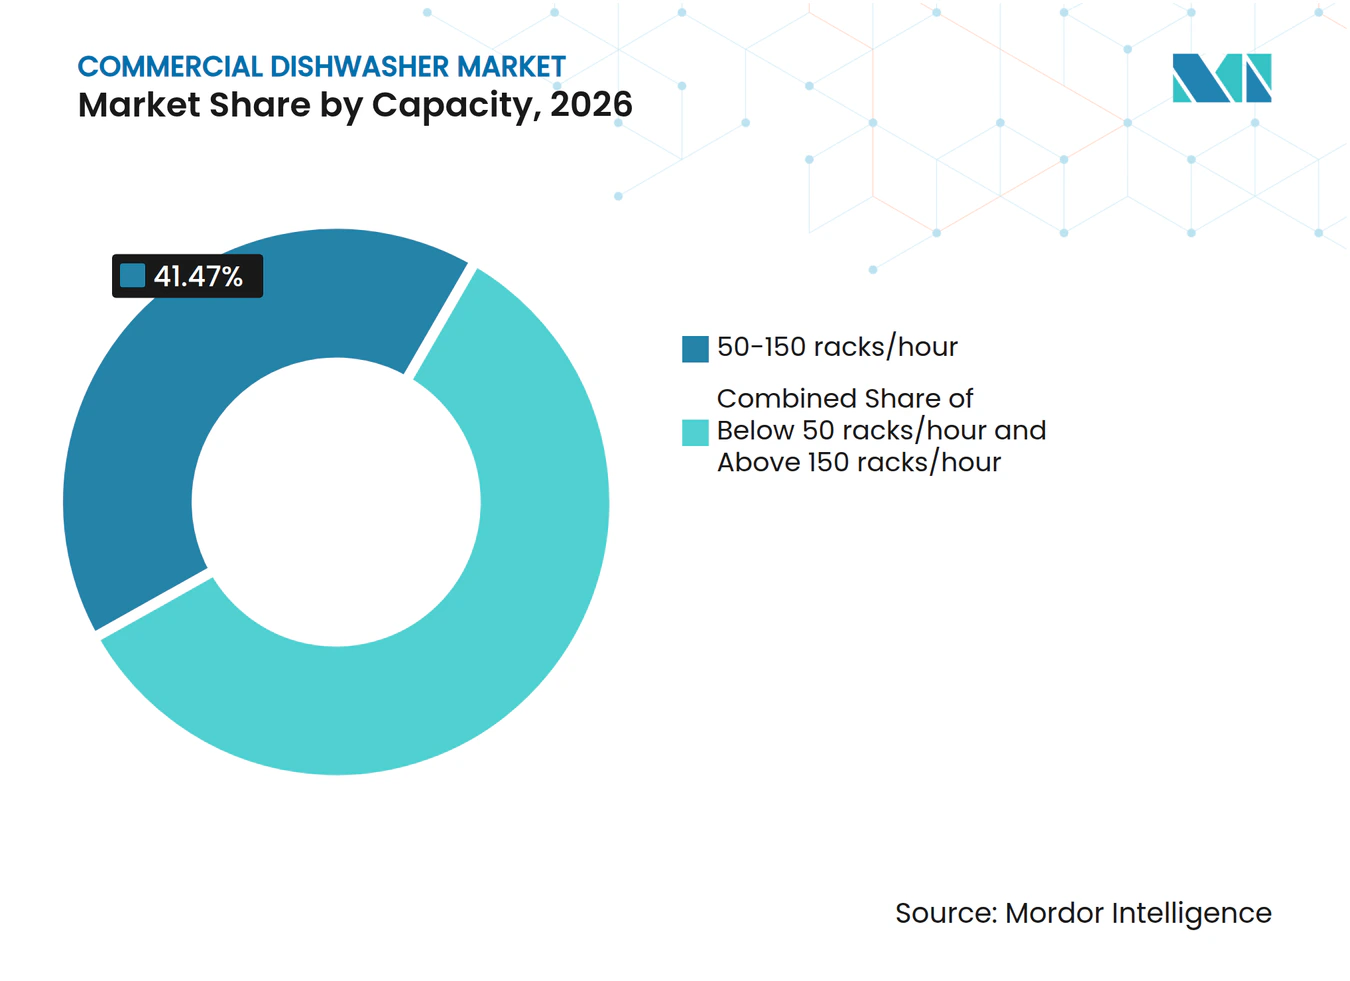
Mittlere Volumensysteme sichern den Umsatz, Hochdurchsatzgeräte beschleunigen das WachstumDie Kategorie 50–150 Körbe pro Stunde hielt im Jahr 2026 einen Anteil von 41,47 % am Marktumsatz für gewerbliche Spülmaschinen und war damit die größte gemeldete Kapazitätsgruppe. Vollservicerestaurants, Hotelrestaurants, mittelgroße institutionelle Kantinen und Cateringküchen arbeiten häufig in diesem Durchsatzbereich. Diese Standorte benötigen mehr Leistung, als kompakte Geräte während regulärer Servicezeiträume liefern können. Gleichzeitig erfordern viele nicht die Kapitalinvestition, die Grundfläche oder den Betriebsumfang von Durchlaufanlagen. Die Kategorie eignet sich daher für Käufer, die eine praktikable Balance zwischen Leistung, Installationsanforderungen und Betriebskosten suchen.
Geräte über 150 Körbe pro Stunde werden bis 2032 voraussichtlich mit einem CAGR von 6,23 % wachsen. Großvolumige Hotelleriebetriebe, Flugzeugcaterer, große Krankenhäuser und zentrale Produktionsküchen nutzen diese Geräte zur Bewältigung konzentrierter Spülvolumina. Die Konsolidierung des Spülbetriebs von mehreren Satellitenstandorten kann den Bedarf an dieser Kapazität erhöhen. Im Juni 2025 stellte Hobart seine FLOW Line Collection mit SmartVisionControl vor, das Spülguttyp und Verschmutzungsgrad erkennt und die Wascheinstellungen anpasst. Hobart berichtet von bis zu 40 % geringerem Spülwasserverbrauch im Vergleich zu seinen früheren Durchlaufmaschinen, was zeigt, warum Wasserverbrauch und automatisierte Steuerungen bei hohem Durchsatz wichtig sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preissegment:
Mittleres Preissegment sichert das Volumen, Premium führt das Wertwachstum anGeräte im mittleren Preissegment machten im Jahr 2026 45,56 % des Umsatzes aus und waren damit das größte gemeldete Preissegment. Die Kategorie bietet Käufern Zugang zu normkonformen gewerblichen Maschinen mit praktischen Ausstattungsmerkmalen und geringeren Kosten als vernetzte Premium-Systeme. Unabhängige Restaurants und kleinere Hotelleriebetriebe benötigen oft zuverlässige Leistung bei kontrollierten Anfangsinvestitionen. Produkte im mittleren Preissegment bieten Herstellern auch eine Möglichkeit, Effizienz- und Servicefunktionen einem breiteren Kundenstamm zugänglich zu machen. Ihre Position spiegelt den Bedarf an einer leistungsfähigen gewerblichen Maschine ohne die vollen Kosten fortschrittlicher vernetzter Geräte wider.
Premium-Geräte werden bis 2032 voraussichtlich mit einem CAGR von 7,26 % expandieren, der höchsten Wachstumsrate unter den gemeldeten Segmenten. Unternehmensgruppen, Hotelketten und Institutionen bewerten Premium-Maschinen anhand des Personalbedarfs und der potenziellen Kosten der Nichteinhaltung von Vorschriften. Die Einsparung einer Arbeitsstunde im Spülbereich pro Schicht kann den Kauf einer höherwertigen Ausstattung rechtfertigen. Vernetzte Überwachung und fortschrittliche Steuerungen sind gängige Merkmale in diesem Segment. Die Branche für gewerbliche Spülmaschinen trennt zunehmend kostengünstigere Geräte von Maschinen, die aufgezeichnete Betriebsleistung und stärkeren Servicesupport bieten können.
Nach Anwendung:
Gastronomie dominiert das Volumen, institutionelles Segment wächst am schnellstenDie Gastronomie machte im Jahr 2026 45,38 % der Marktnachfrage für gewerbliche Spülmaschinen aus und war damit die größte gemeldete Anwendung. Vollservicerestaurants, Schnellrestaurantketten, Cafés, Bars und Casual-Dining-Betriebe stützen diese breite Nachfragebasis. Die Anwendung profitiert von neuen Standorten in Schwellenländern und Ersatzaktivitäten in etablierten Volkswirtschaften. Einzelne Standorte benötigen Geräte, die für unterschiedliche Mahlzeiten, Serviceintensitäten und Küchenlayouts geeignet sind. Die Gastronomie umfasst kompakte Maschinen sowie größere Tür- und Förderbandsysteme, was der Anwendung eine erhebliche Breite verleiht.
Institutionelle Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 6,67 % wachsen. Schulen, Universitäten, Gesundheitseinrichtungen und staatliche Cateringbetriebe sind in dieser Anwendungsgruppe enthalten. Diese Käufer legen größeren Wert auf Temperaturaufzeichnungen und Zyklusdokumentation. NSF/ANSI 3- und HACCP-Rahmenwerke erhöhen den Wert vernetzter Maschinen für Verifizierung und Aufzeichnung. Hotels, Resorts, Cateringbetriebe und Zentralküchen halten auch die Nachfrage nach Hochdurchsatzgeräten aufrecht, da Spülaktivitäten in Hub-Küchen konzentriert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Händlernetzwerke haben strukturellen Vorteil, Direktvertrieb baut Unternehmensanteil ausHändler und Distributoren repräsentierten im Jahr 2026 72,52 % der Beschaffung und waren damit der führende gemeldete Kanal. Ihre Position spiegelt den Bedarf der Käufer an lokaler Spezifikationsunterstützung, Installationshilfe und Serviceverfügbarkeit wider. Viele Gastronomiebetreiber verfügen nicht über dedizierte Facility-Teams, die diese Anforderungen intern bewältigen können. Hndler können dabei helfen, Wasserversorgung, Versorgungseinrichtungen, verfügbaren Platz und Servicebedarf vor der Installation zu beurteilen. Dieser Kanal bleibt wichtig, wo eine reaktionsschnelle lokale Servicebeziehung Teil der Geräteentscheidung ist.
Der Direktvertrieb wird bis 2032 voraussichtlich mit einem CAGR von 6,76 % wachsen. Filialketten mit mehreren Standorten, große Institutionen und Hotelgruppen verfügen über ausreichende Größe, um direkt mit Herstellern zu verhandeln. Diese Kunden können gebündelte Gerätepreise und Lebenszyklusserviceverträge anstreben. Equipment-as-a-Service und direktes Leasing können Ausgaben von Investitionsbudgets auf Betriebsbudgets verlagern. Der Markt für gewerbliche Geschirrspüler wird eine Händlerrolle behalten, da Hersteller, die Direktkunden anstreben, dennoch die lokale Serviceabdeckung berücksichtigen müssen, die Händler bieten.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 31,14 % am Markt für gewerbliche Geschirrspüler und war damit der größte gemeldete regionale Markt. Die Region verfügt über eine dichte Gastronomiebasis und Arbeitskosten, die automatisiertes Spülgutspülen für Betreiber aller Größen wirtschaftlich sinnvoll machen. Bundesstaatliche institutionelle Beschaffungspräferenzen können Geräte mit messbarer Wasser- und Energieleistung begünstigen. Die US-amerikanische Umweltschutzbehörde (Environmental Protection Agency) gibt an, dass ENERGY STAR-zertifizierte gewerbliche Geschirrspüler 50 % weniger Wasser und 12 % weniger Energie verbrauchen als Standardmodelle. Staatliche Effizienzanforderungen können zusätzliche Ersatznachfrage über den normalen Lebenszyklus-Ersatzzyklus hinaus erzeugen. Diese Bedingungen unterstützen eine erhebliche installierte Basis und fortlaufende Gerätekäufe in Restaurants, Hotellerie und institutionellen Einrichtungen.
Europa ist die zweitgrößte gemeldete Region, gestützt durch etablierte Ersatzzyklen in Deutschland, Frankreich, dem Vereinigten Königreich und Italien. Betreiber in diesen Ländern berücksichtigen bei Ersatzentscheidungen Lebensmittelsicherheit, Effizienz, Servicezugang und lokale Gerätespezifikationen. Der Markt für gewerbliche Geschirrspüler in Europa wird daher durch wiederkehrende Nachfrage aus reifen Gastronomie- und institutionellen Küchen gestützt. Asien-Pazifik ist die am zweitschnellsten wachsende Hauptregion, angetrieben durch die Formalisierung der Gastronomietätigkeit in Indien, Südostasien und China. Japan, Australien und Südkorea tragen stabilere Investitionen in die Hotellerie und effizienzorientierte Ersatznachfrage bei. Chinas GB 38383-2025 verschärfte die Energie- und Wasseranforderungen der Klasse 1 und schuf einen compliance-getriebenen Grund, Geräte zu ersetzen, die den Standard nicht mehr erfüllen. Indiens Expansion von Cloud-Küchen in Städten der Klasse 1 und Klasse 2 unterstützt die Nachfrage nach kompakten, modularen Untertischgeräten anstelle von nur großen institutionellen Systemen.
Der Nahe Osten & Afrika wird bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen und ist damit die am schnellsten wachsende gemeldete Region. Der Bau von Luxushotels und Resorts in den Vereinigten Arabischen Emiraten und Saudi-Arabien unterstützt hochwertige Durchschub- und Flugbandspüler für große Küchen im Speisen- und Getränkebereich. Südafrika und Nigeria verankern die Nachfrage aus städtischen Gesundheits-, Bildungs- und organisierten Hotelleriestandorten. An Standorten mit unzuverlässiger Netzstromversorgung gewinnen hybride Dual-Fuel-Elektro-Gas-Konfigurationen an Bedeutung. Südamerika weist gegensätzliche Bedingungen auf: Brasilien und Chile unterstützen die Nachfrage durch organisierte Gastronomie und Hotelentwicklung, während Erschwinglichkeitsdruck andernorts Ersatzbeschaffungen verzögert. Investitionen in organisierte Hotellerie im Nahen Osten, Afrika und Südamerika bringen Erstkaufnachfrage in neue Einrichtungen, die zuvor keine gewerbliche Spülinfrastruktur hatten.
Wettbewerbslandschaft
Marktkonzentration
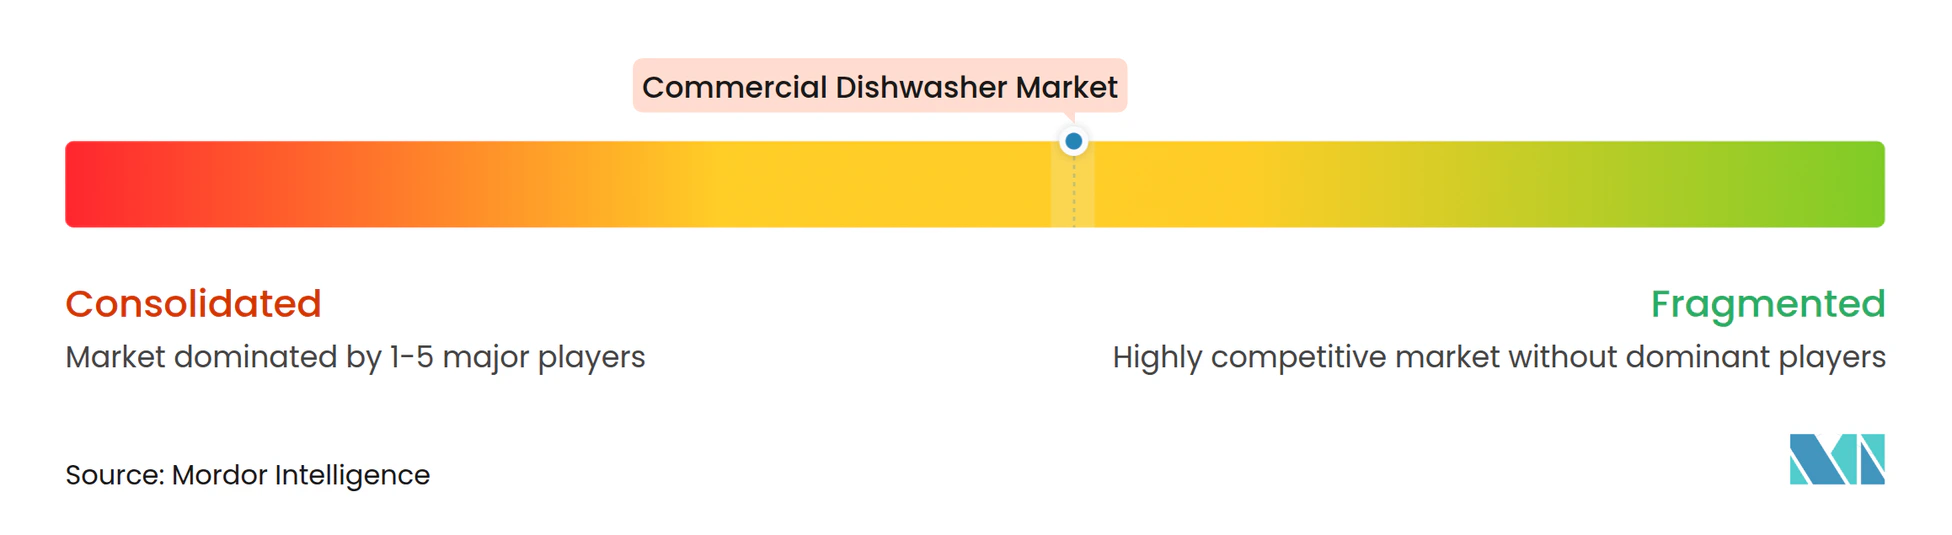
Der Markt für gewerbliche Geschirrspüler ist im Premiumsegment mäßig konsolidiert, wo europäische Spezialisten und multinationale Anbieter um Unternehmens-, institutionelle und große Hotelleriekunden konkurrieren. Winterhalter Gastronom, MEIKO Maschinenbau, Wexiödisk, Electrolux Professional, Hobart und Ali Group haben Positionen in diesen höherwertigen Kundengruppen. Ihr Angebot kann Geräte, Chemie, Überwachung und Serviceverträge kombinieren. Diese Kombination unterstützt Kundenbeziehungen, die über den anfänglichen Geräteverkauf hinaus andauern. Das breitere mittlere bis untere Preissegment ist stärker fragmentiert, wobei CMA Dishmachines, Jackson Warewashing Systems, Champion Industries, Fagor Industrial, Sammic und JEMI über Preis, Servicenähe und lokale Spezifikationsbeziehungen konkurrieren.
Vernetzte Spülplattformen werden zu einem wichtigen Teil der Wettbewerbsstrategie im Markt für gewerbliche Geschirrspüler. Winterhalters Connected Wash, Hobarts mit SmartVisionControl ausgestattete FLOW Line und Ecolabs DishIQ-Programm zeigen den Trend hin zu Geräten, Chemie, Überwachung und Service als Gesamtangebot. Ecolab startete DishIQ im September 2025 mit Geräten, Chemie und 24/7-Fernüberwachung über sein Global Intelligence Center. Das Programm nutzt Datenmodelle, die darauf ausgelegt sind, Maschinenprobleme vor einer Serviceunterbrechung zu identifizieren. Dies verlagert das Wartungsmodell hin zu frühzeitigeren Eingriffen und unterstützt eine engere Nachverkaufsbeziehung mit Betreibern.
Das vernetzte Mittelmarktsegment bleibt offen, da Betreiber Überwachung und Compliance-Aufzeichnungen ohne Premiumgerätepreise wünschen. Im Oktober 2025 lancierte Diversey IntelliDish CONTROL, um bestehenden Maschinen Cloud-Konnektivität, Dosiererüberwachung und Mehrstandortverwaltung hinzuzufügen. Dieses Modell ermöglicht es einem Chemielieferanten, am vernetzten Spülgeschäft teilzunehmen, ohne dass der Betreiber den Geschirrspüler ersetzen muss. Die NSF/ANSI 3-Zertifizierung und HACCP-Dokumentation können Anbieter, die Unternehmenskunden bedienen, weiter differenzieren. Anbieter, die prüffähige Temperatur- und Zyklusaufzeichnungen bereitstellen können, haben einen Vorteil, wo Compliance-Anforderungen im Mittelpunkt der Beschaffung stehen.
Branchenführer im Markt für gewerbliche Spülmaschinen
-
Winterhalter Gastronom GmbH
-
Hobart Corporation
-
MEIKO Maschinenbau GmbH and Co. KG
-
Ali Group S.r.l.
-
Electrolux Professional AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gewerblicher Geschirrspüler Markt Unternehmen in diesem Bericht
- Hobart Corporation, ITW Food Equipment Group
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH and Co. KG
- Ali Group S.r.l.
- Electrolux Professional AB
- Miele and Cie. KG
- Jackson Warewashing Systems LLC
- Fagor Industrial, Onnera Group
- Hoshizaki Corporation
- CMA Dishmachines
- Champion Industries, Champion Moyer Diebel
- Insinger Machine Co.
- MVP Group Corp., Jet-Tech
- Smeg S.p.A., Smeg Professional
- Sammic S.L.
- Teikos S.r.l.
- Comenda Ali Group
- LVO Manufacturing, Inc.
- Moffat Group, Washtech
- Wexiödisk AB
- JEMI, S.A.
- Stero, an Illinois Tool Works Brand
Neueste Industrielle Entwicklungen in Gewerblicher Geschirrspüler Markt
- Oktober 2025: Diversey, ein Unternehmen von Solenis, lancierte IntelliDish™ CONTROL, eine patentierte IoT-Lösung, die Cloud-Konnektivität, Dosiererüberwachung und eine Mehrstandortverwaltungs-App für Gastronomie-, Hotellerie- und Cateringbetriebe integriert und die Geschirrspültelemetrie als Hygiene-Compliance- und Kostenmanagement-Asset neu positioniert.
- September 2025: Ecolab lancierte sein DishIQ-Programm, das Geräte, Chemie und 24/7-Fernüberwachung über ein Global Intelligence Center kombiniert. Proprietäre Data-Science-Modelle sagen Maschinenausfälle vor einer Serviceunterbrechung voraus und wandeln die Geschirrspülwartung von einem reaktiven in ein prädiktives Modell um.
- August 2025: Chinas Staatliche Verwaltung für Marktregulierung erließ die verbindliche Norm GB 38383-2025, die den Energieverbrauch der Klasse 1 um 36 % und den Wasserverbrauch um 20 % gegenüber der Vorgängerversion verschärft und den Anwendungsbereich auf eingebaute, freistehende und Tischaufsatz-Konfigurationen mit neuen Lärm- und Reinigungsindexanforderungen ausweitet.
- Juni 2025: Hobart stellte die FLOW Line Collection vor, die mit patentierter SmartVisionControl-KI ausgestattet ist, die Spülguttyp und Verschmutzungsgrad automatisch erkennt und das Spülprogramm mit einer Reduzierung des Klarspülwasserverbrauchs von bis zu 40 % gegenüber Flugbandspülern der Vorgängergeneration auswählt.
- April 2026: LG Electronics präsentierte sein neu gestaltetes Einbaugeschirrspüler-Sortiment auf der EuroCucina 2026 in Mailand, Italien. Das Sortiment umfasste einen Ein-Stunden-Wasch-und-Trocknungszyklus, QuadWash Pro, Dynamic Heat Dry+, TrueSteam und KI-SenseClean-Technologie zur Verbesserung der Reinigungsleistung, Trocknungseffizienz und des Bedienkomforts für europäische Haushalte.
Globaler Berichtsumfang für den Markt für gewerbliche Spülmaschinen
Segmentierungsübersicht
| Rack-/Förderband |
| Untertisch |
| Tür- oder Haubentyp |
| Gläserspülmaschinen |
| Durchlauf- / kontinuierliche Förderband-Spülmaschinen |
| Unter 50 Körbe/Std. |
| 50–150 Körbe/Std. |
| Über 150 Körbe/Std. |
| Freistehend |
| Eingebaut / unter der Arbeitsplatte integriert |
| Durchlauf- / linienintegriert |
| Economy |
| Mittleres Preissegment |
| Premium |
| Gastronomie |
| Hotellerie |
| Institutionell |
| Catering und Zentralküchen |
| Sonstige |
| Direktvertrieb |
| Händler und Distributoren |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten & Afrika |
| Nach Produkttyp | Rack-/Förderband | |
| Untertisch | ||
| Tür- oder Haubentyp | ||
| Gläserspülmaschinen | ||
| Durchlauf- / kontinuierliche Förderband-Spülmaschinen | ||
| Nach Kapazität | Unter 50 Körbe/Std. | |
| 50–150 Körbe/Std. | ||
| Über 150 Körbe/Std. | ||
| Nach Installationskonfiguration | Freistehend | |
| Eingebaut / unter der Arbeitsplatte integriert | ||
| Durchlauf- / linienintegriert | ||
| Nach Preissegment | Economy | |
| Mittleres Preissegment | ||
| Premium | ||
| Nach Anwendung | Gastronomie | |
| Hotellerie | ||
| Institutionell | ||
| Catering und Zentralküchen | ||
| Sonstige | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Händler und Distributoren | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten & Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für gewerbliche Spülmaschinen bis 2032 erreichen?
Der Sektor für gewerbliche Spülmaschinen wird bis 2032 voraussichtlich 3,77 Milliarden USD erreichen, nach einem Anstieg von 2,92 Milliarden USD im Jahr 2027. Der prognostizierte CAGR beträgt 5,25 % für 2027–2032.
Welcher Produkttyp für gewerbliche Spülmaschinen wächst am schnellsten?
Durchlauf- und kontinuierliche Förderbandsysteme werden bis 2032 voraussichtlich mit einem CAGR von 6,58 % wachsen. Sie werden dort eingesetzt, wo Hotels, Flugzeugcaterer, Krankenhäuser und zentrale Produktionsküchen eine kontinuierliche Verarbeitung benötigen.
Warum ersetzen Gastronomiebetreiber gewerbliche Spülmaschinen?
Betreiber ersetzen gewerbliche Spülmaschinen, um die Lebensmittelsicherheitsdokumentation zu verbessern, manuelle Betriebsschritte zu reduzieren und Effizienzanforderungen zu erfüllen. Neuere Geräte können Temperaturaufzeichnungen, Zyklusdaten, automatisierte Wascheinstellungen und geringeren Wasserverbrauch bieten.
Welche Anwendung wächst bei gewerblichen Spülmaschinen am schnellsten?
Institutionelle Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 6,67 % wachsen. Die Gruppe umfasst Schulen, Universitäten, Gesundheitseinrichtungen und staatliche Cateringbetriebe.
Welche Region hat die stärkste Nachfrage nach gewerblichen Spülmaschinen?
Nordamerika hielt im Jahr 2026 einen Anteil von 31,14 % an der Nachfrage, gestützt durch eine große Gastronomiebasis, Arbeitskosten und effizienzorientierte institutionelle Beschaffung. Gewerbliche ENERGY STAR-Spülmaschinen verbrauchen laut US-amerikanischer Umweltschutzbehörde 50 % weniger Wasser und 12 % weniger Energie als Standardmodelle.