
Tamanho e Participação do Mercado de Vinho da China
Visão Geral do Mercado
| Período de Estudo | 2026 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
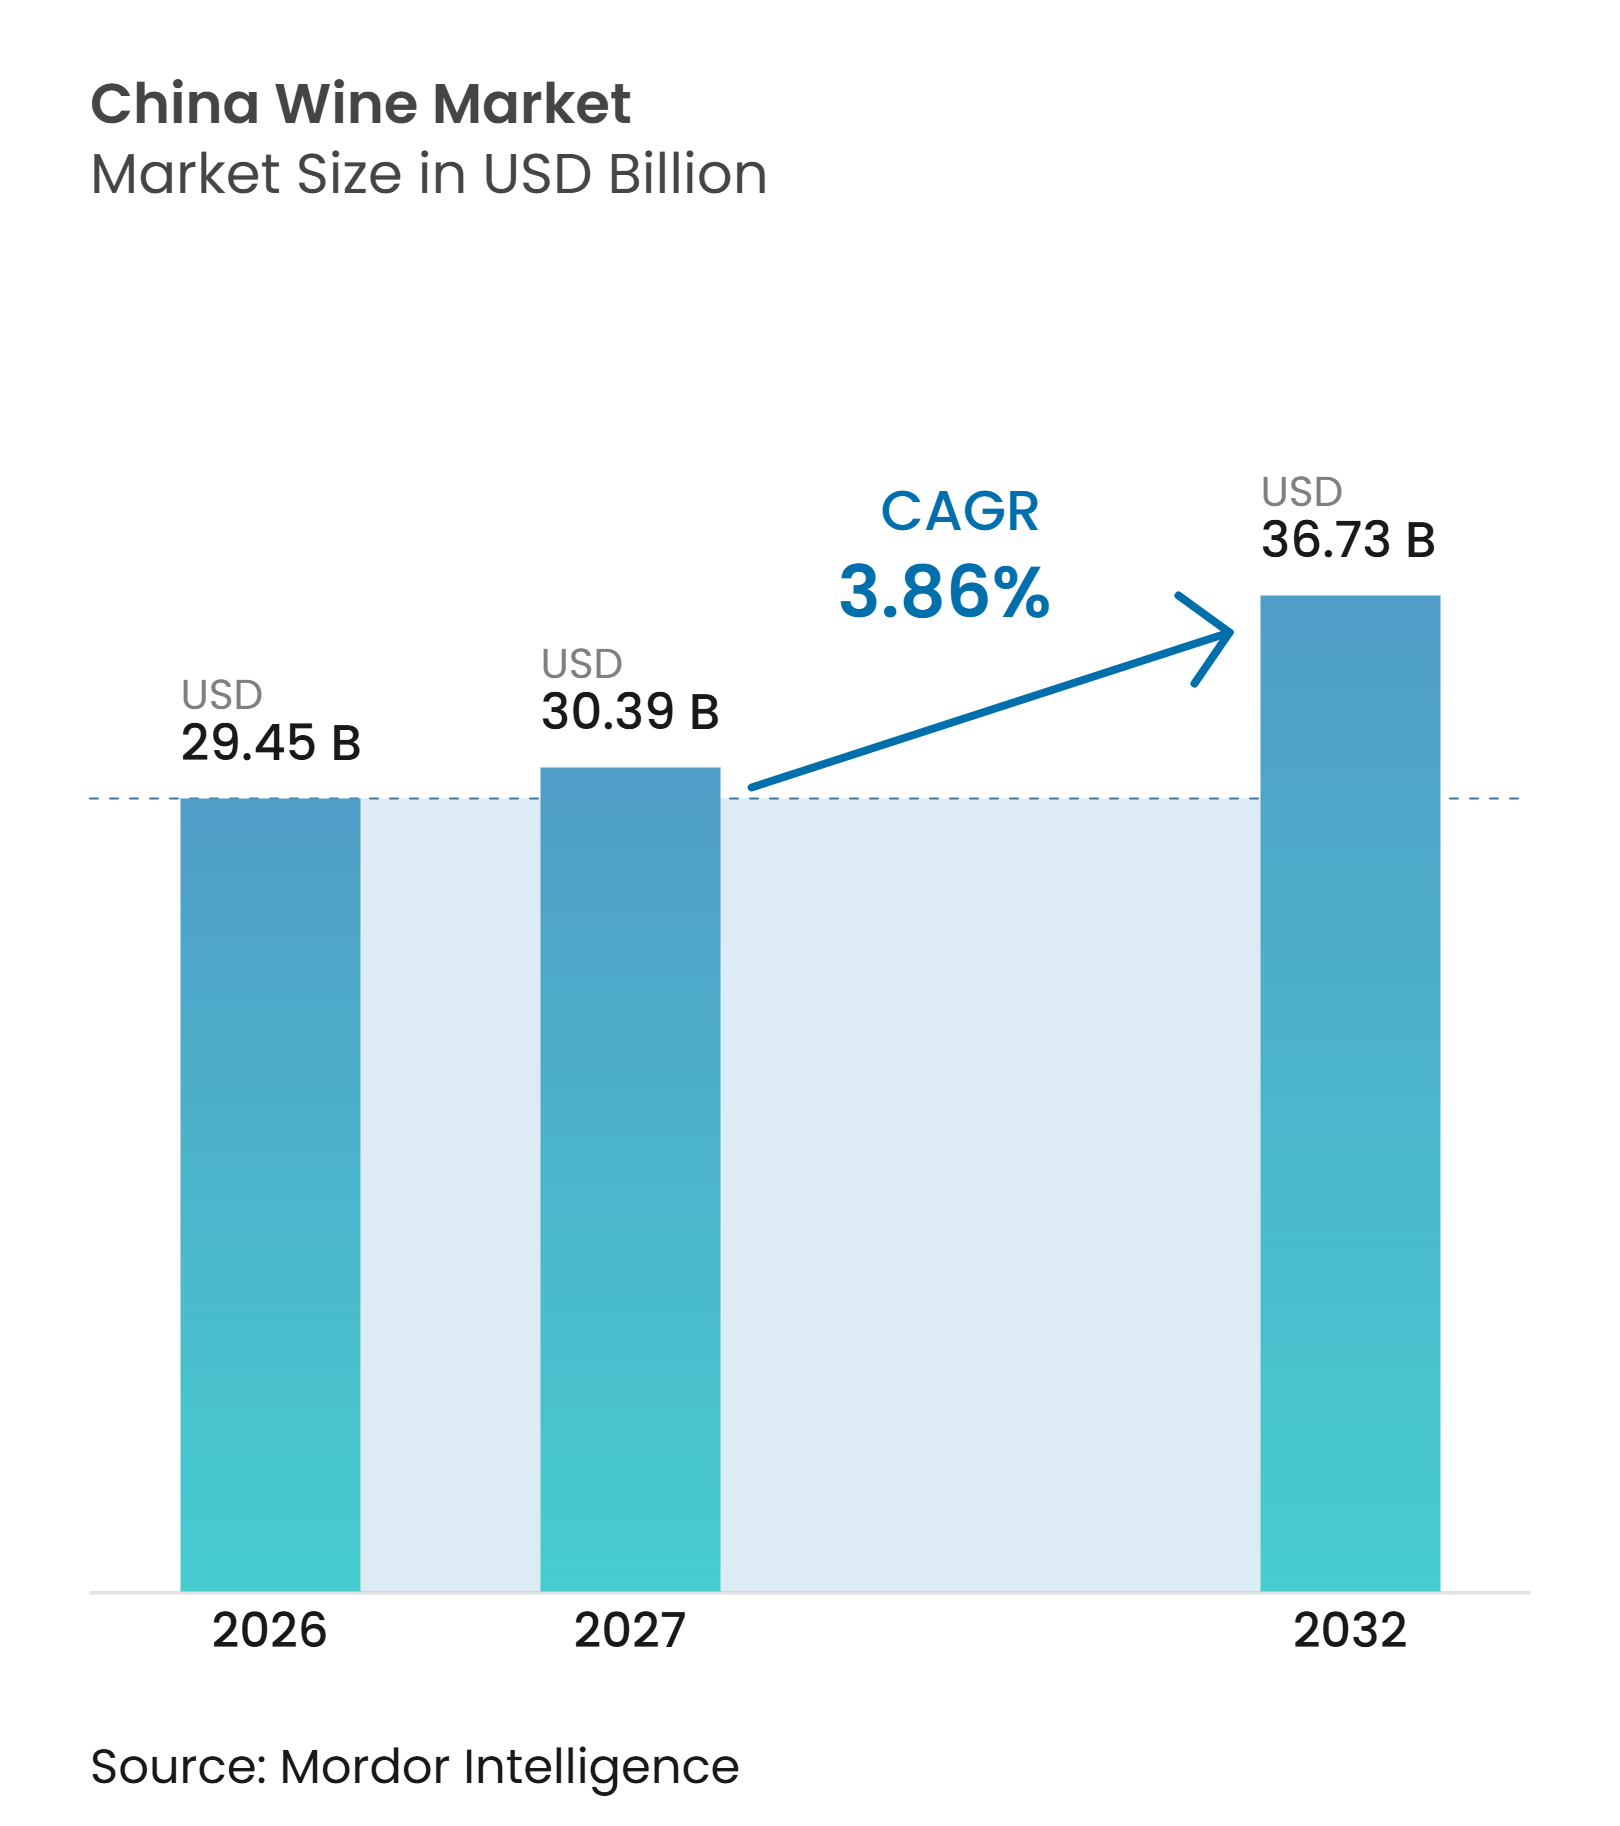
| Tamanho do mercado no ano base (2026) | 29.45 Bilhões de dólares |
| Tamanho do Mercado (2027) | 30.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinho da China por Mordor Intelligence
O tamanho do mercado de vinho da China está projetado para ser de 29,45 bilhões de USD em 2026 e atingir 36,73 bilhões de USD até 2032, crescendo a um CAGR de 3,86% de 2027 a 2032. A categoria está passando por uma redefinição da demanda, pois a produção doméstica de vinho caiu 17,1% para 97.000 quilolitros em 2025, enquanto a receita de vendas em empresas de grande porte recuou 13,4%, de acordo com o Departamento Nacional de Estatísticas da China[1]. O consumo também caiu 13% para 4,8 milhões de hectolitros em 2025, segundo a Organização Internacional da Vinha e do Vinho, o que torna a previsão dependente de uma recuperação gradual em vez de um retorno aos padrões de volume anteriores[2]. A demanda está se tornando mais dividida entre compras em massa de menor volume e compras premium de maior valor. As marcas de vinho estão respondendo com produtos brancos, espumantes, de menor teor alcoólico e comercializados digitalmente, adequados a ocasiões de refeições pessoais e sociais. O mercado de vinho da China também tem a oportunidade de construir valor de marca doméstica por meio do enoturismo, rastreabilidade e vendas diretas, em vez de depender principalmente das redes convencionais de distribuidores.
Principais Conclusões do Relatório
-
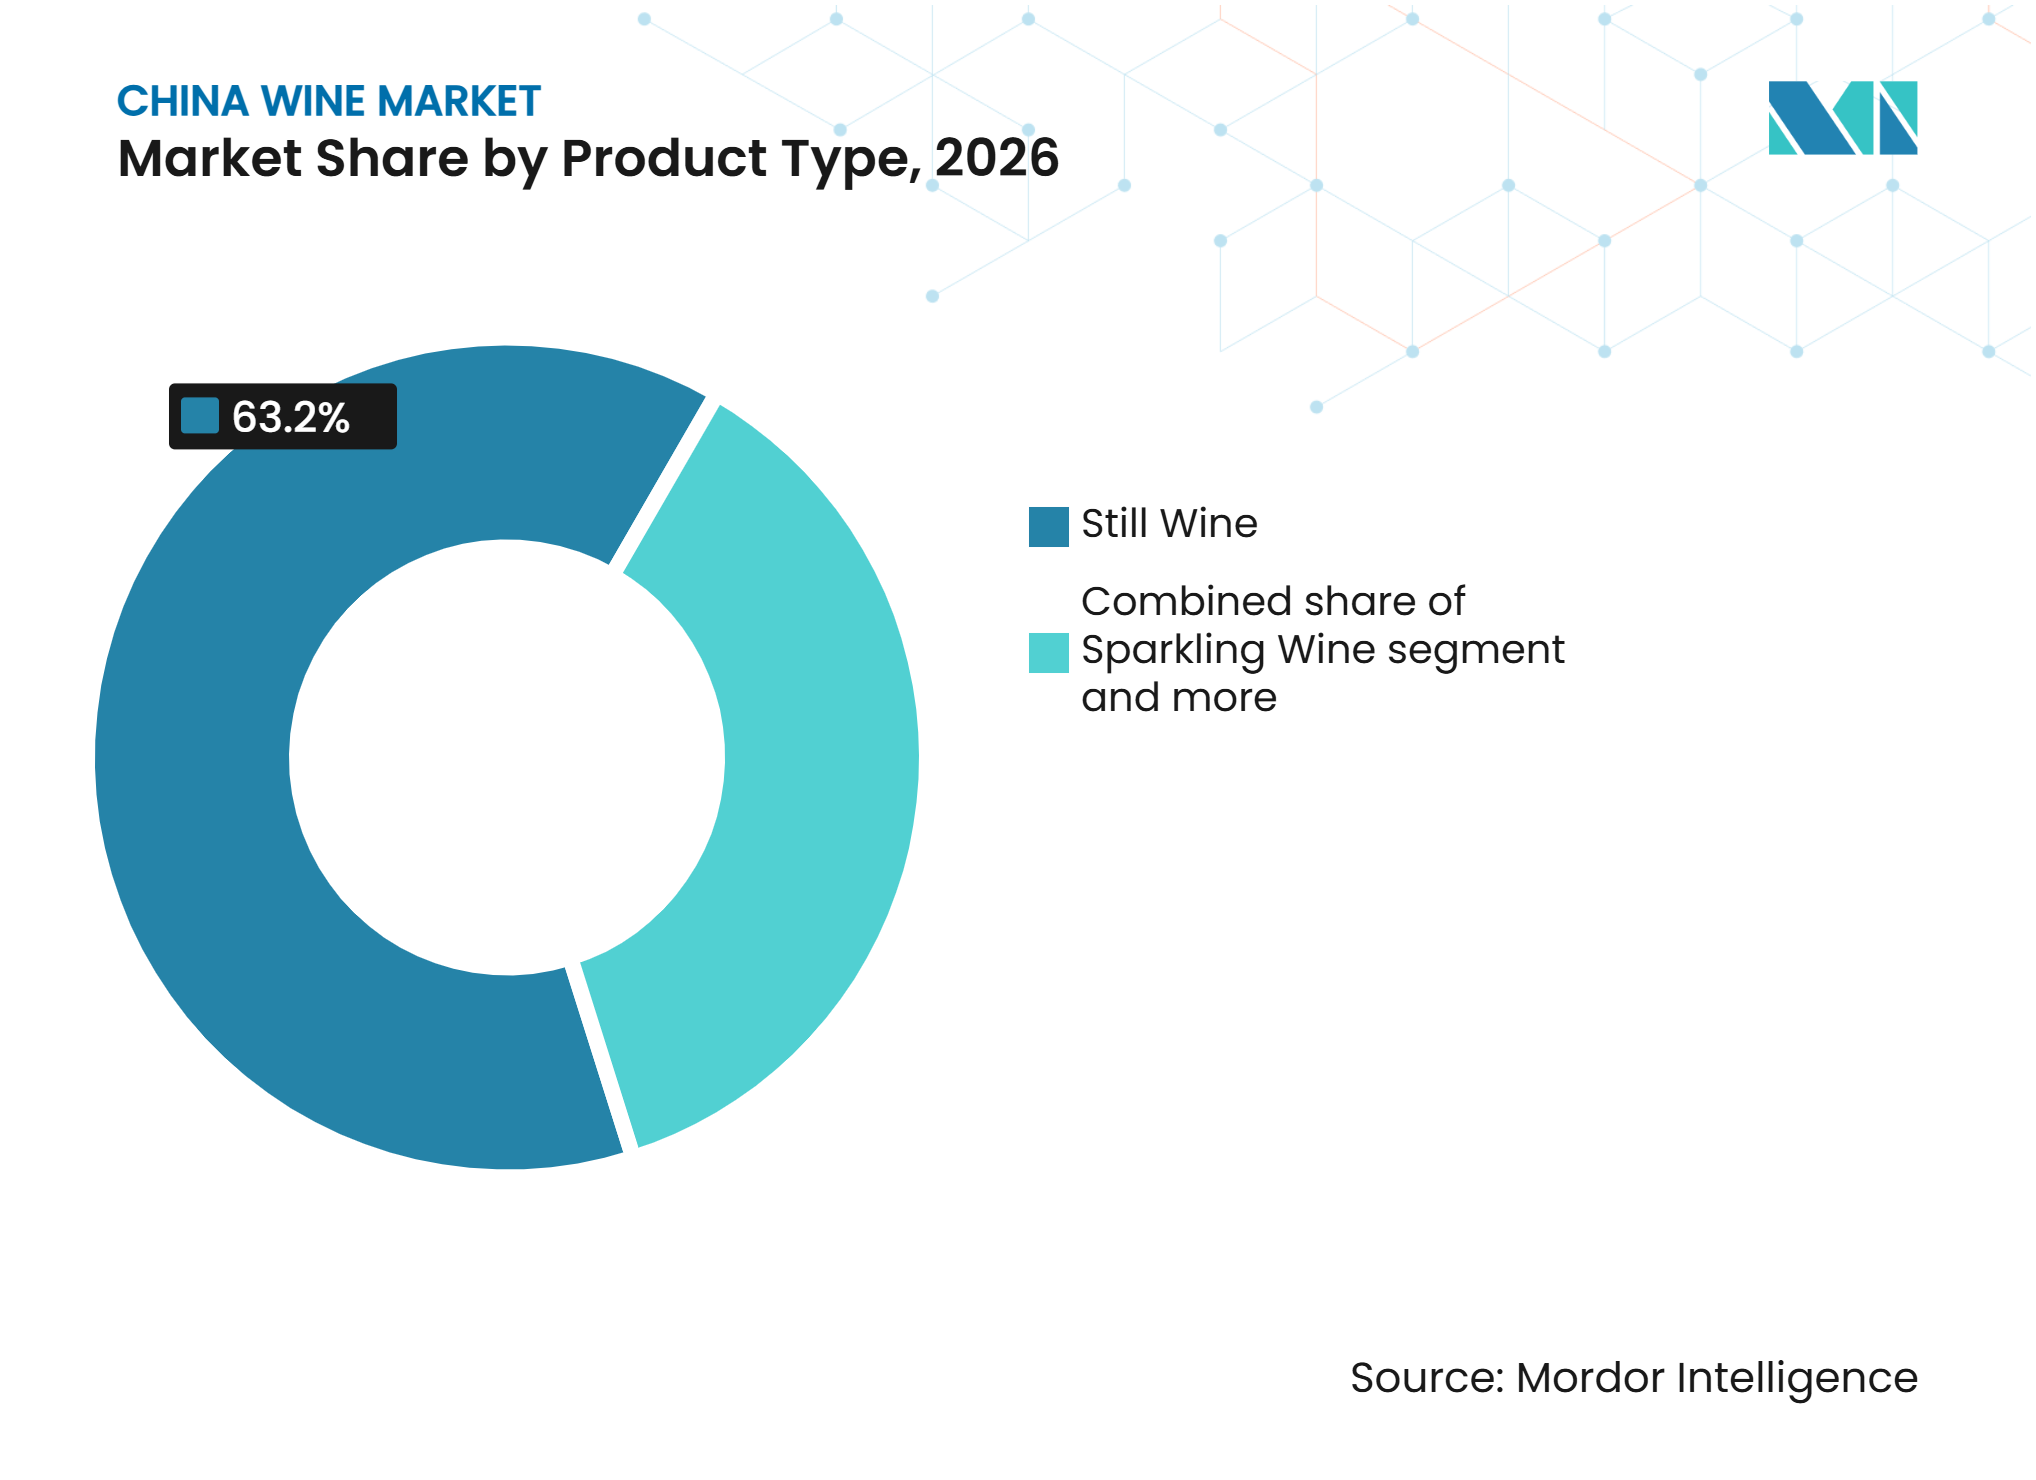
Por tipo de produto, o Vinho Tranquilo representou a maior participação do mercado de vinho da China, com 63,20% em 2026, enquanto o Vinho Espumante está projetado para crescer ao CAGR mais rápido de 4,65% durante 2027-2032.
-
Por cor, o Vinho Tinto representou a maior participação do mercado de vinho da China, com 59,82% em 2026, enquanto o Vinho Branco está projetado para crescer ao CAGR mais rápido de 4,36% durante 2027-2032.
-
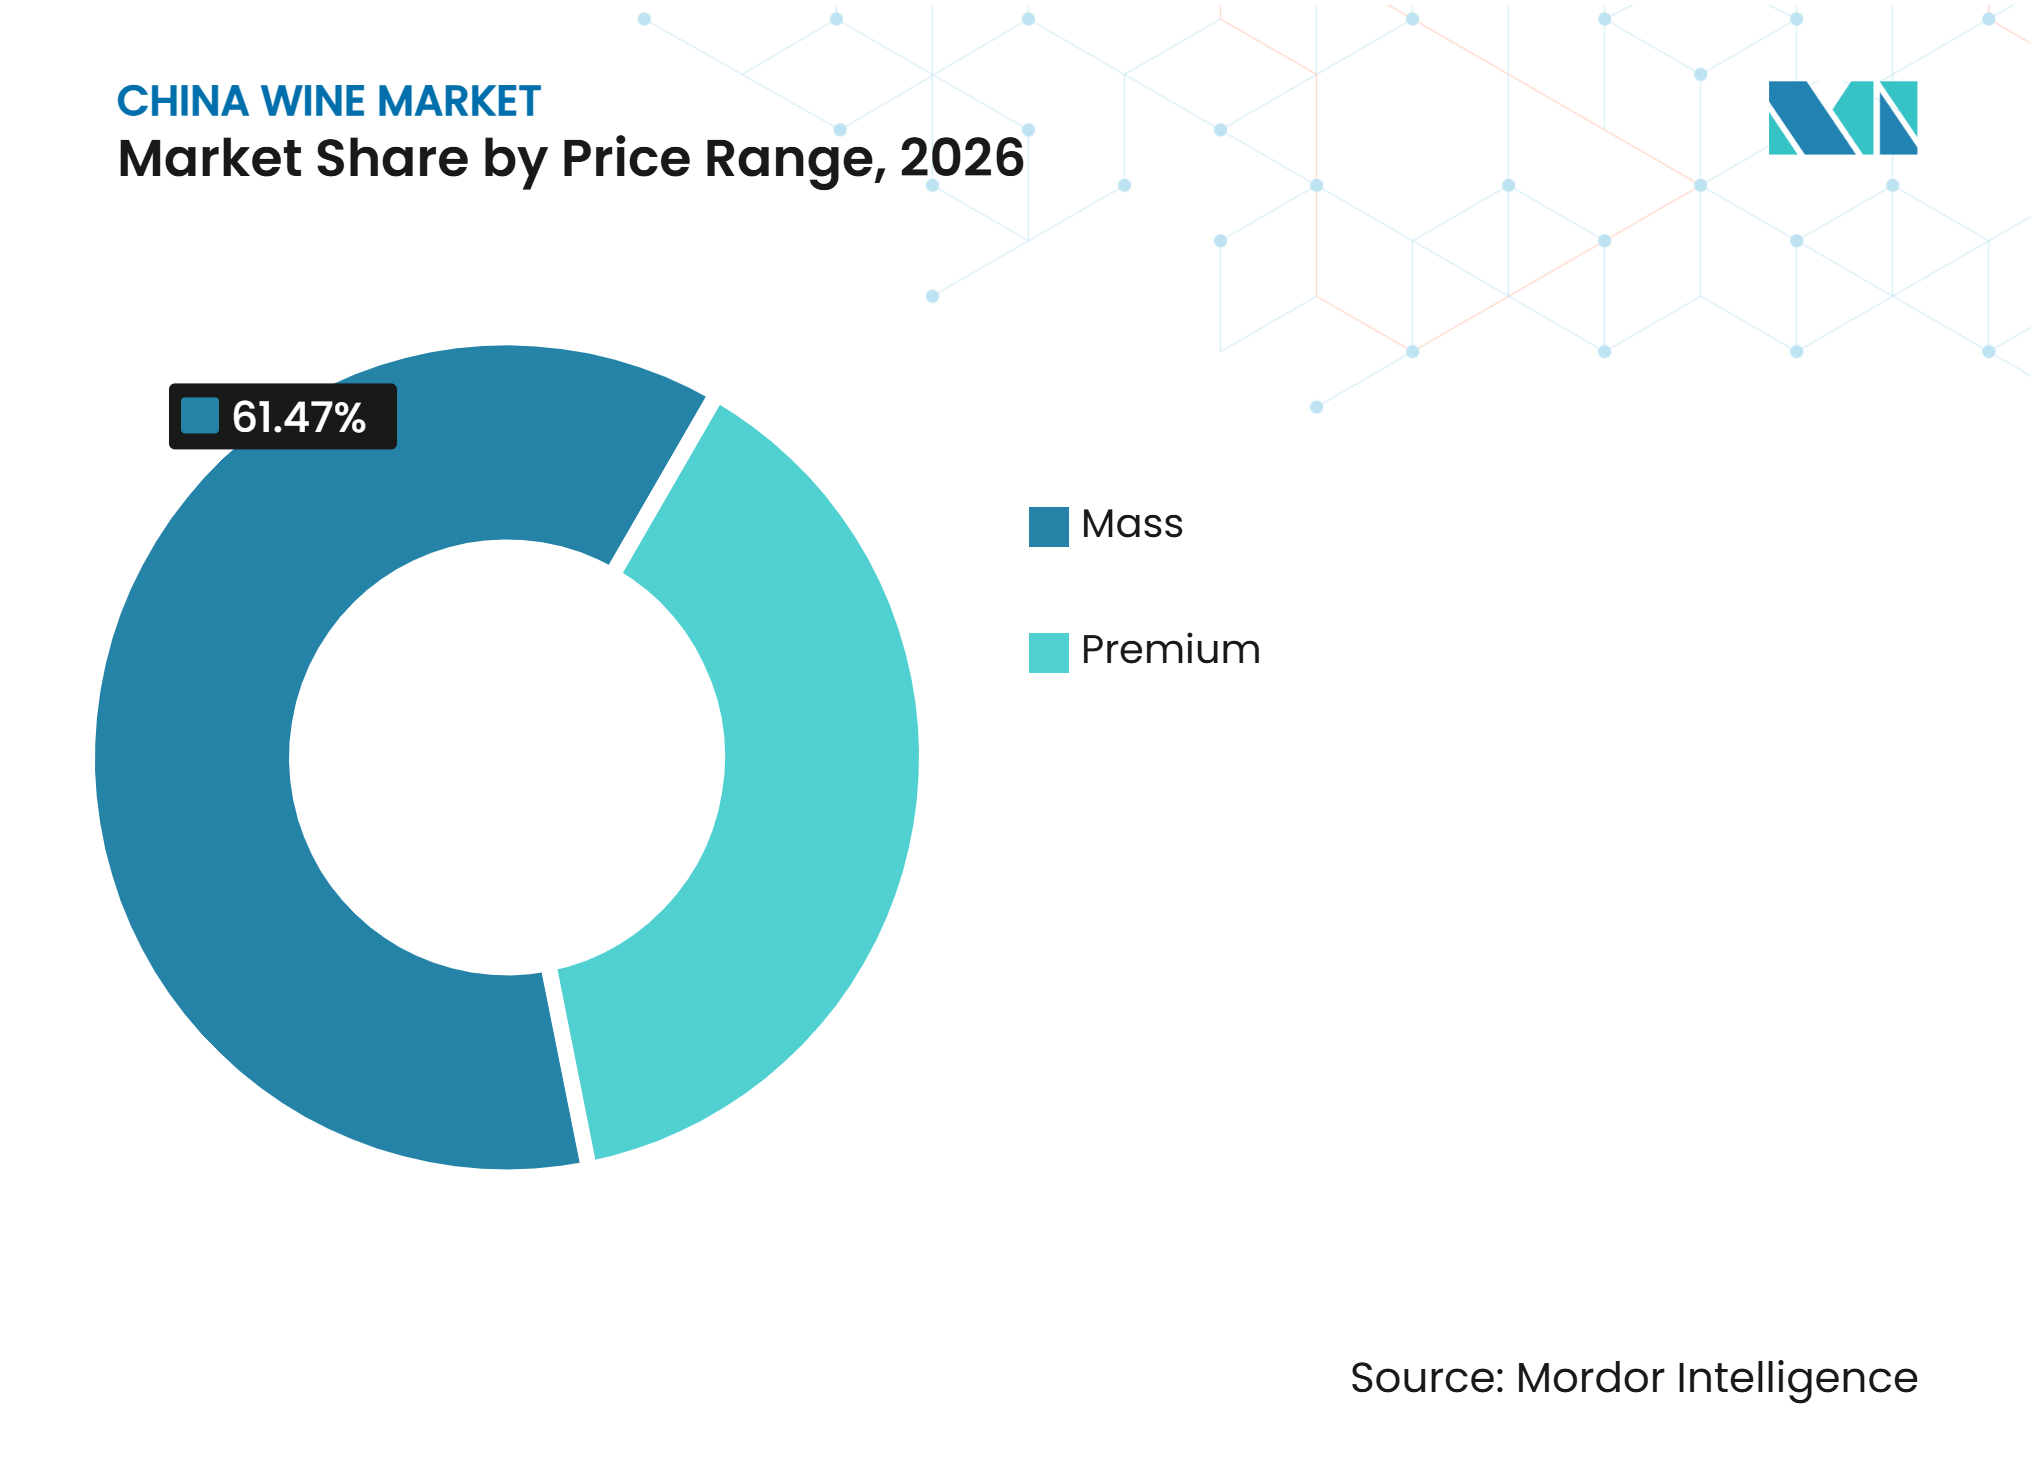
Por faixa de preço, o segmento Popular representou a maior participação do mercado de vinho da China, com 61,47% em 2026, enquanto o Premium está projetado para crescer ao CAGR mais rápido de 5,17% durante 2027-2032.
-
Por usuário final, os Homens representaram a maior participação do mercado de vinho da China, com 57,98% em 2026, enquanto as Mulheres estão projetadas para crescer ao CAGR mais rápido de 4,97% durante 2027-2032.
-
Por canal de distribuição, o Off-Trade representou a maior participação do mercado de vinho da China, com 59,45% em 2026, enquanto o On-Trade está projetado para crescer ao CAGR mais rápido de 5,32% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Vinho da China*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização e Retenção de Valor | +0.65% | Nacional, com ganhos iniciais em Xangai, Pequim e cidades costeiras de primeiro nível | Médio prazo (2-4 anos) |
| Consumidores Mais Jovens e Adoção de Vinho Orientada por Estilo de Vida | +0.55% | Nacional, com ganhos iniciais em cidades costeiras, Chengdu e Xi'an | Médio prazo (2-4 anos) |
| Comércio Eletrônico, Comércio Social e Conversão por Transmissão ao Vivo | +0.70% | Nacional, com expansão para cidades de menor nível por meio da penetração de plataformas | Curto prazo (≤ 2 anos) |
| Expansão de Ocasiões com Espumante, Branco e Menor Teor Alcoólico | +0.40% | Nacional, liderado por mercados costeiros e produtores de espumante de Ningxia | Médio prazo (2-4 anos) |
| Marca de Terroir Doméstico e Turismo Enológico | +0.35% | Ningxia, Shandong, Yunnan e Xinjiang | Longo prazo (≥ 4 anos) |
| Rastreabilidade Digital como Facilitador de Confiança e Conversão | +0.35% | Nacional, com relevância para rotulagem de exportação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização e Retenção de Valor
De acordo com a Administração Geral das Alfândegas da China citada no rascunho fornecido, o mercado de vinho da China está se deslocando em direção à retenção de valor, à medida que os preços do vinho engarrafado importado aumentam apesar da queda nos volumes de importação[3]. Essa divergência sugere que consumidores e distribuidores estão enfatizando o valor do produto, a qualidade e a diferenciação em detrimento das compras orientadas por volume. O vinho espumante foi a única categoria de importação a registrar crescimento positivo de volume em 2025, sugerindo que os compradores escolhem cada vez mais produtos diferenciados e ofertas orientadas por ocasião em vez de maiores volumes de vinho convencional. A empresa também reduziu os estoques dos distribuidores para manter a saúde do canal, limitar o excesso de estoque e apoiar a realização de preços, demonstrando como uma gestão disciplinada de oferta pode reforçar o posicionamento premium e proteger o valor da marca. Essa tendência apoia uma estratégia de mercado de vinho da China centrada na qualidade da marca, distribuição seletiva, gestão disciplinada de estoques, diferenciação clara de produtos e produtos com uma proposta de valor convincente ao consumidor.
Consumidores Mais Jovens e Adoção de Vinho Orientada por Estilo de Vida
O mercado de vinho da China está conquistando uma base de consumidores diferente, pois vinhos de menor teor alcoólico, espumantes e brancos se adequam a refeições informais e ocasiões sociais. A Dynasty Fine Wines identificou o vinho branco como seu principal contribuinte de receita em 2025, representando mais da metade da receita do grupo, enquanto seus novos lançamentos se concentraram em vinhos brancos e espumantes. A empresa associou essa direção de produto às mudanças nas preferências dos consumidores, e não à demanda tradicional de entretenimento corporativo. Esses formatos oferecem um ponto de entrada acessível para consumidores que podem não se identificar com as práticas formais de presentear com vinho tinto. O comércio social oferece às marcas um ambiente para explicar sabor, harmonização com alimentos e ocasiões de consumo em linguagem simples. A categoria pode reter mais desses consumidores quando as primeiras compras levam a um engajamento recorrente com origem regional, harmonização com alimentos e rótulos premium ao longo do tempo.
Comércio Eletrônico, Comércio Social e Conversão por Transmissão ao Vivo
A transmissão ao vivo tornou-se uma importante rota de descoberta no mercado de vinho da China porque combina explicação do produto, narrativa do produtor e compra direta em um único canal. Durante a Expo Internacional de Turismo Cultural do Vinho de Ningxia de 2025, as vendas de vinho no Douyin aumentaram 5 vezes, e as vendas durante a promoção 618 de junho cresceram 436% em relação ao ano anterior, de acordo com o Governo Municipal de Yinchuan. Esse formato reduz a dependência de propriedades menores em relação à distribuição em múltiplos níveis, pois elas podem comunicar a origem do vinhedo e as práticas de produção diretamente aos consumidores. Também ajuda os produtos espumantes, brancos e rosés a alcançar consumidores fora das ocasiões tradicionais de presentear que moldaram a demanda por vinho tinto. O mercado de vinho da China, portanto, se beneficia quando os fornecedores utilizam conteúdo digital para vincular educação sobre vinho, proveniência, ocasiões gastronômicas e compras recorrentes sem depender da visibilidade convencional em prateleiras físicas.
Marca de Terroir Doméstico e Turismo Enológico
Ningxia está fortalecendo o mercado de vinho da China por meio de um modelo de destino que integra vinhedos, turismo, culinária local e vendas diretas. De acordo com o Departamento de Cultura e Turismo de Ningxia, o governo de Ningxia tem como objetivo atrair 100 milhões de visitantes e gerar CNY 100 bilhões em receita de turismo até 2027, com o turismo em propriedades vinícolas servindo como oferta central. O Escritório de Informações do Conselho de Estado relatou que o turismo enológico em Ningxia atrai mais de 3,7 milhões de visitas a adegas anualmente e gera mais de RMB 50 bilhões em benefícios econômicos combinados. De acordo com o governo de Ningxia, a Changcheng Winery da Great Wall deve receber o status de Atração Turística Nacional 4A em janeiro de 2026, integrando ainda mais as propriedades vinícolas aos itinerários formais de viagens domésticas. Esse modelo permite que os visitantes experimentem produtos locais, compreendam suas reivindicações de origem e tomem decisões de compra por meio de canais de varejo ou online.
Análise de Impacto das Restrições do Mercado de Vinho da China*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraca Demanda em Banquetes e Institucional | -0.55% | Nacional, concentrada em cidades de primeiro e segundo nível com alta presença governamental e corporativa | Curto prazo (≤ 2 anos) |
| Excesso de Estoque e Pressão sobre o Capital de Giro dos Distribuidores | -0.45% | Nacional, com pressão aguda nas regiões estabelecidas de distribuidores de vinho | Curto prazo (≤ 2 anos) |
| Concorrência do Baijiu, Cerveja, Bebidas Prontas para Consumo Aromatizadas e Álcool à Base de Frutas | -0.50% | Nacional, com maior intensidade em cidades de menor nível | Médio prazo (2-4 anos) |
| Enterramento de Videiras no Inverno, Uso de Água e Custos Logísticos na Costa Leste | -0.30% | Ningxia, Xinjiang, Shandong e Yunnan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fraca Demanda em Banquetes e Institucional
O mercado de vinho da China enfrenta uma demanda mais fraca em ocasiões formais, que historicamente sustentavam as vendas de vinho de médio e alto padrão, particularmente por meio de banquetes corporativos, presentes empresariais e outros eventos relacionados ao entretenimento. O declínio nessas ocasiões afetou o mix de receita, pois os eventos formais tipicamente geravam compras de maior valor e favoreciam ofertas de produtos premium. Também intensificou a pressão sobre os preços nos canais do setor privado que atendem a faixas de produtos similares, à medida que os fornecedores competem por um grupo menor de consumidores dispostos a adquirir vinhos de preço mais elevado. Os produtores devem criar mais ocasiões orientadas ao consumidor, como refeições informais, reuniões sociais e consumo em casa, para substituir a demanda anteriormente gerada pelo entretenimento corporativo e apoiar uma demanda de longo prazo mais estável.
Excesso de Estoque e Pressão sobre o Capital de Giro dos Distribuidores
O estoque dos distribuidores continua sendo uma restrição significativa ao mercado de vinho da China, pois a demanda dos consumidores e os embarques dos fornecedores se recuperam em ritmos diferentes. A Treasury Wine Estates reduziu o estoque dos distribuidores da Penfolds em 200.000 caixas e pausou determinados pedidos de exportação para melhorar a saúde do canal e evitar maior acumulação de estoque nos canais de distribuição. De acordo com a empresa, o consumo pelos consumidores finais na China aumentou 34,7% no ano fiscal de 2026, indicando que as vendas ao consumidor final melhoraram apesar da redução nos embarques dos fornecedores. Essas ações ilustram por que os volumes de embarque podem permanecer fracos mesmo quando a demanda do consumidor final melhora, pois os fornecedores podem priorizar a redução de estoques em detrimento das vendas de curto prazo aos distribuidores. Os distribuidores devem reduzir os estoques mais antigos, particularmente os produtos adquiridos antes da recuperação na demanda dos consumidores, antes de realizar pedidos maiores de reposição. Até que esse ajuste seja concluído, descontos, pagamentos atrasados e capital de giro restrito podem limitar a capacidade das marcas de vinho de traduzir a demanda do consumidor final em crescimento estável de receita. O excesso de estoque também pode afetar a disciplina de preços e a lucratividade dos distribuidores, prolongando o tempo necessário para que o canal retorne aos padrões normais de pedidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vinho Tranquilo Mantém Escala Enquanto o Vinho Espumante se ExpandeO Vinho Tranquilo deteve 63,20% da participação do mercado de vinho da China em 2026, refletindo seu papel estabelecido no consumo doméstico, cardápios de restaurantes e varejo off-trade. Sua escala é sustentada por décadas de desenvolvimento de marcas domésticas, ocasiões familiares de harmonização com alimentos e distribuição de rótulos importados nos principais centros urbanos. O segmento permanece relevante para refeições cotidianas e preferências estabelecidas dos consumidores, particularmente para estilos tintos que continuam fáceis de reconhecer em ambientes convencionais de varejo. O Vinho Fortificado atende a um nicho premium menor por meio de varejo especializado e estabelecimentos de hospitalidade. Outros Tipos de Vinho incluem produtos de variedades indígenas e misturados com frutas que têm um papel em desenvolvimento nos mercados regionais de consumidores.
O Vinho Espumante está projetado para registrar um CAGR de 4,65% de 2027 a 2032, a taxa de crescimento mais rápida dentro da segmentação por tipo de produto. O tamanho do mercado de vinho da China para o Vinho Espumante se beneficia de sua adequação a ocasiões comemorativas e informais. Os dados alfandegários citados no rascunho fornecido mostram que o vinho espumante foi a única categoria de importação com crescimento positivo de volume em 2025, aumentando 5,9% para 7,08 milhões de litros. Os mesmos dados mostram que o volume aumentou 16,3% e o valor aumentou 20,9% no primeiro semestre de 2026, de acordo com a Administração Geral das Alfândegas da China. Esse crescimento oferece aos importadores e produtores domésticos uma razão para desenvolver portfólios de espumantes mais claros, pontos de preço mais acessíveis e educação direta ao consumidor que explique ocasiões e perfis de sabor.



Por Cor:
O Vinho Tinto Mantém a Liderança Enquanto o Vinho Branco se DesenvolveO Vinho Tinto representou 59,82% da participação do mercado de vinho da China em 2026, sustentado por sua longa associação com presentes, refeições e produção doméstica em vinhedos. O segmento permanece central para a produção em Ningxia, Shandong e Xinjiang. Sua rede de distribuição estabelecida proporciona amplo acesso a pontos de venda no varejo e em restaurantes, onde variedades tintas familiares continuam a ancorar as listas de vinhos convencionais. As variedades tintas também formam a base de muitos portfólios de adegas domésticas. O Vinho Rosé permanece um segmento menor, mas tem maior visibilidade em estabelecimentos on-trade orientados ao estilo de vida.
O Vinho Branco está previsto para crescer a um CAGR de 4,36% durante 2027-2032, tornando-o o segmento de cor de crescimento mais rápido. Esse crescimento reflete a crescente demanda por vinhos acessíveis adequados a harmonizações com alimentos, consumo informal e ocasiões sociais além de banquetes formais. Os produtores domésticos podem precisar investir em locais de vinhedo e variedades adequados para atender a essa demanda. A transição também cria uma oportunidade para marcas importadas, pois o interesse dos consumidores está se desenvolvendo mais rapidamente do que os portfólios de oferta doméstica.
Por Faixa de Preço:
O Vinho Popular Lidera Enquanto o Vinho Premium o SuperaO Vinho Popular representou 61,47% da participação do mercado de vinho da China em 2026, refletindo a ampla sensibilidade ao preço dos consumidores e o impacto das promoções durante o desestocamento dos distribuidores. O segmento mantém a maior presença no varejo e permanece importante para compradores iniciantes que buscam produtos familiares a preços acessíveis. No entanto, as margens enfrentam pressão quando os fornecedores utilizam descontos para liquidar estoques acumulados. Uma contração no vinho a granel também pode afetar a base de matéria-prima que sustenta as misturas domésticas de preço mais baixo. Portanto, os fornecedores de vinho popular devem equilibrar a acessibilidade do produto com a credibilidade da marca e a lucratividade dos distribuidores.
O Vinho Premium deve crescer a um CAGR de 5,17% de 2027 a 2032, a taxa mais rápida entre as faixas de preço. Os preços mais elevados do vinho engarrafado importado e a demanda resiliente por rótulos diferenciados sustentam o tamanho do mercado de vinho da China para o Vinho Premium, de acordo com os dados alfandegários fornecidos. Os produtores domésticos também estão testando linhas de vinho branco premium e produtos de vinhedo único que enfatizam origem e qualidade. O crescimento do segmento provavelmente dependerá de uma gestão disciplinada da oferta, distribuição seletiva, informações credíveis sobre origem e comunicação clara do valor que sustenta os preços premium.

Por Usuário Final:
Os Homens Formam a Base Maior Enquanto as Mulheres Impulsionam o CrescimentoOs Homens representaram 57,98% da participação do mercado de vinho da China em 2026, principalmente por meio de ocasiões estabelecidas de refeições sociais e consumo tradicional. Esse segmento sustentou a demanda por formatos convencionais de vinho tinto e hábitos de compra no varejo. Seu papel permanece importante porque refeições formais, presentes e refeições de negócios moldaram historicamente a demanda nacional por vinho e a estrutura dos portfólios de vinho doméstico. Ao mesmo tempo, o enfraquecimento do entretenimento institucional reduziu a confiabilidade de algumas ocasiões tradicionais. As marcas que atendem aos consumidores masculinos precisam cada vez mais abordar o prazer pessoal e o consumo orientado pela gastronomia, em vez de depender exclusivamente de casos de uso formais.
As Mulheres estão projetadas para crescer a um CAGR de 4,97% de 2027 a 2032, a taxa mais alta na segmentação por usuário final. O foco da Dynasty Fine Wines no portfólio de vinhos brancos e espumantes ilustra a relevância de estilos mais leves e acessíveis para esse crescimento. O rascunho fornecido também identifica as consumidoras femininas como uma importante contribuinte para o crescimento das vendas online de vinho de Ningxia durante a expo de 2025. As plataformas orientadas por conteúdo permitem que os consumidores descubram o vinho por meio de histórias de produtos, ocasiões gastronômicas e descrições de sabor. Isso fornece uma rota para criar demanda incremental em vez de apenas deslocar compras dentro da base de clientes existente ou competir por meio de descontos no varejo.
Por Canal de Distribuição:
O Off-Trade Lidera Enquanto o On-Trade se ReconstróiO Off-Trade deteve 59,45% da participação do mercado de vinho da China em 2026, sustentado pelo varejo online, supermercados, lojas especializadas e compras planejadas por aplicativos. Esse canal oferece aos consumidores tempo para comparar produtos, preços, regiões produtoras, informações de rastreabilidade e histórias de marcas antes de comprar. Também oferece às adegas um acesso mais amplo a cidades onde não possuem força distribuidora tradicional. Os requisitos de rastreabilidade digital estão se tornando mais importantes nesse canal, pois as marcas precisam documentar os fluxos de produtos e verificar a autenticidade. Esses requisitos podem aumentar os custos de conformidade para operadores menores, ao mesmo tempo em que tornam os produtos de marca mais fáceis de confiar para os consumidores.
O On-Trade está previsto para crescer a um CAGR de 5,32% de 2027 a 2032, tornando-o o canal de distribuição de crescimento mais rápido. Bares de vinho, restaurantes internacionais e restaurantes de hotéis criam ocasiões para estilos de harmonização com alimentos, como vinho branco, vinho espumante e tintos mais leves. Esses estabelecimentos podem substituir parte da demanda perdida com banquetes corporativos formais, incentivando ocasiões menores e pessoais. Os padrões revisados de atacado e varejo de bebidas alcoólicas da China entraram em vigor em julho de 2026 e exigem registros eletrônicos de vendas e rastreabilidade nos canais físicos e online. Os operadores que combinam sistemas de fornecimento em conformidade com listas de vinhos focadas e equipe de serviço treinada podem construir uma demanda de consumidores mais duradoura do que os operadores que dependem apenas da colocação em hospitalidade.
Análise Geográfica
Ningxia: Produção Premium e Turismo Enológico
Ningxia é a principal região de produção de vinho premium doméstico da China, com vinhedos cobrindo 607.000 mu, ou 40.467 hectares, e mais de 3,7 milhões de visitas anuais a adegas, de acordo com o Departamento de Cultura e Turismo de Ningxia. O tamanho do mercado de vinho da China na região é reforçado por um modelo de turismo integrado que conecta visitas a propriedades, gastronomia local, hospedagem, promoção online e uma identidade regional clara que as adegas podem usar no posicionamento premium doméstico. Registros de produção digitais e sistemas de proveniência baseados em QR apoiam ainda mais a confiança dos visitantes, a verificação de produtos e compras posteriores por meio do comércio eletrônico quando os visitantes retornam às suas cidades de origem.
Shandong: Desenvolvimento Mais Rápido por Meio de Vinho Branco e Formatos Online
Shandong está posicionada para um crescimento mais rápido em vinho branco e formatos de produtos online, sustentada por sua escala industrial, condições costeiras e a presença de grandes produtores domésticos. O clima marítimo de Penglai apoia o cultivo de variedades brancas. De acordo com a empresa, o Marselan do Vinhedo Longji da COFCO Great Wall recebeu uma Grande Medalha de Ouro no Berliner Wine Trophy de 2025. Os produtores de Shandong também estão reavaliando vinhedos de baixo desempenho e alocando terras compatíveis com o turismo de forma mais seletiva, o que pode melhorar a eficiência de capital ao longo do tempo.
Xinjiang, Yunnan e Mercados Consumidores de Acesso
Xinjiang e Yunnan adicionam diversidade regional de produtos, enquanto Xangai, Guangdong, Zhejiang, Anhui, Chengdu e Xi'an permanecem importantes mercados de consumo e distribuição. O padrão T/XJWA 004-2025 de Xinjiang, em vigor desde julho de 2025, criou uma estrutura formal para rastreabilidade de vinhedos e produção que pode ajudar os vinhos de Xinjiang a desenvolver credibilidade junto a compradores premium e parceiros de varejo. A área de Shangri-La em Yunnan oferece condições de alta altitude que suportam vinhos tintos concentrados e aromáticos, enquanto os produtores locais têm desenvolvido canais diretos ao consumidor. Xangai permanece um portal de importação, e sua influência ajuda os rótulos internacionais a construir visibilidade em canais de alto padrão, de acordo com a Administração Geral das Alfândegas da China. Nesses mercados, o consumo de estilo de vida pessoal, a descoberta digital e a rastreabilidade estão se tornando mais relevantes do que os presentes por obrigação, criando uma rota mais ampla para a demanda por vinhos acessíveis e premium.
Cenário Competitivo
Concentração do Mercado
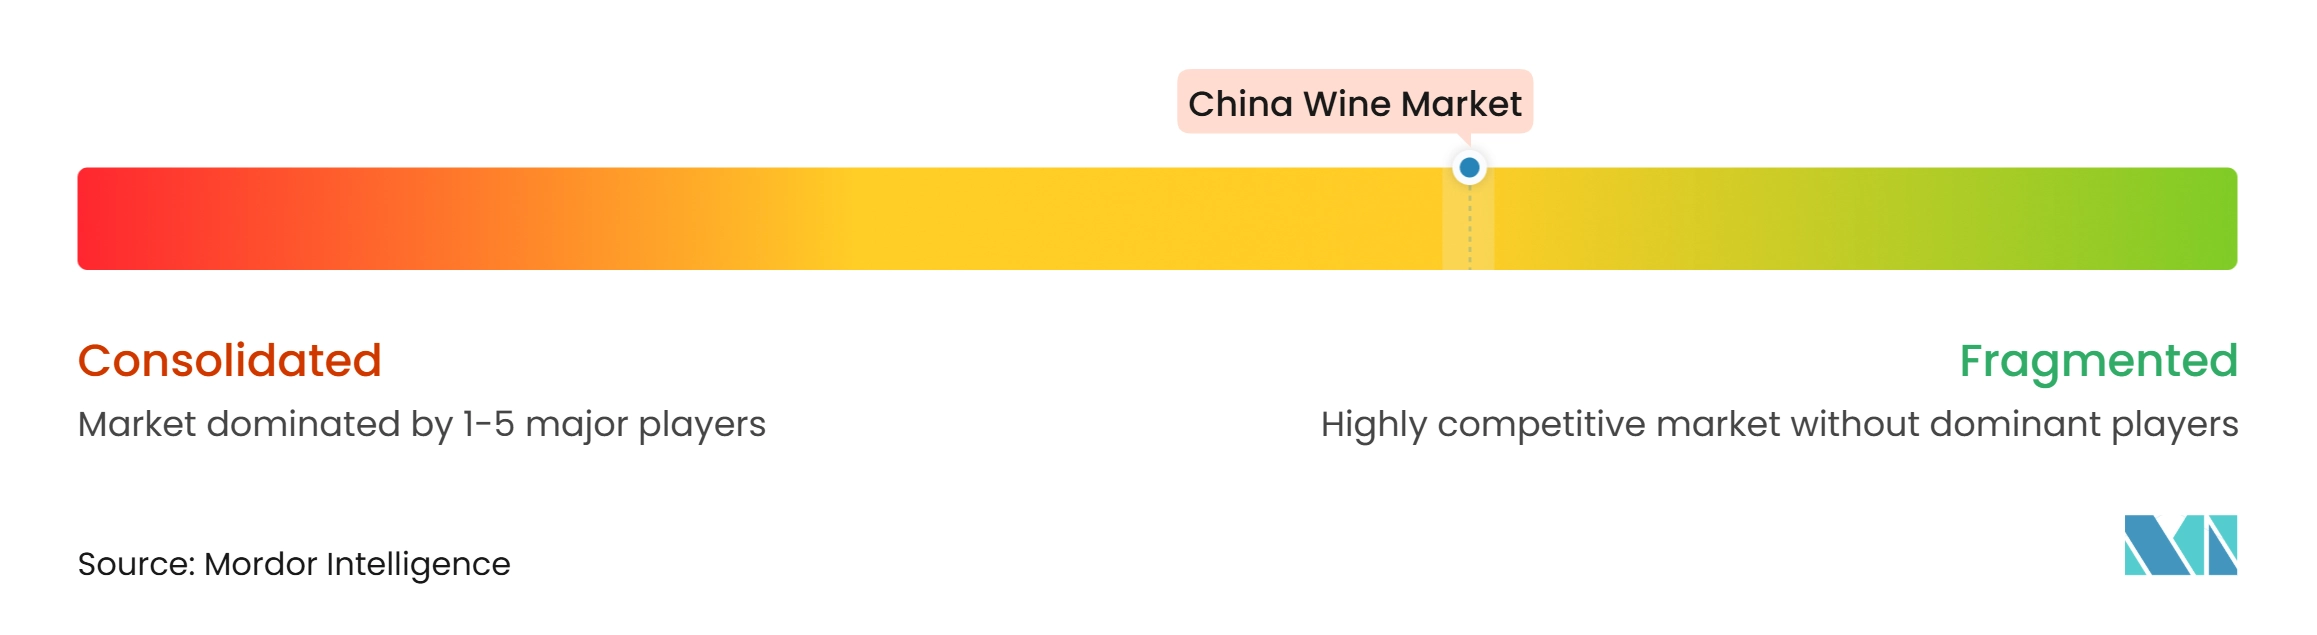
O mercado de vinho da China permanece moderadamente fragmentado, com uma base crescente de vinícolas boutique em Ningxia. Yantai Changyu Pioneer Wine e COFCO Great Wall são importantes concorrentes domésticos, embora ambos operem em um período de pressão sobre as margens e mudança nos hábitos dos consumidores. A Changyu reportou receita de 2,99 bilhões de CNY em 2025 e lucro líquido de 71,3 milhões de CNY, com a rentabilidade afetada pela menor demanda institucional e pelo ajuste de canais. Concorrentes internacionais, incluindo Treasury Wine Estates, Pernod Ricard, Castel Frères e Moët Hennessy, competem por meio de posicionamento de marca premium. O mercado não possui uma participação combinada divulgada dos principais players que sustente um cálculo de concentração com base em dados de participação, e essa ausência de evidências de concentração nacional é consistente com o grande número de participantes estabelecidos e boutique descritos no rascunho fornecido.
A Treasury Wine Estates restringiu as remessas da Penfolds provenientes de canais de importação paralela não autorizados e reduziu o estoque dos distribuidores para apoiar a disciplina de preços e a saúde dos canais. A COFCO Great Wall formou uma aliança de varejo duty-free com o China Duty Free Group no CDF Haikou International Duty Free Shopping Complex, criando um ambiente de varejo de viagens para vinho premium doméstico. A COFCO Great Wall também utilizou o reconhecimento em premiações internacionais para o seu vinho Penglai como suporte ao posicionamento de qualidade na categoria premium doméstica. Esses movimentos mostram como empresas de maior porte podem combinar disciplina de fornecimento, parcerias de distribuição, sinais externos de qualidade e experiências controladas ao consumidor para defender o posicionamento premium em uma categoria onde a expansão convencional de volume é difícil.
As vinícolas boutique têm uma rota diferente para a competição por meio de vendas diretas, enoturismo, narrativas localizadas e proveniência digital. Os padrões do Ministério do Comércio que entraram em vigor em julho de 2026 exigem registros eletrônicos de vendas e rastreabilidade em toda a cadeia de distribuição. Essa influência regulatória eleva o limiar operacional para distribuidores menores, mas também oferece às vinícolas transparentes uma forma de demonstrar autenticidade, controlar informações sobre o produto e distinguir reivindicações de origem verificadas de ofertas menos transparentes. O vinho branco, o vinho espumante e os formatos premium acessíveis continuam sendo áreas onde os produtores domésticos podem ampliar seus portfólios além do vinho tinto tradicional, responder às mudanças nas ocasiões de consumo e criar produtos mais fáceis de comunicar por meio de conteúdo digital. As empresas que constroem reconhecimento direto junto ao consumidor enquanto atendem aos requisitos de rastreabilidade estão melhor posicionadas para competir sem depender apenas dos canais convencionais de hospitalidade, especialmente quando conectam visitas turísticas, histórias de produtos online e atendimento confiável.
Líderes da Indústria de Vinho da China
-
Yantai Changyu Pioneer Wine Co Ltd
-
Great Wall Wine (CoFCO)
-
Wei Long Grape Wine Co Ltd
-
Tonghua Grape Wine Co Ltd
-
Dynasty Fine Wines Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinho da China Empresas cobertas neste relatório
- Yantai Changyu Pioneer Wine Co Ltd
- Great Wall Wine (CoFCO)
- Dynasty Fine Wines Group Limited
- Wei Long Grape Wine Co Ltd
- Tonghua Grape Wine Co Ltd
- Yunnan Shangri-La Winery Co Ltd
- CITIC Guoan Wine Co Ltd
- Xige Estate
- Silver Heights Vineyard
- Helan Mountain Wine
- Chateau Changyu Moser XV
- Kanaan Winery
- Treasury Wine Estates
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Vina Concha y Toro
- Pernod Ricard
- Vinarchy
- Castel Group
- LVMH Moët Hennessy Louis Vuitton SE
Desenvolvimentos industriais recentes em Mercado de Vinho da China
- Junho de 2026: A Freshippo apresentou o projeto Tracing Terroir em Xangai, lançando um vinho tinto Marselan de Ningxia e um vinho branco Petit Manseng de Penglai de produtores chineses independentes, com distribuição planejada para até 500 lojas em todo o país.
- Março de 2026: Na 114ª Feira de Alimentos e Bebidas da China, a Dynasty lançou sua série "Tipsy", adicionando produtos contemporâneos voltados ao consumo casual, com o objetivo de diversificar seu portfólio e atrair as preferências de consumo em evolução dos chineses.
- Março de 2025: A Dynasty Fine Wines apresentou a série de vinho com sabor de chá Tianyang na Feira de Alimentos e Bebidas da China, combinando vinho com influências do chá chinês para atingir consumidores mais jovens e adeptos de bebidas prontas para consumo, além de ampliar seu portfólio de produtos.
Escopo do Relatório do Mercado de Vinho da China
O Mercado de Vinho da China refere-se ao mercado de produtos de vinho produzidos por meio da fermentação de uvas e outras frutas, atendendo a uma ampla gama de ocasiões de consumo nos canais de varejo e de alimentação fora do lar.
O Mercado de Vinho da China é segmentado por tipo de produto, cor, faixa de preço, usuário final e canal de distribuição. Com base no tipo de produto, o mercado é segmentado em vinho fortificado, vinho tranquilo, vinho espumante e outros tipos de vinho. Com base na cor, o mercado é segmentado em vinho tinto, vinho branco e vinho rosé. Com base na faixa de preço, o mercado é segmentado em massa e premium. Com base no usuário final, o mercado é segmentado em homens e mulheres. Com base no canal de distribuição, o mercado é segmentado em canal on-trade e canal off-trade, sendo este último categorizado em lojas de conveniência, varejistas especializados, supermercados/hipermercados, lojas de varejo online e outros canais off-trade. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (milhões de USD).
Visão geral da segmentação
| Vinho Fortificado |
| Vinho Tranquilo |
| Vinho Espumante |
| Outros Tipos de Vinho |
| Vinho Tinto |
| Vinho Branco |
| Vinho Rosé |
| Popular |
| Premium |
| Homens |
| Mulheres |
| On-Trade | |
| Off-Trade | Lojas de Conveniência |
| Varejistas Especializados | |
| Supermercados/Hipermercados | |
| Lojas de Varejo Online | |
| Outros Canais Off-Trade |
| Por Tipo de Produto | Vinho Fortificado | |
| Vinho Tranquilo | ||
| Vinho Espumante | ||
| Outros Tipos de Vinho | ||
| Por Cor | Vinho Tinto | |
| Vinho Branco | ||
| Vinho Rosé | ||
| Por Faixa de Preço | Popular | |
| Premium | ||
| Por Usuário Final | Homens | |
| Mulheres | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas de Conveniência | |
| Varejistas Especializados | ||
| Supermercados/Hipermercados | ||
| Lojas de Varejo Online | ||
| Outros Canais Off-Trade | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para as vendas de vinho na China?
O mercado de vinho da China está projetado para crescer a um CAGR de 3,86% de 2027 a 2032, atingindo 36,73 bilhões de USD até 2032.
Qual tipo de vinho tem a maior participação na China?
O Vinho Tranquilo lidera os tipos de produto com uma participação de 63,20% em 2026, enquanto o Vinho Espumante é o tipo de produto de crescimento mais rápido com um CAGR de 4,65% até 2032.
Qual faixa de preço está crescendo mais rapidamente na China?
O Vinho Premium deve expandir a um CAGR de 5,17% de 2027 a 2032, enquanto o segmento Popular detinha uma participação de 61,47% em 2026.
Qual canal está crescendo mais rapidamente para o vinho na China?
O On-Trade está previsto para crescer a um CAGR de 5,32% até 2032, enquanto o Off-Trade detinha a maior participação de 2026 com 59,45%.