
Taille et Part du Marché du Vin en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2026 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
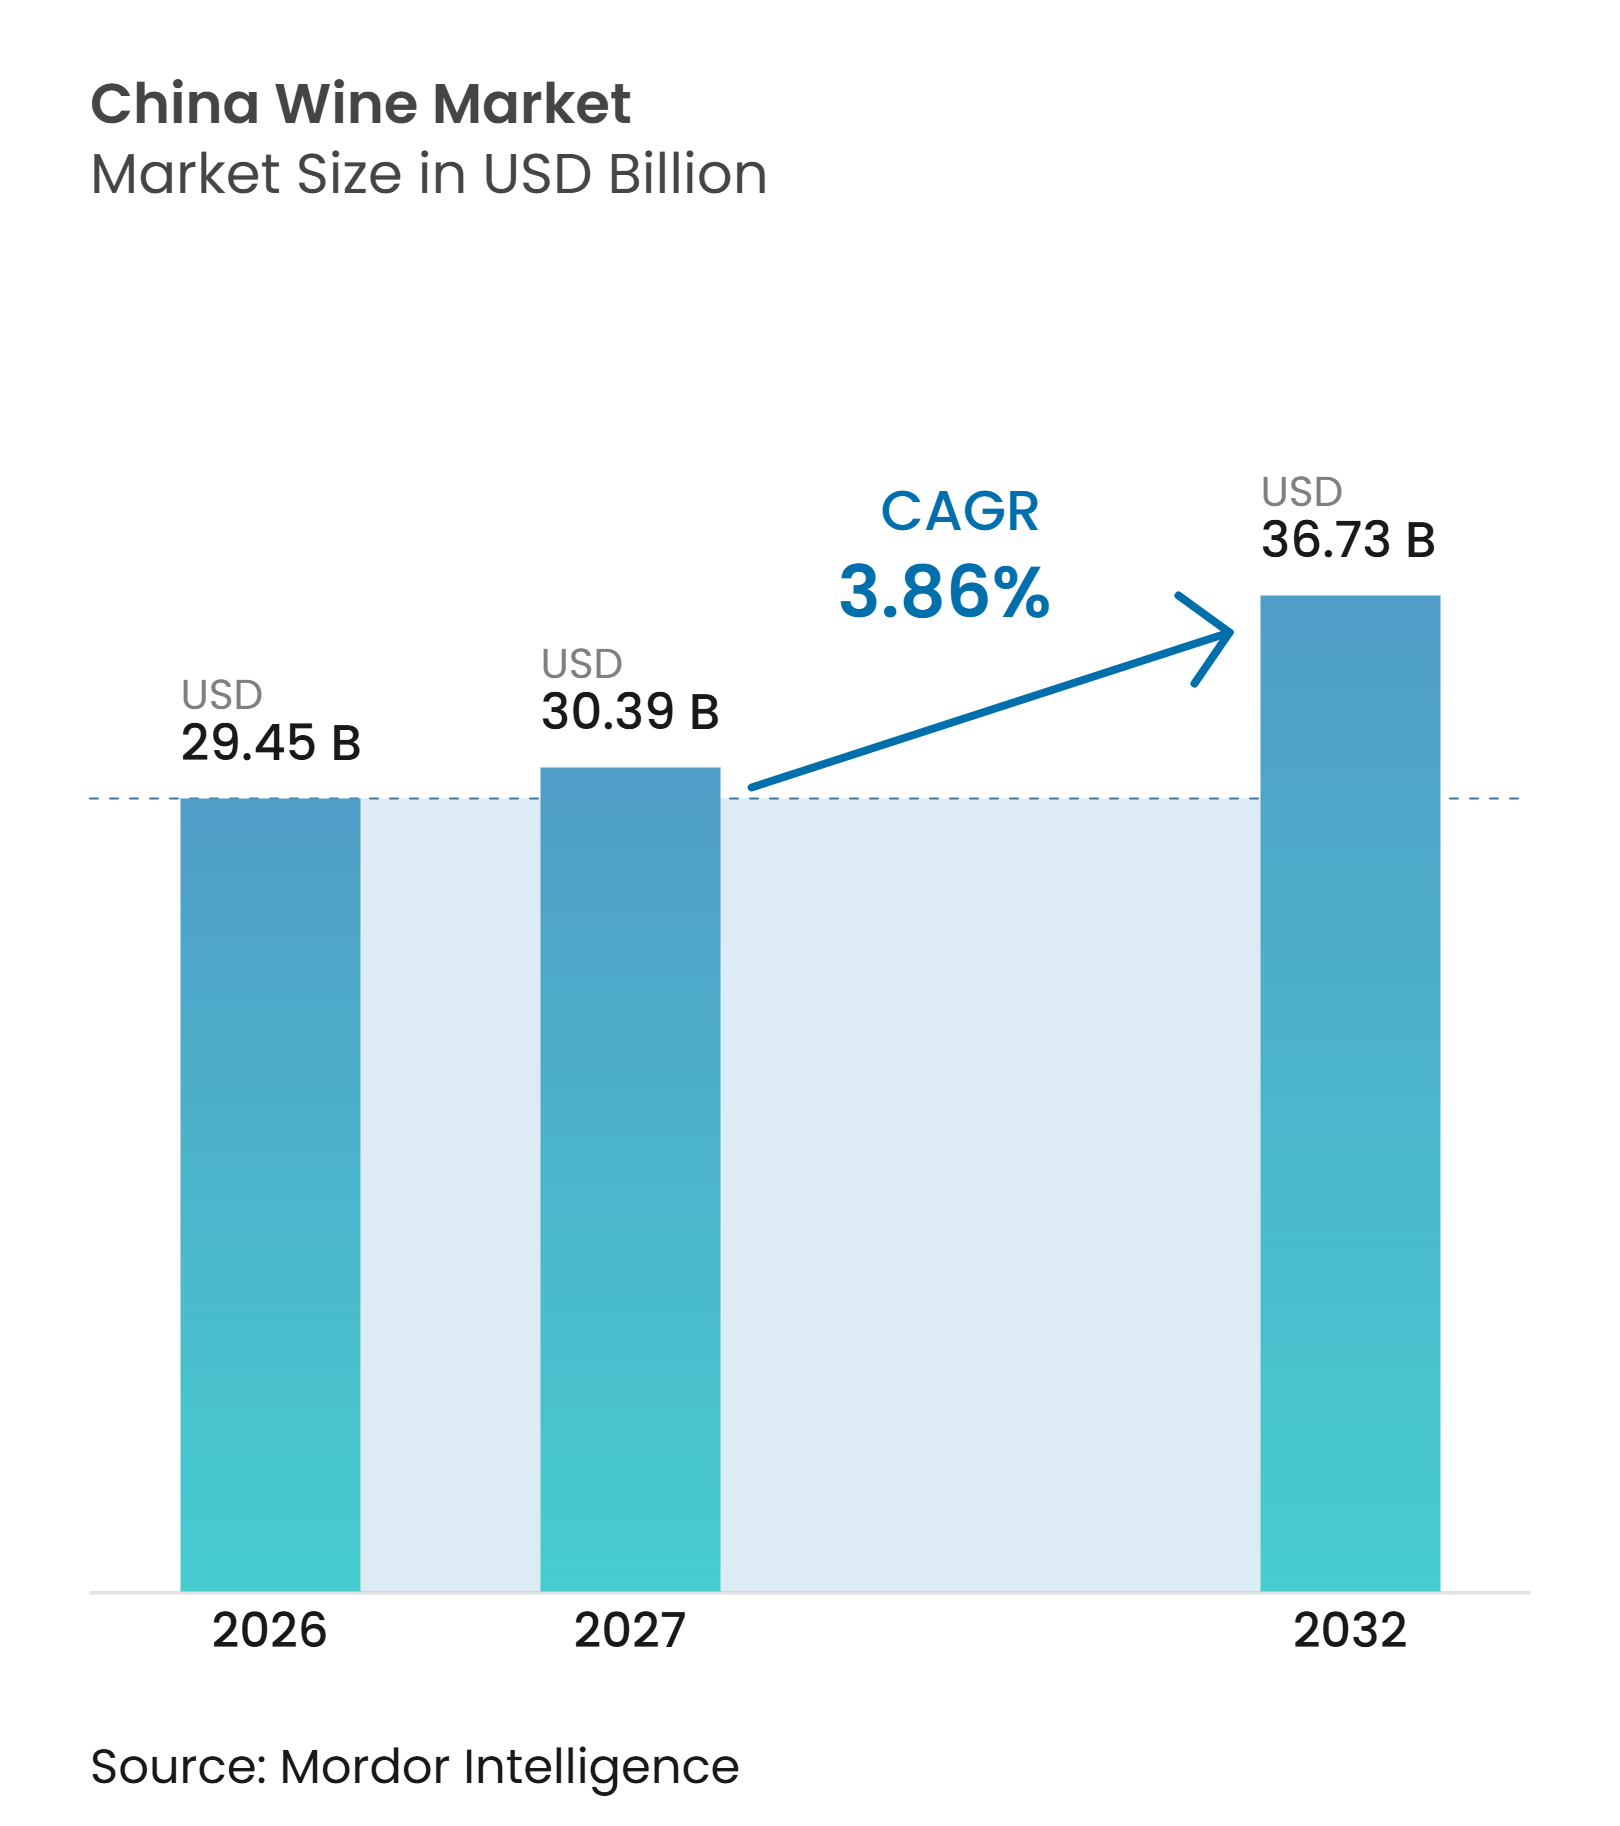
| Taille du marché de l'année de base (2026) | 29.45 Milliards de dollars |
| Taille du Marché (2027) | 30.39 Milliards de dollars |
| Taille du Marché (2032) | 36.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Vin en Chine par Mordor Intelligence
La taille du marché du vin en Chine est projetée à 29,45 milliards USD en 2026 et devrait atteindre 36,73 milliards USD d'ici 2032, avec un CAGR de 3,86 % de 2027 à 2032. La catégorie traverse une phase de réinitialisation de la demande, car la production viticole nationale a chuté de 17,1 % pour atteindre 97 000 kilolitres en 2025, tandis que le chiffre d'affaires des entreprises de taille significative a reculé de 13,4 %, selon le Bureau national des statistiques de Chine[1]. La consommation a également reculé de 13 % pour s'établir à 4,8 millions d'hectolitres en 2025 selon l'Organisation internationale de la vigne et du vin, ce qui rend les prévisions dépendantes d'une reprise progressive plutôt que d'un retour aux volumes antérieurs[2]. La demande se divise de plus en plus entre des achats de masse à faible volume et des achats premium à haute valeur. Les marques de vin répondent avec des produits blancs, effervescents, à faible teneur en alcool et commercialisés numériquement, adaptés aux repas personnels et aux occasions sociales. Le marché du vin en Chine a également l'opportunité de développer la valeur des marques nationales grâce au tourisme vitivinicole, à la traçabilité et aux ventes directes, plutôt que de s'appuyer principalement sur les réseaux de distribution conventionnels.
Principaux enseignements du rapport
-
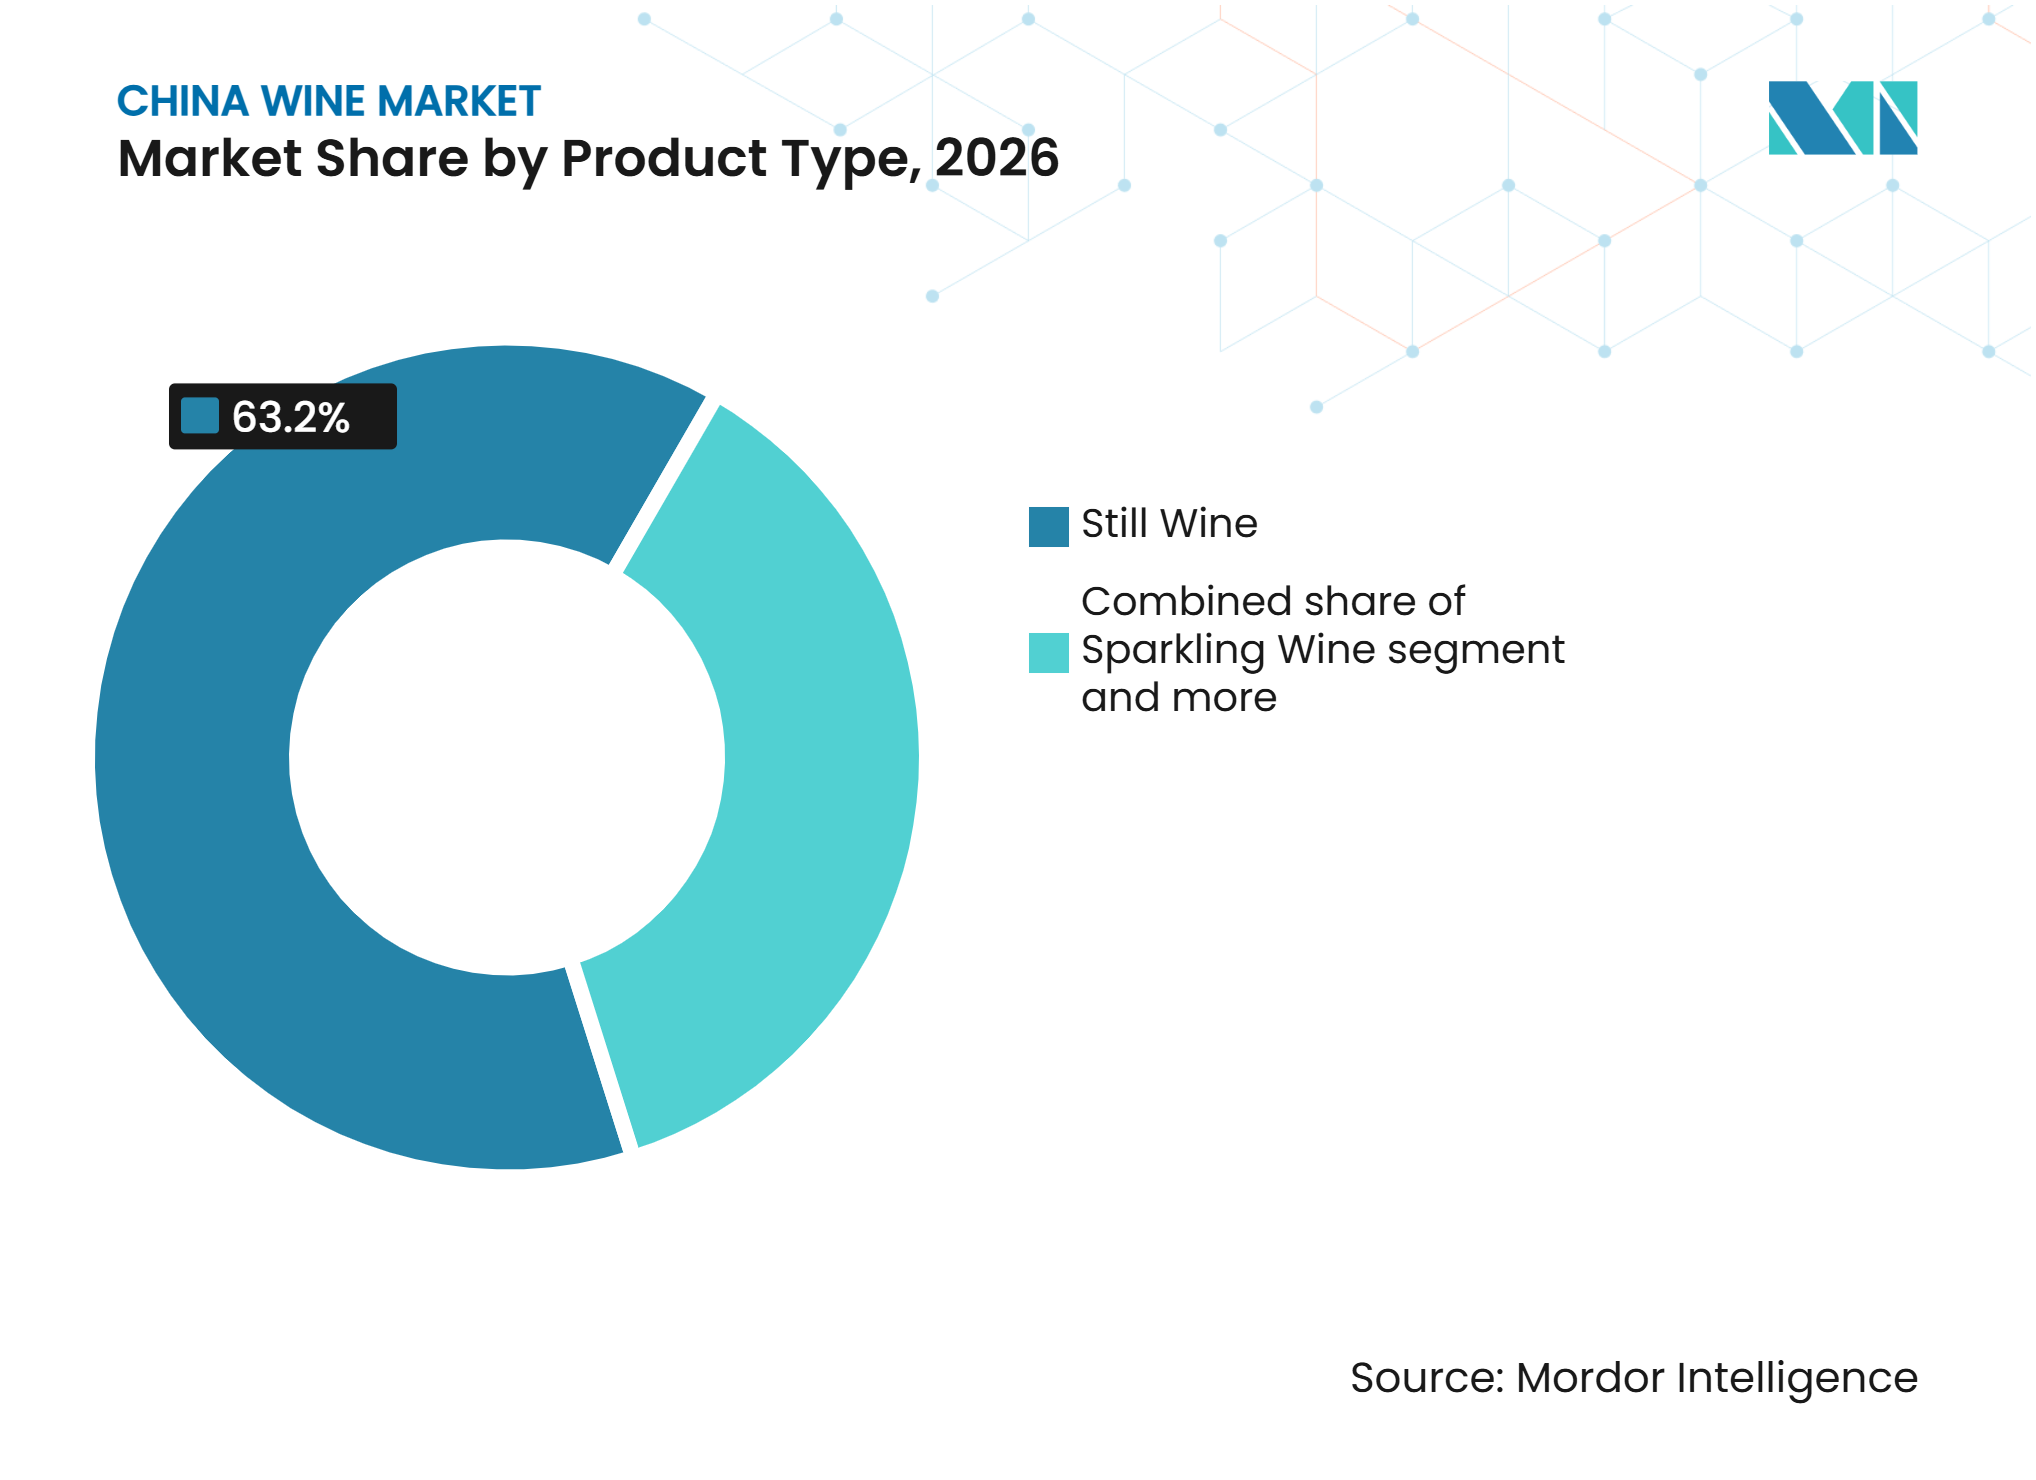
Par type de produit, le vin tranquille représentait la plus grande part du marché du vin en Chine, à 63,20% en 2026, tandis que le vin effervescent devrait enregistrer le CAGR le plus rapide de 4,65% durant 2027-2032.
-
Par couleur, le vin rouge représentait la plus grande part du marché du vin en Chine, à 59,82% en 2026, tandis que le vin blanc devrait enregistrer le CAGR le plus rapide de 4,36% durant 2027-2032.
-
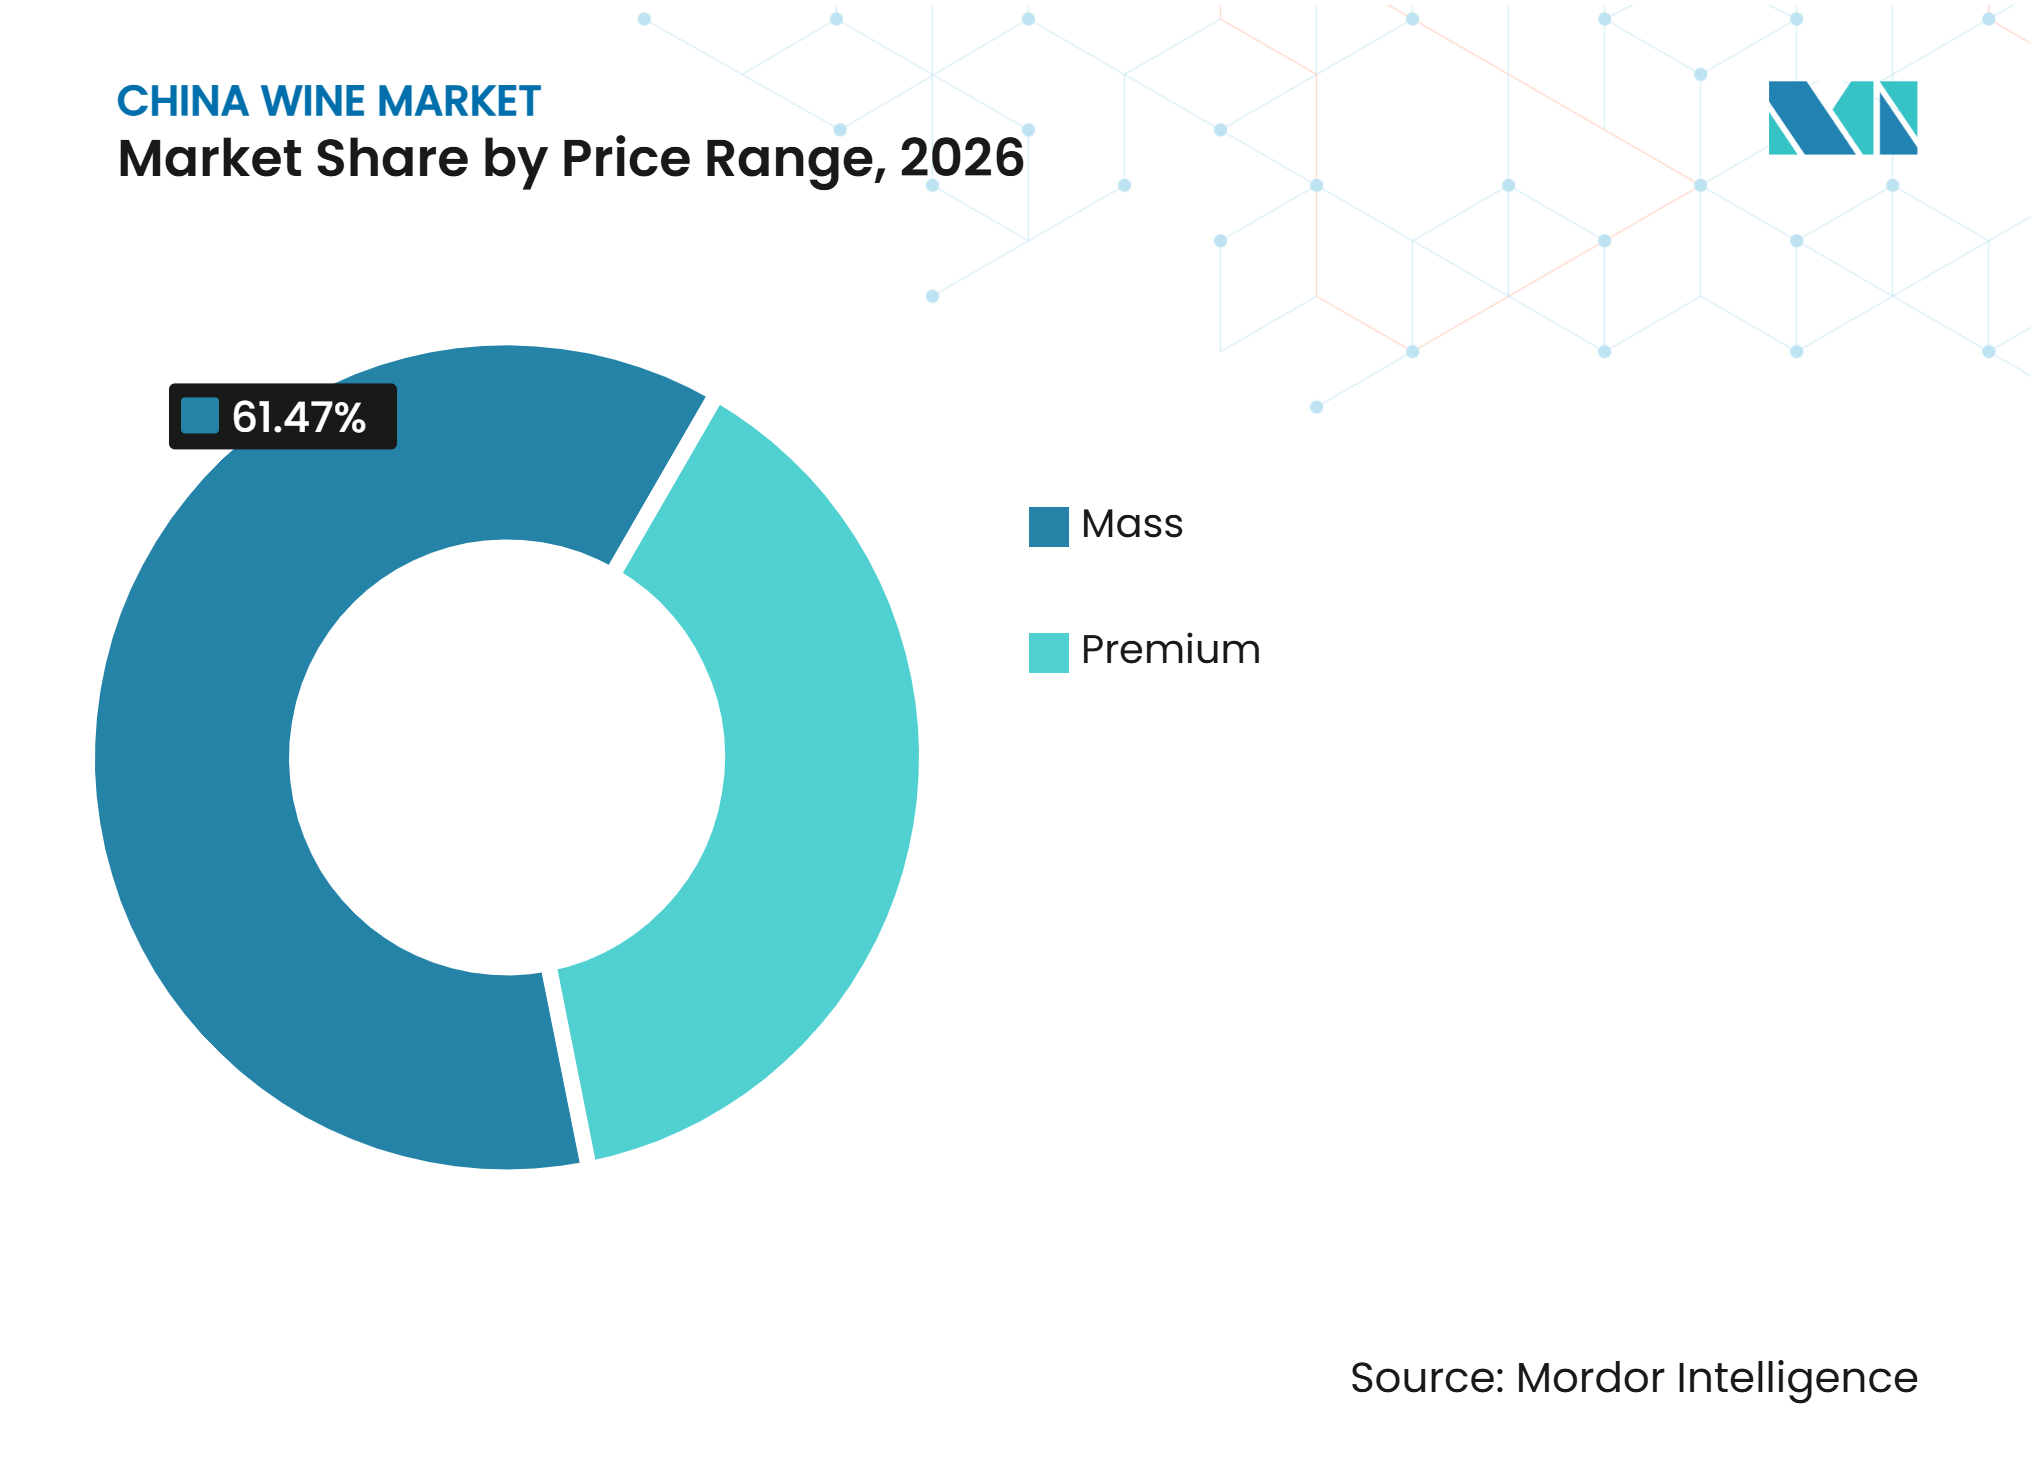
Par gamme de prix, l'entrée de gamme représentait la plus grande part du marché du vin en Chine, à 61,47% en 2026, tandis que le segment premium devrait enregistrer le CAGR le plus rapide de 5,17% durant 2027-2032.
-
Par utilisateur final, les hommes représentaient la plus grande part du marché du vin en Chine, à 57,98% en 2026, tandis que les femmes devraient enregistrer le CAGR le plus rapide de 4,97% durant 2027-2032.
-
Par canal de distribution, l'off-trade représentait la plus grande part du marché du vin en Chine, à 59,45% en 2026, tandis que l'on-trade devrait enregistrer le CAGR le plus rapide de 5,32% durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché du Vin en Chine*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Premiumisation et préservation de la valeur | +0.65% | National, avec des gains précoces à Shanghai, Pékin et dans les villes côtières de premier rang | Moyen terme (2-4 ans) |
| Jeunes consommateurs et adoption du vin portée par le mode de vie | +0.55% | National, avec des gains précoces dans les villes côtières, Chengdu et Xi'an | Moyen terme (2-4 ans) |
| Commerce électronique, commerce social et conversion par diffusion en direct | +0.70% | National, avec des retombées vers les villes de rang inférieur grâce à la pénétration des plateformes | Court terme (≤ 2 ans) |
| Expansion des occasions autour des vins effervescents, blancs et à faible teneur en alcool | +0.40% | National, porté par les marchés côtiers et les producteurs de vins effervescents de Ningxia | Moyen terme (2-4 ans) |
| Valorisation du terroir domestique et tourisme viticole | +0.35% | Ningxia, Shandong, Yunnan et Xinjiang | Long terme (≥ 4 ans) |
| Traçabilité numérique comme vecteur de confiance et de conversion | +0.35% | National, avec une pertinence pour l'étiquetage à l'exportation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et préservation de la valeur
Selon l'Administration générale des douanes de Chine citée dans le projet fourni, le marché du vin en Chine évolue vers la préservation de la valeur, les prix des vins en bouteille importés augmentant malgré la baisse des volumes d'importation[3]. Cette divergence suggère que les consommateurs et les distributeurs privilégient la valeur, la qualité et la différenciation des produits plutôt que les achats axés sur le volume. Le vin effervescent a été la seule catégorie d'importation à enregistrer une croissance positive en volume en 2025, ce qui indique que les acheteurs choisissent de plus en plus des produits différenciés et des offres axées sur les occasions plutôt que de plus grands volumes de vin conventionnel. L'entreprise a également réduit les stocks des distributeurs pour maintenir la santé du circuit, limiter les stocks excédentaires et soutenir la réalisation des prix, démontrant ainsi comment une gestion rigoureuse de l'offre peut renforcer le positionnement premium et protéger la valeur de la marque. Cette tendance soutient une stratégie de marché du vin en Chine centrée sur la qualité de la marque, la distribution sélective, la gestion rigoureuse des stocks, une différenciation claire des produits et des produits offrant une proposition de valeur convaincante pour le consommateur.
Jeunes consommateurs et adoption du vin portée par le mode de vie
Le marché du vin en Chine gagne une base de consommateurs différente, car les vins à faible teneur en alcool, effervescents et blancs s'adaptent aux repas informels et aux occasions sociales. Dynasty Fine Wines a identifié le vin blanc comme son principal contributeur au chiffre d'affaires en 2025, représentant plus de la moitié du chiffre d'affaires du groupe, tandis que ses nouveaux lancements se sont concentrés sur les vins blancs et effervescents. L'entreprise a lié cette orientation produit à l'évolution des préférences des consommateurs, plutôt qu'à la demande traditionnelle liée aux divertissements d'affaires. Ces formats offrent un point d'entrée accessible aux consommateurs qui ne s'identifient pas nécessairement aux pratiques formelles de cadeaux de vin rouge. Le commerce social offre aux marques un cadre pour expliquer le goût, les accords mets-vins et les occasions de service en langage courant. La catégorie peut fidéliser davantage ces consommateurs lorsque les premiers achats conduisent à un engagement répété avec l'origine régionale, les accords mets-vins et les étiquettes premium au fil du temps.
Commerce électronique, commerce social et conversion par diffusion en direct
La diffusion en direct est devenue un canal de découverte important sur le marché du vin en Chine, car elle combine l'explication du produit, la narration du producteur et l'achat direct en un seul canal. Lors de l'Expo internationale du tourisme culturel viticole de Ningxia 2025, les ventes de vin sur Douyin ont été multipliées par 5, et les ventes lors de la promotion du 618 de juin ont augmenté de 436% en glissement annuel, selon le gouvernement municipal de Yinchuan. Ce format réduit la dépendance des petits domaines vis-à-vis de la distribution multi-niveaux, car ils peuvent communiquer directement avec les consommateurs sur l'origine du vignoble et les pratiques de production. Il aide également les produits effervescents, blancs et rosés à atteindre les consommateurs en dehors des occasions de cadeaux traditionnelles qui ont façonné la demande de vin rouge. Le marché du vin en Chine bnéficie donc lorsque les fournisseurs utilisent le contenu numérique pour relier l'éducation au vin, la provenance, les occasions culinaires et les achats répétés sans dépendre de la visibilité physique conventionnelle en rayon.
Valorisation du terroir domestique et tourisme viticole
Ningxia renforce le marché du vin en Chine grâce à un modèle de destination qui intègre les vignobles, le tourisme, la cuisine locale et les ventes directes. Selon le Département de la culture et du tourisme de Ningxia, le gouvernement de Ningxia vise à attirer 100 millions de visiteurs et à générer 100 milliards CNY de revenus touristiques d'ici 2027, le tourisme dans les domaines viticoles constituant une offre centrale. Le Bureau d'information du Conseil des affaires d'État a indiqué que le tourisme viticole à Ningxia attire plus de 3,7 millions de visites de caves par an et génère plus de 50 milliards RMB d'avantages économiques combinés. Selon le gouvernement de Ningxia, la cave Changcheng de Great Wall devrait recevoir le statut d'attraction touristique nationale 4A en janvier 2026, intégrant davantage les domaines viticoles dans les itinéraires de voyage domestiques officiels. Ce modèle permet aux visiteurs de découvrir les produits locaux, de comprendre leurs revendications d'origine et de prendre des décisions d'achat via des circuits de vente au détail ou en ligne.
Analyse de l'Impact des Freins sur le Marché du Vin en Chine*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Faiblesse de la demande liée aux banquets et aux institutions | -0.55% | National, concentré dans les villes de premier et deuxième rang avec une forte présence gouvernementale et d'entreprises | Court terme (≤ 2 ans) |
| Surstock et pression sur le fonds de roulement des distributeurs | -0.45% | National, avec une pression aiguë dans les régions de distribution de vin établies | Court terme (≤ 2 ans) |
| Concurrence du baijiu, de la bière, des boissons prêtes à consommer aromatisées et des alcools à base de fruits | -0.50% | National, avec la plus grande intensité dans les villes de rang inférieur | Moyen terme (2-4 ans) |
| Enfouissement hivernal des vignes, consommation d'eau et coûts logistiques sur la côte est | -0.30% | Ningxia, Xinjiang, Shandong et Yunnan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faiblesse de la demande liée aux banquets et aux institutions
Le marché du vin en Chine est confronté à une demande plus faible lors des occasions formelles, qui soutenaient historiquement les ventes de vins de milieu et haut de gamme, notamment lors des banquets d'affaires, des cadeaux d'entreprise et d'autres événements liés aux divertissements. Le déclin de ces occasions a affecté la composition du chiffre d'affaires, car les événements formels généraient généralement des achats de plus grande valeur et favorisaient les offres de produits premium. Cela a également intensifié la pression sur les prix dans les circuits du secteur privé desservant des niveaux de produits similaires, les fournisseurs se disputant un plus petit nombre de consommateurs prêts à acheter des vins à prix élevé. Les producteurs doivent créer davantage d'occasions axées sur le consommateur, telles que les repas décontractés, les rassemblements sociaux et la consommation à domicile, pour remplacer la demande précédemment générée par les divertissements d'affaires et soutenir une demande à long terme plus stable.
Surstock et pression sur le fonds de roulement des distributeurs
Les stocks des distributeurs restent un frein important sur le marché du vin en Chine, car la demande des consommateurs et les expéditions des fournisseurs se redressent à des rythmes différents. Treasury Wine Estates a réduit les stocks des distributeurs de Penfolds de 200 000 caisses et a suspendu certaines commandes à l'exportation pour améliorer la santé du circuit et prévenir toute nouvelle accumulation de stocks dans les canaux de distribution. Selon l'entreprise, l'épuisement des stocks par les consommateurs en Chine a augmenté de 34,7% au cours de l'exercice 2026, indiquant que les ventes aux consommateurs finaux se sont améliorées malgré la baisse des expéditions des fournisseurs. Ces actions illustrent pourquoi les volumes d'expédition peuvent rester faibles même lorsque la demande des consommateurs finaux s'améliore, les fournisseurs pouvant privilégier la réduction des stocks par rapport aux ventes à court terme aux distributeurs. Les distributeurs doivent réduire les stocks plus anciens, notamment les produits acquis avant la reprise de la demande des consommateurs, avant de passer des commandes de réapprovisionnement plus importantes. Jusqu'à ce que cet ajustement soit terminé, les remises, les retards de paiement et les contraintes de fonds de roulement peuvent limiter la capacité des marques de vin à transformer la demande des consommateurs finaux en une croissance stable du chiffre d'affaires. Les stocks excédentaires peuvent également affecter la discipline tarifaire et la rentabilité des distributeurs, prolongeant le délai nécessaire au circuit pour retrouver des schémas de commande normalisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
le vin tranquille maintient son échelle tandis que le vin effervescent se développeLe vin tranquille représentait 63,20% de la part du marché du vin en Chine en 2026, reflétant son rôle établi dans la consommation à domicile, les menus de restaurants et la vente au détail off-trade. Son échelle est soutenue par des décennies de développement de marques nationales, des occasions d'accords mets-vins familières et la distribution d'étiquettes importées dans les principaux centres urbains. Le segment reste pertinent pour les repas quotidiens et les préférences établies des consommateurs, notamment pour les styles rouges qui restent faciles à reconnaître dans les circuits de vente au détail conventionnels. Le vin fortifié occupe une niche premium plus restreinte via les détaillants spécialisés et les établissements hôteliers. Les autres types de vins comprennent les produits à base de variétés indigènes et de mélanges de fruits qui jouent un rôle en développement sur les marchés régionaux de consommateurs.
Le vin effervescent devrait enregistrer un CAGR de 4,65% de 2027 à 2032, le taux de croissance le plus rapide au sein de la segmentation par type de produit. La taille du marché du vin en Chine pour le vin effervescent bénéficie de son adéquation aux occasions festives et informelles. Les données douanières citées dans le projet fourni montrent que le vin effervescent était la seule catégorie d'importation à enregistrer une croissance positive en volume en 2025, en hausse de 5,9% à 7,08 millions de litres. Les mêmes données montrent que le volume a augmenté de 16,3% et la valeur de 20,9% au premier semestre 2026, selon l'Administration générale des douanes de Chine. Cette croissance donne aux importateurs et aux producteurs nationaux une raison de développer des portefeuilles effervescents plus clairs, des points de prix plus accessibles et une éducation directe aux consommateurs expliquant les occasions et les profils gustatifs.



Par couleur :
le vin rouge conserve son leadership tandis que le vin blanc se développeLe vin rouge représentait 59,82% de la part du marché du vin en Chine en 2026, soutenu par son association de longue date avec les cadeaux, les repas et la production viticole nationale. Le segment reste central à la production dans les régions de Ningxia, Shandong et Xinjiang. Son réseau de distribution établi offre un large accès aux points de vente au détail et aux restaurants, où les variétés rouges familières continuent d'ancrer les cartes des vins conventionnelles. Les variétés rouges constituent également la base de nombreux portefeuilles de caves nationales. Le vin rosé reste un segment plus restreint mais bénéficie d'une plus grande visibilité dans les établissements on-trade axés sur le mode de vie.
Le vin blanc devrait croître à un CAGR de 4,36% durant 2027-2032, ce qui en fait le segment de couleur à la croissance la plus rapide. Cette croissance reflète une demande croissante pour des vins accessibles adaptés aux accords mets-vins, à la consommation informelle et aux occasions sociales au-delà des banquets formels. Les producteurs nationaux pourraient avoir besoin d'investir dans des sites de vignobles et des variétés adaptés pour répondre à cette demande. La transition crée également une opportunité pour les marques importées, car l'intérêt des consommateurs se développe plus rapidement que les portefeuilles d'approvisionnement nationaux.
Par gamme de prix :
le vin entrée de gamme domine tandis que le vin premium le dépasse en croissanceLe vin entrée de gamme représentait 61,47% de la part du marché du vin en Chine en 2026, reflétant la large sensibilité des consommateurs aux prix et l'impact des promotions lors du déstockage des distributeurs. Le segment maintient la présence au détail la plus large et reste important pour les acheteurs débutants à la recherche de produits familiers à des prix accessibles. Cependant, les marges subissent une pression lorsque les fournisseurs utilisent des remises pour écouler les stocks accumulés. Une contraction du vin en vrac peut également affecter la base de matières premières soutenant les assemblages nationaux à bas prix. Par conséquent, les fournisseurs de vin entrée de gamme doivent équilibrer l'accessibilité des produits avec la crédibilité de la marque et la rentabilité des distributeurs.
Le vin premium devrait croître à un CAGR de 5,17% de 2027 à 2032, le taux le plus rapide parmi les gammes de prix. La hausse des prix des vins en bouteille importés et la demande résiliente pour des étiquettes différenciées soutiennent la taille du marché du vin en Chine pour le vin premium, selon les données douanières fournies. Les producteurs nationaux testent également des lignes de vin blanc premium et de produits de vignobles uniques qui mettent l'accent sur l'origine et la qualité. La croissance du segment dépendra probablement d'une gestion rigoureuse de l'offre, d'une distribution sélective, d'informations crédibles sur l'origine et d'une communication claire de la valeur justifiant les prix premium.

Par utilisateur final :
les hommes constituent la base la plus large tandis que les femmes stimulent la croissanceLes hommes représentaient 57,98% de la part du marché du vin en Chine en 2026, principalement à travers les repas sociaux établis et les occasions de consommation traditionnelles. Ce segment a soutenu la demande pour les formats conventionnels de vin rouge et les habitudes d'achat au détail. Son rôle reste important car les repas formels, les cadeaux et les repas d'affaires ont historiquement façonné la demande nationale de vin et la structure des portefeuilles de vins nationaux. Dans le même temps, la faiblesse des divertissements institutionnels a réduit la fiabilité de certaines occasions traditionnelles. Les marques desservant les consommateurs masculins doivent de plus en plus répondre au plaisir personnel et à la consommation axée sur la gastronomie plutôt que de s'appuyer uniquement sur les cas d'usage formels.
Les femmes devraient croître à un CAGR de 4,97% de 2027 à 2032, le taux le plus élevé dans la segmentation par utilisateur final. L'orientation du portefeuille de vins blancs et effervescents de Dynasty Fine Wines illustre la pertinence des styles plus légers et plus accessibles pour cette croissance. Le projet fourni identifie également les consommatrices comme un contributeur important à la croissance des ventes de vin en ligne de Ningxia lors de l'expo 2025. Les plateformes axées sur le contenu permettent aux consommateurs de découvrir le vin à travers des histoires de produits, des occasions de repas et des descriptions de saveurs. Cela offre un moyen de créer une demande incrémentale plutôt que de simplement déplacer les achats au sein de la clientèle existante ou de concurrencer par des remises au détail.
Par canal de distribution :
l'off-trade domine tandis que l'on-trade se redresseL'off-trade représentait 59,45% de la part du marché du vin en Chine en 2026, soutenu par la vente en ligne, les supermarchés, les magasins spécialisés et les achats planifiés via des applications. Ce canal donne aux consommateurs le temps de comparer les produits, les prix, les régions de production, les informations de traçabilité et les histoires de marques avant d'acheter. Il offre également aux caves un accès plus large aux villes où elles n'ont pas de force de distribution traditionnelle. Les exigences de traçabilité numérique deviennent de plus en plus importantes dans ce canal, car les marques doivent documenter les flux de produits et vérifier l'authenticité. Ces exigences peuvent augmenter les coûts de conformité pour les opérateurs plus petits tout en rendant les produits de marque plus faciles à approuver pour les consommateurs.
L'on-trade devrait croître à un CAGR de 5,32% de 2027 à 2032, ce qui en fait le canal de distribution à la croissance la plus rapide. Les bars à vin, les restaurants internationaux et la restauration hôtelière créent des occasions pour les styles d'accords mets-vins tels que le vin blanc, le vin effervescent et les rouges légers. Ces établissements peuvent remplacer une partie de la demande perdue lors des banquets d'entreprise formels en encourageant des occasions plus petites et personnelles. Les normes révisées de vente en gros et au détail d'alcool en Chine, entrées en vigueur en juillet 2026, exigent des registres de ventes électroniques et une traçabilité sur les circuits physiques et en ligne. Les opérateurs qui associent des systèmes d'approvisionnement conformes à des cartes des vins ciblées et à un personnel de service formé peuvent construire une demande consommateur plus durable que les opérateurs qui dépendent uniquement du placement hôtelier.
Analyse Géographique
Ningxia : production premium et tourisme viticole
Ningxia est la principale région de production viticole premium nationale de Chine, avec des vignobles couvrant 607 000 mu, soit 40 467 hectares, et plus de 3,7 millions de visites annuelles de caves, selon le Département de la culture et du tourisme de Ningxia. La taille du marché du vin en Chine dans la région est renforcée par un modèle de tourisme intégré qui relie les visites de domaines, la gastronomie locale, l'hébergement, la promotion en ligne et une identité régionale claire que les caves peuvent utiliser pour leur positionnement premium national. Les registres de production numériques et les systèmes de provenance basés sur des QR codes soutiennent en outre la confiance des visiteurs, la vérification des produits et les achats ultérieurs via le commerce électronique lorsque les visiteurs rentrent dans leurs villes d'origine.
Shandong : développement plus rapide grâce aux vins blancs et aux formats en ligne
Shandong est positionnée pour une croissance plus rapide dans les vins blancs et les formats de produits en ligne, soutenue par son échelle industrielle, ses conditions côtières et la présence de grands producteurs nationaux. Le climat maritime de Penglai favorise la culture des cépages blancs. Selon l'entreprise, le Marselan du vignoble Longji de COFCO Great Wall a reçu une Grande Médaille d'Or au Berliner Wine Trophy 2025. Les producteurs du Shandong réévaluent également les vignobles sous-performants et allouent les terres compatibles avec le tourisme de manière plus sélective, ce qui pourrait améliorer l'efficacité du capital au fil du temps.
Xinjiang, Yunnan et marchés de consommation de référence
Xinjiang et Yunnan apportent une diversité de produits régionaux, tandis que Shanghai, Guangdong, Zhejiang, Anhui, Chengdu et Xi'an restent d'importants marchés de consommation et de distribution. La norme T/XJWA 004-2025 du Xinjiang, en vigueur depuis juillet 2025, a créé un cadre formel pour la traçabilité des vignobles et de la production qui peut aider les vins du Xinjiang à développer leur crédibilité auprès des acheteurs premium et des partenaires de vente au détail. La région de Shangri-La au Yunnan offre des conditions d'altitude qui favorisent des vins rouges concentrés et aromatiques, tandis que les producteurs locaux ont développé des circuits de vente directe aux consommateurs. Shanghai reste une porte d'entrée pour les importations, et son influence aide les étiquettes internationales à développer leur visibilité dans les circuits haut de gamme, selon l'Administration générale des douanes de Chine. Sur ces marchés, la consommation personnelle liée au mode de vie, la découverte numérique et la traçabilité deviennent plus pertinentes que les cadeaux liés aux obligations, créant une voie plus large vers la demande pour les vins accessibles et premium.
Paysage Concurrentiel
Concentration du Marché
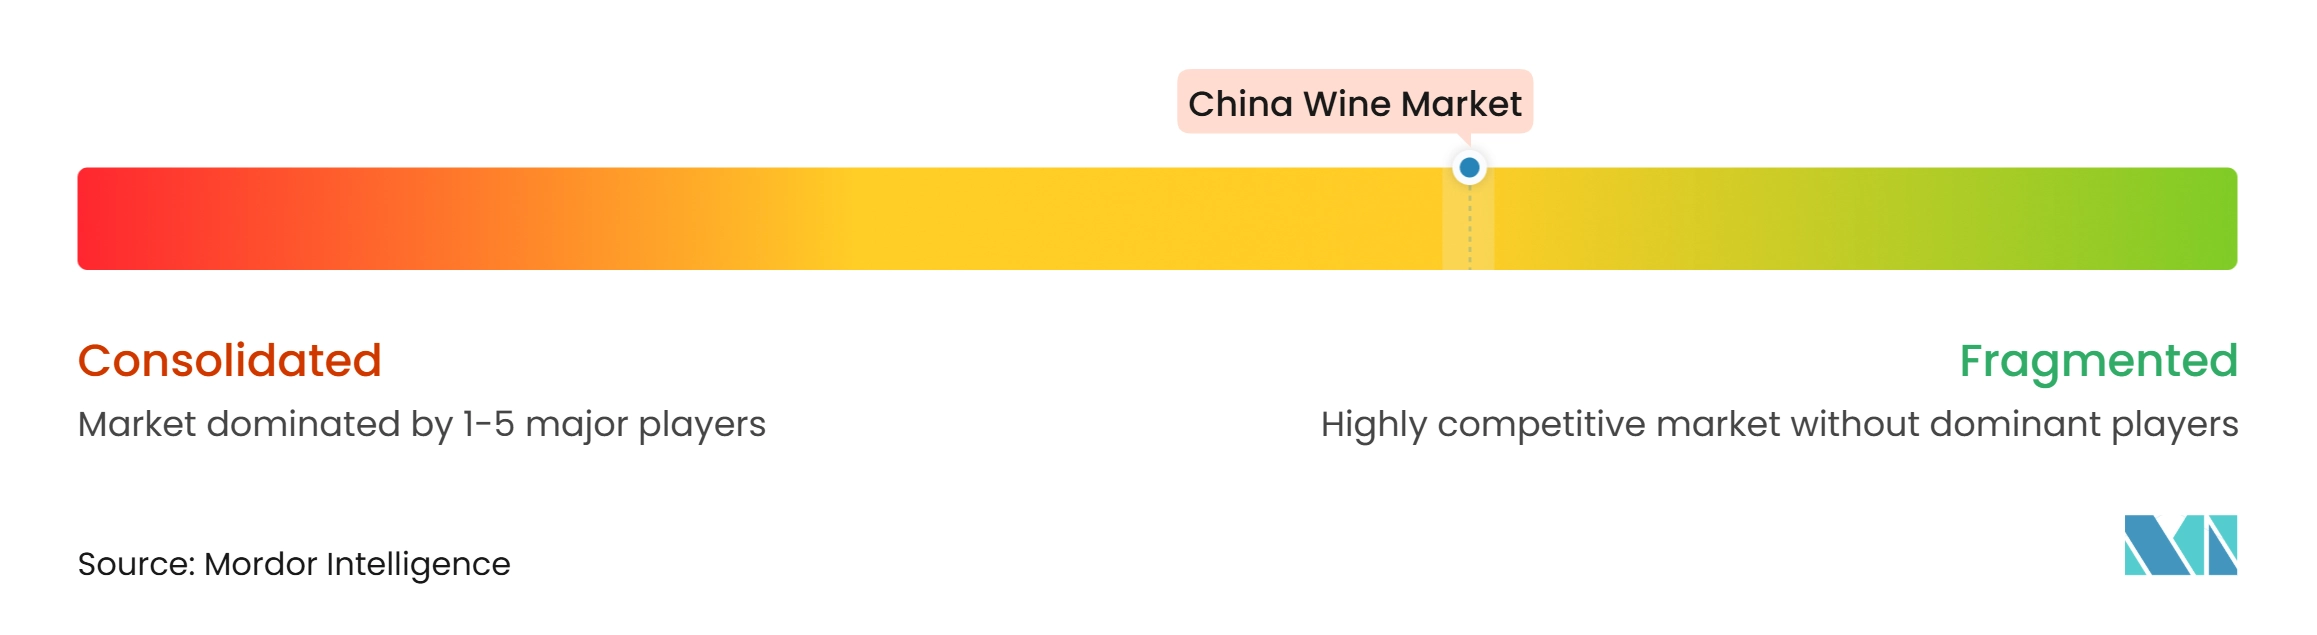
Le marché du vin en Chine reste modérément fragmenté, avec une base croissante de domaines viticoles de boutique à Ningxia. Yantai Changyu Pioneer Wine et COFCO Great Wall sont d'importants concurrents nationaux, bien que les deux opèrent dans une période de pression sur les marges et d'évolution des habitudes de consommation. Changyu a déclaré un chiffre d'affaires de 2,99 milliards CNY en 2025 et un bénéfice net de 71,3 millions CNY, la rentabilité étant affectée par le recul de la demande institutionnelle et l'ajustement des canaux de distribution. Les concurrents internationaux, notamment Treasury Wine Estates, Pernod Ricard, Castel Frères et Moët Hennessy, se positionnent sur le segment premium. Le marché ne dispose pas d'une part combinée divulguée des principaux acteurs permettant un calcul de concentration basé sur des données de parts de marché, et cette absence de données de concentration nationale est cohérente avec le grand nombre de participants établis et de boutique décrits dans le projet fourni.
Treasury Wine Estates a restreint les expéditions de Penfolds provenant de canaux d'importation parallèle non autorisés et a réduit les stocks des distributeurs afin de soutenir la discipline tarifaire et la santé des canaux de distribution. COFCO Great Wall a formé une alliance de vente hors taxes avec China Duty Free Group au complexe commercial hors taxes international CDF Haikou, créant un cadre de vente en voyage pour le vin premium national. COFCO Great Wall a également utilisé la reconnaissance internationale obtenue lors de concours pour son vin de Penglai afin de soutenir son positionnement qualité dans la catégorie premium nationale. Ces initiatives montrent comment les grandes entreprises peuvent combiner la discipline d'approvisionnement, les partenariats de distribution, les signaux de qualité externes et les expériences consommateurs contrôlées pour défendre un positionnement premium dans une catégorie où l'expansion conventionnelle des volumes est difficile.
Les domaines de boutique disposent d'une voie différente vers la compétitivité grâce aux ventes directes, au tourisme vitivinicole, à la narration localisée et à la traçabilité numérique de la provenance. Les normes du Ministère du Commerce entrées en vigueur en juillet 2026 exigent des registres de ventes électroniques et une traçabilité tout au long de la chaîne de distribution. Cette influence réglementaire relève le seuil opérationnel pour les distributeurs de plus petite taille, mais elle offre également aux domaines transparents un moyen de démontrer leur authenticité, de contrôler les informations sur les produits et de distinguer les revendications d'origine vérifiées des offres moins transparentes. Le vin blanc, le vin effervescent et les formats premium accessibles restent des domaines où les producteurs nationaux peuvent élargir leurs portefeuilles au-delà du vin rouge traditionnel, répondre à l'évolution des occasions de restauration et créer des produits plus faciles à présenter via le contenu numérique. Les entreprises qui développent une reconnaissance directe auprès des consommateurs tout en répondant aux exigences de traçabilité sont mieux placées pour être compétitives sans s'appuyer uniquement sur les canaux d'hôtellerie conventionnels, notamment lorsqu'elles associent les visites touristiques, les récits de produits en ligne et une livraison fiable.
Leaders du Secteur du Vin en Chine
-
Yantai Changyu Pioneer Wine Co Ltd
-
Great Wall Wine (CoFCO)
-
Wei Long Grape Wine Co Ltd
-
Tonghua Grape Wine Co Ltd
-
Dynasty Fine Wines Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du vin en Chine Entreprises couvertes dans ce rapport
- Yantai Changyu Pioneer Wine Co Ltd
- Great Wall Wine (CoFCO)
- Dynasty Fine Wines Group Limited
- Wei Long Grape Wine Co Ltd
- Tonghua Grape Wine Co Ltd
- Yunnan Shangri-La Winery Co Ltd
- CITIC Guoan Wine Co Ltd
- Xige Estate
- Silver Heights Vineyard
- Helan Mountain Wine
- Chateau Changyu Moser XV
- Kanaan Winery
- Treasury Wine Estates
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Vina Concha y Toro
- Pernod Ricard
- Vinarchy
- Castel Group
- LVMH Moët Hennessy Louis Vuitton SE
Développements industriels récents dans Marché du vin en Chine
- Juin 2026 : Freshippo a dévoilé « Tracing Terroir » à Shanghai, lançant un vin rouge Marselan de Ningxia et un vin blanc Petit Manseng de Penglai issus de producteurs chinois indépendants, avec un déploiement prévu dans jusqu'à 500 magasins à l'échelle nationale.
- Mars 2026 : Lors de la 114e Foire chinoise de l'alimentation et des boissons, Dynasty a lancé sa série « Tipsy », ajoutant des produits contemporains destinés à la consommation décontractée, visant à diversifier son portefeuille et à séduire l'évolution des préférences de consommation chinoises.
- Mars 2025 : Dynasty Fine Wines a présenté la série de vins aromatisés au thé Tianyang lors de la Foire chinoise de l'alimentation et des boissons, associant le vin aux influences du thé chinois pour cibler les consommateurs plus jeunes adeptes des boissons prêtes à consommer et élargir son portefeuille de produits.
Périmètre du Rapport sur le Marché du Vin en Chine
Le marché du vin en Chine désigne le marché des produits vinicoles issus de la fermentation de raisins et d'autres fruits, répondant à une large gamme d'occasions de consommation dans les circuits de vente au détail et de restauration.
Le marché du vin en Chine est segmenté par type de produit, couleur, gamme de prix, utilisateur final et canal de distribution. Par type de produit, le marché est segmenté en vin fortifié, vin tranquille, vin effervescent et autres types de vins. Par couleur, le marché est segmenté en vin rouge, vin blanc et vin rosé. Par gamme de prix, le marché est segmenté en masse et premium. Par utilisateur final, le marché est segmenté en hommes et femmes. Par canal de distribution, le marché est segmenté en circuit on-trade et circuit off-trade, ce dernier étant subdivisé en épiceries de proximité, détaillants spécialisés, supermarchés/hypermarchés, boutiques de vente en ligne et autres canaux off-trade. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
Aperçu de la segmentation
| Vin fortifié |
| Vin tranquille |
| Vin effervescent |
| Autres types de vins |
| Vin rouge |
| Vin blanc |
| Vin rosé |
| Entrée de gamme |
| Premium |
| Hommes |
| Femmes |
| On-trade | |
| Off-trade | Supérettes |
| Détaillants spécialisés | |
| Supermarchés/Hypermarchés | |
| Boutiques en ligne | |
| Autres circuits off-trade |
| Par type de produit | Vin fortifié | |
| Vin tranquille | ||
| Vin effervescent | ||
| Autres types de vins | ||
| Par couleur | Vin rouge | |
| Vin blanc | ||
| Vin rosé | ||
| Par gamme de prix | Entrée de gamme | |
| Premium | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Par canal de distribution | On-trade | |
| Off-trade | Supérettes | |
| Détaillants spécialisés | ||
| Supermarchés/Hypermarchés | ||
| Boutiques en ligne | ||
| Autres circuits off-trade | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les ventes de vin en Chine ?
Le marché du vin en Chine devrait croître à un CAGR de 3,86 % de 2027 à 2032, pour atteindre 36,73 milliards USD d'ici 2032.
Quel type de vin détient la plus grande part en Chine ?
Le vin tranquille domine les types de produits avec une part de 63,20% en 2026, tandis que le vin effervescent est le type de produit à la croissance la plus rapide avec un CAGR de 4,65% jusqu'en 2032.
Quel segment de prix connaît la croissance la plus rapide en Chine ?
Le vin premium devrait se développer à un CAGR de 5,17% de 2027 à 2032, tandis que le segment entrée de gamme détenait une part de 61,47% en 2026.
Quel canal connaît la croissance la plus rapide pour le vin en Chine ?
L'on-trade devrait croître à un CAGR de 5,32% jusqu'en 2032, tandis que l'off-trade détenait la plus grande part en 2026 à 59,45%.