
中国ワイン市場規模とシェア
市場概要
| 調査期間 | 2026 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
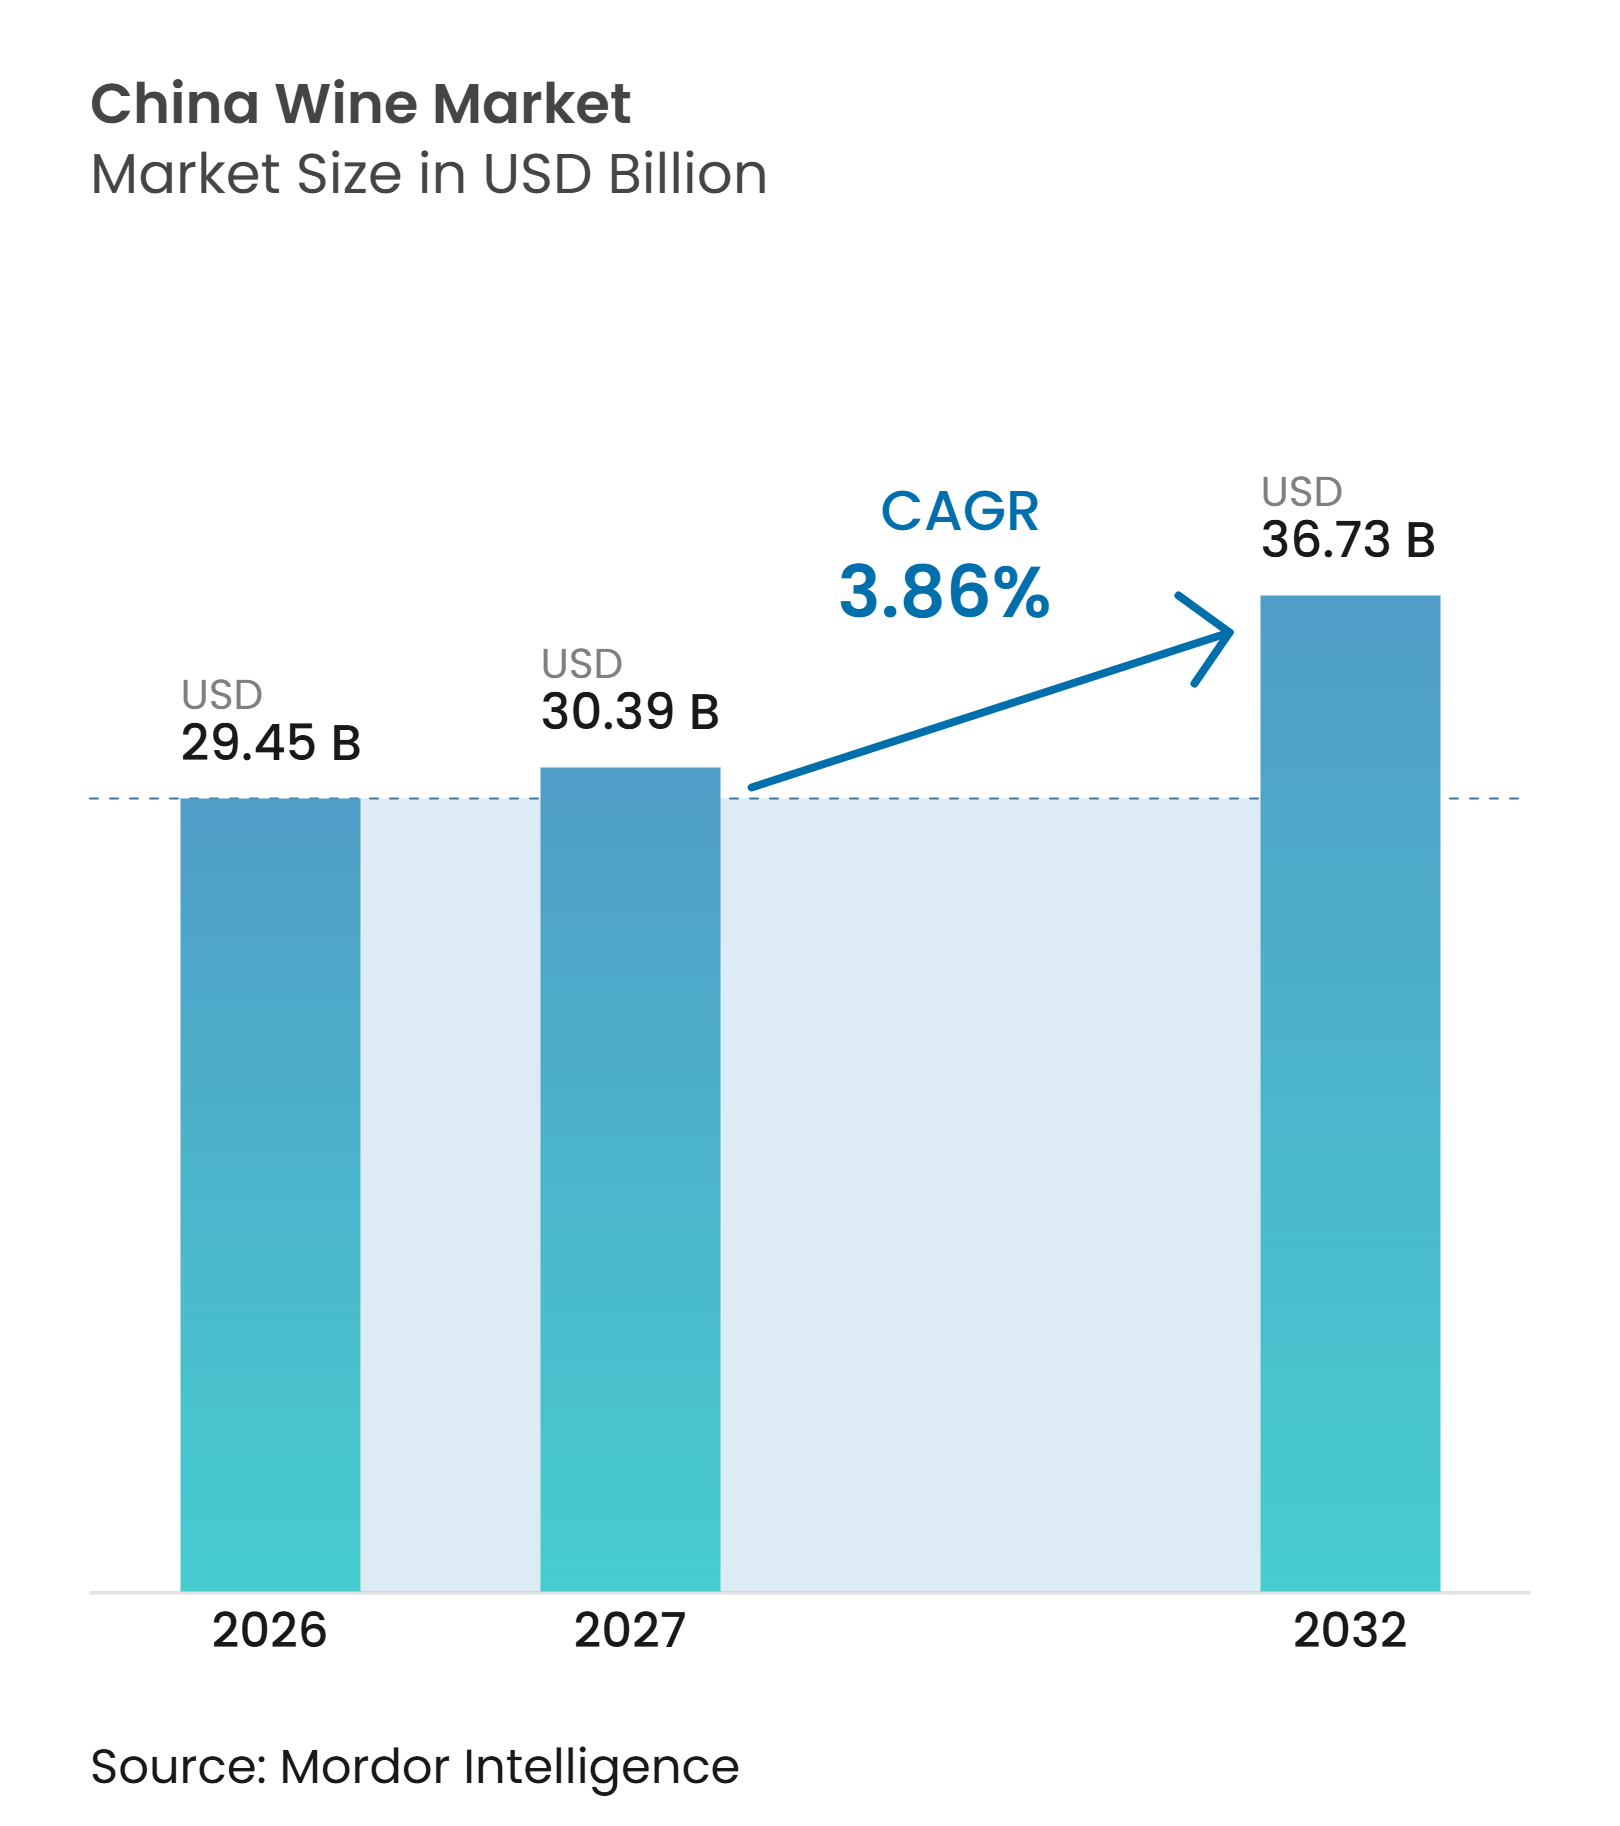
| 基準年の市場規模 (2026) | 29.45 十億米ドル |
| 市場規模 (2027) | 30.39 十億米ドル |
| 市場規模 (2032) | 36.73 十億米ドル |
| 成長率 (2027 - 2032) | 3.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ワイン市場分析
中国ワイン市場の規模は2026年に29.45 ビリオン 米ドルに達し、2032年までに36.73 ビリオン 米ドルに成長すると予測されており、2027年から2032年にかけてCAGRは3.86%で推移する見込みである。国内ワイン生産量が2025年に17.1%減少して97,000キロリットルとなり、規模以上企業の販売収益が13.4%減少したことを中国国家統計局が報告しており、このカテゴリーは需要の再編局面にある[1]。国際ブドウ・イン機構によれば、消費量も2025年に13%減少して4.8 ミリオン ヘクトリットルとなっており、これにより予測は以前の数量パターンへの回帰ではなく、段階的な回復を前提としたものとなっている[2]。需要は低価格・大量購入と高付加価値プレミアム購入の二極化が進んでいる。ワインブランドは、個人の食事や社交の場に適した白ワイン、スパークリングワイン、低アルコール製品、デジタルマーケティングを活用した製品で対応している。中国ワイン市場はまた、従来の流通業者ネットワークに主に依存するのではなく、ワイナリーツーリズム、トレーサビリティ、直接販売を通じて国内ブランド価値を構築する機会も有している。
レポートの主要ポイント
-
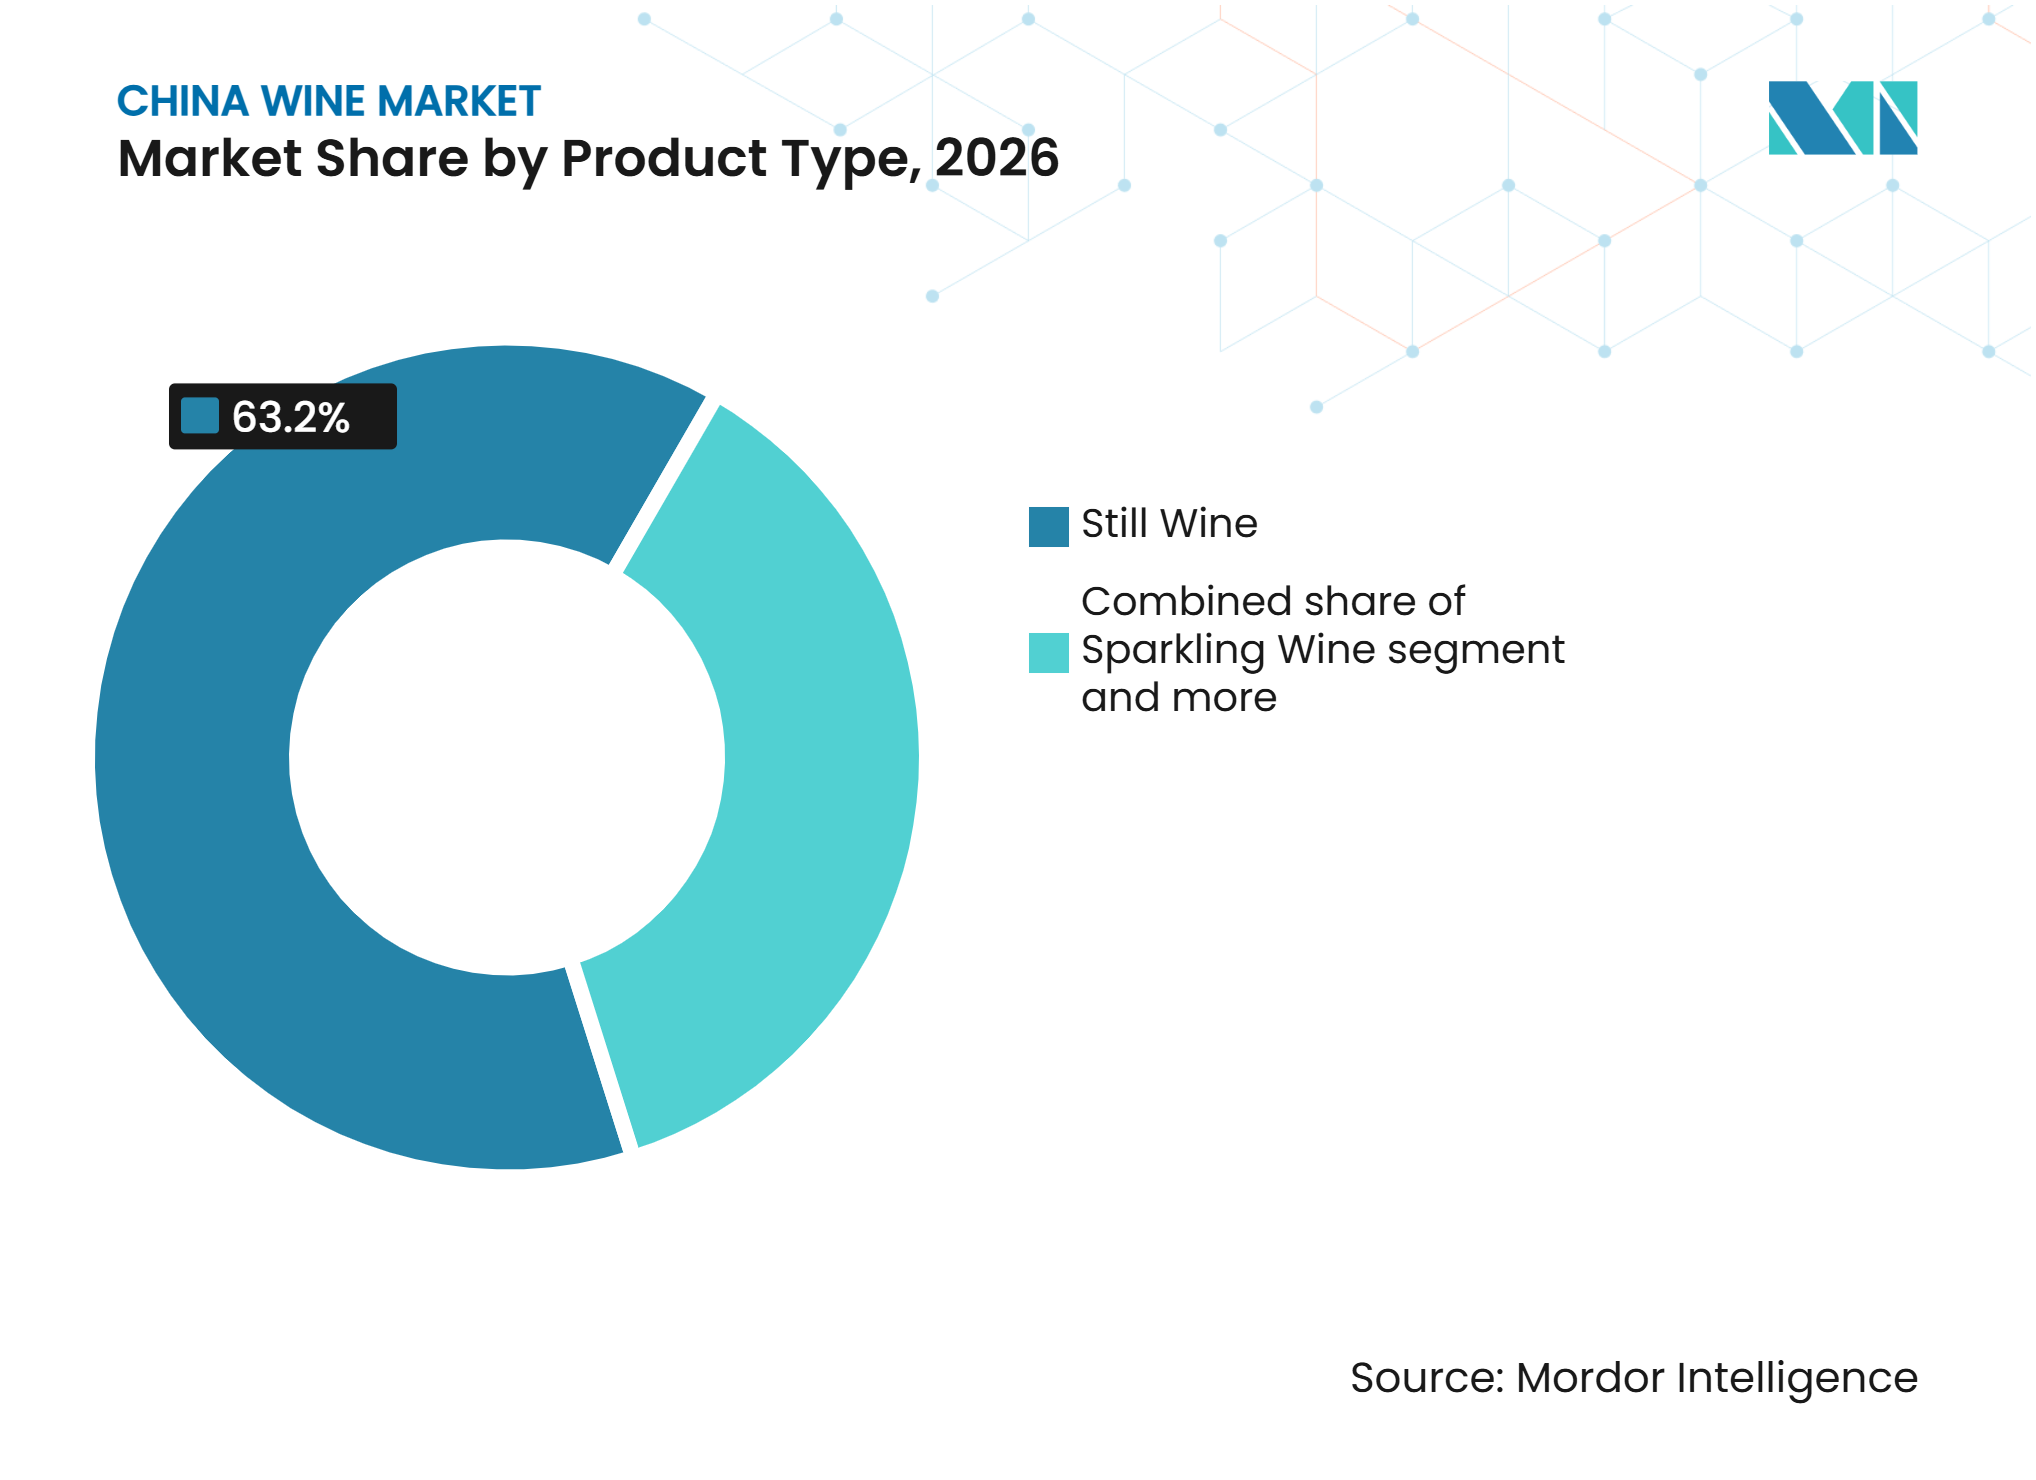
製品タイプ別では、スティルワインが2026年の中国ワイン市場で63.20%と最大シェアを占め、スパークリングワインは2027年から2032年にかけて4.65%と最も高いCAGRで成長すると予測されています。
-
色別では、赤ワインが2026年の中国ワイン市場で59.82%と最大シェアを占め、白ワインは2027年から2032年にかけて4.36%と最も高いCAGRで成長すると予測されています。
-
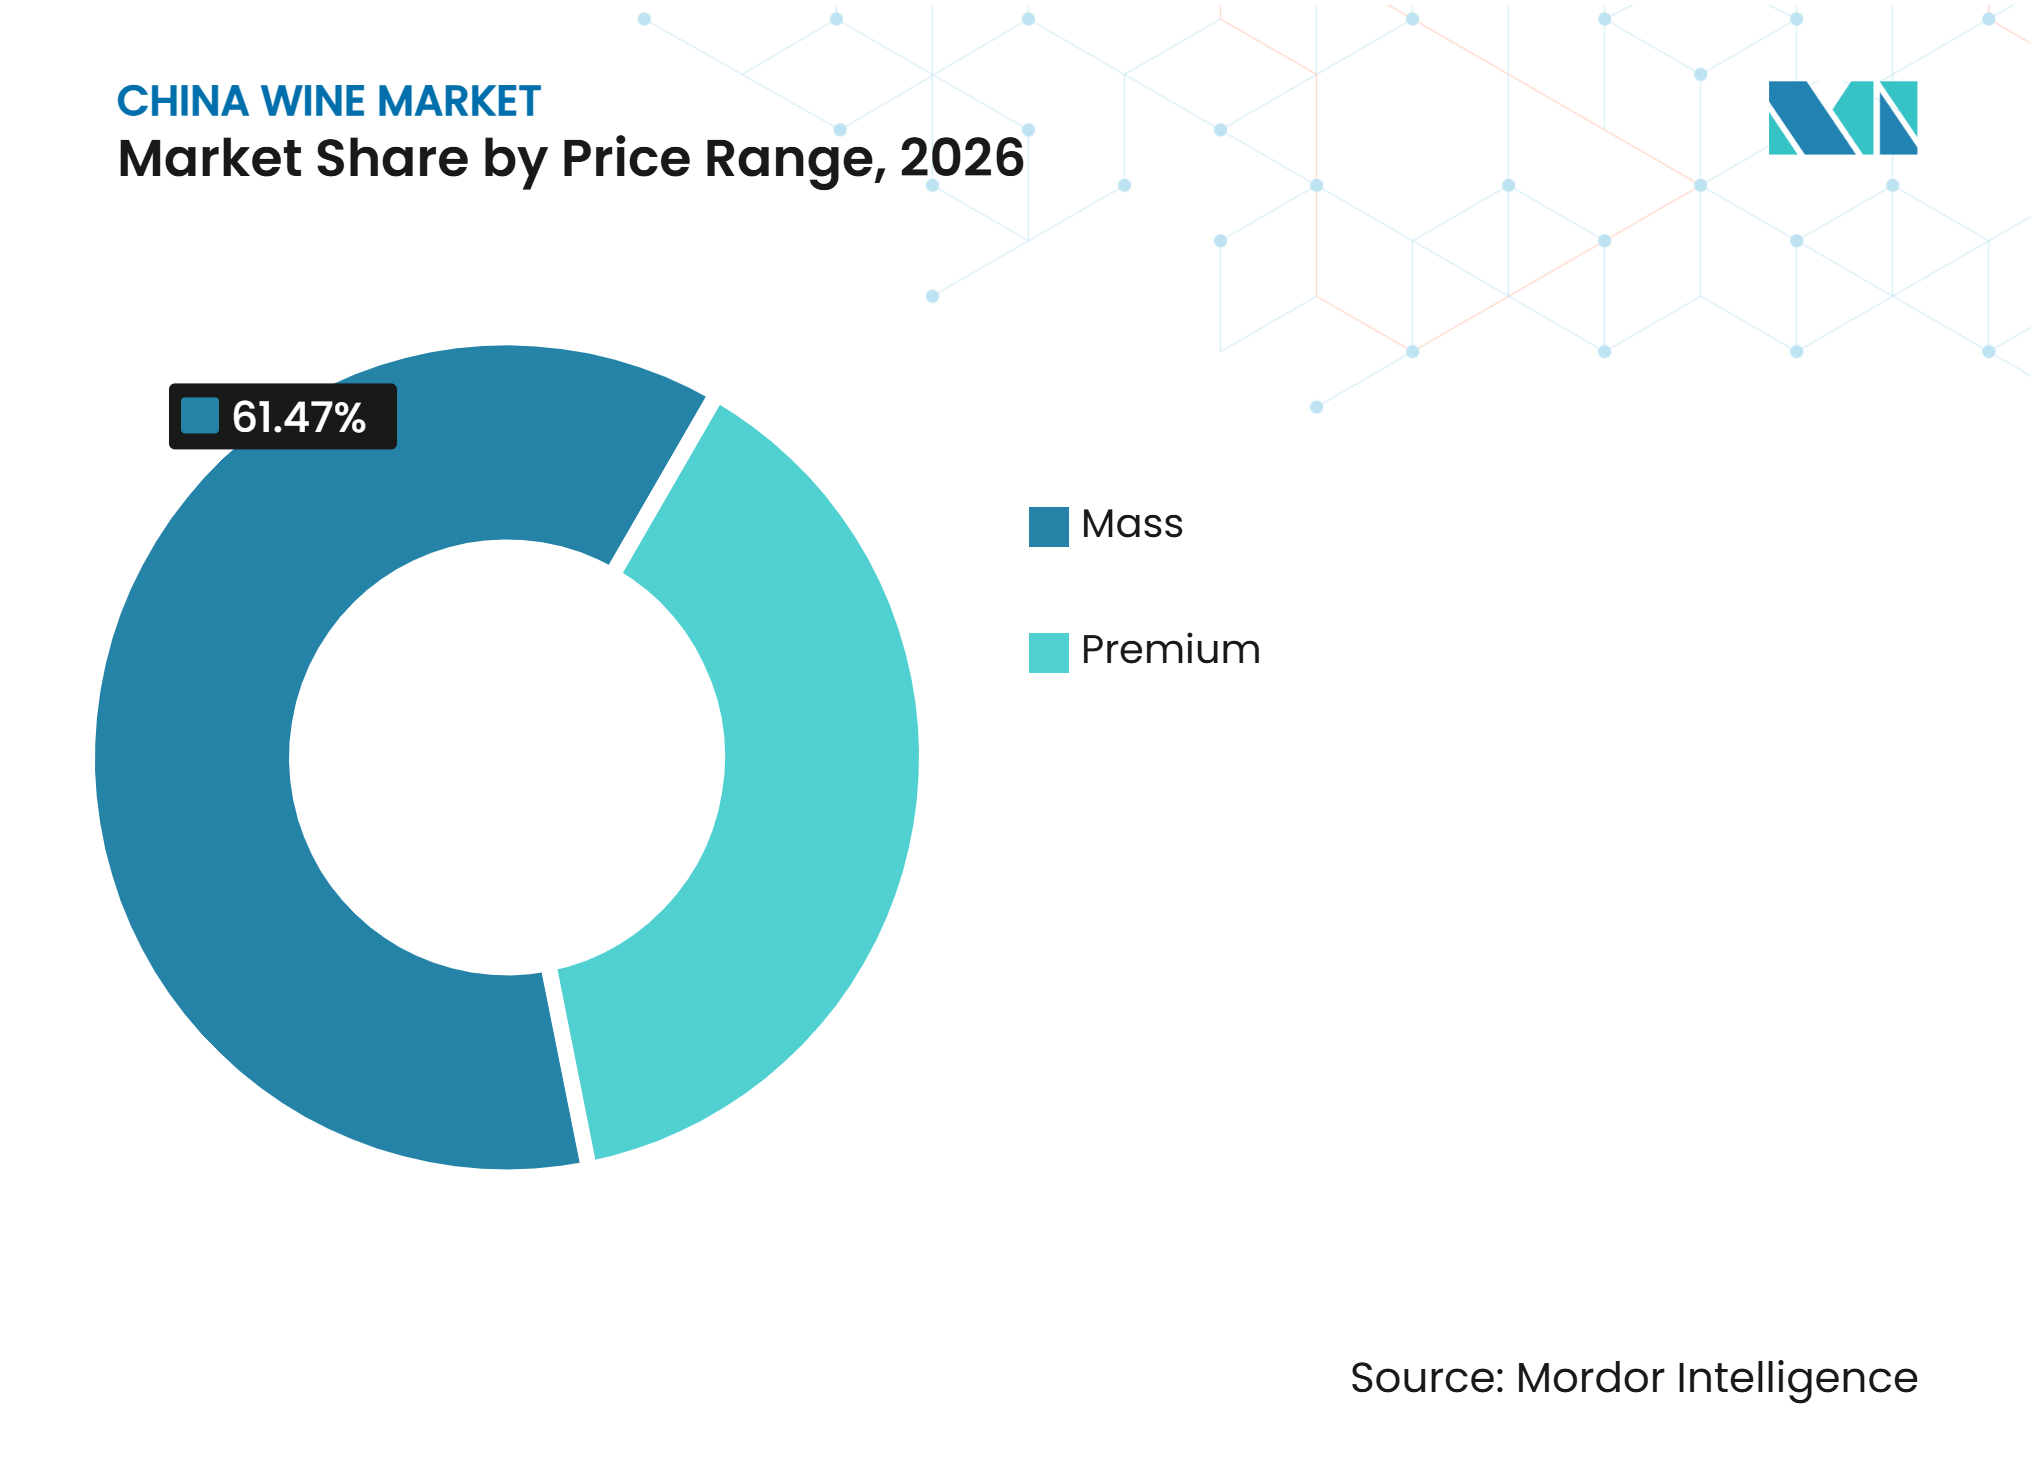
価格帯別では、マスが2026年の中国ワイン市場で61.47%と最大シェアを占め、プレミアムは2027年から2032年にかけて5.17%と最も高いCAGRで成長すると予測されています。
-
エンドユーザー別では、男性が2026年の中国ワイン市場で57.98%と最大シェアを占め、女性は2027年から2032年にかけて4.97%と最も高いCAGRで成長すると予測されています。
-
流通チャネル別では、オフトレードが2026年の中国ワイン市場で59.45%と最大シェアを占め、オントレードは2027年から2032年にかけて5.32%と最も高いCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
中国ワイン市場のドライバー影響分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアム化と価値維持 | +0.65% | 上海、北京、第一線沿岸都市での早期成長を伴う全国的動向 | 中期(2~4年) |
| 若年消費者とライフスタイル主導のワイン採用 | +0.55% | 沿岸都市、成都、西安での早期成長を伴う全国的動向 | 中期(2~4年) |
| Eコマース、ソーシャルコマース、ライブストリームコンバージョン | +0.70% | プラットフォーム浸透を通じた低階層都市へのスピルオーバーを伴う全国的動向 | 短期(2年以下) |
| スパークリング、白、低アルコールの機会拡大 | +0.40% | 沿岸市場と寧夏スパークリング生産者が牽引する全国的動向 | 中期(2~4年) |
| 国内テロワールブランディングとワインツーリズム | +0.35% | 寧夏、山東、雲南、新疆 | 長期(4年以上) |
| 信頼とコンバージョンの促進要因としてのデジタルトレーサビリティ | +0.35% | 輸出ラベリングへの関連性を含む全国的動向 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアム化と価値維持
提供された草稿に引用された中国税関総によると、中国ワイン市場は輸入瓶詰ワインの価格が輸入量の減少にもかかわらず上昇するにつれて、価値維持へのシフトが進んでいます[3]。この乖離は、消費者と流通業者が数量主導の購買よりも製品価値、品質、差別化を重視していることを示しています。スパークリングワインは2025年に輸入量でプラス成長を記録した唯一のカテゴリーであり、買い手が大量の従来型ワインよりも差別化製品や機会主導のオファリングを選択するようになっていることを示唆しています。同社はまた、チャネルの健全性を維持し、過剰在庫を制限し、価格実現を支援するために流通業者の在庫を削減しており、規律ある供給管理がプレミアムポジショニングを強化し、ブランド価値を保護できることを示しています。このトレンドは、ブランド品質、選択的流通、規律ある在庫管理、明確な製品差別化、そして魅力的な消費者提案を持つ製品を中心とした中国ワイン市場戦略を支持しています。
若年消費者とライフスタイル主導のワイン採用
中国ワイン市場は、低アルコール、スパークリング、白ワインがカジュアルな食事や社交の場に適しているため、異なる消費者基盤を獲得しつつあります。Dynasty Fine Winesは2025年に白ワインをグループ収益の半分以上を占める主要な収益貢献者として特定し、新製品発売は白ワインとスパークリングワインに焦点を当てていました。同社はこの製品方向を、従来のビジネス接待需要ではなく、消費者の好みの変化に結びつけました。これらの形態は、正式な赤ワインのギフト習慣に親しみのない消費者にとってのアクセスしやすい入口を提供します。ソーシャルコマースは、ブランドが味、フードペアリング、サービングの機会をわかりやすい言葉で説明できる場を提供します。初期購買が地域の原産地、フードペアリング、プレミアムラベルとの継続的なエンゲージメントへとつながるとき、カテゴリーはこれらの消費者をより多く維持できます。
Eコマース、ソーシャルコマース、ライブストリームコンバージョン
ライブストリーミングは、製品説明、生産者のストーリーテリング、直接購入を1つのチャネルに組み合わせているため、中国ワイン市場における重要な発見ルートとなっています。銀川市政府によると、2025年寧夏国際ワイン文化観光博覧会の期間中、Douyin上のワイン販売は5倍に増加し、6月の618プロモーション期間中の販売は前年比436%増加しました。この形態は、小規模な農園がブドウ園の原産地と生産慣行を直接消費者に伝えることができるため、多段階流通への依存を軽減します。また、赤ワイン需要を形成してきた従来のギフト機会以外の消費者にスパークリング、白、ロゼ製品を届けることにも役立ちます。したがって、供給業者が従来の物理的な棚の露出に依存することなく、ワインの教育、原産地、食の機会、リピート購買を結びつけるデジタルコンテンツを活用する場合、中国ワイン市場は恩恵を受けます。
国内テロワールブランディングとワインツーリズム
寧夏は、ブドウ園、観光、地元料理、直販を統合した的地モデルを通じて中国ワイン市場を強化しています。寧夏文化観光庁によると、寧夏政府は2027年までに1億人の訪問者を誘致し、観光収益でCNY 1,000億を生み出すことを目指しており、ワイン農園観光がコアオファリングとなっています。国務院情報弁公室は、寧夏のワインツーリズムが年間370万件以上のワイナリー訪問を引き付け、RMB 500億以上の複合経済効果を生み出していると報告しています。寧夏政府によると、Great WallのChangchengワイナリーは2026年1月に国家4A観光名所の地位を取得する予定であり、ワイン農園を正式な国内旅行日程にさらに統合しています。このモデルにより、訪問者は地元製品を体験し、原産地の主張を理解し、小売またはオンラインチャネルを通じて購買決定を行うことができます。
中国ワイン市場の制約影響分析*
| 制約 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 宴会・機関需要の低迷 | -0.55% | 政府・企業の存在感が高い第一線・第二線都市に集中した全国的動向 | 短期(2年以下) |
| 在庫の過剰と流通業者の運転資本圧力 | -0.45% | 確立したワイン流通者地域での深刻な圧力を伴う全国的動向 | 短期(2年以下) |
| 白酒、ビール、フレーバーRTD、果実系アルコールとの競争 | -0.50% | 低階層都市で最も激しい全国的動向 | 中期(2~4年) |
| 冬季のブドウ樹の埋め込み、水使用、東海岸の物流コスト | -0.30% | 寧夏、新疆、山東、雲南 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
宴会・機関需要の低迷
中国ワイン市場は、ビジネス宴会、企業ギフト、その他の接待関連イベントを通じて特に中価格帯およびプレミアムワイン販売を歴史的に支えてきた正式な機会からの需要低下に直面しています。このような機会の減少は、正式なイベントが通常より高付加価値の購買を生み出し、プレミアム製品オファリングを支持していたため、収益ミックスに影響を与えています。また、供給業者がより高価格のワインを購入する意思のある消費者のより小さなプールを争うため、類似の製品層に対応する民間チャネルでの価格圧力も高まっています。生産者は、ビジネス接待によって以前に生み出された需要を代替し、より安定した長期需要を支援するために、カジュアルダイニング、社交の集まり、宅消費などのより消費者主導の機会を創出する必要があります。
在庫の過剰と流通業者の運転資本圧力
消費者需要と供給業者の出荷が異なる速度で回復するため、流通業者の在庫は中国ワイン市場に対する重大な制約となっています。Treasury Wine EstatesはPenfoldsの流通業者在庫を200,000ケース削減し、一部の輸出注文を停止してチャネルの健全性を改善し、流通チャネル全体でのさらなる在庫蓄積を防ぎました。同社によると、2026年度における中国での消費者消化量は34.7%増加し、供給業者の出荷が減少したにもかかわらず、エンド消費者の販売が改善したことを示しています。これらの行動は、供給業者が近期的な流通業者への販売よりも在庫削減を優先する場合があるため、エンド消費者需要が改善しても出荷量が低迷し続ける理由を示しています。流通業者は、より大きな補充注文を行う前に、特に消費者需要の回復前に取得した製品を中心に古い在庫を削減する必要があります。この調整が完了するまで、値引き、支払い遅延、制約された運転資本により、ワインブランドがエンド消費者需要を安した収益成長に変換する能力が制限される場合があります。過剰在庫はまた価格規律と流通業者の収益性に影響を与え、チャネルが通常の発注パターンに戻るのに必要な時間を延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スティルワインが規模を維持しながらスパークリングワインが拡大スティルワインは2026年の中国ワイン市場シェアの63.20%を占め、家庭消費、レストランのメニュー、オフトレード小売における確立された役割を反映しています。そのスケールは、数十年にわたる国内ブランド開発、なじみのあるフードペアリングの機会、および主要都市圏全体での輸入ラベル流通によって支えられています。このセグメントは、特に従来の小売環境で認識しやすい赤スタイルについて、日常の食事や確立された消費者の好みに対して引き続き関連性を持っています。フォーティファイドワインは、専門小売店やホスピタリティ施設を通じてより小さなプレミアムニッチに対応しています。その他のワインタイプには、地域消費者市場で発展途上の役割を持つ固有品種や果実ブレンド製品が含まれます。
スパークリングワインは2027年から2032年にかけてCAGR 4.65%を記録すると予測され、製品タイプセグメンテーション内で最も高い成長率となります。スパークリングワインの中国ワイン市場規模は、お祝いやカジュアルな場での適合性から恩恵を受けています。提供された草稿に引用された税関データによると、スパークリングワインは2025年に輸入量でプラス成長を記録した唯一のカテゴリーで、5.9%増加して708万リットルとなりました。同データによると、中国税関総署によれば、2026年上半期に量が16.3%増加し、価値が20.9%増加しました。この成長により、輸入業者と国内生産者は、より明確なスパークリングポートフォリオ、よりアクセスしやすい価格帯、機会と味のプロファイルを説明する直接消費者向け製品教育を開発する理由を持つことになります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
色別:
赤ワインがリーダーシップを維持しながら白ワインが発展赤ワインは2026年の中国ワイン市場シェアの59.82%を占め、ギフト、食事、国内ブドウ園生産との長年の関連性によって支えられています。このセグメントは、寧夏、山東、新疆全体の生産において中心的な位置を占め続けています。その確立された流通ネットワークは、なじみのある赤品種が従来のワインリストを支え続ける小売店やレストランへの幅広いアクセスを提供します。赤品種はまた、多くの国内ワイナリーポートフォリオの基盤を形成しています。ロゼワインはより小さなセグメントに留まっていますが、ライフスタイル志向のオントレード店舗ではより高い認知度を持っています。
白ワインは2027年から2032年にかけてCAGR 4.36%で成長すると予測されており、最も成長の速い色セグメントとなっています。この成長は、フードペアリング、カジュアルな消費、および正式な宴会を超えた社交の場に適した親しみやすいワインへの需要の高まりを反映しています。国内生産者はこの需要に対応するために、適切なブドウ園のサイトと品種に投資する必要があるかもしれません。この転換はまた輸入ブランドにとっての機会を生み出します。なぜなら、消費者の関心は国内供給ポートフォリオよりも速く発展しているからです。
価格帯別:
マスワインがリードしながらプレミアムワインがそれを上回るマスワインは2026年の中国ワイン市場シェアの61.47%を占め、幅広い消費者の価格感受性と流通業者のデストッキング時のプロモーションの影響を反映しています。このセグメントは最も広い小売プレゼンスを維持し、アクセスしやすい価格帯で馴染みのある製品を求める入門レベルの購買者にとって引き続き重要です。しかし、供給業者が蓄積した在庫を清算するために値引きを使用する場合、マージンは圧力にさらされます。バルクワインの縮小は、低価格の国内ブレンドを支える原材料ベースにも影響を与える能性があります。したがって、マスワインの供給業者は製品のアクセスしやすさとブランドの信頼性および流通業者の収益性のバランスを取る必要があります。
プレミアムワインは2027年から2032年にかけてCAGR 5.17%で成長すると予測され、価格帯の中で最も速い成長率となります。提供された税関データによると、より高い瓶詰ワインの輸入価格と差別化されたラベルへの堅調な需要が、プレミアムワインの中国ワイン市場規模を支えています。国内生産者も、原産地と品質を強調するプレミアム白ワインとシングルビンヤード製品ラインをテストしています。このセグメントの成長は、規律ある供給管理、選択的流通、信頼できる原産地情報、およびプレミアム価格を支える価値の明確なコミュニケーションに依存する可能性が高いです。

エンドユーザー別:
男性がより大きなベースを形成しながら女性が成長を牽引男性は2026年の中国ワイン市場シェアの57.98%を占め、主に確立された社交的な食事と伝統的な消費の機会を通じています。このセグメントは従来の赤ワイン形式と小売購買習慣への需要を支えています。正式な食事、ギフト、ビジネダイニングが歴史的に国内ワイン需要と国内ワインポートフォリオの構造を形成してきたため、その役割は引き続き重要です。同時に、機関接待の弱体化により、一部の従来の機会の信頼性が低下しています。男性消費者にサービスを提供するブランドは、正式なユースケースのみに依存するのではなく、個人的な楽しみと食主導の消費にますます対処する必要があります。
女性は2027年から2032年にかけてCAGR 4.97%で成長すると予測され、エンドユーザーセグメンテーションで最も高い成長率となります。Dynasty Fine Winesの白とスパークリングのポートフォリオへの注力は、より軽くてアクセスしやすいスタイルがこの成長に関連していることを示しています。提供された草稿はまた、2025年の博覧会での寧夏のオンラインワイン販売成長への重要な貢献者として女性消費者を特定しています。コンテンツ主導のプラットフォームにより、消費者は製品ストーリー、食事の機会、風味の説明を通じてワインを発見できます。これにより、既存の顧客基盤内での購買を移行させるだけでなく、小売値引きを通じて競争するのではなく、追加需要を創出するルートが生まれます。
流通チャネル別:
オフトレードがリードしながらオントレードが再建オフトレードは2026年の中国ワイン市場シェアの59.45%を占め、オンライン小売、スーパーマーケット、専門店、計画的なアプリベースの購買によって支えられています。このチャネルにより、消費者は購入前に製品、価格、生産地域、トレーサビリティ情報、ブランドストーリーを比較する時間を持てます。また、ワイナリーが従来の流通業者の強みを持たない都市へのより広いアクセスを提供します。ブランドが製品の流れを文書化し、真正性を確認する必要があるため、このチャネルではデジタルトレーサビリティ要件がますます重要になっています。これらの要件は、小規模オペレーターにとってコンプライアンスコストを増加させる一方で、ブランド製品を消費者が信頼しやすくします。
オントレードは2027年から2032年にかけてCAGR 5.32%で成長すると予測され、最も成長の速い流通チャネルとなっています。ワインバー、国際レストラン、ホテルダイニングは、白ワイン、スパークリングワイン、より軽い赤ワインなどのフードペアリングスタイルの機会を生み出します。これらの施設は、より小さな個人的な機会を奨励することで、正式な企業宴会から失われた需要の一部を代替できます。中国の改訂されたアルコール卸売・小売基準は2026年7月に施行され、物理的チャネルとオンラインチャネル全体での電子販売台帳とトレーサビリティを要求します。準拠した供給システムを焦点を絞ったワインリストと訓練されたサービススタッフと組み合わせるオペレーターは、ホスピタリティへの配置のみに依存するオペレーターよりも、より耐久性のある消費者需要を構築できます。
地域分析
寧夏:プレミアム生産とワインツーリズム
寧夏は中国の国内プレミアムワイン生産の主要地域であり、寧夏文化観光庁によると、ブドウ園は607,000ムー(40,467ヘクタール)をカバーし、年間370万件以上のワイナリー訪問があります。同地域の中国ワイン市場規模は、農園訪問、地元の食べ物、宿泊施設、オンラインプロモーション、およびワイナリーが国内プレミアムポジショニングに使用できる明確な地域アイデンティティを結びつける統合観光モデルによって強化されています。デジタル生産記録とQRベースの産地証明システムがさらに訪問者の信頼、製品の検証、および訪問者が自分の出身地に戻った後のEコマースを通じた後の購買を支援します。
山東:白ワインとオンライン形式を通じた急速な発展
山東は白ワインとオンライン製品形式においてより速い成長のポジションにあり、その工業規模、沿岸条件、および主要国内生産者の存在によって支えられています。蓬莱の海洋性気候は白品種の栽培を支えています。同社によると、COFCO Great WallのLongjiブドウ園のMarselanは2025年ベルリナーワイントロフィーでグランドゴールドメダルを受賞しました。山東の生産者はまた、パフォーマンスが低いブドウ園を再評価し、観光に適した土地をより選択的に配分しており、これにより長期的に資本効率が改善される可能性があります。
新疆、雲南、主要消費市場
新疆と雲南は地域製品の多様性を加え、一方で上海、広東、浙江、安徽、成都、西安は重要な消・流通市場として残っています。2025年7月から施行された新疆のT/XJWA 004-2025規格は、ブドウ園と生産のトレーサビリティのための正式な枠組みを作成し、新疆ワインがプレミアム購買者と小売パートナーとの信頼性を構築するのに役立ちます。雲南のシャングリラ地区は、凝縮された香り豊かな赤ワインを支える高地条件を提供し、地元生産者は直接消費者向けチャネルを開発しています。中国税関総署によると、上海は輸入ゲートウェイとして残り、その影響力は国際ラベルが高級チャネルでの認知度を構築するのに役立ちます。これらの市場全体で、個人のライフスタイル消費、デジタルによる発見、トレーサビリティが義務的なギフティングよりも関連性を高めており、アクセスしやすいワインとプレミアムワインへの需要に向けたより広いルートを生み出しています。
競争環境
市場集中度
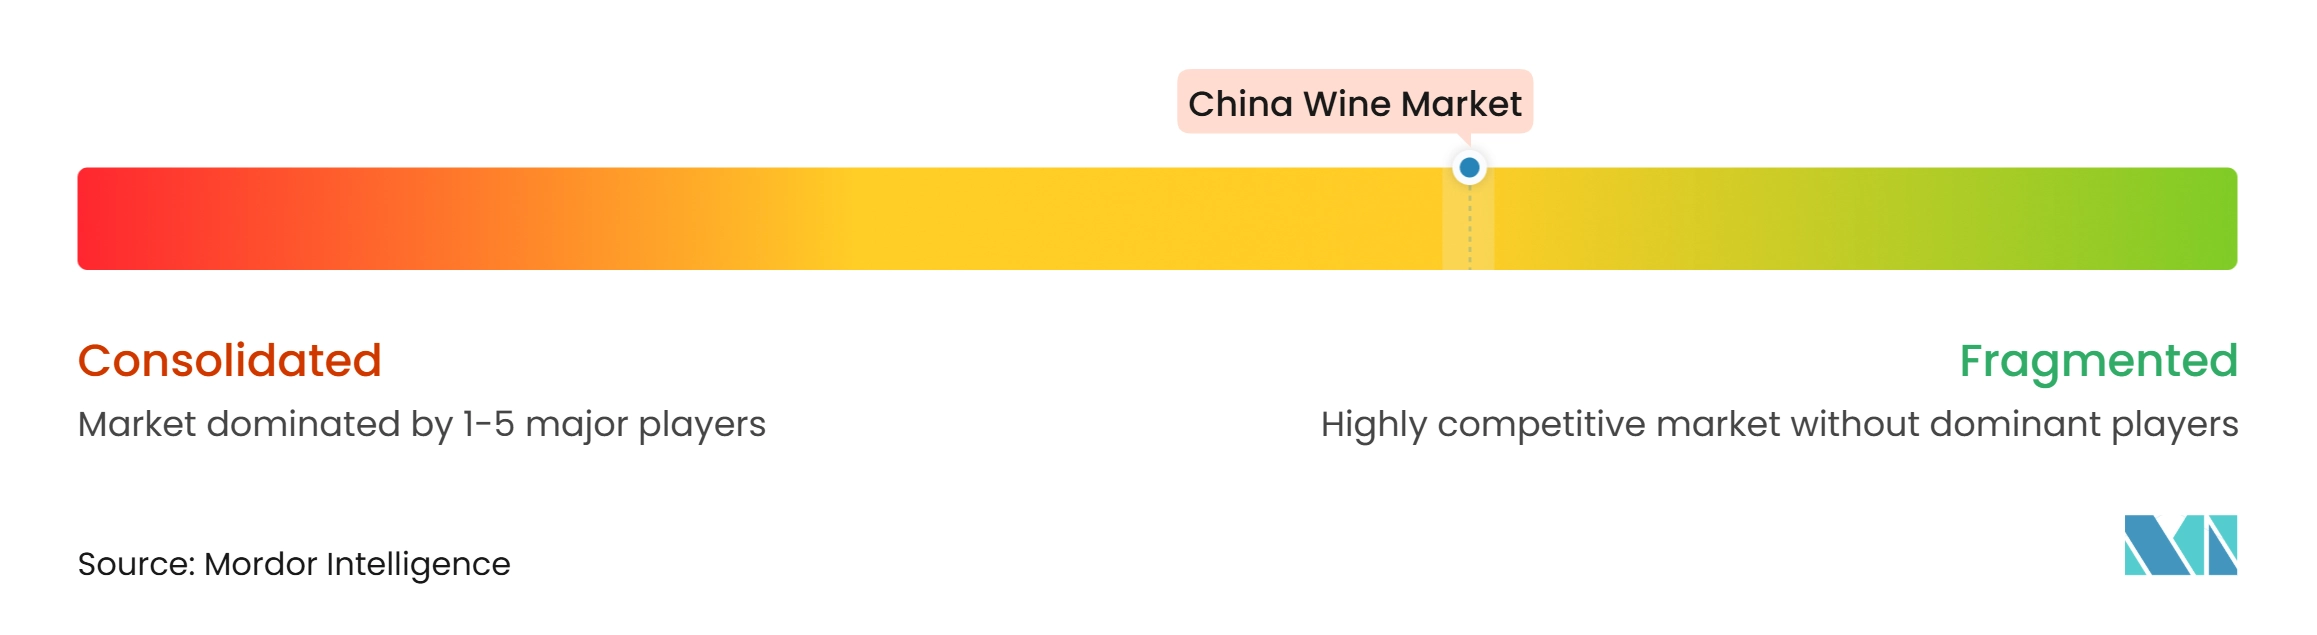
中国ワイン市場は中度の分散状態にあり、寧夏にはブティックエステートワイナリーの基盤が拡大している。Yantai Changyu Pioneer WineとCOFCO Great Wallは重要な国内競合企業であるが、いずれも利益率の圧迫と消費者習慣の変化という局面で事業を展開している。Changyuは2025年の売上高として29.9 ビリオン 人民元、純利益として71.3 ミリオン 人民元を報告しており、収益性は機関需要の低下とチャネル調整の影響を受けている。Treasury Wine Estates、Pernod Ricard、Castel Frères、Moët Hennessyを含む国際競合企業はプレミアムブランドポジショニングを通じて競争している。市場には、シェアデータに基づく集中度計算を支持する開示済みの上位プレイヤー合計シェアが存在せず、この国家集中度の証拠の欠如は、提供された草案に記載された多数の確立されたプレイヤーおよびブティック参加者と整合している。
Treasury Wine EstatesはPenfoldsの出荷を未承認の並行輸入チャネルから制限し、価格規律とチャネルの健全性を支援するために流通業者の在庫を削減した。COFCO Great WallはCDFハイコウ国際免税ショッピングコンプレックスにおいて中国免税集団とデューティーフリー小売アライアンスを形成し、国内プレミアムワインのトラベルリテール環境を創出した。COFCO Great Wallはまた、蓬莱ワインに対する国際的な受賞実績を活用して、国内プレミアムカテゴリーにおける品質ポジショニングを強化した。これらの動きは、大手企業が供給規律、流通パートナーシップ、外部品質シグナル、管理された消費者体験を組み合わせることで、従来の数量拡大が困難なカテゴリーにおいてプレミアムポジショニングを守る方法を示している。
ブティックエステートは、直接販売、ワイナリーツーリズム、地域に根ざしたストーリーテリング、デジタルプロベナンスを通じた異なる競争経路を持っている。2026年7月に施行された商務部の基準は、流通チェーン全体における電子販売記録とトレーサビリティを義務付けている。この規制の影響により、小規模流通業者の運営基準が引き上げられるが、透明性の高いワイナリーにとっては、真正性を証明し、製品情報を管理し、検証済みの原産地表示を透明性の低い提供物と差別化する手段ともなる。白ワイン、スパークリングワイン、アクセシブルなプレミアムフォーマットは、国内生産者が従来の赤ワインを超えてポートフォリオを拡大し、変化する食事の機会に対応し、デジタルコンテンツを通じて説明しやすい製品を生み出せる分野であり続けている。トレーサビリティ要件を満たしながら消費者への直接認知を構築する企業は、特にツーリズム訪問、オンライン製品ストーリー、信頼性の高いフルフィルメントを結びつける場合において、従来のホスピタリティチャネルのみに依存することなく競争するうえで有利な立場にある。
中国ワイン産業のリーダー企業
-
Yantai Changyu Pioneer Wine Co Ltd
-
Great Wall Wine (CoFCO)
-
Wei Long Grape Wine Co Ltd
-
Tonghua Grape Wine Co Ltd
-
Dynasty Fine Wines Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
中国ワイン市場 このレポートでカバーされる企業
- Yantai Changyu Pioneer Wine Co Ltd
- Great Wall Wine (CoFCO)
- Dynasty Fine Wines Group Limited
- Wei Long Grape Wine Co Ltd
- Tonghua Grape Wine Co Ltd
- Yunnan Shangri-La Winery Co Ltd
- CITIC Guoan Wine Co Ltd
- Xige Estate
- Silver Heights Vineyard
- Helan Mountain Wine
- Chateau Changyu Moser XV
- Kanaan Winery
- Treasury Wine Estates
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Vina Concha y Toro
- Pernod Ricard
- Vinarchy
- Castel Group
- LVMH Moët Hennessy Louis Vuitton SE
最近の産業開発事情 中国ワイン市場
- 2026年6月:Freshippoは上海で「テロワールのトレーシング」を発表し、独立系中国生産者による寧夏マルスラン赤ワインおよび蓬莱プティ・マンサン白ワインを発売し、全国最大500店舗への展開を計画している。
- 2026年3月:第114回中国食品・飲料フェアにおいてDynastyは「Tipsy」シリーズを発売し、進化する中国の消費嗜好に対応してポートフォリオを多様化することを目的とした、現代的でカジュアルな飲用製品を追加した。
- 2025年3月:Dynasty Fine Winesは中国食品・飲料フェアにおいて天洋茶フレーバーワインシリーズを発表し、ワインと中国茶のエッセンスを組み合わせることで、若年層のレディ・トゥ・ドリンク消費者をターゲットとし、製品ポートフォリオを拡大した。
中国ワイン市場レポートの範囲
中国ワイン市場とは、ブドウおよびその他の果実の発酵によって生産されたワイン製品の市場を指し、小売チャネルおよびフードサービスチャネルにわたる幅広い消費機会に対応している。
中国ワイン市場は、製品タイプ、色、価格帯、エンドユーザー、流通チャネルによってセグメント化されている。製品タイプに基づき、市場はフォーティファイドワイン、スティルワイン、スパークリングワイン、その他のワインタイプにセグメント化されている。色に基づき、市場は赤ワイン、白ワイン、ロゼワインにセグメント化されている。価格帯に基づき、市場はマスおよびプレミアムにセグメント化されている。エンドユーザーに基づき、市場は男性および女性にセグメント化されている。流通チャネルに基づき、市場はオントレードおよびオフトレードにセグメント化されており、後者はさらにコンビニエンスストア、専門小売業者、スーパーマーケット/ハイパーマーケット、オンライン小売ストア、その他のオフトレードチャネルに分類されている。各セグメントについて、市場規模の算定および予測は金額ベース(ミリオン 米ドル)で実施されている。
セグメンテーション概要
| フォーティファイドワイン |
| スティルワイン |
| スパークリングワイン |
| その他のワインタイプ |
| 赤ワイン |
| 白ワイン |
| ロゼワイン |
| マス |
| プレミアム |
| 男性 |
| 女性 |
| オントレード | |
| オフトレード | コンビニエンスストア |
| 専門小売業者 | |
| スーパーマーケット・ハイパーマーケット | |
| オンライン小売店 | |
| その他のオフトレードチャネル |
| 製品タイプ別 | フォーティファイドワイン | |
| スティルワイン | ||
| スパークリングワイン | ||
| その他のワインタイプ | ||
| 色別 | 赤ワイン | |
| 白ワイン | ||
| ロゼワイン | ||
| 価格帯別 | マス | |
| プレミアム | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | コンビニエンスストア | |
| 専門小売業者 | ||
| スーパーマーケット・ハイパーマーケット | ||
| オンライン小売店 | ||
| その他のオフトレードチャネル | ||
レポートで回答される主要な質問
中国でのワイン販売の予測成長率は?
中国ワイン市場は2027年から2032年にかけてCAGR 3.86%で成長し、2032年までに36.73 ビリオン 米ドルに達すると予測されている。
中国で最大のシェアを持つワインタイプは何ですか?
スティルワインは2026年の製品タイプのうち63.20%のシェアでリードし、スパークリングワインは2032年までCAGR 4.65%で最も速く成長する製品タイプです。
中国で最も成長が速い価格帯はどれですか?
プレミアムワインは2027年から2032年にかけてCAGR 5.17%で拡大すると予想され、マスセグメントは2026年に61.47%のシェアを持っていました。
中国でワインの最も速く成長しているチャネルはどれですか?
オントレードは2032年までCAGR 5.32%で成長すると予測され、オフトレードは2026年に59.45%と最大のシェアを保持していました。