
Größe und Marktanteil des chinesischen Weinmarkts
Marktübersicht
| Studienzeitraum | 2026 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
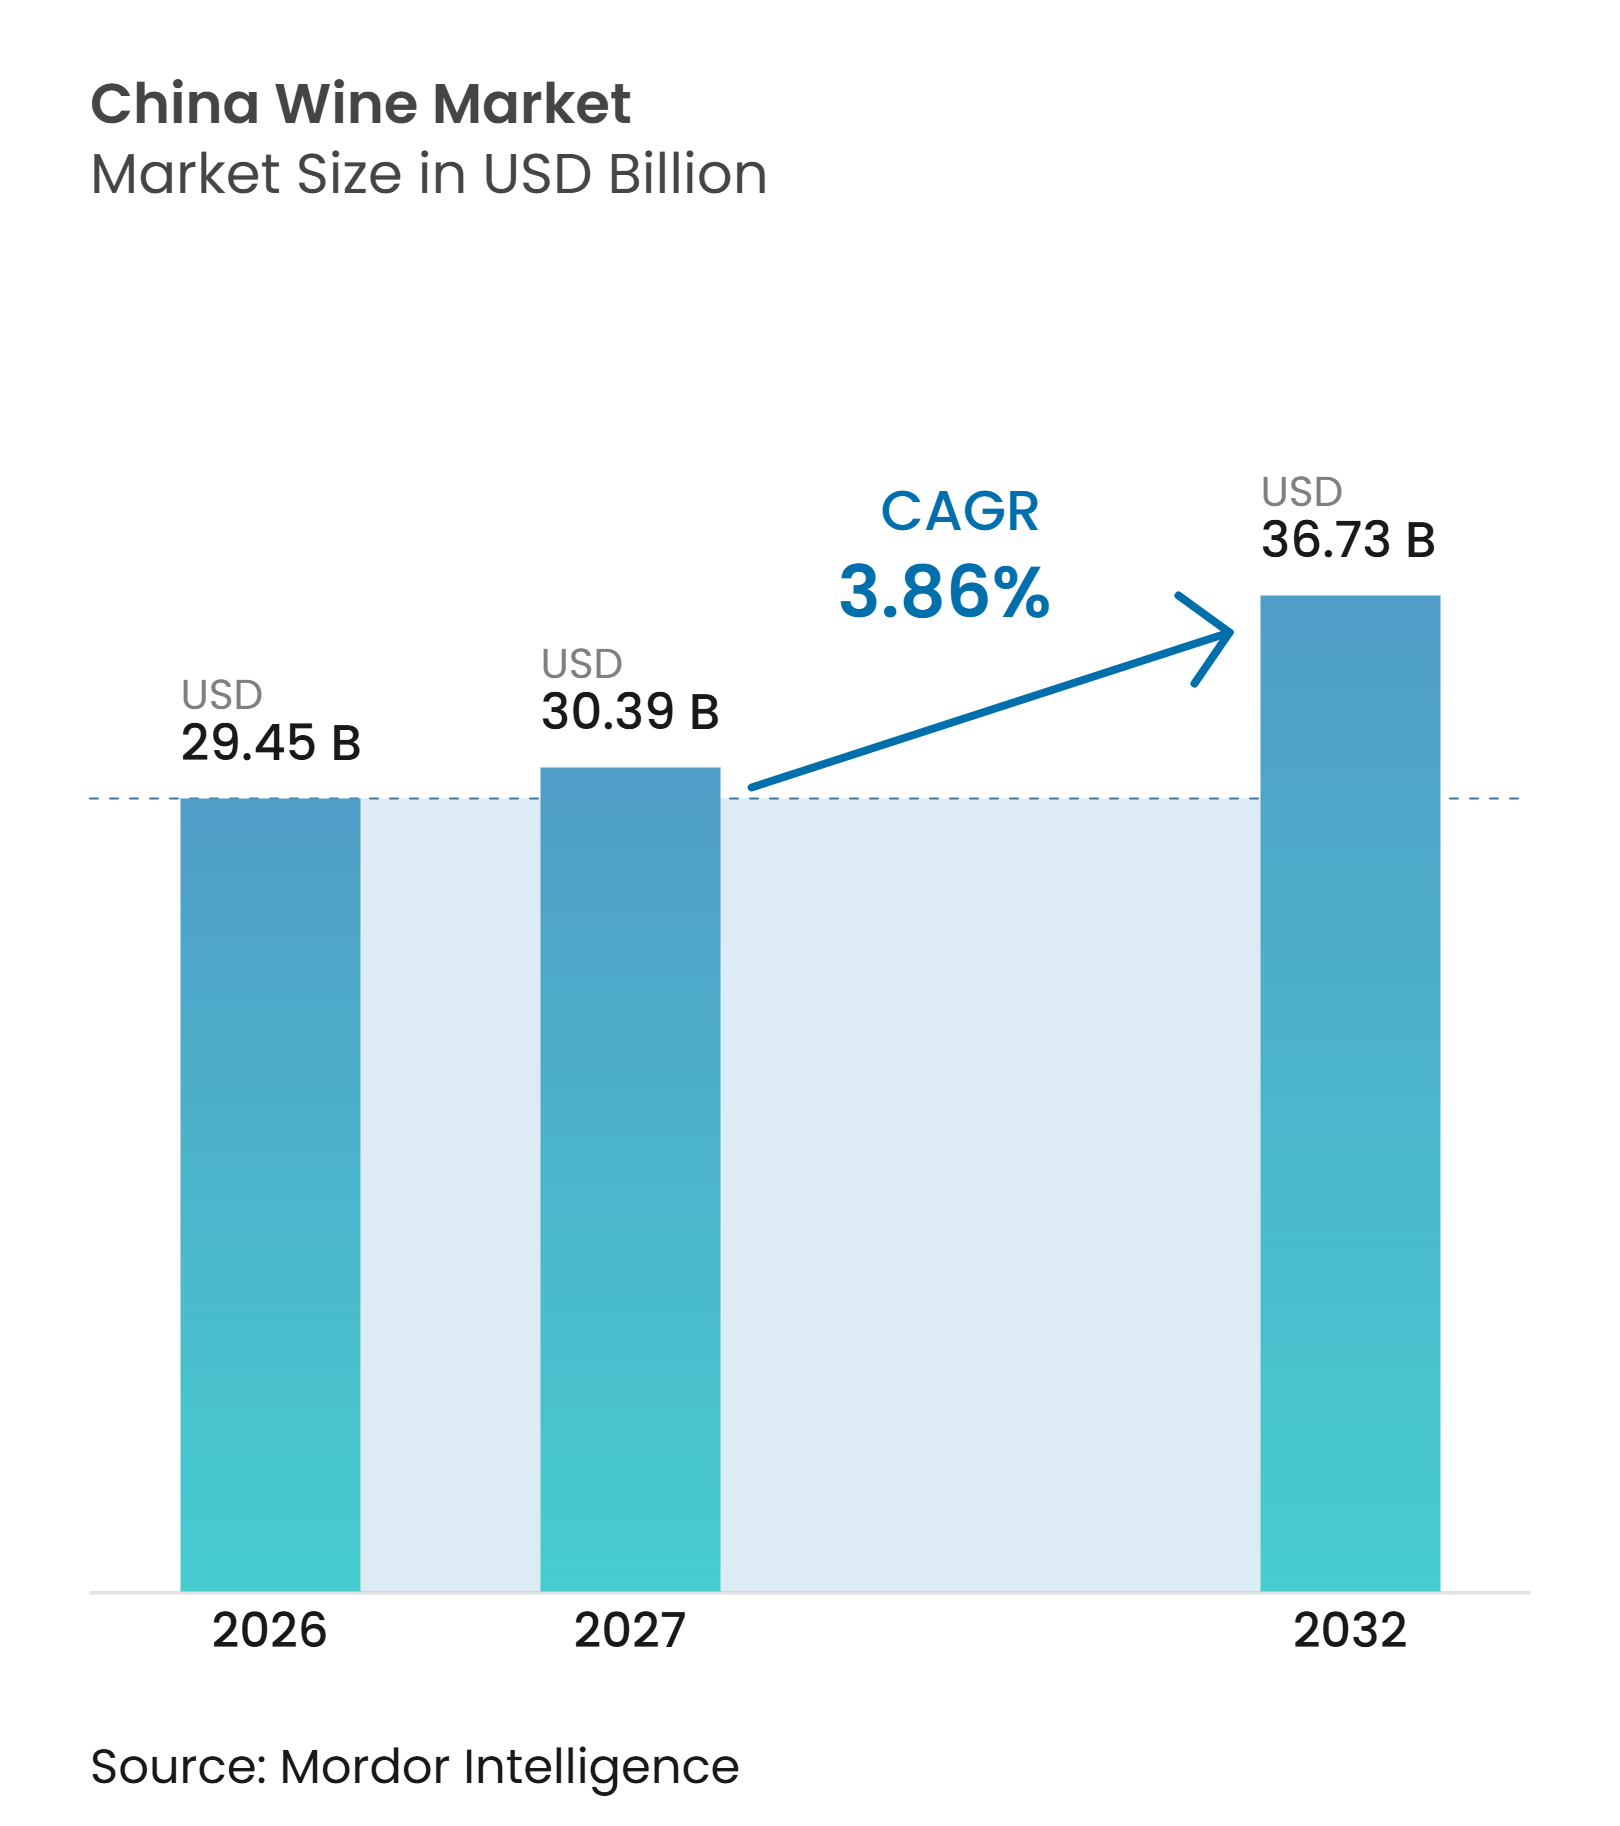
| Marktgröße im Basisjahr (2026) | 29.45 Milliarden US-Dollar |
| Marktgröße (2027) | 30.39 Milliarden US-Dollar |
| Marktgröße (2032) | 36.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Weinmarkts durch Mordor Intelligence
Die Größe des China Weinmarkts wird für 2026 auf 29,45 Milliarden USD geschätzt und soll bis 2032 einen Wert von 36,73 Milliarden USD erreichen, mit einer CAGR von 3,86 % von 2027 bis 2032. Die Kategorie durchläuft einen Nachfrage-Reset, da die inländische Weinproduktion im Jahr 2025 um 17,1 % auf 97.000 Kiloliter gesunken ist, während der Umsatz bei Unternehmen oberhalb der Mindestgröße laut Statistics China um 13,4 % zurückging[1]. Der Konsum sank laut der Internationalen Organisation für Rebe und Wein im Jahr 2025 ebenfalls um 13 % auf 4,8 Millionen Hektoliter, was die Prognose von einer schrittweisen Erholung abhängig macht und nicht von einer Rückkehr zu früheren Volumenmustern[2]. Die Nachfrage spaltet sich zunehmend in mengenmäßig geringere Massenkäufe und wertmäßig höhere Premiumkäufe auf. Weinmarken reagieren mit Weiß-, Schaum-, alkoholarmen und digital vermarkteten Produkten, die zu privaten Mahlzeiten und gesellschaftlichen Anlässen passen. Der China Weinmarkt hat zudem die Möglichkeit, den Wert inländischer Marken durch Weintourismus, Rückverfolgbarkeit und Direktvertrieb aufzubauen, anstatt sich hauptsächlich auf konventionelle Distributorennetzwerke zu stützen.
Wichtigste Erkenntnisse des Berichts
-
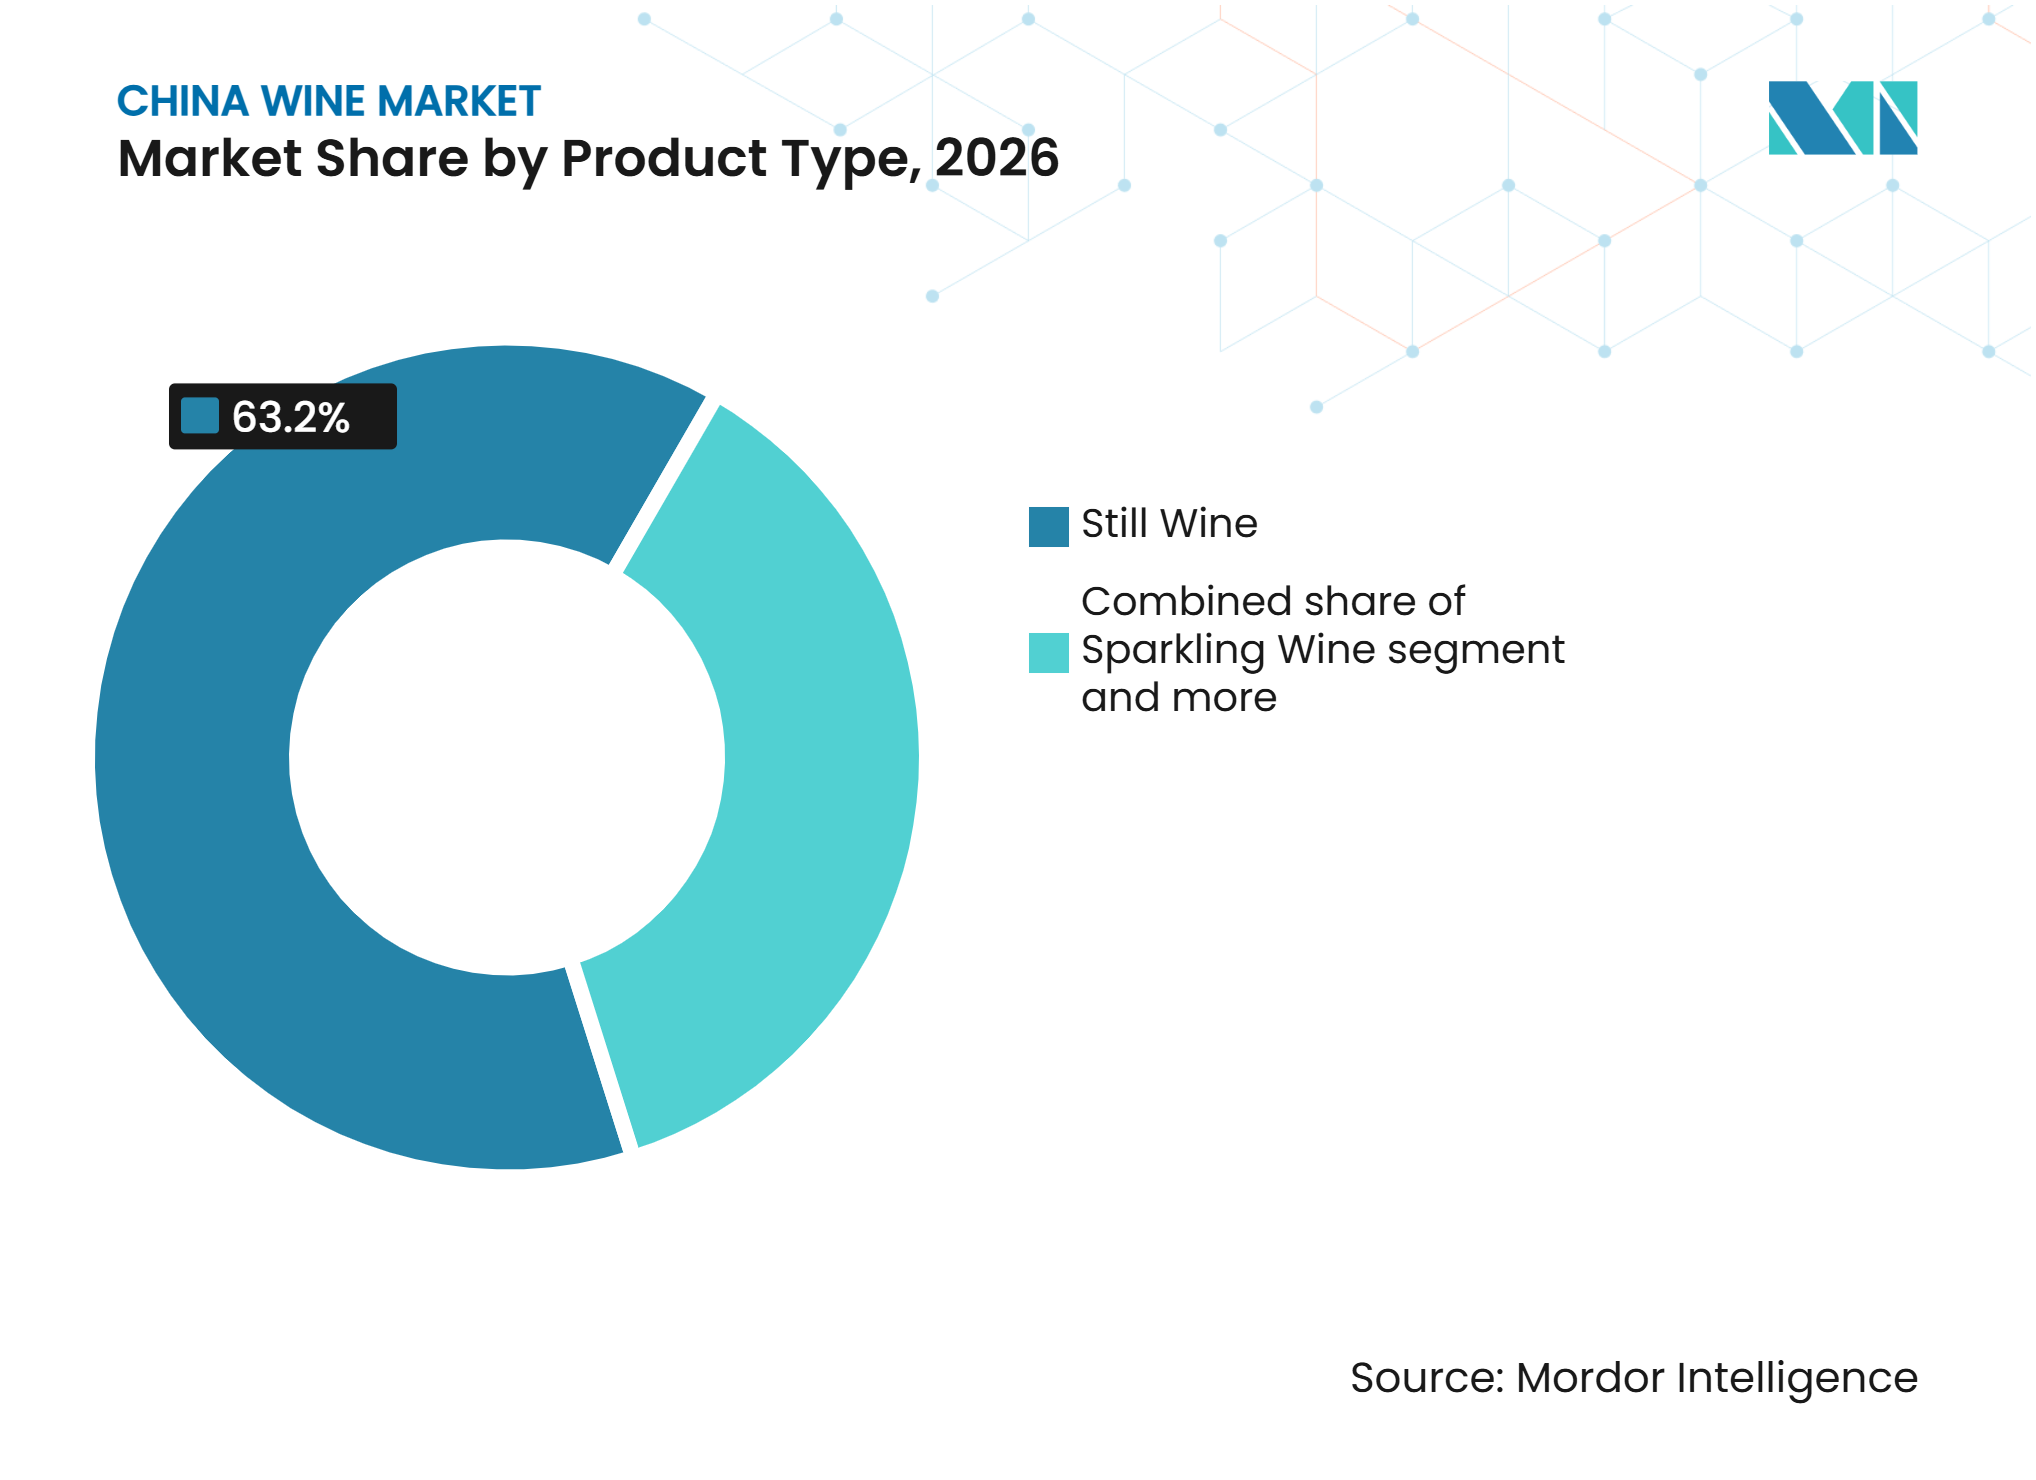
Nach Produkttyp hatte Stillwein mit 63,20 % im Jahr 2026 den größten Anteil am chinesischen Weinmarkt, während Schaumwein im Zeitraum 2027–2032 mit einem CAGR von 4,65 % das stärkste Wachstum verzeichnen soll.
-
Nach Farbe hatte Rotwein mit 59,82 % im Jahr 2026 den größten Anteil am chinesischen Weinmarkt, während Weißwein im Zeitraum 2027–2032 mit einem CAGR von 4,36 % das stärkste Wachstum verzeichnen soll.
-
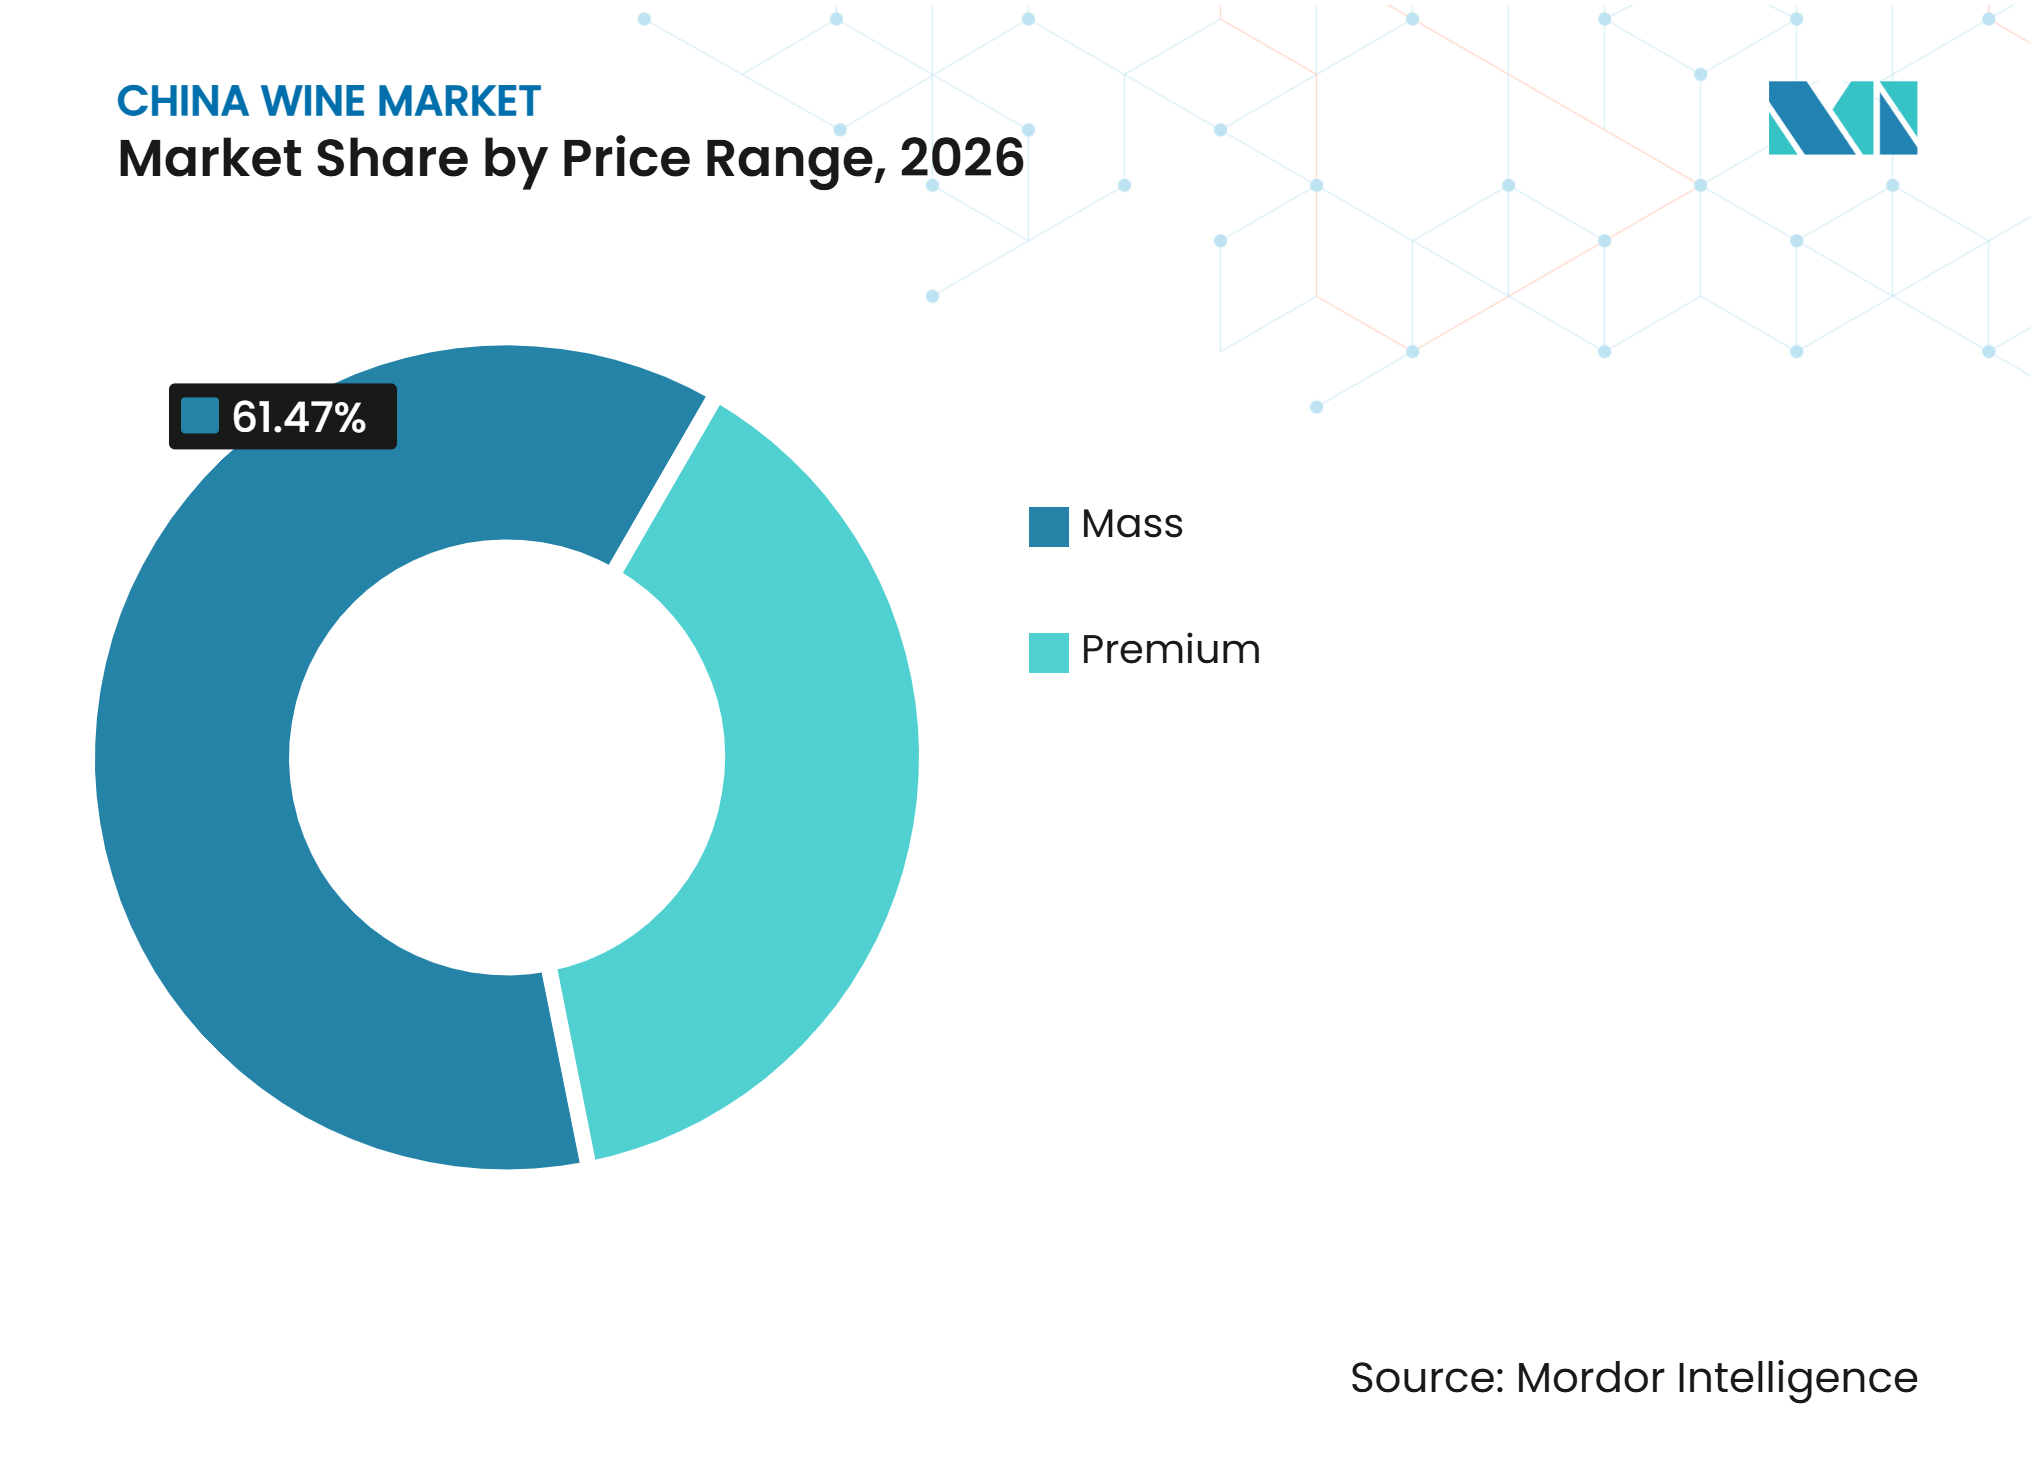
Nach Preissegment hatte der Massenmarkt mit 61,47 % im Jahr 2026 den größten Anteil am chinesischen Weinmarkt, während Premium im Zeitraum 2027–2032 mit einem CAGR von 5,17 % das stärkste Wachstum verzeichnen soll.
-
Nach Endverbraucher hatten Männer mit 57,98 % im Jahr 2026 den größten Anteil am chinesischen Weinmarkt, während Frauen im Zeitraum 2027–2032 mit einem CAGR von 4,97 % das stärkste Wachstum verzeichnen sollen.
-
Nach Vertriebskanal hatte Off-Trade mit 59,45 % im Jahr 2026 den größten Anteil am chinesischen Weinmarkt, während On-Trade im Zeitraum 2027–2032 mit einem CAGR von 5,32 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den chinesischen Weinmarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Werterhalt | +0.65% | National, mit frühen Gewinnen in Shanghai, Peking und Küstenstädten der ersten Kategorie | Mittelfristig (2–4 Jahre) |
| Jüngere Verbraucher und lifestylegetriebene Weinakzeptanz | +0.55% | National, mit frühen Gewinnen in Küstenstädten, Chengdu und Xi'an | Mittelfristig (2–4 Jahre) |
| E-Commerce, Social Commerce und Livestream-Konversion | +0.70% | National, mit Ausstrahlungseffekten auf Städte niedrigerer Kategorien durch Plattformdurchdringung | Kurzfristig (≤ 2 Jahre) |
| Schaumwein, Weißwein und Anlässe mit alkoholarmen Weinen | +0.40% | National, angeführt von Küstenmärkten und Ningxia-Schaumweinproduzenten | Mittelfristig (2–4 Jahre) |
| Inländisches Terroir-Branding und Weintourismus | +0.35% | Ningxia, Shandong, Yunnan und Xinjiang | Langfristig (≥ 4 Jahre) |
| Digitale Rückverfolgbarkeit als Vertrauens- und Konversionsfaktor | +0.35% | National, mit Relevanz für die Exportkennzeichnung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Werterhalt
Laut der Allgemeinen Zollverwaltung Chinas, zitiert im bereitgestellten Entwurf, verlagert sich der chinesische Weinmarkt in Richtung Werterhalt, da die Preise für importierten Flaschenwein trotz rückläufiger Importmengen steigen[3]. Diese Divergenz deutet darauf hin, dass Verbraucher und Distributoren Produktwert, Qualität und Differenzierung gegenüber volumengetriebenem Einkauf betonen. Schaumwein war die einzige Importkategorie, die 2025 ein positives Mengenwachstum verzeichnete, was darauf hindeutet, dass Käufer zunehmend differenzierte Produkte und anlassbezogene Angebote gegenüber größeren Mengen konventionellen Weins bevorzugen. Das Unternehmen reduzierte auch die Distributoreninventare, um die Kanalgesundheit zu erhalten, überschüssige Bestände zu begrenzen und die Preisrealisierung zu unterstützen, und demonstrierte damit, wie diszipliniertes Angebotsmanagement die Premiumpositionierung stärken und den Markenwert schützen kann. Dieser Trend unterstützt eine Strategie für den chinesischen Weinmarkt, die auf Markenqualität, selektiver Distribution, diszipliniertem Bestandsmanagement, klarer Produktdifferenzierung und Produkten mit einem überzeugenden Verbrauchernutzen basiert.
Jüngere Verbraucher und lifestylegetriebene Weinakzeptanz
Der chinesische Weinmarkt gewinnt eine andere Verbraucherbasis, da alkoholarme, schäumende und weiße Weine zu informellen Mahlzeiten und gesellschaftlichen Anlässen passen. Dynasty Fine Wines identifizierte Weißwein 2025 als seinen wichtigsten Umsatzbeitrag, der mehr als die Hälfte des Konzernumsatzes ausmachte, während sich die neuen Einführungen auf Weiß- und Schaumweine konzentrierten. Das Unternehmen verknüpfte diese Produktausrichtung mit veränderten Verbraucherpräferenzen und nicht mit der traditionellen Nachfrage aus dem Geschäftsunterhaltungsbereich. Diese Formate bieten einen zugänglichen Einstiegspunkt für Verbraucher, die sich möglicherweise nicht mit formellen Rotwein-Schenkpraktiken identifizieren. Social Commerce bietet Marken ein Umfeld, um Geschmack, Speisebegleitung und Serviergelegenheiten in einfacher Sprache zu erklären. Die Kategorie kann mehr dieser Verbraucher halten, wenn frühe Käufe zu wiederholtem Engagement mit regionalem Ursprung, Speisebegleitung und Premiumlabels im Laufe der Zeit führen.
E-Commerce, Social Commerce und Livestream-Konversion
Livestreaming ist zu einem wichtigen Entdeckungsweg im chinesischen Weinmarkt geworden, da es Produkterklärung, Produzenten-Storytelling und Direktkauf in einem Kanal vereint. Während der Ningxia International Wine Cultural Tourism Expo 2025 stiegen die Weinverkäufe auf Douyin um das 5-Fache, und die Verkäufe während der Juni-618-Aktion stiegen laut der Stadtregierung Yinchuan um 436 % im Jahresvergleich. Dieses Format verringert die Abhängigkeit kleinerer Güter von mehrstufiger Distribution, da sie Weinbergursprung und Produktionspraktiken direkt an Verbraucher kommunizieren können. Es hilft auch Schaumwein-, Weißwein- und Roséweinprodukten, Verbraucher außerhalb der traditionellen Schenkgelegenheiten zu erreichen, die die Rotwein-Nachfrage geprägt haben. Der chinesische Weinmarkt profitiert daher, wenn Lieferanten digitale Inhalte nutzen, um Weinbildung, Herkunft, Speisegelegenheiten und Wiederholungskäufe zu verknüpfen, ohne auf konventionelle physische Regalplatzierung angewiesen zu sein.
Inländisches Terroir-Branding und Weintourismus
Ningxia stärkt den chinesischen Weinmarkt durch ein Destinationsmodell, das Weinberge, Tourismus, lokale Küche und Direktvertrieb integriert. Laut dem Ningxia-Ministerium für Kultur und Tourismus strebt die Ningxia-Regierung an, bis 2027 100 Millionen Besucher anzuziehen und CNY 100 Milliarden an Tourismuseinnahmen zu generieren, wobei der Weingut-Tourismus ein Kernangebot darstellt. Das Informationsbüro des Staatsrats berichtete, dass der Weintourismus in Ningxia jährlich mehr als 3,7 Millionen Weingutbesuche anzieht und über RMB 50 Milliarden an kombinierten wirtschaftlichen Vorteilen generiert. Laut der Ningxia-Regierung soll Great Walls Changcheng Winery im Januar 2026 den Status einer nationalen 4A-Touristenattraktion erhalten, was Weingüter weiter in formelle inländische Reiserouten integriert. Dieses Modell ermöglicht es Besuchern, lokale Produkte zu erleben, ihre Herkunftsansprüche zu verstehen und Kaufentscheidungen über Einzel- oder Online-Kanäle zu treffen.
Analyse der Hemmnisse im chinesischen Weinmarkt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwache Bankett- und institutionelle Nachfrage | -0.55% | National, konzentriert in Städten der ersten und zweiten Kategorie mit hoher Regierungs- und Unternehmenspräsenz | Kurzfristig (≤ 2 Jahre) |
| Lagerüberhang und Druck auf das Betriebskapital der Distributoren | -0.45% | National, mit akutem Druck in etablierten Weinhandelsregionen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Baijiu, Bier, aromatisierte RTDs und fruchtbasierte Alkoholika | -0.50% | National, mit größter Intensität in Städten niedrigerer Kategorien | Mittelfristig (2–4 Jahre) |
| Winterliche Rebbedeckung, Wasserverbrauch und Logistikkosten an der Ostküste | -0.30% | Ningxia, Xinjiang, Shandong und Yunnan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Bankett- und institutionelle Nachfrage
Der chinesische Weinmarkt sieht sich einer schwächeren Nachfrage aus formellen Anlässen gegenüber, die historisch gesehen den Absatz von Mittelklasse- und Premiumweinen unterstützt haben, insbesondere durch Geschäftsbankette, Unternehmensgeschenke und andere unterhaltungsbezogene Veranstaltungen. Der Rückgang dieser Anlässe hat den Umsatzmix beeinflusst, da formelle Veranstaltungen typischerweise höherwertige Käufe generierten und Premiumprodukte bevorzugten. Es hat auch den Preisdruck in privatwirtschaftlichen Kanälen verstärkt, die ähnliche Produktsegmente bedienen, da Lieferanten um einen kleineren Pool von Verbrauchern konkurrieren, die bereit sind, höherpreisige Weine zu kaufen. Produzenten müssen mehr verbrauchergetriebene Anlässe schaffen, wie informelles Dining, gesellschaftliche Zusammenkünfte und Heimkonsum, um die Nachfrage zu ersetzen, die zuvor durch Geschäftsunterhaltung generiert wurde, und eine stabilere langfristige Nachfrage zu unterstützen.
Lagerüberhang und Druck auf das Betriebskapital der Distributoren
Das Distributorenbestand bleibt ein erhebliches Hemmnis für den chinesischen Weinmarkt, da sich Verbrauchernachfrage und Lieferantenlieferungen in unterschiedlichem Tempo erholen. Treasury Wine Estates reduzierte den Penfolds-Distributorenbestand um 200.000 Kisten und pausierte bestimmte Exportaufträge, um die Kanalgesundheit zu verbessern und eine weitere Bestandsakkumulation in den Vertriebskanälen zu verhindern. Laut dem Unternehmen stieg der Verbraucherverbrauch in China im Geschäftsjahr 2026 um 34,7 %, was darauf hindeutet, dass sich die Endverbraucherverkäufe trotz geringerer Lieferantenlieferungen verbesserten. Diese Maßnahmen veranschaulichen, warum Liefermengen schwach bleiben können, selbst wenn sich die Endverbrauchernachfrage verbessert, da Lieferanten möglicherweise die Bestandsreduzierung gegenüber kurzfristigen Verkäufen an Distributoren priorisieren. Distributoren müssen ältere Bestände reduzieren, insbesondere Produkte, die vor der Erholung der Verbrauchernachfrage erworben wurden, bevor sie größere Nachbestellungen aufgeben. Bis dieser Anpassungsprozess abgeschlossen ist, können Rabattierungen, verzögerte Zahlungen und eingeschränktes Betriebskapital die Fähigkeit von Weinmarken einschränken, die Endverbrauchernachfrage in stabiles Umsatzwachstum umzuwandeln. Überschüssige Bestände können auch die Preisdisziplin und die Rentabilität der Distributoren beeinträchtigen und die Zeit verlängern, die der Kanal benötigt, um zu normalisierten Bestellmustern zurückzukehren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stillwein hält die Größenordnung, während Schaumwein expandiertStillwein hielt 2026 einen Anteil von 63,20 % am chinesischen Weinmarkt und spiegelt damit seine etablierte Rolle beim Heimkonsum, in Restaurantmenüs und im Off-Trade-Einzelhandel wider. Seine Größenordnung wird durch jahrzehntelange Entwicklung inländischer Marken, vertraute Speisebegleitungsanlässe und die Distribution importierter Labels in großen städtischen Zentren unterstützt. Das Segment bleibt für den alltäglichen Speisebereich und etablierte Verbraucherpräferenzen relevant, insbesondere für Rotweinvarianten, die in konventionellen Einzelhandelsumgebungen leicht erkennbar bleiben. Likörwein bedient eine kleinere Premiumnische über Fachhandel und Gastronomiebetriebe. Sonstige Weintypen umfassen Produkte aus einheimischen Sorten und fruchtgemischte Produkte, die eine sich entwickelnde Rolle in regionalen Verbrauchermärkten haben.
Schaumwein soll von 2027 bis 2032 einen CAGR von 4,65 % verzeichnen, die schnellste Wachstumsrate innerhalb der Produkttyp-Segmentierung. Die Größe des chinesischen Weinmarkts für Schaumwein profitiert von seiner Eignung für festliche und informelle Anlässe. Zolldaten, zitiert im bereitgestellten Entwurf, zeigen, dass Schaumwein 2025 die einzige Importkategorie mit positivem Mengenwachstum war und um 5,9 % auf 7,08 Millionen Liter stieg. Dieselben Daten zeigen, dass das Volumen im ersten Halbjahr 2026 um 16,3 % und der Wert um 20,9 % stieg, laut der Allgemeinen Zollverwaltung Chinas. Dieses Wachstum gibt Importeuren und inländischen Produzenten einen Anreiz, klarere Schaumweinportfolios, zugänglichere Preispunkte und direkte Verbraucherproduktaufklärung zu entwickeln, die Anlässe und Geschmacksprofile erklärt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Farbe:
Rotwein behält die Führung, während sich Weißwein entwickeltRotwein hatte 2026 einen Anteil von 59,82 % am chinesischen Weinmarkt, unterstützt durch seine langjährige Verbindung mit Schenkung, Dining und inländischer Weinbergproduktion. Das Segment bleibt zentral für die Produktion in Ningxia, Shandong und Xinjiang. Sein etabliertes Distributionsnetzwerk bietet breiten Zugang zu Einzel- und Restaurantbetrieben, wo vertraute Rotweinvarianten weiterhin konventionelle Weinlisten verankern. Rotweinvarianten bilden auch die Grundlage vieler inländischer Weingutportfolios. Roséwein bleibt ein kleineres Segment, hat aber eine größere Sichtbarkeit in lifestyleorientierten On-Trade-Betrieben.
Weißwein soll im Zeitraum 2027–2032 mit einem CAGR von 4,36 % wachsen und ist damit das am schnellsten wachsende Farbsegment. Dieses Wachstum spiegelt die steigende Nachfrage nach zugänglichen Weinen wider, die für Speisebegleitungen, informellen Konsum und gesellschaftliche Anlässe jenseits formeller Bankette geeignet sind. Inländische Produzenten müssen möglicherweise in geeignete Weinbergstandorte und -sorten investieren, um dieser Nachfrage gerecht zu werden. Der Übergang schafft auch eine Chance für importierte Marken, da das Verbraucherinteresse schneller wächst als die inländischen Angebotsportfolios.
Nach Preissegment:
Massenmarktwein führt, während Premiumwein ihn übertrifftMassenmarktwein hatte 2026 einen Anteil von 61,47 % am chinesischen Weinmarkt, was die breite Preissensibilität der Verbraucher und die Auswirkungen von Aktionen während des Distributor-Destockings widerspiegelt. Das Segment hat die breiteste Einzelhandelspräsenz und bleibt für Einsteigerkäufer wichtig, die vertraute Produkte zu zugänglichen Preisen suchen. Die Margen stehen jedoch unter Druck, wenn Lieferanten Rabatte nutzen, um angesammelte Bestände abzubauen. Eine Kontraktion bei Schüttweinen kann auch die Rohstoffbasis beeinflussen, die preisgünstigere inländische Verschnitte unterstützt. Daher müssen Massenmarktweinlieferanten Produktzugänglichkeit mit Markenglaubwürdigkeit und Distributorrentabilität in Einklang bringen.
Premiumwein soll von 2027 bis 2032 mit einem CAGR von 5,17 % wachsen, der schnellsten Rate unter den Preissegmenten. Höhere Importpreise für Flaschenwein und eine resiliente Nachfrage nach differenzierten Labels unterstützen die Größe des chinesischen Weinmarkts für Premiumwein, laut den bereitgestellten Zolldaten. Inländische Produzenten testen auch Premium-Weißwein- und Einzelweinberg-Produktlinien, die Herkunft und Qualität betonen. Das Wachstum des Segments wird wahrscheinlich von diszipliniertem Angebotsmanagement, selektiver Distribution, glaubwürdigen Herkunftsinformationen und klarer Kommunikation des Werts abhängen, der Premiumpreise unterstützt.

Nach Endverbraucher:
Männer bilden die größere Basis, während Frauen das Wachstum antreibenMänner repräsentierten 2026 einen Anteil von 57,98 % am chinesischen Weinmarkt, hauptsächlich durch etablierte gesellschaftliche Dining- und traditionelle Konsumgelegenheiten. Dieses Segment hat die Nachfrage nach konventionellen Rotweinformaten und Einzelhandelskaufgewohnheiten unterstützt. Seine Rolle bleibt wichtig, da formelle Mahlzeiten, Schenkung und Geschäftsdining historisch gesehen die nationale Weinnachfrage und die Struktur inländischer Weinportfolios geprägt haben. Gleichzeitig hat die schwächere institutionelle Unterhaltung die Verlässlichkeit einiger traditioneller Anlässe verringert. Marken, die männliche Verbraucher bedienen, müssen zunehmend persönlichen Genuss und speisegeleiteten Konsum ansprechen, anstatt sich ausschließlich auf formelle Anwendungsfälle zu stützen.
Frauen sollen von 2027 bis 2032 mit einem CAGR von 4,97 % wachsen, der höchsten Rate in der Endverbraucher-Segmentierung. Der Fokus von Dynasty Fine Wines auf Weiß- und Schaumweinportfolios veranschaulicht die Relevanz leichterer, zugänglicherer Stile für dieses Wachstum. Der bereitgestellte Entwurf identifiziert weibliche Verbraucher auch als wichtigen Beitrag zum Online-Weinverkaufswachstum Ningxias während der Expo 2025. Inhaltsgetriebene Plattformen ermöglichen es Verbrauchern, Wein durch Produktgeschichten, Mahlzeitanlässe und Geschmacksbeschreibungen zu entdecken. Dies bietet einen Weg, inkrementelle Nachfrage zu schaffen, anstatt nur Käufe innerhalb der bestehenden Kundenbasis zu verlagern oder durch Einzelhandelsrabatte zu konkurrieren.
Nach Vertriebskanal:
Off-Trade führt, während On-Trade sich erholtOff-Trade hielt 2026 einen Anteil von 59,45 % am chinesischen Weinmarkt, unterstützt durch Online-Einzelhandel, Supermärkte, Fachgeschäfte und geplante App-basierte Käufe. Dieser Kanal gibt Verbrauchern Zeit, Produkte, Preise, Produktionsregionen, Rückverfolgbarkeitsinformationen und Markenstories vor dem Kauf zu vergleichen. Er gibt Weingütern auch breiteren Zugang zu Städten, in denen sie keine traditionelle Distributorenstärke haben. Digitale Rückverfolgbarkeitsanforderungen werden in diesem Kanal immer wichtiger, da Marken Produktflüsse dokumentieren und Authentizität verifizieren müssen. Diese Anforderungen können die Compliance-Kosten für kleinere Betreiber erhöhen, während sie es für Verbraucher einfacher machen, Markenprodukten zu vertrauen.
On-Trade soll von 2027 bis 2032 mit einem CAGR von 5,32 % wachsen und ist damit der am schnellsten wachsende Vertriebskanal. Weinbars, internationale Restaurants und Hoteldining schaffen Anlässe für speisebegleitende Stile wie Weißwein, Schaumwein und leichtere Rotweine. Diese Betriebe können einen Teil der Nachfrage ersetzen, die durch formelle Unternehmensbankette verloren gegangen ist, indem sie kleinere, persönliche Anlässe fördern. Chinas überarbeitete Standards für den Alkohol-Groß- und -Einzelhandel traten im Juli 2026 in Kraft und erfordern elektronische Verkaufsbücher und Rückverfolgbarkeit über physische und Online-Kanäle hinweg. Betreiber, die konforme Versorgungssysteme mit fokussierten Weinlisten und geschultem Servicepersonal kombinieren, können eine dauerhaftere Verbrauchernachfrage aufbauen als Betreiber, die sich nur auf die Gastronomieplatzierung verlassen.
Geografische Analyse
Ningxia: Premiumproduktion und Weintourismus
Ningxia ist Chinas führende inländische Premiumweinproduktionsregion mit Weinbergen, die 607.000 Mu oder 40.467 Hektar bedecken, und mehr als 3,7 Millionen jährlichen Weingutbesuchen, laut dem Ningxia-Ministerium für Kultur und Tourismus. Die Größe des chinesischen Weinmarkts in der Region wird durch ein integriertes Tourismusmodell gestärkt, das Gutsbesuche, lokale Küche, Unterkunft, Online-Promotion und eine klare regionale Identität verbindet, die Weingüter für die inländische Premiumpositionierung nutzen können. Digitale Produktionsaufzeichnungen und QR-basierte Herkunftssysteme unterstützen weiterhin das Besuchervertrauen, die Produktverifizierung und spätere Käufe über E-Commerce, wenn Besucher in ihre Heimatstädte zurückkehren.
Shandong: Schnellere Entwicklung durch Weißwein und Online-Formate
Shandong ist für schnelleres Wachstum bei Weißwein und Online-Produktformaten positioniert, unterstützt durch seine industrielle Größenordnung, Küstenbedingungen und die Präsenz großer inländischer Produzenten. Das maritime Klima von Penglai unterstützt den Anbau weißer Rebsorten. Laut dem Unternehmen erhielt COFCO Great Walls Longji Vineyard Marselan beim Berliner Wine Trophy 2025 eine Grand Gold Medal. Shandong-Produzenten überprüfen auch leistungsschwache Weinberge und weisen tourismuskompatibles Land selektiver zu, was die Kapitaleffizienz im Laufe der Zeit verbessern kann.
Xinjiang, Yunnan und wichtige Konsummärkte
Xinjiang und Yunnan fügen regionale Produktvielfalt hinzu, während Shanghai, Guangdong, Zhejiang, Anhui, Chengdu und Xi'an wichtige Konsum- und Distributionsmärkte bleiben. Xinjiangs Standard T/XJWA 004-2025, der ab Juli 2025 gilt, schuf einen formellen Rahmen für die Rückverfolgbarkeit von Weinbergen und Produktion, der Xinjiang-Weinen helfen kann, Glaubwürdigkeit bei Premiumkäufern und Einzelhandelspartnern zu entwickeln. Yunnans Shangri-La-Gebiet bietet Hochaltitudinalbedingungen, die konzentrierte und aromatische Rotweine unterstützen, während lokale Produzenten Direktvertriebskanäle entwickelt haben. Shanghai bleibt ein Importgateway, und sein Einfluss hilft internationalen Labels, Sichtbarkeit in hochwertigen Kanälen aufzubauen, laut der Allgemeinen Zollverwaltung Chinas. In diesen Märkten werden persönlicher Lifestyle-Konsum, digitale Entdeckung und Rückverfolgbarkeit relevanter als verpflichtungsgetriebenes Schenken, was einen breiteren Weg zur Nachfrage nach zugänglichen und Premiumweinen schafft.
Wettbewerbslandschaft
Marktkonzentration
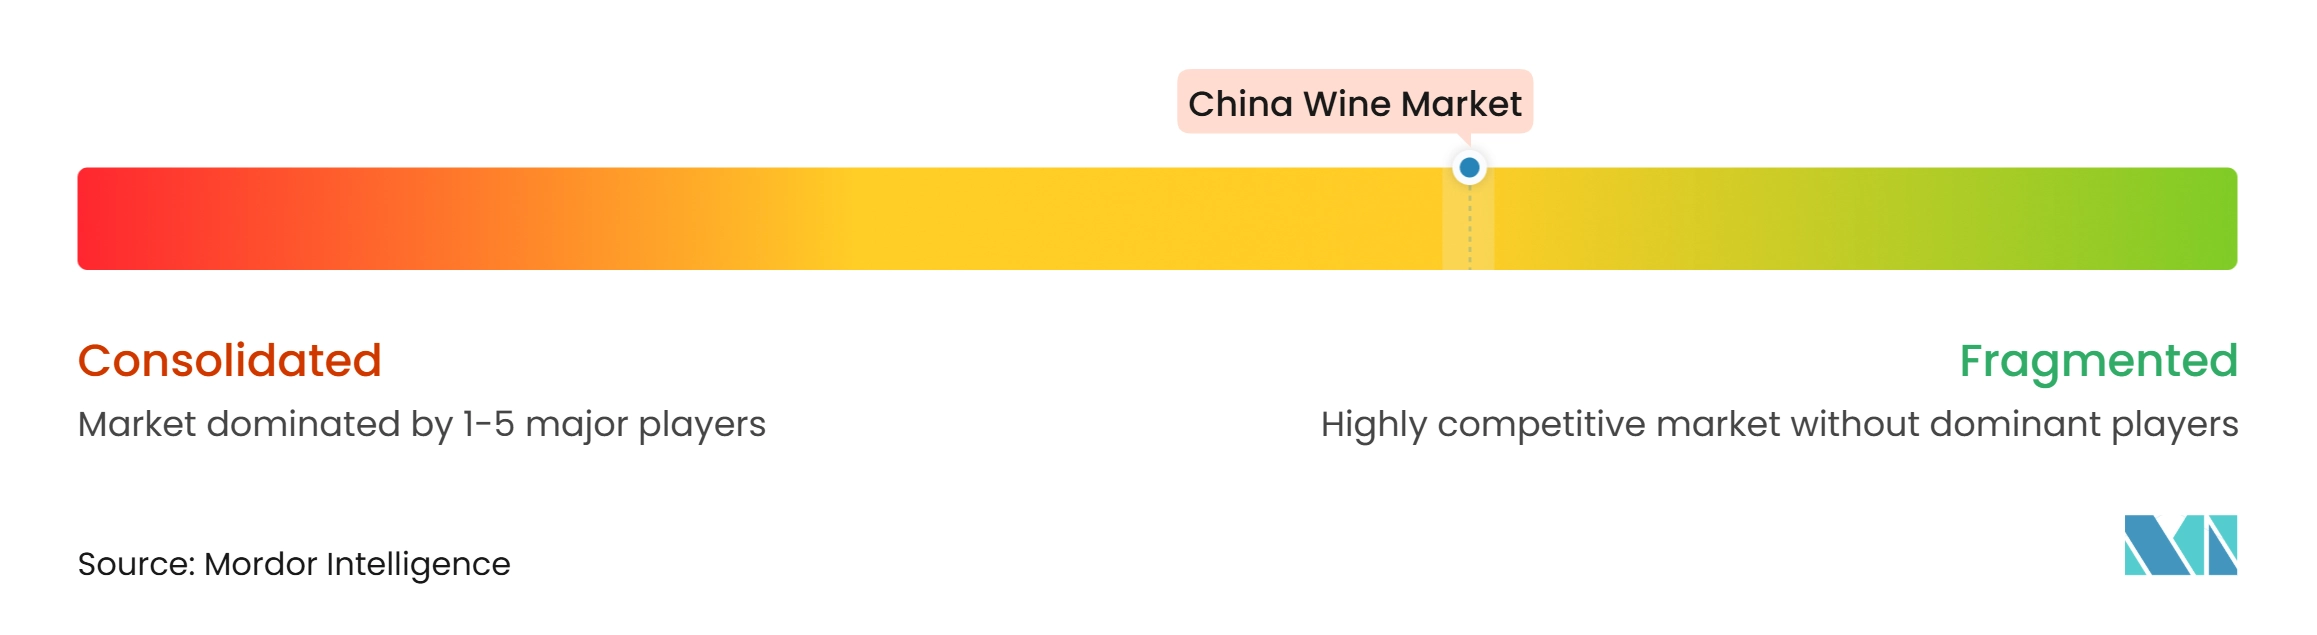
Der China Weinmarkt ist mäßig fragmentiert, mit einer wachsenden Basis an Boutique-Gutsweingütern in Ningxia. Yantai Changyu Pioneer Wine und COFCO Great Wall sind wichtige inländische Wettbewerber, obwohl beide in einer Phase des Margendrucks und sich verändernder Verbrauchergewohnheiten agieren. Changyu meldete für 2025 einen Umsatz von 2,99 Milliarden CNY und einen Nettogewinn von 71,3 Millionen CNY, wobei die Rentabilität durch eine schwächere institutionelle Nachfrage und Kanalanpassungen beeinträchtigt wurde. Internationale Wettbewerber wie Treasury Wine Estates, Pernod Ricard, Castel Frères und Moët Hennessy konkurrieren über Premium-Markenpositionierung. Der Markt verfügt über keinen offengelegten kombinierten Marktanteil der führenden Anbieter, der eine Konzentrationsberechnung auf Basis von Anteilsdaten ermöglichen würde, und dieses Fehlen nationaler Konzentrationsnachweise ist konsistent mit der großen Anzahl etablierter und Boutique-Teilnehmer, die im vorliegenden Entwurf beschrieben werden.
Treasury Wine Estates schränkte Penfolds-Lieferungen über nicht autorisierte Parallelimportkanäle ein und reduzierte die Distributorenlagerbestände, um Preisdisziplin und Kanalgesundheit zu unterstützen. COFCO Great Wall schloss eine Duty-Free-Einzelhandelsallianz mit China Duty Free Group im CDF Haikou International Duty Free Shopping Complex, wodurch ein Reiseeinzelhandelsumfeld für inländischen Premiumwein geschaffen wurde. COFCO Great Wall nutzte zudem internationale Auszeichnungen für seinen Penglai-Wein, um die Qualitätspositionierung in der inländischen Premiumkategorie zu stärken. Diese Schritte zeigen, wie größere Unternehmen Angebotssteuerung, Vertriebspartnerschaften, externe Qualitätssignale und kontrollierte Verbrauchererlebnisse kombinieren können, um eine Premiumpositionierung in einer Kategorie zu verteidigen, in der konventionelle Volumensteigerung schwierig ist.
Boutique-Weingüter haben einen anderen Wettbewerbsweg über Direktvertrieb, Weintourismus, lokales Storytelling und digitale Herkunftsnachweise. Die Normen des Handelsministeriums, die im Juli 2026 in Kraft traten, verlangen elektronische Verkaufsaufzeichnungen und Rückverfolgbarkeit entlang der gesamten Distributionskette. Dieser regulatorische Einfluss erhöht die operative Schwelle für kleinere Distributoren, gibt transparenten Weingütern jedoch auch die Möglichkeit, Authentizität nachzuweisen, Produktinformationen zu kontrollieren und verifizierte Herkunftsangaben von weniger transparenten Angeboten zu unterscheiden. Weißwein, Schaumwein und zugängliche Premiumformate bleiben Bereiche, in denen inländische Produzenten ihre Portfolios über traditionellen Rotwein hinaus erweitern, auf veränderte Speiseanlässe reagieren und Produkte schaffen können, die sich leichter über digitale Inhalte vermitteln lassen. Unternehmen, die eine direkte Verbraucherbekanntheit aufbauen und gleichzeitig die Anforderungen an die Rückverfolgbarkeit erfüllen, sind besser positioniert, um ohne ausschließliche Abhängigkeit von konventionellen Gastronomiekanälen zu konkurrieren, insbesondere wenn sie Tourismusbesuche, Online-Produktgeschichten und zuverlässige Auftragsabwicklung miteinander verbinden.
Marktführer der chinesischen Weinindustrie
-
Yantai Changyu Pioneer Wine Co Ltd
-
Great Wall Wine (CoFCO)
-
Wei Long Grape Wine Co Ltd
-
Tonghua Grape Wine Co Ltd
-
Dynasty Fine Wines Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
China Weinmarkt Unternehmen in diesem Bericht
- Yantai Changyu Pioneer Wine Co Ltd
- Great Wall Wine (CoFCO)
- Dynasty Fine Wines Group Limited
- Wei Long Grape Wine Co Ltd
- Tonghua Grape Wine Co Ltd
- Yunnan Shangri-La Winery Co Ltd
- CITIC Guoan Wine Co Ltd
- Xige Estate
- Silver Heights Vineyard
- Helan Mountain Wine
- Chateau Changyu Moser XV
- Kanaan Winery
- Treasury Wine Estates
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Vina Concha y Toro
- Pernod Ricard
- Vinarchy
- Castel Group
- LVMH Moët Hennessy Louis Vuitton SE
Neueste Industrielle Entwicklungen in China Weinmarkt
- Juni 2026: Freshippo stellte in Shanghai „Tracing Terroir” vor und brachte einen Ningxia Marselan Rotwein sowie einen Penglai Petit Manseng Weißwein von unabhängigen chinesischen Produzenten auf den Markt, mit geplantem Rollout in bis zu 500 Filialen im ganzen Land.
- März 2026: Auf der 114. China Food & Drinks Fair lancierte Dynasty seine „Tipsy”-Serie und fügte zeitgemäße, auf entspannten Genuss ausgerichtete Produkte hinzu, die das Portfolio diversifizieren und den sich wandelnden chinesischen Konsumpräferenzen gerecht werden sollen.
- März 2025: Dynasty Fine Wines stellte auf der China Food & Drinks Fair die Tianyang Tee-aromatisierte Weinserie vor, die Wein mit chinesischen Teeeinflüssen kombiniert, um jüngere Verbraucher im Bereich trinkfertiger Getränke anzusprechen und das Produktportfolio zu erweitern.
Berichtsumfang des chinesischen Weinmarkts
Der China Weinmarkt bezeichnet den Markt für Weinprodukte, die durch die Fermentation von Trauben und anderen Früchten hergestellt werden und eine breite Palette von Konsumgelegenheiten in Einzel- und Gastronomiekanälen abdecken.
Der China Weinmarkt ist nach Produkttyp, Farbe, Preissegment, Endverbraucher und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Likörwein, Stillwein, Schaumwein und sonstige Weintypen unterteilt. Nach Farbe ist der Markt in Rotwein, Weißwein und Roséwein segmentiert. Nach Preissegment ist der Markt in Massenmarkt und Premium unterteilt. Nach Endverbraucher ist der Markt in Männer und Frauen segmentiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel unterteilt, wobei Letzterer weiter in Convenience-Stores, Facheinzelhändler, Supermärkte/Verbrauchermärkte, Online-Einzelhandelsgeschäfte und sonstige Einzelhandelskanäle kategorisiert wird. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) durchgeführt.
Segmentierungsübersicht
| Likörwein |
| Stillwein |
| Schaumwein |
| Sonstige Weintypen |
| Rotwein |
| Weißwein |
| Roséwein |
| Massenmarkt |
| Premium |
| Männer |
| Frauen |
| On-Trade | |
| Off-Trade | Convenience-Stores |
| Fachhändler | |
| Supermärkte/Verbrauchermärkte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Off-Trade-Kanäle |
| Nach Produkttyp | Likörwein | |
| Stillwein | ||
| Schaumwein | ||
| Sonstige Weintypen | ||
| Nach Farbe | Rotwein | |
| Weißwein | ||
| Roséwein | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Endverbraucher | Männer | |
| Frauen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Convenience-Stores | |
| Fachhändler | ||
| Supermärkte/Verbrauchermärkte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Off-Trade-Kanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Weinverkäufe in China?
Der China Weinmarkt wird voraussichtlich mit einer CAGR von 3,86 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 36,73 Milliarden USD erreichen.
Welcher Weintyp hat den größten Anteil in China?
Stillwein führt die Produkttypen mit einem Anteil von 63,20 % im Jahr 2026 an, während Schaumwein mit einem CAGR von 4,65 % bis 2032 der am schnellsten wachsende Produkttyp ist.
Welches Preissegment wächst in China am schnellsten?
Premiumwein soll von 2027 bis 2032 mit einem CAGR von 5,17 % expandieren, während das Massenmarktsegment 2026 einen Anteil von 61,47 % hielt.
Welcher Kanal wächst für Wein in China am schnellsten?
On-Trade soll bis 2032 mit einem CAGR von 5,32 % wachsen, während Off-Trade 2026 mit 59,45 % den größten Anteil hielt.