
Tamaño y Participación del Mercado de Vino en China
Visión General del Mercado
| Período de Estudio | 2026 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
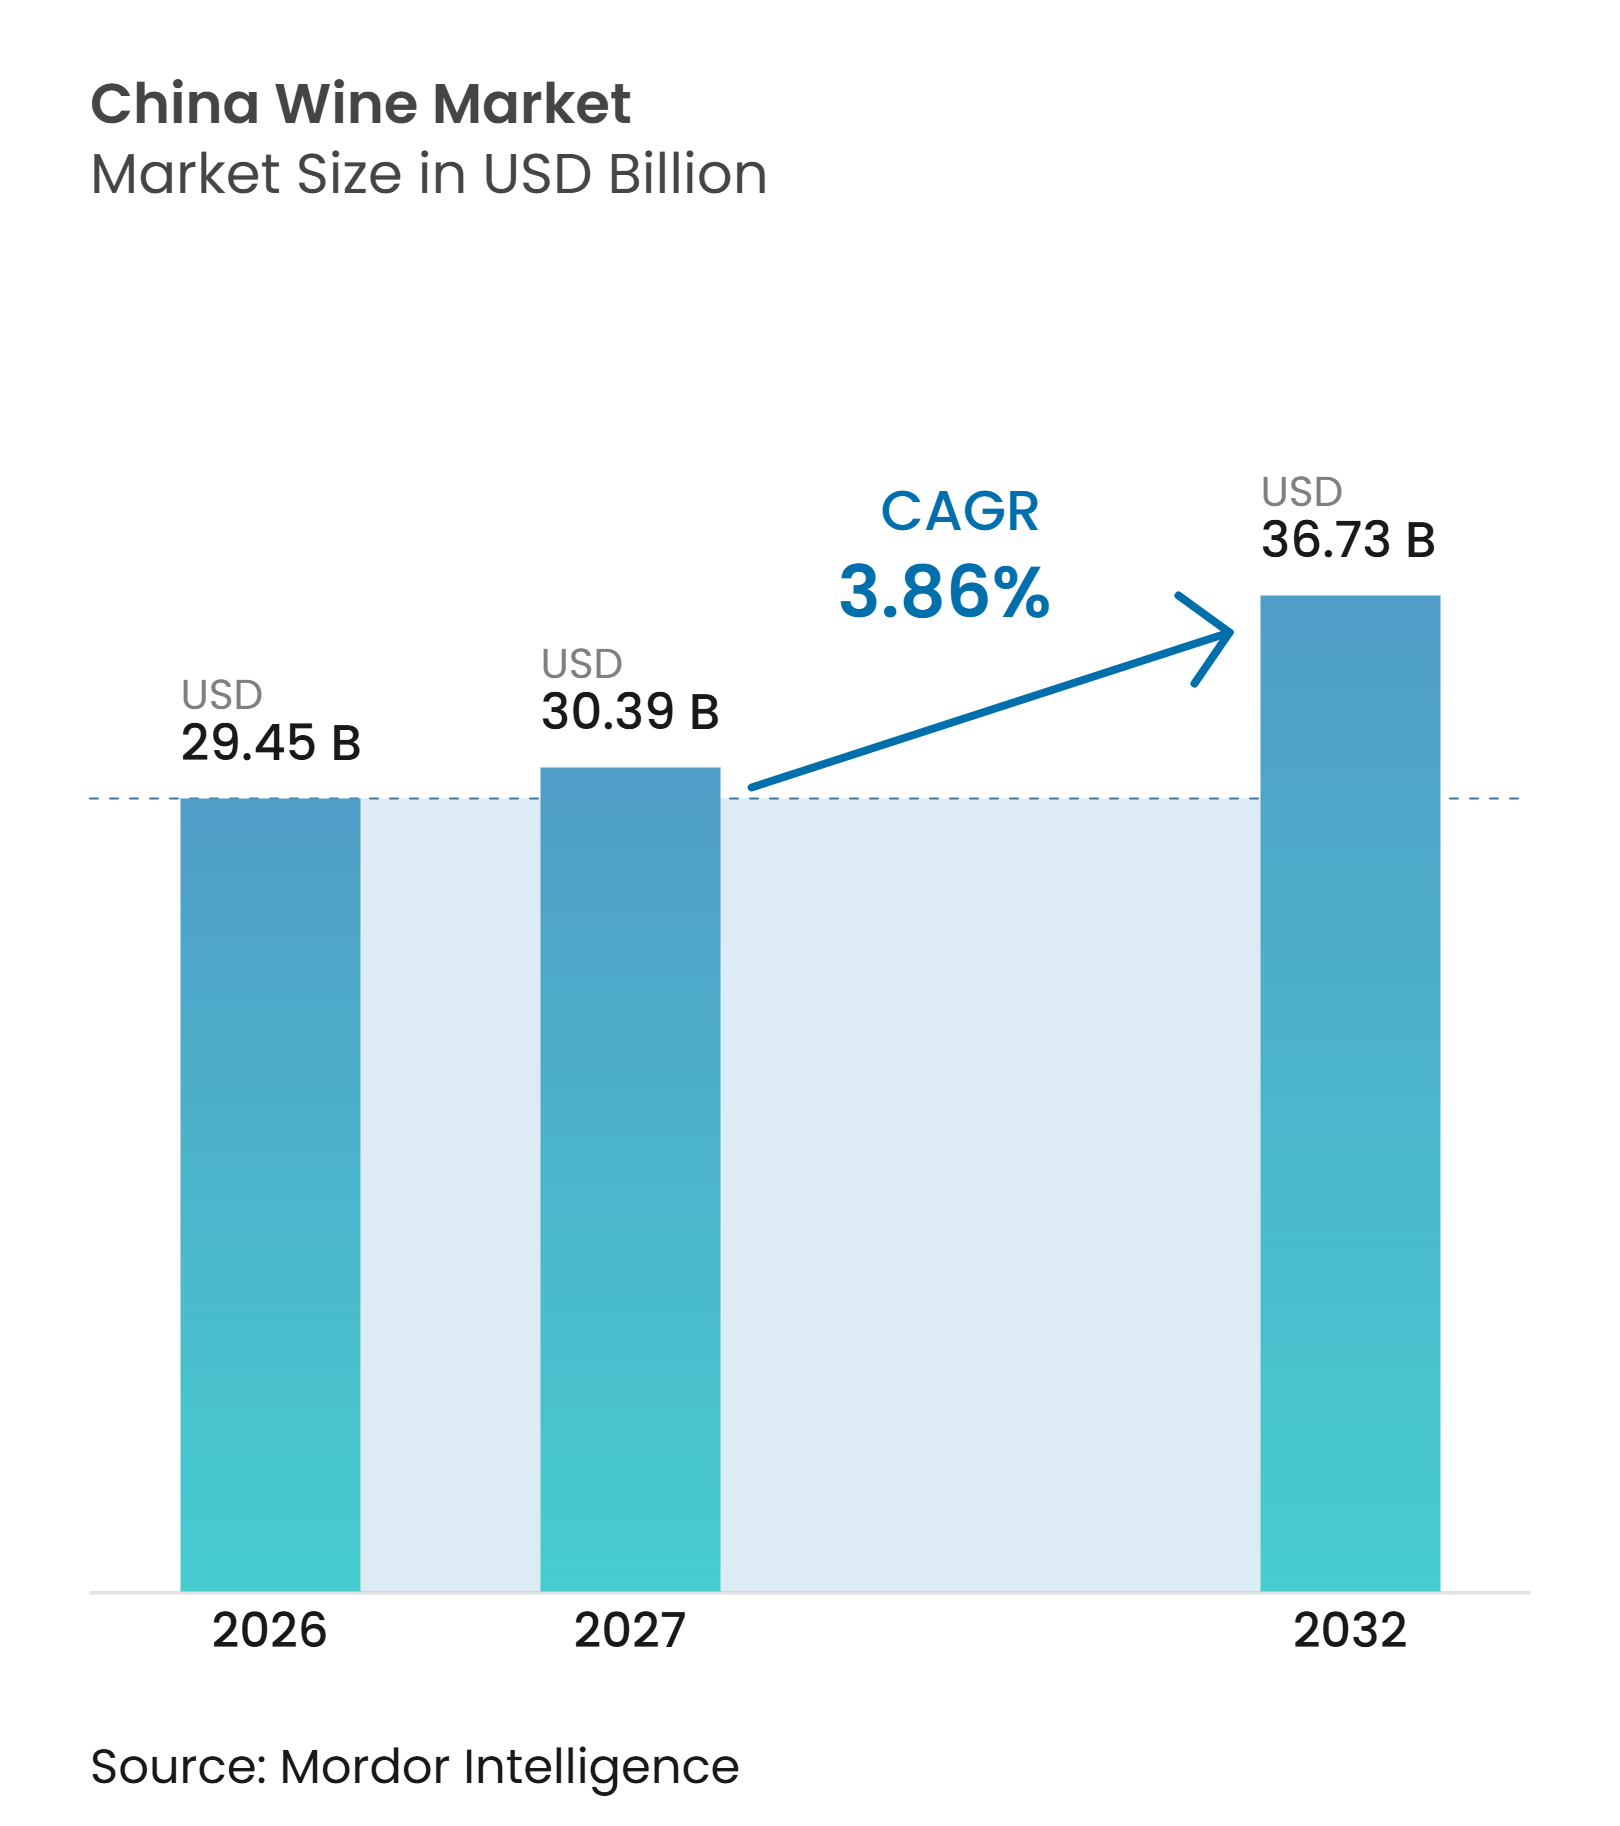
| Tamaño del mercado en el año base (2026) | 29.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 30.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vino en China por Mordor Intelligence
Se proyecta que el tamaño del mercado de vinos de China alcance los 29,45 mil millones de USD en 2026 y llegue a los 36,73 mil millones de USD para 2032, con un crecimiento a una CAGR del 3,86% entre 2027 y 2032. La categoría atraviesa un reajuste de la demanda, dado que la producción nacional de vino cayó un 17,1% hasta los 97.000 kilolitros en 2025, mientras que los ingresos por ventas en empresas de escala superior disminuyeron un 13,4%, según la Oficina Nacional de Estadísticas de China[1]. El consumo también cayó un 13% hasta los 4,8 millones de hectolitros en 2025, según la Organización Internacional de la Viña y el Vino, lo que hace que las previsiones dependan de una recuperación gradual en lugar de un retorno a los patrones de volumen anteriores[2]. La demanda se está dividiendo cada vez más entre compras masivas de menor volumen y compras premium de mayor valor. Las marcas de vino están respondiendo con productos blancos, espumosos, de menor graduación alcohólica y comercializados digitalmente, que se adaptan a las ocasiones de comida personal y social. El mercado de vinos de China también tiene la oportunidad de construir valor de marca doméstico a través del turismo enológico, la trazabilidad y las ventas directas, en lugar de depender principalmente de las redes de distribución convencionales.
Conclusiones Clave del Informe
-
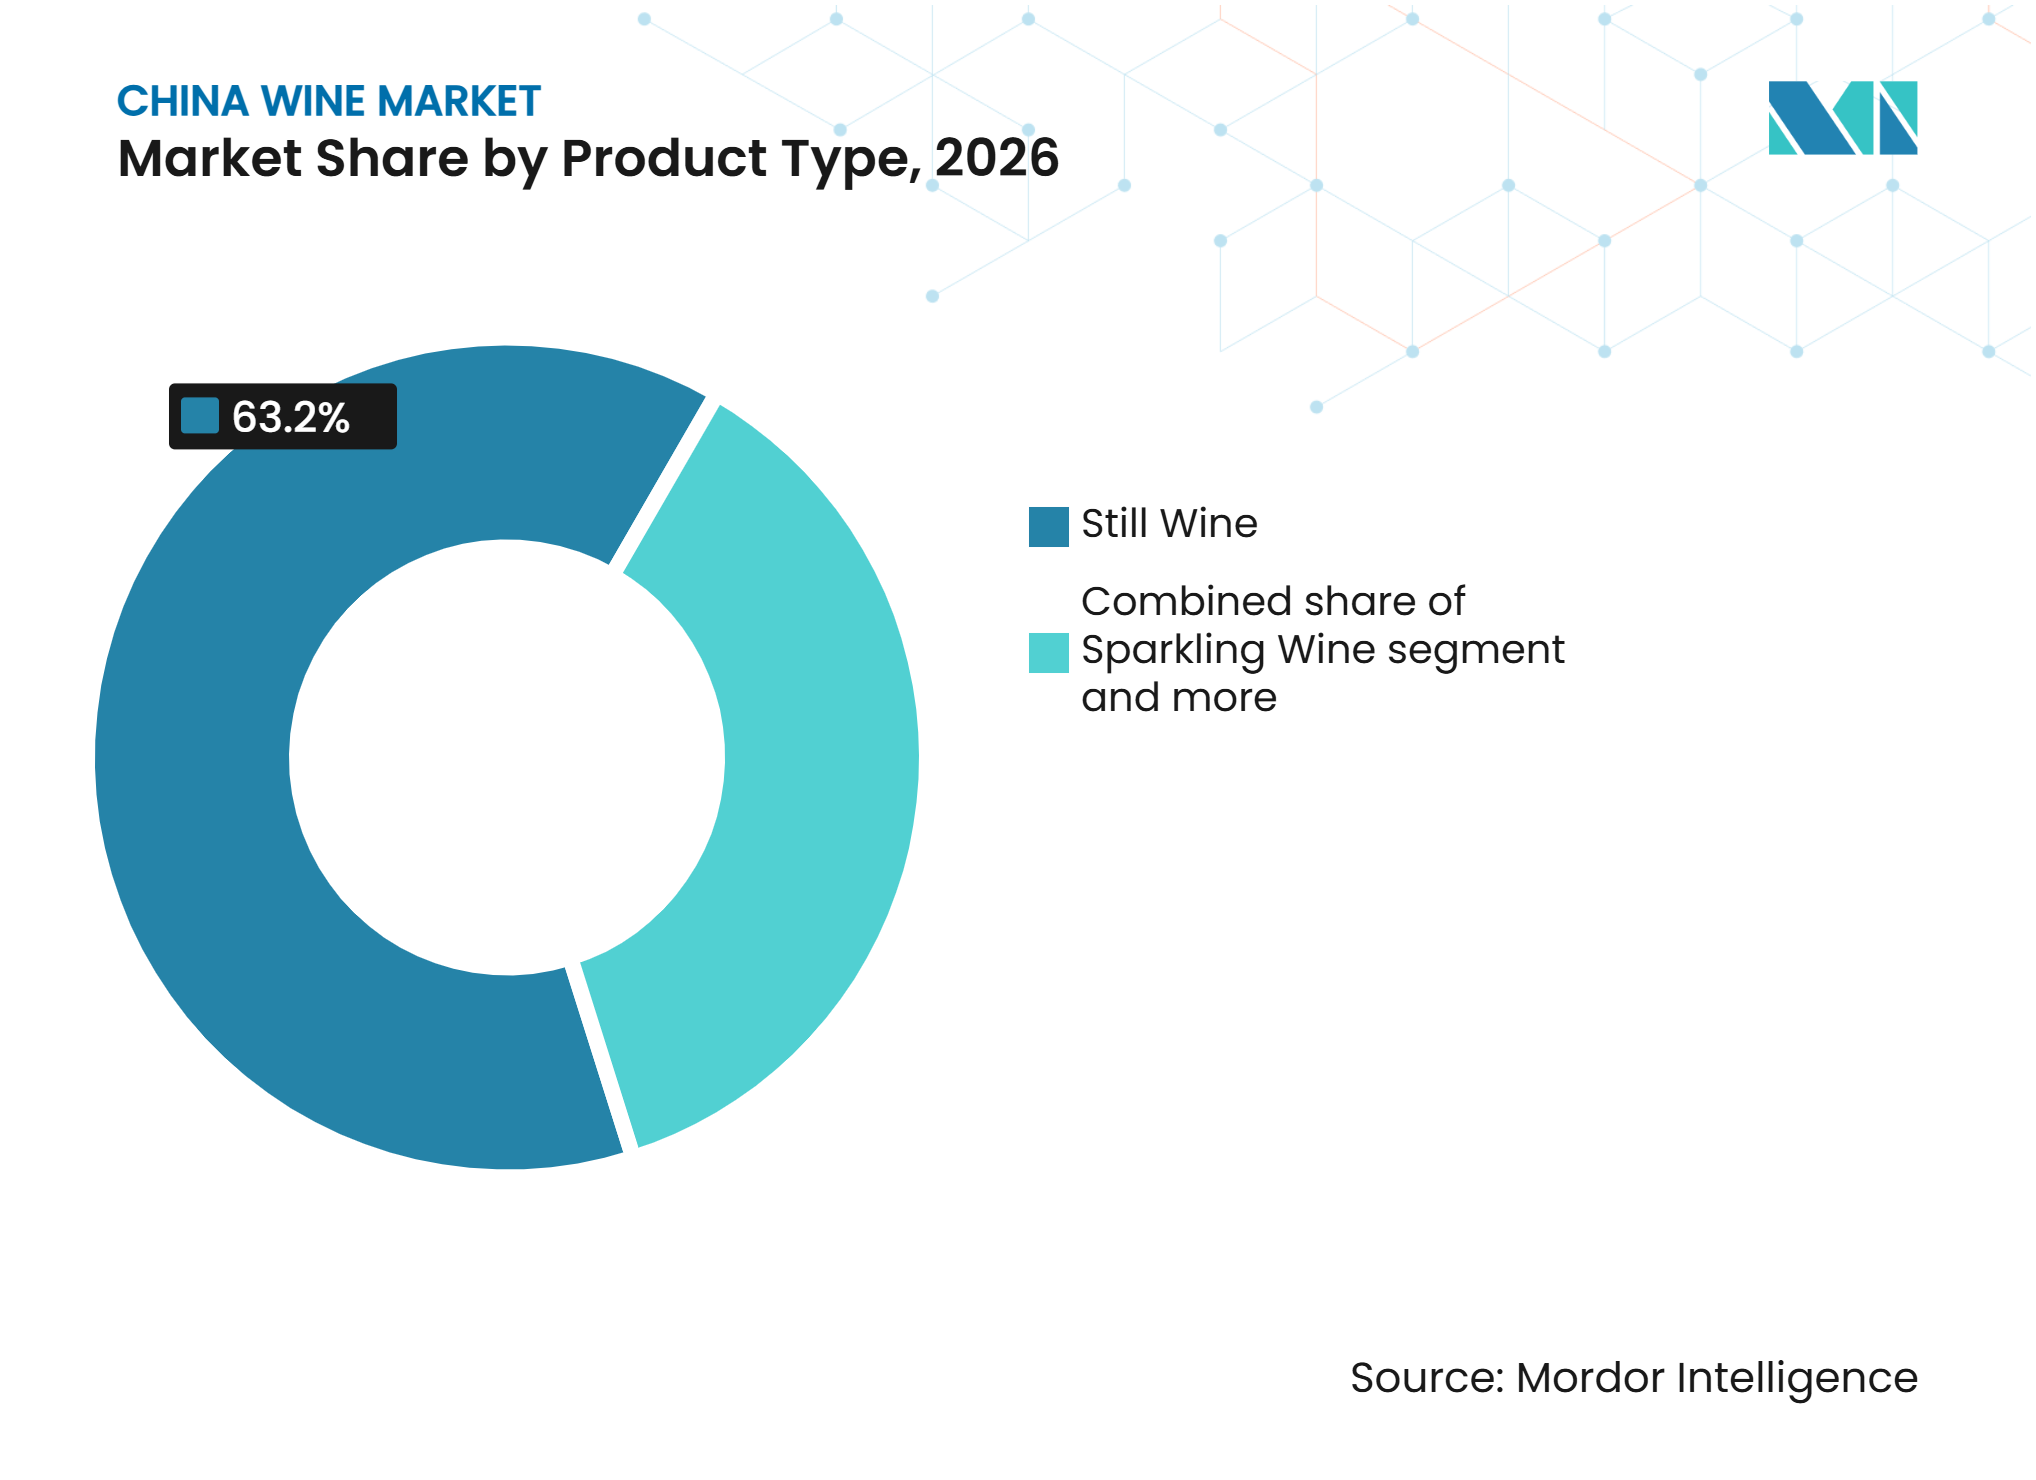
Por tipo de producto, el Vino Tranquilo representó la mayor participación del mercado de vino en China, con un 63,20% en 2026, mientras que se proyecta que el Vino Espumoso crezca a la CAGR más rápida del 4,65% durante 2027-2032.
-
Por color, el Vino Tinto representó la mayor participación del mercado de vino en China, con un 59,82% en 2026, mientras que se proyecta que el Vino Blanco crezca a la CAGR más rápida del 4,36% durante 2027-2032.
-
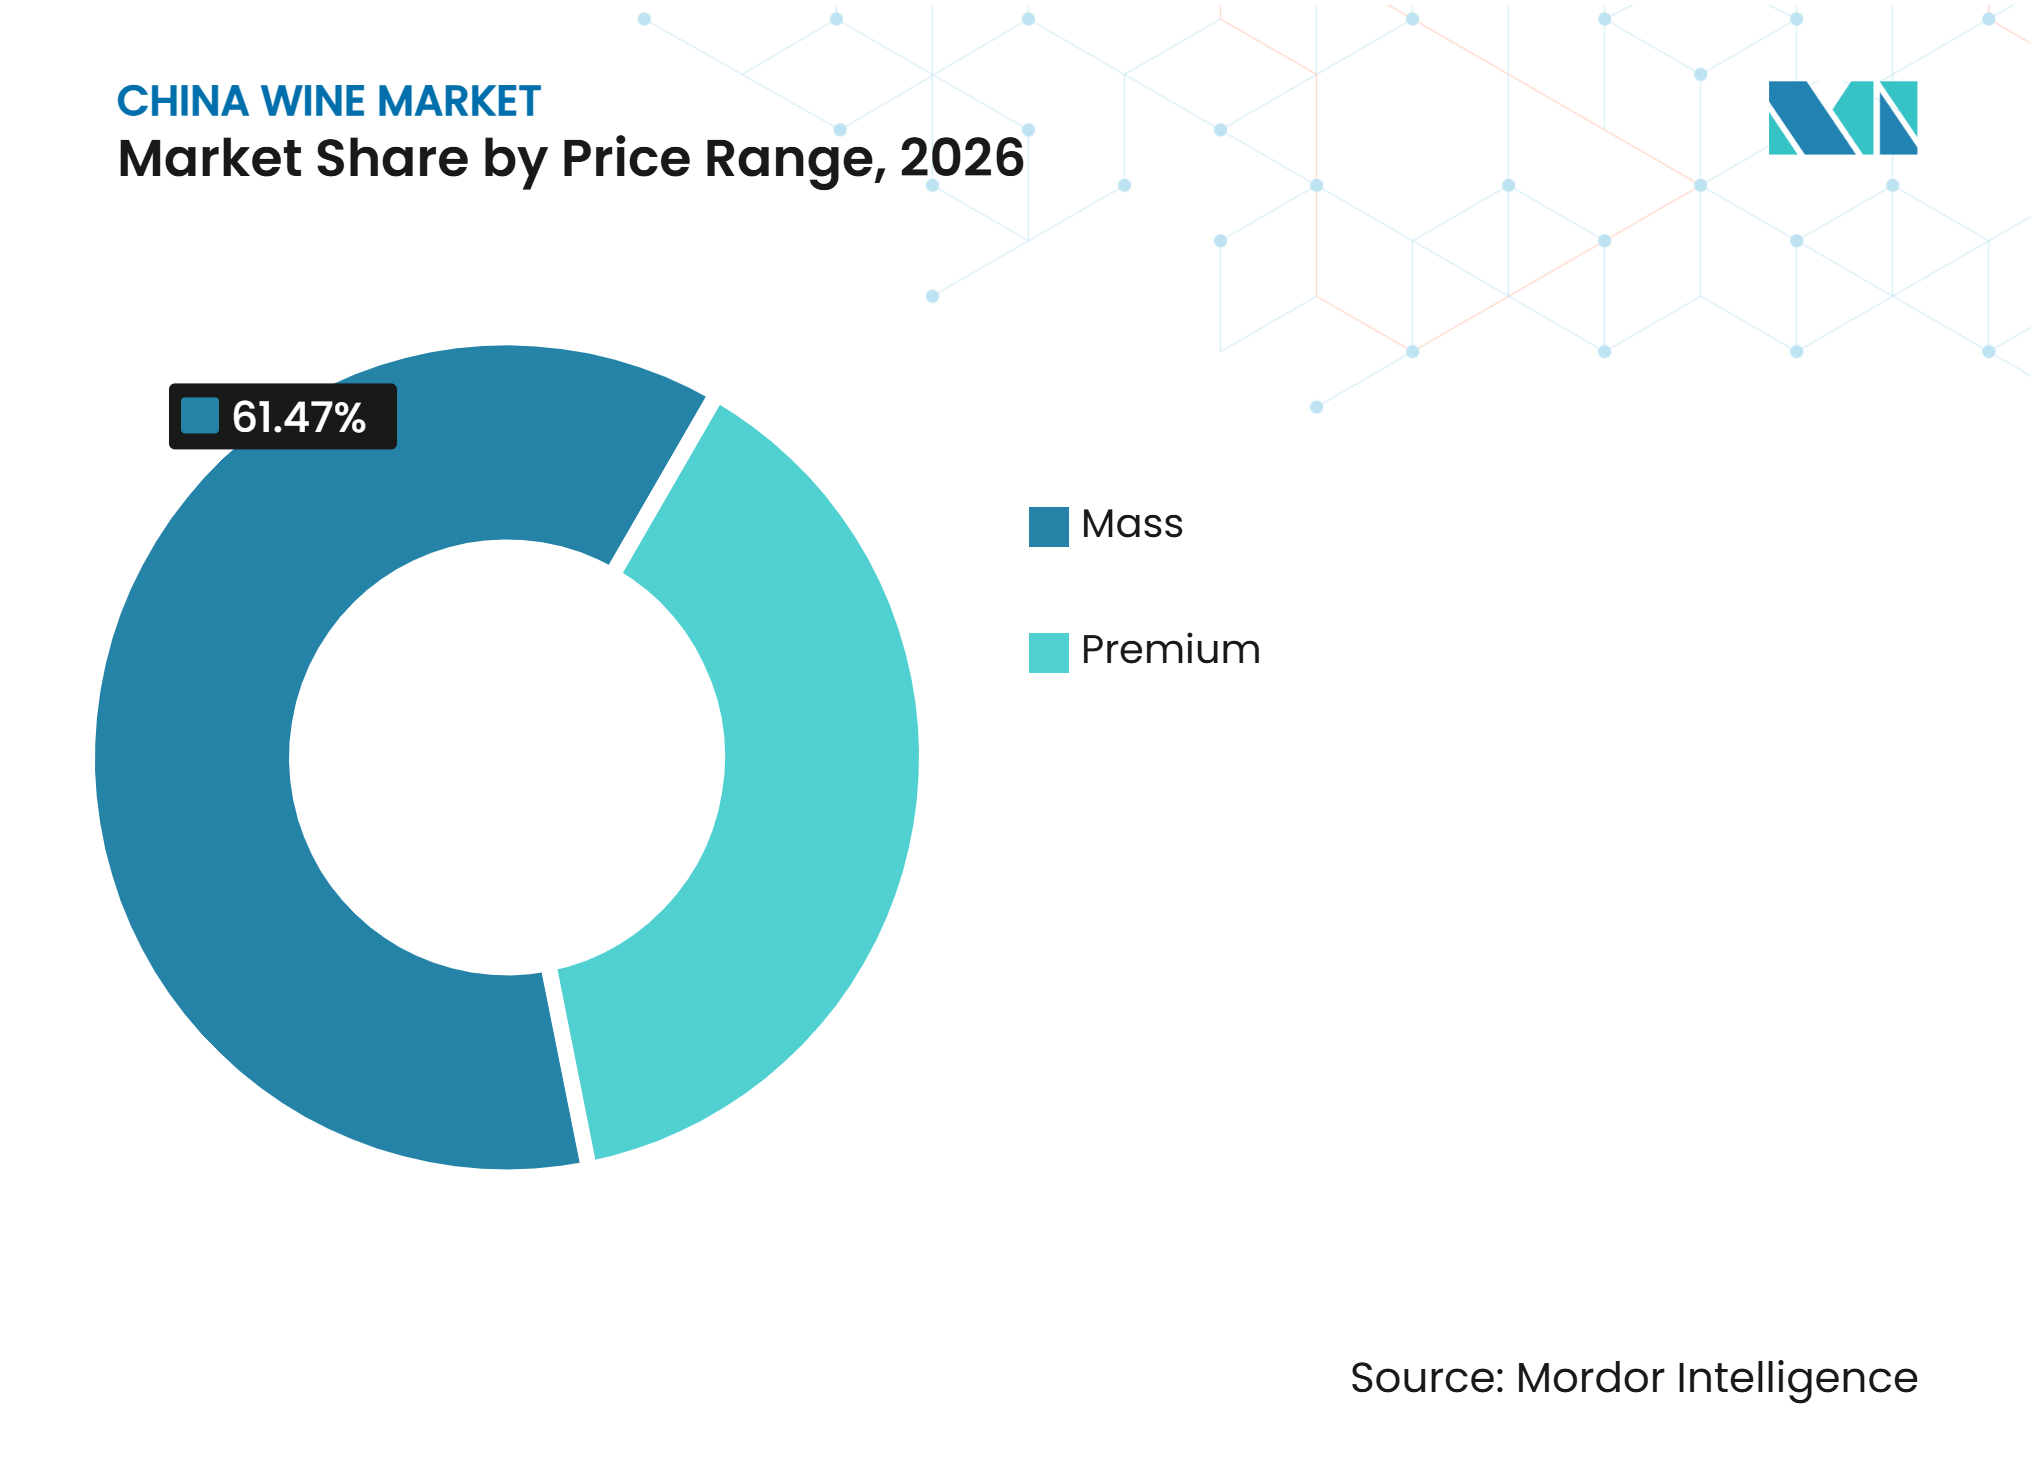
Por rango de precio, el segmento Masivo representó la mayor participación del mercado de vino en China, con un 61,47% en 2026, mientras que se proyecta que el segmento Premium crezca a la CAGR más rápida del 5,17% durante 2027-2032.
-
Por usuario final, los Hombres representaron la mayor participación del mercado de vino en China, con un 57,98% en 2026, mientras que se proyecta que las Mujeres crezcan a la CAGR más rápida del 4,97% durante 2027-2032.
-
Por canal de distribución, el Canal No Presencial representó la mayor participación del mercado de vino en China, con un 59,45% en 2026, mientras que se proyecta que el Canal Presencial crezca a la CAGR más rápida del 5,32% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Vino en China*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Premiumización y Retención de Valor | +0.65% | Nacional, con ganancias tempranas en Shanghái, Pekín y ciudades costeras de primer nivel | Mediano plazo (2-4 años) |
| Consumidores Jóvenes y Adopción del Vino Impulsada por el Estilo de Vida | +0.55% | Nacional, con ganancias tempranas en ciudades costeras, Chengdu y Xi'an | Mediano plazo (2-4 años) |
| Comercio Electrónico, Comercio Social y Conversión por Transmisión en Vivo | +0.70% | Nacional, con expansión a ciudades de menor nivel a través de la penetración de plataformas | Corto plazo (≤ 2 años) |
| Expansión de Ocasiones con Vino Espumoso, Blanco y de Menor Graduación Alcohólica | +0.40% | Nacional, liderado por mercados costeros y productores de vino espumoso de Ningxia | Mediano plazo (2-4 años) |
| Marca de Terruño Doméstico y Turismo Enológico | +0.35% | Ningxia, Shandong, Yunnan y Xinjiang | Largo plazo (≥ 4 años) |
| Trazabilidad Digital como Habilitador de Confianza y Conversión | +0.35% | Nacional, con relevancia en el etiquetado de exportaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Premiumización y Retención de Valor
Según la Administración General de Aduanas de China citada en el borrador proporcionado, el mercado de vino en China está evolucionando hacia la retención de valor, ya que los precios del vino embotellado importado aumentan a pesar de la disminución de los volúmenes de importación[3]. Esta divergencia sugiere que los consumidores y distribuidores están priorizando el valor del producto, la calidad y la diferenciación por encima de las compras basadas en volumen. El vino espumoso fue la única categoría de importación que registró un crecimiento positivo en volumen en 2025, lo que sugiere que los compradores eligen cada vez más productos diferenciados y ofertas orientadas a ocasiones específicas en lugar de mayores volúmenes de vino convencional. La empresa también redujo los inventarios de los distribuidores para mantener la salud del canal, limitar el exceso de existencias y apoyar la realización de precios, demostrando cómo una gestión disciplinada del suministro puede reforzar el posicionamiento premium y proteger el valor de la marca. Esta tendencia respalda una estrategia del mercado de vino en China centrada en la calidad de la marca, la distribución selectiva, la gestión disciplinada del inventario, una clara diferenciación del producto y productos con una propuesta de valor convincente para el consumidor.
Consumidores Jóvenes y Adopción del Vino Impulsada por el Estilo de Vida
El mercado de vino en China está ganando una base de consumidores diferente, ya que los vinos de menor graduación alcohólica, espumosos y blancos se adaptan a las comidas informales y las ocasiones sociales. Dynasty Fine Wines identificó el vino blanco como su principal contribuyente de ingresos en 2025, representando más de la mitad de los ingresos del grupo, mientras que sus nuevos lanzamientos se centraron en vinos blancos y espumosos. La empresa vinculó esta dirección de producto a los cambios en las preferencias de los consumidores, en lugar de a la demanda tradicional de entretenimiento empresarial. Estos formatos ofrecen un punto de entrada accesible para los consumidores que quizás no se identifiquen con las prácticas formales de regalo de vino tinto. El comercio social brinda a las marcas un entorno para explicar el sabor, el maridaje con alimentos y las ocasiones de consumo en un lenguaje sencillo. La categoría puede retener a más de estos consumidores cuando las compras iniciales conducen a un compromiso repetido con el origen regional, el maridaje con alimentos y las etiquetas premium a lo largo del tiempo.
Comercio Electrónico, Comercio Social y Conversión por Transmisión en Vivo
Las transmisiones en vivo se han convertido en una importante ruta de descubrimiento en el mercado de vino en China, ya que combinan la explicación del producto, la narrativa del productor y la compra directa en un solo canal. Durante la Expo Internacional de Cultura y Turismo del Vino de Ningxia 2025, las ventas de vino en Douyin aumentaron 5 veces, y las ventas durante la promoción del 618 de junio crecieron un 436% interanual, según el Gobierno Municipal de Yinchuan. Este formato reduce la dependencia de las pequeñas bodegas en la distribución de múltiples niveles, ya que pueden comunicar el origen del viñedo y las prácticas de producción directamente a los consumidores. También ayuda a que los productos espumosos, blancos y rosados lleguen a consumidores fuera de las ocasiones de regalo tradicionales que dieron forma a la demanda de vino tinto. El mercado de vino en China se beneficia, por tanto, cuando los proveedores utilizan contenido digital para vincular la educación sobre el vino, la procedencia, las ocasiones gastronómicas y las compras repetidas sin depender de la visibilidad física convencional en estanterías.
Marca de Terruño Doméstico y Turismo Enológico
Ningxia está fortaleciendo el mercado de vino en China a través de un modelo de destino que integra viñedos, turismo, gastronomía local y ventas directas. Según el Departamento de Cultura y Turismo de Ningxia, el gobierno de Ningxia tiene como objetivo atraer 100 millones de visitantes y generar 100 mil millones de CNY en ingresos turísticos para 2027, con el turismo de bodegas como oferta central. La Oficina de Información del Consejo de Estado informó que el turismo enológico en Ningxia atrae más de 3,7 millones de visitas a bodegas al año y genera más de 50 mil millones de RMB en beneficios económicos combinados. Según el gobierno de Ningxia, se espera que la Bodega Changcheng de Great Wall reciba la categoría de Atracción Turística Nacional 4A en enero de 2026, integrando aún más las bodegas en los itinerarios de viaje doméstico formales. Este modelo permite a los visitantes experimentar los productos locales, comprender sus declaraciones de origen y tomar decisiones de compra a través de canales minoristas o en línea.
Análisis del Impacto de las Restricciones del Mercado de Vino en China*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Débil Demanda de Banquetes e Institucional | -0.55% | Nacional, concentrada en ciudades de primer y segundo nivel con alta presencia gubernamental y corporativa | Corto plazo (≤ 2 años) |
| Exceso de Inventario y Presión sobre el Capital de Trabajo de los Distribuidores | -0.45% | Nacional, con presión aguda en las regiones distribuidoras de vino establecidas | Corto plazo (≤ 2 años) |
| Competencia del Baijiu, la Cerveza, las Bebidas Listas para Consumir con Sabor y el Alcohol a Base de Frutas | -0.50% | Nacional, con mayor intensidad en ciudades de menor nivel | Mediano plazo (2-4 años) |
| Enterramiento de Vides en Invierno, Uso del Agua y Costos Logísticos en la Costa Este | -0.30% | Ningxia, Xinjiang, Shandong y Yunnan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Débil Demanda de Banquetes e Institucional
El mercado de vino en China enfrenta una demanda más débil proveniente de ocasiones formales, que históricamente respaldaron las ventas de vino de gama media y premium, particularmente a través de banquetes empresariales, regalos corporativos y otros eventos relacionados con el entretenimiento. La disminución de estas ocasiones ha afectado la combinación de ingresos, ya que los eventos formales típicamente generaban compras de mayor valor y favorecían las ofertas de productos premium. También ha intensificado la presión sobre los precios en los canales del sector privado que atienden niveles de productos similares, ya que los proveedores compiten por un grupo más pequeño de consumidores dispuestos a adquirir vinos de mayor precio. Los productores deben crear más ocasiones impulsadas por el consumidor, como cenas informales, reuniones sociales y consumo en el hogar, para reemplazar la demanda generada anteriormente por el entretenimiento empresarial y apoyar una demanda a largo plazo más estable.
Exceso de Inventario y Presión sobre el Capital de Trabajo de los Distribuidores
El inventario de los distribuidores sigue siendo una restricción significativa para el mercado de vino en China, ya que la demanda de los consumidores y los envíos de los proveedores se recuperan a ritmos diferentes. Treasury Wine Estates redujo el inventario de distribuidores de Penfolds en 200.000 cajas y pausó ciertos pedidos de exportación para mejorar la salud del canal y evitar una mayor acumulación de inventario en los canales de distribución. Según la empresa, el agotamiento por parte del consumidor en China aumentó un 34,7% en el año fiscal 2026, lo que indica que las ventas al consumidor final mejoraron a pesar de los menores envíos de los proveedores. Estas acciones ilustran por qué los volúmenes de envío pueden permanecer débiles incluso cuando la demanda del consumidor final mejora, ya que los proveedores pueden priorizar la reducción de inventario sobre las ventas a corto plazo a los distribuidores. Los distribuidores deben reducir el inventario más antiguo, en particular los productos adquiridos antes de la recuperación de la demanda del consumidor, antes de realizar pedidos de reposición más grandes. Hasta que este ajuste se complete, los descuentos, los pagos retrasados y el capital de trabajo limitado pueden restringir la capacidad de las marcas de vino para traducir la demanda del consumidor final en un crecimiento de ingresos estable. El exceso de inventario también puede afectar la disciplina de precios y la rentabilidad de los distribuidores, extendiendo el tiempo necesario para que el canal vuelva a patrones de pedidos normalizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Vino Tranquilo Mantiene la Escala Mientras el Vino Espumoso se ExpandeEl Vino Tranquilo representó el 63,20% de la participación del mercado de vino en China en 2026, reflejando su papel establecido en el consumo doméstico, los menús de restaurantes y el comercio minorista no presencial. Su escala está respaldada por décadas de desarrollo de marcas domésticas, ocasiones familiares de maridaje con alimentos y distribución de etiquetas importadas en los principales centros urbanos. El segmento sigue siendo relevante para las comidas cotidianas y las preferencias establecidas de los consumidores, particularmente para los estilos tintos que siguen siendo fáciles de reconocer en los entornos minoristas convencionales. El Vino Fortificado sirve a un nicho premium más pequeño a través de tiendas especializadas y establecimientos de hostelería. Otros Tipos de Vino incluyen productos de variedades autóctonas y mezclas de frutas que tienen un papel en desarrollo en los mercados de consumidores regionales.
Se proyecta que el Vino Espumoso registre una CAGR del 4,65% de 2027 a 2032, la tasa de crecimiento más rápida dentro de la segmentación por tipo de producto. El tamaño del mercado de vino en China para el Vino Espumoso se beneficia de su idoneidad para ocasiones celebratorias e informales. Los datos de aduanas citados en el borrador proporcionado muestran que el vino espumoso fue la única categoría de importación con crecimiento positivo en volumen en 2025, aumentando un 5,9% hasta 7,08 millones de litros. Los mismos datos muestran que el volumen aumentó un 16,3% y el valor aumentó un 20,9% en el primer semestre de 2026, según la Administración General de Aduanas de China. Este crecimiento brinda a los importadores y productores domésticos una razón para desarrollar portafolios de espumosos más claros, puntos de precio más accesibles y educación directa al consumidor que explique las ocasiones y los perfiles de sabor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Color:
El Vino Tinto Mantiene el Liderazgo Mientras el Vino Blanco se DesarrollaEl Vino Tinto representó el 59,82% de la participación del mercado de vino en China en 2026, respaldado por su larga asociación con los regalos, las comidas y la producción doméstica de viñedos. El segmento sigue siendo central para la producción en Ningxia, Shandong y Xinjiang. Su red de distribución establecida proporciona un amplio acceso a puntos de venta minoristas y de restauración, donde las variedades tintas familiares continúan siendo el ancla de las listas de vinos convencionales. Las variedades tintas también forman la base de muchos portafolios de bodegas domésticas. El Vino Rosado sigue siendo un segmento más pequeño, pero tiene mayor visibilidad en los establecimientos de canal presencial orientados al estilo de vida.
Se prevé que el Vino Blanco crezca a una CAGR del 4,36% durante 2027-2032, convirtiéndolo en el segmento de color de más rápido crecimiento. Este crecimiento refleja el aumento de la demanda de vinos accesibles adecuados para el maridaje con alimentos, el consumo informal y las ocasiones sociales más allá de los banquetes formales. Los productores domésticos pueden necesitar invertir en sitios de viedos y variedades adecuadas para satisfacer esta demanda. La transición también crea una oportunidad para las marcas importadas, ya que el interés de los consumidores se está desarrollando más rápido que los portafolios de suministro doméstico.
Por Rango de Precio:
El Vino Masivo Lidera Mientras el Vino Premium lo Supera en CrecimientoEl Vino Masivo representó el 61,47% de la participación del mercado de vino en China en 2026, reflejando la amplia sensibilidad al precio de los consumidores y el impacto de las promociones durante el desabastecimiento de los distribuidores. El segmento mantiene la presencia minorista más amplia y sigue siendo importante para los compradores de nivel básico que buscan productos familiares a precios accesibles. Sin embargo, los márgenes enfrentan presión cuando los proveedores utilizan descuentos para liquidar el inventario acumulado. Una contracción en el vino a granel también puede afectar la base de materias primas que respalda las mezclas domésticas de menor precio. Por lo tanto, los proveedores de vino masivo deben equilibrar la accesibilidad del producto con la credibilidad de la marca y la rentabilidad del distribuidor.
Se espera que el Vino Premium crezca a una CAGR del 5,17% de 2027 a 2032, la tasa más rápida entre los rangos de precio. Los precios más altos del vino embotellado importado y la demanda resiliente de etiquetas diferenciadas respaldan el tamaño del mercado de vino en China para el Vino Premium, según los datos de aduanas proporcionados. Los productores domésticos también están probando líneas de vino blanco premium y productos de viñedo único que enfatizan el origen y la calidad. Es probable que el crecimiento del segmento dependa de una gestión disciplinada del suministro, una distribución selectiva, información de origen creíble y una comunicación clara del valor que respalda los precios premium.

Por Usuario Final:
Los Hombres Forman la Base Mayor Mientras las Mujeres Impulsan el CrecimientoLos Hombres representaron el 57,98% de la participación del mercado de vino en China en 2026, principalmente a través de ocasiones sociales de comida establecidas y ocasiones de consumo tradicionales. Este segmento ha respaldado la demanda de formatos convencionales de vino tinto y hábitos de compra minorista. Su papel sigue siendo importante porque las comidas formales, los regalos y las cenas de negocios han dado forma históricamente a la demanda nacional de vino y a la estructura de los portafolios de vino domésticos. Al mismo tiempo, el debilitamiento del entretenimiento institucional ha reducido la fiabilidad de algunas ocasiones tradicionales. Las marcas que atienden a consumidores masculinos necesitan cada vez más abordar el disfrute personal y el consumo orientado a la gastronomía, en lugar de depender únicamente de los casos de uso formal.
Se proyecta que las Mujeres crezcan a una CAGR del 4,97% de 2027 a 2032, la tasa más alta en la segmentación por usuario final. El enfoque del portafolio de vinos blancos y espumosos de Dynasty Fine Wines ilustra la relevancia de los estilos más ligeros y accesibles para este crecimiento. El borrador proporcionado también identifica a las consumidoras femeninas como una contribuyente importante al crecimiento de las ventas de vino en línea de Ningxia durante la expo de 2025. Las plataformas basadas en contenido permiten a los consumidores descubrir el vino a través de historias de productos, ocasiones gastronómicas y descripciones de sabor. Esto proporciona una ruta para crear demanda incremental en lugar de solo desplazar compras dentro de la base de clientes existente o competir a través de descuentos minoristas.
Por Canal de Distribución:
El Canal No Presencial Lidera Mientras el Canal Presencial se RecuperaEl Canal No Presencial representó el 59,45% de la participación del mercado de vino en China en 2026, respaldado por el comercio minorista en línea, los supermercados, las tiendas especializadas y las compras planificadas a través de aplicaciones. Este canal brinda a los consumidores tiempo para comparar productos, precios, regiones productoras, información de trazabilidad e historias de marca antes de comprar. También brinda a las bodegas un acceso más amplio a ciudades donde no tienen una fortaleza distribuidora tradicional. Los requisitos de trazabilidad digital son cada vez más importantes en este canal, ya que las marcas necesitan documentar los flujos de productos y verificar la autenticidad. Estos requisitos pueden aumentar los costos de cumplimiento para los operadores más pequeños, al tiempo que hacen que los productos de marca sean más fáciles de confiar para los consumidores.
Se prevé que el Canal Presencial crezca a una CAGR del 5,32% de 2027 a 2032, convirtiéndolo en el canal de distribución de más rápido crecimiento. Los bares de vinos, los restaurantes internacionales y los comedores de hoteles crean ocasiones para estilos de maridaje con alimentos como el vino blanco, el vino espumoso y los tintos más ligeros. Estos establecimientos pueden reemplazar parte de la demanda perdida de los banquetes corporativos formales al fomentar ocasiones más pequeñas y personales. Las normas revisadas de venta al por mayor y al por menor de alcohol de China entraron en vigor en julio de 2026 y requieren libros de ventas electrónicos y trazabilidad en los canales físicos y en línea. Los operadores que combinan sistemas de suministro conformes con listas de vinos enfocadas y personal de servicio capacitado pueden construir una demanda de consumidores más duradera que los operadores que dependen únicamente de la colocación en hostelería.
Análisis Geográfico
Ningxia: Producción Premium y Turismo Enológico
Ningxia es la principal región de producción de vino premium doméstico de China, con viñedos que cubren 607.000 mu, o 40.467 hectáreas, y más de 3,7 millones de visitas anuales a bodegas, según el Departamento de Cultura y Turismo de Ningxia. El tamaño del mercado de vino en China de la región se ve reforzado por un modelo de turismo integrado que conecta las visitas a las bodegas, la gastronomía local, el alojamiento, la promoción en línea y una identidad regional clara que las bodegas pueden utilizar en el posicionamiento premium doméstico. Los registros de producción digitales y los sistemas de procedencia basados en códigos QR respaldan aún más la confianza de los visitantes, la verificación de productos y las compras posteriores a través del comercio electrónico cuando los visitantes regresan a sus ciudades de origen.
Shandong: Desarrollo más Rápido a través del Vino Blanco y los Formatos en Línea
Shandong está posicionada para un crecimiento más rápido en vino blanco y formatos de productos en línea, respaldada por su escala industrial, condiciones costeras y la presencia de importantes productores domésticos. El clima marítimo de Penglai favorece el cultivo de variedades blancas. Según la empresa, el Marselan del Viñedo Longji de COFCO Great Wall recibió una Gran Medalla de Oro en el Berliner Wine Trophy 2025. Los productores de Shandong también están reevaluando los viñedos de bajo rendimiento y asignando tierras compatibles con el turismo de manera más selectiva, lo que puede mejorar la eficiencia del capital con el tiempo.
Xinjiang, Yunnan y Mercados de Consumo de Acceso
Xinjiang y Yunnan añaden diversidad de productos regionales, mientras que Shanghái, Guangdong, Zhejiang, Anhui, Chengdu y Xi'an siguen siendo importantes mercados de consumo y distribución. La norma T/XJWA 004-2025 de Xinjiang, vigente desde julio de 2025, creó un marco formal para la trazabilidad de viñedos y producción que puede ayudar a los vinos de Xinjiang a desarrollar credibilidad con los compradores premium y los socios minoristas. La zona de Shangri-La en Yunnan ofrece condiciones de alta altitud que favorecen los vinos tintos concentrados y aromáticos, mientras que los productores locales han estado desarrollando canales de venta directa al consumidor. Shanghái sigue siendo una puerta de entrada a las importaciones, y su influencia ayuda a las etiquetas internacionales a construir visibilidad en los canales de alta gama, según la Administración General de Aduanas de China. En todos estos mercados, el consumo personal orientado al estilo de vida, el descubrimiento digital y la trazabilidad se están volviendo más relevantes que los regalos por obligación, creando una ruta más amplia hacia la demanda de vinos accesibles y premium.
Panorama Competitivo
Concentración del Mercado
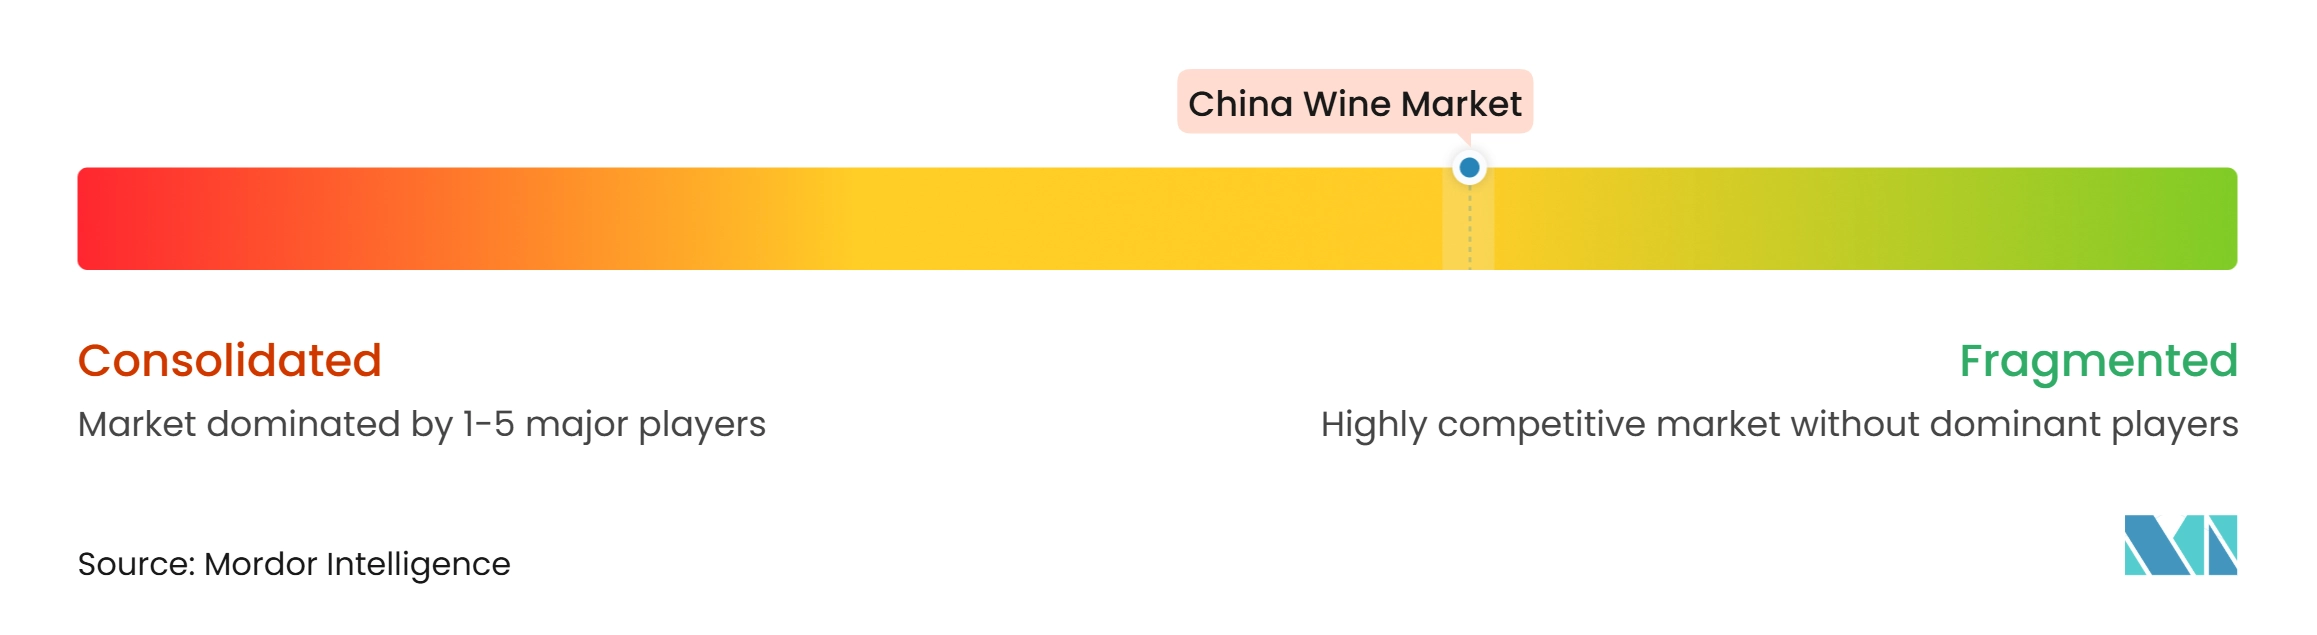
El mercado de vinos de China sigue siendo moderadamente fragmentado, con una base creciente de bodegas boutique en Ningxia. Yantai Changyu Pioneer Wine y COFCO Great Wall son competidores nacionales importantes, aunque ambos operan en un período de presión sobre los márgenes y cambios en los hábitos de los consumidores. Changyu reportó ingresos de 2,99 mil millones de CNY en 2025 y un beneficio neto de 71,3 millones de CNY, con una rentabilidad afectada por la menor demanda institucional y el ajuste de canales. Los competidores internacionales, incluidos Treasury Wine Estates, Pernod Ricard, Castel Frères y Moët Hennessy, compiten a través del posicionamiento de marcas premium. El mercado no cuenta con una cuota combinada de los principales actores que respalde un cálculo de concentración basado en datos de participación, y esta falta de evidencia de concentración nacional es coherente con el gran número de participantes establecidos y boutique descritos en el borrador proporcionado.
Treasury Wine Estates restringió los envíos de Penfolds procedentes de canales de importación paralela no autorizados y redujo el inventario de distribuidores para respaldar la disciplina de precios y la salud del canal. COFCO Great Wall formó una alianza de venta libre de impuestos con China Duty Free Group en el Complejo de Compras Libres de Impuestos Internacionales CDF Haikou, creando un entorno de venta en viajes para el vino premium doméstico. COFCO Great Wall también utilizó el reconocimiento en premios internacionales de su vino Penglai para apoyar el posicionamiento de calidad en la categoría premium nacional. Estos movimientos muestran cómo las empresas más grandes pueden combinar la disciplina de suministro, las alianzas de distribución, las señales externas de calidad y las experiencias controladas del consumidor para defender el posicionamiento premium en una categoría donde la expansión convencional de volumen es difícil.
Las bodegas boutique tienen una ruta diferente hacia la competencia a través de las ventas directas, el turismo enológico, la narrativa localizada y la procedencia digital. Las normas del Ministerio de Comercio que entraron en vigor en julio de 2026 exigen registros electrónicos de ventas y trazabilidad en toda la cadena de distribución. Esta influencia regulatoria eleva el umbral operativo para los distribuidores más pequeños, pero también ofrece a las bodegas transparentes una forma de demostrar autenticidad, controlar la información del producto y distinguir las declaraciones de origen verificadas de las ofertas menos transparentes. El vino blanco, el vino espumoso y los formatos premium accesibles siguen siendo áreas donde los productores nacionales pueden ampliar sus carteras más allá del vino tinto tradicional, responder a las cambiantes ocasiones gastronómicas y crear productos más fáciles de explicar a través del contenido digital. Las empresas que construyen un reconocimiento directo del consumidor mientras cumplen con los requisitos de trazabilidad están mejor posicionadas para competir sin depender únicamente de los canales de hostelería convencionales, especialmente cuando conectan las visitas turísticas, las historias de productos en línea y el cumplimiento fiable.
Líderes de la Industria del Vino en China
-
Yantai Changyu Pioneer Wine Co Ltd
-
Great Wall Wine (CoFCO)
-
Wei Long Grape Wine Co Ltd
-
Tonghua Grape Wine Co Ltd
-
Dynasty Fine Wines Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vinos de China Empresas cubiertas en este informe
- Yantai Changyu Pioneer Wine Co Ltd
- Great Wall Wine (CoFCO)
- Dynasty Fine Wines Group Limited
- Wei Long Grape Wine Co Ltd
- Tonghua Grape Wine Co Ltd
- Yunnan Shangri-La Winery Co Ltd
- CITIC Guoan Wine Co Ltd
- Xige Estate
- Silver Heights Vineyard
- Helan Mountain Wine
- Chateau Changyu Moser XV
- Kanaan Winery
- Treasury Wine Estates
- Constellation Brands, Inc.
- E. & J. Gallo Winery
- Vina Concha y Toro
- Pernod Ricard
- Vinarchy
- Castel Group
- LVMH Moët Hennessy Louis Vuitton SE
Desarrollos recientes de la industria en Mercado de Vinos de China
- Junio de 2026: Freshippo presentó Tracing Terroir en Shanghái, lanzando un tinto Marselan de Ningxia y un blanco Petit Manseng de Penglai de productores chinos independientes, con una distribución planificada en hasta 500 tiendas en todo el país.
- Marzo de 2026: En la 114.ª Feria China de Alimentos y Bebidas, Dynasty lanzó su serie "Tipsy", añadiendo productos contemporáneos de consumo casual destinados a diversificar su cartera y atraer a las cambiantes preferencias de consumo chinas.
- Marzo de 2025: Dynasty Fine Wines presentó la serie de vinos con sabor a té Tianyang en la Feria China de Alimentos y Bebidas, combinando el vino con influencias del té chino para dirigirse a consumidores más jóvenes y listos para beber, y ampliar así su cartera de productos.
Alcance del Informe del Mercado de Vino en China
El mercado de vinos de China hace referencia al mercado de productos vínicos elaborados mediante la fermentación de uvas y otras frutas, orientado a una amplia gama de ocasiones de consumo en los canales minoristas y de restauración.
El mercado de vinos de China está segmentado por tipo de producto, color, rango de precio, usuario final y canal de distribución. En función del tipo de producto, el mercado se segmenta en vino fortificado, vino tranquilo, vino espumoso y otros tipos de vino. En función del color, el mercado se segmenta en vino tinto, vino blanco y vino rosado. En función del rango de precio, el mercado se segmenta en masa y premium. En función del usuario final, el mercado se segmenta en hombres y mujeres. En función del canal de distribución, el mercado se segmenta en canal on-trade y canal off-trade, siendo este último categorizado en tiendas de conveniencia, minoristas especializados, supermercados/hipermercados, tiendas minoristas en línea y otros canales off-trade. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (millones de USD).
Resumen de la segmentación
| Vino Fortificado |
| Vino Tranquilo |
| Vino Espumoso |
| Otros Tipos de Vino |
| Vino Tinto |
| Vino Blanco |
| Vino Rosado |
| Masivo |
| Premium |
| Hombres |
| Mujeres |
| Canal Presencial | |
| Canal No Presencial | Tiendas de Conveniencia |
| Minoristas Especializados | |
| Supermercados/Hipermercados | |
| Tiendas Minoristas en Línea | |
| Otros Canales No Presenciales |
| Por Tipo de Producto | Vino Fortificado | |
| Vino Tranquilo | ||
| Vino Espumoso | ||
| Otros Tipos de Vino | ||
| Por Color | Vino Tinto | |
| Vino Blanco | ||
| Vino Rosado | ||
| Por Rango de Precio | Masivo | |
| Premium | ||
| Por Usuario Final | Hombres | |
| Mujeres | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Tiendas de Conveniencia | |
| Minoristas Especializados | ||
| Supermercados/Hipermercados | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales No Presenciales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las ventas de vino en China?
Se proyecta que el mercado de vinos de China crezca a una CAGR del 3,86% entre 2027 y 2032, alcanzando los 36,73 mil millones de USD para 2032.
¿Qué tipo de vino tiene la mayor participación en China?
El Vino Tranquilo lidera los tipos de producto con una participación del 63,20% en 2026, mientras que el Vino Espumoso es el tipo de producto de más rápido crecimiento con una CAGR del 4,65% hasta 2032.
¿Qué nivel de precio crece más rápido en China?
Se espera que el Vino Premium se expanda a una CAGR del 5,17% de 2027 a 2032, mientras que el segmento Masivo mantuvo una participación del 61,47% en 2026.
¿Qué canal crece más rápido para el vino en China?
Se prevé que el Canal Presencial crezca a una CAGR del 5,32% hasta 2032, mientras que el Canal No Presencial mantuvo la mayor participación en 2026 con un 59,45%.