
Tamanho e Participação do Mercado de Monitoramento de Solo da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
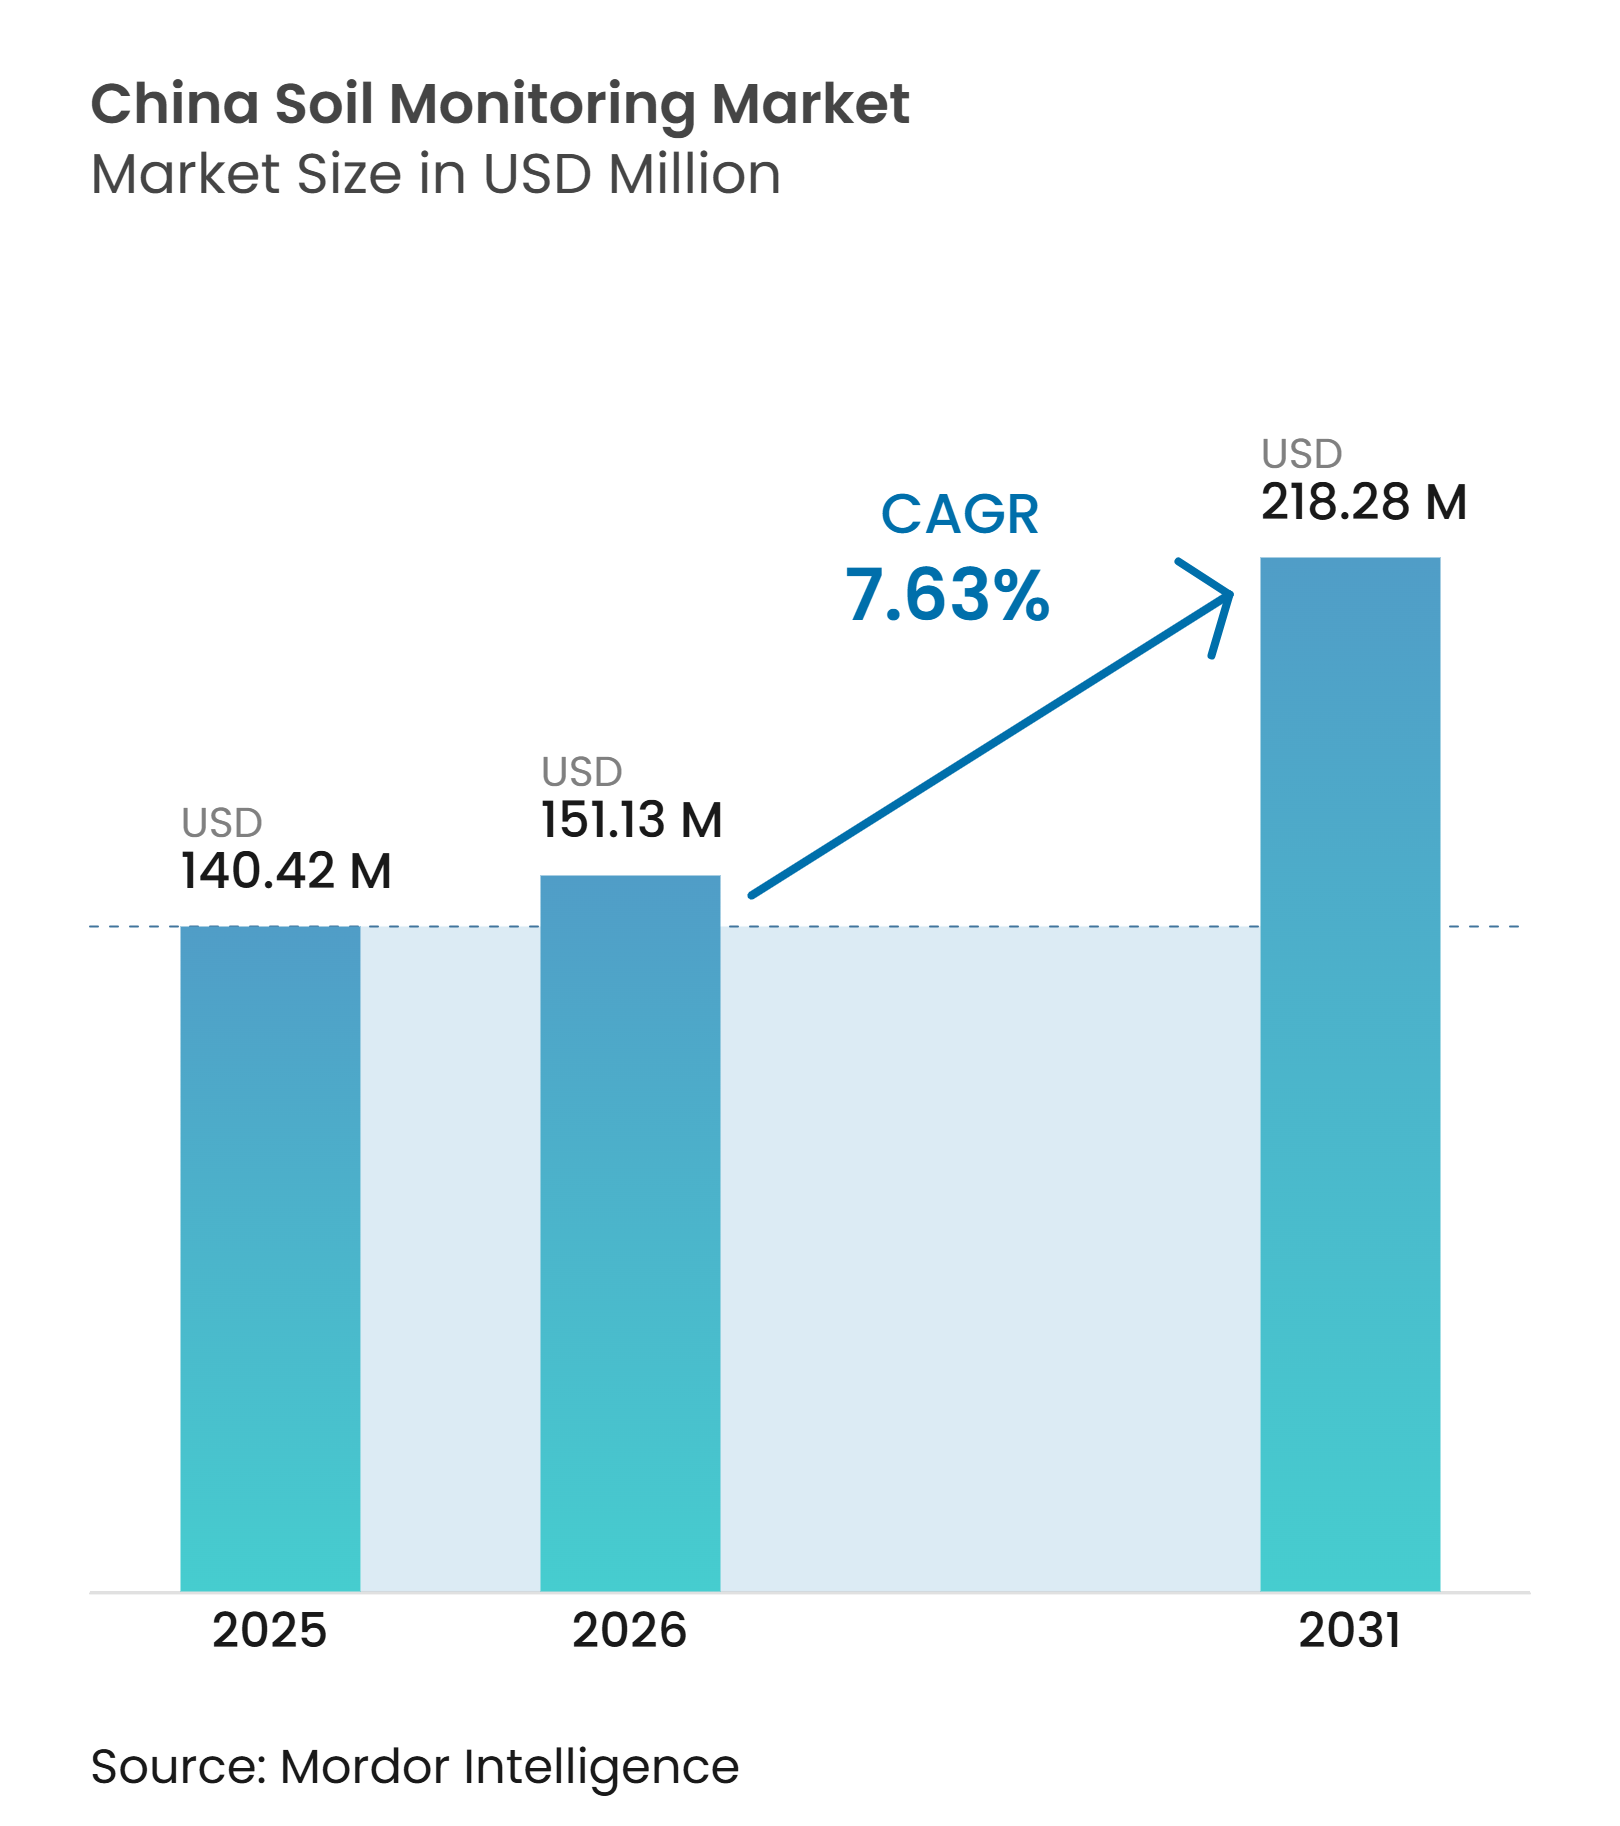
| Tamanho do mercado no ano base (2025) | 140.42 Milhões de dólares |
| Tamanho do Mercado (2026) | 151.13 Milhões de dólares |
| Tamanho do Mercado (2031) | 218.28 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo da China por Mordor Intelligence
O tamanho do Mercado de Monitoramento de Solo da China foi avaliado em 140,42 milhões de USD em 2025 e estima-se que cresça de 151,13 milhões de USD em 2026 para atingir 218,28 milhões de USD até 2031, a um CAGR de 7,63% durante o período de previsão (2026-2031). O mercado de monitoramento de solo da China é apoiado por prioridades políticas que vinculam a segurança alimentar, a qualidade das terras cultivadas e a digitalização agrícola. Os relatórios de políticas e o Documento Central nº 1 de 2025 reforçam a manutenção de área estável de cultivo de grãos, melhoria de rendimentos e proteção do solo, enquanto o objetivo de médio prazo da China é aumentar a capacidade de produção de grãos para cerca de 725 milhões de toneladas até 2030[1]. O Plano de Ação Nacional de Agricultura Inteligente 2024-2028 orienta a otimização da rede de monitoramento de qualidade de terras cultivadas de 4 níveis e tem como meta uma taxa de informatização da produção agrícola acima de 30% até o final de 2026. Essa orientação incentiva os fornecedores a combinar equipamentos de sensoriamento com serviços de dados, diagnósticos remotos e funções de relatório. A adoção permanece desigual porque os operadores maiores dispõem de mais capital, pessoal técnico e acesso a programas de aquisição provinciais do que os pequenos agricultores.
Principais Conclusões do Relatório
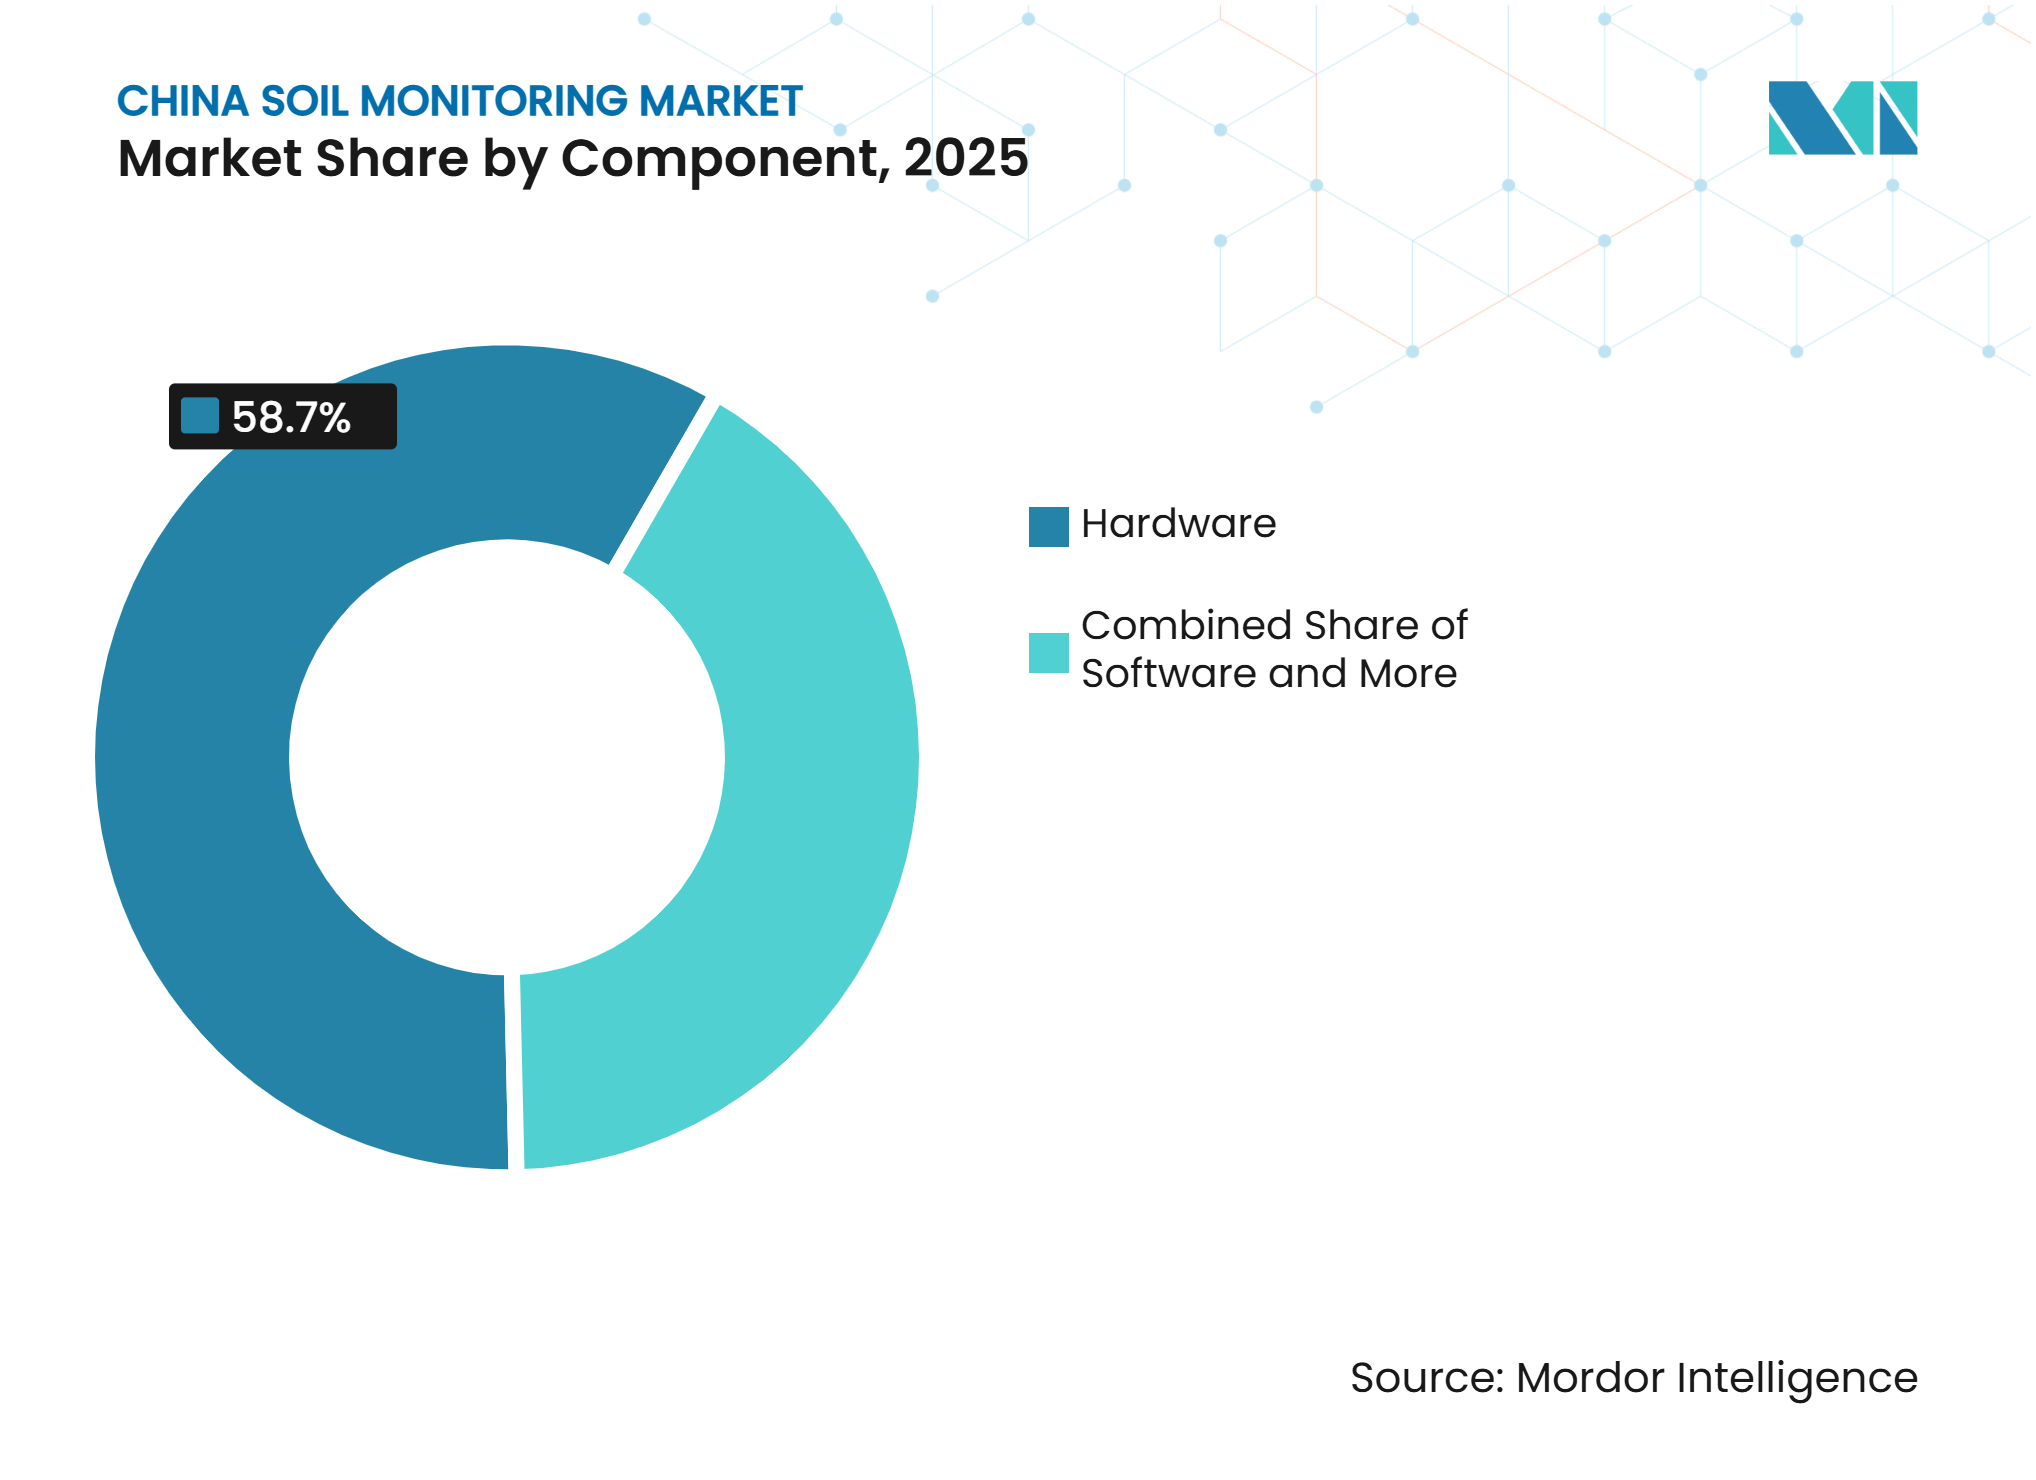
- Por componente, o Hardware foi o maior segmento com 58,7% da participação do mercado de monitoramento de solo da China em 2025, enquanto os Serviços têm previsão de crescer a um CAGR de 16,3% até 2031.
- Por tipo de produto, os Sensores In-Situ foram o maior segmento com 46,3% do tamanho do mercado de monitoramento de solo da China em 2025, enquanto as Plataformas de Sensoriamento Remoto são o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 18,1% até 2031.
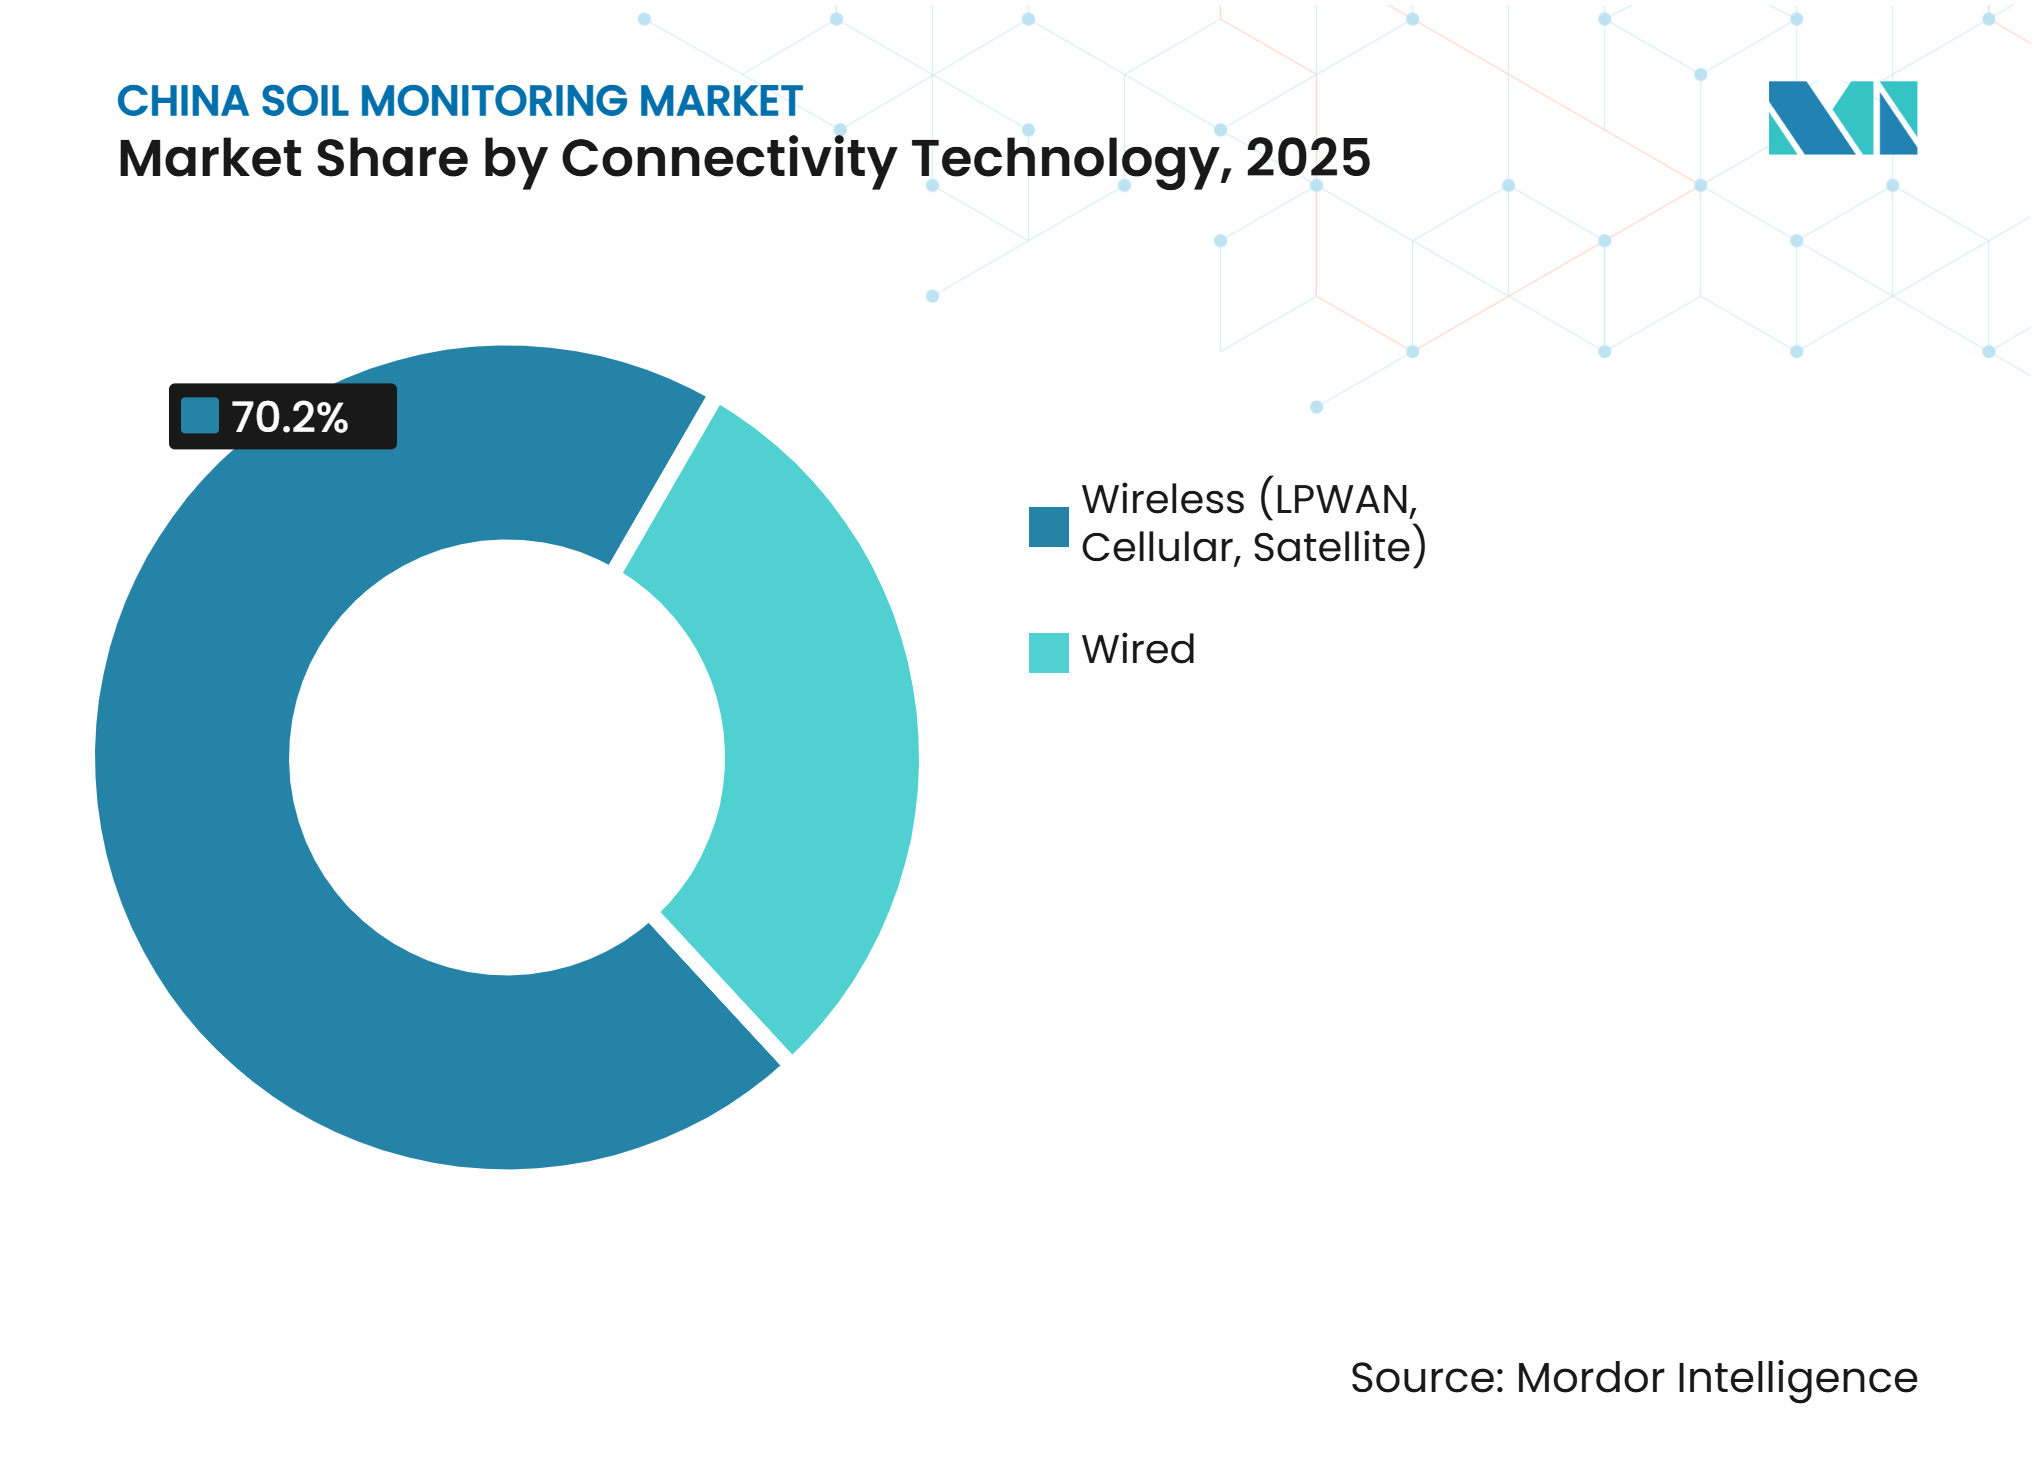
- Por tecnologia de conectividade, as Soluções Sem Fio foram o maior segmento com 70,2% de participação na receita em 2025. Com Fio é o segmento de crescimento mais rápido com um CAGR de 9,8% até 2031.
- Por aplicação, o Campo Aberto foi o maior segmento com 63,8% de participação na receita em 2025, enquanto o Cultivo Protegido é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 14,2% até 2031.
- Por usuário final, as Grandes Fazendas Comerciais foram o maior segmento com 42,7% de participação na receita em 2025, enquanto os Institutos de Pesquisa e Universidades são o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 14,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Agricultura de Precisão | +1.8% | Nacional, com ganhos iniciais no Nordeste da China, no Delta do Rio Yangtze e nas zonas piloto de Zhejiang | Médio prazo (2-4 anos) |
| Programas de Conservação de Água e Irrigação Inteligente | +1.2% | Nacional, com alta relevância no Noroeste da China, na Planície do Norte da China e na Bacia do Rio Amarelo | Curto prazo (≤ 2 anos) |
| Degradação do Solo e Prioridades de Segurança Alimentar | +1.0% | Cinturão de Solo Negro do Nordeste, Planalto de Loess e região de Solo Vermelho do Sudoeste | Longo prazo (≥ 4 anos) |
| Integração de Internet das Coisas, Inteligência Artificial e Monitoramento Remoto | +1.4% | Nacional, com concentração inicial em Zhejiang, Guangdong e Jiangsu | Médio prazo (2-4 anos) |
| Aquisição Provincial de Agricultura Digital | +0.9% | Programas provinciais em Shandong, Heilongjiang, Jiangsu e Xinjiang | Curto prazo (≤ 2 anos) |
| Demanda por Linhas de Base de Carbono, Salinidade e Saúde do Solo | +0.7% | Nacional, com concentração em regiões prioritárias de sequestro de carbono e áreas costeiras salinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Agricultura de Precisão
O Ministério da Agricultura e Assuntos Rurais da República Popular da China emitiu sua Opinião Orientadora sobre o Desenvolvimento Vigoroso da Agricultura Inteligente e o Plano de Ação Nacional de Agricultura Inteligente 2024-2028 em 2024. O plano estabeleceu uma meta de mais de 30% de informatização da produção agrícola até o final de 2026[2]. Essa meta transforma as aquisições de monitoramento de solo de gastos piloto opcionais em necessidades definidas de aquisição pública. Nas fazendas operadas pelo Grupo Beidahuang em Heilongjiang, mais de 500 dispositivos de Internet das Coisas, incluindo dispositivos de monitoramento de solo, cobriam 12.667 hectares e enviavam informações em tempo real para um centro de controle central. O mercado de monitoramento de solo da China, portanto, ganha demanda comercial além dos compradores de pesquisa. O progresso inicial também pode ampliar a diferença entre as províncias orientais bem financiadas e as províncias com orçamentos menores.
Programas de Conservação de Água e Irrigação Inteligente
O Regulamento de Conservação de Água da China entrou em vigor em 1º de maio de 2024. Ele exige que regiões com escassez de água e superexploração de águas subterrâneas priorizem métodos de irrigação eficientes, incluindo irrigação por aspersão, microirrigação e transporte por tubulação. A China está expandindo a irrigação de alta eficiência e economia de água e melhorando a eficiência da irrigação de terras agrícolas. O coeficiente nacional efetivo de utilização da água de irrigação de terras agrícolas atingiu 0,576 em 2023 e aumentou para 0,58 até o final de 2025, com um objetivo de política de 0,60 até 2030 [3]. As leituras de umidade do solo em tempo real ajudam os usuários a programar a irrigação de acordo com as condições locais do campo. O apoio provincial à irrigação por gotejamento pode, consequentemente, aumentar o interesse em sensores in-situ como parte de uma instalação de irrigação.
Degradação do Solo e Prioridades de Segurança Alimentar
Os resultados do monitoramento de 2024 da China reportaram uma área de perda de solo e água de 2.601.900 quilômetros quadrados. Essa área foi 25.700 quilômetros quadrados menor do que em 2023, e a taxa de conservação do solo atingiu 72,83%. Os riscos de produtividade permanecem agudos no Cinturão de Solo Negro do Nordeste, no Planalto de Loess e nas áreas montanhosas de Solo Vermelho do Sudoeste. Um estudo científico constatou que a erosão hídrica afetou a produtividade de 90,5% das séries típicas de solo chinês e identificou uma taxa média anual de variação de produtividade de 10%. O segundo censo nacional de solos da China coletou 3,11 milhões de amostras até novembro de 2024. O censo concluído ressalta a necessidade de medições contínuas para acompanhar as condições do solo após a amostragem de linha de base.
Integração de Internet das Coisas, Inteligência Artificial e Monitoramento Remoto
O mercado de monitoramento de solo da China está avançando em direção a sistemas que conectam equipamentos de campo a plataformas em nuvem e ferramentas de gestão agrícola. Nós multiparamétricos podem capturar umidade do solo, temperatura, condutividade elétrica, pH e indicadores de nutrientes por meio de um fluxo de dados comum. A Zhejiang Top Cloud-agri Technology Co., Ltd. descreveu uma plataforma em seu relatório anual de 2025 que integra umidade do solo, monitoramento de pragas e irrigação inteligente em uma única arquitetura em nuvem. Essa abordagem oferece aos fornecedores de equipamentos domésticos uma oportunidade de competir por meio de software e interpretação de dados, e não apenas por equipamentos. O processamento local de leituras também pode reduzir os efeitos do atraso na transmissão de dados em áreas remotas. Os fornecedores que oferecem recomendações práticas juntamente com os dados estão em melhor posição para atender às necessidades das fazendas comerciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Implantação e Manutenção | -1.5% | Nacional, com efeito pronunciado no Centro e Sudoeste da China | Curto prazo (≤ 2 anos) |
| Habilidades Técnicas Limitadas entre Operadores de Pequenas Propriedades | -0.8% | Nacional, especialmente Sichuan, Hunan e Guizhou | Longo prazo (≥ 4 anos) |
| Padrões de Dados Fragmentados entre Plataformas Agrícolas | -0.6% | Nacional, com barreiras de integração interprovincial | Médio prazo (2-4 anos) |
| Desvio de Calibração em Solos Salinos, Alcalinos e Heterogêneos | -0.5% | Noroeste da China, Mongólia Interior e áreas de recuperação costeira | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Implantação e Manutenção
Uma instalação em rede completa pode incluir sensores de múltiplas profundidades, um gateway sem fio, equipamentos de energia solar, uma assinatura em nuvem e serviços de manutenção. Essa estrutura de custos é difícil de financiar para pequenos agricultores e cooperativas de menor renda a partir das margens operacionais da fazenda. Modelos de serviço que compartilham infraestrutura entre muitas fazendas podem reduzir o requisito de capital. Esses modelos permanecem mais visíveis em Zhejiang e Jiangsu do que em muitas outras províncias. O negócio de Internet das Coisas da Zhejiang Top Cloud-agri Technology Co., Ltd. é implantado principalmente em bases de demonstração abrangentes e outras aplicações agrícolas integradas, enquanto sua base de clientes é dominada por departamentos governamentais provinciais, municipais e de nível de condado e instituições públicas agrícolas. Inundações, geadas e maquinário agrícola também podem exigir recalibração recorrente e substituição de equipamentos após a instalação.
Habilidades Técnicas Limitadas entre Operadores de Pequenas Propriedades
O setor agrícola da China permanece dominado por pequenas propriedades, com a área média de terra cultivada por domicílio abaixo de 0,67 hectares, limitando a capacidade de muitos pequenos agricultores de utilizar resultados complexos de monitoramento. Os usuários devem traduzir as leituras de sistemas multiparamétricos em decisões de irrigação, fertilização e gestão do solo. A baixa utilização pode reduzir o retorno demonstrado de um sistema instalado. Isso pode reduzir a disposição das organizações de serviços em investir no treinamento de agricultores. Uma base de mão de obra rural envelhecida dificulta a manutenção de habilidades de manutenção e calibração no nível de campo. O Plano de Ação Nacional de Agricultura Inteligente reconhece a necessidade de organizações de serviços sociais fornecerem serviços de consultoria agrícola habilitados pela Internet das Coisas a pequenos agricultores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera a Receita Atual Enquanto os Serviços Crescem Mais RapidamenteO Hardware deteve a maior participação de 58,7% no mercado de monitoramento de solo da China em 2025. Nós de sensores, registradores de dados, módulos de gerenciamento de energia e invólucros de proteção respondem por grande parte dos gastos iniciais no nível da fazenda. Os programas de aquisição pública geralmente financiam equipamentos físicos antes de assinaturas de análises. O hardware também fornece a base instalada necessária para serviços recorrentes. O software suporta painéis de controle, recomendações agronômicas e visualização espacial. Os fornecedores domésticos cada vez mais agrupam essas ferramentas com equipamentos para diferenciar produtos de sensores similares.
Os Serviços são a categoria de componente de crescimento mais rápido, com o tamanho do mercado de monitoramento de solo da China para Serviços projetado para crescer a um CAGR de 16,3% de 2026 a 2031. Essa categoria inclui instalação, calibração, manutenção, diagnósticos remotos e interpretação de dados. À medida que as redes avançam além da implantação inicial, os usuários precisam de leituras confiáveis e suporte operacional. Os contratos governamentais incluem cada vez mais requisitos de qualidade de dados e tempo de atividade. Essas especificações favorecem os fornecedores que podem entregar equipamentos e suporte contínuo juntos. O censo nacional de solos também cria uma necessidade de longo prazo de calibração periódica e recertificação dos nós de monitoramento vinculados ao censo.



Por Tipo de Produto:
Sensores In-Situ Lideram Enquanto as Plataformas de Sensoriamento Remoto Expandem Mais RapidamenteOs Sensores In-Situ foram o maior tipo de produto, com 46,3% de participação no mercado de monitoramento de solo da China em 2025. Eles fornecem medições contínuas de umidade do solo, temperatura, condutividade elétrica e pH em um local específico. Essas leituras são essenciais para validar avaliações mais amplas do solo. O Regulamento de Conservação de Água apoia a demanda por informações de umidade do solo em sistemas de irrigação inteligente. Sondas Portáteis e Kits de Teste atendem a uma necessidade diferente para técnicos de campo, equipes de amostragem do censo e agrônomos de cooperativas. Eles suportam medições pontuais sem uma instalação de conectividade permanente.
As Plataformas de Sensoriamento Remoto são a categoria de produto de crescimento mais rápido, com um CAGR previsto de 18,1% de 2026 a 2031. Sistemas de satélite e drone podem cobrir grandes áreas de fazenda por meio de imagens multiespectrais e hiperespectrais. Eles fornecem indicadores de umidade do solo e matéria orgânica a um custo menor por unidade de cobertura do que uma rede de campo densa isoladamente. A Hunan Rika Electronic Tech Co., Ltd. lançou o Sensor de Potencial de Água no Solo RK500-05 em dezembro de 2025 com conectividade Bluetooth e Wi-Fi. Isso reflete a combinação contínua de sensoriamento portátil e acesso a dados sem fio. Grandes fazendas estatais podem usar estações in-situ para validar leituras de satélite em uma área local. O setor de monitoramento de solo da China, portanto, necessita tanto de pontos de referência de campo quanto de ferramentas de observação de grande área.
Por Tecnologia de Conectividade:
Soluções Sem Fio São a Maior Escolha de ConectividadeAs Soluções Sem Fio foram a maior categoria de conectividade, respondendo por 70,2% da receita em 2025. Os padrões de Rede de Área Ampla de Baixa Potência, ou LPWAN, e os padrões de Internet das Coisas de Banda Estreita, ou NB-IoT, são comuns em instalações de campo aberto. Seu baixo consumo de energia e longa vida útil da bateria são adequados para locais agrícolas dispersos. Eles também podem reduzir a necessidade de escavação de valas e simplificar reformas em terras cultivadas. As conexões celulares de quarta e quinta geração suportam aplicações com uso intensivo de dados, incluindo transmissões de gateway e sistemas de cultivo controlado. A conectividade por satélite pode suportar locais remotos no Noroeste da China com cobertura celular ou LPWAN limitada.
Os sistemas com fio permanecem relevantes em estufas e fazendas verticais onde a infraestrutura estável já está disponível. Eles podem fornecer conexões confiáveis e menor risco de falhas de conexão em um ambiente controlado. O mercado de monitoramento de solo da China continuará a usar sistemas com fio para pesquisas de alta precisão e aplicações de alto tempo de atividade. Os sistemas sem fio são mais adequados para cobertura ampla de campo aberto e matrizes de sensores distribuídos. Com Fio é o segmento de crescimento mais rápido com um CAGR de 9,8% até 2031 para a categoria de conectividade de crescimento mais rápido. A expansão da rede rural pode reduzir a vantagem de conectividade restante dos sistemas com fio em relação aos sem fio ao longo do tempo. Os fornecedores devem, portanto, adequar o design da rede ao tipo de cultivo e aos requisitos de confiabilidade do usuário.

Por Aplicação:
Campo Aberto É a Maior Aplicação Enquanto o Cultivo Protegido Cresce Mais RapidamenteO Campo Aberto foi a maior aplicação, detendo 63,8% de participação na receita em 2025. As extensas terras cultivadas da China e as prioridades de segurança alimentar criam uma ampla necessidade de monitoramento de campo. Os programas governamentais concentram-se fortemente em áreas de grãos e culturas básicas. Esse foco canaliza a demanda para medições de umidade do solo, temperatura e nutrientes em grandes áreas cultivadas. As implantações em campo aberto também servem ao planejamento de irrigação e ao monitoramento da qualidade da terra. A Silvicultura é outra aplicação apoiada por políticas de sumidouros de carbono e pela necessidade de documentar as condições de umidade do solo e carbono orgânico.
O Cultivo Protegido é a aplicação de crescimento mais rápido, com um CAGR previsto de 14,2% até 2031. Os operadores de estufas e cultivo interno podem justificar um monitoramento mais intensivo porque as condições ambientais podem ser controladas ativamente. Um estudo de caso da CropX, Inc. publicado em 2025 relatou um aumento de 22% no rendimento a partir do gerenciamento de irrigação orientado por dados. O setor de monitoramento de solo da China se beneficia da capacidade dos usuários de conectar informações diretamente às decisões de fertilização e irrigação. Os sistemas protegidos também têm um valor maior por área cultivada do que os campos abertos. Isso oferece aos operadores uma base mais clara para gastar em monitoramento de solo e ambiente. A limitação de terras aráveis reforça a relevância dos sistemas de produção gerenciados que buscam maior produção por metro quadrado.
Por Usuário Final:
Grandes Fazendas Comerciais São os Maiores Usuários Enquanto Institutos de Pesquisa e Universidades Crescem Mais RapidamenteAs Grandes Fazendas Comerciais foram o maior grupo de usuários finais com 42,7% de participação em 2025. Esses operadores têm orçamentos de capital, equipe agronômica e vínculos com programas piloto governamentais. As fazendas estatais no Nordeste da China são usuários iniciais porque podem hospedar grandes ensaios e produzir dados operacionais mensuráveis. A escala de suas terras também suporta sistemas de sensores em rede e plataformas de sensoriamento remoto. As Pequenas Propriedades e Fazendas Cooperativas são um grupo de alto volume com valores médios de pedido mais baixos. Arranjos de compartilhamento de equipamentos e assinaturas de serviços são mais relevantes para esses compradores do que a propriedade direta de um sistema completo.
Os Institutos de Pesquisa e Universidades são o grupo de usuários finais de crescimento mais rápido, com um CAGR previsto de 14,6% até 2031. A conclusão do censo nacional de solos aumenta a necessidade de locais de monitoramento contínuo para apoiar o trabalho de calibração. Universidades e instituições de pesquisa também estão expandindo as atividades de pesquisa em agricultura inteligente. Suas necessidades de aquisição podem incluir sensores multiparamétricos e compatibilidade com interfaces de programação de aplicações, ou APIs. A Campbell Scientific, Inc. fornece registradores de dados, sensores de solo e equipamentos de monitoramento ambiental a instituições de pesquisa e redes de monitoramento por meio de suas operações chinesas. Os requisitos de sistema aberto podem favorecer fornecedores com registradores de dados adaptáveis e capacidades de integração documentadas. O mercado de monitoramento de solo da China pode, portanto, ganhar valor com o uso em pesquisa mesmo onde a adoção por fazendas comerciais é mais lenta.
Análise Geográfica
O Nordeste da China teve a maior penetração de monitoramento de solo entre as macrorregiões da China. O cinturão de solo negro em Heilongjiang, Jilin e Liaoning é uma principal área de produção de grãos e um foco dos esforços de conservação do solo. Pesquisas científicas identificaram a Área de Solo Negro do Nordeste como uma das áreas da China com maior risco futuro de erosão. O Grupo Beidahuang operou mais de 500 dispositivos de Internet das Coisas em 12.667 hectares em Heilongjiang. As Grandes Fazendas Comerciais são um importante grupo de clientes nessa região. As Plataformas de Sensoriamento Remoto são bem adequadas para grandes áreas cultivadas contíguas porque estendem a cobertura além das estações in situ individuais.
O Leste da China é um centro inicial de tecnologia e política para o mercado de monitoramento de solo da China. Zhejiang é designada como zona líder nacional para agricultura inteligente e tem metas de 1.000 fábricas agrícolas digitais e 100 fazendas do futuro até 2027. Zhejiang, Jiangsu e Shandong se beneficiam de infraestrutura pública mais desenvolvida e organizações de serviços agrícolas. A Zhejiang Top Cloud-agri Technology Co., Ltd. oferece sistemas que vão desde sensores independentes até plataformas integradas de monitoramento céu-solo com análises em nuvem. O Norte da China tem a maior área cultivada agregada na Planície Huang-Huai-Hai. Suas restrições de águas subterrâneas tornam as informações de umidade do solo importantes para a eficiência da irrigação e o gerenciamento da água.
O Noroeste da China oferece a maior oportunidade de crescimento estrutural, mas enfrenta barreiras técnicas significativas. As condições de solo salino e alcalino em Xinjiang, Gansu e Ningxia podem causar desvio de calibração em sensores padrão de umidade do solo. A Zhejiang Top Cloud-agri Technology Co., Ltd. relatou retenção de medição em níveis de condutividade elétrica de até 8 decisiemens por metro em ensaios de terras agrícolas salinas na Mongólia Interior. O Sul da China e o Sudoeste da China são áreas em desenvolvimento onde o cultivo protegido de alto valor e os programas de monitoramento de carbono sustentam a demanda. Guangdong, Guangxi, Sichuan e Yunnan têm aplicações diversas em árvores frutíferas, chá e vegetais. O mercado de monitoramento de solo da China necessita de sistemas validados localmente para atender a essas condições distintas de solo e cultivo.
Cenário Competitivo
Concentração do Mercado
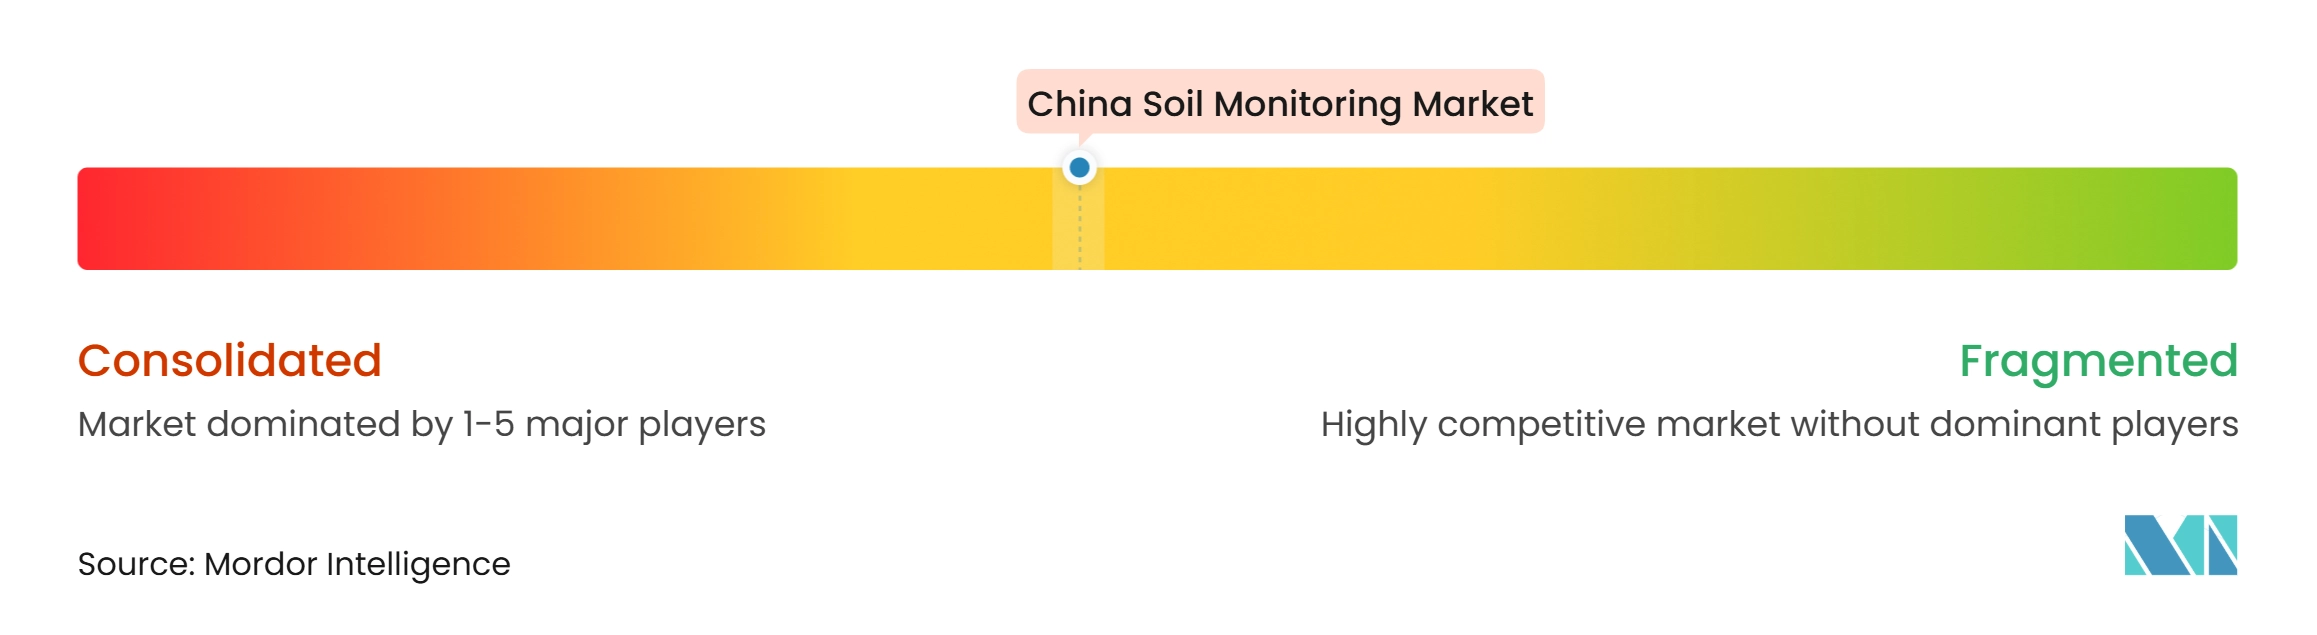
O mercado de monitoramento de solo da China tem fragmentação moderada no nível de equipamentos. Zhejiang Top Cloud-agri Technology Co., Ltd., Seeed Technology Co., Ltd. (Seeed Studio), Hunan Rika Electronic Tech Co., Ltd., Xiamen Zonewu Technology Co., Ltd. e Campbell Group, Inc. competem em especificações de produtos, preços e relacionamentos provinciais. A diferenciação de hardware está se estreitando à medida que os componentes comuns se tornam mais amplamente disponíveis. Isso desloca a competição para software de plataforma e soluções integradas de Internet das Coisas. A Zhejiang Top Cloud-agri Technology Co., Ltd. descreveu uma estratégia que abrange sensores de água no solo por reflectometria no domínio da frequência, ou FDR, sondas de múltiplas profundidades, plataformas em nuvem e funções de consultoria com suporte de inteligência artificial. A Suzhou Sinuso Technology Co., Ltd. e a Shandong Laiyin Photoelectric Technology Co., Ltd. concentram-se em nichos mais especializados de sensores e detecção optoeletrônica.
A Campbell Scientific, Inc. tem uma posição em aplicações premium de pesquisa, meteorológicas e de terras agrícolas de alto padrão, onde a rastreabilidade de dados e o desempenho dos instrumentos são importantes. Sua subsidiária chinesa fornece registradores de dados, sensores de solo e sistemas de monitoramento ambiental. A CropX, Inc. oferece uma plataforma de agronomia digital vinculada a hardware in-situ. Em setembro de 2024, a CropX, Inc. adquiriu a EnGeniousAg, uma empresa de sensoriamento de nitrogênio de precisão, para expandir suas capacidades de sensoriamento. Em março de 2025, a CropX, Inc. lançou o Strato 1, uma estação meteorológica profissional em campo que conecta dados meteorológicos hiperlocais em tempo real com sua plataforma de gestão agrícola. Essas ações mostram que os fornecedores premium estão estendendo sua cobertura de dados além das medições de solo isoladamente.
A Hunan Rika Electronic Tech Co., Ltd. lançou o Sensor de Potencial de Água no Solo RK500-05 com conectividade Bluetooth e Wi-Fi em dezembro de 2025. A Zhejiang Top Cloud-agri Technology Co., Ltd. também expandiu as capacidades de inteligência artificial de sua plataforma de gestão de terras agrícolas digitais em 2025. A Irrometer Company, Inc. e a Shenzhen Empaer Technology Co., Ltd. atendem a nichos distintos em tensiometria e sensoriamento ambiental. O mercado de monitoramento de solo da China favorece fornecedores que podem trabalhar com agências de implementação provinciais e oferecer suporte em língua chinesa. Os requisitos de governança de dados e compatibilidade provavelmente se tornarão mais importantes nas aquisições públicas.
Líderes do Setor de Monitoramento de Solo da China
-
Zhejiang Top Cloud-agri Technology Co., Ltd.
-
Seeed Technology Co., Ltd. (Seeed Studio)
-
Hunan Rika Electronic Tech Co., Ltd.
-
Campbell Group, Inc.
-
Xiamen Zonewu Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo da China Empresas cobertas neste relatório
- Zhejiang Top Cloud-agri Technology Co., Ltd.
- Shenzhen Empaer Technology Co., Ltd.
- Hunan Rika Electronic Tech Co., Ltd.
- Seeed Technology Co., Ltd. (Seeed Studio)
- Hunan MAC Sensor Co., Ltd.
- Xiamen Zonewu Technology Co., Ltd.
- Shandong Fengtu IoT Technology Co., Ltd.
- Suzhou Sinuso Technology Co., Ltd.
- Shandong Laiyin Photoelectric Technology Co., Ltd.
- Shenzhen Honde Technology Co., Ltd.
- Campbell Group, Inc.
- CropX, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Transcat, Inc.
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo da China
- Dezembro de 2025: A Hunan Rika Electronic Tech Co., Ltd. lançou o Sensor de Potencial de Água no Solo RK500-05, com conectividade Bluetooth e Wi-Fi para informações de umidade do solo em tempo real por meio de um aplicativo para smartphone. O produto tem como alvo operadores comerciais menores que buscam monitoramento sem fio sem um investimento completo em uma infraestrutura LPWAN.
- Março de 2025: A CropX, Inc. lançou o Strato 1, uma estação meteorológica profissional em campo projetada para integrar dados meteorológicos hiperlocais em tempo real com seu sistema agronômico de gestão agrícola. O lançamento estendeu o portfólio de hardware da CropX, Inc. do sensoriamento de solo para o monitoramento ambiental acima do dossel, permitindo uma arquitetura de dados mais completa do solo ao céu para agricultores globalmente, incluindo seus usuários chineses.
- Setembro de 2024: A CropX, Inc. adquiriu a EnGeniousAg, uma startup de sensoriamento de nitrogênio de precisão, em sua sexta aquisição. A tecnologia patenteada da EnGeniousAg permite a medição in-situ quase instantânea de nitrogênio em tecido vegetal, água de drenagem e irrigação, e solo, expandindo significativamente o portfólio de sensoriamento agronômico da CropX, Inc.
Escopo do Relatório do Mercado de Monitoramento de Solo da China
O monitoramento de solo é a medição regular das condições do solo, como umidade, pH, nutrientes, temperatura e salinidade, para avaliar a saúde do solo. Ele ajuda agricultores e agrônomos a tomar melhores decisões de irrigação, fertilização e gestão de culturas. O Relatório do Mercado de Monitoramento de Solo da China é Segmentado por Componente (Hardware, Software e Serviços), por Tipo de Produto (Sensores In-Situ, Plataformas de Sensoriamento Remoto e Sondas Portáteis e Kits de Teste), por Tecnologia de Conectividade (Com Fio e Sem Fio), por Aplicação (Campo Aberto, Cultivo Protegido e Silvicultura) e por Usuário Final (Grandes Fazendas Comerciais, Pequenas Propriedades e Fazendas Cooperativas, Institutos de Pesquisa e Universidades e Governo e ONGs). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In-Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Teste |
| Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Produto | Sensores In-Situ |
| Plataformas de Sensoriamento Remoto | |
| Sondas Portáteis e Kits de Teste | |
| Por Tecnologia de Conectividade | Com Fio |
| Sem Fio (LPWAN, Celular, Satélite) | |
| Por Aplicação | Campo Aberto |
| Cultivo Protegido | |
| Silvicultura | |
| Por Usuário Final | Grandes Fazendas Comerciais |
| Pequenas Propriedades e Fazendas Cooperativas | |
| Institutos de Pesquisa e Universidades | |
| Governo e ONGs |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de solo da China?
O mercado de monitoramento de solo da China foi avaliado em 140,42 milhões de USD em 2025 e está estimado em 151,13 milhões de USD em 2026. A previsão é de que atinja 218,28 milhões de USD até 2031.
Qual é a taxa de crescimento prevista para o monitoramento de solo na China?
O CAGR previsto é de 7,6% de 2026 a 2031. Serviços é a categoria de componente de crescimento mais rápido, com um CAGR previsto de 16,3%.
Qual componente tem a maior participação na China?
O Hardware foi o maior componente, respondendo por 58,7% da receita em 2025. Sensores, registradores de dados e equipamentos de campo de suporte impulsionam essa posição.
Qual tipo de produto está crescendo mais rapidamente?
As Plataformas de Sensoriamento Remoto são a categoria de produto de crescimento mais rápido, com um CAGR previsto de 18,1% até 2031. Elas complementam os sensores in-situ ao estender a cobertura sobre grandes áreas de fazenda.
O que está impulsionando a adoção do monitoramento de solo na China?
Metas de agricultura inteligente, regras de conservação de água, requisitos de qualidade do solo e programas de aquisição provincial estão apoiando a adoção. O Plano de Ação Nacional de Agricultura Inteligente tem como meta a informatização da produção agrícola acima de 30% até o final de 2026.
O que limita a adoção entre fazendas menores?
Altos custos iniciais de instalação, necessidades recorrentes de manutenção e habilidades limitadas para interpretar dados de monitoramento permanecem como principais barreiras para pequenos agricultores e cooperativas.