
Taille et part du marché du monitoring des sols en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
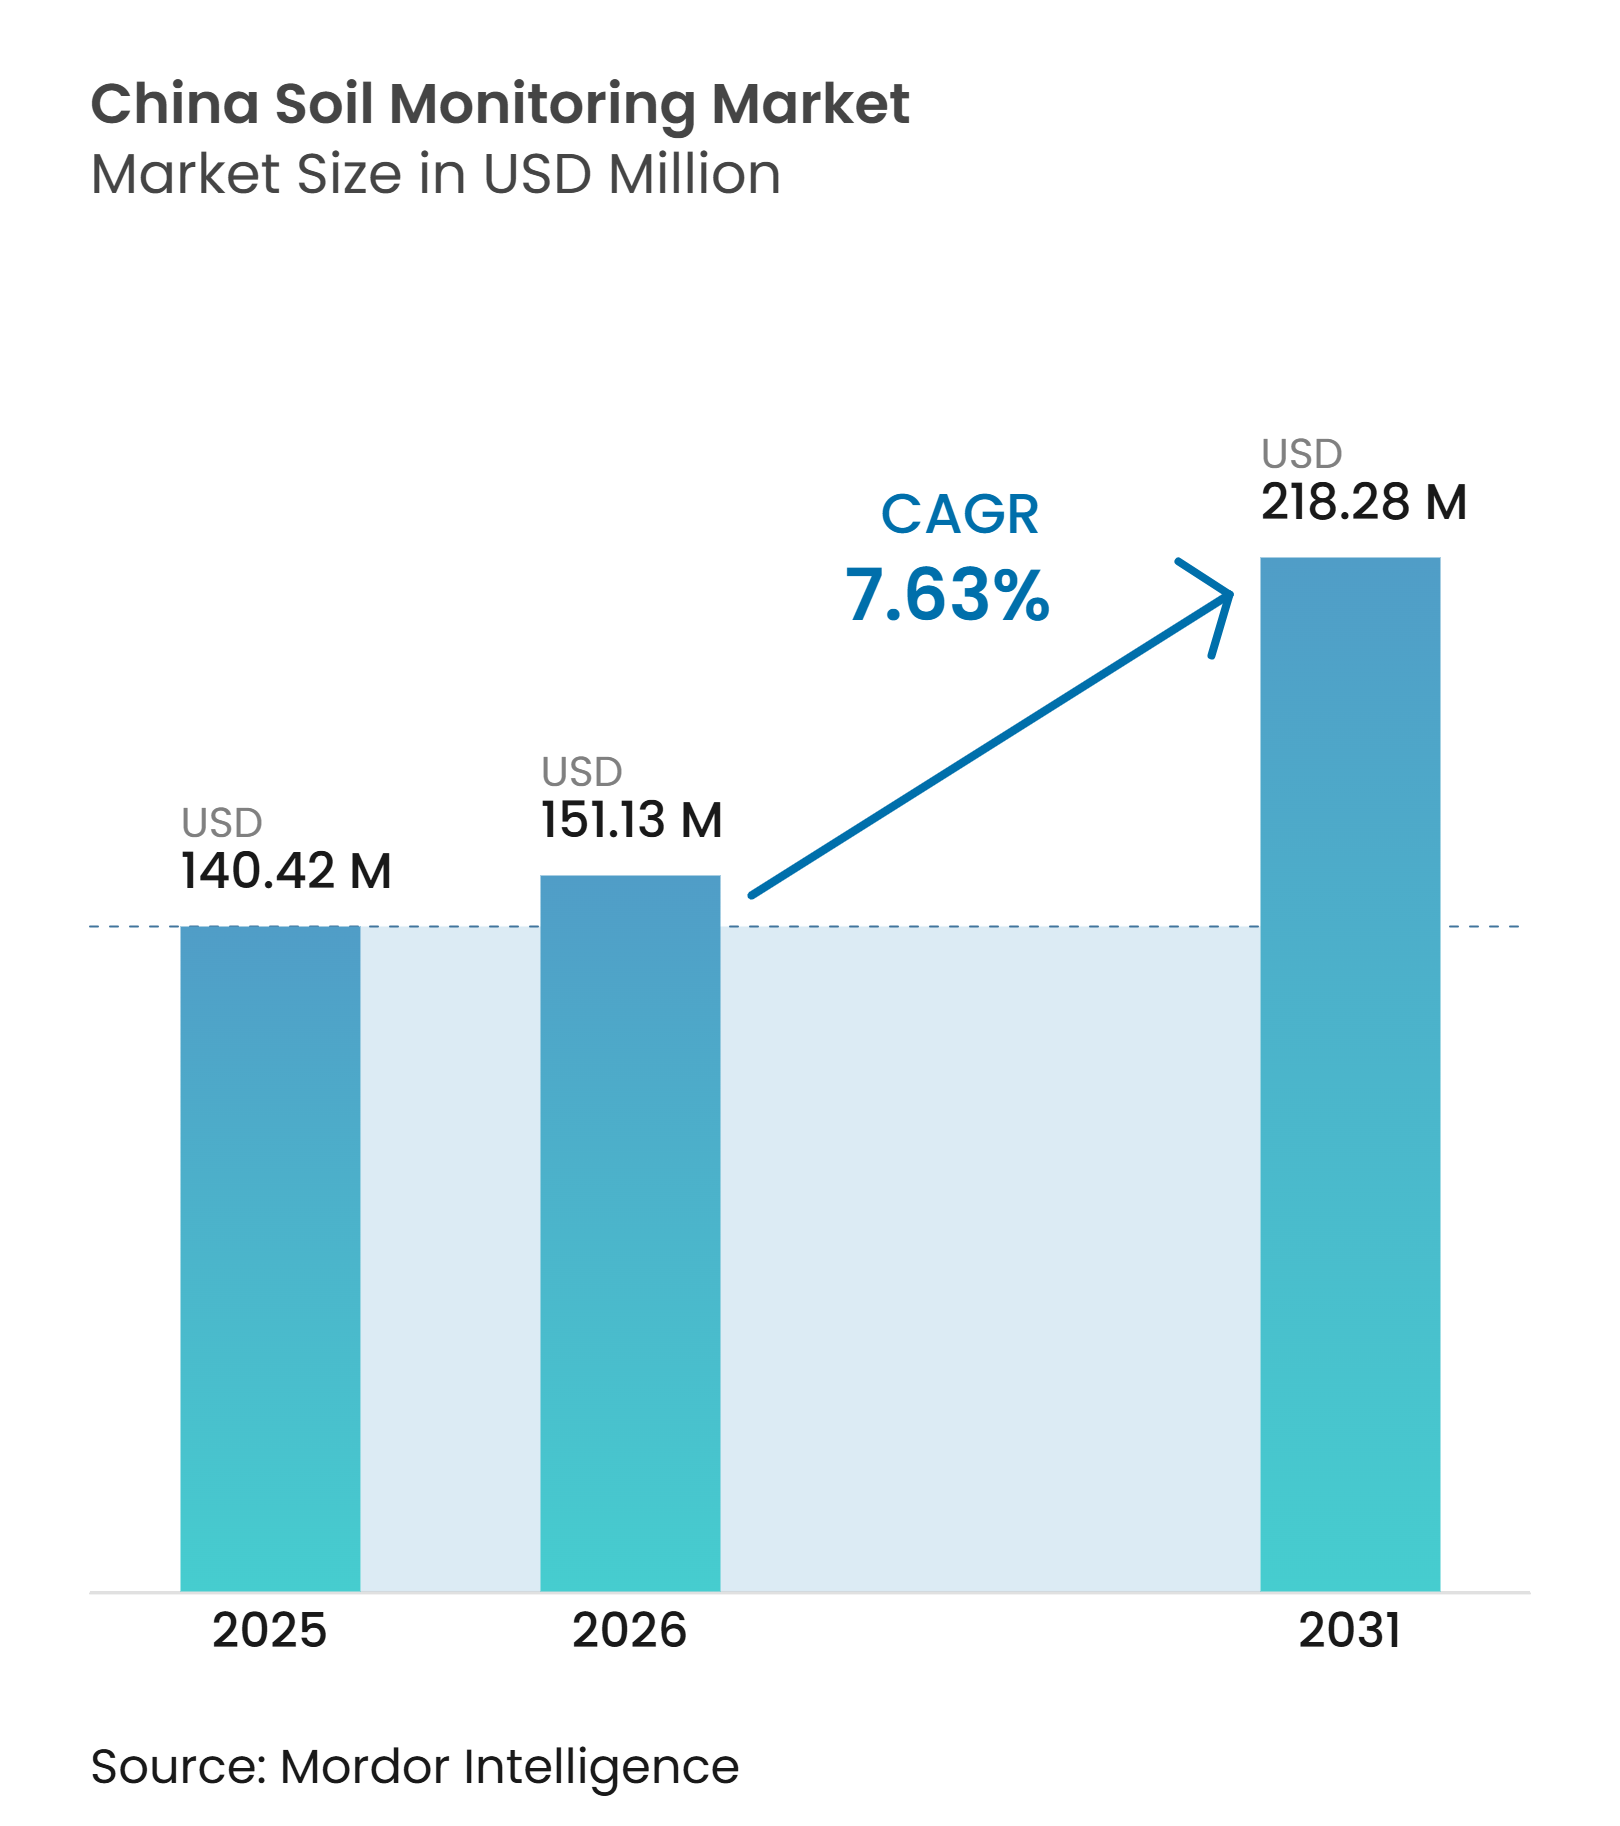
| Taille du marché de l'année de base (2025) | 140.42 Millions de dollars américains |
| Taille du Marché (2026) | 151.13 Millions de dollars américains |
| Taille du Marché (2031) | 218.28 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du monitoring des sols en Chine par Mordor Intelligence
La taille du marché du monitoring des sols en Chine était évaluée à 140,42 millions USD en 2025 et devrait croître de 151,13 millions USD en 2026 pour atteindre 218,28 millions USD d'ici 2031, à un CAGR de 7,63 % durant la période de prévision (2026-2031). Le marché du monitoring des sols en Chine est soutenu par des priorités politiques qui relient la sécurité céréalière, la qualité des terres cultivées et la numérisation agricole. Les rapports politiques et le document central n° 1 de 2025 renforcent le maintien d'une superficie céréalière stable, l'amélioration des rendements et la protection des sols, tandis que l'objectif à moyen terme de la Chine est de porter la capacité de production céréalière à environ 725 millions de tonnes d'ici 2030[1]. Le Plan d'action national pour l'agriculture intelligente 2024-2028 oriente l'optimisation du réseau de monitoring de la qualité des terres cultivées à 4 niveaux et vise un taux d'informatisation de la production agricole supérieur à 30 % d'ici fin 2026. Cette orientation encourage les fournisseurs à combiner équipements de détection avec des services de données, des diagnostics à distance et des fonctions de reporting. L'adoption reste inégale car les grands exploitants disposent de plus de capitaux, de personnel technique et d'accès aux programmes d'achats provinciaux que les petits exploitants.
Points clés du rapport
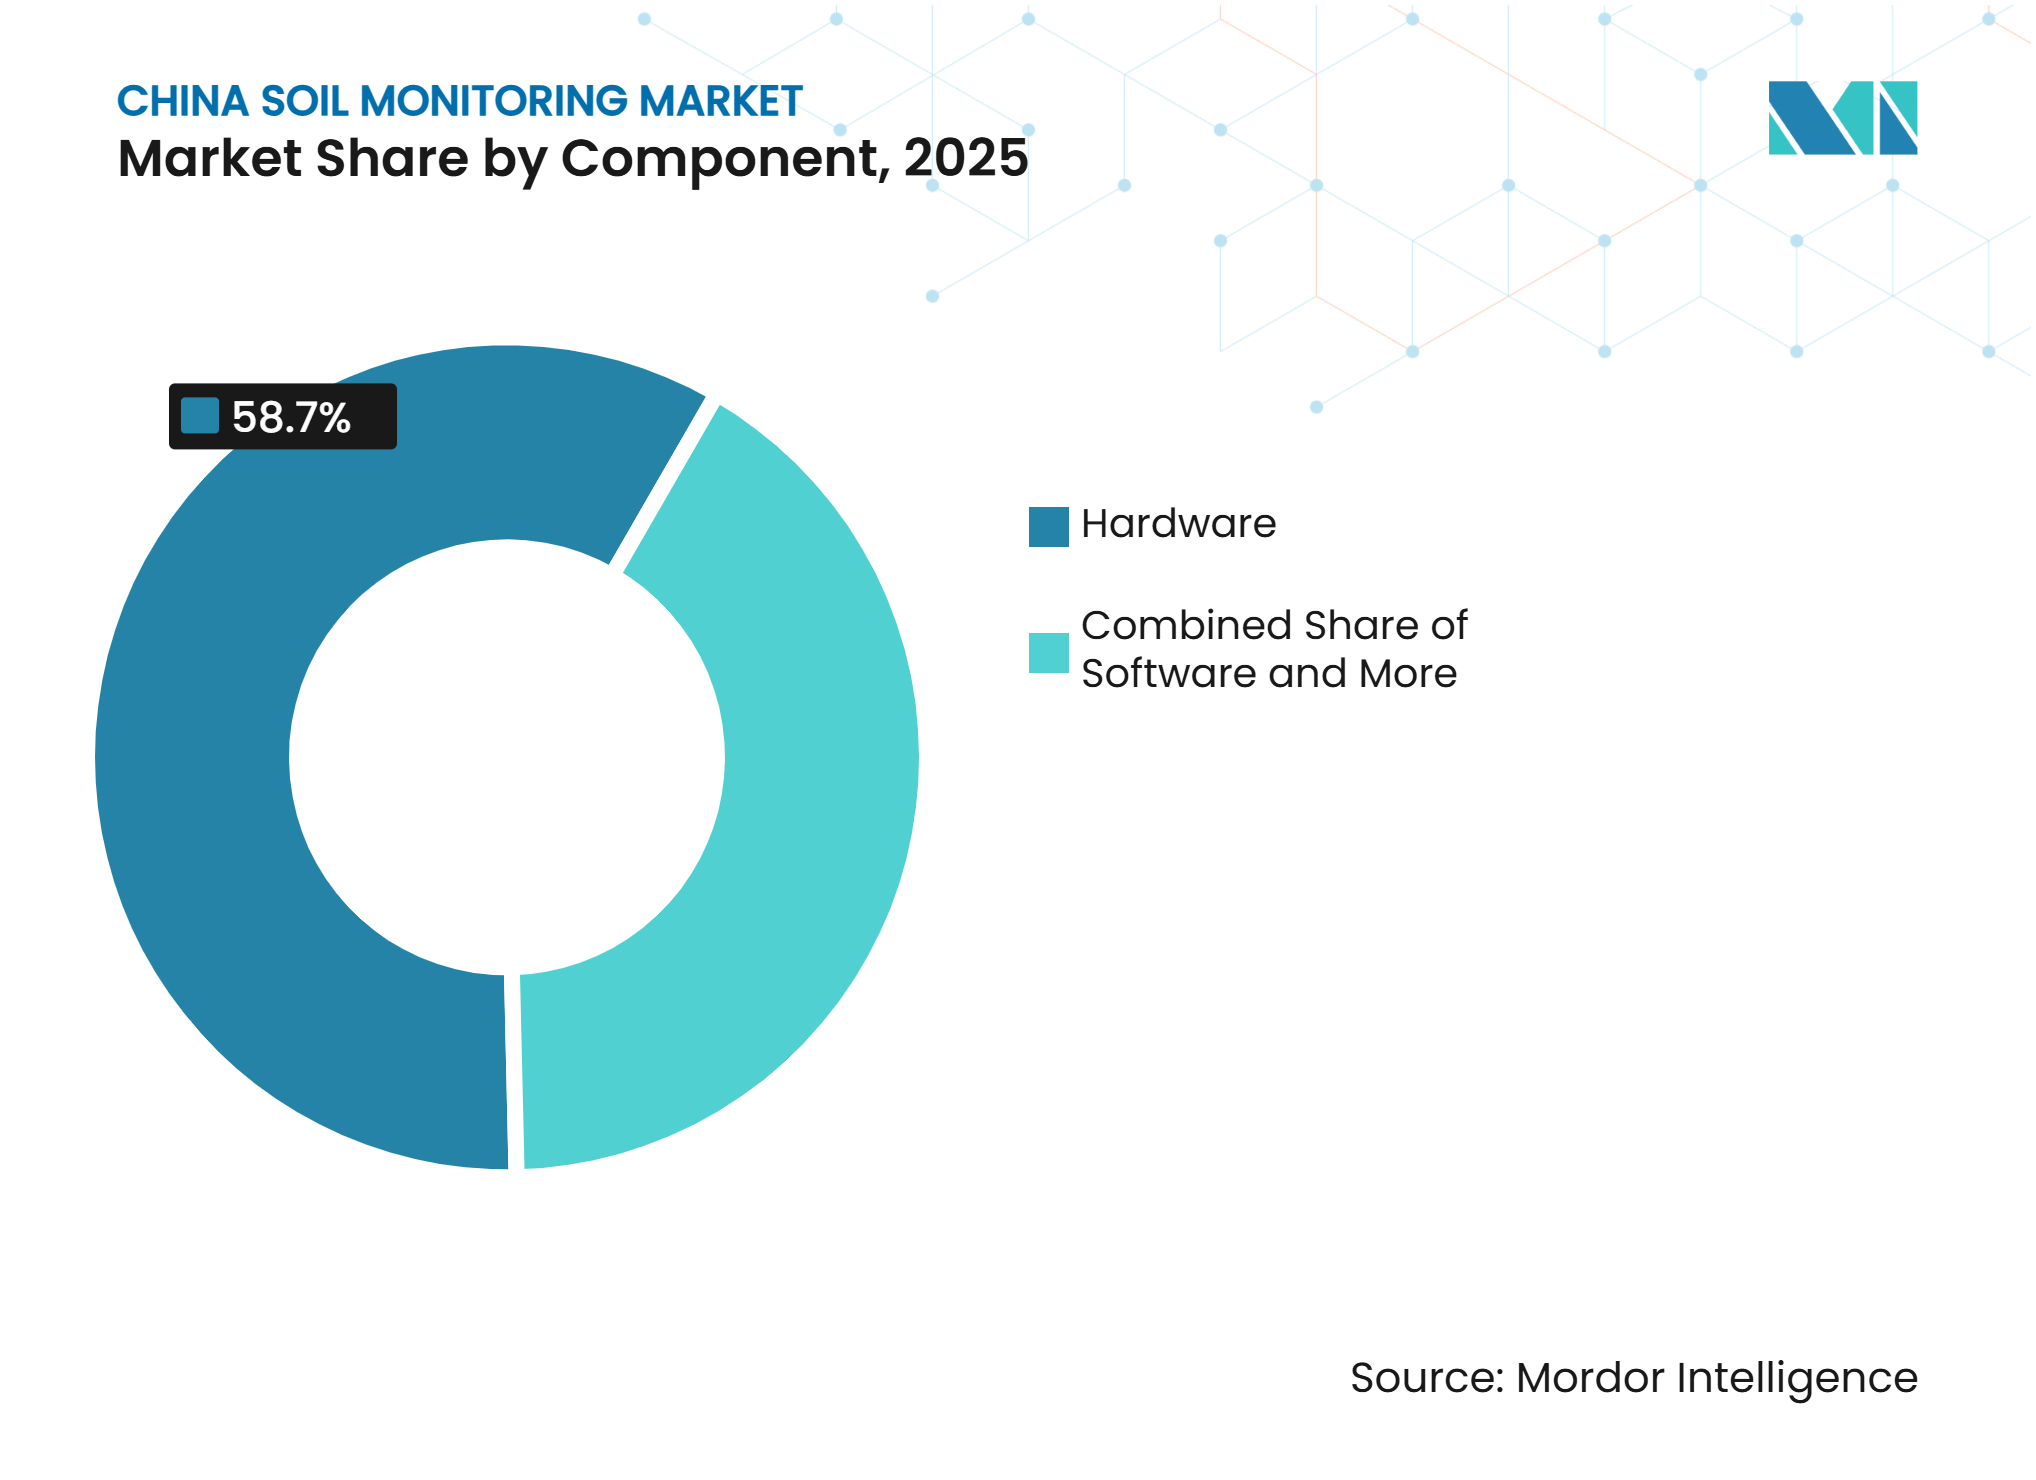
- Par composant, le matériel était le segment le plus important avec 58,7 % de la part du marché du monitoring des sols en Chine en 2025, tandis que les services devraient croître à un CAGR de 16,3 % jusqu'en 2031.
- Par type de produit, les capteurs in situ étaient le segment le plus important avec 46,3 % de la taille du marché du monitoring des sols en Chine en 2025, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide, dont l'expansion est prévue à un CAGR de 18,1 % jusqu'en 2031.
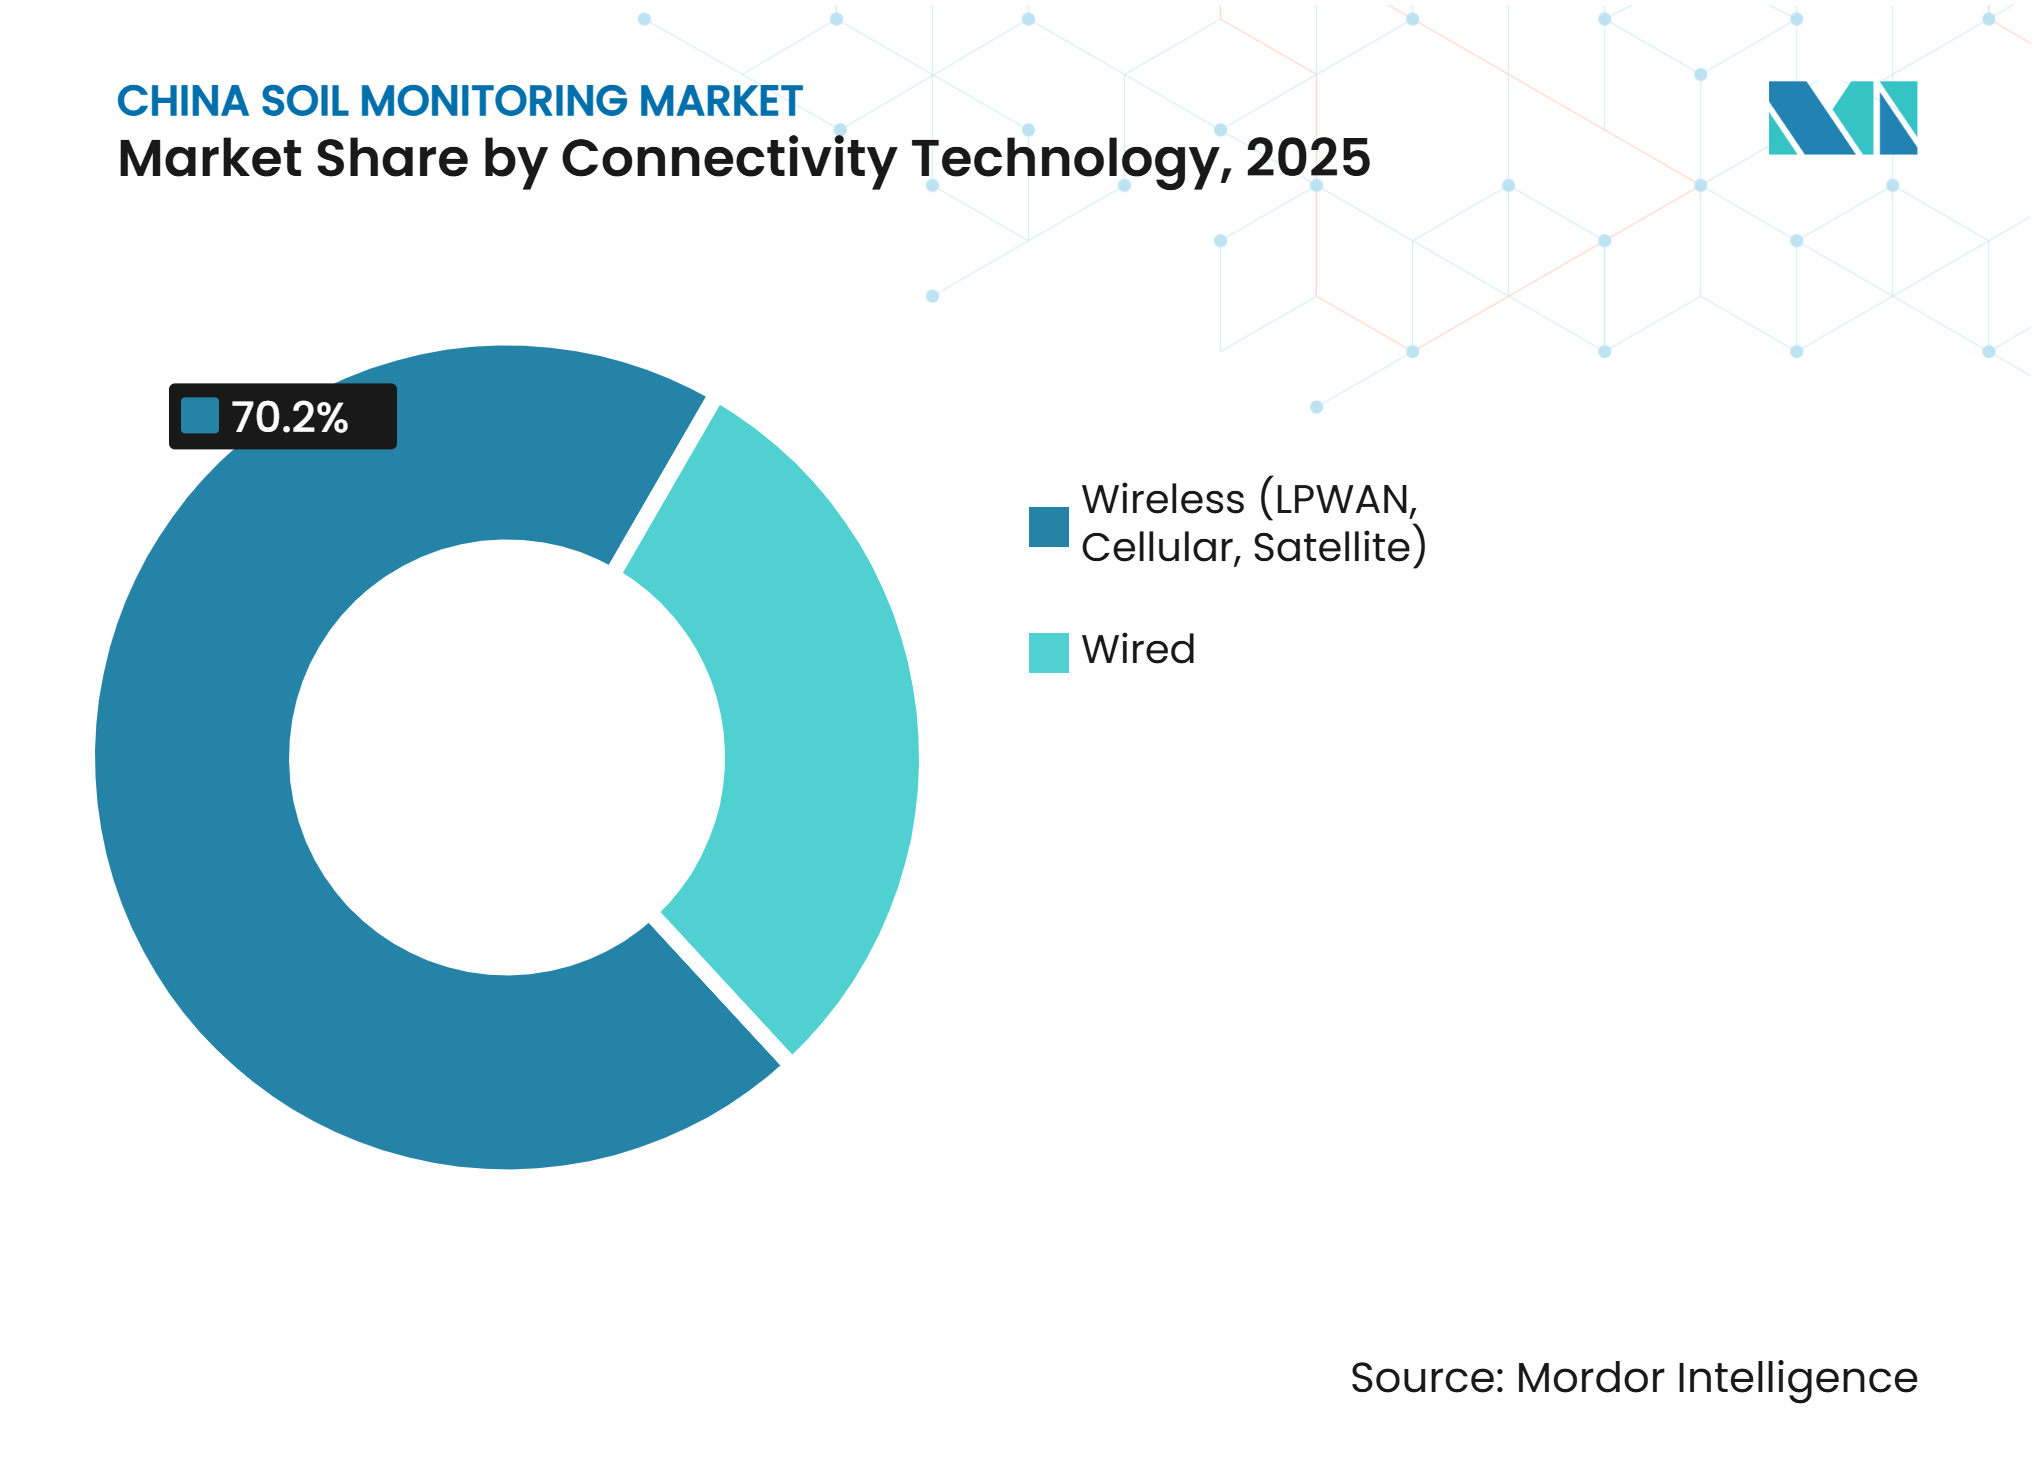
- Par technologie de connectivité, les solutions sans fil étaient le segment le plus important avec une part de revenus de 70,2 % en 2025. Le filaire est le segment à la croissance la plus rapide avec un CAGR de 9,8 % jusqu'en 2031.
- Par application, le plein champ était le segment le plus important avec une part de revenus de 63,8 % en 2025, tandis que la culture protégée est le segment à la croissance la plus rapide, dont l'expansion est prévue à un CAGR de 14,2 % jusqu'en 2031.
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important avec une part de revenus de 42,7 % en 2025, tandis que les instituts de recherche et les universités sont le segment à la croissance la plus rapide, dont l'expansion est prévue à un CAGR de 14,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision | +1.8% | National, avec des gains précoces dans le nord-est de la Chine, le delta du fleuve Yangtze et les zones pilotes du Zhejiang | Moyen terme (2-4 ans) |
| Programmes de conservation de l'eau et d'irrigation intelligente | +1.2% | National, avec une forte pertinence dans le nord-ouest de la Chine, la plaine de Chine du Nord et le bassin du fleuve Jaune | Court terme (≤ 2 ans) |
| Dégradation des sols et priorités de sécurité alimentaire | +1.0% | Ceinture de terres noires du nord-est, plateau de Lœss et région des sols rouges du sud-ouest | Long terme (≥ 4 ans) |
| Intégration de l'Internet des objets, de l'intelligence artificielle et du monitoring à distance | +1.4% | National, avec une concentration initiale dans le Zhejiang, le Guangdong et le Jiangsu | Moyen terme (2-4 ans) |
| Achats publics d'agriculture numérique provinciaux | +0.9% | Programmes provinciaux dans le Shandong, le Heilongjiang, le Jiangsu et le Xinjiang | Court terme (≤ 2 ans) |
| Demande de références en matière de carbone, de salinité et de santé des sols | +0.7% | National, avec une concentration dans les régions prioritaires pour la séquestration du carbone et les zones salines côtières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision
Le ministère de l'Agriculture et des Affaires rurales de la République populaire de Chine a publié son avis directeur sur le développement vigoureux de l'agriculture intelligente et le Plan d'action national pour l'agriculture intelligente 2024-2028 en 2024. Le plan a fixé un objectif de plus de 30 % d'informatisation de la production agricole d'ici fin 2026[2]. Cet objectif transforme les achats de monitoring des sols d'une dépense pilote facultative en besoins d'achats publics définis. Dans les exploitations gérées par le groupe Beidahuang dans le Heilongjiang, plus de 500 dispositifs Internet des objets, dont des appareils de monitoring des sols, couvraient 12 667 hectares et envoyaient des informations en temps réel à un centre de contrôle central. Le marché du monitoring des sols en Chine gagne ainsi une demande commerciale au-delà des seuls acheteurs de recherche. Les progrès précoces peuvent également élargir l'écart entre les provinces orientales bien financées et les provinces aux budgets plus modestes.
Programmes de conservation de l'eau et d'irrigation intelligente
Le règlement sur la conservation de l'eau en Chine est entré en vigueur le 1er mai 2024. Il exige que les régions à pénurie d'eau et en situation de surexploitation des eaux souterraines donnent la priorité aux méthodes d'irrigation efficaces, notamment l'irrigation par aspersion, la micro-irrigation et le transport par canalisation. La Chine développe une irrigation à haute efficacité et économe en eau et améliore l'efficacité de l'irrigation des terres agricoles. Le coefficient national d'utilisation effective de l'eau d'irrigation des terres agricoles a atteint 0,576 en 2023 et a augmenté à 0,58 d'ici fin 2025, avec un objectif politique de 0,60 d'ici 2030 [3]. Les relevés d'humidité du sol en temps réel aident les utilisateurs à planifier l'irrigation en fonction des conditions locales du terrain. Le soutien provincial à l'irrigation goutte-à-goutte peut par conséquent accroître l'intérêt pour les capteurs in situ dans le cadre d'une installation d'irrigation.
Dégradation des sols et priorités de sécurité alimentaire
Les résultats du monitoring 2024 en Chine ont signalé une superficie de perte en sol et en eau de 2 601 900 kilomètres carrés. Cette superficie était inférieure de 25 700 kilomètres carrés à celle de 2023, et le taux de conservation des sols a atteint 72,83 %. Les risques pour la productivité restent aigus dans la ceinture de terres noires du nord-est, le plateau de Lœss et les zones montagneuses des sols rouges du sud-ouest. Une étude scientifique a révélé que l'érosion hydrique affectait la productivité de 90,5 % des séries de sols typiques chinois et a identifié un taux annuel moyen de variation de la productivité de 10 %. Le deuxième recensement national des sols en Chine a collecté 3,11 millions d'échantillons en novembre 2024. Le recensement achevé souligne la nécessité de mesures continues pour suivre les conditions des sols après l'échantillonnage de référence.
Intégration de l'Internet des objets, de l'intelligence artificielle et du monitoring à distance
Le marché du monitoring des sols en Chine évolue vers des systèmes qui relient les équipements de terrain aux plateformes cloud et aux outils de gestion agricole. Les nœuds multiparamètres peuvent capturer l'humidité du sol, la température, la conductivité électrique, le pH et les indicateurs de nutriments via un flux de données commun. Zhejiang Top Cloud-agri Technology Co., Ltd. a décrit dans son rapport annuel 2025 une plateforme qui intègre l'humidité du sol, le monitoring des ravageurs et l'irrigation intelligente dans une architecture cloud unique. Cette approche offre aux fournisseurs d'équipements nationaux la possibilité de se démarquer par le logiciel et l'interprétation des données plutôt que par le seul équipement. Le traitement local des relevés peut également réduire les effets des retards de transmission de données dans les zones reculées. Les fournisseurs qui proposent des recommandations pratiques en complément des données sont mieux placés pour répondre aux besoins des exploitations commerciales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de déploiement initial et de maintenance | -1.5% | National, avec un effet prononcé dans le centre et le sud-ouest de la Chine | Court terme (≤ 2 ans) |
| Compétences techniques limitées chez les petits exploitants | -0.8% | National, notamment dans le Sichuan, le Hunan et le Guizhou | Long terme (≥ 4 ans) |
| Normes de données fragmentées entre les plateformes agricoles | -0.6% | National, avec des obstacles à l'intégration interprovinciale | Moyen terme (2-4 ans) |
| Dérive d'étalonnage dans les sols salins, alcalins et hétérogènes | -0.5% | Nord-ouest de la Chine, Mongolie intérieure et zones de remblaiement côtier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de déploiement initial et de maintenance
Une installation en réseau complète peut inclure des capteurs multi-profondeurs, une passerelle sans fil, des équipements d'alimentation solaire, un abonnement cloud et des services de maintenance. Cette structure de coûts est difficile à financer pour les petits exploitants et les coopératives à faibles revenus à partir des marges d'exploitation agricole. Les modèles de service qui partagent l'infrastructure entre de nombreuses exploitations peuvent réduire les besoins en capital. Ces modèles restent plus visibles dans le Zhejiang et le Jiangsu que dans de nombreuses autres provinces. L'activité Internet des objets de Zhejiang Top Cloud-agri Technology Co., Ltd. est principalement déployée dans des bases de démonstration intégrées et d'autres applications agricoles intégrées, tandis que sa clientèle est dominée par des départements gouvernementaux provinciaux, municipaux et de niveau comté et des institutions publiques agricoles. Les inondations, le gel et les machines agricoles peuvent également nécessiter un réétalonnage récurrent et le remplacement des équipements après l'installation.
Compétences techniques limitées chez les petits exploitants
Le secteur agricole chinois reste dominé par les petites exploitations, avec une superficie moyenne de terres cultivées par ménage inférieure à 0,67 hectare, ce qui limite la capacité de nombreux petits exploitants à utiliser des sorties de monitoring complexes. Les utilisateurs doivent traduire les relevés des systèmes multiparamètres en décisions d'irrigation, de fertilisation et de gestion des sols. Une faible utilisation peut réduire le retour sur investissement démontré d'un système installé. Cela peut réduire la volonté des organisations de services d'investir dans la formation des agriculteurs. Un vieillissement de la main-d'œuvre rurale rend plus difficile le maintien des compétences de maintenance et d'étalonnage au niveau du terrain. Le Plan d'action national pour l'agriculture intelligente reconnaît la nécessité pour les organisations de services sociaux de fournir des services de conseil agricole activés par l'Internet des objets aux petits exploitants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel domine les revenus actuels tandis que les services connaissent la croissance la plus rapideLe matériel détenait la plus grande part du marché du monitoring des sols en Chine, soit 58,7 %, en 2025. Les nœuds de capteurs, les enregistreurs de données, les modules de gestion de l'alimentation et les boîtiers de protection représentent une grande partie des dépenses initiales au niveau de l'exploitation. Les programmes d'achats publics financent généralement les équipements physiques avant les abonnements analytiques. Le matériel fournit également la base installée nécessaire aux services récurrents. Le logiciel prend en charge les tableaux de bord, les recommandations agronomiques et la visualisation spatiale. Les fournisseurs nationaux regroupent de plus en plus ces outils avec les équipements pour se différencier des produits de capteurs similaires.
Les services sont la catégorie de composants à la croissance la plus rapide, avec une taille du marché du monitoring des sols en Chine pour les services projetée à un CAGR de 16,3 % de 2026 à 2031. Cette catégorie comprend l'installation, l'étalonnage, la maintenance, les diagnostics à distance et l'interprétation des données. À mesure que les réseaux dépassent le déploiement initial, les utilisateurs ont besoin de relevés fiables et d'un soutien opérationnel. Les contrats gouvernementaux incluent de plus en plus des exigences en matière de qualité des données et de disponibilité. Ces spécifications favorisent les fournisseurs capables de livrer équipements et soutien continu ensemble. Le recensement national des sols crée également un besoin à long terme d'étalonnage périodique et de recertification des nœuds de monitoring liés au recensement.



Par type de produit :
les capteurs in situ dominent tandis que les plateformes de télédétection se développent le plus rapidementLes capteurs in situ étaient le type de produit le plus important, avec une part de 46,3 % du marché du monitoring des sols en Chine en 2025. Ils fournissent des mesures continues de l'humidité du sol, de la température, de la conductivité électrique et du pH en un emplacement spécifique. Ces relevés sont essentiels pour valider des évaluations plus larges des sols. Le règlement sur la conservation de l'eau soutient la demande d'informations sur l'humidité du sol dans les systèmes d'irrigation intelligente. Les sondes portables et les kits de test répondent à un besoin différent pour les techniciens de terrain, les équipes d'échantillonnage du recensement et les agronomes des coopératives. Ils permettent des mesures ponctuelles sans installation de connectivité permanente.
Les plateformes de télédétection sont la catégorie de produits à la croissance la plus rapide, avec un CAGR prévu de 18,1 % de 2026 à 2031. Les systèmes satellitaires et par drone peuvent couvrir de grandes surfaces agricoles grâce à l'imagerie multispectrale et hyperspectrale. Ils fournissent des indicateurs d'humidité du sol et de matière organique à un coût par unité de couverture inférieur à celui d'un réseau de terrain dense seul. Hunan Rika Electronic Tech Co., Ltd. a lancé le capteur de potentiel hydrique du sol RK500-05 en décembre 2025 avec une connectivité Bluetooth et Wi-Fi. Cela reflète la combinaison continue de la détection portable et de l'accès aux données sans fil. Les grandes fermes d'État peuvent utiliser des stations in situ pour valider les relevés satellitaires sur une zone locale. Le secteur du monitoring des sols en Chine a donc besoin à la fois de points de référence de terrain et d'outils d'observation à grande échelle.
Par technologie de connectivité :
les solutions sans fil sont le choix de connectivité le plus répanduLes solutions sans fil étaient la plus grande catégorie de connectivité, représentant 70,2 % des revenus en 2025. Les normes de réseau étendu à faible consommation, ou LPWAN, et les normes d'Internet des objets à bande étroite, ou NB-IoT, sont courantes dans les installations en plein champ. Leur faible consommation d'énergie et leur longue durée de vie des batteries conviennent aux sites agricoles dispersés. Elles peuvent également réduire le besoin de tranchées et simplifier les rénovations sur les terres cultivées. Les connexions cellulaires de quatrième et cinquième génération prennent en charge les applications à forte intensité de données, notamment les transmissions de passerelle et les systèmes de culture contrôlée. La connectivité satellitaire peut prendre en charge les sites éloignés du nord-ouest de la Chine avec une couverture cellulaire ou LPWAN limitée.
Les systèmes filaires restent pertinents dans les serres et les fermes verticales où une infrastructure stable est déjà disponible. Ils peuvent fournir des connexions fiables et un risque moindre de défaillances de connexion dans un environnement contrôlé. Le marché du monitoring des sols en Chine continuera d'utiliser des systèmes filaires pour la recherche de haute précision et les applications à haute disponibilité. Les systèmes sans fil sont mieux adaptés à la couverture étendue en plein champ et aux réseaux de capteurs distribués. Le filaire est le segment à la croissance la plus rapide avec un CAGR de 9,8 % jusqu'en 2031 pour la catégorie de connectivité à la croissance la plus rapide. L'expansion du réseau rural peut réduire progressivement l'avantage de connectivité restant des systèmes filaires par rapport aux systèmes sans fil. Les fournisseurs doivent donc adapter la conception du réseau au type de culture et aux exigences de fiabilité de l'utilisateur.

Par application :
le plein champ est la plus grande application tandis que la culture protégée connaît la croissance la plus rapideLe plein champ était la plus grande application, détenant une part de revenus de 63,8 % en 2025. Les vastes terres cultivées de la Chine et les priorités de sécurité céréalière créent un large besoin de monitoring des champs. Les programmes gouvernementaux se concentrent fortement sur les zones céréalières et de cultures de base. Cette orientation canalise la demande vers des mesures de l'humidité du sol, de la température et des nutriments dans les grandes zones cultivées. Les déploiements en plein champ servent également la planification de l'irrigation et le monitoring de la qualité des terres. La foresterie est une autre application soutenue par les politiques de puits de carbone et la nécessité de documenter les conditions d'humidité du sol et de carbone organique.
La culture protégée est l'application à la croissance la plus rapide, avec un CAGR prévu de 14,2 % jusqu'en 2031. Les opérateurs de serres et de cultures en intérieur peuvent justifier un monitoring plus intensif car les conditions environnementales peuvent être activement contrôlées. Une étude de cas de CropX, Inc. publiée en 2025 a rapporté une augmentation de rendement de 22 % grâce à une gestion de l'irrigation basée sur les données. Le secteur du monitoring des sols en Chine bénéficie de la capacité des utilisateurs à relier directement les informations aux décisions de fertilisation et d'irrigation. Les systèmes protégés ont également une valeur plus élevée par surface cultivée que les champs ouverts. Cela donne aux opérateurs une base plus claire pour dépenser dans le monitoring des sols et de l'environnement. La limitation des terres arables renforce la pertinence des systèmes de production gérés qui cherchent à augmenter la production par mètre carré.
Par utilisateur final :
les grandes exploitations commerciales sont les plus grands utilisateurs tandis que les instituts de recherche et les universités connaissent la croissance la plus rapideLes grandes exploitations commerciales étaient le groupe d'utilisateurs finaux le plus important avec une part de 42,7 % en 2025. Ces opérateurs disposent de budgets d'investissement, de personnel agronomique et de liens avec les programmes pilotes gouvernementaux. Les fermes d'État dans le nord-est de la Chine sont des utilisateurs précoces car elles peuvent accueillir de grands essais et produire des données opérationnelles mesurables. L'étendue de leurs terres soutient également les systèmes de capteurs en réseau et les plateformes de télédétection. Les petites exploitations et les coopératives constituent un groupe à volume élevé avec des valeurs de commande moyennes plus faibles. Les arrangements de partage d'équipements et les abonnements de services sont plus pertinents pour ces acheteurs que la propriété directe d'un système complet.
Les instituts de recherche et les universités sont le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévu de 14,6 % jusqu'en 2031. L'achèvement du recensement national des sols accroît le besoin de sites de monitoring continu pour soutenir les travaux d'étalonnage. Les universités et les institutions de recherche développent également des activités de recherche en agriculture intelligente. Leurs besoins d'approvisionnement peuvent inclure des capteurs multiparamètres et la compatibilité avec des interfaces de programmation d'applications, ou API. Campbell Scientific, Inc. fournit des enregistreurs de données, des capteurs de sol et des équipements de monitoring environnemental aux institutions de recherche et aux réseaux de monitoring via ses opérations chinoises. Les exigences de systèmes ouverts peuvent favoriser les fournisseurs disposant d'enregistreurs de données adaptables et de capacités d'intégration documentées. Le marché du monitoring des sols en Chine peut donc tirer de la valeur de l'utilisation à des fins de recherche même là où l'adoption par les exploitations commerciales est plus lente.
Analyse géographique
Le nord-est de la Chine affichait la plus forte pénétration du monitoring des sols parmi les macro-régions chinoises. La ceinture de terres noires du Heilongjiang, du Jilin et du Liaoning est une principale zone de production céréalière et un axe des efforts de conservation des sols. Des recherches scientifiques ont identifié la zone de terres noires du nord-est comme l'une des zones de Chine présentant le risque d'érosion futur le plus élevé. Le groupe Beidahuang exploitait plus de 500 dispositifs Internet des objets sur 12 667 hectares dans le Heilongjiang. Les grandes exploitations commerciales constituent un groupe de clients majeur dans cette région. Les plateformes de télédétection sont bien adaptées aux grandes zones cultivées contiguës car elles étendent la couverture au-delà des stations in situ individuelles.
La Chine de l'Est est un centre technologique et politique précoce pour le marché du monitoring des sols en Chine. Le Zhejiang est désigné comme zone nationale de premier plan pour l'agriculture intelligente et a des objectifs de 1 000 usines agricoles numériques et 100 fermes du futur d'ici 2027. Le Zhejiang, le Jiangsu et le Shandong bénéficient d'une infrastructure publique plus développée et d'organisations de services agricoles. Zhejiang Top Cloud-agri Technology Co., Ltd. propose des systèmes allant des capteurs autonomes aux plateformes de monitoring intégrées ciel-sol avec analyses cloud. La Chine du Nord possède la plus grande superficie cultivée agrégée sur la plaine Huang-Huai-Hai. Ses contraintes en eaux souterraines rendent les informations sur l'humidité du sol importantes pour l'efficacité de l'irrigation et la gestion de l'eau.
Le nord-ouest de la Chine offre la plus forte opportunité de croissance structurelle mais fait face à des obstacles techniques importants. Les conditions de sols salins et alcalins dans le Xinjiang, le Gansu et le Ningxia peuvent provoquer une dérive d'étalonnage dans les capteurs d'humidité du sol standard. Zhejiang Top Cloud-agri Technology Co., Ltd. a rapporté une rétention de mesure à des niveaux de conductivité électrique allant jusqu'à 8 déciSiemens par mètre lors d'essais dans des terres agricoles salines en Mongolie intérieure. La Chine du Sud et le sud-ouest de la Chine sont des zones en développement où la culture protégée à haute valeur ajoutée et les programmes de monitoring du carbone soutiennent la demande. Le Guangdong, le Guangxi, le Sichuan et le Yunnan ont des applications diversifiées dans les arbres fruitiers, le thé et les légumes. Le marché du monitoring des sols en Chine a besoin de systèmes validés localement pour servir ces conditions de sol et de culture distinctes.
Paysage concurrentiel
Concentration du Marché
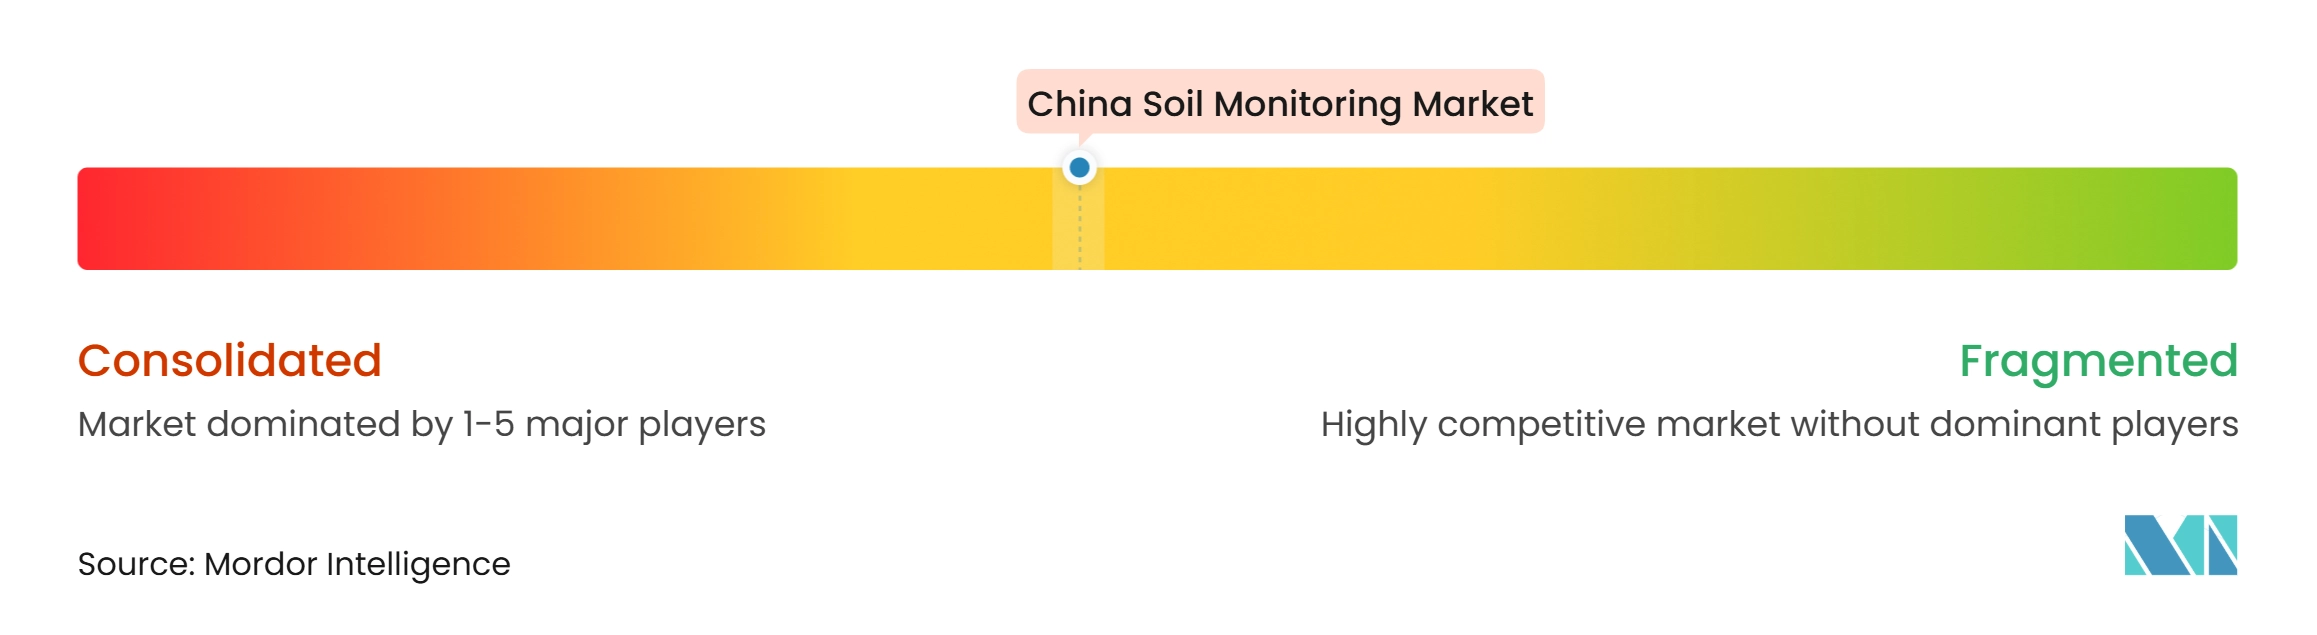
Le marché du monitoring des sols en Chine présente une fragmentation modérée au niveau des équipements. Zhejiang Top Cloud-agri Technology Co., Ltd., Seeed Technology Co., Ltd. (Seeed Studio), Hunan Rika Electronic Tech Co., Ltd., Xiamen Zonewu Technology Co., Ltd. et Campbell Group, Inc. se font concurrence sur les spécifications des produits, les prix et les relations provinciales. La différenciation du matériel se réduit à mesure que les composants communs deviennent plus largement disponibles. Cela déplace la concurrence vers les logiciels de plateforme et les solutions intégrées d'Internet des objets. Zhejiang Top Cloud-agri Technology Co., Ltd. a décrit une stratégie couvrant les capteurs d'eau du sol par réflectométrie dans le domaine fréquentiel, ou FDR, les sondes multi-profondeurs, les plateformes cloud et les fonctions de conseil assistées par intelligence artificielle. Suzhou Sinuso Technology Co., Ltd. et Shandong Laiyin Photoelectric Technology Co., Ltd. se concentrent sur des niches de capteurs et de détection optoélectronique plus spécialisées.
Campbell Scientific, Inc. occupe une position dans les applications de recherche premium, météorologiques et de terres agricoles à haute norme où la traçabilité des données et les performances des instruments sont importantes. Sa filiale chinoise fournit des enregistreurs de données, des capteurs de sol et des systèmes de monitoring environnemental. CropX, Inc. propose une plateforme d'agronomie numérique liée à du matériel in situ. En septembre 2024, CropX, Inc. a acquis EnGeniousAg, une entreprise de détection de précision de l'azote, pour élargir ses capacités de détection. En mars 2025, CropX, Inc. a lancé Strato 1, une station météorologique de terrain professionnelle qui connecte des données météorologiques hyperlocales en temps réel à sa plateforme de gestion agricole. Ces actions montrent que les fournisseurs premium étendent leur couverture de données au-delà des seules mesures du sol.
Hunan Rika Electronic Tech Co., Ltd. a lancé le capteur de potentiel hydrique du sol RK500-05 avec une connectivité Bluetooth et Wi-Fi en décembre 2025. Zhejiang Top Cloud-agri Technology Co., Ltd. a également étendu les capacités d'intelligence artificielle de sa plateforme de gestion des terres agricoles numériques en 2025. Irrometer Company, Inc. et Shenzhen Empaer Technology Co., Ltd. servent des niches distinctes dans la tensiométrie et la détection environnementale. Le marché du monitoring des sols en Chine favorise les fournisseurs capables de travailler avec les agences de mise en œuvre provinciales et d'offrir un support en langue chinoise. Les exigences de gouvernance des données et de compatibilité sont susceptibles de devenir plus importantes dans les achats publics.
Leaders du secteur du monitoring des sols en Chine
-
Zhejiang Top Cloud-agri Technology Co., Ltd.
-
Seeed Technology Co., Ltd. (Seeed Studio)
-
Hunan Rika Electronic Tech Co., Ltd.
-
Campbell Group, Inc.
-
Xiamen Zonewu Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du monitoring des sols en Chine Entreprises couvertes dans ce rapport
- Zhejiang Top Cloud-agri Technology Co., Ltd.
- Shenzhen Empaer Technology Co., Ltd.
- Hunan Rika Electronic Tech Co., Ltd.
- Seeed Technology Co., Ltd. (Seeed Studio)
- Hunan MAC Sensor Co., Ltd.
- Xiamen Zonewu Technology Co., Ltd.
- Shandong Fengtu IoT Technology Co., Ltd.
- Suzhou Sinuso Technology Co., Ltd.
- Shandong Laiyin Photoelectric Technology Co., Ltd.
- Shenzhen Honde Technology Co., Ltd.
- Campbell Group, Inc.
- CropX, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Transcat, Inc.
Développements industriels récents dans Marché du monitoring des sols en Chine
- Décembre 2025 : Hunan Rika Electronic Tech Co., Ltd. a lancé le capteur de potentiel hydrique du sol RK500-05, doté d'une connectivité Bluetooth et Wi-Fi pour des informations en temps réel sur l'humidité du sol via une application smartphone. Le produit cible les petits opérateurs commerciaux cherchant un monitoring sans fil sans investissement complet dans une infrastructure LPWAN.
- Mars 2025 : CropX, Inc. a lancé Strato 1, une station météorologique professionnelle de terrain conçue pour intégrer des données météorologiques hyperlocales en temps réel à son système de gestion agricole agronomique. Le lancement a étendu le portefeuille matériel de CropX, Inc. de la détection du sol au monitoring environnemental au-dessus de la canopée, permettant une architecture de données complète du sol au ciel pour les agriculteurs du monde entier, y compris ses utilisateurs chinois.
- Septembre 2024 : CropX, Inc. a acquis EnGeniousAg, une startup de détection de précision de l'azote, dans le cadre de sa sixième acquisition. La technologie brevetée d'EnGeniousAg permet une mesure in situ quasi instantanée de l'azote dans les tissus végétaux, les eaux de drainage et d'irrigation, et le sol, élargissant considérablement le portefeuille de détection agronomique de CropX, Inc.
Périmètre du rapport sur le marché du monitoring des sols en Chine
Le monitoring des sols est la mesure régulière des conditions du sol telles que l'humidité, le pH, les nutriments, la température et la salinité pour évaluer la santé des sols. Il aide les agriculteurs et les agronomes à prendre de meilleures décisions en matière d'irrigation, de fertilisation et de gestion des cultures. Le rapport sur le marché du monitoring des sols en Chine est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et foresterie) et par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives, instituts de recherche et universités, et gouvernement et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du monitoring des sols en Chine ?
Le marché du monitoring des sols en Chine était évalué à 140,42 millions USD en 2025 et est estimé à 151,13 millions USD en 2026. Il devrait atteindre 218,28 millions USD d'ici 2031.
Quel est le taux de croissance prévu pour le monitoring des sols en Chine ?
Le CAGR prévu est de 7,6 % de 2026 à 2031. Les services constituent la catégorie de composants à la croissance la plus rapide, avec un CAGR prévu de 16,3 %.
Quel composant détient la plus grande part en Chine ?
Le matériel était le composant le plus important, représentant 58,7 % des revenus en 2025. Les capteurs, les enregistreurs de données et les équipements de terrain de support soutiennent cette position.
Quel type de produit connaît la croissance la plus rapide ?
Les plateformes de télédétection sont la catégorie de produits à la croissance la plus rapide, avec un CAGR prévu de 18,1 % jusqu'en 2031. Elles complètent les capteurs in situ en étendant la couverture sur de grandes surfaces agricoles.
Qu'est-ce qui stimule l'adoption du monitoring des sols en Chine ?
Les objectifs d'agriculture intelligente, les règles de conservation de l'eau, les exigences de qualité des sols et les programmes d'achats provinciaux soutiennent l'adoption. Le Plan d'action national pour l'agriculture intelligente vise une informatisation de la production agricole supérieure à 30 % d'ici fin 2026.
Qu'est-ce qui limite l'adoption parmi les petites exploitations ?
Les coûts d'installation initiaux élevés, les besoins de maintenance récurrents et les compétences limitées pour interpréter les données de monitoring restent des obstacles clés pour les petits exploitants et les coopératives.