
Marktgröße und Marktanteile des chinesischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
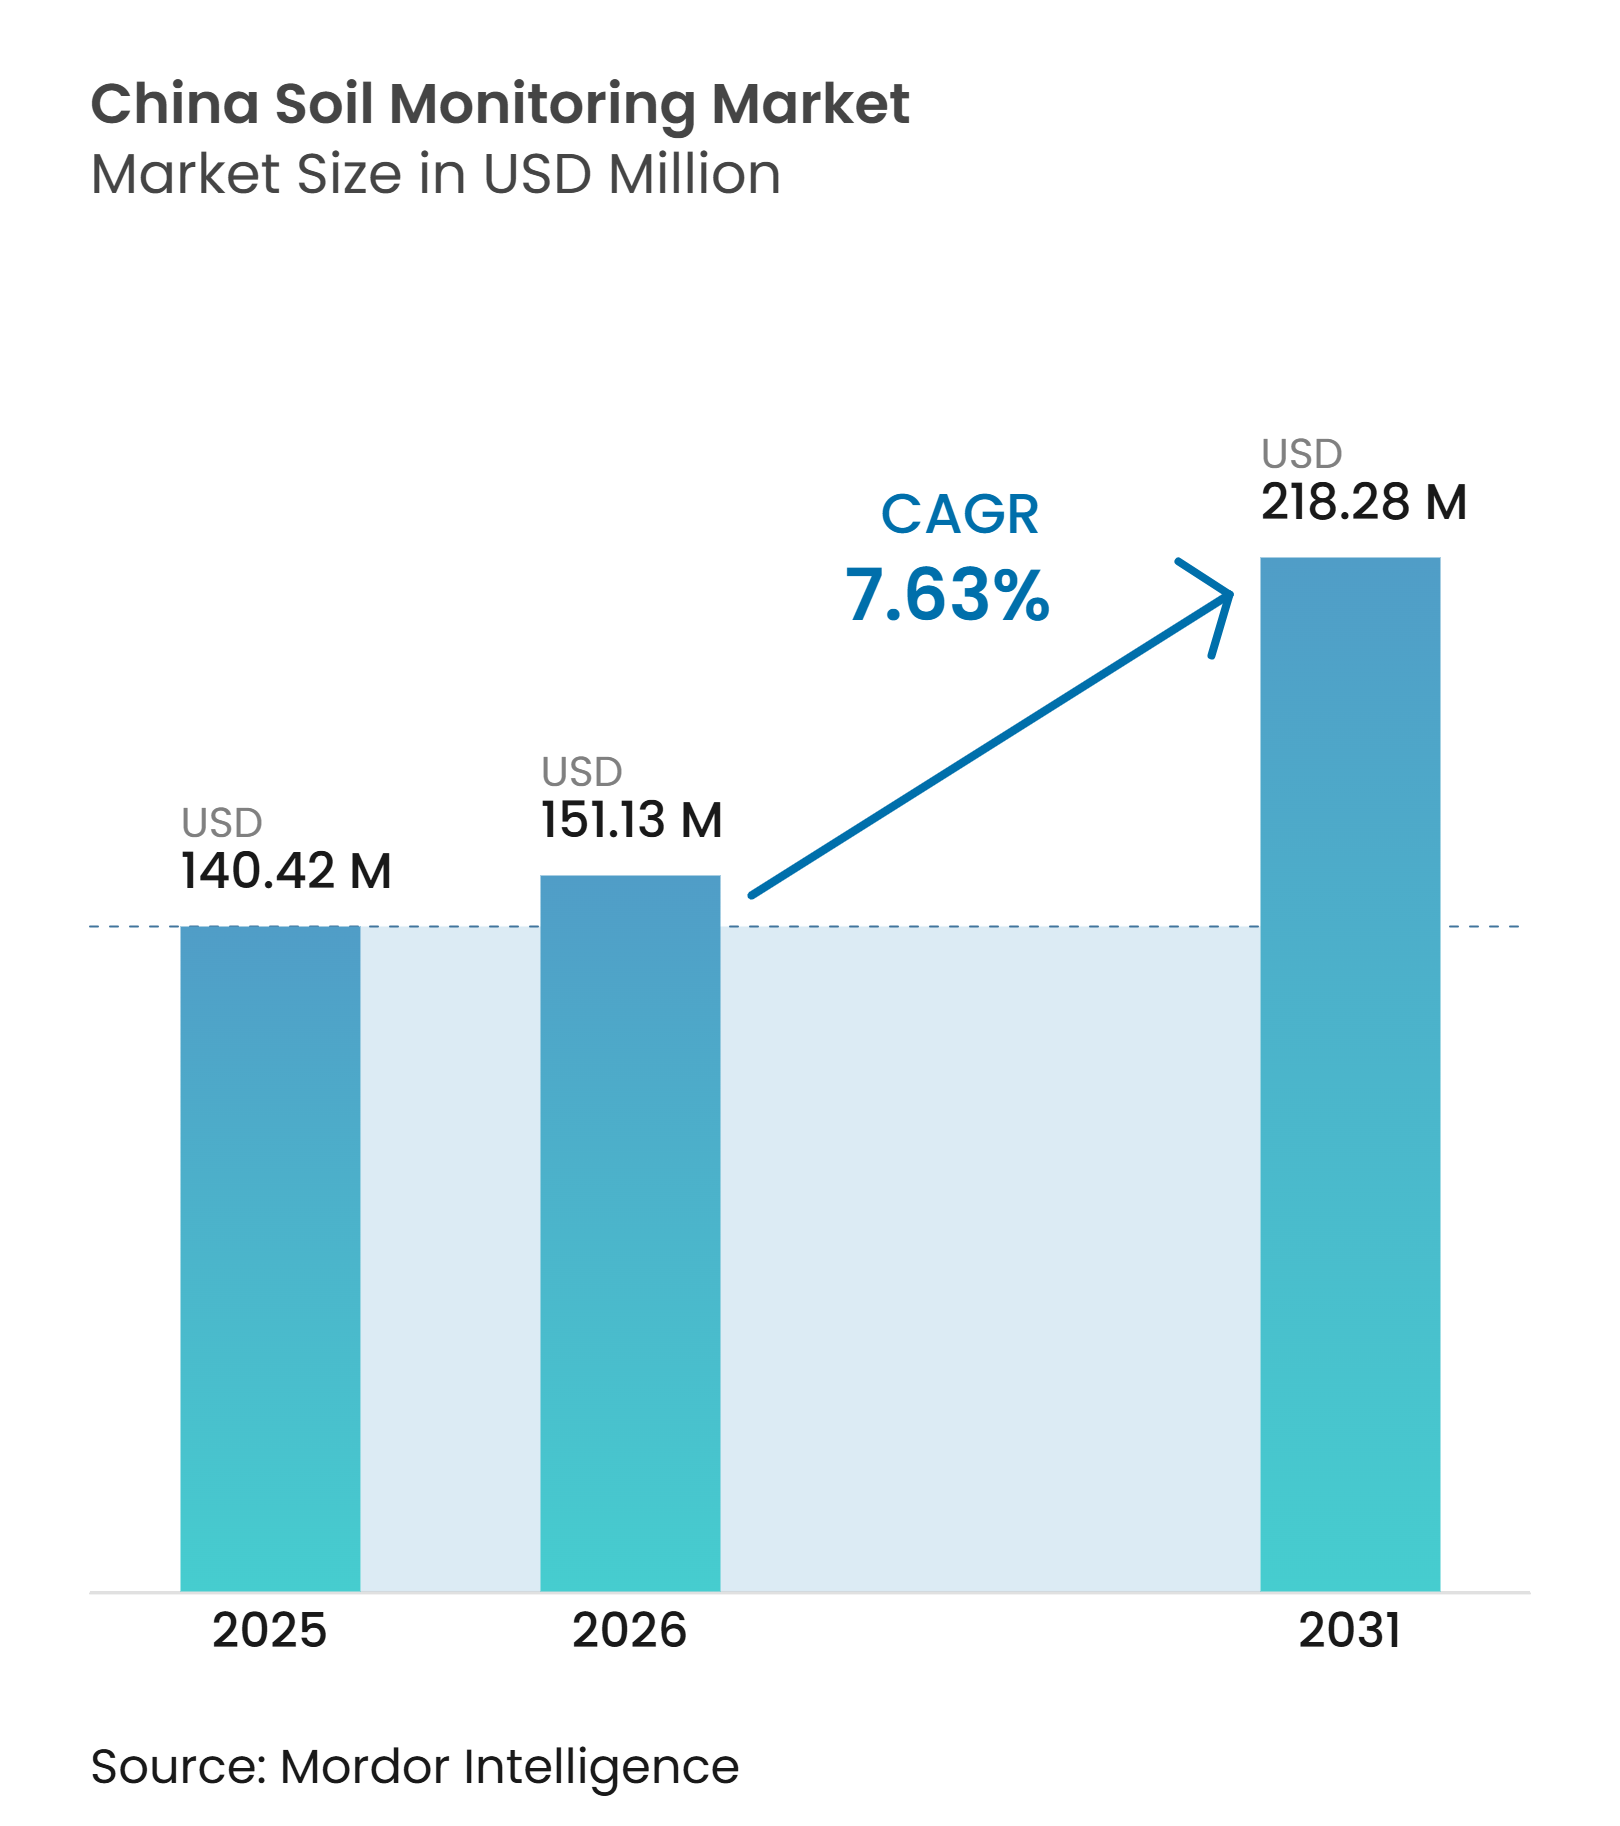
| Marktgröße im Basisjahr (2025) | 140.42 Millionen US-Dollar |
| Marktgröße (2026) | 151.13 Millionen US-Dollar |
| Marktgröße (2031) | 218.28 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Bodenüberwachungsmarkts von Mordor Intelligence
Die Marktgröße des chinesischen Bodenüberwachungsmarkts wurde im Jahr 2025 auf 140,42 Millionen USD geschätzt und soll von 151,13 Millionen USD im Jahr 2026 auf 218,28 Millionen USD bis 2031 wachsen, bei einem CAGR von 7,63 % während des Prognosezeitraums (2026–2031). Der chinesische Bodenüberwachungsmarkt wird durch politische Prioritäten gestützt, die Getreidesicherheit, Qualität des Ackerlandes und landwirtschaftliche Digitalisierung miteinander verknüpfen. Politische Berichte und das Zentrale Dokument Nr. 1 von 2025 bekräftigen die Aufrechterhaltung stabiler Getreideanbauflächen, verbesserter Erträge und des Bodenschutzes, während Chinas mittelfristiges Ziel darin besteht, die Getreideproduktionskapazität bis 2030 auf etwa 725 Millionen Tonnen zu steigern[1]. Der Nationale Aktionsplan für intelligente Landwirtschaft 2024–2028 gibt die Optimierung des vierstufigen Qualitätsüberwachungsnetzes für Ackerland vor und zielt auf eine Informatisierungsrate der landwirtschaftlichen Produktion von über 30 % bis Ende 2026 ab. Diese Ausrichtung ermutigt Anbieter, Sensorgeräte mit Datendiensten, Ferndiagnosen und Berichtsfunktionen zu kombinieren. Die Akzeptanz bleibt uneinheitlich, da größere Betreiber über mehr Kapital, technisches Personal und Zugang zu provinziellen Beschaffungsprogrammen verfügen als Kleinbauern.
Wichtigste Erkenntnisse des Berichts
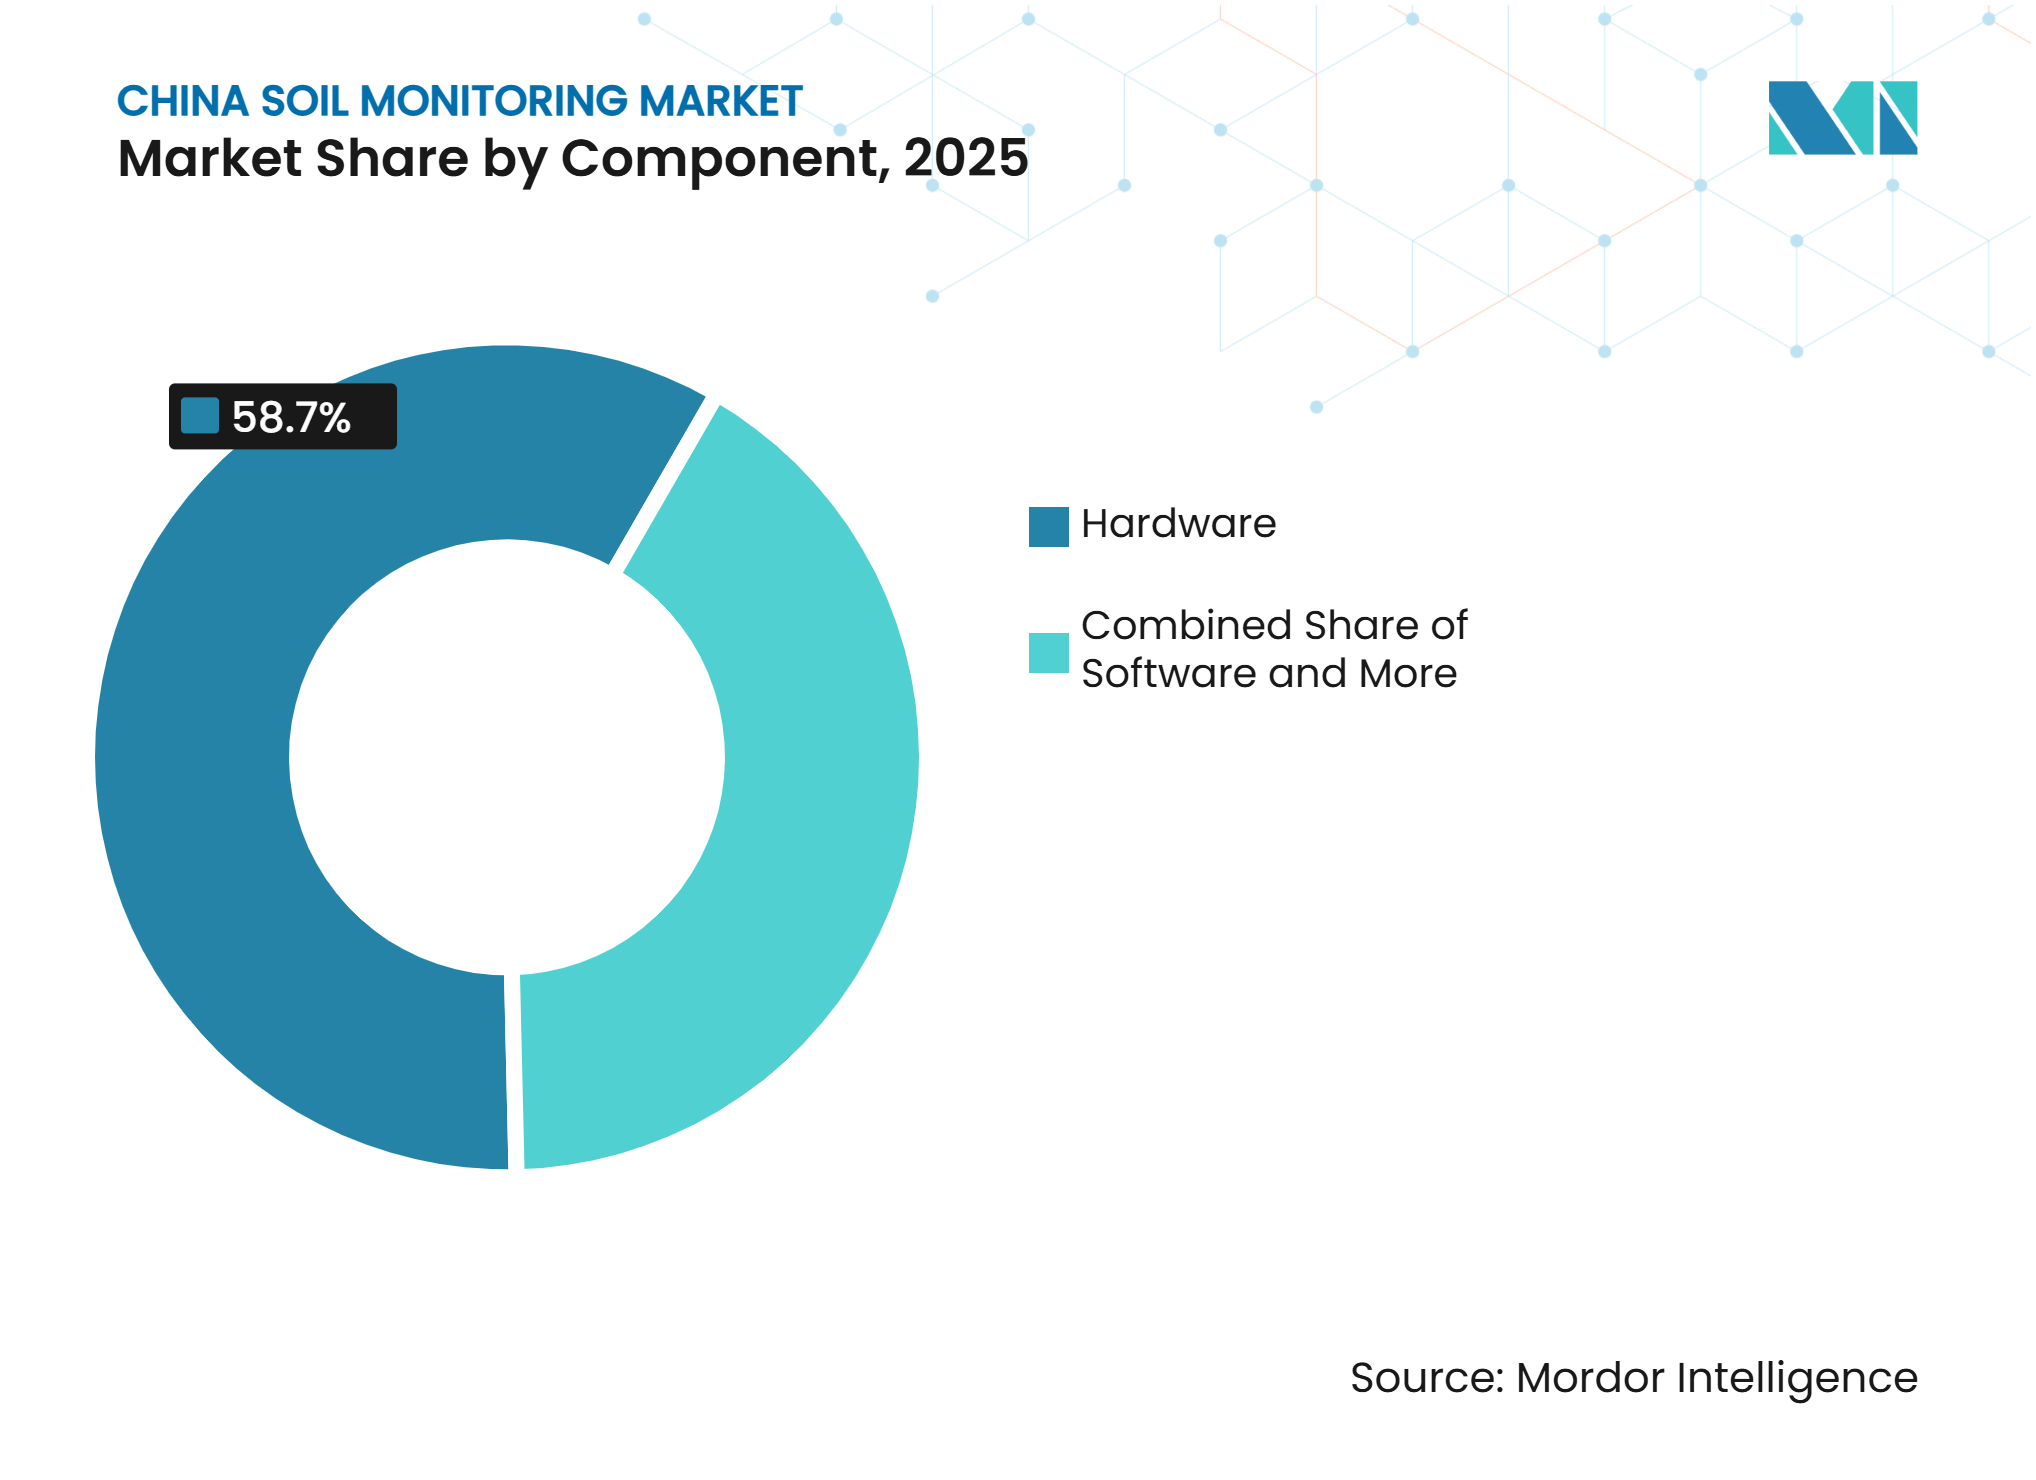
- Nach Komponente war Hardware mit einem Anteil von 58,7 % am chinesischen Bodenüberwachungsmarkt im Jahr 2025 das größte Segment, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 16,3 % wachsen werden.
- Nach Produkttyp waren In-situ-Sensoren mit einem Anteil von 46,3 % an der Marktgröße des chinesischen Bodenüberwachungsmarkts im Jahr 2025 das größte Segment, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und bis 2031 voraussichtlich mit einem CAGR von 18,1 % expandieren werden.
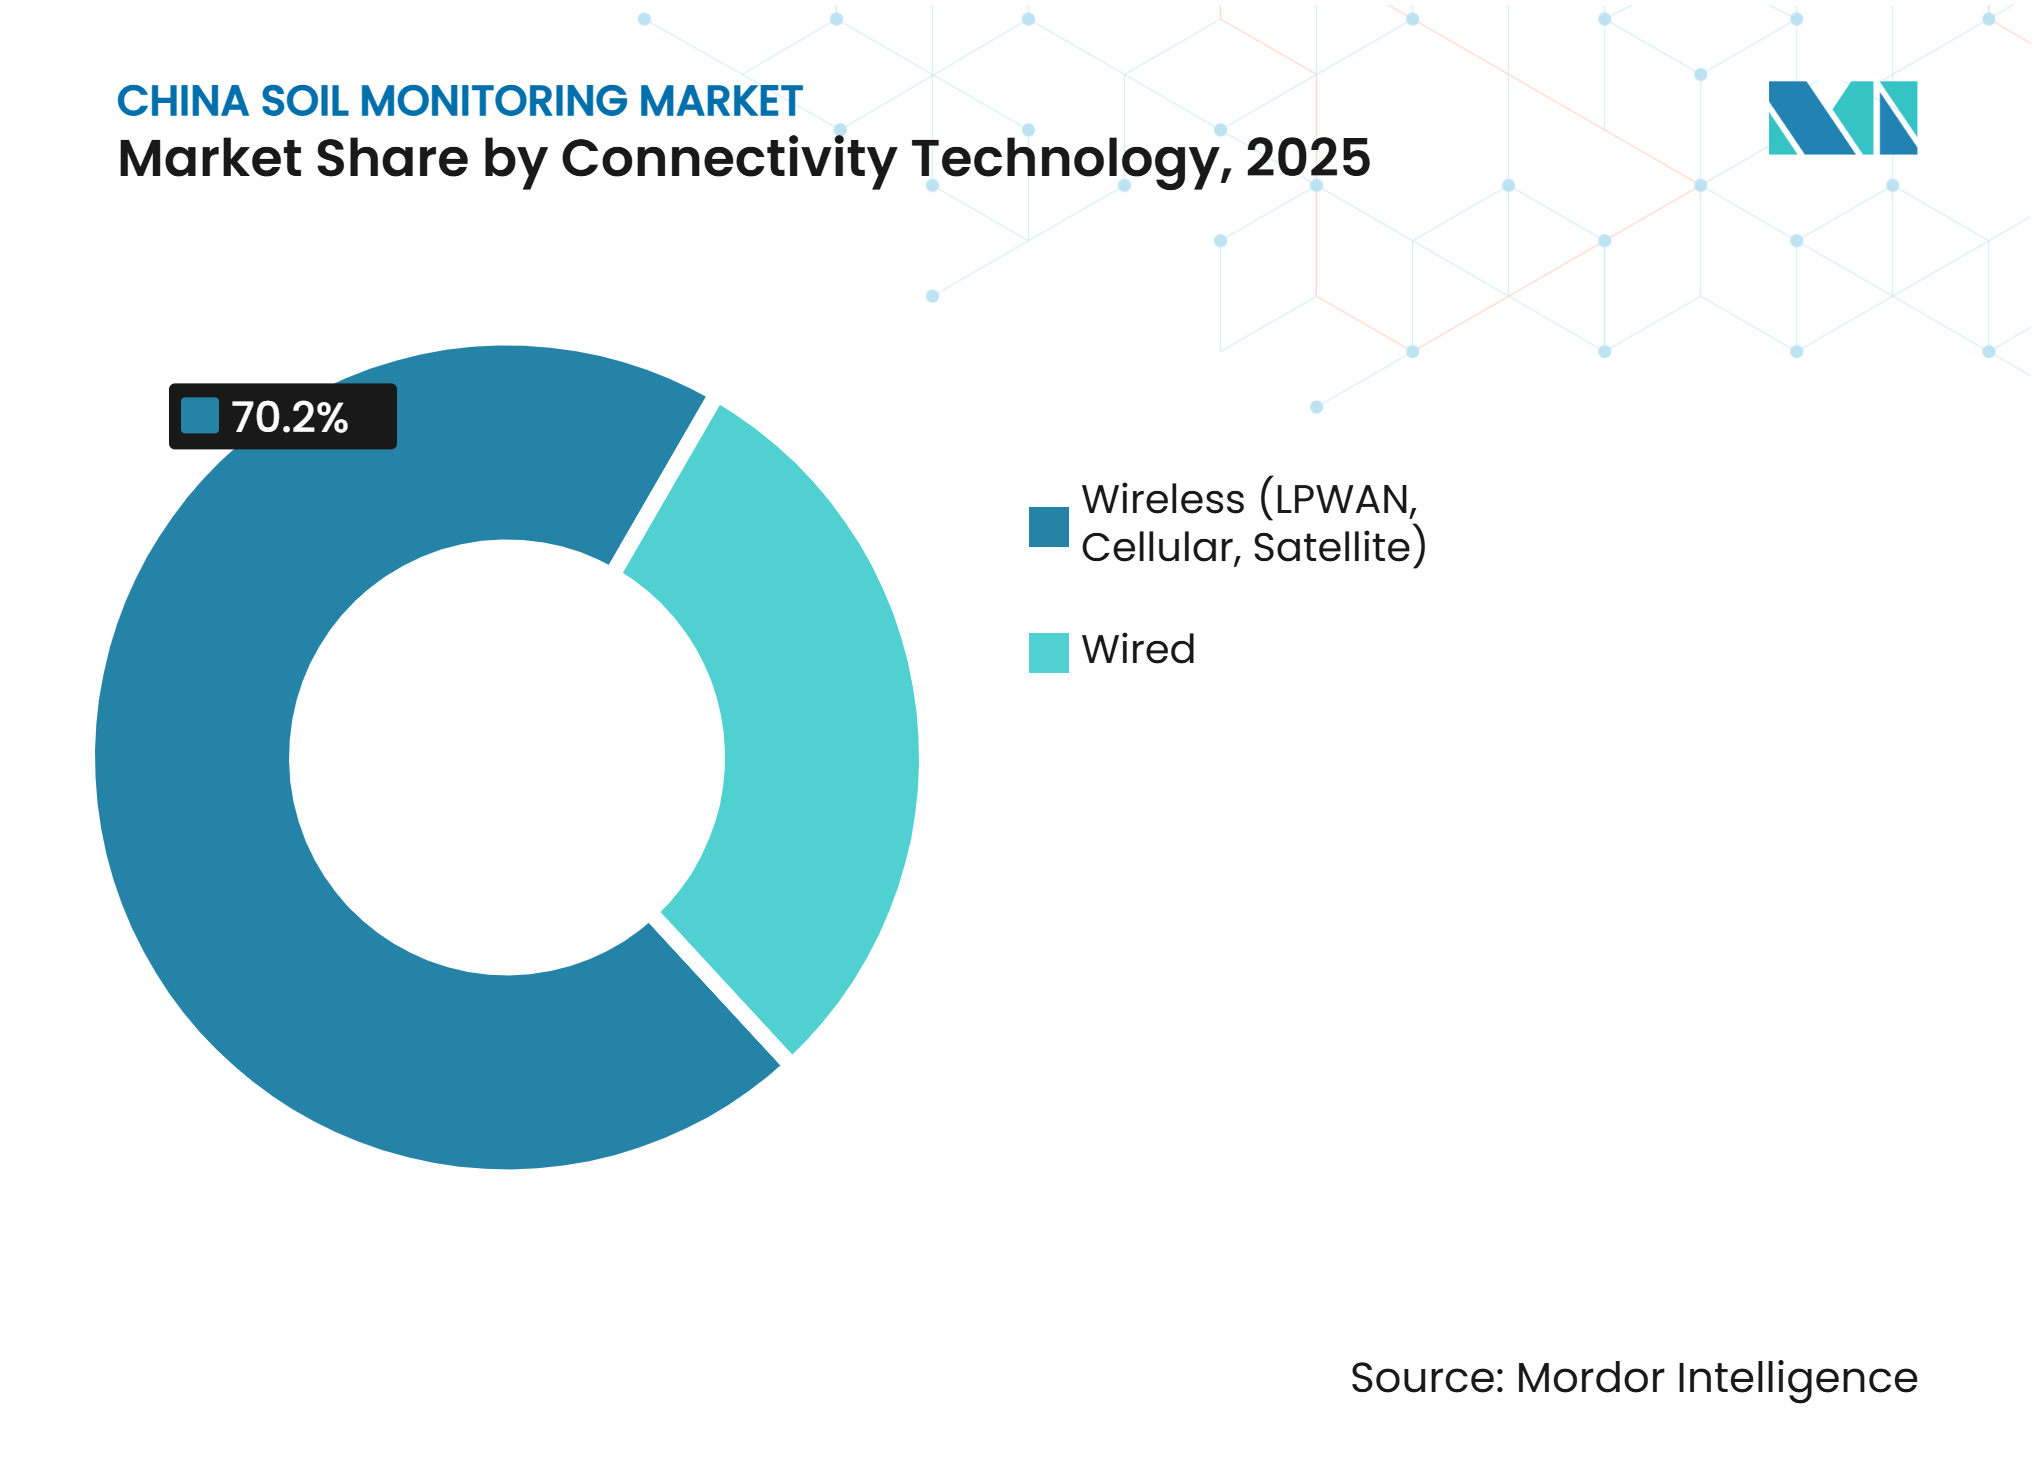
- Nach Konnektivitätstechnologie waren kabellose Lösungen mit einem Umsatzanteil von 70,2 % im Jahr 2025 das größte Segment. Kabelgebundene Lösungen sind das am schnellsten wachsende Segment mit einem CAGR von 9,8 % bis 2031.
- Nach Anwendung war Freiland mit einem Umsatzanteil von 63,8 % im Jahr 2025 das größte Segment, während geschützter Anbau das am schnellsten wachsende Segment ist und bis 2031 voraussichtlich mit einem CAGR von 14,2 % expandieren wird.
- Nach Endnutzer waren große kommerzielle Betriebe mit einem Umsatzanteil von 42,7 % im Jahr 2025 das größte Segment, während Forschungsinstitute und Universitäten das am schnellsten wachsende Segment sind und bis 2031 voraussichtlich mit einem CAGR von 14,6 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung der Präzisionslandwirtschaft | +1.8% | National, mit frühen Fortschritten in Nordostchina, dem Jangtse-Flussdelta und den Pilotgebieten in Zhejiang | Mittelfristig (2–4 Jahre) |
| Wasserschutz- und intelligente Bewässerungsprogramme | +1.2% | National, mit hoher Relevanz in Nordwestchina, der Nordchinesischen Ebene und dem Gelben-Fluss-Becken | Kurzfristig (≤ 2 Jahre) |
| Bodendegradation und Ernährungssicherheitsprioritäten | +1.0% | Nordöstlicher Schwarzerdegürtel, Lösshochland und südwestliche Rotbodenregion | Langfristig (≥ 4 Jahre) |
| Integration von Internet der Dinge, Künstlicher Intelligenz und Fernüberwachung | +1.4% | National, mit anfänglicher Konzentration in Zhejiang, Guangdong und Jiangsu | Mittelfristig (2–4 Jahre) |
| Provinzielle Beschaffung für digitale Landwirtschaft | +0.9% | Provinzprogramme in Shandong, Heilongjiang, Jiangsu und Xinjiang | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Kohlenstoff-, Salzgehalts- und Bodengesundheits-Basisdaten | +0.7% | National, mit Konzentration in Kohlenstoffsequestrierungs-Prioritätsregionen und küstennahen Salzgebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung der Präzisionslandwirtschaft
Das Ministerium für Landwirtschaft und ländliche Angelegenheiten der Volksrepublik China veröffentlichte 2024 seine Leitlinie zur kräftigen Entwicklung der intelligenten Landwirtschaft sowie den Nationalen Aktionsplan für intelligente Landwirtschaft 2024–2028. Der Plan setzte ein Ziel von mehr als 30 % Informatisierung der landwirtschaftlichen Produktion bis Ende 2026[2]. Dieses Ziel wandelt Bodenüberwachungskäufe von optionalen Pilotausgaben in definierte öffentliche Beschaffungsbedarfe um. Auf den von der Beidahuang Group in Heilongjiang betriebenen Betrieben deckten mehr als 500 Internet-der-Dinge-Geräte, darunter Bodenüberwachungsgeräte, 12.667 Hektar ab und sendeten Echtzeitinformationen an ein zentrales Kontrollzentrum. Der chinesische Bodenüberwachungsmarkt gewinnt dadurch kommerzielle Nachfrage über Forschungskäufer hinaus. Frühe Fortschritte können auch den Unterschied zwischen gut finanzierten östlichen Provinzen und Provinzen mit niedrigeren Budgets vergrößern.
Wasserschutz- und intelligente Bewässerungsprogramme
Chinas Wasserschutzverordnung trat am 1. Mai 2024 in Kraft. Sie verpflichtet wasserarme Regionen und Regionen mit übermäßiger Grundwasserentnahme, effizienten Bewässerungsmethoden Vorrang einzuräumen, darunter Sprinkler-, Mikro- und Rohrleitungsbewässerung. China baut die hocheffiziente, wassersparende Bewässerung aus und verbessert die Effizienz der Feldbewässerung. Der nationale effektive Nutzungskoeffizient des Feldbewässerungswassers erreichte 2023 einen Wert von 0,576 und stieg bis Ende 2025 auf 0,58, mit einem politischen Ziel von 0,60 bis 2030[3]. Echtzeit-Bodenfeuchtemessungen helfen Nutzern, die Bewässerung an die lokalen Feldbedingungen anzupassen. Provinzielle Unterstützung für Tropfbewässerung kann folglich das Interesse an In-situ-Sensoren als Teil einer Bewässerungsanlage steigern.
Bodendegradation und Ernährungssicherheitsprioritäten
Die chinesischen Überwachungsergebnisse von 2024 meldeten eine Boden- und Wassererosionsfläche von 2.601.900 Quadratkilometern. Diese Fläche war 25.700 Quadratkilometer geringer als im Jahr 2023, und die Bodenschutzrate erreichte 72,83 %. Produktivitätsrisiken bleiben im nordöstlichen Schwarzerdegürtel, auf dem Lösshochland und in den bergigen südwestlichen Rotbodengebieten akut. Eine wissenschaftliche Studie ergab, dass Wassererosion die Produktivität von 90,5 % der typischen chinesischen Bodenreihen beeinträchtigte und eine durchschnittliche jährliche Produktivitätsschwankungsrate von 10 % identifizierte. Chinas zweite nationale Bodenerhebung sammelte bis November 2024 3,11 Millionen Proben. Die abgeschlossene Erhebung unterstreicht die Notwendigkeit kontinuierlicher Messungen zur Verfolgung der Bodenbedingungen nach der Basisprobenahme.
Integration von Internet der Dinge, Künstlicher Intelligenz und Fernüberwachung
Der chinesische Bodenüberwachungsmarkt entwickelt sich hin zu Systemen, die Feldgeräte mit Cloud-Plattformen und Betriebsmanagementsystemen verknüpfen. Mehrparameter-Knoten können Bodenfeuchte, Temperatur, elektrische Leitfähigkeit, pH-Wert und Nährstoffindikatoren über einen gemeinsamen Datenfluss erfassen. Zhejiang Top Cloud-agri Technology Co., Ltd. beschrieb in seinem Jahresbericht 2025 eine Plattform, die Bodenfeuchte, Schädlingsüberwachung und intelligente Bewässerung in einer einzigen Cloud-Architektur integriert. Dieser Ansatz gibt inländischen Gerätelieferanten die Möglichkeit, durch Software und Dateninterpretation statt allein durch Geräte zu konkurrieren. Die lokale Verarbeitung von Messwerten kann auch die Auswirkungen verzögerter Datenübertragung in abgelegenen Gebieten verringern. Anbieter, die neben Daten auch praktische Empfehlungen anbieten, sind besser positioniert, um den Bedürfnissen kommerzieller Betriebe gerecht zu werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Wartungskosten | -1.5% | National, mit ausgeprägtem Effekt in Zentral- und Südwestchina | Kurzfristig (≤ 2 Jahre) |
| Begrenzte technische Kenntnisse bei Kleinbauern | -0.8% | National, insbesondere Sichuan, Hunan und Guizhou | Langfristig (≥ 4 Jahre) |
| Fragmentierte Datenstandards auf landwirtschaftlichen Plattformen | -0.6% | National, mit provinzübergreifenden Integrationsbarrieren | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift in salzhaltigen, alkalischen und heterogenen Böden | -0.5% | Nordwestchina, Innere Mongolei und küstennahe Rückgewinnungsgebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Wartungskosten
Eine vollständige vernetzte Installation kann Mehrtiefensensoren, ein kabelloses Gateway, Solarstromgeräte, ein Cloud-Abonnement und Wartungsdienste umfassen. Diese Kostenstruktur ist für Kleinbauern und einkommensschwächere Genossenschaften schwer aus den betrieblichen Margen des Betriebs zu finanzieren. Servicemodelle, die Infrastruktur über viele Betriebe hinweg teilen, können den Kapitalbedarf senken. Diese Modelle sind in Zhejiang und Jiangsu sichtbarer als in vielen anderen Provinzen. Das Internet-der-Dinge-Geschäft von Zhejiang Top Cloud-agri Technology Co., Ltd. wird hauptsächlich in umfassenden Demonstrationsstützpunkten und anderen integrierten landwirtschaftlichen Anwendungen eingesetzt, während die Kundenbasis von Regierungsabteilungen auf Provinz-, Gemeinde- und Kreisebene sowie landwirtschaftlichen öffentlichen Einrichtungen dominiert wird. Überschwemmungen, Frost und landwirtschaftliche Maschinen können nach der Installation auch wiederkehrende Neukalibrierungen und Geräteaustausche erfordern.
Begrenzte technische Kenntnisse bei Kleinbauern
Chinas Agrarsektor wird nach wie vor von Kleinbauernbetrieben dominiert, wobei die durchschnittliche Ackerfläche pro Haushalt unter 0,67 Hektar liegt, was die Kapazität vieler Kleinbauern zur Nutzung komplexer Überwachungsausgaben einschränkt. Nutzer müssen Messwerte aus Mehrparametersystemen in Bewässerungs-, Düngungsund Bodenbewirtschaftungsentscheidungen übersetzen. Eine geringe Nutzung kann die nachgewiesene Rendite eines installierten Systems verringern. Dies kann die Bereitschaft von Serviceorganisationen verringern, in die Schulung von Landwirten zu investieren. Eine alternde ländliche Arbeitsbasis erschwert es, Wartungs- und Kalibrierungskenntnisse auf Feldebene aufrechtzuerhalten. Der Nationale Aktionsplan für intelligente Landwirtschaft erkennt die Notwendigkeit an, dass soziale Serviceorganisationen Internet-der-Dinge-gestützte landwirtschaftliche Beratungsdienste für Kleinbauern anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt beim aktuellen Umsatz, während Dienstleistungen am schnellsten wachsenHardware hielt im Jahr 2025 den größten Marktanteil von 58,7 % am chinesischen Bodenüberwachungsmarkt. Sensorknoten, Datenlogger, Energiemanagementmodule und Schutzgehäuse machen einen Großteil der anfänglichen Ausgaben auf Betriebsebene aus. Öffentliche Beschaffungsprogramme finanzieren häufig physische Geräte vor Analyseabonnements. Hardware liefert auch die installierte Basis, die für wiederkehrende Dienstleistungen benötigt wird. Software unterstützt Dashboards, agronomische Empfehlungen und räumliche Visualisierung. Inländische Lieferanten bündeln diese Werkzeuge zunehmend mit Geräten, um ähnliche Sensorprodukte zu differenzieren.
Dienstleistungen sind die am schnellsten wachsende Komponentenkategorie, wobei die Marktgröße des chinesischen Bodenüberwachungsmarkts für Dienstleistungen voraussichtlich mit einem CAGR von 16,3 % von 2026 bis 2031 wachsen wird. Diese Kategorie umfasst Installation, Kalibrierung, Wartung, Ferndiagnose und Dateninterpretation. Wenn Netzwerke über die anfängliche Bereitstellung hinausgehen, benötigen Nutzer zuverlässige Messwerte und Betriebsunterstützung. Regierungsverträge enthalten zunehmend Anforderungen an Datenqualität und Betriebszeit. Diese Spezifikationen begünstigen Anbieter, die Geräte und kontinuierlichen Support gemeinsam liefern können. Die nationale Bodenerhebung schafft auch einen langfristigen Bedarf an regelmäßiger Kalibrierung und Neuzertifizierung von erhebungsgebundenen Überwachungsknoten.



Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundungsplattformen am schnellsten expandierenIn-situ-Sensoren waren der größte Produkttyp mit einem Anteil von 46,3 % am chinesischen Bodenüberwachungsmarkt im Jahr 2025. Sie liefern kontinuierliche Messungen von Bodenfeuchte, Temperatur, elektrischer Leitfähigkeit und pH-Wert an einem bestimmten Standort. Diese Messwerte sind für die Validierung umfassenderer Bodenbewertungen unerlässlich. Die Wasserschutzverordnung unterstützt die Nachfrage nach Bodenfeuchtigkeitsinformationen in intelligenten Bewässerungssystemen. Tragbare Sonden und Testkits erfüllen einen anderen Bedarf für Feldtechniker, Erhebungsprobenahmeteams und Genossenschaftsagronomen. Sie unterstützen Punktmessungen ohne eine dauerhafte Konnektivitätsinstallation.
Fernerkundungsplattformen sind die am schnellsten wachsende Produktkategorie mit einem prognostizierten CAGR von 18,1 % von 2026 bis 2031. Satelliten- und Drohnensysteme können große Betriebsflächen durch multispektrale und hyperspektrale Bildgebung abdecken. Sie liefern Bodenfeuchte- und organische Materie-Indikatoren zu geringeren Kosten pro Flächeneinheit als ein dichtes Feldnetzwerk allein. Hunan Rika Electronic Tech Co., Ltd. veröffentlichte im Dezember 2025 den RK500-05 Bodenwasserpotenzial-Sensor mit Bluetooth- und WLAN-Konnektivität. Dies spiegelt die fortgesetzte Kombination von tragbarer Sensorik und kabellosem Datenzugang wider. Große staatliche Betriebe können In-situ-Stationen nutzen, um Satellitenmesswerte über ein lokales Gebiet zu validieren. Die chinesische Bodenüberwachungsbranche benötigt daher sowohl Feldreferenzpunkte als auch Weitbereichsbeobachtungswerkzeuge.
Nach Konnektivitätstechnologie:
Kabellose Lösungen sind die größte KonnektivitätswahlKabellose Lösungen waren die größte Konnektivitätskategorie und machten 2025 70,2 % des Umsatzes aus. Niedrigenergie-Weitbereichsnetzwerk- oder LPWAN-Standards und Schmalband-Internet-der-Dinge- oder NB-IoT-Standards sind in Freilandinstallationen verbreitet. Ihr geringer Stromverbrauch und ihre lange Batterielaufzeit eignen sich für verteilte landwirtschaftliche Standorte. Sie können auch den Bedarf an Erdarbeiten reduzieren und Nachrüstungen auf Ackerland vereinfachen. Mobilfunkverbindungen der vierten und fünften Generation untersttzen datenintensive Anwendungen, einschließlich Gateway-Übertragungen und kontrollierter Anbausysteme. Satellitenkonnektivität kann abgelegene Standorte in Nordwestchina mit begrenzter Mobilfunk- oder LPWAN-Abdeckung unterstützen.
Kabelgebundene Systeme bleiben in Gewächshäusern und vertikalen Farmen relevant, wo bereits eine stabile Infrastruktur vorhanden ist. Sie können in einer kontrollierten Umgebung zuverlässige Verbindungen und ein geringeres Risiko von Verbindungsausfällen bieten. Der chinesische Bodenüberwachungsmarkt wird kabelgebundene Systeme weiterhin für hochpräzise Forschungs- und Hochverfügbarkeitsanwendungen nutzen. Kabellose Systeme eignen sich besser für eine breite Freilandabdeckung und verteilte Sensoranordnungen. Kabelgebundene Lösungen sind das am schnellsten wachsende Segment mit einem CAGR von 9,8 % bis 2031 für die schnellste Konnektivitätskategorie. Die Ausweitung des ländlichen Netzwerks kann den verbleibenden Konnektivitätsvorteil kabelgebundener Systeme gegenüber kabellosen Systemen im Laufe der Zeit verringern. Lieferanten müssen daher das Netzwerkdesign an die Art des Anbaus und die Zuverlässigkeitsanforderungen des Nutzers anpassen.

Nach Anwendung:
Freiland ist die größte Anwendung, während geschützter Anbau am schnellsten wächstFreiland war die größte Anwendung mit einem Umsatzanteil von 63,8 % im Jahr 2025. Chinas ausgedehnte Ackerflächen und Getreidesicherheitsprioritäten schaffen einen breiten Bedarf an Feldüberwachung. Regierungsprogramme konzentrieren sich stark auf Getreide- und Grundnahrungsmittelanbaugebiete. Dieser Fokus lenkt die Nachfrage auf Messungen von Bodenfeuchte, Temperatur und Nährstoffen in großen Anbauflächen. Freilandinstallationen dienen auch der Bewässerungsplanung und der Überwachung der Landqualität. Forstwirtschaft ist eine weitere Anwendung, die durch Kohlenstoffsenken-Richtlinien und die Notwendigkeit, Bodenfeuchte- und organische Kohlenstoffbedingungen zu dokumentieren, unterstützt wird.
Geschützter Anbau ist die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 14,2 % bis 2031. Gewächshaus- und Innenbetreiber können eine intensivere Überwachung rechtfertigen, da Umweltbedingungen aktiv kontrolliert werden können. Eine von CropX, Inc. im Jahr 2025 veröffentlichte Fallstudie berichtete von einer 22-prozentigen Ertragssteigerung durch datengesteuerte Bewässerungsverwaltung. Die chinesische Bodenüberwachungsbranche profitiert davon, dass Nutzer Informationen direkt mit Düngungsund Bewässerungsentscheidungen verknüpfen können. Geschützte Systeme haben auch einen höheren Wert pro Anbaufläche als Freilandflächen. Dies gibt Betreibern eine klarere Grundlage für Ausgaben für Boden- und Umweltüberwachung. Begrenzte Ackerflächen stärken die Relevanz von bewirtschafteten Produktionssystemen, die einen höheren Ertrag pro Quadratmeter anstreben.
Nach Endnutzer:
Große kommerzielle Betriebe sind die größten Nutzer, während Forschungsinstitute und Universitäten am schnellsten wachsenGroße kommerzielle Betriebe waren die größte Endnutzergruppe mit einem Anteil von 42,7 % im Jahr 2025. Diese Betreiber verfügen über Kapitalbudgets, agronomisches Personal und Verbindungen zu staatlichen Pilotprogrammen. Staatseigene Betriebe in Nordostchina sind frühe Nutzer, da sie große Versuche durchführen und messbare Betriebsdaten produzieren können. Die Größe ihrer Flächen unterstützt auch vernetzte Sensorsysteme und Fernerkundungsplattformen. Kleinbauern- und Genossenschaftsbetriebe sind eine volumenstarke Gruppe mit niedrigeren durchschnittlichen Auftragswerten. Geräteteilungsvereinbarungen und Serviceabonnements sind für diese Käufer relevanter als der direkte Besitz eines vollständigen Systems.
Forschungsinstitute und Universitäten sind die am schnellsten wachsende Endnutzergruppe mit einem prognostizierten CAGR von 14,6 % bis 2031. Der Abschluss der nationalen Bodenerhebung erhöht den Bedarf an kontinuierlichen Überwachungsstandorten zur Unterstützung von Kalibrierungsarbeiten. Universitäten und Forschungseinrichtungen erweitern auch ihre Forschungsaktivitäten im Bereich intelligente Landwirtschaft. Ihr Beschaffungsbedarf kann Mehrparametersensoren und Kompatibilität mit Anwendungsprogrammierschnittstellen oder APIs umfassen. Campbell Scientific, Inc. liefert Datenlogger, Bodensensoren und Umweltüberwachungsgeräte an Forschungseinrichtungen und Überwachungsnetzwerke über seine chinesischen Niederlassungen. Offene Systemanforderungen können Lieferanten mit anpassungsfähigen Datenloggern und dokumentierten Integrationsfähigkeiten begünstigen. Der chinesische Bodenüberwachungsmarkt kann daher durch Forschungsnutzung an Wert gewinnen, auch wenn die Akzeptanz bei kommerziellen Betrieben langsamer ist.
Geografische Analyse
Nordostchina hatte die höchste Bodenüberwachungsdurchdringung unter Chinas Makroregionen. Der Schwarzerdegürtel in Heilongjiang, Jilin und Liaoning ist ein wichtiges Getreideproduktionsgebiet und ein Schwerpunkt der Bodenschutzbemühungen. Wissenschaftliche Forschung identifizierte das nordöstliche Schwarzerdegebiet als eines der Gebiete Chinas mit dem höchsten zukünftigen Erosionsrisiko. Die Beidahuang Group betrieb mehr als 500 Internet-der-Dinge-Geräte auf 12.667 Hektar in Heilongjiang. Große kommerzielle Betriebe sind eine wichtige Kundengruppe in dieser Region. Fernerkundungsplattformen eignen sich gut für große, zusammenhängende Anbauflächen, da sie die Abdeckung über einzelne In-situ-Stationen hinaus erweitern.
Ostchina ist ein frühes Technologie- und Politikzentrum für den chinesischen Bodenüberwachungsmarkt. Zhejiang ist als nationale Leitzone für intelligente Landwirtschaft ausgewiesen und hat Ziele von 1.000 digitalen Landwirtschaftsfabriken und 100 Zukunftsfarmen bis 2027. Zhejiang, Jiangsu und Shandong profitieren von einer besser entwickelten öffentlichen Infrastruktur und landwirtschaftlichen Serviceorganisationen. Zhejiang Top Cloud-agri Technology Co., Ltd. bietet Systeme an, die von eigenständigen Sensoren bis hin zu integrierten Luft-Boden-Überwachungsplattformen mit Cloud-Analytik reichen. Nordchina hat die größte aggregierte Anbaufläche auf der Huang-Huai-Hai-Ebene. Seine Grundwasserbeschränkungen machen Bodenfeuchtigkeitsinformationen für Bewässerungseffizienz und Wassermanagement wichtig.
Nordwestchina bietet die stärkste strukturelle Wachstumschance, steht aber vor erheblichen technischen Barrieren. Salzhaltige und alkalische Bodenbedingungen in Xinjiang, Gansu und Ningxia können Kalibrierungsdrift in Standard-Bodenfeuchtigkeitssensoren verursachen. Zhejiang Top Cloud-agri Technology Co., Ltd. berichtete von Messbeibehaltung bei elektrischen Leitfähigkeitswerten bis zu 8 Dezisiemens pro Meter in salzhaltigen Ackerland-Versuchen in der Inneren Mongolei. Südchina und Südwestchina sind Entwicklungsgebiete, in denen hochwertiger geschützter Anbau und Kohlenstoffüberwachungsprogramme die Nachfrage unterstützen. Guangdong, Guangxi, Sichuan und Yunnan haben vielfältige Anwendungen bei Obstbäumen, Tee und Gemüse. Der chinesische Bodenüberwachungsmarkt benötigt lokal validierte Systeme, um diesen unterschiedlichen Boden- und Anbaubedingungen gerecht zu werden.
Wettbewerbslandschaft
Marktkonzentration
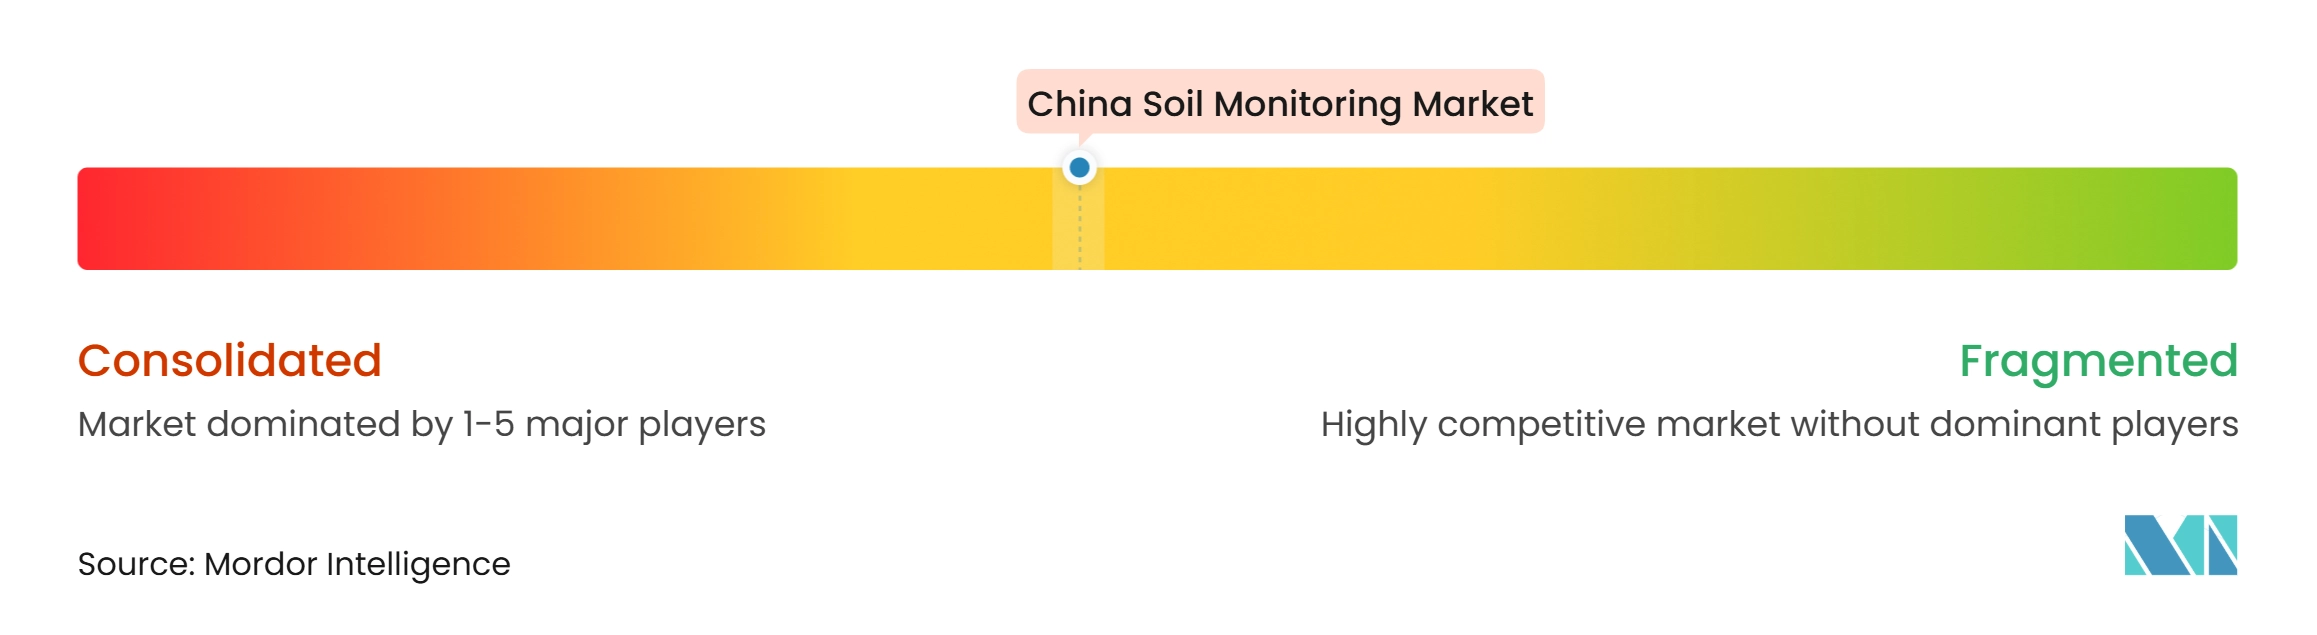
Der chinesische Bodenüberwachungsmarkt weist auf Geräteebene eine moderate Fragmentierung auf. Zhejiang Top Cloud-agri Technology Co., Ltd., Seeed Technology Co., Ltd. (Seeed Studio), Hunan Rika Electronic Tech Co., Ltd., Xiamen Zonewu Technology Co., Ltd. und Campbell Group, Inc. konkurrieren über Produktspezifikationen, Preisgestaltung und provinzielle Beziehungen. Die Hardware-Differenzierung nimmt ab, da gängige Komponenten breiter verfügbar werden. Dies verlagert den Wettbewerb hin zu Plattformsoftware und integrierten Internet-der-Dinge-Lösungen. Zhejiang Top Cloud-agri Technology Co., Ltd. beschrieb eine Strategie, die Frequenzbereichsreflektometrie- oder FDR-Bodenwassersensoren, Mehrtiefensonden, Cloud-Plattformen und durch Künstliche Intelligenz unterstützte Beratungsfunktionen umfasst. Suzhou Sinuso Technology Co., Ltd. und Shandong Laiyin Photoelectric Technology Co., Ltd. konzentrieren sich auf speziellere Sensor- und optoelektronische Erkennungsnischen.
Campbell Scientific, Inc. hat eine Position in Premium-Forschungs-, meteorologischen und hochstandard-Ackerland-Anwendungen, bei denen Datennachverfolgbarkeit und Instrumentenleistung wichtig sind. Seine chinesische Tochtergesellschaft liefert Datenlogger, Bodensensoren und Umweltüberwachungssysteme. CropX, Inc. bietet eine digitale Agronomie-Plattform an, die mit In-situ-Hardware verknüpft ist. Im September 2024 erwarb CropX, Inc. EnGeniousAg, ein Unternehmen für präzise Stickstoffsensorik, um seine Sensorikfähigkeiten zu erweitern. Im März 2025 brachte CropX, Inc. Strato 1 auf den Markt, eine professionelle Feldwetterstation, die hyperlokal Wetterdaten in Echtzeit mit seiner Betriebsmanagementsystem-Plattform für die Landwirtschaft verbindet. Diese Maßnahmen zeigen, dass Premium-Anbieter ihre Datenabdeckung über Bodenmessungen hinaus erweitern.
Hunan Rika Electronic Tech Co., Ltd. veröffentlichte im Dezember 2025 den RK500-05 Bodenwasserpotenzial-Sensor mit Bluetooth- und WLAN-Konnektivität. Zhejiang Top Cloud-agri Technology Co., Ltd. erweiterte 2025 auch die Fähigkeiten der Künstlichen Intelligenz seiner digitalen Ackerland-Managementplattform. Irrometer Company, Inc. und Shenzhen Empaer Technology Co., Ltd. bedienen unterschiedliche Nischen in der Tensiometrie und Umweltsensorik. Der chinesische Bodenüberwachungsmarkt bevorzugt Lieferanten, die mit provinziellen Umsetzungsbehörden zusammenarbeiten und chinesischsprachigen Support anbieten können. Datenverwaltungs- und Kompatibilitätsanforderungen werden bei der öffentlichen Beschaffung voraussichtlich wichtiger werden.
Marktführer der chinesischen Bodenüberwachungsbranche
-
Zhejiang Top Cloud-agri Technology Co., Ltd.
-
Seeed Technology Co., Ltd. (Seeed Studio)
-
Hunan Rika Electronic Tech Co., Ltd.
-
Campbell Group, Inc.
-
Xiamen Zonewu Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- Zhejiang Top Cloud-agri Technology Co., Ltd.
- Shenzhen Empaer Technology Co., Ltd.
- Hunan Rika Electronic Tech Co., Ltd.
- Seeed Technology Co., Ltd. (Seeed Studio)
- Hunan MAC Sensor Co., Ltd.
- Xiamen Zonewu Technology Co., Ltd.
- Shandong Fengtu IoT Technology Co., Ltd.
- Suzhou Sinuso Technology Co., Ltd.
- Shandong Laiyin Photoelectric Technology Co., Ltd.
- Shenzhen Honde Technology Co., Ltd.
- Campbell Group, Inc.
- CropX, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Transcat, Inc.
Neueste Industrielle Entwicklungen in Chinesischer Bodenüberwachungsmarkt
- Dezember 2025: Hunan Rika Electronic Tech Co., Ltd. veröffentlichte den RK500-05 Bodenwasserpotenzial-Sensor mit Bluetooth- und WLAN-Konnektivität für Echtzeit-Bodenfeuchtigkeitsinformationen über eine Smartphone-Anwendung. Das Produkt richtet sich an kleinere kommerzielle Betreiber, die kabellose Überwachung ohne eine vollständige Investition in eine LPWAN-Infrastruktur suchen.
- März 2025: CropX, Inc. brachte Strato 1 auf den Markt, eine professionelle Feldwetterstation, die darauf ausgelegt ist, hyperlokal Wetterdaten in Echtzeit mit seinem agronomischen Betriebsmanagementsystem zu integrieren. Die Markteinführung erweiterte das Hardware-Portfolio von CropX, Inc. von der Bodensensorik zur Umweltüberwachung oberhalb des Blätterdachs und ermöglicht eine umfassendere Datenarchitektur vom Boden bis zum Himmel für Landwirte weltweit, einschließlich seiner chinesischen Nutzer.
- September 2024: CropX, Inc. erwarb EnGeniousAg, ein Start-up für präzise Stickstoffsensorik, in seiner sechsten Akquisition. Die patentierte Technologie von EnGeniousAg ermöglicht nahezu sofortige In-situ-Messung von Stickstoff in Pflanzengewebe, Drän- und Bewässerungswasser sowie Boden und erweitert damit das agronomische Sensorik-Portfolio von CropX, Inc. erheblich.
Berichtsumfang des chinesischen Bodenüberwachungsmarkts
Bodenüberwachung ist die regelmäßige Messung von Bodenbedingungen wie Feuchte, pH-Wert, Nährstoffe, Temperatur und Salzgehalt zur Beurteilung der Bodengesundheit. Sie hilft Landwirten und Agronomen, bessere Bewässerungs-, Düngungsund Bodenbewirtschaftungsentscheidungen zu treffen. Der Bericht über den chinesischen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen und tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freiland, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbauern- und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierung und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freiland |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierung und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freiland |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierung und Nichtregierungsorganisationen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chinesische Bodenüberwachungsmarkt?
Der chinesische Bodenüberwachungsmarkt wurde im Jahr 2025 auf 140,42 Millionen USD geschätzt und wird für 2026 auf 151,13 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 218,28 Millionen USD erreichen wird.
Wie hoch ist die prognostizierte Wachstumsrate für die Bodenüberwachung in China?
Der prognostizierte CAGR beträgt 7,6 % von 2026 bis 2031. Dienstleistungen sind die am schnellsten wachsende Komponentenkategorie mit einem prognostizierten CAGR von 16,3 %.
Welche Komponente hat den größten Anteil in China?
Hardware war die größte Komponente und machte 2025 58,7 % des Umsatzes aus. Sensoren, Datenlogger und unterstützende Feldgeräte treiben diese Position an.
Welcher Produkttyp wächst am schnellsten?
Fernerkundungsplattformen sind die am schnellsten wachsende Produktkategorie mit einem prognostizierten CAGR von 18,1 % bis 2031. Sie ergänzen In-situ-Sensoren, indem sie die Abdeckung über große Betriebsflächen hinweg erweitern.
Was treibt die Akzeptanz der Bodenüberwachung in China an?
Ziele für intelligente Landwirtschaft, Wasserschutzvorschriften, Bodenqualitätsanforderungen und provinzielle Beschaffungsprogramme unterstützen die Akzeptanz. Der Nationale Aktionsplan für intelligente Landwirtschaft zielt auf eine Informatisierung der landwirtschaftlichen Produktion von über 30 % bis Ende 2026 ab.
Was schränkt die Akzeptanz bei kleineren Betrieben ein?
Hohe anfängliche Installationskosten, wiederkehrende Wartungsbedarfe und begrenzte Kenntnisse zur Interpretation von Überwachungsdaten bleiben wichtige Barrieren für Kleinbauern und Genossenschaften.