
中国土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 140.42 百万米ドル |
| 市場規模 (2026) | 151.13 百万米ドル |
| 市場規模 (2031) | 218.28 百万米ドル |
| 成長率 (2026 - 2031) | 7.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国土壌モニタリング市場分析
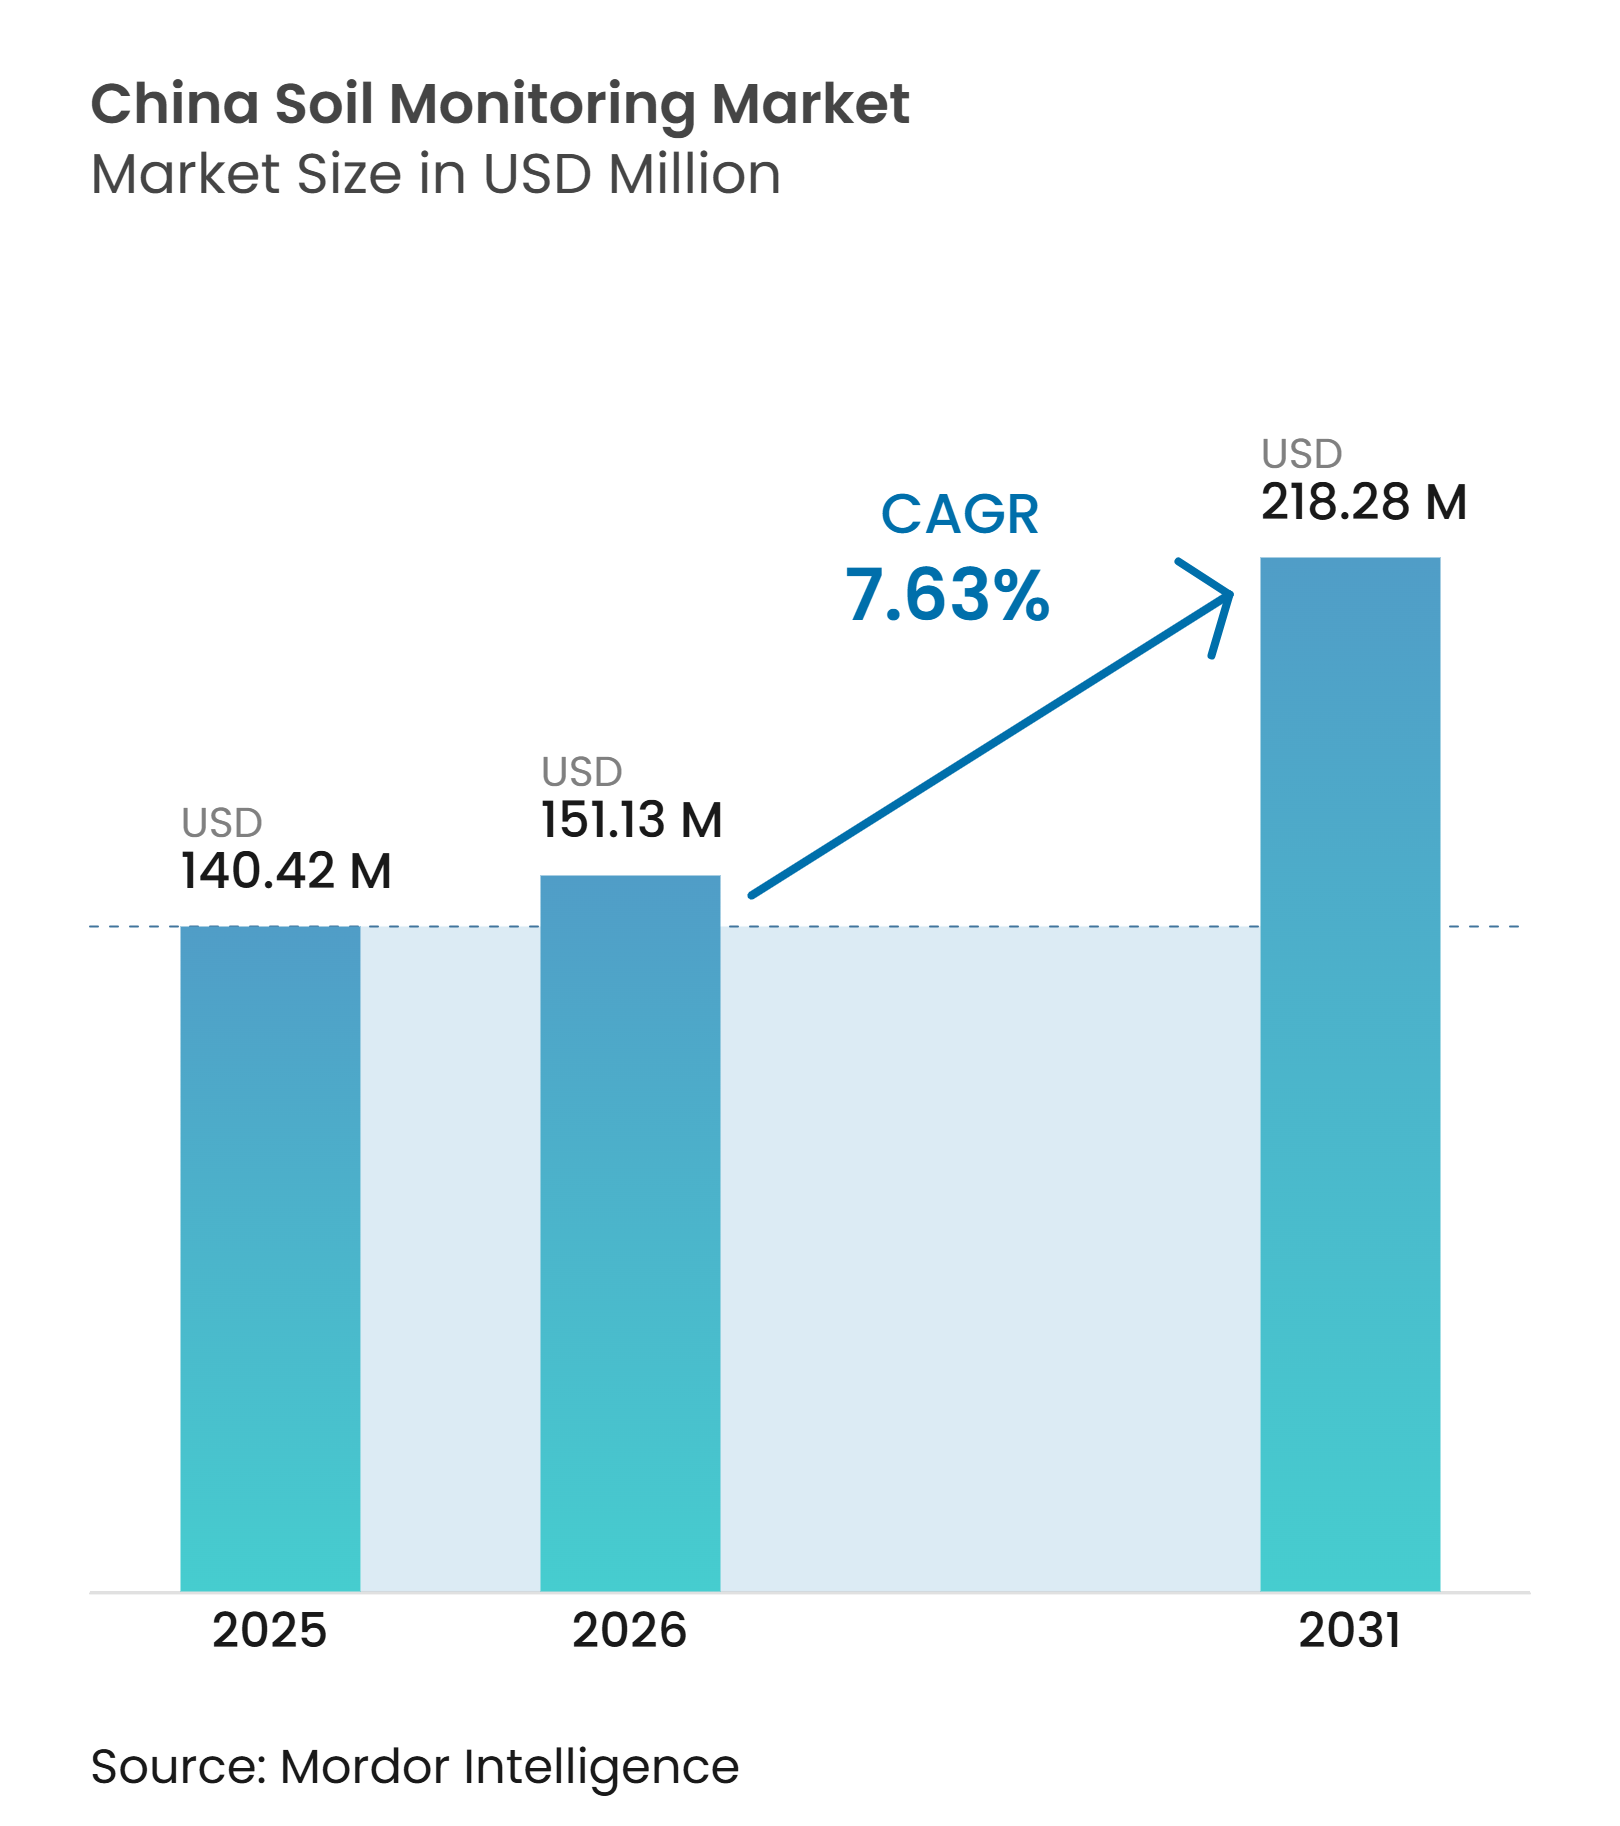
中国土壌モニタリング市場規模は2025年に140.42 ミリオン 米ドルと評価され、2026年の151.13 ミリオン 米ドルから2031年には218.28 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.63%です。中国の土壌モニタリング市場は、食糧安全保障、耕作地の品質、および農業デジタル化を結びつける政策上の優先事項によって支えられています。政策報告書および2025年第1号中央文書は、安定した穀物作付面積の維持、収量の改善、および土壌保護の強化を促進しており、中国の中期目標は2030年までに穀物生産能力を約7億2,500万トンに引き上げることです[1]。2024年~2028年国家スマート農業行動計画は、4段階の耕作地品質モニタリングネットワークの最適化を指示し、2026年末までに農業生産情報化率30%超を目標としています。この方向性は、プロバイダーがセンシング機器とデータサービス、遠隔診断、および報告機能を組み合わせることを促しています。大規模事業者は小規模農家よりも資本、技術スタッフ、および省レベルの調達プログラムへのアクセスが充実しているため、普及は依然として不均一な状況にあります。
レポートの主要ポイント
- コンポーネント別では、ハードウェアが2025年の中国土壌モニタリング市場シェアの58.7%を占め最大セグメントとなっており、サービスは2031年にかけてCAGR 16.3%で成長すると予測されています。
- 製品タイプ別では、現場設置型センサーが2025年の中国土壌モニタリング市場規模の46.3%を占め最大セグメントとなっており、リモートセンシングプラットフォームは最も成長が速いセグメントで、2031年にかけてCAGR 18.1%で拡大すると予測されています。
- 接続技術別では、無線ソリューションが2025年の収益シェアの70.2%を占め最大セグメントとなっています。有線は2031年にかけてCAGR 9.8%で最も成長が速いセグメントです。
- 用途別では、露地栽培が2025年の収益シェアの63.8%を占め最大セグメントとなっており、施設栽培は最も成長が速いセグメントで、2031年にかけてCAGR 14.2%で拡大すると予測されています。
- エンドユーザー別では、大規模商業農場が2025年の収益シェアの42.7%を占め最大セグメントとなっており、研究機関・大学は最も成長が速いセグメントで、2031年にかけてCAGR 14.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業の普及 | +1.8% | 全国規模、特に東北中国、長江デルタ、および浙江省パイロットゾーンで早期の成果 | 中期(2~4年) |
| 節水・スマート灌漑プログラム | +1.2% | 全国規模、特に中国北西部、華北平原、および黄河流域で高い関連性 | 短期(2年以内) |
| 土壌劣化と食糧安全保障の優先事項 | +1.0% | 東北黒土地帯、黄土高原、および西南紅土地域 | 長期(4年以上 |
| モノのインターネット、人工知能、および遠隔モニタリングの統合 | +1.4% | 全国規模、特に浙江省、広東省、および江蘇省に初期集中 | 中期(2~4年) |
| 省レベルのデジタル農業調達 | +0.9% | 山東省、黒竜江省、江蘇省、および新疆の省レベルプログラム | 短期(2年以内) |
| 炭素・塩分・土壌健全性ベースラインへの需要 | +0.7% | 全国規模、炭素隔離優先地域および沿岸塩害地域に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業の普及
中華人民共和国農業農村部は2024年に、スマート農業の積極的な発展に関する指導意見および2024年~2028年国家スマート農業行動計画を発表しました。同計画は2026年末までに農業生産情報化率30%超を目標として設定しました[2]。この目標により、土壌モニタリングの購入は任意のパイロット支出から定義された公共調達ニーズへと変化しています。黒竜江省の北大荒グループが運営する農場では、土壌モニタリング機器を含む500台以上のモノのインターネット機器が12,667ヘクタールをカバーし、リアルタイム情報を中央制御センターに送信しています。したがって、中国土壌モニタリング市場は研究購入者を超えた商業的需要を獲得しています。初期の進展は、資金力のある東部省と予算の少ない省との格差を広げる可能性もあります。
節水・スマート灌漑プログラム
中国の節水条例は2024年5月1日に施行されました。同条例は、水不足地域および地下水過剰採取地域に対し、スプリンクラー灌漑、マイクロ灌漑、パイプライン輸送を含む効率的な灌漑方法を優先することを義務付けています。中国は高効率節水灌漑を拡大し、農地灌漑の効率を改善しています。農地灌漑水の全国有利用係数は2023年に0.576に達し、2025年末には0.58に増加し、2030年までに0.60とする政策目標が設定されています[3]。リアルタイムの土壌水分測定値は、ユーザーが地域の圃場条件に基づいて灌漑スケジュールを立てるのに役立ちます。したがって、点滴灌漑に対する省レベルの支援は、灌漑設備の一部として現場設置型センサーへの関心を高める可能性があります。
土壌劣化と食糧安全保障の優先事項
中国の2024年モニタリング結果では、土壌・水分損失面積が2,601,900平方キロメートルと報告されました。この面積は2023年より25,700平方キロメートル減少し、土壌保全率は72.83%に達しました。東北黒土地帯、黄土高原、および山岳地帯の西南紅土地域では生産性リスクが依然として深刻で。ある科学的研究では、水食が典型的な中国土壌シリーズの90.5%の生産性に影響を与えており、年平均生産性変動率が10%であることが確認されました。中国の第2次全国土壌調査は2024年11月までに311万サンプルを収集しました。完了した調査は、ベースラインサンプリング後の土壌状態を追跡するための継続的な測定の必要性を強調しています。
モノのインターネット、人工知能、および遠隔モニタリングの統合
中国の土壌モニタリング市場は、圃場機器をクラウドプラットフォームおよび農場管理ツールと連携させるシステムへと移行しています。マルチパラメータノードは、共通のデータフローを通じて土壌水分、温度、電気伝導度、pH、および栄養指標を取得できます。Zhejiang Top Cloud-agri Technology Co., Ltd.は2025年の年次報告書において、土壌水分、病害虫モニタリング、およびインテリジェント灌漑を単一のクラウドアーキテクチャに統合するプラットフォームを説明しました。このアプローチにより、国内機器サプライヤーはハードウェアだけでなく、ソフトウェアとデータ解釈を通じて競争する会を得ています。測定値のローカル処理は、遠隔地でのデータ送信遅延の影響を軽減することもできます。データとともに実用的な推奨事項を提供するプロバイダーは、商業農場のニーズに対応するうえでより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期導入・維持コスト | -1.5% | 全国規模、特に中国中部および西南部で顕著な影響 | 短期(2年以内) |
| 小規模農家事業者の技術スキルの不足 | -0.8% | 全国規模、特に四川省、湖南省、および貴州省 | 長期(4年以上) |
| 農業プラットフォーム間のデータ標準の断片化 | -0.6% | 全国規模、省をまたいだ統合障壁 | 中期(2~4年) |
| 塩類・アルカリ性・不均質土壌におけるキャリブレーションドリフト | -0.5% | 中国北西部、内モンゴル、および沿岸干拓地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期導入・維持コスト
完全なネットワーク型設備には、多深度センサー、無線ゲートウェイ、太陽光発電機器、クラウドサブスクリプション、およびメンテナンスサービスが含まれる場合があります。このコスト構造は、農場の営業利益から資金を調達することが小規模農家や低所得の協同組合にとって困難です。多くの農場にわたってインフラを共有するサービスモデルは、資本要件を削減できます。これらのモデルは他の多くの省よりも浙江省や江蘇省でより普及しています。Zhejiang Top Cloud-agri Technology Co., Ltd.のモノのインターネット事業は主に総合実証基地やその他の統合農業アプリケーションに展開されており、顧客基盤は省・市・県レベルの政府部門および農業公共機関が中心となっています。洪水、霜害、および農業機械も、設置後に定期的な再キャリブレーションや機器交換を必要とする場合があります。
小規模農家事業者の技術スキルの不足
中国の農業セクターは依然として小規模農家が主体であり、1世帯当たりの平均耕作地面積は0.67ヘクタール未満であるため、多くの小規模農家は複雑なモニタリング出力を活用する能力が限られています。ユーザーはマルチパラメータシステムからの測定値を灌漑、施肥、および土壌管理の意思決定に変換する必要があります。利用率が低いと、設置済みシステムの実証された投資対効果が低下する可能性があります。これにより、サービス組織が農家向けトレーニングに投資する意欲が低下する可能性があります。農村部の労働力の高齢化により、圃場レベルでのメンテナンスおよびキャリブレーションスキルの維持が困難になっています。国家スマート農業行動計画は、社会サービス組織が小規模農家にモノのインターネット対応の農業アドバイザリーサービスを提供する必要性を認識しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
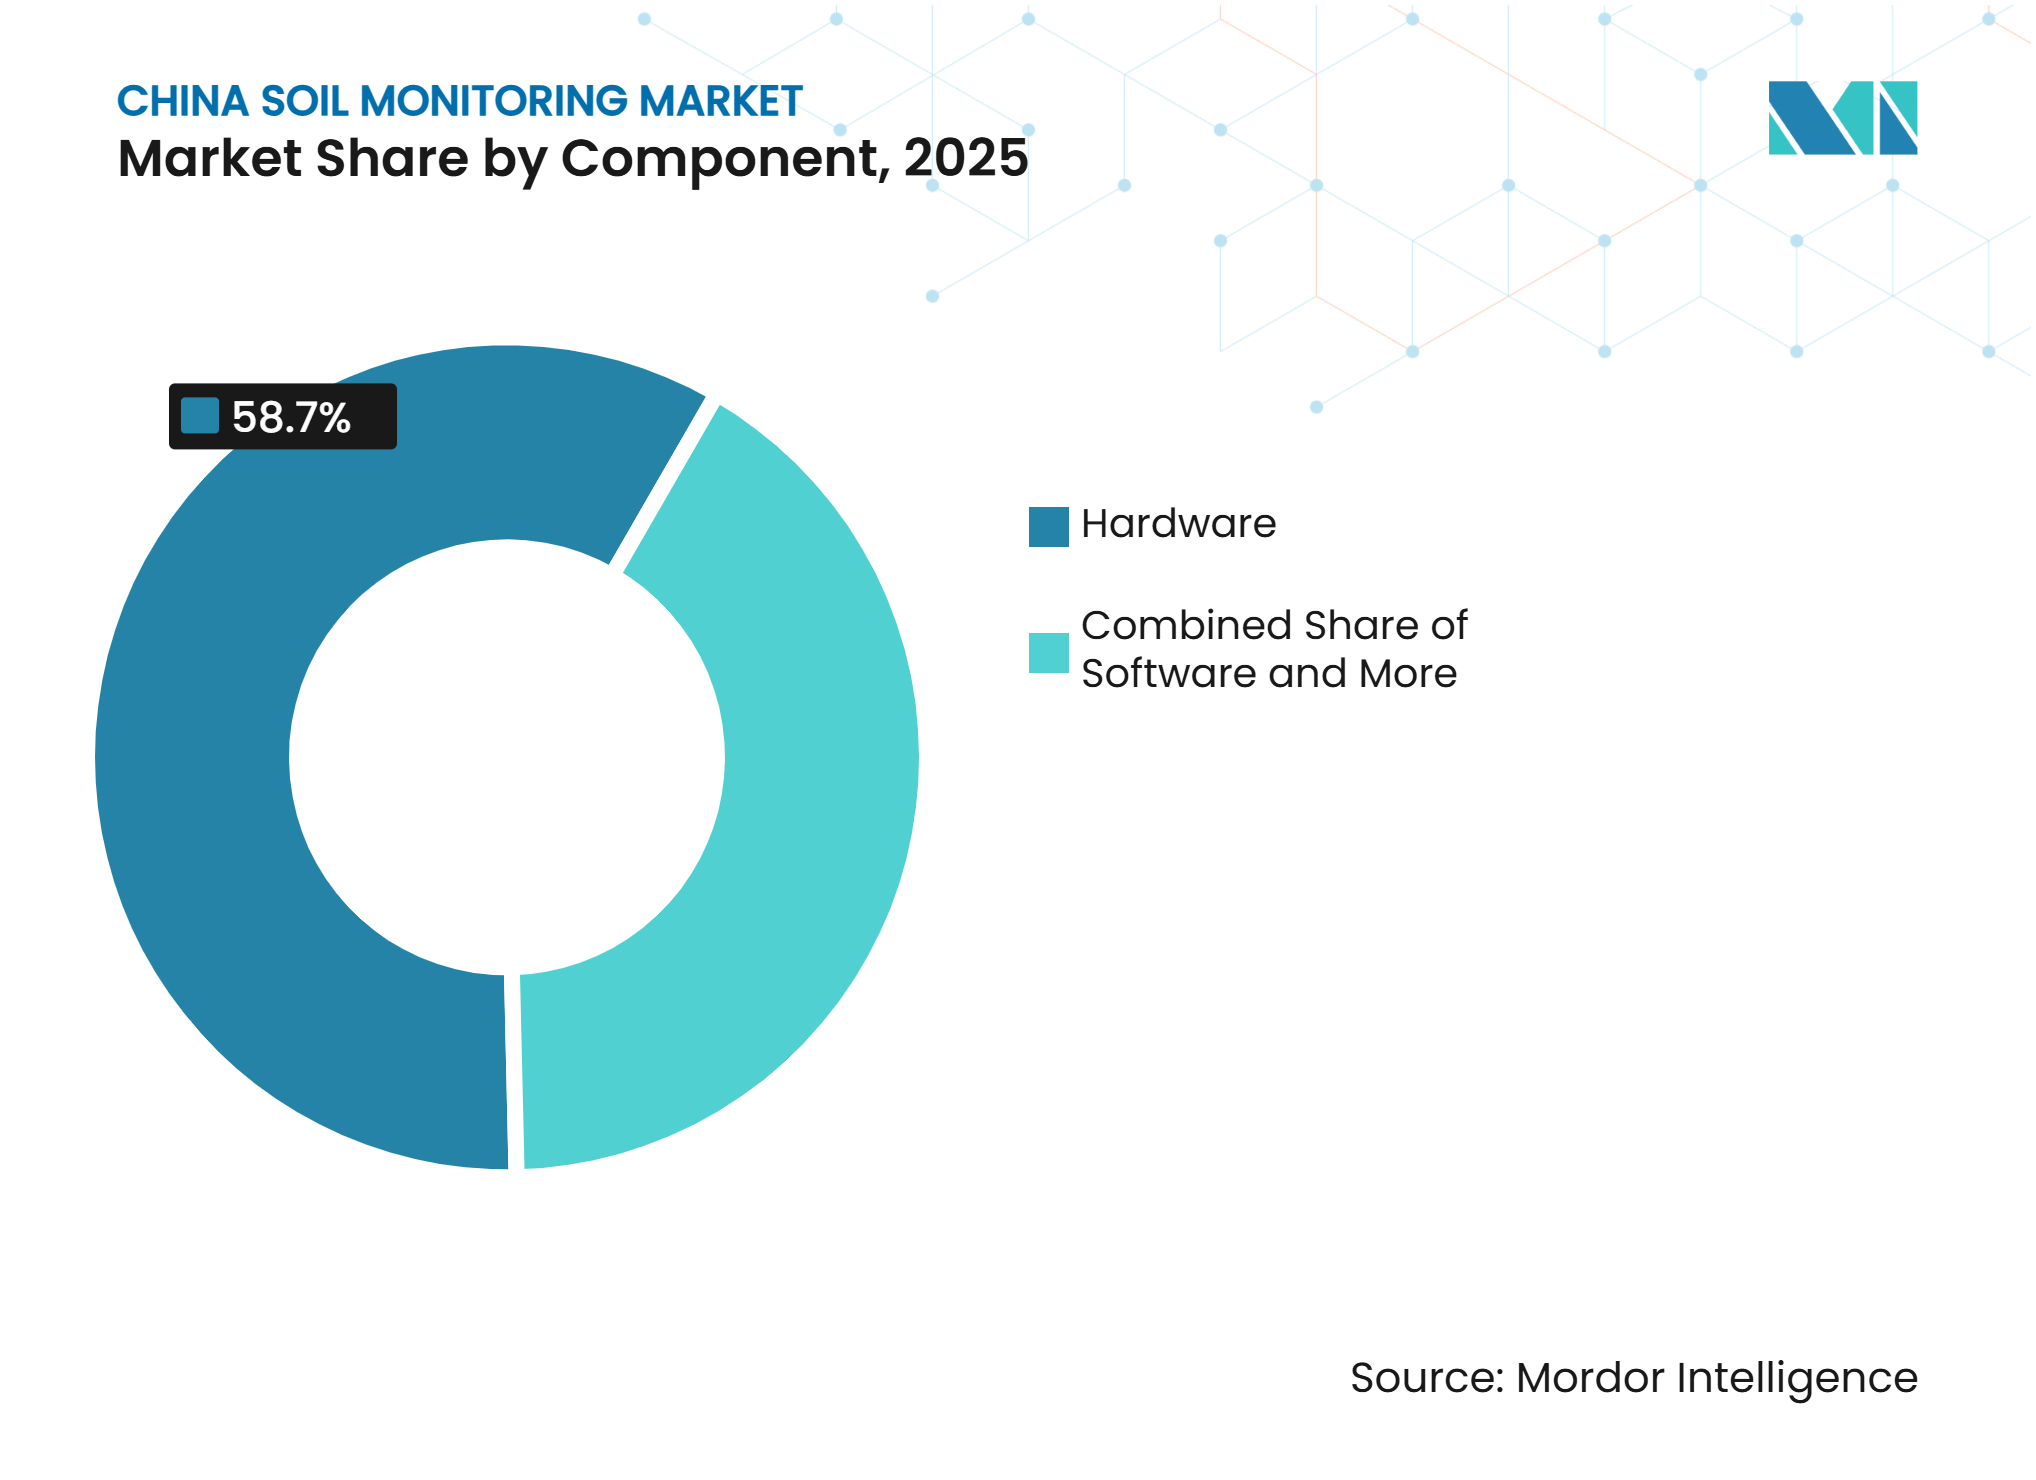
ハードウェアが現在の収益をリードし、サービスが最も速く成長ハードウェアは2025年に中国土壌モニタリング市場シェアの最大58.7%を占めました。センサーノード、データロガー、電力管理モジュール、および保護エンクロージャーが農場レベルでの初期支出の大部分を占めています。公共調達プログラムは一般的に、分析サブスクリプションよりも先に物理的な機器に資金を提供します。ハードウェアはまた、定期的なサービスに必要な設置基盤を提供します。ソフトウェアはダッシュボード、農学的推奨事項、および空間可視化をサポートします。国内サプライヤーは、類似したンサー製品を差別化するために、これらのツールを機器とともにバンドルする傾向が高まっています。
サービスは最も成長が速いコンポーネントカテゴリーであり、サービスの中国土壌モニタリング市場規模は2026年から2031年にかけてCAGR 16.3%で成長すると予測されています。このカテゴリーには、設置、キャリブレーション、メンテナンス、遠隔診断、およびデータ解釈が含まれます。ネットワークが初期展開を過ぎると、ユーザーは信頼性の高い測定値と運用サポートを必要とします。政府契約にはデータ品質と稼働時間に関する要件が含まれることが増えています。これらの仕様は、機器と継続的なサポートを一緒に提供できるプロバイダーに有利に働きます。全国土壌調査はまた、調査に連動したモニタリングノードの定期的なキャリブレーションと再認定に対する長期的なニーズを生み出しています。



製品タイプ別:
現場設置型センサーがリードし、リモートセンシングプラットフォームが最も速く拡大現場設置型センサーは最大の製品タイプであり、2025年の中国土壌モニタリング市場の46.3%のシェアを占めました。特定の場所での土壌水分、温度、電気伝導度、およびpHの継続的な測定値を提供します。これらの測定値は、より広範な土壌評価を検証するために不可欠です。節水条例はスマート灌漑システムにおける土壌水分情報への需要を支援しています。ポータブルプローブおよびテストキットは、圃場技術者、調査サンプリングチーム、および協同組合農学者の異なるニーズに対応します。永続的な接続設備なしにスポット測定をサポートします。
リモートセンシングプラットフォームは最も成長が速い製品カテゴリーであり、2026年から2031年にかけてCAGR 18.1%が予測されています。衛星およびドローンシステムは、マルチスペクトルおよびハイパースペクトル画像を通じて広大な農場エリアをカバーできます。密な圃場ネットワーク単独よりも低いユニットカバレッジコストで土壌水分および有機物指標を提供します。Hunan Rika Electronic Tech Co., Ltd.は2025年12月にBluetoothおよびWi-Fi接続機能を備えたRK500-05土壌水分ポテンシャルセンサーをリリースしました。これはポータブルセンシングと無線データアクセスの継続的な組み合わせを反映しています。大規模国営農場は現場設置型ステーションを使用して、地域エリア全体の衛星測定値を検証できます。したがって、中国土壌モニタリング産業は圃場の基準点と広域観測ツールの両方を必要としています。
接続技術別:
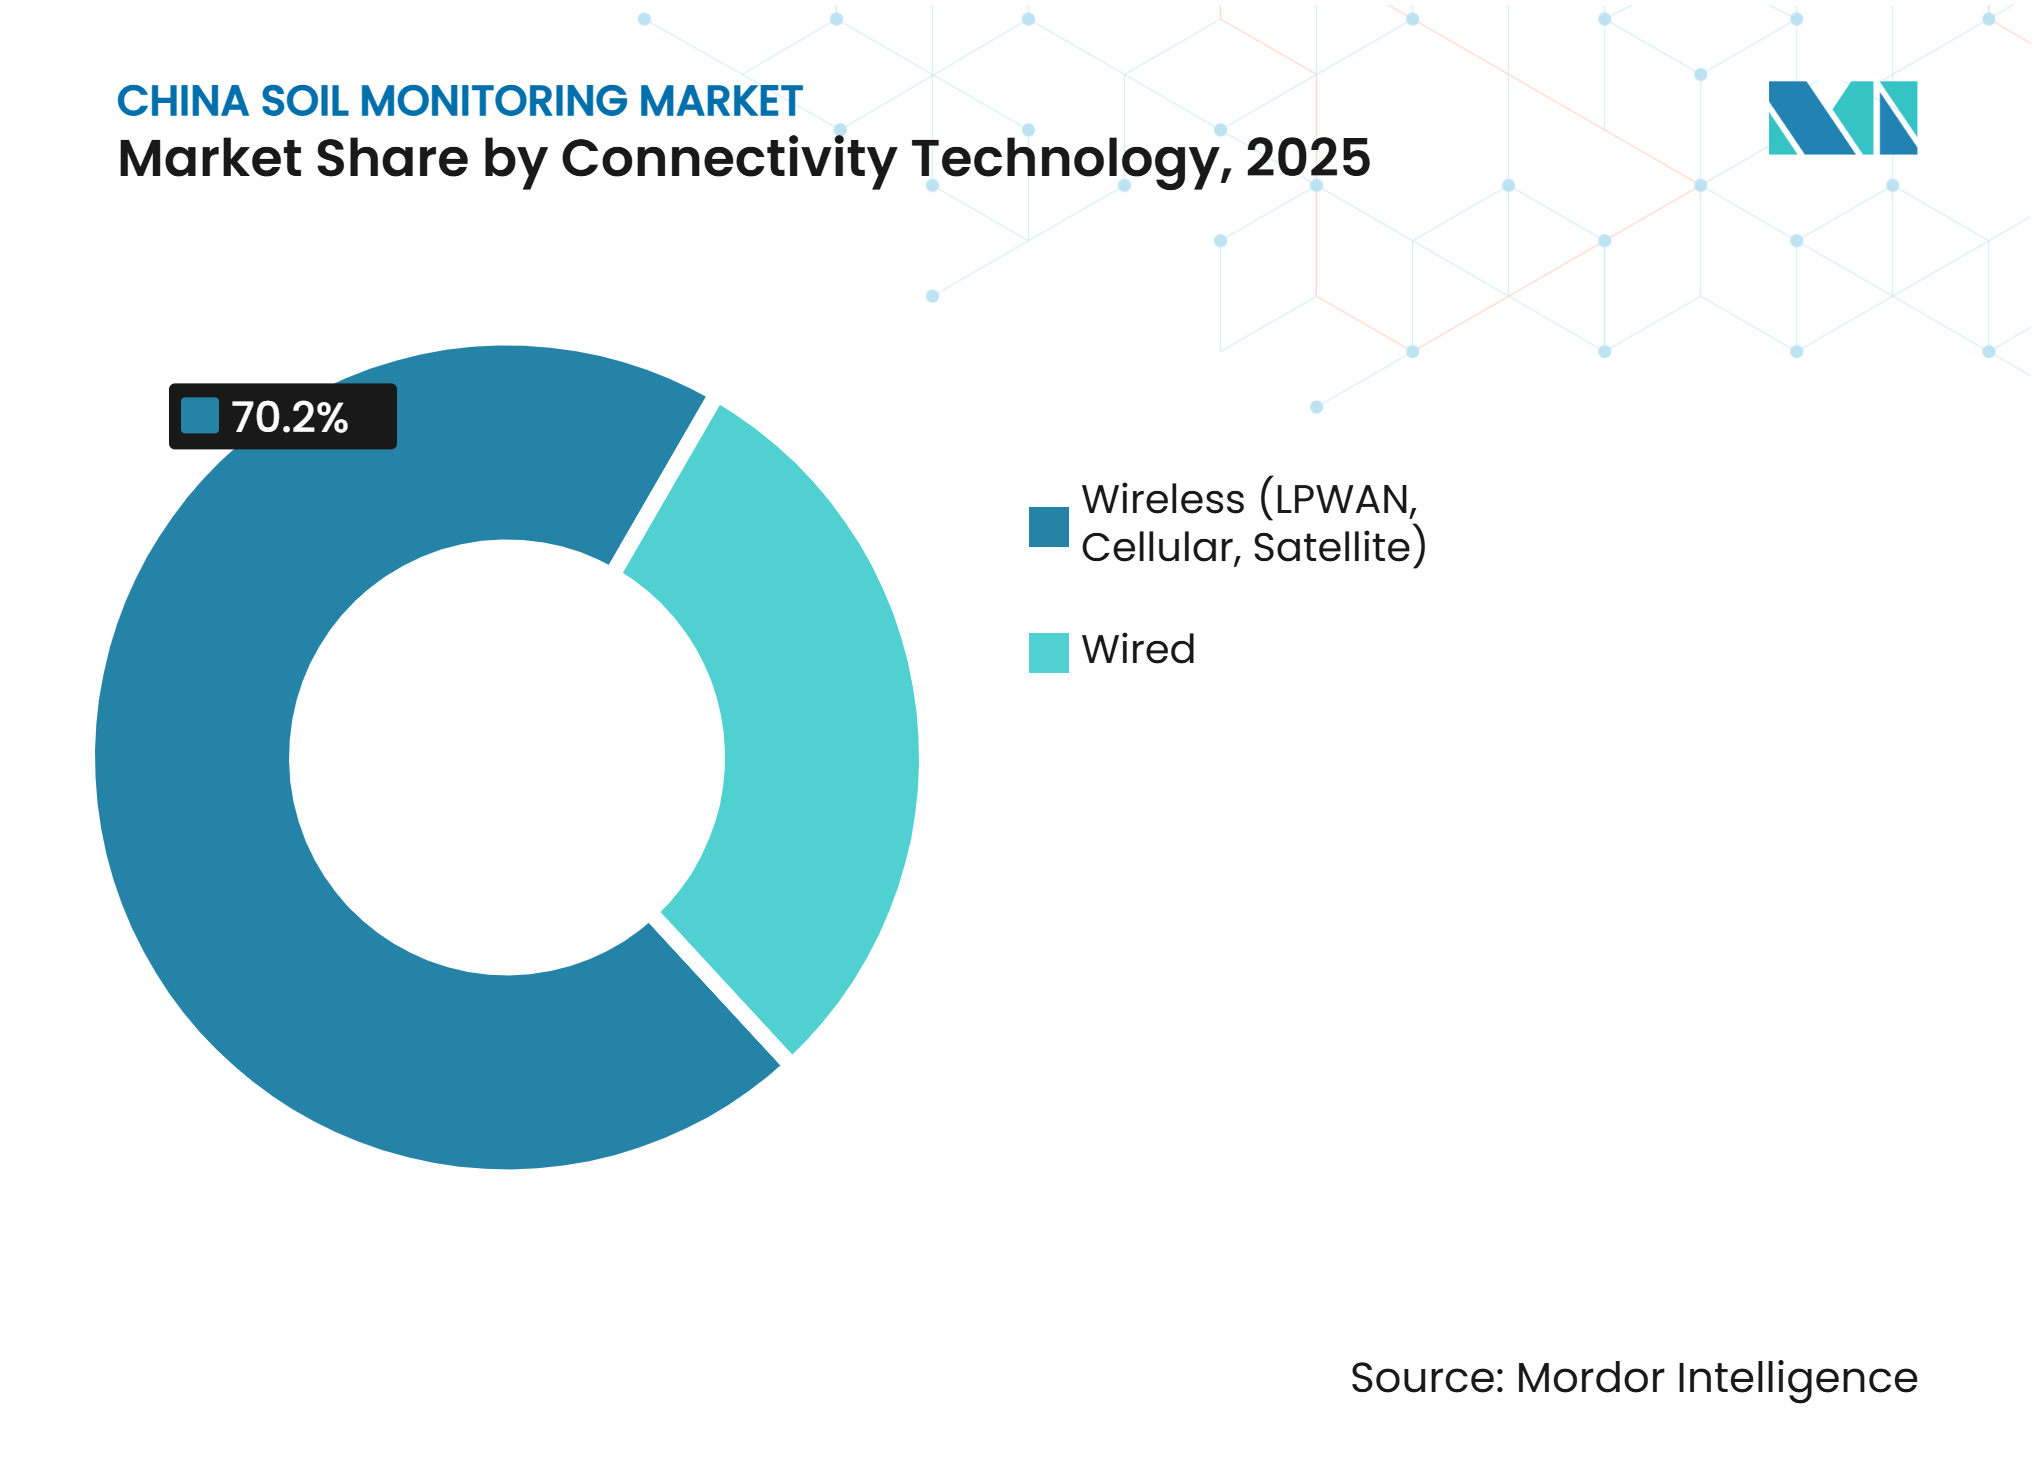
無線ソリューションが最大の接続選択肢無線ソリューションは最大の接続カテゴリーであり、2025年の収益の70.2%を占めました。低電力広域ネットワーク(LPWAN)規格およびナローバンドモノのインターネット(NB-IoT)規格は、露地設備に一般的です。低消費電力と長いバッテリー寿命は、分散した農業サイトに適しています。また、掘削の必要性減らし、耕作地での改修を簡素化できます。セルラー第4世代および第5世代接続は、ゲートウェイ送信や制御栽培システムを含むデータ集約型アプリケーションをサポートします。衛星接続は、セルラーまたはLPWANカバレッジが限られている中国北西部の遠隔地をサポートできます。
有線システムは、安定したインフラがすでに利用可能な温室や垂直農場において引き続き重要です。制御された環境において信頼性の高い接続と接続障害のリスク低減を提供できます。中国土壌モニタリング市場は、高精度研究および高稼働時間アプリケーションに有線システムを引き続き使用します。無線システムは広範な露地カバレッジと分散センサーアレイにより適しています。有線は2031年にかけてCAGR 9.8%で最も成長が速い接続カテゴリーのセグメントです。農村部のネットワーク拡大により、有線システムの無線システムに対する残存する接続上の優位性は時間とともに低下する可能性があります。したがって、サプライヤーはネットワーク設計を栽培の種類とユーザーの信頼性要件に合わせる必要があります。

用途別:
露地栽培が最大の用途であり、施設栽培が最も速く成長露地栽培は最大の用途であり、2025年の収益シェアの63.8%を占めました。中国の広大な耕作地と食糧安全保障の優先事項は、圃場モニタリングに対する幅広いニーズを生み出しています。政府プログラムは穀物および主食作物地域に重点を置いています。この重点は、大規模耕作地における土壌水分、温度、および栄養素の測定への需要を促進します。露地展開は灌漑計画および土地品質モニタリングにも役立ちます。林業は炭素吸収源政策および土壌水分と有機炭素条件を記録する必要性によって支援されるもう一つの用途です。
施設栽培は最も成長が速い用途であり、2031年にかけてCAGR 14.2%が予測されています。温室および屋内栽培事業者は、環境条件を積極的に制御できるため、より集中的なモニタリングを正当化できます。2025年に発表されたCropX, Inc.のケーススタディでは、データ駆動型灌漑管理により収量が22%増加したと報告されました。中国土壌モニタリング産業は、ユーザーが情報を施肥および灌漑の意思決定に直接結びつけることができることで恩恵を受けています。施設システムはまた、露地よりも耕作面積当たりの価値が高くなっています。これにより、事業者は土壌・環境モニタリングへの支出に対してより明確な根拠を持てます。限られた農地は、1平方メートル当たりのより高い生産量を求める管理された生産システムの関連性を強化しています。
エンドユーザー別:
大規模商業農場が最大のユーザーであり、研究機関・大学が最も速く成長大規模商業農場は2025年に42.7%のシェアを持つ最大のエンドユーザーグループでした。これらの事業者は資本予算、農学スタッフ、および政府パイロットプログラムとのつながりを持っています。東北中国の国営農場は、大規な試験を実施し測定可能な運用データを生産できるため、早期ユーザーとなっています。その土地の規模はまた、ネットワーク型センサーシステムとリモートセンシングプラットフォームをサポートします。小規模農家・協同組合農場は、平均注文額が低い高ボリュームグループです。機器共有の取り決めとサービスサブスクリプションは、フルシステムの直接所有よりもこれらの購入者にとってより関連性が高いです。
研究機関・大学は最も成長が速いエンドユーザーグループであり、2031年にかけてCAGR 14.6%が予測されています。全国土壌調査の完了により、キャリブレーション作業をサポートするための継続的なモニタリングサイトの必要性が高まっています。大学および研究機関もスマート農業研究活動を拡大しています。これらの調達ニーズには、マルチパラメータセンサーおよびアプリケーションプログラミングインターフェース(API)との互換性が含まれる場合があります。Campbell Scientific, Inc.は中国事業を通じて、研究機関およびモニタリングネットワークにデータロガー、土壌センサー、および環境モニタリング機器を供給しています。オープンシステム要件は、適応性の高いデータロガーと文書化された統合機能を持つサプライヤーに有利に働く可能性があります。したがって、中国土壌モニタリング市場は、商業農場の普及が遅い場合でも研究利用から価値を得ることができます。
地理的分析
東北中国は中国のマクロ地域の中で最も高い土壌モニタリング普及率を示しました。黒竜江省、吉林省、および遼寧省にまたがる黒土地帯は主要な穀物生産地域であり、土壌保全努力の焦点となっています。科学的研究により、東北黒土地域は中国で将来の侵食リスクが最も高い地域の一つとして特定されました。北大荒グループは黒竜江省の12,667ヘクタールにわたって500台以上のモノのインターネット機器を運用しました。大規模商業農場はこの地域の主要な顧客グループです。リモートセンシングプラットフォームは、個々の現場設置型ステーションを超えてカバレッジを拡大できるため、広大で連続した耕作地に適しています。
東中国は中国土壌モニタリング市場の早期技術・政策センターです。浙江省はスマート農業の国家先導区として指定されており、2027年までに1,000のデジタル農業工場と100の未来農場を目標としています。浙江省、江蘇省、および山東省は、より発達した公共インフラと農業サービス組織の恩恵を受けています。Zhejiang Top Cloud-agri Technology Co., Ltd.は、スタンドアロンセンサーからクラウド分析を備えた統合的な空地一体型モニタリングプラットフォームまでのシステムを提供しています。華北は黄淮海平原全体で最大の総耕作面積を有しています。地下水の制約により、灌漑効率と水管理のために土壌水分情報が重要となっています。
中国北西部は最も強い構造的成長機会を提供していますが、重大な技術的障壁に直面しています。新疆、甘粛、および寧夏の塩類・アルカリ性土壌条件は、標準的な土壌水分センサーのキャリブレーションドリフトを引き起こす可能性があります。Zhejiang Top Cloud-agri Technology Co., Ltd.は、内モンゴルの塩類農地試験において電気伝導度8デシジーメンス毎メートルまでの測定保持を報告しました。南中国および西南中国は、高付加価値の施設栽培と炭素モニタリングプログラムが需要を支える発展途上地域です。広東省、広西、四川省、および雲南省は、果樹、茶、および野菜において多様な用途を持っています。中国土壌モニタリング市場は、これらの異なる土壌・栽培条件に対応するために現地で検証されたシステムを必要としています。
競合ランドスケープ
市場集中度
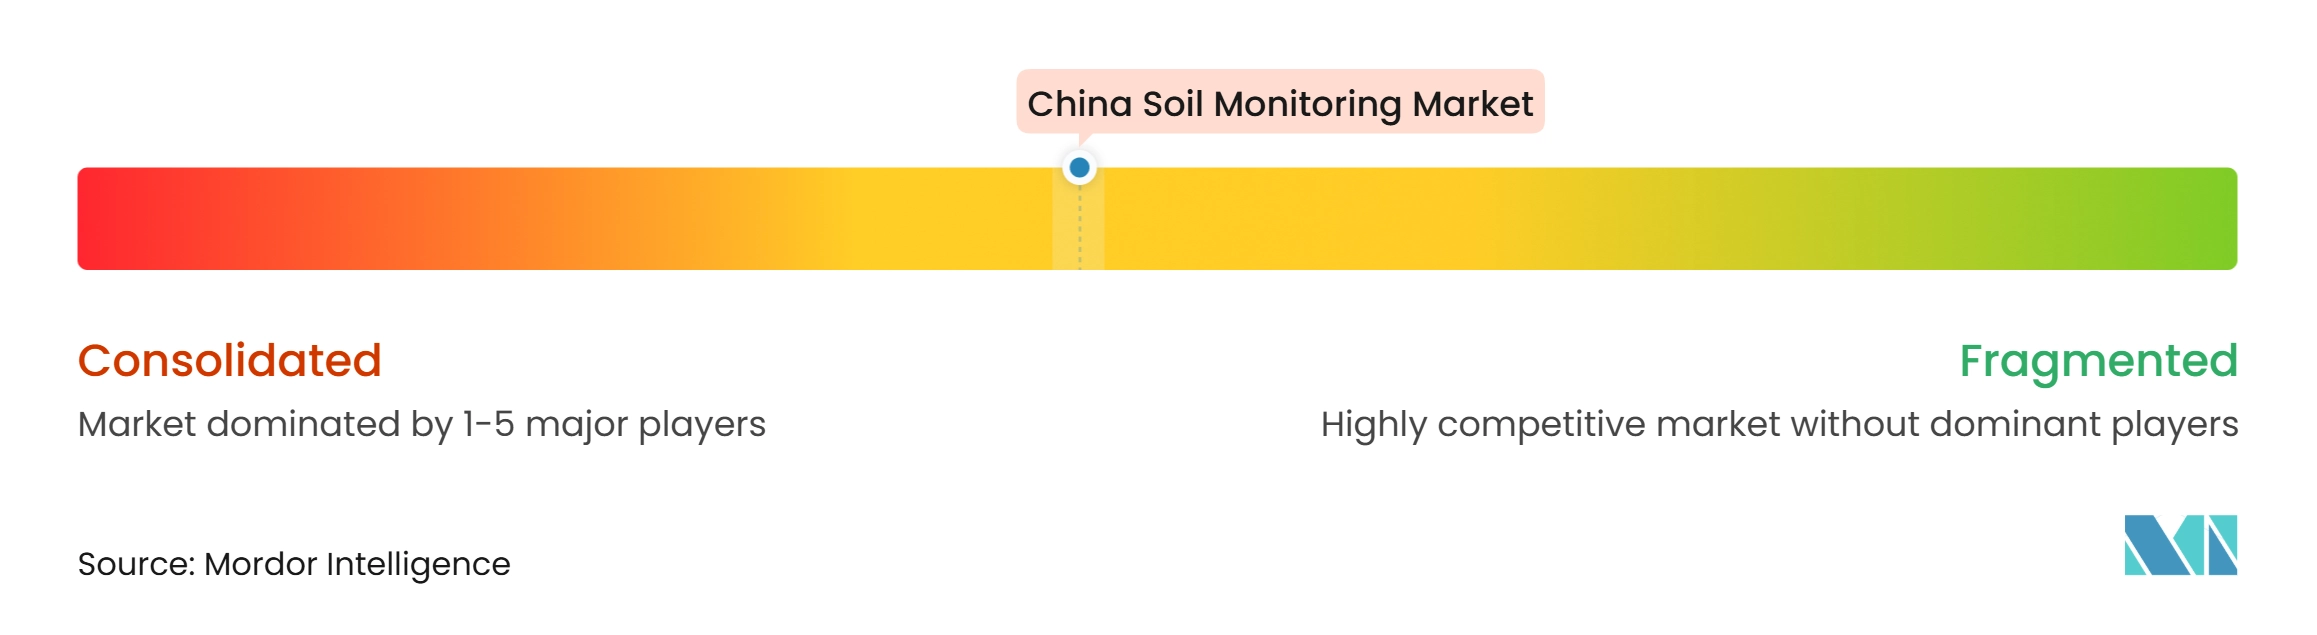
中国土壌モニタリング市場は機器レベルで中程度の断片化を示しています。Zhejiang Top Cloud-agri Technology Co., Ltd.、Seeed Technology Co., Ltd.(Seeed Studio)、Hunan Rika Electronic Tech Co., Ltd.、Xiamen Zonewu Technology Co., Ltd.、およびCampbell Group, Inc.は製品仕様、価格設定、および省レベルの関係において競争しています。共通コンポーネントがより広く入手可能になるにつれて、ハードウェアの差別化は縮小しています。これにより競争はプラットフォームソフトウェアと統合モノのインターネットソリューションへとシフトしています。Zhejiang Top Cloud-agri Technology Co., Ltd.は、周波数領域反射率測定(FDR)土壌水分センサー、多深度プローブ、クラウドプラットフォーム、および人工知能支援アドバイザリー機能にまたがる戦略を説明しました。Suzhou Sinuso Technology Co., Ltd.およびShandong Laiyin Photoelectric Technology Co., Ltd.はより専門化されたセンサーおよび光電子検出ニッチに注力しています。
Campbell Scientific, Inc.はデータの追跡可能性と機器性能が重要なプレミアム研究、気象、および高水準農地アプリケーションにおいてポジションを持っています。その中国子会社はデータロガー、土壌センサー、および環境モニタリングシステムを供給しています。CropX, Inc.は現場設置型ハードウェアに連携したデジタル農学プラットフォームを提供しています。2024年9月、CropX, Inc.はセンシング能力を拡大するために精密窒素センシング企業のEnGeniousAgを買収しました。2025年3月、CropX, Inc.はハイパーローカル気象データを農場管理プラットフォームと接続する圃場内気象ステーションのStrato 1を発売しました。これらの行動は、プレミアムプロバイダーが土壌測定だけでなくデータカバレッジを拡大していることを示しています。
Hunan Rika Electronic Tech Co., Ltd.は2025年12月にBluetoothおよびWi-Fi接続機能を備えたRK500-05土壌水分ポテンシャルセンサーをリリースしました。Zhejiang Top Cloud-agri Technology Co., Ltd.はまた2025年にデジタル農地管理プラットフォームの人工知能機能を拡張しました。Irrometer Company, Inc.およびShenzhen Empaer Technology Co., Ltd.はテンシオメトリーおよび環境センシングにおける独自のニッチに対応しています。中国土壌モニタリング市場は、省レベルの実施機関と連携し中国語サポートを提供できるサプライヤーを優遇します。データガバナンスと互換性要件は公共調達においてより重要になる可能性があります。
中国土壌モニタリング産業リーダー
-
Zhejiang Top Cloud-agri Technology Co., Ltd.
-
Seeed Technology Co., Ltd. (Seeed Studio)
-
Hunan Rika Electronic Tech Co., Ltd.
-
Campbell Group, Inc.
-
Xiamen Zonewu Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国土壌モニタリング市場 このレポートでカバーされる企業
- Zhejiang Top Cloud-agri Technology Co., Ltd.
- Shenzhen Empaer Technology Co., Ltd.
- Hunan Rika Electronic Tech Co., Ltd.
- Seeed Technology Co., Ltd. (Seeed Studio)
- Hunan MAC Sensor Co., Ltd.
- Xiamen Zonewu Technology Co., Ltd.
- Shandong Fengtu IoT Technology Co., Ltd.
- Suzhou Sinuso Technology Co., Ltd.
- Shandong Laiyin Photoelectric Technology Co., Ltd.
- Shenzhen Honde Technology Co., Ltd.
- Campbell Group, Inc.
- CropX, Inc.
- The Toro Company
- Irrometer Company, Inc.
- Transcat, Inc.
最近の産業開発事情 中国土壌モニタリング市場
- 2025年12月:Hunan Rika Electronic Tech Co., Ltd.はRK500-05土壌水分ポテンシャルセンサーをリリースしました。BluetoothおよびWi-Fi接続機能を備え、スマートフォンアプリケーションを通じてリアルタイムの土壌水分情報を提供します。この製品は、LPWANインフラへの全面的な投資なしに無線モニタリングを求める中小規模の商業事業者を対象としています。
- 2025年3月:CropX, Inc.はStrato 1を発売しました。これはリアルタイムのハイパーローカル気象データを農学的農場管理システムと統合するために設計されたプロフェッショナル圃場内気象ステーションです。この発売により、CropX, Inc.のハードウェアポートフォリオは土壌センシングから樹冠上部の環境モニタリングへと拡大し、中国ユーザーを含む世界中の農業者に対してより完全な土壌から空へのデータアーキテクチャを実現しました。
- 2024年9月:CropX, Inc.は6回目の買収として精密窒素センシングスタートアップのEnGeniousAgを買収しました。EnGeniousAgの特許技術により、植物組織、排水・灌漑水、および土壌中の窒素をほぼ瞬時に現場で測定することが可能となり、CropX, Inc.の農学的センシングポートフォリオが大幅に拡大されました。
中国土壌モニタリング市場レポートの調査範囲
土壌モニタリングとは、土壌の健全性を評価するために、水分、pH、栄養素、温度、塩分などの土壌状態を定期的に測定することです。農家や農学者がより良い灌漑、施肥、および作物管理の意思決定を行うのに役立ちます。中国土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、およびサービス)、製品タイプ別(現場設置型センサー、リモートセンシングプラットフォーム、およびポータブルプローブ・テストキット)、接続技術別(有線および無線)、用途(露地栽培、施設栽培、および林業)、エンドユーザー別(大規模商業農場、小規模農家・協同組合農場、研究機関・大学、ならびに政府・非政府組織)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家・協同組合農場 |
| 研究機関・大学 |
| 政府・非政府組織 |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家・協同組合農場 | |
| 研究機関・大学 | |
| 政府・非政府組織 |
レポートで回答される主要な質問
中国土壌モニタリング市場の規模はどのくらいですか?
中国土壌モニタリング市場は2025年に140.42 ミリオン 米ドルと評価され、2026年には151.13 ミリオン 米ドルと推定されています。2031年までに218.28 ミリオン 米ドルに達すると予測されています。
中国における土壌モニタリングの予測成長率はどのくらいですか?
予測CAGRは2026年から2031年にかけて7.6%です。サービスは最も成長が速いコンポーネントカテゴリーであり、予測CAGRは16.3%です。
中国で最大のシェアを持つコンポーネントはどれですか?
ハードウェアは最大のコンポーネントであり、2025年の収益の58.7%を占めました。センサー、データロガー、および補助圃場機器がこのポジションを牽引しています。
最も速く成長している製品タイプはどれですか?
リモートセンシングプラットフォームは最も成長が速い製品カテゴリーであり、2031年にかけてCAGR 18.1%が予測されています。広大な農場エリアにわたるカバレッジを拡大することで現場設置型センサーを補完します。
中国における土壌モニタリングの普及を促進しているものは何ですか?
スマート農業目標、節水規制、土壌品質要件、および省レベルの調達プログラムが普及を支援しています。国家スマート農業行動計画は2026年末までに農業生産情報化率30%超を目標としています。
小規模農場での普及を制限しているものは何ですか?
高い初期設置コスト、定期的なメンテナンスの必要性、およびモニタリングデータの解釈スキルの不足が、小規模農家と協同組合にとって主要な障壁として残っています。