
Tamanho e Participação do Mercado de Carga Completa (FTL) do Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 8.93 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.30 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Completa (FTL) do Chile por Mordor Intelligence
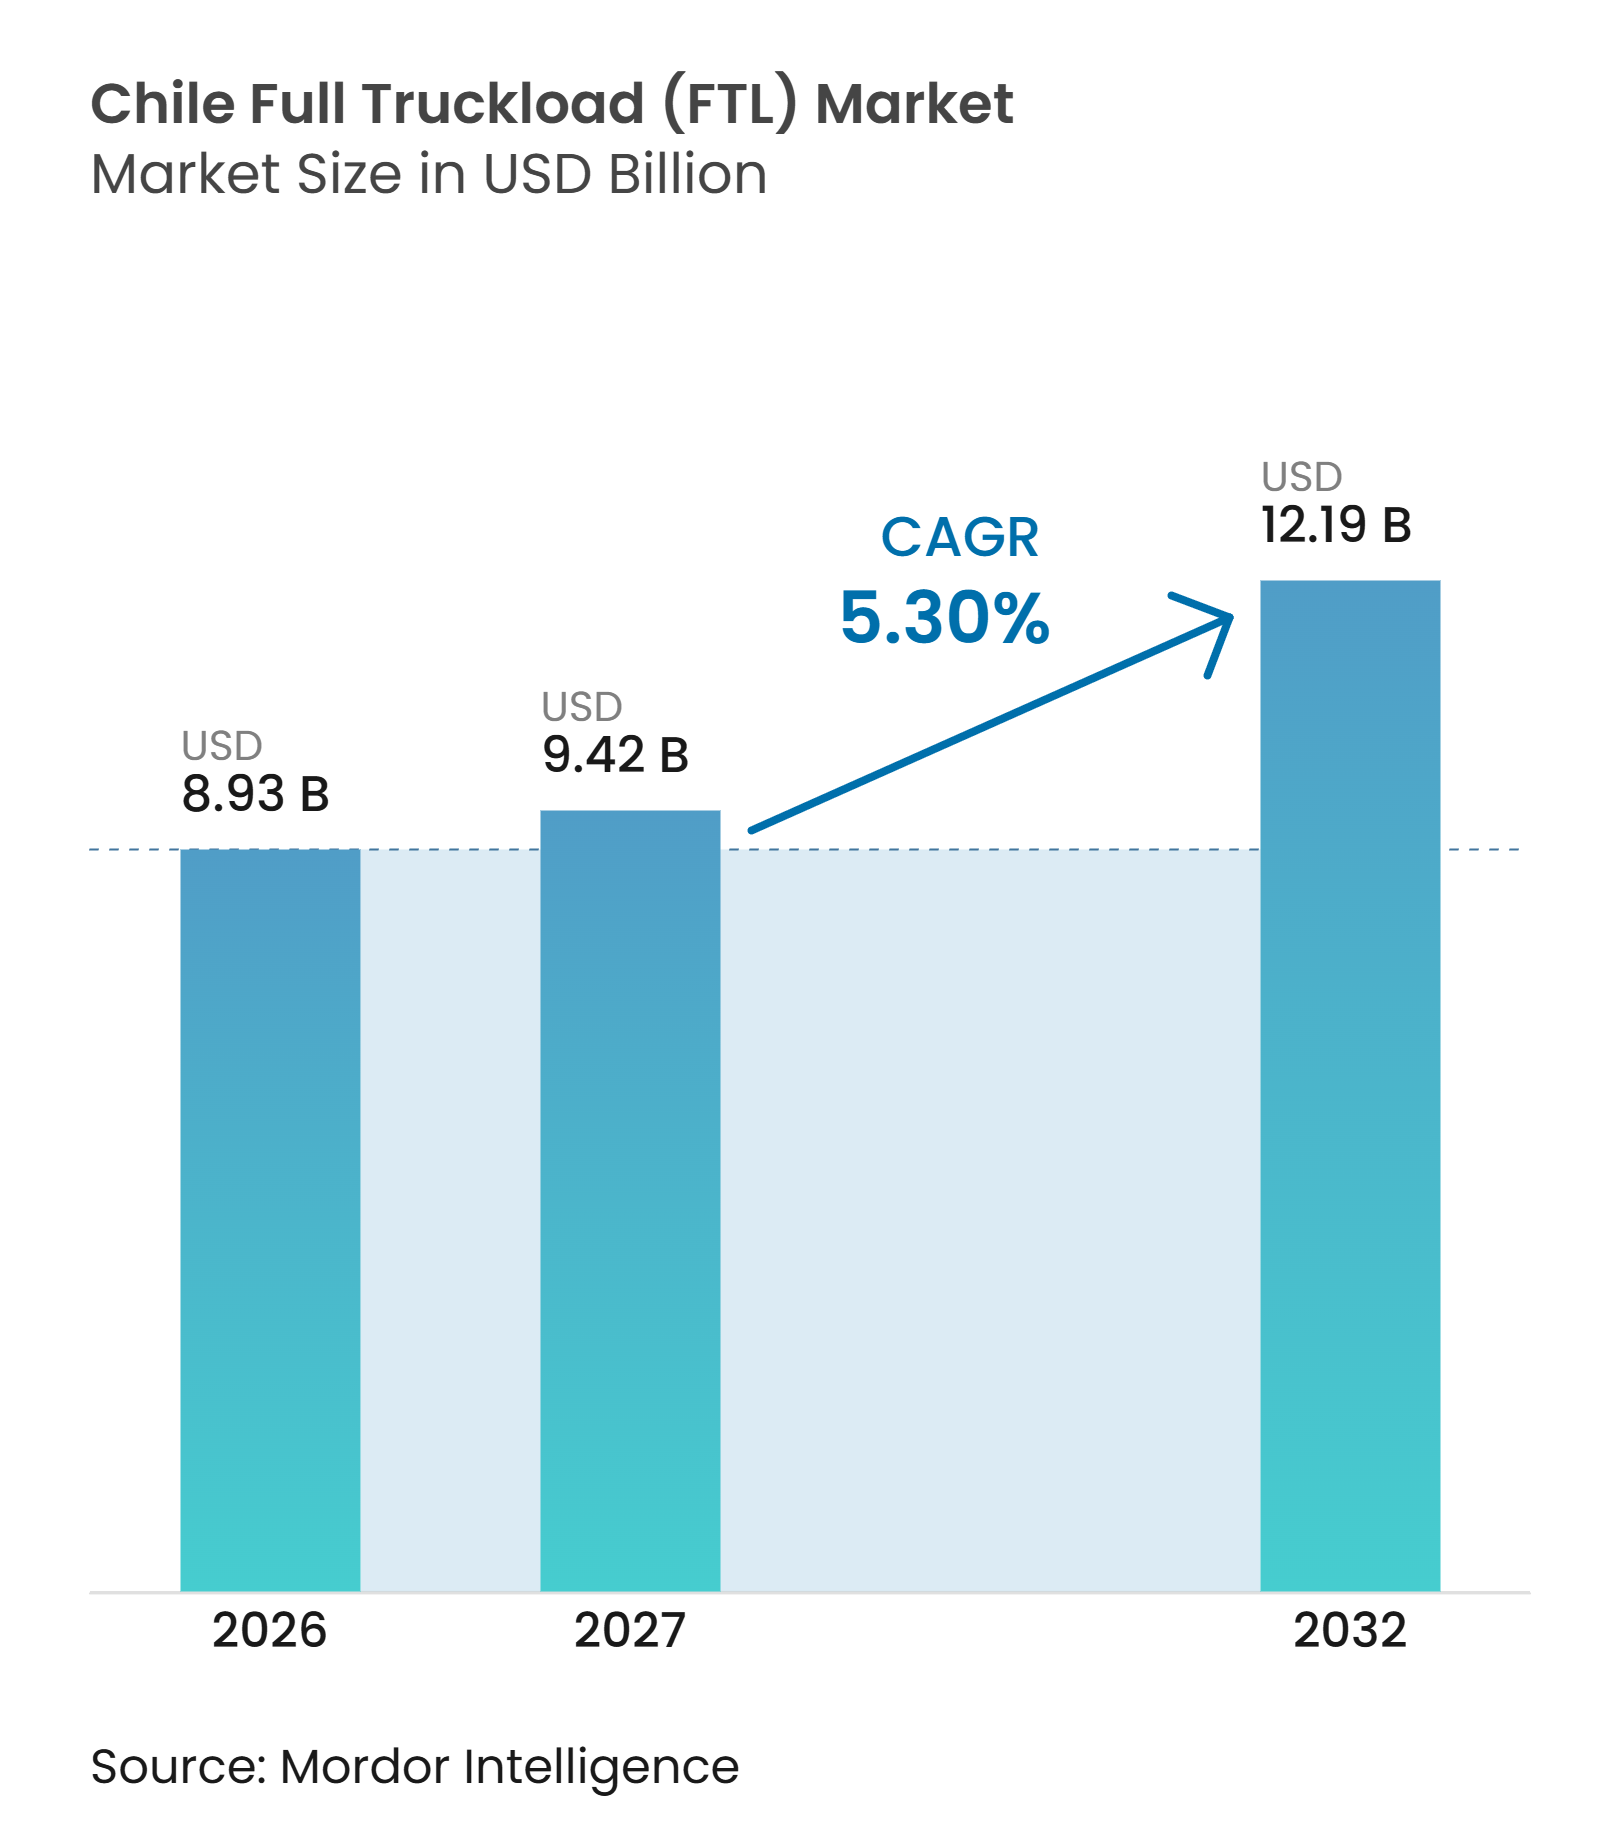
O tamanho do mercado de carga completa (FTL) no Chile é avaliado em 8,93 bilhões de USD em 2026 e estima-se que cresça de 9,42 bilhões de USD em 2027 para atingir 12,19 bilhões de USD até 2032, a um CAGR de 5,30% durante o período de previsão de 2027 a 2032.
A rede de frete rodoviário do Chile apoia a distribuição doméstica, a atividade de exportação e o comércio transfronteiriço ao longo de uma longa cadeia de suprimentos de norte a sul. Mineração, exportações de produtos frescos, atendimento ao varejo e remessas industriais criam demanda em diferentes corredores e exigem que as transportadoras equilibrem a capacidade ao longo de grandes distâncias. Os projetos de mineração no norte estão aumentando a demanda por cargas completas dedicadas que conectam locais de extração, instalações de processamento, fornecedores de produtos químicos e portos do Pacífico. A distribuição no varejo também está aumentando o valor dos contratos de carga completa programados, especialmente onde os operadores precisam de capacidade confiável durante os períodos de pico de vendas online. O setor de carga completa (FTL) no Chile continua sendo moldado pelos custos operacionais, disponibilidade de motoristas, infraestrutura de corredores e pela capacidade das transportadoras de reduzir as viagens de retorno vazias.
Principais Conclusões do Relatório
- Por destino, o FTL doméstico representa 62,12% da participação do mercado de carga completa (FTL) do Chile em 2026, enquanto o FTL internacional deve registrar um CAGR de 7,36% até 2032.
- Por controle de temperatura, o FTL seco representa 91,36% do tamanho do mercado de carga completa (FTL) do Chile em 2026, enquanto o FTL refrigerado deve registrar um CAGR de 8,65% até 2032.
- Por distância de percurso, o FTL de longa distância representa 72,48% da participação do mercado de carga completa (FTL) do Chile em 2026, enquanto o FTL regional deve registrar um CAGR de 7,54% até 2032.
- Por setor do usuário final, a manufatura representa 40,98% do tamanho do mercado de carga completa (FTL) do Chile em 2026, enquanto o comércio atacadista e varejista deve registrar um CAGR de 7,73% até 2032.
- Por geografia, o Chile Central representa 52,16% da participação do mercado de carga completa (FTL) do Chile em 2026, enquanto o Chile do Norte deve registrar um CAGR de 7,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Projetos de Mineração e Lítio Expandindo a Demanda por FTL | +1.2% | Chile do Norte, com transbordamento para corredores internacionais | Médio prazo (2 a 4 anos) |
| Crescimento do Comércio Eletrônico Aumentando a Demanda por Cargas Completas Dedicadas | +1.0% | Chile Central, com transbordamento para o Chile do Sul | Curto prazo (≤ 2 anos) |
| Investimento na Ruta 5 Melhorando a Conectividade do Frete de Longa Distância | +0.8% | Nacional, com ganhos concentrados no corredor Santiago, Temuco e Puerto Montt | Longo prazo (≥ 4 anos) |
| Exportações Agrícolas Aumentando a Demanda Sazonal por FTL Refrigerado | +0.6% | Chile Central e Chile do Sul | Curto prazo (≤ 2 anos) |
| Plataformas Digitais de Frete Melhorando a Eficiência de Utilização da Frota | +0.5% | Nacional, com ganhos iniciais na Região Metropolitana de Santiago | Médio prazo (2 a 4 anos) |
| Redes de Manufatura Expandindo a Demanda por Transporte FTL Dedicado | +0.4% | Chile Central, com transbordamento para o Chile do Norte e do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Projetos de Mineração e Lítio Expandindo a Demanda por FTL
A logística de lítio do Chile exige movimentações de caminhões entre áreas de extração remotas, instalações químicas, portos e fornecedores de insumos industriais. A Eramine concluiu sua primeira exportação de carbonato de lítio pelo Chile em 2025, movendo carga pelo Paso de Jama até o Porto de Angamos. A empresa citou uma economia de USD 100 por tonelada em comparação com uma rota pelo Atlântico e esperava uma produção mensal de 1.200 toneladas até 2026[1]. Esses fluxos oferecem aos operadores de FTL cargas minerais regulares de saída e criam oportunidades para cargas de retorno em direção ao norte de cinza de soda, ácido sulfúrico e outros reagentes. A nova instalação de manuseio de cinza de soda da SQM na Baía de Mejillones apoia ainda mais uma cadeia de suprimentos de insumos de mineração mais densa no Chile do Norte. O mercado de carga completa (FTL) do Chile se beneficia, portanto, quando as transportadoras conseguem coordenar a carga em ambas as direções e desenvolver capacidade aduaneira para fluxos de mineração vinculados à Argentina.
Crescimento do Comércio Eletrônico Aumentando a Demanda por Cargas Completas Dedicadas
O varejo online está aumentando a necessidade de movimentações de frete programadas entre centros de distribuição, locais de atendimento urbano e redes de lojas regionais. Eventos de pico de vendas podem gerar concentrações de volume acentuadas que são difíceis de gerenciar apenas com capacidade de frete spot. Esse padrão operacional favorece contratos de carga completa dedicada que reservam capacidade antes dos picos de demanda. O Walmart Chile está desenvolvendo um centro de distribuição automatizado com mais de 60.000 m² em Chillán Viejo, que deve criar fluxos de frete recorrentes entre Santiago e locais de varejo no sul quando as operações começarem em 2028. O projeto representa um investimento de mais de 40 milhões de USD e está posicionado na Ruta 5, um local que apoia atividades de transporte de linha e distribuição regional. O mercado de carga completa (FTL) do Chile pode se beneficiar de redes varejistas que precisam de capacidade previsível em vez de remessas irregulares.
Investimento na Ruta 5 Melhorando a Conectividade do Frete de Longa Distância
A Ruta 5 conecta mercados industriais, agrícolas, florestais, de mineração e de consumo em todo o Chile e permanece central no planejamento de frete de longa distância. A Mundys recebeu a concessão de Temuco a Rio Bueno em março de 2025 para um corredor de 182 km, com investimento superior a 700 milhões de EUR (760 milhões de USD). O projeto foi transferido para o novo operador em abril de 2026 e tem como objetivo melhorar a rede sul utilizada pelas transportadoras de frete. O Ministério de Obras Públicas do Chile também avançou com a concessão de Chacao a Chonchi em julho de 2026, conectando mais estreitamente a atividade florestal e de aquicultura de Chiloé com o sistema rodoviário mais amplo. O cronograma de construção significa que as melhorias no tempo de viagem e na confiabilidade influenciarão mais os anos finais da previsão do que o período inicial. As transportadoras que atendem rotas longas podem usar a melhor capacidade rodoviária para aprimorar a utilização de caminhões, o agendamento de entregas e o planejamento de manutenção da frota.
Exportações Agrícolas Aumentando a Demanda Sazonal por FTL Refrigerado
As exportações de produtos frescos criam uma necessidade concentrada de transporte refrigerado entre fazendas, instalações de embalagem, centros de consolidação e portos. A DP World informou que suas operações no Chile movimentaram 4.850 contêineres refrigerados de cerejas na temporada anterior e esperava 5.350 unidades na temporada de 2025 a 2026[2]. O aumento exige chegadas de caminhões coordenadas, pois a carga com controle de temperatura não pode aguardar por longos períodos no terminal. A sazonalidade agrícola pode melhorar a utilização de caminhões frigoríficos durante os picos de exportação, mas também cria pressão sobre a capacidade quando condições climáticas ou interrupções nas fronteiras afetam os cronogramas. Salmão, frutas e outros produtos de cadeia de frio fornecem uma fonte mais ampla de volumes refrigerados além da temporada de cerejas. O setor de carga completa (FTL) no Chile se beneficia desses fluxos, onde os operadores podem oferecer monitoramento de temperatura, disciplina no agendamento portuário e carga de retorno confiável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Combustível e Pedágio Aumentando a Pressão Operacional | -0.8% | Nacional, com efeitos agudos nos corredores de mineração de longa distância e nas seções da Ruta 5 com múltiplos pedágios | Curto prazo (≤ 2 anos) |
| Escassez de Motoristas Restringindo a Disponibilidade de Capacidade de Longa Distância | -0.6% | Nacional, com efeitos agudos nos corredores de mineração do Chile do Norte e nas rotas remotas do Sul | Médio prazo (2 a 4 anos) |
| Interrupções Climáticas nos Andes Reduzindo a Confiabilidade dos Corredores | -0.4% | Travessias no Chile do Norte e corredor Los Libertadores no Chile Central | Curto prazo (≤ 2 anos) |
| Retornos Vazios Enfraquecendo a Economia da Frota em Corredores Remotos | -0.3% | Corredores de mineração do Norte, Patagônia e rotas remotas do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Combustível e Pedágio Aumentando a Pressão Operacional
Os custos operacionais pressionam as margens das transportadoras porque as rotas de longa distância exigem gastos substanciais com combustível, manutenção e pedágios. A pressão de custos é mais difícil de absorver nas longas rotas de mineração e do sul porque os operadores não conseguem reduzir facilmente a distância sem perder acesso a clientes ou portões de exportação. Os pedágios nas seções rodoviárias de uso intenso também permanecem como custo fixo para as transportadoras que precisam da conexão mais rápida com as principais cidades e portos. O benefício fiscal de combustível do Chile para pequenos operadores qualificados se estende até 2026 e oferece uma compensação parcial, mas não elimina o desafio operacional em toda a frota. O aumento das despesas pode levar as transportadoras a buscar ajustes de tarifas, investir em veículos mais eficientes e usar ferramentas digitais para reduzir a quilometragem sem receita.
Escassez de Motoristas Restringindo a Disponibilidade de Capacidade de Longa Distância
A escassez de motoristas qualificados limita a capacidade dos operadores de caminhões de adicionar capacidade em exigentes rotas de longa distância. As rotas de mineração no norte e as faixas remotas do sul enfrentam a maior restrição porque exigem experiência, tempo prolongado longe de casa e tolerância para condições operacionais difíceis. O acesso a treinamento permanece limitado para muitos operadores de pequeno e médio porte, o que retarda o fornecimento de novos motoristas. As transportadoras podem ter que aumentar os salários, melhorar o agendamento ou investir em ferramentas de monitoramento de fadiga para reter motoristas e manter a qualidade do serviço. O mercado de carga completa (FTL) do Chile enfrenta uma restrição de capacidade quando os caminhões disponíveis não podem ser tripulados para as rotas onde a demanda está crescendo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino:
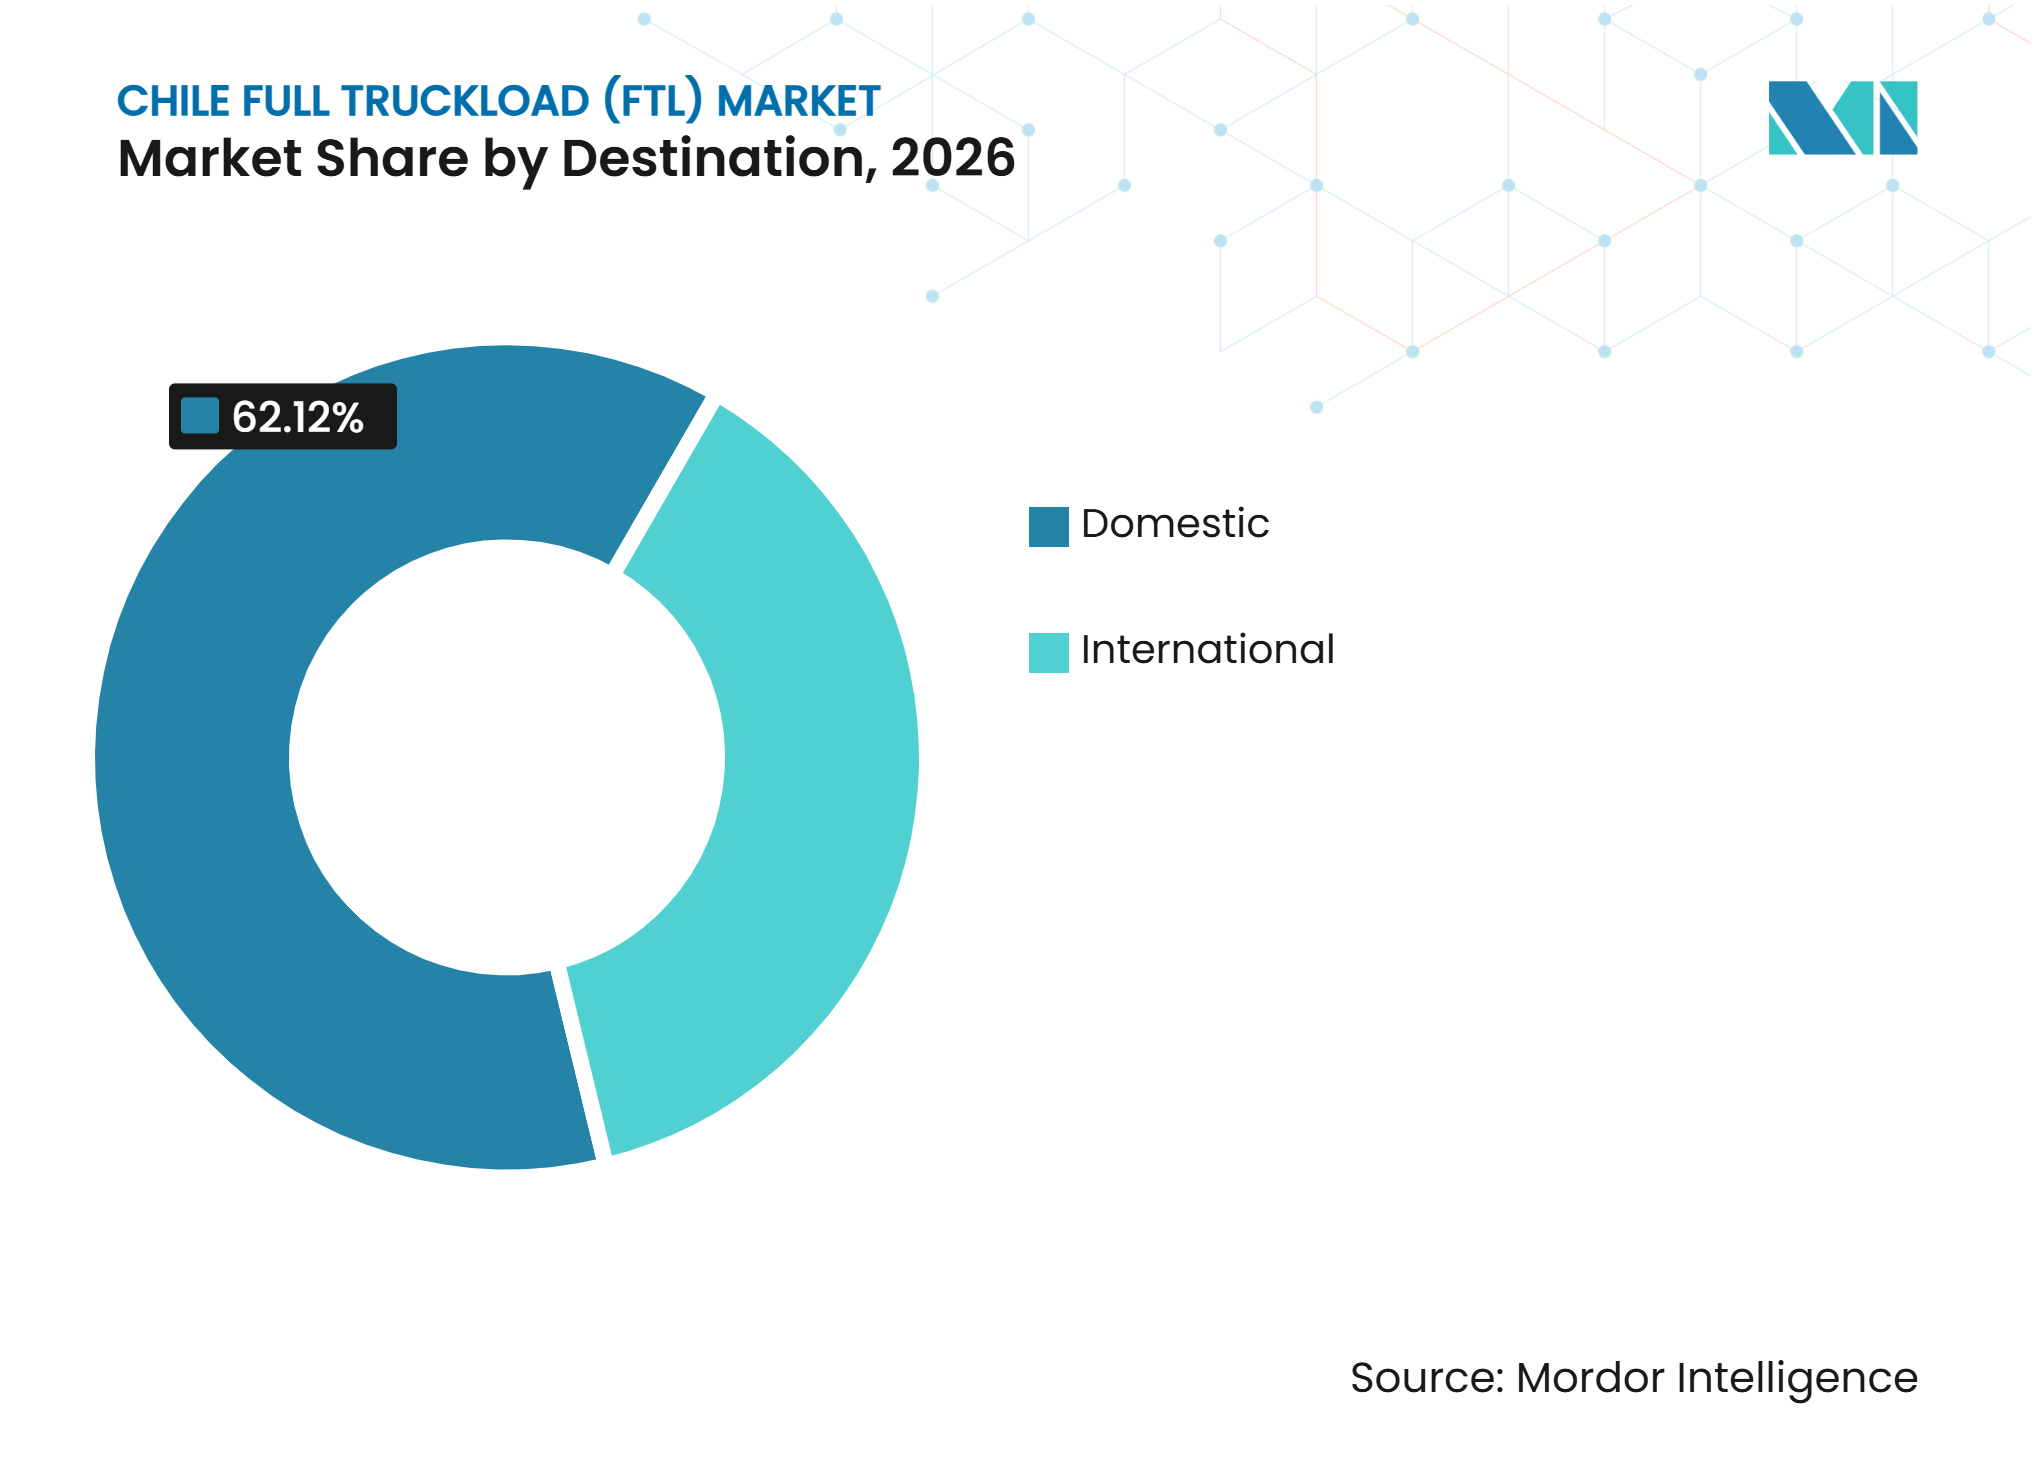
O FTL Doméstico Ancora o Mercado, o FTL Internacional AceleraO FTL doméstico representa 62,12% da participação do mercado de carga completa (FTL) do Chile em 2026, o que confere à rede doméstica um papel estável na demanda total de frete. A distribuição doméstica conecta Santiago com centros de consumo regionais, instalações industriais, portos, zonas agrícolas e operações de mineração. A concentração da atividade econômica no Chile Central apoia a demanda regular por carga completa de bens de consumo, insumos de produção e produtos acabados. As faixas domésticas também permitem que as transportadoras construam cronogramas recorrentes e contratos com clientes em torno de padrões de entrega estabelecidos.
O FTL internacional deve expandir a um CAGR de 7,36% até 2032, tornando-o o segmento de destino de crescimento mais rápido. O Paso de Jama e o Paso Colchane estão ganhando importância como rotas que podem conectar volumes de mineração vinculados à Argentina com os portos chilenos. A primeira exportação da Eramine pelo Chile em 2025 demonstra o uso prático do corredor para movimentações de carbonato de lítio em direção ao Porto de Angamos. O negócio transfronteiriço exige que as empresas de transporte gerenciem processos aduaneiros, cronogramas de fronteira, disponibilidade de equipamentos e coordenação com parceiros de armazém e porto.



Por Controle de Temperatura:
O Frete Seco Domina, o Refrigerado Define o Ritmo de CrescimentoO FTL seco representa 91,36% da participação do mercado de carga completa (FTL) do Chile em 2026 porque os bens não perecíveis respondem por uma ampla gama de movimentações de frete doméstico e industrial. Produtos manufaturados, materiais de construção, estoque varejista, equipamentos de mineração, produtos químicos e bens de consumo em geral podem ser transportados em reboques secos ou carrocerias de caminhão padrão. O tamanho desse segmento oferece às transportadoras uma grande base de remessas regulares em corredores nacionais. Isso também significa que a disponibilidade de frota no frete seco tem um efeito direto na confiabilidade geral da distribuição. Os operadores frequentemente competem por meio de densidade de rotas, cobertura de motoristas, consistência de serviço e ferramentas de visibilidade. O segmento permanece estreitamente ligado à produção manufatureira, ao reabastecimento varejista e à demanda relacionada à infraestrutura.
O FTL refrigerado deve registrar um CAGR de 8,65% até 2032, o ritmo mais rápido entre as categorias com controle de temperatura. Frutas frescas, salmão, produtos farmacêuticos e pedidos de alimentos online exigem condições de transporte monitoradas desde a origem até a entrega. O aumento planejado da DP World no manuseio de contêineres refrigerados de cerejas mostra como as exportações sazonais podem gerar demanda substancial de caminhões para portos. As transportadoras refrigeradas devem gerenciar a disponibilidade de veículos, a documentação de temperatura, os agendamentos portuários e o risco de interrupções durante os períodos de pico. As frotas refrigeradas podem assumir um papel mais especializado, mas também enfrentam demandas operacionais mais elevadas do que os equipamentos padrão. O tamanho do mercado de carga completa (FTL) do Chile para operações refrigeradas é sustentado por clientes que valorizam a confiabilidade e a proteção do produto mais do que a capacidade básica de transporte.
Por Distância de Percurso:
A Longa Distância Estrutura o Mercado, as Milhas Regionais AceleramO FTL de longa distância representa 72,48% da participação do mercado de carga completa (FTL) do Chile em 2026, refletindo a extensa geografia do país e a separação entre as principais áreas de produção e consumo. As regiões de mineração no norte, os polos industriais no centro e as zonas de silvicultura e aquicultura no sul exigem movimentação sustentada ao longo de grandes distâncias. Essas faixas valorizam a disponibilidade de motoristas, a confiabilidade dos veículos, o gerenciamento de combustível e o planejamento seguro de descanso. O frete de longa distância também utiliza as principais rodovias e conexões portuárias que permanecem importantes para o comércio nacional. O segmento oferece demanda estável para transportadoras estabelecidas com profundidade de frota e conhecimento das condições operacionais regionais.
O FTL regional deve registrar um CAGR de 7,54% até 2032, à medida que a atividade de frete se expande entre cidades de médio porte, instalações de distribuição e locais de produção. Novos desenvolvimentos logísticos ao longo da Ruta 5 podem aumentar a necessidade de movimentações repetidas que são mais curtas do que as rotas nacionais de linha, mas maiores do que as entregas locais. O centro de distribuição de Chillán Viejo do Walmart Chile e o projeto Megacentro adjacente demonstram como esse corredor pode criar fluxos regionais para o sul e para o norte. A plataforma TRACK da GPS Chile é relevante para essas operações porque as transportadoras regionais precisam de visibilidade em rotas com múltiplas paradas e frotas mistas. O crescimento regional pode oferecer aos operadores oportunidades de melhorar as rotatividades de caminhões e oferecer serviços programados frequentes sem os longos tempos de espera das rotas nacionais.
Por Setor do Usuário Final:
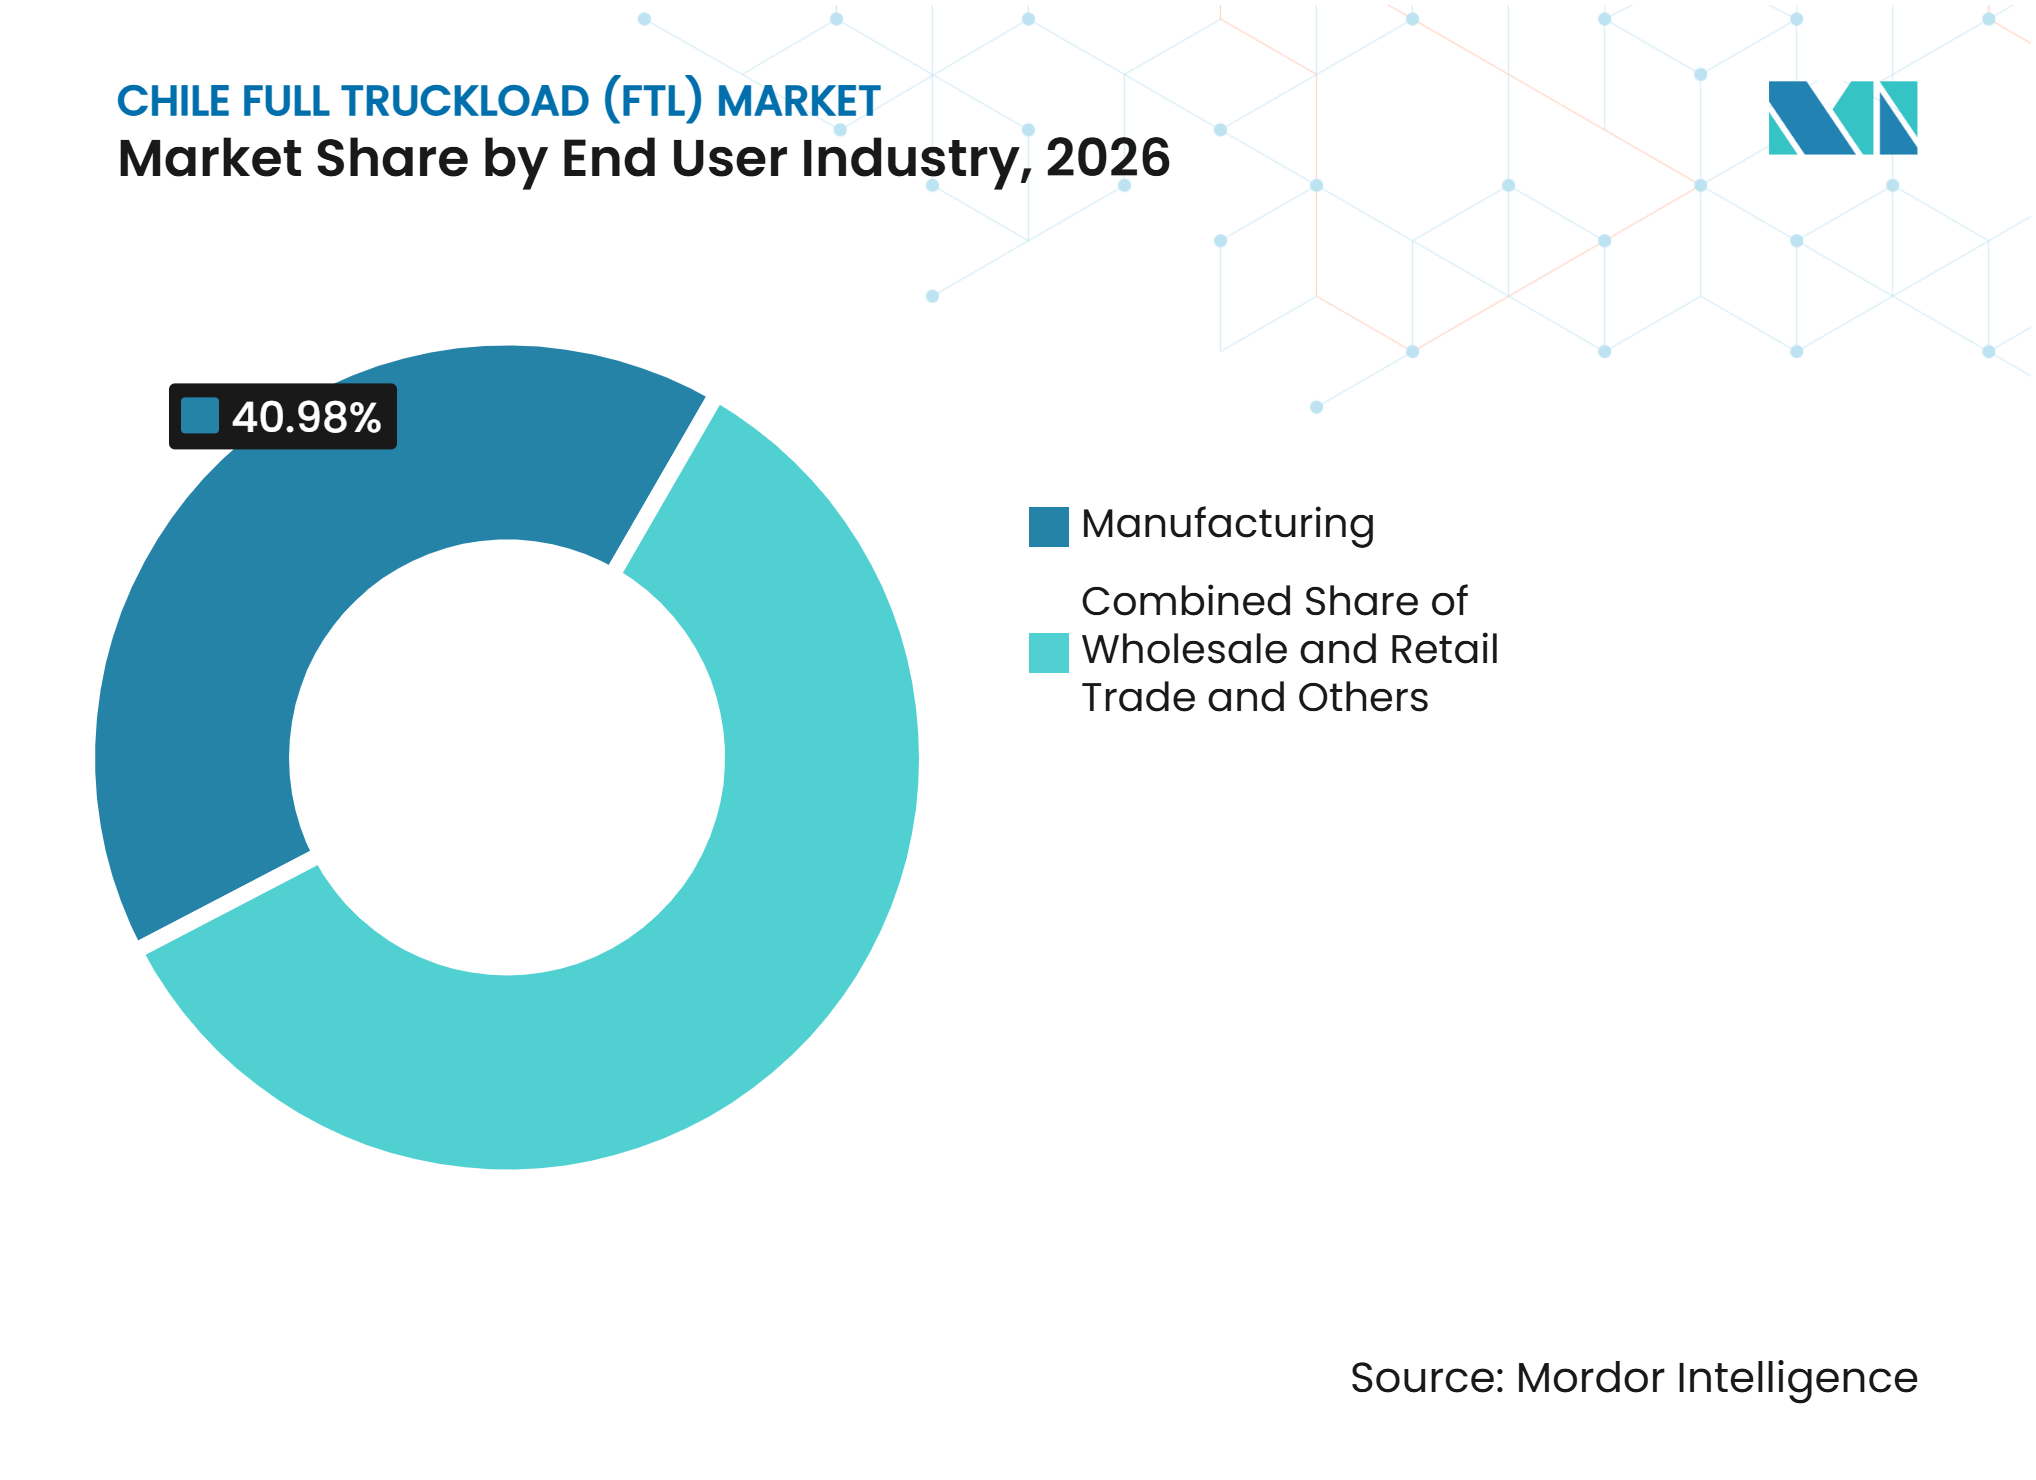
A Manufatura Lidera, o Comércio Varejista AceleraA manufatura representa 40,98% da participação do mercado de carga completa (FTL) do Chile em 2026, sustentada por entregas recorrentes de insumos e produtos acabados. A base industrial do Chile Central cria conexões regulares entre fábricas, armazéns, varejistas e portos. Os fabricantes frequentemente dependem de serviços de FTL quando os volumes de produtos, os requisitos de prazo ou as necessidades de manuseio não se adequam aos serviços de carga compartilhada. Uma rede de carga completa confiável ajuda as empresas a evitar interrupções na produção e a entregar produtos acabados aos clientes no prazo. O segmento de manufatura também se beneficia das ligações rodoviárias que conectam as instalações centrais com as operações de recursos no norte e as zonas de processamento no sul.
O comércio atacadista e varejista deve registrar um CAGR de 7,73% até 2032, sustentado pelo atendimento online e pela expansão da distribuição varejista moderna. A Kuehne+Nagel e a Casaideas expandiram sua parceria no Chile em abril de 2026 em torno de um centro de distribuição semiautomatizado dedicado de 30.000 m². O centro manuseou 34,8 milhões de unidades de entrada e atendeu cerca de 190.000 pedidos de comércio eletrônico durante 2025, mostrando a escala de coordenação de estoque e entrega necessária no varejo omnicanal[3]. As cargas completas dedicadas são úteis onde os clientes varejistas precisam de transferências entre instalações de importação, armazéns centrais, locais de distribuição regional e lojas. O setor de carga completa (FTL) do Chile está, portanto, cada vez mais conectado à disponibilidade de estoque, picos de pedidos e ao layout das redes logísticas varejistas.

Análise Geográfica
O Chile Central representa 52,16% da participação do mercado de carga completa (FTL) do Chile em 2026 porque a Região Metropolitana de Santiago é o principal centro de consumo, logística e indústria do país. A região conecta fabricantes, armazéns varejistas, portos e compradores regionais por meio de infraestrutura rodoviária estabelecida. O Chile Central também serve como ponto de origem ou consolidação para o frete que se move para as áreas de mineração do norte e os mercados agrícolas do sul. A travessia do Paso Los Libertadores adiciona uma função internacional ao conectar esse centro econômico com a Argentina. O investimento varejista ao longo da Ruta 5 está criando novos pontos de distribuição fora de Santiago, o que pode ampliar a demanda de frete regional. A instalação planejada do Walmart Chile em Chillán Viejo ilustra como os locais logísticos podem deslocar parte da atividade para cidades no meio do corredor. Os requisitos de transporte e alfândega chilenos tornam a documentação confiável e a coordenação de rotas importantes para as transportadoras que atendem frete vinculado a portos e fronteiras.
O Chile do Norte deve registrar um CAGR de 7,46% até 2032, conferindo à região a maior taxa de crescimento geográfico no Mercado de Carga Completa (FTL) do Chile. A atividade de lítio e cobre exige movimentações regulares de caminhões entre locais de extração, fornecedores de produtos químicos, instalações de processamento e portos do Pacífico. O uso do corredor Paso de Jama pela Eramine para uma exportação de carbonato de lítio em 2025 fornece evidências de que os portos chilenos podem apoiar a logística mineral vinculada à Argentina. As cargas de retorno de cinza de soda, ácido sulfúrico e outros insumos de mineração podem reduzir o custo de retornos vazios. No entanto, estradas de acesso remotas, condições operacionais em alta altitude e a escassez de motoristas qualificados limitam o número de transportadoras capazes de atender ao corredor completo. Os clientes de mineração também precisam de janelas de entrega controladas porque as operações do local dependem da disponibilidade de combustíveis, reagentes, peças e equipamentos. Os operadores que desenvolvem expertise em fronteiras, capacidade de frota especializada e redes de carga de retorno podem garantir uma posição mais forte nessa região.
O Chile do Sul e a Patagônia combinam silvicultura, aquicultura, processamento de alimentos e rotas de abastecimento de comunidades remotas, produzindo uma base de frete mista em vez de um único padrão de demanda. As exportações de salmão em Los Lagos exigem movimentações refrigeradas, enquanto o setor florestal do Biobío apoia o frete pesado em rotas que conectam instalações de processamento, portos e compradores nacionais. A concessão de Temuco a Rio Bueno deve melhorar uma parte fundamental da rede sul após a mudança de operador em 2026. O projeto de Chacao a Chonchi também aponta para uma conexão rodoviária mais próxima para a atividade de aquicultura e silvicultura de Chiloé. O piloto intermodal de junho de 2026 entre Santiago e o Biobío combinou caminhões elétricos, ferrovia e atividade de distribuição regional, indicando uma alternativa potencial para movimentações selecionadas de frete de longa distância. A Patagônia permanece mais difícil porque as longas distâncias e a carga de retorno limitada reduzem a utilização dos caminhões. As transportadoras nessas áreas precisam de planejamento de rotas resiliente, coordenação com clientes e correspondência de carga para controlar o custo de atender comunidades remotas.
Cenário Competitivo
Concentração do Mercado
O Mercado de Carga Completa (FTL) do Chile tem uma estrutura fragmentada. As transportadoras domésticas têm uma posição forte nos principais corredores de frete porque possuem frotas locais, conhecimento de rotas e relacionamentos com clientes de mineração, agricultura e varejo. Os grupos internacionais de logística competem com mais frequência por meio de logística contratual que combina transporte rodoviário com armazenagem, coordenação aduaneira, rastreamento e gestão da cadeia de suprimentos. Essa estrutura confere aos operadores domésticos uma vantagem na capacidade de transporte primário, enquanto as empresas multinacionais têm vantagem em contratos integrados com clientes. A posição competitiva de cada transportadora depende da disponibilidade de frota, especialização em clientes, acesso a motoristas e capacidade de fornecer serviço confiável ao longo de grandes distâncias. Os corredores de mineração e a rota de Santiago a Puerto Montt podem ter capacidade mais concentrada porque exigem escala e experiência.
A eletrificação da frota está se tornando uma ferramenta competitiva prática para empresas que buscam menores emissões operacionais e ofertas diferenciadas aos clientes. A Maersk e a Sotraser anunciaram uma parceria de caminhões elétricos em maio de 2025 para rotas que conectam Santiago, Viña del Mar, San Antonio, Antofagasta e o Porto de Mejillones. O projeto incluiu veículos Volvo FH Electric e FM Electric, unidades Foton EAuman, infraestrutura de carregamento em Santiago e certificação de energia renovável por meio de I-RECs. O sistema TRACK da GPS Chile representa outra resposta estratégica porque permite que os operadores gerenciem a localização dos veículos, as condições de segurança e os dados da frota em tempo real. Esses investimentos podem favorecer as transportadoras que conseguem financiar atualizações de veículos, sistemas de dados e infraestrutura de suporte.
As empresas internacionais estão aprofundando suas posições no Chile por meio de aquisições, capacidade de armazém e contratos especializados com clientes. A DSV concluiu sua aquisição da Schenker em abril de 2025, criando um grupo maior de transporte e logística global com operações em mais de 90 países. A expansão da Kuehne+Nagel com a Casaideas mostra como um provedor internacional pode integrar operações de centro de distribuição com transporte e atendimento de comércio eletrônico. A DHL Supply Chain também assumiu o gerenciamento de ponta a ponta da logística de peças de reposição da BAIC no Chile a partir de janeiro de 2026, incluindo armazenagem, preparação de pedidos e distribuição nacional[4]. Oportunidades permanecem na capacidade refrigerada para exportadores menores, logística aduaneira transfronteiriça e serviços de frete programados no meio do corredor. A política de transporte e a direção de descarbonização do Chile podem favorecer ainda mais as transportadoras que conseguem atender às expectativas emergentes de frota e conformidade.
Líderes do Setor de Carga Completa (FTL) do Chile
-
Sotraser SA
-
Transportes Casablanca SA
-
Transportes Nazar
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Completa (FTL) no Chile Empresas cobertas neste relatório
- Sotraser SA
- Transportes Casablanca SA
- Transportes Nazar
- Transportes Bello
- Jorquera Transporte SA
- SAE Transportes
- Agencias Universales SA (AGUNSA)
- Sitrans
- Transportes Santa María
- Transportes Ilzauspe
- Transportes Interandinos SA
- Transportes Artisa
- Transportes Rado Internacional
- Rodotrans
- Transportes Transver
- Transportes Ocaña
- Transportes Cargotrans Tarapacá SA
- South Pacific Logistics
- DHL Group
- DSV AS (Including DB Schenker)
- CEVA Logistics
- Kuehne+Nagel International AG
Desenvolvimentos industriais recentes em Mercado de Carga Completa (FTL) no Chile
- Julho de 2026: A Sotraser participou do piloto de frete intermodal Santiago–Biobío do Chile, implantando caminhões elétricos para transportar carga conteinerizada de instalações de manufatura e distribuição até o terminal Lampa da AGUNSA. A carga foi então transportada por ferrovia até Talcahuano, demonstrando a integração do transporte rodoviário pesado com o frete ferroviário em um corredor superior a 500 km.
- Maio de 2026: A AGUNSA obteve um contrato nacional com a Capstone Copper para fornecer serviços integrados de armazenagem e transporte de carga geral para suas operações de mineração Mantos Blancos e Mantoverde. O contrato abrange operações logísticas em Santiago, Copiapó e Antofagasta, incluindo recepção de materiais, gestão de estoque, transporte para locais de mineração e logística reversa.
- Maio de 2026: A Sotraser fez parceria com a Enel, ISA Vías e Copelec para introduzir o primeiro corredor de carregamento elétrico de alta potência do Chile para caminhões pesados ao longo da Ruta 5 Sul entre Santiago e Chillán. A iniciativa incluiu quatro estações de carregamento planejadas, duas já em operação, apoiando o transporte de frete de longa distância elétrico.
- Abril de 2026: A Kuehne+Nagel fortaleceu sua parceria no Chile com a Casaideas por meio de um centro de distribuição dedicado e semiautomatizado de 30.000 m² sob um acordo de 7 anos. A instalação apoia o reabastecimento de lojas e o atendimento de comércio eletrônico.
Escopo do Relatório do Mercado de Carga Completa (FTL) do Chile
Visão geral da segmentação
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Longa Distância (Mais de 500 milhas) |
| Regional (100–500 milhas) |
| Local (Menos de 100 milhas) |
| Agricultura |
| Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás |
| Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Distância de Percurso | Longa Distância (Mais de 500 milhas) |
| Regional (100–500 milhas) | |
| Local (Menos de 100 milhas) | |
| Por Setor do Usuário Final | Agricultura |
| Pesca e Silvicultura | |
| Construção | |
| Manufatura | |
| Petróleo e Gás | |
| Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de carga completa do Chile até 2032?
O Mercado de Carga Completa (FTL) do Chile deve atingir 12,19 bilhões de USD at 2032, crescendo de 9,42 bilhões de USD em 2027 a um CAGR de 5,30%.
Qual segmento de destino tem a maior participação nos serviços de carga completa do Chile?
O FTL doméstico lidera com uma participação de 62,12% em 2026, sustentado por fluxos de frete recorrentes entre Santiago, centros industriais, portos e mercados regionais.
Qual serviço de carga completa do Chile está se expandindo mais rapidamente por controle de temperatura?
O FTL refrigerado deve registrar um CAGR de 8,65% até 2032, sustentado pela demanda de produtos agrícolas, salmão, produtos farmacêuticos e varejo com controle de temperatura.
Por que o Chile do Norte é importante para os operadores de carga completa?
O Chile do Norte deve registrar um CAGR de 7,46% até 2032 porque a atividade de mineração e lítio exige transporte recorrente entre locais de mineração, fornecedores de produtos químicos e portos de exportação.
Qual é o principal usuário final do transporte de carga completa no Chile?
A manufatura detém uma participação de 40,98% em 2026, pois as fábricas exigem movimentações regulares de matérias-primas, componentes e produtos acabados.
Quais problemas operacionais afetam as transportadoras de carga completa no Chile?
Custos de combustível e pedágios, escassez de motoristas, interrupções climáticas nos Andes e viagens de retorno vazias podem reduzir a produtividade da frota e pressionar as margens operacionais.