
Taille et Part du Marché du Transport par Camion Complet (FTL) au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 8.93 Milliards de dollars |
| Taille du Marché (2027) | 9.42 Milliards de dollars |
| Taille du Marché (2032) | 12.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport par Camion Complet (FTL) au Chili par Mordor Intelligence
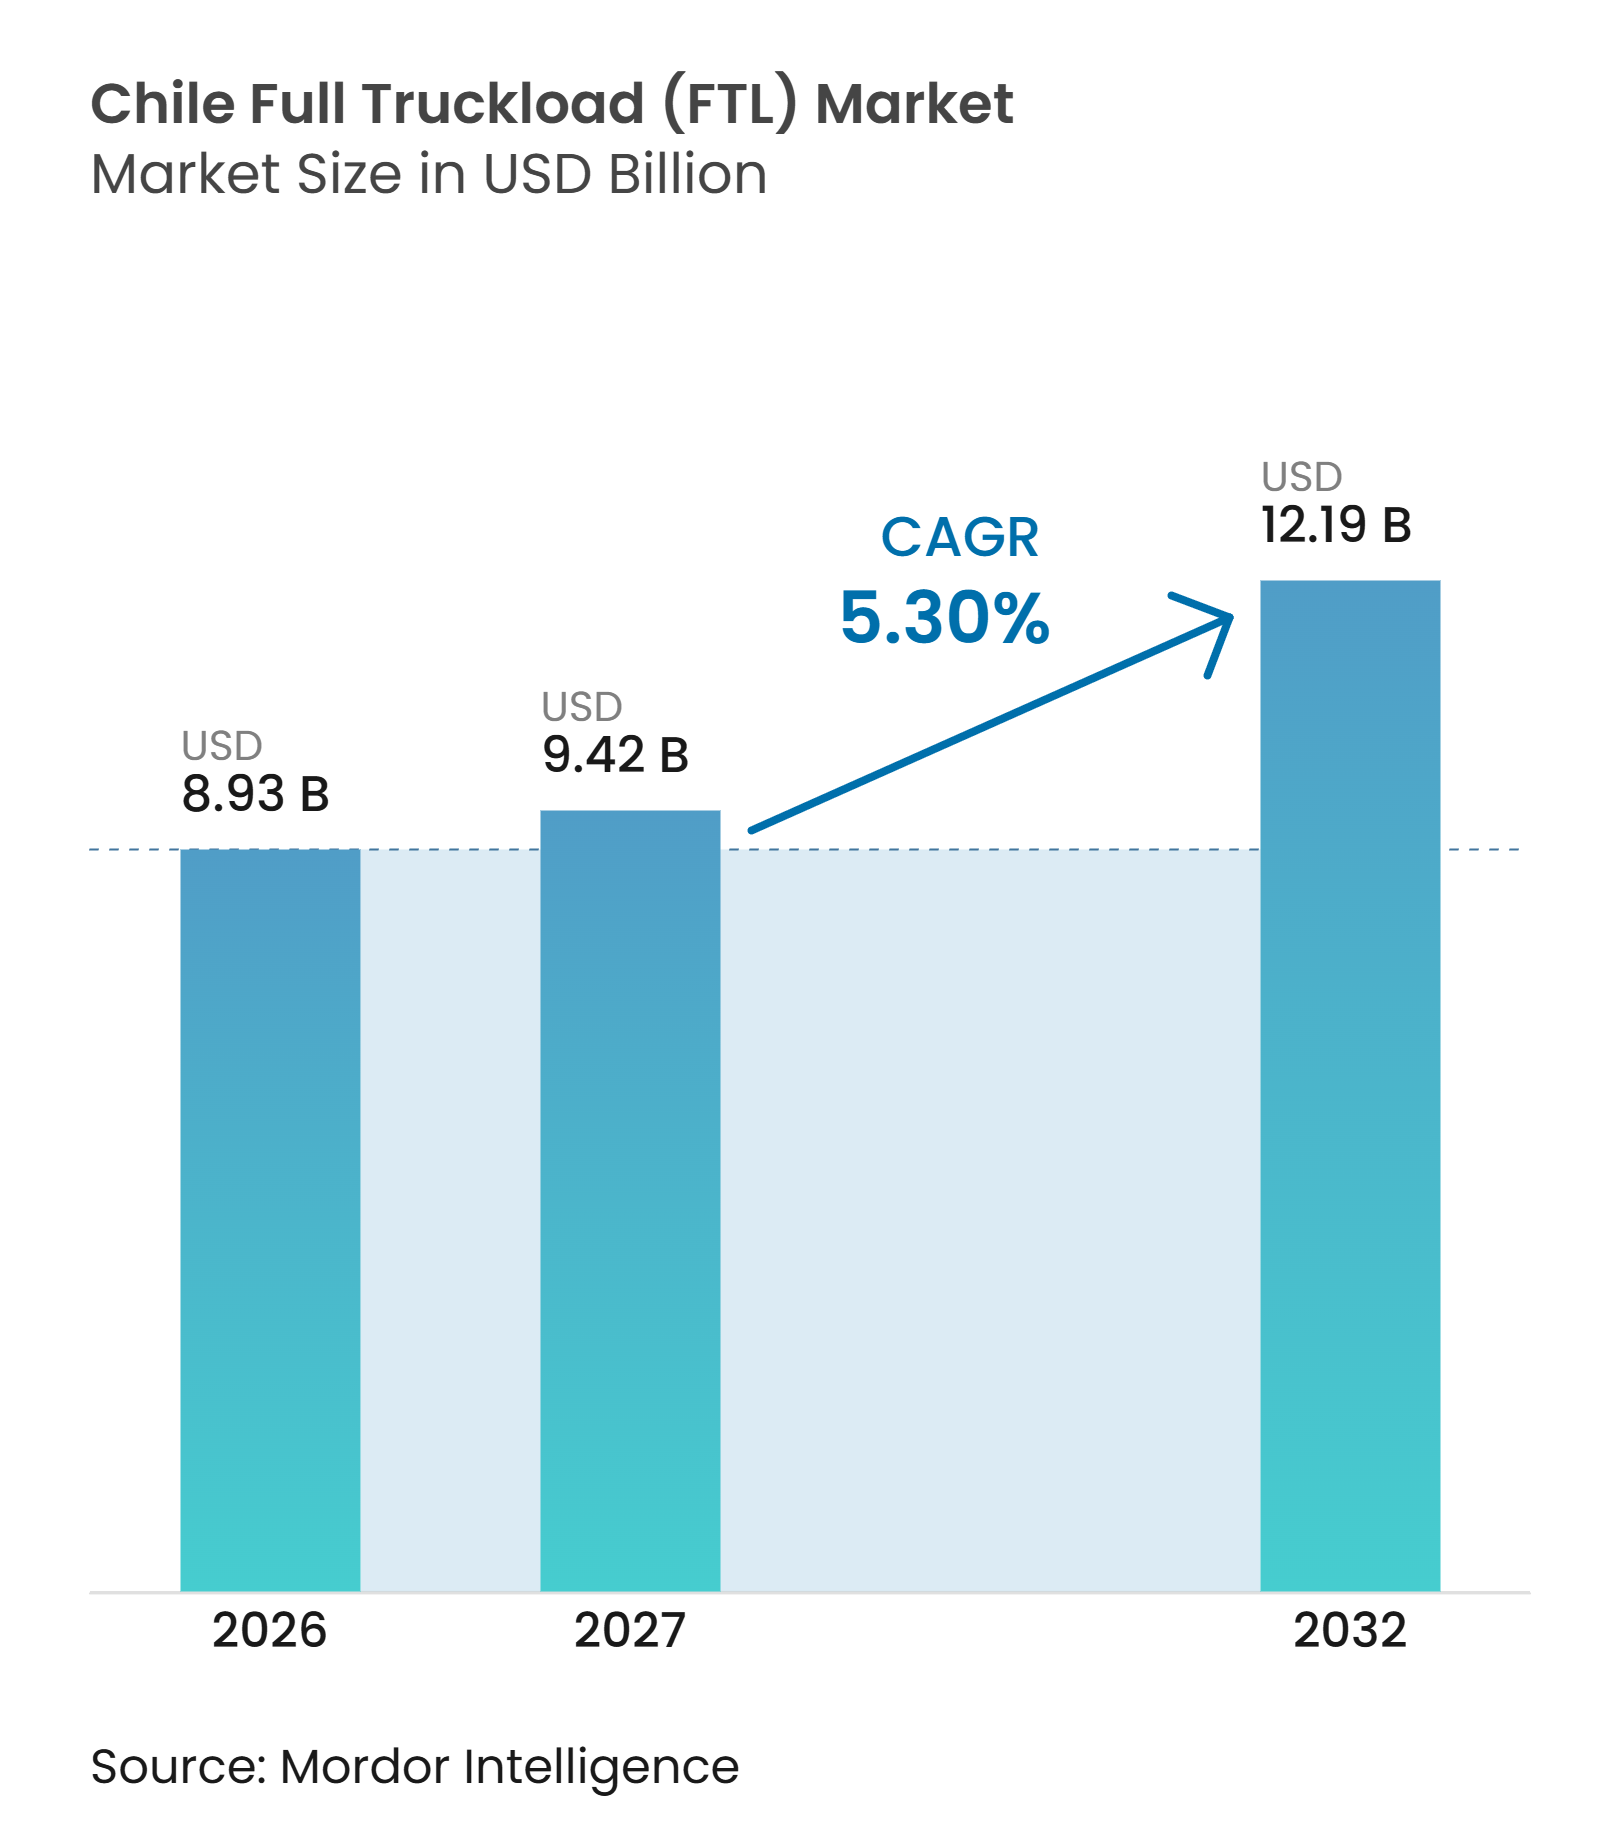
La taille du marché chilien du transport par camion complet (FTL) est évaluée à 8,93 milliards USD en 2026 et devrait croître de 9,42 milliards USD en 2027 pour atteindre 12,19 milliards USD d'ici 2032, à un CAGR de 5,30 % durant la période de prévision de 2027 à 2032.
Le réseau de fret routier chilien soutient la distribution intérieure, l'activité d'exportation et le commerce transfrontalier tout au long d'une longue chaîne d'approvisionnement orientée du nord au sud. L'exploitation minière, les exportations de produits frais, la distribution au détail et les expéditions manufacturières génèrent une demande sur différents corridors et exigent des transporteurs qu'ils équilibrent les capacités sur de longues distances. Les projets miniers du nord du pays accroissent la demande de chargements complets dédiés reliant les sites d'extraction, les installations de traitement, les fournisseurs de produits chimiques et les ports du Pacifique. La distribution au détail augmente également la valeur des contrats de transport par camion complet planifiés, notamment lorsque les opérateurs ont besoin d'une capacité fiable durant les périodes de pointe des ventes en ligne. Le secteur chilien du transport par camion complet (FTL) reste façonné par les coûts d'exploitation, la disponibilité des chauffeurs, l'infrastructure des corridors et la capacité des transporteurs à réduire les trajets de retour à vide.
Principaux Enseignements du Rapport
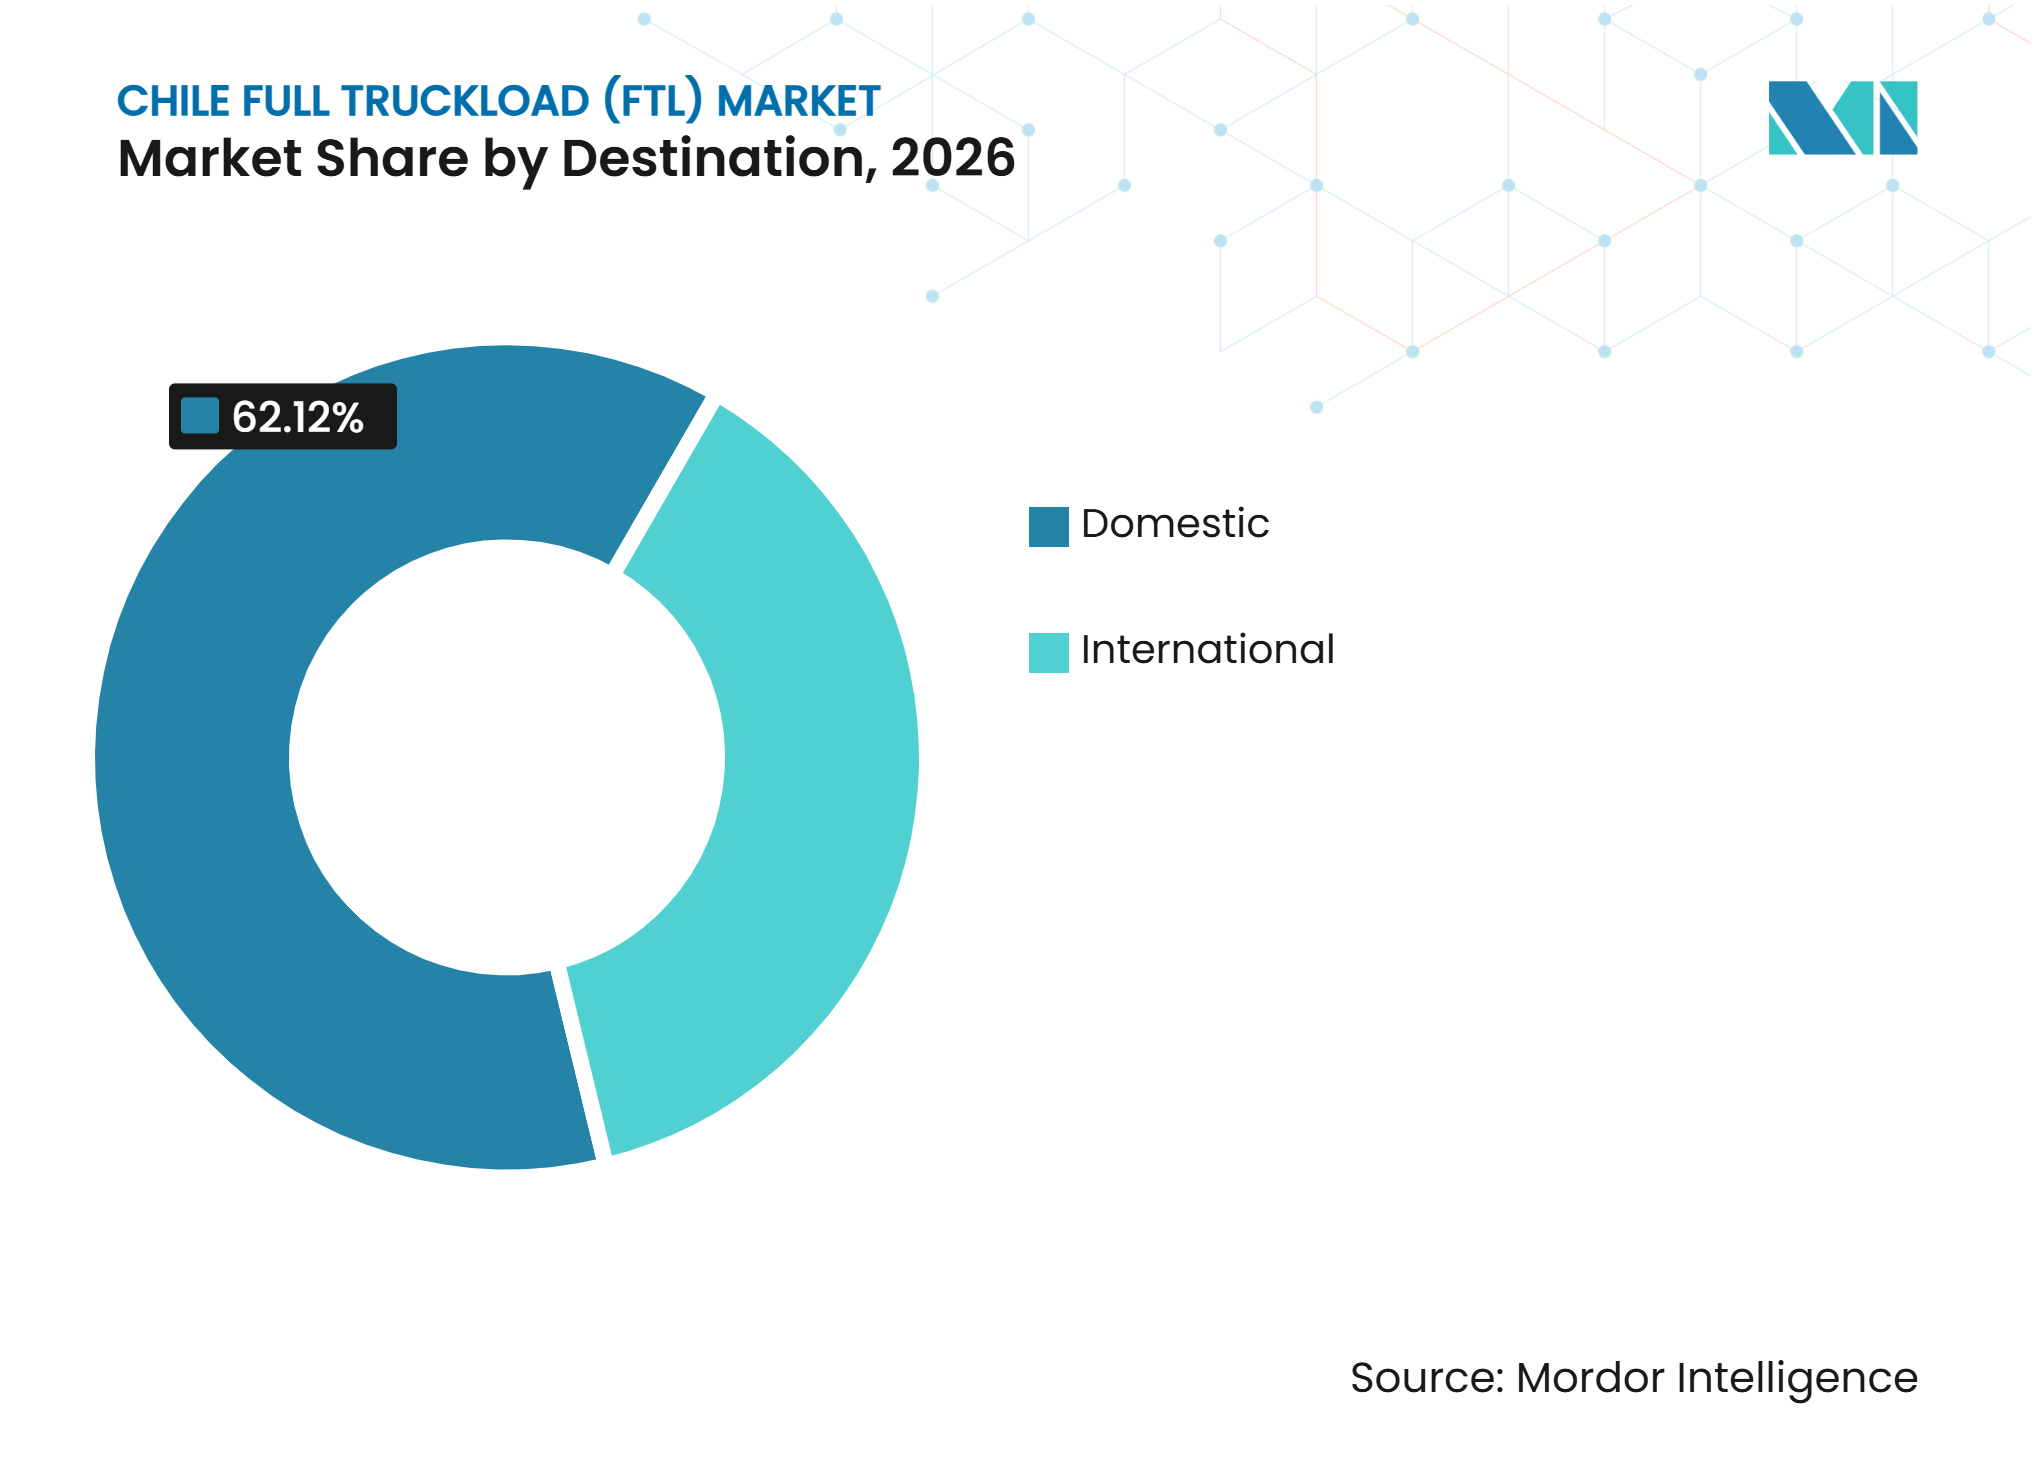
- Par destination, le FTL national représente 62,12 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, tandis que le FTL international devrait enregistrer un CAGR de 7,36 % jusqu'en 2032.
- Par contrôle de température, le FTL sec représente 91,36 % de la taille du marché du transport par camion complet (FTL) au Chili en 2026, tandis que le FTL frigorifique devrait enregistrer un CAGR de 8,65 % jusqu'en 2032.
- Par longueur de trajet, le FTL longue distance représente 72,48 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, tandis que le FTL régional devrait enregistrer un CAGR de 7,54 % jusqu'en 2032.
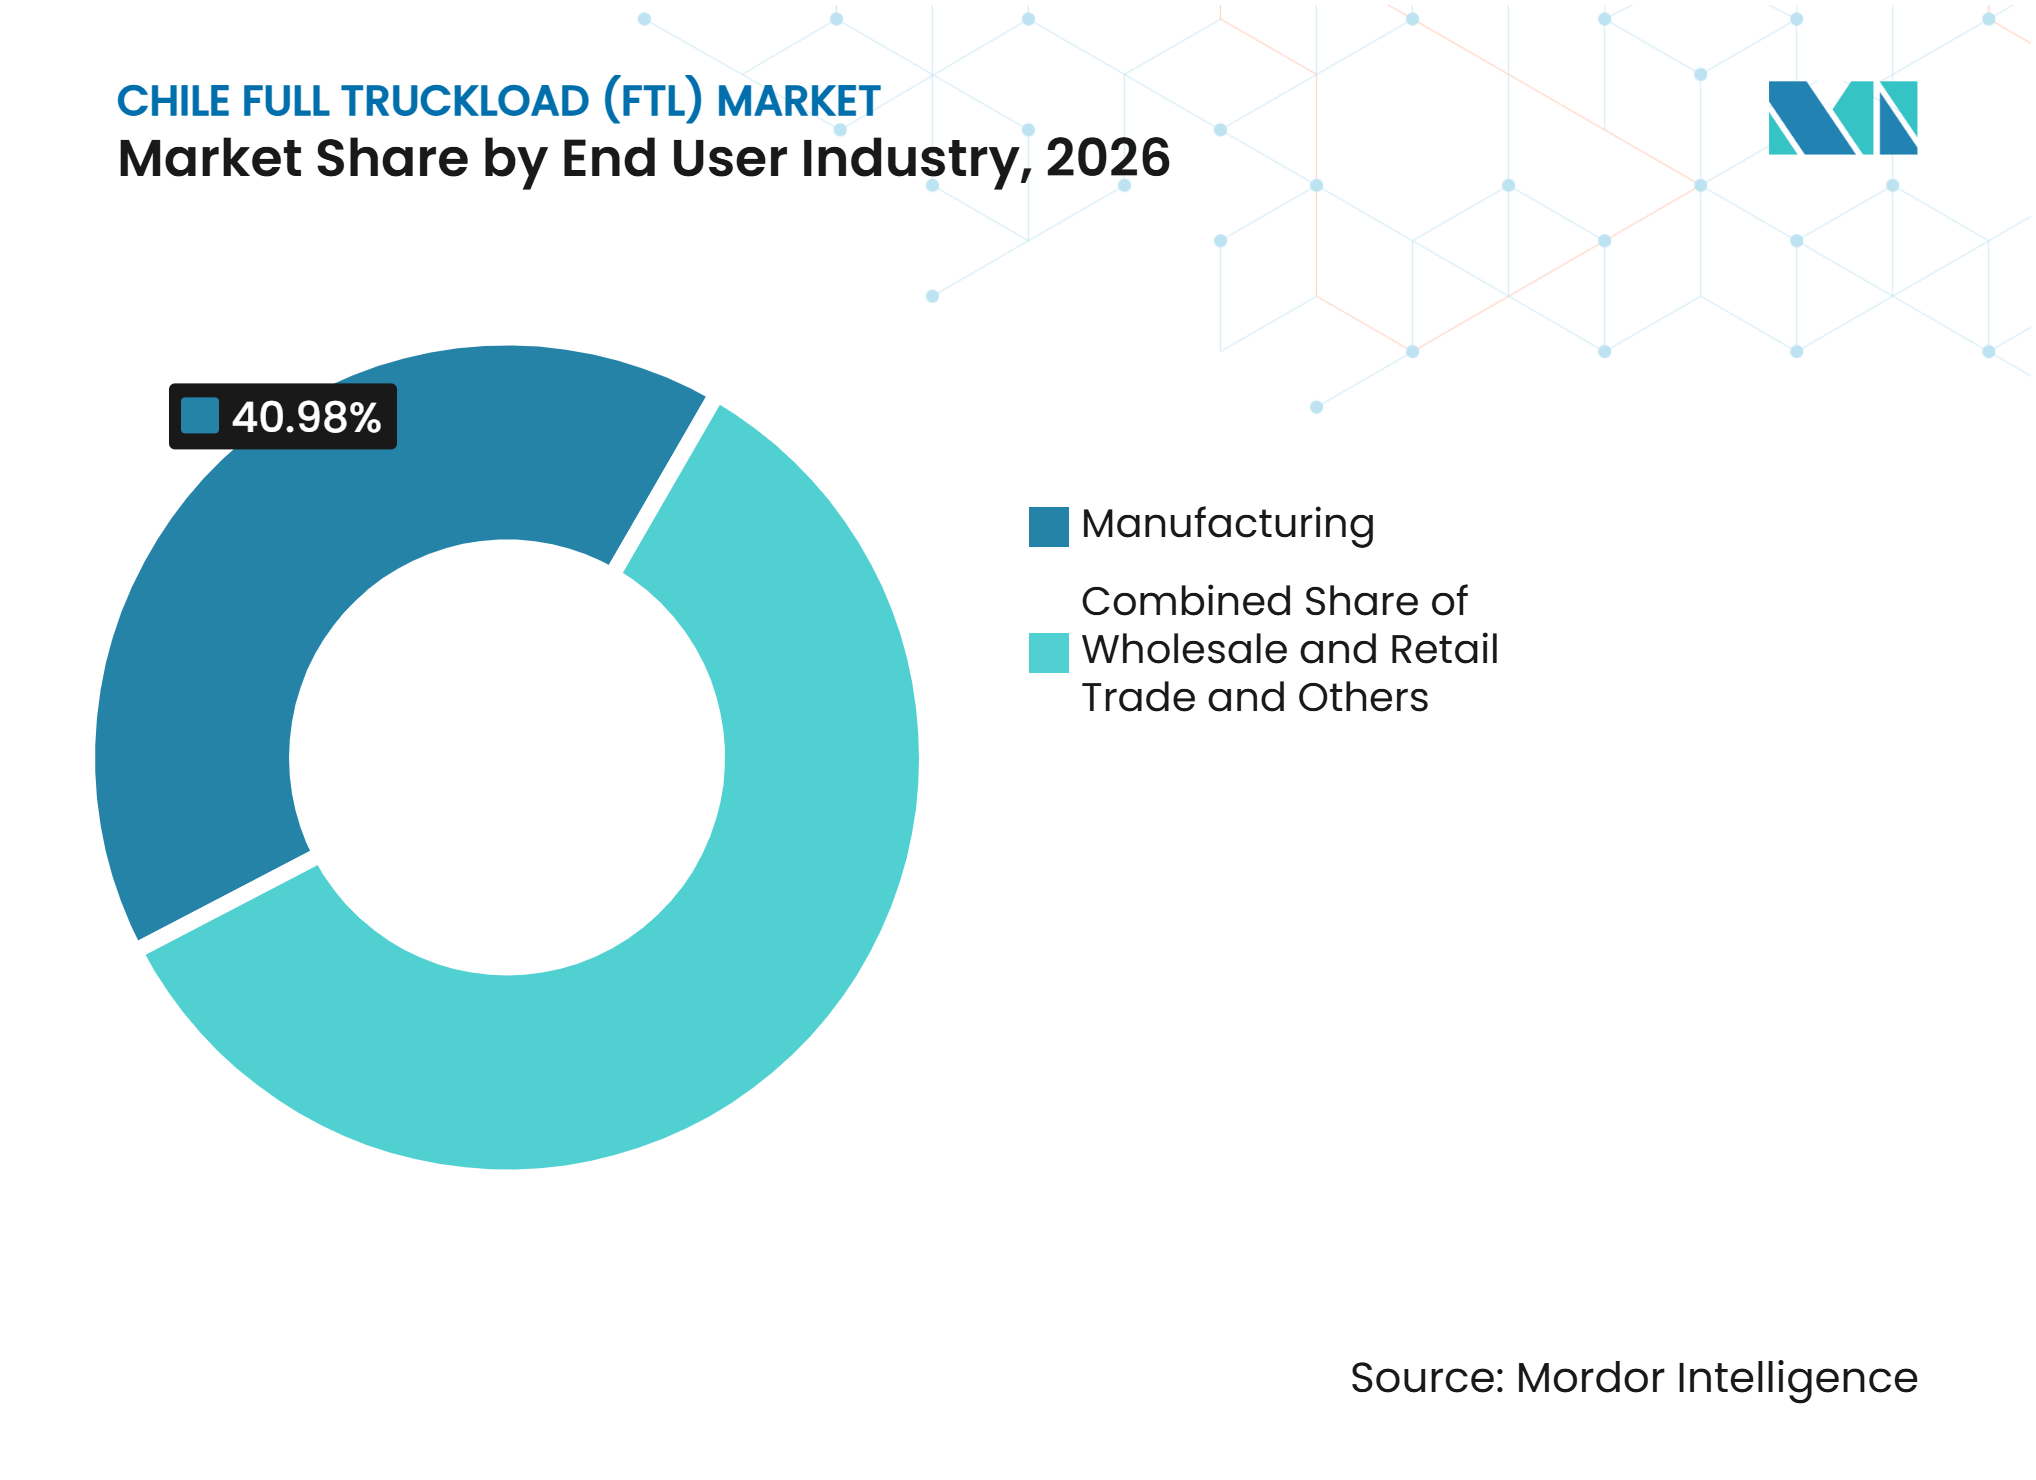
- Par secteur d'utilisateur final, la fabrication représente 40,98 % de la taille du marché du transport par camion complet (FTL) au Chili en 2026, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 7,73 % jusqu'en 2032.
- Par zone géographique, le Chili central représente 52,16 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, tandis que le nord du Chili devrait enregistrer un CAGR de 7,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Projets Miniers et Lithium Augmentant la Demande de FTL | +1.2% | Nord du Chili, avec des retombées sur les corridors internationaux | Moyen terme (2 à 4 ans) |
| Croissance du Commerce Électronique Augmentant les Besoins en Chargements Dédiés | +1.0% | Chili central, avec des retombées sur le sud du Chili | Court terme (≤ 2 ans) |
| Investissements sur la Ruta 5 Améliorant la Connectivité du Fret Longue Distance | +0.8% | National, avec des gains concentrés sur le corridor Santiago, Temuco et Puerto Montt | Long terme (≥ 4 ans) |
| Exportations Agricoles Augmentant la Demande Saisonnière de FTL Frigorifique | +0.6% | Chili central et sud du Chili | Court terme (≤ 2 ans) |
| Plateformes Numériques de Fret Améliorant l'Efficacité d'Utilisation des Flottes | +0.5% | National, avec des gains précoces dans la région métropolitaine de Santiago | Moyen terme (2 à 4 ans) |
| Réseaux de Fabrication Élargissant la Demande de Transport FTL Dédié | +0.4% | Chili central, avec des retombées sur le nord et le sud du Chili | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Projets Miniers et Lithium Augmentant la Demande de FTL
La logistique du lithium au Chili nécessite des mouvements de camions entre des zones d'extraction éloignées, des installations chimiques, des ports et des fournisseurs d'intrants industriels. Eramine a réalisé sa première exportation de carbonate de lithium via le Chili en 2025, acheminant la cargaison par le Paso de Jama vers le port d'Angamos. La société a cité une économie de 100 USD par tonne par rapport à une route atlantique et prévoyait une production mensuelle de 1 200 tonnes d'ici 2026[1]. Ces flux offrent aux opérateurs FTL des chargements minéraux sortants réguliers et créent des opportunités pour des chargements de retour vers le nord de cendres de soude, d'acide sulfurique et d'autres réactifs. La nouvelle installation de manutention de cendres de soude de SQM à la baie de Mejillones soutient davantage une chaîne d'approvisionnement en intrants miniers plus dense dans le nord du Chili. Le marché du transport par camion complet (FTL) au Chili bénéficie donc de la capacité des transporteurs à coordonner les cargaisons dans les deux sens et à développer une expertise douanière pour les flux miniers liés à l'Argentine.
Croissance du Commerce Électronique Augmentant les Besoins en Chargements Dédiés
Le commerce en ligne accroît le besoin de mouvements de fret planifiés entre les centres de distribution, les sites de traitement des commandes urbains et les réseaux de magasins régionaux. Les événements de vente de pointe peuvent générer de fortes concentrations de volumes difficiles à gérer uniquement par la capacité de fret au comptant. Ce mode de fonctionnement favorise les contrats de chargement dédiés qui réservent la capacité avant les pics de demande. Walmart Chile développe un centre de distribution automatisé de plus de 60 000 m² à Chillán Viejo, qui devrait créer des flux de fret récurrents entre Santiago et les points de vente au détail du sud lorsque les opérations débuteront en 2028. Le projet représente un investissement de plus de 40 millions USD et est positionné sur la Ruta 5, un emplacement qui soutient l'activité de distribution longue distance et régionale. Le marché du transport par camion complet (FTL) au Chili peut bénéficier des réseaux de distribution au détail qui ont besoin d'une capacité prévisible plutôt que d'expéditions irrégulières.
Investissements sur la Ruta 5 Améliorant la Connectivité du Fret Longue Distance
La Ruta 5 relie les marchés industriels, agricoles, forestiers, miniers et de consommation à travers le Chili et reste centrale dans la planification du fret longue distance. Mundys a reçu la concession Temuco–Rio Bueno en mars 2025 pour un corridor de 182 km, avec un investissement dépassant 700 millions EUR (760 millions USD). Le projet a été transféré au nouvel opérateur en avril 2026 et vise à améliorer le réseau sud utilisé par les transporteurs de fret. Le Ministère des Travaux Publics du Chili a également avancé la concession Chacao–Chonchi en juillet 2026, reliant plus étroitement l'activité forestière et aquacole de Chiloé au réseau routier plus large. Le calendrier de construction signifie que les améliorations en termes de temps de trajet et de fiabilité influenceront davantage les années de prévision ultérieures que la période initiale. Les transporteurs desservant de longues routes peuvent utiliser une meilleure capacité routière pour améliorer l'utilisation des camions, la planification des livraisons et la maintenance des flottes.
Exportations Agricoles Augmentant la Demande Saisonnière de FTL Frigorifique
Les exportations de produits frais créent un besoin concentré en transport frigorifique entre les exploitations agricoles, les installations de conditionnement, les centres de consolidation et les ports. DP World a indiqué que ses opérations au Chili avaient traité 4 850 conteneurs réfrigérés de cerises lors de la saison précédente et prévoyait 5 350 unités pour la saison 2025-2026[2]. Cette augmentation nécessite des arrivées de camions coordonnées, car les marchandises sous température dirigée ne peuvent pas attendre de longues périodes au terminal. La saisonnalité agricole peut améliorer le taux d'utilisation des camions frigorifiques durant les pics d'exportation, mais elle crée également une pression sur les capacités lorsque des perturbations météorologiques ou frontalières affectent les calendriers. Le saumon, les fruits et d'autres produits de la chaîne du froid constituent une source plus large de volumes réfrigérés au-delà de la saison des cerises. Le secteur chilien du transport par camion complet (FTL) bénéficie de ces flux, dans lesquels les opérateurs peuvent assurer la surveillance des températures, la discipline des rendez-vous portuaires et un fret de retour fiable.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Carburant et de Péage Augmentant la Pression sur l'Exploitation | -0.8% | National, avec des effets aigus sur les corridors miniers longue distance et les sections à péages multiples de la Ruta 5 | Court terme (≤ 2 ans) |
| Pénuries de Chauffeurs Limitant la Disponibilité de Capacité Longue Distance | -0.6% | National, avec des effets aigus dans les corridors miniers du nord du Chili et les routes isolées du sud | Moyen terme (2 à 4 ans) |
| Perturbations Météorologiques Andines Réduisant la Fiabilité des Corridors | -0.4% | Passages du nord du Chili et corridor Los Libertadores du Chili central | Court terme (≤ 2 ans) |
| Trajets de Retour à Vide Fragilisant l'Économie des Flottes sur les Corridors Éloignés | -0.3% | Corridors miniers du nord, Patagonie et routes isolées du sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Carburant et de Péage Augmentant la Pression sur l'Exploitation
Les coûts d'exploitation exercent une pression sur les marges des transporteurs car les routes longue distance nécessitent des dépenses substantielles en carburant, en maintenance et en péages. La pression sur les coûts est plus difficile à absorber sur les longues routes minières et méridionales car les opérateurs ne peuvent pas facilement réduire les distances sans perdre l'accès aux clients ou aux points d'exportation. Les péages sur les sections routières très fréquentées restent également un coût fixe pour les transporteurs qui ont besoin de la connexion la plus rapide vers les grandes villes et les ports. La remise fiscale sur le carburant du Chili pour les petits opérateurs éligibles est prolongée jusqu'en 2026 et constitue une compensation partielle, mais elle ne supprime pas le défi opérationnel pour l'ensemble de la flotte. La hausse des dépenses peut amener les transporteurs à rechercher des ajustements tarifaires, à investir dans des véhicules plus efficaces et à utiliser des outils numériques pour réduire le kilométrage non générateur de revenus.
Pénuries de Chauffeurs Limitant la Disponibilité de Capacité Longue Distance
Une pénurie de chauffeurs qualifiés limite la capacité des opérateurs de camions à augmenter la capacité sur les routes longue distance exigeantes. Les routes minières du nord et les voies isolées du sud font face à la plus grande contrainte car elles nécessitent de l'expérience, des absences prolongées du domicile et une tolérance aux conditions d'exploitation difficiles. L'accès à la formation reste limité pour de nombreux opérateurs de petite et moyenne taille, ce qui ralentit l'offre de nouveaux chauffeurs. Les transporteurs peuvent devoir augmenter les salaires, améliorer la planification ou investir dans des outils de surveillance de la fatigue pour fidéliser les chauffeurs et maintenir la qualité du service. Le marché du transport par camion complet (FTL) au Chili fait face à une contrainte de capacité lorsque les camions disponibles ne peuvent pas être dotés en personnel pour les routes où la demande est en croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Destination :
Le FTL National Ancre le Marché, le FTL International AccélèreLe FTL national représente 62,12 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, ce qui confère au réseau national un rôle stable dans la demande totale de fret. La distribution nationale relie Santiago aux centres de consommation régionaux, aux installations industrielles, aux ports, aux zones agricoles et aux opérations minières. La concentration de l'activité économique dans le Chili central soutient une demande régulière de chargements pour les biens de consommation, les intrants de production et les produits finis. Les corridors nationaux permettent également aux transporteurs de construire des calendriers récurrents et des contrats clients autour de schémas de livraison établis.
Le FTL international devrait se développer à un CAGR de 7,36 % jusqu'en 2032, ce qui en fait le segment de destination à la croissance la plus rapide. Le Paso de Jama et le Paso Colchane gagnent en importance en tant que routes pouvant relier les volumes miniers liés à l'Argentine aux ports chiliens. La première exportation d'Eramine via le Chili en 2025 démontre l'utilisation pratique du corridor pour les mouvements de carbonate de lithium vers le port d'Angamos. Le commerce transfrontalier exige que les entreprises de transport gèrent les procédures douanières, les délais aux frontières, la disponibilité des équipements et la coordination avec les partenaires d'entreposage et portuaires.



Par Contrôle de Température :
Le Fret Sec Domine, le Frigorifique Fixe le Rythme de CroissanceLe FTL sec représente 91,36 % de la part du marché du transport par camion complet (FTL) au Chili en 2026 car les marchandises non périssables représentent un large éventail de mouvements de fret nationaux et industriels. Les produits manufacturés, les matériaux de construction, les stocks de détail, les équipements miniers, les produits chimiques et les biens de consommation généraux peuvent être transportés dans des remorques sèches ou des carrosseries de camions standard. La taille de ce segment offre aux transporteurs une large base d'expéditions régulières sur les corridors nationaux. Cela signifie également que la disponibilité des flottes en fret sec a un effet direct sur la fiabilité générale de la distribution. Les opérateurs se font souvent concurrence par la densité des routes, la couverture des chauffeurs, la cohérence du service et les outils de visibilité. Le segment reste étroitement lié à la production manufacturière, au réapprovisionnement au détail et à la demande liée aux infrastructures.
Le FTL frigorifique devrait enregistrer un CAGR de 8,65 % jusqu'en 2032, le rythme le plus rapide parmi les catégories à température contrôlée. Les fruits frais, le saumon, les produits pharmaceutiques et les commandes alimentaires en ligne nécessitent des conditions de transport surveillées de l'origine à la livraison. L'augmentation prévue par DP World du traitement des conteneurs réfrigérés de cerises montre comment les exportations saisonnières peuvent générer une demande substantielle de camions vers les ports. Les transporteurs frigorifiques doivent gérer la disponibilité des véhicules, la documentation de température, les rendez-vous portuaires et le risque de perturbations durant les périodes de pointe. Les flottes réfrigérées peuvent jouer un rôle plus spécialisé, mais elles font également face à des exigences opérationnelles plus élevées que les équipements standard. La taille du marché du transport par camion complet (FTL) au Chili pour les opérations frigorifiques est soutenue par des clients qui accordent plus de valeur à la fiabilité et à la protection des produits qu'à la capacité de transport de base.
Par Longueur de Trajet :
La Longue Distance Structure le Marché, les Trajets Régionaux AccélèrentLe FTL longue distance représente 72,48 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, reflétant la géographie étendue du pays et la séparation entre les principales zones de production et de consommation. Les régions minières du nord, les pôles industriels du centre et les zones forestières et aquacoles du sud nécessitent des mouvements soutenus sur de grandes distances. Ces corridors accordent une prime à la disponibilité des chauffeurs, à la fiabilité des véhicules, à la gestion du carburant et à la planification des temps de repos en toute sécurité. Le fret longue distance utilise également les principales autoroutes et connexions portuaires qui restent importantes pour le commerce national. Le segment offre une demande stable pour les transporteurs établis disposant d'une flotte importante et d'une connaissance des conditions d'exploitation régionales.
Le FTL régional devrait enregistrer un CAGR de 7,54 % jusqu'en 2032, à mesure que l'activité de fret se développe entre les villes de taille moyenne, les installations de distribution et les sites de production. Les nouveaux développements logistiques le long de la Ruta 5 peuvent accroître le besoin de mouvements répétés plus courts que les routes nationales longue distance mais plus importants que les livraisons locales. Le centre de distribution de Chillán Viejo de Walmart Chile et le projet Megacentro adjacent illustrent comment ce corridor peut créer des flux régionaux vers le sud et vers le nord. La plateforme TRACK de GPS Chile est pertinente pour ces opérations car les transporteurs régionaux ont besoin de visibilité sur les routes à arrêts multiples et les flottes mixtes. La croissance régionale peut offrir aux opérateurs des opportunités d'améliorer la rotation des camions et de proposer des services planifiés fréquents sans les temps d'immobilisation prolongés des routes nationales.
Par Secteur d'Utilisateur Final :
La Fabrication Mène, le Commerce de Détail AccélèreLa fabrication représente 40,98 % de la part du marché du transport par camion complet (FTL) au Chili en 2026, soutenue par des livraisons récurrentes d'intrants et de produits finis. La base industrielle du Chili central crée des connexions régulières entre les usines, les entrepôts, les détaillants et les ports. Les fabricants font souvent appel aux services FTL lorsque les volumes de produits, les exigences de délais ou les besoins de manutention ne correspondent pas aux services de chargement partagé. Un réseau de transport par camion fiable aide les entreprises à éviter les interruptions de production et à livrer les produits finis aux clients dans les délais. Le segment de la fabrication bénéficie également des liaisons routières qui connectent les installations centrales aux opérations de ressources du nord et aux zones de traitement du sud.
Le commerce de gros et de détail devrait enregistrer un CAGR de 7,73 % jusqu'en 2032, soutenu par la distribution en ligne et l'expansion de la distribution moderne au détail. Kuehne+Nagel et Casaideas ont élargi leur partenariat au Chili en avril 2026 autour d'un centre de distribution semi-automatisé dédié de 30 000 m². Le centre a traité 34,8 millions d'unités entrantes et exécuté près de 190 000 commandes de commerce électronique en 2025, illustrant l'ampleur de la coordination des stocks et des livraisons requise dans le commerce de détail omnicanal[3]. Les chargements dédiés sont utiles lorsque les clients du commerce de détail ont besoin de transferts entre les installations d'importation, les entrepôts centraux, les sites de distribution régionaux et les magasins. Le secteur du transport par camion complet (FTL) au Chili est donc de plus en plus lié à la disponibilité des stocks, aux pics de commandes et à la configuration des réseaux logistiques de détail.

Analyse Géographique
Le Chili central représente 52,16 % de la part du marché du transport par camion complet (FTL) au Chili en 2026 car la région métropolitaine de Santiago est le principal centre de consommation, de logistique et industriel du pays. La région relie les fabricants, les entrepôts de détail, les ports et les acheteurs régionaux grâce à une infrastructure routière établie. Le Chili central sert également de point d'origine ou de consolidation pour le fret se déplaçant vers les zones minières du nord et les marchés agricoles du sud. Le passage Paso Los Libertadores ajoute une fonction internationale en reliant ce centre économique à l'Argentine. Les investissements dans le commerce de détail le long de la Ruta 5 créent de nouveaux points de distribution en dehors de Santiago, ce qui peut élargir la demande de fret régional. L'installation prévue de Walmart Chile à Chillán Viejo illustre comment les sites logistiques peuvent déplacer une partie de l'activité vers les villes situées à mi-corridor. Les exigences chiliennes en matière de transport et de douanes rendent la documentation fiable et la coordination des routes importantes pour les transporteurs desservant le fret lié aux ports et aux frontières.
Le nord du Chili devrait enregistrer un CAGR de 7,46 % jusqu'en 2032, ce qui confère à la région le taux de croissance géographique le plus élevé du marché du transport par camion complet (FTL) au Chili. L'activité liée au lithium et au cuivre nécessite des mouvements réguliers de camions entre les sites d'extraction, les fournisseurs de produits chimiques, les installations de traitement et les ports du Pacifique. L'utilisation par Eramine du corridor Paso de Jama pour une exportation de carbonate de lithium en 2025 démontre que les ports chiliens peuvent soutenir la logistique minérale liée à l'Argentine. Les chargements de retour de cendres de soude, d'acide sulfurique et d'autres intrants miniers peuvent réduire le coût des trajets de retour autrement à vide. Cependant, les routes d'accès éloignées, les conditions d'exploitation en haute altitude et la pénurie de chauffeurs qualifiés limitent le nombre de transporteurs capables de desservir l'intégralité du corridor. Les clients miniers ont également besoin de fenêtres de livraison contrôlées car les opérations sur site dépendent de la disponibilité des carburants, des réactifs, des pièces et des équipements. Les opérateurs qui développent une expertise frontalière, une capacité de flotte spécialisée et des réseaux de chargements de retour peuvent se positionner plus solidement dans cette région.
Le sud du Chili et la Patagonie combinent la foresterie, l'aquaculture, la transformation alimentaire et les routes d'approvisionnement des communautés éloignées, produisant une base de fret mixte plutôt qu'un schéma de demande unique. Les exportations de saumon dans Los Lagos nécessitent des mouvements frigorifiques, tandis que le secteur forestier du Biobío soutient le fret lourd sur des routes reliant les installations de traitement, les ports et les acheteurs nationaux. La concession Temuco–Rio Bueno devrait améliorer une partie clé du réseau sud après le changement d'opérateur en 2026. Le projet Chacao–Chonchi indique également une connexion routière plus étroite pour l'activité aquacole et forestière de Chiloé. Le pilote intermodal de juin 2026 entre Santiago et le Biobío combinant des camions électriques, le rail et l'activité de distribution régionale indique une alternative potentielle pour certains mouvements de fret longue distance. La Patagonie reste plus difficile car les longues distances et le fret de retour limité réduisent l'utilisation des camions. Les transporteurs dans ces zones ont besoin d'une planification d'itinéraires résiliente, d'une coordination avec les clients et d'une mise en correspondance des cargaisons pour maîtriser le coût de la desserte des communautés éloignées.
Paysage Concurrentiel
Concentration du Marché
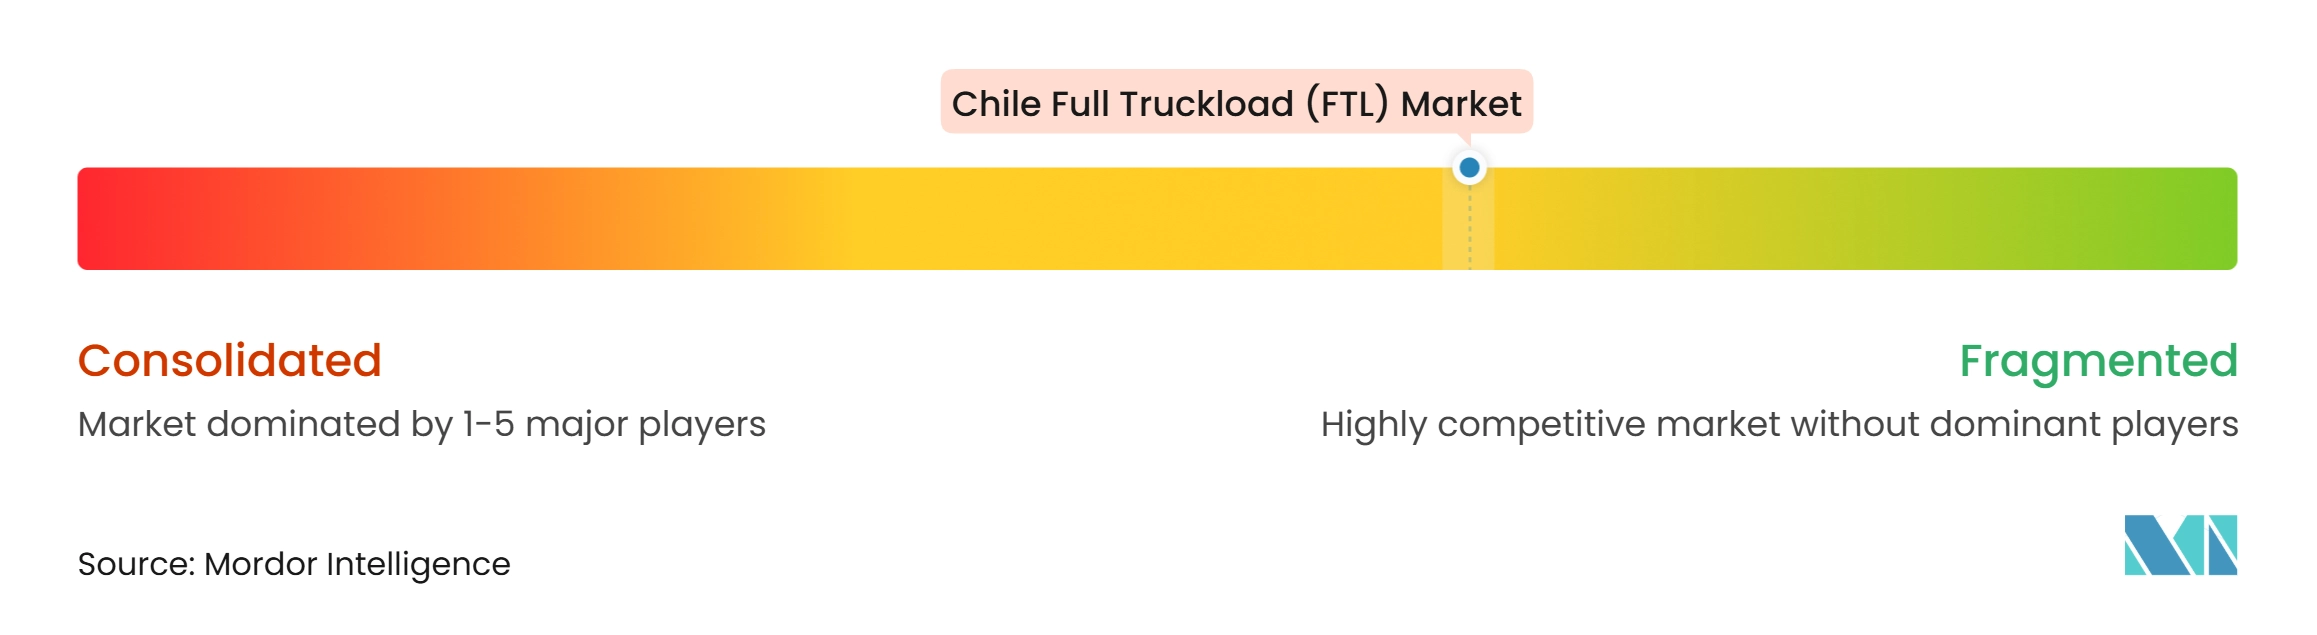
Le marché du transport par camion complet (FTL) au Chili présente une structure fragmentée. Les transporteurs nationaux occupent une position solide sur les principaux corridors de fret car ils disposent de flottes locales, d'une connaissance des routes et de relations avec les clients miniers, agricoles et de détail. Les groupes logistiques internationaux se font davantage concurrence par le biais de la logistique contractuelle qui combine le transport par camion avec l'entreposage, la coordination douanière, le suivi et la gestion de la chaîne d'approvisionnement. Cette structure donne aux opérateurs nationaux un avantage en matière de capacité de transport primaire, tandis qu'elle donne aux entreprises multinationales un avantage dans les contrats clients intégrés. La position concurrentielle de chaque transporteur dépend de la disponibilité de la flotte, de la spécialisation client, de l'accès aux chauffeurs et de la capacité à fournir un service fiable sur de longues distances. Les corridors miniers et la route Santiago–Puerto Montt peuvent avoir une capacité plus concentrée car ils nécessitent de l'échelle et de l'expérience.
L'électrification des flottes devient un outil concurrentiel pratique pour les entreprises cherchant à réduire leurs émissions d'exploitation et à proposer des offres différenciées à leurs clients. Maersk et Sotraser ont annoncé un partenariat de camions électriques en mai 2025 pour des routes reliant Santiago, Viña del Mar, San Antonio, Antofagasta et le port de Mejillones. Le projet comprenait des véhicules Volvo FH Electric et FM Electric, des unités Foton EAuman, une infrastructure de recharge à Santiago et une certification d'énergie renouvelable via des I-REC. Le système TRACK de GPS Chile représente une autre réponse stratégique car il permet aux opérateurs de gérer la localisation des véhicules, les conditions de sécurité et les données de flotte en temps réel. Ces investissements peuvent favoriser les transporteurs capables de financer des mises à niveau de véhicules, des systèmes de données et des infrastructures de soutien.
Les entreprises internationales renforcent leurs positions au Chili par des acquisitions, des capacités d'entreposage et des contrats clients spécialisés. DSV a finalisé l'acquisition de Schenker en avril 2025, créant un groupe mondial de transport et de logistique plus important avec des opérations dans plus de 90 pays. L'expansion de Kuehne+Nagel avec Casaideas montre comment un prestataire international peut intégrer les opérations de centre de distribution avec le transport et la distribution du commerce électronique. DHL Supply Chain a également pris en charge la gestion de bout en bout de la logistique des pièces détachées BAIC au Chili à partir de janvier 2026, incluant le stockage, la préparation des commandes et la distribution nationale[4]. Des opportunités subsistent dans la capacité frigorifique pour les petits exportateurs, la logistique sous douane transfrontalière et les services de fret planifiés à mi-corridor. La politique de transport et la direction de décarbonisation du Chili peuvent davantage favoriser les transporteurs capables de répondre aux exigences émergentes en matière de flotte et de conformité.
Leaders du Secteur du Transport par Camion Complet (FTL) au Chili
-
Sotraser SA
-
Transportes Casablanca SA
-
Transportes Nazar
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché chilien du transport par camion complet (FTL) Entreprises couvertes dans ce rapport
- Sotraser SA
- Transportes Casablanca SA
- Transportes Nazar
- Transportes Bello
- Jorquera Transporte SA
- SAE Transportes
- Agencias Universales SA (AGUNSA)
- Sitrans
- Transportes Santa María
- Transportes Ilzauspe
- Transportes Interandinos SA
- Transportes Artisa
- Transportes Rado Internacional
- Rodotrans
- Transportes Transver
- Transportes Ocaña
- Transportes Cargotrans Tarapacá SA
- South Pacific Logistics
- DHL Group
- DSV AS (Including DB Schenker)
- CEVA Logistics
- Kuehne+Nagel International AG
Développements industriels récents dans Marché chilien du transport par camion complet (FTL)
- Juillet 2026 : Sotraser a participé au pilote de fret intermodal Santiago–Biobío au Chili, déployant des camions électriques pour transporter des marchandises conteneurisées depuis des installations de fabrication et de distribution vers le terminal Lampa d'AGUNSA. La cargaison a ensuite été transportée par rail jusqu'à Talcahuano, démontrant l'intégration du transport routier de marchandises lourdes avec le fret ferroviaire sur un corridor dépassant 500 km.
- Mai 2026 : AGUNSA a obtenu un contrat national avec Capstone Copper pour fournir des services intégrés d'entreposage et de transport de cargaison générale pour ses opérations minières de Mantos Blancos et Mantoverde. Le contrat couvre les opérations logistiques à Santiago, Copiapó et Antofagasta, incluant la réception des matériaux, la gestion des stocks, le transport vers les sites miniers et la logistique inverse.
- Mai 2026 : Sotraser s'est associé à Enel, ISA Vías et Copelec pour introduire le premier corridor de recharge électrique haute puissance du Chili pour les camions lourds sur la Ruta 5 Sur entre Santiago et Chillán. L'initiative comprenait quatre stations de recharge prévues, dont deux déjà opérationnelles, soutenant le transport de fret électrique longue distance.
- Avril 2026 : Kuehne+Nagel a renforcé son partenariat au Chili avec Casaideas à travers un centre de distribution semi-automatisé dédié de 30 000 m² dans le cadre d'un accord de 7 ans. L'installation soutient le réapprovisionnement des magasins et la distribution du commerce électronique.
Périmètre du Rapport sur le Marché du Transport par Camion Complet (FTL) au Chili
Aperçu de la segmentation
| National |
| International |
| Sec |
| Frigorifique |
| Longue Distance (Plus de 500 miles) |
| Régional (100 à 500 miles) |
| Local (Moins de 100 miles) |
| Agriculture |
| Pêche et Foresterie |
| Construction |
| Fabrication |
| Pétrole et Gaz |
| Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Nord du Chili (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili Central (Région Métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sud du Chili (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
| Par Destination | National |
| International | |
| Par Contrôle de Température | Sec |
| Frigorifique | |
| Par Longueur de Trajet | Longue Distance (Plus de 500 miles) |
| Régional (100 à 500 miles) | |
| Local (Moins de 100 miles) | |
| Par Secteur d'Utilisateur Final | Agriculture |
| Pêche et Foresterie | |
| Construction | |
| Fabrication | |
| Pétrole et Gaz | |
| Mines et Carrières | |
| Commerce de Gros et de Détail | |
| Autres | |
| Par Région | Nord du Chili (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili Central (Région Métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Sud du Chili (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des services de transport par camion complet au Chili d'ici 2032 ?
Le marché du transport par camion complet (FTL) au Chili devrait atteindre 12,19 milliards USD d'ici 2032, en croissance depuis 9,42 milliards USD en 2027 à un CAGR de 5,30 %.
Quel segment de destination détient la plus grande part des services de transport par camion complet au Chili ?
Le FTL national est en tête avec une part de 62,12 % en 2026, soutenu par des flux de fret récurrents entre Santiago, les centres industriels, les ports et les marchés régionaux.
Quel service de transport par camion complet au Chili se développe le plus rapidement par contrôle de température ?
Le FTL frigorifique devrait enregistrer un CAGR de 8,65 % jusqu'en 2032, soutenu par la demande de produits frais, de saumon, de produits pharmaceutiques et de commerce de détail à température contrôlée.
Pourquoi le nord du Chili est-il important pour les opérateurs de transport par camion complet ?
Le nord du Chili devrait enregistrer un CAGR de 7,46 % jusqu'en 2032 car l'activité minière et lithium nécessite un transport récurrent entre les sites miniers, les fournisseurs de produits chimiques et les ports d'exportation.
Quel est le principal utilisateur final du transport par camion complet au Chili ?
La fabrication détient une part de 40,98 % en 2026, car les usines nécessitent des mouvements réguliers de matières premières, de composants et de produits finis.
Quels problèmes opérationnels affectent les transporteurs par camion complet au Chili ?
Les coûts de carburant et de péage, les pénuries de chauffeurs, les perturbations météorologiques andines et les trajets de retour à vide peuvent réduire la productivité des flottes et exercer une pression sur les marges d'exploitation.