
Chile Full Truckload (FTL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
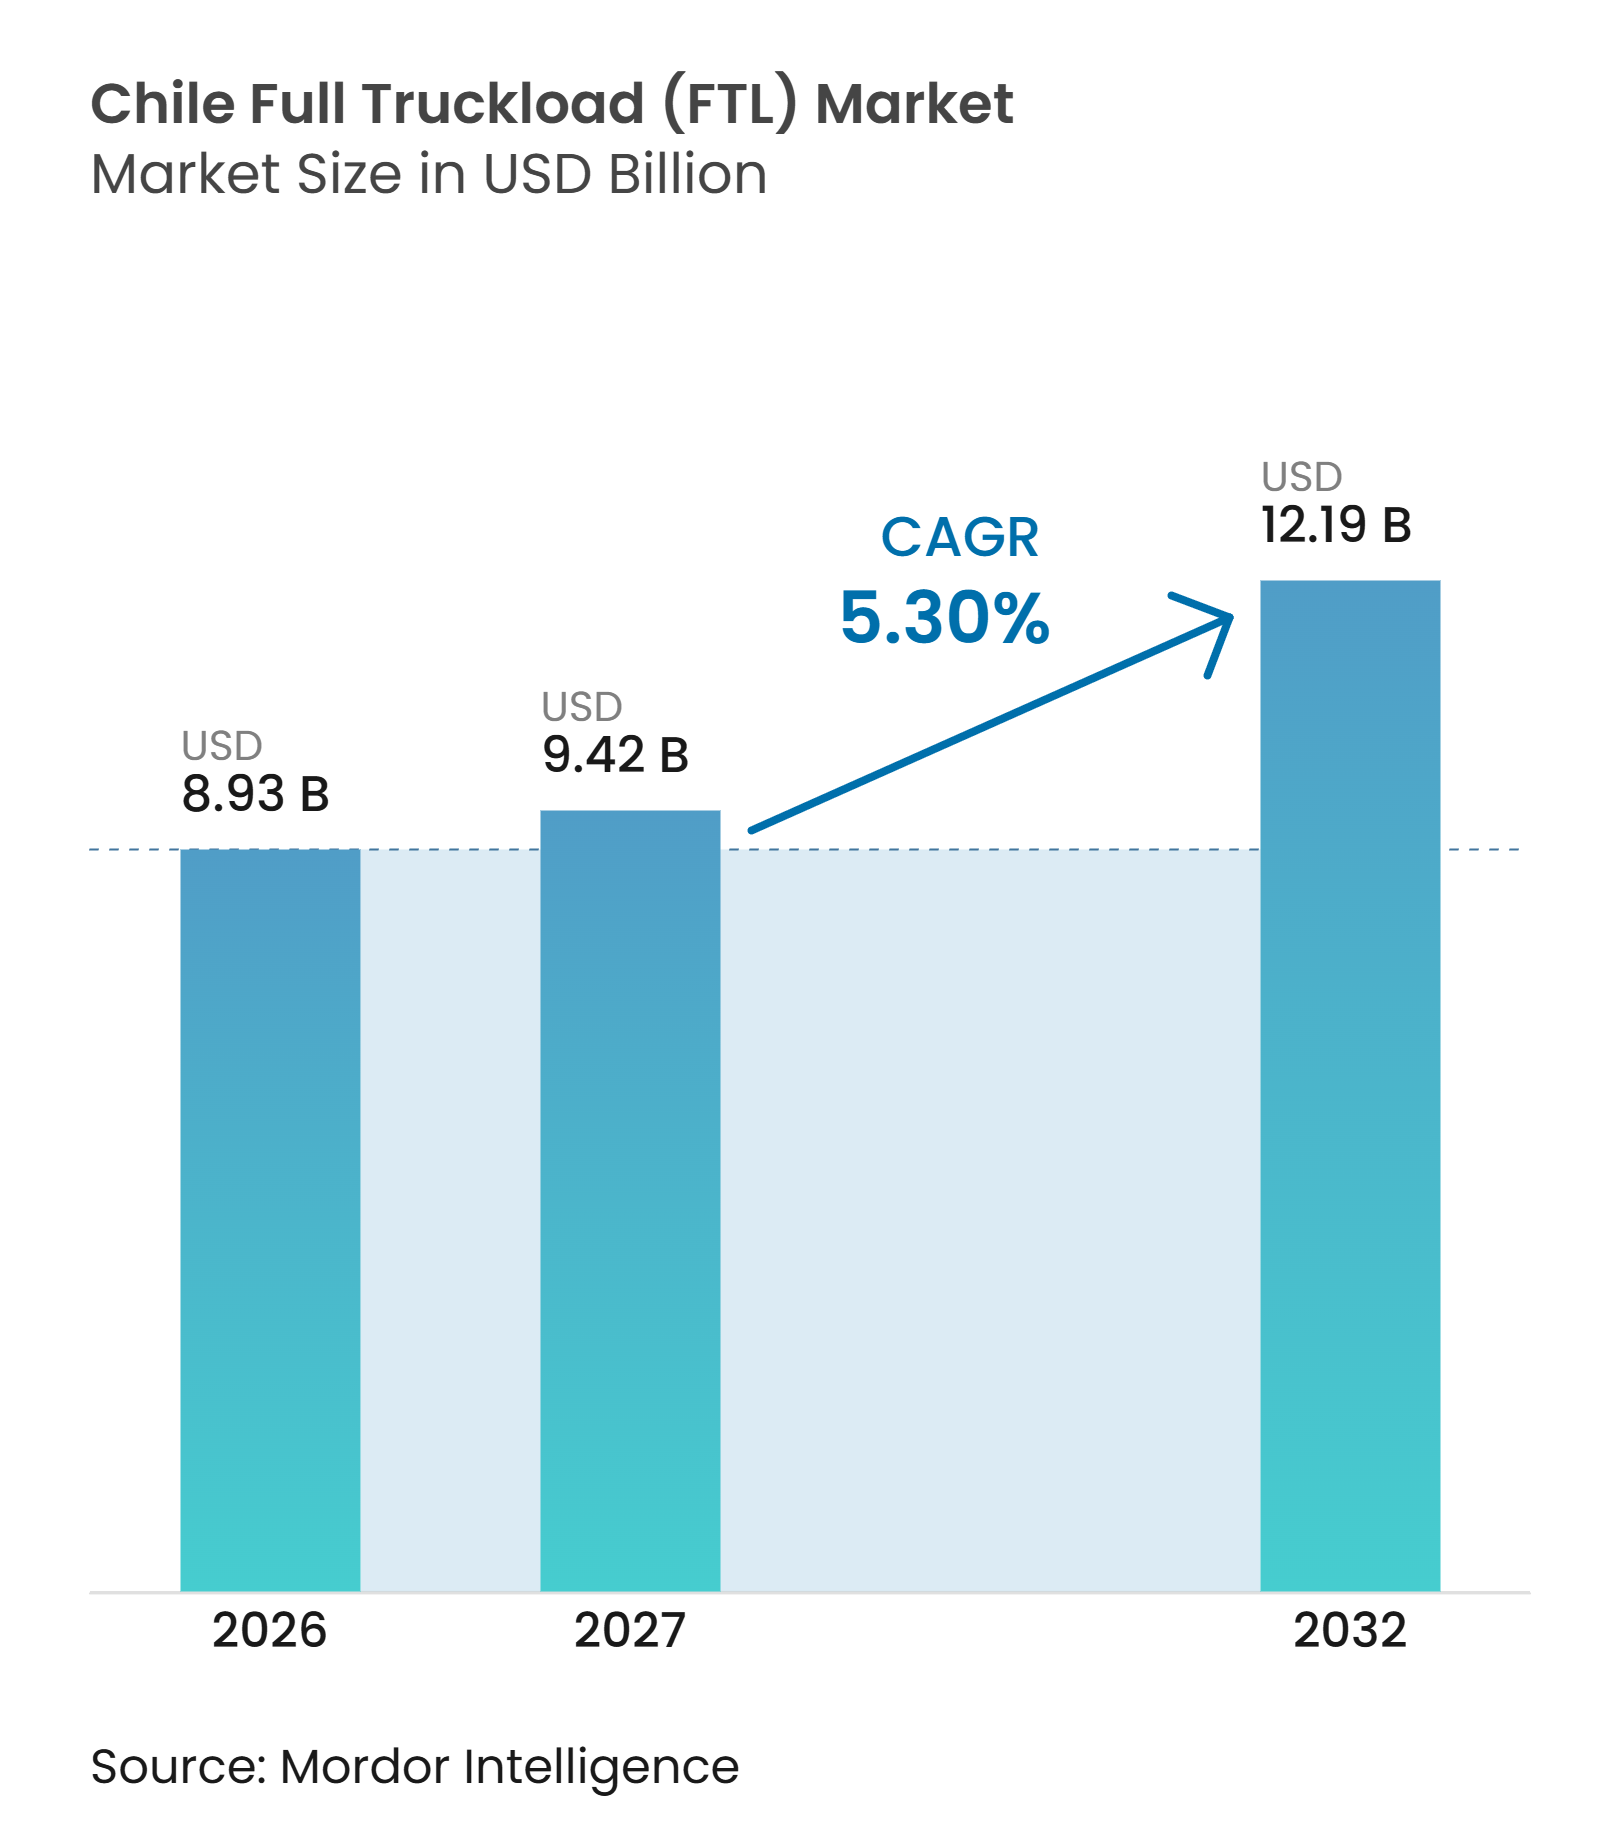
| Marktgröße im Basisjahr (2026) | 8.93 Milliarden US-Dollar |
| Marktgröße (2027) | 9.42 Milliarden US-Dollar |
| Marktgröße (2032) | 12.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chile Full Truckload (FTL) Marktanalyse von Mordor Intelligence
Die Marktgröße des chilenischen Komplettladung (FTL) Marktes wird im Jahr 2026 auf 8,93 Milliarden USD geschätzt und soll von 9,42 Milliarden USD im Jahr 2027 auf 12,19 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,30% während des Prognosezeitraums von 2027 bis 2032.
Chiles Straßengüterverkehrsnetz unterstützt die inländische Distribution, Exportaktivitäten und den grenzüberschreitenden Handel entlang einer langen Nord-Süd-Lieferkette. Bergbau, Frischproduktexporte, Einzelhandelsabwicklung und Fertigungslieferungen erzeugen Nachfrage auf verschiedenen Korridoren und erfordern von Transportunternehmen, die Kapazitäten über große Entfernungen hinweg auszubalancieren. Nördliche Bergbauprojekte steigern die Nachfrage nach dedizierten Komplettladungen, die Abbaustandorte, Verarbeitungsanlagen, Chemielieferanten und Pazifikhäfen miteinander verbinden. Die Einzelhandelsdistribution steigert ebenfalls den Wert von geplanten Komplettladungsverträgen, insbesondere dort, wo Betreiber während der Spitzenzeiten des Online-Handels auf zuverlässige Kapazitäten angewiesen sind. Die chilenische Komplettladung (FTL) Branche wird weiterhin durch Betriebskosten, Fahrerverfügbarkeit, Korridorinfrastruktur und die Fähigkeit der Transportunternehmen geprägt, Leerfahrten auf dem Rückweg zu reduzieren.
Wichtigste Erkenntnisse des Berichts
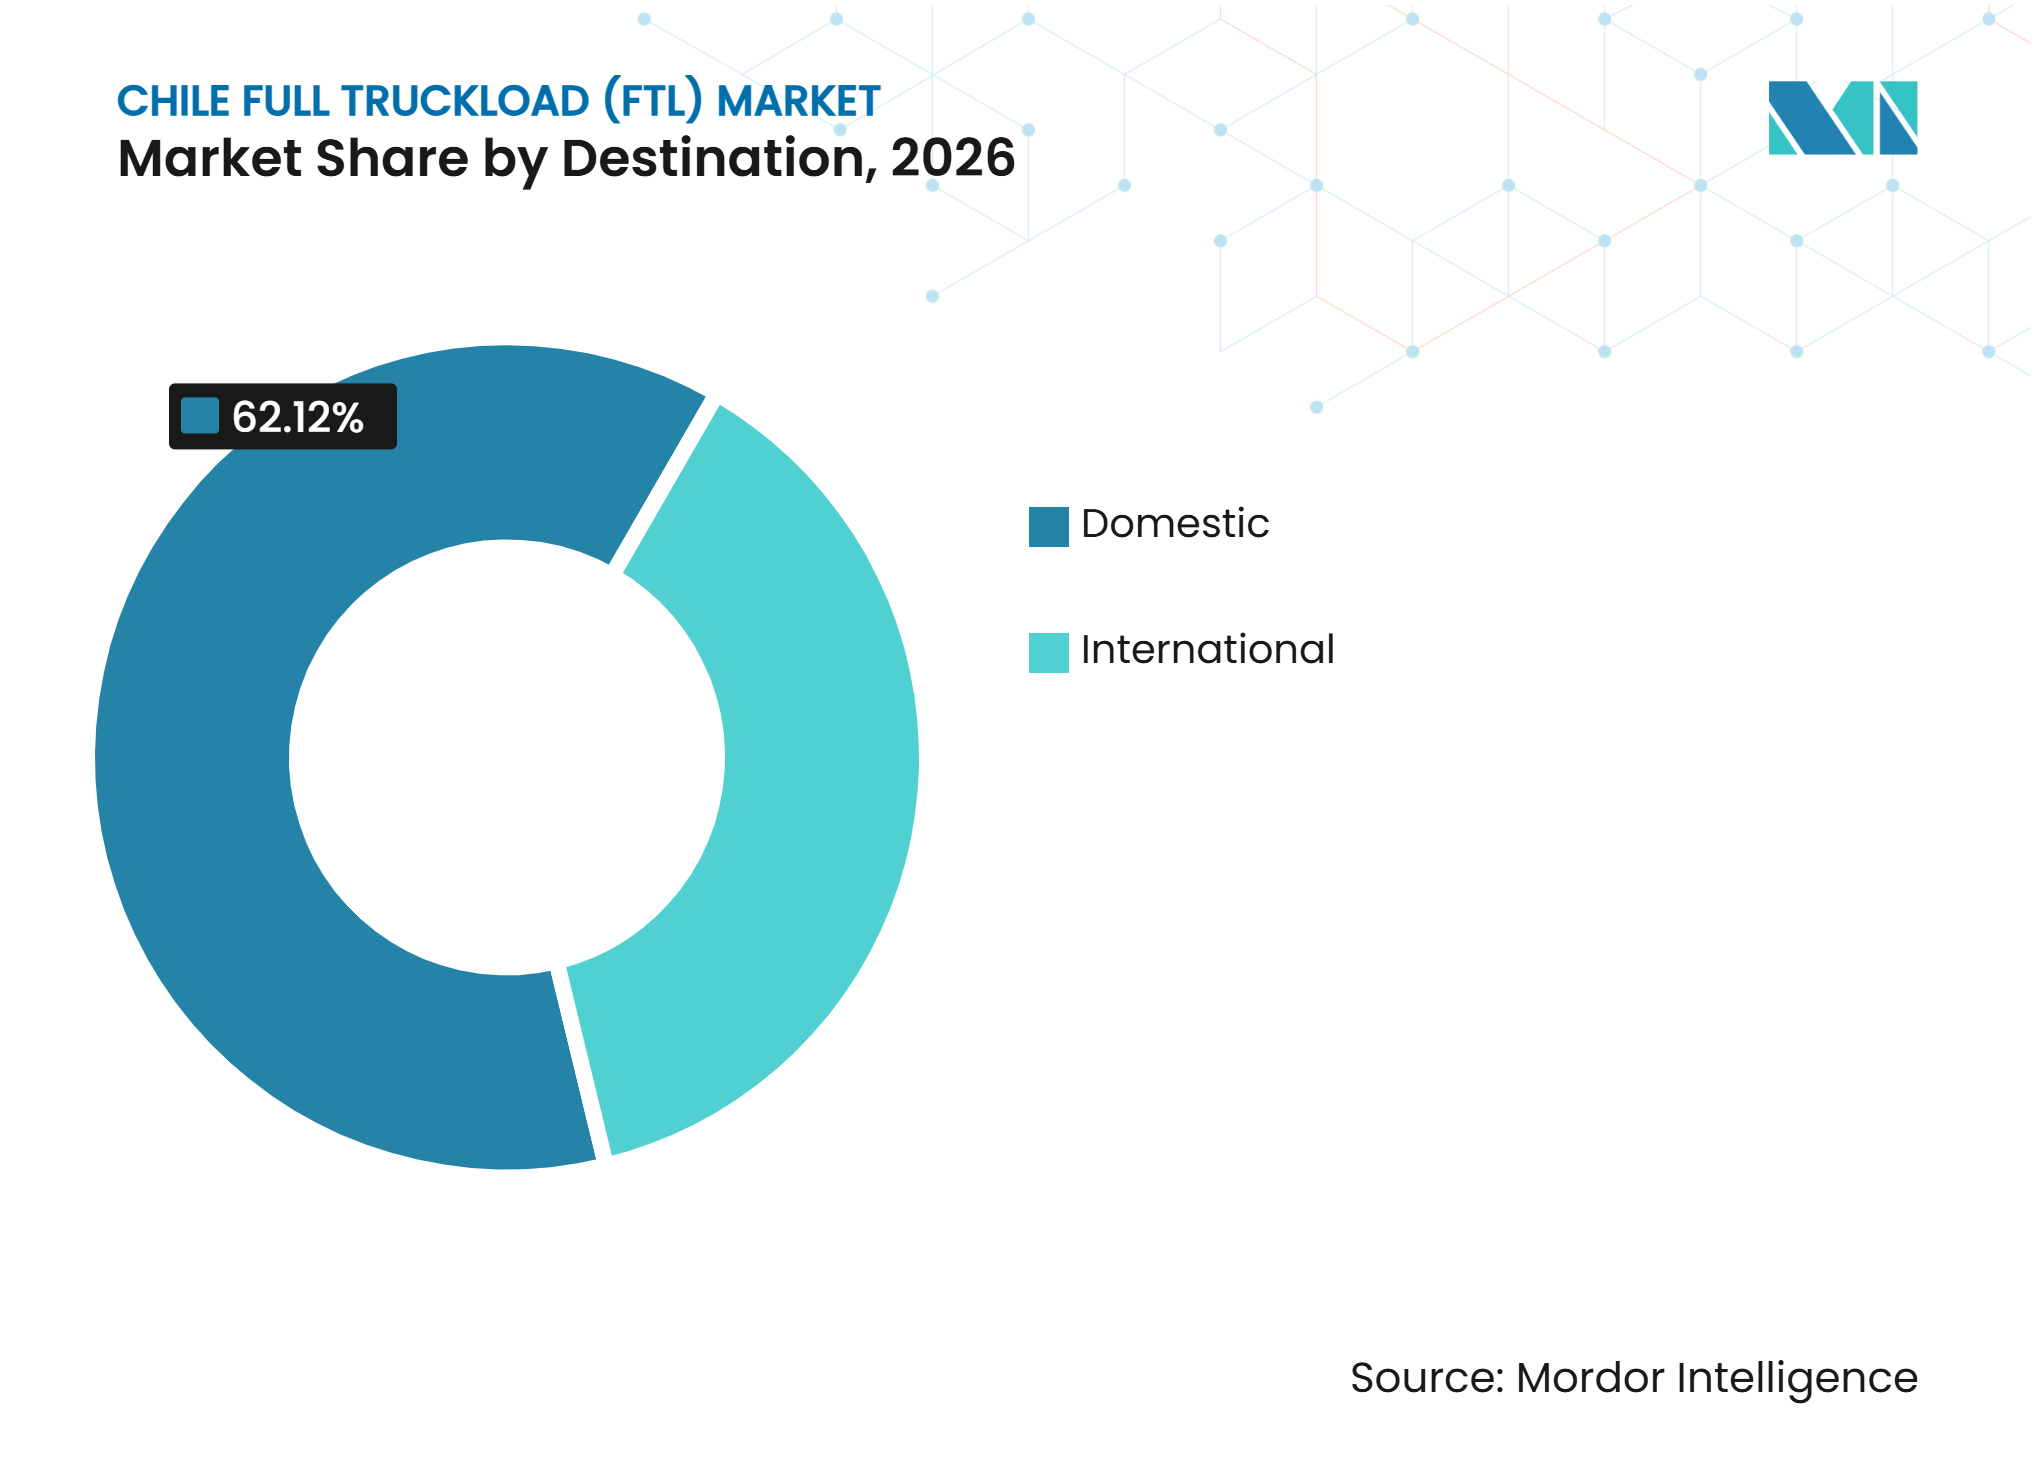
- Nach Zielort entfallen 62,12 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026 auf inländisches FTL, während internationales FTL bis 2032 voraussichtlich eine CAGR von 7,36 % verzeichnen wird.
- Nach Temperaturkontrolle entfallen 91,36 % der Marktgröße des Chile Full Truckload (FTL) Marktes im Jahr 2026 auf Trocken-FTL, während Kühlfahrzeug-FTL bis 2032 voraussichtlich eine CAGR von 8,65 % verzeichnen wird.
- Nach Transportstrecke entfallen 72,48 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026 auf Fernverkehrs-FTL, während Regional-FTL bis 2032 voraussichtlich eine CAGR von 7,54 % verzeichnen wird.
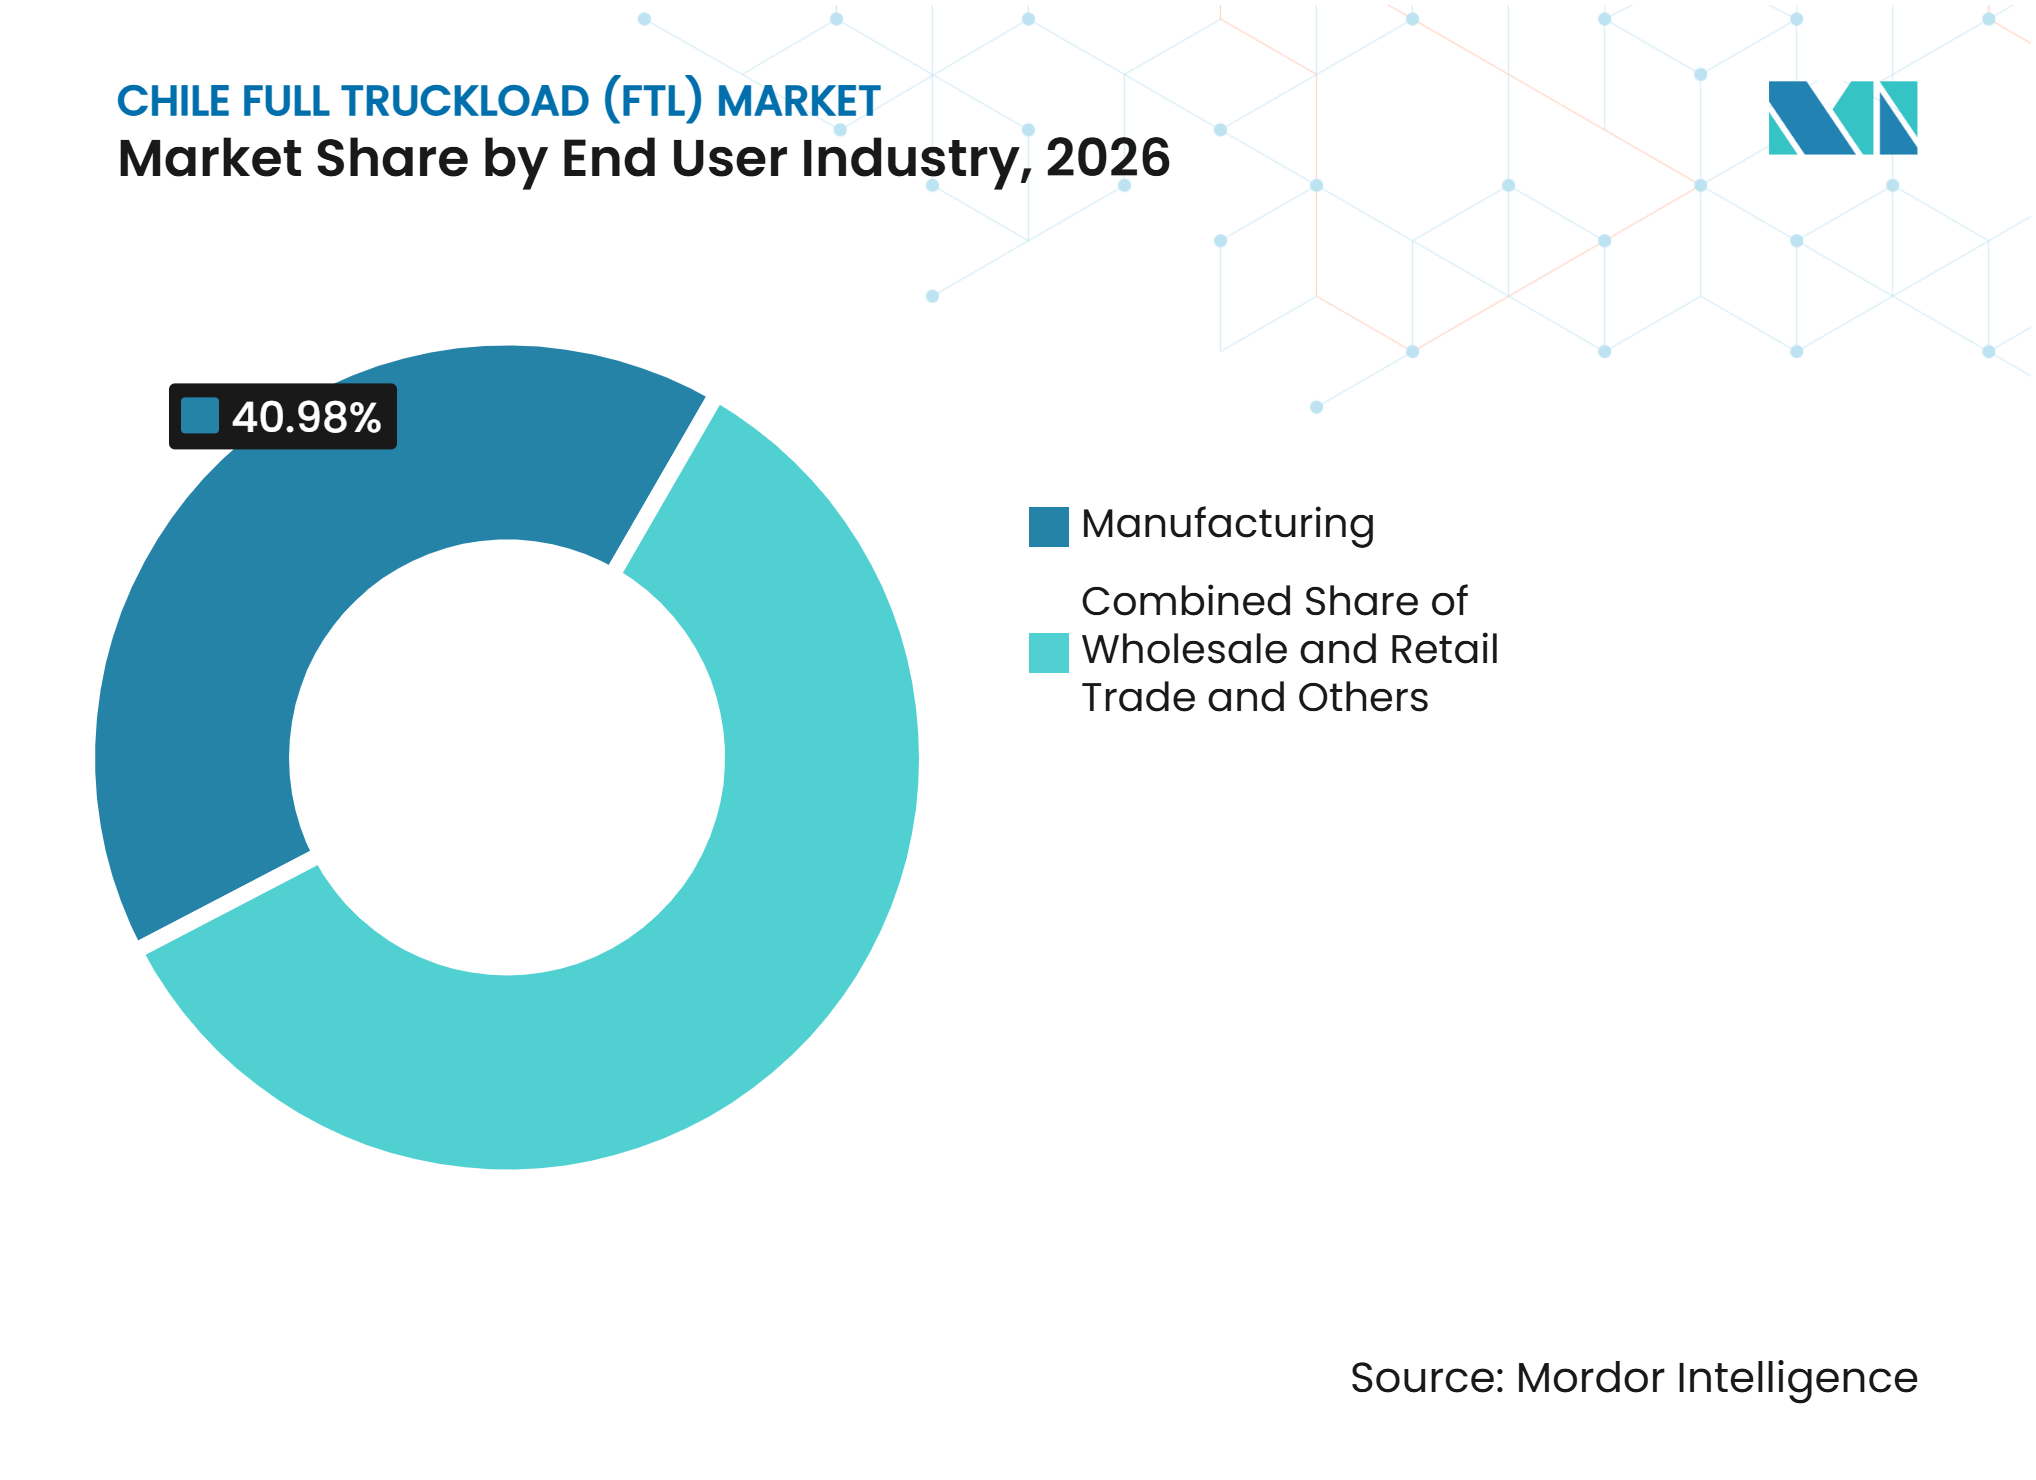
- Nach Endverbraucherbranche entfallen 40,98 % der Marktgröße des Chile Full Truckload (FTL) Marktes im Jahr 2026 auf die Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich eine CAGR von 7,73 % verzeichnen wird.
- Nach Geografie entfallen 52,16 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026 auf Zentralchile, während Nordchile bis 2032 voraussichtlich eine CAGR von 7,46 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bergbau- und Lithiumprojekte steigern die FTL-Nachfrage | +1.2% | Nordchile, mit Ausstrahlungseffekten auf internationale Korridore | Mittelfristig (2–4 Jahre) |
| E-Commerce-Wachstum erhöht den Bedarf an dedizierten Komplettladungen | +1.0% | Zentralchile, mit Ausstrahlungseffekten auf Südchile | Kurzfristig (≤ 2 Jahre) |
| Investitionen in die Ruta 5 verbessern die Frachtkonnektivität im Fernverkehr | +0.8% | National, mit konzentrierten Gewinnen auf dem Korridor Santiago, Temuco und Puerto Montt | Langfristig (≥ 4 Jahre) |
| Agrarexporte steigern die saisonale Kühlfahrzeug-FTL-Nachfrage | +0.6% | Zentralchile und Südchile | Kurzfristig (≤ 2 Jahre) |
| Digitale Frachtplattformen verbessern die Flottenauslastungseffizienz | +0.5% | National, mit frühen Gewinnen in der Metropolregion Santiago | Mittelfristig (2–4 Jahre) |
| Fertigungsnetzwerke steigern die Nachfrage nach dediziertem FTL-Transport | +0.4% | Zentralchile, mit Ausstrahlungseffekten auf Nord- und Südchile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bergbau- und Lithiumprojekte steigern die FTL-Nachfrage
Die Lithiumlogistik Chiles erfordert LKW-Bewegungen zwischen abgelegenen Abbaugebieten, Chemieanlagen, Häfen und Lieferanten von Industriebetriebsmitteln. Eramine schloss 2025 seinen ersten Lithiumkarbonat-Export durch Chile ab und transportierte die Ladung über den Paso de Jama zum Hafen von Angamos. Das Unternehmen nannte eine Einsparung von 100 USD pro Tonne im Vergleich zu einer Atlantikroute und erwartete eine monatliche Produktion von 1.200 Tonnen bis 2026[1]. Diese Warenströme verschaffen FTL-Betreibern regelmäßige ausgehende Mineralladungen und schaffen Möglichkeiten für nordwärts gerichtete Rückfrachten mit Soda, Schwefelsäure und anderen Reagenzien. SQMs neue Sodaverarbeitungsanlage in der Bucht von Mejillones unterstützt darüber hinaus eine dichtere Bergbau-Input-Lieferkette in Nordchile. Der Chile Full Truckload (FTL) Markt profitiert daher, wenn Transportunternehmen Ladungen in beide Richtungen koordinieren und Zollkompetenz für argentiniengebundene Bergbauströme aufbauen können.
E-Commerce-Wachstum erhöht den Bedarf an dedizierten Komplettladungen
Der Online-Einzelhandel erhöht den Bedarf an geplanten Frachtbewegungen zwischen Verteilzentren, städtischen Abwicklungsstandorten und regionalen Filialnetzwerken. Spitzenverkaufsereignisse können zu starken Volumenkonzentrationen führen, die allein durch Spotfrachtkapazitäten schwer zu bewältigen sind. Dieses Betriebsmuster begünstigt dedizierte Komplettladungsverträge, die Kapazitäten vor Nachfragespitzen reservieren. Walmart Chile entwickelt ein automatisiertes Verteilzentrum von mehr als 60.000 m² in Chillán Viejo, das bei Betriebsaufnahme im Jahr 2028 wiederkehrende Frachtströme zwischen Santiago und südlichen Einzelhandelsstandorten erzeugen soll. Das Projekt stellt eine Investition von mehr als 40 Millionen USD dar und ist an der Ruta 5 positioniert, einem Standort, der Fernverkehrs- und Regionalverteilungsaktivitäten unterstützt. Der Chile Full Truckload (FTL) Markt kann von Einzelhandelsnetzwerken profitieren, die vorhersehbare Kapazitäten anstelle unregelmäßiger Lieferungen benötigen.
Investitionen in die Ruta 5 verbessern die Frachtkonnektivität im Fernverkehr
Die Ruta 5 verbindet Industrie-, Landwirtschafts-, Forstwirtschafts-, Bergbau- und Konsummärkte in ganz Chile und bleibt zentral für die Fernverkehrsfrachtplanung. Mundys erhielt im März 2025 die Konzession für den Korridor Temuco bis Rio Bueno über 182 km, mit Investitionen von mehr als 700 Millionen EUR (760 Millionen USD). Das Projekt wurde im April 2026 an den neuen Betreiber übergeben und soll das südliche Netz verbessern, das von Frachtunternehmen genutzt wird. Chiles Ministerium für öffentliche Arbeiten brachte im Juli 2026 auch die Konzession Chacao bis Chonchi voran, die die Forstwirtschafts- und Aquakulturaktivitäten Chiloés enger mit dem übergeordneten Straßennetz verbindet. Der Bauzeitplan bedeutet, dass Verbesserungen bei Reisezeit und Zuverlässigkeit die späteren Prognosejahre stärker beeinflussen werden als den Anfangszeitraum. Transportunternehmen, die lange Strecken bedienen, können bessere Straßenkapazitäten nutzen, um die Fahrzeugauslastung, die Lieferplanung und die Flotteninstandhaltungsplanung zu verbessern.
Agrarexporte steigern die saisonale Kühlfahrzeug-FTL-Nachfrage
Frischproduktexporte erzeugen einen konzentrierten Bedarf an Kühlfahrzeugtransporten zwischen Farmen, Verpackungsanlagen, Konsolidierungszentren und Häfen. DP World berichtete, dass seine chilenischen Operationen in der vorangegangenen Saison 4.850 gekühlte Kirschcontainer abgewickelt haben und für die Saison 2025 bis 2026 mit 5.350 Einheiten rechnet[2]. Der Anstieg erfordert koordinierte LKW-Ankünfte, da temperaturgeführte Fracht nicht lange am Terminal warten kann. Die landwirtschaftliche Saisonalität kann die Auslastung von Kühlfahrzeugen während der Exportspitzen verbessern, erzeugt jedoch auch Kapazitätsdruck, wenn Wetter oder Grenzunterbrechungen die Zeitpläne beeinträchtigen. Lachs, Obst und andere Kühlkettenprodukte bieten eine breitere Quelle für Kühlfrachtvolumen über die Kirschsaison hinaus. Die chilenische Komplettladung (FTL) Branche profitiert von diesen Warenströmen, bei denen Betreiber Temperaturüberwachung, Hafenterminplanung und zuverlässige Rückfracht anbieten können.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoff- und Mautkosten erhöhen den Betriebsdruck | -0.8% | National, mit akuten Auswirkungen auf Fernverkehrs-Bergbaukorridore und Ruta-5-Abschnitte mit mehreren Mautstellen | Kurzfristig (≤ 2 Jahre) |
| Fahrermangel schränkt die Verfügbarkeit von Fernverkehrskapazitäten ein | -0.6% | National, mit akuten Auswirkungen auf Bergbaukorridore in Nordchile und abgelegene Südrouten | Mittelfristig (2–4 Jahre) |
| Andine Wetterstörungen verringern die Korridorzuverlässigkeit | -0.4% | Grenzübergänge in Nordchile und der Los-Libertadores-Korridor in Zentralchile | Kurzfristig (≤ 2 Jahre) |
| Leerfahrten auf dem Rückweg schwächen die Flottenökonomie auf abgelegenen Korridoren | -0.3% | Bergbaukorridore im Norden, Patagonien und abgelegene Südrouten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoff- und Mautkosten erhöhen den Betriebsdruck
Die Betriebskosten belasten die Margen der Transportunternehmen, da Langstreckenrouten erhebliche Ausgaben für Kraftstoff, Wartung und Maut erfordern. Der Kostendruck ist auf langen Bergbau- und Südrouten schwieriger zu absorbieren, da Betreiber die Entfernung nicht ohne Weiteres reduzieren können, ohne den Zugang zu Kunden oder Exportgateways aufzugeben. Mautgebühren auf stark frequentierten Straßenabschnitten bleiben ebenfalls eine Fixkostenposition für Transportunternehmen, die die schnellste Verbindung zu Großstädten und Häfen benötigen. Chiles Kraftstoffsteuererstattung für qualifizierte Kleinbetreiber gilt bis 2026 und bietet eine teilweise Kompensation, beseitigt jedoch nicht die betriebliche Herausforderung für die gesamte Flotte. Steigende Ausgaben können dazu führen, dass Transportunternehmen Tarifanpassungen anstreben, in effizientere Fahrzeuge investieren und digitale Werkzeuge einsetzen, um nicht umsatzwirksame Fahrleistung zu reduzieren.
Fahrermangel schränkt die Verfügbarkeit von Fernverkehrskapazitäten ein
Ein Mangel an qualifizierten Fahrern schränkt die Fähigkeit von LKW-Betreibern ein, auf anspruchsvollen Fernverkehrsrouten Kapazitäten aufzubauen. Bergbaukorridore im Norden und abgelegene Südrouten sind am stärksten betroffen, da sie Erfahrung, längere Abwesenheit von zu Hause und Toleranz gegenüber schwierigen Betriebsbedingungen erfordern. Der Zugang zu Ausbildungsangeboten bleibt für viele kleine und mittelgroße Betreiber begrenzt, was das Angebot an neuen Fahrern verlangsamt. Transportunternehmen müssen möglicherweise die Löhne erhöhen, die Einsatzplanung verbessern oder in Ermüdungsüberwachungstools investieren, um Fahrer zu halten und die Servicequalität aufrechtzuerhalten. Der Chile Full Truckload (FTL) Markt steht vor einer Kapazitätsbeschränkung, wenn verfügbare LKW nicht für die Routen besetzt werden können, auf denen die Nachfrage wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort:
Inländisches FTL verankert den Markt, internationales FTL beschleunigt sichInländisches FTL entfällt auf 62,12 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026, was dem inländischen Netz eine stabile Rolle in der gesamten Frachtgüternachfrage verleiht. Die inländische Verteilung verbindet Santiago mit regionalen Verbrauchszentren, Industrieanlagen, Häfen, Agrarzonen und Bergbaubetrieben. Die Konzentration wirtschaftlicher Aktivitäten in Zentralchile unterstützt eine regelmäßige Komplettladungsnachfrage für Konsumgüter, Produktionsbetriebsmittel und Fertigprodukte. Inländische Routen ermöglichen es Transportunternehmen auch, wiederkehrende Zeitpläne und Kundenverträge auf der Grundlage etablierter Liefermuster aufzubauen.
Internationales FTL soll bis 2032 mit einer CAGR von 7,36 % wachsen und ist damit das am schnellsten wachsende Zielsegment. Paso de Jama und Paso Colchane gewinnen als Routen an Bedeutung, die argentiniengebundene Bergbauvolumina mit chilenischen Häfen verbinden können. Eramines erster Export durch Chile im Jahr 2025 demonstriert die praktische Nutzung des Korridors für Lithiumkarbonat-Bewegungen in Richtung des Hafens von Angamos. Das grenzüberschreitende Geschäft erfordert von Transportunternehmen die Abwicklung von Zollprozessen, Grenzzeiten, Geräteverfügbarkeit und Koordination mit Lager- und Hafenpartnern.



Nach Temperaturkontrolle:
Trockenfracht dominiert, Kühlfahrzeug gibt das Wachstumstempo vorTrocken-FTL entfällt auf 91,36 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026, da nicht verderbliche Güter einen breiten Bereich inländischer und industrieller Frachtbewegungen ausmachen. Hergestellte Produkte, Baumaterialien, Einzelhandelsbestände, Bergbauausrüstung, Chemikalien und allgemeine Konsumgüter können in Trockenaufliegern oder Standard-LKW-Aufbauten transportiert werden. Die Größe dieses Segments verschafft Transportunternehmen eine große Basis regelmäßiger Sendungen auf nationalen Korridoren. Es bedeutet auch, dass die Flottenkapazität im Trockenfrachtbereich einen direkten Einfluss auf die allgemeine Verteilungszuverlässigkeit hat. Betreiber konkurrieren häufig über Routendichte, Fahrerabdeckung, Servicekonsistenz und Transparenztools. Das Segment bleibt eng mit der Fertigungsproduktion, der Einzelhandelsauffüllung und der infrastrukturbezogenen Nachfrage verbunden.
Kühlfahrzeug-FTL soll bis 2032 eine CAGR von 8,65 % verzeichnen, das schnellste Tempo unter den temperaturgeführten Kategorien. Frisches Obst, Lachs, Pharmazeutika und Online-Lebensmittelbestellungen erfordern überwachte Transportbedingungen vom Ursprung bis zur Lieferung. Der geplante Anstieg der Abfertigung gekühlter Kirschcontainer durch DP World zeigt, wie saisonale Exporte eine erhebliche LKW-zu-Hafen-Nachfrage erzeugen können. Kühlfahrzeugbetreiber müssen Fahrzeugverfügbarkeit, Temperaturdokumentation, Hafentermine und das Risiko von Störungen in Spitzenzeiten managen. Gekühlte Flotten können eine spezialisierte Rolle einnehmen, stehen aber auch vor höheren betrieblichen Anforderungen als Standardausrüstung. Die Marktgröße des Chile Full Truckload (FTL) Marktes für Kühlfahrzeugbetriebe wird von Kunden getragen, die Zuverlässigkeit und Produktschutz mehr schätzen als grundlegende Transportkapazität.
Nach Transportstrecke:
Fernverkehr strukturiert den Markt, Regionalkilometer beschleunigen sichFernverkehrs-FTL entfällt auf 72,48 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026, was die ausgedehnte Geografie des Landes und die Trennung zwischen wichtigen Produktions- und Verbrauchsgebieten widerspiegelt. Bergbauregionen im Norden, Industriezentren in der Mitte sowie Forstwirtschafts- und Aquakulturzonen im Süden erfordern anhaltende Bewegungen über große Entfernungen. Diese Routen legen einen hohen Wert auf Fahrerverfügbarkeit, Fahrzeugzuverlässigkeit, Kraftstoffmanagement und sichere Ruheplanung. Fernverkehrsfracht nutzt auch wichtige Autobahnen und Hafenverbindungen, die für den nationalen Handel bedeutsam bleiben. Das Segment bietet stabile Nachfrage für etablierte Transportunternehmen mit Flottenkapazität und Kenntnissen der regionalen Betriebsbedingungen.
Regional-FTL soll bis 2032 eine CAGR von 7,54 % verzeichnen, da die Frachtaktivität zwischen mittelgroßen Städten, Verteilungsanlagen und Produktionsstandorten zunimmt. Neue Logistikentwicklungen entlang der Ruta 5 können den Bedarf an wiederholten Bewegungen erhöhen, die kürzer als nationale Fernverkehrsrouten, aber größer als lokale Lieferungen sind. Walmart Chiles Verteilzentrum in Chillán Viejo und das angrenzende Megacentro-Projekt zeigen, wie dieser Korridor südwärts und nordwärts gerichtete Regionalströme erzeugen kann. GPS Chiles TRACK-Plattform ist für diese Betriebe relevant, da Regionaltransportunternehmen Transparenz über Mehrstopprouten und gemischte Flotten benötigen. Regionales Wachstum kann Betreibern Möglichkeiten bieten, LKW-Umläufe zu verbessern und häufige geplante Dienste anzubieten, ohne die langen Standzeiten nationaler Routen.
Nach Endverbraucherbranche:
Fertigung führt, Einzelhandel beschleunigt sichDie Fertigung entfällt auf 40,98 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026, unterstützt durch wiederkehrende Lieferungen von Betriebsmitteln und Fertigprodukten. Die Industriebasis Zentralchiles schafft regelmäßige Verbindungen zwischen Fabriken, Lagerhäusern, Einzelhändlern und Häfen. Hersteller verlassen sich häufig auf FTL-Dienste, wenn Produktvolumina, Zeitanforderungen oder Handhabungsbedürfnisse nicht zu Sammelladungsdiensten passen. Ein zuverlässiges Komplettladungsnetz hilft Unternehmen, Produktionsunterbrechungen zu vermeiden und Fertigprodukte termingerecht an Kunden zu liefern. Das Fertigungssegment profitiert auch von Straßenverbindungen, die zentrale Anlagen mit nördlichen Ressourcenbetrieben und südlichen Verarbeitungszonen verbinden.
Der Groß- und Einzelhandel soll bis 2032 eine CAGR von 7,73 % verzeichnen, unterstützt durch Online-Abwicklung und die Expansion moderner Einzelhandelsverteilung. Kuehne+Nagel und Casaideas erweiterten ihre Chile-Partnerschaft im April 2026 um ein dediziertes, halbautomatisiertes Verteilzentrum mit 30.000 m². Das Zentrum verarbeitete 34,8 Millionen eingehende Einheiten und erfüllte im Jahr 2025 nahezu 190.000 E-Commerce-Bestellungen, was den Umfang der Bestands- und Lieferkoordination im Omnichannel-Einzelhandel zeigt[3]. Dedizierte Komplettladungen sind nützlich, wenn Einzelhandelskunden Transfers zwischen Importanlagen, Zentrallagern, regionalen Verteilungsstandorten und Filialen benötigen. Die Chile Full Truckload (FTL) Branche ist daher zunehmend mit Bestandsverfügbarkeit, Bestellspitzen und der Struktur von Einzelhandelslogistiknetzwerken verbunden.

Geografische Analyse
Zentralchile entfällt auf 52,16 % des Marktanteils des Chile Full Truckload (FTL) Marktes im Jahr 2026, da die Metropolregion Santiago das führende Konsum-, Logistik- und Industriezentrum des Landes ist. Die Region verbindet Hersteller, Einzelhandelslager, Häfen und regionale Käufer über eine etablierte Straßeninfrastruktur. Zentralchile dient auch als Ursprungs- oder Konsolidierungspunkt für Fracht, die in nördliche Bergbaugebiete und südliche Agrarmärkte transportiert wird. Der Paso Los Libertadores fügt eine internationale Funktion hinzu, indem er dieses Wirtschaftszentrum mit Argentinien verbindet. Einzelhandelsinvestitionen entlang der Ruta 5 schaffen neue Verteilungspunkte außerhalb Santiagos, was die regionale Frachtgüternachfrage ausweiten kann. Walmart Chiles geplante Anlage in Chillán Viejo veranschaulicht, wie Logistikstandorte einen Teil der Aktivitäten in Richtung Mittelkorridorstädte verlagern können. Chilenische Transport- und Zollanforderungen machen eine zuverlässige Dokumentation und Routenkoordination für Transportunternehmen wichtig, die hafen- und grenzgebundene Fracht bedienen.
Nordchile soll bis 2032 eine CAGR von 7,46 % verzeichnen, was der Region die höchste geografische Wachstumsrate im Chile Full Truckload (FTL) Markt verleiht. Lithium- und Kupferaktivitäten erfordern regelmäßige LKW-Bewegungen zwischen Abbaustandorten, Chemikalienlieferanten, Verarbeitungsanlagen und Pazifikhäfen. Eramines Nutzung des Paso-de-Jama-Korridors für einen Lithiumkarbonat-Export im Jahr 2025 belegt, dass chilenische Häfen argentiniengebundene Minerallogistik unterstützen können. Rückfrachten mit Soda, Schwefelsäure und anderen Bergbau-Inputs können die Kosten sonst leerer Rückfahrten reduzieren. Abgelegene Zufahrtsstraßen, Hochaltitudbetriebsbedingungen und ein Mangel an qualifizierten Fahrern begrenzen jedoch die Anzahl der Transportunternehmen, die den gesamten Korridor bedienen können. Bergbaukunden benötigen auch kontrollierte Lieferfenster, da der Standortbetrieb von der Verfügbarkeit von Kraftstoffen, Reagenzien, Teilen und Ausrüstung abhängt. Betreiber, die Grenzexpertise, spezialisierte Flottenkapazität und Rückfrachtnetzwerke entwickeln, können eine stärkere Position in dieser Region sichern.
Südchile und Patagonien kombinieren Forstwirtschaft, Aquakultur, Lebensmittelverarbeitung und Versorgungsrouten für abgelegene Gemeinden, was eine gemischte Frachtbasis anstelle eines einzigen Nachfragemusters erzeugt. Lachsexporte in Los Lagos erfordern Kühlfahrzeugbewegungen, während der Forstwirtschaftssektor in Biobío Schwerfracht auf Routen unterstützt, die Verarbeitungsanlagen, Häfen und nationale Käufer verbinden. Die Konzession Temuco bis Rio Bueno soll nach dem Betreiberwechsel im Jahr 2026 einen wichtigen Teil des südlichen Netzes verbessern. Das Projekt Chacao bis Chonchi deutet auch auf eine engere Straßenverbindung für die Aquakultur- und Forstwirtschaftsaktivitäten Chiloés hin. Der intermodale Pilotversuch vom Juni 2026 zwischen Santiago und Biobío kombinierte Elektro-LKW, Schiene und regionale Verteilungsaktivitäten und deutet auf eine potenzielle Alternative für ausgewählte Langstreckenfrachttransporte hin. Patagonien bleibt schwieriger, da lange Entfernungen und begrenzte Rückfracht die LKW-Auslastung verringern. Transportunternehmen in diesen Gebieten benötigen eine belastbare Routenplanung, Kundenkoordination und Frachtabgleich, um die Kosten der Versorgung abgelegener Gemeinden zu kontrollieren.
Wettbewerbslandschaft
Marktkonzentration
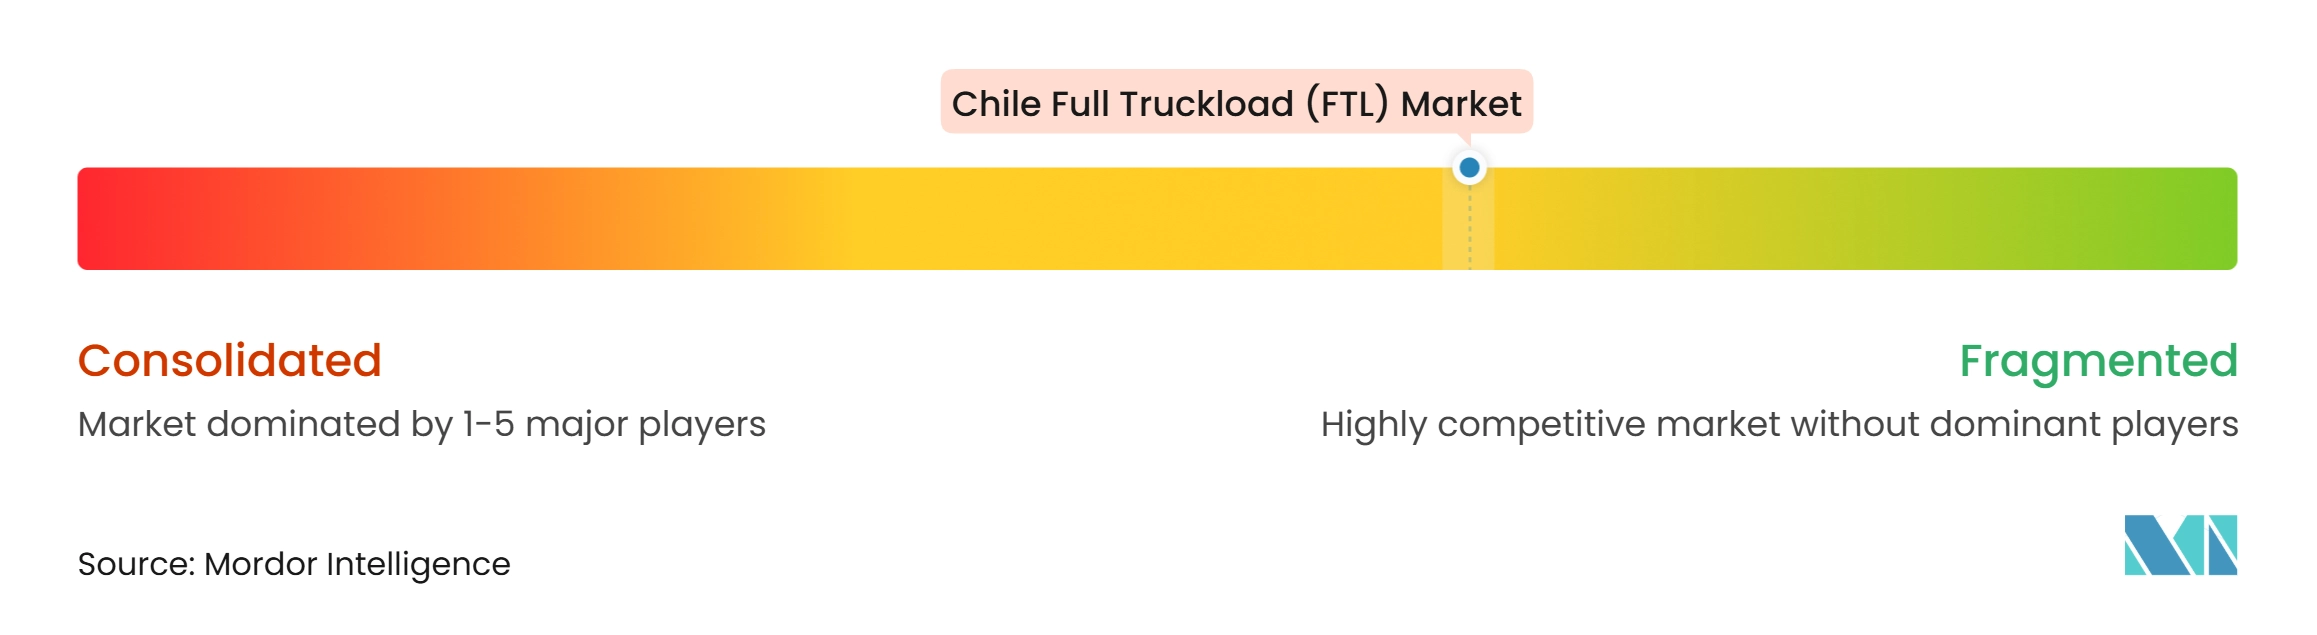
Der Chile Full Truckload (FTL) Markt hat eine fragmentierte Struktur. Inländische Transportunternehmen haben eine starke Position auf wichtigen Frachtkorridoren, da sie über lokale Flotten, Streckenkenntnisse und Beziehungen zu Bergbau-, Landwirtschafts- und Einzelhandelskunden verfügen. Internationale Logistikgruppen konkurrieren häufiger über Kontraktlogistik, die Transport mit Lagerhaltung, Zollkoordination, Sendungsverfolgung und Supply-Chain-Management kombiniert. Diese Struktur verschafft inländischen Betreibern einen Vorteil bei der primären Transportkapazität, während multinationale Unternehmen einen Vorteil bei integrierten Kundenverträgen haben. Die Wettbewerbsposition jedes Transportunternehmens hängt von der Flottenkapazität, der Kundenspezialisierung, dem Zugang zu Fahrern und der Fähigkeit ab, zuverlässigen Service über große Entfernungen zu erbringen. Bergbaukorridore und die Route Santiago bis Puerto Montt können eine konzentriertere Kapazität aufweisen, da sie Größe und Erfahrung erfordern.
Die Elektrifizierung von Flotten wird zu einem praktischen Wettbewerbsinstrument für Unternehmen, die niedrigere Betriebsemissionen und differenzierte Kundenangebote anstreben. Maersk und Sotraser kündigten im Mai 2025 eine Elektro-LKW-Partnerschaft für Routen an, die Santiago, Viña del Mar, San Antonio, Antofagasta und den Hafen von Mejillones verbinden. Das Projekt umfasste Volvo FH Electric und FM Electric Fahrzeuge, Foton EAuman Einheiten, Ladeinfrastruktur in Santiago und eine Zertifizierung erneuerbarer Energien über I-RECs. GPS Chiles TRACK-System stellt eine weitere strategische Reaktion dar, da es Betreibern ermöglicht, Fahrzeugstandort, Sicherheitsbedingungen und Flottendaten in Echtzeit zu verwalten. Diese Investitionen können Transportunternehmen begünstigen, die Fahrzeugaufrüstungen, Datensysteme und unterstützende Infrastruktur finanzieren können.
Internationale Unternehmen vertiefen ihre chilenischen Positionen durch Akquisitionen, Lagerkapazität und spezialisierte Kundenverträge. DSV schloss im April 2025 die Übernahme von Schenker ab und schuf damit eine größere globale Transport- und Logistikgruppe mit Betrieben in mehr als 90 Ländern. Kuehne+Nagels Expansion mit Casaideas zeigt, wie ein internationaler Anbieter Verteilzentrumsoperationen mit Transport und E-Commerce-Abwicklung integrieren kann. DHL Supply Chain übernahm ab Januar 2026 auch das End-to-End-Management der BAIC-Ersatzteillogistik in Chile, einschließlich Lagerung, Auftragsabwicklung und landesweiter Verteilung[4]. Chancen bestehen weiterhin bei Kühlkapazitäten für kleinere Exporteure, grenzüberschreitender Zolllogistik und geplanten Mittelkorridorfrachtdiensten. Chiles Transportpolitik und Dekarbonisierungsrichtung können Transportunternehmen weiter begünstigen, die aufkommende Flotten- und Compliance-Anforderungen erfüllen können.
Marktführer im Chile Full Truckload (FTL) Bereich
-
Sotraser SA
-
Transportes Casablanca SA
-
Transportes Nazar
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Komplettladung (FTL) Markt Unternehmen in diesem Bericht
- Sotraser SA
- Transportes Casablanca SA
- Transportes Nazar
- Transportes Bello
- Jorquera Transporte SA
- SAE Transportes
- Agencias Universales SA (AGUNSA)
- Sitrans
- Transportes Santa María
- Transportes Ilzauspe
- Transportes Interandinos SA
- Transportes Artisa
- Transportes Rado Internacional
- Rodotrans
- Transportes Transver
- Transportes Ocaña
- Transportes Cargotrans Tarapacá SA
- South Pacific Logistics
- DHL Group
- DSV AS (Including DB Schenker)
- CEVA Logistics
- Kuehne+Nagel International AG
Neueste Industrielle Entwicklungen in Chile Komplettladung (FTL) Markt
- Juli 2026: Sotraser nahm an Chiles intermodalem Frachtpilotprojekt Santiago–Biobío teil und setzte Elektro-LKW ein, um containerisierte Ladung von Fertigungs- und Verteilungsanlagen zum AGUNSA-Terminal in Lampa zu transportieren. Die Ladung wurde anschließend per Bahn nach Talcahuano transportiert, was die Integration des Schwerlaststraßentransports mit dem Schienengüterverkehr auf einem Korridor von mehr als 500 km demonstriert.
- Mai 2026: AGUNSA sicherte sich einen landesweiten Vertrag mit Capstone Copper zur Bereitstellung integrierter Lager- und allgemeiner Cargotransportdienstleistungen für die Bergbaubetriebe Mantos Blancos und Mantoverde. Der Vertrag umfasst Logistikoperationen in Santiago, Copiapó und Antofagasta, einschließlich Materialannahme, Bestandsmanagement, Transport zu Bergbaustandorten und Rückwärtslogistik.
- Mai 2026: Sotraser kooperierte mit Enel, ISA Vías und Copelec, um Chiles ersten Hochleistungs-Elektroladekorridor für Schwerlast-LKW entlang der Ruta 5 Sur zwischen Santiago und Chillán einzuführen. Die Initiative umfasste vier geplante Ladestationen, von denen zwei bereits in Betrieb sind, und unterstützt den elektrischen Fernverkehrs-Gütertransport.
- April 2026: Kuehne+Nagel stärkte seine Chile-Partnerschaft mit Casaideas durch ein dediziertes, halbautomatisiertes Verteilzentrum mit 30.000 m² im Rahmen einer 7-Jahres-Vereinbarung. Die Anlage unterstützt die Filialbelieferung und die E-Commerce-Abwicklung.
Berichtsumfang des Chile Full Truckload (FTL) Marktes
Segmentierungsübersicht
| Inland |
| International |
| Trocken |
| Kühlfahrzeug |
| Fernverkehr (mehr als 500 Meilen) |
| Regional (100–500 Meilen) |
| Lokal (weniger als 100 Meilen) |
| Landwirtschaft |
| Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas |
| Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlfahrzeug | |
| Nach Transportstrecke | Fernverkehr (mehr als 500 Meilen) |
| Regional (100–500 Meilen) | |
| Lokal (weniger als 100 Meilen) | |
| Nach Endverbraucherbranche | Landwirtschaft |
| Fischerei und Forstwirtschaft | |
| Bauwesen | |
| Fertigung | |
| Öl und Gas | |
| Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden chilenische Full Truckload Dienste bis 2032 erreichen?
Der Chile Full Truckload (FTL) Markt soll bis 2032 12,19 Milliarden USD erreichen und von 9,42 Milliarden USD im Jahr 2027 mit einer CAGR von 5,30 % wachsen.
Welches Zielsegment hat den größten Anteil an chilenischen Full Truckload Diensten?
Inländisches FTL führt mit einem Anteil von 62,12 % im Jahr 2026, unterstützt durch wiederkehrende Frachtströme zwischen Santiago, Industriezentren, Häfen und regionalen Märkten.
Welcher chilenische Full Truckload Dienst wächst nach Temperaturkontrolle am schnellsten?
Kühlfahrzeug-FTL soll bis 2032 eine CAGR von 8,65 % verzeichnen, unterstützt durch Nachfrage nach Frischprodukten, Lachs, Pharmazeutika und temperaturgeführtem Einzelhandel.
Warum ist Nordchile für Komplettladungsbetreiber wichtig?
Nordchile soll bis 2032 eine CAGR von 7,46 % verzeichnen, da Bergbau- und Lithiumaktivitäten regelmäßige Transporte zwischen Minenstandorten, Chemikalienlieferanten und Exporthäfen erfordern.
Wer ist der führende Endverbraucher für chilenische Full Truckload Transporte?
Die Fertigung hält im Jahr 2026 einen Anteil von 40,98 %, da Fabriken regelmäßige Bewegungen von Rohstoffen, Komponenten und Fertigprodukten benötigen.
Welche betrieblichen Probleme betreffen Komplettladungstransportunternehmen in Chile?
Kraftstoff- und Mautkosten, Fahrermangel, andine Wetterstörungen und leere Rückfahrten können die Flottenproduktivität verringern und den Betriebsmargen Druck bereiten.