
Tamaño y Participación del Mercado de Carga Completa (FTL) en Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
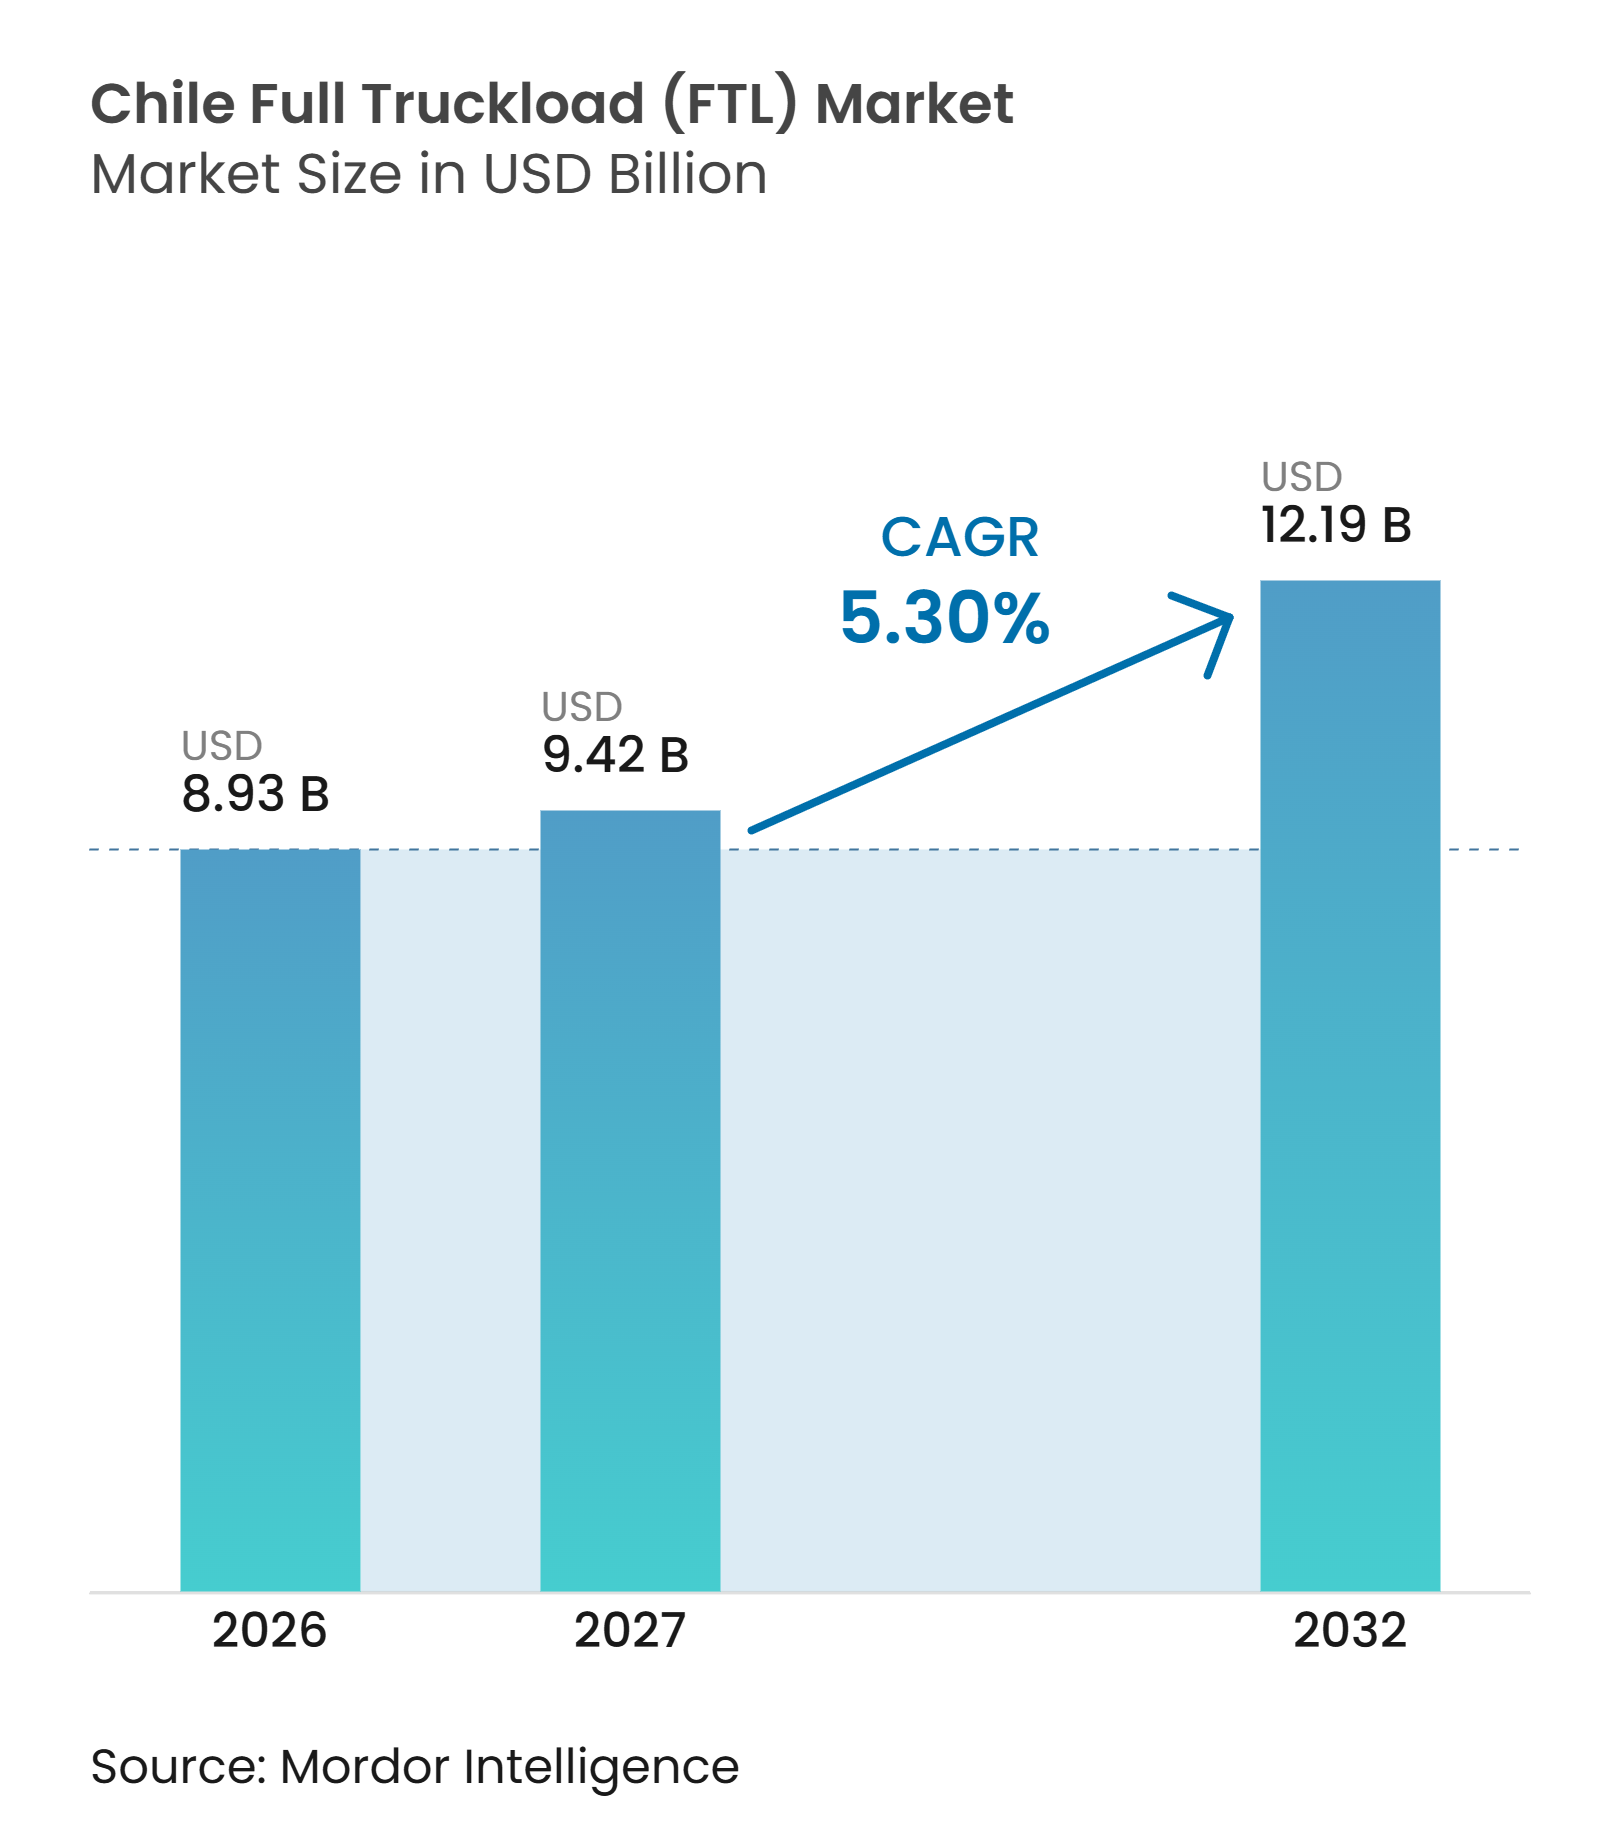
| Tamaño del mercado en el año base (2026) | 8.93 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Completa (FTL) en Chile por Mordor Intelligence
El tamaño del mercado de carga completa (FTL) de Chile se valúa en 8,93 mil millones de USD en 2026 y se estima que crecerá desde 9,42 mil millones de USD en 2027 hasta alcanzar 12,19 mil millones de USD para 2032, a una CAGR del 5,30% durante el período de pronóstico de 2027 a 2032.
La red de flete por carretera de Chile respalda la distribución doméstica, la actividad exportadora y el comercio transfronterizo a lo largo de una extensa cadena de suministro de norte a sur. La minería, las exportaciones de productos frescos, el cumplimiento de pedidos minoristas y los envíos manufactureros generan demanda en diferentes corredores y exigen a los transportistas equilibrar la capacidad a lo largo de grandes distancias. Los proyectos mineros del norte están incrementando la demanda de cargas completas dedicadas que conectan los sitios de extracción, las instalaciones de procesamiento, los proveedores de insumos químicos y los puertos del Pacífico. La distribución minorista también está aumentando el valor de los contratos de carga completa programados, especialmente cuando los operadores necesitan capacidad confiable durante los períodos pico de ventas en línea. El sector de carga completa (FTL) de Chile sigue siendo moldeado por los costos operativos, la disponibilidad de conductores, la infraestructura de los corredores y la capacidad de los transportistas para reducir los viajes de retorno en vacío.
Conclusiones Clave del Informe
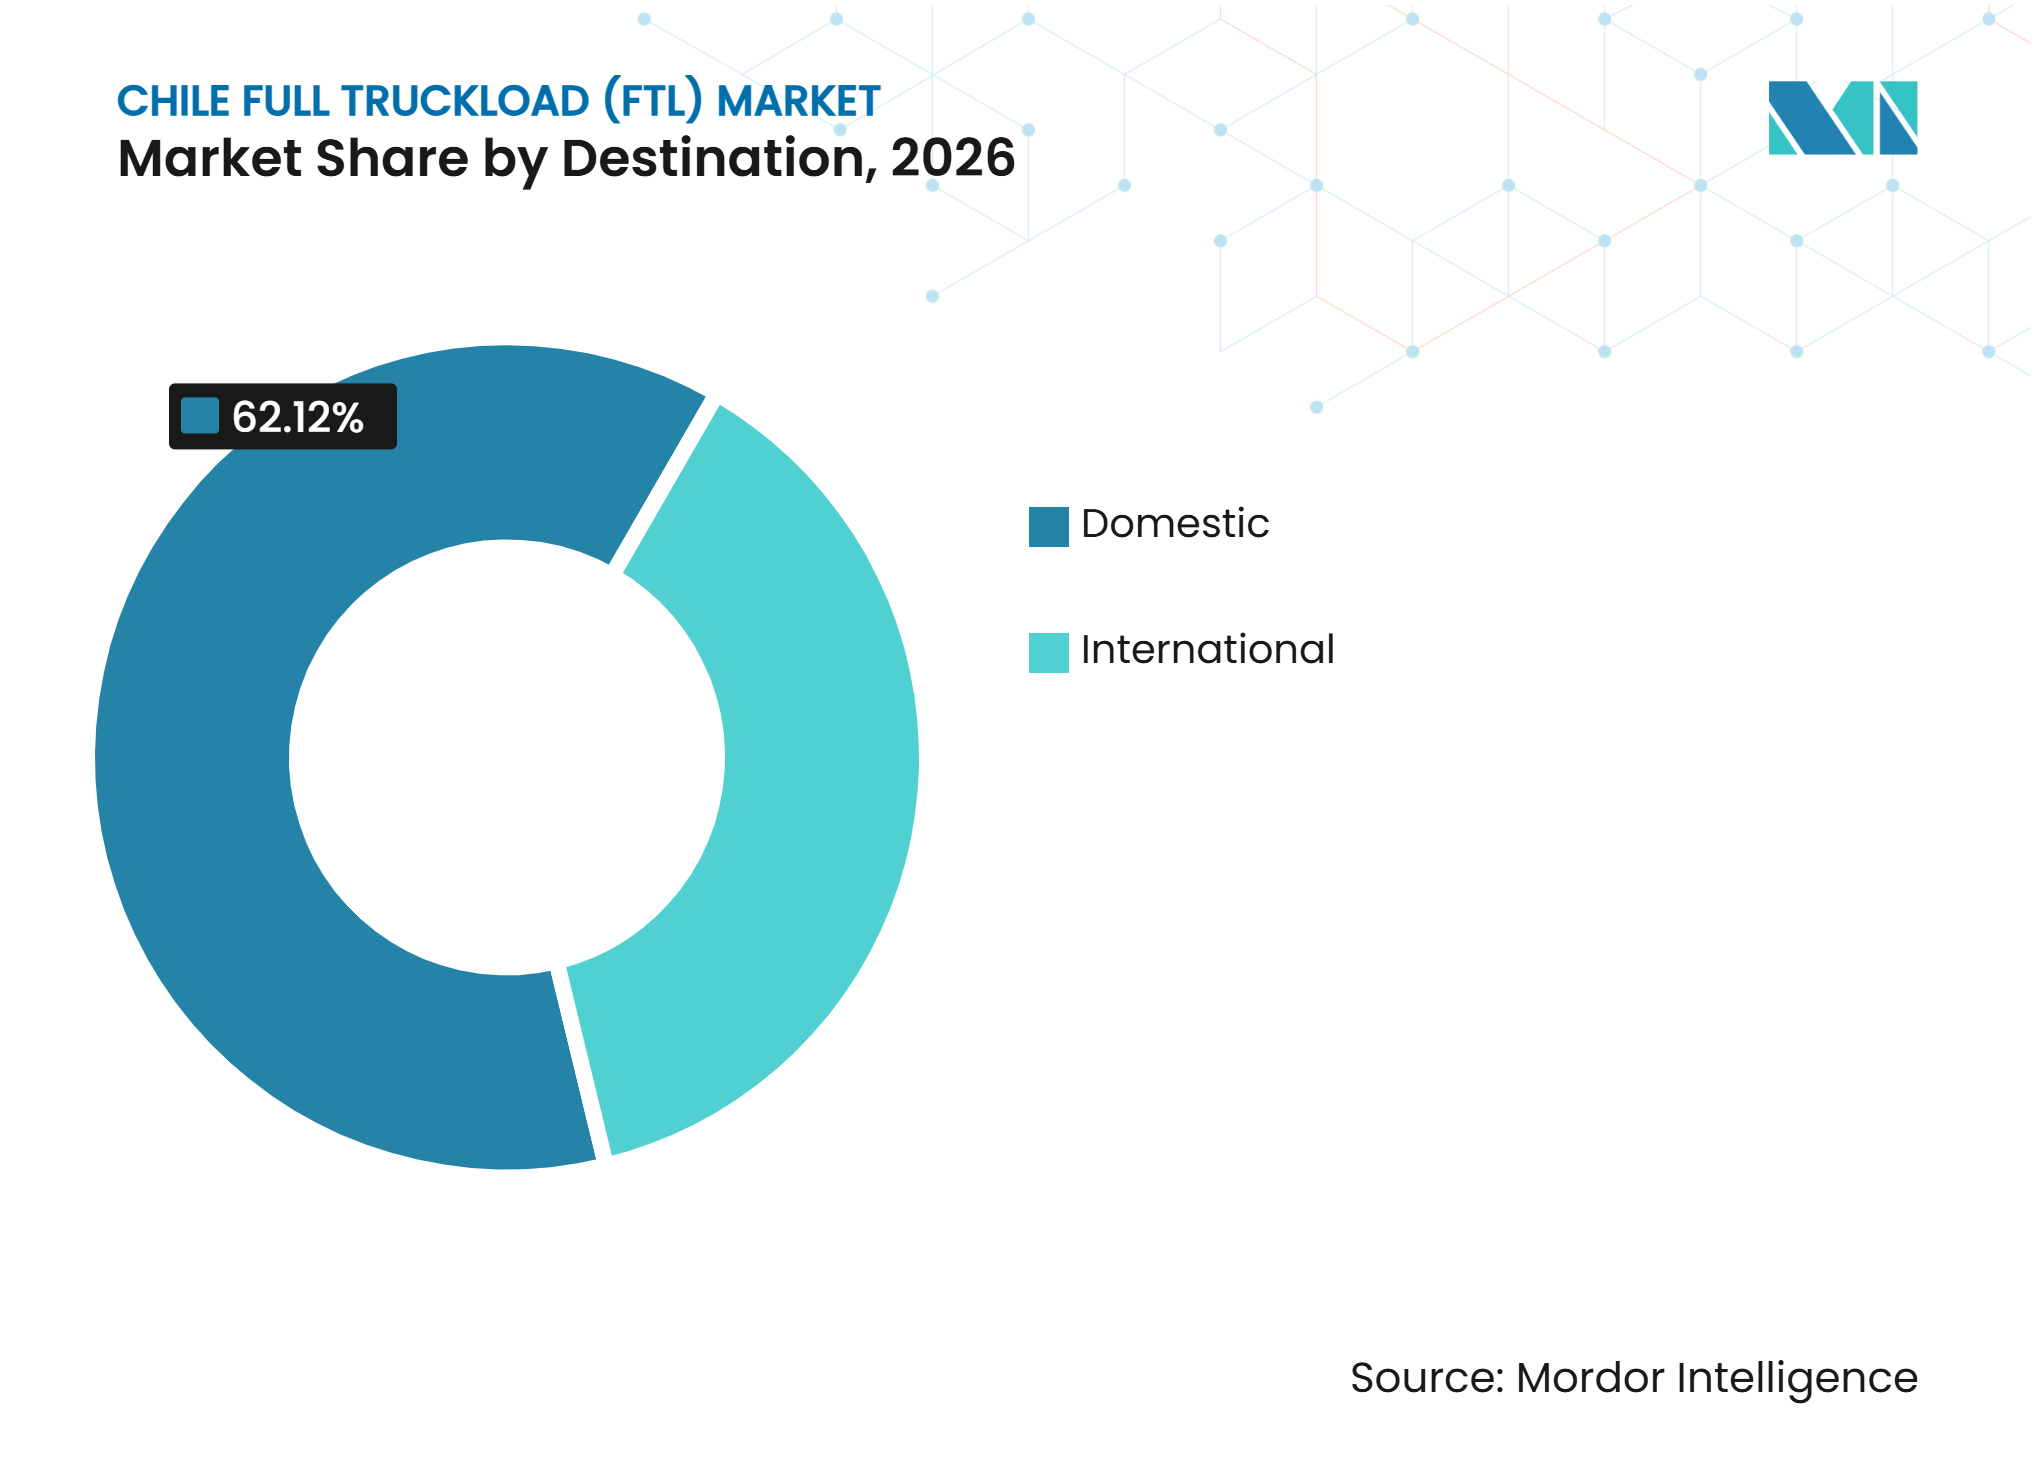
- Por destino, el FTL doméstico representa el 62,12% de la participación del mercado de carga completa (FTL) en Chile en 2026, mientras que el FTL internacional proyecta registrar una CAGR del 7,36% hasta 2032.
- Por control de temperatura, el FTL seco representa el 91,36% del tamaño del mercado de carga completa (FTL) en Chile en 2026, mientras que el FTL refrigerado proyecta registrar una CAGR del 8,65% hasta 2032.
- Por longitud de trayecto, el FTL de larga distancia representa el 72,48% de la participación del mercado de carga completa (FTL) en Chile en 2026, mientras que el FTL regional proyecta registrar una CAGR del 7,54% hasta 2032.
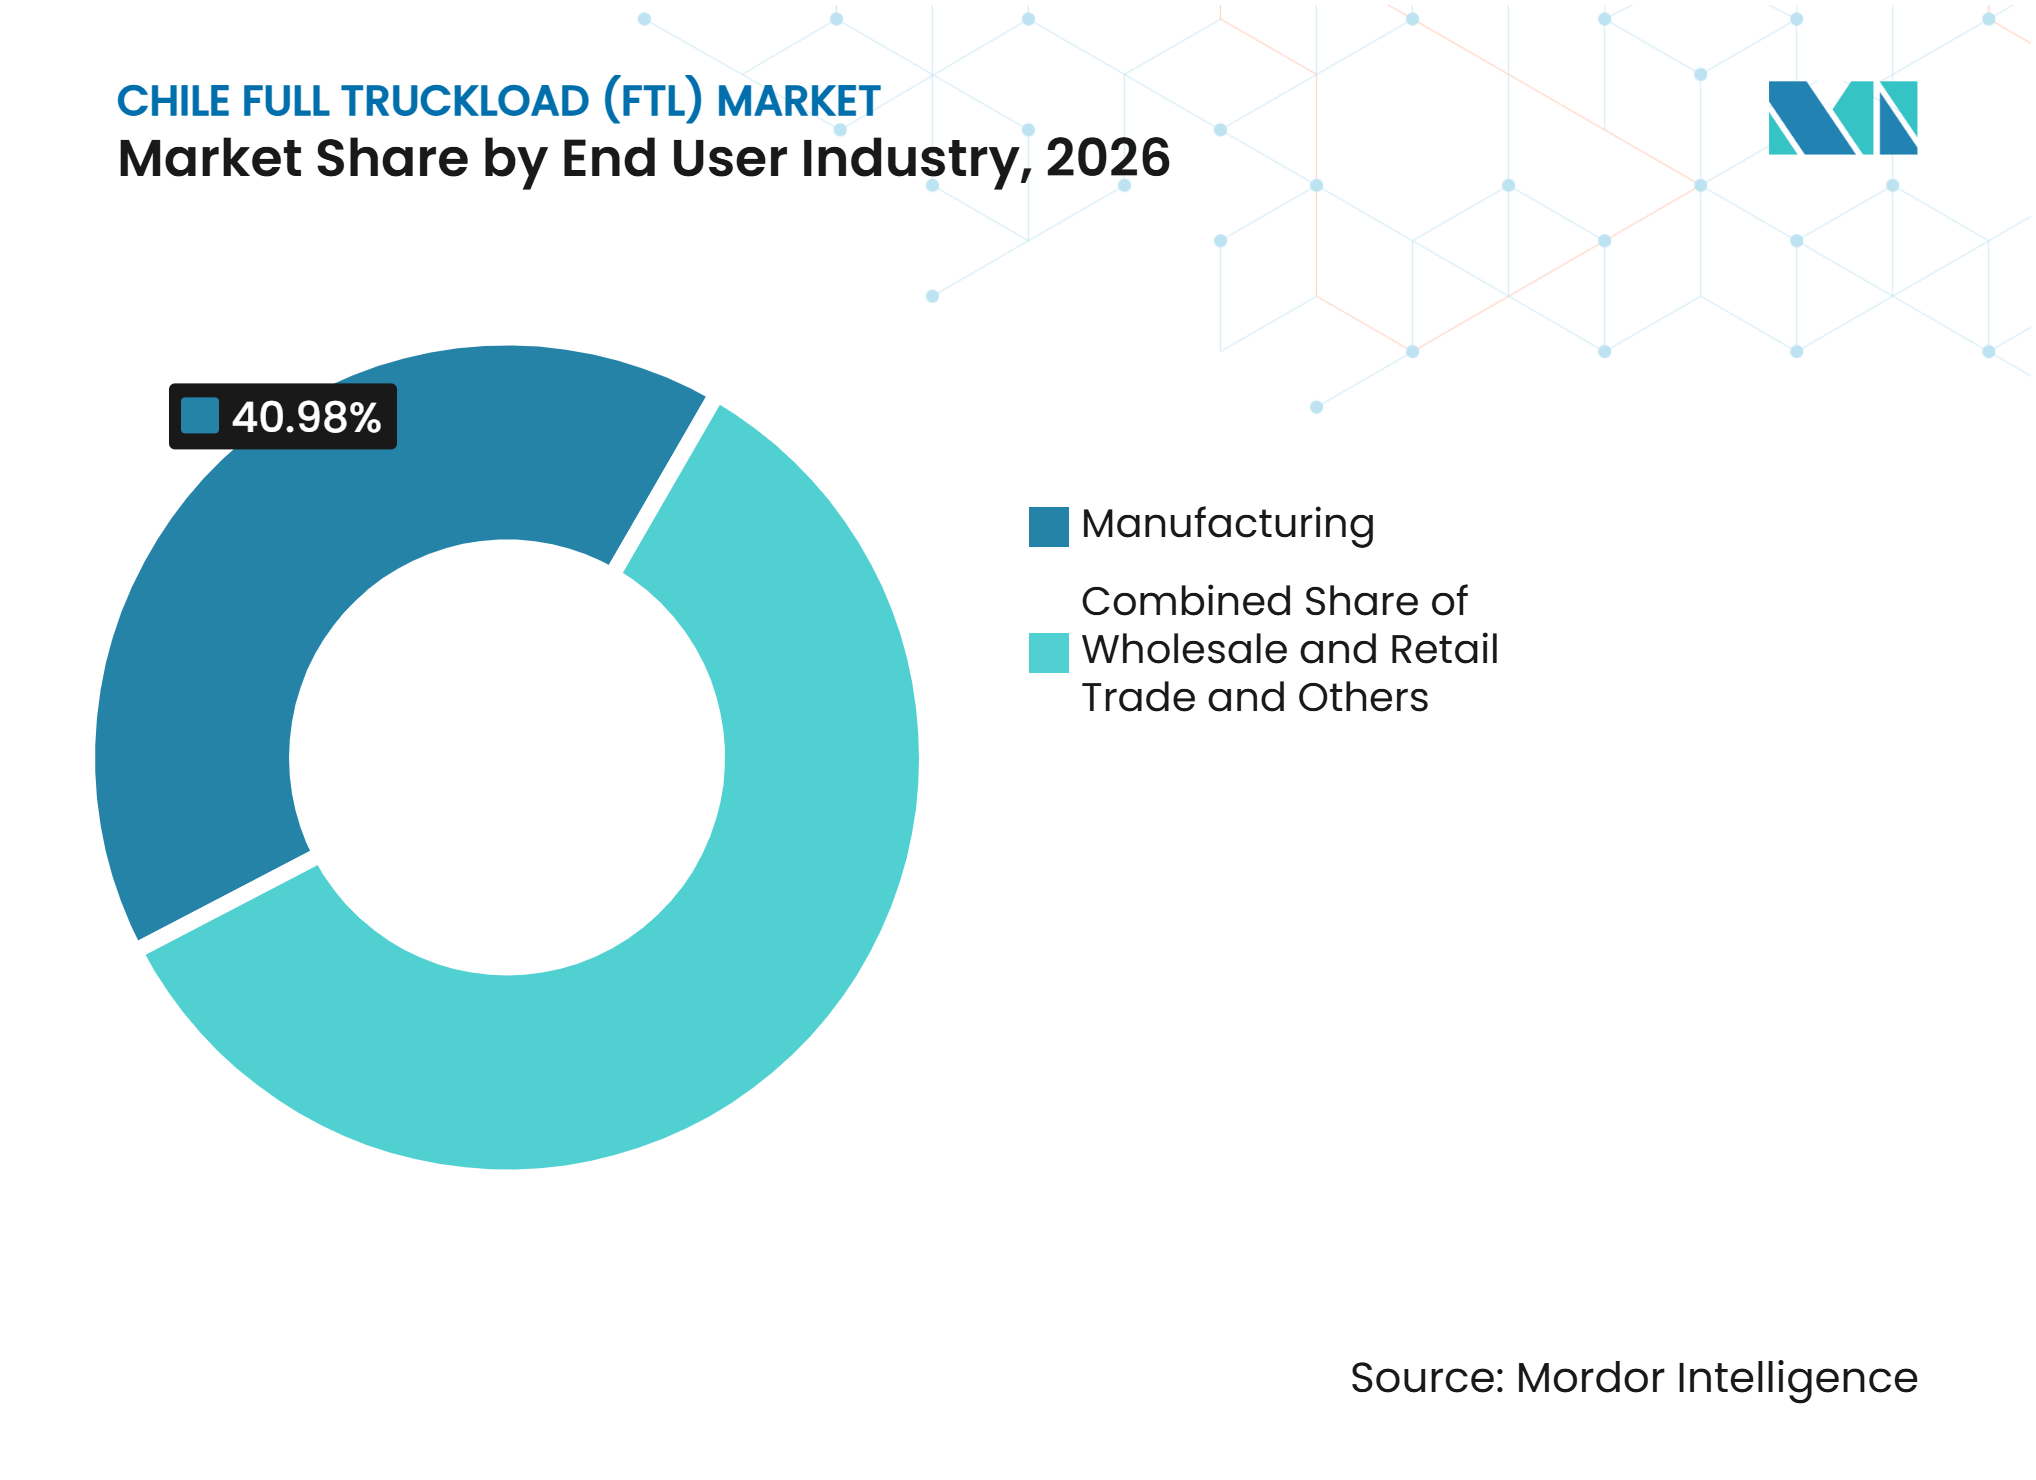
- Por industria de usuario final, la manufactura representa el 40,98% del tamaño del mercado de carga completa (FTL) en Chile en 2026, mientras que el comercio mayorista y minorista proyecta registrar una CAGR del 7,73% hasta 2032.
- Por geografía, el Centro de Chile representa el 52,16% de la participación del mercado de carga completa (FTL) en Chile en 2026, mientras que el Norte de Chile proyecta registrar una CAGR del 7,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proyectos Mineros y de Litio que Amplían la Demanda de FTL | +1.2% | Norte de Chile, con efectos secundarios en corredores internacionales | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico que Incrementa los Requisitos de Carga Completa Dedicada | +1.0% | Centro de Chile, con efectos secundarios en el Sur de Chile | Corto plazo (≤ 2 años) |
| Inversión en la Ruta 5 que Mejora la Conectividad del Flete de Larga Distancia | +0.8% | Nacional, con ganancias concentradas en el corredor Santiago, Temuco y Puerto Montt | Largo plazo (≥ 4 años) |
| Exportaciones Agrícolas que Incrementan la Demanda Estacional de FTL Refrigerado | +0.6% | Centro de Chile y Sur de Chile | Corto plazo (≤ 2 años) |
| Plataformas Digitales de Flete que Mejoran la Eficiencia de Utilización de Flota | +0.5% | Nacional, con ganancias tempranas en la Región Metropolitana de Santiago | Mediano plazo (2-4 años) |
| Redes de Manufactura que Amplían la Demanda de Transporte FTL Dedicado | +0.4% | Centro de Chile, con efectos secundarios en el Norte y Sur de Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proyectos Mineros y de Litio que Amplían la Demanda de FTL
La logística del litio en Chile requiere movimientos de camiones entre áreas de extracción remotas, instalaciones químicas, puertos y proveedores de insumos industriales. Eramine completó su primera exportación de carbonato de litio a través de Chile en 2025, trasladando carga a través del Paso de Jama hacia el Puerto de Angamos. La empresa citó un ahorro de 100 USD por tonelada en comparación con una ruta atlántica y esperaba una producción mensual de 1.200 toneladas para 2026[1]. Estos flujos brindan a los operadores de FTL cargas minerales regulares de salida y crean oportunidades para cargas de retorno hacia el norte de ceniza de soda, ácido sulfúrico y otros reactivos. La nueva instalación de manejo de ceniza de soda de SQM en la Bahía de Mejillones respalda aún más una cadena de suministro de insumos mineros más densa en el Norte de Chile. El mercado de carga completa (FTL) en Chile se beneficia, por tanto, cuando los transportistas pueden coordinar la carga en ambas direcciones y desarrollar capacidad aduanera para los flujos mineros vinculados a Argentina.
Crecimiento del Comercio Electrónico que Incrementa los Requisitos de Carga Completa Dedicada
El comercio minorista en línea está incrementando la necesidad de movimientos de flete programados entre centros de distribución, sitios de cumplimiento urbano y redes de tiendas regionales. Los eventos de ventas pico pueden generar concentraciones de volumen agudas que son difíciles de gestionar únicamente a través de capacidad de flete spot. Este patrón operativo favorece los contratos de carga completa dedicada que reservan capacidad antes de que la demanda alcance su punto máximo. Walmart Chile está desarrollando un centro de distribución automatizado de más de 60.000 m² en Chillán Viejo, que se espera genere flujos de flete recurrentes entre Santiago y las ubicaciones minoristas del sur cuando las operaciones comiencen en 2028. El proyecto representa una inversión de más de 40 millones de USD y está ubicado sobre la Ruta 5, una localización que respalda la actividad de distribución de línea principal y regional. El mercado de carga completa (FTL) en Chile puede beneficiarse de las redes minoristas que necesitan capacidad predecible en lugar de envíos irregulares.
Inversión en la Ruta 5 que Mejora la Conectividad del Flete de Larga Distancia
La Ruta 5 conecta mercados industriales, agrícolas, forestales, mineros y de consumo a lo largo de Chile y sigue siendo central para la planificación del flete de larga distancia. Mundys recibió la concesión de Temuco a Río Bueno en marzo de 2025 para un corredor de 182 km, con una inversión superior a 700 millones de EUR (760 millones de USD). El proyecto fue transferido al nuevo operador en abril de 2026 y tiene como objetivo mejorar la red sur utilizada por los transportistas de carga. El Ministerio de Obras Públicas de Chile también avanzó en la concesión de Chacao a Chonchi en julio de 2026, vinculando más estrechamente la actividad forestal y acuícola de Chiloé con el sistema vial más amplio. El calendario de construcción implica que las mejoras en los tiempos de viaje y la confiabilidad influirán más en los años de pronóstico posteriores que en el período inicial. Los transportistas que sirven rutas largas pueden aprovechar una mejor capacidad vial para mejorar la utilización de camiones, la programación de entregas y la planificación del mantenimiento de flota.
Exportaciones Agrícolas que Incrementan la Demanda Estacional de FTL Refrigerado
Las exportaciones de productos frescos generan una necesidad concentrada de transporte refrigerado entre granjas, instalaciones de empaque, centros de consolidación y puertos. DP World informó que sus operaciones en Chile gestionaron 4.850 contenedores refrigerados de cerezas en la temporada anterior y esperaba 5.350 unidades en la temporada 2025 a 2026[2]. El incremento requiere llegadas de camiones coordinadas, ya que la carga con control de temperatura no puede esperar largos períodos en la terminal. La estacionalidad agrícola puede mejorar la utilización de los camiones refrigerados durante los picos de exportación, pero también genera presión sobre la capacidad cuando las condiciones climáticas o las interrupciones en las fronteras afectan los cronogramas. El salmón, las frutas y otros productos de cadena de frío proporcionan una fuente más amplia de volúmenes refrigerados más allá de la temporada de cerezas. El sector de carga completa (FTL) de Chile se beneficia de estos flujos, donde los operadores pueden ofrecer monitoreo de temperatura, disciplina en las citas portuarias y carga de retorno confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Combustible y Peajes que Incrementan la Presión Operativa | -0.8% | Nacional, con efectos agudos en los corredores mineros de larga distancia y las secciones de la Ruta 5 con múltiples peajes | Corto plazo (≤ 2 años) |
| Escasez de Conductores que Limita la Disponibilidad de Capacidad de Larga Distancia | -0.6% | Nacional, con efectos agudos en los corredores mineros del Norte de Chile y las rutas remotas del Sur | Mediano plazo (2-4 años) |
| Interrupciones Climáticas Andinas que Reducen la Confiabilidad del Corredor | -0.4% | Cruces del Norte de Chile y el corredor Los Libertadores del Centro de Chile | Corto plazo (≤ 2 años) |
| Retornos Vacíos que Debilitan la Economía de Flota en Corredores Remotos | -0.3% | Corredores mineros del Norte, Patagonia y rutas remotas del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Combustible y Peajes que Incrementan la Presión Operativa
Los costos operativos ejercen presión sobre los márgenes de los transportistas porque las rutas de larga distancia requieren un gasto sustancial en combustible, mantenimiento y peajes. La presión de costos es más difícil de absorber en las rutas largas mineras y del sur porque los operadores no pueden reducir fácilmente la distancia sin perder acceso a clientes o puertas de exportación. Los peajes en las secciones de carretera de uso intensivo también siguen siendo un costo fijo para los transportistas que necesitan la conexión más rápida con las principales ciudades y puertos. La devolución del impuesto al combustible de Chile para los pequeños operadores calificados se extiende hasta 2026 y proporciona una compensación parcial, pero no elimina el desafío operativo en toda la flota. El aumento de los gastos puede llevar a los transportistas a buscar ajustes de tarifas, invertir en vehículos más eficientes y utilizar herramientas digitales para reducir el kilometraje sin ingresos.
Escasez de Conductores que Limita la Disponibilidad de Capacidad de Larga Distancia
La escasez de conductores calificados limita la capacidad de los operadores de camiones para agregar capacidad en las exigentes rutas de larga distancia. Las rutas mineras del norte y los corredores remotos del sur enfrentan la mayor restricción porque requieren experiencia, tiempo prolongado fuera del hogar y tolerancia a condiciones operativas difíciles. El acceso a la formación sigue siendo limitado para muchos operadores pequeños y medianos, lo que ralentiza la oferta de nuevos conductores. Los transportistas pueden tener que aumentar los salarios, mejorar la programación o invertir en herramientas de monitoreo de fatiga para retener a los conductores y mantener la calidad del servicio. El mercado de carga completa (FTL) en Chile enfrenta una restricción de capacidad cuando los camiones disponibles no pueden ser tripulados para las rutas donde la demanda está creciendo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino:
El FTL Doméstico Ancla el Mercado, el FTL Internacional se AceleraEl FTL doméstico representa el 62,12% de la participación del mercado de carga completa (FTL) en Chile en 2026, lo que otorga a la red doméstica un papel estable en la demanda total de flete. La distribución doméstica conecta Santiago con centros de consumo regionales, instalaciones industriales, puertos, zonas agrícolas y operaciones mineras. La concentración de la actividad económica en el Centro de Chile respalda una demanda regular de carga completa para bienes de consumo, insumos de producción y productos terminados. Los corredores domésticos también permiten a los transportistas construir cronogramas recurrentes y contratos con clientes en torno a patrones de entrega establecidos.
El FTL internacional proyecta expandirse a una CAGR del 7,36% hasta 2032, convirtiéndolo en el segmento de destino de más rápido crecimiento. El Paso de Jama y el Paso Colchane están ganando importancia como rutas que pueden conectar los volúmenes mineros vinculados a Argentina con los puertos chilenos. La primera exportación de Eramine a través de Chile en 2025 demuestra el uso práctico del corredor para los movimientos de carbonato de litio hacia el Puerto de Angamos. El negocio transfronterizo requiere que las empresas de transporte gestionen procesos aduaneros, tiempos en frontera, disponibilidad de equipos y coordinación con socios de almacén y puerto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
El Flete Seco Domina, el Refrigerado Marca el Ritmo de CrecimientoEl FTL seco representa el 91,36% de la participación del mercado de carga completa (FTL) en Chile en 2026 porque los bienes no perecederos representan una amplia gama de movimientos de flete doméstico e industrial. Los productos manufacturados, los materiales de construcción, el inventario minorista, los equipos mineros, los productos químicos y los bienes de consumo en general pueden transportarse en remolques secos o carrocerías de camión estándar. El tamaño de este segmento proporciona a los transportistas una gran base de envíos regulares a través de los corredores nacionales. También significa que la disponibilidad de flota en el flete seco tiene un efecto directo en la confiabilidad de la distribución general. Los operadores suelen competir a través de la densidad de rutas, la cobertura de conductores, la consistencia del servicio y las herramientas de visibilidad. El segmento sigue estrechamente vinculado a la producción manufacturera, la reposición minorista y la demanda relacionada con la infraestructura.
El FTL refrigerado proyecta registrar una CAGR del 8,65% hasta 2032, el ritmo más rápido entre las categorías con control de temperatura. La fruta fresca, el salmón, los productos farmacéuticos y los pedidos de alimentos en línea requieren condiciones de transporte monitoreadas desde el origen hasta la entrega. El aumento planificado de DP World en el manejo de contenedores refrigerados de cerezas muestra cómo las exportaciones estacionales pueden generar una demanda sustancial de camiones hacia el puerto. Los transportistas refrigerados deben gestionar la disponibilidad de vehículos, la documentación de temperatura, las citas portuarias y el riesgo de interrupciones durante los períodos pico. Las flotas refrigeradas pueden desempeñar un papel más especializado, pero también enfrentan mayores exigencias operativas que los equipos estándar. El tamaño del mercado de carga completa (FTL) en Chile para las operaciones refrigeradas está respaldado por clientes que valoran la confiabilidad y la protección del producto más que la capacidad de transporte básica.
Por Longitud de Trayecto:
La Larga Distancia Estructura el Mercado, los Kilómetros Regionales se AceleranEl FTL de larga distancia representa el 72,48% de la participación del mercado de carga completa (FTL) en Chile en 2026, lo que refleja la extensa geografía del país y la separación entre las principales áreas de producción y consumo. Las regiones mineras del norte, los centros industriales del centro y las zonas forestales y acuícolas del sur requieren un movimiento sostenido a lo largo de grandes distancias. Estos corredores otorgan una prima a la disponibilidad de conductores, la confiabilidad de los vehículos, la gestión del combustible y la planificación segura de los descansos. El flete de larga distancia también utiliza las principales autopistas y conexiones portuarias que siguen siendo importantes para el comercio nacional. El segmento ofrece una demanda estable para los transportistas establecidos con profundidad de flota y conocimiento de las condiciones operativas regionales.
El FTL regional proyecta registrar una CAGR del 7,54% hasta 2032 a medida que la actividad de flete se expande entre ciudades de tamaño mediano, instalaciones de distribución y sitios de producción. Los nuevos desarrollos logísticos a lo largo de la Ruta 5 pueden incrementar la necesidad de movimientos repetidos que son más cortos que las rutas nacionales de línea principal pero más grandes que las entregas locales. El centro de distribución de Walmart Chile en Chillán Viejo y el proyecto Megacentro adyacente demuestran cómo este corredor puede crear flujos regionales hacia el sur y hacia el norte. La plataforma TRACK de GPS Chile es relevante para estas operaciones porque los transportistas regionales necesitan visibilidad en rutas de múltiples paradas y flotas mixtas. El crecimiento regional puede brindar a los operadores oportunidades para mejorar las rotaciones de camiones y ofrecer servicios programados frecuentes sin los tiempos de espera prolongados de las rutas nacionales.
Por Industria de Usuario Final:
La Manufactura Lidera, el Comercio Minorista se AceleraLa manufactura representa el 40,98% de la participación del mercado de carga completa (FTL) en Chile en 2026, respaldada por entregas recurrentes de insumos y productos terminados. La base industrial del Centro de Chile crea conexiones regulares entre fábricas, almacenes, minoristas y puertos. Los fabricantes a menudo dependen de los servicios de FTL cuando los volúmenes de productos, los requisitos de tiempo o las necesidades de manejo no se adaptan a los servicios de carga compartida. Una red de carga completa confiable ayuda a las empresas a evitar interrupciones en la producción y a entregar los productos terminados a los clientes a tiempo. El segmento manufacturero también se beneficia de los enlaces viales que conectan las instalaciones centrales con las operaciones de recursos del norte y las zonas de procesamiento del sur.
El comercio mayorista y minorista proyecta registrar una CAGR del 7,73% hasta 2032, respaldado por el cumplimiento en línea y la expansión de la distribución minorista moderna. Kuehne+Nagel y Casaideas ampliaron su asociación en Chile en abril de 2026 en torno a un centro de distribución semiautomatizado dedicado de 30.000 m². El centro manejó 34,8 millones de unidades entrantes y cumplió cerca de 190.000 pedidos de comercio electrónico durante 2025, mostrando la escala de coordinación de inventario y entrega requerida en el comercio minorista omnicanal[3]. Las cargas completas dedicadas son útiles donde los clientes minoristas necesitan traslados entre instalaciones de importación, almacenes centrales, sitios de distribución regional y tiendas. La industria de carga completa (FTL) en Chile está, por tanto, cada vez más conectada a la disponibilidad de inventario, los picos de pedidos y el diseño de las redes logísticas minoristas.

Análisis Geográfico
El Centro de Chile representa el 52,16% de la participación del mercado de carga completa (FTL) en Chile en 2026 porque la Región Metropolitana de Santiago es el principal centro de consumo, logística e industria del país. La región conecta a fabricantes, almacenes minoristas, puertos y compradores regionales a través de una infraestructura vial establecida. El Centro de Chile también sirve como punto de origen o consolidación para el flete que se dirige a las áreas mineras del norte y los mercados agrícolas del sur. El cruce del Paso Los Libertadores añade una función internacional al vincular este centro económico con Argentina. La inversión minorista a lo largo de la Ruta 5 está creando nuevos puntos de distribución fuera de Santiago, lo que puede ampliar la demanda de flete regional. La instalación planificada de Walmart Chile en Chillán Viejo ilustra cómo los sitios logísticos pueden desplazar parte de la actividad hacia ciudades de corredor medio. Los requisitos de transporte y aduanas de Chile hacen que la documentación confiable y la coordinación de rutas sean importantes para los transportistas que atienden flete vinculado a puertos y fronteras.
El Norte de Chile proyecta registrar una CAGR del 7,46% hasta 2032, otorgando a la región la tasa de crecimiento geográfico más alta en el Mercado de Carga Completa (FTL) en Chile. La actividad del litio y el cobre requiere movimientos regulares de camiones entre sitios de extracción, proveedores de productos químicos, instalaciones de procesamiento y puertos del Pacífico. El uso del corredor del Paso de Jama por parte de Eramine para una exportación de carbonato de litio en 2025 proporciona evidencia de que los puertos chilenos pueden respaldar la logística mineral vinculada a Argentina. Las cargas de retorno de ceniza de soda, ácido sulfúrico y otros insumos mineros pueden reducir el costo de los retornos vacíos. Sin embargo, los caminos de acceso remotos, las condiciones operativas de alta altitud y la escasez de conductores calificados limitan el número de transportistas capaces de servir el corredor completo. Los clientes mineros también necesitan ventanas de entrega controladas porque las operaciones del sitio dependen de la disponibilidad de combustibles, reactivos, piezas y equipos. Los operadores que desarrollan experiencia fronteriza, capacidad de flota especializada y redes de carga de retorno pueden asegurar una posición más sólida en esta región.
El Sur de Chile y la Patagonia combinan silvicultura, acuicultura, procesamiento de alimentos y rutas de suministro a comunidades remotas, produciendo una base de flete mixta en lugar de un patrón de demanda único. Las exportaciones de salmón en Los Lagos requieren movimientos refrigerados, mientras que el sector forestal del Biobío respalda el flete pesado en rutas que conectan instalaciones de procesamiento, puertos y compradores nacionales. Se espera que la concesión de Temuco a Río Bueno mejore una parte clave de la red sur tras el cambio de operador en 2026. El proyecto de Chacao a Chonchi también apunta a una conexión vial más estrecha para la actividad acuícola y forestal de Chiloé. El piloto intermodal de junio de 2026 entre Santiago y el Biobío combinó camiones eléctricos, ferrocarril y actividad de distribución regional, indicando una alternativa potencial para determinados movimientos de flete de larga distancia. La Patagonia sigue siendo más difícil porque las largas distancias y la escasa carga de retorno reducen la utilización de los camiones. Los transportistas en estas áreas necesitan una planificación de rutas resiliente, coordinación con los clientes y emparejamiento de carga para controlar el costo de atender a las comunidades remotas.
Panorama Competitivo
Concentración del Mercado
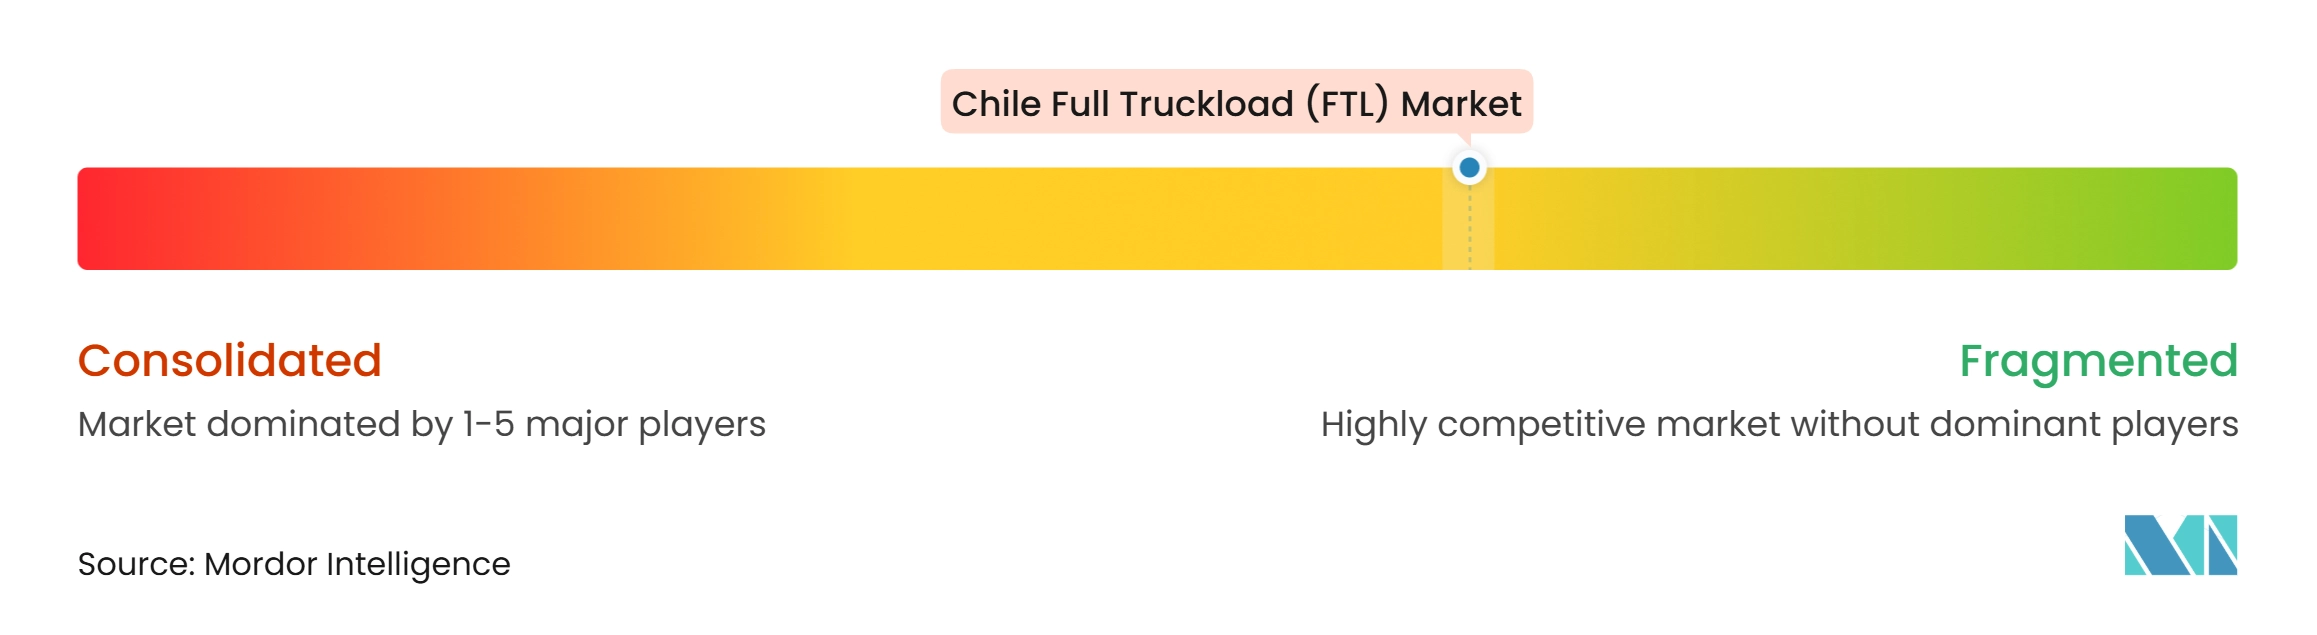
El Mercado de Carga Completa (FTL) en Chile tiene una estructura fragmentada. Los transportistas domésticos tienen una posición sólida en los principales corredores de flete porque cuentan con flotas locales, conocimiento de rutas y relaciones con clientes mineros, agrícolas y minoristas. Los grupos logísticos internacionales compiten con mayor frecuencia a través de la logística contractual que combina el transporte por camión con el almacenamiento, la coordinación aduanera, el seguimiento y la gestión de la cadena de suministro. Esta estructura otorga a los operadores domésticos una ventaja en la capacidad de transporte primario, mientras que las empresas multinacionales tienen una ventaja en los contratos integrados con clientes. La posición competitiva de cada transportista depende de la disponibilidad de flota, la especialización en clientes, el acceso a conductores y la capacidad de proporcionar un servicio confiable a lo largo de grandes distancias. Los corredores mineros y la ruta de Santiago a Puerto Montt pueden tener una capacidad más concentrada porque requieren escala y experiencia.
La electrificación de flotas se está convirtiendo en una herramienta competitiva práctica para las empresas que buscan menores emisiones operativas y ofertas diferenciadas para los clientes. Maersk y Sotraser anunciaron una asociación de camiones eléctricos en mayo de 2025 para rutas que conectan Santiago, Viña del Mar, San Antonio, Antofagasta y el Puerto de Mejillones. El proyecto incluyó vehículos Volvo FH Electric y FM Electric, unidades Foton EAuman, infraestructura de carga en Santiago y certificación de energía renovable a través de I-RECs. El sistema TRACK de GPS Chile representa otra respuesta estratégica porque permite a los operadores gestionar la ubicación de los vehículos, las condiciones de seguridad y los datos de la flota en tiempo real. Estas inversiones pueden favorecer a los transportistas que pueden financiar actualizaciones de vehículos, sistemas de datos e infraestructura de apoyo.
Las empresas internacionales están profundizando sus posiciones en Chile a través de adquisiciones, capacidad de almacenamiento y contratos especializados con clientes. DSV completó su adquisición de Schenker en abril de 2025, creando un grupo de transporte y logística global más grande con operaciones en más de 90 países. La expansión de Kuehne+Nagel con Casaideas muestra cómo un proveedor internacional puede integrar las operaciones de centros de distribución con el transporte y el cumplimiento del comercio electrónico. DHL Supply Chain también asumió la gestión integral de la logística de repuestos de BAIC en Chile a partir de enero de 2026, incluyendo almacenamiento, preparación de pedidos y distribución a nivel nacional[4]. Las oportunidades permanecen en la capacidad refrigerada para exportadores más pequeños, la logística aduanera transfronteriza y los servicios de flete programados en corredores intermedios. La política de transporte y la dirección de descarbonización de Chile pueden favorecer aún más a los transportistas que puedan cumplir con las expectativas emergentes de flota y cumplimiento normativo.
Líderes de la Industria de Carga Completa (FTL) en Chile
-
Sotraser SA
-
Transportes Casablanca SA
-
Transportes Nazar
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Completa (FTL) de Chile Empresas cubiertas en este informe
- Sotraser SA
- Transportes Casablanca SA
- Transportes Nazar
- Transportes Bello
- Jorquera Transporte SA
- SAE Transportes
- Agencias Universales SA (AGUNSA)
- Sitrans
- Transportes Santa María
- Transportes Ilzauspe
- Transportes Interandinos SA
- Transportes Artisa
- Transportes Rado Internacional
- Rodotrans
- Transportes Transver
- Transportes Ocaña
- Transportes Cargotrans Tarapacá SA
- South Pacific Logistics
- DHL Group
- DSV AS (Including DB Schenker)
- CEVA Logistics
- Kuehne+Nagel International AG
Desarrollos recientes de la industria en Mercado de Carga Completa (FTL) de Chile
- Julio de 2026: Sotraser participó en el piloto de flete intermodal Santiago–Biobío de Chile, desplegando camiones eléctricos para transportar carga en contenedores desde instalaciones de manufactura y distribución hasta la terminal Lampa de AGUNSA. La carga fue luego transportada por ferrocarril hasta Talcahuano, demostrando la integración del transporte por carretera de carga pesada con el flete ferroviario en un corredor de más de 500 km.
- Mayo de 2026: AGUNSA obtuvo un contrato nacional con Capstone Copper para proporcionar servicios integrados de almacenamiento y transporte de carga general para sus operaciones mineras de Mantos Blancos y Mantoverde. El contrato cubre operaciones logísticas en Santiago, Copiapó y Antofagasta, incluyendo recepción de materiales, gestión de inventario, transporte a sitios mineros y logística inversa.
- Mayo de 2026: Sotraser se asoció con Enel, ISA Vías y Copelec para introducir el primer corredor de carga eléctrica de alta potencia de Chile para camiones de carga pesada a lo largo de la Ruta 5 Sur entre Santiago y Chillán. La iniciativa incluyó cuatro estaciones de carga planificadas, dos ya operativas, que respaldan el transporte de flete de larga distancia eléctrico.
- Abril de 2026: Kuehne+Nagel fortaleció su asociación en Chile con Casaideas a través de un centro de distribución semiautomatizado dedicado de 30.000 m² bajo un acuerdo de 7 años. La instalación respalda la reposición de tiendas y el cumplimiento del comercio electrónico.
Alcance del Informe del Mercado de Carga Completa (FTL) en Chile
Resumen de la segmentación
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Larga Distancia (Más de 500 millas) |
| Regional (100–500 millas) |
| Local (Menos de 100 millas) |
| Agricultura |
| Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas |
| Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Centro de Chile (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Destino | Doméstico |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Longitud de Trayecto | Larga Distancia (Más de 500 millas) |
| Regional (100–500 millas) | |
| Local (Menos de 100 millas) | |
| Por Industria de Usuario Final | Agricultura |
| Pesca y Silvicultura | |
| Construcción | |
| Manufactura | |
| Petróleo y Gas | |
| Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Centro de Chile (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de carga completa en Chile para 2032?
El Mercado de Carga Completa (FTL) en Chile proyecta alcanzar 12,19 mil millones de USD para 2032, creciendo desde 9,42 mil millones de USD en 2027 a una CAGR del 5,30%.
¿Qué segmento de destino tiene la mayor participación en los servicios de carga completa en Chile?
El FTL doméstico lidera con una participación del 62,12% en 2026, respaldado por flujos de flete recurrentes entre Santiago, centros industriales, puertos y mercados regionales.
¿Qué servicio de carga completa en Chile se expande más rápido por control de temperatura?
El FTL refrigerado proyecta registrar una CAGR del 8,65% hasta 2032, respaldado por la demanda de productos agrícolas, salmón, productos farmacéuticos y comercio minorista con control de temperatura.
¿Por qué es importante el Norte de Chile para los operadores de carga completa?
El Norte de Chile proyecta registrar una CAGR del 7,46% hasta 2032 porque la actividad minera y del litio requiere transporte recurrente entre sitios mineros, proveedores de productos químicos y puertos de exportación.
¿Cuál es el principal usuario final del transporte de carga completa en Chile?
La manufactura tiene una participación del 40,98% en 2026, ya que las fábricas requieren movimientos regulares de materias primas, componentes y productos terminados.
¿Qué problemas operativos afectan a los transportistas de carga completa en Chile?
Los costos de combustible y peajes, la escasez de conductores, las interrupciones climáticas andinas y los viajes de retorno vacíos pueden reducir la productividad de la flota y ejercer presión sobre los márgenes operativos.