
Tamanho e Participação do Mercado de Transporte Rodoviário Internacional de Cargas do Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
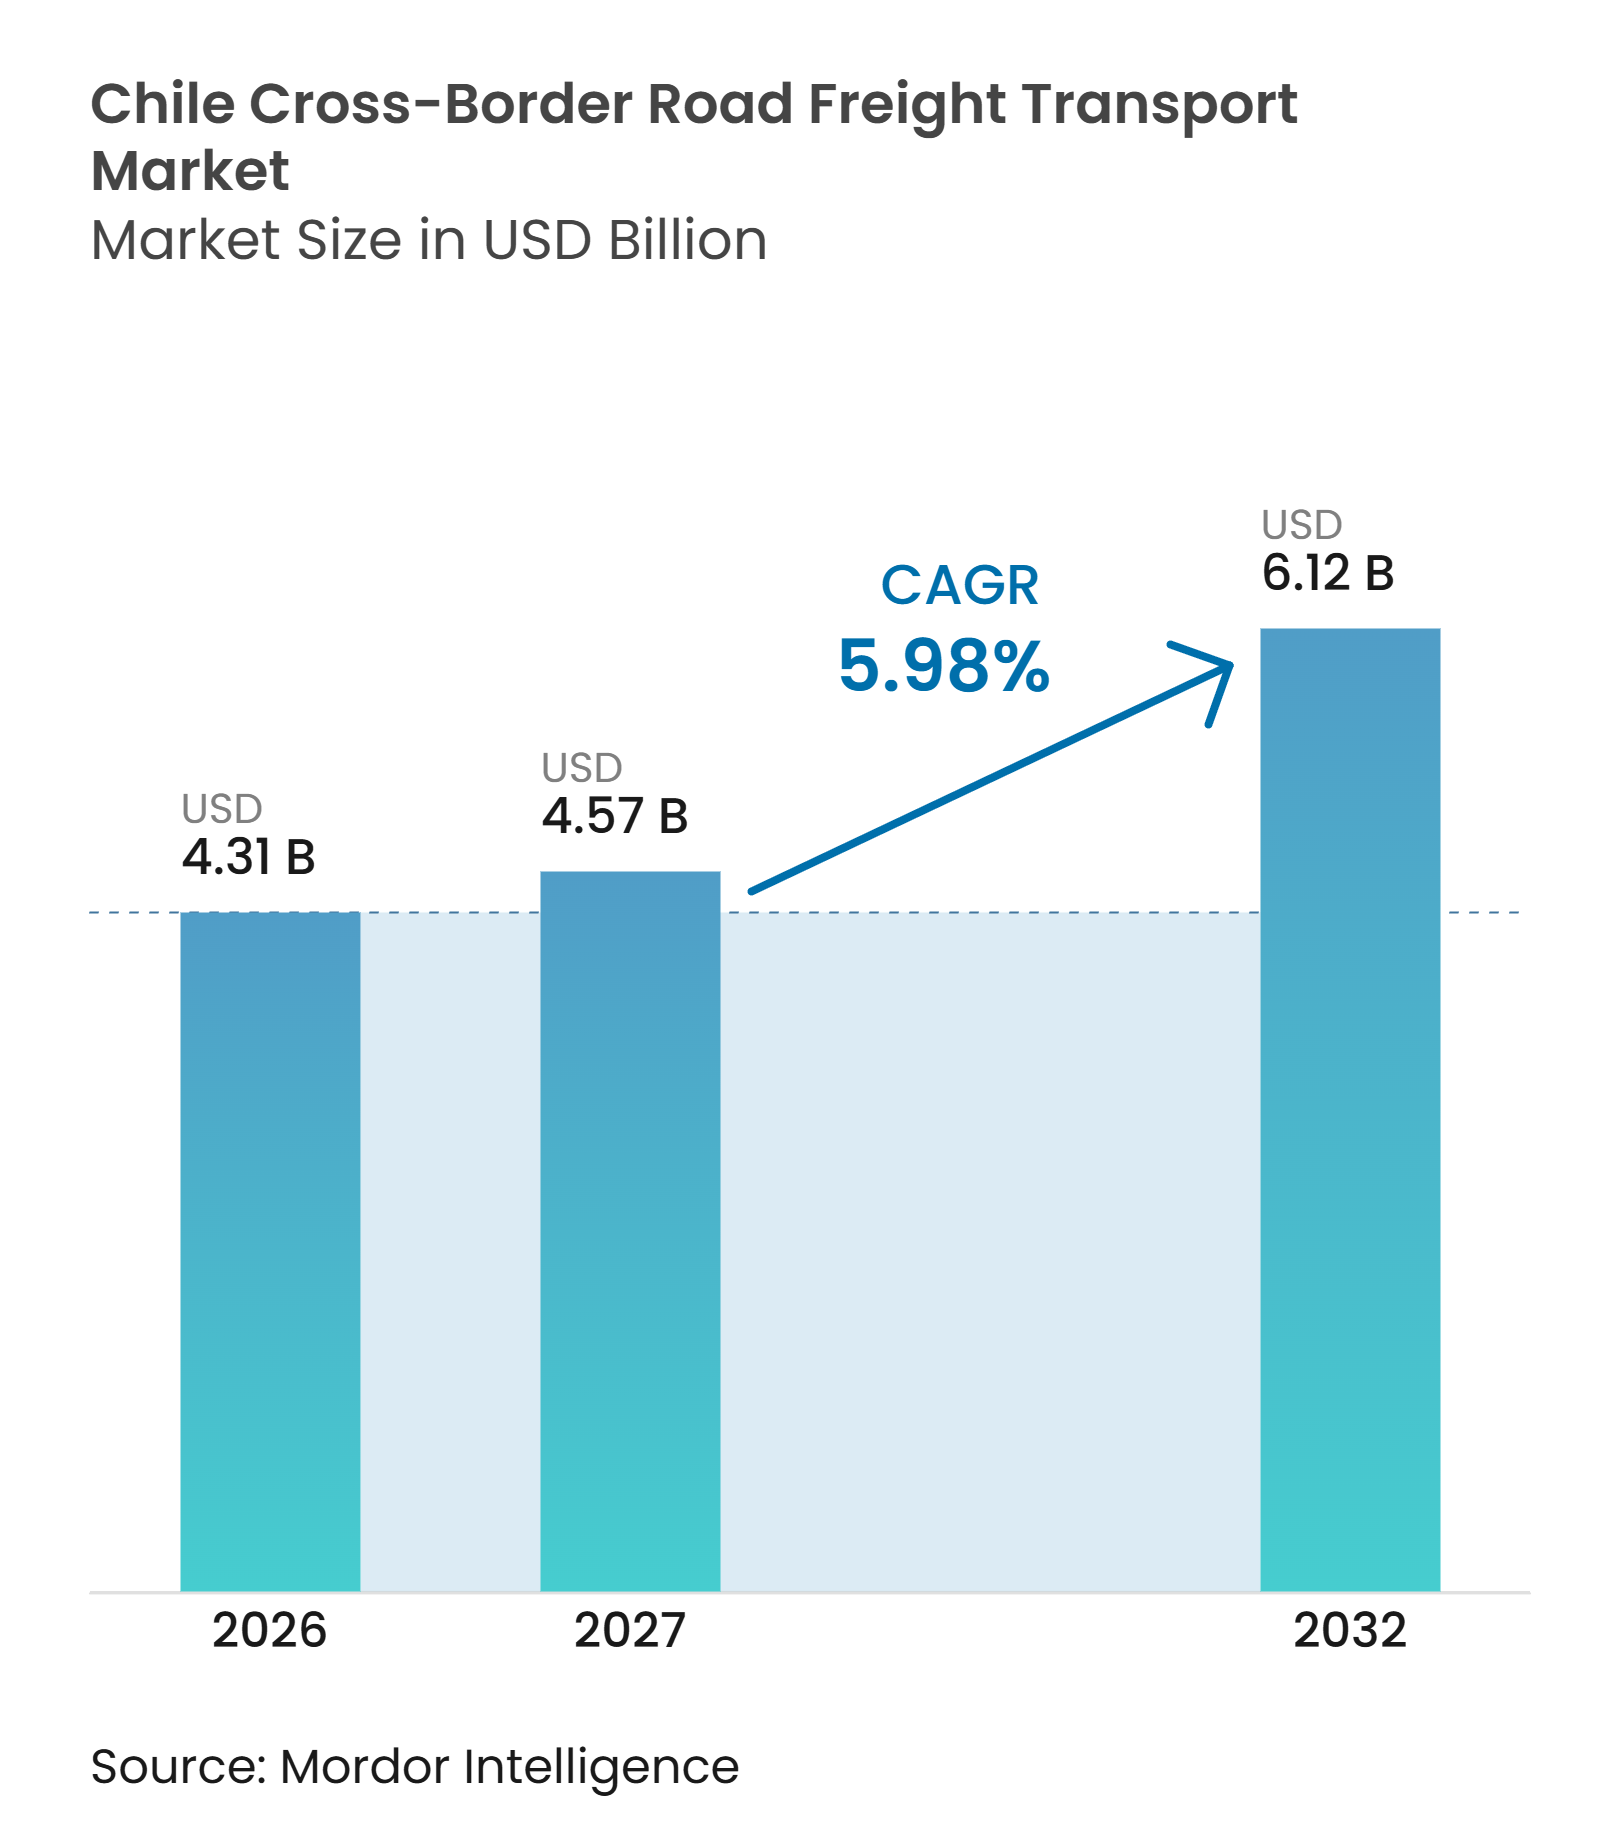
| Tamanho do mercado no ano base (2026) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.98 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Rodoviário Internacional de Cargas do Chile por Mordor Intelligence
O tamanho do mercado de transporte rodoviário de frete internacional do Chile é avaliado em 4,31 bilhões de USD em 2026 e estima-se que cresça de 4,57 bilhões de USD em 2027 para 6,12 bilhões de USD até 2032, a um CAGR de 5,98% durante o período de previsão de 2027 a 2032.
O Chile possui 36 complexos de fronteira terrestre ativos, incluindo 30 com a Argentina, 5 com a Bolívia e 1 com o Peru, o que torna sua malha rodoviária uma importante conexão com o Pacífico para o comércio do Cone Sul. Cobre, lítio, bens de consumo e embarques agrícolas continuam a sustentar a demanda por capacidade de caminhões nos principais corredores. O programa de investimento rodoviário do Chile e os esforços de modernização aduaneira estão fortalecendo as condições operacionais para transportadoras capazes de gerenciar movimentações internacionais complexas. O setor de transporte rodoviário de frete internacional do Chile permanece exposto a fechamentos de passagens de montanha, atrasos na documentação, escassez de motoristas e cargas de retorno irregulares.
Principais Conclusões do Relatório
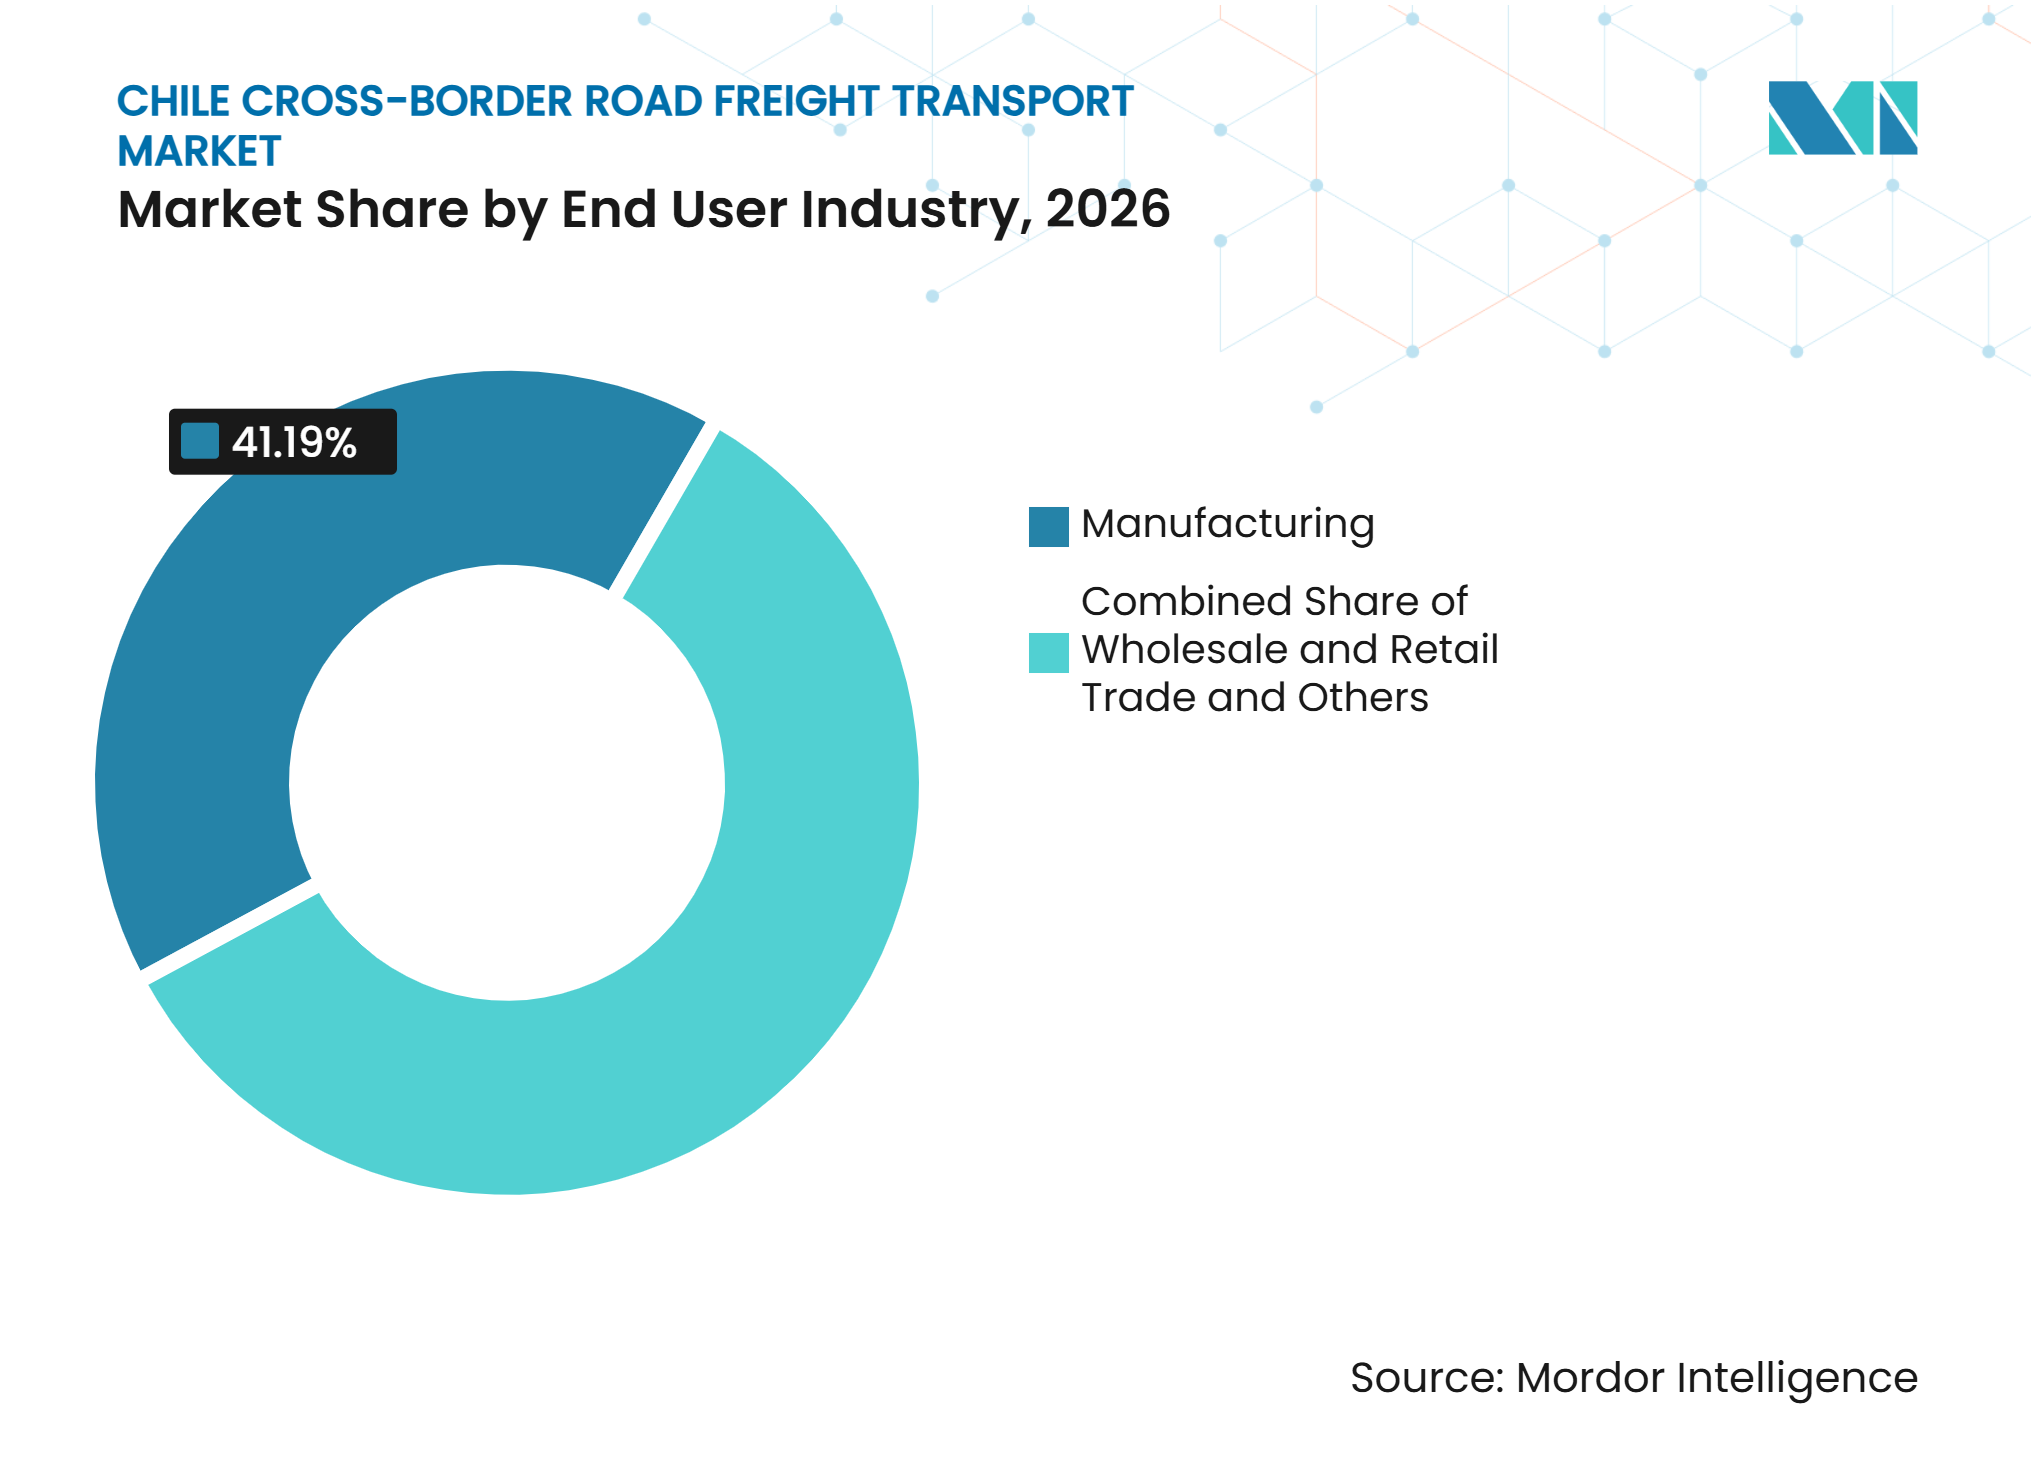
- Por setor de usuário final, a indústria manufatureira representa 41,19% da participação no mercado de transporte rodoviário de frete internacional do Chile em 2026, enquanto o comércio atacadista e varejista deve registrar um CAGR de 6,46% até 2032.
- Por especificação de carga, o caminhão completo representa 76,98% do tamanho do mercado de transporte rodoviário de frete internacional do Chile em 2026, enquanto o frete inferior à carga completa deve registrar um CAGR de 7,34% até 2032.
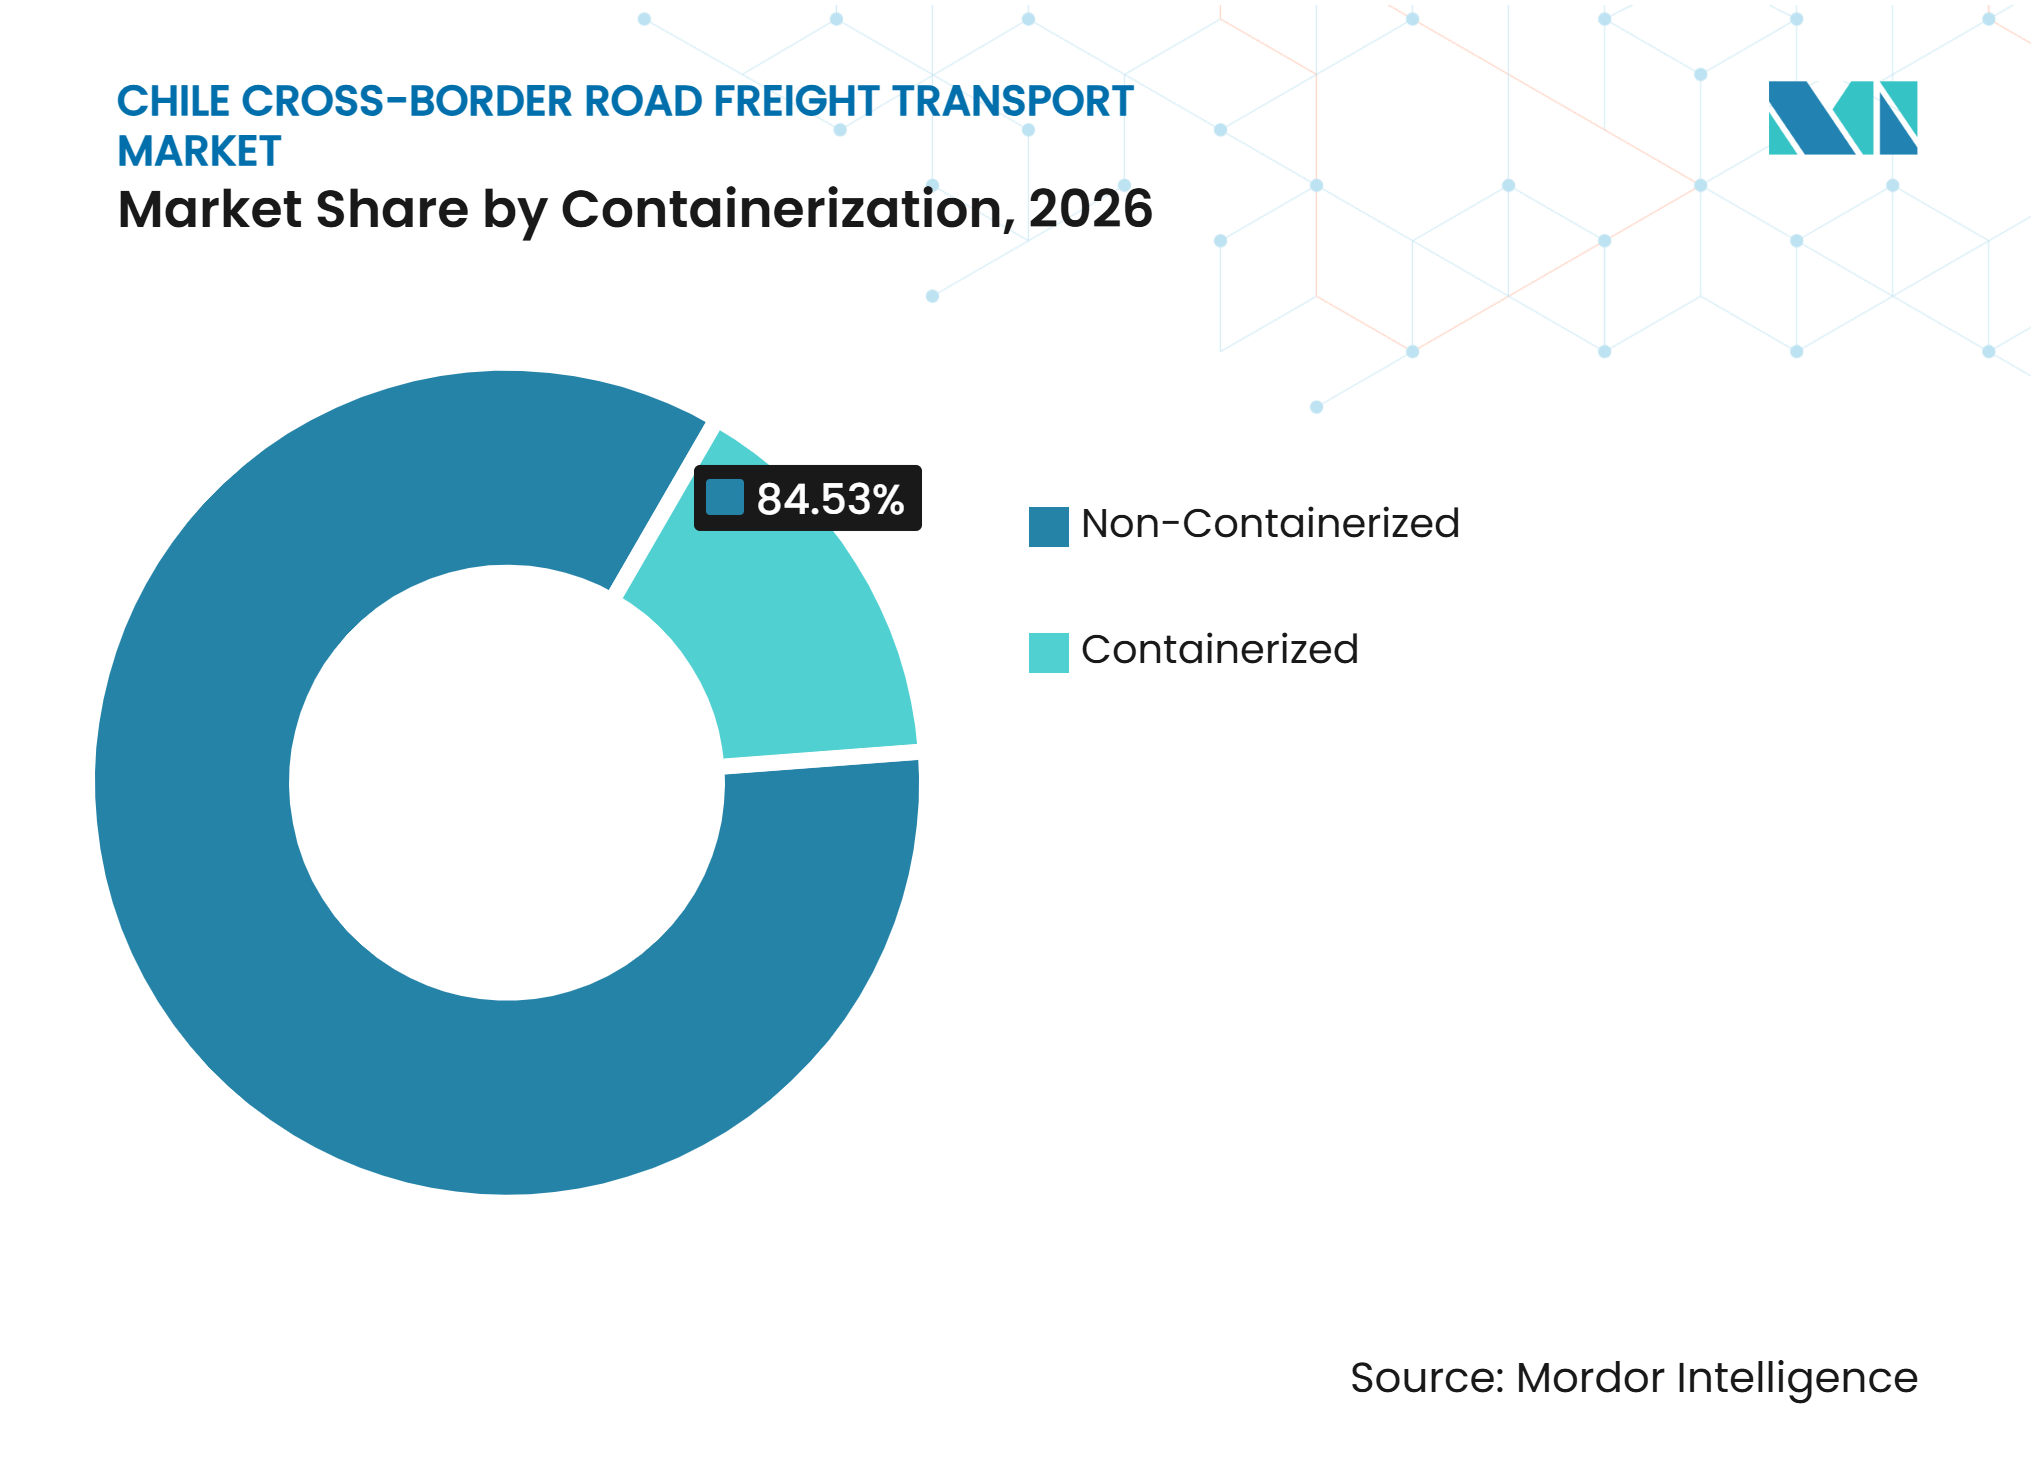
- Por conteinerização, o frete não conteinerizado representa 84,53% da participação no mercado de transporte rodoviário de frete internacional do Chile em 2026, enquanto as cargas conteinerizadas devem registrar um CAGR de 7,24% até 2032.
- Por distância, o transporte de longa distância representa 74,24% do tamanho do setor de transporte rodoviário de frete internacional do Chile em 2026, enquanto o transporte de curta distância deve registrar um CAGR de 8,21% até 2032.
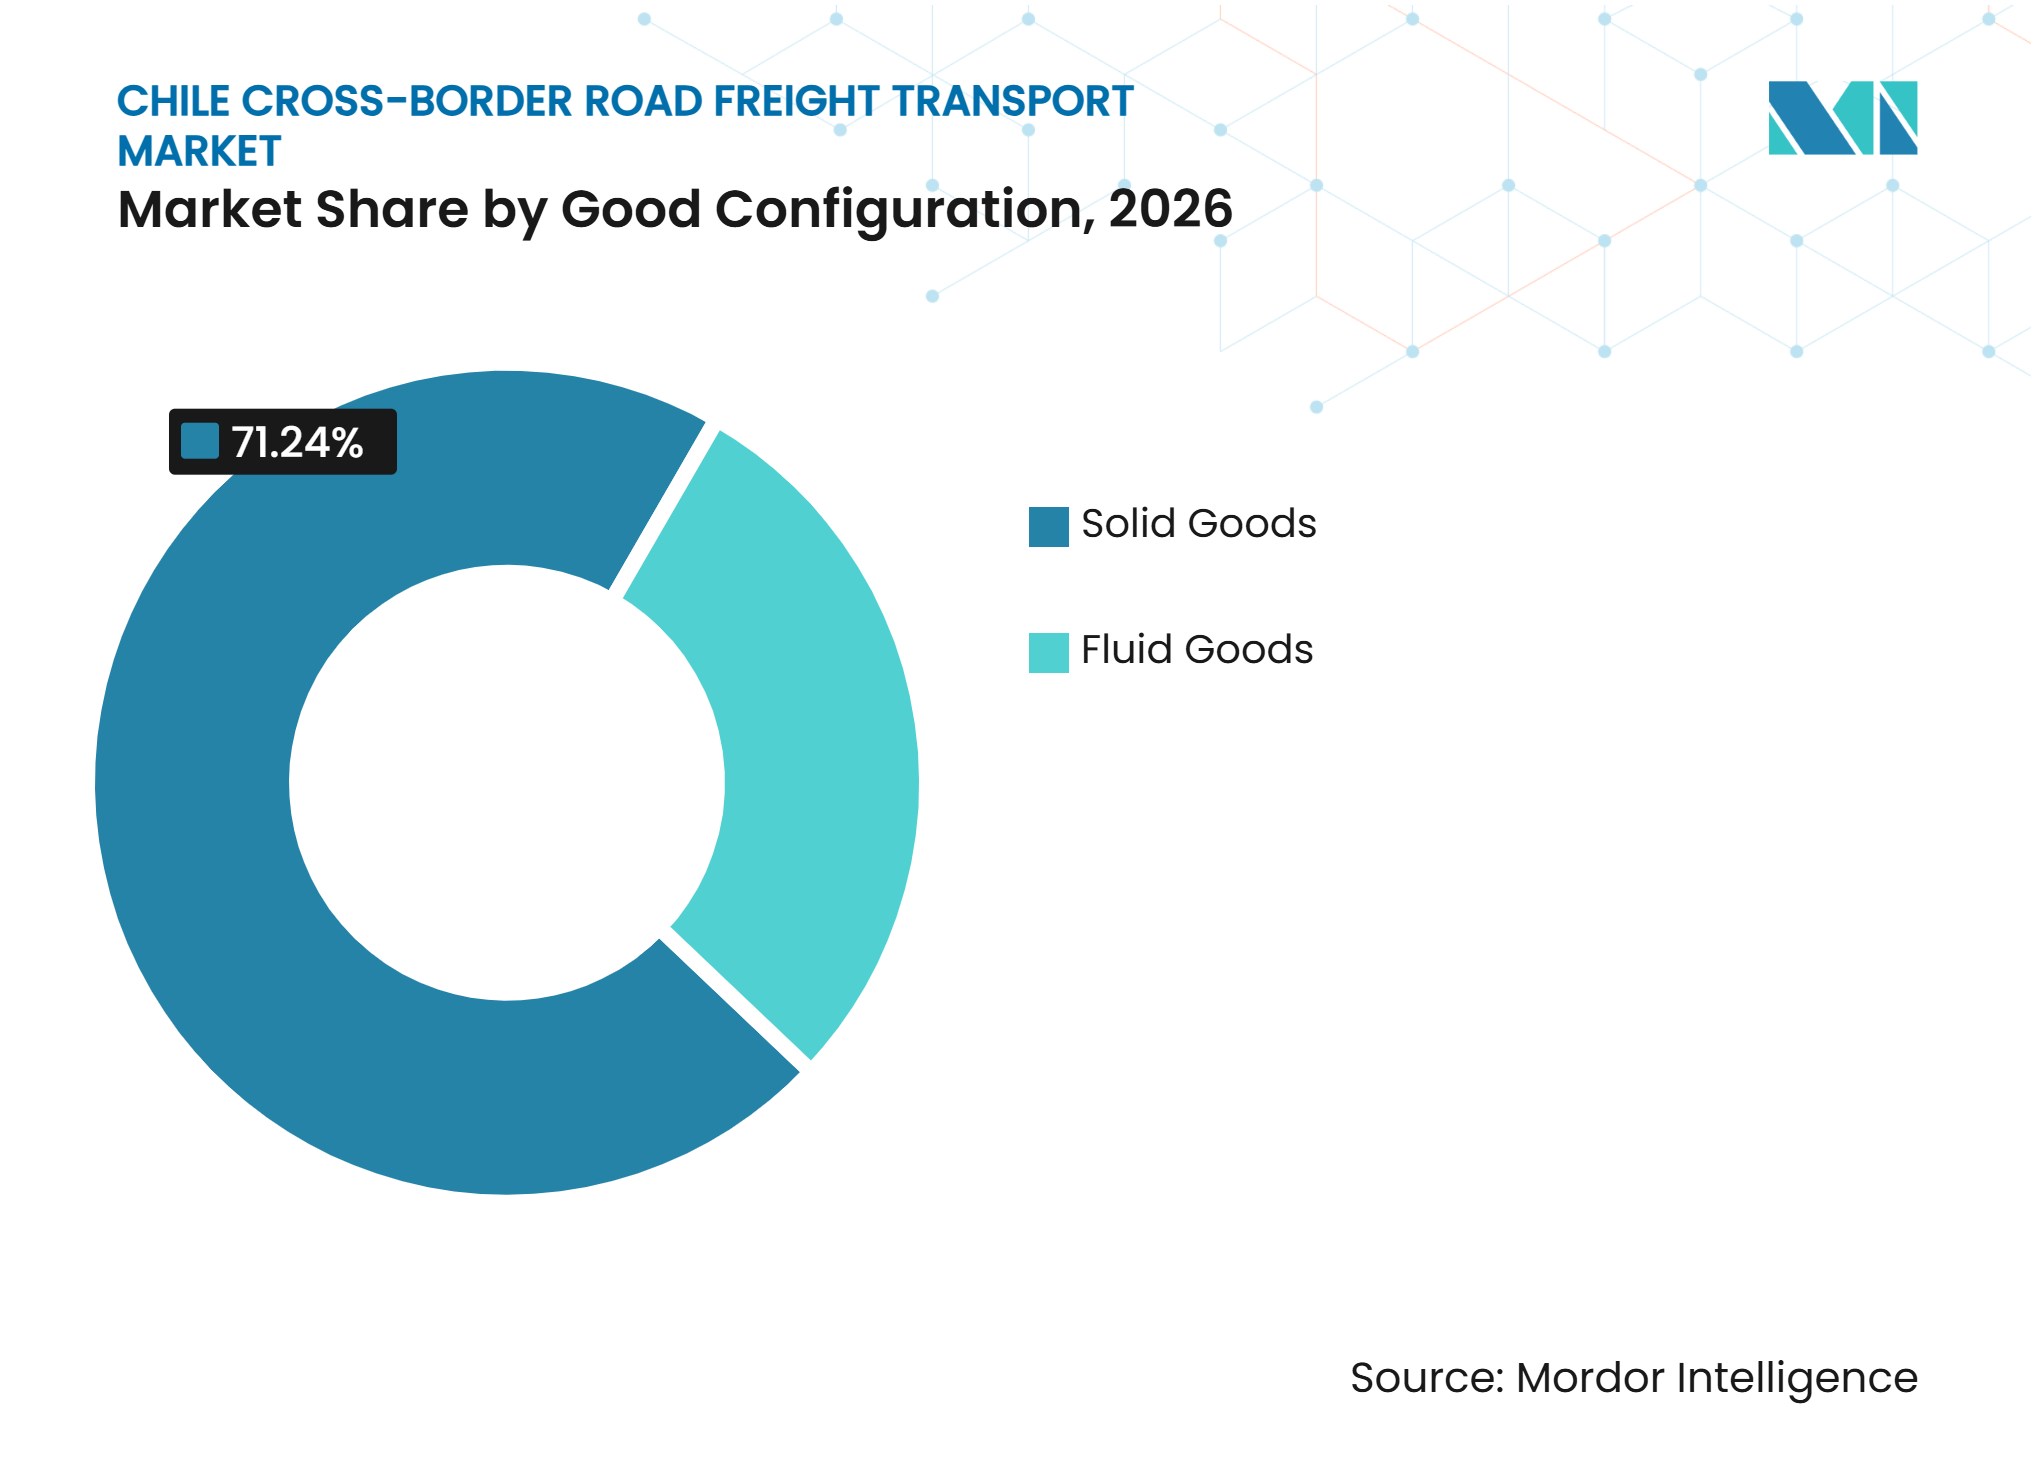
- Por configuração de mercadorias, as mercadorias sólidas representam 71,24% da participação no mercado de transporte rodoviário de frete internacional do Chile em 2026, enquanto as mercadorias líquidas devem registrar um CAGR de 8,37% até 2032.
- Por controle de temperatura, o frete sem controle de temperatura representa 92,15% do tamanho do mercado de transporte rodoviário de frete internacional do Chile em 2026, enquanto o frete com controle de temperatura deve registrar um CAGR de 7,11% até 2032.
- Por corredor internacional, o corredor Chile–Argentina representa 57,36% da participação no setor de transporte rodoviário de frete internacional do Chile em 2026, enquanto o corredor Chile–Paraguai deve registrar um CAGR de 8,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Regional Aumentando os Volumes Internacionais de Frete | +1.2% | Global, com ganhos iniciais nos corredores Chile–Argentina e Chile–Brasil | Médio prazo (2 a 4 anos) |
| Investimento no Corredor Bioceânico Melhorando a Conectividade Rodoviária Internacional | +1.8% | Norte do Chile, com repercussão no Brasil e no Paraguai | Longo prazo (≥ 4 anos) |
| Mineração e Agricultura Expandindo a Demanda por Frete Rodoviário | +1.5% | Chile–Argentina e Chile–Peru, com ganhos em Antofagasta e Tarapacá | Médio prazo (2 a 4 anos) |
| Carga Sensível à Temperatura Aumentando os Requisitos de Transporte Especializado | +0.9% | Chile–Peru e Chile–Argentina, com ganhos iniciais em Santiago | Longo prazo (≥ 4 anos) |
| Plataformas Digitais de Frete Melhorando a Eficiência de Correspondência de Capacidade | +0.7% | Nacional, com repercussão na região andina | Curto prazo (≤ 2 anos) |
| Diversificação de Rotas Fortalecendo a Resiliência da Rede Após Interrupções | +0.5% | Corredor Chile–Argentina, passagens de Jama e Cardenal Samoré | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Regional Aumentando os Volumes Internacionais de Frete
O sistema de transporte rodoviário internacional de cargas do Chile processou 17,05 milhões de toneladas de carga em 2025. O aumento reflete movimentos comerciais mais intensos com Argentina, Brasil, Bolívia e Peru. Colchane registrou um aumento de tráfego de 25,3% em 2025, o que aponta para um papel mais amplo das rotas do norte no comércio relacionado à Bolívia. A rede de acordos comerciais do Chile reduz as barreiras para mercadorias que transitam por sua infraestrutura de fronteira. O Ministério dos Transportes e Telecomunicações emitiu um guia de documentação de carga internacional em 2025, refletindo a necessidade de processos de conformidade mais claros à medida que a atividade cresce. Volumes comerciais mais elevados criam oportunidades para transportadoras com capacidades aduaneiras, capacidade internacional confiável e acesso a rotas secundárias.
Investimento no Corredor Bioceânico Melhorando a Conectividade Rodoviária Internacional
O Ministério de Obras Públicas do Chile comprometeu CLP 595 bilhões (612,85 milhões de USD) para melhorias rodoviárias em 352 km em Antofagasta no âmbito do programa Corredor Bioceânico Capricórnio[1]. O programa inclui melhorias nas Rotas 23-CH, 27-CH, 24 e 29. A rota conecta o Brasil e o Paraguai com os portos chilenos do Pacífico através do noroeste da Argentina. As discussões da Comissão de Alto Nível do Chile em 2026 priorizaram a capacidade de inspeção no Paso Jama e nos nós logísticos de Antofagasta e Tarapacá. O Banco Interamericano de Desenvolvimento identifica o corredor como uma plataforma importante para a integração regional, particularmente para áreas com conexões de transporte limitadas. O programa pode aumentar a demanda por serviços rodoviários de longa distância, armazenagem, apoio de fronteira e distribuição vinculada a portos no norte do Chile.
Mineração e Agricultura Expandindo a Demanda por Frete Rodoviário
O cobre e o lítio continuam sendo centrais para o perfil de carga de exportação do Chile e os requisitos associados de frete rodoviário. O Chile exportou 53,69 bilhões de USD em cobre e 2,4 bilhões de USD em lítio em 2025. Espera-se que o portfólio de projetos de cobre do Chile adicione capacidade, sustentando a demanda contínua por transporte de equipamentos, insumos e minerais. As exportações agrícolas adicionam demanda sazonal para movimentos de carga refrigerada e geral. Cerejas frescas, uvas de mesa e salmão requerem transporte coordenado dos locais de produção até os pontos de exportação. O Chile exportou 5,3 milhões de toneladas de cobre em 2025, o que reforça a relevância do transporte vinculado à mineração no mercado de transporte rodoviário internacional de cargas do Chile. Essas cadeias de suprimentos favorecem operadores com equipamentos especializados, sistemas de segurança e operações de fronteira estabelecidas.
Carga Especializada e Coordenação Digital Melhorando os Requisitos de Serviço
O transporte controlado por temperatura está ganhando relevância à medida que remessas farmacêuticas, de salmão e de frutas frescas exigem condições consistentes de cadeia de frio. As normas sanitárias de alimentos do Chile exigem que alimentos perecíveis sejam transportados em veículos refrigerados fechados autorizados pela autoridade sanitária competente. Essa norma limita a participação a transportadoras que atendam aos padrões de equipamentos, saneamento e monitoramento. Provedores regionais de frete também estão utilizando aplicativos de rastreamento que fornecem aos clientes visibilidade em tempo real das remessas. A DeltaX reportou atividade em seis países sul-americanos em 2025, indicando crescente adoção de coordenação digital de capacidade. Os sistemas digitais de frete podem ajudar a reduzir viagens de retorno vazias e melhorar o uso de ativos em rotas longas. Essas capacidades de serviço estão se tornando mais relevantes onde os embarcadores precisam de visibilidade, garantia de temperatura e respostas mais rápidas a interrupções na fronteira.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interrupções Climáticas em Regiões Montanhosas Reduzindo a Confiabilidade dos Corredores | -1.2% | Chile–Argentina, incluindo Paso Los Libertadores, Pino Hachado e Pehuenche | Curto prazo (≤ 2 anos) |
| Complexidade da Documentação Aduaneira Aumentando os Atrasos no Trânsito | -0.8% | Corredores Chile–Argentina, Chile–Bolívia e Chile–Peru | Médio prazo (2 a 4 anos) |
| Escassez de Motoristas Limitando a Capacidade de Frete de Longa Distância | -0.6% | Nacional, com impacto inicial nas rotas de longa distância e internacionais | Longo prazo (≥ 4 anos) |
| Desequilíbrios de Retorno Vazio Enfraquecendo a Economia Operacional do Frete de Retorno | -0.4% | Corredores Chile–Argentina e Chile–Brasil | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Interrupções Climáticas em Regiões Montanhosas Reduzindo a Confiabilidade dos Corredores
O fechamento prolongado de Cristo Redentor–Los Libertadores em julho e agosto de 2026 interrompeu um corredor que movimenta grande parte do frete terrestre de entrada do Chile. Rotas de alta altitude, como Jama e Sico, enfrentam riscos adicionais de inverno e terreno. A carga internacional do primeiro semestre de 2026 caiu 1,26%, enquanto o tráfego de caminhões recuou 3,43% em relação ao mesmo período de 2025[2]. Acordos bilaterais de reabertura podem organizar o tráfego quando as condições permitirem, mas não podem eliminar o risco físico do clima. A confiabilidade do serviço, portanto, depende de corredores alternativos, segurança dos motoristas e coordenação entre as agências de fronteira. Interrupções repetidas podem elevar os custos das transportadoras e afetar os compromissos de entrega de fabricantes, varejistas e exportadores.
Complexidade da Documentação Aduaneira Aumentando os Atrasos no Trânsito
A documentação de carga continua sendo um desafio operacional nas passagens de fronteira chilenas, especialmente durante os períodos de pico de tráfego. O Chile introduziu novos procedimentos aduaneiros em Los Libertadores em agosto de 2026, incluindo triagem de carga pré-chegada baseada em risco. Os procedimentos podem beneficiar transportadoras em conformidade, mas também elevam os requisitos para operadores não familiarizados com a documentação internacional. A Argentina incorporou o Oitavo Protocolo do ATIT em 2026, criando uma base legal para o intercâmbio digital de declarações de carga. Durante a transição, as transportadoras devem gerenciar processos em papel e digitais simultaneamente. Esse ambiente favorece provedores de logística com equipes dedicadas de conformidade e relacionamentos estabelecidos com as agências aduaneiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor do Usuário Final:
Manufatura Ancora a Maior Participação, Comércio Varejista Lidera o Crescimento FuturoA manufatura detém 41,19% da participação do mercado de transporte rodoviário internacional de cargas do Chile em 2026. O segmento movimenta matérias-primas industriais, bens de capital, maquinário e componentes automotivos entre o Chile e os países vizinhos. Fornecedores argentinos e brasileiros sustentam grande parte dos movimentos industriais de entrada. As instalações de processamento chilenas dependem de prazos de chegada confiáveis para insumos e peças de reposição. O frete de manufatura frequentemente requer desembaraço aduaneiro previsível e capacidade programada de longa distância. Também se beneficia de relacionamentos logísticos estabelecidos que podem gerenciar corredores recorrentes. Mineração e extração são outra importante fonte de demanda de frete. Concentrado de cobre, compostos de lítio, equipamentos e suprimentos de projetos criam movimentos rodoviários tanto de entrada quanto de saída.
O comércio atacadista e varejista deve registrar um CAGR de 6,46% até 2032. Os varejistas precisam cada vez mais de remessas de reabastecimento internacional menores e mais frequentes. A atividade de comércio eletrônico do Chile cresceu 10% em 2025, sustentando a demanda por serviços de encomendas, LTL e distribuição. Agricultura, pesca e silvicultura adicionam fluxos sazonais de cadeias de suprimentos de produtos frescos e salmão. A demanda da construção depende das condições de investimento e da disponibilidade de materiais importados. O setor de transporte rodoviário internacional de cargas do Chile, portanto, atende tanto a clientes industriais de alto volume quanto a usuários varejistas mais fragmentados. Transportadoras que combinam operações de carga completa com serviços de carga consolidada podem atender a ambos os padrões de demanda. O conhecimento aduaneiro e a visibilidade das entregas continuam sendo importantes para cada grupo de clientes. A combinação de carga de manufatura, agricultura e varejo sustenta a necessidade de diferentes tipos de veículos e programações operacionais.



Por Especificação de Carga:
FTL Domina, LTL Acompanha o Crescimento do Comércio EletrônicoO frete completo detém 76,98% do tamanho do mercado de transporte rodoviário internacional de cargas do Chile em 2026. Concentrado de cobre, produtos agrícolas, materiais de construção e insumos industriais podem preencher um semirreboque em uma única remessa. Esse perfil de frete torna o transporte de carga completa direta economicamente adequado nas rotas transandinas. Os serviços de FTL também reduzem as etapas de manuseio para cargas sensíveis ao tempo ou delicadas. Grandes fabricantes e empresas de mineração comumente requerem capacidade de veículo dedicada. Rotas longas favorecem transportadoras que podem manter disponibilidade de caminhões e cobertura de motoristas. O tempo de espera na fronteira ainda pode afetar os cronogramas de carga completa. Os operadores devem planejar a documentação antes que o caminhão chegue à travessia. Esses requisitos fortalecem a posição de provedores estabelecidos com fluxos internacionais recorrentes.
O frete fracionado deve avançar a um CAGR de 7,34% até 2032. Os serviços de carga compartilhada ajudam embarcadores menores a acessar o transporte internacional sem pagar por um veículo inteiro. Clientes de varejo, farmacêutico e bens de consumo sustentam essa necessidade. Plataformas digitais podem combinar cargas de retorno e remessas fragmentadas com mais eficiência. A correspondência de capacidade é particularmente valiosa onde as viagens de retorno seriam de outra forma subutilizadas. O tamanho do mercado de transporte rodoviário internacional de cargas do Chile para serviços de LTL se beneficia do reabastecimento regular do varejo e do movimento vinculado ao comércio eletrônico. Os operadores de LTL precisam de maior coordenação de armazém, planejamento de rotas e visibilidade de carga do que muitas operações de carga completa. Centros de consolidação próximos às rotas de fronteira podem reduzir atrasos no manuseio. O crescimento dependerá de transportadoras que construam redes confiáveis que suportem remessas menores e frequentes.
Por Conteinerização:
Não Conteinerizado Lidera, Contêineres ISO Ganham ParticipaçãoO frete não conteinerizado detém 84,53% da participação do mercado de transporte rodoviário internacional de cargas do Chile em 2026. Produtos de mineração, commodities agrícolas e materiais de construção comumente viajam em plataformas, tanques e equipamentos de topo aberto. Essas configurações são adequadas para cargas que não requerem manuseio padronizado de contêineres. Elas também correspondem ao perfil de exportação e importação orientado a granel do Chile. Veículos especializados continuam sendo importantes para movimentos minerais e agrícolas. O transporte não conteinerizado pode minimizar as etapas de carregamento e descarregamento para determinadas commodities. O modelo é bem adequado para movimentos diretos entre locais de produção, pontos de fronteira e portos. Continuará sendo o maior segmento de conteinerização durante o período de previsão. Sua posição reflete a estrutura das cadeias de suprimentos de commodities do Chile.
O frete conteinerizado deve registrar um CAGR de 7,24% até 2032. A distribuição varejista, a logística farmacêutica e as operações de cadeia de frio estão apoiando a adoção de equipamentos de contêineres ISO. Os contêineres podem melhorar a proteção da carga e simplificar as transferências em instalações logísticas. Eles também podem ajudar a alinhar o transporte rodoviário interior com os requisitos do transporte marítimo. O desenvolvimento logístico La Negra de Antofagasta apoia funções de porto seco e cross-docking vinculadas ao Corredor Bioceânico. O tamanho do mercado de transporte rodoviário internacional de cargas do Chile para carga conteinerizada pode se expandir onde os embarcadores atribuem maior valor à segurança e à compatibilidade intermodal. O custo continua sendo uma consideração importante para movimentos terrestres. O uso de contêineres será mais forte onde o valor da carga, as necessidades de manuseio e as conexões portuárias justificam o prêmio do equipamento. A mudança não substitui o transporte a granel, mas amplia as opções de serviço para carga de maior valor.

Por Distância:
Longa Distância Sustenta o Mercado, Curta Distância Acelera Próximo à FronteiraA longa distância representa 74,24% do tamanho do mercado de transporte rodoviário internacional de cargas do Chile em 2026. As principais rotas internacionais conectam o Chile com Argentina, Bolívia, Peru, Brasil e Paraguai por meio de longos corredores montanhosos e desérticos. A rota bioceânica pode ultrapassar 2.400 km para alguns movimentos. O transporte de longa distância carrega grande parte da carga de mineração, manufatura e agricultura do mercado. Esses serviços requerem motoristas experientes e arranjos confiáveis de combustível, manutenção e descanso. Fechamentos de fronteira e condições de inverno podem afetar drasticamente o planejamento das viagens. As transportadoras também devem gerenciar procedimentos aduaneiros em várias jurisdições. Essas demandas operacionais criam altas barreiras de entrada nas rotas mais complexas. A capacidade de longa distância continua sendo a base do mercado de transporte rodoviário internacional de cargas do Chile.
A curta distância deve registrar um CAGR de 8,21% até 2032. Novas zonas logísticas próximas a pontos de fronteira e portos estão criando trabalho local de transferência e distribuição. Alto Hospicio, La Negra e Mejillones estão fortalecendo a ligação entre travessias, armazéns e instalações portuárias. Movimentos mais curtos podem apoiar a transferência de produtos semiprocessados entre áreas de fronteira e locais industriais próximos. Eles também podem reduzir a pressão sobre as frotas de longa distância durante períodos de escassez de motoristas. Os serviços de caminhonagem local podem exigir planejamento de rotas menos exigente do que as viagens andinas de vários dias. O crescimento dos nós logísticos deve aumentar a demanda por operações de transbordo e serviços de distribuição. Isso cria oportunidades para transportadoras regionais que entendem as regulamentações locais e as operações das instalações. O progresso do segmento está vinculado à implantação da infraestrutura de corredores e ao desenvolvimento de imóveis logísticos próximos.
Por Configuração de Mercadorias:
Mercadorias Sólidas Lideram, Mercadorias Fluidas Registram o Ritmo Mais RápidoAs mercadorias sólidas representam 71,24% da participação do mercado de transporte rodoviário internacional de cargas do Chile em 2026. Esta categoria inclui produtos manufaturados embalados, materiais de construção, produtos agrícolas e concentrados minerais granulares. A carga sólida pode ser transportada por diversas configurações de caminhões, incluindo furgões secos, plataformas e reboques a granel. A categoria reflete a ampla combinação do comércio de entrada e saída chileno. Muitas remessas estão vinculadas a insumos de manufatura e distribuição de bens de consumo. As cargas agrícolas também adicionam volume sazonal às rotas internacionais. A carga sólida relacionada à mineração sustenta o movimento regular em direção às instalações de exportação do Pacífico. As transportadoras podem atender a este segmento com equipamentos de frete geral estabelecidos. Sua grande base confere às mercadorias sólidas um papel central nos requisitos gerais de capacidade do mercado.
As mercadorias fluidas devem se expandir a um CAGR de 8,37% até 2032. Polpa de cobre, óleos comestíveis, solventes químicos e compostos líquidos de lítio sustentam a demanda por transporte em tanques. Os movimentos de fluidos requerem tanques dedicados, equipes treinadas e processos de segurança rigorosos. As normas de mercadorias perigosas no Chile e na Argentina criam requisitos adicionais de conformidade para operadores elegíveis. Esses requisitos podem limitar a entrada de transportadoras de frete geral. O contínuo desenvolvimento de mineração do Chile sustenta a demanda por transporte mineral especializado. O tamanho do mercado de transporte rodoviário internacional de cargas do Chile para mercadorias fluidas se beneficia de projetos que conectam a produção mineral com os portos chilenos. Os movimentos de alimentos e produtos químicos adicionam demanda adicional para frotas de tanques. Operadores com equipamentos certificados podem construir uma posição mais defensável neste segmento.
Por Controle de Temperatura:
Não Controlado por Temperatura Domina, Cadeia de Frio Ganha ImpulsoO frete não controlado por temperatura detém 92,15% da participação do mercado de transporte rodoviário internacional de cargas do Chile em 2026. O segmento inclui a maioria das commodities a granel, produtos manufaturados, materiais de construção e carga geral. Esses produtos não necessitam de equipamentos refrigerados ou monitoramento contínuo de temperatura. A escala do segmento reflete a importância do frete de mineração e industrial. Caminhões de uso geral podem atender a um amplo conjunto de embarcadores nesta categoria. Os operadores podem usar furgões secos, plataformas, reboques a granel e unidades especializadas dependendo da carga. O frete não controlado por temperatura continuará sendo a principal base de demanda para as transportadoras. Sua grande participação sustenta a utilização da frota nas principais rotas de longa distância. Operações com boa relação custo-eficiência continuarão sendo um fator competitivo fundamental para este segmento.
O frete controlado por temperatura deve registrar um CAGR de 7,11% até 2032. Frutas frescas, salmão e produtos farmacêuticos requerem condições de cadeia de frio em todos os movimentos rodoviários. A temporada de cerejas do Chile cria demanda recorrente por capacidade refrigerada entre outubro e janeiro. O trabalho da Hellmann com a Salmones Antártica demonstra o papel do suporte logístico especializado para exportações perecíveis. O monitoramento por IoT pode ajudar os operadores a rastrear temperaturas durante mudanças de altitude e clima. O Decreto 977 mantém uma barreira regulatória ao exigir transporte refrigerado autorizado para alimentos perecíveis. O setor de transporte rodoviário internacional de cargas do Chile precisa de mais capacidade de refrigeração certificada à medida que os exportadores exigem menor risco de perda de produtos. Provedores especializados podem competir em integridade de temperatura, documentação e capacidade de resposta. O segmento permanece menor do que o frete geral, mas seus requisitos de serviço sustentam operações de maior valor.
Análise Geográfica
Chile–Argentina detém 57,36% da participação do mercado de transporte rodoviário internacional de cargas do Chile em 2026. Los Libertadores movimentou 427.214 caminhões pesados e 6,52 milhões de toneladas de carga em 2025. O corredor transporta alimentos, laticínios, grãos e insumos industriais argentinos, além de remessas minerais, químicas e agrícolas chilenas. Sua base de carga diversificada sustenta demanda rodoviária constante em vários grupos de clientes. Um fechamento de 34 dias em 2026 demonstrou o efeito das severas condições de inverno na confiabilidade da rede. O Chile alocou CLP 39 bilhões (40,17 milhões de USD) para infraestrutura de fronteira em 2026, após CLP 32,3 bilhões (33,27 milhões de USD) em 2025. Esse investimento apoia instalações mais robustas, embora não possa eliminar o risco climático em alta altitude. A conformidade aduaneira e o planejamento de múltiplas rotas continuam sendo decisivos para as transportadoras que operam neste corredor.
O corredor Chile–Paraguai deve registrar um CAGR de 8,39% até 2032. O Corredor Bioceânico Capricórnio conecta o Chile e o Paraguai com os portos chilenos voltados para o Pacífico através da Argentina. A Rota PY15 do Paraguai é uma parte importante da rede mais ampla. O Chile está desenvolvendo instalações de inspeção de fronteira, conexões rodoviárias, locais de descanso e zonas logísticas para apoiar o movimento de carga esperado. O corredor oferece aos exportadores do Chile e do Paraguai uma rota adicional para os mercados asiáticos. Também cria um papel para Antofagasta e Tarapacá como centros logísticos. O sucesso operacional dependerá de procedimentos de inspeção coordenados entre os países do corredor. A infraestrutura rodoviária confiável e a demanda comercial determinarão se o corredor atinge seu potencial projetado.
As rotas Chile–Bolívia por Chungará e Colchane movimentaram 288.757 caminhões e 4,49 milhões de toneladas em 2025[3]. O tráfego de Colchane cresceu 25,3%, indicando maior uso dos corredores do norte. O tráfego Chile–Peru pela Concordia aumentou 14,5% em 2025. A travessia sul da Integración Austral movimentou 103.096 caminhões e 1,38 milhão de toneladas durante o ano. Essas rotas atendem a diferentes combinações de carga, incluindo bens de consumo, minerais, produtos energéticos e remessas agrícolas. A União Internacional de Transporte Rodoviário identificou o Chile como um local prioritário para a implementação do TIR. O TIR poderia apoiar informações de pré-chegada e procedimentos de trânsito mais consistentes em movimentos de múltiplos países. Melhores sistemas de documentação podem ajudar as rotas secundárias a se tornarem alternativas práticas quando o principal corredor andino enfrenta interrupções.
Cenário Competitivo
Concentração do Mercado
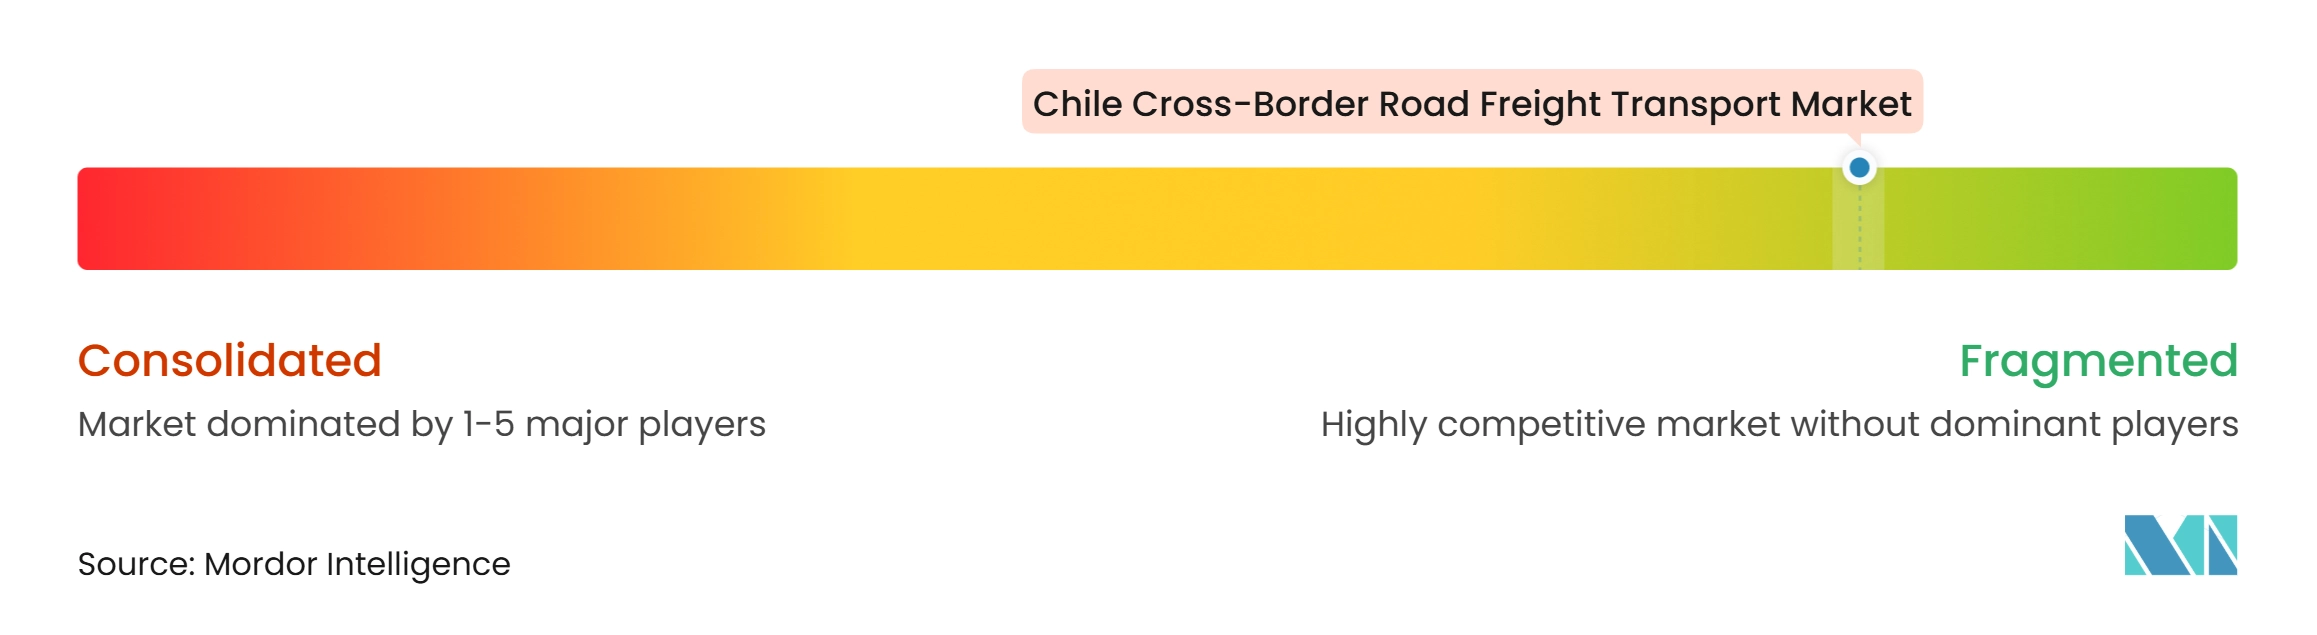
O mercado de transporte rodoviário internacional de cargas do Chile é fragmentado. Provedores globais de logística competem com transportadoras regionais que possuem forte conhecimento de corredores e relacionamentos locais com clientes. A DSV concluiu a aquisição da DB Schenker em abril de 2025, aumentando sua capacidade de combinar frete rodoviário com serviços aéreos e marítimos[4]. O grupo combinado está integrando suas operações em mais de 60 países ao longo de 2026. Essa movimentação eleva a escala competitiva disponível para grandes clientes multinacionais. A CEVA Logistics também expandiu capacidades baseadas em tecnologia no Chile. Seu piloto de inventário com IA e drones em 2025 melhorou a produtividade da contagem de inventário em armazém. Os provedores globais podem usar esses investimentos para conectar serviços de armazém com transporte interior e internacional.
A Kuehne+Nagel expandiu seu relacionamento logístico com a Casaideas por meio de um centro de distribuição semiautomatizado de 30.000 m² em Pudahuel. A instalação movimentou 34,8 milhões de unidades de entrada em 2025, sustentando um modelo de logística contratual de longo prazo. A CEVA iniciou novas operações chilenas para a BYD e um cliente do setor aeronáutico em 2026. Os operadores regionais competem por meio de conhecimento especializado de corredores, tipos de carga e requisitos aduaneiros. O Delpa Group utiliza um aplicativo móvel que oferece aos clientes rastreamento de remessas e visibilidade de gestão de carga. Essas capacidades ajudam as transportadoras regionais a defender a qualidade do serviço contra integradores maiores. Frete de alto valor, cadeia de frio, mercadorias perigosas e operações em zonas logísticas continuam sendo áreas importantes de diferenciação.
A qualidade e a conformidade regulatória são cada vez mais importantes na competição. Sistemas de qualidade alinhados à ISO 9001 podem apoiar a consistência do serviço para embarcadores industriais e farmacêuticos. O Decreto 977 do Chile também diferencia as transportadoras que atendem às cadeias de suprimentos de alimentos frescos, pois exige transporte refrigerado autorizado. A Röhlig adquiriu uma participação de 10% na OnBoard Logistics durante 2025 para expandir sua cobertura na América Latina. A Röhlig também nomeou um novo diretor-geral para o Chile em 2026 para buscar crescimento no país e na região mais ampla. Grandes operadores trazem escala de rede, enquanto especialistas menores podem conquistar mandatos por meio de execução local e equipamentos de nicho. A competição, portanto, baseia-se em confiabilidade, conformidade, visibilidade do serviço e capacidade de gerenciar rotas interrompidas. É improvável que o mercado de transporte rodoviário internacional de cargas do Chile seja dominado por um único provedor, enquanto a expertise específica por corredor continua sendo importante.
Líderes do Setor de Transporte Rodoviário Internacional de Cargas do Chile
-
Quick Chile
-
Transportes Bello e Hijos
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Rodoviário Internacional de Frete do Chile Empresas cobertas neste relatório
- Quick Chile
- Transportes Bello e Hijos
- Agencias Universales SA (AGUNSA)
- DSV AS (Including DB Schenker)
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- Delpa Group
- Overseas Logistics Chile SA
- Cargo Trans
- Andesglobal
- Transportes Santa María
- Garrido Transportes
- Transportes Rado Internacional
- Andesmar Cargas
- GEODIS SA
- Rhenus Group
- Röhlig Logistics
- JAS Worldwide Inc.
- Fracht Chile
- Noatum Logistics
- Hellmann Worldwide Logistics
Desenvolvimentos industriais recentes em Mercado de Transporte Rodoviário Internacional de Frete do Chile
- Outubro de 2026: A Empresa Portuaria Arica e o Puerto Seco de Oruro assinaram um acordo de cooperação logística para fortalecer a conectividade de frete entre o porto seco de Oruro, na Bolívia, e o Porto de Arica, no Chile, apoiando a consolidação de carga, armazenagem e o futuro desenvolvimento do corredor internacional.
- Agosto de 2026: A Impala inaugurou uma instalação de granéis sólidos em Arica para receber concentrados minerais bolivianos transportados por caminhão. O desenvolvimento fortaleceu o manuseio de carga interior e a conectividade de exportação pelo norte do Chile.
- Julho de 2026: A ITI implementou arranjos temporários de zona aduaneira e maior coordenação logística para manter os fluxos de carga de trânsito boliviana. As medidas apoiaram o despacho de 580 contêineres com destino à Bolívia durante uma semana.
- Maio de 2026: A TPA abriu um escritório comercial na Bolívia, fortalecendo a coordenação com clientes para carga boliviana que transita pelo norte do Chile. Seu programa de modernização de 2026 também incluiu equipamentos de manuseio de carga e capacidade adicional de contêineres.
Escopo do Relatório do Mercado de Transporte Rodoviário Internacional de Cargas do Chile
Visão geral da segmentação
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Frete Completo (FTL) |
| Frete Fracionado (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Mercadorias Fluidas |
| Mercadorias Sólidas |
| Não Controlado por Temperatura |
| Controlado por Temperatura |
| Chile-Argentina |
| Chile-Brasil |
| Chile-Peru |
| Chile-Paraguai |
| Chile-Bolívia |
| Outros Corredores Rodoviários Internacionais |
| Por Setor do Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Especificação de Carga | Frete Completo (FTL) |
| Frete Fracionado (LTL) | |
| Por Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Por Distância | Longa Distância |
| Curta Distância | |
| Por Configuração de Mercadorias | Mercadorias Fluidas |
| Mercadorias Sólidas | |
| Por Controle de Temperatura | Não Controlado por Temperatura |
| Controlado por Temperatura | |
| Por Corredor Internacional | Chile-Argentina |
| Chile-Brasil | |
| Chile-Peru | |
| Chile-Paraguai | |
| Chile-Bolívia | |
| Outros Corredores Rodoviários Internacionais |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o transporte rodoviário internacional de cargas do Chile?
O setor deve registrar um CAGR de 5,98% de 2027 a 2032, crescendo de 4,57 bilhões de USD em 2027 para 6,12 bilhões de USD até 2032.
Qual segmento de usuário final tem a maior participação na demanda?
A manufatura lidera com uma participação de 41,19% em 2026, pois insumos industriais, bens de capital e componentes automotivos geram movimentos internacionais recorrentes.
Qual tipo de frete está crescendo mais rapidamente por configuração de mercadorias?
As mercadorias fluidas devem registrar um CAGR de 8,37% até 2032, sustentadas por polpa mineral, óleos comestíveis, produtos químicos e compostos líquidos de lítio.
Por que a rota Chile–Argentina é importante para o frete rodoviário?
O corredor Chile–Argentina detém 57,36% da demanda de 2026, e Los Libertadores processou 6,52 milhões de toneladas de carga em 2025.
O que sustenta a expansão na rota Chile–Paraguai?
O Corredor Bioceânico Capricórnio tem como objetivo conectar os exportadores paraguaios com os portos chilenos do Pacífico pelo norte do Chile e pela Argentina.
Quais são os principais desafios operacionais para as transportadoras?
Fechamentos por condições climáticas em regiões montanhosas, documentação aduaneira, escassez de motoristas e capacidade de retorno subutilizada limitam a confiabilidade e as margens.