
Taille et part du marché du transport routier transfrontalier de fret au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.31 Milliards de dollars |
| Taille du Marché (2027) | 4.57 Milliards de dollars |
| Taille du Marché (2032) | 6.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.98 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport routier transfrontalier de fret au Chili par Mordor Intelligence
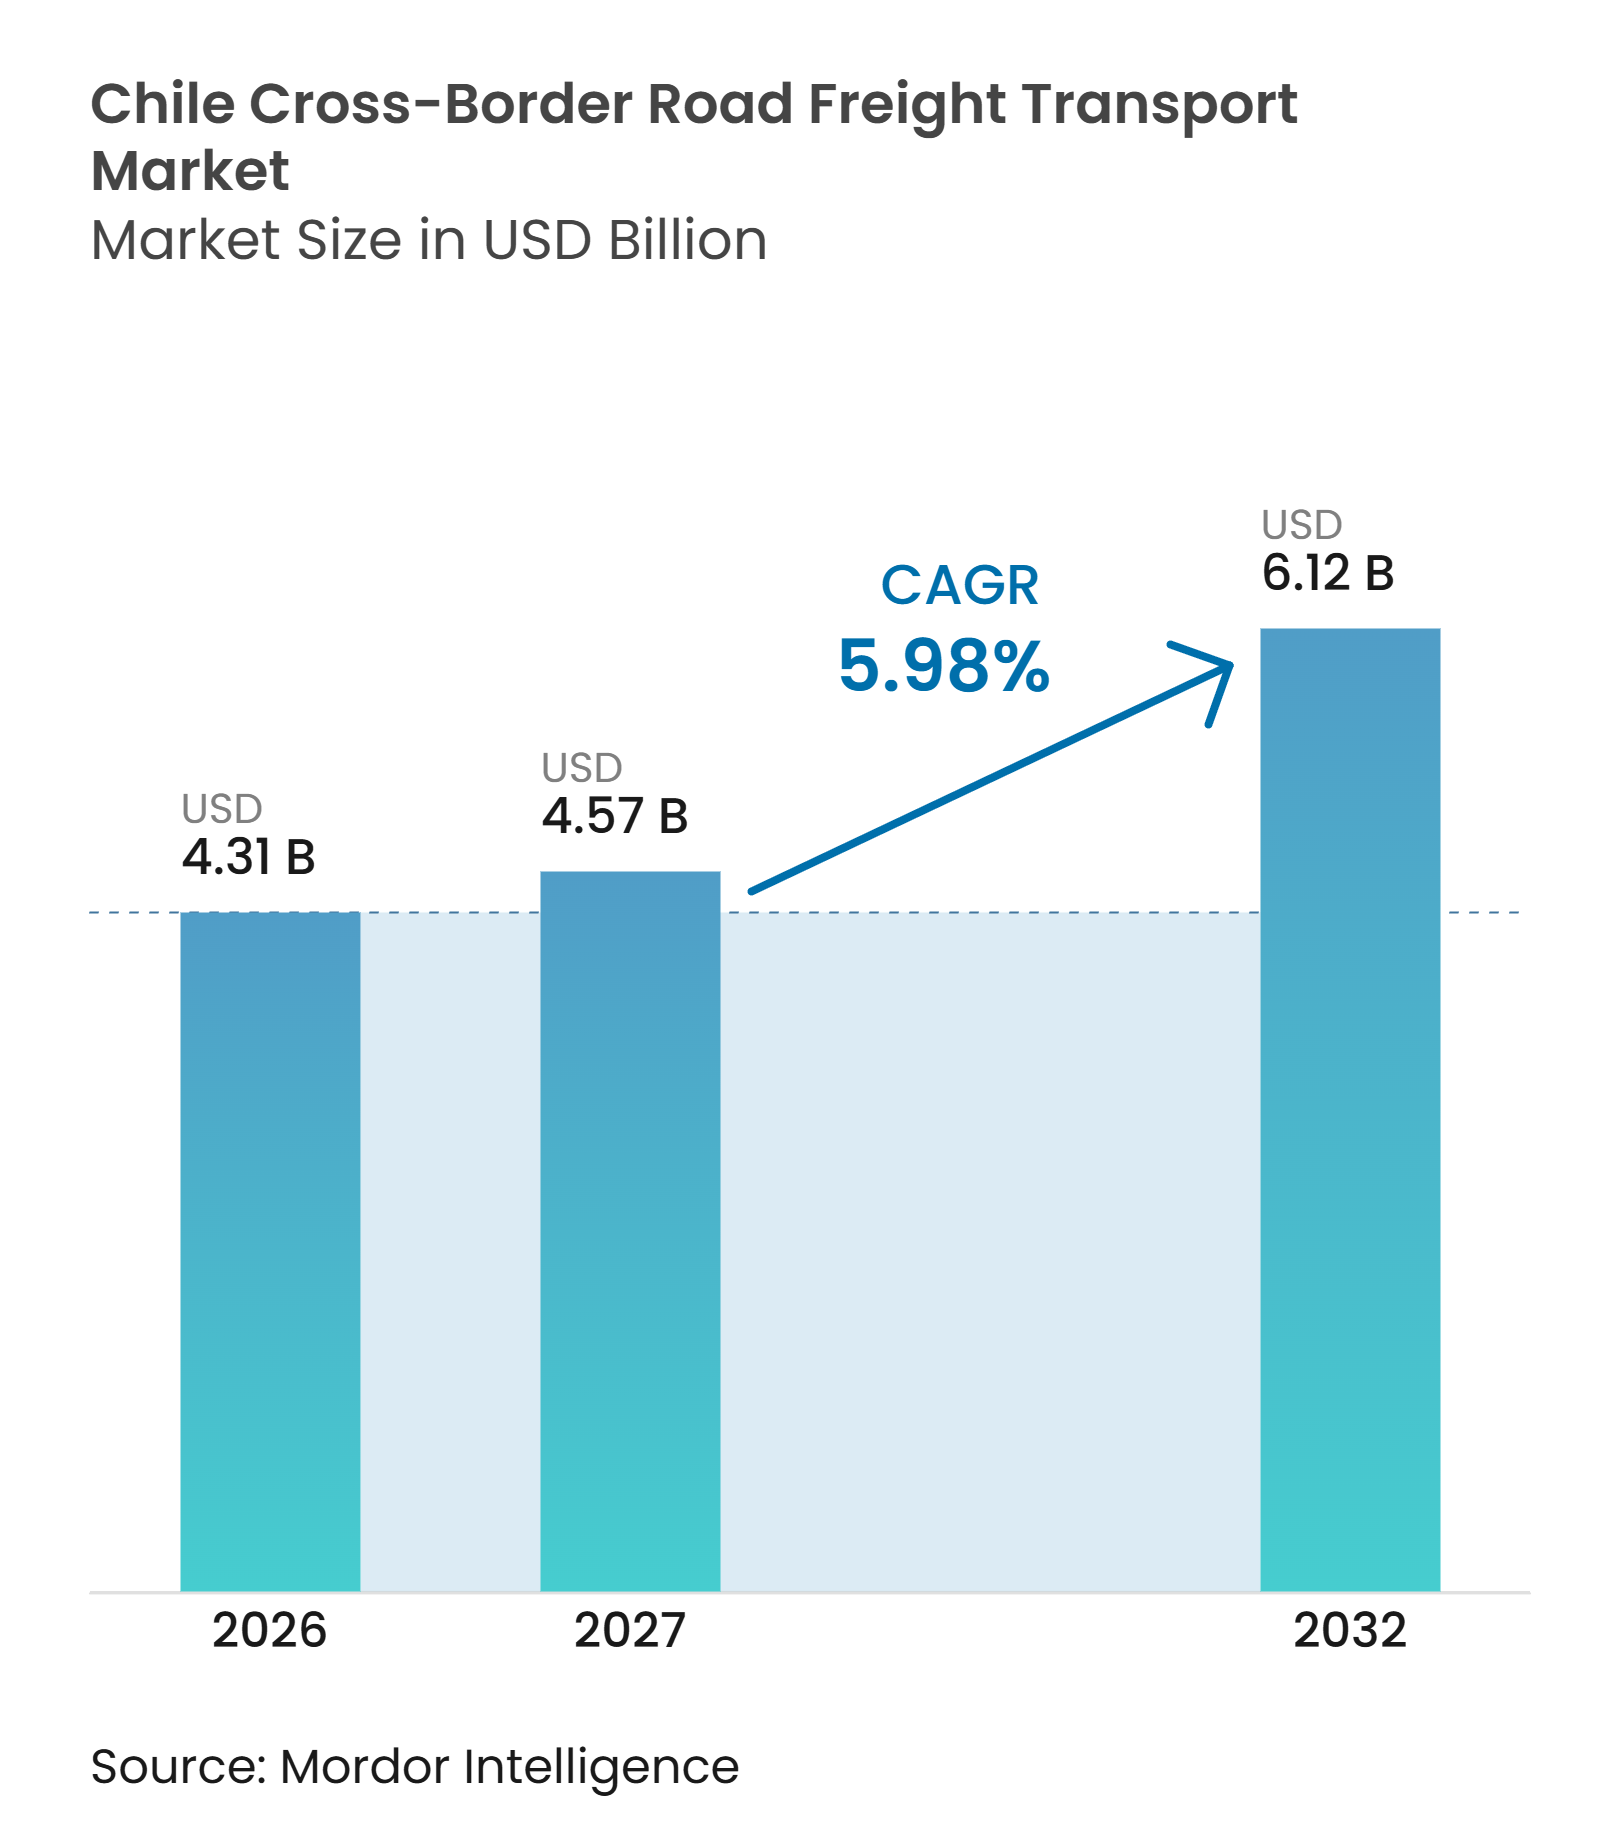
La taille du marché du transport de fret routier transfrontalier au Chili est évaluée à 4,31 milliards USD en 2026 et devrait croître de 4,57 milliards USD en 2027 à 6,12 milliards USD d'ici 2032, à un CAGR de 5,98 % durant la période de prévision de 2027 à 2032.
Le Chili dispose de 36 complexes frontaliers terrestres actifs, dont 30 avec l'Argentine, 5 avec la Bolivie et 1 avec le Pérou, ce qui fait de son réseau routier une importante connexion pacifique pour le commerce du Cône Sud. Le cuivre, le lithium, les biens de consommation et les expéditions agricoles continuent de soutenir la demande de capacité de camionnage sur les principaux corridors. Le programme d'investissement routier du Chili et les efforts de modernisation douanière renforcent les conditions d'exploitation pour les transporteurs capables de gérer des mouvements transfrontaliers complexes. Le secteur du transport de fret routier transfrontalier au Chili reste exposé aux fermetures de routes de montagne, aux retards de documentation, aux pénuries de chauffeurs et aux chargements de retour inégaux.
Points clés du rapport
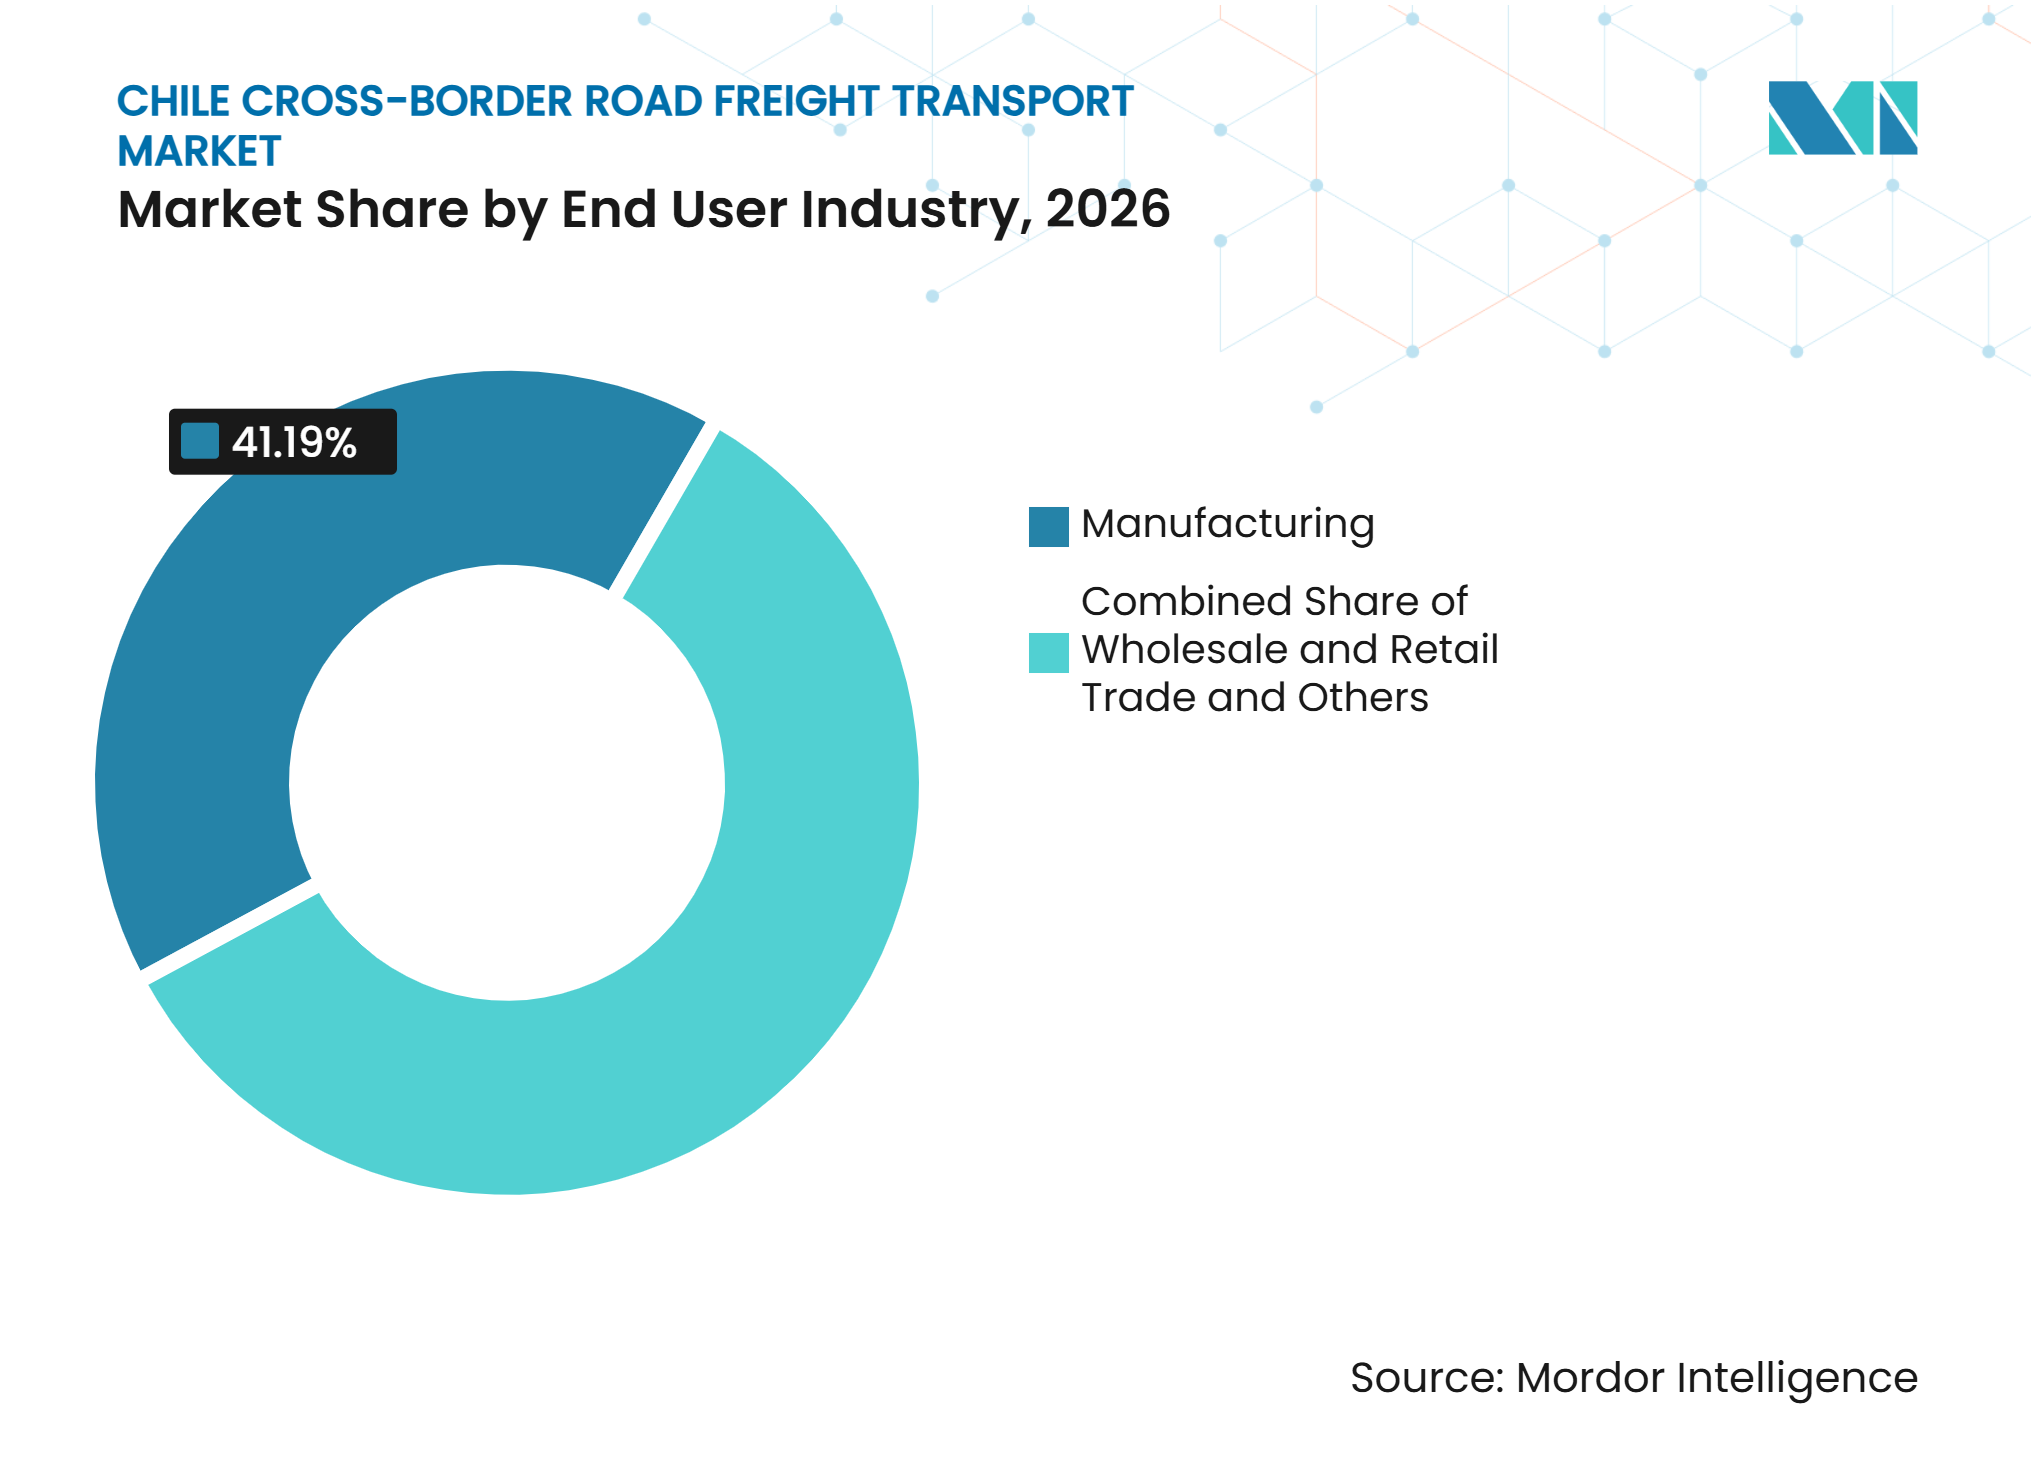
- Par secteur d'utilisateur final, l'industrie manufacturière représente 41,19 % de la part de marché du transport de fret routier transfrontalier au Chili en 2026, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 6,46 % d'ici 2032.
- Par spécification de chargement, le chargement complet représente 76,98 % de la taille du marché du transport de fret routier transfrontalier au Chili en 2026, tandis que le chargement partiel devrait enregistrer un CAGR de 7,34 % d'ici 2032.
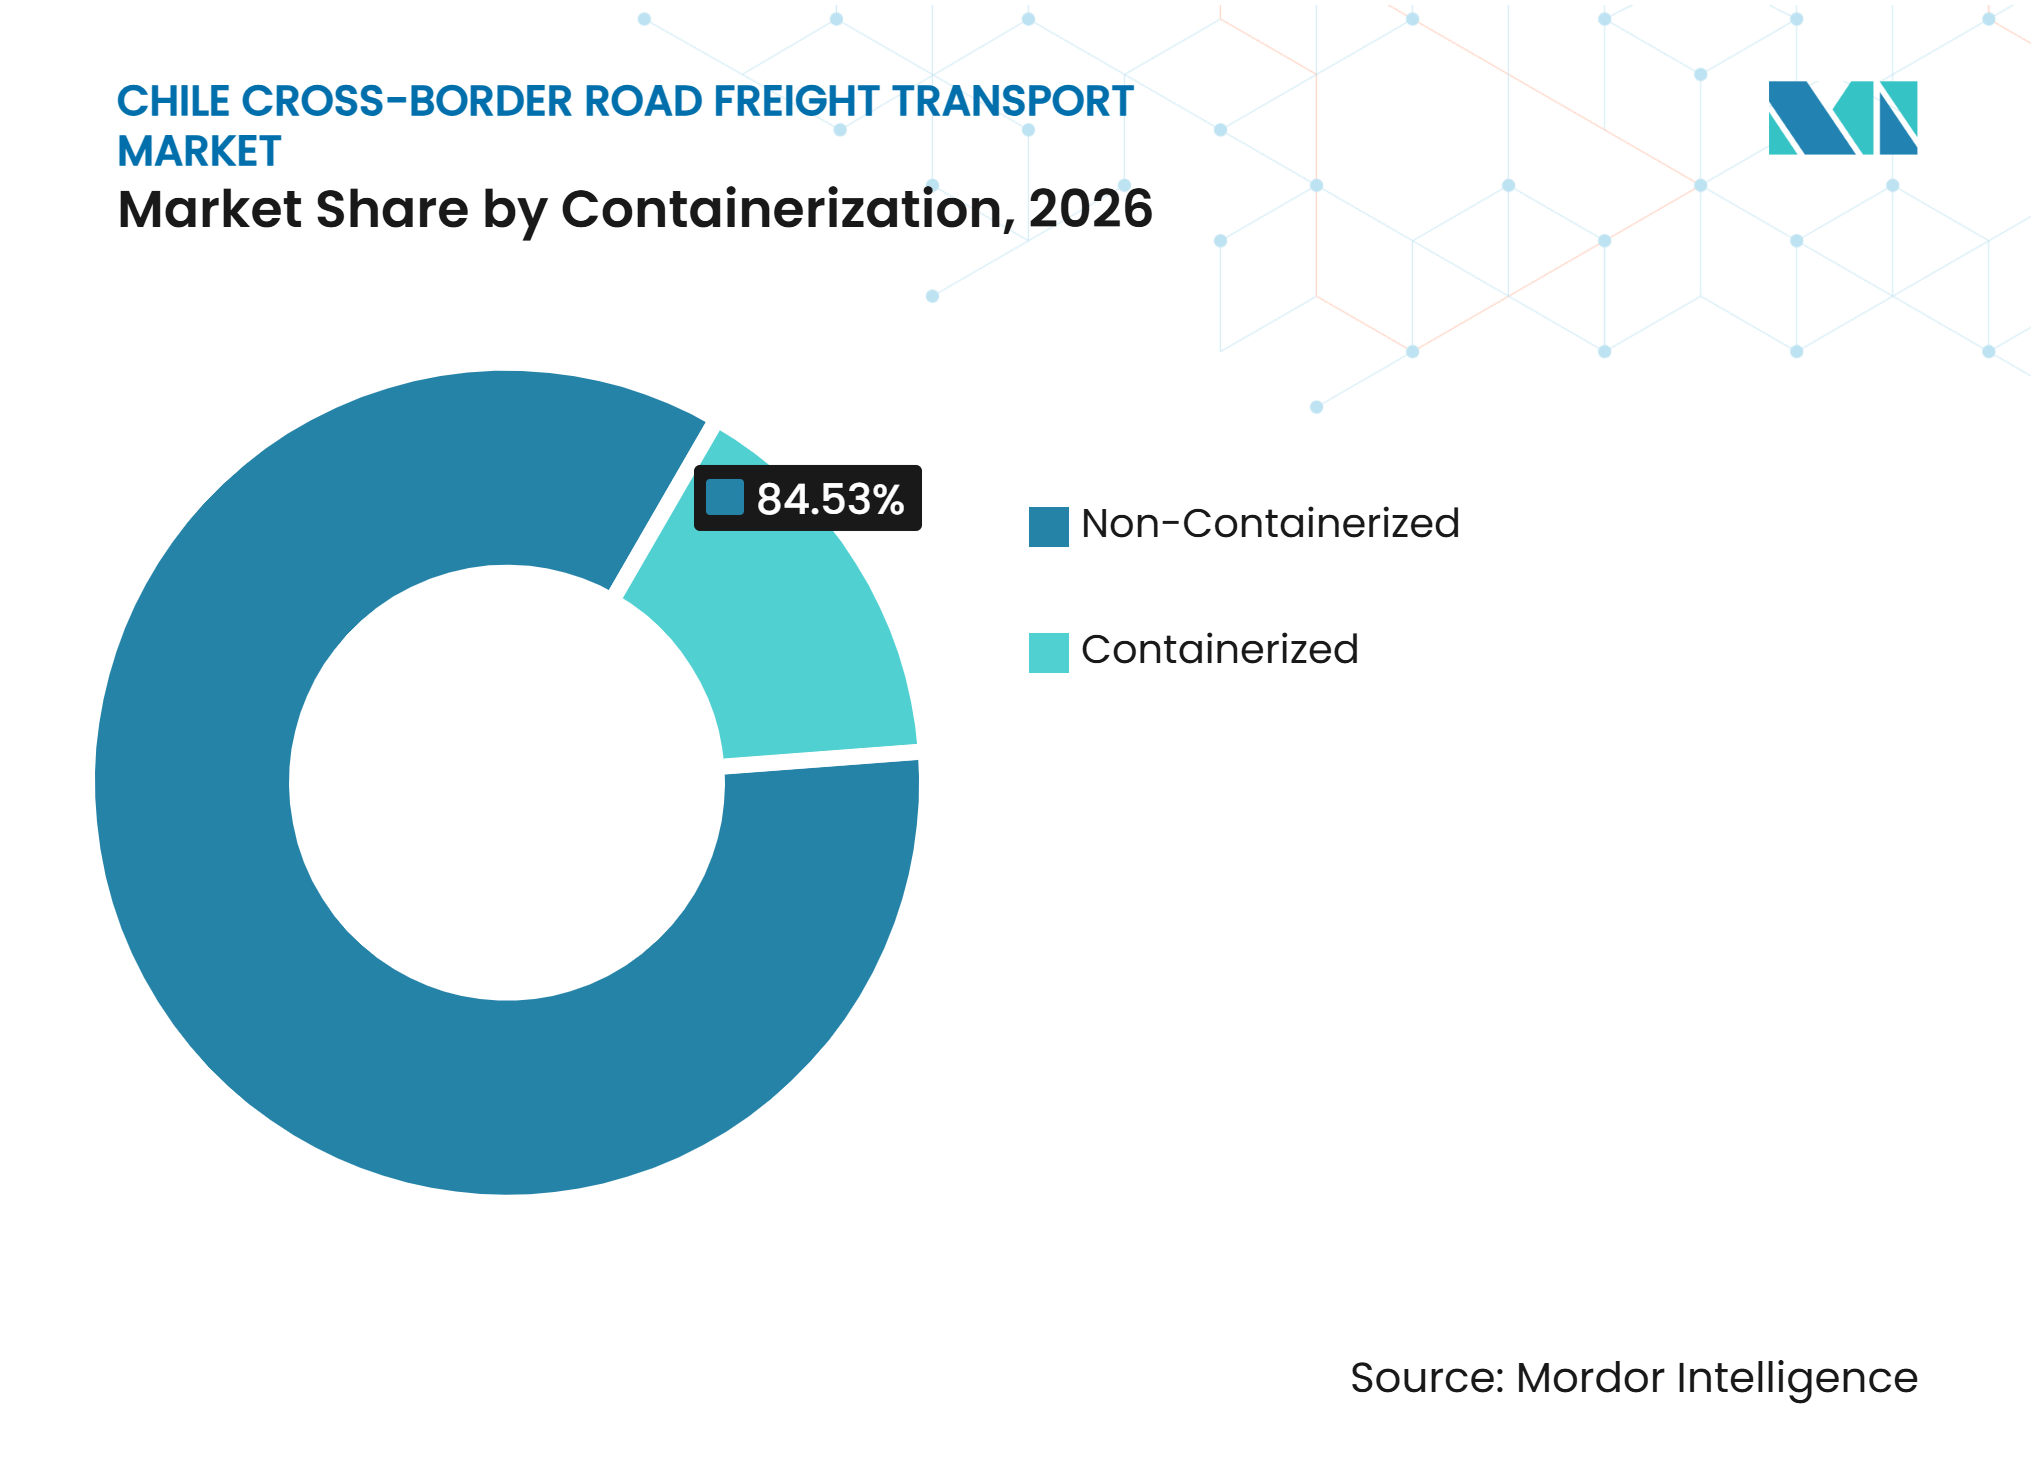
- Par conteneurisation, le fret non conteneurisé représente 84,53 % de la part de marché du transport de fret routier transfrontalier au Chili en 2026, tandis que les chargements conteneurisés devraient enregistrer un CAGR de 7,24 % d'ici 2032.
- Par distance, le transport longue distance représente 74,24 % de la taille du secteur du transport de fret routier transfrontalier au Chili en 2026, tandis que le transport courte distance devrait enregistrer un CAGR de 8,21 % d'ici 2032.
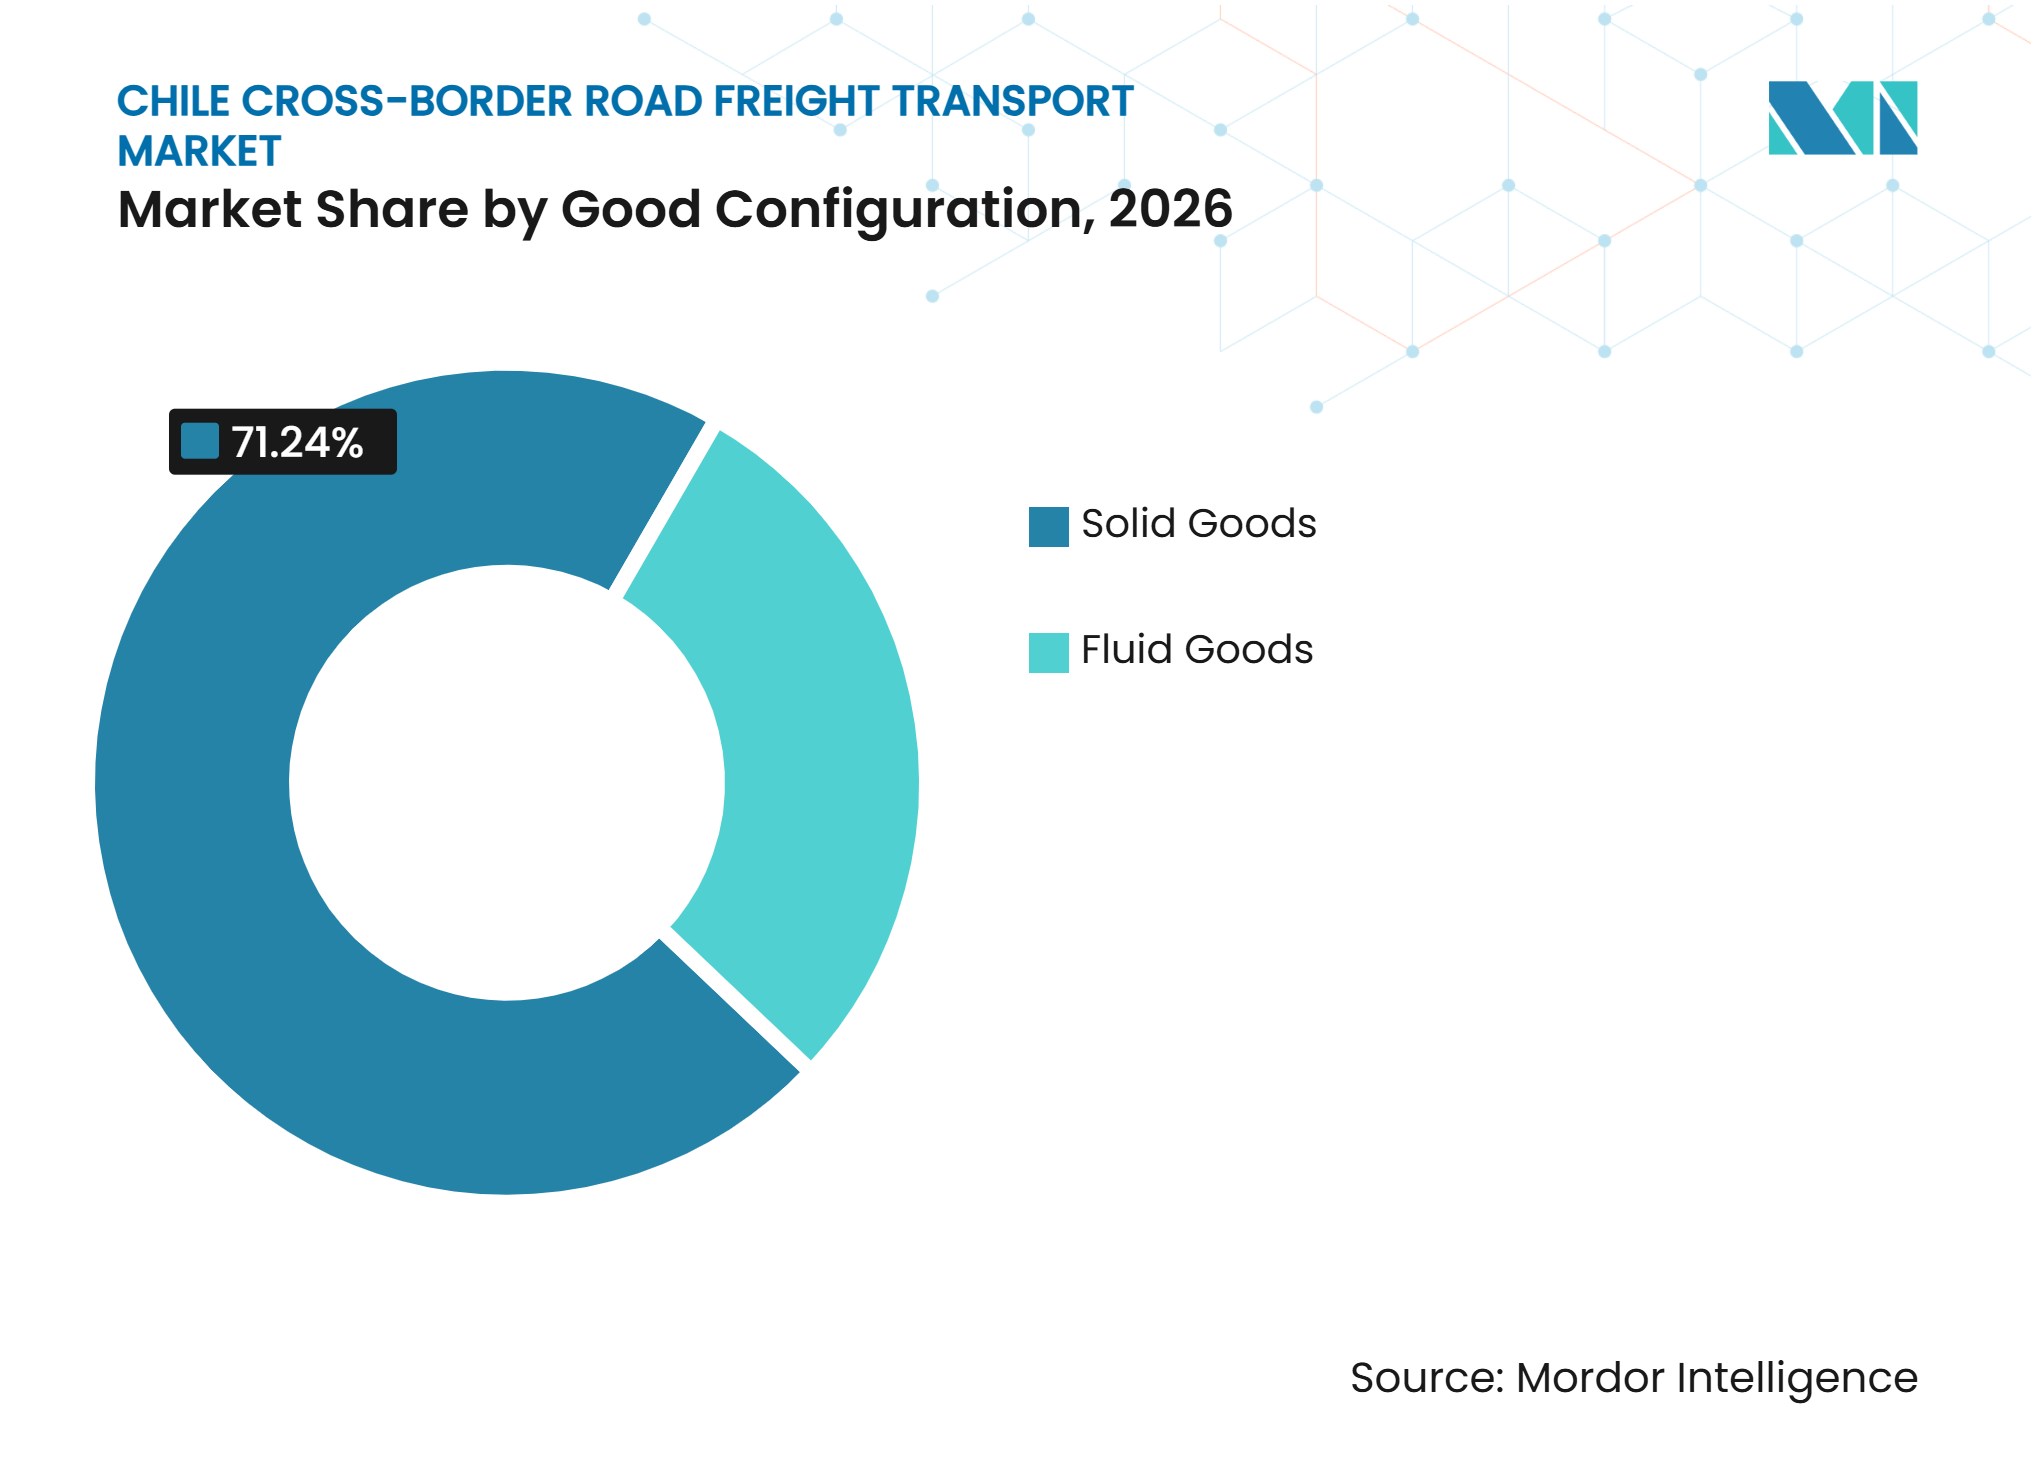
- Par configuration des marchandises, les marchandises solides représentent 71,24 % de la part de marché du transport de fret routier transfrontalier au Chili en 2026, tandis que les marchandises liquides devraient enregistrer un CAGR de 8,37 % d'ici 2032.
- Par contrôle de température, le fret non régulé en température représente 92,15 % de la taille du marché du transport de fret routier transfrontalier au Chili en 2026, tandis que le fret régulé en température devrait enregistrer un CAGR de 7,11 % d'ici 2032.
- Par corridor transfrontalier, le corridor Chili–Argentine représente 57,36 % de la part du secteur du transport de fret routier transfrontalier au Chili en 2026, tandis que le corridor Chili–Paraguay devrait enregistrer un CAGR de 8,39 % d'ici 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance du commerce régional augmentant les volumes de fret international | +1.2% | Mondial, avec des gains précoces sur les corridors Chili-Argentine et Chili-Brésil | Moyen terme (2-4 ans) |
| Investissement dans le corridor biocéanique améliorant la connectivité routière transfrontalière | +1.8% | Nord du Chili, avec des retombées vers le Brésil et le Paraguay | Long terme (≥ 4 ans) |
| Exploitation minière et agriculture élargissant la demande de fret routier | +1.5% | Chili-Argentine et Chili-Pérou, avec des gains à Antofagasta et Tarapacá | Moyen terme (2-4 ans) |
| Cargaison sensible à la température augmentant les exigences de transport spécialisé | +0.9% | Chili-Pérou et Chili-Argentine, avec des gains précoces à Santiago | Long terme (≥ 4 ans) |
| Plateformes numériques de fret améliorant l'efficacité de la mise en correspondance des capacités | +0.7% | National, avec des retombées vers la région andine | Court terme (≤ 2 ans) |
| Diversification des itinéraires renforçant la résilience du réseau après les perturbations | +0.5% | Corridor Chili-Argentine, cols de Jama et Cardenal Samoré | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce régional augmentant les volumes de fret international
Le système de transport routier transfrontalier de fret du Chili a traité 17,05 millions de tonnes de cargaison en 2025. Cette augmentation reflète des mouvements commerciaux plus importants avec l'Argentine, le Brésil, la Bolivie et le Pérou. Colchane a enregistré une augmentation du trafic de 25,3 % en 2025, ce qui indique un rôle plus large pour les routes du nord desservant le commerce lié à la Bolivie. Le réseau d'accords commerciaux du Chili réduit les obstacles pour les marchandises transitant par ses infrastructures frontalières. Le ministère des Transports et des Télécommunications a publié en 2025 un guide de documentation des cargaisons transfrontalières, reflétant le besoin de processus de conformité plus clairs à mesure que l'activité croît. Des volumes commerciaux plus élevés créent des opportunités pour les transporteurs disposant de capacités douanières, d'une capacité transfrontalière fiable et d'un accès aux itinéraires secondaires.
Investissement dans le corridor biocéanique améliorant la connectivité routière transfrontalière
Le ministère des Travaux publics du Chili s'est engagé à investir 595 milliards CLP (612,85 millions USD) pour des améliorations routières sur 352 km à Antofagasta dans le cadre du programme du Corridor biocéanique Capricornio[1]. Le programme comprend des améliorations sur les routes 23-CH, 27-CH, 24 et 29. L'itinéraire relie le Brésil et le Paraguay aux ports chiliens du Pacifique via le nord-ouest de l'Argentine. Les discussions de la Commission de haut niveau du Chili en 2026 ont priorisé la capacité d'inspection au Paso Jama et les nœuds logistiques à Antofagasta et Tarapacá. La Banque interaméricaine de développement identifie le corridor comme une plateforme importante pour l'intégration régionale, en particulier pour les zones qui ont eu des connexions de transport limitées. Le programme peut accroître la demande de services routiers longue distance, de stockage, de soutien frontalier et de distribution liée aux ports dans le nord du Chili.
Exploitation minière et agriculture élargissant la demande de fret routier
Le cuivre et le lithium restent au cœur du profil de cargaison sortante du Chili et des exigences associées en matière de fret routier. Le Chili a exporté 53,69 milliards USD de cuivre et 2,4 milliards USD de lithium en 2025. Le portefeuille de projets cuivriques du Chili devrait ajouter des capacités, soutenant une demande continue pour le transport d'équipements, d'intrants et de produits minéraux. Les exportations agricoles ajoutent une demande saisonnière pour les mouvements de cargaisons réfrigérées et générales. Les cerises fraîches, les raisins de table et le saumon nécessitent un transport coordonné depuis les sites de production jusqu'aux points d'exportation. Le Chili a exporté 5,3 millions de tonnes de cuivre en 2025, ce qui renforce la pertinence du transport lié à l'exploitation minière sur le marché du transport routier transfrontalier de fret au Chili. Ces chaînes d'approvisionnement favorisent les opérateurs disposant d'équipements spécialisés, de systèmes de sécurité et d'opérations frontalières établies.
Cargaison spécialisée et coordination numérique améliorant les exigences de service
Le transport contrôlé en température gagne en pertinence à mesure que les expéditions pharmaceutiques, de saumon et de fruits frais nécessitent des conditions de chaîne du froid constantes. Les règles sanitaires alimentaires du Chili exigent que les aliments périssables soient transportés dans des véhicules réfrigérés fermés autorisés par l'autorité sanitaire compétente. Cette règle limite la participation aux transporteurs capables de satisfaire aux normes d'équipement, d'hygiène et de surveillance. Les prestataires de fret régionaux utilisent également des applications de suivi qui offrent aux clients une visibilité en temps réel sur les expéditions. DeltaX a signalé une activité dans six pays d'Amérique du Sud en 2025, indiquant une adoption croissante de la coordination numérique des capacités. Les systèmes numériques de fret peuvent aider à réduire les trajets de retour non remplis et à améliorer l'utilisation des actifs sur les longues routes. Ces capacités de service deviennent de plus en plus pertinentes lorsque les expéditeurs ont besoin de visibilité, d'assurance de température et de réponses plus rapides aux perturbations frontalières.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perturbations météorologiques en montagne réduisant la fiabilité des corridors | -1.2% | Chili-Argentine, notamment Paso Los Libertadores, Pino Hachado et Pehuenche | Court terme (≤ 2 ans) |
| Complexité de la documentation frontalière augmentant les délais de transit | -0.8% | Corridors Chili-Argentine, Chili-Bolivie et Chili-Pérou | Moyen terme (2-4 ans) |
| Pénuries de chauffeurs limitant la capacité de fret longue distance | -0.6% | National, avec un impact précoce sur les routes longue distance et transfrontalières | Long terme (≥ 4 ans) |
| Déséquilibres des retours à vide affaiblissant l'économie d'exploitation du fret de retour | -0.4% | Corridors Chili-Argentine et Chili-Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Perturbations météorologiques en montagne réduisant la fiabilité des corridors
La fermeture prolongée de Cristo Redentor–Los Libertadores en juillet et août 2026 a perturbé un corridor qui gère une grande partie du fret terrestre entrant au Chili. Les routes de haute altitude telles que Jama et Sico font face à des risques hivernaux et de terrain supplémentaires. Le fret transfrontalier du premier semestre 2026 a diminué de 1,26 %, tandis que le trafic de camions a chuté de 3,43 % par rapport à la même période en 2025[2]. Les arrangements bilatéraux de réouverture peuvent organiser le trafic lorsque les conditions le permettent, mais ils ne peuvent pas éliminer le risque météorologique physique. La fiabilité du service dépend donc des corridors alternatifs, de la sécurité des chauffeurs et de la coordination entre les agences frontalières. Des perturbations répétées peuvent augmenter les coûts des transporteurs et affecter les engagements de livraison pour les fabricants, les détaillants et les exportateurs.
Complexité de la documentation frontalière augmentant les délais de transit
La documentation des cargaisons reste un défi opérationnel aux postes frontières chiliens, en particulier pendant les périodes de pointe du trafic. Le Chili a introduit de nouvelles procédures douanières à Los Libertadores en août 2026, notamment un contrôle préalable à l'arrivée des cargaisons basé sur les risques. Ces procédures peuvent bénéficier aux transporteurs conformes, mais elles augmentent également les exigences pour les opérateurs peu familiers avec la documentation transfrontalière. L'Argentine a incorporé le huitième protocole ATIT en 2026, créant une base juridique pour l'échange numérique de déclarations de cargaison. Pendant la transition, les transporteurs doivent gérer simultanément les processus papier et numériques. Cet environnement favorise les prestataires logistiques disposant d'équipes de conformité dédiées et de relations établies avec les agences douanières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final :
la fabrication ancre la part principale, le commerce de détail mène la croissance futureLa fabrication détient 41,19 % de la part du marché du transport routier transfrontalier de fret au Chili en 2026. Le segment déplace des matières premières industrielles, des biens d'équipement, des machines et des composants automobiles entre le Chili et les pays voisins. Les fournisseurs argentins et brésiliens soutiennent une grande partie des mouvements industriels entrants. Les installations de traitement chiliennes dépendent de délais d'arrivée fiables pour les intrants et les pièces de rechange. Le fret manufacturier nécessite souvent un dédouanement prévisible et une capacité longue distance planifiée. Il bénéficie également de relations logistiques établies capables de gérer des couloirs récurrents. L'exploitation minière et les carrières constituent une autre source majeure de demande de fret. Le concentré de cuivre, les composés de lithium, les équipements et les fournitures de projet créent des mouvements routiers entrants et sortants.
Le commerce de gros et de détail devrait enregistrer un CAGR de 6,46 % jusqu'en 2032. Les détaillants ont de plus en plus besoin d'expéditions de réapprovisionnement transfrontalières plus petites et plus fréquentes. L'activité de commerce électronique au Chili a augmenté de 10 % en 2025, soutenant la demande de services de colis, de LTL et de distribution. L'agriculture, la pêche et la sylviculture ajoutent des flux saisonniers provenant des produits frais et des chaînes d'approvisionnement en saumon. La demande de construction dépend des conditions d'investissement et de la disponibilité des matériaux importés. Le secteur du transport routier transfrontalier de fret au Chili sert donc à la fois des clients industriels à fort volume et des utilisateurs de détail plus fragmentés. Les transporteurs qui combinent des opérations de chargement complet avec des services de cargaison consolidée peuvent servir les deux modèles de demande. La connaissance douanière et la visibilité des livraisons restent importantes pour chaque groupe de clients. La combinaison de cargaisons manufacturières, agricoles et de détail soutient le besoin de différents types de véhicules et de calendriers d'exploitation.



Par spécification de chargement :
le FTL domine, le LTL suit la progression du commerce électroniqueLe chargement complet détient 76,98 % de la taille du marché du transport routier transfrontalier de fret au Chili en 2026. Le concentré de cuivre, les produits agricoles, les matériaux de construction et les intrants industriels peuvent remplir une remorque en une seule expédition. Ce profil de fret rend le transport en charge complète directe économiquement adapté aux routes transandines. Les services FTL réduisent également les étapes de manutention pour les cargaisons sensibles au temps ou délicates. Les grands fabricants et les sociétés minières nécessitent couramment une capacité de véhicule dédiée. Les longues routes favorisent les transporteurs capables de maintenir la disponibilité des camions et la couverture des chauffeurs. Le temps d'attente aux frontières peut encore affecter les calendriers de chargement complet. Les opérateurs doivent planifier la documentation avant qu'un camion n'atteigne le poste frontière. Ces exigences renforcent la position des prestataires établis avec des flux transfrontaliers récurrents.
Le chargement partiel devrait progresser à un CAGR de 7,34 % jusqu'en 2032. Les services de chargement partagé aident les petits expéditeurs à accéder au transport transfrontalier sans payer pour un véhicule entier. Les clients du commerce de détail, pharmaceutique et des biens de consommation soutiennent ce besoin. Les plateformes numériques peuvent combiner les chargements de retour et les expéditions fragmentées plus efficacement. La mise en correspondance des capacités est particulièrement précieuse lorsque les trajets de retour seraient autrement sous-remplis. La taille du marché du transport routier transfrontalier de fret au Chili pour les services LTL bénéficie du réapprovisionnement régulier du commerce de détail et des mouvements liés au commerce électronique. Les opérateurs LTL ont besoin d'une coordination d'entrepôt, d'une planification des itinéraires et d'une visibilité des cargaisons plus solides que de nombreuses opérations de chargement complet. Les centres de consolidation près des routes frontalières peuvent réduire les délais de manutention. La croissance dépendra de la capacité des transporteurs à construire des réseaux fiables qui soutiennent des expéditions fréquentes et plus petites.
Par conteneurisation :
le non-conteneurisé en tête, les conteneurs ISO gagnent des partsLe fret non conteneurisé détient 84,53 % de la part du marché du transport routier transfrontalier de fret au Chili en 2026. Les produits miniers, les matières premières agricoles et les matériaux de construction voyagent couramment sur des plateaux, des citernes et des équipements à toit ouvert. Ces configurations conviennent aux cargaisons qui ne nécessitent pas de manutention standardisée en conteneurs. Elles correspondent également au profil d'exportation et d'importation orienté vers le vrac du Chili. Les véhicules spécialisés restent importants pour les mouvements minéraux et agricoles. Le transport non conteneurisé peut minimiser les étapes de chargement et de déchargement pour certaines marchandises. Le modèle est bien adapté aux mouvements directs entre les sites de production, les points frontaliers et les ports. Il continuera d'être le plus grand segment de conteneurisation pendant la période de prévision. Sa position reflète la structure des chaînes d'approvisionnement en matières premières du Chili.
Le fret conteneurisé devrait enregistrer un CAGR de 7,24 % jusqu'en 2032. La distribution au détail, la logistique pharmaceutique et les opérations de chaîne du froid soutiennent l'adoption des équipements de conteneurs ISO. Les conteneurs peuvent améliorer la protection des cargaisons et simplifier les transferts dans les installations logistiques. Ils peuvent également aider à aligner le transport routier intérieur sur les exigences du transport maritime. Le développement logistique de La Negra à Antofagasta soutient les fonctions de port sec et de transbordement liées au Corridor biocéanique. La taille du marché du transport routier transfrontalier de fret au Chili pour les cargaisons conteneurisées peut s'élargir là où les expéditeurs accordent une plus grande valeur à la sécurité et à la compatibilité intermodale. Le coût reste une considération importante pour les mouvements terrestres. L'utilisation des conteneurs sera la plus forte là où la valeur des cargaisons, les besoins de manutention et les connexions portuaires justifient la prime d'équipement. Ce changement ne remplace pas le transport en vrac, mais il élargit les options de service pour les cargaisons à plus haute valeur.

Par distance :
la longue distance sous-tend le marché, la courte distance s'accélère près des frontièresLa longue distance représente 74,24 % de la taille du marché du transport routier transfrontalier de fret au Chili en 2026. Les principales routes transfrontalières relient le Chili à l'Argentine, la Bolivie, le Pérou, le Brésil et le Paraguay à travers de longs corridors montagneux et désertiques. L'itinéraire biocéanique peut dépasser 2 400 km pour certains mouvements. Le transport longue distance porte une grande partie des cargaisons minières, manufacturières et agricoles du marché. Ces services nécessitent des chauffeurs expérimentés et des arrangements fiables en matière de carburant, de maintenance et de repos. Les fermetures de frontières et les conditions hivernales peuvent affecter considérablement la planification des trajets. Les transporteurs doivent également gérer les procédures douanières dans plusieurs juridictions. Ces exigences opérationnelles créent des barrières à l'entrée élevées sur les routes les plus complexes. La capacité longue distance reste le fondement du marché du transport routier transfrontalier de fret au Chili.
La courte distance devrait enregistrer un CAGR de 8,21 % jusqu'en 2032. Les nouvelles zones logistiques près des points frontaliers et des ports créent des travaux de transfert et de distribution locaux. Alto Hospicio, La Negra et Mejillones renforcent le lien entre les postes frontières, les entrepôts et les installations portuaires. Les mouvements plus courts peuvent soutenir le transfert de produits semi-transformés entre les zones frontalières et les sites industriels voisins. Ils peuvent également réduire la pression sur les flottes longue distance pendant les périodes de pénurie de chauffeurs. Les services de camionnage locaux peuvent nécessiter une planification d'itinéraire moins exigeante que les trajets andins de plusieurs jours. La croissance des nœuds logistiques devrait accroître la demande de services de navette et de distribution. Cela crée des opportunités pour les transporteurs régionaux qui comprennent les réglementations locales et les opérations des installations. La progression du segment est liée au déploiement des infrastructures de corridor et au développement de l'immobilier logistique à proximité.
Par configuration de marchandises :
les marchandises solides en tête, les marchandises fluides au rythme le plus rapideLes marchandises solides représentent 71,24 % de la part du marché du transport routier transfrontalier de fret au Chili en 2026. Cette catégorie comprend les produits manufacturés emballés, les matériaux de construction, les produits agricoles et les concentrés minéraux granulaires. Les cargaisons solides peuvent transiter par diverses configurations de camions, notamment des fourgons secs, des plateaux et des remorques en vrac. La catégorie reflète le large éventail des échanges entrants et sortants du Chili. De nombreuses expéditions sont liées aux intrants de fabrication et à la distribution de biens de consommation. Les chargements agricoles ajoutent également un volume saisonnier aux routes transfrontalières. Les cargaisons solides liées à l'exploitation minière soutiennent des mouvements réguliers vers les installations d'exportation du Pacifique. Les transporteurs peuvent servir ce segment avec des équipements de fret général établis. Sa large base donne aux marchandises solides un rôle central dans les besoins globaux de capacité du marché.
Les marchandises fluides devraient se développer à un CAGR de 8,37 % jusqu'en 2032. La boue de cuivre, les huiles comestibles, les solvants chimiques et les composés de lithium liquide soutiennent la demande de transport par citerne. Les mouvements de fluides nécessitent des citernes dédiées, des équipages formés et des processus de sécurité stricts. Les règles relatives aux marchandises dangereuses au Chili et en Argentine créent des exigences de conformité supplémentaires pour les opérateurs éligibles. Ces exigences peuvent limiter l'entrée des transporteurs de fret général. Le développement minier continu du Chili soutient la demande de transport minéral spécialisé. La taille du marché du transport routier transfrontalier de fret au Chili pour les marchandises fluides bénéficie de projets qui relient la production minérale aux ports chiliens. Les mouvements alimentaires et chimiques ajoutent une demande supplémentaire pour les flottes de citernes. Les opérateurs disposant d'équipements certifiés peuvent construire une position plus défendable dans ce segment.
Par contrôle de température :
le non-contrôlé en température domine, la chaîne du froid prend de l'élanLe fret non contrôlé en température détient 92,15 % de la part du marché du transport routier transfrontalier de fret au Chili en 2026. Le segment comprend la plupart des matières premières en vrac, des produits manufacturés, des matériaux de construction et des cargaisons générales. Ces produits n'ont pas besoin d'équipements réfrigérés ni d'une surveillance continue de la température. L'ampleur du segment reflète l'importance du fret minier et industriel. Les camions polyvalents peuvent servir un large éventail d'expéditeurs dans cette catégorie. Les opérateurs peuvent utiliser des fourgons secs, des plateaux, des remorques en vrac et des unités spécialisées selon la cargaison. Le fret non contrôlé en température restera la principale base de demande pour les transporteurs. Sa large part soutient l'utilisation de la flotte sur les principales routes longue distance. Des opérations rentables resteront un facteur concurrentiel clé pour ce segment.
Le fret contrôlé en température devrait enregistrer un CAGR de 7,11 % jusqu'en 2032. Les fruits frais, le saumon et les produits pharmaceutiques nécessitent des conditions de chaîne du froid tout au long des mouvements routiers. La saison des cerises au Chili crée une demande récurrente de capacité réfrigérée entre octobre et janvier. Le travail de Hellmann avec Salmones Antártica démontre le rôle du soutien logistique spécialisé pour les exportations périssables. La surveillance IoT peut aider les opérateurs à suivre les températures à travers les changements d'altitude et de météo. Le Décret 977 maintient une barrière réglementaire en exigeant un transport réfrigéré autorisé pour les aliments périssables. Le secteur du transport routier transfrontalier de fret au Chili a besoin de davantage de capacité de réfrigération certifiée à mesure que les exportateurs exigent un risque de perte de produit plus faible. Les prestataires spécialisés peuvent se démarquer par l'intégrité de la température, la documentation et la capacité de réponse. Le segment reste plus petit que le fret général, mais ses exigences de service soutiennent des opérations à plus haute valeur.
Analyse géographique
Le Chili-Argentine détient 57,36 % de la part du marché du transport routier transfrontalier de fret au Chili en 2026. Los Libertadores a traité 427 214 camions lourds et 6,52 millions de tonnes de cargaison en 2025. Le corridor transporte des produits alimentaires, laitiers, céréaliers et des intrants industriels argentins, ainsi que des expéditions minérales, chimiques et agricoles chiliennes. Sa base de cargaison diversifiée soutient une demande routière stable auprès de plusieurs groupes de clients. Une fermeture de 34 jours en 2026 a montré l'effet des conditions hivernales sévères sur la fiabilité du réseau. Le Chili a alloué 39 milliards CLP (40,17 millions USD) aux infrastructures frontalières en 2026, après 32,3 milliards CLP (33,27 millions USD) en 2025. Cet investissement soutient des installations plus solides, bien qu'il ne puisse pas éliminer le risque météorologique en haute altitude. La conformité douanière et la planification multi-itinéraires restent déterminantes pour les transporteurs opérant sur ce couloir.
Le couloir Chili-Paraguay devrait enregistrer un CAGR de 8,39 % jusqu'en 2032. Le Corridor biocéanique Capricornio relie le Chili et le Paraguay aux ports chiliens du Pacifique via l'Argentine. La route PY15 du Paraguay est une partie importante du réseau plus large. Le Chili développe des installations d'inspection frontalière, des connexions routières, des aires de repos et des zones logistiques pour soutenir les mouvements de cargaison attendus. Le corridor offre aux exportateurs du Chili et du Paraguay un itinéraire supplémentaire vers les marchés asiatiques. Il crée également un rôle pour Antofagasta et Tarapacá en tant que centres logistiques. Le succès opérationnel dépendra de procédures d'inspection coordonnées entre les pays du corridor. Des infrastructures routières fiables et une demande commerciale détermineront si le couloir atteint son potentiel projeté.
Les routes Chili-Bolivie via Chungará et Colchane ont traité 288 757 camions et 4,49 millions de tonnes en 2025[3]. Le trafic de Colchane a augmenté de 25,3 %, indiquant une utilisation croissante des corridors du nord. Le trafic Chili-Pérou via Concordia a augmenté de 14,5 % en 2025. Le passage méridional d'Integración Austral a traité 103 096 camions et 1,38 million de tonnes au cours de l'année. Ces routes desservent différentes compositions de cargaison, notamment des biens de consommation, des minéraux, des produits énergétiques et des expéditions agricoles. L'Union internationale des transports routiers a identifié le Chili comme un emplacement prioritaire pour la mise en œuvre du TIR. Le TIR pourrait soutenir les informations préalables à l'arrivée et des procédures de transit plus cohérentes pour les mouvements multi-pays. De meilleurs systèmes de documentation peuvent aider les routes secondaires à devenir des alternatives pratiques lorsque le principal corridor andin est perturbé.
Paysage concurrentiel
Concentration du Marché
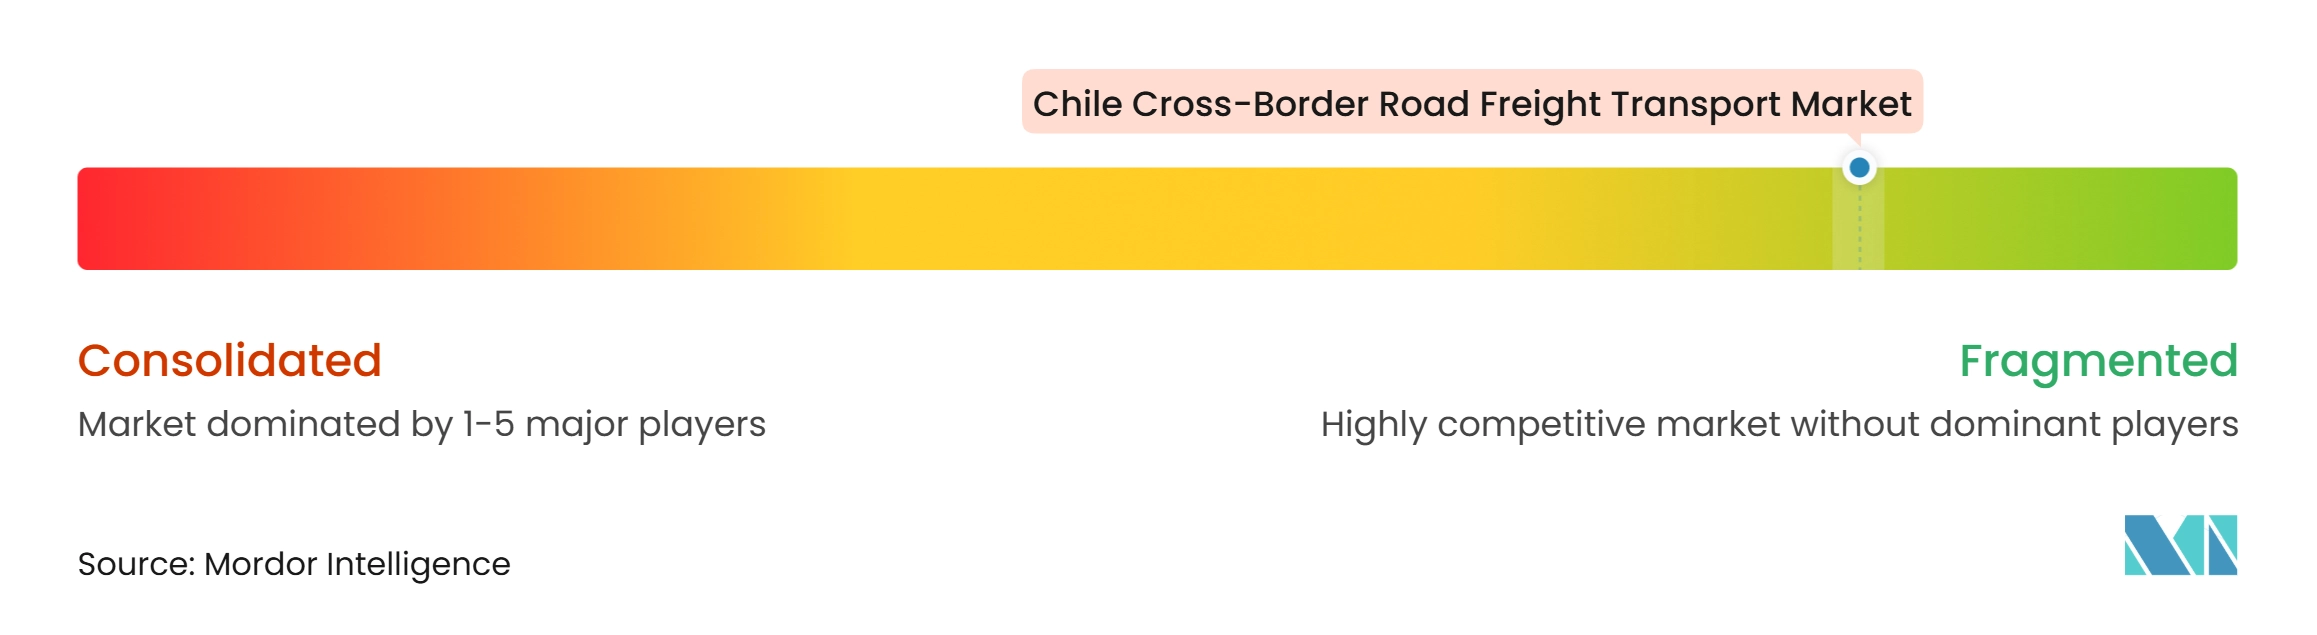
Le marché du transport routier transfrontalier de fret au Chili est fragmenté. Les prestataires logistiques mondiaux sont en concurrence avec des transporteurs régionaux qui ont une solide connaissance des corridors et des relations établies avec les clients locaux. DSV a finalisé l'acquisition de DB Schenker en avril 2025, renforçant sa capacité à combiner le fret routier avec les services aériens et maritimes[4]. Le groupe combiné intègre ses opérations dans plus de 60 pays jusqu'en 2026. Cette démarche augmente l'échelle concurrentielle disponible pour les grands clients multinationaux. CEVA Logistics a également élargi ses capacités technologiques au Chili. Son projet pilote d'IA et de drones pour l'inventaire en 2025 a amélioré la productivité du comptage des stocks en entrepôt. Les prestataires mondiaux peuvent utiliser ces investissements pour connecter les services d'entrepôt au transport intérieur et transfrontalier.
Kuehne+Nagel a élargi sa relation logistique avec Casaideas grâce à un centre de distribution semi-automatisé de 30 000 m² à Pudahuel. L'installation a traité 34,8 millions d'unités entrantes en 2025, soutenant un modèle de logistique contractuelle à long terme. CEVA a démarré de nouvelles opérations chiliennes pour BYD et un client aéronautique en 2026. Les opérateurs régionaux se démarquent par leur connaissance spécialisée des couloirs, des types de cargaison et des exigences douanières. Delpa Group utilise une application mobile qui offre aux clients un suivi des expéditions et une visibilité sur la gestion des cargaisons. Ces capacités aident les transporteurs régionaux à défendre la qualité de service face aux grands intégrateurs. Le fret à haute valeur, la chaîne du froid, les marchandises dangereuses et les opérations en zone logistique restent des domaines importants de différenciation.
La qualité et la conformité réglementaire sont de plus en plus importantes dans la concurrence. Les systèmes de qualité conformes à la norme ISO 9001 peuvent soutenir la cohérence des services pour les expéditeurs industriels et pharmaceutiques. Le Décret 977 du Chili différencie également les transporteurs desservant les chaînes d'approvisionnement alimentaires fraîches car il exige un transport réfrigéré autorisé. Röhlig a acquis une participation de 10 % dans OnBoard Logistics en 2025 pour élargir sa couverture en Amérique latine. Röhlig a également nommé un nouveau directeur général pour le Chili en 2026 afin de poursuivre la croissance dans le pays et dans la région plus large. Les grands opérateurs apportent une échelle de réseau, tandis que les spécialistes plus petits peuvent remporter des mandats grâce à l'exécution locale et aux équipements de niche. La concurrence repose donc sur la fiabilité, la conformité, la visibilité des services et la capacité à gérer les routes perturbées. Le marché du transport routier transfrontalier de fret au Chili est peu susceptible d'être dominé par un seul prestataire, tandis que l'expertise spécifique aux corridors reste importante.
Leaders du secteur du transport routier transfrontalier de fret au Chili
-
Quick Chile
-
Transportes Bello e Hijos
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport Routier de Fret Transfrontalier au Chili Entreprises couvertes dans ce rapport
- Quick Chile
- Transportes Bello e Hijos
- Agencias Universales SA (AGUNSA)
- DSV AS (Including DB Schenker)
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- Delpa Group
- Overseas Logistics Chile SA
- Cargo Trans
- Andesglobal
- Transportes Santa María
- Garrido Transportes
- Transportes Rado Internacional
- Andesmar Cargas
- GEODIS SA
- Rhenus Group
- Röhlig Logistics
- JAS Worldwide Inc.
- Fracht Chile
- Noatum Logistics
- Hellmann Worldwide Logistics
Développements industriels récents dans Marché du Transport Routier de Fret Transfrontalier au Chili
- Octobre 2026 : Empresa Portuaria Arica et Puerto Seco de Oruro ont signé un accord de coopération logistique pour renforcer la connectivité du fret entre le port sec d'Oruro en Bolivie et le port d'Arica au Chili, soutenant la consolidation des cargaisons, le stockage et le développement futur des corridors transfrontaliers.
- Août 2026 : Impala a inauguré une installation de vrac sec à Arica pour recevoir des concentrés minéraux boliviens transportés par camion. Ce développement a renforcé la manutention des cargaisons intérieures et la connectivité des exportations via le nord du Chili.
- Juillet 2026 : ITI a mis en place des arrangements temporaires de zone douanière et une coordination logistique renforcée pour maintenir les flux de cargaisons de transit boliviennes. Ces mesures ont soutenu l'expédition de 580 conteneurs à destination de la Bolivie en une semaine.
- Mai 2026 : TPA a ouvert un bureau commercial en Bolivie, renforçant la coordination avec les clients pour les cargaisons boliviennes transitant par le nord du Chili. Son programme de modernisation 2026 comprenait également des équipements de manutention des cargaisons et une capacité de conteneurs supplémentaire.
Périmètre du rapport sur le marché du transport routier transfrontalier de fret au Chili
Aperçu de la segmentation
| Agriculture, pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz, exploitation minière et carrières |
| Commerce de gros et de détail |
| Autres |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Marchandises fluides |
| Marchandises solides |
| Non contrôlé en température |
| Contrôlé en température |
| Chili-Argentine |
| Chili-Brésil |
| Chili-Pérou |
| Chili-Paraguay |
| Chili-Bolivie |
| Autres couloirs de transport routier transfrontalier |
| Par secteur d'utilisateur final | Agriculture, pêche et sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et gaz, exploitation minière et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Par spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Par conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Par distance | Longue distance |
| Courte distance | |
| Par configuration de marchandises | Marchandises fluides |
| Marchandises solides | |
| Par contrôle de température | Non contrôlé en température |
| Contrôlé en température | |
| Par couloir transfrontalier | Chili-Argentine |
| Chili-Brésil | |
| Chili-Pérou | |
| Chili-Paraguay | |
| Chili-Bolivie | |
| Autres couloirs de transport routier transfrontalier |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le transport routier transfrontalier de fret au Chili ?
Le secteur devrait enregistrer un CAGR de 5,98 % de 2027 à 2032, passant de 4,57 milliards USD en 2027 à 6,12 milliards USD d'ici 2032.
Quel segment d'utilisateur final détient la plus grande part de la demande ?
La fabrication est en tête avec une part de 41,19 % en 2026, car les intrants industriels, les biens d'équipement et les composants automobiles génèrent des mouvements transfrontaliers récurrents.
Quel type de fret connaît la croissance la plus rapide par configuration de marchandises ?
Les marchandises fluides devraient enregistrer un CAGR de 8,37 % jusqu'en 2032, soutenues par la boue minérale, les huiles comestibles, les produits chimiques et les composés de lithium liquide.
Pourquoi la route Chili-Argentine est-elle importante pour le fret routier ?
Le couloir Chili-Argentine détient 57,36 % de la demande de 2026, et Los Libertadores a traité 6,52 millions de tonnes de cargaison en 2025.
Qu'est-ce qui soutient l'expansion sur la route Chili-Paraguay ?
Le Corridor biocéanique Capricornio est destiné à relier les exportateurs paraguayens aux ports chiliens du Pacifique via le nord du Chili et l'Argentine.
Quels sont les principaux défis opérationnels pour les transporteurs ?
Les fermetures dues aux conditions météorologiques en montagne, la documentation douanière, les pénuries de chauffeurs et la sous-utilisation de la capacité de retour limitent la fiabilité et les marges.