
Tamaño y Participación del Mercado de Transporte de Flete por Carretera Transfronterizo de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.98 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete por Carretera Transfronterizo de Chile por Mordor Intelligence
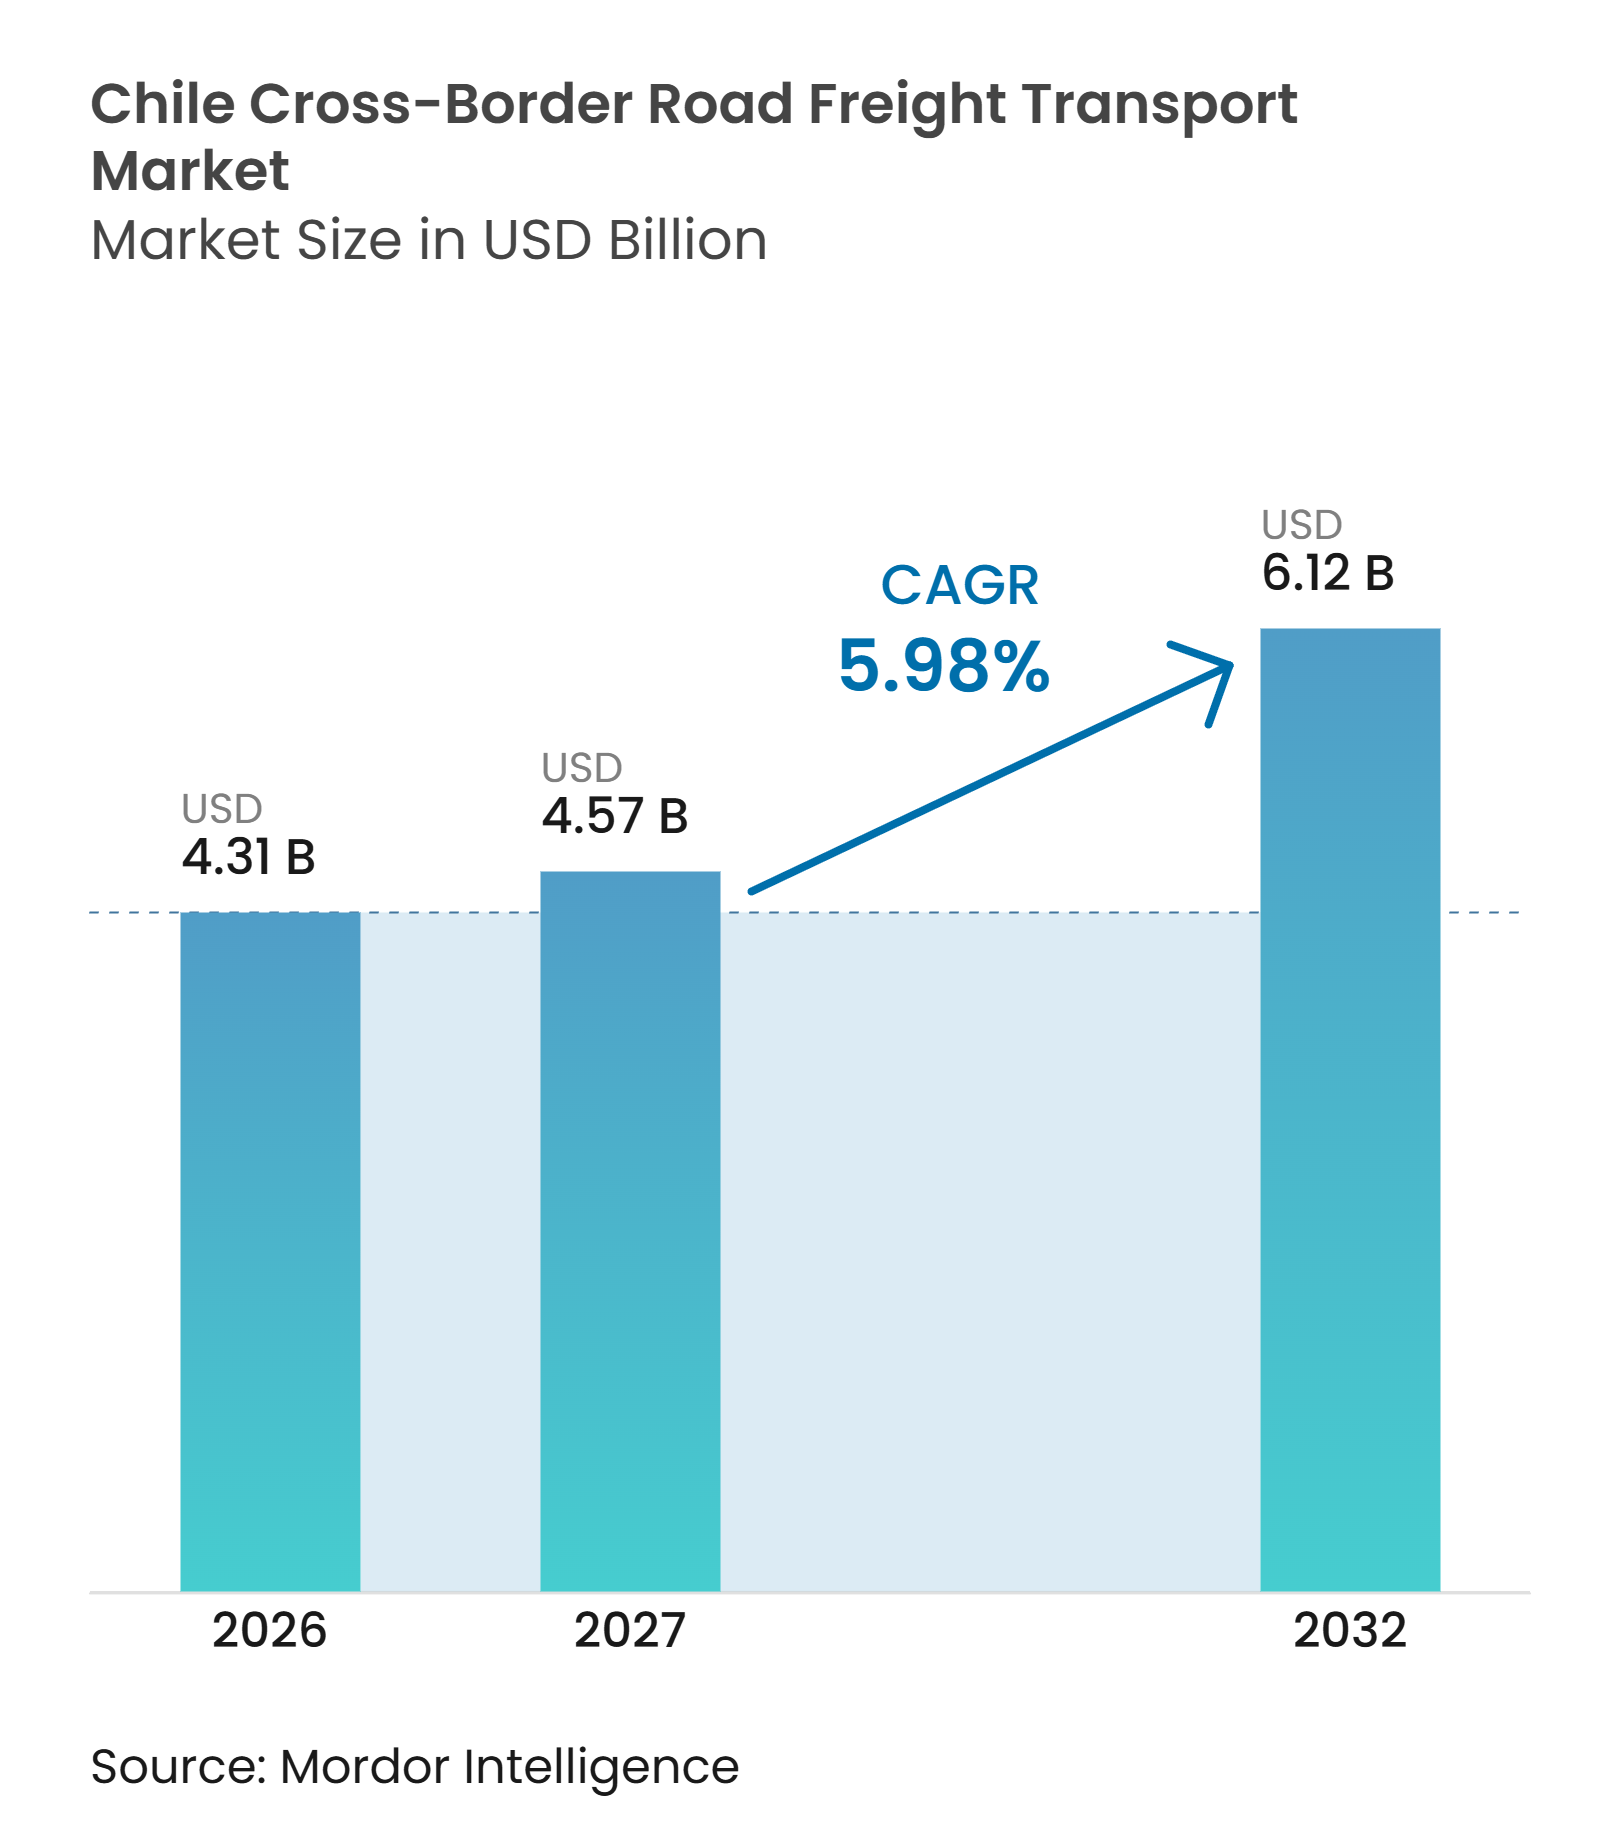
El tamaño del mercado de transporte de flete por carretera transfronterizo de Chile se valúa en 4,31 mil millones de USD en 2026 y se estima que crecerá de 4,57 mil millones de USD en 2027 a 6,12 mil millones de USD para 2032, a una CAGR del 5,98% durante el período de pronóstico de 2027 a 2032.
Chile cuenta con 36 complejos fronterizos terrestres activos, incluidos 30 con Argentina, 5 con Bolivia y 1 con Perú, lo que convierte a su red vial en una importante conexión del Pacífico para el comercio del Cono Sur. Los envíos de cobre, litio, bienes de consumo y productos agrícolas continúan sosteniendo la demanda de capacidad de camiones en los principales corredores. El programa de inversión vial de Chile y los esfuerzos de modernización aduanera están fortaleciendo las condiciones operativas para los transportistas que pueden gestionar movimientos transfronterizos complejos. La industria de transporte de flete por carretera transfronterizo de Chile sigue expuesta a cierres de montaña, retrasos en la documentación, escasez de conductores y cargas de retorno desiguales.
Conclusiones Clave del Informe
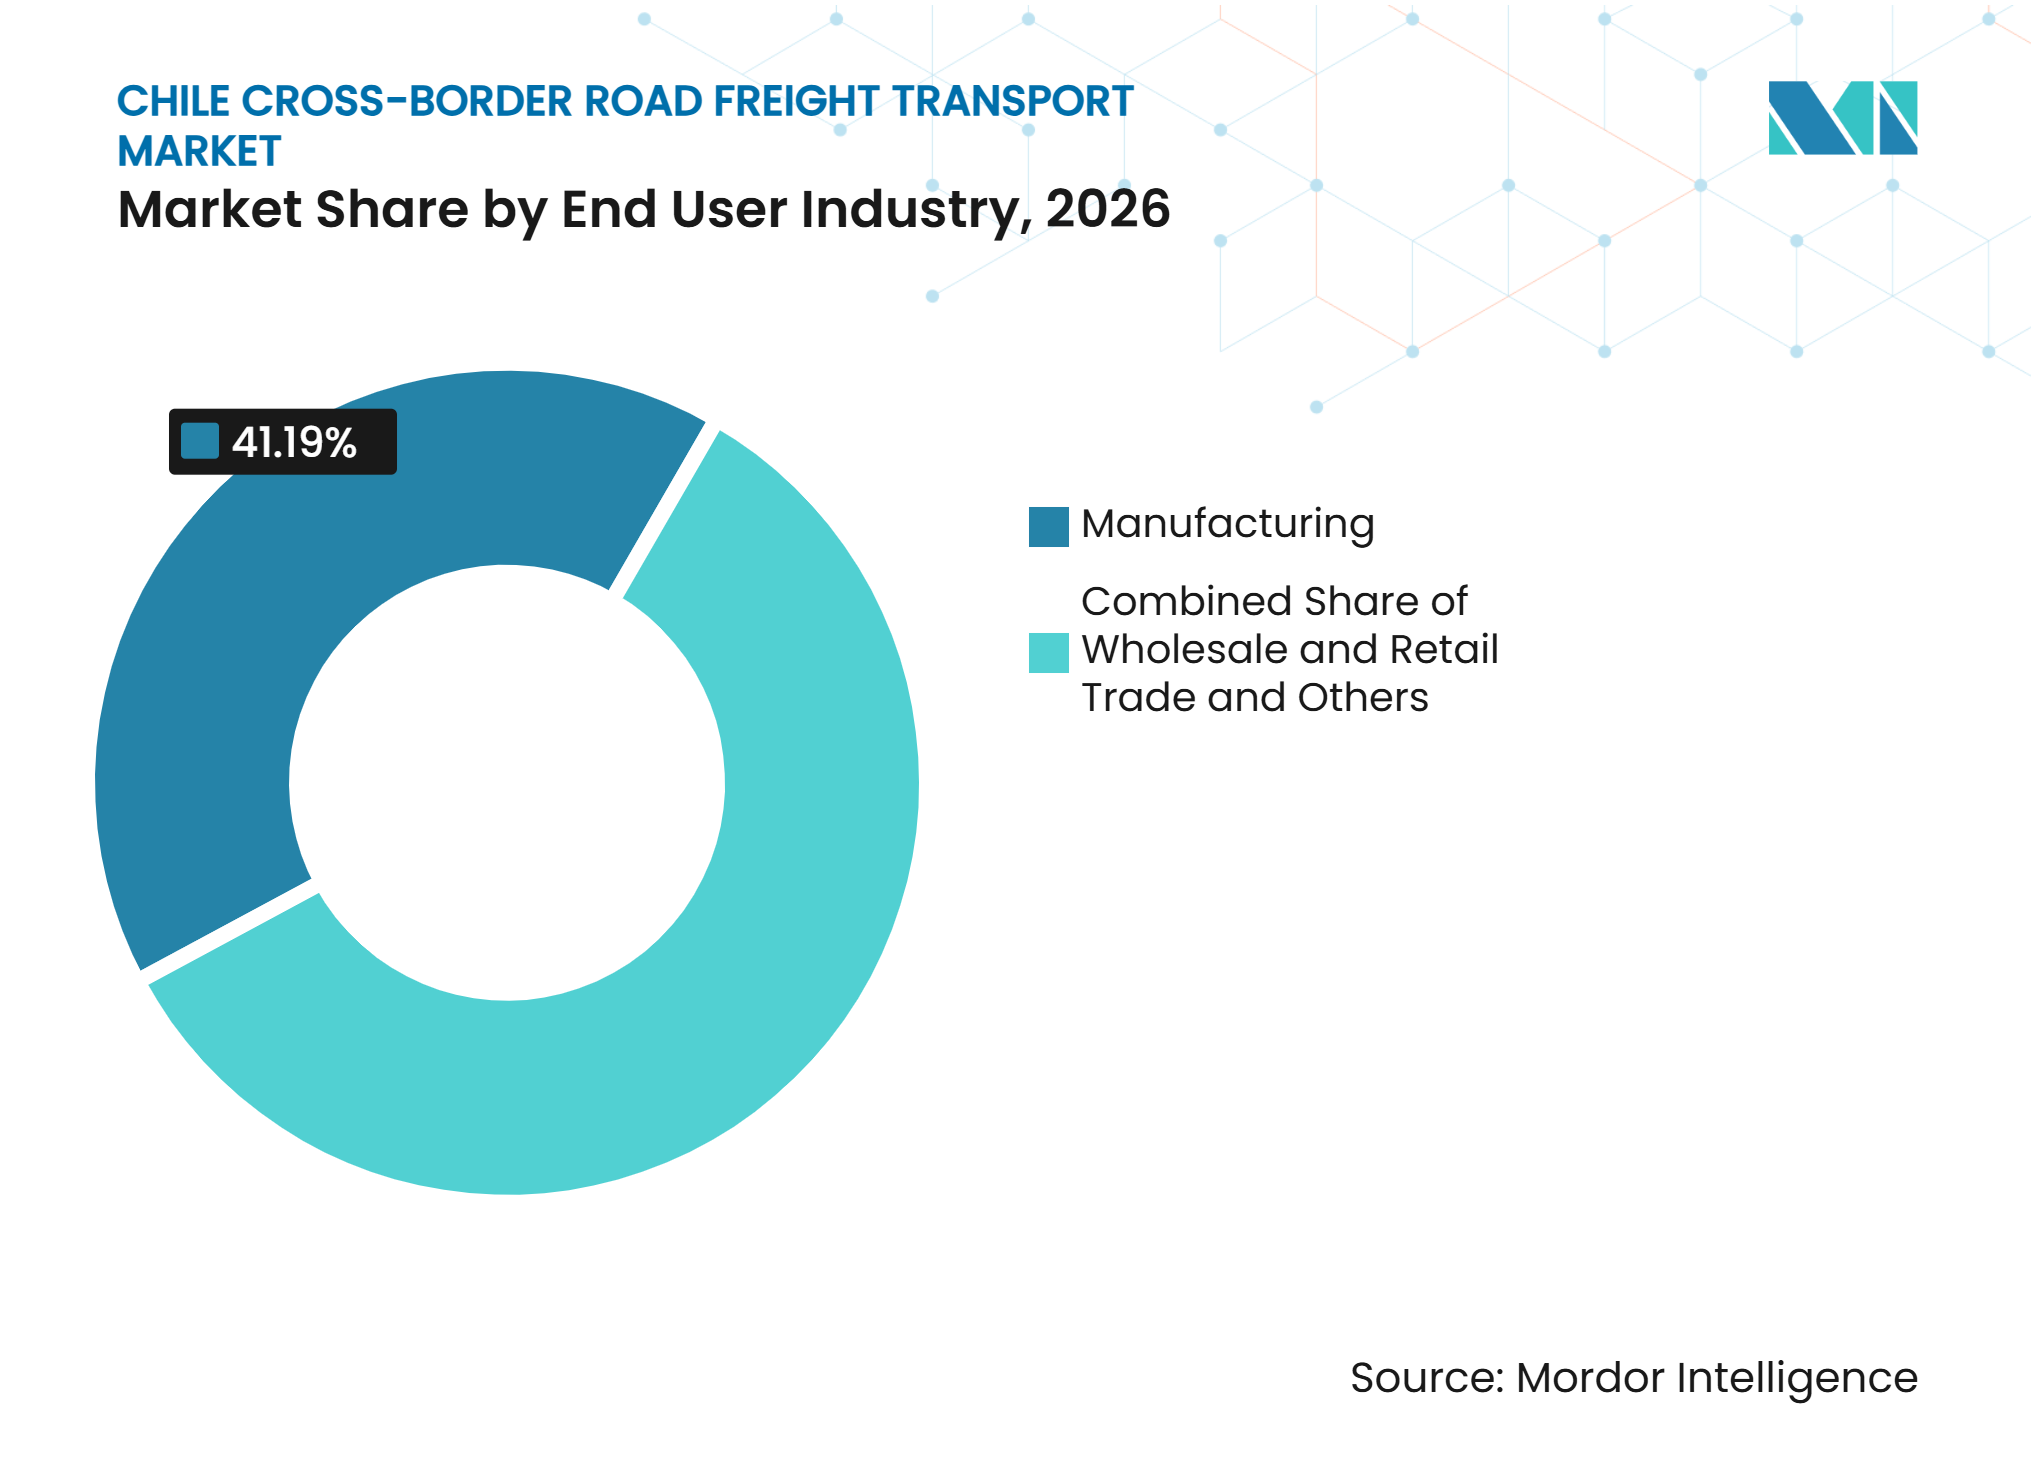
- Por industria de usuario final, la manufactura representa el 41,19% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que el comercio mayorista y minorista proyecta registrar una CAGR del 6,46% hasta 2032.
- Por especificación de carga en camión, la carga completa representa el 76,98% del tamaño del mercado de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que la carga parcial proyecta registrar una CAGR del 7,34% hasta 2032.
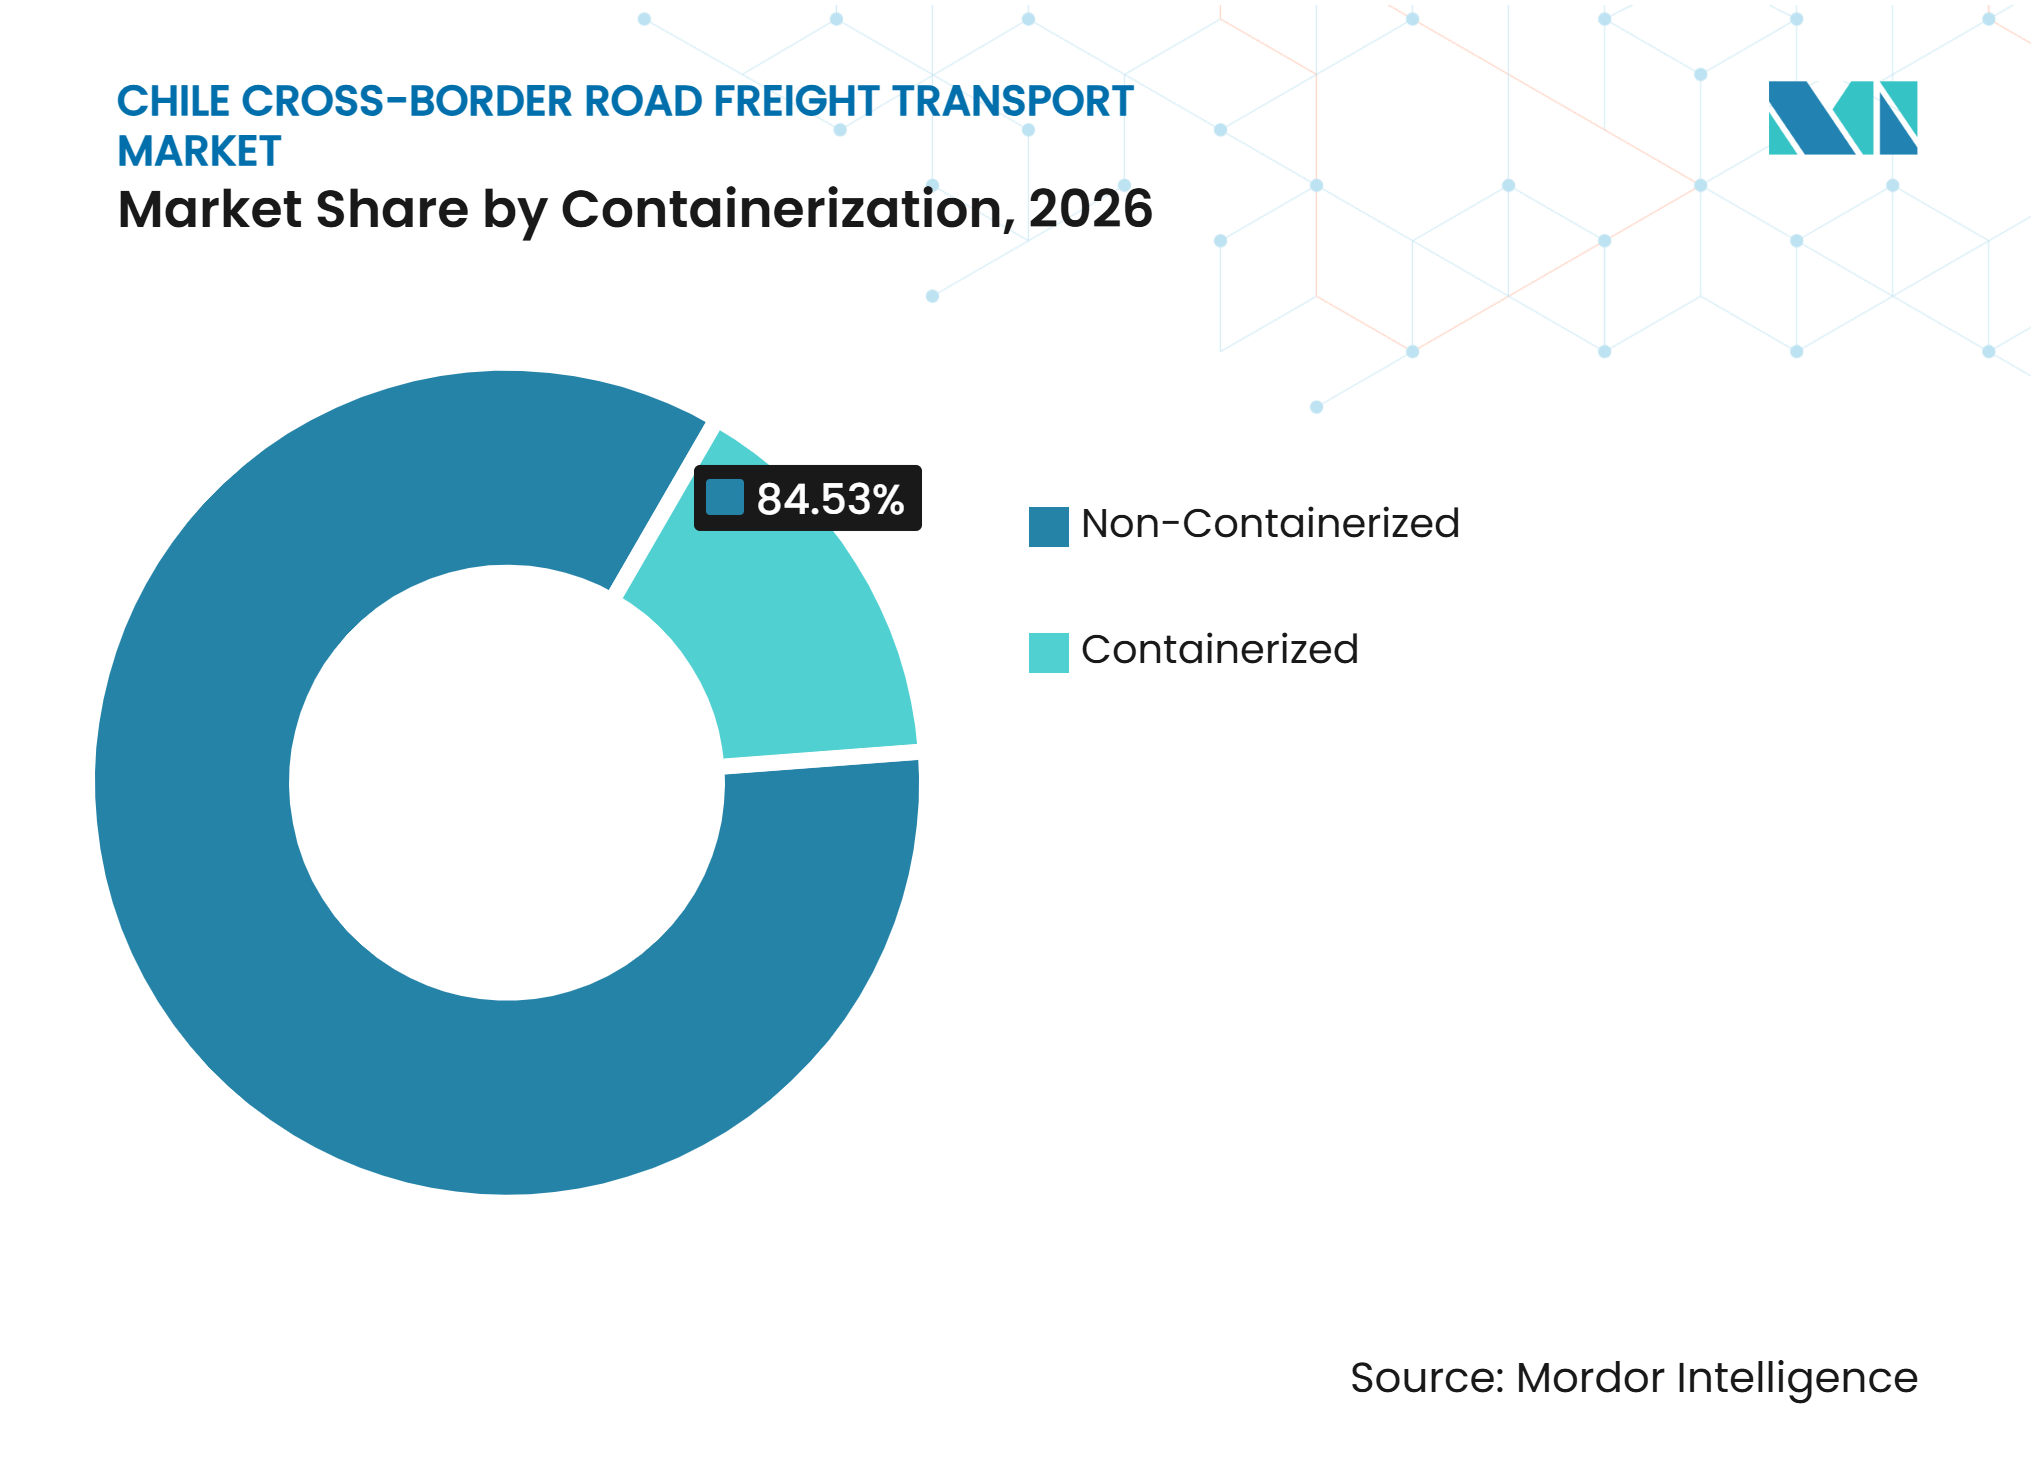
- Por contenedorización, el flete no contenedorizado representa el 84,53% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que las cargas contenedorizadas proyectan registrar una CAGR del 7,24% hasta 2032.
- Por distancia, el transporte de larga distancia representa el 74,24% del tamaño de la industria de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que el transporte de corta distancia proyecta registrar una CAGR del 8,21% hasta 2032.
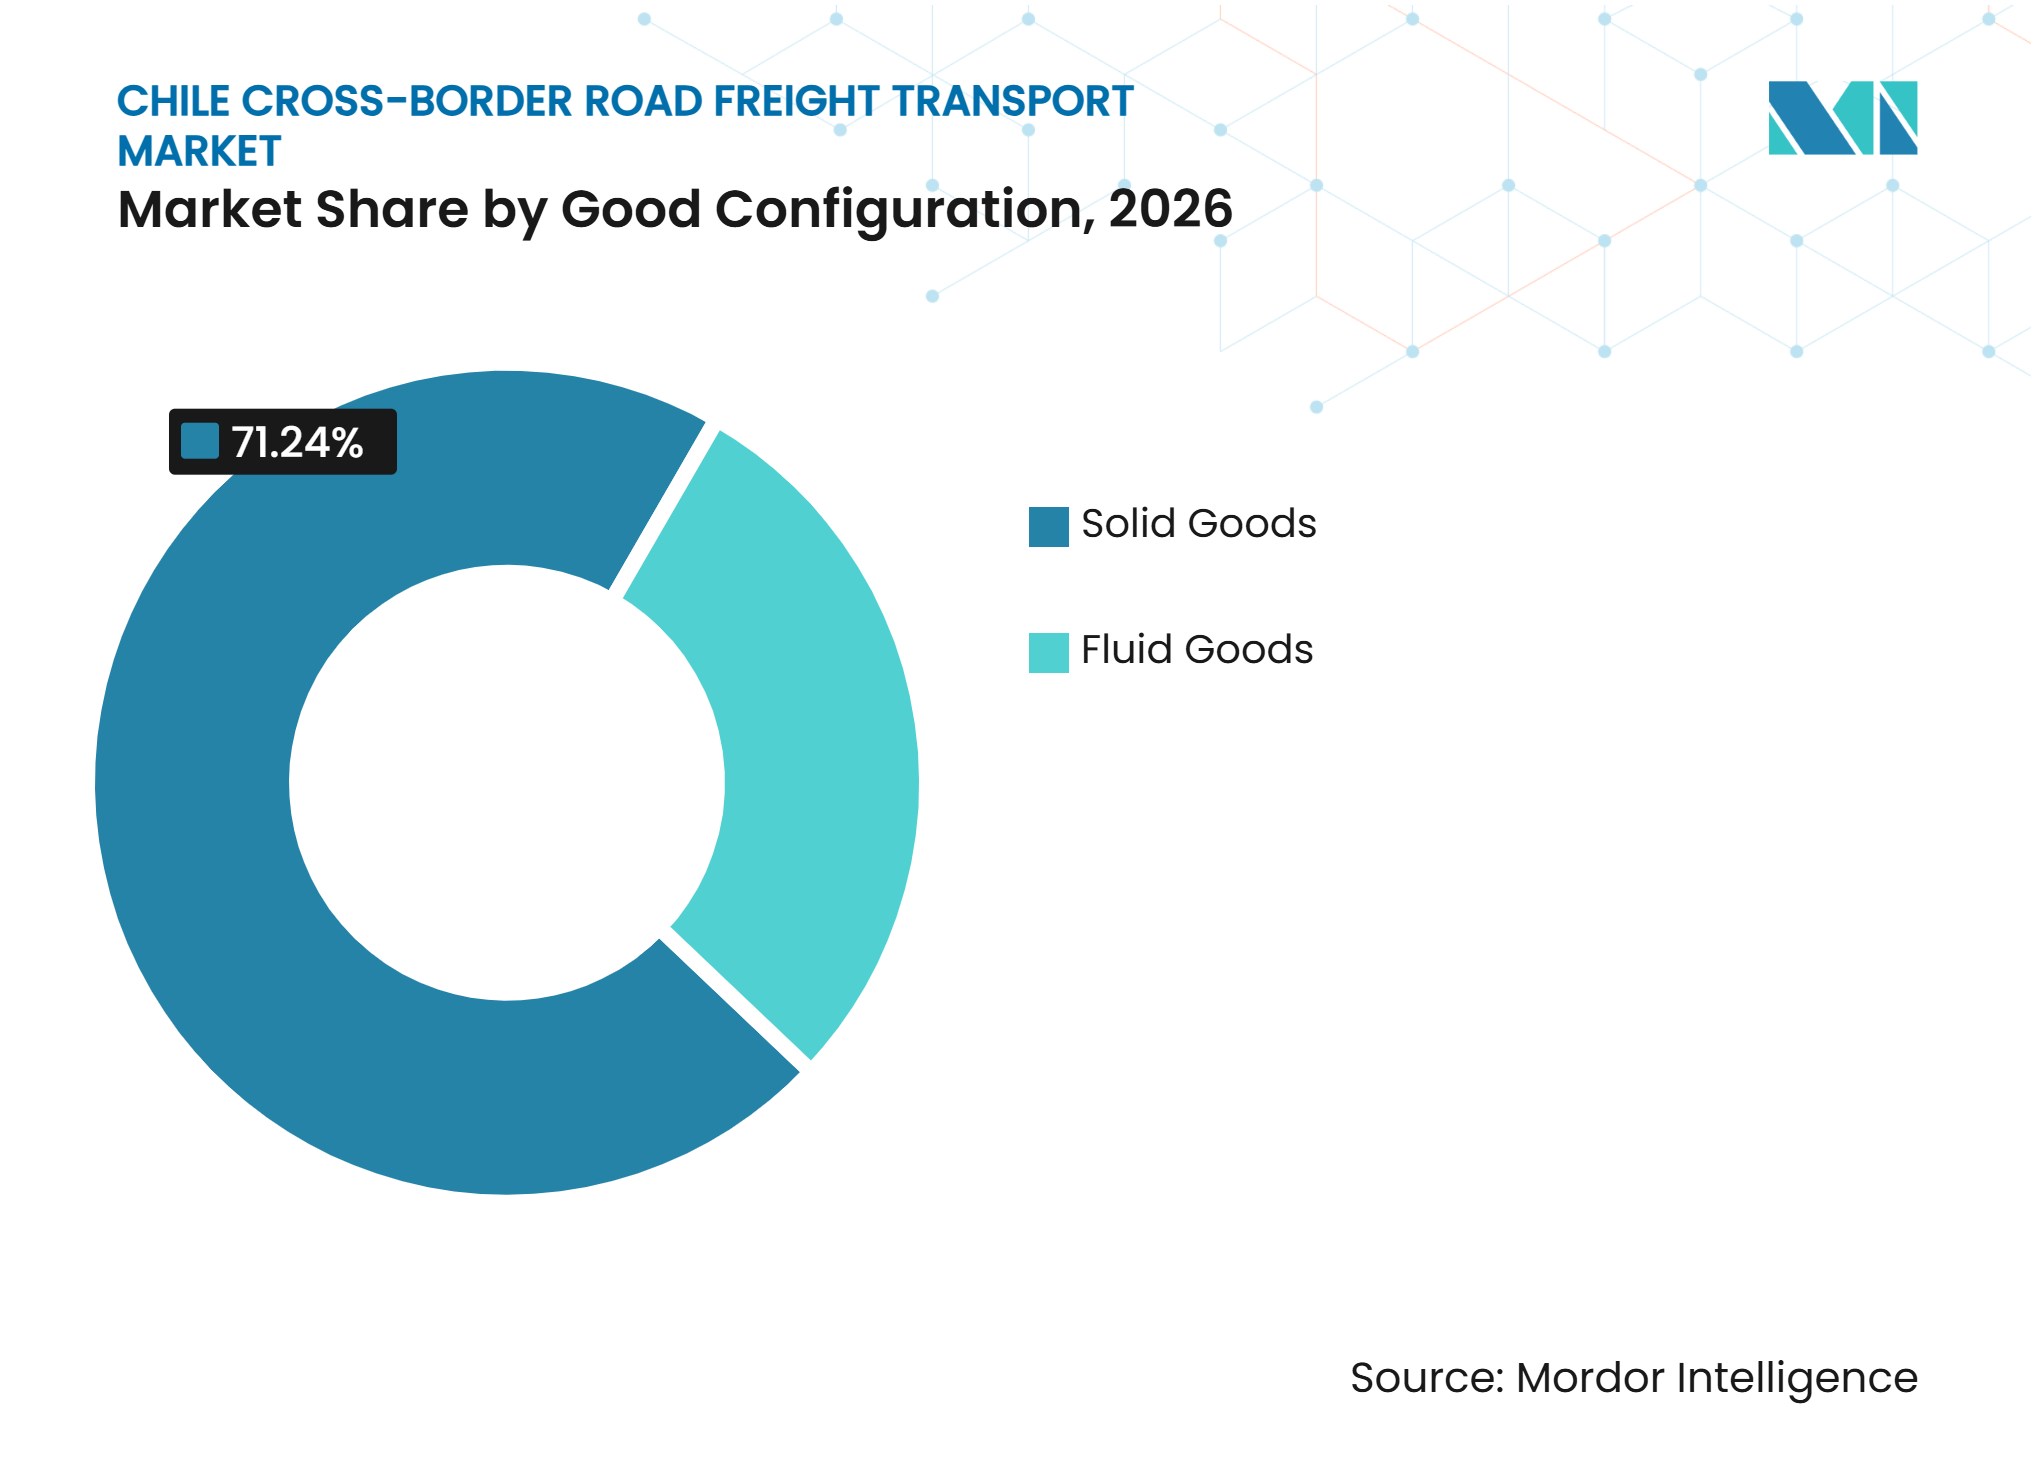
- Por configuración de mercancías, los bienes sólidos representan el 71,24% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que los bienes fluidos proyectan registrar una CAGR del 8,37% hasta 2032.
- Por control de temperatura, el flete sin control de temperatura representa el 92,15% del tamaño del mercado de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que el flete con control de temperatura proyecta registrar una CAGR del 7,11% hasta 2032.
- Por corredor transfronterizo, Chile–Argentina representa el 57,36% de la participación de la industria de transporte de flete por carretera transfronterizo de Chile en 2026, mientras que el corredor Chile–Paraguay proyecta registrar una CAGR del 8,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Regional que Incrementa los Volúmenes de Flete Internacional | +1.2% | Global, con ganancias tempranas en los corredores Chile–Argentina y Chile–Brasil | Mediano plazo (2-4 años) |
| Inversión en el Corredor Bioceánico que Mejora la Conectividad Vial Transfronteriza | +1.8% | Norte de Chile, con efectos secundarios hacia Brasil y Paraguay | Largo plazo (≥ 4 años) |
| Minería y Agricultura que Amplían la Demanda de Flete por Carretera | +1.5% | Chile–Argentina y Chile–Perú, con ganancias en Antofagasta y Tarapacá | Mediano plazo (2-4 años) |
| Carga Sensible a la Temperatura que Incrementa los Requisitos de Transporte Especializado | +0.9% | Chile–Perú y Chile–Argentina, con ganancias tempranas en Santiago | Largo plazo (≥ 4 años) |
| Plataformas Digitales de Flete que Mejoran la Eficiencia en la Asignación de Capacidad | +0.7% | Nacional, con efectos secundarios hacia la región andina | Corto plazo (≤ 2 años) |
| Diversificación de Rutas que Fortalece la Resiliencia de la Red tras Interrupciones | +0.5% | Corredor Chile–Argentina, pasos Jama y Cardenal Samoré | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Regional que Incrementa los Volúmenes de Flete Internacional
El sistema de flete por carretera transfronterizo de Chile procesó 17,05 millones de toneladas de carga en 2025. El incremento refleja mayores movimientos comerciales con Argentina, Brasil, Bolivia y Perú. Colchane registró un aumento del tráfico del 25,3% en 2025, lo que apunta a un papel más amplio de las rutas del norte que sirven al comercio relacionado con Bolivia. La red de acuerdos comerciales de Chile reduce las barreras para las mercancías que transitan por su infraestructura fronteriza. El Ministerio de Transportes y Telecomunicaciones emitió una guía de documentación de carga transfronteriza en 2025, lo que refleja la necesidad de procesos de cumplimiento más claros a medida que la actividad crece. Los mayores volúmenes comerciales crean oportunidades para los transportistas con capacidades aduaneras, capacidad transfronteriza confiable y acceso a rutas secundarias.
Inversión en el Corredor Bioceánico que Mejora la Conectividad Vial Transfronteriza
El Ministerio de Obras Públicas de Chile comprometió CLP 595 mil millones (612,85 millones de USD) para mejoras viales en 352 km en Antofagasta bajo el programa del Corredor Bioceánico Capricornio[1]. El programa incluye mejoras en las Rutas 23-CH, 27-CH, 24 y 29. La ruta conecta Brasil y Paraguay con los puertos chilenos del Pacífico a través del noroeste de Argentina. Las discusiones de la Comisión de Alto Nivel de Chile en 2026 priorizaron la capacidad de inspección en el Paso Jama y los nodos logísticos en Antofagasta y Tarapacá. El Banco Interamericano de Desarrollo identifica el corredor como una plataforma importante para la integración regional, particularmente para áreas que han tenido conexiones de transporte limitadas. El programa puede incrementar la demanda de servicios viales de larga distancia, almacenamiento, apoyo fronterizo y distribución vinculada a puertos en el norte de Chile.
Minería y Agricultura que Amplían la Demanda de Flete por Carretera
El cobre y el litio siguen siendo centrales en el perfil de carga de salida de Chile y los requisitos de flete por carretera asociados. Chile exportó 53,69 mil millones de USD en cobre y 2,4 mil millones de USD en litio en 2025. Se espera que la cartera de proyectos de cobre de Chile agregue capacidad, respaldando la demanda continua de equipos, insumos y transporte relacionado con minerales. Las exportaciones agrícolas añaden demanda estacional para movimientos de carga refrigerada y general. Las cerezas frescas, las uvas de mesa y el salmón requieren transporte coordinado desde los sitios de producción hasta las puertas de exportación. Chile exportó 5,3 millones de toneladas de cobre en 2025, lo que refuerza la relevancia del transporte vinculado a la minería en el mercado de transporte de flete por carretera transfronterizo de Chile. Estas cadenas de suministro favorecen a los operadores con equipos especializados, sistemas de seguridad y operaciones fronterizas establecidas.
Carga Especializada y Coordinación Digital que Mejoran los Requisitos de Servicio
El transporte controlado por temperatura está ganando relevancia a medida que los envíos farmacéuticos, de salmón y de frutas frescas requieren condiciones constantes de cadena de frío. Las normas sanitarias alimentarias de Chile exigen que los alimentos perecederos viajen en vehículos refrigerados cerrados autorizados por la autoridad sanitaria competente. Esta norma limita la participación a los transportistas que pueden cumplir con los estándares de equipos, saneamiento y monitoreo. Los proveedores regionales de flete también utilizan aplicaciones de seguimiento que brindan a los clientes visibilidad en tiempo real del envío. DeltaX reportó actividad en seis países de América del Sur en 2025, lo que indica una adopción creciente de la coordinación digital de capacidad. Los sistemas digitales de flete pueden ayudar a reducir los viajes de retorno sin carga y mejorar el uso de activos en rutas largas. Estas capacidades de servicio son cada vez más relevantes donde los cargadores necesitan visibilidad, garantía de temperatura y respuestas más rápidas ante interrupciones fronterizas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones Climáticas en la Montaña que Reducen la Confiabilidad del Corredor | -1.2% | Chile–Argentina, incluidos Paso Los Libertadores, Pino Hachado y Pehuenche | Corto plazo (≤ 2 años) |
| Complejidad de la Documentación Fronteriza que Incrementa los Retrasos en el Tránsito | -0.8% | Corredores Chile–Argentina, Chile–Bolivia y Chile–Perú | Mediano plazo (2-4 años) |
| Escasez de Conductores que Limita la Capacidad de Flete de Larga Distancia | -0.6% | Nacional, con impacto temprano en rutas de larga distancia y transfronterizas | Largo plazo (≥ 4 años) |
| Desequilibrios en Cargas de Retorno que Debilitan la Economía Operativa del Viaje de Regreso | -0.4% | Corredores Chile–Argentina y Chile–Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones Climáticas en la Montaña que Reducen la Confiabilidad del Corredor
El cierre prolongado de Cristo Redentor–Los Libertadores en julio y agosto de 2026 interrumpió un corredor que maneja una gran parte del flete terrestre entrante de Chile. Las rutas de alta altitud como Jama y Sico enfrentan riesgos adicionales de invierno y terreno. El flete transfronterizo del primer semestre de 2026 disminuyó un 1,26%, mientras que el tráfico de camiones cayó un 3,43% respecto al mismo período de 2025[2]. Los acuerdos bilaterales de reapertura pueden organizar el tráfico cuando las condiciones lo permiten, pero no pueden eliminar el riesgo físico del clima. La confiabilidad del servicio depende, por tanto, de corredores alternativos, la seguridad de los conductores y la coordinación entre las agencias fronterizas. Las interrupciones repetidas pueden elevar los costos de los transportistas y afectar los compromisos de entrega de fabricantes, minoristas y exportadores.
Complejidad de la Documentación Fronteriza que Incrementa los Retrasos en el Tránsito
La documentación de carga sigue siendo un desafío operativo en los cruces fronterizos chilenos, especialmente durante los períodos de mayor tráfico. Chile introdujo nuevos procedimientos aduaneros en Los Libertadores en agosto de 2026, incluido el control de carga previo a la llegada basado en riesgo. Los procedimientos pueden beneficiar a los transportistas que cumplen con la normativa, pero también elevan los requisitos para los operadores que no están familiarizados con la documentación transfronteriza. Argentina incorporó el Octavo Protocolo ATIT en 2026, creando una base legal para el intercambio digital de declaraciones de carga. Durante la transición, los transportistas deben gestionar procesos en papel y digitales al mismo tiempo. Este entorno favorece a los proveedores logísticos con equipos de cumplimiento dedicados y relaciones establecidas con las agencias aduaneras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final:
La Manufactura Ancla la Mayor Participación, el Comercio Minorista Lidera el Crecimiento FuturoLa manufactura representa el 41,19% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. El segmento moviliza materias primas industriales, bienes de capital, maquinaria y componentes automotrices entre Chile y los países vecinos. Los proveedores argentinos y brasileños respaldan una gran parte de los movimientos industriales entrantes. Las instalaciones de procesamiento chilenas dependen de tiempos de llegada confiables para insumos y repuestos. El flete de manufactura a menudo requiere despacho aduanero predecible y capacidad programada de larga distancia. También se beneficia de relaciones logísticas establecidas que pueden gestionar corredores recurrentes. La minería y la cantería son otra fuente importante de demanda de flete. El concentrado de cobre, los compuestos de litio, los equipos y los suministros de proyectos generan movimientos viales tanto entrantes como salientes.
Se proyecta que el comercio mayorista y minorista registre una CAGR del 6,46% hasta 2032. Los minoristas necesitan cada vez más reabastecimientos transfronterizos más pequeños y frecuentes. La actividad de comercio electrónico de Chile creció un 10% en 2025, respaldando la demanda de servicios de paquetería, LTL y distribución. La agricultura, la pesca y la silvicultura añaden flujos estacionales de cadenas de suministro de productos frescos y salmón. La demanda de construcción depende de las condiciones de inversión y la disponibilidad de materiales importados. La industria de transporte de flete por carretera transfronterizo de Chile sirve, por tanto, tanto a clientes industriales de alto volumen como a usuarios minoristas más fragmentados. Los transportistas que combinan operaciones de carga completa con servicios de carga consolidada pueden atender ambos patrones de demanda. El conocimiento aduanero y la visibilidad de la entrega siguen siendo importantes para cada grupo de clientes. La combinación de carga de manufactura, agricultura y comercio minorista respalda la necesidad de diferentes tipos de vehículos y horarios operativos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Especificación de Carga:
FTL Domina, LTL Sigue el Auge del Comercio ElectrónicoLa carga completa representa el 76,98% del tamaño del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. El concentrado de cobre, los productos agrícolas, los materiales de construcción y los insumos industriales pueden llenar un remolque en un solo envío. Este perfil de flete hace que el transporte de carga completa directa sea económicamente adecuado en las rutas transandinas. Los servicios FTL también reducen los pasos de manipulación para carga sensible al tiempo o delicada. Los grandes fabricantes y las empresas mineras comúnmente requieren capacidad de vehículo dedicada. Las rutas largas favorecen a los transportistas que pueden mantener la disponibilidad de camiones y la cobertura de conductores. El tiempo de espera en frontera puede afectar aún así los horarios de carga completa. Los operadores deben planificar la documentación antes de que el camión llegue al cruce. Estos requisitos fortalecen la posición de los proveedores establecidos con flujos transfronterizos recurrentes.
Se prevé que la carga parcial avance a una CAGR del 7,34% hasta 2032. Los servicios de carga compartida ayudan a los cargadores más pequeños a acceder al transporte transfronterizo sin pagar por un vehículo completo. Los clientes de comercio minorista, farmacéutico y de bienes de consumo respaldan esta necesidad. Las plataformas digitales pueden combinar cargas de retorno y envíos fragmentados de manera más eficiente. La asignación de capacidad es particularmente valiosa donde los viajes de retorno de otro modo estarían incompletos. El tamaño del mercado de transporte de flete por carretera transfronterizo de Chile para los servicios LTL se beneficia del reabastecimiento minorista regular y el movimiento vinculado al comercio electrónico. Los operadores de LTL necesitan una coordinación de almacén, planificación de rutas y visibilidad de carga más sólidas que muchas operaciones de carga completa. Los centros de consolidación cerca de las rutas fronterizas pueden reducir los retrasos en la manipulación. El crecimiento dependerá de que los transportistas construyan redes confiables que respalden envíos frecuentes y de menor tamaño.
Por Contenedorización:
La Carga No Contenedorizada Lidera, los Contenedores ISO Ganan ParticipaciónEl flete no contenedorizado representa el 84,53% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. Los productos mineros, las materias primas agrícolas y los materiales de construcción comúnmente viajan en plataformas, cisternas y equipos de techo abierto. Estas configuraciones son adecuadas para carga que no requiere manejo estandarizado de contenedores. También se adaptan al perfil de exportación e importación orientado a granel de Chile. Los vehículos especializados siguen siendo importantes para los movimientos de minerales y productos agrícolas. El transporte no contenedorizado puede minimizar los pasos de carga y descarga para ciertos productos básicos. El modelo es adecuado para movimientos directos entre sitios de producción, puntos fronterizos y puertos. Continuará siendo el segmento de contenedorización más grande durante el período de pronóstico. Su posición refleja la estructura de las cadenas de suministro de materias primas de Chile.
Se proyecta que el flete contenedorizado registre una CAGR del 7,24% hasta 2032. La distribución minorista, la logística farmacéutica y las operaciones de cadena de frío están respaldando la adopción de equipos de contenedores ISO. Los contenedores pueden mejorar la protección de la carga y simplificar las transferencias en las instalaciones logísticas. También pueden ayudar a alinear el transporte vial interior con los requisitos del transporte marítimo. El desarrollo logístico La Negra en Antofagasta respalda funciones de puerto seco y cross-docking vinculadas al Corredor Bioceánico. El tamaño del mercado de transporte de flete por carretera transfronterizo de Chile para carga contenedorizada puede expandirse donde los cargadores otorguen mayor valor a la seguridad y la compatibilidad intermodal. El costo sigue siendo una consideración importante para los movimientos terrestres. El uso de contenedores será más fuerte donde el valor de la carga, las necesidades de manipulación y las conexiones portuarias justifiquen la prima del equipo. El cambio no reemplaza el transporte a granel, pero amplía las opciones de servicio para carga de mayor valor.

Por Distancia:
La Larga Distancia Sustenta el Mercado, la Corta Distancia se Acelera Cerca de la FronteraLa larga distancia representa el 74,24% del tamaño del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. Las principales rutas transfronterizas conectan Chile con Argentina, Bolivia, Perú, Brasil y Paraguay a través de largos corredores de montaña y desierto. La ruta bioceánica puede extenderse más de 2.400 km para algunos movimientos. El transporte de larga distancia lleva gran parte de la carga minera, manufacturera y agrícola del mercado. Estos servicios requieren conductores experimentados y arreglos confiables de combustible, mantenimiento y descanso. Los cierres fronterizos y las condiciones invernales pueden afectar drásticamente la planificación de los viajes. Los transportistas también deben gestionar los procedimientos aduaneros en varias jurisdicciones. Estas exigencias operativas crean altas barreras de entrada en las rutas más complejas. La capacidad de larga distancia sigue siendo la base del mercado de transporte de flete por carretera transfronterizo de Chile.
Se proyecta que la corta distancia registre una CAGR del 8,21% hasta 2032. Las nuevas zonas logísticas cerca de los puntos fronterizos y los puertos están creando trabajo local de transferencia y distribución. Alto Hospicio, La Negra y Mejillones están fortaleciendo el vínculo entre los cruces, los almacenes y las instalaciones portuarias. Los movimientos más cortos pueden respaldar la transferencia de bienes semiprocesados entre las zonas fronterizas y los sitios industriales cercanos. También pueden reducir la presión sobre las flotas de larga distancia durante los períodos de escasez de conductores. Los servicios de camionaje local pueden requerir una planificación de rutas menos exigente que los viajes andinos de varios días. El crecimiento de los nodos logísticos debería incrementar la demanda de operaciones de transporte de enlace y servicios de distribución. Esto crea oportunidades para los transportistas regionales que comprenden las regulaciones locales y las operaciones de las instalaciones. El progreso del segmento está vinculado al despliegue de la infraestructura del corredor y el desarrollo de bienes raíces logísticos cercanos.
Por Configuración de Mercancías:
Las Mercancías Sólidas Lideran, las Mercancías Fluidas Marcan el Ritmo más RápidoLas mercancías sólidas representan el 71,24% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. Esta categoría incluye bienes manufacturados envasados, materiales de construcción, productos agrícolas y concentrados minerales granulares. La carga sólida puede moverse a través de varias configuraciones de camiones, incluidos furgones secos, plataformas y remolques a granel. La categoría refleja la amplia combinación del comercio entrante y saliente de Chile. Muchos envíos están vinculados a insumos de manufactura y distribución de bienes de consumo. Las cargas agrícolas también añaden volumen estacional a las rutas transfronterizas. La carga sólida relacionada con la minería respalda el movimiento regular hacia las instalaciones de exportación del Pacífico. Los transportistas pueden atender este segmento con equipos de flete general establecidos. Su gran base otorga a las mercancías sólidas un papel central en los requisitos de capacidad general del mercado.
Se proyecta que las mercancías fluidas se expandan a una CAGR del 8,37% hasta 2032. La pulpa de cobre, los aceites comestibles, los solventes químicos y los compuestos líquidos de litio respaldan la demanda de transporte en cisterna. Los movimientos de fluidos requieren cisternas dedicadas, tripulaciones capacitadas y estrictos procesos de seguridad. Las normas de mercancías peligrosas en Chile y Argentina crean requisitos de cumplimiento adicionales para los operadores elegibles. Estos requisitos pueden limitar la entrada de transportistas de flete general. El continuo desarrollo minero de Chile respalda la demanda de transporte mineral especializado. El tamaño del mercado de transporte de flete por carretera transfronterizo de Chile para mercancías fluidas se beneficia de proyectos que conectan la producción mineral con los puertos chilenos. Los movimientos de alimentos y productos químicos añaden mayor demanda para las flotas de cisternas. Los operadores con equipos certificados pueden construir una posición más defendible en este segmento.
Por Control de Temperatura:
La Carga No Controlada por Temperatura Domina, la Cadena de Frío Gana ImpulsoEl flete no controlado por temperatura representa el 92,15% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. El segmento incluye la mayoría de los productos básicos a granel, bienes manufacturados, materiales de construcción y carga general. Estos productos no necesitan equipos refrigerados ni monitoreo continuo de temperatura. La escala del segmento refleja la importancia del flete minero e industrial. Los camiones de uso general pueden atender a un amplio conjunto de cargadores en esta categoría. Los operadores pueden usar furgones secos, plataformas, remolques a granel y unidades especializadas según la carga. El flete no controlado por temperatura seguirá siendo la base principal de demanda para los transportistas. Su gran participación respalda la utilización de la flota en las rutas principales de larga distancia. Las operaciones eficientes en costos seguirán siendo un factor competitivo clave para este segmento.
Se proyecta que el flete controlado por temperatura registre una CAGR del 7,11% hasta 2032. Las frutas frescas, el salmón y los productos farmacéuticos requieren condiciones de cadena de frío en los movimientos viales. La temporada de cerezas de Chile crea demanda recurrente de capacidad refrigerada entre octubre y enero. El trabajo de Hellmann con Salmones Antártica demuestra el papel del soporte logístico especializado para las exportaciones perecederas. El monitoreo IoT puede ayudar a los operadores a rastrear temperaturas a través de cambios de altitud y clima. El Decreto 977 mantiene una barrera regulatoria al exigir transporte refrigerado autorizado para alimentos perecederos. La industria de transporte de flete por carretera transfronterizo de Chile necesita más capacidad de refrigeración certificada a medida que los exportadores requieren menor riesgo de pérdida de producto. Los proveedores especializados pueden competir en integridad de temperatura, documentación y capacidad de respuesta. El segmento sigue siendo más pequeño que el flete general, pero sus requisitos de servicio respaldan operaciones de mayor valor.
Análisis Geográfico
Chile–Argentina representa el 57,36% de la participación del mercado de transporte de flete por carretera transfronterizo de Chile en 2026. Los Libertadores manejó 427.214 camiones pesados y 6,52 millones de toneladas de carga en 2025. El corredor transporta alimentos, lácteos, granos, insumos industriales argentinos y envíos minerales, químicos y agrícolas chilenos. Su base de carga diversificada respalda una demanda vial constante en varios grupos de clientes. Un cierre de 34 días en 2026 mostró el efecto de las severas condiciones invernales en la confiabilidad de la red. Chile asignó CLP 39 mil millones (40,17 millones de USD) a infraestructura fronteriza en 2026, tras CLP 32,3 mil millones (33,27 millones de USD) en 2025. Esta inversión respalda instalaciones más sólidas, aunque no puede eliminar el riesgo climático de alta altitud. El cumplimiento aduanero y la planificación de rutas múltiples siguen siendo decisivos para los transportistas que operan en este corredor.
Se prevé que el corredor Chile–Paraguay registre una CAGR del 8,39% hasta 2032. El Corredor Bioceánico Capricornio conecta Chile y Paraguay con los puertos chilenos orientados al Pacífico a través de Argentina. La Ruta PY15 de Paraguay es una parte importante de la red más amplia. Chile está desarrollando instalaciones de inspección fronteriza, conexiones viales, lugares de descanso y zonas logísticas para respaldar el movimiento de carga esperado. El corredor ofrece a los exportadores de Chile y Paraguay una ruta adicional hacia los mercados asiáticos. También crea un papel para Antofagasta y Tarapacá como centros logísticos. El éxito operativo dependerá de procedimientos de inspección coordinados entre los países del corredor. La infraestructura vial confiable y la demanda comercial determinarán si el corredor alcanza su potencial proyectado.
Las rutas Chile–Bolivia a través de Chungará y Colchane manejaron 288.757 camiones y 4,49 millones de toneladas en 2025[3]. El tráfico de Colchane aumentó un 25,3%, lo que indica un mayor uso de los corredores del norte. El tráfico Chile–Perú a través de Concordia aumentó un 14,5% en 2025. El cruce sur de Integración Austral manejó 103.096 camiones y 1,38 millones de toneladas durante el año. Estas rutas sirven a diferentes combinaciones de carga, incluidos bienes de consumo, minerales, productos energéticos y envíos agrícolas. La Unión Internacional de Transporte por Carretera ha identificado a Chile como una ubicación prioritaria para la implementación del TIR. El TIR podría respaldar la información previa a la llegada y procedimientos de tránsito más consistentes en los movimientos de varios países. Mejores sistemas de documentación pueden ayudar a que las rutas secundarias se conviertan en alternativas prácticas cuando el principal corredor andino enfrenta interrupciones.
Panorama Competitivo
Concentración del Mercado
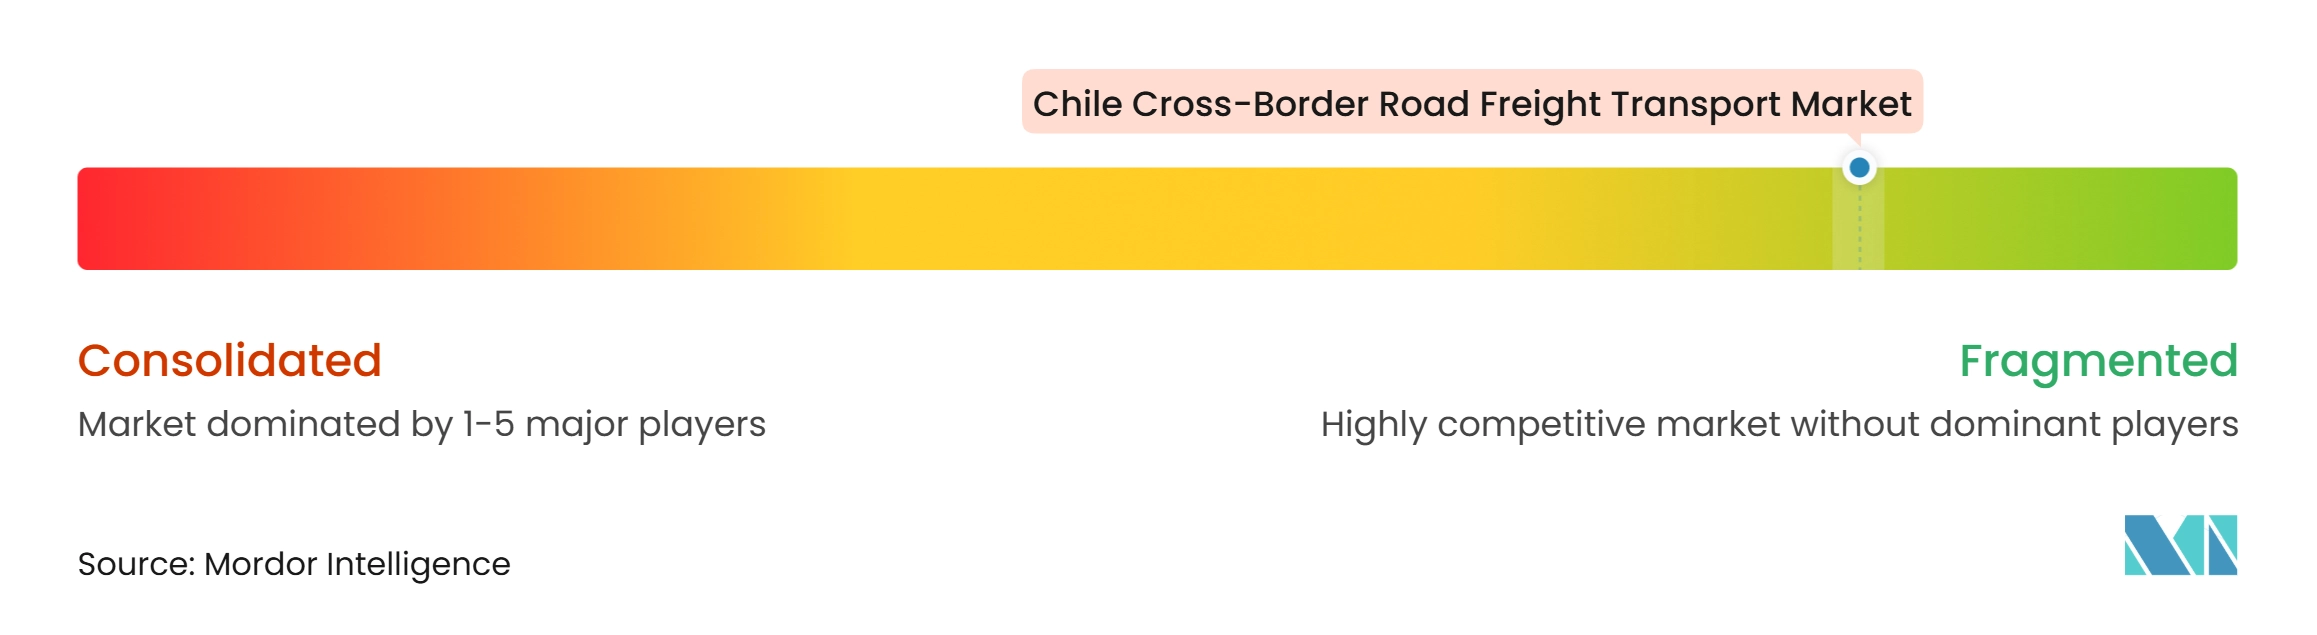
El mercado de transporte de flete por carretera transfronterizo de Chile está fragmentado. Los proveedores logísticos globales compiten con transportistas regionales que tienen un sólido conocimiento de los corredores y relaciones locales con los clientes. DSV completó su adquisición de DB Schenker en abril de 2025, aumentando su capacidad para combinar el flete por carretera con servicios aéreos y marítimos[4]. El grupo combinado está integrando sus operaciones en más de 60 países durante 2026. Este movimiento eleva la escala competitiva disponible para los grandes clientes multinacionales. CEVA Logistics también ha ampliado las capacidades basadas en tecnología en Chile. Su piloto de inventario con inteligencia artificial y drones en 2025 mejoró la productividad del conteo de inventario en almacén. Los proveedores globales pueden usar estas inversiones para conectar los servicios de almacén con el transporte interior y transfronterizo.
Kuehne+Nagel amplió su relación logística con Casaideas a través de un centro de distribución semiautomatizado de 30.000 m² en Pudahuel. La instalación manejó 34,8 millones de unidades entrantes en 2025, respaldando un modelo de logística contractual a largo plazo. CEVA inició nuevas operaciones chilenas para BYD y un cliente aeronáutico en 2026. Los operadores regionales compiten a través del conocimiento especializado de corredores, tipos de carga y requisitos aduaneros. Delpa Group utiliza una aplicación móvil que brinda a los clientes seguimiento de envíos y visibilidad de gestión de carga. Estas capacidades ayudan a los transportistas regionales a defender la calidad del servicio frente a los integradores más grandes. El flete de alto valor, la cadena de frío, las mercancías peligrosas y las operaciones en zonas logísticas siguen siendo áreas importantes de diferenciación.
La calidad y el cumplimiento normativo son cada vez más importantes en la competencia. Los sistemas de calidad alineados con ISO 9001 pueden respaldar la consistencia del servicio para los cargadores industriales y farmacéuticos. El Decreto 977 de Chile también diferencia a los transportistas que sirven a las cadenas de suministro de alimentos frescos porque requiere transporte refrigerado autorizado. Röhlig adquirió una participación del 10% en OnBoard Logistics durante 2025 para ampliar su cobertura en América Latina. Röhlig también nombró un nuevo director general para Chile en 2026 para impulsar el crecimiento en el país y la región más amplia. Los grandes operadores aportan escala de red, mientras que los especialistas más pequeños pueden ganar mandatos a través de la ejecución local y equipos de nicho. La competencia, por tanto, descansa en la confiabilidad, el cumplimiento, la visibilidad del servicio y la capacidad de gestionar rutas interrumpidas. Es poco probable que el mercado de transporte de flete por carretera transfronterizo de Chile sea dominado por un solo proveedor, mientras que la experiencia específica en corredores sigue siendo importante.
Líderes de la Industria de Transporte de Flete por Carretera Transfronterizo de Chile
-
Quick Chile
-
Transportes Bello e Hijos
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Carga por Carretera Transfronterizo de Chile Empresas cubiertas en este informe
- Quick Chile
- Transportes Bello e Hijos
- Agencias Universales SA (AGUNSA)
- DSV AS (Including DB Schenker)
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- Delpa Group
- Overseas Logistics Chile SA
- Cargo Trans
- Andesglobal
- Transportes Santa María
- Garrido Transportes
- Transportes Rado Internacional
- Andesmar Cargas
- GEODIS SA
- Rhenus Group
- Röhlig Logistics
- JAS Worldwide Inc.
- Fracht Chile
- Noatum Logistics
- Hellmann Worldwide Logistics
Desarrollos recientes de la industria en Mercado de Transporte de Carga por Carretera Transfronterizo de Chile
- Octubre de 2026: Empresa Portuaria Arica y Puerto Seco de Oruro firmaron un acuerdo de cooperación logística para fortalecer la conectividad de flete entre el puerto seco de Oruro en Bolivia y el Puerto de Arica en Chile, respaldando la consolidación de carga, el almacenamiento y el futuro desarrollo del corredor transfronterizo.
- Agosto de 2026: Impala inauguró una instalación de graneles sólidos en Arica para recibir concentrados minerales bolivianos transportados por camión. El desarrollo fortaleció el manejo de carga interior y la conectividad de exportación a través del norte de Chile.
- Julio de 2026: ITI implementó arreglos temporales de zona aduanera y una coordinación logística más sólida para mantener los flujos de carga de tránsito boliviano. Las medidas respaldaron el despacho de 580 contenedores con destino a Bolivia durante una semana.
- Mayo de 2026: TPA abrió una oficina comercial en Bolivia, fortaleciendo la coordinación con los clientes para la carga boliviana que transita por el norte de Chile. Su programa de modernización de 2026 también incluyó equipos de manejo de carga y capacidad adicional de contenedores.
Alcance del Informe del Mercado de Transporte de Flete por Carretera Transfronterizo de Chile
Resumen de la segmentación
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Cantería |
| Comercio Mayorista y Minorista |
| Otros |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Mercancías Fluidas |
| Mercancías Sólidas |
| No Controlado por Temperatura |
| Controlado por Temperatura |
| Chile-Argentina |
| Chile-Brasil |
| Chile-Perú |
| Chile-Paraguay |
| Chile-Bolivia |
| Otros Corredores de Flete por Carretera Transfronterizo |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Cantería | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Parcial (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Configuración de Mercancías | Mercancías Fluidas |
| Mercancías Sólidas | |
| Por Control de Temperatura | No Controlado por Temperatura |
| Controlado por Temperatura | |
| Por Corredor Transfronterizo | Chile-Argentina |
| Chile-Brasil | |
| Chile-Perú | |
| Chile-Paraguay | |
| Chile-Bolivia | |
| Otros Corredores de Flete por Carretera Transfronterizo |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el transporte de flete por carretera transfronterizo de Chile?
Se prevé que el sector registre una CAGR del 5,98% de 2027 a 2032, aumentando de 4,57 mil millones de USD en 2027 a 6,12 mil millones de USD para 2032.
¿Qué segmento de usuario final tiene la mayor participación de la demanda?
La manufactura lidera con una participación del 41,19% en 2026, porque los insumos industriales, los bienes de capital y los componentes automotrices generan movimientos transfronterizos recurrentes.
¿Qué tipo de flete crece más rápido por configuración de mercancías?
Se proyecta que las mercancías fluidas registren una CAGR del 8,37% hasta 2032, respaldadas por pulpa mineral, aceites comestibles, productos químicos y compuestos líquidos de litio.
¿Por qué es importante la ruta Chile–Argentina para el flete por carretera?
El corredor Chile–Argentina representa el 57,36% de la demanda de 2026, y Los Libertadores procesó 6,52 millones de toneladas de carga en 2025.
¿Qué respalda la expansión en la ruta Chile–Paraguay?
El Corredor Bioceánico Capricornio tiene como objetivo conectar a los exportadores paraguayos con los puertos chilenos del Pacífico a través del norte de Chile y Argentina.
¿Cuáles son los principales desafíos operativos para los transportistas?
Los cierres por clima de montaña, la documentación aduanera, la escasez de conductores y la capacidad de retorno subutilizada limitan la confiabilidad y los márgenes.