
Marktgröße und Marktanteil des grenzüberschreitenden Straßengüterverkehrs in Chile
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
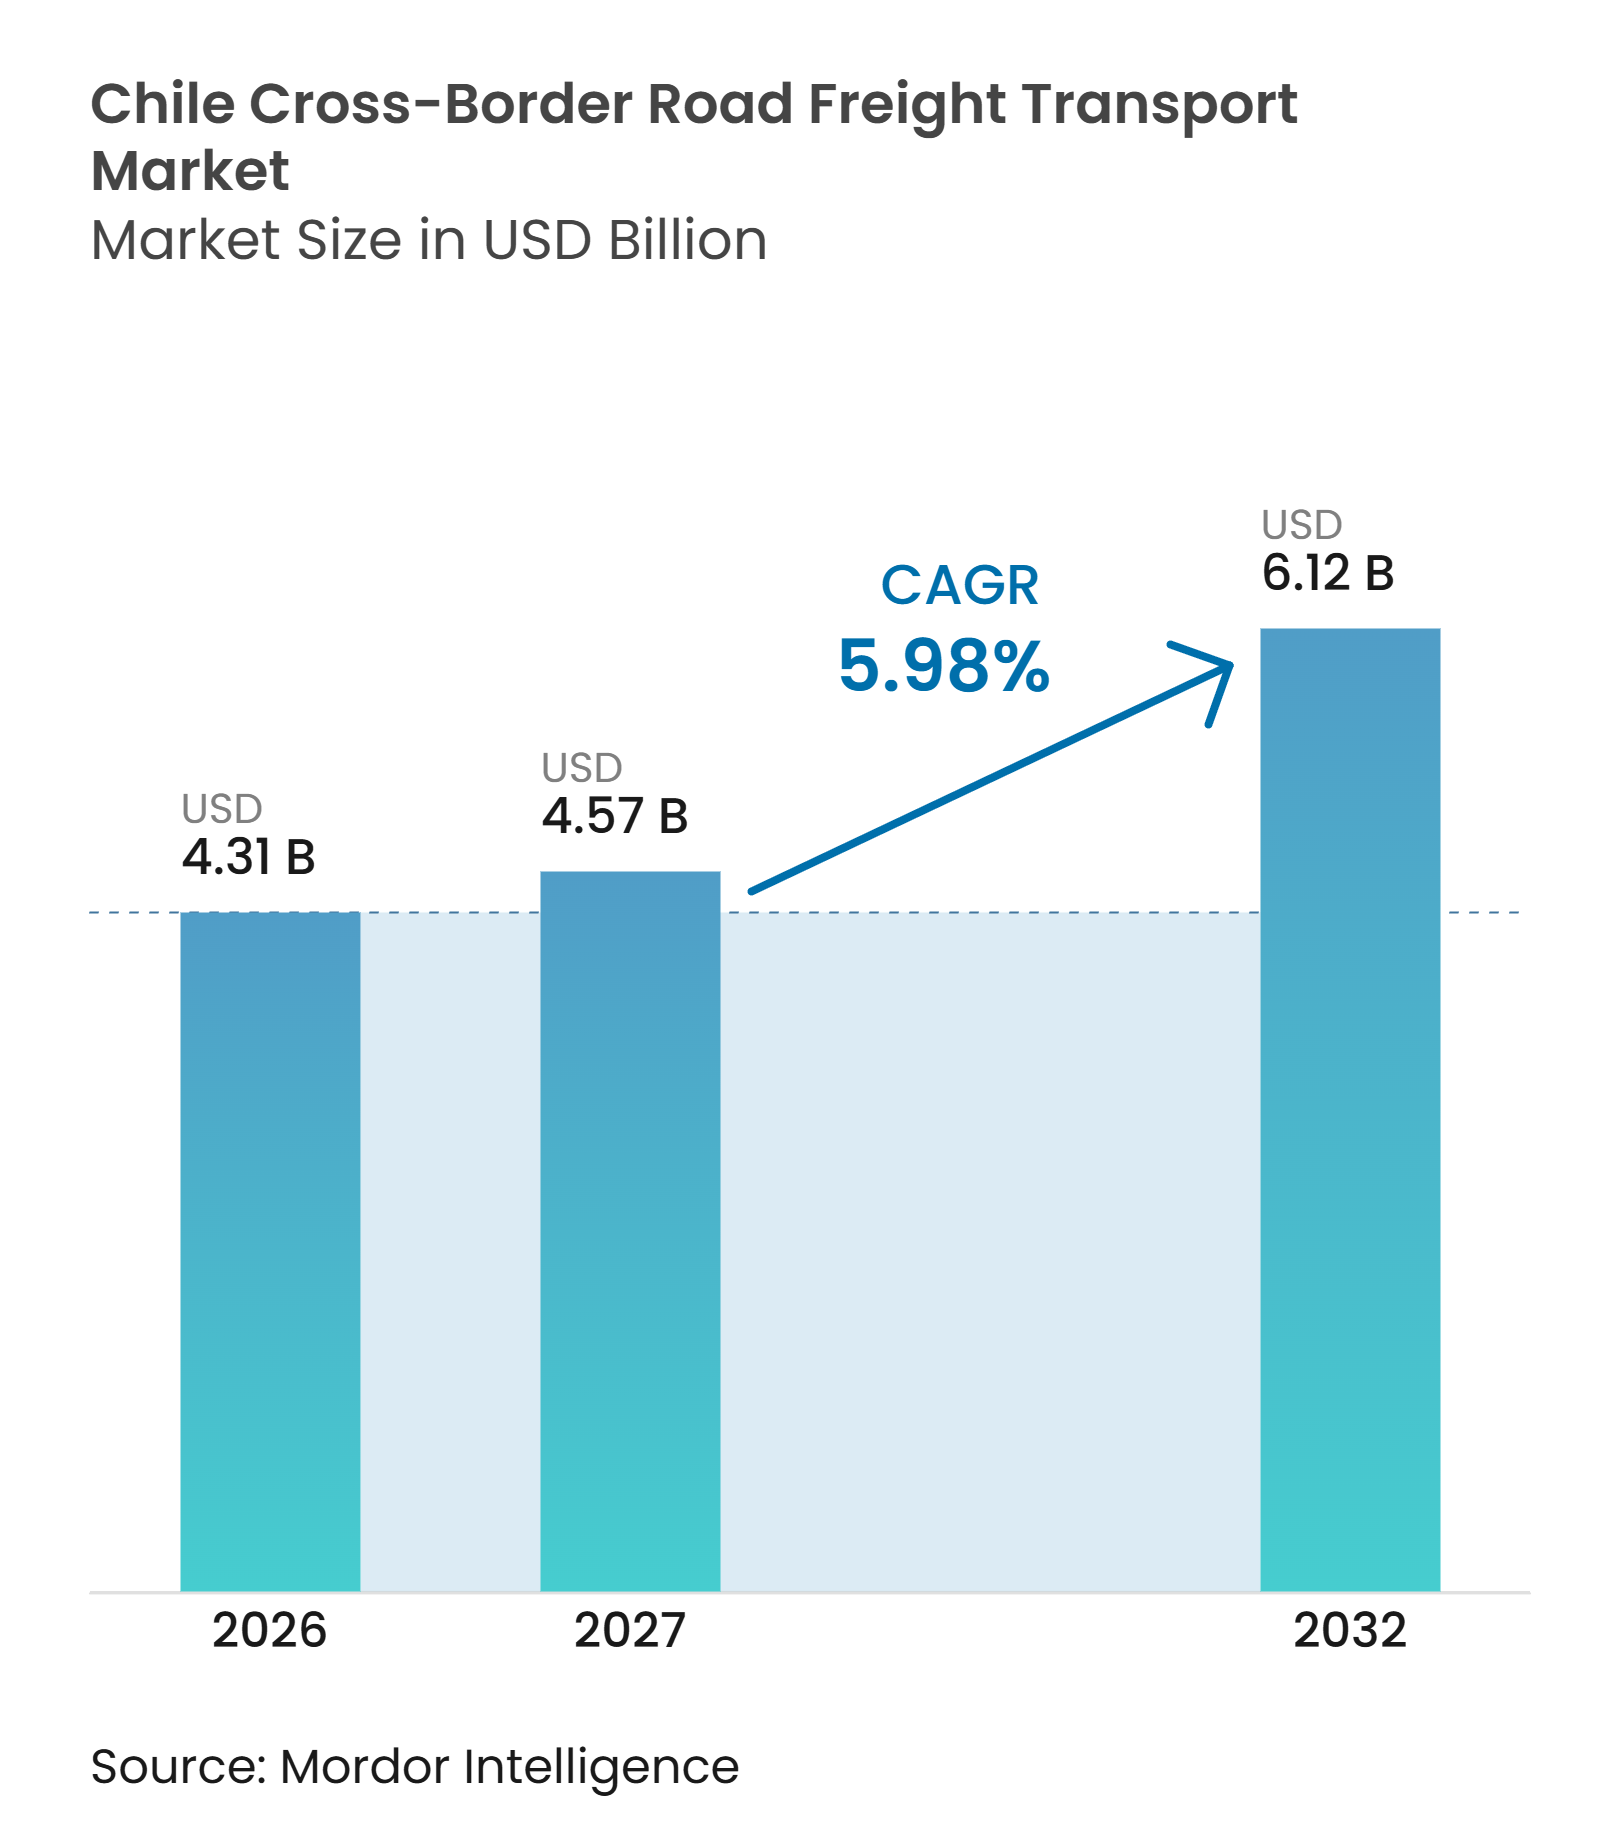
| Marktgröße im Basisjahr (2026) | 4.31 Milliarden US-Dollar |
| Marktgröße (2027) | 4.57 Milliarden US-Dollar |
| Marktgröße (2032) | 6.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.98 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des grenzüberschreitenden Straßengüterverkehrs in Chile von Mordor Intelligence
Der chilenische grenzüberschreitende Straßengütertransportmarkt wird im Jahr 2026 auf 4,31 Milliarden USD geschätzt und soll von 4,57 Milliarden USD im Jahr 2027 auf 6,12 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,98% während des Prognosezeitraums von 2027 bis 2032.
Chile verfügt über 36 aktive Landgrenzübergänge, darunter 30 mit Argentinien, 5 mit Bolivien und 1 mit Peru, was sein Straßennetz zu einer wichtigen Pazifikverbindung für den Handel im Südlichen Kegel macht. Kupfer, Lithium, Konsumgüter und landwirtschaftliche Sendungen stützen weiterhin die Nachfrage nach LKW-Kapazitäten auf den wichtigsten Korridoren. Chiles Straßeninvestitionsprogramm und die Modernisierungsbemühungen im Zollwesen verbessern die Betriebsbedingungen für Spediteure, die komplexe grenzüberschreitende Transporte abwickeln können. Der chilenische grenzüberschreitende Straßengütertransportmarkt bleibt Risiken durch Gebirgsstreckensperrungen, Dokumentationsverzögerungen, Fahrermangel und ungleichmäßige Rückfrachten ausgesetzt.
Wesentliche Erkenntnisse des Berichts
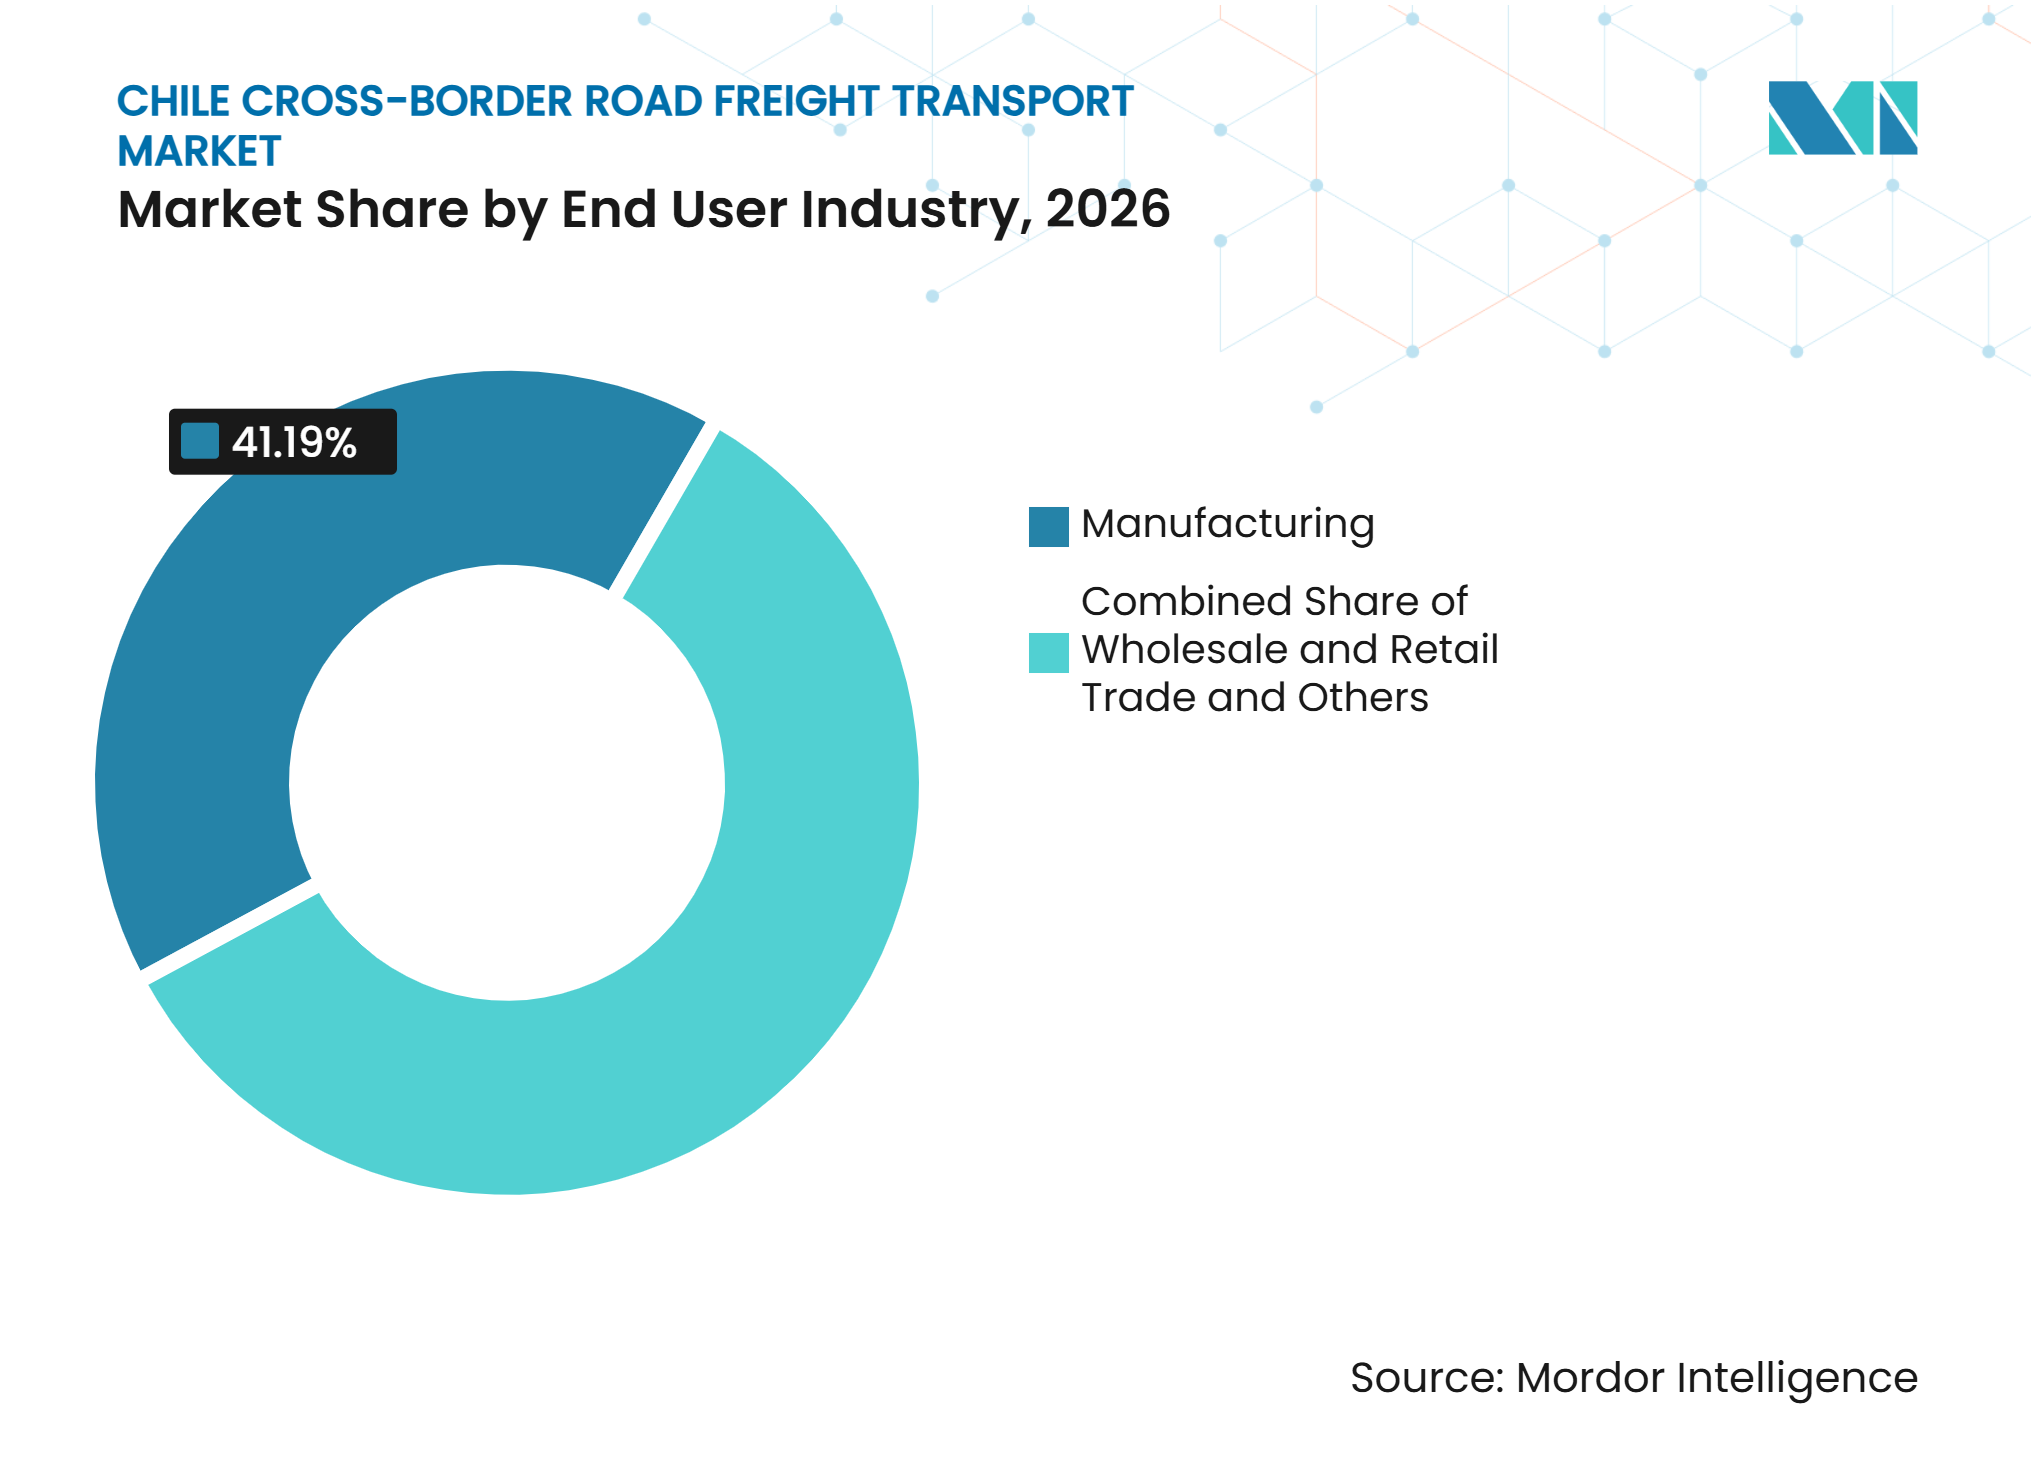
- Nach Endverbraucherbranche entfallen im Jahr 2026 41,19% des Marktanteils im chilenischen grenzüberschreitenden Straßengütertransport auf das verarbeitende Gewerbe, während der Groß- und Einzelhandel bis 2032 voraussichtlich einen CAGR von 6,46% verzeichnen wird.
- Nach Ladekapazitätsspezifikation entfallen im Jahr 2026 76,98% des Marktvolumens im chilenischen grenzüberschreitenden Straßengütertransport auf Komplettladungen, während Teilladungen bis 2032 voraussichtlich einen CAGR von 7,34% verzeichnen werden.
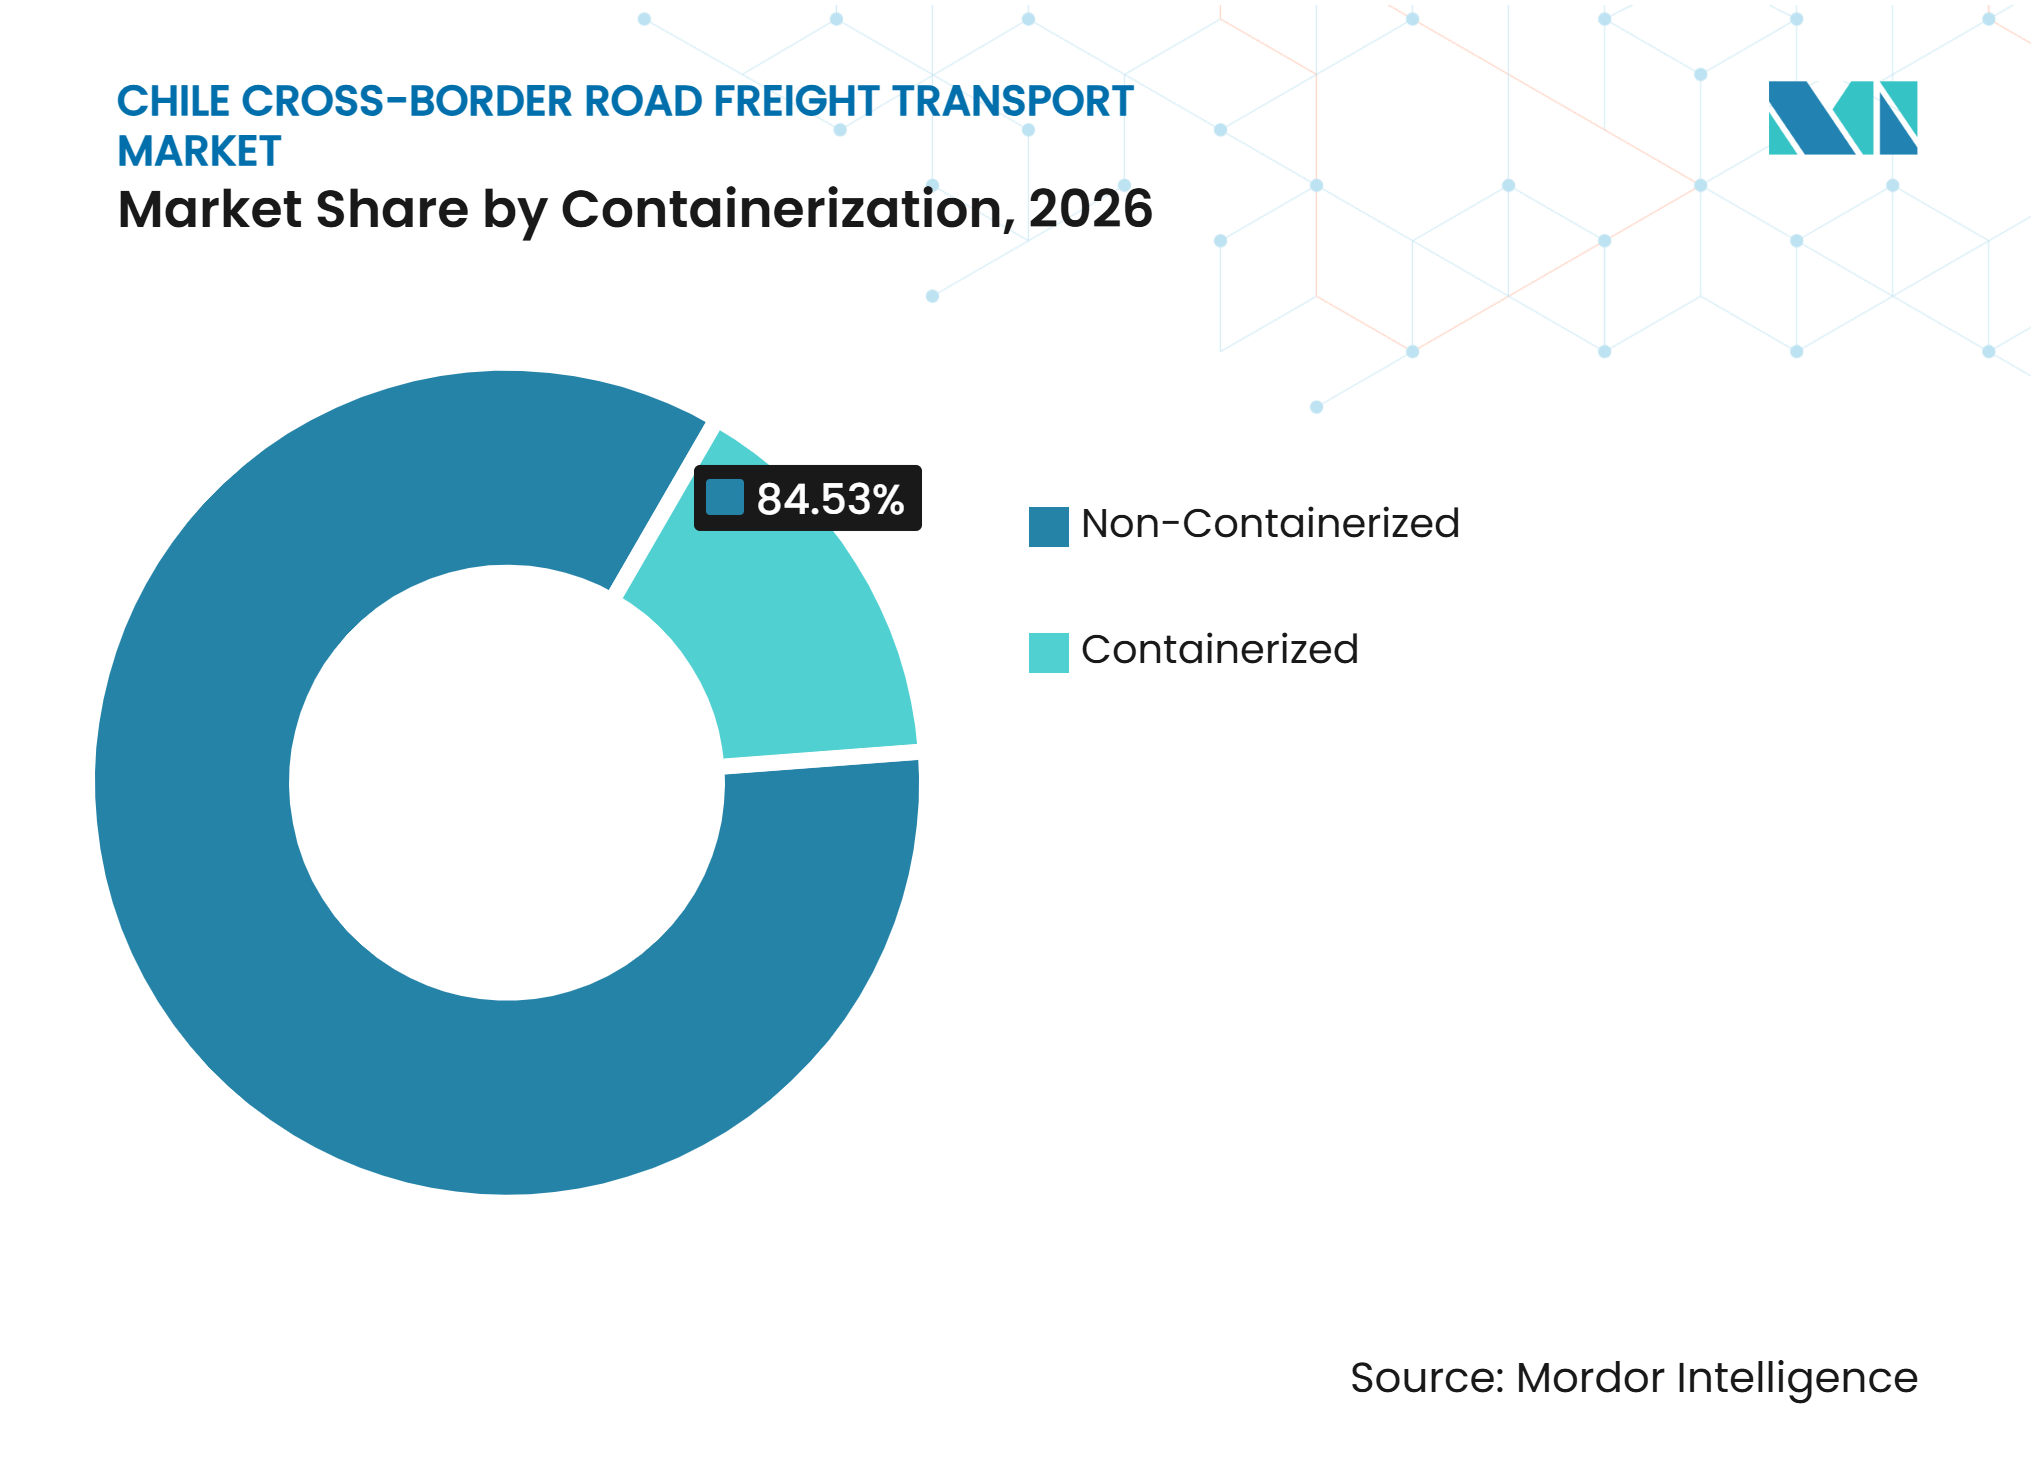
- Nach Containerisierung entfallen im Jahr 2026 84,53% des Marktanteils im chilenischen grenzüberschreitenden Straßengütertransport auf nicht containerisierte Fracht, während containerisierte Ladungen bis 2032 voraussichtlich einen CAGR von 7,24% verzeichnen werden.
- Nach Entfernung entfallen im Jahr 2026 74,24% des Marktvolumens im chilenischen grenzüberschreitenden Straßengütertransport auf den Fernverkehr, während der Nahverkehr bis 2032 voraussichtlich einen CAGR von 8,21% verzeichnen wird.
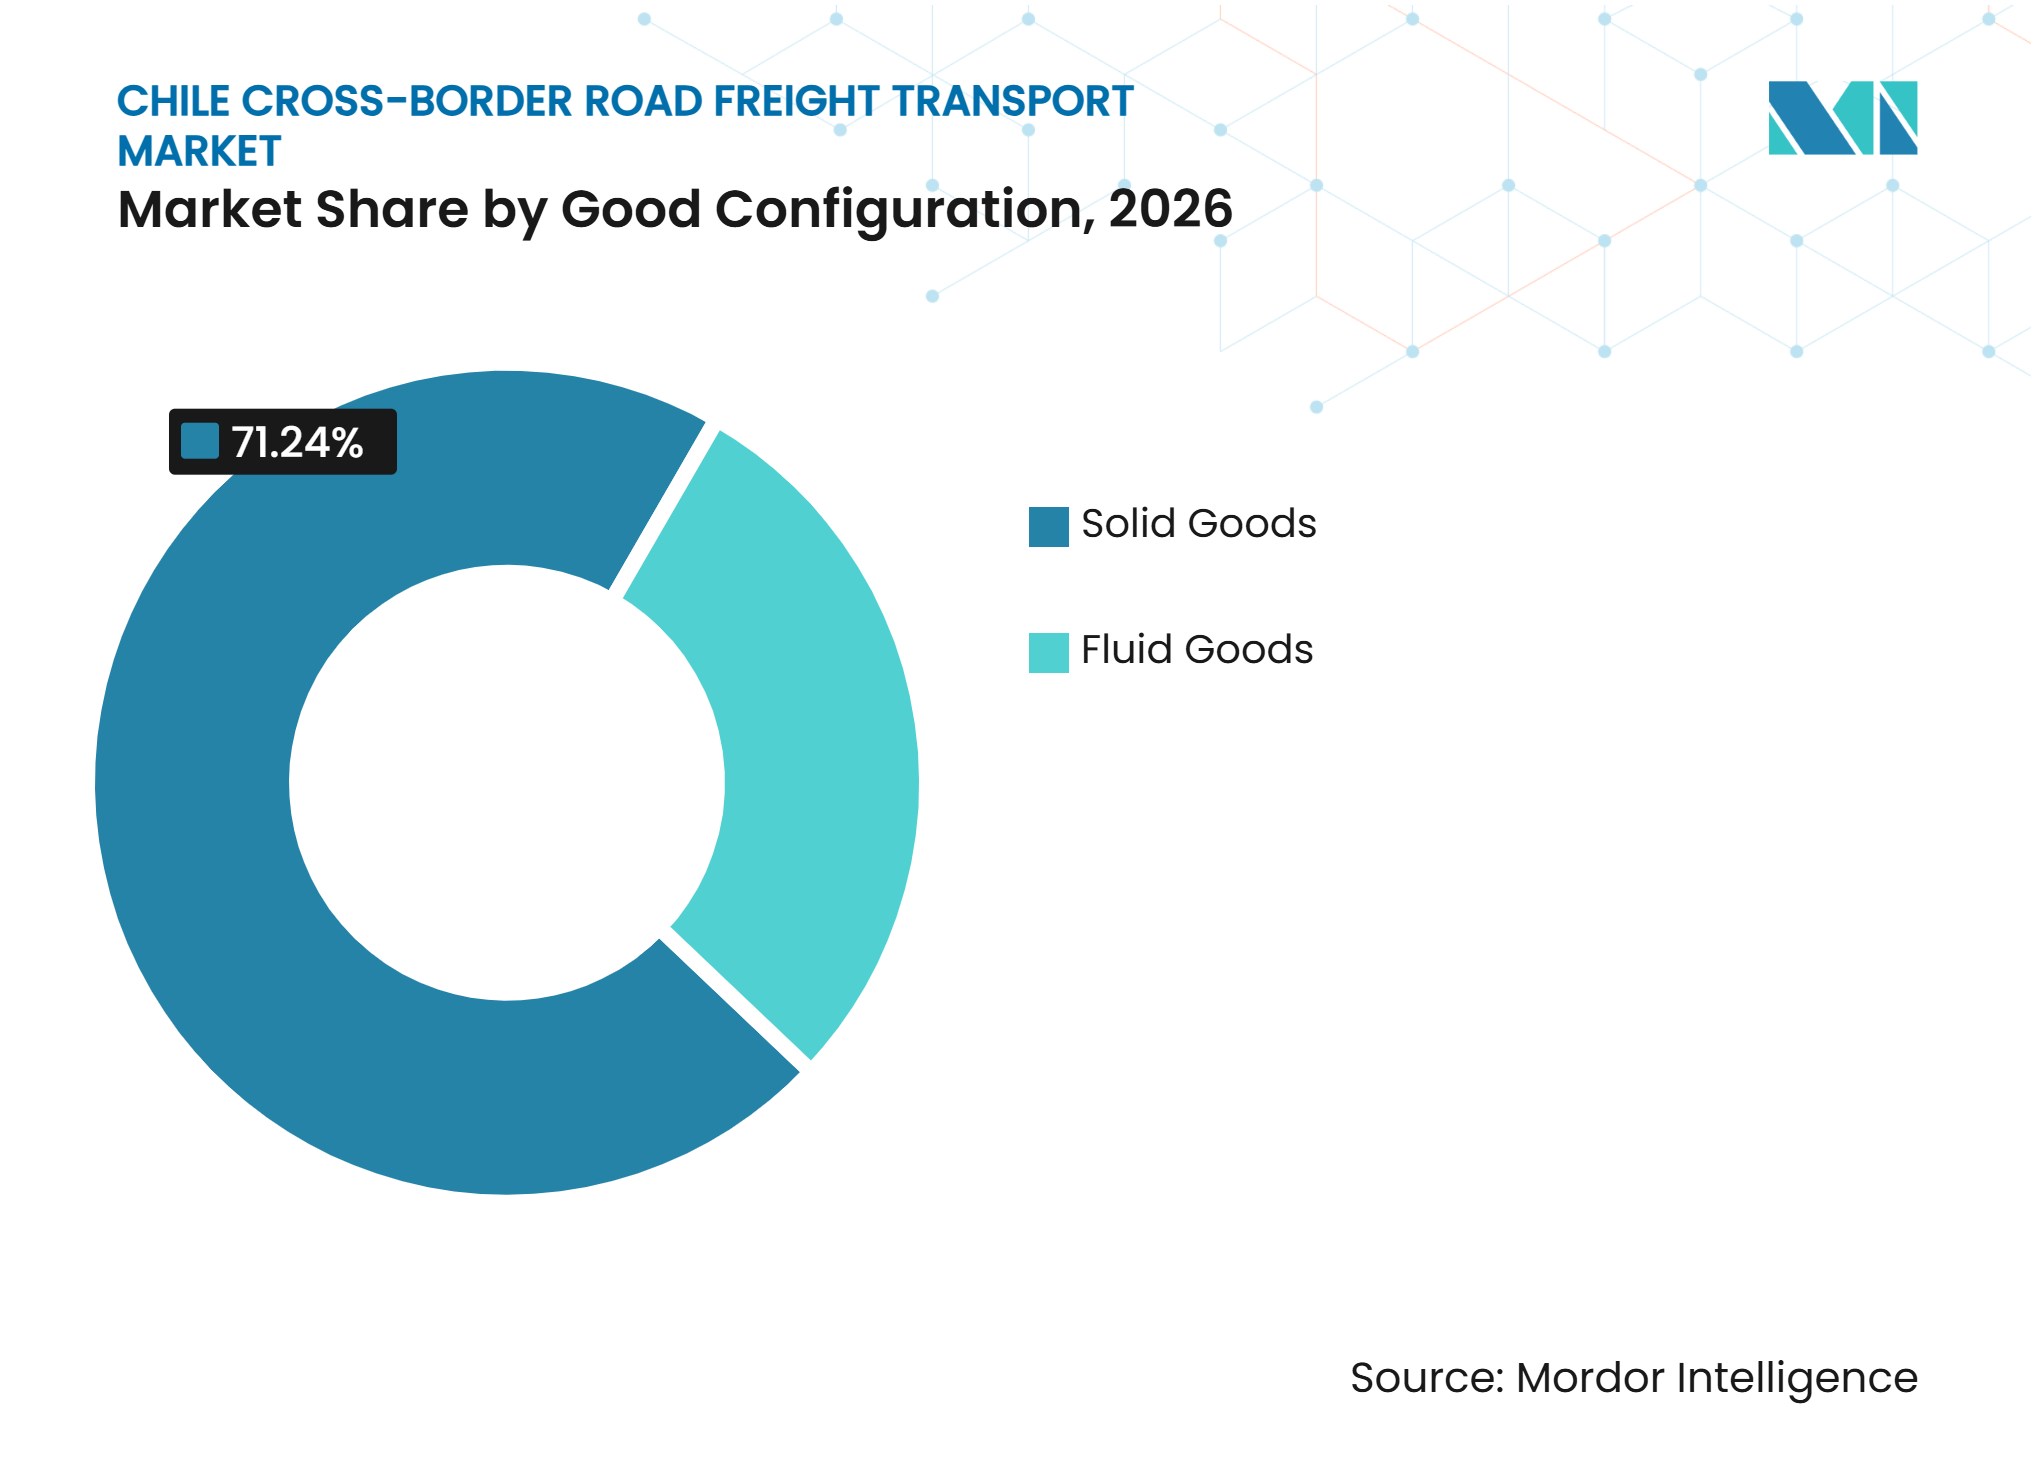
- Nach Güterkonfiguration entfallen im Jahr 2026 71,24% des Marktanteils im chilenischen grenzüberschreitenden Straßengütertransport auf Schüttgüter, während Flüssiggüter bis 2032 voraussichtlich einen CAGR von 8,37% verzeichnen werden.
- Nach Temperaturkontrolle entfallen im Jahr 2026 92,15% des Marktvolumens im chilenischen grenzüberschreitenden Straßengütertransport auf nicht temperaturgeführte Fracht, während temperaturgeführte Fracht bis 2032 voraussichtlich einen CAGR von 7,11% verzeichnen wird.
- Nach grenzüberschreitender Route entfällt im Jahr 2026 ein Anteil von 57,36% des chilenischen grenzüberschreitenden Straßengütertransportmarkts auf die Route Chile–Argentinien, während die Route Chile–Paraguay bis 2032 voraussichtlich einen CAGR von 8,39% verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionales Handelswachstum steigert internationale Frachtvolumina | +1.2% | Global, mit frühen Gewinnen auf den Korridoren Chile–Argentinien und Chile–Brasilien | Mittelfristig (2–4 Jahre) |
| Investitionen in den Biozeanischen Korridor verbessern die grenzüberschreitende Straßenanbindung | +1.8% | Nordchile, mit Ausstrahlungseffekten auf Brasilien und Paraguay | Langfristig (≥ 4 Jahre) |
| Bergbau und Landwirtschaft weiten die Nachfrage nach Straßengüterverkehr aus | +1.5% | Chile–Argentinien und Chile–Peru, mit Gewinnen in Antofagasta und Tarapacá | Mittelfristig (2–4 Jahre) |
| Temperatursensible Ladung erhöht den Bedarf an Spezialtransporten | +0.9% | Chile–Peru und Chile–Argentinien, mit frühen Gewinnen in Santiago | Langfristig (≥ 4 Jahre) |
| Digitale Frachtplattformen verbessern die Effizienz der Kapazitätszuordnung | +0.7% | National, mit Ausstrahlungseffekten auf die Andenregion | Kurzfristig (≤ 2 Jahre) |
| Routendiversifizierung stärkt die Netzwerkresilienz nach Störungen | +0.5% | Chile–Argentinien-Korridor, Pässe Jama und Cardenal Samoré | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionales Handelswachstum steigert internationale Frachtvolumina
Das grenzüberschreitende Straßengüterverkehrssystem Chiles verarbeitete im Jahr 2025 17,05 Millionen Tonnen Ladung. Der Anstieg spiegelt stärkere Handelsbewegungen mit Argentinien, Brasilien, Bolivien und Peru wider. Colchane verzeichnete 2025 einen Verkehrsanstieg von 25,3 %, was auf eine breitere Rolle der nördlichen Routen für den bolivienbezogenen Handel hindeutet. Chiles Netz an Handelsabkommen senkt die Hürden für Güter, die durch seine Grenzinfrastruktur transportiert werden. Das Ministerium für Verkehr und Telekommunikation veröffentlichte 2025 einen Leitfaden zur Dokumentation grenzüberschreitender Fracht, was den Bedarf an klareren Compliance-Prozessen bei wachsender Aktivität widerspiegelt. Höhere Handelsvolumina schaffen Chancen für Spediteure mit Zollkompetenz, zuverlässiger grenzüberschreitender Kapazität und Zugang zu Nebenrouten.
Investitionen in den Biozeanischen Korridor verbessern die grenzüberschreitende Straßenanbindung
Das chilenische Ministerium für öffentliche Arbeiten hat CLP 595 Milliarden (612,85 Millionen USD) für Straßenausbauten auf 352 km in Antofagasta im Rahmen des Programms Biozeanischer Capricornio-Korridor bereitgestellt[1]. Das Programm umfasst Verbesserungen auf den Routen 23-CH, 27-CH, 24 und 29. Die Route verbindet Brasilien und Paraguay über das nordwestliche Argentinien mit chilenischen Pazifikhäfen. Chiles Diskussionen der Hochrangigen Kommission 2026 priorisierten die Inspektionskapazität am Paso Jama sowie Logistikknoten in Antofagasta und Tarapacá. Die Interamerikanische Entwicklungsbank identifiziert den Korridor als wichtige Plattform für die regionale Integration, insbesondere für Gebiete mit bisher begrenzten Transportverbindungen. Das Programm kann die Nachfrage nach Fernstraßendiensten, Lagerung, Grenzunterstützung und hafengebundener Distribution in Nordchile steigern.
Bergbau und Landwirtschaft weiten die Nachfrage nach Straßengüterverkehr aus
Kupfer und Lithium bleiben zentral für Chiles Ausfuhrfrachtprofil und den damit verbundenen Straßengüterverkehrsbedarf. Chile exportierte 2025 Kupfer im Wert von 53,69 Milliarden USD und Lithium im Wert von 2,4 Milliarden USD. Chiles Kupferprojektportfolio soll Kapazitäten hinzufügen und die anhaltende Nachfrage nach Ausrüstung, Vorleistungen und mineraliengebundenem Transport stützen. Agrarexporte fügen saisonale Nachfrage nach Kühl- und Allgemeingütertransporten hinzu. Frische Kirschen, Tafeltrauben und Lachs erfordern koordinierten Transport von den Produktionsstandorten zu den Exportgateways. Chile exportierte 2025 5,3 Millionen Tonnen Kupfer, was die Relevanz des bergbaugebundenen Transports auf dem Markt für grenzüberschreitenden Straßengüterverkehr in Chile unterstreicht. Diese Lieferketten begünstigen Betreiber mit Spezialausrüstung, Sicherheitssystemen und etablierten Grenzoperationen.
Spezialisierte Ladung und digitale Koordination verbessern die Serviceanforderungen
Temperaturgeführter Transport gewinnt an Bedeutung, da Pharmazeutika, Lachs und Frischobstsendungen gleichbleibende Kühlkettenbedingungen erfordern. Chiles lebensmittelrechtliche Hygienevorschriften verlangen, dass verderbliche Lebensmittel in geschlossenen Kühlfahrzeugen transportiert werden, die von der zuständigen Gesundheitsbehörde zugelassen sind. Diese Regelung schränkt die Teilnahme auf Spediteure ein, die Ausrüstungs-, Hygiene- und Überwachungsstandards erfüllen können. Regionale Frachtanbieter nutzen zudem Tracking-Anwendungen, die Kunden eine Echtzeit-Sendungsverfolgung ermöglichen. DeltaX meldete 2025 Aktivitäten in sechs südamerikanischen Ländern, was auf eine wachsende Akzeptanz digitaler Kapazitätskoordination hindeutet. Digitale Frachtsysteme können dazu beitragen, unbesetzte Rückfahrten zu reduzieren und die Anlagennutzung auf langen Routen zu verbessern. Diese Servicefähigkeiten werden zunehmend relevanter, wenn Verlader Transparenz, Temperatursicherheit und schnellere Reaktionen auf Grenzstörungen benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebirgswetterbedingte Störungen verringern die Korridorzuverlässigkeit | -1.2% | Chile–Argentinien, einschließlich Paso Los Libertadores, Pino Hachado und Pehuenche | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Grenzdokumentation erhöht Transitzeitverzögerungen | -0.8% | Korridore Chile–Argentinien, Chile–Bolivien und Chile–Peru | Mittelfristig (2–4 Jahre) |
| Fahrermangel schränkt die Fernverkehrskapazität ein | -0.6% | National, mit frühen Auswirkungen auf Fernverkehrs- und grenzüberschreitende Routen | Langfristig (≥ 4 Jahre) |
| Ungleichgewichte bei Leerfahrten schwächen die wirtschaftliche Effizienz der Rückfracht | -0.4% | Korridore Chile–Argentinien und Chile–Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebirgswetterbedingte Störungen verringern die Korridorzuverlässigkeit
Die verlängerte Sperrung von Cristo Redentor–Los Libertadores im Juli und August 2026 störte einen Korridor, der einen großen Anteil von Chiles eingehender Landfracht abwickelt. Hochgelegene Routen wie Jama und Sico sind zusätzlichen Winter- und Geländerisiken ausgesetzt. Die grenzüberschreitende Fracht sank im ersten Halbjahr 2026 um 1,26 %, während der LKW-Verkehr gegenüber dem gleichen Zeitraum 2025 um 3,43 % zurückging[2]. Bilaterale Wiedereröffnungsvereinbarungen können den Verkehr bei günstigen Bedingungen organisieren, können jedoch das physische Wetterrisiko nicht beseitigen. Die Servicezuverlässigkeit hängt daher von alternativen Korridoren, der Fahrersicherheit und der Koordination zwischen Grenzbehörden ab. Wiederholte Störungen können die Spediteurkosten erhöhen und die Lieferverpflichtungen für Hersteller, Einzelhändler und Exporteure beeinträchtigen.
Komplexität der Grenzdokumentation erhöht Transitzeitverzögerungen
Die Frachtdokumentation bleibt eine betriebliche Herausforderung an chilenischen Grenzübergängen, insbesondere in Spitzenverkehrszeiten. Chile führte im August 2026 neue Zollverfahren bei Los Libertadores ein, darunter eine risikobasierte Vorankunftsprüfung von Fracht. Die Verfahren können konformen Spediteuren zugutekommen, erhöhen jedoch auch die Anforderungen an Betreiber, die mit der grenzüberschreitenden Dokumentation nicht vertraut sind. Argentinien hat 2026 das ATIT-Achte Protokoll eingegliedert und damit eine Rechtsgrundlage für den digitalen Austausch von Frachtdeklarationen geschaffen. Während der Übergangsphase müssen Spediteure gleichzeitig Papier- und digitale Prozesse verwalten. Dieses Umfeld begünstigt Logistikdienstleister mit dedizierten Compliance-Teams und etablierten Beziehungen zu Zollbehörden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Fertigung sichert größten Anteil, Einzelhandel führt künftiges Wachstum anDie Fertigung hält 41,19 % des Marktanteils im grenzüberschreitenden Straßengüterverkehr in Chile im Jahr 2026. Das Segment bewegt industrielle Rohstoffe, Investitionsgüter, Maschinen und Automobilkomponenten zwischen Chile und den Nachbarländern. Argentinische und brasilianische Lieferanten unterstützen einen großen Teil der eingehenden Industriebewegungen. Chilenische Verarbeitungsbetriebe sind auf zuverlässige Ankunftszeiten für Vorleistungen und Ersatzteile angewiesen. Fertigungsfracht erfordert häufig eine planbare Zollabfertigung und geplante Fernverkehrskapazitäten. Sie profitiert auch von etablierten Logistikbeziehungen, die wiederkehrende Routen verwalten können. Bergbau und Steinbruchbetrieb sind eine weitere wichtige Quelle der Frachtanfrage. Kupferkonzentrat, Lithiumverbindungen, Ausrüstung und Projektversorgung erzeugen sowohl eingehende als auch ausgehende Straßenbewegungen.
Der Groß- und Einzelhandel wird voraussichtlich bis 2032 einen CAGR von 6,46 % verzeichnen. Einzelhändler benötigen zunehmend kleinere und häufigere grenzüberschreitende Nachschublieferungen. Chiles E-Commerce-Aktivität wuchs 2025 um 10 % und stützte die Nachfrage nach Paket-, Teilladungs- und Distributionsdienstleistungen. Landwirtschaft, Fischerei und Forstwirtschaft fügen saisonale Ströme aus Frischprodukten und Lachslieferketten hinzu. Die Baunachfrage hängt von den Investitionsbedingungen und der Verfügbarkeit importierter Materialien ab. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Chile bedient daher sowohl volumenstarke Industriekunden als auch fragmentiertere Einzelhandelsnutzer. Spediteure, die Komplettladungsoperationen mit konsolidierten Frachtdiensten kombinieren, können beide Nachfragemuster bedienen. Zollkenntnisse und Liefertransparenz bleiben für jede Kundengruppe wichtig. Die Mischung aus Fertigungs-, Landwirtschafts- und Einzelhandelsfracht unterstützt den Bedarf an verschiedenen Fahrzeugtypen und Betriebsplänen.



Nach Ladekapazität:
Komplettladungsverkehr dominiert, Teilladungsverkehr folgt dem E-Commerce-AufschwungDer Komplettladungsverkehr hält 76,98 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Chile im Jahr 2026. Kupferkonzentrat, landwirtschaftliche Erzeugnisse, Baumaterialien und Industrievorleistungen können einen Anhänger mit einer einzigen Sendung füllen. Dieses Frachtprofil macht den direkten Komplettladungstransport auf transandinischen Routen wirtschaftlich geeignet. FTL-Dienste reduzieren auch die Handhabungsschritte für zeitkritische oder empfindliche Ladung. Große Hersteller und Bergbauunternehmen benötigen häufig dedizierte Fahrzeugkapazitäten. Lange Routen begünstigen Spediteure, die LKW-Verfügbarkeit und Fahrerabdeckung aufrechterhalten können. Die Grenzverweildauer kann dennoch Komplettladungspläne beeinflussen. Betreiber müssen die Dokumentation planen, bevor ein LKW den Übergang erreicht. Diese Anforderungen stärken die Position etablierter Anbieter mit wiederkehrenden grenzüberschreitenden Strömen.
Der Teilladungsverkehr wird voraussichtlich bis 2032 mit einem CAGR von 7,34 % wachsen. Sammelladungsdienste helfen kleineren Verladern, grenzüberschreitenden Transport zu nutzen, ohne für ein ganzes Fahrzeug zu zahlen. Einzelhandels-, Pharmazeutika- und Konsumgüterkunden unterstützen diesen Bedarf. Digitale Plattformen können Rückfrachten und fragmentierte Sendungen effizienter kombinieren. Die Kapazitätszuordnung ist besonders wertvoll, wenn Rückfahrten andernfalls unausgelastet wären. Die Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Chile für LTL-Dienste profitiert von regelmäßiger Einzelhandelsnachversorgung und E-Commerce-gebundenen Bewegungen. LTL-Betreiber benötigen eine stärkere Lagerkoordination, Routenplanung und Ladungstransparenz als viele Komplettladungsoperationen. Konsolidierungszentren in der Nähe von Grenzrouten können Handhabungsverzögerungen reduzieren. Das Wachstum wird davon abhängen, dass Spediteure zuverlässige Netzwerke aufbauen, die häufige, kleinere Sendungen unterstützen.
Nach Containerisierung:
Nicht containerisierte Fracht führt, ISO-Container gewinnen MarktanteilNicht containerisierte Fracht hält 84,53 % des Marktanteils im grenzüberschreitenden Straßengüterverkehr in Chile im Jahr 2026. Bergbauprodukte, landwirtschaftliche Rohstoffe und Baumaterialien werden häufig auf Flachwagen, Tankfahrzeugen und Obenoffenausrüstung transportiert. Diese Konfigurationen eignen sich für Ladung, die keine standardisierte Containerhandhabung erfordert. Sie entsprechen auch Chiles auf Massengüter ausgerichtetem Export- und Importprofil. Spezialfahrzeuge bleiben für Mineral- und Agrarbewegungen wichtig. Nicht containerisierter Transport kann Lade- und Entladeschritte für bestimmte Güter minimieren. Das Modell eignet sich gut für direkte Bewegungen zwischen Produktionsstandorten, Grenzpunkten und Häfen. Es wird während des Prognosezeitraums das größte Containerisierungssegment bleiben. Seine Position spiegelt die Struktur von Chiles Rohstofflieferketten wider.
Containerisierte Fracht wird voraussichtlich bis 2032 einen CAGR von 7,24 % verzeichnen. Einzelhandelsdistribution, Pharmalogistik und Kühlkettenoperationen unterstützen die Einführung von ISO-Containerausrüstung. Container können den Ladungsschutz verbessern und Umschläge in Logistikanlagen vereinfachen. Sie können auch dazu beitragen, den Inlandstraßentransport mit den Anforderungen des Seeverkehrs in Einklang zu bringen. Antofagastas Logistikentwicklung La Negra unterstützt Trockenhafen- und Cross-Docking-Funktionen, die mit dem Biozeanischen Korridor verbunden sind. Die Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Chile für containerisierte Ladung kann sich ausweiten, wenn Verlader einen höheren Wert auf Sicherheit und intermodale Kompatibilität legen. Die Kosten bleiben ein wichtiger Faktor für Landtransporte. Der Containereinsatz wird am stärksten sein, wo Ladungswert, Handhabungsbedarf und Hafenverbindungen den Ausrüstungsaufpreis rechtfertigen. Die Verschiebung ersetzt den Massentransport nicht, erweitert aber die Serviceoptionen für höherwertige Ladung.

Nach Entfernung:
Fernverkehr stützt den Markt, Nahverkehr beschleunigt sich in GrenznäheDer Fernverkehr entfällt auf 74,24 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Chile im Jahr 2026. Wichtige grenzüberschreitende Routen verbinden Chile mit Argentinien, Bolivien, Peru, Brasilien und Paraguay durch lange Gebirgs- und Wüstenkorridore. Die Biozeanische Route kann für einige Bewegungen über 2.400 km hinausgehen. Der Fernverkehr befördert einen Großteil der Bergbau-, Fertigungs- und Agrargüter des Marktes. Diese Dienste erfordern erfahrene Fahrer sowie zuverlässige Kraftstoff-, Wartungs- und Ruhezeitenarrangements. Grenzschließungen und Winterbedingungen können die Reiseplanung erheblich beeinflussen. Spediteure müssen auch Zollverfahren in mehreren Jurisdiktionen verwalten. Diese betrieblichen Anforderungen schaffen hohe Markteintrittsbarrieren auf den komplexesten Routen. Die Fernverkehrskapazität bleibt das Fundament des Marktes für grenzüberschreitenden Straßengüterverkehr in Chile.
Der Nahverkehr wird voraussichtlich bis 2032 einen CAGR von 8,21 % verzeichnen. Neue Logistikzonen in der Nähe von Grenzpunkten und Häfen schaffen lokale Transfer- und Distributionsarbeit. Alto Hospicio, La Negra und Mejillones stärken die Verbindung zwischen Übergängen, Lagerhäusern und Hafeneinrichtungen. Kürzere Bewegungen können den Transfer von halbverarbeiteten Gütern zwischen Grenzgebieten und nahe gelegenen Industriestandorten unterstützen. Sie können auch den Druck auf Fernverkehrsflotten in Zeiten des Fahrermangels verringern. Lokale LKW-Dienste erfordern möglicherweise weniger anspruchsvolle Routenplanung als mehrtägige Andenreisen. Das Wachstum von Logistikknoten sollte die Nachfrage nach Shuttle-Operationen und Distributionsdiensten steigern. Dies schafft Chancen für regionale Spediteure, die lokale Vorschriften und Anlagenbetrieb kennen. Der Fortschritt des Segments ist mit dem Ausbau der Korridorinfrastruktur und der Entwicklung nahegelegener Logistikimmobilien verknüpft.
Nach Güterkonfiguration:
Feststoffgüter führen, Flüssiggüter verzeichnen schnellstes WachstumFeststoffgüter entfallen auf 71,24 % des Marktanteils im grenzüberschreitenden Straßengüterverkehr in Chile im Jahr 2026. Diese Kategorie umfasst verpackte Fertigwaren, Baumaterialien, landwirtschaftliche Erzeugnisse und körnige Mineralkonzentrate. Feststoffladung kann durch verschiedene LKW-Konfigurationen bewegt werden, einschließlich Trockenkoffer, Flachwagen und Schüttgutanhänger. Die Kategorie spiegelt die breite Mischung des chilenischen Ein- und Ausfuhrhandels wider. Viele Sendungen sind mit Fertigungsvorleistungen und der Distribution von Konsumgütern verbunden. Agrarladungen fügen den grenzüberschreitenden Routen auch saisonales Volumen hinzu. Bergbaubezogene Feststoffladung unterstützt regelmäßige Bewegungen in Richtung pazifischer Exporteinrichtungen. Spediteure können dieses Segment mit etablierter Allgemeingüterausrüstung bedienen. Seine große Basis gibt Feststoffgütern eine zentrale Rolle bei den Gesamtkapazitätsanforderungen des Marktes.
Flüssiggüter werden voraussichtlich bis 2032 mit einem CAGR von 8,37 % wachsen. Kupferschlamm, Speiseöle, chemische Lösungsmittel und flüssige Lithiumverbindungen stützen die Nachfrage nach Tankertransporten. Flüssigguttransporte erfordern dedizierte Tanks, geschulte Besatzungen und strenge Sicherheitsprozesse. Gefahrgutvorschriften in Chile und Argentinien schaffen zusätzliche Compliance-Anforderungen für berechtigte Betreiber. Diese Anforderungen können den Markteintritt durch Allgemeingüterspediteure einschränken. Chiles anhaltende Bergbauerschließung stützt die Nachfrage nach spezialisiertem Mineraltransport. Die Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Chile für Flüssiggüter profitiert von Projekten, die die Mineralproduktion mit chilenischen Häfen verbinden. Lebensmittel- und Chemiebewegungen fügen weitere Nachfrage für Tankerflotten hinzu. Betreiber mit zertifizierter Ausrüstung können eine besser verteidigbare Position in diesem Segment aufbauen.
Nach Temperaturkontrolle:
Nicht temperaturgeführte Fracht dominiert, Kühlkette gewinnt an DynamikNicht temperaturgeführte Fracht hält 92,15 % des Marktanteils im grenzüberschreitenden Straßengüterverkehr in Chile im Jahr 2026. Das Segment umfasst die meisten Massengüter, Fertigwaren, Baumaterialien und Allgemeinfracht. Diese Produkte benötigen keine Kühlausrüstung oder kontinuierliche Temperaturüberwachung. Das Ausmaß des Segments spiegelt die Bedeutung von Bergbau- und Industriefracht wider. Allzweck-LKW können eine breite Gruppe von Verladern in dieser Kategorie bedienen. Betreiber können je nach Ladung Trockenkoffer, Flachwagen, Schüttgutanhänger und Spezialeinheiten einsetzen. Nicht temperaturgeführte Fracht wird die Hauptnachfragebasis für Spediteure bleiben. Ihr großer Anteil unterstützt die Flottenauslastung auf den wichtigsten Fernverkehrsrouten. Kosteneffiziente Operationen werden ein wichtiger Wettbewerbsfaktor für dieses Segment bleiben.
Temperaturgeführte Fracht wird voraussichtlich bis 2032 einen CAGR von 7,11 % verzeichnen. Frisches Obst, Lachs und Pharmazeutika erfordern Kühlkettenbedingungen über Straßenbewegungen hinweg. Chiles Kirschsaison schafft zwischen Oktober und Januar wiederkehrende Nachfrage nach Kühlkapazitäten. Hellmanns Zusammenarbeit mit Salmones Antártica zeigt die Rolle spezialisierter Logistikunterstützung für verderbliche Exporte. IoT-Überwachung kann Betreibern helfen, Temperaturen über Höhen- und Wetteränderungen hinweg zu verfolgen. Dekret 977 hält eine regulatorische Barriere aufrecht, indem es für verderbliche Lebensmittel einen zugelassenen Kühltransport vorschreibt. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Chile benötigt mehr zertifizierte Kühlfahrzeugkapazität, da Exporteure ein geringeres Produktverlustrisiko fordern. Spezialisierte Anbieter können bei Temperaturintegrität, Dokumentation und Reaktionsfähigkeit konkurrieren. Das Segment bleibt kleiner als die Allgemeinfracht, aber seine Serviceanforderungen unterstützen höherwertige Operationen.
Geografische Analyse
Chile–Argentinien hält 57,36 % des Marktanteils im grenzüberschreitenden Straßengüterverkehr in Chile im Jahr 2026. Los Libertadores verarbeitete 2025 427.214 Schwerlast-LKW und 6,52 Millionen Tonnen Ladung. Der Korridor befördert argentinische Lebensmittel, Milchprodukte, Getreide, Industrievorleistungen sowie chilenische Mineral-, Chemie- und Agrarsendungen. Seine diversifizierte Ladungsbasis stützt eine stetige Straßennachfrage über mehrere Kundengruppen hinweg. Eine 34-tägige Sperrung im Jahr 2026 zeigte die Auswirkungen schwerer Winterbedingungen auf die Netzwerkzuverlässigkeit. Chile stellte 2026 CLP 39 Milliarden (40,17 Millionen USD) für Grenzinfrastruktur bereit, nach CLP 32,3 Milliarden (33,27 Millionen USD) im Jahr 2025. Diese Investition unterstützt stärkere Einrichtungen, kann jedoch das Hochgebirgswetterrisiko nicht beseitigen. Zoll-Compliance und Mehrrouten-Planung bleiben entscheidend für Spediteure, die diese Route betreiben.
Die Route Chile–Paraguay wird voraussichtlich bis 2032 einen CAGR von 8,39 % verzeichnen. Der Biozeanische Capricornio-Korridor verbindet Chile und Paraguay über Argentinien mit pazifisch ausgerichteten chilenischen Häfen. Paraguays Route PY15 ist ein wichtiger Teil des weiteren Netzwerks. Chile entwickelt Grenzinspektionseinrichtungen, Straßenverbindungen, Rastplätze und Logistikzonen zur Unterstützung der erwarteten Frachtbewegungen. Der Korridor gibt Exporteuren in Chile und Paraguay eine zusätzliche Route zu asiatischen Märkten. Er schafft auch eine Rolle für Antofagasta und Tarapacá als Logistikzentren. Der operative Erfolg wird von koordinierten Inspektionsverfahren zwischen den Korridorländern abhängen. Zuverlässige Straßeninfrastruktur und kommerzielle Nachfrage werden bestimmen, ob die Route ihr prognostiziertes Potenzial erfüllt.
Chile–Bolivien-Routen durch Chungará und Colchane verarbeiteten 2025 288.757 LKW und 4,49 Millionen Tonnen[3]. Der Colchane-Verkehr stieg um 25,3 %, was auf eine zunehmende Nutzung nördlicher Korridore hindeutet. Der Chile–Peru-Verkehr durch Concordia stieg 2025 um 14,5 %. Der südliche Übergang Integración Austral verarbeitete im Laufe des Jahres 103.096 LKW und 1,38 Millionen Tonnen. Diese Routen bedienen unterschiedliche Ladungsmischungen, darunter Konsumgüter, Mineralien, Energieprodukte und Agrarsendungen. Die Internationale Straßentransportunion hat Chile als Prioritätsstandort für die TIR-Implementierung identifiziert. TIR könnte Vorankunftsinformationen und konsistentere Transitverfahren bei länderübergreifenden Bewegungen unterstützen. Bessere Dokumentationssysteme können dazu beitragen, dass Nebenrouten zu praktischen Alternativen werden, wenn der Hauptandenkorridor gestört ist.
Wettbewerbslandschaft
Marktkonzentration
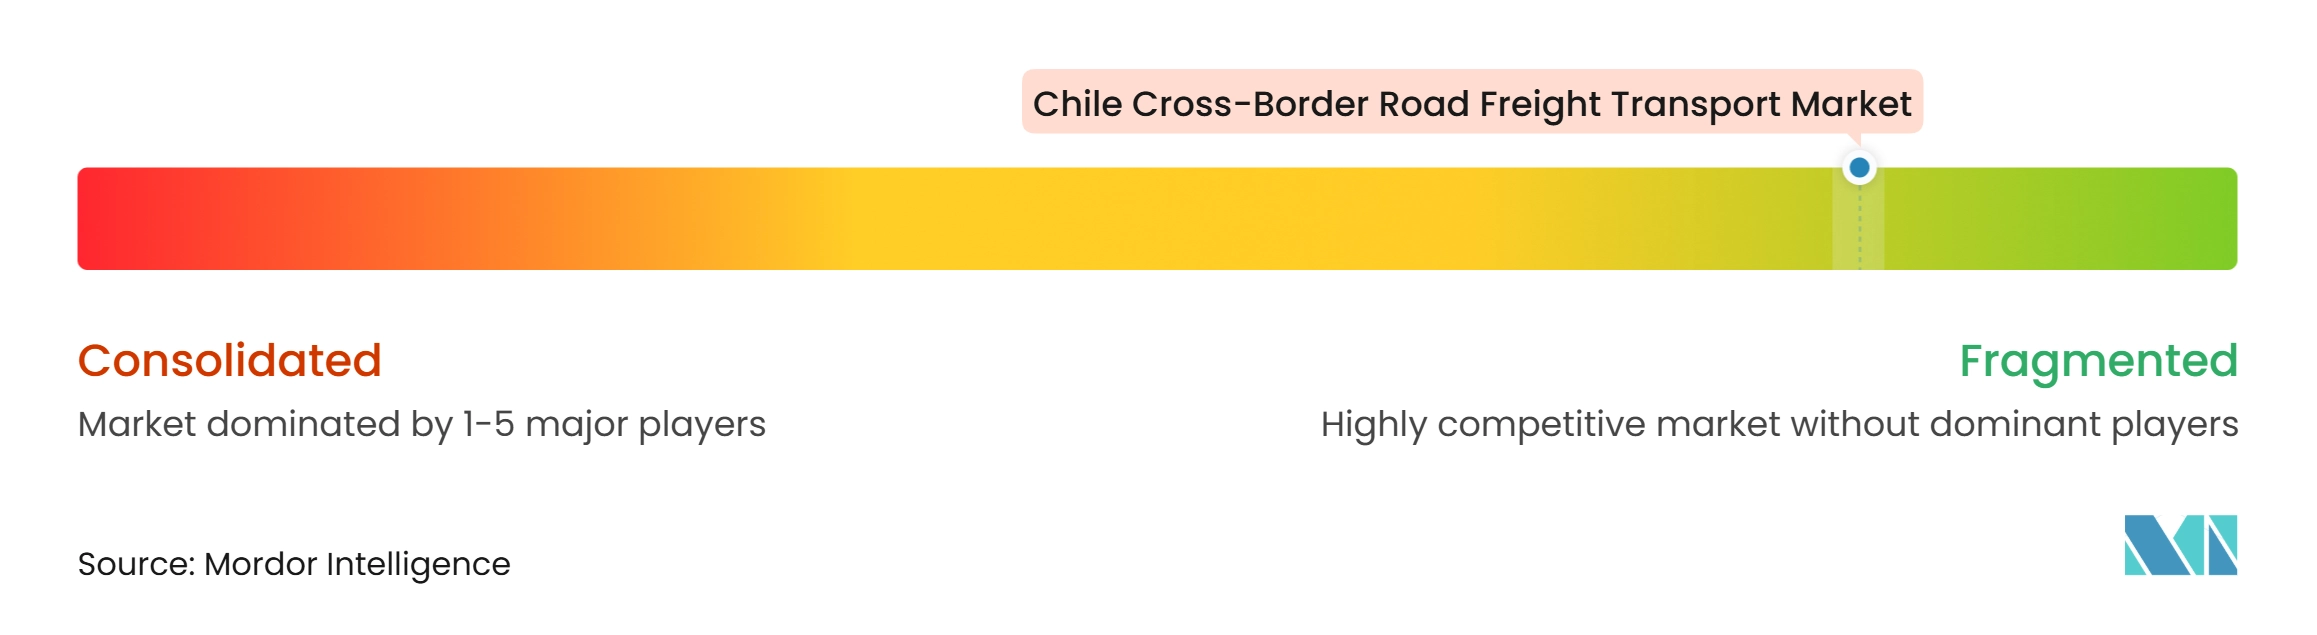
Der Markt für grenzüberschreitenden Straßengüterverkehr in Chile ist fragmentiert. Globale Logistikanbieter konkurrieren mit regionalen Spediteuren, die über starke Korridorkenntnisse und lokale Kundenbeziehungen verfügen. DSV schloss im April 2025 die Übernahme von DB Schenker ab und stärkte damit seine Fähigkeit, Straßengüterverkehr mit Luft- und Seedienstleistungen zu kombinieren[4]. Die kombinierte Gruppe integriert ihre Operationen in mehr als 60 Ländern bis 2026. Dieser Schritt erhöht den Wettbewerbsmaßstab für große multinationale Kunden. CEVA Logistics hat auch technologiebasierte Fähigkeiten in Chile ausgebaut. Sein KI- und Drohnen-Inventarpilot 2025 verbesserte die Produktivität der Lagerbestandszählung. Globale Anbieter können diese Investitionen nutzen, um Lagerdienste mit Inland- und grenzüberschreitendem Transport zu verbinden.
Kuehne+Nagel erweiterte seine Logistikbeziehung mit Casaideas durch ein 30.000 m² großes halbautomatisiertes Distributionszentrum in Pudahuel. Die Einrichtung verarbeitete 2025 34,8 Millionen eingehende Einheiten und unterstützt ein langfristiges Vertragslogistikmodell. CEVA begann 2026 neue chilenische Operationen für BYD und einen Luftfahrtkunden. Regionale Betreiber konkurrieren durch spezialisiertes Wissen über Routen, Ladungsarten und Zollanforderungen. Delpa Group nutzt eine mobile Anwendung, die Kunden Sendungsverfolgung und Ladungsverwaltungstransparenz bietet. Diese Fähigkeiten helfen regionalen Spediteuren, die Servicequalität gegenüber größeren Integratoren zu verteidigen. Hochwertige Fracht, Kühlkette, Gefahrgut und Logistikzonenoperationen bleiben wichtige Differenzierungsbereiche.
Qualität und regulatorische Compliance gewinnen im Wettbewerb zunehmend an Bedeutung. ISO 9001-konforme Qualitätssysteme können die Servicekonsistenz für Industrie- und Pharmaverlader unterstützen. Chiles Dekret 977 differenziert auch Spediteure, die Frischlebensmittellieferketten bedienen, da es einen zugelassenen Kühltransport vorschreibt. Röhlig erwarb 2025 einen 10%igen Anteil an OnBoard Logistics, um seine lateinamerikanische Abdeckung auszubauen. Röhlig ernannte auch 2026 einen neuen Geschäftsführer für Chile, um Wachstum im Land und der weiteren Region zu verfolgen. Große Betreiber bringen Netzwerkgröße mit, während kleinere Spezialisten Aufträge durch lokale Ausführung und Nischenausrüstung gewinnen können. Der Wettbewerb beruht daher auf Zuverlässigkeit, Compliance, Servicetransparenz und der Fähigkeit, gestörte Routen zu verwalten. Der Markt für grenzüberschreitenden Straßengüterverkehr in Chile wird wahrscheinlich nicht von einem einzigen Anbieter dominiert, während korridorspezifisches Fachwissen wichtig bleibt.
Branchenführer im grenzüberschreitenden Straßengüterverkehr in Chile
-
Quick Chile
-
Transportes Bello e Hijos
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chilenischer grenzüberschreitender Straßengüterverkehrsmarkt Unternehmen in diesem Bericht
- Quick Chile
- Transportes Bello e Hijos
- Agencias Universales SA (AGUNSA)
- DSV AS (Including DB Schenker)
- DHL Group
- CEVA Logistics
- Kuehne+Nagel International AG
- Delpa Group
- Overseas Logistics Chile SA
- Cargo Trans
- Andesglobal
- Transportes Santa María
- Garrido Transportes
- Transportes Rado Internacional
- Andesmar Cargas
- GEODIS SA
- Rhenus Group
- Röhlig Logistics
- JAS Worldwide Inc.
- Fracht Chile
- Noatum Logistics
- Hellmann Worldwide Logistics
Neueste Industrielle Entwicklungen in Chilenischer grenzüberschreitender Straßengüterverkehrsmarkt
- Oktober 2026: Empresa Portuaria Arica und Puerto Seco de Oruro unterzeichneten ein Logistikkooperationsabkommen zur Stärkung der Frachtanbindung zwischen dem bolivianischen Trockenhafen Oruro und dem chilenischen Hafen Arica, das die Frachtkonsolidierung, Lagerung und künftige grenzüberschreitende Korridorentwicklung unterstützt.
- August 2026: Impala eröffnete eine Schüttgutanlage in Arica zur Aufnahme bolivianischer Mineralkonzentrate, die per LKW transportiert werden. Die Entwicklung stärkte die Inlandfrachtabwicklung und die Exportanbindung durch Nordchile.
- Juli 2026: ITI implementierte temporäre Zollzonenregelungen und eine stärkere Logistikkoordination, um bolivianische Transitfrachtströme aufrechtzuerhalten. Die Maßnahmen unterstützten den Versand von 580 Containern, die innerhalb einer Woche für Bolivien bestimmt waren.
- Mai 2026: TPA eröffnete ein Handelsbüro in Bolivien und stärkte damit die Kundenkoordination für bolivianische Fracht, die durch Nordchile transportiert wird. Sein Modernisierungsprogramm 2026 umfasste auch Frachtabwicklungsausrüstung und zusätzliche Containerkapazität.
Berichtsumfang des Marktes für grenzüberschreitenden Straßengüterverkehr in Chile
Segmentierungsübersicht
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruchbetrieb |
| Groß- und Einzelhandel |
| Sonstige |
| Komplettladungsverkehr (FTL) |
| Teilladungsverkehr (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernverkehr |
| Nahverkehr |
| Flüssiggüter |
| Feststoffgüter |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Chile–Argentinien |
| Chile–Brasilien |
| Chile–Peru |
| Chile–Paraguay |
| Chile–Bolivien |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruchbetrieb | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Ladekapazität | Komplettladungsverkehr (FTL) |
| Teilladungsverkehr (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Nach Entfernung | Fernverkehr |
| Nahverkehr | |
| Nach Güterkonfiguration | Flüssiggüter |
| Feststoffgüter | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach grenzüberschreitender Route | Chile–Argentinien |
| Chile–Brasilien | |
| Chile–Peru | |
| Chile–Paraguay | |
| Chile–Bolivien | |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate im grenzüberschreitenden Straßengüterverkehr in Chile?
Der Sektor wird voraussichtlich von 2027 bis 2032 einen CAGR von 5,98 % verzeichnen und von 4,57 Milliarden USD im Jahr 2027 auf 6,12 Milliarden USD bis 2032 steigen.
Welches Endverbrauchersegment hat den größten Nachfrageanteil?
Die Fertigung führt mit einem Anteil von 41,19 % im Jahr 2026, da Industrievorleistungen, Investitionsgüter und Automobilkomponenten wiederkehrende grenzüberschreitende Bewegungen erzeugen.
Welcher Frachttyp wächst nach Güterkonfiguration am schnellsten?
Flüssiggüter werden voraussichtlich bis 2032 einen CAGR von 8,37 % verzeichnen, gestützt durch Mineralschlamm, Speiseöle, Chemikalien und flüssige Lithiumverbindungen.
Warum ist die Route Chile–Argentinien für den Straßengüterverkehr wichtig?
Die Route Chile–Argentinien hält 57,36 % der Nachfrage im Jahr 2026, und Los Libertadores verarbeitete 2025 6,52 Millionen Tonnen Ladung.
Was unterstützt die Expansion auf der Route Chile–Paraguay?
Der Biozeanische Capricornio-Korridor soll paraguayische Exporteure über Nordchile und Argentinien mit chilenischen Pazifikhäfen verbinden.
Was sind die wichtigsten betrieblichen Herausforderungen für Spediteure?
Gebirgsstreckensperrungen durch Wetter, Zolldokumentation, Fahrermangel und ungenutzte Rückfrachtkapazität schränken Zuverlässigkeit und Margen ein.