
Tamanho e Participação do Mercado de Cerâmica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 252.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 344.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerâmica por Mordor Intelligence
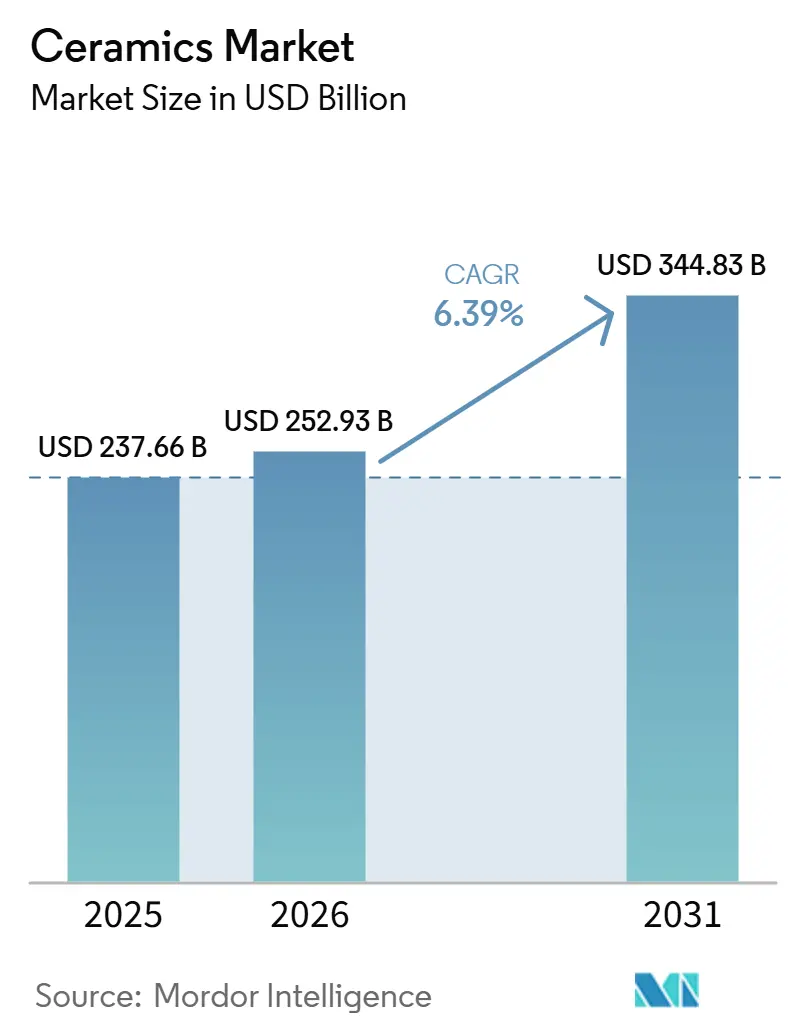
O tamanho do Mercado de Cerâmicas foi avaliado em 237,66 bilhões de USD em 2025 e estima-se que cresça de 252,93 bilhões de USD em 2026 para atingir 344,83 bilhões de USD até 2031, a um CAGR de 6,39% durante o período de previsão (2026-2031). O mercado de cerâmicas é sustentado pela demanda constante proveniente da construção residencial, comercial e pública, bem como de azulejos, louças sanitárias e produtos estruturais. O mercado também está ganhando valor com aplicações de precisão em equipamentos para semicondutores, eletrônicos vinculados à inteligência artificial, veículos elétricos, componentes médicos e sistemas de energia renovável. Essa combinação confere ao mercado de cerâmicas um perfil de demanda mais amplo do que muitas outras categorias de materiais, uma vez que a fraqueza em um uso final é parcialmente compensada pela atividade em outro. O mercado reflete uma divisão entre produtos tradicionais e materiais avançados orientados pela tecnologia, moldando prioridades de investimento, expansões de plantas e decisões de desenvolvimento de produtos em toda a base de fornecedores. A pressão de custos continua sendo uma restrição, pois o consumo de energia, a conformidade ambiental e a volatilidade dos preços das matérias-primas afetam as margens operacionais, particularmente para produtores menores que carecem de escala e flexibilidade de balanço patrimonial.
Principais Conclusões do Relatório
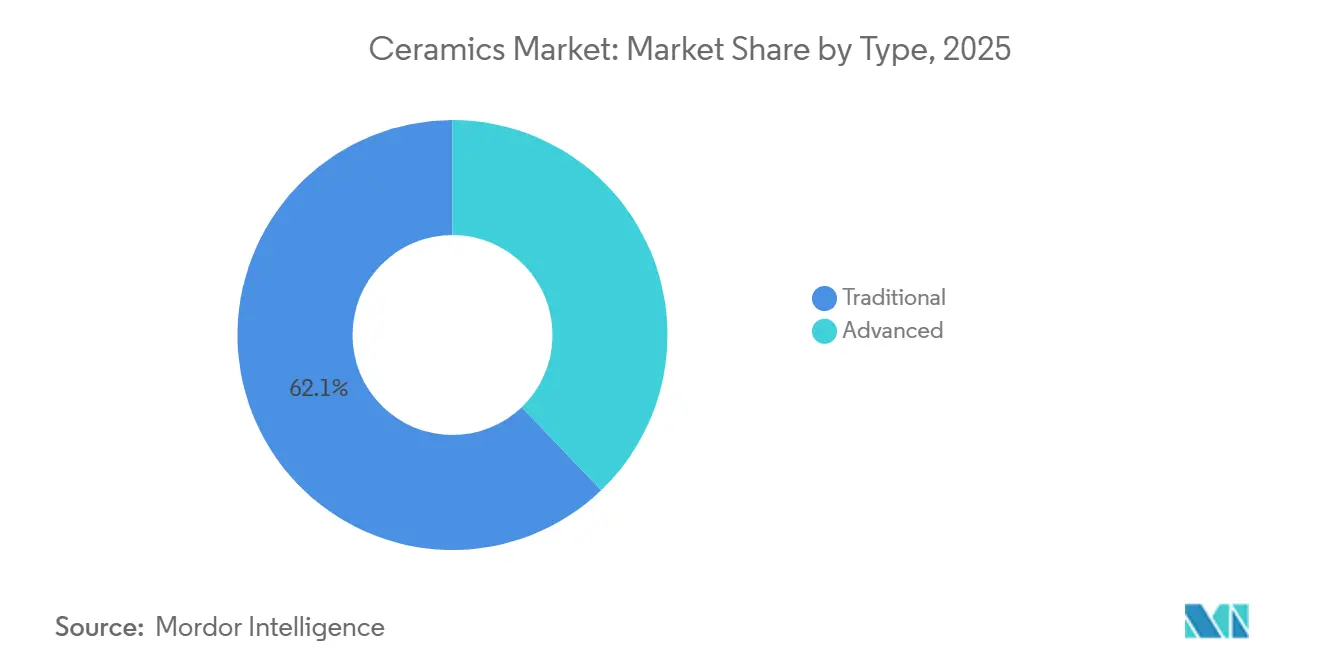
- Por tipo, a cerâmica tradicional liderou com 62,15% da receita em 2025, enquanto a cerâmica avançada tem previsão de crescer a um CAGR de 7,83% até 2031.
- Por aplicação, os revestimentos responderam por 48,61% do tamanho do Mercado de Cerâmica em 2025, enquanto o segmento elétrico e eletrônico tem projeção de expansão a um CAGR de 8,54% até 2031.
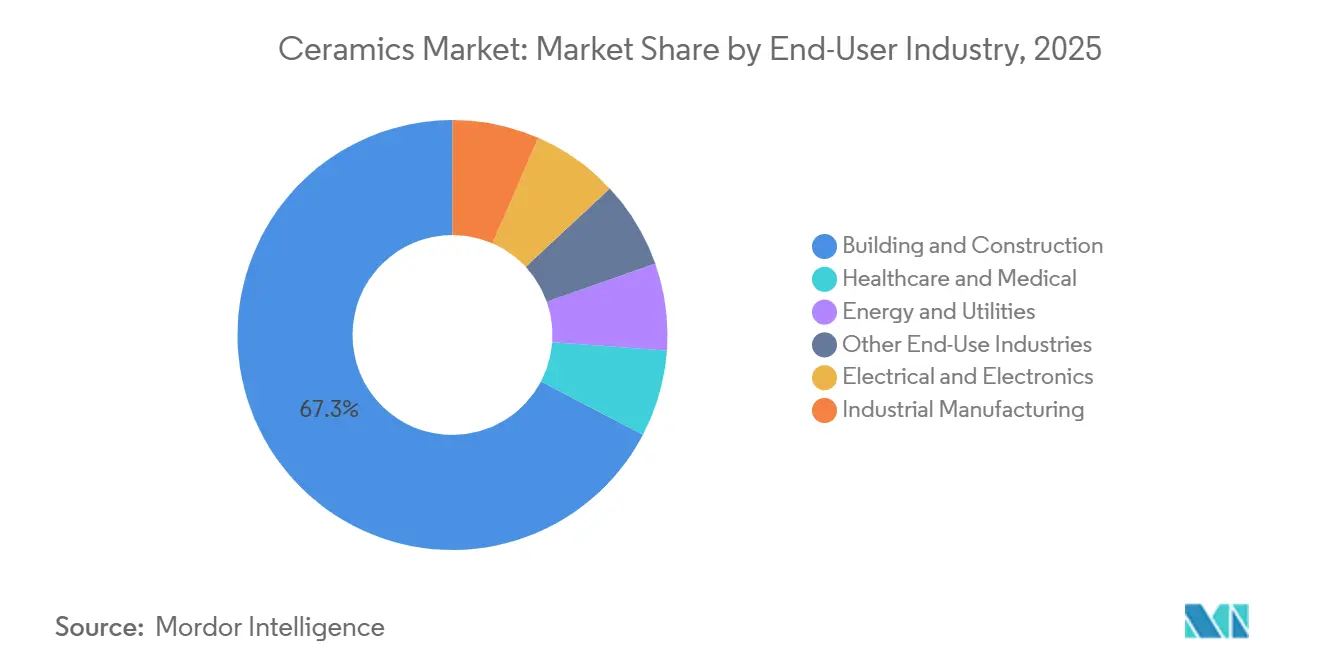
- Por indústria do usuário final, construção civil deteve 67,32% da participação do Mercado de Cerâmica em 2025, enquanto o segmento elétrico e eletrônico tem previsão de crescer a um CAGR de 8,41% até 2031.
- Por geografia, a Ásia-Pacífico capturou 46,27% da receita global em 2025 e também deve registrar o CAGR regional mais rápido de 7,26% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Cerâmica na Construção Residencial e Comercial | +2.0% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e América do Sul | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Cerâmica Avançada em Eletrônicos, Infraestrutura de Inteligência Artificial e Fabricação de Semicondutores | +1.4% | Leste Asiático, especialmente Japão, Coreia do Sul e China | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Substituição de Cerâmica como Alternativa a Metais, Polímeros e Pedra Natural | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda por Habitação Moderna e Desenvolvimento de Infraestrutura em Larga Escala em Mercados Emergentes | +0.8% | Índia, Sudeste Asiático e Oriente Médio | Curto prazo (≤ 2 anos) |
| Expansão das Aplicações de Cerâmica em Sistemas de Energia Renovável e Veículos Elétricos | +0.7% | Leste Asiático, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda pela Atividade Global de Construção
Na construção, o mercado de cerâmicas está intimamente ligado às conclusões de habitações, obras de renovação e entrega de infraestrutura pública, com aplicações-chave que incluem azulejos, louças sanitárias, tijolos e tubulações. Esse padrão é especialmente visível em economias de alto crescimento, onde a expansão urbana requer um fornecimento constante de materiais de construção básicos e produtos de acabamento interior. Quando programas habitacionais, expansão urbana e desenvolvimento comercial avançam juntos, o mesmo pipeline de projetos pode elevar a demanda em várias categorias de produtos cerâmicos simultaneamente. Os dados indicam que formatos de azulejos premium têm ganhado espaço na Índia, sugerindo que o mercado de cerâmicas nessas localidades não está apenas vendendo mais unidades, mas também um mix de produtos de maior valor. Essa mudança sustenta o crescimento da receita mesmo quando os produtos de menor valor enfrentam concorrência de preços, e ajuda a explicar por que o mercado de cerâmicas permanece ancorado nos fundamentos da construção, mesmo que aplicações mais recentes atraiam maior atenção estratégica.
Adoção Crescente de Cerâmica Avançada em Semicondutores e Infraestrutura de Inteligência Artificial
Os gastos com semicondutores e infraestrutura de inteligência artificial também estão impulsionando o crescimento no mercado de cerâmica, pois peças cerâmicas de alta pureza são necessárias para sistemas de fabricação, embalagem e gerenciamento térmico. A NGK Insulators, Ltd. anunciou em abril de 2026 que investiria JPY 70 bilhões (aproximadamente USD 480 milhões) em uma nova instalação para expandir a capacidade de cerâmica utilizada em equipamentos de fabricação de semicondutores[1]NGK Corporation, "NGK vai Aumentar a Capacidade de Produção de Cerâmica para Equipamentos de Fabricação de Semicondutores," NGK Corporation, ngk-global.com. A KYOCERA introduziu um substrato de núcleo cerâmico multicamadas em abril de 2026 para pacotes avançados de semicondutores de inteligência artificial utilizados em xPUs e Circuitos Integrados de Aplicação Específica (ASICs) para switches, demonstrando como o mercado de cerâmica está se aprofundando nos requisitos de hardware de centros de dados. Esses desenvolvimentos indicam que o mercado de cerâmica não está mais vinculado exclusivamente a produtos finais, pois também está se tornando cada vez mais importante para equipamentos de capital e materiais habilitadores que sustentam a produção de semicondutores. A complexidade dos produtos está aumentando à medida que a arquitetura de pacotes se torna mais exigente, o que favorece fornecedores com ampla experiência em processos e condições de fabricação controladas. Isso eleva as barreiras de entrada e confere ao mercado de cerâmica uma camada tecnológica mais robusta do que as categorias de construção tradicionais tipicamente oferecem.
Expansão da Cerâmica em Energia Renovável e Veículos Elétricos
O mercado de cerâmica está desempenhando um papel cada vez mais importante na energia renovável e na mobilidade elétrica, pois os materiais cerâmicos são utilizados para isolamento, controle térmico, conversão de energia e proteção de sistemas de alta tensão. A Sociedade Americana de Cerâmica observou que a capacidade global de energia renovável cresceu em um recorde de 15,1% em 2024, sustentando a demanda por componentes cerâmicos em hardware de energia eólica, solar e de rede elétrica. Em veículos elétricos, o mercado de cerâmica se beneficia de aplicações onde a resistência dielétrica, a condutividade térmica e a estabilidade química são difíceis de substituir por materiais mais simples. Saint-Gobain Ceramics e Eurodia Industrie anunciaram uma parceria estratégica em outubro de 2025 para Extração Direta de Lítio, combinando materiais adsorventes cerâmicos com engenharia de processos para recuperação de lítio acima de 90%. Isso posiciona o mercado de cerâmica dentro dos equipamentos de transição energética, e não apenas em edificações ou produtos de consumo, e oferece aos produtores um caminho para aplicações com precificação mais forte e menor exposição aos ciclos básicos de construção.
Crescimento da Demanda por Substituição e Troca de Materiais
O mercado de cerâmica também está se beneficiando da substituição de materiais, pois as cerâmicas estão substituindo metais, polímeros e pedra natural em ambientes onde durabilidade, resistência ao calor, biocompatibilidade ou aparência são priorizadas em detrimento da familiaridade com o material. Na área da saúde, a zircônia e outras biocerâmicas estão ganhando adoção em aplicações dentárias e ortopédicas porque combinam resistência com um ajuste clínico que as alternativas metálicas nem sempre proporcionam. A Lithoz relatou em abril de 2025 que um estudo clínico de acompanhamento de longo prazo sobre implantes biocerâmicos impressos em 3D mostrou uma taxa de sucesso total de 92% para implantes personalizados produzidos a partir de fosfato tricálcico sob gestão de qualidade ISO 13485. Em aplicações industriais, o mercado de cerâmica se beneficia da instalação de refratários de maior desempenho que melhoram a eficiência dos fornos e a vida útil em serviço. Em superfícies interiores, a impressão digital permite que os produtores de cerâmica repliquem aparências de pedra natural a um custo menor, deslocando os gastos para formatos cerâmicos sem alterar o uso final. O acordo de outubro de 2025 da Murata com a QuantumScape é outro exemplo, pois separadores cerâmicos poderiam abrir um novo caminho para a demanda orientada por substituição em sistemas de baterias.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Consumo de Energia na Fabricação de Cerâmica, Elevando Custos Operacionais e Exposição à Volatilidade dos Preços de Energia | -1.5% | Global, com maior pressão na Índia, Europa e China | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços de Matérias-Primas, Particularmente Caulim, Feldspato e Quartzo, Impulsionada pela Concentração de Oferta e Perturbações Comerciais | -0.9% | Global, especialmente produtores regionais menores na Ásia | Médio prazo (2-4 anos) |
| Regulamentações Ambientais Rigorosas Aumentando os Custos de Conformidade e os Requisitos de Despesas de Capital | -0.7% | Europa, China e Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Consumo de Energia na Fabricação de Cerâmica
Os processos intensivos em energia de queima e tratamento térmico representam uma restrição operacional clara para o mercado de cerâmica. Uma pesquisa publicada no International Journal of Applied Ceramic Technology em 2025 constatou que a produção de revestimentos cerâmicos consumiu 32 kWh por metro quadrado de produção, com os fornos responsáveis por mais de 80% das emissões do setor e um potencial de aquecimento global total de 14,4 kg de CO2e por metro quadrado. Esses números são significativos porque o mercado de cerâmica ainda possui uma grande base de fabricação tradicional, onde as flutuações no custo de combustível podem pressionar as margens e reduzir a utilização das plantas. A pesquisa também observa que opções de descarbonização, como fornos eletrificados, queima a hidrogênio e recuperação de calor residual, são tecnicamente viáveis, mas exigem investimentos de capital substanciais que produtores menores podem ter dificuldade em financiar. O mercado de cerâmica enfrenta um desafio de custos tanto pelos preços de combustível quanto pelo investimento necessário para reduzir a dependência de combustível ao longo do tempo. Essa restrição é particularmente relevante na Europa, onde o endurecimento regulatório está aumentando o custo de modernização para plantas com uso intensivo de energia[2]Parlamento Europeu, "Diretiva de Emissões Industriais, BREF para a Indústria de Fabricação de Cerâmica," Parlamento Europeu, europarl.europa.eu .
Volatilidade nos Preços de Matérias-Primas
A volatilidade nos preços das matérias-primas também restringe o mercado de cerâmica, pois o fornecimento de caulim, feldspato e quartzo não se ajusta rapidamente quando as condições comerciais ou a demanda industrial mudam. A série do Departamento de Estatísticas do Trabalho dos Estados Unidos disponível por meio dos Dados Econômicos da Reserva Federal (FRED) mostrou que o Índice de Preços ao Produtor para caulim, argila e minerais cerâmicos e refratários subiu de 100,0 em janeiro de 2025 para 136,0 em abril de 2026. Esse movimento ilustra como os custos de insumos no mercado de cerâmica podem aumentar antes que os produtores ajustem totalmente os preços dos produtos ou os contratos de fornecimento. Empresas maiores geralmente conseguem absorver parte dessa pressão por meio de escala de compras e contratos de longo prazo, mas players regionais menores permanecem mais expostos às flutuações do mercado spot. O mercado de cerâmica é sensível quando os ciclos de investimento em mineração ficam atrás da demanda downstream, pois a recuperação da oferta leva mais tempo do que o choque de demanda que desencadeou a perturbação. Isso mantém a pressão de custos mesmo após o início da estabilização das condições do mercado final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Cerâmica Avançada Superando o Crescimento Tradicional Apesar da Dominância EstruturalAs cerâmicas tradicionais responderam por 62,15% da receita em 2025, mantendo sua posição como a maior categoria do mercado de cerâmicas por receita. Essa participação reflete seus fortes vínculos com azulejos, tijolos, tubulações, louças sanitárias e cerâmica artística, que continuam sendo os principais produtos cerâmicos utilizados em aplicações de construção. Esses produtos movimentam grandes volumes, dependem de sistemas de distribuição estabelecidos e se beneficiam de demanda consistente por reposição e renovação. As cerâmicas tradicionais também são mais fáceis de distribuir nos mercados regionais, pois a logística, a familiaridade dos instaladores e os padrões de especificaço já estão bem estabelecidos. Isso torna a categoria de cerâmicas tradicionais o maior segmento do mercado de cerâmicas, mesmo onde os preços são mais competitivos. As mudanças na atividade habitacional, de infraestrutura e de reforma, portanto, continuam a ter um amplo efeito sobre a receita total.
As cerâmicas avançadas têm previsão de crescer a um CAGR de 7,83% até 2031. O crescimento é sustentado por aplicações funcionais e estruturais em eletrônicos, equipamentos industriais, implantes médicos e sistemas de energia, onde pureza, controle dimensional e desempenho são priorizados em detrimento do custo. A expansão de capacidade da NGK em abril de 2026 para cerâmicas de equipamentos para semicondutores e o desenvolvimento de produtos da KYOCERA em substratos de pacotes para inteligência artificial refletem como os produtores estão direcionando investimentos para uma produção mais especializada. O novo Centro de P&D de Capacitores Cerâmicos da Murata, inaugurado em fevereiro de 2026, e seu novo prédio de produção, concluído em abril de 2026, apontam na mesma direção, em direção a sistemas cerâmicos de maior valor. Portanto, a criação de maior valor na indústria de cerâmicas está se deslocando para materiais avançados, mesmo que os produtos tradicionais continuem a dominar a receita absoluta. Isso confere ao mercado de cerâmicas uma estrutura de duas vertentes, com um lado impulsionado pela demanda da construção e o outro pelos requisitos de desempenho técnico.


Por Aplicação:
Revestimentos Detêm a Escala, mas Aplicações Elétricas Impulsionam a Agenda de CrescimentoOs azulejos responderam por 48,61% da receita global em 2025, conferindo-lhes a maior participação por aplicação no mercado de cerâmicas. Isso reflete o amplo uso de produtos cerâmicos para pisos e paredes na construção residencial, comercial e institucional, onde durabilidade, baixa manutenção e versatilidade de design são valorizadas. O mercado de cerâmicas permanece intimamente ligado a essa categoria porque os azulejos são utilizados tanto em novas construções quanto em gastos com reposição, sustentando uma demanda recorrente. Formatos premium, incluindo tamanhos maiores e produtos vitrificados esmaltados, melhoraram o mix de valor ao elevar os preços médios de venda, mantendo os materiais cerâmicos dentro dos orçamentos de construção convencionais. Isso beneficia o mercado de cerâmicas ao agregar valor sem reduzir a relevância de instalação, e mantém os azulejos como o principal ponto de referência para o perfil de aplicação mais amplo.
O setor elétrico e de eletrônicos tem projeção de crescer a um CAGR de 8,54% até 2031, tornando-se a aplicação de crescimento mais rápido no mercado de cerâmicas. Essa categoria está se beneficiando da fabricação de semicondutores, embalagens avançadas, demanda por capacitores cerâmicos multicamadas e desenvolvimento de baterias de próxima geração, todos os quais requerem materiais cerâmicos com propriedades técnicas rigorosas. O substrato cerâmico multicamada da KYOCERA para semicondutores de inteligência artificial e o separador cerâmico da Murata desenvolvido com a QuantumScape ilustram como o crescimento das aplicações está se expandindo tanto para hardware de chips quanto para sistemas de armazenamento de energia. Refratários, abrasivos, louças sanitárias, cerâmica artística e outros usos continuam a fornecer demanda estável, mas têm menor probabilidade de remodelar o perfil de crescimento de longo prazo de forma independente. À medida que as aplicações eletrônicas escalam, o mercado de cerâmicas tende a se beneficiar, dado que esses produtos geralmente oferecem maior valor por unidade do que os materiais de construção convencionais.
Por Indústria do Usuário Final:
Construção Comanda a Participação, Eletrônicos Impulsionam a MargemConstrução civil respondeu por 67,32% da demanda em 2025, tornando-se o maior segmento de usuário final no mercado de cerâmica. Essa participação reflete o amplo uso de cerâmicas em pisos, revestimentos de paredes, produtos sanitários, formatos estruturais e instalações de infraestrutura. O mercado de cerâmica depende desse grupo de usuários finais porque a construção captura gastos em habitação em massa, projetos comerciais e obras públicas. Muitos produtos cerâmicos são especificados no início de um projeto e depois geram demanda por reposição mais tarde no ciclo de vida do ativo, conferindo ao mercado de cerâmica um vínculo duradouro com o ambiente construído. A construção, portanto, permanece o principal impulsionador de demanda, mesmo que outros segmentos de usuários finais se tornem mais importantes para o crescimento de valor.
O segmento elétrico e eletrônico tem previsão de expandir a um CAGR de 8,41% até 2031, tornando-o a categoria de usuário final de crescimento mais rápido no mercado de cerâmica. A demanda nesse segmento está ligada à fabricação de chips, servidores de inteligência artificial, substratos de embalagem, componentes passivos e aplicações térmicas e dielétricas de alto desempenho, onde os materiais cerâmicos são difíceis de substituir. A comercialização do substrato da KYOCERA em abril de 2026 e o investimento da NGK em cerâmica para semicondutores indicam que a demanda eletrônica está influenciando as decisões de capacidade em toda a base de fornecedores. O uso em saúde e medicina também está se expandindo por meio de biocerâmicas, enquanto energia e serviços públicos representam um fluxo de demanda adicional de longo prazo por meio de componentes cerâmicos utilizados em sistemas renováveis e de energia. A indústria de cerâmica permanece liderada pela construção em termos de escala, mas é cada vez mais moldada pela eletrônica em termos de requisitos técnicos e potencial de margem. Isso reflete como o mercado de cerâmica se tornou mais equilibrado entre os impulsionadores de uso final ao longo do tempo.
Análise Geográfica
Mercado de Cerâmicas da APAC
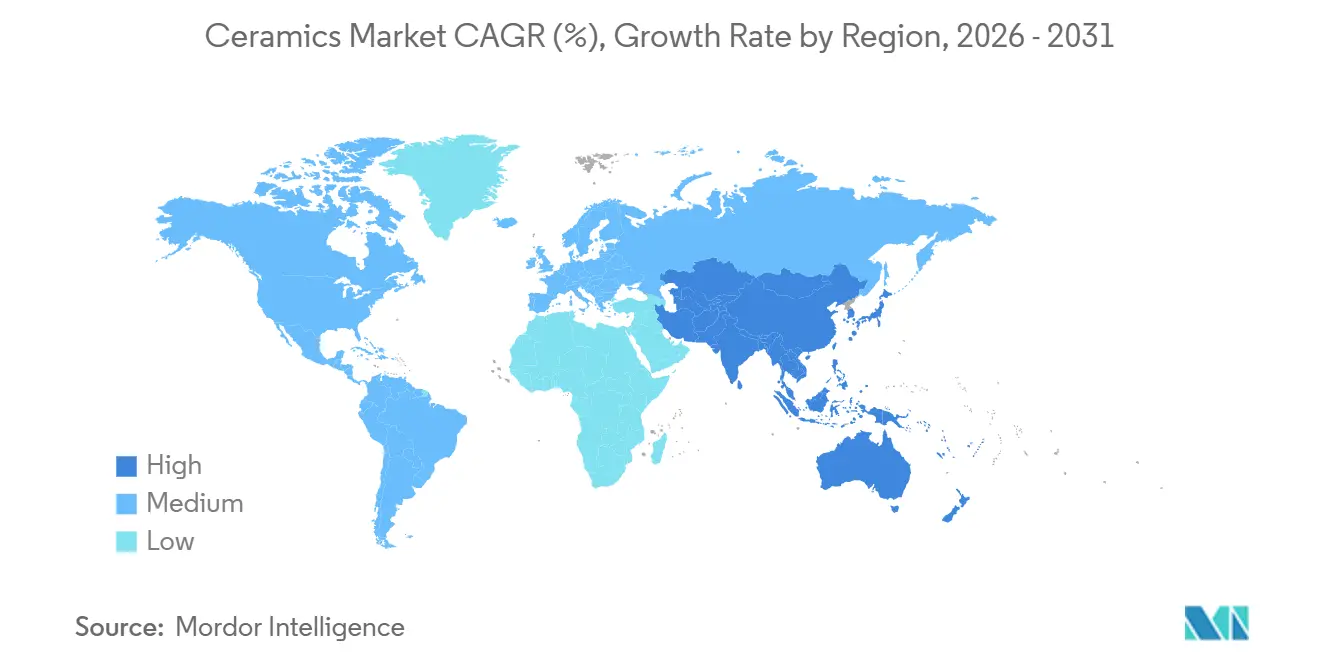
A Ásia-Pacífico respondeu por 46,27% da receita global em 2025, tornando-se a maior região no mercado de cerâmicas. A região também está projetada para se expandir a um CAGR de 7,26% até 2031, tornando-se o bloco regional de crescimento mais rápido no mercado de cerâmicas. A Ásia-Pacífico combina a maior base de produção mundial de cerâmicas tradicionais com uma forte concentração de fornecedores de cerâmicas avançadas no Japão e na Coreia do Sul. A China permanece central para a produção de revestimentos, enquanto o Japão e a Coreia do Sul contribuem de forma mais expressiva para cerâmicas de maior valor em eletrônicos e de precisão. Isso confere à Ásia-Pacífico um equilíbrio de escala, competitividade de custos, capacidade técnica e profundidade de mercado final.
Mercado de Cerâmicas da América do Norte e Europa
A América do Norte e a Europa representam partes mais maduras do mercado de cerâmicas, onde o crescimento está menos vinculado à construção de novas habitações e mais à demanda por reformas, aplicações industriais, materiais relacionados a semicondutores e equipamentos para a transição energética. Na Europa, a revisão da Diretiva de Emissões Industriais tornou a conformidade e a modernização de fornos um fator competitivo mais visível para os fabricantes de cerâmica. Esse ambiente regulatório favorece operadores de maior porte, capazes de financiar atualizações enquanto mantêm uma produção estável. A América do Norte se beneficia de uma atividade constante de reformas e de uma base significativa de aplicações de manufatura avançada. A Mohawk Industries reportou vendas líquidas de 2,7 bilhões de USD no primeiro trimestre de 2026, um aumento de 8,0% em relação ao mesmo período do ano anterior, indicando uma demanda resiliente por revestimentos de piso na região.
Mercado de Cerâmicas do MEA e América do Sul
A América do Sul, o Oriente Médio e a África geram receita total menor, mas permanecem importantes para o mercado de cerâmicas devido ao seu potencial de crescimento e ao papel na diversificação regional. No Oriente Médio, grandes programas de construção e o desenvolvimento do setor de hospitalidade continuam a sustentar a demanda por cerâmica, mesmo em meio a perturbações nas rotas comerciais. A RAK Ceramics reportou em 2026 que as condições regionais afetaram os fluxos de exportação, ilustrando como o mercado de cerâmicas no Oriente Médio e África (MEA) é moldado tanto pela demanda de projetos quanto pelo risco logístico. A América do Sul permanece mais estreitamente ligada aos ciclos de construção residencial e às condições de financiamento, enquanto a demanda por cerâmicas avançadas em ambas as regiões ainda é atendida em grande parte por meio de importações.

Cenário Competitivo
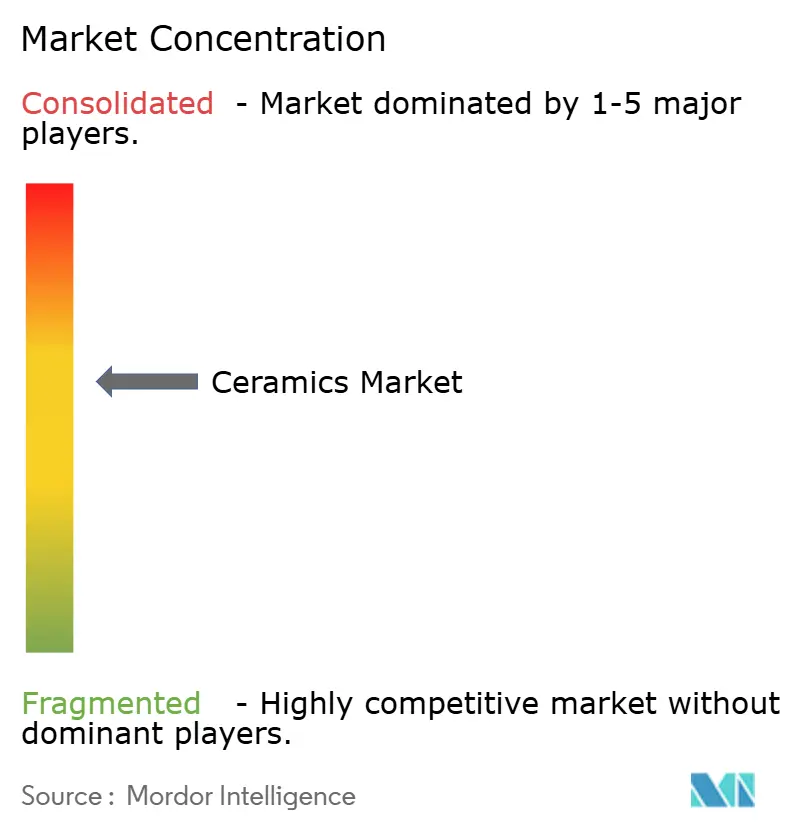
O mercado de cerâmicas é moderadamente consolidado, o que cria dois padrões competitivos distintos dentro da indústria. Em azulejos, louças sanitárias, tijolos e refratários, os produtores competem por meio de escala regional, alcance de distribuição, controle logístico e reconhecimento de marca nos canais de melhoria residencial. Nenhuma empresa detém mais do que uma participação global de um único dígito baixo em todo o espaço de cerâmicas tradicionais, mantendo o mercado aberto a muitos incumbentes regionais. A Kajaria Ceramics, a RAK Ceramics, a Mohawk Industries e a LIXIL são players de escala nesses grupos de produtos, mas sua força é definida pela geografia e pela categoria, e não pela dominância global. Como resultado, a intensidade competitiva permanece alta mesmo quando as condições de demanda são favoráveis.
Em cerâmicas avançadas, o mercado é moldado por um conjunto menor de fornecedores que competem por meio de capacidade de processo, propriedade intelectual, expertise em materiais e engenharia de aplicações. A KYOCERA, a Murata Manufacturing, a NGK, a Morgan Advanced Materials e a CeramTec operam mais próximas desse modelo, onde o desempenho do produto e a qualificação do cliente importam mais do que a precificação de commodities. A Morgan Advanced Materials reportou receita de cerâmicas técnicas de 341,6 milhões de GBP (453,93 milhões de USD) no exercício fiscal de 2025. O mercado de cerâmicas avançadas recompensa longos ciclos de produto, conhecimento de materiais e rendimentos de fabricação consistentes à medida que as aplicações se expandem para semicondutores, dispositivos médicos e sistemas de energia.
Movimentos estratégicos recentes ilustram como as empresas estão expandindo sua base endereçável no mercado de cerâmicas. A NGK comprometeu um novo investimento em cerâmicas para equipamentos de semicondutores em abril de 2026, sinalizando uma resposta de capacidade à maior demanda relacionada a chips. A KYOCERA expandiu sua instalação de cerâmicas finas na Carolina do Norte em abril de 2026 e comercializou um novo substrato cerâmico para pacotes avançados de semicondutores de inteligência artificial no mesmo mês. A Murata adicionou infraestrutura de P&D e produção no Japão em 2026, enquanto seu acordo de 2025 com a QuantumScape demonstrou como a expertise em cerâmica pode ser aplicada a separadores de baterias e novos sistemas de energia. Esses desenvolvimentos indicam que o mercado de cerâmicas está se tornando mais especializado no segmento de alto valor, mesmo que as linhas de produtos tradicionais permaneçam saturadas.
Líderes da Indústria de Cerâmica
Saint-Gobain
KYOCERA Corporation
CoorsTek Inc.
CeramTec GmbH
RAK CERAMICS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerâmicas
- 3M
- AGC Ceramics Co., Ltd.
- CeramTec GmbH
- CoorsTek Inc.
- Du-Co Ceramics Company
- Imerys S.A.
- Kajaria Ceramics Limited
- KYOCERA Corporation
- LIXIL Corporation
- Materion Corporation
- McDanel Advanced Ceramic Technologies
- MOHAWK INDUSTRIES, INC.
- Morgan Advanced Materials plc
- Murata Manufacturing Co., Ltd.
- NGK Spark Plug Co., Ltd.
- RAK CERAMICS
- Rauschert GmbH
- Saint-Gobain

Recent Industry Developments in Mercado de Cerâmicas
- Junho de 2026: A RAK Ceramics assinou um acordo de licenciamento exclusivo de vários anos com Roberto Cavalli para o desenvolvimento, fabricação e distribuição de revestimentos cerâmicos, louças sanitárias e torneiras com a marca Roberto Cavalli. As primeiras coleções estão programadas para serem apresentadas na Cersaie 2026 em Bolonha, Itália, em setembro de 2026. O acordo reposiciona a RAK no segmento de estilo de vida premium e reflete uma estratégia de competir com base no valor da marca, em vez de precificação por volume em cerâmica arquitetônica.
- Abril de 2026: A KYOCERA expandiu sua instalação de fabricação de cerâmica fina em Hendersonville, Carolina do Norte, adicionando uma prensa isostática a frio de 30.000 psi e 16.000 pés quadrados de área de produção para suportar aplicações cerâmicas de energia, aeroespacial, semicondutores e medicina. A expansão seguiu um aumento de 20,6% ano a ano nas despesas de capital mundiais da KYOCERA nos nove meses encerrados em dezembro de 2025.


Escopo do Relatório Global do Mercado de Cerâmica
As cerâmicas são materiais duros e resistentes ao calor, feitos de substâncias inorgânicas e não metálicas, como argila, alumina ou sílica. Elas são moldadas à mão, em torno ou por moldagem e queimadas em um forno a altas temperaturas para atingir sua forma durável.
O mercado de cerâmica é segmentado por tipo, aplicação, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em tradicional e avançada. Por aplicação, o mercado é segmentado em revestimentos, louças sanitárias, tijolos e tubulações, refratários, abrasivos, cerâmica elétrica e eletrônica, cerâmica utilitária e de mesa e outras aplicações. Por indústria do usuário final, o mercado é segmentado em construção civil, elétrico e eletrônico, fabricação industrial, saúde e medicina, energia e serviços públicos e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e previsões para cerâmica em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Tradicional |
| Avançada |
| Revestimentos |
| Louças Sanitárias |
| Tijolos e Tubulações |
| Refratários |
| Abrasivos |
| Cerâmica Elétrica e Eletrônica |
| Cerâmica Utilitária e de Mesa |
| Outras Aplicações |
| Construção Civil |
| Elétrico e Eletrônico |
| Fabricação Industrial |
| Saúde e Medicina |
| Energia e Serviços Públicos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Tradicional | |
| Avançada | ||
| Por Aplicação | Revestimentos | |
| Louças Sanitárias | ||
| Tijolos e Tubulações | ||
| Refratários | ||
| Abrasivos | ||
| Cerâmica Elétrica e Eletrônica | ||
| Cerâmica Utilitária e de Mesa | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Construção Civil | |
| Elétrico e Eletrônico | ||
| Fabricação Industrial | ||
| Saúde e Medicina | ||
| Energia e Serviços Públicos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cerâmica?
O tamanho do Mercado de Cerâmica foi avaliado em USD 237,66 bilhões em 2025 e estima-se que cresça de USD 252,93 bilhões em 2026 para atingir USD 344,83 bilhões até 2031, a um CAGR de 6,39% durante o período de previsão (2026-2031).
Qual grupo de produtos lidera a geração de receita?
A cerâmica tradicional liderou com 62,15% da receita em 2025, indicando que os produtos vinculados à construção permanecem o maior segmento.
Qual aplicação está crescendo mais rapidamente até 2031?
O segmento elétrico e eletrônico tem projeção de crescer a um CAGR de 8,54%, à frente de todas as outras categorias de aplicação.
Qual grupo de usuários finais é mais importante para a demanda?
Construção civil respondeu por 67,32% da demanda em 2025, tornando-se a principal base de usuários finais para o consumo de cerâmica.
Página atualizada pela última vez em:



