
セラミックス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 252.93 十億米ドル |
| 市場規模 (2031) | 344.83 十億米ドル |
| Growth Rate (2026 - 2031) | 6.39 % |
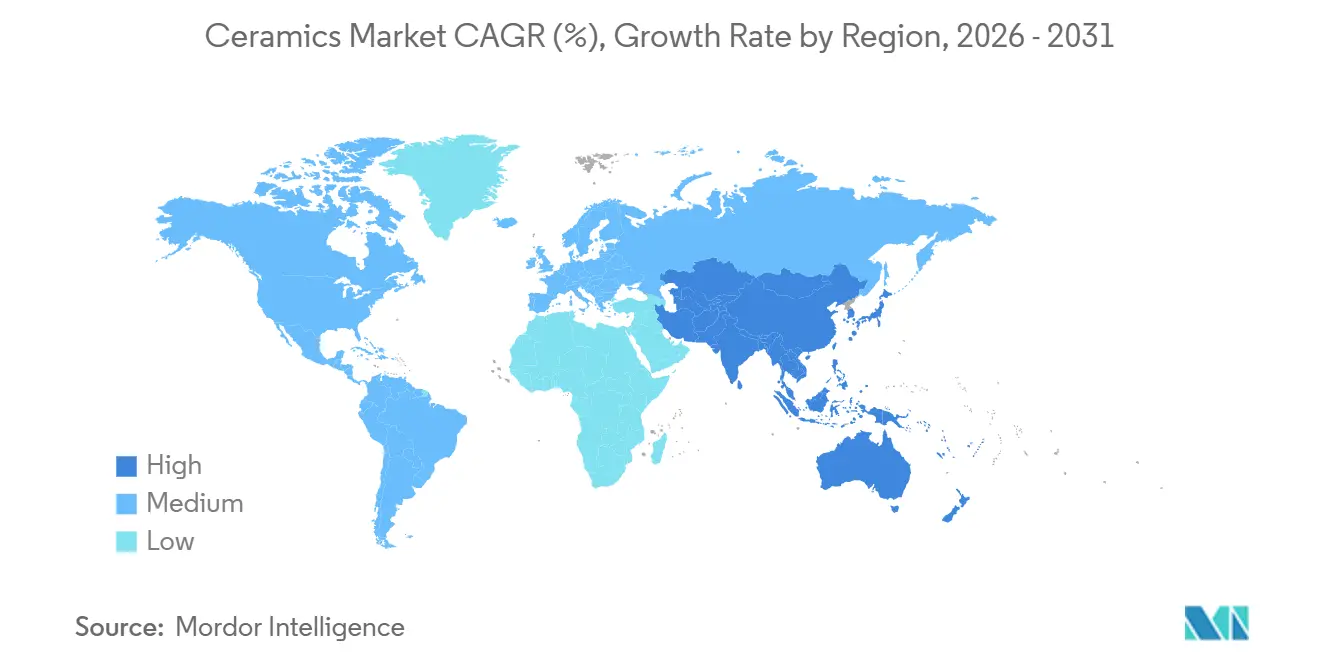
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
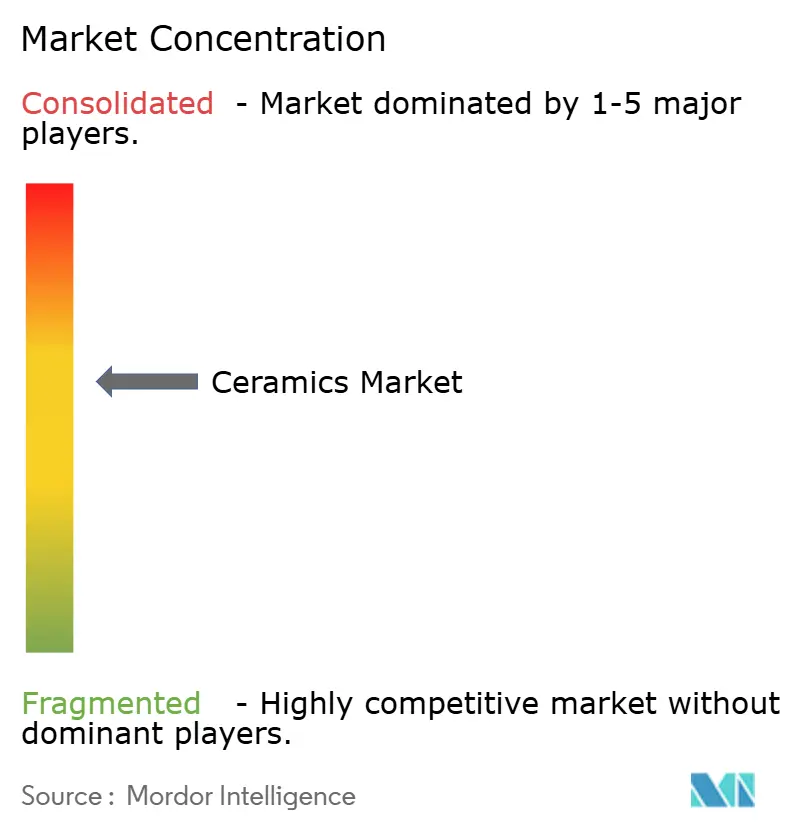
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミックス市場分析
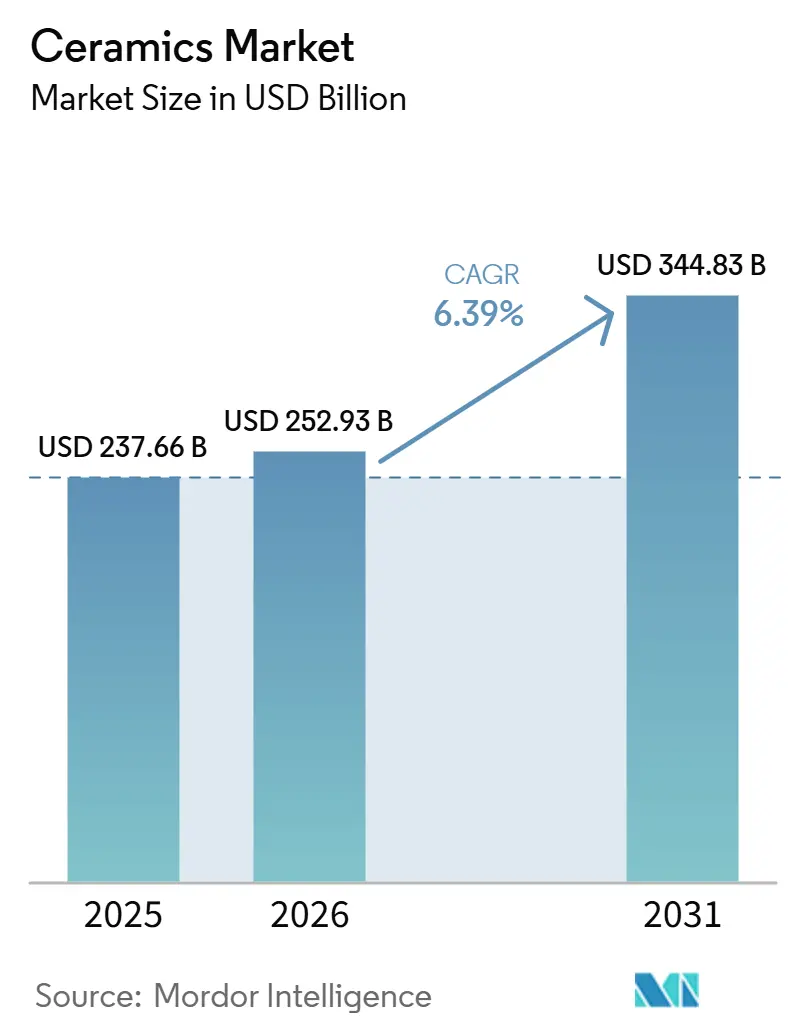
セラミックス市場の規模は2025年に2,376億6,000万米ドルと評価され、2026年の2,529億3,000万米ドルから2031年には3,448億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.39%となっています。セラミックス市場は、住宅・商業・公共建設からの安定した需要、ならびにタイル、衛生陶器、構造製品からの需要に支えられています。また、半導体製造装置、AI関連エレクトロニクス、電気自動車、医部品、再生可能エネルギーシステムにおける精密用途からも市場価値が高まっています。この多様な組み合わせにより、セラミックス市場は他の多くの素材カテゴリーよりも幅広い需要プロファイルを持ち、ある用途での需要低下が別の用途での活動によって部分的に相殺されます。市場は従来型製品と技術主導の先端材料との二分構造を反映しており、サプライヤーベース全体における投資優先事項、工場拡張、製品開発の意思決定を形成しています。エネルギー消費、環境コンプライアンス、原材料価格の変動が営業利益率に影響を与えるため、コスト圧力は依然として制約要因となっており、特に規模と財務的柔軟性に欠ける中小規模の生産者にとっては顕著です。
主要レポートのポイント
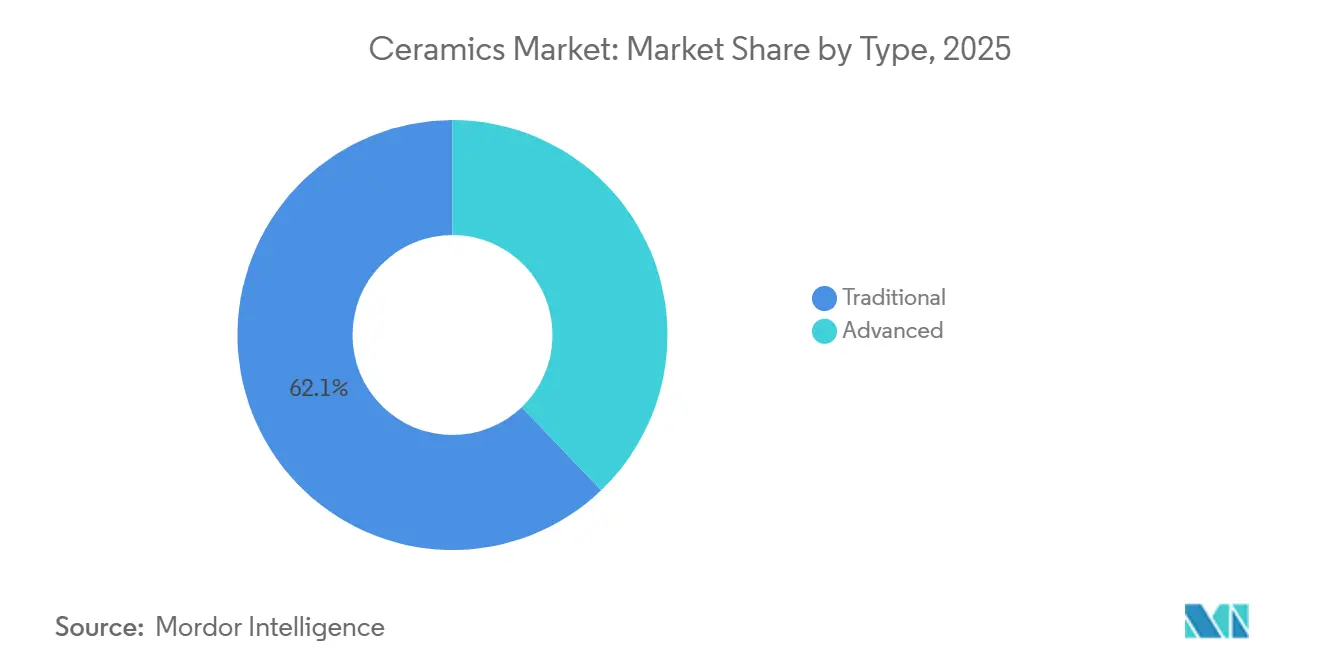
- タイプ別では、伝統的セラミックスが2025年の収益の62.15%を占めてリードし、先進セラミックスは2031年までに7.83%のCAGRで成長すると予測されています。
- 用途別では、タイルが2025年のセラミックス市場規模の48.61%を占め、電気・電子は2031年までに8.54%のCAGRで拡大すると予測されています。
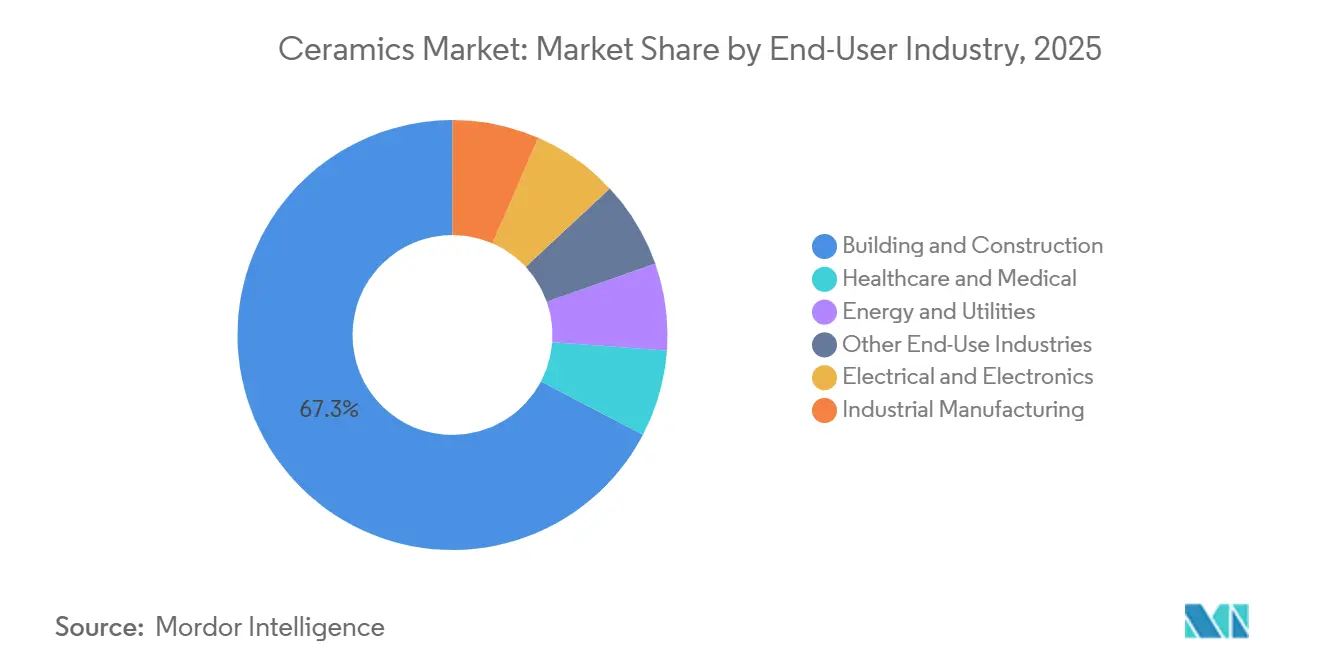
- エンドユーザー産業別では、建築・建設が2025年のセラミックス市場シェアの67.32%を占め、電気・電子は2031年までに8.41%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の46.27%を占め、2031年までの地域別CAGRも7.26%と最速となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅・商業建設全般にわたるセラミックスの需要増加 | +2.0% | アジア太平洋が中心で、中東および南米への波及効果あり | 短期(2年以内) |
| 電子機器、AIインフラ、半導体製造における先進セラミックスの採用拡大 | +1.4% | 東アジア、特に日本、韓国、中国 | 中期(2~4年) |
| 金属、ポリマー、天然石の代替材料としてのセラミックスの代替需要増加 | +0.6% | グローバル | 長期(4年以上) |
| 新興市場における現代的住宅および大規模インフラ開発の需要増加 | +0.8% | インド、東南アジア、中東 | 短期(2年以内) |
| 再生可能エネルギーシステムおよび電気自動車へのセラミックス用途の拡大 | +0.7% | 東アジア、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な建設活動からの需要増加
建設分野において、セラミックス市場は住宅の完工、改修工事、公共インフラの整備と密接に結びついており、主要な用途にはタイル、衛生陶器、レンガ、パイプが含まれます。このパターンは、都市拡大に基本的な建設資材と内装仕上げ製品の安定供給が必要とされる高成長経済において特に顕著です。住宅プログラム、都市拡張、商業開発が同時に進展する場合、同一のプロジェクトパイプラインが複数のセラミック製品カテゴリーにわたる需要を同時に押し上げる可能性があります。データによると、インドではプレミアムタイルフォーマットが普及しつつあり、これらの地域のセラミックス市場が単に販売数量を増やすだけでなく、より高付加価値な製品ミックスへと移行していることが示唆されます。この変化は、低価格帯製品が価格競争に直面している場合でも収益成長を支え、新たな用途がより大きな戦略的注目を集める中でも、セラミックス市場が建設の基本需要に根ざし続けている理由を説明するものです。
半導体およびAIインフラにおける先進セラミックスの採用拡大
半導体およびAIインフラへの支出もセラミックス市場の成長を牽引しており、製造、パッケージング、熱管理システムには高純度セラミック部品が必要とされています。NGKインシュレーターズ株式会社は2026年4月、半導体製造装置向けセラミックスの生産能力拡大のために700 ビリオン 日本円(約480 ミリオン 米ドル)を新施設に投資すると発表しました[1]NGK Corporation、「NGKが半導体製造装置向けセラミックスの生産能力を増強」、NGK Corporation、ngk-global.com。KYOCERAは2026年4月、xPUおよびスイッチ特定用途向け集積回路(ASIC)に使用される先進AIセミコンダクターパッケージ向けに多層セラミックコア基板を発表し、セラミックス市場がデータセンターのハードウェア要件にいかに深く関与しているかを示しました。これらの動向は、セラミックス市場がもはや最終製品のみに結びついているのではなく、半導体生産を支える資本設備や基盤材料としても重要性を増していることを示しています。パッケージアーキテクチャがより高度になるにつれて製品の複雑性が増しており、豊富なプロセス経験と管理された製造条件を持つサプライヤーが有利となります。これにより参入障壁が高まり、セラミックス市場は伝統的な建設カテゴリーが通常提供するよりも強固な技術的層を持つようになります。
再生可能エネルギーおよび電気自動車へのセラミックスの拡大
セラミックス市場は再生可能エネルギーおよび電動モビリティにおいてますます重要な役割を果たしており、セラミック材料は絶縁、熱制御、電力変換、高電圧システム保護に使用されています。アメリカセラミックス学会は、2024年の世界の再生可能エネルギー容量が記録的な15.1%増加し、風力、太陽光、グリッドハードウェアにおけるセラミック部品の需要を支えたと指摘しています。電気自動車においては、セラミックス市場は誘電強度、熱伝導率、化学的安定性がより単純な材料では代替困難な用途から恩恵を受けています。Saint-Gobain CeramicsとEurodia Industrieは2025年10月、直接リチウム抽出に関する戦略的パートナーシップを発表し、セラミック吸着材料とプロセスエンジニアリングを組み合わせて90%以上のリチウム回収率を実現しました。これにより、セラミックス市場は建物や消費者製品だけでなく、エネルギー転換設備の中に位置づけられ、生産者にとってより強い価格設定力と基本的な建設サイクルへの低い依存度を持つ用途への道が開かれます。
代替需要の増加と材料代替
セラミックス市場は材料代替からも恩恵を受けており、耐久性、耐熱性、生体適合性、または外観が材料への慣れよりも優先される環境において、セラミックスが金属、ポリマー、天然石に取って代わっています。医療分野では、ジルコニアやその他のバイオセラミックスが歯科・整形外科用途での採用を拡大しており、金属代替品が常に提供できるとは限らない臨床的適合性と強度を兼ね備えているためです。Lithozは2025年4月、ISO 13485品質管理のもとでリン酸三カルシウムから製造された患者固有のインプラントについて、3Dプリントバイオセラミックインプラントの長期臨床追跡調査で92%の総合成功率が示されたと報告しました。産業用途では、セラミックス市場は炉の効率とサービス寿命を向上させる高性能耐火物の設置から恩恵を受けています。内装面では、デジタル印刷によりセラミックメーカーが天然石の外観をより低コストで再現できるようになり、エンドユースを変えることなく支出をセラミックフォーマットへとシフトさせています。Murataの2025年10月のQuantumScapeとの契約も別の例であり、セラミックセパレーターがバッテリーシステムにおける代替主導の需要への新たな道を開く可能性があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セラミックス製造における高エネルギー消費による操業コストの上昇とエネルギー価格変動へのエクスポージャー | -1.5% | インド、欧州、中国でより強い圧力を伴うグローバル | 短期(2年以内) |
| 供給集中と貿易混乱に起因するカオリン、長石、石英を中心とした原材料価格の変動 | -0.9% | グローバル、特にアジアの中小地域生産者 | 中期(2~4年) |
| コンプライアンスコストと設備投資要件を増大させる厳格な環境規制 | -0.7% | 欧州、中国、米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セラミックス製造における高エネルギー消費
エネルギー集約的な焼成および熱処理プロセスは、セラミックス市場にとって明確な操業上の制約となっています。2025年に国際応用セラミック技術誌に掲載された研究によると、セラミックタイルの生産は1平方メートルあたり32 kWhのエネルギーを消費し、窯が部門排出量の80%以上を占め、1平方メートルあたりの地球温暖化ポテンシャルの合計は14.4 kg CO2eに達することが明らかになりました。これらの数値は、セラミックス市場が依然として大規模な伝統的製造基盤を持ち、燃料コストの変動がマージンを圧迫し、工場稼働率を低下させる可能性があるため、重要な意味を持ちます。また、電化窯、水素焼成、廃熱回収などの脱炭素化オプションは技術的には実現可能であるものの、中小生産者が資金調達に苦労する可能性のある多額の設備投資を必要とすることも指摘されています。セラミックス市場は、燃料価格と長期的な燃料依存度低減に必要な投資の両面からコスト課題に直面しています。この制約は、エネルギー集約型工場の近代化コストを増大させる規制強化が進む欧州において特に重要です[2]欧州議会、「産業排出指令、セラミック製造業のBREF」、欧州議会、europarl.europa.eu。
原材料価格の変動
原材料価格の変動もセラミックス市場を制約しており、カオリン、長石、石英の供給は貿易条件や産業需要が変化しても迅速には調整されません。連邦準備経済データ(FRED)を通じて入手可能な米国労働統計局のシリーズによると、カオリン、粘土、セラミックおよび耐火鉱物の生産者物価指数は2025年1月の100.0から2026年4月には136.0に上昇しました。この動きは、セラミックス市場における投入コストが、生産者が製品価格や調達契約を完全に調整する前に上昇する可能性があることを示しています。大企業は一般的に調達規模と長期契約によってこの圧力をある程度吸収できますが、中小の地域プレイヤーはスポット市場の変動により大きくさらされています。セラミックス市場は、鉱業投資サイクルが川下需要に遅れをとる合に敏感であり、供給回復は混乱を引き起こした需要ショックよりも時間がかかります。このため、エンドマーケットの状況が安定し始めた後もコスト圧力が続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
先進セラミックスは構造的優位性にもかかわらず伝統的セラミックスの成長を上回る従来型セラミックスは2025年の収益の62.15%を占め、セラミックス市場において収益ベースで最大のカテゴリーとしての地位を維持しています。このシェアは、建設用途で使用される主要なセラミック製品であるタイル、レンガ、パイプ、衛生陶器、陶器との強固な結びつきを反映しています。これらの製品は大量に流通し、確立された流通システムに依存し、安定した交換・改修需要の恩恵を受けています。従来型セラミックスは、物流、施工業者の習熟度、仕様基準がすでに確立されているため、地域市場への流通も容易です。これにより、価格競争が激しい場合でも、従来型セラミックスカテゴリーはセラミックス市場において最大のセグメントであり続けています。したがって、住宅、インフラ、リモデリング活動の変化は、引き続き総収益広範な影響を与えます。
先端セラミックスは2031年までにCAGR 7.83%で成長すると予測されています。成長は、コストよりも純度、寸法精度、性能が優先されるエレクトロニクス、産業機器、医療用インプラント、エネルギーシステムにおける機能的・構造的用途によって支えられています。NGKの2026年4月における半導体製造装置用セラミックスの生産能力拡大と、KYOCERAのAIパッケージ基板における製品開発は、生産者がより専門化した製品へ投資を向けている様子を反映しています。2026年2月に開設されたMurataの新しいセラミックコンデンサ研究開発センターと、2026年4月に完成した新生産棟も、より高付加価値なセラミックシステムへの同様の方向性を示しています。したがって、セラミックス産業におけるより多くの価値創造は先端材料へとシフトしており、従来型製品が絶対的な収益において引き続き優位を占めているにもかかわらず、そのような傾向が続いています。これにより、セラミックス市場は二軌道構造を持ち、一方は建設需要に、もう一方は技術的性能要件に牽引されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:
タイルが規模をリード、電気用途が成長アジェンダを牽引タイルは2025年の世界収益の48.61%を占め、セラミックス市場において最大の用途シェアを持っています。これは、耐久性、低メンテナンス性、デザインの多様性が評価される住宅・商業・公共建設において、セラミック床材および壁材製品が広く使用されていることを反映しています。タイルは新築工事と交換需要の両方で使用されるため、セラミックス市場はこのカテゴリーと密接に結びついており、継続的な需要を支えています。大型サイズや施釉磁器質タイルを含むプレミアムフォーマットは、セラミック素材を主流の建設予算内に維持しながら平均販売価格を引き上げることで、製品価値ミックスを向上させています。これにより、施工の関連性を損なうことなく付加価値が加わり、タイルはより広い用途プロファイルの主要な基準点であり続けています。
電気・電子分野は2031年までにCAGR 8.54%で成長すると予測されており、セラミックス市場において最も成長の速い用途となっています。このカテゴリーは、半導体製造、先端パッケージング、積層セラミックコンデンサの需要、次世代電池開発から恩恵を受けており、これらはすべて厳格な技術特性を持つセラミック材料を必要とします。KYOCERAのAI半導体向け積層セラミックコア基板と、MurataがQuantumScapeと共同開発したセラミックセパレーターは、用途の成長がチップハードウェアとエネルギー貯蔵システムの両方にわたって拡大していることを示しています。耐火物、研磨材、衛生陶器、陶器、その他の用途は引き続き安定した需要を提供していますが、長期的な成長プロファイルを単独で再形成する可能性は低いです。電子機器用途が拡大するにつれ、これらの製品は通常、従来の建設資材よりも単位当たりの価値が高いため、セラミックス市場はその恩恵を受ける立場にあります。
エンドユーザー産業別:
建設がシェアを支配、電子機器がマージンを牽引建築・建設は2025年の需要の67.32%を占め、セラミックス市場において最大のエンドユーザーセグメントとなっています。このシェアは、床材、壁面材、衛生製品、構造フォーマット、インフラ設備におけるセラミックスの広範な使用を反映しています。建設は集合住宅、商業プロジェクト、公共事業全体の支出を取り込むため、セラミックス市場はこのエンドユーザーグループに依存しています。多くのセラミック製品はプロジェクトの初期段階で仕様が決定され、その後資産のライフサイクルの後半に代替需要を生み出すため、セラミックス市場は建築環境と持続的な結びつきを持ちます。したがって、建設は他のエンドユーザーセグメントが価値成長においてより重要になっている中でも、主要な需要ドライバーであり続けています。
電気・電子は2031年までに8.41%のCAGRで拡大すると予測されており、セラミックス市場において最も成長の速いエンドユーザーカテゴリーとなっています。このセグメントの需要は、チップ製造、AIサーバー、パッケージング基板、受動部品、セラミック材料の代替が困難な高性能熱・誘電用途に関連しています。KYOCERAの2026年4月の基板商業化とNGKの半導体セラミックスへの投資はいずれも、電子機器の需要がサプライヤーベース全体の生産能力決定に影響を与えていることを示しています。医療・ヘルスケア用途もバイオセラミックスを通じて拡大しており、エネルギー・公益事業は再生可能エネルギーおよび電力システムに使用されるセラミック部品を通じて追加的な長期需要の流れを示しています。セラミックス産業は規模の面では建設主導のままですが、技術要件とマージンポテンシャルの面では電子機器によってますます形成されています。これは、セラミックス市場が時間の経過とともにエンドユースドライバー全体でよりバランスが取れるようになったことを反映しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域セラミックス市場
アジア太平洋地域は2025年の世界収益の46.27%を占め、セラミックス市場において最大の地域となっています。同地域はまた、2031年までに7.26%のCAGRで拡大すると予測されており、セラミックス市場において最も成長の速い地域ブロックとなっています。アジア太平洋地域は、伝統的セラミックスにおける世界最大の生産拠点と、日本および韓国における先進セラミックスサプライヤーの強力な集積を兼ね備えています。中国はタイル生の中心であり続ける一方、日本と韓国はより高付加価値の電子部品および精密セラミックスへの貢献度が高くなっています。これにより、アジア太平洋地域はスケール、コスト競争力、技術力、および最終市場の深さのバランスを実現しています。
北米および欧州セラミックス市場
北米と欧州はセラミックス市場においてより成熟した部分を占めており、成長は新規住宅建設よりも、リノベーション需要、産業用途、半導体関連材料、およびエネルギー転換設備と結びついています。欧州では、改正産業排出指令により、セラミックスメーカーにとってコンプライアンスおよびキルンの近代化がより顕著な競争要因となっています。この政策環境は、安定した生産を維持しながら設備投資を賄える大規模事業者に有利に働きます。北米は安定したリモデリング活動と、先進製造用途の相当な基盤から恩恵を受けています。Mohawk Industriesは2026年第1四半期の純売上高が27億米ドルと前年同期比8.0%増を報告しており、同地域におけるフローリング需要の底堅さを示しています。
中東・アフリカおよび南米セラミックス市場
南米、中東、およびアフリカは総収益は低いものの、成長ポテンシャルおよび地域的多様化における役割から、セラミックス市場において引き続き重要な位置を占めています。中東では、貿易ルートの混乱が生じている中でも、大規模建設プログラムおよびホスピタリティ開発がセラミックス需要を支え続けています。RAK Ceramicsは2026年に地域情勢が輸出フローに影響を与えたと報告しており、中東・アフリカ(MEA)地域のセラミックス市場がプロジェクト需要と物流リスクの双方によって形成されていることを示しています。南米は依然として住宅建設サイクルおよび資金調達環境と密接に連動しており、両地域における先進セラミックス需要は依然として主に輸入によって賄われています。

競合環境
セラミックス市場は適度に集約されており、業界内に二つの異なる競争パターンを生み出しています。タイル、衛生陶器、レンガ、耐火物においては、生産者は地域規模、流通リーチ、物流管理、ホームインプルーブメントチャネルにおけるブランド認知度を通じて競争しています。従来型セラミックス全体において世界シェアの低い一桁台を超える企業は存在せず、多くの地域の既存企業に市場が開かれています。Kajaria Ceramics、RAK Ceramics、Mohawk Industries、LIXILはこれらの製品グループにおける規模のプレーヤーですが、その強みはグローバルな支配力よりも地理的・カテゴリー的なものによって定義されています。その結果、需要環境が良好な場合でも競争の激しさは高いままです。
先端セラミックスにおいては、プロセス能力、知的財産、材料の専門知識、アプリケーションエンジニアリングを通じて競争する少数のサプライヤーによって市場が形成されています。KYOCERA、Murata Manufacturing、NGK、Morgan Advanced Materials、CeramTecは、コモディティ価格よりも製品性能と顧客認定が重要なこのモデルに近い形で事業を展開しています。Morgan Advanced Materialsは2025年度の技術セラミックス収益として3億4,160万英ポンド(4億5,393万米ドル)を報告しました。先端セラミックス市場は、用途が半導体、医療機器、電力システムへと拡大するにつれ、長い製品サイクル、材料のノウハウ、安定した製造歩留まりを評価します。
最近の戦略的動向は、各社がセラミックス市場においてアドレス可能な基盤を拡大している様子を示しています。NGKは2026年4月に半導体製造装置用セラミックスへの新規投資を確約し、チップ関連需要の強まりに対する生産能力面での対応を示しました。KYOCERAは2026年4月にノースカロライナ州のファインセラミックス施設を拡張し、同月に先端AIパッケージ半導体向けの新しいセラミックコア基板を商業化しました。Murataは2026年に日本で研究開発・生産インフラを追加し、2025年のQuantumScapeとの契約はセラミックの専門知識が電池セパレーターと新エネルギーシステムに応用できることを示しました。これらの動向は、従来型製品ラインが依然として混雑している中でも、セラミックス市場がハイエンドにおいてより専門化しつつあることを示しています。
セラミックス産業リーダー
Saint-Gobain
KYOCERA Corporation
CoorsTek Inc.
CeramTec GmbH
RAK CERAMICS
- *免責事項:主要選手の並び順不同
セラミックス市場
- 3M
- AGC Ceramics Co., Ltd.
- CeramTec GmbH
- CoorsTek Inc.
- Du-Co Ceramics Company
- Imerys S.A.
- Kajaria Ceramics Limited
- KYOCERA Corporation
- LIXIL Corporation
- Materion Corporation
- McDanel Advanced Ceramic Technologies
- MOHAWK INDUSTRIES, INC.
- Morgan Advanced Materials plc
- Murata Manufacturing Co., Ltd.
- NGK Spark Plug Co., Ltd.
- RAK CERAMICS
- Rauschert GmbH
- Saint-Gobain

Recent Industry Developments in セラミックス市場
- 2026年6月:RAK Ceramicsは、Roberto Cavalliブランドのセラミックタイル、衛生陶器、蛇口の開発・製造・販売に関するRoberto Cavalliとの独占的な複数年ライセンス契約を締結しました。最初のコレクションは2026年9月にイタリア・ボローニャで開催されるCersaie 2026で発表される予定です。この契約により、RAKはプレミアムライフスタイルセグメントに再ポジショニングされ、建築セラミックスにおいて数量価格競争よりもブランドエクイティで競争する戦略を反映しています。
- 2026年4月:KYOCERAは、ノースカロライナ州ヘンダーソンビルのファインセラミックス製造施設を拡張し、エネルギー、航空宇宙、半導体、医療セラミックス用途を支援するために30,000 psiの冷間静水圧プレスと16,000平方フィートの生産エリアを追加しました。この拡張は、2025年12月までの9カ月間におけるKYOCERAの世界設備投資の前年同期比20.6%増加に続くものです。


世界のセラミックス市場レポートの調査範囲
セラミックスは、粘土、アルミナ、シリカなどの無機非金属物質から作られた硬く耐熱性のある材料です。手成形、ろくろ成形、または型成形によって形を作り、窯で高温焼成することで耐久性のある形状を実現します。
セラミックス市場は、タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。タイプ別では、伝統的セラミックスと先進セラミックスにセグメント化されています。用途別では、タイル、衛生陶器、レンガ・パイプ、耐火物、研磨材、電気・電子セラミックス、陶器・食器、その他の用途にセグメント化されています。エンドユーザー産業別では、建築・建設、電気・電子、産業製造、医療・ヘルスケア、エネルギー・公益事業、その他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の16カ国のセラミックスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 伝統的セラミックス |
| 先進セラミックス |
| タイル |
| 衛生陶器 |
| レンガ・パイプ |
| 耐火物 |
| 研磨材 |
| 電気・電子セラミックス |
| 陶器・食器 |
| その他の用途 |
| 建築・建設 |
| 電気・電子 |
| 産業製造 |
| 医療・ヘルスケア |
| エネルギー・公益事業 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 伝統的セラミックス | |
| 先進セラミックス | ||
| 用途別 | タイル | |
| 衛生陶器 | ||
| レンガ・パイプ | ||
| 耐火物 | ||
| 研磨材 | ||
| 電気・電子セラミックス | ||
| 陶器・食器 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 建築・建設 | |
| 電気・電子 | ||
| 産業製造 | ||
| 医療・ヘルスケア | ||
| エネルギー・公益事業 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
セラミックス市場の現在の市場規模は?
セラミックス市場規模は2025年に237.66 ビリオン 米ドルと評価され、2026年の252.93 ビリオン 米ドルから2031年には344.83 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.39%です。
どの製品グループが収益創出をリードしていますか?
伝統的セラミックスは2025年の収益の62.15%をリードしており、建設関連製品が最大のセグメントであり続けていることを示しています。
2031年まで最も成長の速い用途はどれですか?
電気・電子は8.54%のCAGRで成長すると予測されており、他のすべての用途カテゴリーを上回っています。
需要において最も重要なエンドユーザーグループはどれですか?
建築・建設は2025年の需要の67.32%を占め、セラミック消費の主要なエンドユーザー基盤となっています。
最終更新日:



