
Taille et part du marché des céramiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 252.93 Milliards de dollars |
| Taille du Marché (2031) | 344.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des céramiques par Mordor Intelligence
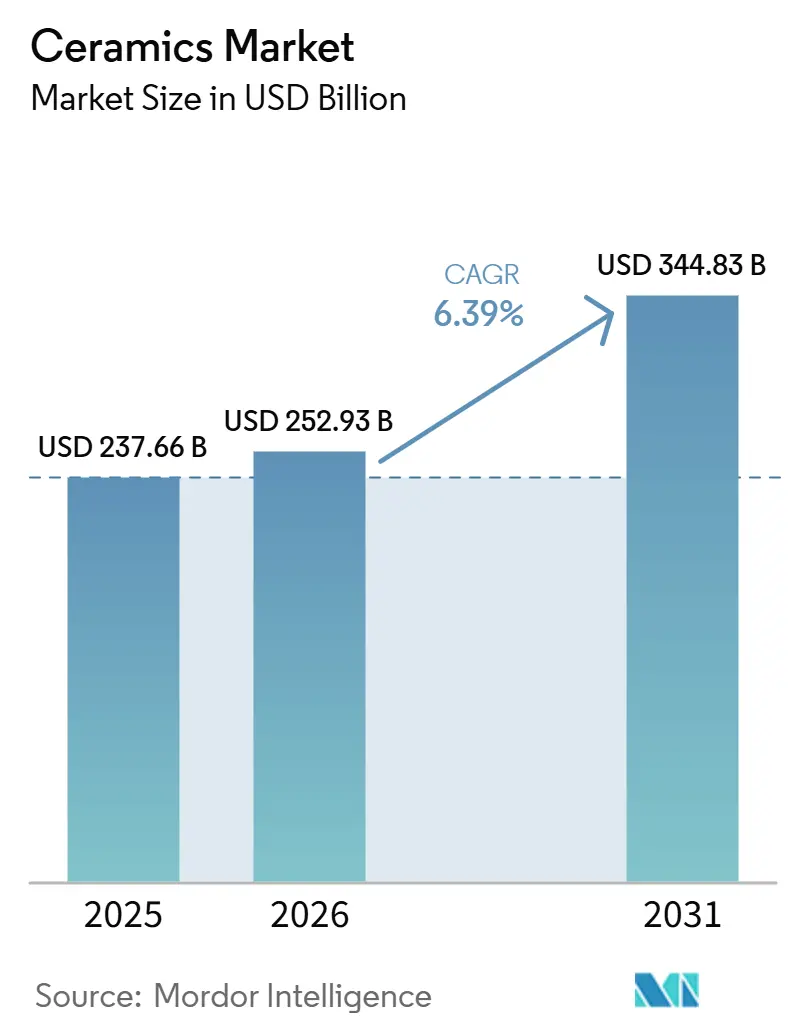
La taille du marché des céramiques était évaluée à 237,66 milliards USD en 2025 et devrait croître de 252,93 milliards USD en 2026 pour atteindre 344,83 milliards USD d'ici 2031, à un CAGR de 6,39% pendant la période de prévision (2026-2031). Le marché des céramiques est soutenu par une demande stable provenant de la construction résidentielle, commerciale et publique, ainsi que des carreaux, de la sanitaire et des produits structurels. Le marché gagne également en valeur grâce aux applications de précision dans les équipements pour semi-conducteurs, l'électronique liée à l'IA, les véhicules électriques, les composants médicaux et les systèmes d'énergie renouvelable. Cette combinaison confère au marché des céramiques un profil de demande plus large que de nombreuses autres catégories de matériaux, car la faiblesse d'un usage final est partiellement compensée par l'activité dans un autre. Le marché reflète une division entre les produits traditionnels et les matériaux avancés à forte composante technologique, ce qui oriente les priorités d'investissement, les extensions d'usines et les décisions de développement de produits au sein de la base de fournisseurs. La pression sur les coûts demeure une contrainte, car la consommation d'énergie, la conformité environnementale et la volatilité des prix des matières premières affectent les marges opérationnelles, en particulier pour les producteurs de plus petite taille qui manquent d'économies d'échelle et de flexibilité bilancielle.
Principaux enseignements du rapport
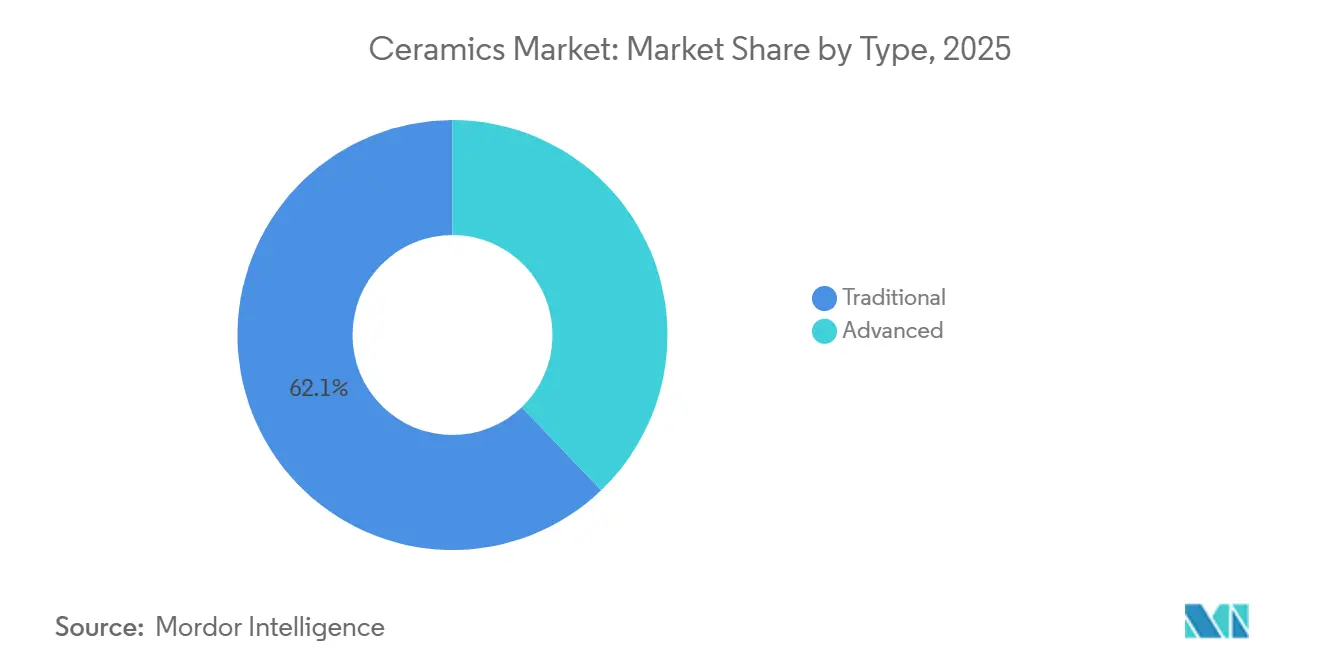
- Par type, les céramiques traditionnelles ont représenté 62,15 % du chiffre d'affaires en 2025, tandis que les céramiques avancées devraient croître à un CAGR de 7,83 % jusqu'en 2031.
- Par application, les carrelages ont représenté 48,61 % de la taille du marché des céramiques en 2025, tandis que l'électrique et l'électronique devraient se développer à un CAGR de 8,54 % jusqu'en 2031.
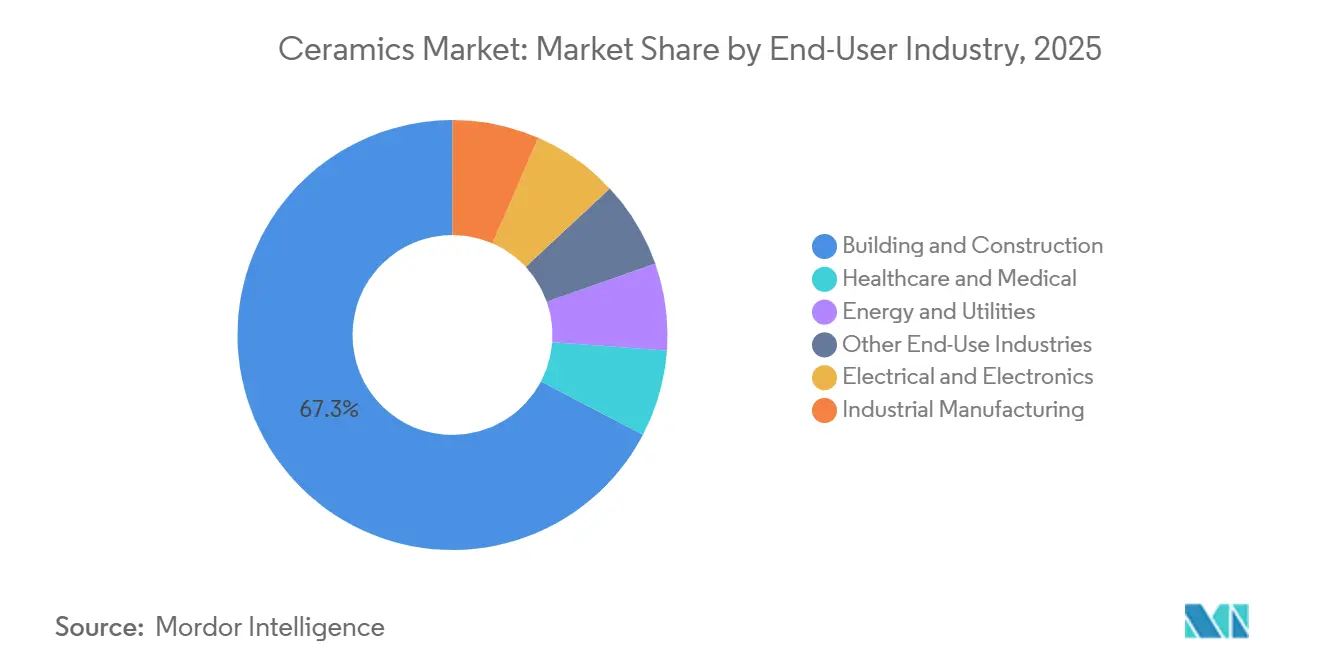
- Par secteur d'utilisation finale, le bâtiment et la construction ont détenu 67,32 % de la part du marché des céramiques en 2025, tandis que l'électrique et l'électronique devraient croître à un CAGR de 8,41 % jusqu'en 2031.
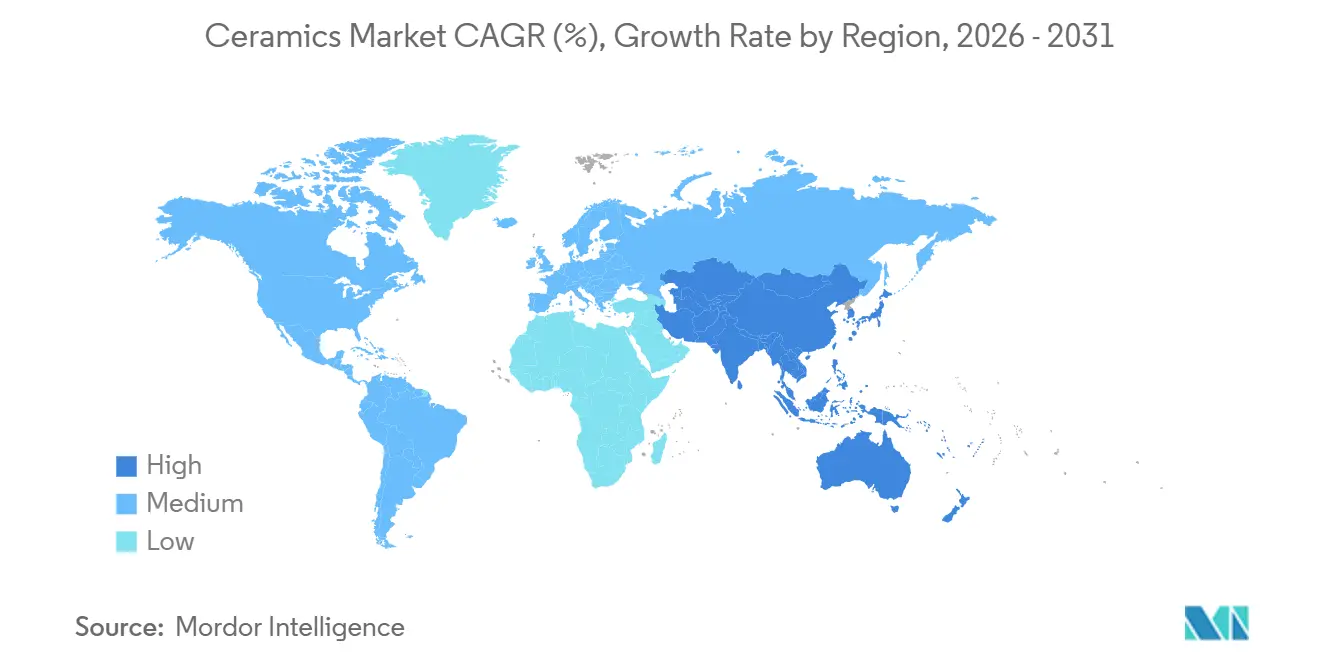
- Par géographie, l'Asie-Pacifique a capté 46,27 % du chiffre d'affaires mondial en 2025 et devrait également afficher le CAGR régional le plus rapide de 7,26 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de céramiques dans la construction résidentielle et commerciale | +2.0% | Cœur Asie-Pacifique, avec des répercussions au Moyen-Orient et en Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption croissante des céramiques avancées dans l'électronique, l'infrastructure IA et la fabrication de semi-conducteurs | +1.4% | Asie de l'Est, notamment le Japon, la Corée du Sud et la Chine | Moyen terme (2-4 ans) |
| Demande de remplacement croissante pour les céramiques en substitution aux métaux, polymères et pierres naturelles | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Demande croissante de logements modernes et de développement d'infrastructures à grande échelle dans les marchés émergents | +0.8% | Inde, Asie du Sud-Est et Moyen-Orient | Court terme (≤ 2 ans) |
| Expansion des applications des céramiques dans les systèmes d'énergie renouvelable et les véhicules électriques | +0.7% | Asie de l'Est, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante liée à l'activité mondiale de construction
Dans la construction, le marché des céramiques est étroitement lié aux achèvements de logements, aux travaux de rénovation et à la livraison d'infrastructures publiques, avec des applications clés incluant les carreaux, la sanitaire, les briques et les tuyaux. Ce schéma est particulièrement visible dans les économies à forte croissance où l'expansion urbaine nécessite un approvisionnement régulier en matériaux de construction de base et en produits de finition intérieure. Lorsque les programmes de logement, l'expansion des villes et le développement commercial progressent conjointement, le même pipeline de projets peut stimuler la demande dans plusieurs catégories de produits céramiques simultanément. Les données indiquent que les formats de carreaux haut de gamme ont gagné du terrain en Inde, ce qui suggère que le marché des céramiques dans ces zones ne vend pas seulement plus d'unités, mais aussi un mix de produits à plus forte valeur ajoutée. Ce changement soutient la croissance des revenus même lorsque les produits d'entrée de gamme font face à une concurrence par les prix, et contribue à expliquer pourquoi le marché des céramiques reste ancré dans les fondamentaux de la construction, même si les nouvelles applications attirent une attention stratégique plus grande.
Adoption croissante des céramiques avancées dans les semi-conducteurs et l'infrastructure IA
Les dépenses dans les semi-conducteurs et l'infrastructure IA stimulent également la croissance du marché des céramiques, car des pièces céramiques de haute pureté sont nécessaires pour la fabrication, le conditionnement et les systèmes de gestion thermique. NGK Insulators, Ltd. a annoncé en avril 2026 qu'elle investirait 70 milliards JPY (environ 480 millions USD) dans une nouvelle installation pour accroître la capacité de production de céramiques destinées aux équipements de fabrication de semi-conducteurs[1]NGK Corporation, "NGK va augmenter la capacité de production de céramiques pour les équipements de fabrication de semi-conducteurs," NGK Corporation, ngk-global.com. KYOCERA a introduit en avril 2026 un substrat céramique multicouche pour les packages de semi-conducteurs IA avancés utilisés dans les xPU et les circuits intégrés spécifiques à l'application (ASIC) pour commutateurs, démontrant comment le marché des céramiques s'intègre de plus en plus profondément dans les exigences matérielles des centres de données. Ces développements indiquent que le marché des céramiques n'est plus uniquement lié aux produits finis, car il devient également de plus en plus important pour les équipements d'investissement et les matériaux habilitants qui soutiennent la production de semi-conducteurs. La complexité des produits augmente à mesure que l'architecture des packages devient plus exigeante, ce qui favorise les fournisseurs disposant d'une vaste expérience des procédés et de conditions de fabrication contrôlées. Cela élève les barrières à l'entrée et confère au marché des céramiques une couche technologique plus solide que celle qu'offrent généralement les catégories de construction traditionnelles.
Expansion des céramiques dans les énergies renouvelables et les véhicules électriques
Le marché des céramiques joue un rôle de plus en plus important dans l'énergie renouvelable et la mobilité électrique, les matériaux céramiques étant utilisés pour l'isolation, le contrôle thermique, la conversion d'énergie et la protection des systèmes haute tension. L'American Ceramic Society a noté que la capacité mondiale en énergie renouvelable a augmenté d'un record de 15,1 % en 2024, soutenant la demande de composants céramiques dans les équipements éoliens, solaires et de réseau. Dans les véhicules électriques, le marché des céramiques bénéficie d'applications où la rigidité diélectrique, la conductivité thermique et la stabilité chimique sont difficiles à remplacer par des matériaux plus simples. Saint-Gobain Ceramics et Eurodia Industrie ont annoncé en octobre 2025 un partenariat stratégique pour l'extraction directe du lithium, combinant des matériaux adsorbants céramiques avec l'ingénierie des procédés pour une récupération du lithium supérieure à 90 %. Cela positionne le marché des céramiques au sein des équipements de transition énergétique, plutôt que seulement dans les bâtiments ou les produits de consommation, et offre aux producteurs une voie vers des applications avec une tarification plus solide et une moindre exposition aux cycles de construction de base.
Demande de remplacement croissante et substitution de matériaux
Le marché des céramiques bénéficie également de la substitution de matériaux, les céramiques remplaçant les métaux, les polymères et la pierre naturelle dans des contextes où la durabilité, la résistance à la chaleur, la biocompatibilité ou l'apparence sont prioritaires par rapport à la familiarité avec le matériau. Dans le secteur de la santé, la zircone et d'autres biocéramiques gagnent en adoption dans les applications dentaires et orthopédiques car elles combinent résistance et adéquation clinique que les alternatives métalliques ne fournissent pas toujours. Lithoz a rapporté en avril 2025 qu'une étude de suivi clinique à long terme sur des implants biocéramiques imprimés en 3D a montré un taux de succès total de 92 % pour les implants personnalisés produits à partir de phosphate tricalcique selon le système de management de la qualité ISO 13485. Dans les applications industrielles, le marché des céramiques bénéficie de l'installation de réfractaires plus performants qui améliorent l'efficacité des fours et la durée de vie en service. Sur les surfaces intérieures, l'impression numérique permet aux producteurs de céramiques de reproduire des aspects de pierre naturelle à moindre coût, orientant les dépenses vers les formats céramiques sans modifier l'usage final. L'accord d'octobre 2025 de Murata avec QuantumScape en est un autre exemple, car les séparateurs céramiques pourraient ouvrir une nouvelle voie pour la demande de remplacement dans les systèmes de batteries.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte consommation d'énergie dans la fabrication de céramiques, augmentant les coûts opérationnels et l'exposition à la volatilité des prix de l'énergie | -1.5% | Mondial, avec une pression plus forte en Inde, en Europe et en Chine | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières, notamment le kaolin, le feldspath et le quartz, due à la concentration de l'offre et aux perturbations commerciales | -0.9% | Mondial, en particulier les petits producteurs régionaux en Asie | Moyen terme (2-4 ans) |
| Réglementations environnementales strictes augmentant les coûts de conformité et les exigences en dépenses d'investissement | -0.7% | Europe, Chine et États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte consommation d'énergie dans la fabrication de céramiques
Les procédés de cuisson et de traitement thermique à forte intensité énergétique constituent une contrainte opérationnelle évidente pour le marché des céramiques. Une recherche publiée dans l'International Journal of Applied Ceramic Technology en 2025 a révélé que la production de carrelage céramique consommait 32 kWh par mètre carré de production, les fours étant responsables de plus de 80 % des émissions du secteur et d'un potentiel de réchauffement climatique total de 14,4 kg CO2e par mètre carré. Ces chiffres sont significatifs car le marché des céramiques dispose encore d'une large base de fabrication traditionnelle où les fluctuations des coûts de combustible peuvent peser sur les marges et réduire l'utilisation des usines. La recherche note également que les options de décarbonation telles que les fours électrifiés, la cuisson à l'hydrogène et la récupération de chaleur perdue sont techniquement viables mais nécessitent des investissements en capital substantiels que les petits producteurs pourraient avoir du mal à financer. Le marché des céramiques est confronté à un défi de coût lié à la fois aux prix des combustibles et aux investissements nécessaires pour réduire la dépendance aux combustibles au fil du temps. Ce frein est particulièrement pertinent en Europe, où le durcissement réglementaire augmente le coût de la modernisation pour les installations à forte intensité énergétique[2]Parlement européen, "Directive sur les émissions industrielles, BREF pour l'industrie de fabrication de céramiques," Parlement européen, europarl.europa.eu .
Volatilité des prix des matières premières
La volatilité des prix des matières premières contraint également le marché des céramiques, car l'offre de kaolin, de feldspath et de quartz ne s'ajuste pas rapidement lorsque les conditions commerciales ou la demande industrielle évoluent. La série du Bureau of Labor Statistics des États-Unis disponible via les données économiques de la Réserve fédérale (FRED) a montré que l'indice des prix à la production pour le kaolin, l'argile et les minéraux céramiques et réfractaires est passé de 100,0 en janvier 2025 à 136,0 en avril 2026. Ce mouvement illustre comment les coûts des intrants sur le marché des céramiques peuvent augmenter avant que les producteurs n'ajustent pleinement les prix des produits ou les contrats d'approvisionnement. Les grandes entreprises peuvent généralement absorber une partie de cette pression grâce à leur échelle d'approvisionnement et à des contrats à plus long terme, mais les acteurs régionaux de plus petite taille restent plus exposés aux fluctuations du marché au comptant. Le marché des céramiques est sensible lorsque les cycles d'investissement minier sont en retard par rapport à la demande en aval, car la reprise de l'offre prend alors plus de temps que le choc de demande qui a déclenché la perturbation. Cela maintient la pression sur les coûts même après que les conditions du marché final commencent à se stabiliser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les céramiques avancées dépassent la croissance des céramiques traditionnelles malgré leur dominance structurelleLes céramiques traditionnelles représentaient 62,15% du chiffre d'affaires en 2025, maintenant leur position de plus grande catégorie du marché des céramiques en termes de revenus. Cette part reflète leurs liens étroits avec les carreaux, les briques, les tuyaux, la sanitaire et la poterie, qui demeurent les principaux produits céramiques utilisés dans les applications de construction. Ces produits se vendent en grands volumes, s'appuient sur des systèmes de distribution établis et bénéficient d'une demande constante de remplacement et de rénovation. Les céramiques traditionnelles sont également plus faciles à distribuer sur les marchés régionaux, car la logistique, la familiarité des installateurs et les normes de spécification sont déjà bien établies. Cela fait de la catégorie des céramiques traditionnelles le plus grand segment du marché des céramiques, même là où la tarification est plus concurrentielle. Les évolutions dans le logement, les infrastructures et l'activité de rénovation continuent donc d'avoir un effet étendu sur le chiffre d'affaires total.
Les céramiques avancées devraient croître à un CAGR de 7,83% jusqu'en 2031. La croissance est soutenue par des applications fonctionnelles et structurelles dans l'électronique, les équipements industriels, les implants médicaux et les systèmes énergétiques, où la pureté, le contrôle dimensionnel et la performance sont prioritaires sur le coût. L'expansion de capacité d'NGK en avril 2026 pour les céramiques destinées aux équipements de semi-conducteurs et le développement de produits de KYOCERA dans les substrats de boîtiers pour l'IA illustrent la manière dont les producteurs orientent leurs investissements vers une production plus spécialisée. Le nouveau Centre de R&D sur les condensateurs céramiques de Murata, inauguré en février 2026, et son nouveau bâtiment de production, achevé en avril 2026, vont dans le même sens, vers des systèmes céramiques à plus haute valeur ajoutée. La création de valeur dans l'industrie des céramiques se déplace donc vers les matériaux avancés, même si les produits traditionnels continuent de dominer le chiffre d'affaires absolu. Cela confère au marché des céramiques une structure à deux vitesses, l'une tirée par la demande de construction et l'autre par les exigences de performance technique.


Par application :
les carrelages dominent en volume, mais les applications électriques tirent l'agenda de croissanceLes carreaux représentaient 48,61% du chiffre d'affaires mondial en 2025, leur conférant la plus grande part d'application dans le marché des céramiques. Cela reflète l'utilisation généralisée des produits céramiques de sol et de mur dans la construction résidentielle, commerciale et institutionnelle, où la durabilité, le faible entretien et la polyvalence esthétique sont valorisés. Le marché des céramiques reste étroitement lié à cette catégorie car les carreaux sont utilisés à la fois dans la construction neuve et dans les dépenses de remplacement, soutenant une demande récurrente. Les formats haut de gamme, incluant les grands formats et les produits grès cérame émaillé, ont amélioré le mix de valeur en augmentant les prix de vente moyens tout en maintenant les matériaux céramiques dans les budgets de construction courants. Cela bénéficie au marché des céramiques en ajoutant de la valeur sans réduire la pertinence de la pose, et maintient les carreaux comme principal point de référence pour le profil d'application global.
L'électrique et l'électronique devrait croître à un CAGR de 8,54% jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide dans le marché des céramiques. Cette catégorie bénéficie de la fabrication de semi-conducteurs, du conditionnement avancé, de la demande de condensateurs céramiques multicouches et du développement de batteries de nouvelle génération, qui nécessitent tous des matériaux céramiques aux propriétés techniques strictes. Le substrat céramique multicouche de KYOCERA pour les semi-conducteurs IA et le séparateur céramique développé par Murata avec QuantumScape illustrent comment la croissance des applications s'étend à la fois aux équipements de puces et aux systèmes de stockage d'énergie. Les réfractaires, les abrasifs, la sanitaire, la poterie et les autres usages continuent de fournir une demande stable mais sont moins susceptibles de remodeler indépendamment le profil de croissance à long terme. À mesure que les applications électroniques se développent, le marché des céramiques est en position d'en bénéficier, étant donné que ces produits offrent généralement une valeur par unité plus élevée que les matériaux de construction conventionnels.
Par secteur d'utilisation finale :
la construction commande la part, l'électronique tire les margesLe bâtiment et la construction ont représenté 67,32 % de la demande en 2025, ce qui en fait le plus grand segment d'utilisation finale sur le marché des céramiques. Cette part reflète l'utilisation généralisée des céramiques dans les revêtements de sol, les revêtements muraux, les produits sanitaires, les formats structurels et les installations d'infrastructure. Le marché des céramiques dépend de ce groupe d'utilisateurs finaux car la construction capte les dépenses dans le logement de masse, les projets commerciaux et les travaux publics. De nombreux produits céramiques sont spécifiés tôt dans un projet et génèrent ensuite une demande de remplacement plus tard dans le cycle de vie de l'actif, conférant au marché des céramiques un lien durable avec l'environnement bâti. La construction demeure donc le principal moteur de la demande même si d'autres segments d'utilisation finale deviennent plus importants pour la croissance de la valeur.
L'électrique et l'électronique devrait se développer à un CAGR de 8,41 % jusqu'en 2031, ce qui en fait la catégorie d'utilisation finale à la croissance la plus rapide sur le marché des céramiques. La demande dans ce segment est liée à la fabrication de puces, aux serveurs IA, aux substrats de conditionnement, aux composants passifs et aux applications thermiques et diélectriques haute performance où les matériaux céramiques sont difficiles à substituer. La commercialisation du substrat d'avril 2026 de KYOCERA et l'investissement de NGK dans les céramiques pour semi-conducteurs indiquent tous deux que la demande électronique influence les décisions de capacité au sein de la base de fournisseurs. L'utilisation dans la santé et le médical se développe également à travers les biocéramiques, tandis que l'énergie et les services publics représentent un flux de demande à long terme supplémentaire à travers les composants céramiques utilisés dans les systèmes renouvelables et d'alimentation. L'industrie des céramiques reste dominée par la construction en termes d'échelle, mais est de plus en plus façonnée par l'électronique en termes d'exigences techniques et de potentiel de marge. Cela reflète comment le marché des céramiques est devenu plus équilibré entre les moteurs d'utilisation finale au fil du temps.
Analyse géographique
Marché des Céramiques en Asie-Pacifique
L'Asie-Pacifique a représenté 46,27 % du chiffre d'affaires mondial en 2025, ce qui en fait la plus grande région du marché des céramiques. La région devrait également se développer à un CAGR de 7,26 % jusqu'en 2031, ce qui en fait le bloc régional à la croissance la plus rapide du marché des céramiques. L'Asie-Pacifique combine la plus grande base de production mondiale de céramiques traditionnelles avec une forte concentration de fournisseurs de céramiques avancées au Japon et en Corée du Sud. La Chine reste au cœur de la production de carrelage, tandis que le Japon et la Corée du Sud contribuent plus fortement aux céramiques électroniques et de précision à plus haute valeur ajoutée. Cela confère à l'Asie-Pacifique un équilibre entre l'échelle, la compétitivité des coûts, la capacité technique et la profondeur des marchés finaux.
Marché des Céramiques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des segments plus matures du marché des céramiques, où la croissance est moins liée à la construction de nouveaux logements et davantage à la demande de rénovation, aux applications industrielles, aux matériaux liés aux semi-conducteurs et aux équipements de transition énergétique. En Europe, la révision de la directive sur les émissions industrielles a fait de la conformité et de la modernisation des fours un facteur concurrentiel plus visible pour les fabricants de céramiques. Cet environnement réglementaire favorise les opérateurs de plus grande taille capables de financer des mises à niveau tout en maintenant une production stable. L'Amérique du Nord bénéficie d'une activité de rénovation soutenue et d'une base significative d'applications de fabrication avancée. Mohawk Industries a déclaré un chiffre d'affaires net au premier trimestre 2026 de 2,7 milliards USD, en hausse de 8,0 % en glissement annuel, indiquant une demande résiliente en revêtements de sol dans la région.
Marché des Céramiques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique génèrent un chiffre d'affaires total plus faible, mais restent importants pour le marché des céramiques en raison de leur potentiel de croissance et de leur rôle dans la diversification régionale. Au Moyen-Orient, les grands programmes de construction et le développement de l'hôtellerie continuent de soutenir la demande de céramiques, même en dépit des perturbations des routes commerciales. RAK Ceramics a indiqué en 2026 que les conditions régionales avaient affecté les flux d'exportation, illustrant la manière dont le marché des céramiques au Moyen-Orient et en Afrique (MEA) est façonné à la fois par la demande de projets et le risque logistique. L'Amérique du Sud reste plus étroitement liée aux cycles de construction résidentielle et aux conditions de financement, tandis que la demande de céramiques avancées dans les deux régions est encore largement satisfaite par les importations.

Paysage concurrentiel
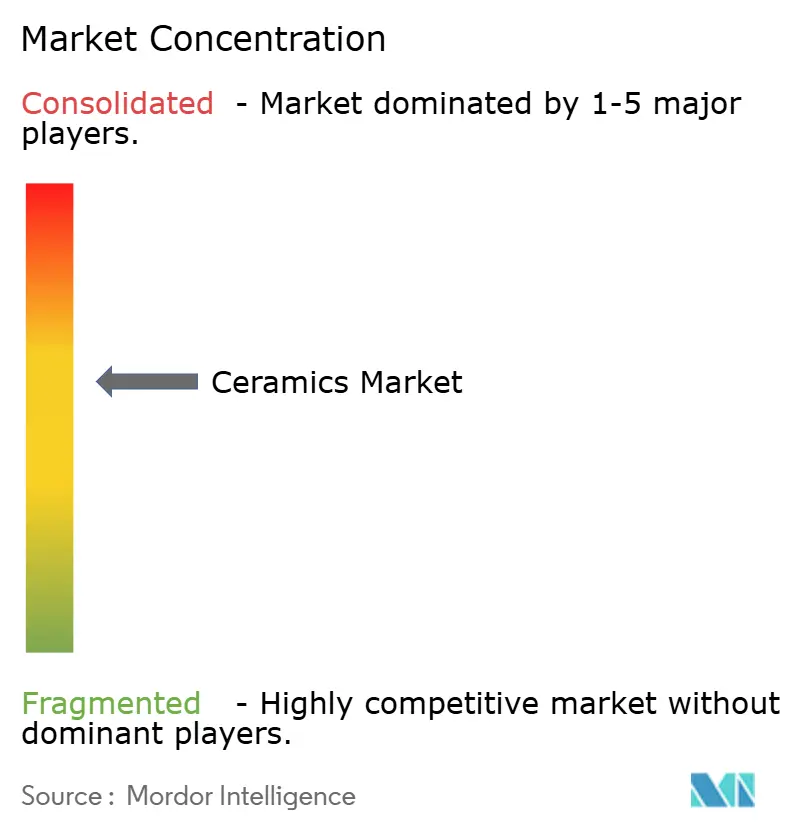
Le marché des céramiques est modérément consolidé, ce qui crée deux schémas concurrentiels distincts au sein de l'industrie. Dans les carreaux, la sanitaire, les briques et les réfractaires, les producteurs se font concurrence par l'échelle régionale, la portée de la distribution, le contrôle logistique et la notoriété de la marque dans les circuits de bricolage et d'amélioration de l'habitat. Aucune entreprise ne détient plus qu'une faible part à un chiffre unique au niveau mondial sur l'ensemble de l'espace des céramiques traditionnelles, ce qui maintient le marché ouvert à de nombreux acteurs régionaux établis. Kajaria Ceramics, RAK Ceramics, Mohawk Industries et LIXIL sont des acteurs d'envergure dans ces groupes de produits, mais leur force est définie par la géographie et la catégorie plutôt que par une domination mondiale. En conséquence, l'intensité concurrentielle reste élevée même lorsque les conditions de la demande sont favorables.
Dans les céramiques avancées, le marché est façonné par un ensemble plus restreint de fournisseurs qui se font concurrence par la capacité de processus, la propriété intellectuelle, l'expertise en matériaux et l'ingénierie d'application. KYOCERA, Murata Manufacturing, NGK, Morgan Advanced Materials et CeramTec opèrent davantage selon ce modèle, où la performance du produit et la qualification client importent plus que la tarification de commodité. Morgan Advanced Materials a déclaré un chiffre d'affaires en céramiques techniques pour l'exercice 2025 de 341,6 millions GBP (453,93 millions USD). Le marché des céramiques avancées récompense les longs cycles de produits, le savoir-faire en matériaux et des rendements de fabrication constants à mesure que les applications s'étendent aux semi-conducteurs, aux dispositifs médicaux et aux systèmes d'alimentation électrique.
Les récentes initiatives stratégiques illustrent comment les entreprises élargissent leur base adressable dans le marché des céramiques. NGK a engagé un nouvel investissement dans les céramiques pour équipements de semi-conducteurs en avril 2026, signalant une réponse en capacité à une demande plus forte liée aux puces. KYOCERA a étendu son installation de céramiques fines en Caroline du Nord en avril 2026 et a commercialisé un nouveau substrat céramique multicouche pour les boîtiers de semi-conducteurs IA avancés le même mois. Murata a ajouté des infrastructures de R&D et de production au Japon en 2026, tandis que son accord de 2025 avec QuantumScape a démontré comment l'expertise céramique peut être appliquée aux séparateurs de batteries et aux nouveaux systèmes énergétiques. Ces développements indiquent que le marché des céramiques devient plus spécialisé dans le haut de gamme, même si les gammes de produits traditionnels restent encombrées.
Leaders du secteur des céramiques
Saint-Gobain
KYOCERA Corporation
CoorsTek Inc.
CeramTec GmbH
RAK CERAMICS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Céramiques
- 3M
- AGC Ceramics Co., Ltd.
- CeramTec GmbH
- CoorsTek Inc.
- Du-Co Ceramics Company
- Imerys S.A.
- Kajaria Ceramics Limited
- KYOCERA Corporation
- LIXIL Corporation
- Materion Corporation
- McDanel Advanced Ceramic Technologies
- MOHAWK INDUSTRIES, INC.
- Morgan Advanced Materials plc
- Murata Manufacturing Co., Ltd.
- NGK Spark Plug Co., Ltd.
- RAK CERAMICS
- Rauschert GmbH
- Saint-Gobain

Recent Industry Developments in Marché des Céramiques
- Juin 2026 : RAK Ceramics a signé un accord de licence exclusif pluriannuel avec Roberto Cavalli pour le développement, la fabrication et la distribution de carrelages céramiques, de sanitaires et de robinetterie de marque Roberto Cavalli. Les premières collections sont prévues d'être dévoilées au Cersaie 2026 à Bologne, en Italie, en septembre 2026. L'accord repositionne RAK dans le segment lifestyle haut de gamme et reflète une stratégie de compétition sur la valeur de la marque plutôt que sur les prix en volume dans les céramiques architecturales.
- Avril 2026 : KYOCERA a étendu son installation de fabrication de céramiques fines à Hendersonville, en Caroline du Nord, en ajoutant une presse isostatique à froid de 30 000 psi et 1 486 m² de surface de production pour soutenir les applications céramiques dans l'énergie, l'aérospatiale, les semi-conducteurs et le médical. L'expansion a fait suite à une augmentation de 20,6 % en glissement annuel des dépenses d'investissement mondiales de KYOCERA sur les neuf mois jusqu'en décembre 2025.


Périmètre du rapport mondial sur le marché des céramiques
Les céramiques sont des matériaux durs et résistants à la chaleur fabriqués à partir de substances inorganiques non métalliques telles que l'argile, l'alumine ou la silice. Elles sont façonnées à la main, sur un tour ou par moulage, puis cuites dans un four à haute température pour obtenir leur forme durable.
Le marché des céramiques est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en traditionnel et avancé. Par application, le marché est segmenté en carrelages, sanitaires, briques et tuyaux, réfractaires, abrasifs, céramiques électriques et électroniques, poterie et arts de la table, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, électrique et électronique, fabrication industrielle, santé et médical, énergie et services publics, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les céramiques dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Traditionnel |
| Avancé |
| Carrelages |
| Sanitaires |
| Briques et tuyaux |
| Réfractaires |
| Abrasifs |
| Céramiques électriques et électroniques |
| Poterie et arts de la table |
| Autres applications |
| Bâtiment et construction |
| Électrique et électronique |
| Fabrication industrielle |
| Santé et médical |
| Énergie et services publics |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Traditionnel | |
| Avancé | ||
| Par application | Carrelages | |
| Sanitaires | ||
| Briques et tuyaux | ||
| Réfractaires | ||
| Abrasifs | ||
| Céramiques électriques et électroniques | ||
| Poterie et arts de la table | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Bâtiment et construction | |
| Électrique et électronique | ||
| Fabrication industrielle | ||
| Santé et médical | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des céramiques ?
La taille du marché des céramiques était évaluée à 237,66 milliards USD en 2025 et devrait croître de 252,93 milliards USD en 2026 pour atteindre 344,83 milliards USD d'ici 2031, à un CAGR de 6,39 % durant la période de prévision (2026-2031).
Quel groupe de produits génère le plus de chiffre d'affaires ?
Les céramiques traditionnelles ont représenté 62,15 % du chiffre d'affaires en 2025, indiquant que les produits liés à la construction restent le plus grand segment.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
L'électrique et l'électronique devraient croître à un CAGR de 8,54 %, devançant toutes les autres catégories d'application.
Quel groupe d'utilisateurs finaux est le plus important pour la demande ?
Le bâtiment et la construction ont représenté 67,32 % de la demande en 2025, ce qui en fait la principale base d'utilisation finale pour la consommation de céramiques.
Dernière mise à jour de la page le:



