
Keramikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 252.93 Milliarden US-Dollar |
| Marktgröße (2031) | 344.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Keramikmarkt Analyse von Mordor Intelligence
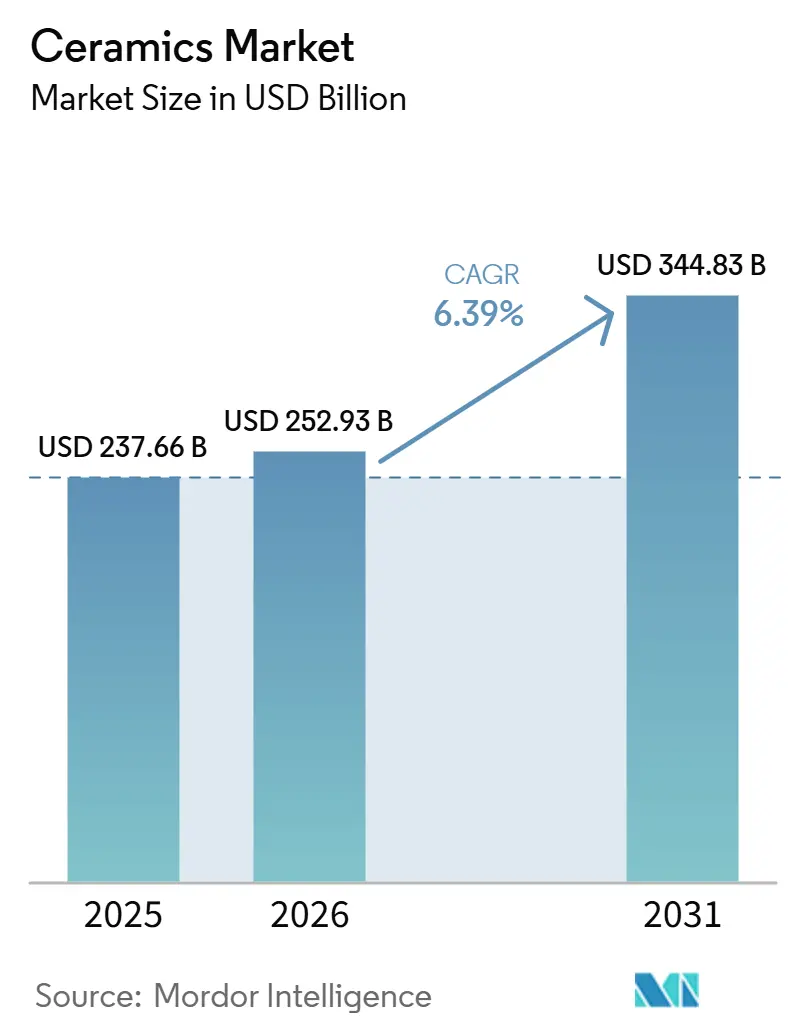
Die Größe des Keramikmarkts wurde im Jahr 2025 auf 237,66 Milliarden USD geschätzt und soll von 252,93 Milliarden USD im Jahr 2026 auf 344,83 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,39% während des Prognosezeitraums (2026-2031). Der Keramikmarkt wird durch eine stetige Nachfrage aus dem Wohn-, Gewerbe- und öffentlichen Bauwesen sowie aus Fliesen, Sanitärkeramik und Bauprodukten gestützt. Der Markt gewinnt auch an Wert durch Präzisionsanwendungen in der Halbleiterausrüstung, KI-verknüpfter Elektronik, Elektrofahrzeugen, medizinischen Komponenten und erneuerbaren Energiesystemen. Diese Mischung verleiht dem Keramikmarkt ein breiteres Nachfrageprofil als vielen anderen Materialkategorien, da Schwächen in einem Endverwendungsbereich teilweise durch Aktivitäten in einem anderen ausgeglichen werden. Der Markt spiegelt eine Aufteilung zwischen traditionellen Produkten und technologiegetriebenen Hochleistungswerkstoffen wider, die Investitionsprioritäten, Werksausbau und Produktentwicklungsentscheidungen in der gesamten Lieferantenbasis prägt. Der Kostendruck bleibt eine Einschränkung, da Energieverbrauch, Umweltkonformität und Rohstoffpreisvolatilität die Betriebsmargen beeinflussen, insbesondere bei kleineren Produzenten, denen Skaleneffekte und bilanzielle Flexibilität fehlen.
Wichtigste Erkenntnisse des Berichts
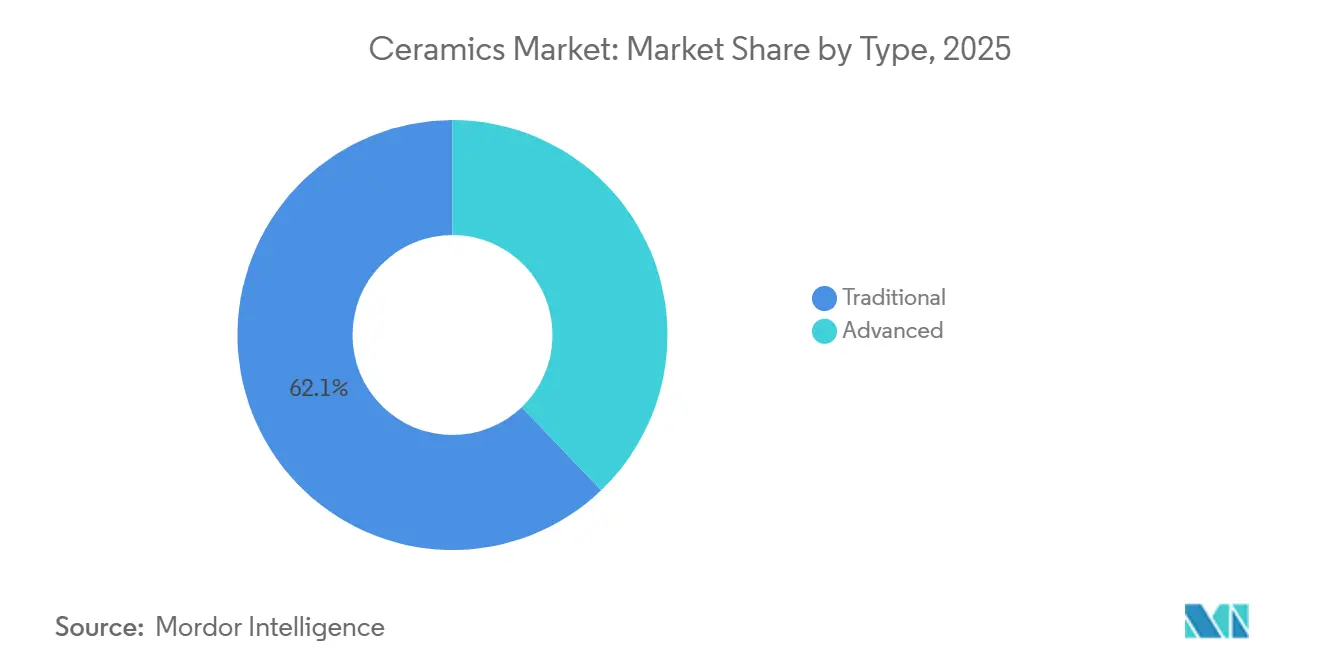
- Nach Typ führten traditionelle Keramiken mit 62,15 % des Umsatzes im Jahr 2025, während fortschrittliche Keramiken bis 2031 mit einem CAGR von 7,83 % wachsen sollen.
- Nach Anwendung entfielen 48,61 % der Keramikmarktgröße im Jahr 2025 auf Fliesen, während Elektro und Elektronik bis 2031 mit einem CAGR von 8,54 % expandieren sollen.
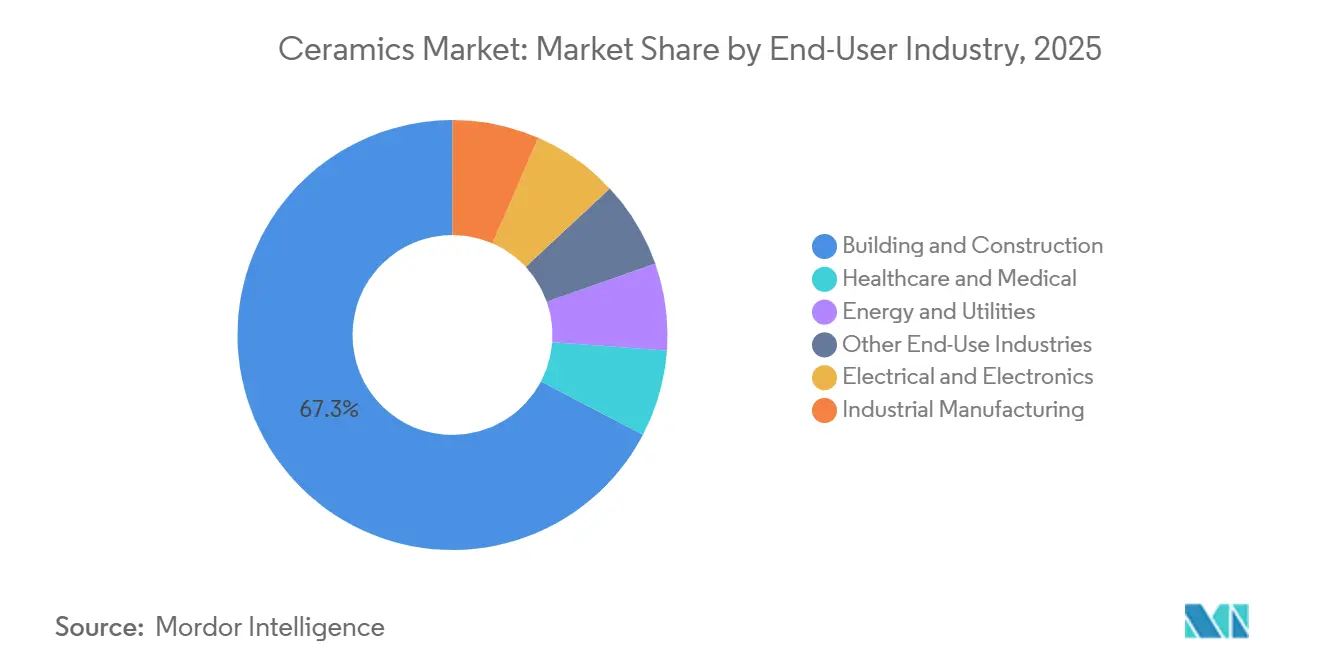
- Nach Endverbraucherbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Marktanteil von 67,32 % am Keramikmarkt, während Elektro und Elektronik bis 2031 mit einem CAGR von 8,41 % wachsen sollen.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Anteil von 46,27 % am globalen Umsatz und wird auch den schnellsten regionalen CAGR von 7,26 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Keramik im Wohn- und Gewerbebau | +2.0% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung fortschrittlicher Keramiken in der Elektronik, KI-Infrastruktur und Halbleiterfertigung | +1.4% | Ostasien, insbesondere Japan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Wachsende Ersatznachfrage nach Keramik als Substitut für Metalle, Polymere und Naturstein | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach modernem Wohnraum und groß angelegter Infrastrukturentwicklung in Schwellenmärkten | +0.8% | Indien, Südostasien und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Keramikanwendungen auf erneuerbare Energiesysteme und Elektrofahrzeuge | +0.7% | Ostasien, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage durch globale Bautätigkeit
Im Bauwesen ist der Keramikmarkt eng mit Wohnungsfertigstellungen, Renovierungsarbeiten und der Bereitstellung öffentlicher Infrastruktur verbunden, wobei wichtige Anwendungen Fliesen, Sanitärkeramik, Ziegel und Rohre umfassen. Dieses Muster ist besonders in wachstumsstarken Volkswirtschaften sichtbar, in denen die städtische Expansion eine stetige Versorgung mit grundlegenden Baumaterialien und Innenausbauerzeugnissen erfordert. Wenn Wohnungsbauprogramme, Stadterweiterung und gewerbliche Entwicklung gleichzeitig voranschreiten, kann dieselbe Projektpipeline die Nachfrage in mehreren Keramikproduktekategorien gleichzeitig ankurbeln. Daten zeigen, dass Premium-Fliesenformate in Indien an Bedeutung gewonnen haben, was darauf hindeutet, dass der Keramikmarkt an diesen Standorten nicht nur mehr Einheiten, sondern auch einen wertvolleren Produktmix verkauft. Dieser Wandel unterstützt das Umsatzwachstum, auch wenn Produkte im unteren Preissegment einem Preiswettbewerb ausgesetzt sind, und erklärt, warum der Keramikmarkt in den Grundlagen des Bauwesens verankert bleibt, auch wenn neuere Anwendungen größere strategische Aufmerksamkeit auf sich ziehen.
Zunehmende Einführung fortschrittlicher Keramiken in der Halbleiter- und KI-Infrastruktur
Ausgaben für Halbleiter- und KI-Infrastruktur treiben ebenfalls das Wachstum im Keramikmarkt an, da hochreine Keramikteile für Fertigungs-, Verpackungs- und Wärmemanagementssysteme benötigt werden. NGK Insulators, Ltd. gab im April 2026 bekannt, 70 Milliarden JPY (ca. 480 Millionen USD) in eine neue Anlage zu investieren, um die Kapazität für Keramiken in der Halbleiterfertigungsausrüstung zu erweitern[1]NGK Corporation, „NGK erhöht die Produktionskapazität für Keramiken für Halbleiterfertigungsausrüstung”, NGK Corporation, ngk-global.com. KYOCERA stellte im April 2026 ein mehrschichtiges keramisches Kernsubstrat für fortschrittliche KI-Halbleiterpakete vor, die in xPUs und anwendungsspezifischen integrierten Schaltkreisen (ASICs) für Switches eingesetzt werden, und demonstrierte damit, wie der Keramikmarkt tiefer in die Anforderungen der Rechenzentrumshardware vordringt. Diese Entwicklungen zeigen, dass der Keramikmarkt nicht mehr ausschließlich an Endprodukte gebunden ist, da er auch für Investitionsgüter und ermöglichende Materialien, die die Halbleiterproduktion unterstützen, immer wichtiger wird. Die Produktkomplexität steigt, da die Paketarchitektur anspruchsvoller wird, was Lieferanten mit umfangreicher Prozesserfahrung und kontrollierten Fertigungsbedingungen begünstigt. Dies erhöht die Markteintrittsbarrieren und verleiht dem Keramikmarkt eine stärkere Technologieschicht, als sie traditionelle Baukategorien typischerweise bieten.
Ausweitung der Keramik in erneuerbare Energien und Elektrofahrzeuge
Der Keramikmarkt spielt eine zunehmend wichtige Rolle bei erneuerbarer Energie und elektrischer Mobilität, da Keramikmaterialien für Isolierung, Wärmekontrolle, Energieumwandlung und Hochspannungssystemschutz eingesetzt werden. Die Amerikanische Keramikgesellschaft stellte fest, dass die globale Kapazität für erneuerbare Energien im Jahr 2024 um einen Rekordwert von 15,1 % wuchs, was die Nachfrage nach Keramikkomponenten in Wind-, Solar- und Netzinfrastruktur unterstützt. Bei Elektrofahrzeugen profitiert der Keramikmarkt von Anwendungen, bei denen dielektrische Festigkeit, Wärmeleitfähigkeit und chemische Stabilität schwer durch einfachere Materialien zu ersetzen sind. Saint-Gobain Ceramics und Eurodia Industrie gaben im Oktober 2025 eine strategische Partnerschaft für die direkte Lithiumextraktion bekannt, bei der keramische Adsorptionsmaterialien mit Verfahrenstechnik für eine Lithiumrückgewinnung von über 90 % kombiniert werden. Dies positioniert den Keramikmarkt innerhalb von Ausrüstungen für die Energiewende, anstatt nur in Gebäuden oder Konsumgütern, und eröffnet Produzenten einen Weg zu Anwendungen mit stärkerer Preisgestaltung und geringerer Abhängigkeit von grundlegenden Bauzyklen.
Wachsende Ersatznachfrage und Materialsubstitution
Der Keramikmarkt profitiert auch von der Materialsubstitution, da Keramiken Metalle, Polymere und Naturstein in Bereichen ersetzen, in denen Haltbarkeit, Hitzebeständigkeit, Biokompatibilität oder Erscheinungsbild gegenüber der Vertrautheit mit dem Material priorisiert werden. Im Gesundheitswesen gewinnen Zirkoniumdioxid und andere Biokeramiken in Zahn- und orthopädischen Anwendungen an Bedeutung, da sie Festigkeit mit einer klinischen Eignung verbinden, die metallische Alternativen nicht immer bieten. Lithoz berichtete im April 2025, dass eine Langzeit-Klinische-Nachfolgestudie zu 3D-gedruckten biokeramischen Implantaten eine Gesamterfolgsrate von 92 % für patientenspezifische Implantate aus Trikalziumphosphat unter dem Qualitätsmanagementsystem ISO 13485 zeigte. In industriellen Anwendungen profitiert der Keramikmarkt von der Installation leistungsfähigerer Feuerfestmaterialien, die die Ofeneffizienz und Standzeit verbessern. Bei Innenoberflächen ermöglicht der Digitaldruck Keramikproduzenten, Natursteinoptiken zu geringeren Kosten zu replizieren, wodurch Ausgaben in Richtung keramischer Formate verlagert werden, ohne den Endverwendungszweck zu ändern. Muratas Vereinbarung vom Oktober 2025 mit QuantumScape ist ein weiteres Beispiel, da keramische Separatoren einen neuen Weg für ersatzgetriebene Nachfrage in Batteriesystemen eröffnen könnten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch in der Keramikfertigung, der die Betriebskosten erhöht und die Anfälligkeit gegenüber Energiepreisvolatilität steigert | -1.5% | Global, mit stärkerem Druck in Indien, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise, insbesondere bei Kaolin, Feldspat und Quarz, bedingt durch Angebotskonzentration und Handelsstörungen | -0.9% | Global, insbesondere kleinere regionale Produzenten in Asien | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften, die Compliance-Kosten und Anforderungen an Investitionsausgaben erhöhen | -0.7% | Europa, China und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch in der Keramikfertigung
Energieintensive Brenn- und Wärmebehandlungsprozesse stellen eine klare betriebliche Einschränkung für den Keramikmarkt dar. Eine im International Journal of Applied Ceramic Technology im Jahr 2025 veröffentlichte Studie ergab, dass die Keramikfliesenproduktion 32 kWh pro Quadratmeter Ausstoß verbrauchte, wobei Öfen für mehr als 80 % der Branchenemissionen verantwortlich waren und ein gesamtes Treibhauspotenzial von 14,4 kg CO2e pro Quadratmeter aufwiesen. Diese Zahlen sind bedeutsam, da der Keramikmarkt nach wie vor eine große traditionelle Fertigungsbasis hat, in der Kraftstoffpreisschwankungen die Margen unter Druck setzen und die Anlagenauslastung verringern können. Die Studie stellt auch fest, dass Dekarbonisierungsoptionen wie elektrifizierte Öfen, Wasserstofffeuerung und Abwärmerückgewinnung technisch machbar sind, aber erhebliche Kapitalinvestitionen erfordern, die kleinere Produzenten möglicherweise nicht aufbringen können. Der Keramikmarkt steht vor einer Kostenherausforderung sowohl durch Kraftstoffpreise als auch durch die Investitionen, die erforderlich sind, um die Kraftstoffabhängigkeit im Laufe der Zeit zu reduzieren. Diese Einschränkung ist besonders relevant in Europa, wo die regulatorische Verschärfung die Modernisierungskosten für energieintensive Anlagen erhöht[2]Europäisches Parlament, „Richtlinie über Industrieemissionen, BREF für die Keramikherstellungsindustrie”, Europäisches Parlament, europarl.europa.eu.
Volatilität der Rohstoffpreise
Die Volatilität der Rohstoffpreise schränkt auch den Keramikmarkt ein, da sich das Angebot an Kaolin, Feldspat und Quarz nicht schnell anpasst, wenn sich Handelsbedingungen oder die industrielle Nachfrage verschieben. Die Reihe des US-amerikanischen Statistikamts für Arbeit, verfügbar über die Federal Reserve Economic Data (FRED), zeigte, dass der Erzeugerpreisindex für Kaolin, Ton sowie keramische und feuerfeste Mineralien von 100,0 im Januar 2025 auf 136,0 im April 2026 stieg. Diese Entwicklung veranschaulicht, wie die Inputkosten im Keramikmarkt steigen können, bevor Produzenten die Produktpreise oder Beschaffungsverträge vollständig anpassen. Größere Unternehmen können diesen Druck im Allgemeinen durch Beschaffungsvolumen und längerfristige Verträge teilweise abfedern, aber kleinere regionale Akteure bleiben stärker den Spotmarktfluktuationen ausgesetzt. Der Keramikmarkt ist anfällig, wenn Bergbauinvestitionszyklen hinter der nachgelagerten Nachfrage zurückbleiben, da die Angebotserhöhung dann länger dauert als der Nachfrageschock, der die Störung ausgelöst hat. Dies hält den Kostendruck aufrecht, auch nachdem sich die Endmarktbedingungen zu stabilisieren beginnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fortschrittliche Keramiken übertreffen das traditionelle Wachstum trotz struktureller DominanzTraditionelle Keramik machte im Jahr 2025 62,15% des Umsatzes aus und behauptete damit ihre Position als größte Kategorie im Keramikmarkt nach Umsatz. Dieser Anteil spiegelt die engen Verbindungen zu Fliesen, Ziegeln, Rohren, Sanitärkeramik und Töpferwaren wider, die nach wie vor die wichtigsten Keramikprodukte für Bauanwendungen sind. Diese Produkte werden in großen Mengen bewegt, stützen sich auf etablierte Vertriebssysteme und profitieren von einer konstanten Ersatz- und Renovierungsnachfrage. Traditionelle Keramik ist auch einfacher über regionale Märkte zu vertreiben, da Logistik, Vertrautheit der Installateure und Spezifikationsstandards bereits gut etabliert sind. Dies macht die traditionelle Keramikkategorie zum größten Segment des Keramikmarkts, auch dort, wo der Preiswettbewerb intensiver ist. Veränderungen in der Wohnungsbau-, Infrastruktur- und Renovierungsaktivität haben daher weiterhin einen breiten Einfluss auf den Gesamtumsatz.
Für Hochleistungskeramik wird bis 2031 ein CAGR von 7,83% prognostiziert. Das Wachstum wird durch funktionale und strukturelle Anwendungen in der Elektronik, in Industrieanlagen, medizinischen Implantaten und Energiesystemen gestützt, bei denen Reinheit, Maßhaltigkeit und Leistung Vorrang vor den Kosten haben. NGKs Kapazitätserweiterung für Keramik für Halbleiterausrüstungen im April 2026 und KYOCERAs Produktentwicklung bei KI-Packagesubstraten zeigen, wie Produzenten Investitionen auf speziellere Produkte ausrichten. Muratas neues Forschungs- und Entwicklungszentrum für Keramikkondensatoren, das im Februar 2026 eröffnet wurde, und sein neues Produktionsgebäude, das im April 2026 fertiggestellt wurde, weisen in dieselbe Richtung hin – hin zu höherwertigen Keramiksystemen. Die Wertschöpfung in der Keramikindustrie verlagert sich daher zunehmend in Richtung Hochleistungswerkstoffe, auch wenn traditionelle Produkte weiterhin den absoluten Umsatz dominieren. Dies verleiht dem Keramikmarkt eine zweigleisige Struktur, wobei eine Seite von der Baunachfrage und die andere von technischen Leistungsanforderungen angetrieben wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Fliesen halten das Volumen, aber elektrische Anwendungen treiben die WachstumsagendaFliesen machten im Jahr 2025 48,61% des globalen Umsatzes aus und hatten damit den größten Anwendungsanteil im Keramikmarkt. Dies spiegelt die breite Verwendung von keramischen Boden- und Wandprodukten im Wohn-, Gewerbe- und institutionellen Bauwesen wider, wo Langlebigkeit, geringer Wartungsaufwand und gestalterische Vielseitigkeit geschätzt werden. Der Keramikmarkt bleibt eng mit dieser Kategorie verbunden, da Fliesen sowohl im Neubau als auch bei Ersatzinvestitionen eingesetzt werden, was eine wiederkehrende Nachfrage unterstützt. Premium-Formate, einschließlich größerer Abmessungen und glasierter vollverglaster Produkte, haben den Wertmix verbessert, indem sie die durchschnittlichen Verkaufspreise angehoben haben, während keramische Materialien im Rahmen der üblichen Baubudgets geblieben sind. Dies kommt dem Keramikmarkt zugute, indem Mehrwert geschaffen wird, ohne die Installationsrelevanz zu verringern, und Fliesen als primärer Referenzpunkt für das breitere Anwendungsprofil erhalten bleiben.
Für Elektro und Elektronik wird bis 2031 ein CAGR von 8,54% prognostiziert, was diese Kategorie zur am schnellsten wachsenden Anwendung im Keramikmarkt macht. Diese Kategorie profitiert von der Halbleiterfertigung, fortschrittlicher Verpackung, der Nachfrage nach mehrschichtigen Keramikkondensatoren und der Entwicklung von Batterien der nächsten Generation, die alle Keramikmaterialien mit strengen technischen Eigenschaften erfordern. KYOCERAs mehrschichtiges keramisches Kernsubstrat für KI-Halbleiter und Muratas mit QuantumScape entwickelter keramischer Separator veranschaulichen, wie das Anwendungswachstum sowohl auf Chip-Hardware als auch auf Energiespeichersysteme ausgedehnt wird. Feuerfestmaterialien, Schleifmittel, Sanitärkeramik, Töpferwaren und andere Verwendungszwecke bieten weiterhin eine stabile Nachfrage, werden das langfristige Wachstumsprofil jedoch weniger wahrscheinlich eigenständig neu gestalten. Da Elektroniканwendungen skalieren, dürfte der Keramikmarkt davon profitieren, da diese Produkte typischerweise einen höheren Wert pro Einheit bieten als konventionelle Baumaterialien.
Nach Endverbraucherbranche:
Bauwesen dominiert den Marktanteil, Elektronik treibt die MargeBauwesen und Konstruktion machten im Jahr 2025 67,32 % der Nachfrage aus und sind damit das größte Endverbrauchersegment im Keramikmarkt. Dieser Anteil spiegelt die breite Verwendung von Keramiken in Bodenbelägen, Wandverkleidungen, Sanitärprodukten, Strukturformaten und Infrastrukturinstallationen wider. Der Keramikmarkt ist auf diese Endverbrauchergruppe angewiesen, da das Bauwesen Ausgaben aus dem Massenwohnungsbau, gewerblichen Projekten und öffentlichen Arbeiten bündelt. Viele Keramikprodukte werden früh in einem Projekt spezifiziert und erzeugen dann später im Lebenszyklus des Vermögenswerts Ersatznachfrage, was dem Keramikmarkt eine dauerhafte Verbindung zur gebauten Umwelt verleiht. Das Bauwesen bleibt daher der primäre Nachfragetreiber, auch wenn andere Endverbrauchersegmente für das Wertwachstum wichtiger werden.
Elektro und Elektronik soll bis 2031 mit einem CAGR von 8,41 % expandieren und ist damit die am schnellsten wachsende Endverbraucherkategorie im Keramikmarkt. Die Nachfrage in diesem Segment ist mit der Chipfertigung, KI-Servern, Verpackungssubstraten, passiven Komponenten sowie hochleistungsfähigen thermischen und dielektrischen Anwendungen verbunden, bei denen Keramikmaterialien schwer zu ersetzen sind. KYOCERAs Substratkommerzialisierung vom April 2026 und NGKs Investition in Halbleiterkeramiken zeigen beide, dass die Elektroniknachfrage Kapazitätsentscheidungen in der gesamten Lieferantenbasis beeinflusst. Die Nutzung im Gesundheitswesen und in der Medizin expandiert ebenfalls durch Biokeramiken, während Energie und Versorgungsunternehmen einen zusätzlichen langfristigen Nachfragestrom durch Keramikkomponenten in erneuerbaren und Energiesystemen darstellen. Die Keramikindustrie wird nach wie vor vom Bauwesen in Bezug auf das Volumen angeführt, wird aber zunehmend von der Elektronik in Bezug auf technische Anforderungen und Margenpotenziал geprägt. Dies spiegelt wider, wie der Keramikmarkt im Laufe der Zeit ausgewogener über die Endverbrauchstreiber geworden ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Keramikmarkt
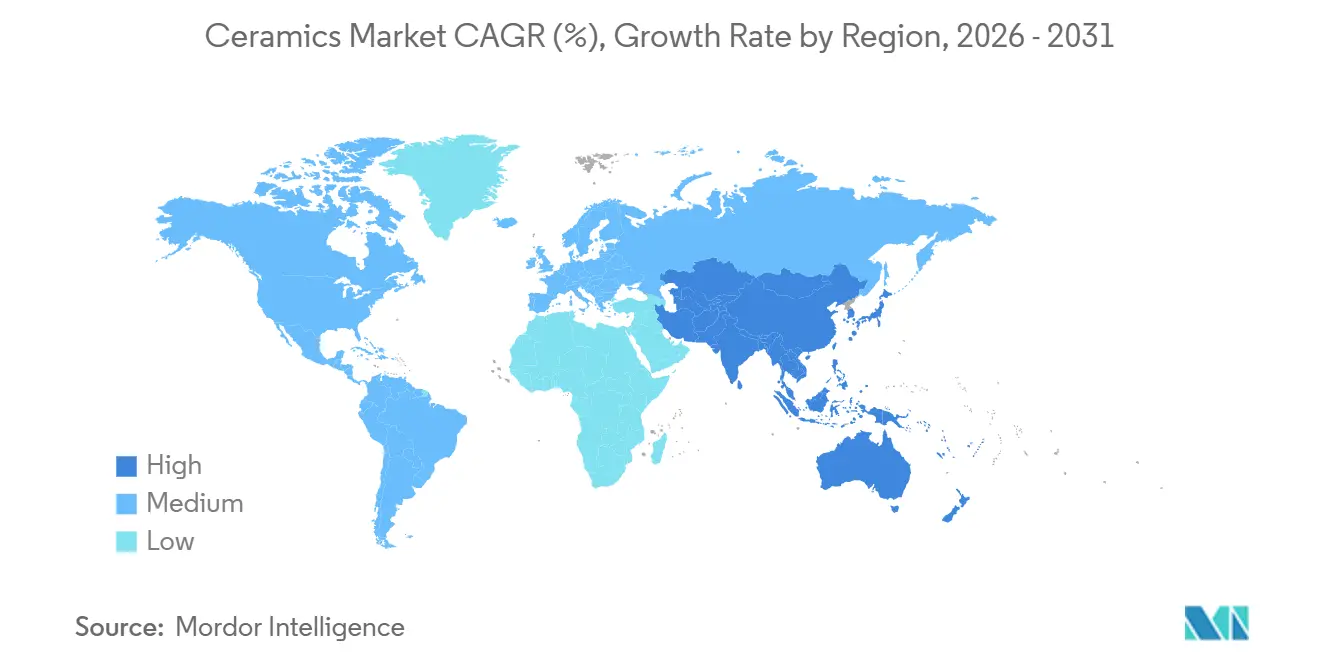
Asien-Pazifik hatte 2025 einen Anteil von 46,27 % am globalen Umsatz und war damit die größte Region im Keramikmarkt. Die Region wird voraussichtlich auch mit einer CAGR von 7,26 % bis 2031 wachsen und ist damit der am schnellsten wachsende Regionalblock im Keramikmarkt. Asien-Pazifik vereint die weltweit größte Produktionsbasis für traditionelle Keramik mit einer starken Konzentration von Hochleistungskeramikanbietern in Japan und Südkorea. China bleibt zentral für die Fliesenproduktion, während Japan und Südkorea stärker zu höherwertiger Elektronik- und Präzisionskeramik beitragen. Dies verleiht Asien-Pazifik eine ausgewogene Kombination aus Skalierbarkeit, Kostenwettbewerbsfähigkeit, technischer Kompetenz und Endmarkttiefe.
Nordamerika und Europa Keramikmarkt
Nordamerika und Europa repräsentieren reifere Segmente des Keramikmarkts, in denen das Wachstum weniger an den Neubau von Wohngebäuden als vielmehr an die Renovierungsnachfrage, industrielle Anwendungen, halbleiterbezogene Materialien und Ausrüstungen für die Energiewende geknüpft ist. In Europa hat die überarbeitete Richtlinie über Industrieemissionen die Einhaltung von Vorschriften und die Modernisierung von Brennöfen zu einem sichtbareren Wettbewerbsfaktor für Keramikhersteller gemacht. Dieses regulatorische Umfeld begünstigt größere Betreiber, die Investitionen finanzieren können, während sie eine stabile Produktion aufrechterhalten. Nordamerika profitiert von einer stetigen Renovierungsaktivität und einer bedeutenden Basis an fortgeschrittenen Fertigungsanwendungen. Mohawk Industries meldete für das erste Quartal 2026 einen Nettoumsatz von 2,7 Milliarden USD, ein Plus von 8,0 % im Jahresvergleich, was auf eine robuste Nachfrage nach Bodenbelägen in der Region hindeutet.
MEA und Südamerika Keramikmarkt
Südamerika, der Nahe Osten und Afrika erzielen zwar geringere Gesamtumsätze, bleiben jedoch aufgrund ihres Wachstumspotenzials und ihrer Rolle bei der regionalen Diversifizierung wichtig für den Keramikmarkt. Im Nahen Osten stützen große Bauprogramme und die Entwicklung des Gastgewerbes weiterhin die Keramiknachfrage, selbst angesichts von Störungen der Handelsrouten. RAK Ceramics berichtete 2026, dass regionale Bedingungen die Exportströme beeinflussten, was verdeutlicht, wie der Keramikmarkt im Nahen Osten und Afrika (MEA) sowohl durch Projektnachfrage als auch durch Logistikrisiken geprägt wird. Südamerika ist nach wie vor stärker an Wohnbauzyklen und Finanzierungsbedingungen geknüpft, während die Nachfrage nach Hochleistungskeramik in beiden Regionen nach wie vor größtenteils durch Importe gedeckt wird.

Wettbewerbslandschaft
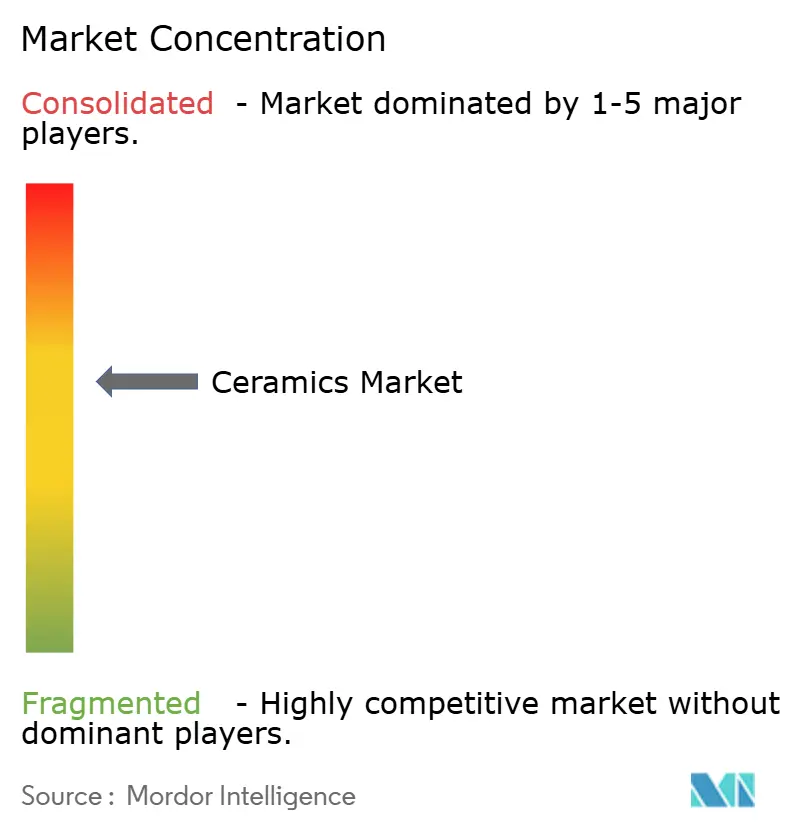
Der Keramikmarkt ist mäßig konsolidiert, was zwei unterschiedliche Wettbewerbsmuster innerhalb der Branche schafft. Bei Fliesen, Sanitärkeramik, Ziegeln und Feuerfestmaterialien konkurrieren die Hersteller über regionale Skaleneffekte, Vertriebsreichweite, Logistikkontrolle und Markenbekanntheit in Heimwerkerkanälen. Kein einzelnes Unternehmen hält mehr als einen niedrigen einstelligen globalen Anteil am gesamten traditionellen Keramiksegment, was den Markt für viele regionale Anbieter offen hält. Kajaria Ceramics, RAK Ceramics, Mohawk Industries und LIXIL sind Skalenspieler in diesen Produktgruppen, aber ihre Stärke wird durch Geografie und Kategorie und nicht durch globale Dominanz definiert. Infolgedessen bleibt die Wettbewerbsintensität hoch, auch wenn die Nachfragebedingungen günstig sind.
Im Bereich der Hochleistungskeramik wird der Markt von einer kleineren Gruppe von Lieferanten geprägt, die über Prozessfähigkeit, geistiges Eigentum, Materialexpertise und Anwendungstechnik konkurrieren. KYOCERA, Murata Manufacturing, NGK, Morgan Advanced Materials und CeramTec operieren näher an diesem Modell, bei dem Produktleistung und Kundenqualifizierung wichtiger sind als Rohstoffpreise. Morgan Advanced Materials meldete für das Geschäftsjahr 2025 einen Umsatz mit technischer Keramik von 341,6 Millionen GBP (453,93 Millionen USD). Der Hochleistungskeramikmarkt belohnt lange Produktzyklen, Materialwissen und konsistente Fertigungsausbeuten, da sich Anwendungen in Halbleiter, Medizinprodukte und Energiesysteme ausweiten.
Jüngste strategische Schritte veranschaulichen, wie Unternehmen ihre adressierbare Basis im Keramikmarkt erweitern. NGK tätigte im April 2026 eine neue Investition in Keramik für Halbleiterausrüstungen, was eine Kapazitätsreaktion auf eine stärkere chiprelevante Nachfrage signalisiert. KYOCERA erweiterte im April 2026 seine Feinkeramikanlage in North Carolina und vermarktete im selben Monat ein neues keramisches Kernsubstrat für fortschrittliche KI-Halbleiterpakete. Murata baute im Jahr 2026 Forschungs-, Entwicklungs- und Produktionsinfrastruktur in Japan aus, während seine Vereinbarung mit QuantumScape aus dem Jahr 2025 zeigte, wie keramisches Know-how auf Batterieseparatoren und neue Energiesysteme angewendet werden kann. Diese Entwicklungen deuten darauf hin, dass der Keramikmarkt am oberen Ende zunehmend spezialisierter wird, auch wenn traditionelle Produktlinien weiterhin stark umkämpft bleiben.
Keramikindustrie Marktführer
Saint-Gobain
KYOCERA Corporation
CoorsTek Inc.
CeramTec GmbH
RAK CERAMICS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Keramikmarkt
- 3M
- AGC Ceramics Co., Ltd.
- CeramTec GmbH
- CoorsTek Inc.
- Du-Co Ceramics Company
- Imerys S.A.
- Kajaria Ceramics Limited
- KYOCERA Corporation
- LIXIL Corporation
- Materion Corporation
- McDanel Advanced Ceramic Technologies
- MOHAWK INDUSTRIES, INC.
- Morgan Advanced Materials plc
- Murata Manufacturing Co., Ltd.
- NGK Spark Plug Co., Ltd.
- RAK CERAMICS
- Rauschert GmbH
- Saint-Gobain

Recent Industry Developments in Keramikmarkt
- Juni 2026: RAK Ceramics unterzeichnete eine exklusive mehrjährige Lizenzvereinbarung mit Roberto Cavalli für die Entwicklung, Herstellung und den Vertrieb von Keramikfliesen, Sanitärkeramik und Armaturen der Marke Roberto Cavalli. Die ersten Kollektionen sollen im September 2026 auf der Cersaie 2026 in Bologna, Italien, vorgestellt werden. Die Vereinbarung positioniert RAK im Premium-Lifestyle-Segment neu und spiegelt eine Strategie wider, bei der Markenwert statt Volumenpreisgestaltung in der Architekturkeramik im Vordergrund steht.
- April 2026: KYOCERA erweiterte seine Feinkeramikfertigungsanlage in Hendersonville, North Carolina, und fügte eine 30.000-psi-Kaltisostaten-Presse und 16.000 Quadratfuß Produktionsfläche hinzu, um Keramikanwendungen in den Bereichen Energie, Luft- und Raumfahrt, Halbleiter und Medizin zu unterstützen. Die Erweiterung folgte auf einen Anstieg der weltweiten Investitionsausgaben von KYOCERA um 20,6 % im Jahresvergleich in den neun Monaten bis Dezember 2025.


Globaler Keramikmarkt Berichtsumfang
Keramiken sind harte, hitzebeständige Materialien aus anorganischen, nichtmetallischen Substanzen wie Ton, Aluminiumoxid oder Siliziumdioxid. Sie werden von Hand, auf einer Töpferscheibe oder durch Formen geformt und in einem Ofen bei hohen Temperaturen gebrannt, um ihre dauerhafte Form zu erhalten.
Der Keramikmarkt ist nach Typ, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in traditionell und fortschrittlich segmentiert. Nach Anwendung ist der Markt in Fliesen, Sanitärkeramik, Ziegel und Rohre, Feuerfestmaterialien, Schleifmittel, elektrische und elektronische Keramiken, Töpferwaren und Tafelgeschirr sowie sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Elektro und Elektronik, industrielle Fertigung, Gesundheitswesen und Medizin, Energie und Versorgungsunternehmen sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Keramiken in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Traditionell |
| Fortschrittlich |
| Fliesen |
| Sanitärkeramik |
| Ziegel und Rohre |
| Feuerfestmaterialien |
| Schleifmittel |
| Elektrische und elektronische Keramiken |
| Töpferwaren und Tafelgeschirr |
| Sonstige Anwendungen |
| Bauwesen und Konstruktion |
| Elektro und Elektronik |
| Industrielle Fertigung |
| Gesundheitswesen und Medizin |
| Energie und Versorgungsunternehmen |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Traditionell | |
| Fortschrittlich | ||
| Nach Anwendung | Fliesen | |
| Sanitärkeramik | ||
| Ziegel und Rohre | ||
| Feuerfestmaterialien | ||
| Schleifmittel | ||
| Elektrische und elektronische Keramiken | ||
| Töpferwaren und Tafelgeschirr | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Elektro und Elektronik | ||
| Industrielle Fertigung | ||
| Gesundheitswesen und Medizin | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Keramikmarkts?
Die Größe des Keramikmarkts wurde im Jahr 2025 auf 237,66 Milliarden USD geschätzt und wird voraussichtlich von 252,93 Milliarden USD im Jahr 2026 auf 344,83 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,39 % während des Prognosezeitraums (2026–2031).
Welche Produktgruppe führt bei der Umsatzgenerierung?
Traditionelle Keramiken führten im Jahr 2025 mit 62,15 % des Umsatzes, was darauf hindeutet, dass bauwesenbezogene Produkte das größte Segment bleiben.
Welche Anwendung wächst bis 2031 am schnellsten?
Elektro und Elektronik sollen mit einem CAGR von 8,54 % wachsen, was alle anderen Anwendungskategorien übertrifft.
Welche Endverbrauchergruppe ist für die Nachfrage am wichtigsten?
Bauwesen und Konstruktion machten im Jahr 2025 67,32 % der Nachfrage aus und sind damit die wichtigste Endverbraucherbasis für den Keramikverbrauch.
Seite zuletzt aktualisiert am:



