
Tamanho e Participação do Mercado de Café do Canadá
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
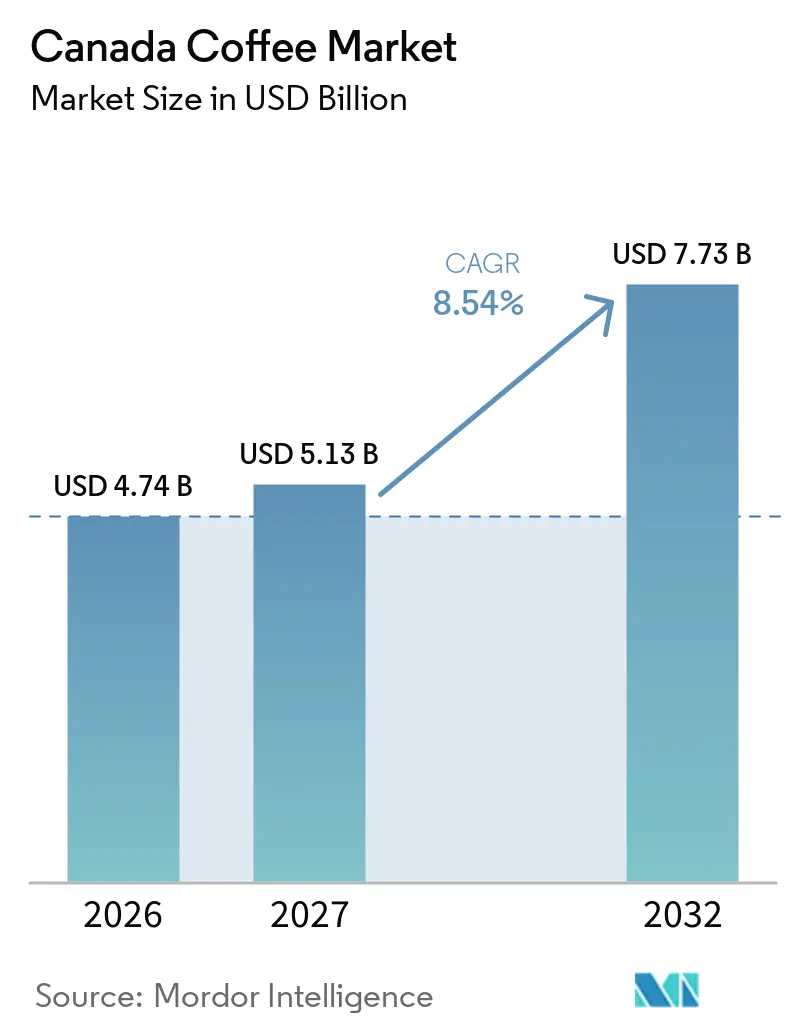
| Tamanho do mercado no ano base (2026) | 4.74 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.54 % |
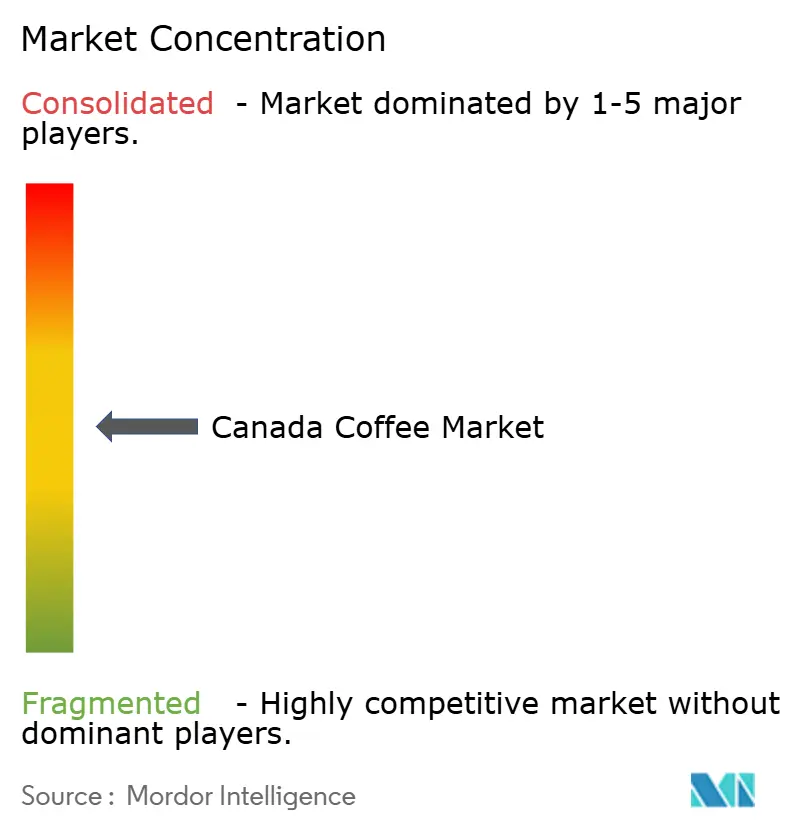
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café do Canadá por Mordor Intelligence
O tamanho do mercado de café do Canadá está projetado em 4,74 bilhões de USD em 2026, 5,13 bilhões de USD em 2027, e deve atingir 7,73 bilhões de USD até 2032, crescendo a um CAGR de 8,54% de 2027 a 2032. O café continua sendo uma compra regular para muitos domicílios, com 71% dos canadenses relatando consumo de café no dia anterior em 2025 [1]. Os preços do café em supermercados aumentaram 27,9% em relação ao ano anterior em agosto de 2025, mas o consumo regular continuou, o que sustenta a demanda mesmo quando os orçamentos domésticos estão sob pressão [2]. O mercado de café do Canadá é, portanto, sustentado pelo uso rotineiro em casa, enquanto cafeterias, produtos prontos para beber e formatos especiais criam ocasiões de maior valor. A pressão de oferta continua sendo importante porque o café verde é precificado em dólares americanos e a disponibilidade de Arábica foi afetada por condições climáticas nos principais países produtores, de acordo com o Banco do Canadá. As regras de embalagem também aumentam a importância dos formatos de dose única recicláveis e compostáveis, dando aos fornecedores maiores um motivo para investir em design de produto e sistemas de coleta.
Principais Conclusões do Relatório
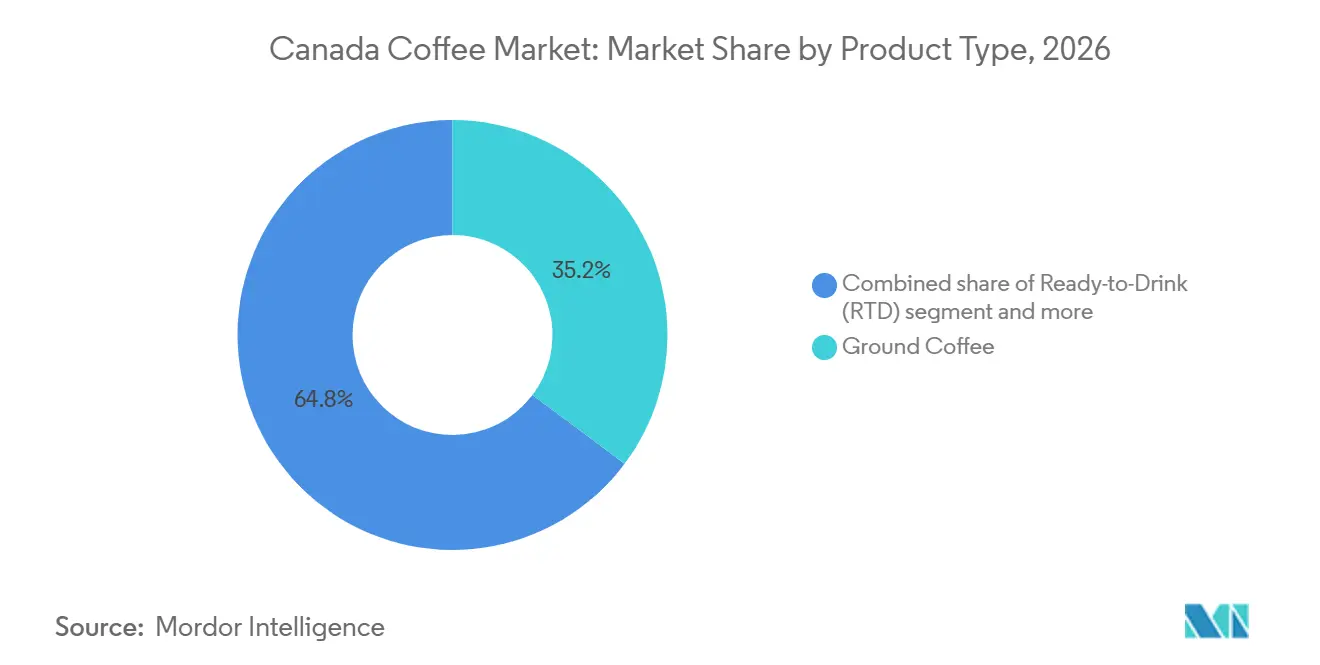
- Por tipo de produto, o Café Moído detinha 35,23% da participação do mercado de café do Canadá em 2026, enquanto o café Pronto para Beber tem previsão de crescer a um CAGR de 9,21% até 2032.
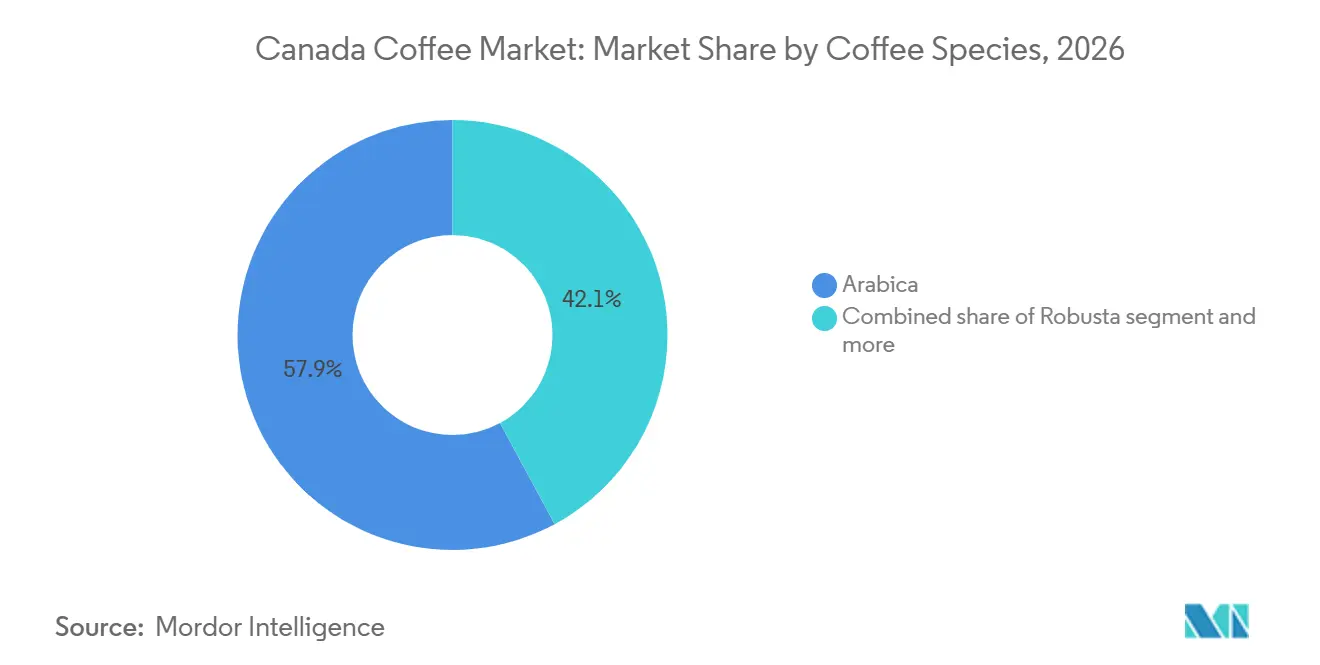
- Por espécie de café, o Arábica detinha 57,88% da participação de receita em 2026, enquanto o Robusta tem previsão de crescer a um CAGR de 9,55% até 2032.
- Por origem, o café de Origem Mista detinha 72,37% da participação de receita em 2026 e está crescendo a um CAGR de 8,84% até 2032.
- Por canal de distribuição, o Off-Trade detinha 81,29% da participação do mercado de café do Canadá em 2026, enquanto o On-Trade tem previsão de crescer a um CAGR de 9,47% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Café do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Preferência por Café de Origem Única Premium | +1.8% | Colúmbia Britânica, Ontário, Quebec (centros urbanos) | Médio prazo (2 a 4 anos) |
| Demanda por Perfis de Sabor Distintos de Arábica | +1.3% | Nacional; concentrado em Toronto, Vancouver, Montreal | Longo prazo (≥ 4 anos) |
| Preferência por Café Recém-Moído em Cafeterias | +1.0% | Nacional; concentração on-trade em Ontário e Quebec | Curto prazo (≤ 2 anos) |
| Tendência para Cápsulas e Pods de Café de Dose Única | +1.5% | Nacional; canais domésticos e corporativos em todas as províncias | Médio prazo (2 a 4 anos) |
| Demanda por Soluções Práticas de Café Instantâneo | +0.9% | Nacional; índice mais elevado no Canadá Atlântico e nas províncias das Pradarias | Curto prazo (≤ 2 anos) |
| Diversificação de Blends de Café por Origem | +0.7% | Nacional; impulsionado pela cadeia de suprimentos nos principais centros de torrefação em Ontário e Quebec | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência por Café de Origem Única Premium
O consumo de café especial foi além de um público restrito no mercado de café do Canadá. Em 2025, 56% dos canadenses consumiram café especial na semana anterior, em comparação com 37% uma década antes, e a participação atingiu 75% entre consumidores de 18 a 24 anos, de acordo com a Associação de Café do Canadá. Essa mudança dá aos torrefadores mais espaço para vender grãos rastreáveis e perfis de torra distintos. Também atribui mais valor a informações claras sobre a origem e às relações entre torrefadores, cafeterias e fornecedores. Quebec apresenta uma compra de grão inteiro mais forte do que o padrão nacional, o que é consistente com a influência da cultura de cafeteria no consumo premium em casa. O mercado de café do Canadá pode se beneficiar quando os operadores traduzem esse interesse em ofertas premium acessíveis, em vez de tratar o café especial como um nicho urbano limitado.
Preferência por Café Recém-Moído em Cafeterias
O café recém-moído continua sendo importante nas cafeterias porque a qualidade do preparo continua influenciando a forma como os clientes avaliam uma compra de café. O Café Moído tradicional em lote representou a maior participação nas porções de café em serviços de alimentação no Canadá em 2025, de acordo com a Circana. Os operadores de cafeterias estão, portanto, melhorando os equipamentos de espresso e de preparo, ao mesmo tempo que mantêm o café em lote como formato principal. O Tim Hortons atualizou os equipamentos de espresso em mais de 800 unidades até o final de 2025 e registrou crescimento de 10% nas bebidas frias no quarto trimestre, de acordo com a Restaurant Brands International. Para cafeterias independentes, a rotação de seleções de torra e os preparos em lote de origem única podem diferenciar um produto cotidiano sem alterar a rotina básica da cafeteria. Essas escolhas ajudam o mercado de café do Canadá a manter relevância nos serviços de alimentação enquanto as bebidas frias ganham atenção.
Tendência para Cápsulas e Pods de Café de Dose Única
Os pods de dose única oferecem às grandes marcas uma forma prática de manter presença nos lares onde os consumidores também estão experimentando café especial. O formato combina conveniência com um sistema fechado de máquina e pod, o que incentiva compras recorrentes. A Keurig Dr Pepper Canada lançou o Keurig Coffee Collective em fevereiro de 2026 como sua primeira linha de pods premium. A empresa também introduziu os AltaRounds para o novo sistema Keurig Alta, utilizando um revestimento à base de plantas e sem plástico ou alumínio. A aceitação dos pods K-Cup no programa Blue Box de Ontário aumenta a importância das escolhas de coleta e materiais para o mercado de café do Canadá. Os fornecedores de maior escala estão mais bem posicionados para vincular a inovação em pods ao trabalho de conformidade necessário para atender às preocupações dos consumidores com o desperdício.
Demanda por Soluções Práticas de Café Instantâneo
O Café Instantâneo atende aos consumidores que buscam uma opção de preparo mais econômica e simples, mas também está sendo adaptado para ocasiões frias e premium. Concentrados líquidos e variedades com sabores ampliam seu uso em ocasiões quentes e geladas. A Nestlé Canada lançou os Concentrados de Espresso NESCAFÉ em julho de 2025 para o preparo de café gelado. Esse tipo de produto amplia o papel do café solúvel além de um formato de valor convencional. Também pode limitar a substituição por pods e formatos prontos para beber, oferecendo uma maneira fácil de preparar café gelado em casa. A conveniência e a variedade de formatos mantêm o Café Instantâneo relevante em todo o mercado de café do Canadá.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Certificação de Café Sustentável | -0.8% | Nacional; ônus desproporcional sobre os microtorrefadores de Ontário e Quebec | Médio prazo (2 a 4 anos) |
| Flutuações nas Taxas de Câmbio para Importações de Café | -0.9% | Nacional; amplificado em Alberta e Colúmbia Britânica devido às bases menores de torrefadores | Curto prazo (≤ 2 anos) |
| Preocupações Ambientais com Embalagens de Dose Única | -0.6% | Nacional; pressão regulatória concentrada na Colúmbia Britânica, Quebec e Ontário | Médio prazo (2 a 4 anos) |
| Riscos Climáticos nas Principais Regiões Produtoras de Café | -1.5% | Cadeia de suprimentos global; afeta todos os canais de importação canadenses | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação de Café Sustentável
Os custos de certificação podem ser difíceis para pequenos torrefadores que desejam fazer afirmações ambientais ou sociais. O ônus dos custos inclui taxas de certificação, documentação, coordenação com fornecedores e alterações de embalagem. A Fairtrade Canada oferece um programa desenvolvido para microtorrefadores, o que indica que as empresas menores precisam de uma rota adequada à sua escala [3]. A Rainforest Alliance também afirma que os custos de certificação variam de acordo com o solicitante e os requisitos do programa. Para empresas menores, esses custos podem reduzir os recursos disponíveis para equipamentos, pessoal e marketing. O mercado de café do Canadá ainda pode apoiar produtos certificados, mas o custo de atender aos requisitos pode tornar a participação desigual entre os torrefadores.
Flutuações nas Taxas de Câmbio para Importações de Café
As variações cambiais afetam os custos do café porque as compras de café verde são geralmente denominadas em dólares americanos. O dólar canadense foi negociado próximo a 0,69 USD no início de 2025, aumentando os custos de importação quando os preços do café já estavam elevados. O Banco do Canadá observou que a depreciação da taxa de câmbio associada à incerteza comercial pode aumentar o custo dos bens importados. Essa pressão é particularmente difícil para os torrefadores que têm capacidade limitada de proteger a exposição cambial ou negociar contratos mais longos. Pode levar a preços de varejo mais altos, embalagens menores ou mudanças no mix de produtos. O mercado de café do Canadá permanece exposto porque o consumo doméstico depende do café verde importado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Café Moído Ancora o Volume, o Pronto para Beber Redefine o Crescimento de Valor
O Café Moído detinha 35,23% do tamanho do mercado de café do Canadá em 2026, enquanto o café Pronto para Beber tem projeção de crescer a um CAGR de 9,21% até 2032. O Café Moído continua vinculado ao preparo rotineiro em casa por meio de máquinas de gotejamento, prensas francesas e métodos de coagem manual. Também se beneficia dos consumidores que migram para torras especiais e produtos de origem única. O café em grão inteiro mantém uma posição premium menor, com demanda mais forte no Quebec. Esse formato atende aos compradores que valorizam moer em casa e conhecer a origem da torra.
O café Pronto para Beber está ganhando impulso por meio de cold brew, alegações funcionais, formatos enlatados, opções com menos açúcar, proteína adicionada, leite de aveia e sabores inspirados em cafeterias. A Kerry identificou esses atributos como sinais notáveis dentro da demanda canadense por café pronto para beber. O Café Instantâneo e os pods atendem a necessidades diferentes, mas complementares. O Café Instantâneo atende à necessidade de valor e preparo simples de café gelado, enquanto os pods oferecem um sistema de conveniência controlado. O mercado de café do Canadá está usando o desenvolvimento de produtos para cobrir tanto o café quente cotidiano quanto as ocasiões frias portáteis. Essa combinação oferece aos fornecedores várias maneiras de responder à sensibilidade ao preço sem depender de um único formato.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Origem: Dominância dos Blends Mascarando uma Mudança Estrutural para Especialidade
O café de origem mista detinha 72,37% do tamanho do mercado de café do Canadá em 2026 e está crescendo a um CAGR de 8,84% até 2032. As marcas nacionais e os rótulos próprios utilizam o fornecimento de múltiplas origens para manter um perfil de sabor familiar e consistente. Esse modelo continua sendo útil quando os preços dos insumos ou a disponibilidade mudam entre os países produtores. Blends funcionais, pods de origem mista com sabores e produtos de valor também ajudam a manter o segmento relevante. A escala dos produtos de origem mista os torna importantes para as prateleiras do varejo convencional.
Os produtos de origem única e especial têm uma base menor, mas sustentam compras de maior valor. Seu apelo está ligado à rastreabilidade, ao caráter da torra, aos cardápios de cafeterias e aos compradores que buscam uma experiência de produto mais específica. As cafeterias independentes em Vancouver, Toronto e Montreal ajudaram a tornar o café de origem única uma parte regular das compras em serviços de alimentação. Esse canal oferece aos torrefadores menores uma demanda mais previsível do que as vendas ocasionais no varejo isoladamente. O mercado de café do Canadá pode acomodar tanto a consistência dos blends quanto a escolha de especialidade, embora os dois formatos exijam abordagens diferentes de fornecimento e precificação. As ofertas de especialidade são diferenciadas pela rastreabilidade, qualidade do preparo e um perfil de sabor mais específico.
Por Espécie de Café: Arábica Lidera, Robusta Ascende por Razões de Oferta e Qualidade
O Arábica detinha 57,88% do valor em 2026, refletindo seu papel consolidado no café premium, especial e em serviços de alimentação. Continua sendo especialmente importante nas vendas de origem única porque os consumidores o associam a uma gama mais ampla de características de sabor. Ao mesmo tempo, as interrupções no fornecimento aumentaram o risco de custo enfrentado pelos torrefadores que dependem do Arábica. As recentes condições de fornecimento relacionadas ao clima aumentaram a atenção ao custo e à disponibilidade do Arábica. Essa pressão afeta tanto os vendedores de especialidade quanto as marcas convencionais que utilizam blends com predominância de Arábica.
O Robusta tem previsão de crescer a um CAGR de 9,55% até 2032, à medida que a qualidade do processamento melhora e os compradores buscam flexibilidade de custo. A Reuters relatou que os produtores brasileiros estão melhorando o processamento e a qualidade do Robusta em resposta às condições de oferta mais restritivas. Os torrefadores canadenses podem usar o Robusta em produtos de espresso e blends onde ele se encaixa no perfil pretendido. A Liberica e outras espécies permanecem limitadas, mas estão presentes em lojas especializadas que atendem às comunidades da diáspora em Ontário e na Colúmbia Britânica. O mercado de café do Canadá, portanto, deve manter o Arábica como sua principal espécie premium, ao mesmo tempo que amplia o papel do Robusta. A mudança é impulsionada pelas necessidades de oferta tanto quanto pela experimentação dos consumidores.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição: Off-Trade Domina o Volume, On-Trade Acelera
O Off-Trade detinha 81,29% do valor em 2026, refletindo o papel dos supermercados, mercearias, varejistas especializados e pedidos online nas compras domésticas de café. Os supermercados e hipermercados continuam sendo o principal canal de volume para marcas conhecidas e rótulos próprios. As assinaturas online oferecem uma rota crescente para os torrefadores especializados alcançarem compradores recorrentes. O varejo online é identificado como um canal de especialidade útil para compradores que comparam perfis de torra, origens e certificações. Isso oferece aos consumidores mais acesso a informações sobre o produto antes da compra.
O On-Trade tem previsão de crescer a um CAGR de 9,47% até 2032, à medida que as visitas a cafeterias e as bebidas à base de espresso ganham importância. O Tim Hortons continuou a expandir sua experiência de cafeteria e plataforma de bebidas. As cafeterias ajudam os consumidores a descobrir formatos premium e especiais que podem ter menos impacto em uma prateleira de supermercado. Também oferecem às bebidas prontas para beber, frias e de espresso uma rota visível para experimentação. O mercado de café do Canadá depende do Off-Trade para o volume doméstico regular e do On-Trade para a experiência premium e a inovação em cardápios. Ambos os canais permanecem conectados porque os formatos de cafeteria bem-sucedidos podem posteriormente migrar para produtos de varejo.
Análise Geográfica
Ontário desempenha um papel de liderança no mercado de café do Canadá devido ao tamanho da base de varejo alimentar e de serviços de alimentação da Grande Toronto. Ontário e a Colúmbia Britânica são os mercados regionais comercialmente mais significativos para atividades de torrefação e de café especial. Ontário também se beneficia de um grupo denso de varejistas nacionais, operadores de cafeterias e distribuidores. Isso o torna um local prático para o lançamento de novos produtos, incluindo cápsulas premium e café pronto para beber. Também concentra o trabalho de conformidade associado aos sistemas de coleta de embalagens.
A Colúmbia Britânica é um importante mercado de café especial, particularmente em Vancouver e Victoria. Sua consolidada cultura de cafeterias sustenta o interesse em torrefadores independentes, formatos premium e embalagens sustentáveis. A província possui um ambiente estabelecido para iniciativas de reciclagem, o que oferece aos fabricantes uma base útil para testar programas de coleta e embalagem. A base de consumidores da Colúmbia Britânica pode torná-la um ponto de entrada útil para marcas internacionais que buscam visibilidade no segmento de café premium.
O Quebec permanece distinto porque a preparação doméstica e a cultura de cafeterias influenciam as preferências de produtos. A compra de grãos inteiros é mais expressiva e as compras em boutiques especializadas são mais frequentes entre os usuários de máquinas de espresso na província. A Nespresso ampliou seu programa de reciclagem de embalagens verdes para todos os municípios do Quebec em julho de 2025, por meio de uma parceria com a Éco Entreprises Québec. Alberta e o Canadá Atlântico acrescentam mais espaço para crescimento, identificando demanda urbana jovem em Calgary e Edmonton e interesse em café especial em Halifax. O mercado de café do Canadá não é uniforme entre as províncias, portanto, produtos, preços e distribuição precisam refletir as rotinas locais de consumo de café.
Cenário Competitivo
O mercado de café do Canadá é moderadamente fragmentado, com a Keurig Dr Pepper Canada, a Kraft Heinz Canada e a Nestlé Canada ocupando posições fortes por meio de marcas, distribuição e ecossistemas de produtos. A Keurig tem se concentrado na profundidade do sistema de pods, entradas premium e mudanças de embalagem. Em abril de 2026, a Keurig Dr Pepper e a Nestlé USA estenderam sua parceria estratégica para a fabricação e distribuição de pods K-Cup Starbucks nos Estados Unidos e no Canadá. A Kraft Heinz continua a usar Maxwell House e Nabob em Café Moído, formatos instantâneos e pods. A Nestlé Canada combina os formatos acessíveis da NESCAFÉ com o posicionamento premium da Nespresso e seu programa de reciclagem.
Novos concorrentes estão desafiando os fornecedores estabelecidos por meio de design de produto e distribuição local. A NEXE Innovations relatou 315.000 remessas de pods compostáveis certificados pela BPI acumuladas no ano até fevereiro de 2026 e introduziu 8 novos produtos. A Single Cup Coffee lançou pods comercialmente compostáveis, certificados pela BPI e sem PFAS em julho de 2026, compatíveis com as máquinas Keurig. Esses produtos mostram que as escolhas de materiais podem se tornar um ponto de competição, e não apenas uma questão de conformidade.
A Lavazza é uma concorrente internacional com uma abordagem canadense mais ampla que inclui a Kicking Horse Coffee, parcerias culturais e visibilidade de produto. Em setembro de 2026, a Lavazza assinou um acordo plurianual com o Festival Internacional de Cinema de Toronto até 2028 como parceira apresentadora de gala e parceira oficial de café. Sua estratégia é direcionada ao reconhecimento de marca premium em vez de competição apenas por preço. As empresas que conseguem abordar a reciclabilidade, oferecer um propósito claro de produto e manter um fornecimento confiável têm uma base mais sólida para competir. O mercado de café do Canadá ainda deixa espaço para participantes menores porque a demanda dos consumidores está distribuída entre supermercados, cafeterias, produtos especiais e vendas diretas online.
Líderes do Setor de Café do Canadá
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Keurig Dr Pepper Inc.
-
The J. M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A Keurig Dr Pepper e a Nestlé USA estenderam sua parceria estratégica para a fabricação e distribuição de pods K-Cup Starbucks nos EUA e no Canadá, adicionando programas de distribuição ampliados e compromissos de inovação sob a licença global Starbucks para consumo em casa da Nestlé.
- Março de 2026: A Keurig introduziu os AltaRounds, pods de dose única sem plástico e sem alumínio, fabricados com um revestimento à base de plantas para o novo sistema de preparo Keurig Alta. Os pods devem obter a certificação compostável da BPI e representam uma inovação significativa em embalagens de dose única.
- Julho de 2025: A Nestlé Canada lançou os Concentrados de Espresso NESCAFÉ, uma base líquida de espresso para café gelado voltada para a Geração Z, disponível nos principais varejistas em todo o país nas versões Black e Sweet Vanilla, após testes bem-sucedidos na Austrália e nos EUA.
Escopo do Relatório do Mercado de Café do Canadá
O Mercado de Café do Canadá compreende a venda de produtos de café em grão inteiro, moído, instantâneo, pronto para beber e em pods, abrangendo as espécies Arábica, Robusta, Liberica e outras, segmentado por ofertas de café de origem única/especialidade e blends para consumo no varejo e em serviços de alimentação. O Mercado de Café do Canadá é Segmentado por Tipo de Produto (Grão Inteiro, Café Moído, Café Instantâneo, Pronto para Beber (RTD) e Pods e Cápsulas de Café), por Origem (Origem Única/Especialidade e Misturado), por Espécie de Café (Arábica, Robusta, Liberica e Outras Espécies de Café) e por Canal de Distribuição (On-trade e Off-trade). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas).
| Grão Inteiro |
| Café Moído |
| Café Instantâneo |
| Pronto para Beber (RTD) |
| Pods e Cápsulas de Café |
| Arábica |
| Robusta |
| Liberica |
| Outras Espécies de Café |
| Origem Única/Especialidade |
| Misturado |
| On-trade | |
| Off-trade | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Varejistas Especializados | |
| Varejo Online | |
| Outros Canais Off-trade |
| Por Tipo de Produto | Grão Inteiro | |
| Café Moído | ||
| Café Instantâneo | ||
| Pronto para Beber (RTD) | ||
| Pods e Cápsulas de Café | ||
| Por Espécie de Café | Arábica | |
| Robusta | ||
| Liberica | ||
| Outras Espécies de Café | ||
| Por Origem | Origem Única/Especialidade | |
| Misturado | ||
| Por Canal de Distribuição | On-trade | |
| Off-trade | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Varejistas Especializados | ||
| Varejo Online | ||
| Outros Canais Off-trade | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para as vendas de café no Canadá?
O mercado de café do Canadá tem previsão de crescer a um CAGR de 8,54% de 2027 a 2032 e atingir 7,73 bilhões de USD até 2032.
Qual produto de café deve crescer mais rapidamente no Canadá?
O café Pronto para Beber tem projeção de crescer a um CAGR de 9,21% até 2032, sustentado por cold brew, produtos funcionais e formatos enlatados.
Por que o Café Moído ainda é importante no Canadá?
O Café Moído detinha 35,23% do valor em 2026 e continua intimamente ligado ao preparo rotineiro em casa e ao café em lote nas cafeterias.
Qual canal de vendas lidera as compras de café no Canadá?
O Off-Trade detinha 81,29% do valor em 2026 porque supermercados, mercearias, varejistas especializados e vendedores online atendem à demanda doméstica regular.