
Tamanho e Participação do Mercado de Medicamentos para Bronquiectasia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
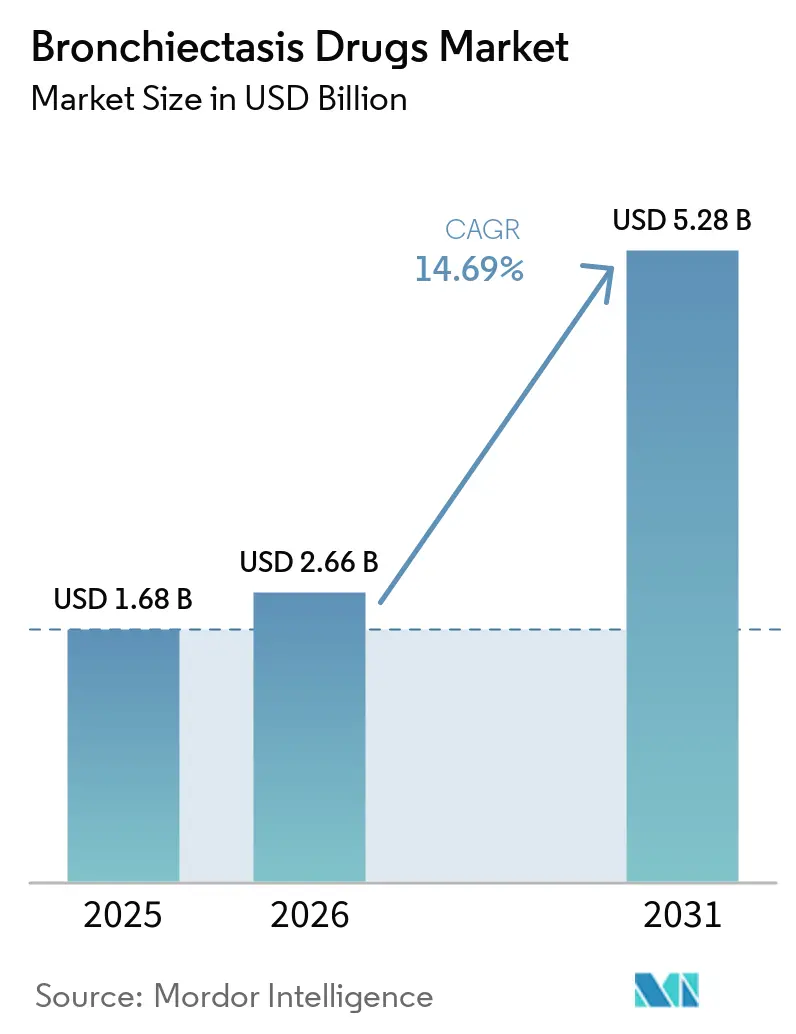
| Tamanho do Mercado (2026) | 2.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.69 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Bronquiectasia por Mordor Intelligence
Espera-se que o mercado de medicamentos para bronquiectasia aumente de 1,68 bilhões de USD em 2025 para 2,66 bilhões de USD em 2026, atingindo 5,28 bilhões de USD até 2031, crescendo a um CAGR de 14,69% entre 2026 e 2031. Em agosto de 2025, o Brinsupri (brensocatibe) tornou-se o primeiro tratamento aprovado especificamente desenvolvido para bronquiectasia não fibrocística (NCFB). Anteriormente, os clínicos dependiam de terapias para asma e doença pulmonar obstrutiva crônica (DPOC) que não visavam diretamente a inflamação neutrofílica das vias aéreas. A Insmed reportou 309,2 milhões de USD em receita do Brinsupri no segundo trimestre de 2026, um aumento de 49% em relação ao primeiro trimestre, e elevou sua orientação para o ano completo para entre 1,25 bilhões de USD e 1,40 bilhões de USD. O maior acesso à tomografia computadorizada melhorou a detecção da bronquiectasia, enquanto o atendimento especializado, a cobertura de reembolso e o monitoramento de pacientes influenciaram a adoção do tratamento. Uma metanálise de 2024 estimou a prevalência global de bronquiectasia em adultos em 680 por 100.000 pessoas, embora lacunas diagnósticas permanecessem significativas em contextos de menor disponibilidade de recursos.
Principais Conclusões do Relatório
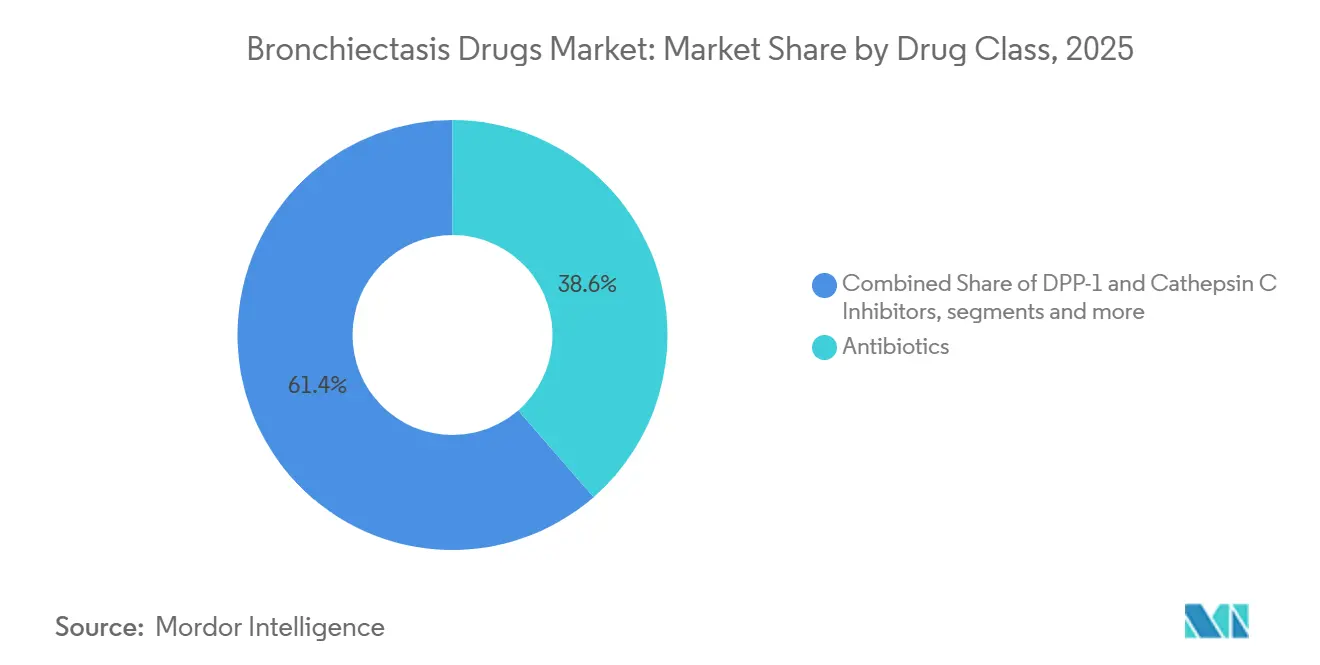
- Por classe de medicamento, os antibióticos detinham 38,59% da participação do mercado de medicamentos para bronquiectasia em 2025, enquanto os inibidores de DPP-1 e Catepsina C estão projetados para crescer a um CAGR de 24,25% até 2031.
- Por via de administração, a via oral representou 50,09% da participação de mercado em 2025, e também está projetada para expandir a um CAGR de 17,97% até 2031.
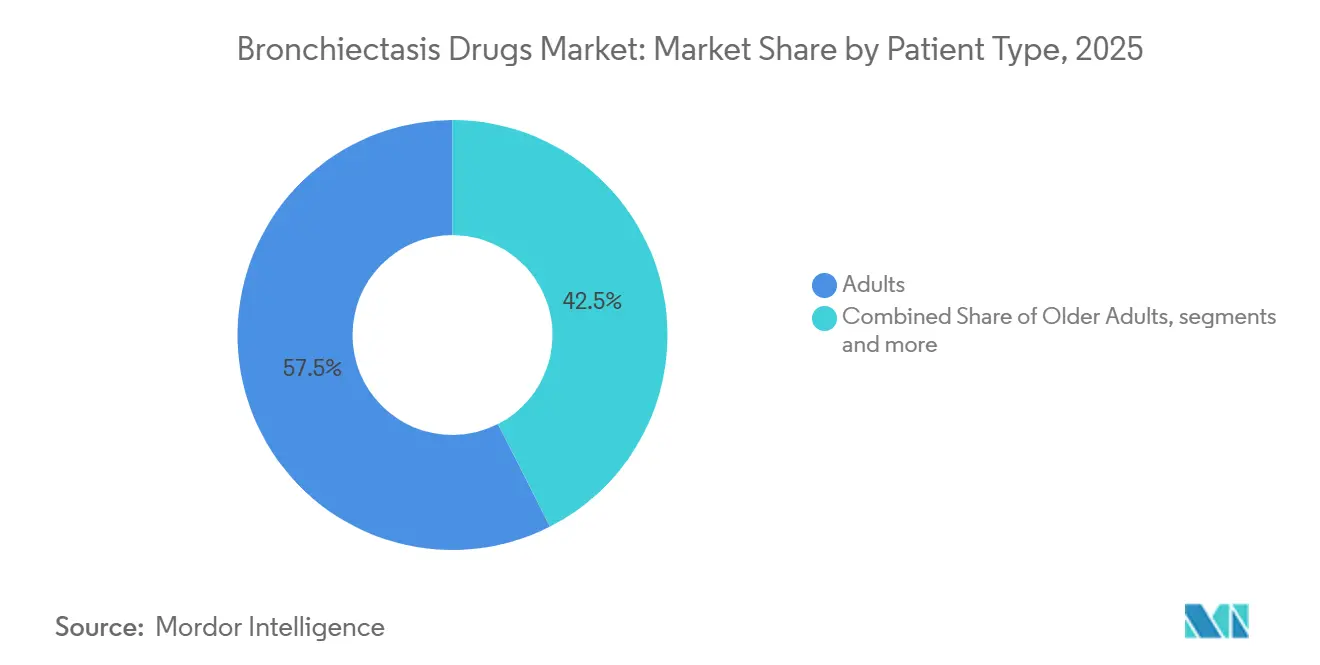
- Por tipo de paciente, os adultos representaram 57,45% da receita em 2025, enquanto os adultos mais velhos estão projetados para registrar um CAGR de 16,30% até 2031.
- Por canal de distribuição, as farmácias de varejo e comunitárias representaram 42,87% da receita em 2025, enquanto as farmácias especializadas devem avançar a um CAGR de 17,30% até 2031.
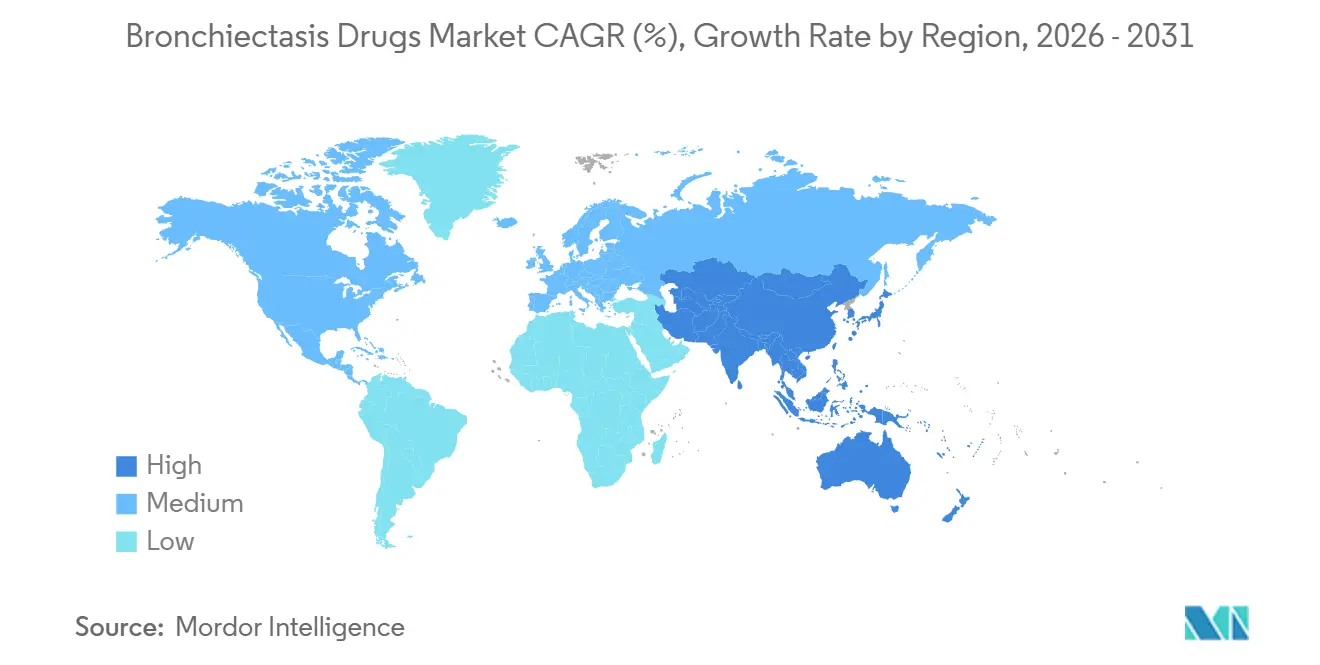
- Por geografia, a América do Norte detinha 44,75% da receita total de tratamento em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento do diagnóstico de bronquiectasia por meio de tomografia computadorizada de alta resolução e microbiologia | +1.4% | Global, com maior impacto na América do Norte, Europa, China, Japão, Coreia do Sul e mercados urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da terapia modificadora da doença após a aprovação do brensocatibe | +1.2% | América do Norte, Europa, Japão e mercados selecionados de alta renda da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Exacerbações recorrentes e utilização prolongada de antibióticos | +0.9% | Global, com maior relevância em mercados com atendimento respiratório especializado estabelecido | Médio prazo (2 a 4 anos) |
| Crescente reconhecimento da infecção crônica por Pseudomonas aeruginosa | +0.6% | América do Norte, Europa, Austrália, Japão, China e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Estratificação de precisão por fenótipos neutrofílicos e eosinofílicos | +0.5% | América do Norte e Europa, seguidas pelo Japão e mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Nebulização Domiciliar e Monitoramento Digital de Adesão | +0.3% | América do Norte, Europa Ocidental, Japão, Austrália e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Diagnóstico Crescente de Bronquiectasia por Meio de Tomografia Computadorizada de Alta Resolução e Microbiologia
Os especialistas em doenças respiratórias identificavam cada vez mais a bronquiectasia ao avaliar pacientes com sintomas persistentes de asma ou DPOC por meio de tomografia computadorizada de alta resolução. A OMS identificou a doença respiratória crônica como um contexto-chave para diagnóstico mais precoce e cuidado respiratório coordenado. Como resultado, as consultas com especialistas em doenças pulmonares obstrutivas tornaram-se uma via importante para o diagnóstico de bronquiectasia e o tratamento subsequente. Uma revisão da Sociedade Respiratória Europeia de 2026 relatou aumento da prevalência em múltiplas coortes à medida que a capacidade diagnóstica melhorou. A Agência Europeia de Medicamentos concedeu suporte PRIME ao brensocatibe, refletindo a necessidade não atendida na BNCF e uma via regulatória mais clara para terapias específicas para a doença.[1]Jing Liu et al., "Prevalência de Bronquiectasia em Adultos: Uma Meta-Análise," BMC Public Health, doi.org. O mercado de medicamentos para bronquiectasia poderia se expandir à medida que mais pacientes diagnosticados migrassem do atendimento respiratório geral para vias de tratamento especializado.
Exacerbações Recorrentes e Utilização de Antibióticos a Longo Prazo
Um ensaio clínico randomizado de 2025 constatou que regimes inalatórios duplos e triplos de broncodilatadores reduziram as exacerbações em pacientes com bronquiectasia e obstrução do fluxo aéreo. Os resultados fortaleceram a justificativa clínica para terapias combinadas de longa ação em pacientes com doença respiratória obstrutiva coexistente. Isso sustentou a demanda por produtos como o Trelegy Ellipta da GSK e o Breztri Aerosphere da AstraZeneca. A diretriz da Sociedade Respiratória Europeia de 2025 desaconselhou o uso rotineiro de corticosteroides inalatórios em pacientes sem asma ou DPOC, mantendo seu papel para pacientes elegíveis. A orientação focou o tratamento em populações de pacientes adequadas e sustentou a demanda recorrente de prescrições no mercado de medicamentos para bronquiectasia.[2]Organização Mundial da Saúde, "Painel Científico Global sobre Doenças Respiratórias Crônicas: Documento de Referência," Organização Mundial da Saúde, who.int.
Estratificação de Precisão por Fenótipos Neutrofílicos e Eosinofílicos
As contagens de eosinófilos no sangue tornaram-se cada vez mais relevantes para identificar pacientes com bronquiectasia que poderiam se beneficiar de corticosteroides inalatórios. Os resultados do registro EMBARC publicados em 2025 mostraram menos exacerbações e hospitalizações entre usuários de corticosteroides com níveis elevados de eosinófilos em comparação com pacientes semelhantes com níveis normais. Essa evidência apoiou decisões de tratamento baseadas em fenótipo, em vez do uso empírico amplo. Também forneceu aos fabricantes uma base mais clara para o desenvolvimento de terapias para pacientes com características de doença eosinofílica. O programa de itepekimabe da Sanofi introduziu uma abordagem biológica diferente da inibição de DPP-1. O mercado de medicamentos para bronquiectasia poderia desenvolver vias de tratamento separadas para doença neutrofílica e eosinofílica caso evidências clínicas futuras apoiassem indicações distintas.
Nebulização Domiciliar e Monitoramento Digital de Adesão
As ferramentas digitais respiratórias ajudaram os pacientes a monitorar padrões de uso de medicamentos e receber lembretes de adesão fora dos ambientes clínicos. A Aptar Digital Health recebeu autorização FDA 510(k) em 2025 para o HeroTracker Sense, um sensor habilitado por Bluetooth para inaladores pressurizados de dose medida. Essas ferramentas auxiliaram as equipes de saúde a distinguir a baixa adesão de uma resposta inadequada ao medicamento. O brensocatibe oral reduziu a dependência do treinamento com inaladores, pois os pacientes o tomavam uma vez ao dia. O programa inLighten da Insmed combinou suporte financeiro com serviços desenvolvidos para apoiar o uso do tratamento. O mercado de medicamentos para bronquiectasia expandiu-se cada vez mais para além dos medicamentos, incluindo suporte ao paciente e monitoramento domiciliar.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Erros no uso de inaladores e lacunas na adesão ao tratamento | -0.8% | Global, com maior gravidade em países de baixa e média renda | Médio prazo (2 a 4 anos) |
| Preocupações de segurança associadas a corticosteroides e broncodilatadores | -0.7% | Global, com maior escrutínio regulatório na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Dificuldades de reembolso para terapias inalatórias de longo prazo e especialidades | -0.5% | Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África e outros mercados baseados em licitações | Médio prazo (2 a 4 anos) |
| Carga de dispositivos e desafios de adesão na terapia nebulizada crônica | -0.4% | Global, com maior efeito em países de baixa e média renda e ambientes de atendimento rural | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Carga de Dispositivos e Desafios de Adesão na Terapia Nebulizada Crônica
A técnica correta de uso do inalador permanece essencial para que os pacientes obtenham os benefícios esperados do tratamento. O acesso desigual ao suporte de telessaúde e à orientação especializada cria lacunas no atendimento respiratório. O uso incorreto do inalador pode fazer com que os pacientes pareçam não responsivos apesar da terapia adequada, levando a mudanças desnecessárias de medicação. A diretriz da Sociedade Respiratória Europeia exige uma seleção cuidadosa dos pacientes para corticosteroides inalatórios, o que permanece desafiador sem monitoramento respiratório regular. Essas lacunas limitam os resultados do tratamento e retardam a adoção de regimes inalatórios de maior valor no mercado de medicamentos para bronquiectasia.
Resistência Antimicrobiana e Redução da Durabilidade dos Antibióticos
As considerações de segurança permanecem críticas na seleção de terapias anti-inflamatórias e broncodilatadoras de longo prazo. A diretriz da Sociedade Respiratória Europeia limita o uso rotineiro de corticosteroides inalatórios porque os perfis de benefício-risco variam entre os grupos de pacientes. O brensocatibe requer monitoramento contínuo de segurança após a aprovação. No estudo ASPEN, elevações de alanina aminotransferase superiores a três vezes o limite superior do normal ocorreram em 0,9% dos pacientes que receberam 25 mg, enquanto o câncer de pele ocorreu em 1,9% dos pacientes, em comparação com 1,1% para o placebo. Esses resultados podem tornar os prescritores cautelosos quanto à transição de pacientes para tratamentos mais recentes, enquanto os requisitos de autorização por pagadores e de vigilância pós-comercialização podem atrasar o acesso ao mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Antibióticos Lideram, Inibidores de DPP-1 e Catepsina C Crescem Mais RapidamenteOs antibióticos representaram 38,59% do mercado de medicamentos para bronquiectasia em 2025. Evidências clínicas recentes continuam a fortalecer o subsegmento de antibióticos no mercado de bronquiectasia. Uma metanálise publicada em julho de 2024 na revista CHEST confirmou que os antibióticos inalados reduzem significativamente a frequência de exacerbações e a carga bacteriana no escarro em adultos com bronquiectasia, apoiando uma maior adoção da terapia antibiótica supressora de longo prazo. Além disso, o ensaio ERASE de janeiro de 2024 demonstrou a eficácia da tobramicina inalada, com ou sem ciprofloxacino oral, para erradicar a Pseudomonas aeruginosa, validando abordagens antibióticas combinadas para o manejo de infecções crônicas. Em conjunto, essas descobertas devem aumentar a confiança dos médicos, apoiar o uso baseado em diretrizes e impulsionar o crescimento do subsegmento de antibióticos no tratamento da bronquiectasia.
Os inibidores de DPP-1 e Catepsina C estão projetados para crescer a um CAGR de 24,25% até 2031, tornando-os a classe de medicamentos de crescimento mais rápido. Avanços clínicos recentes fortaleceram os subsegmentos emergentes de inibidores de DPP-1 e catepsina C no mercado de medicamentos para bronquiectasia. O ensaio de Fase III ASPEN demonstrou que o inibidor de DPP-1 brensocatibe reduziu as exacerbações em pacientes com bronquiectasia, fornecendo uma base sólida para a terapia modificadora da doença. Além disso, o ensaio de Fase II AIRLEAF reportou resultados positivos de determinação de dose para o inibidor de catepsina C BI 1291583, apoiando a expansão do pipeline e aumentando as futuras opções terapêuticas disponíveis para o manejo da bronquiectasia.


Por Via de Administração:
Terapias Orais Representaram a Maior Participação e o Crescimento Mais RápidoA via oral de administração representou 50,09% do mercado de medicamentos para bronquiectasia em 2025, e também deve ser o segmento de crescimento mais rápido, com um CAGR projetado de 17,97% até 2031. O brensocatibe introduziu uma opção de tratamento oral de dose única diária desenvolvida especificamente para bronquiectasia não fibrocística (NCFB). A classe mais ampla de inibidores de DPP-1 pode criar opções adicionais de tratamento oral após a primeira entrada comercial. Uma metanálise de 2025 constatou que os inibidores de DPP-1 reduziram a frequência de exacerbações em 27%, com uma razão de risco de 0,73 e evidências de certeza moderada. As terapias orais podem apoiar modelos de cuidados domiciliares e clínicas especializadas, reduzindo os requisitos de manuseio de dispositivos e permitindo o tratamento fora dos hospitais.
A azitromicina oral permaneceu uma importante opção de tratamento para a prevenção de exacerbações pulmonares na bronquiectasia. Uma revisão sistemática e metanálise de 2025 envolvendo 562 pacientes em seis ensaios clínicos randomizados confirmou sua eficácia na redução da frequência de exacerbações, reforçando o valor clínico da terapia antibiótica oral e apoiando o crescimento contínuo do segmento de via oral no mercado.
Por Tipo de Paciente:
Adultos Mais Velhos são o Grupo de Crescimento Mais RápidoOs adultos representaram 57,45% da receita de medicamentos para bronquiectasia em 2025, impulsionados pela maior prevalência diagnosticada de bronquiectasia entre adultos devido a exposições respiratórias cumulativas, comorbidades e danos estruturais pulmonares. A demanda neste segmento foi ainda apoiada pela crescente adoção de terapias modificadoras da doença. O protocolo ASPEN e o estudo de características basais publicado em 2024 estabeleceram uma base clínica robusta para avaliar o brensocatibe em adultos com bronquiectasia não fibrocística, reforçando a confiança nos tratamentos direcionados emergentes e apoiando o crescimento contínuo do segmento adulto.
Os adultos mais velhos estão previstos para expandir a um CAGR de 16,30% até 2031, à medida que a prevalência de bronquiectasia aumenta com a idade e o diagnóstico melhora. O crescimento neste segmento é apoiado pela crescente atenção clínica ao manejo da doença específico para a faixa etária. Uma revisão de 2025 publicada na revista Clinics in Geriatric Medicine destacou a necessidade de abordagens diagnósticas e terapêuticas personalizadas para adultos mais velhos com bronquiectasia, abordando o impacto de comorbidades, polifarmácia e limitações funcionais. Essa ênfase crescente no cuidado focado em geriatria deve encorajar o diagnóstico mais precoce, o início mais consistente do tratamento e maior utilização de terapias para bronquiectasia entre as populações de pacientes em envelhecimento.
Por Canal de Distribuição:
Farmácias de Varejo e Comunitárias Lideram, Farmácias Especializadas ExpandemAs farmácias de varejo e comunitárias representaram 42,87% da receita do canal de distribuição em 2025, apoiadas por suas extensas redes de dispensação de prescrições e acessibilidade para pacientes que necessitam de terapias respiratórias de longo prazo. A consolidação contínua de farmácias, incluindo a aquisição pela CVS Health de antigas lojas da Rite Aid e Bartell Drugs e seus arquivos de prescrições, ajudou a preservar o acesso a medicamentos para pacientes que recebem tratamentos crônicos para bronquiectasia, como antibióticos e terapias mucolíticas, reforçando a posição de liderança do segmento.
As farmácias especializadas estão projetadas para crescer a um CAGR de 17,30% até 2031, impulsionadas por seu papel crescente na dispensação de terapias inovadoras para bronquiectasia. O lançamento do brensocatibe por meio de uma rede de distribuição limitada envolvendo a Amber Specialty Pharmacy, a PANTHERx Rare Pharmacy e, posteriormente, a Maxor Specialty Pharmacy estabeleceu uma infraestrutura comercial especializada para o tratamento modificador da doença da bronquiectasia. Essa crescente dependência dos canais de farmácias especializadas para terapias avançadas deve apoiar um forte crescimento do segmento nos próximos anos.
Análise Geográfica
Mercado de Medicamentos para Bronquiectasia na América do Norte
A América do Norte deteve uma participação de 44,75% no mercado de medicamentos para bronquiectasia em 2025. Os Estados Unidos possuem a maior população comercialmente endereçável de pacientes diagnosticados com bronquiectasia não fibrocística (NCFB) e a infraestrutura de reembolso especializado mais desenvolvida. A Insmed estimou que os Estados Unidos tinham 500.000 pacientes diagnosticados com NCFB, sendo que metade poderia potencialmente atender aos critérios de elegibilidade clínica para o brensocatibe. O Brinsupri tinha um preço de tabela anual de 88.000 USD por paciente nos Estados Unidos, sustentando uma receita mais elevada por paciente tratado. O Canadá e o México acrescentaram demanda por broncodilatadores e corticosteroides, embora o acesso a terapias específicas para a doença tenha se desenvolvido de forma mais lenta.
Mercado de Medicamentos para Bronquiectasia na Europa
A Europa foi o segundo maior mercado regional de medicamentos para bronquiectasia. A Comissão Europeia autorizou o Brinsupri em novembro de 2025 para pacientes com 12 anos ou mais que tiveram pelo menos duas exacerbações nos 12 meses anteriores. As negociações de preços e reembolso entre os estados-membros podem atrasar o amplo acesso comercial. A EMA estimou que entre 400.000 e 3 milhões de pessoas na União Europeia tinham NCFB, evidenciando desigualdades no diagnóstico e no registro da doença. Alemanha, Reino Unido e França permaneceram como principais mercados de acesso antecipado, enquanto o Reino Unido autorizou o Brinsupri em fevereiro de 2026 para pacientes elegíveis com 12 anos ou mais.
Mercado de Medicamentos para Bronquiectasia na APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 17,25% até 2031, a maior taxa regional no mercado de medicamentos para bronquiectasia. A China registrou uma prevalência de 1.200 por 100.000 pessoas com 40 anos ou mais, e o registro BE-China melhorou a visibilidade sobre a população de pacientes do país. A Insmed esperava uma decisão regulatória japonesa para o brensocatibe no segundo semestre de 2026. A Coreia do Sul registrou uma prevalência de 886 por 100.000 adultos, indicando uma demanda significativa por tratamento, enquanto os danos pulmonares relacionados à tuberculose permaneceram como uma das principais causas de bronquiectasia na Índia. O Oriente Médio e África e a América do Sul detinham uma participação combinada inferior a 15% em 2025, onde a aquisição por licitação e as restrições de acesso favoreceram as terapias respiratórias genéricas.

Cenário Competitivo
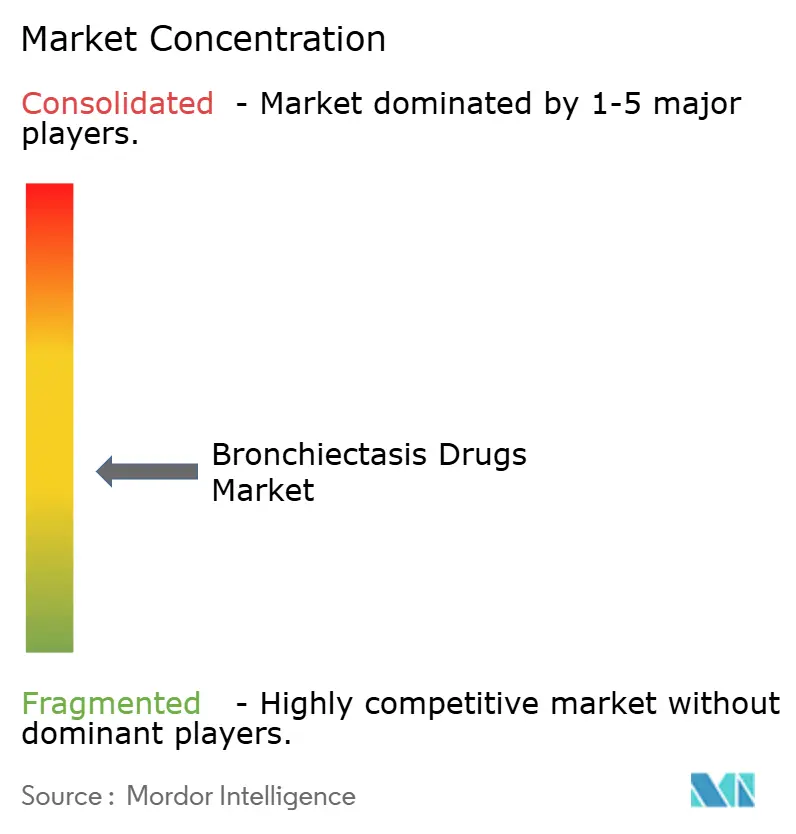
O mercado de medicamentos para bronquiectasia possui um amplo segmento genérico e um grupo menor de empresas desenvolvendo terapias específicas para a doença. A Insmed tem uma posição de pioneira, pois o Brinsupri é o único tratamento aprovado especificamente desenvolvido para NCFB. GSK plc, AstraZeneca PLC, Boehringer Ingelheim International GmbH, Teva Pharmaceutical Industries LTD, Cipla Limited, Insmed Incorporated e Viatris Inc. competem em medicamentos respiratórios estabelecidos por meio de portfólios de produtos, escala de fabricação, design de inaladores e execução de licitações. Hikma Pharmaceuticals, Dr. Reddy's Laboratories e Lupin também fornecem produtos de inalação por meio de canais do setor público e hospitalar. Em mercados emergentes, o preço permanece o principal fator de aquisição para medicamentos respiratórios genéricos, limitando a diferenciação fora dos tratamentos específicos para a doença.
A Boehringer Ingelheim avançou o verducatibe pelo estudo de Fase III AIRTIVITY, que teve início em junho de 2025. O programa representa um grande desafio ao Brinsupri, pois ambos os tratamentos visam o DPP-1 e a inflamação neutrofílica. A AstraZeneca desenvolveu o AZD0292, um programa de anticorpo intravenoso para pacientes com NCFB com colonização crônica por Pseudomonas aeruginosa, e iniciou seu estudo de Fase IIb em novembro de 2025, com conclusão estimada para junho de 2028. O programa de itepequimabe da Sanofi adicionou uma potencial opção biológica para pacientes com características eosinofílicas. Esses desenvolvimentos indicam que a concorrência provavelmente se expandirá além de uma única classe de medicamentos.
Uma análise CHEST de 2026 encontrou evidências de certeza moderada de que os inibidores de DPP-1 reduzem a frequência de exacerbações, apoiando o investimento contínuo nessa classe de tratamento clinicamente e comercialmente validada. Oportunidades permaneceram na doença eosinofílica, em antibióticos inalados para infecções crônicas por Pseudomonas ou micobactérias não tuberculosas, e em formulações pediátricas. Em julho de 2026, nenhuma terapia aprovada atendia a todas essas necessidades dos pacientes. Empresas estabelecidas podem aproveitar as capacidades de distribuição respiratória para novos lançamentos, enquanto inovadores menores podem visar grupos de pacientes bem definidos com diferenciação clínica mais clara. O mercado de medicamentos para bronquiectasia permanece concentrado na inovação específica para a doença e fragmentado entre os produtos respiratórios estabelecidos.
Líderes do Setor de Medicamentos para Bronquiectasia
Insmed Incorporated
Teva Pharmaceutical Industries Ltd
Viatris Inc.
Cipla Ltd
AstraZeneca PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Bronquiectasia
- ACI Pharmaceuticals Ltd
- AdvaCare
- ALTURiX Ltd
- Armata Pharmaceuticals, Inc.
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Cameron Pharmaceuticals, LLC
- Chemax Pharma
- Chiesi Farmaceutici
- Cipla
- Fresenius
- GlaxoSmithKline
- Insmed
- Merck
- Pfizer
- ReVagenix, Inc.
- Sanofi
- STELLAPHARM J.V. CO., LTD
- Teva Pharmaceutical Industries
- Unilab, Inc.
- Viatris
- Zambon S.p.A.

Recent Industry Developments in Mercado de Medicamentos para Bronquiectasia
- Junho de 2026: A Insmed fez parceria com o EMBARC para conduzir um estudo aberto de três anos com brensocatibe 25 mg em pacientes europeus com bronquiectasia, gerando evidências reais de longo prazo além do ensaio ASPEN de 52 semanas.
- Fevereiro de 2026: A MHRA autorizou o Brinsupri 25 mg para pacientes com BNCF com 12 anos ou mais com pelo menos duas crises nos 12 meses anteriores, marcando a primeira licença no Reino Unido especificamente para BNCF.
- Novembro de 2025: A Comissão Europeia aprovou o Brinsupri 25 mg para pacientes elegíveis da UE com 12 anos ou mais com pelo menos duas exacerbações nos 12 meses anteriores, após parecer positivo da Agência Europeia de Medicamentos em outubro de 2025.
- Agosto de 2025: A FDA aprovou o Brinsupri 10 mg e 25 mg para adultos e pacientes com 12 anos ou mais com BNCF; a dose de 25 mg reduziu as taxas anuais de exacerbação em 19,4% em comparação com o placebo.


Escopo do Relatório Global do Mercado de Medicamentos para Bronquiectasia
De acordo com o escopo do relatório, a bronquiectasia é uma condição pulmonar crônica em que as grandes vias aéreas (brônquios) se tornam permanentemente alargadas, danificadas e com cicatrizes, retendo muco e levando a infecções repetidas. Os medicamentos utilizados para seu manejo concentram-se na eliminação do muco, no combate a infecções bacterianas e no controle da inflamação das vias aéreas.
O mercado de medicamentos para bronquiectasia é segmentado por classe de medicamento, via de administração, tipo de paciente, canal de distribuição e geografia. Por classe de medicamento, o mercado inclui antibióticos, mucolíticos e expectorantes, broncodilatadores, agentes anti-inflamatórios, inibidores de DPP-1 e catepsina C, terapias biológicas e outras classes de medicamentos. Por via de administração, o mercado é segmentado em inalação, oral e parenteral. Por tipo de paciente, o mercado é categorizado em adultos, adultos mais velhos e pacientes pediátricos. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias especializadas, farmácias de varejo e comunitárias, e farmácias online. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Antibióticos |
| Mucolíticos e Expectorantes |
| Broncodilatadores |
| Agentes Anti-Inflamatórios |
| Inibidores de DPP-1 e Catepsina C |
| Terapias Biológicas |
| Outras Classes de Medicamentos |
| Inalação |
| Oral |
| Parenteral |
| Adultos |
| Adultos Mais Idosos |
| Pacientes Pediátricos |
| Farmácias Hospitalares |
| Farmácias Especializadas |
| Farmácias de Varejo e Comunitárias |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Antibióticos | |
| Mucolíticos e Expectorantes | ||
| Broncodilatadores | ||
| Agentes Anti-Inflamatórios | ||
| Inibidores de DPP-1 e Catepsina C | ||
| Terapias Biológicas | ||
| Outras Classes de Medicamentos | ||
| Por Via de Administração | Inalação | |
| Oral | ||
| Parenteral | ||
| Por Tipo de Paciente | Adultos | |
| Adultos Mais Idosos | ||
| Pacientes Pediátricos | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias Especializadas | ||
| Farmácias de Varejo e Comunitárias | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por medicamentos para bronquiectasia?
O diagnóstico mais precoce por meio de cuidados respiratórios especializados e a chegada do brensocatibe são fatores-chave. O mercado está previsto para crescer a um CAGR de 14,69% de 2026 a 2031.
Qual é o valor do setor de medicamentos para bronquiectasia em 2026?
O valor de mercado deve ser de 2,66 bilhões de USD em 2026 e está previsto para atingir 5,28 bilhões de USD até 2031.
Qual categoria de classe de medicamento tem a maior posição de receita?
Os antibióticos lideraram a receita por classe de medicamento com 38,59% em 2025, apoiados por seu papel estabelecido nos cuidados respiratórios.
Por que as terapias orais estão ganhando importância no tratamento da bronquiectasia?
Os produtos orais estão previstos para crescer a um CAGR de 17,97% até 2031. O brensocatibe introduziu uma opção oral de dose única diária desenvolvida especificamente para NCFB.
Qual região está crescendo mais rapidamente no tratamento da bronquiectasia?
A Ásia-Pacífico está projetada para registrar um CAGR de 17,35% até 2031, apoiada por grandes populações de pacientes e melhoria no diagnóstico.
Quão concentrada é a concorrência entre os fornecedores de medicamentos para bronquiectasia?
A Insmed é a pioneira no tratamento de BNCF específico para a doença, enquanto os produtos respiratórios estabelecidos são fornecidos por numerosos fabricantes de medicamentos de marca e genéricos.
Página atualizada pela última vez em:



