
気管支拡症治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.66 十億米ドル |
| 市場規模 (2031) | 5.28 十億米ドル |
| Growth Rate (2026 - 2031) | 14.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる気管支拡張症治療薬市場分析
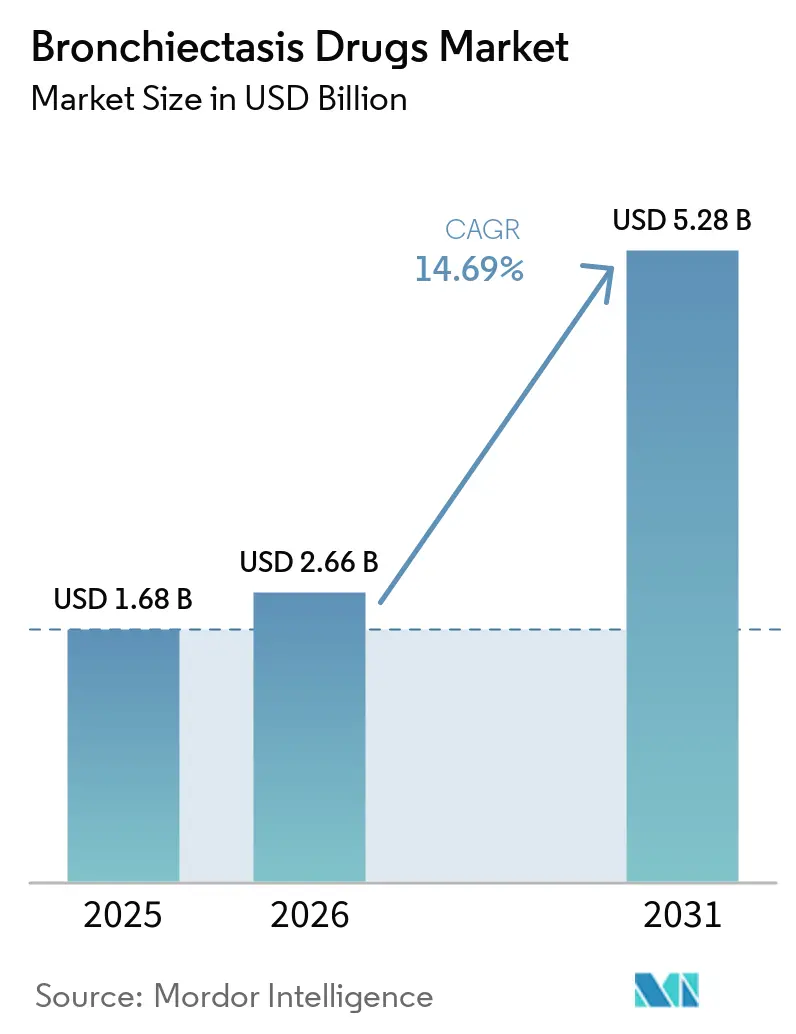
気管支拡張症治療薬市場は、2025年の1.68 ビリオン 米ドルから2026年には2.66 ビリオン 米ドルへと拡大し、2031年までに5.28 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 14.69%で成長すると予測されています。2025年8月、Brinsupri(ブレンソカチブ)は非嚢胞性線維症気管支拡張症(NCFB)を対象として特別に設計された初の承認治療薬となりました。それ以前は、臨床医は好中球性気道炎症を直接標的としない喘息および慢性閉塞性肺疾患(COPD)の治療薬に依存していました。Insmedは2026年第2四半期にBrinsupriの売上高として309.2 ミリオン 米ドルを報告し、これは第1四半期比49%増であり、通年ガイダンスを1.25 ビリオン 米ドルから1.40 ビリオン 米ドルへと引き上げました。CT検査へのアクセス拡大により気管支拡張症の検出が改善される一方、専門医ケア、償還適用範囲、および患者モニタリングが治療の普及に影響を与えました。2024年のメタ分析では、世界の成人における気管支拡張症の有病率が10万人当たり680人と推定されましたが、医療資源が限られた環境では診断上のギャップが依然として大きいことが示されました。
レポートの主要ポイント
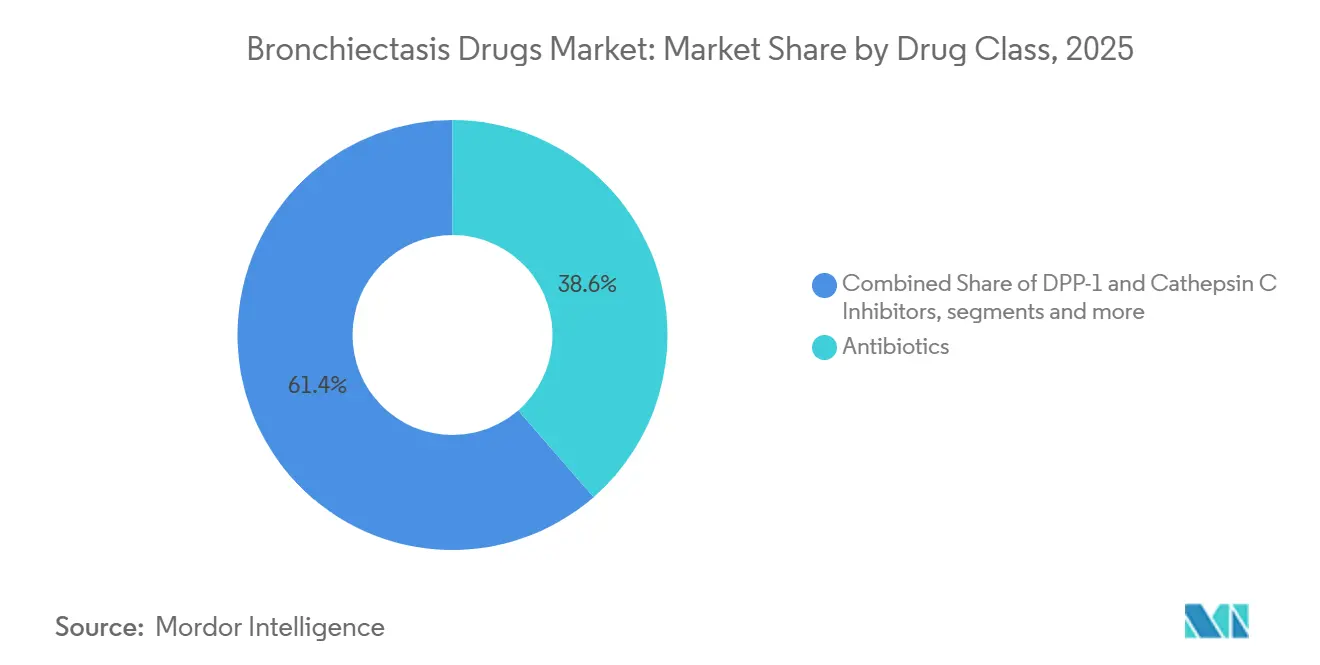
- 薬剤クラス別では、抗生物質が2025年の気管支拡張症治療薬市場シェアの38.59%を占め、DPP-1およびカテプシンC阻害薬は2031年にかけてCAGR 24.25%で成長する予測されています。
- 投与経路別では、経口が2025年の市場シェアの50.09%を占め、2031年にかけてCAGR 17.97%で拡大すると予測されています。
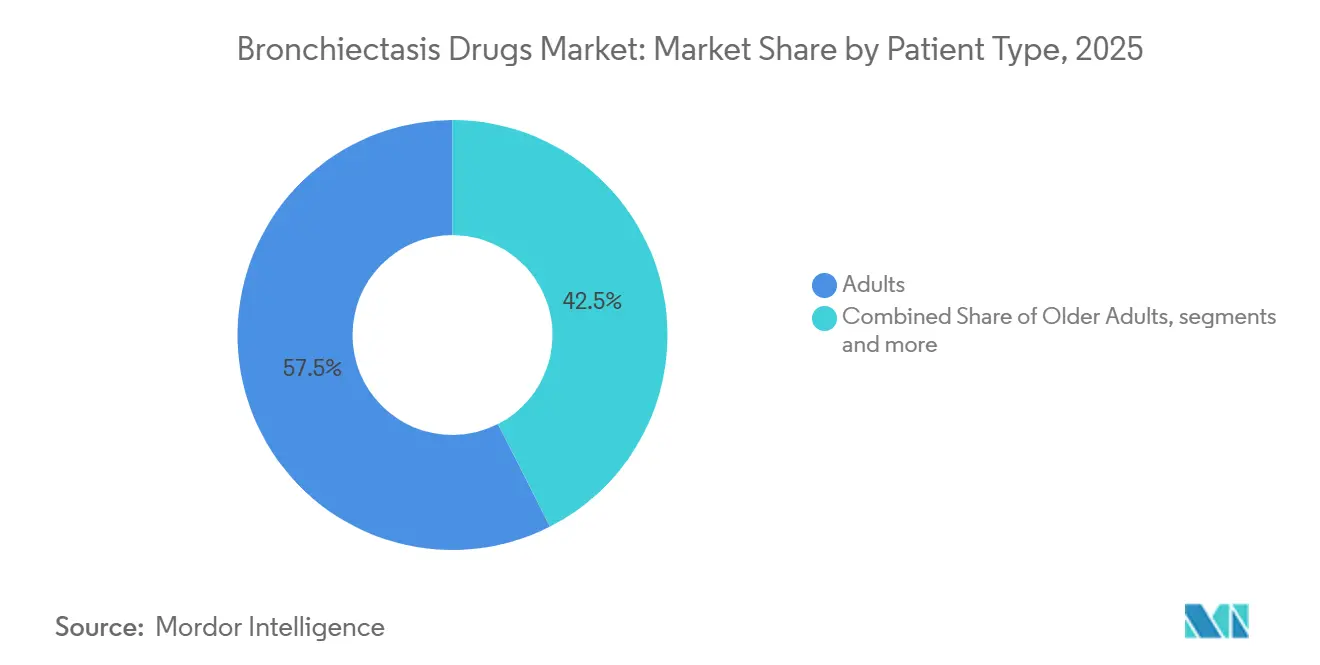
- 患者タイプ別では、成人が2025年の売上高の57.45%を占め、高齢者は2031年にかけてCAGR 16.30%を記録すると予測されています。
- 流通チャネル別では、小売・地域薬局が2025年の売上高の42.87%を占め、専門薬局は2031年にかけてCAGR 17.30%で拡大すると予測されています。
- 地域別では、北米が2025年の総治療売上高の44.75%を占め、アジア太平洋は2031年にかけてCAGR 17.25%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高分解能CTおよび微生物学による気管支拡張症診断の増加 | +1.4% | 北米、欧州、中国、日本、韓国、およびアジア太平洋都市部市場で最も強い影響を持つグローバル規模 | 中期(2〜4年) |
| ブレンソカチブ承認後の疾患修飾療法の拡大 | +1.2% | 北米、欧州、日本、および一部の高所得アジア太平洋市場 | 短期(2年以内) |
| 再発性増悪と長期抗生物質使用 | +0.9% | 専門的な呼吸器ケアが確立された市場でより高い関連性を持つグローバル規模 | 中期(2〜4年) |
| 慢性緑膿菌感染症の認知拡大 | +0.6% | 北米、欧州、オーストラリア、日本、中国、および韓国 | 中期(2〜4年) |
| 好中球性および好酸球性表現型による精密層別化 | +0.5% | 北米および欧州、続いて日本および先進アジア太平洋市場 | 中期(2〜4年) |
| 在宅ネブライザー療法とデジタルアドヒアランスモニタリング | +0.3% | 北米、西欧、日本、オーストラリア、および韓国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高分解能CTおよび微生物学による気管支拡張症診断の増加
呼吸器専門医は、高分解能CTを用いて持続性喘息またはCOPD症状を持つ患者を評価する際に、気管支拡張症をますます多く特定するようになりました。世界保健機関(WHO)は、慢性呼吸器疾患を早期診断と協調的な呼吸器ケアの重要な場として特定しました。その結果、閉塞性肺疾患に対する専門医への受診が気管支拡張症の診断とその後の治療への重要な経路となりました。2026年の欧州呼吸器学会のレビューでは、診断能力の向上に伴い複数のコホートにわたって有病率が上昇していることが報告されました。欧州医薬品庁はブレンソカチブにPRIMEサポートを付与し、NCFBにおける未充足ニーズと疾患特異的療法に向けたより明確な規制経路を反映しました。[1]Jing Liu et al.,「成人における気管支拡張症の有病率:メタ分析」、BMC Public Health、doi.org. より多くの診断済み患者が一般的な呼吸器ケアから専門的な治療経路に移行するにつれて、気管支拡張症治療薬市場は拡大する可能性があります。
反復性増悪と長期抗生物質使用
2025年の無作為化試験では、二重および三重の吸入気管支拡張薬レジメンが気流閉塞を伴う気管支拡張症患者の増悪を減少させることが示されました。この知見は、共存する閉塞性呼吸器疾患を持つ患者における長時間作用型併用療法の臨床的根拠を強化しました。これにより、GSKのトレレジー・エリプタおよびAstraZenecaのブレズトリ・エアロスフィアなどの製品への需要が支持されました。2025年の欧州呼吸器学会ガイドラインは、喘息またはCOPDのない患者への吸入コルチコステロイドの定期使用を推奨しない一方、適格患者に対するその役割を維持しました。このガイダンスは適切な患者集団への治療を集中させ、気管支拡張症治療薬市場における定期的な処方需要を支持しました。[2]世界保健機関、「慢性呼吸器疾患に関するグローバル科学パネル:背景文書」、世界保健機関、who.int.
好中球性および好酸球性表現型による精密層別化
血中好酸球数は、吸入コルチコステロイドの恩恵を受ける可能性のある気管支拡張症患者を特定する上でますます重要になりました。2025年に発表されたEMARCレジストリの知見では、好酸球値が上昇したコルチコステロイド使用者は、正常値の同等患者と比較して増悪および入院が少ないことが示されました。このエビデンスは、広範な経験的使用ではなく表現型に基づく治療決定を支持しました。また、好酸球性疾患の特性を持つ患者向けの療法を開発するための製造業者にとってより明確な根拠を提供しました。Sanofiのイテペキマブプログラムは、DPP-1阻害とは異なる生物学的アプローチを導入しました。将来の臨床エビデンスが異なるラベルを支持すれば、気管支拡張症治療薬市場は好中球性および好酸球性疾患に対して別々の治療経路を発展させる可能性があります。
在宅ネブライザー療法とデジタルアドヒアランスモニタリング
デジタル呼吸器ツールは、患者が臨床環境外で服薬パターンを追跡し、アドヒアランスリマインダーを受け取のに役立ちました。Aptar Digital Healthは2025年に加圧定量噴霧式吸入器用のブルートゥース対応センサーであるHeroTracker Senseに対してFDA 510(k)認可を取得しました。これらのツールは、ケアチームがアドヒアランス不良と薬物反応不十分を区別するのを支援しました。経口ブレンソカチブは1日1回服用であるため、吸入器トレーニングへの依存を軽減しました。InsmedのinLightenプログラムは、治療使用を支援するために設計されたサービスと財政的支援を組み合わせました。気管支拡張症治療薬市場は、医薬品を超えて患者サポートおよび在宅モニタリングを含むように拡大しつつあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 吸入器使用エラーと治療アドヒアランスのギャップ | -0.8% | 低・中所得国でより深刻なグローバル規模 | 中期(2〜4年) |
| コルチコステロイドおよび気管支拡張薬に関連する安全性の懸念 | -0.7% | 北米および欧州で最も高い規制上の精査を受けるグローバル規模 | 短期(2年以内) |
| 長期吸入療法および専門療法に対する償還の摩擦 | -0.5% | 欧州、アジア太平洋、南米、中東・アフリカ、およびその他の入札ベースの市場 | 中期(2〜4年) |
| 慢性ネブライザー療法におけるデバイス負担とアドヒアランスの課題 | -0.4% | 低・中所得国および農村部の医療環境でより大きな影響を持つグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性ネブライザー療法におけるデバイス負担とアドヒアランスの課題
患者が期待される治療効果を得るためには、正しい吸入器の使用技術が不可欠です。遠隔医療サポートおよび専門家の指導へのアクセスが不均一であることが、呼吸器ケアにギャップを生じさせています。吸入器の誤使用により、適切な治療にもかかわらず患者が反応しないように見える場合があり、不必要な薬剤変更を促す可能性があります。欧州呼吸器学会のガイドラインは吸入コルチコステロイドに対する慎重な患者選択を要求しており、定期的な呼吸器モニタリングなしにはこれが困難なままです。これらのギャップは治療アウトカムを制限し、気管支拡張症治療薬市場における高価値吸入レジメンの普及を遅らせています。
抗菌薬耐性と抗生物質の有効性低下
長期抗炎症療法および気管支拡張薬療法を選択する際には、安全性への配慮が引き続き重要です。欧州呼吸器学会のガイドラインは、患者グループによってベネフィット・リスクプロファイルが異なるため、吸入コルチコステロイドの定期使用を制限しています。ブレンソカチブは承認後も継続的な安全性モニタリングが必要です。ASPENスタディでは、25 mgを投与された患者の0.9%に正常上限の3倍を超えるアラニンアミノトランスフェラーゼの上昇が認められ、皮膚がんは患者の1.9%に発生し、プラセボの1.1%と比較されました。これらの知見は、処方医が患者を新しい治療法に移行させることに慎重にさせる可能性があり、支払者の事前承認および市販後調査要件が市場アクセスを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
抗生物質がリード、DPP-1およびカテプシンC阻害薬が最速成長抗生物質は2025年の気管支拡張治療薬市場の38.59%を占めました。最近の臨床エビデンスは、気管支拡張症市場における抗生物質サブセグメントを引き続き強化しています。2024年7月にCHESTに掲載されたメタ分析では、吸入抗生物質が気管支拡張症を有する成人の増悪頻度および喀痰細菌量を有意に減少させることが確認され、長期抑制的抗生物質療法のより広範な採用を支持しています。さらに、2024年1月のERASEトライアルでは、経口シプロフロキサシンの有無にかかわらず吸入トブラマイシンが緑膿菌(Pseudomonas aeruginosa)の除菌に有効であることが実証され、慢性感染管理における抗生物質併用アプローチが検証されました。これらの知見は、医師の信頼を高め、ガイドラインに基づく使用を支持し、気管支拡張症治療における抗生物質サブセグメントの成長を促進すると期待されています。
DPP-1およびカテプシンC阻害薬は2031年にかけてCAGR 24.25%で成長すると予測されており、最も成長の速い薬剤クラスとなっています。最近の臨床的進歩により、気管支拡張症治療薬市場における新興のDPP-1およびカテプシンC阻害薬サブセグメントが強されています。第III相ASPENトライアルでは、DPP-1阻害薬ブレンソカチブが気管支拡張症患者の増悪を減少させることが実証され、疾患修飾療法の強固な基盤が提供されました。さらに、第II相AIRLEAFトライアルでは、カテプシンC阻害薬BI 1291583について良好な用量探索結果が報告され、パイプラインの拡大と気管支拡張症管理における将来の治療選択肢の増加が支持されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:
経口療法が最大シェアおよび最速成長を記録経口投与経路は2025年の気管支拡張症治療薬市場の50.09%を占め、2031年にかけてCAGR 17.97%で最も成長の速いセグメントになると予測されています。ブレンソカチブは、非嚢胞性線維症気管支拡張症(NCFB)を対象として特別に設計された1日1回の経口治療選択肢を導入しました。より広範なDPP-1阻害薬クラスは、最初の商業的参入に続いて追加の経口治療選択肢を生み出す可能性があります。2025年のメタ分析では、DPP-1阻害薬が増悪頻度を27%減少させ、リスク比0.73、中程度の確実性のエビンスが示されました。経口療法は、デバイス操作の要件を軽減し、病院外での治療を可能にすることで、在宅ケアおよび専門クリニックモデルを支援する可能性があります。
経口アジスロマイシンは、気管支拡張症における肺増悪の予防のための重要な治療選択肢であり続けました。6件の無作為化対照試験にわたる562人の患者を対象とした2025年の系統的レビューおよびメタ分析により、増悪頻度の低減における有効性が確認され、経口抗生物質療法の臨床的価値が強化され、市場における経口投与経路セグメントの継続的成長が支持されました。
患者タイプ別:
高齢者が最速成長コホート成人は2025年の気管支拡張症治療薬売上高の57.45%を占め、累積的な呼吸器への曝露、併存疾患、および構造的肺損傷による成人における気管支拡張症の診断有病率の高さが主な要因となっています。このセグメント内の需要は、疾患修飾療法の採用拡大によってさらに支持されました。2024年に発表されたASPENプロトコルおよびベースライン特性研究は、非嚢胞性線維症気管支拡張症を有する成人におけるブレンソカチブの評価のための強固な臨床基盤を確立し、新興の標的治療に対する信頼を強化し、成人セグメントの継続的成長を支持しました。
高齢者は、気管支拡張症の有病率が年齢とともに増加し、診断が改善されることから、2031年にかけてCAGR 16.30%で拡大すると予測されています。このセグメントの成長は、年齢特有の疾患管理への臨床的関心の拡大によって支持されています。Clinics in Geriatric Medicineに掲載された2025年のレビューでは、気管支拡張症を有する高齢者に対する個別化された診断・治療アプローチの必要性が強調され、併存疾患、多剤併用、および機能的制限の影響が取り上げられました。老年医学に焦点を当てたケアへのこの高まる関心は、早期診断の促進、より一貫した治療開始、および高齢患者集団における気管支拡張症治療薬のより大きな活用を促すと期待されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売・地域薬局がリード、専門薬局が拡大小売・地域薬局は2025年の流通チャネル売上高の42.87%を占め、長期呼吸器療法を必要とする患者への広範な処方調剤ネットワークとアクセスのしやすさによって支持されました。CVS Healthによる旧Rite AidおよびBartell Drugsの店舗・処方ファイルの買収を含む薬局の継続的な統合により、抗生物質や粘液溶解療法などの慢性気管支拡張症治療を受ける患者の医薬品アクセスが維持され、セグメントのリーダーシップが強化されました。
専門薬局は、革新的な気管支拡張症治療薬の調剤における役割の拡大に牽引され、2031年にかけてCAGR 17.30%で成長すると予測されています。Amber Specialty Pharmacy、PANTHERx Rare Pharmacy、その後Maxor Specialty Pharmacyを含む限定流通ネットワークを通じたブレンソカチブの上市により、疾患修飾気管支拡張症治療のための専門的な商業インフラが確立されました。先進的治療薬に対する専門薬局チャネルへのこの高まる依存は、今後数年間にわたるセグメントの力強い成長を支持すると期待されています。
地域分析
北米気管支拡張症治療薬市場
北米は2025年の気管支拡張症治療薬市場において44.75%のシェアを占めた。米国は、非嚢胞性線維症性気管支拡張症(NCFB)の診断済み患者数が商業的に最も大きく、専門医療の償還インフラも最も整備されている。Insmedは、米国における診断済みNCFB患者数50万人と推定しており、その半数がブレンソカチブの臨床適格基準を満たす可能性があるとしている。ブリンスプリの米国における年間定価は患者1人当たり88,000米ドルであり、治療患者1人当たりの収益向上を支えている。カナダおよびメキシコでは気管支拡張薬およびコルチコステロイドへの需要が加わったが、疾患特異的治療薬へのアクセスは比較的緩やかに拡大した。
欧州気管支拡張症治療薬市場
欧州は気管支拡張症治療薬において第2位の地域市場であった。欧州委員会は2025年11月、過去12か月間に少なくとも2回の増悪を経験した12歳以上の患者を対象にブリンスプリを承認した。加盟国間の価格設定および償還交渉により、広範な商業的アクセスが遅延する場合がある。欧州医薬品庁(EMA)は、欧州連合においてNCFBを有する人が40万人から300万人に上ると推定しており、診断および疾患記録の不均一性が浮き彫りとなっている。ドイツ、英国、フランスは主要な早期アクセス市場であり続け、英国は2026年2月に12歳以上の適格患者を対象にブリンスプリを承認した。
アジア太平洋・中東アリカ・南米気管支拡張症治療薬市場
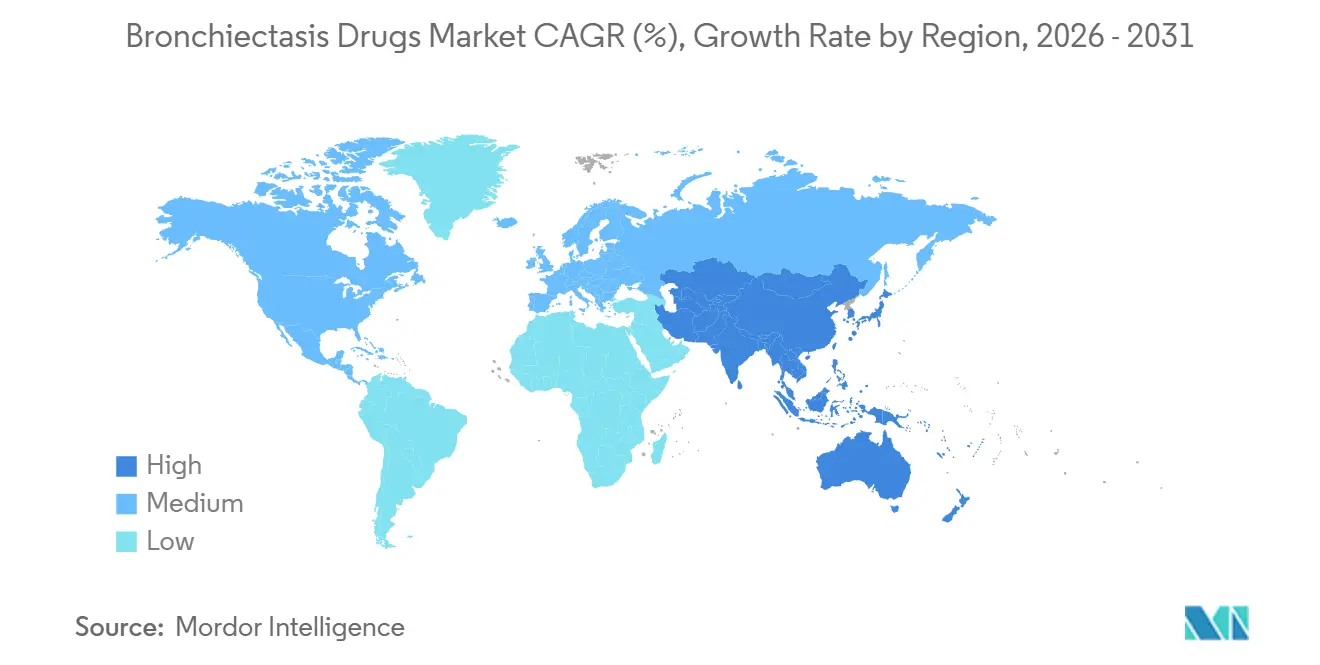
アジア太平洋地域は2031年までにCAGR 17.25%で成長すると予測されており、気管支拡張症治療薬市場において地域別で最も高い成長率となっている。中国では40歳以上の人口10万人当たり1,200人の有病率が報告されており、BE-Chinaレジストリにより同国の患者集団の把握が向上した。Insmedは、ブレンソカチブに関する日本の規制当局の決定を2026年下半期に見込んでいる。韓国では成人10万人当たり886人の有病率が報告されており、相当規模の治療需要が示されている。一方、インドでは結核関連の肺損傷が気管支拡張症の主要な原因となっている。中東・アフリカおよび南米は2025年において合計15%未満のシェアにとどまり、入札調達およびアクセス上の制約からジェネリック呼吸器治療薬が優先されている。

競合環境
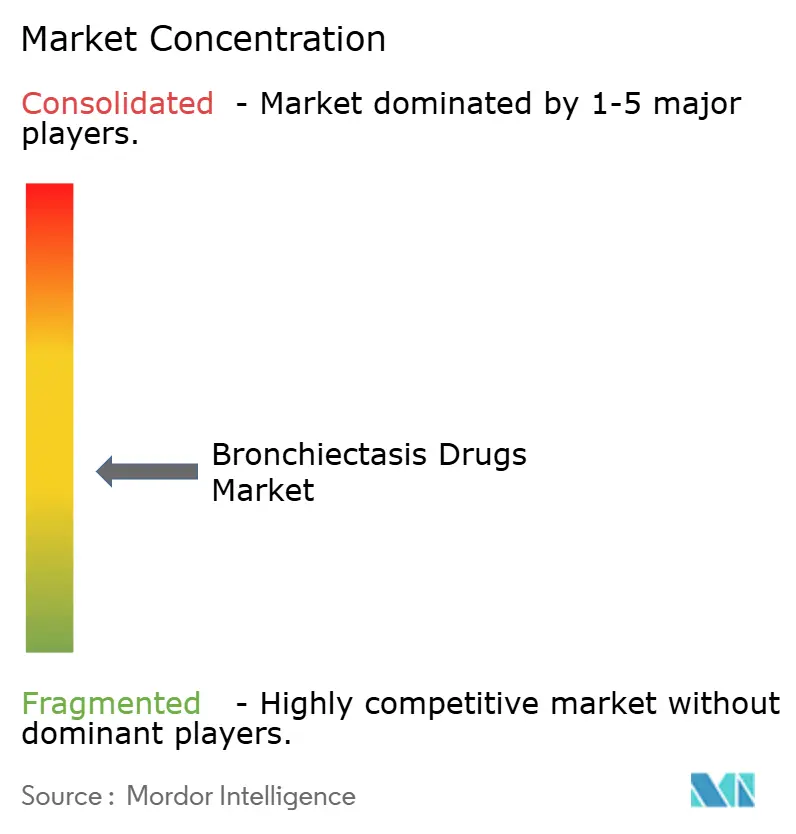
気管支拡張症治療薬市場は、広範なジェネリックセグメントと疾患特異的療法を開発する少数の企業グループで構成されています。Insmedは先行者優位を有しており、BrinsupriはNCFBを対象として特別に設計された唯一の承認療薬です。GSK plc、AstraZeneca PLC、Boehringer Ingelheim International GmbH、Teva Pharmaceutical Industries LTD、Cipla Limited、Insmed Incorporated、およびViatris Inc.は、製品ポートフォリオ、製造規模、吸入器設計、および入札実行を通じて確立された呼吸器医薬品において競合しています。Hikma Pharmaceuticals、Dr. Reddy's Laboratories、およびLupinも公共部門および病院チャネルを通じて吸入製品を供給しています。新興市場では、価格がジェネリック呼吸器医薬品の主要な調達要因であり、疾患特異的治療以外での差別化が制限されています。
Boehringer Ingelheimは、2025年6月に開始された第III相AIRTIVITYスタディを通じてベルデュカチブを進展させました。このプログラムは、両治療薬がDPP-1および好中球性炎症を標的とすることから、Brinsupriに対する主要な競合となっています。AstraZenecaは、慢性緑膿菌(Pseudomonas aeruginosa)定着を有するNCFB患者を対象とした静脈内抗体プログラムAZD0292を推進し、2025年11月に第IIb相スタディを開始し、2028年6月の完了を見込んでいます。SanofiのイテペキマブプログラムはEosinophilic特性を有する患者に対する潜在的な生物学的製剤の選択肢を加えました。これらの動向は、競争が単一の薬剤クラスを超えて拡大する可能性が高いことを示しています。
2026年のCHEST分析では、DPP-1阻害薬が増悪頻度を減少させるという中程度の確実性のエビデンスが示され、この臨床的・商業的に検証された治療クラスへの継続的な投資が支持されました。好酸球性疾患、慢性緑膿菌または非結核性抗酸菌感染症に対する吸入抗生物質、および小児用製剤における機会が残っています。2026年7月時点では、これらすべての患者ニーズに対応する承認済み療法は存在しませんでした。確立された企業は新製品の上市に呼吸器流通能力を活用できる一方、小規模な革新企業はより明確な臨床的差別化を持つ明確に定義された患者グループを標的とする可能性があります。気管支拡張症治療薬市場は、疾患特異的イノベーションに集中し、確立された呼吸器製品全体にわたって分散した状態が続いています。
気管支拡張症治療薬産業リーダー
Insmed Incorporated
Teva Pharmaceutical Industries Ltd
Viatris Inc.
Cipla Ltd
AstraZeneca PLC
- *免責事項:主要選手の並び順不同
気管支拡張症治療薬市場
- ACI Pharmaceuticals Ltd
- AdvaCare
- ALTURiX Ltd
- Armata Pharmaceuticals, Inc.
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Cameron Pharmaceuticals, LLC
- Chemax Pharma
- Chiesi Farmaceutici
- Cipla
- Fresenius
- GlaxoSmithKline
- Insmed
- Merck
- Pfizer
- ReVagenix, Inc.
- Sanofi
- STELLAPHARM J.V. CO., LTD
- Teva Pharmaceutical Industries
- Unilab, Inc.
- Viatris
- Zambon S.p.A.

Recent Industry Developments in 気管支拡張症治療薬市場
- 2026年6月:InsmedはEMARCと提携し、欧州の気管支拡張症患者を対象にブレンソカチブ25 mgの3年間オープンラベルスタディを実施し、52週間のASPENトライアルを超えた長期実世界エビデンスを生成しました。
- 2026年2月:MHRAは、過去12ヶ月間に少なくとも2回の増悪を経験した12歳以上のNCFB患者に対してブリンスプリ25 mgを承認し、NCFBに特化した最初の英国ライセンスとなりました。
- 2025年11月:欧州委員会は、2025年10月のEMAの肯定的意見を受けて、過去12ヶ月間に少なくとも2回の増悪を経験した12歳以上の適格EU患者に対してブリンスプリ25 mgを承認しました。
- 2025年8月:FDAはNCFBを持つ成人および12歳以上の患者に対してブリンスプリ10 mgおよび25 mgを承認し、25 mgの用量はプラセボと比較して年間増悪率を19.4%減少させました。


世界の気管支拡張症治療薬市場レポートの範囲
本レポートの範囲において、気管支拡張症とは、大気道(気管支)が永続的に拡張し、損傷・瘢痕化して粘液が貯留し、反復感染を引き起こす慢性肺疾患です。その管理に使用される医薬品は、粘液の排出、細菌感染との闘い、および気道炎症の制御に焦点を当てています。
気管支拡張症治療薬市場は、薬剤クラス、投与経路、患者タイプ、流通チャネル、および地域別にセグメント化されています。薬剤クラス別では、市場は抗生物質、粘液溶解薬・去痰薬、気管支拡張薬、抗炎症薬、DPP-1およびカテプシンC阻害薬、生物学的製剤療法、およびその他の薬剤クラスを含みます。投与経路別では、市場は吸入、経口、および非経口にセグメント化されています。患者タイプ別では、市場は成人、高齢者、および小児患者に分類されています。流通チャネル別では、市場は病院薬局、専門薬局、小売・地域薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
| 抗生物質 |
| 粘液溶解薬および去痰薬 |
| 気管支拡張薬 |
| 抗炎症薬 |
| DPP-1およびカテプシンC阻害薬 |
| 生物学的療法 |
| その他の薬剤クラス |
| 吸入 |
| 経口 |
| 非経口 |
| 成人 |
| 高齢者 |
| 小児患者 |
| 病院薬局 |
| 専門薬局 |
| 小売・地域薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | 抗生物質 | |
| 粘液溶解薬および去痰薬 | ||
| 気管支拡張薬 | ||
| 抗炎症薬 | ||
| DPP-1およびカテプシンC阻害薬 | ||
| 生物学的療法 | ||
| その他の薬剤クラス | ||
| 投与経路別 | 吸入 | |
| 経口 | ||
| 非経口 | ||
| 患者タイプ別 | 成人 | |
| 高齢者 | ||
| 小児患者 | ||
| 流通チャネル別 | 病院薬局 | |
| 専門薬局 | ||
| 小売・地域薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
気管支拡張症治療薬への需要を牽引しているのは何ですか?
専門呼吸器ケアによる早期診断の拡大とブレンソカチブの登場が主要な要因です。市場は2026年から2031年にかけてCAGR 14.69%で成長すると予測されています。
2026年における気管支拡張症治療薬セクターの価値はいくらですか?
市場規模は2026年に2.66 ビリオン 米ドルとなり、2031年までに5.28 ビリオン 米ドルに達すると予測されています。
最大の売上高を占める薬剤クラスカテゴリーはどれですか?
抗生物質は2025年に38.59%の薬剤クラス売上高をリードし、呼吸器ケアにおける確立された役割によって支持されています。
気管支拡張症ケアにおいて経口療法が重要性を増しているのはなぜですか?
経口製品は2031年にかけてCAGR 17.97%で成長すると予測されています。ブレンソカチブはNCFBを対象として特別に設計された1日1回の経口選択肢を導入しました。
気管支拡張症治療において最も成長の速い地域はどこですか?
アジア太平洋は2031年にかけてCAGR 17.35%を記録すると予測されており、大規模な患者集団と診断の改善によって支持されています。
気管支拡張症治療薬サプライヤー間の競争はどの程度集中していますか?
Insmedは疾患特異的NCFB治療においてファーストムーバーであり、確立された呼吸器製品は多数のブランドおよびジェネリックメーカーによって供給されています。
最終更新日:



