
Marktgröße und Marktanteil für Bronchiektasie-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
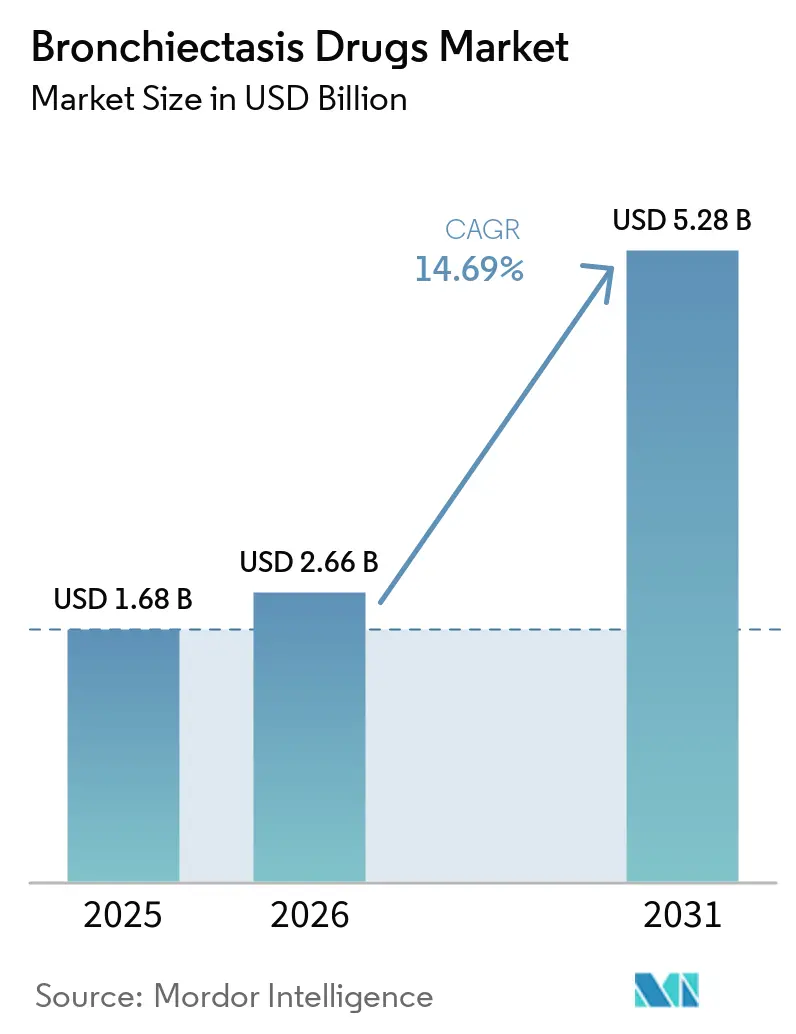
| Marktgröße (2026) | 2.66 Milliarden US-Dollar |
| Marktgröße (2031) | 5.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
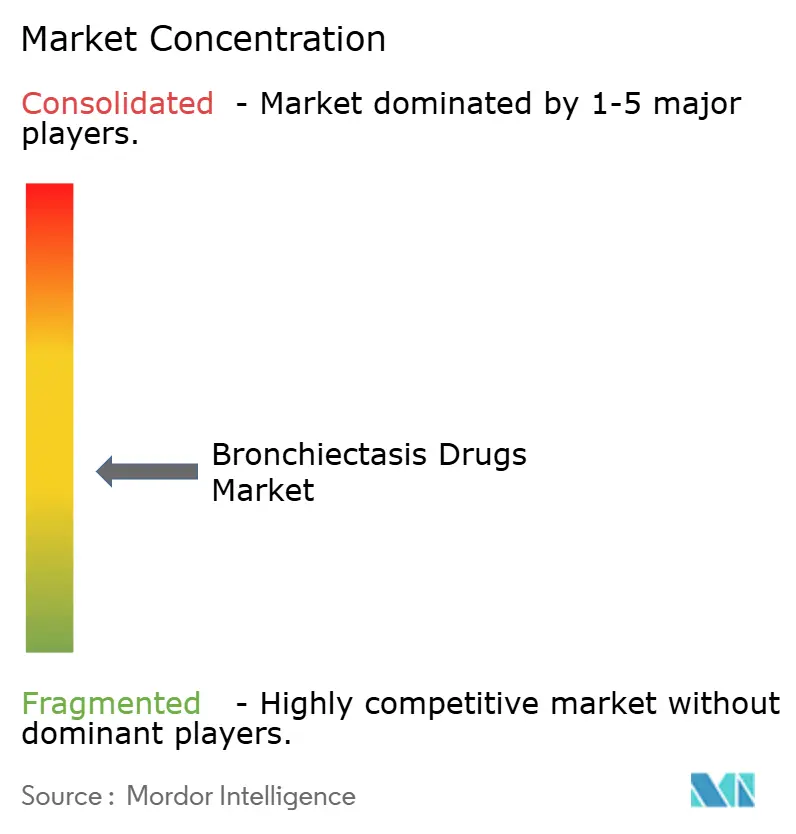
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bronchiektasie-Medikamente von Mordor Intelligence
Es wird erwartet, dass der Markt für Bronchiektasie-Medikamente von 1,68 Milliarden USD im Jahr 2025 auf 2,66 Milliarden USD im Jahr 2026 ansteigt und bis 2031 einen Wert von 5,28 Milliarden USD erreicht, was einem Wachstum mit einer CAGR von 14,69 % über den Zeitraum 2026–2031 entspricht. Im August 2025 wurde Brinsupri (Brensocatib) als erste zugelassene Behandlung, die speziell für nicht-zystische Fibrose-Bronchiektasie (NCFB) entwickelt wurde, zugelassen. Zuvor stützten sich Kliniker auf Asthma- und chronisch obstruktive Lungenerkrankung (COPD)-Therapien, die die neutrophile Atemwegsentzündung nicht direkt ansprachen. Insmed meldete für das zweite Quartal 2026 einen Brinsupri-Umsatz von 309,2 Millionen USD, was einem Anstieg von 49 % gegenüber dem ersten Quartal entspricht, und erhöhte seine Jahresprognose auf 1,25 Milliarden bis 1,40 Milliarden USD. Ein breiterer CT-Zugang verbesserte die Erkennung von Bronchiektasien, während die Fachversorgung, die Erstattungsdeckung und die Patientenüberwachung die Behandlungsübernahme beeinflussten. Eine Metaanalyse aus dem Jahr 2024 schätzte die weltweite Prävalenz von Bronchiektasien bei Erwachsenen auf 680 pro 100.000 Personen, obwohl in ressourcenärmeren Umgebungen erhebliche diagnostische Lücken bestehen blieben.
Wichtigste Erkenntnisse des Berichts
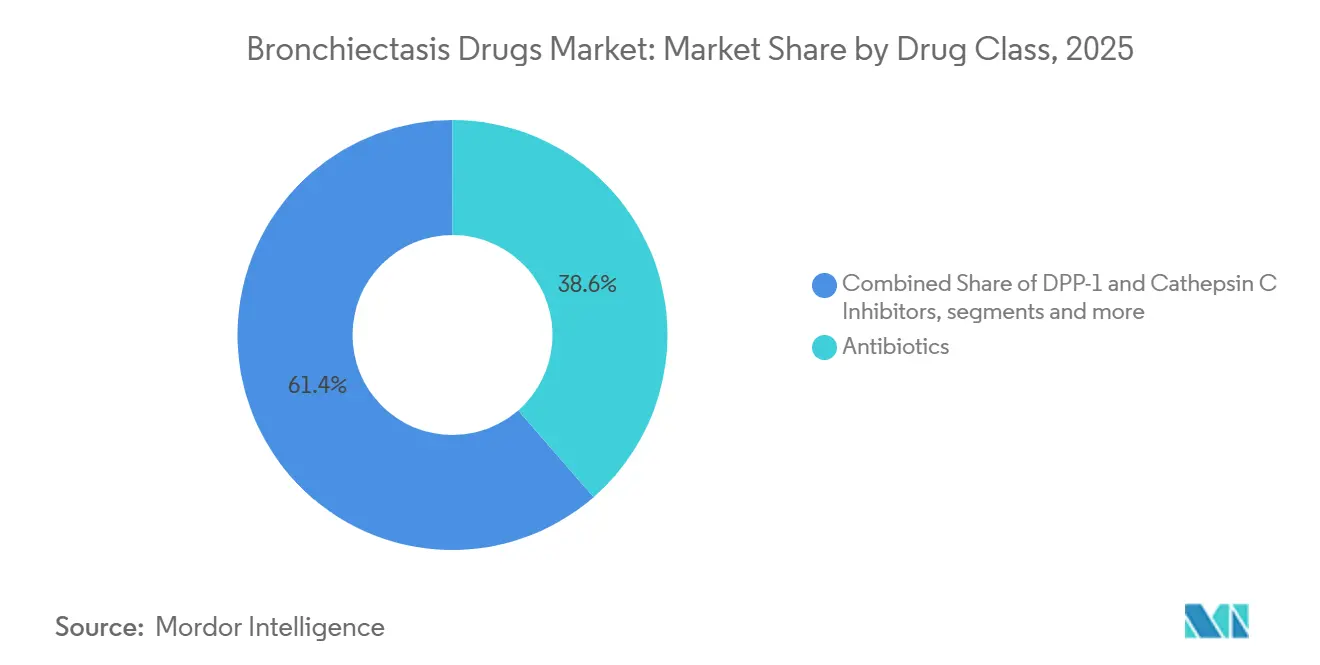
- Nach Wirkstoffklasse hielten Antibiotika im Jahr 2025 einen Marktanteil von 38,59 % am Markt für Bronchiektasie-Medikamente, während DPP-1- und Cathepsin-C-Inhibitoren bis 2031 voraussichtlich mit einer CAGR von 24,25 % wachsen werden.
- Nach Verabreichungsweg entfiel im Jahr 2025 ein Marktanteil von 50,09 % auf den oralen Weg, der bis 2031 voraussichtlich ebenfalls mit einer CAGR von 17,97 % wachsen wird.
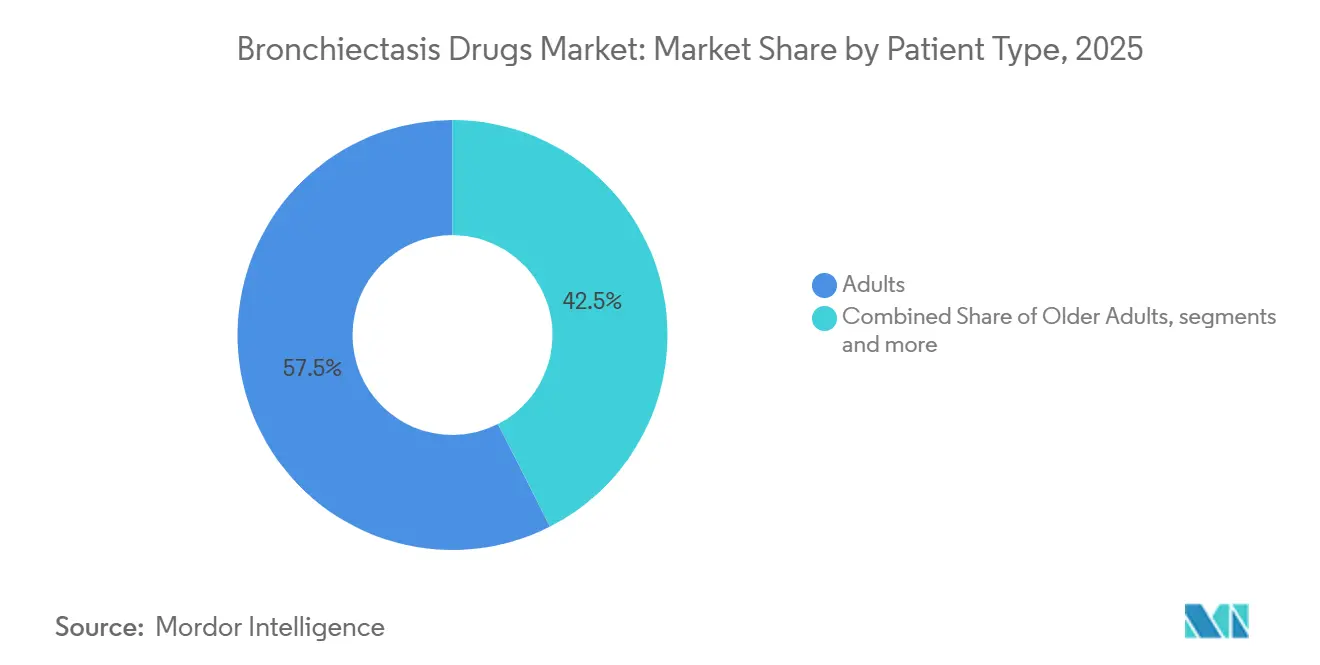
- Nach Patiententyp repräsentierten Erwachsene im Jahr 2025 57,45 % des Umsatzes, während für ältere Erwachsene bis 2031 eine CAGR von 16,30 % prognostiziert wird.
- Nach Vertriebskanal entfielen im Jahr 2025 42,87 % des Umsatzes auf Einzel- und Gemeinschaftsapotheken, während Spezialapotheken bis 2031 voraussichtlich mit einer CAGR von 17,30 % wachsen werden.
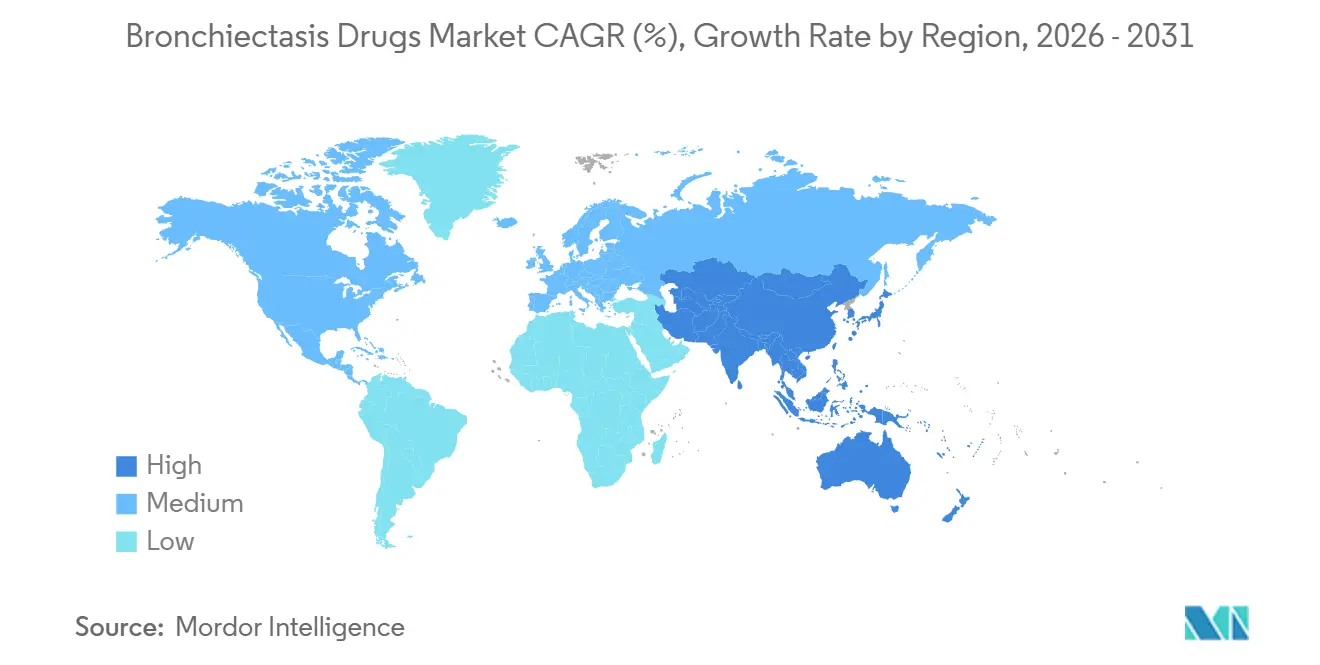
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 44,75 % am gesamten Behandlungsumsatz, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 17,25 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Diagnose von Bronchiektasien durch hochauflösende CT und Mikrobiologie | +1.4% | Global, mit dem stärksten Einfluss in Nordamerika, Europa, China, Japan, Südkorea und städtischen asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Ausweitung der krankheitsmodifizierenden Therapie nach Zulassung von Brensocatib | +1.2% | Nordamerika, Europa, Japan und ausgewählte einkommensstarke asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Wiederkehrende Exazerbationen und langfristiger Antibiotikaeinsatz | +0.9% | Global, mit höherer Relevanz in Märkten mit etablierter spezialisierter Atemwegsversorgung | Mittelfristig (2–4 Jahre) |
| Wachsende Anerkennung chronischer Pseudomonas-aeruginosa-Infektionen | +0.6% | Nordamerika, Europa, Australien, Japan, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Präzisionsstratifizierung nach neutrophilen und eosinophilen Phänotypen | +0.5% | Nordamerika und Europa, gefolgt von Japan und entwickelten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Heimbasierte Vernebelung und digitales Adhärenz-Monitoring | +0.3% | Nordamerika, Westeuropa, Japan, Australien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose von Bronchiektasien durch hochauflösende CT und Mikrobiologie
Atemwegsspezialisten identifizierten Bronchiektasien zunehmend bei der Beurteilung von Patienten mit anhaltenden Asthma- oder COPD-Symptomen mittels hochauflösender CT. Die WHO identifizierte chronische Atemwegserkrankungen als ein wichtiges Umfeld für eine frühere Diagnose und koordinierte Atemwegsversorgung. Infolgedessen wurden Facharztkonsultationen für obstruktive Lungenerkrankungen zu einem wichtigen Weg zur Bronchiektasie-Diagnose und anschließenden Behandlung. Eine Überprüfung der Europäischen Gesellschaft für Atemwegsmedizin aus dem Jahr 2026 berichtete über eine steigende Prävalenz in mehreren Kohorten, da die Diagnosekapazität verbessert wurde. Die Europäische Arzneimittel-Agentur gewährte Brensocatib PRIME-Unterstützung, was den ungedeckten Bedarf bei NCFB und einen klareren regulatorischen Weg für krankheitsspezifische Therapien widerspiegelt.[1]Jing Liu et al., "Prävalenz von Bronchiektasien bei Erwachsenen: Eine Metaanalyse," BMC Public Health, doi.org. Der Markt für Bronchiektasie-Medikamente könnte sich ausweiten, wenn mehr diagnostizierte Patienten von der allgemeinen Atemwegsversorgung in spezialisierte Behandlungspfade übergehen.
Wiederkehrende Exazerbationen und langfristiger Antibiotikaeinsatz
Eine randomisierte Studie aus dem Jahr 2025 ergab, dass duale und dreifache inhalative Bronchodilatator-Regime die Exazerbationen bei Bronchiektasie-Patienten mit Atemflussobstruktion reduzierten. Die Ergebnisse stärkten die klinische Begründung für langwirksame Kombinationstherapien bei Patienten mit gleichzeitig bestehender obstruktiver Atemwegserkrankung. Dies unterstützte die Nachfrage nach Produkten wie GSKs Trelegy Ellipta und AstraZenecas Breztri Aerosphere. Die Leitlinie der Europäischen Gesellschaft für Atemwegsmedizin aus dem Jahr 2025 riet von der routinemäßigen Anwendung inhalativer Kortikosteroide bei Patienten ohne Asthma oder COPD ab, während ihre Rolle für geeignete Patienten beibehalten wurde. Die Leitlinie konzentrierte die Behandlung auf geeignete Patientenpopulationen und unterstützte eine wiederkehrende Verschreibungsnachfrage im Markt für Bronchiektasie-Medikamente.[2]Weltgesundheitsorganisation, "Globales wissenschaftliches Gremium für chronische Atemwegserkrankungen: Hintergrundpapier," Weltgesundheitsorganisation, who.int.
Präzisionsstratifizierung nach neutrophilen und eosinophilen Phänotypen
Eosinophilenzahlen im Blut wurden zunehmend relevant bei der Identifizierung von Bronchiektasie-Patienten, die von inhalativen Kortikosteroiden profitieren könnten. Im Jahr 2025 veröffentlichte EMBARC-Registerbefunde zeigten weniger Exazerbationen und Krankenhausaufenthalte bei Kortikosteroid-Anwendern mit erhöhten Eosinophilenwerten als bei vergleichbaren Patienten mit normalen Werten. Diese Evidenz unterstützte phänotypbasierte Behandlungsentscheidungen anstelle einer breiten empirischen Anwendung. Sie lieferte den Herstellern auch eine klarere Grundlage für die Entwicklung von Therapien für Patienten mit eosinophilen Krankheitsmerkmalen. Sanofis Itepekimab-Programm führte einen biologischen Ansatz ein, der sich von der DPP-1-Hemmung unterscheidet. Der Markt für Bronchiektasie-Medikamente könnte separate Behandlungspfade für neutrophile und eosinophile Erkrankungen entwickeln, wenn zukünftige klinische Evidenz unterschiedliche Zulassungen unterstützt.
Heimbasierte Vernebelung und digitales Adhärenz-Monitoring
Digitale Atemwegstools halfen Patienten dabei, Medikamentenanwendungsmuster zu verfolgen und außerhalb klinischer Umgebungen Erinnerungen zur Adhärenz zu erhalten. Aptar Digital Health erhielt 2025 die FDA-510(k)-Zulassung für HeroTracker Sense, einen Bluetooth-fähigen Sensor für Druckdosierinhalatoren. Diese Tools unterstützten Behandlungsteams dabei, schlechte Adhärenz von unzureichendem Medikamentenansprechen zu unterscheiden. Orales Brensocatib reduzierte die Abhängigkeit von Inhalatorschulungen, da Patienten es einmal täglich einnahmen. Insmeds inLighten-Programm kombinierte finanzielle Unterstützung mit Dienstleistungen, die die Behandlungsanwendung unterstützen sollten. Der Markt für Bronchiektasie-Medikamente erstreckte sich zunehmend über Arzneimittel hinaus auf Patientenunterstützung und heimbasiertes Monitoring.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fehler bei der Inhalatoranwendung und Lücken bei der Behandlungsadhärenz | -0.8% | Global, mit höherem Schweregrad in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken im Zusammenhang mit Kortikosteroiden und Bronchodilatatoren | -0.7% | Global, mit der höchsten regulatorischen Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erstattungshürden für langfristige inhalative und Spezialtherapien | -0.5% | Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika sowie andere ausschreibungsbasierte Märkte | Mittelfristig (2–4 Jahre) |
| Gerätebelastung und Adhärenzprobleme bei chronischer Vernebelungstherapie | -0.4% | Global, mit stärkerem Einfluss in Ländern mit niedrigem und mittlerem Einkommen sowie in ländlichen Versorgungsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätebelastung und Adhärenzprobleme bei chronischer Inhalationstherapie mit Verneblern
Eine korrekte Inhalatortechnik bleibt für Patienten unerlässlich, um die erwarteten Behandlungsvorteile zu erzielen. Ungleicher Zugang zu Telemedizin-Unterstützung und Fachberatung schafft Lücken in der Atemwegsversorgung. Eine falsche Inhalatoranwendung kann dazu führen, dass Patienten trotz geeigneter Therapie als nicht ansprechend erscheinen, was unnötige Medikamentenänderungen veranlasst. Die Leitlinie der Europäischen Gesellschaft für Atemwegsmedizin erfordert eine sorgfältige Patientenauswahl für inhalative Kortikosteroide, was ohne regelmäßiges Atemwegsmonitoring eine Herausforderung bleibt. Diese Lücken begrenzen die Behandlungsergebnisse und verlangsamen die Einführung höherwertiger inhalativer Regime im Markt für Bronchiektasie-Medikamente.
Antimikrobielle Resistenz und nachlassende Dauerhaftigkeit von Antibiotika
Sicherheitserwägungen bleiben bei der Auswahl langfristiger entzündungshemmender und bronchodilatatorischer Therapien entscheidend. Die Leitlinie der Europäischen Gesellschaft für Atemwegsmedizin schränkt die routinemäßige Anwendung inhalativer Kortikosteroide ein, da das Nutzen-Risiko-Profil je nach Patientengruppe variiert. Brensocatib erfordert nach der Zulassung eine fortlaufende Sicherheitsüberwachung. In der ASPEN-Studie traten Erhöhungen der Alaninaminotransferase um mehr als das Dreifache der oberen Normgrenze bei 0,9 % der Patienten auf, die 25 mg erhielten, während Hautkrebs bei 1,9 % der Patienten auftrat, verglichen mit 1,1 % für Placebo. Diese Ergebnisse könnten Verschreiber vorsichtig machen, Patienten auf neuere Behandlungen umzustellen, während Genehmigungsanforderungen der Kostenträger und Anforderungen an die Nachmarktsüberwachung den Marktzugang verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Antibiotika führend, DPP-1- und Cathepsin-C-Inhibitoren mit dem schnellsten WachstumAntibiotika machten im Jahr 2025 38,59 % des Marktes für Bronchiektasie-Medikamente aus. Aktuelle klinische Erkenntnisse stärken weiterhin das Antibiotika-Teilsegment im Bronchiektasie-Markt. Eine im Juli 2024 in CHEST veröffentlichte Metaanalyse bestätigte, dass inhalierte Antibiotika die Exazerbationshäufigkeit und die bakterielle Sputumlast bei Erwachsenen mit Bronchiektasien signifikant reduzieren, was eine stärkere Übernahme einer langfristigen suppressiven Antibiotikatherapie unterstützt. Darüber hinaus zeigte die ERASE-Studie vom Januar 2024 die Wirksamkeit von inhaliertem Tobramycin, mit oder ohne orales Ciprofloxacin, zur Eradikation von Pseudomonas aeruginosa und validierte damit kombinierte Antibiotikaansätze für das Management chronischer Infektionen. Zusammen dürften diese Erkenntnisse das Vertrauen der Ärzte stärken, den leitlinienbasierten Einsatz unterstützen und das Wachstum des Antibiotika-Teilsegments in der Bronchiektasie-Behandlung vorantreiben.
DPP-1- und Cathepsin-C-Inhibitoren werden bis 2031 voraussichtlich mit einer CAGR von 24,25 % wachsen und sind damit die am schnellsten wachsende Wirkstoffklasse. Jüngste klinische Fortschritte haben die aufkommenden DPP-1- und Cathepsin-C-Inhibitor-Teilsegmente im Markt für Bronchiektasie-Medikamente gestärkt. Die Phase-III-Studie ASPEN zeigte, dass der DPP-1-Inhibitor Brensocatib Exazerbationen bei Bronchiektasie-Patienten reduzierte und damit eine solide Grundlage für eine krankheitsmodifizierende Therapie schuf. Darüber hinaus berichtete die Phase-II-Studie AIRLEAF über positive Dosisfindungsergebnisse für den Cathepsin-C-Inhibitor BI 1291583, was die Pipeline-Erweiterung unterstützt und die künftigen therapeutischen Optionen für das Bronchiektasie-Management erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verabreichungsweg:
Orale Therapien mit dem größten Anteil und dem schnellsten WachstumDer orale Verabreichungsweg machte im Jahr 2025 50,09 % des Marktes für Bronchiektasie-Medikamente aus und wird voraussichtlich auch das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,97 % bis 2031 sein. Brensocatib führte eine orale, einmal täglich einzunehmende Behandlungsoption ein, die speziell für nicht-zystische Fibrose-Bronchiektasie (NCFB) entwickelt wurde. Die breitere Klasse der DPP-1-Inhibitoren könnte nach dem ersten kommerziellen Markteintritt zusätzliche orale Behandlungsoptionen schaffen. Eine Metaanalyse aus dem Jahr 2025 ergab, dass DPP-1-Inhibitoren die Exazerbationshäufigkeit um 27 % reduzierten, mit einem Risikoverhältnis von 0,73 und Evidenz mittlerer Qualität. Orale Therapien können Heimversorgungs- und Fachklinikmodelle unterstützen, indem sie den Umgang mit Geräten reduzieren und eine Behandlung außerhalb von Krankenhäusern ermöglichen.
Orales Azithromycin blieb eine wichtige Behandlungsoption zur Vorbeugung pulmonaler Exazerbationen bei Bronchiektasien. Eine systematische Übersichtsarbeit und Metaanalyse aus dem Jahr 2025, die 562 Patienten aus sechs randomisierten kontrollierten Studien umfasste, bestätigte ihre Wirksamkeit bei der Reduzierung der Exazerbationshäufigkeit, was den klinischen Wert der oralen Antibiotikatherapie unterstreicht und das weitere Wachstum des oralen Verabreichungssegments im Markt unterstützt.
Nach Patiententyp:
Ältere Erwachsene sind die am schnellsten wachsende KohorteErwachsene machten im Jahr 2025 57,45 % des Umsatzes mit Bronchiektasie-Medikamenten aus, was auf die höhere diagnostizierte Prävalenz von Bronchiektasien bei Erwachsenen aufgrund kumulativer respiratorischer Expositionen, Komorbiditäten und struktureller Lungenschäden zurückzuführen ist. Die Nachfrage in diesem Segment wurde durch die zunehmende Übernahme krankheitsmodifizierender Therapien weiter gestützt. Das 2024 veröffentlichte ASPEN-Protokoll und die Studie zu Ausgangsmerkmalen schufen eine solide klinische Grundlage für die Bewertung von Brensocatib bei Erwachsenen mit nicht-zystischer Fibrose-Bronchiektasie und stärkten das Vertrauen in aufkommende zielgerichtete Behandlungen sowie das weitere Wachstum des Erwachsenensegments.
Für ältere Erwachsene wird bis 2031 eine CAGR von 16,30 % prognostiziert, da die Prävalenz von Bronchiektasien mit dem Alter zunimmt und die Diagnose verbessert wird. Das Wachstum in diesem Segment wird durch einen zunehmenden klinischen Fokus auf altersspezifisches Krankheitsmanagement unterstützt. Eine 2025 in Clinics in Geriatric Medicine veröffentlichte Übersichtsarbeit hob die Notwendigkeit maßgeschneiderter diagnostischer und therapeutischer Ansätze für ältere Erwachsene mit Bronchiektasien hervor und befasste sich mit den Auswirkungen von Komorbiditäten, Polypharmazie und funktionellen Einschränkungen. Diese zunehmende Betonung geriatrisch ausgerichteter Versorgung dürfte eine frühere Diagnose, eine konsistentere Behandlungseinleitung und eine stärkere Nutzung von Bronchiektasie-Therapien bei alternden Patientenpopulationen fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzel- und Gemeinschaftsapotheken führend, Spezialapotheken auf dem VormarschEinzel- und Gemeinschaftsapotheken machten im Jahr 2025 42,87 % des Vertriebskanalumsatzes aus, unterstützt durch ihre umfangreichen Rezeptabgabenetzwerke und die Zugänglichkeit für Patienten, die langfristige Atemwegstherapien benötigen. Die fortgesetzte Apothekenkonsolidierung, einschließlich der Übernahme ehemaliger Rite Aid- und Bartell Drugs-Filialen sowie Rezeptdateien durch CVS Health, trug dazu bei, den Medikamentenzugang für Patienten zu erhalten, die chronische Bronchiektasie-Behandlungen wie Antibiotika und Mukolytika-Therapien erhalten, und festigte damit die Führungsposition des Segments.
Spezialapotheken werden bis 2031 voraussichtlich mit einer CAGR von 17,30 % wachsen, angetrieben durch ihre wachsende Rolle bei der Abgabe innovativer Bronchiektasie-Therapien. Die Einführung von Brensocatib über ein begrenztes Vertriebsnetz, das Amber Specialty Pharmacy, PANTHERx Rare Pharmacy und später Maxor Specialty Pharmacy umfasst, schuf eine spezialisierte kommerzielle Infrastruktur für die krankheitsmodifizierende Bronchiektasie-Behandlung. Diese wachsende Abhängigkeit von Spezialapotheken für fortschrittliche Therapien dürfte in den kommenden Jahren ein starkes Wachstum des Segments unterstützen.
Geografische Analyse
Nordamerika Markt für Bronchiektasie-Medikamente
Nordamerika hielt im Jahr 2025 einen Anteil von 44,75 % am Markt für Bronchiektasie-Medikamente. Die Vereinigten Staaten verfügen über die größte kommerziell adressierbare diagnostizierte NCFB-Population und die am weitesten entwickelte Infrastruktur für die Erstattung von Spezialtherapien. Insmed schätzte, dass die Vereinigten Staaten 500.000 diagnostizierte NCFB-Patienten hatten, wobei die Hälfte potenziell die klinischen Zulassungskriterien für Brensocatib erfüllen könnte. Brinsupri hatte in den Vereinigten Staaten einen jährlichen Listenpreis von 88.000 USD pro Patient, was höhere Einnahmen pro behandeltem Patienten unterstützte. Kanada und Mexiko trugen zur Nachfrage nach Bronchodilatatoren und Kortikosteroiden bei, obwohl der Zugang zu krankheitsspezifischen Therapien langsamer voranschritt.
Europa Markt für Bronchiektasie-Medikamente
Europa war der zweitgrößte regionale Markt für Bronchiektasie-Medikamente. Die Europäische Kommission genehmigte Brinsupri im November 2025 für Patienten ab 12 Jahren mit mindestens zwei Exazerbationen in den vorangegangenen 12 Monaten. Preis- und Erstattungsverhandlungen in den Mitgliedstaaten können den breiten kommerziellen Zugang verzögern. Die EMA schätzte, dass 400.000 bis 3 Millionen Menschen in der Europäischen Union an NCFB erkrankt waren, was auf eine uneinheitliche Diagnose und Krankheitserfassung hinweist. Deutschland, das Vereinigte Königreich und Frankreich blieben wichtige Märkte für den frühen Zugang, während das Vereinigte Königreich Brinsupri im Februar 2026 für berechtigte Patienten ab 12 Jahren zuließ.
Markt für Bronchiektasie-Medikamente in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 17,25 % wachsen, der höchsten regionalen Rate im Markt für Bronchiektasie-Medikamente. China meldete eine Prävalenz von 1.200 pro 100.000 Personen ab 40 Jahren, und das BE-China-Register verbesserte die Transparenz hinsichtlich der Patientenpopulation des Landes. Insmed erwartete eine japanische Regulierungsentscheidung für Brensocatib in der zweiten Hälfte des Jahres 2026. Südkorea meldete eine Prävalenz von 886 pro 100.000 Erwachsene, was auf eine erhebliche Behandlungsnachfrage hinweist, während tuberkulosebedingte Lungenschäden in Indien eine Hauptursache für Bronchiektasie blieben. Der Nahe Osten und Afrika sowie Südamerika hielten im Jahr 2025 zusammen einen Anteil von unter 15 %, wo Ausschreibungsbeschaffung und Zugangsbeschränkungen generische Atemwegstherapien begünstigten.

Wettbewerbslandschaft
Der Markt für Bronchiektasie-Medikamente verfügt über ein breites Generikasegment und eine kleinere Gruppe von Unternehmen, die krankheitsspezifische Therapien entwickeln. Insmed hat eine Pionierstellung inne, da Brinsupri die einzige zugelassene Behandlung ist, die speziell für NCFB entwickelt wurde. GSK plc, AstraZeneca PLC, Boehringer Ingelheim International GmbH, Teva Pharmaceutical Industries LTD, Cipla Limited, Insmed Incorporated und Viatris Inc. konkurrieren im Bereich etablierter Atemwegsmedikamente durch Produktportfolios, Fertigungskapazitäten, Inhalatordesign und Ausschreibungsabwicklung. Hikma Pharmaceuticals, Dr. Reddy's Laboratories und Lupin beliefern ebenfalls öffentliche und Krankenhauskanäle mit Inhalationsprodukten. In Schwellenmärkten bleibt der Preis der entscheidende Beschaffungsfaktor für generische Atemwegsmedikamente, was die Differenzierung außerhalb krankheitsspezifischer Behandlungen einschränkt.
Boehringer Ingelheim brachte Verducatib in der Phase-III-Studie AIRTIVITY voran, die im Juni 2025 begann. Das Programm stellt eine große Herausforderung für Brinsupri dar, da beide Behandlungen auf DPP-1 und neutrophile Entzündungen abzielen. AstraZeneca verfolgte AZD0292, ein intravenöses Antikörperprogramm für NCFB-Patienten mit chronischer Pseudomonas aeruginosa-Kolonisierung, und begann seine Phase-IIb-Studie im November 2025 mit einem geschätzten Abschluss im Juni 2028. Das Itepekimab-Programm von Sanofi fügte eine potenzielle biologische Option für Patienten mit eosinophilen Merkmalen hinzu. Diese Entwicklungen deuten darauf hin, dass der Wettbewerb wahrscheinlich über eine einzelne Wirkstoffklasse hinausgehen wird.
Eine CHEST-Analyse aus dem Jahr 2026 fand Evidenz mittlerer Qualität dafür, dass DPP-1-Inhibitoren die Exazerbationshäufigkeit reduzieren, was weitere Investitionen in diese klinisch und kommerziell validierte Behandlungsklasse unterstützt. Chancen bestanden weiterhin bei eosinophilen Erkrankungen, inhalativen Antibiotika für chronische Pseudomonas- oder nichttuberkulöse Mykobakterieninfektionen sowie bei pädiatrischen Formulierungen. Stand Juli 2026 sprach keine zugelassene Therapie alle diese Patientenbedürfnisse an. Etablierte Unternehmen können ihre Atemwegsvertriebskapazitäten für neue Markteinführungen nutzen, während kleinere Innovatoren möglicherweise klar definierte Patientengruppen mit einer klareren klinischen Differenzierung ansprechen. Der Markt für Bronchiektasie-Medikamente bleibt auf krankheitsspezifische Innovationen konzentriert und ist über etablierte Atemwegsprodukte hinweg fragmentiert.
Marktführer in der Bronchiektasie-Medikamentenbranche
Insmed Incorporated
Teva Pharmaceutical Industries Ltd
Viatris Inc.
Cipla Ltd
AstraZeneca PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bronchiektasie-Medikamente
- ACI Pharmaceuticals Ltd
- AdvaCare
- ALTURiX Ltd
- Armata Pharmaceuticals, Inc.
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Cameron Pharmaceuticals, LLC
- Chemax Pharma
- Chiesi Farmaceutici
- Cipla
- Fresenius
- GlaxoSmithKline
- Insmed
- Merck
- Pfizer
- ReVagenix, Inc.
- Sanofi
- STELLAPHARM J.V. CO., LTD
- Teva Pharmaceutical Industries
- Unilab, Inc.
- Viatris
- Zambon S.p.A.

Recent Industry Developments in Markt für Bronchiektasie-Medikamente
- Juni 2026: Insmed ging eine Partnerschaft mit EMBARC ein, um eine dreijährige, offene Studie mit Brensocatib 25 mg bei europäischen Bronchiektasie-Patienten durchzuführen und langfristige Real-World-Evidenz über die 52-wöchige ASPEN-Studie hinaus zu generieren.
- Februar 2026: Die MHRA genehmigte Brinsupri 25 mg für NCFB-Patienten ab 12 Jahren mit mindestens zwei Schüben in den vorangegangenen 12 Monaten und markierte damit die erste britische Zulassung speziell für NCFB.
- November 2025: Die Europäische Kommission genehmigte Brinsupri 25 mg für geeignete EU-Patienten ab 12 Jahren mit mindestens zwei Exazerbationen in den vorangegangenen 12 Monaten, nach einer positiven Stellungnahme der Europäischen Arzneimittel-Agentur im Oktober 2025.
- August 2025: Die FDA genehmigte Brinsupri 10 mg und 25 mg für Erwachsene und Patienten ab 12 Jahren mit NCFB; die 25-mg-Dosis reduzierte die jährlichen Exazerbationsraten um 19,4 % gegenüber Placebo.


Berichtsumfang des globalen Marktes für Bronchiektasie-Medikamente
Gemäß dem Umfang des Berichts ist Bronchiektasie eine chronische Lungenerkrankung, bei der sich die großen Atemwege (Bronchien) dauerhaft erweitern, beschädigen und vernarben, was zur Ansammlung von Schleim und zu wiederkehrenden Infektionen führt. Die zur Behandlung eingesetzten Medikamente konzentrieren sich auf die Schleimbeseitigung, die Bekämpfung bakterieller Infektionen und die Kontrolle von Atemwegsentzündungen.
Der Markt für Bronchiektasie-Medikamente ist nach Wirkstoffklasse, Verabreichungsweg, Patiententyp, Vertriebskanal und Geografie segmentiert. Nach Wirkstoffklasse umfasst der Markt Antibiotika, Mukolytika und Expektorantien, Bronchodilatatoren, entzündungshemmende Wirkstoffe, DPP-1- und Cathepsin-C-Inhibitoren, biologische Therapien und weitere Wirkstoffklassen. Nach Verabreichungsweg ist der Markt in Inhalation, oral und parenteral segmentiert. Nach Patiententyp ist der Markt in Erwachsene, ältere Erwachsene und pädiatrische Patienten unterteilt. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Spezialapotheken, Einzel- und Gemeinschaftsapotheken sowie Online-Apotheken segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Antibiotika |
| Mukolytika und Expektorantien |
| Bronchodilatatoren |
| Entzündungshemmende Wirkstoffe |
| DPP-1- und Cathepsin-C-Inhibitoren |
| Biologische Therapien |
| Andere Wirkstoffklassen |
| Inhalation |
| Oral |
| Parenteral |
| Erwachsene |
| Ältere Erwachsene |
| Pädiatrische Patienten |
| Krankenhausapotheken |
| Spezialapotheken |
| Einzel- und Gemeinschaftsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Antibiotika | |
| Mukolytika und Expektorantien | ||
| Bronchodilatatoren | ||
| Entzündungshemmende Wirkstoffe | ||
| DPP-1- und Cathepsin-C-Inhibitoren | ||
| Biologische Therapien | ||
| Andere Wirkstoffklassen | ||
| Nach Verabreichungsweg | Inhalation | |
| Oral | ||
| Parenteral | ||
| Nach Patiententyp | Erwachsene | |
| Ältere Erwachsene | ||
| Pädiatrische Patienten | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Spezialapotheken | ||
| Einzel- und Gemeinschaftsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Bronchiektasie-Medikamenten an?
Eine frühere Diagnose durch spezialisierte Atemwegsversorgung und die Einführung von Brensocatib sind Schlüsselfaktoren. Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,69 % wachsen.
Wie hoch ist der Wert des Sektors für Bronchiektasie-Medikamente im Jahr 2026?
Der Marktwert wird im Jahr 2026 voraussichtlich 2,66 Milliarden USD betragen und soll bis 2031 einen Wert von 5,28 Milliarden USD erreichen.
Welche Wirkstoffklassenkategorie hat die größte Umsatzposition?
Antibiotika führten im Jahr 2025 mit 38,59 % den Umsatz nach Wirkstoffklasse an, unterstützt durch ihre etablierte Rolle in der Atemwegsversorgung.
Warum gewinnen orale Therapien in der Bronchiektasie-Behandlung an Bedeutung?
Orale Produkte werden bis 2031 voraussichtlich mit einer CAGR von 17,97 % wachsen. Brensocatib führte eine einmal täglich einzunehmende orale Option ein, die speziell für NCFB entwickelt wurde.
Welche Region wächst am schnellsten bei der Bronchiektasie-Behandlung?
Für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 17,35 % prognostiziert, unterstützt durch große Patientenpopulationen und eine verbesserte Diagnose.
Wie konzentriert ist der Wettbewerb unter den Anbietern von Bronchiektasie-Medikamenten?
Insmed ist der First Mover bei der krankheitsspezifischen NCFB-Behandlung, während etablierte Atemwegsprodukte von zahlreichen Marken- und Generikaherstellern geliefert werden.
Seite zuletzt aktualisiert am:



