
Taille et part du marché des médicaments contre la bronchectasie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
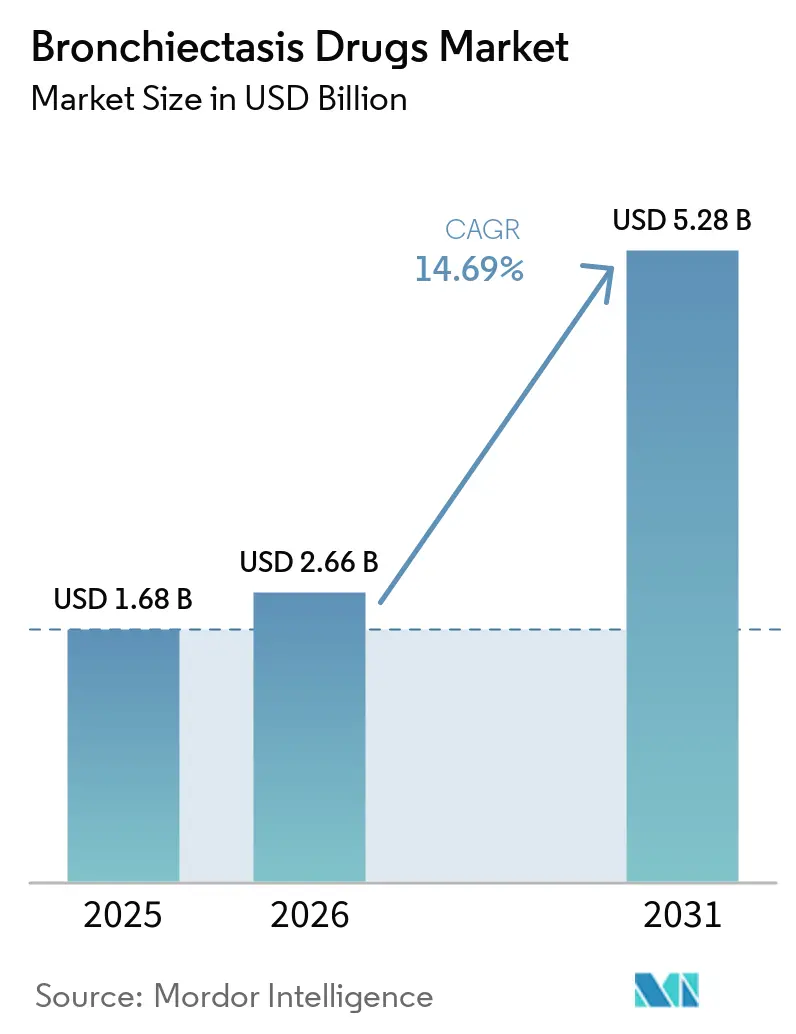
| Taille du Marché (2026) | 2.66 Milliards de dollars |
| Taille du Marché (2031) | 5.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
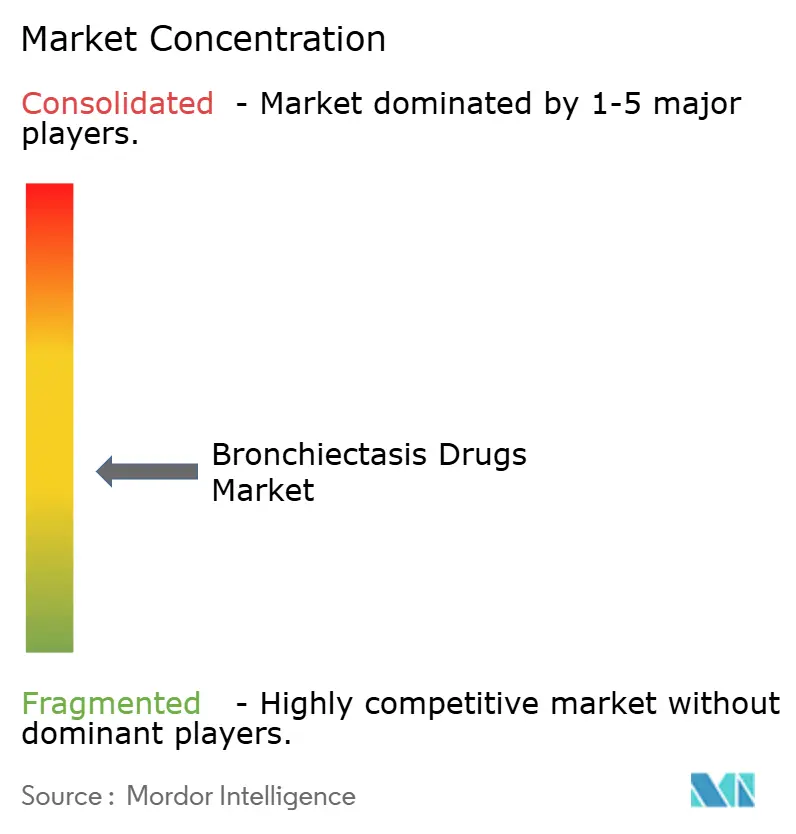
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre la bronchectasie par Mordor Intelligence
Le marché des médicaments contre la bronchectasie devrait progresser de 1,68 milliard USD en 2025 à 2,66 milliards USD en 2026, pour atteindre 5,28 milliards USD d'ici 2031, avec un CAGR de 14,69 % sur la période 2026-2031. En août 2025, Brinsupri (brensocatib) est devenu le premier traitement approuvé spécifiquement conçu pour la bronchectasie non liée à la mucoviscidose (BNMV). Auparavant, les cliniciens s'appuyaient sur des thérapies contre l'asthme et la bronchopneumopathie chronique obstructive (BPCO) qui ne ciblaient pas directement l'inflammation neutrophilique des voies aériennes. Insmed a déclaré 309,2 millions USD de chiffre d'affaires lié à Brinsupri au deuxième trimestre 2026, en hausse de 49 % par rapport au premier trimestre, et a relevé ses prévisions annuelles à 1,25 milliard USD – 1,40 milliard USD. Un accès plus large à la tomodensitométrie a amélioré la détection de la bronchectasie, tandis que les soins spécialisés, la couverture de remboursement et le suivi des patients ont influencé l'adoption des traitements. Une méta-analyse de 2024 a estimé la prévalence mondiale de la bronchectasie chez l'adulte à 680 pour 100 000 personnes, bien que des lacunes diagnostiques demeurent significatives dans les contextes à ressources limitées.
Points clés du rapport
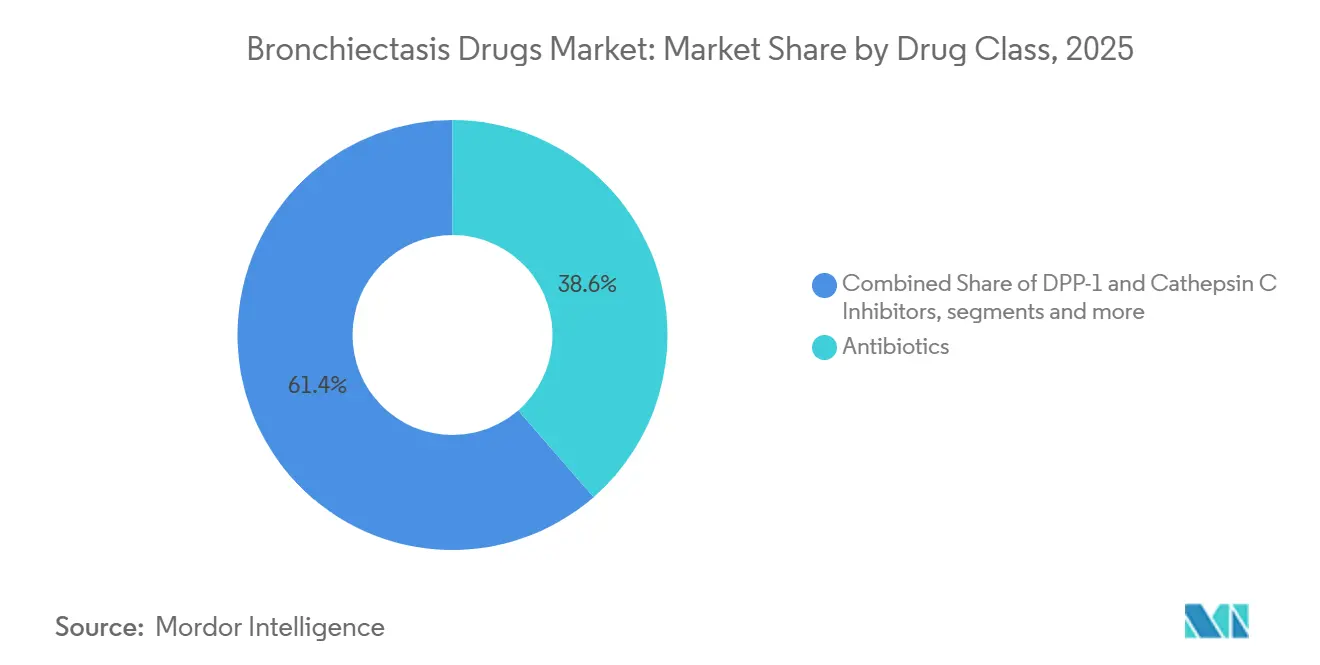
- Par classe thérapeutique, les antibiotiques détenaient 38,59 % de la part de marché des médicaments contre la bronchectasie en 2025, tandis que les inhibiteurs de DPP-1 et de cathepsine C devraient croître à un CAGR de 24,25 % jusqu'en 2031.
- Par voie d'administration, la voie orale représentait 50,09 % de la part de marché en 2025, et devrait également se développer à un CAGR de 17,97 % jusqu'en 2031.
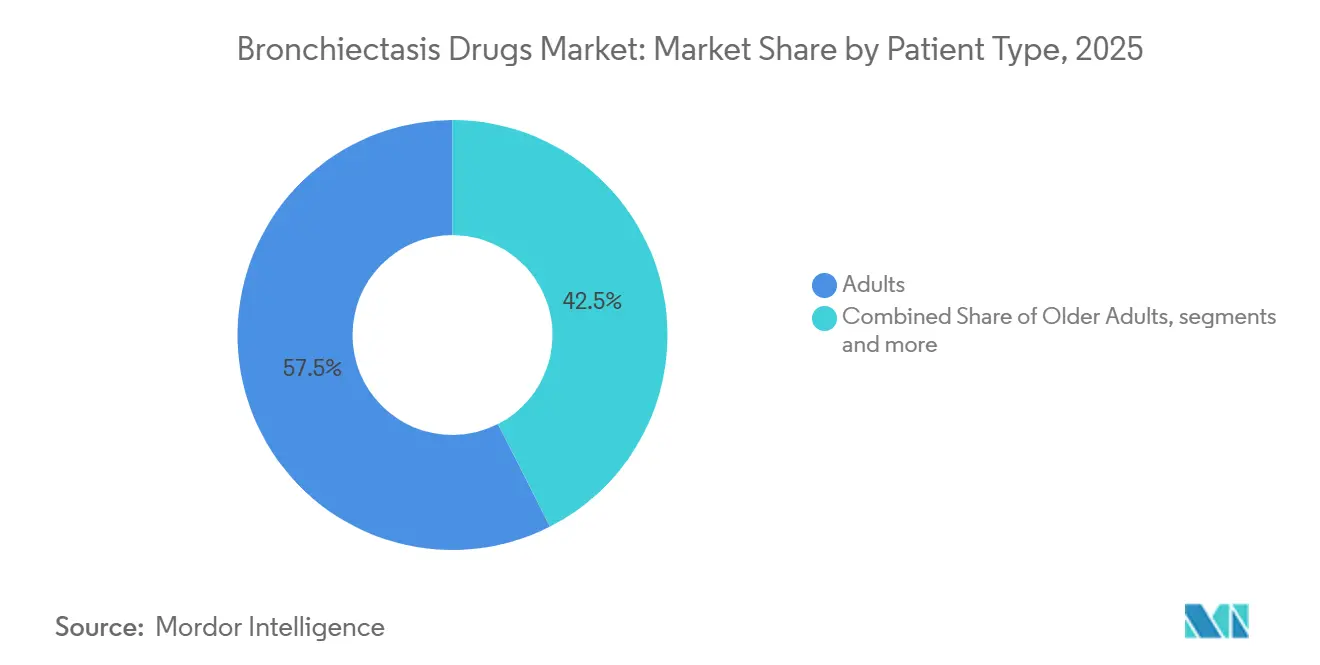
- Par type de patient, les adultes représentaient 57,45 % du chiffre d'affaires en 2025, tandis que les personnes âgées devraient enregistrer un CAGR de 16,30 % jusqu'en 2031.
- Par canal de distribution, les pharmacies de détail et communautaires représentaient 42,87 % du chiffre d'affaires en 2025, tandis que les pharmacies spécialisées devraient progresser à un CAGR de 17,30 % jusqu'en 2031.
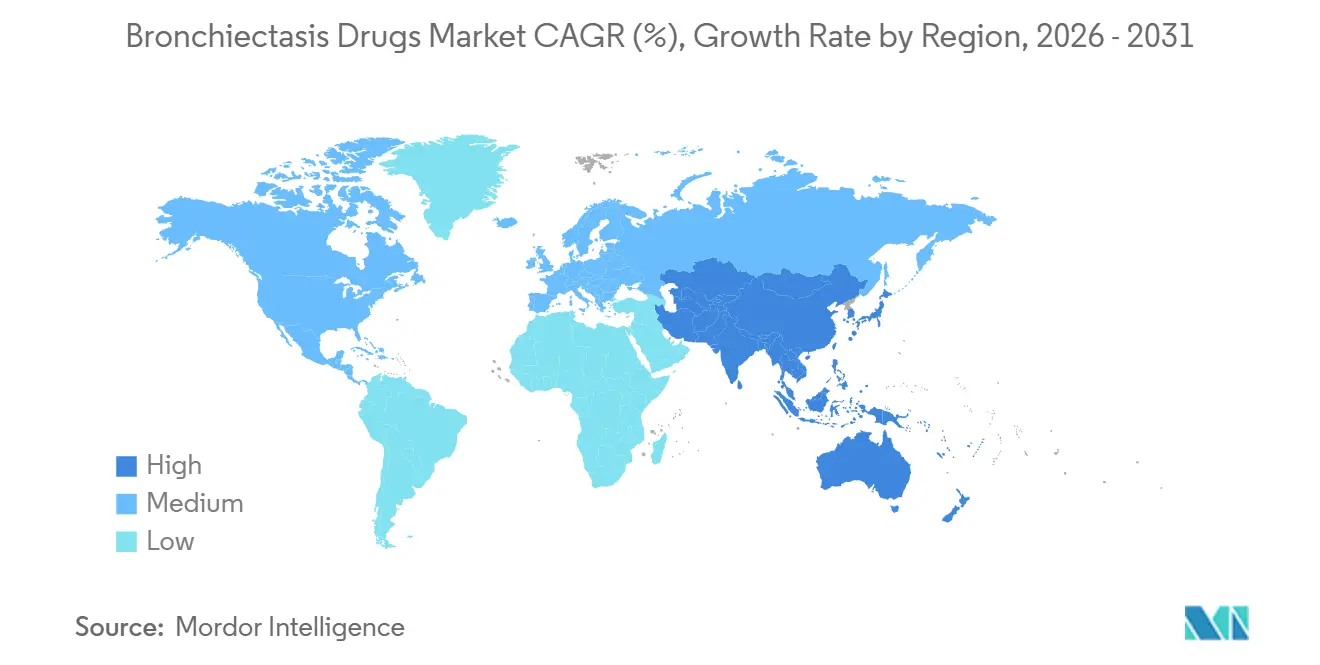
- Par géographie, l'Amérique du Nord détenait 44,75 % du chiffre d'affaires total des traitements en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Diagnostic croissant de la bronchectasie par tomodensitométrie haute résolution et microbiologie | +1.4% | Mondial, avec l'impact le plus fort en Amérique du Nord, en Europe, en Chine, au Japon, en Corée du Sud et dans les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la thérapie modificatrice de la maladie suite à l'approbation du brensocatib | +1.2% | Amérique du Nord, Europe, Japon et marchés sélectionnés d'Asie-Pacifique à revenus élevés | Court terme (≤ 2 ans) |
| Exacerbations récurrentes et utilisation à long terme des antibiotiques | +0.9% | Mondial, avec une pertinence plus élevée dans les marchés disposant de soins respiratoires spécialisés établis | Moyen terme (2-4 ans) |
| Reconnaissance croissante de l'infection chronique à Pseudomonas aeruginosa | +0.6% | Amérique du Nord, Europe, Australie, Japon, Chine et Corée du Sud | Moyen terme (2-4 ans) |
| Stratification de précision par phénotypes neutrophiliques et éosinophiliques | +0.5% | Amérique du Nord et Europe, suivies du Japon et des marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Nébulisation à domicile et surveillance numérique de l'observance | +0.3% | Amérique du Nord, Europe occidentale, Japon, Australie et Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Diagnostic Croissant de la Bronchectasie par Tomodensitométrie Haute Résolution et Microbiologie
Les spécialistes en pneumologie identifiaient de plus en plus la bronchectasie lors de l'évaluation de patients présentant des symptômes persistants d'asthme ou de BPCO par tomodensitométrie haute résolution. L'Organisation mondiale de la santé a identifié les maladies respiratoires chroniques comme un contexte clé pour un diagnostic plus précoce et des soins respiratoires coordonnés. En conséquence, les consultations spécialisées pour les maladies pulmonaires obstructives sont devenues une voie importante vers le diagnostic de la bronchectasie et le traitement ultérieur. Une revue de la Société européenne de pneumologie de 2026 a signalé une prévalence croissante dans plusieurs cohortes à mesure que la capacité diagnostique s'améliorait. L'Agence européenne des médicaments a accordé le soutien PRIME au brensocatib, reflétant le besoin non satisfait dans la BNMV et une voie réglementaire plus claire pour les thérapies spécifiques à la maladie.[1]Jing Liu et al., "Prévalence de la bronchectasie chez les adultes : une méta-analyse," BMC Public Health, doi.org. Le marché des médicaments contre la bronchectasie pourrait se développer à mesure que davantage de patients diagnostiqués passent des soins respiratoires généraux aux filières de traitement spécialisées.
Exacerbations Récurrentes et Utilisation à Long Terme des Antibiotiques
Un essai randomisé de 2025 a montré que les schémas thérapeutiques à double et triple bronchodilatateur inhalé réduisaient les exacerbations chez les patients atteints de bronchectasie avec obstruction du flux aérien. Ces résultats ont renforcé la justification clinique des thérapies combinées à longue durée d'action chez les patients présentant une maladie respiratoire obstructive coexistante. Cela a soutenu la demande pour des produits tels que Trelegy Ellipta de GSK et Breztri Aerosphere d'AstraZeneca. La directive de la Société européenne de pneumologie de 2025 a déconseillé l'utilisation systématique de corticostéroïdes inhalés chez les patients sans asthme ni BPCO, tout en maintenant leur rôle pour les patients éligibles. Les recommandations ont orienté le traitement vers les populations de patients appropriées et ont soutenu la demande récurrente de prescriptions sur le marché des médicaments contre la bronchectasie.[2]Organisation mondiale de la santé, "Groupe scientifique mondial sur les maladies respiratoires chroniques : document de référence," Organisation mondiale de la santé, who.int.
Stratification de Précision selon les Phénotypes Neutrophilique et Éosinophilique
Les numérations des éosinophiles sanguins sont devenues de plus en plus pertinentes pour identifier les patients atteints de bronchectasie susceptibles de bénéficier de corticostéroïdes inhalés. Les résultats du registre EMBARC publiés en 2025 ont montré moins d'exacerbations et d'hospitalisations chez les utilisateurs de corticostéroïdes présentant des taux d'éosinophiles élevés que chez des patients comparables avec des taux normaux. Ces données ont soutenu les décisions thérapeutiques basées sur le phénotype plutôt qu'une utilisation empirique large. Elles ont également fourni aux fabricants une base plus claire pour développer des thérapies destinées aux patients présentant des caractéristiques de maladie éosinophilique. Le programme itepekimab de Sanofi a introduit une approche biologique différente de l'inhibition de la DPP-1. Le marché des médicaments contre la bronchectasie pourrait développer des filières thérapeutiques distinctes pour les maladies neutrophiliques et éosinophiliques si les données cliniques futures soutenaient des indications distinctes.
Nébulisation à Domicile et Surveillance Numérique de l'Observance
Les outils respiratoires numériques ont aidé les patients à suivre leurs schémas d'utilisation des médicaments et à recevoir des rappels d'observance en dehors des contextes cliniques. Aptar Digital Health a reçu l'autorisation FDA 510(k) en 2025 pour HeroTracker Sense, un capteur Bluetooth pour les inhalateurs-doseurs pressurisés. Ces outils ont aidé les équipes soignantes à distinguer une mauvaise observance d'une réponse médicamenteuse insuffisante. Le brensocatib oral a réduit la dépendance à la formation sur les inhalateurs, les patients le prenant une fois par jour. Le programme inLighten d'Insmed combinait un soutien financier avec des services conçus pour soutenir l'utilisation du traitement. Le marché des médicaments contre la bronchectasie s'est de plus en plus étendu au-delà des médicaments pour inclure le soutien aux patients et la surveillance à domicile.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Erreurs d'utilisation des inhalateurs et lacunes dans l'observance du traitement | -0.8% | Mondial, avec une gravité plus élevée dans les pays à revenus faibles et intermédiaires | Moyen terme (2-4 ans) |
| Préoccupations de sécurité associées aux corticostéroïdes et aux bronchodilatateurs | -0.7% | Mondial, avec le contrôle réglementaire le plus strict en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Friction liée au remboursement des thérapies inhalées à long terme et des thérapies spécialisées | -0.5% | Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, et autres marchés basés sur les appels d'offres | Moyen terme (2-4 ans) |
| Charge liée aux dispositifs et difficultés d'observance dans la thérapie nébulisée chronique | -0.4% | Mondial, avec un effet plus important dans les pays à revenus faibles et intermédiaires et dans les contextes de soins ruraux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes Liées aux Dispositifs et Défis d'Observance dans la Thérapie Nébulisée Chronique
Une technique d'inhalation correcte reste essentielle pour que les patients obtiennent les bénéfices thérapeutiques attendus. Un accès inégal au soutien par télémédecine et aux conseils spécialisés crée des lacunes dans les soins respiratoires. Une utilisation incorrecte de l'inhalateur peut faire paraître les patients non répondeurs malgré un traitement approprié, entraînant des changements de médicaments inutiles. La directive de la Société européenne de pneumologie exige une sélection rigoureuse des patients pour les corticostéroïdes inhalés, ce qui reste difficile sans surveillance respiratoire régulière. Ces lacunes limitent les résultats thérapeutiques et ralentissent l'adoption de schémas inhalés à plus haute valeur sur le marché des médicaments contre la bronchectasie.
Résistance Antimicrobienne et Diminution de la Durabilité des Antibiotiques
Les considérations de sécurité restent essentielles lors de la sélection des thérapies anti-inflammatoires et bronchodilatatrices à long terme. La directive de la Société européenne de pneumologie limite l'utilisation systématique des corticostéroïdes inhalés en raison de profils bénéfice-risque variables selon les groupes de patients. Le brensocatib nécessite une surveillance continue de la sécurité après approbation. Dans l'étude ASPEN, des élévations de l'alanine aminotransférase supérieures à trois fois la limite supérieure de la normale sont survenues chez 0,9 % des patients recevant 25 mg, tandis que le cancer cutané est survenu chez 1,9 % des patients, contre 1,1 % pour le placebo. Ces résultats peuvent rendre les prescripteurs prudents quant au passage des patients à de nouveaux traitements, tandis que les exigences d'autorisation préalable des payeurs et de surveillance post-commercialisation peuvent retarder l'accès au marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Classe Thérapeutique :
Les Antibiotiques en Tête, les Inhibiteurs de DPP-1 et de Cathepsine C à la Croissance la Plus RapideLes antibiotiques représentaient 38,59 % du marché des médicaments contre la bronchectasie en 2025. Les données cliniques récentes continuent de renforcer le sous-segment des antibiotiques sur le marché de la bronchectasie. Une méta-analyse publiée en juillet 2024 dans CHEST a confirmé que les antibiotiques inhalés réduisent significativement la fréquence des exacerbations et la charge bactérienne dans les expectorations chez les adultes atteints de bronchectasie, soutenant une adoption accrue de la thérapie antibiotique suppressive à long terme. Par ailleurs, l'essai ERASE de janvier 2024 a démontré l'efficacité de la tobramycine inhalée, avec ou sans ciprofloxacine orale, pour éradiquer Pseudomonas aeruginosa, validant les approches antibiotiques combinées pour la gestion des infections chroniques. Ensemble, ces résultats devraient renforcer la confiance des médecins, soutenir l'utilisation basée sur les recommandations et stimuler la croissance du sous-segment des antibiotiques dans le traitement de la bronchectasie.
Les inhibiteurs de DPP-1 et de cathepsine C devraient croître à un CAGR de 24,25 % jusqu'en 2031, ce qui en fait la classe thérapeutique à la croissance la plus rapide. Les avancées cliniques récentes ont renforcé les sous-segments émergents des inhibiteurs de DPP-1 et de cathepsine C sur le marché des médicaments contre la bronchectasie. L'essai de phase III ASPEN a démontré que l'inhibiteur de DPP-1 brensocatib réduisait les exacerbations chez les patients atteints de bronchectasie, fournissant une base solide pour la thérapie modificatrice de la maladie. Par ailleurs, l'essai de phase II AIRLEAF a rapporté des résultats positifs de recherche de dose pour l'inhibiteur de cathepsine C BI 1291583, soutenant l'expansion du pipeline et élargissant les options thérapeutiques futures disponibles pour la prise en charge de la bronchectasie.


Par Voie d'Administration :
Les Thérapies Orales Représentent la Plus Grande Part et la Croissance la Plus RapideLa voie d'administration orale représentait 50,09 % du marché des médicaments contre la bronchectasie en 2025, et devrait également être le segment à la croissance la plus rapide avec un CAGR projeté de 17,97 % jusqu'en 2031. Le brensocatib a introduit une option de traitement oral en prise unique quotidienne conçue spécifiquement pour la bronchectasie non liée à la mucoviscidose (BNMV). La classe plus large des inhibiteurs de DPP-1 pourrait créer des options de traitement oral supplémentaires à la suite de la première entrée commerciale. Une méta-analyse de 2025 a révélé que les inhibiteurs de DPP-1 réduisaient la fréquence des exacerbations de 27 %, avec un rapport de risque de 0,73 et des preuves de certitude modérée. Les thérapies orales peuvent soutenir les modèles de soins à domicile et en clinique spécialisée en réduisant les exigences de manipulation des dispositifs et en permettant le traitement en dehors des hôpitaux.
L'azithromycine orale est restée une option de traitement importante pour prévenir les exacerbations pulmonaires dans la bronchectasie. Une revue systématique et méta-analyse de 2025 portant sur 562 patients dans six essais contrôlés randomisés a confirmé son efficacité dans la réduction de la fréquence des exacerbations, renforçant la valeur clinique de la thérapie antibiotique orale et soutenant la croissance continue du segment par voie orale sur le marché.
Par Type de Patient :
Les Personnes Âgées Constituent la Cohorte à la Croissance la Plus RapideLes adultes représentaient 57,45 % du chiffre d'affaires des médicaments contre la bronchectasie en 2025, portés par la prévalence diagnostiquée plus élevée de la bronchectasie chez les adultes en raison des expositions respiratoires cumulées, des comorbidités et des lésions structurelles pulmonaires. La demande au sein de ce segment a été davantage soutenue par l'adoption croissante des thérapies modificatrices de la maladie. L'étude du protocole ASPEN et des caractéristiques de référence publiée en 2024 a établi une base clinique solide pour l'évaluation du brensocatib chez les adultes atteints de bronchectasie non liée à la mucoviscidose, renforçant la confiance dans les traitements ciblés émergents et soutenant la croissance continue du segment adulte.
Les personnes âgées devraient se développer à un CAGR de 16,30 % jusqu'en 2031, à mesure que la prévalence de la bronchectasie augmente avec l'âge et que le diagnostic s'améliore. La croissance de ce segment est soutenue par un intérêt clinique croissant pour la gestion de la maladie spécifique à l'âge. Une revue de 2025 publiée dans Clinics in Geriatric Medicine a souligné la nécessité d'approches diagnostiques et thérapeutiques adaptées aux personnes âgées atteintes de bronchectasie, en tenant compte de l'impact des comorbidités, de la polymédication et des limitations fonctionnelles. Cet accent croissant sur les soins gériatriques devrait encourager un diagnostic plus précoce, une initiation du traitement plus cohérente et une plus grande utilisation des thérapies contre la bronchectasie au sein des populations de patients vieillissants.
Par Canal de Distribution :
Les Pharmacies de Détail et Communautaires en Tête, les Pharmacies Spécialisées en ExpansionLes pharmacies de détail et communautaires représentaient 42,87 % du chiffre d'affaires du canal de distribution en 2025, soutenues par leurs vastes réseaux de délivrance d'ordonnances et leur accessibilité pour les patients nécessitant des thérapies respiratoires à long terme. La consolidation continue des pharmacies, notamment l'acquisition par CVS Health d'anciens magasins Rite Aid et Bartell Drugs ainsi que de leurs fichiers d'ordonnances, a contribué à préserver l'accès aux médicaments pour les patients recevant des traitements chroniques contre la bronchectasie tels que les antibiotiques et les thérapies mucolytiques, renforçant la position de leadership du segment.
Les pharmacies spécialisées devraient croître à un CAGR de 17,30 % jusqu'en 2031, portées par leur rôle croissant dans la délivrance de thérapies innovantes contre la bronchectasie. Le lancement du brensocatib via un réseau de distribution limité impliquant Amber Specialty Pharmacy, PANTHERx Rare Pharmacy, et ultérieurement Maxor Specialty Pharmacy, a établi une infrastructure commerciale spécialisée pour le traitement modificateur de la maladie dans la bronchectasie. Cette dépendance croissante aux canaux de pharmacies spécialisées pour les thérapies avancées devrait soutenir une forte croissance du segment au cours des prochaines années.
Analyse géographique
Marché des Médicaments contre la Bronchectasie en Amérique du Nord
L'Amérique du Nord détenait une part de 44,75 % du marché des médicaments contre la bronchectasie en 2025. Les États-Unis disposent de la plus grande population de patients atteints de BPNKF diagnostiquée commercialement adressable et de l'infrastructure de remboursement spécialisé la plus développée. Insmed a estimé que les États-Unis comptaient 500 000 patients atteints de BPNKF diagnostiquée, dont la moitié pourrait potentiellement répondre aux critères d'éligibilité clinique pour le brensocatib. Le Brinsupri avait un prix catalogue annuel de 88 000 USD par patient aux États-Unis, soutenant un chiffre d'affaires plus élevé par patient traité. Le Canada et le Mexique ont contribué à la demande de bronchodilatateurs et de corticostéroïdes, bien que l'accès aux thérapies spécifiques à la maladie se soit développé plus lentement.
Marché des Médicaments contre la Bronchectasie en Europe
L'Europe était le deuxième marché régional en importance pour les médicaments contre la bronchectasie. La Commission européenne a autorisé le Brinsupri en novembre 2025 pour les patients âgés de 12 ans et plus ayant présenté au moins deux exacerbations au cours des 12 mois précédents. Les négociations sur la tarification et le remboursement entre les États membres peuvent retarder l'accès commercial élargi. L'EMA a estimé que 400 000 à 3 millions de personnes dans l'Union européenne étaient atteintes de BPNKF, soulignant l'inégalité du diagnostic et de l'enregistrement de la maladie. L'Allemagne, le Royaume-Uni et la France sont restés les principaux marchés d'accès précoce, tandis que le Royaume-Uni a autorisé le Brinsupri en février 2026 pour les patients éligibles âgés de 12 ans et plus.
Marché des Médicaments contre la Bronchectasie en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 17,25 % jusqu'en 2031, soit le taux régional le plus élevé du marché des médicaments contre la bronchectasie. La Chine a signalé une prévalence de 1 200 pour 100 000 personnes âgées de 40 ans et plus, et le registre BE-China a amélioré la visibilité sur la population de patients du pays. Insmed prévoyait une décision réglementaire japonaise concernant le brensocatib au second semestre 2026. La Corée du Sud a signalé une prévalence de 886 pour 100 000 adultes, indiquant une demande de traitement significative, tandis que les lésions pulmonaires liées à la tuberculose restaient une cause majeure de bronchectasie en Inde. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud détenaient une part combinée inférieure à 15 % en 2025, où les contraintes d'approvisionnement par appel d'offres et d'accès favorisaient les thérapies respiratoires génériques.

Paysage concurrentiel
Le marché des médicaments contre la bronchectasie comprend un large segment générique et un groupe plus restreint d'entreprises développant des thérapies spécifiques à la maladie. Insmed détient une position de premier entrant, Brinsupri étant le seul traitement approuvé spécifiquement conçu pour la BNMV. GSK plc, AstraZeneca PLC, Boehringer Ingelheim International GmbH, Teva Pharmaceutical Industries LTD, Cipla Limited, Insmed Incorporated et Viatris Inc. se font concurrence dans les médicaments respiratoires établis à travers leurs portefeuilles de produits, leur capacité de fabrication, la conception des inhalateurs et l'exécution des appels d'offres. Hikma Pharmaceuticals, Dr. Reddy's Laboratories et Lupin fournissent également des produits d'inhalation via les canaux du secteur public et hospitalier. Sur les marchés émergents, le prix reste le principal facteur d'achat pour les médicaments respiratoires génériques, limitant la différenciation en dehors des traitements spécifiques à la maladie.
Boehringer Ingelheim a fait progresser le verducatib dans l'étude de phase III AIRTIVITY, qui a débuté en juin 2025. Ce programme représente un défi majeur pour Brinsupri, les deux traitements ciblant le DPP-1 et l'inflammation neutrophilique. AstraZeneca a poursuivi AZD0292, un programme d'anticorps intraveineux pour les patients atteints de BNMV avec colonisation chronique à Pseudomonas aeruginosa, et a lancé son étude de phase IIb en novembre 2025, avec une fin estimée en juin 2028. Le programme itepekimab de Sanofi a ajouté une option biologique potentielle pour les patients présentant des caractéristiques éosinophiliques. Ces développements indiquent que la concurrence devrait s'étendre au-delà d'une seule classe thérapeutique.
Une analyse CHEST de 2026 a trouvé des preuves de certitude modérée que les inhibiteurs de DPP-1 réduisent la fréquence des exacerbations, soutenant l'investissement continu dans cette classe thérapeutique cliniquement et commercialement validée. Des opportunités subsistaient dans la maladie éosinophilique, les antibiotiques inhalés pour les infections chroniques à Pseudomonas ou à mycobactéries non tuberculeuses, et les formulations pédiatriques. En juillet 2026, aucune thérapie approuvée ne répondait à l'ensemble de ces besoins des patients. Les entreprises établies peuvent tirer parti de leurs capacités de distribution respiratoire pour de nouveaux lancements, tandis que les innovateurs plus petits peuvent cibler des groupes de patients bien définis avec une différenciation clinique plus claire. Le marché des médicaments contre la bronchectasie reste concentré dans l'innovation spécifique à la maladie et fragmenté dans les produits respiratoires établis.
Leaders du secteur des médicaments contre la bronchectasie
Insmed Incorporated
Teva Pharmaceutical Industries Ltd
Viatris Inc.
Cipla Ltd
AstraZeneca PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre la Bronchectasie
- ACI Pharmaceuticals Ltd
- AdvaCare
- ALTURiX Ltd
- Armata Pharmaceuticals, Inc.
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Cameron Pharmaceuticals, LLC
- Chemax Pharma
- Chiesi Farmaceutici
- Cipla
- Fresenius
- GlaxoSmithKline
- Insmed
- Merck
- Pfizer
- ReVagenix, Inc.
- Sanofi
- STELLAPHARM J.V. CO., LTD
- Teva Pharmaceutical Industries
- Unilab, Inc.
- Viatris
- Zambon S.p.A.

Recent Industry Developments in Marché des Médicaments contre la Bronchectasie
- Juin 2026 : Insmed s'est associé à EMBARC pour mener une étude ouverte de trois ans sur le brensocatib 25 mg chez des patients européens atteints de bronchectasie, générant des données probantes réelles à long terme au-delà de l'essai ASPEN de 52 semaines.
- Février 2026 : La MHRA a autorisé Brinsupri 25 mg pour les patients BNMV âgés de 12 ans et plus ayant eu au moins deux poussées au cours des 12 mois précédents, marquant la première autorisation britannique spécifiquement pour la BNMV.
- Novembre 2025 : La Commission européenne a approuvé Brinsupri 25 mg pour les patients européens éligibles âgés de 12 ans et plus ayant eu au moins deux exacerbations au cours des 12 mois précédents, suite à un avis positif de l'Agence européenne des médicaments en octobre 2025.
- Août 2025 : La FDA a approuvé Brinsupri 10 mg et 25 mg pour les adultes et les patients âgés de 12 ans et plus atteints de BNMV ; la dose de 25 mg a réduit les taux d'exacerbations annuelles de 19,4 % par rapport au placebo.


Périmètre du rapport mondial sur le marché des médicaments contre la bronchectasie
Selon le périmètre du rapport, la bronchectasie est une affection pulmonaire chronique dans laquelle les grandes voies aériennes (bronches) deviennent définitivement élargies, endommagées et cicatrisées, piégeant le mucus et entraînant des infections répétées. Les médicaments utilisés pour la gérer visent à éliminer le mucus, à combattre les infections bactériennes et à contrôler l'inflammation des voies aériennes.
Le marché des médicaments contre la bronchectasie est segmenté par classe thérapeutique, voie d'administration, type de patient, canal de distribution et géographie. Par classe thérapeutique, le marché comprend les antibiotiques, les mucolytiques et expectorants, les bronchodilatateurs, les agents anti-inflammatoires, les inhibiteurs de DPP-1 et de cathepsine C, les thérapies biologiques et d'autres classes thérapeutiques. Par voie d'administration, le marché est segmenté en inhalation, oral et parentéral. Par type de patient, le marché est catégorisé en adultes, personnes âgées et patients pédiatriques. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies spécialisées, pharmacies de détail et communautaires, et pharmacies en ligne. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimes et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Antibiotiques |
| Mucolytiques et expectorants |
| Bronchodilatateurs |
| Agents anti-inflammatoires |
| Inhibiteurs de la DPP-1 et de la cathepsine C |
| Thérapies biologiques |
| Autres classes thérapeutiques |
| Inhalation |
| Oral |
| Parentéral |
| Adultes |
| Personnes âgées |
| Patients pédiatriques |
| Pharmacies hospitalières |
| Pharmacies spécialisées |
| Pharmacies de détail et communautaires |
| Pharmacies en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe thérapeutique | Antibiotiques | |
| Mucolytiques et expectorants | ||
| Bronchodilatateurs | ||
| Agents anti-inflammatoires | ||
| Inhibiteurs de la DPP-1 et de la cathepsine C | ||
| Thérapies biologiques | ||
| Autres classes thérapeutiques | ||
| Par voie d'administration | Inhalation | |
| Oral | ||
| Parentéral | ||
| Par type de patient | Adultes | |
| Personnes âgées | ||
| Patients pédiatriques | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies spécialisées | ||
| Pharmacies de détail et communautaires | ||
| Pharmacies en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de médicaments contre la bronchectasie ?
Un diagnostic plus précoce grâce aux soins respiratoires spécialisés et l'arrivée du brensocatib sont des facteurs clés. Le marché devrait croître à un CAGR de 14,69 % de 2026 à 2031.
Quelle est la valeur du secteur des médicaments contre la bronchectasie en 2026 ?
La valeur du marché devrait être de 2,66 milliards USD en 2026 et devrait atteindre 5,28 milliards USD d'ici 2031.
Quelle catégorie de classe thérapeutique détient la plus grande position en termes de chiffre d'affaires ?
Les antibiotiques ont dominé le chiffre d'affaires par classe thérapeutique avec 38,59 % en 2025, soutenus par leur rôle établi dans les soins respiratoires.
Pourquoi les thérapies orales gagnent-elles en importance dans les soins de la bronchectasie ?
Les produits oraux devraient croître à un CAGR de 17,97 % jusqu'en 2031. Le brensocatib a introduit une option orale en prise unique quotidienne conçue spécifiquement pour la BNMV.
Quelle région connaît la croissance la plus rapide pour le traitement de la bronchectasie ?
L'Asie-Pacifique devrait enregistrer un CAGR de 17,35 % jusqu'en 2031, soutenue par de larges populations de patients et l'amélioration du diagnostic.
Quelle est la concentration de la concurrence parmi les fournisseurs de médicaments contre la bronchectasie ?
Insmed est le premier entrant dans le traitement spécifique à la BNMV, tandis que les produits respiratoires établis sont fournis par de nombreux fabricants de médicaments de marque et génériques.
Dernière mise à jour de la page le:



