
Tamanho e Participação do Mercado de Logística de Carga de Projetos no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
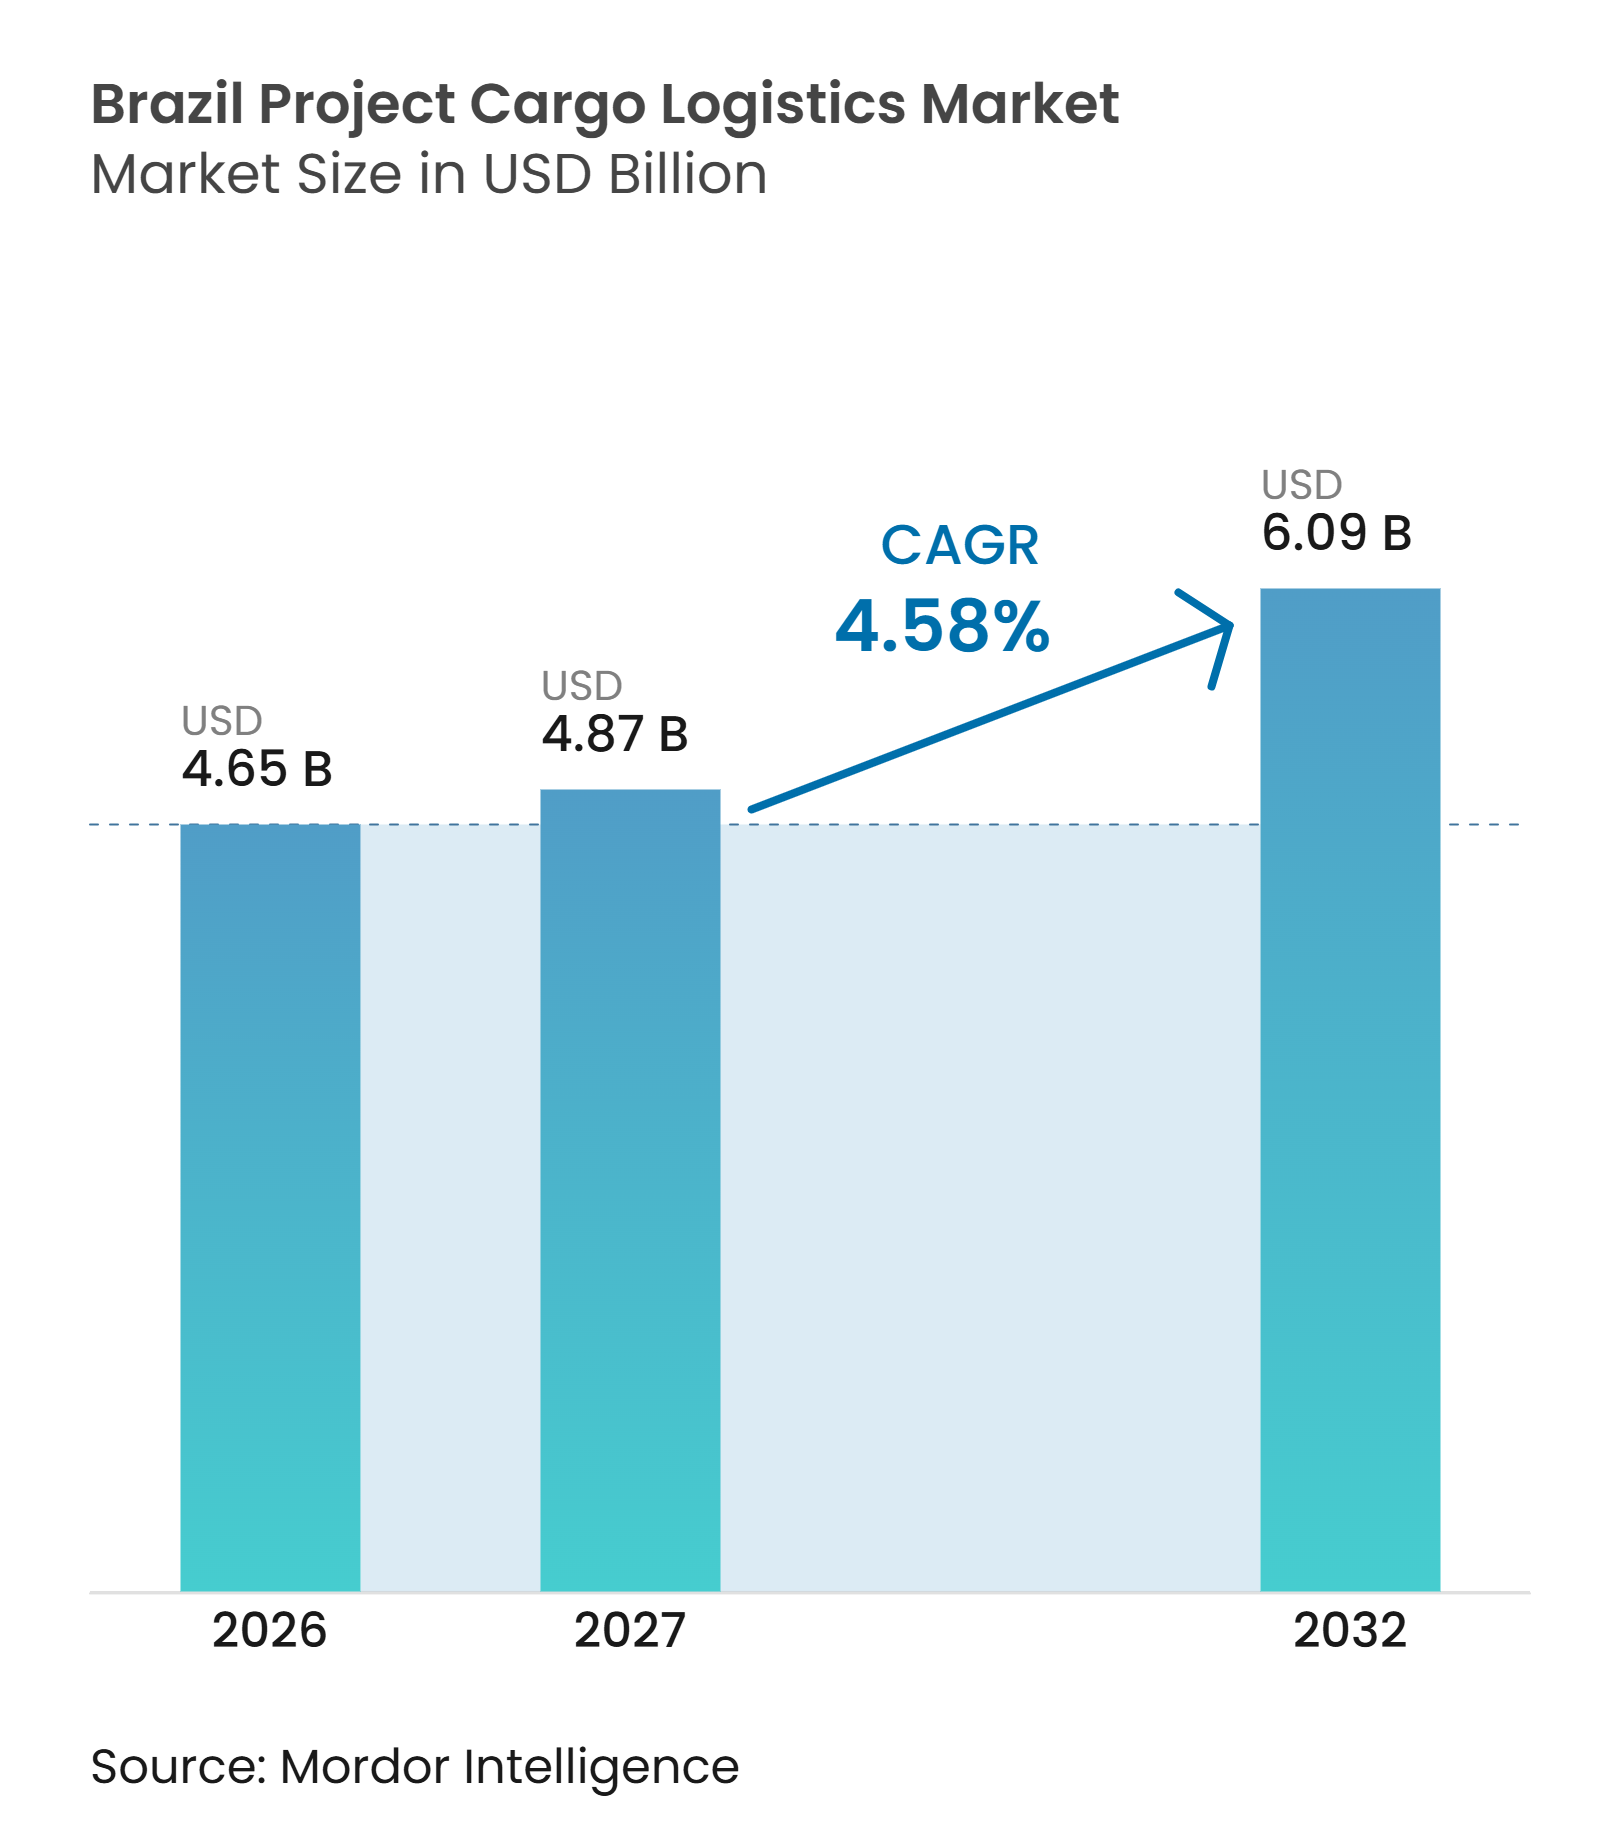
| Tamanho do mercado no ano base (2026) | 4.65 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Carga de Projetos no Brasil por Mordor Intelligence
O tamanho do mercado de logística de carga de projetos no Brasil é avaliado em 4,65 bilhões de USD em 2026. Estima-se que cresça de 4,87 bilhões de USD em 2027 para atingir 6,09 bilhões de USD até 2032, a um CAGR de 4,58% durante o período de previsão de 2027 a 2032.
O mercado de logística de carga de projetos no Brasil é sustentado pela construção de infraestrutura, projetos de energia renovável, expansão da mineração e investimentos industriais que exigem o transporte especializado de equipamentos superdimensionados. A demanda está se movendo em direção a serviços integrados, pois muitos projetos requerem transporte rodoviário, ferroviário, cabotagem, transporte fluvial, armazenagem, engenharia de rotas e gestão de licenças dentro do mesmo plano de entrega. Prestadores com capacidade de engenharia, conhecimento local de licenciamento e redes multimodais estão mais bem posicionados para gerenciar projetos exigentes. Ao mesmo tempo, condições de seca, restrições rodoviárias, incompatibilidade ferroviária e aprovações em múltiplos níveis podem estender os cronogramas dos projetos. O mercado de logística de carga de projetos no Brasil apresenta, portanto, oportunidades em planejamento e execução especializados, particularmente onde os locais de projeto estão distantes dos portos ou situados em regiões com alternativas de transporte limitadas.
Principais Conclusões do Relatório
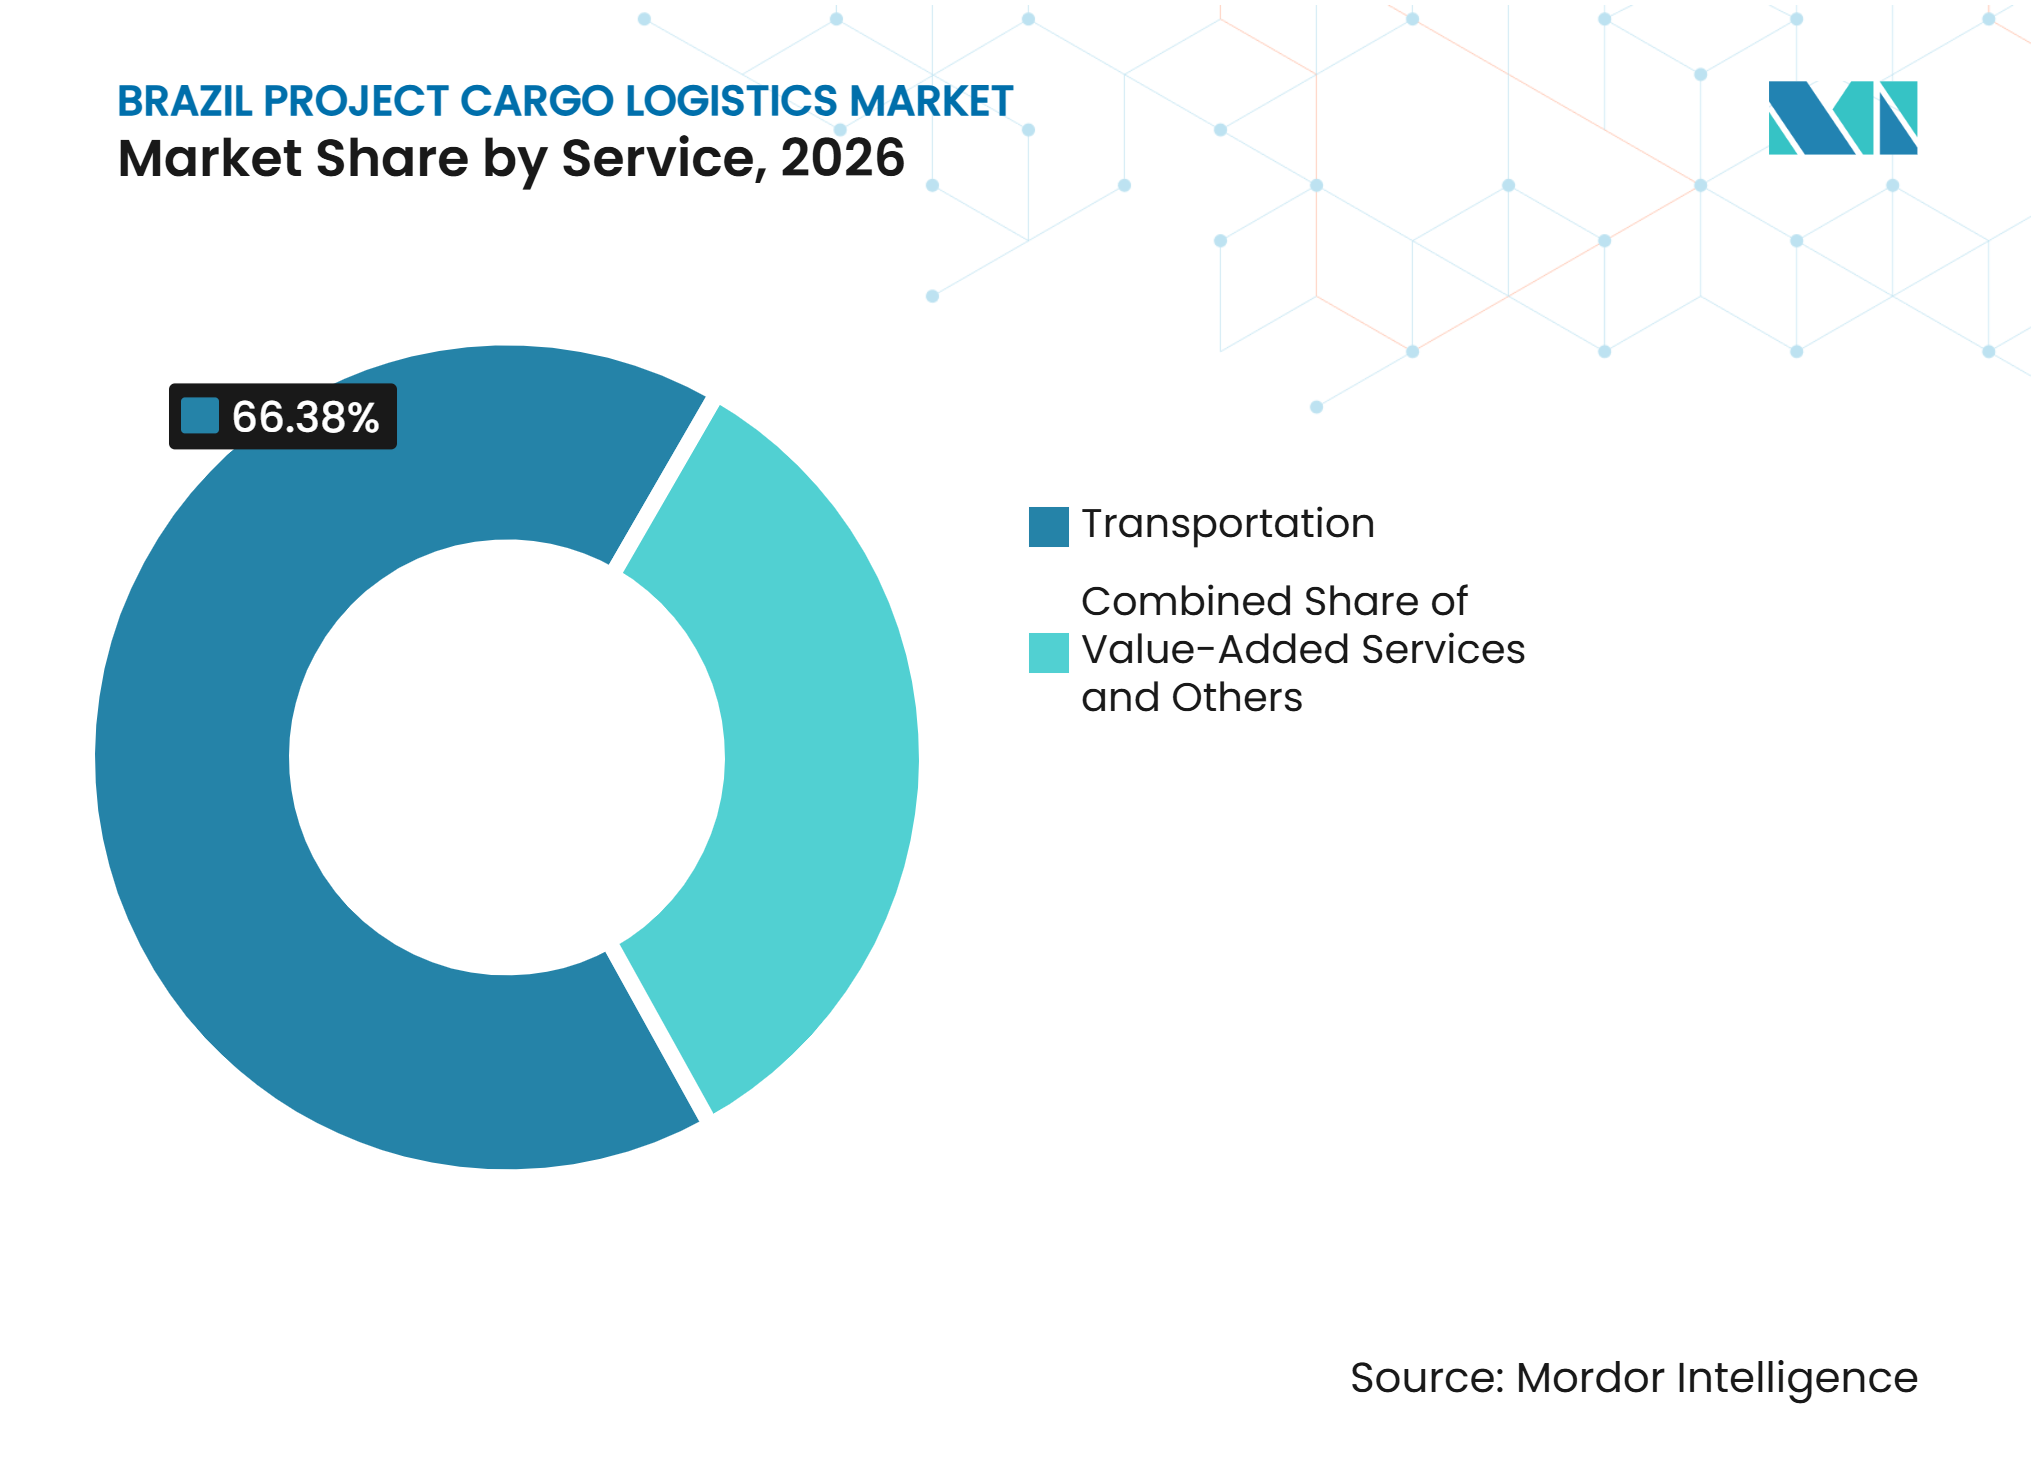
- Por serviço, o transporte representa 66,38% da participação do mercado de logística de carga de projetos no Brasil em 2026, enquanto os serviços de valor agregado e outros têm previsão de registrar um CAGR de 7,76% até 2032.
- Por tipo de carga, a carga de projetos breakbulk representa 36,82% do tamanho do mercado de logística de carga de projetos no Brasil em 2026, enquanto a carga superdimensionada e fora de gabarito tem previsão de registrar um CAGR de 6,12% até 2032.
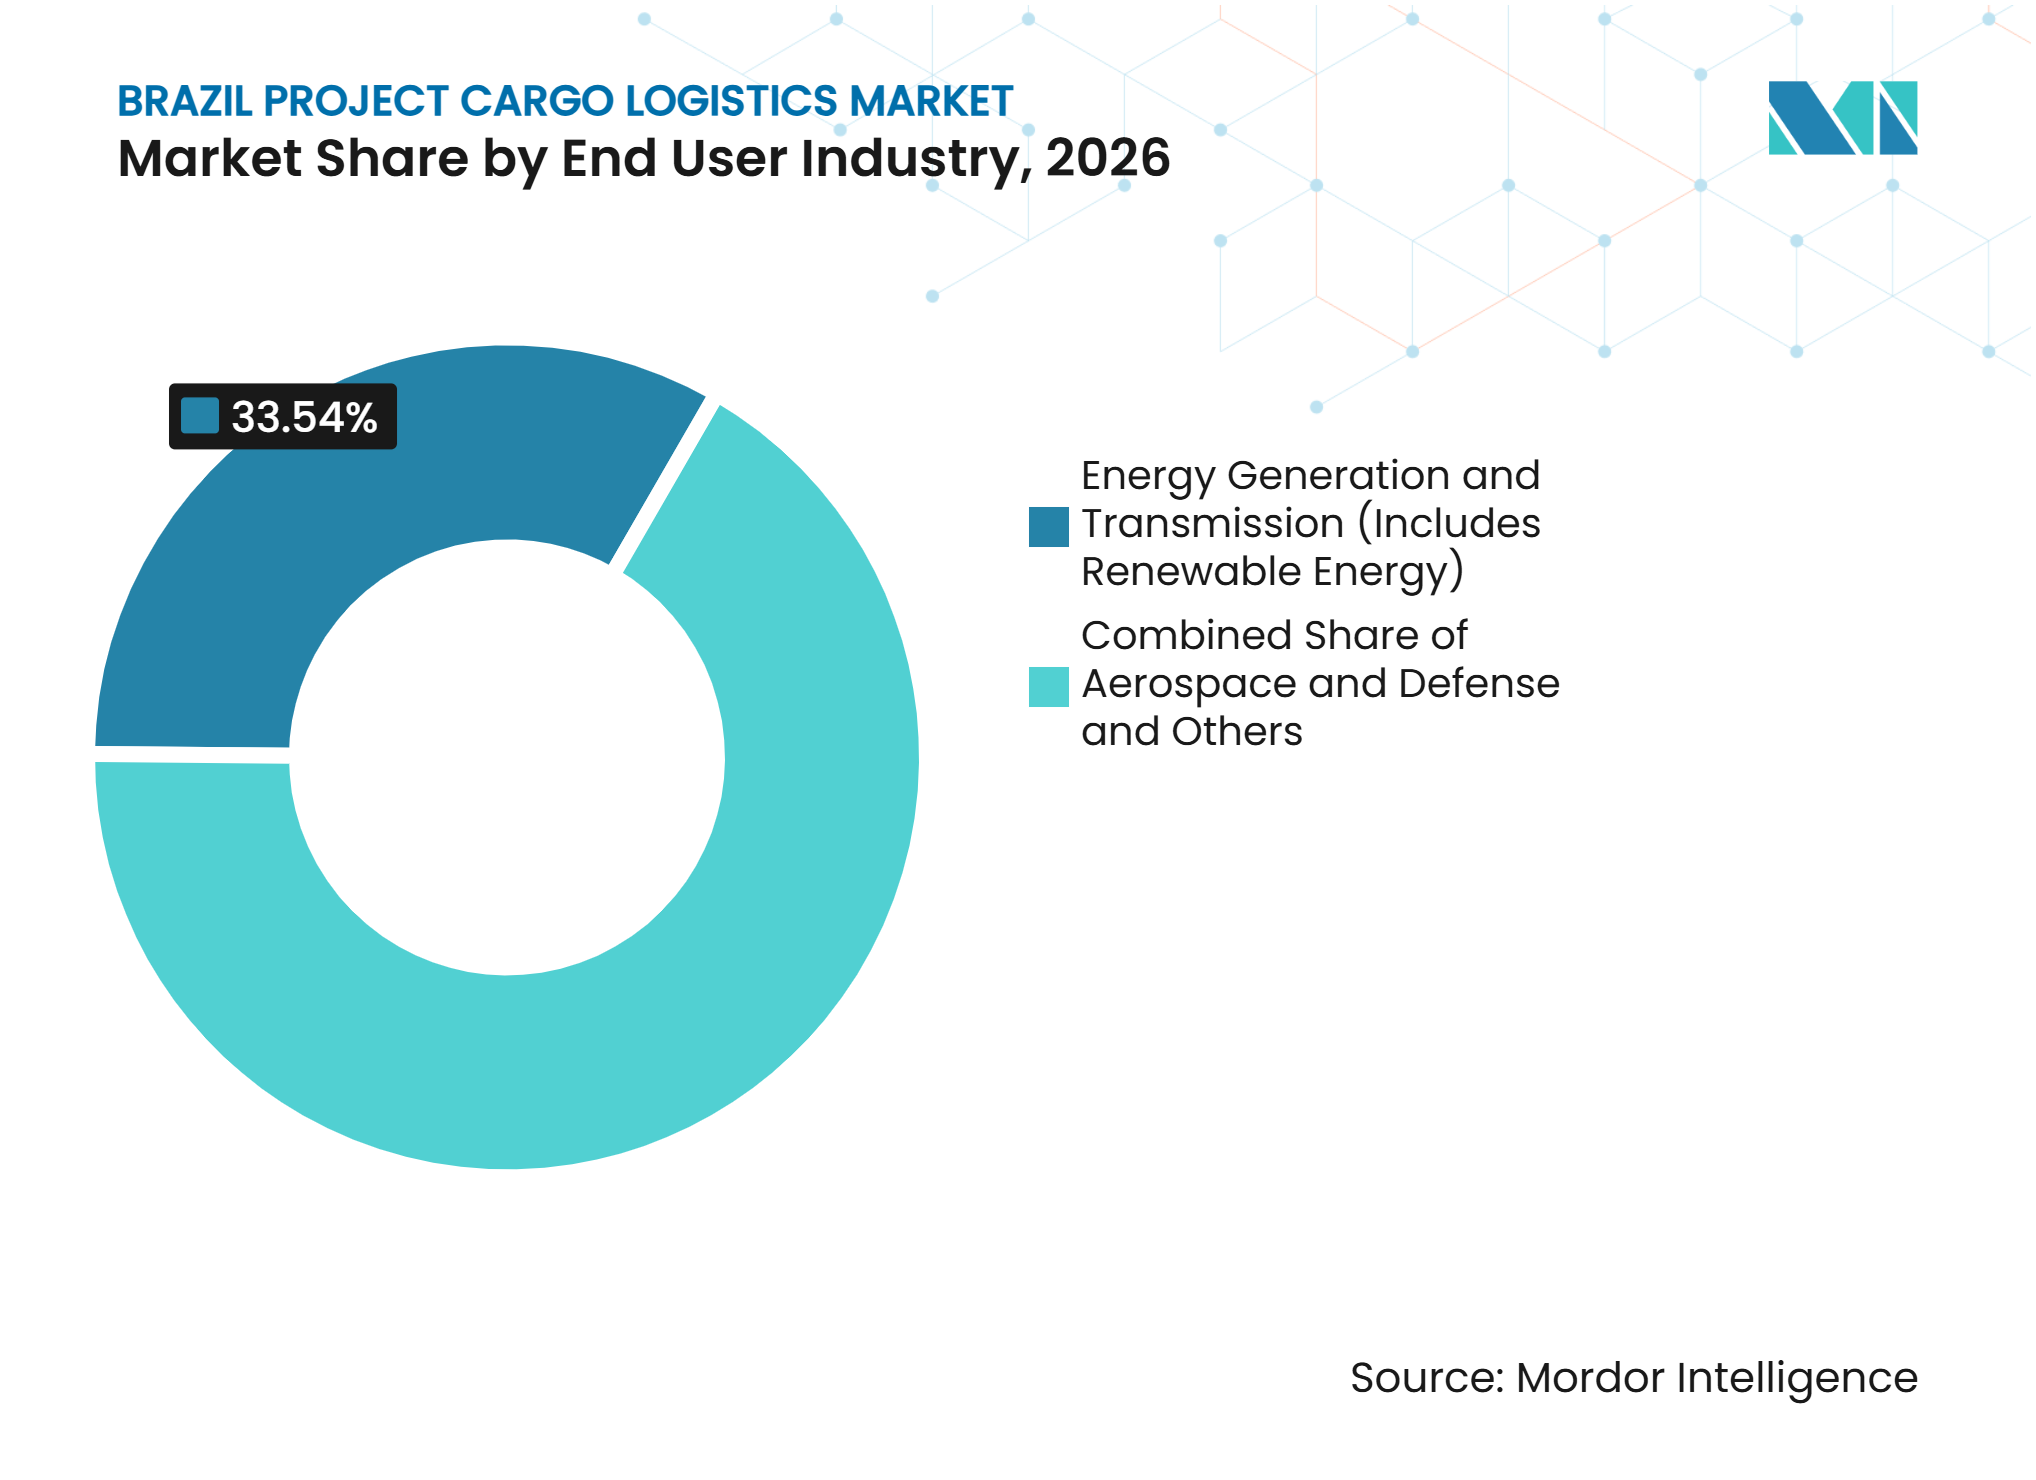
- Por setor de usuário final, a geração e transmissão de energia representa 33,54% da participação do mercado de logística de carga de projetos no Brasil em 2026, enquanto o setor aeroespacial e de defesa tem previsão de registrar um CAGR de 5,98% até 2032.
- Por geografia, o Sudeste do Brasil representa 45,62% do tamanho do mercado de logística de carga de projetos no Brasil em 2026, enquanto o Nordeste do Brasil tem previsão de registrar um CAGR de 7,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimentos do Novo PAC Ampliando a Demanda por Logística de Projetos | +1.1% | Nacional, com ganhos prioritários nos corredores Norte, Nordeste e Centro-Oeste | Médio prazo (2 a 4 anos) |
| Expansão Energética Aumentando os Movimentos Especializados de Carga Pesada | +1.0% | Nordeste e Centro-Oeste para energia eólica e solar, Norte para gás e Sudeste para atividade offshore | Longo prazo (≥ 4 anos) |
| Projetos de Mineração Fortalecendo a Demanda por Logística de Equipamentos Superdimensionados | +0.8% | Pará, Minas Gerais e Mato Grosso | Médio prazo (2 a 4 anos) |
| Corredores Multimodais Melhorando a Conectividade da Carga de Projetos | +0.7% | Nacional, com ganhos iniciais nos corredores Santos-Mato Grosso e ferroviário Nordeste-porto | Longo prazo (≥ 4 anos) |
| Planejamento Digital de Rotas Melhorando a Visibilidade da Execução de Projetos | +0.5% | Nacional, com profundidade operacional no Sudeste e Sul | Curto prazo (≤ 2 anos) |
| Localização Industrial Ampliando os Requisitos de Logística de Projetos Complexos | +0.4% | Sudeste, Sul e polos emergentes do Centro-Oeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos do Novo PAC Ampliando a Demanda por Logística de Projetos
O programa federal de infraestrutura do Brasil é uma fonte significativa de demanda por carga de projetos até 2026 e além. O calendário de concessões de 2026 inclui 8 leilões ferroviários, 13 lotes rodoviários, 18 terminais portuários e 1 concessão de hidrovia, com investimento privado projetado de até BRL 300 bilhões (54,19 bilhões de USD), ao longo de seus horizontes contratuais[1]. Cada projeto requer o transporte de entrada de equipamentos de construção, aço e módulos eletromecânicos antes do início das obras civis. A entrega simultânea em múltiplos corredores pode aumentar a demanda por transportadores especializados de carga anormal, especialmente no Norte. Esse pipeline confere ao mercado de logística de carga de projetos no Brasil uma base de demanda mais duradoura do que campanhas de construção isoladas.
Expansão Energética Aumentando os Movimentos Especializados de Carga Pesada
A construção de energia renovável está aumentando a necessidade de logística especializada em todo o Brasil. Naceles de turbinas eólicas, pás de rotor e seções de torre requerem equipamentos dedicados, escoltas rodoviárias e janelas de movimentação planejadas. Transformadores de energia para a rede amazônica podem ultrapassar 340 toneladas e exigem avaliação detalhada de rota antes do despacho. Projetos offshore também requerem planejamento de içamento pesado marítimo para módulos e equipamentos. Esses requisitos aumentam o valor dos prestadores que combinam capacidade de transporte com engenharia, licenças e planejamento de carga. A atividade relacionada à energia continuará a sustentar o mercado de logística de carga de projetos no Brasil no Nordeste, Centro-Oeste, Norte e Sudeste.
Projetos de Mineração Fortalecendo a Demanda por Logística de Equipamentos Superdimensionados
Projetos de mineração no Pará, Minas Gerais e Mato Grosso requerem equipamentos que transportadoras rodoviárias convencionais não conseguem manusear. A expansão S11D da Vale em Canaã dos Carajás utilizou uma estação de britagem semimóvel com 4 módulos, incluindo um classificador ABON com mais de 270 toneladas. Rotas de mineração remotas podem combinar balsas fluviais e longas etapas rodoviárias, criando planos de carga exigentes para equipamentos de grande porte. Cargas com dimensões largas e altas podem exigir reboques customizados, verificações de pontes e modificações de rota. O marco regulatório AET do DNIT exige Estudos de Viabilidade Estrutural para cargas acima de 288 toneladas antes da emissão de uma licença. Essas condições favorecem empresas de logística capazes de planejar a rota completa, e não apenas fornecer um veículo.
Corredores Multimodais Melhorando a Conectividade da Carga de Projetos
O investimento em ferrovias, hidrovias e terminais portuários está criando alternativas ao transporte rodoviário pesado exclusivo. O BNDES aprovou BRL 377,2 milhões (68,14 milhões de USD) para o Projeto Carrossel da Brado Logística, corredor ferroviário-portuário que conecta Santos, Sumaré e Rondonópolis[2]. A primeira fase inclui investimentos em terminais e atualizações tecnológicas que apoiam a integração ferroviária e portuária. O Corredor Bioceânico também está avançando, conectando Santos a portos do Pacífico por meio do Paraguai e da Argentina. O Brasil aderiu à Convenção TIR em 30 de julho de 2026, reduzindo as inspeções aduaneiras repetidas para remessas transfronteiriças elegíveis. Esses desenvolvimentos podem melhorar a capacidade do mercado de logística de carga de projetos no Brasil de atender a locais de produção e projetos no interior.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Geometria Viária Limitando os Movimentos de Carga Anormal | -0.6% | Nacional, mais agudo nas rotas do Sudeste e interiores de mineração | Longo prazo (≥ 4 anos) |
| Fragmentação de Bitola Ferroviária Aumentando a Complexidade de Transbordo | -0.5% | Nacional, particularmente nas junções de Campinas e da Ferrovia Norte-Sul | Longo prazo (≥ 4 anos) |
| Condições Sazonais dos Rios Perturbando a Logística de Projetos no Interior | -0.4% | Região Norte, incluindo as bacias do Amazonas, Madeira e Tapajós | Curto prazo (≤ 2 anos) |
| Complexidade do Licenciamento Atrasando a Execução de Projetos de Carga Pesada | -0.5% | Nacional, particularmente para movimentos interestaduais de carga anormal | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Geometria Viária Limitando os Movimentos de Carga Anormal
A malha rodoviária do Brasil cria limites físicos para o transporte de carga anormal. A Resolução CONTRAN 882/2021 estabelece limites padrão de veículos de 2,60 m de largura, 4,40 m de altura e 19,80 m de comprimento. Cargas que excedam esses limites requerem uma AET das autoridades federais, estaduais ou municipais. Cargas acima de 288 toneladas também requerem uma EVE para pontes e estruturas elevadas no âmbito do marco regulatório do DNIT. Os estudos de rota podem, portanto, exigir reforço de pontes, remoção de obstruções aéreas e coordenação de tráfego antes do início do transporte. Esses requisitos aumentam os prazos de execução e os custos operacionais para o mercado de logística de carga de projetos no Brasil.
Condições Sazonais dos Rios Perturbando a Logística de Projetos no Interior
A logística de hidrovias interiores no Norte permanece exposta a condições hidrológicas que não podem ser totalmente gerenciadas por meio de agendamento. As condições do El Niño em 2026 limitaram o calado permitido em pontos críticos de navegação do Rio Amazonas a 8 m. A estação seca de 2025 forçou cargas mais leves nas balsas do Rio Madeira, reduzindo o volume que poderia ser movimentado durante períodos críticos. Componentes pesados para locais de energia e mineração no Norte podem precisar ser posicionados antes dos períodos de baixa das águas. A substituição rodoviária nem sempre é possível porque os equipamentos podem exceder os limites rodoviários disponíveis. A incerteza nas hidrovias aumenta, portanto, o valor do planejamento antecipado, do roteamento alternativo e da entrega escalonada de carga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
O Transporte Ancora a Receita Enquanto os Serviços de Valor Agregado CrescemO transporte representa 66,38% da participação do mercado de logística de carga de projetos no Brasil em 2026. Os movimentos terrestres, de cabotagem e fluviais permanecem essenciais porque muitos locais de projeto estão a 500 a 2.500 km de um porto de águas profundas. O transporte rodoviário permanece a principal opção de última milha para cargas superdimensionadas destinadas a locais de energia, mineração e infraestrutura. O acesso ferroviário a locais de projeto frequentemente não está disponível ou é limitado por diferenças de bitola. Os movimentos de transformadores no Sudeste, de Guarulhos e Betim para Itaguaí, podem exigir cronogramas de várias semanas, operação noturna e escoltas policiais. O planejamento do transporte deve, portanto, considerar a rota disponível, as restrições de horários de circulação, escoltas e a sequência em que os equipamentos do local são necessários. O prestador de transporte também precisa coordenar com portos, autoridades locais, clientes e equipes de instalação antes de a carga ser liberada. Atrasos em qualquer etapa podem deixar equipamentos de alto valor aguardando em um porto ou local de armazenagem. Esse trabalho mantém o transporte central no mix de serviços, mesmo quando os clientes exigem suporte de planejamento mais amplo.
Os serviços de valor agregado e outros têm previsão de registrar um CAGR de 7,76% até 2032. O tamanho do mercado de logística de carga de projetos no Brasil para serviços de valor agregado é sustentado por engenharia de rotas, monitoramento digital, coordenação aduaneira e trabalhos de viabilidade que os clientes tratam cada vez mais como parte da entrega do transporte. Prestadores com equipes de engenharia internas podem usar essas atividades para diferenciar sua oferta dos serviços básicos de transportadora. Essa mudança também torna o desempenho comercial mais dependente da qualidade do planejamento e da confiabilidade da execução.



Por Tipo de Carga:
O Breakbulk Lidera Enquanto a Carga Superdimensionada se ExpandeA carga de projetos breakbulk representa 36,82% da participação do mercado de logística de carga de projetos no Brasil em 2026. Inclui vasos de pressão, seções de aço estrutural, transformadores e conjuntos de turbinas manuseados por portos como Santos, Sepetiba, Itaguaí e Suape. Esses portos suportam fluxos recorrentes vinculados à construção industrial, projetos de energia e importações de grandes equipamentos. O breakbulk permanece prático para muitas remessas de projetos porque sua carga pode ser manuseada com equipamentos portuários estabelecidos e métodos convencionais. A carga ainda precisa de içamento seguro, coordenação portuária e uma rota de saída planejada após deixar o terminal. Componentes individuais podem chegar como parte de campanhas maiores que devem ser compatibilizadas com a sequência de construção no destino.
A carga superdimensionada e fora de gabarito tem previsão de registrar um CAGR de 6,12% até 2032. Pás de turbinas eólicas que excedem 70 m e equipamentos de mineração com grandes dimensões físicas requerem equipamentos especializados e engenharia detalhada de rotas. A complexidade dos equipamentos, e não apenas a contagem de remessas, moldará a contribuição do segmento para a receita. Os prestadores precisam de reboques customizados, plataformas de carregamento, estudos de pontes, escoltas e planos de licença antes do início da movimentação. Curvas, linhas aéreas, resistência de pontes e acesso ao local do projeto podem limitar as opções de rota. As cargas também podem precisar se mover à noite para reduzir a perturbação nas vias públicas. A carga de içamento pesado também se beneficia da fabricação ativa de FPSOs e do trabalho de load-out nos estaleiros brasileiros. Outras cargas especializadas, incluindo módulos industriais, componentes aeroespaciais e conjuntos de torres de telecomunicações, requerem execução customizada além da capacidade de uma transportadora padrão.
Por Setor de Usuário Final:
A Energia Lidera Enquanto o Setor Aeroespacial e de Defesa Constrói DemandaA geração e transmissão de energia representa 33,54% do tamanho do mercado de logística de carga de projetos no Brasil em 2026. Turbinas eólicas, equipamentos solares, componentes hidrelétricos e transformadores de rede requerem movimentação especializada de portos ou fábricas domésticas até os locais de instalação. Os projetos de energia frequentemente envolvem cronogramas de instalação rigorosos, pois atrasos nos projetos podem afetar o comissionamento da construção e a entrega de energia. A escala das unidades de carga individuais também está aumentando, elevando a necessidade de engenharia de transporte pesado. O acesso ao local pode variar amplamente entre localizações costeiras, interiores e remotas, portanto os planos de transporte devem ser preparados para cada rota. Os equipamentos frequentemente precisam de estocagem segura próxima à data de instalação, pois o armazenamento de longo prazo pode criar riscos de manuseio e condição.
O setor aeroespacial e de defesa tem previsão de registrar um CAGR de 5,98% até 2032, sustentado pelos requisitos de manuseio de precisão de componentes aeroespaciais de alto valor. A expansão da cadeia de suprimentos da Embraer no Brasil e os programas de modernização da defesa sustentam essa base de demanda. A atividade marítima e de telecomunicações também adiciona necessidades de carga especializada em todo o setor de logística de carga de projetos no Brasil. Plantas de manufatura e industriais adicionam demanda à medida que as empresas expandem a produção doméstica e requerem maquinário e componentes de linha de produção. Cada um desses usuários tem perfis de carga, janelas de entrega e requisitos de segurança diferentes. Essa diversidade limita a utilidade de um único modelo operacional padrão.

Análise Geográfica
O Sudeste do Brasil representa 45,62% do tamanho do mercado de logística de carga de projetos no Brasil em 2026, sustentado pelos requisitos de manuseio de precisão de componentes aeroespaciais de alto valor. A região combina manufatura pesada, grandes portos e importantes origens e destinos de carga de projetos. São Paulo inclui instalações operadas pela Hitachi Energy, WEG e outros fabricantes de equipamentos pesados que requerem movimentos de carga anormal para Santos e Itaguaí. Minas Gerais adiciona atividade de mineração e industrial que deve se conectar com os portos do Atlântico. A região tem uma ampla base de infraestrutura rodoviária, prestadores de logística e clientes industriais, mas os transportes pesados individuais ainda requerem revisão detalhada de rota. O acesso portuário não elimina a necessidade de coordenação entre instalações de origem, autoridades rodoviárias, operadores de terminais e usuários finais.
O Nordeste do Brasil tem previsão de registrar um CAGR de 7,15% até 2032. O desenvolvimento eólico no Ceará, Rio Grande do Norte e Piauí está aumentando a demanda por movimentação de equipamentos, enquanto o investimento portuário está melhorando o papel de gateway da região. O Nordeste movimentou 329,7 milhões de toneladas de carga marítima e de hidrovias interiores em 2025, refletindo sua ampla base de transporte. Os projetos de energia renovável podem exigir a entrega de pás longas, naceles, seções de torre, transformadores e outros componentes a locais afastados da costa. Essa necessidade cria demanda por levantamentos rodoviários, escoltas e movimentos de transporte pesado cuidadosamente programados. A A.P. Moller - Maersk iniciou operações no APM Terminals Suape em setembro de 2026, adicionando um terminal totalmente eletrificado com capacidade inicial de 400.000 TEUs por ano e capacidade planejada de 1 milhão de TEUs[3].
O Norte, o Centro-Oeste e o Sul têm padrões de demanda distintos. No Norte, a atividade acompanha a Zona Franca de Manaus, bem como o desenvolvimento de energia e mineração no Pará. Os baixos níveis dos rios podem restringir a movimentação em direção ao Norte, portanto o planejamento de carga frequentemente requer despachos antecipados e modos alternativos. A remoticidade de alguns destinos no Norte também requer alinhamento estreito entre os cronogramas fluviais, o acesso rodoviário e a prontidão do local. No Centro-Oeste, a infraestrutura de grãos, instalações de processamento, plantas de fertilizantes e projetos rodoviários estão expandindo a necessidade de logística de equipamentos industriais. Esses projetos podem exigir conexões entre áreas agrícolas, locais de processamento, terminais ferroviários e portos.
Cenário Competitivo
Concentração do Mercado
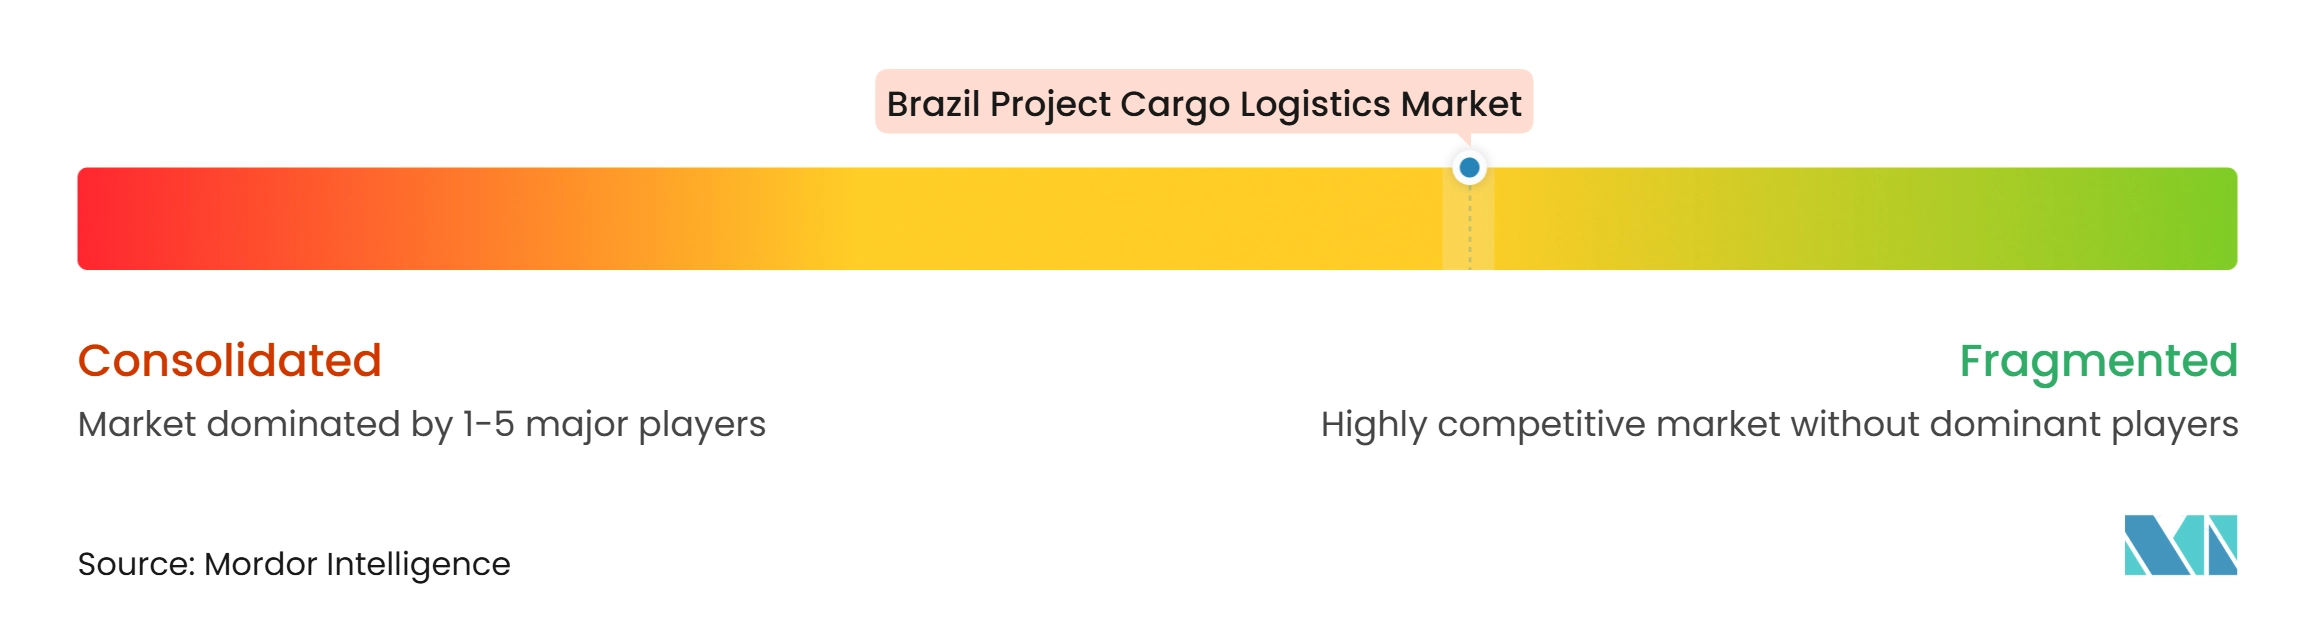
O mercado de logística de carga de projetos no Brasil é fragmentado em suas áreas de serviço. A.P. Moller - Maersk, DHL Group, Kuehne+Nagel, DSV, GEODIS e Rhenus competem por meio de cobertura multimodal, visibilidade digital e escala financeira. Prestadores especializados como Deugro, Trans Global Projects, Hansa Meyer Global Transport, FOX Brasil e F.H. Bertling Logistics competem por meio de engenharia de rotas, licenças de carga anormal e relacionamentos locais. Os prestadores internacionais podem trazer ampla cobertura de rede, enquanto os especialistas brasileiros podem agregar conhecimento de execução local. Os projetos de içamento pesado também dependem da disponibilidade de guindastes, reboques, planos de içamento e equipes de campo treinadas.
A competição frequentemente começa durante os trabalhos de engenharia e viabilidade, antes de uma licitação formal de transporte ser emitida. O trabalho da Sarens no FPSO P-82 no estaleiro Seatrium em Aracruz demonstrou a importância de uma longa preparação técnica para load-outs complexos de módulos. Ferramentas de planejamento para modelagem de rotas, rastreamento de carga e simulação de viabilidade podem reduzir o tempo de preparação e melhorar o controle de entrega. Elas também podem ajudar as equipes a identificar restrições de rota antes de os equipamentos serem mobilizados. A Rhenus foi premiada com o contrato de transporte completo para 24 composições ferroviárias para a renovação do Metrô BH em maio de 2026, utilizando um estudo de rota interior de 4.000 km como parte do plano de entrega[4]. O contrato demonstra a importância de combinar transporte marítimo, planejamento interior e entrega final dentro de um único plano de projeto. Essas capacidades tornam a profundidade de engenharia e o desempenho de conformidade fatores competitivos importantes.
O mercado de logística de carga de projetos no Brasil tem uma clara oportunidade em serviços de ponta a ponta para locais no interior profundo. Os projetos no Norte e no Centro-Oeste podem exigir balsas fluviais, conexões ferroviárias, transporte pesado de última milha, licenças e trabalhos de infraestrutura temporária dentro de um único plano de movimentação. Poucos prestadores conseguem executar todas essas etapas com um único modelo operacional. Os clientes podem, em vez disso, precisar gerenciar vários fornecedores e transferências separados. Essa posição é relevante no mercado de logística de carga de projetos no Brasil porque falhas de coordenação podem perturbar os cronogramas de instalação. Os prestadores que coordenam essas etapas podem reduzir o ônus operacional para os proprietários de projetos.
Líderes do Setor de Logística de Carga de Projetos no Brasil
-
deugro
-
A.P. Moller - Maersk
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Carga de Projetos no Brasil Empresas cobertas neste relatório
- deugro
- A.P. Moller - Maersk
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- GEODIS
- Rhenus Group
- Mammoet Holding BV
- Sarens NV
- Hansa Meyer Global Transport GmbH
- Trans Global Projects Group
- F.H. Bertling Logistics GmbH
- FOX Brasil
- COLI Shipping & Transport do Brasil
- Brasil Projects
- DIRECT Intercontinental
- DC Logistics Brasil
- Logistics Plus Inc.
- Interoceanica
- Locar Guindastes e Transportes Intermodais SA
- Rohlig Logistics
Desenvolvimentos industriais recentes em Mercado de Logística de Carga de Projetos no Brasil
- Maio de 2026: A Rhenus Project Logistics foi premiada com o contrato de transporte completo para 24 composições ferroviárias, 96 vagões, cada um com 54 toneladas e 24 m de comprimento, da China para o Brasil para a renovação do Metrô BH em Belo Horizonte, Minas Gerais, em colaboração com a COSCO Shipping Project Logistics.
- Abril de 2026: A Deugro abriu seu quinto escritório brasileiro em Porto Alegre, Rio Grande do Sul, adicionando capacidades de logística de projetos em energia renovável, petróleo e gás, petroquímica e mineração ao seu portfólio no Sul do Brasil.
- Dezembro de 2025: A GEODIS assinou um acordo estratégico de interlinha com a Atlas Air e a MAS para expandir sua rede de frete aéreo pela América do Sul, fortalecendo a conectividade de frete no Brasil, Colômbia, Chile, Panamá e Costa Rica e possibilitando conexões diretas de Hong Kong via México para remessas de carga de projetos que requerem segmentos de frete aéreo.
- Novembro de 2025: A Trans Global Projects abriu um novo escritório em Belo Horizonte, Minas Gerais, seu terceiro no Brasil, com foco no mais significativo corredor industrial e de mineração do país. O escritório apoia funções comerciais e operacionais para clientes nos setores de energia, mineração, petróleo e gás, celulose e papel, e infraestrutura.
Escopo do Relatório do Mercado de Logística de Carga de Projetos no Brasil
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo / Balsas | |
| Armazenagem, Distribuição e Gestão de Estoques | |
| Serviços de Valor Agregado e Outros |
| Carga Superdimensionada / Fora de Gabarito |
| Carga de Içamento Pesado |
| Carga de Projetos Breakbulk |
| Outras Cargas de Projetos Especializadas |
| Petróleo e Gás, Mineração e Extração |
| Geração e Transmissão de Energia (Inclui Energia Renovável) |
| Construção e Infraestrutura |
| Plantas de Manufatura e Industriais |
| Aeroespacial e Defesa |
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo / Balsas | ||
| Armazenagem, Distribuição e Gestão de Estoques | ||
| Serviços de Valor Agregado e Outros | ||
| Por Tipo de Carga | Carga Superdimensionada / Fora de Gabarito | |
| Carga de Içamento Pesado | ||
| Carga de Projetos Breakbulk | ||
| Outras Cargas de Projetos Especializadas | ||
| Por Setor de Usuário Final | Petróleo e Gás, Mineração e Extração | |
| Geração e Transmissão de Energia (Inclui Energia Renovável) | ||
| Construção e Infraestrutura | ||
| Plantas de Manufatura e Industriais | ||
| Aeroespacial e Defesa | ||
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul |
Principais Questões Respondidas no Relatório
Qual é o valor projetado da logística de carga de projetos no Brasil até 2032?
O setor tem previsão de atingir 6,09 bilhões de USD até 2032, expandindo-se a um CAGR de 4,58% a partir de 2027.
Qual serviço lidera a logística de carga de projetos no Brasil?
O transporte lidera com 66,38% de participação na receita em 2026, pois a entrega a locais de projetos distantes depende de movimentos rodoviários, de cabotagem e fluviais.
Qual tipo de carga está crescendo mais rapidamente no Brasil?
A carga superdimensionada e fora de gabarito tem previsão de registrar um CAGR de 6,12% até 2032, sustentada por equipamentos de energia renovável e maquinário de mineração.
Qual segmento de usuário final tem a maior demanda por logística especializada?
A geração e transmissão de energia lidera com 33,54% de participação na receita em 2026, cobrindo equipamentos eólicos, solares, hidrelétricos e de rede.
Qual região brasileira está se expandindo mais rapidamente para a logística de carga de projetos?
O Nordeste do Brasil tem previsão de registrar um CAGR de 7,15% até 2032 com a expansão do desenvolvimento de energia renovável e do investimento portuário.
O que limita a movimentação de carga superdimensionada no Brasil?
A geometria viária, as licenças AET em múltiplos níveis, os estudos de pontes para cargas muito pesadas, as diferenças de bitola ferroviária e os baixos níveis dos rios podem estender os cronogramas de entrega.