
Marktgröße und Marktanteil der Projektladungslogistik in Brasilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.65 Milliarden US-Dollar |
| Marktgröße (2027) | 4.87 Milliarden US-Dollar |
| Marktgröße (2032) | 6.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Projektladungslogistik in Brasilien von Mordor Intelligence
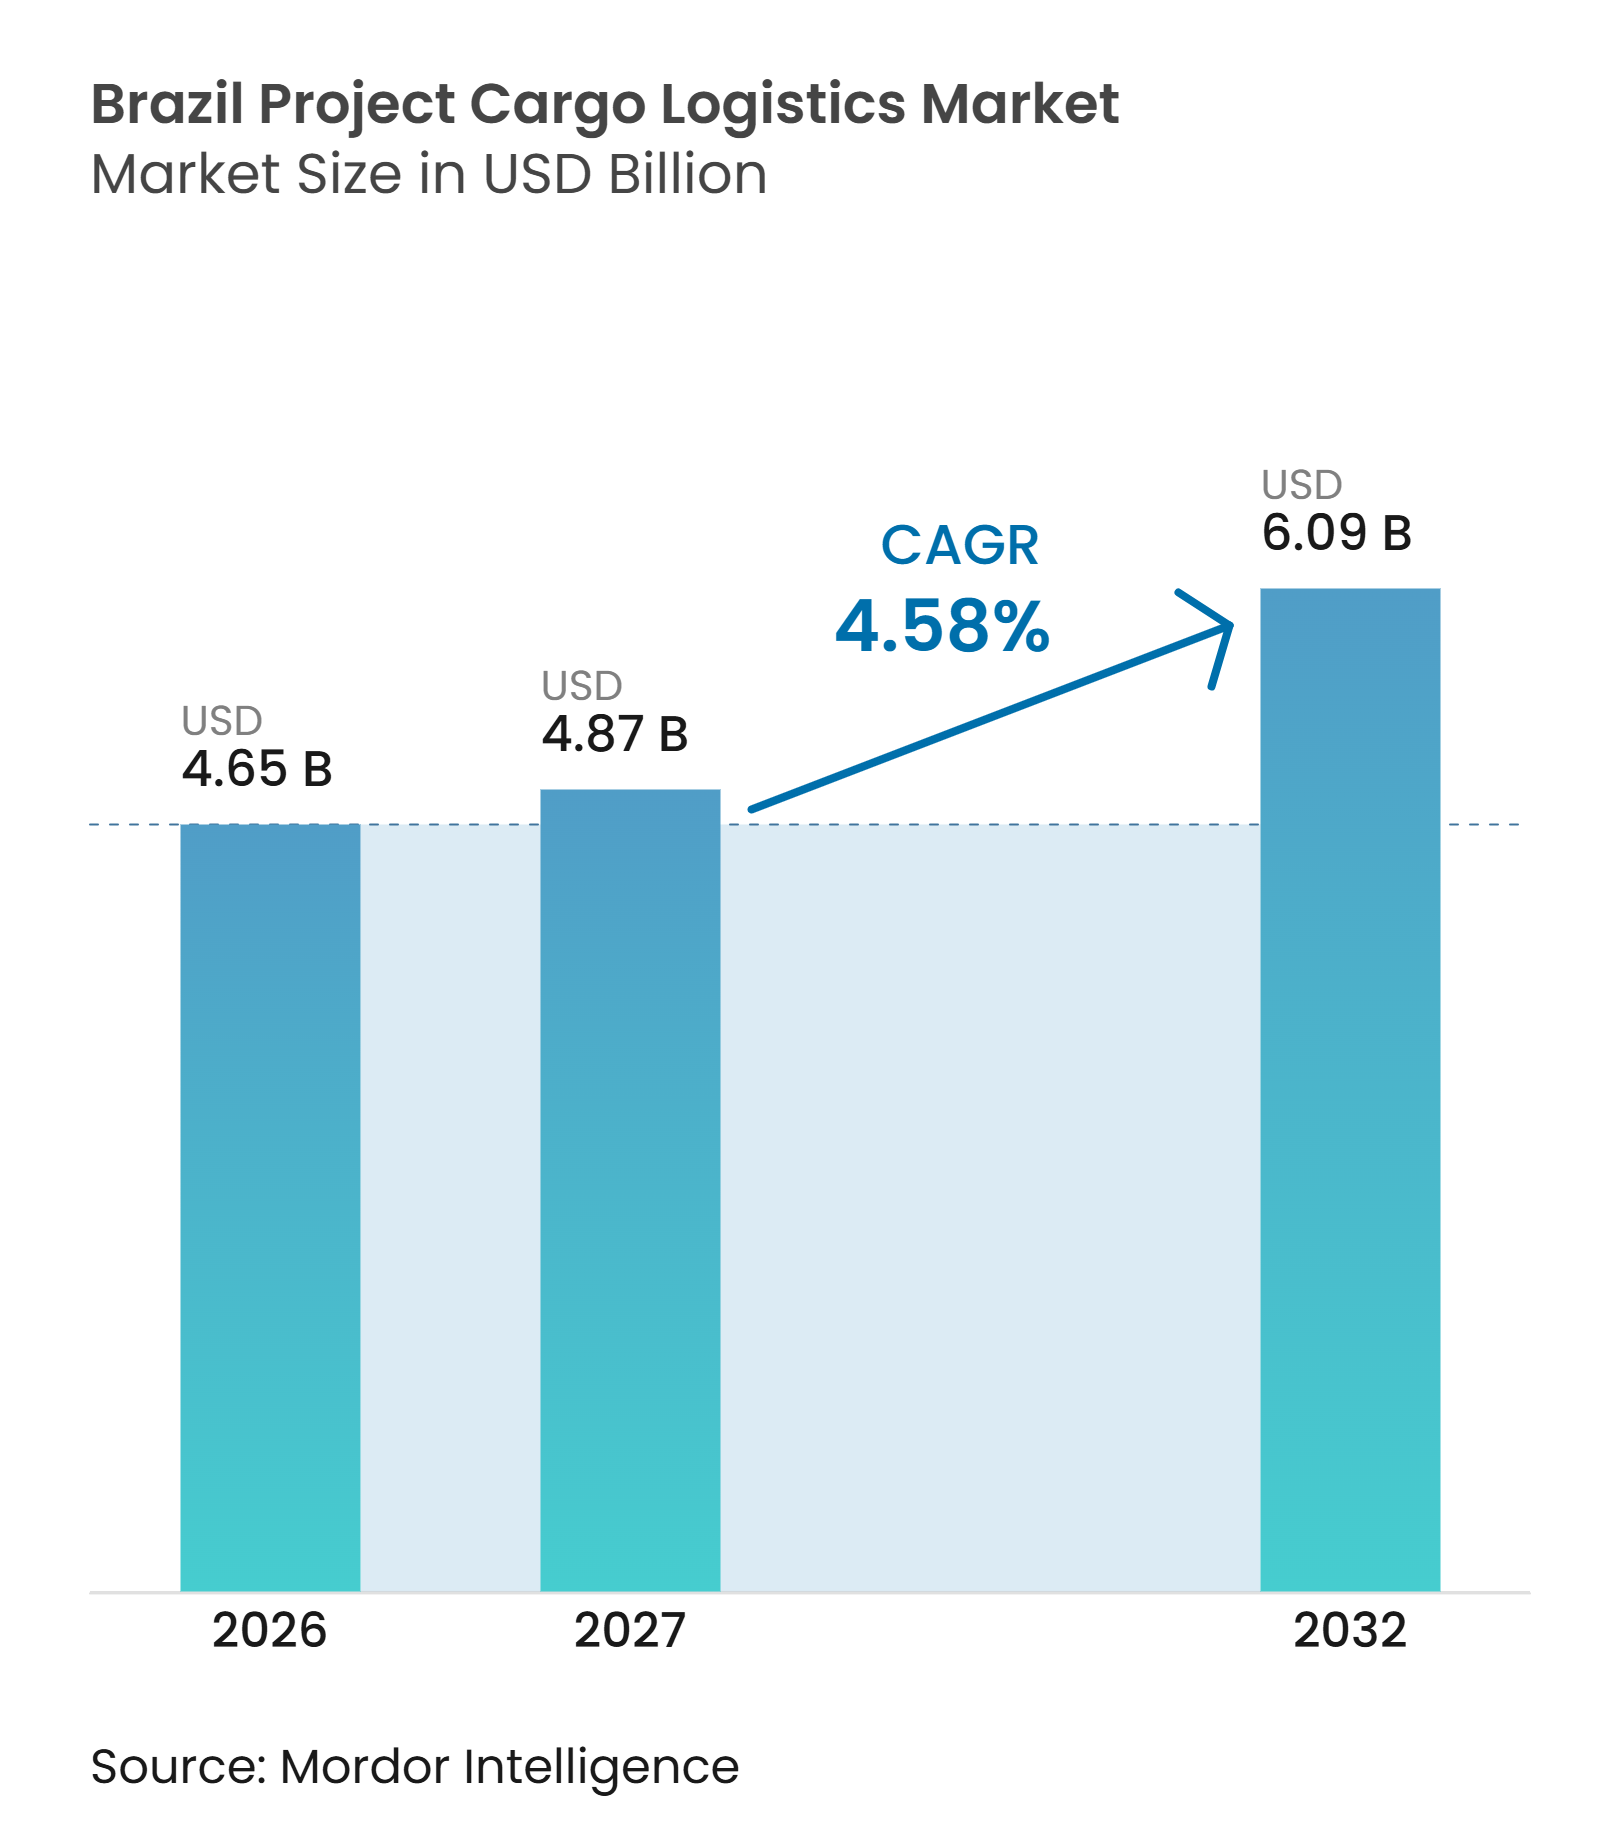
Die Marktgröße der Projektladungslogistik in Brasilien wird im Jahr 2026 auf 4,65 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 4,87 Milliarden USD im Jahr 2027 auf 6,09 Milliarden USD bis 2032 wächst, bei einem CAGR von 4,58 % während des Prognosezeitraums von 2027 bis 2032.
Der Markt für Projektladungslogistik in Brasilien wird durch den Infrastrukturausbau, Projekte im Bereich erneuerbare Energien, die Ausweitung des Bergbaus sowie Industrieinvestitionen gestützt, die den technisch geplanten Transport überdimensionaler Ausrüstung erfordern. Die Nachfrage verlagert sich hin zu integrierten Dienstleistungen, da viele Projekte Straßen-, Schienen-, Küstenschifffahrts-, Flussverkehrs-, Lager-, Streckenplanungs- und Genehmigungsmanagement innerhalb desselben Lieferplans erfordern. Anbieter mit technischer Kompetenz, lokalem Genehmigungswissen und multimodalen Netzwerken sind besser positioniert, um anspruchsvolle Projekte zu managen. Gleichzeitig können Dürrebedingungen, Straßenbeschränkungen, Schienenunverträglichkeiten und mehrstufige Genehmigungen Projektzeitpläne verlängern. Der Markt für Projektladungslogistik in Brasilien bietet daher Chancen in der spezialisierten Planung und Ausführung, insbesondere wenn Projektstandorte weit von Häfen entfernt oder in Regionen mit begrenzten Transportalternativen liegen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung entfallen im Jahr 2026 66,38 % des Marktanteils der Projektladungslogistik in Brasilien auf den Transport, während für Mehrwertdienste und sonstige Dienstleistungen bis 2032 ein CAGR von 7,76 % prognostiziert wird.
- Nach Ladungstyp entfallen im Jahr 2026 36,82 % der Marktgröße der Projektladungslogistik in Brasilien auf Breakbulk-Projektladung, während für überdimensionale und Out-of-Gauge-Ladung bis 2032 ein CAGR von 6,12 % prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 33,54 % des Marktanteils der Projektladungslogistik in Brasilien auf Energieerzeugung und -übertragung, während für Luft- und Raumfahrt sowie Verteidigung bis 2032 ein CAGR von 5,98 % prognostiziert wird.
- Nach Geografie entfallen im Jahr 2026 45,62 % der Marktgröße der Projektladungslogistik in Brasilien auf Südostbrasilien, während für Nordostbrasilien bis 2032 ein CAGR von 7,15 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Novo-PAC-Investitionen weiten die Nachfrage nach Projektlogistik aus | +1.1% | National, mit Prioritätsgewinnen in den Korridoren Nord, Nordost und Zentralwest | Mittelfristig (2–4 Jahre) |
| Energieausbau erhöht spezialisierte Schwerlasttransporte | +1.0% | Nordost und Zentralwest für Wind- und Solarenergie, Nord für Gas und Südost für Offshore-Aktivitäten | Langfristig (≥ 4 Jahre) |
| Bergbauprojekte stärken die Nachfrage nach Logistik für überdimensionale Ausrüstung | +0.8% | Pará, Minas Gerais und Mato Grosso | Mittelfristig (2–4 Jahre) |
| Multimodale Korridore verbessern die Konnektivität der Projektladungslogistik | +0.7% | National, mit frühen Gewinnen in den Korridoren Santos–Mato Grosso und Nordost-Schiene zu Hafenkorridoren | Langfristig (≥ 4 Jahre) |
| Digitale Streckenplanung verbessert die Transparenz der Projektausführung | +0.5% | National, mit operativer Tiefe in Südost und Süd | Kurzfristig (≤ 2 Jahre) |
| Industrielle Lokalisierung weitet komplexe Anforderungen an die Projektladungslogistik aus | +0.4% | Südost, Süd und aufstrebende Zentralwest-Hubs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Novo-PAC-Investitionen weiten die Nachfrage nach Projektlogistik aus
Brasiliens föderales Infrastrukturprogramm ist bis 2026 und darüber hinaus eine bedeutende Quelle der Nachfrage nach Projektladungslogistik. Der Konzessionskalender 2026 umfasst 8 Eisenbahnauktionen, 13 Autobahnlose, 18 Hafenterminals und 1 Wasserstraßenkonzession mit einem prognostizierten privaten Investitionsvolumen von bis zu 300 Milliarden BRL (54,19 Milliarden USD) über ihre Vertragslaufzeiten[1]. Jedes Projekt erfordert den Eingang von Baumaschinen, Stahl und elektromechanischen Modulen, bevor die Tiefbauarbeiten beginnen. Gleichzeitige Lieferungen über mehrere Korridore können die Nachfrage nach spezialisierten Schwertransportfahrzeugen erhöhen, insbesondere im Norden. Diese Pipeline verschafft dem Markt für Projektladungslogistik in Brasilien eine längere Nachfragebasis als isolierte Baukampagnen.
Energieausbau erhöht spezialisierte Schwerlasttransporte
Der Bau erneuerbarer Energieanlagen erhöht den Bedarf an spezialisierter Logistik in ganz Brasilien. Windturbinengondeln, Rotorblätter und Turmabschnitte erfordern dedizierte Ausrüstung, Straßenbegleitung und geplante Transportfenster. Leistungstransformatoren für das Amazonas-Stromnetz können 340 Tonnen überschreiten und erfordern eine detaillierte Streckenbeurteilung vor dem Versand. Offshore-Projekte erfordern zudem die Planung von Schwerlasthebevorgängen auf See für Module und Ausrüstung. Diese Anforderungen erhöhen den Wert von Anbietern, die Transportkapazität mit Ingenieurleistungen, Genehmigungen und Lastplanung kombinieren. Energiebezogene Aktivitäten werden den Markt für Projektladungslogistik in Brasilien weiterhin in Nordost, Zentralwest, Nord und Südost unterstützen.
Bergbauprojekte stärken die Nachfrage nach Logistik für überdimensionale Ausrüstung
Bergbauprojekte in Pará, Minas Gerais und Mato Grosso erfordern Ausrüstung, die Standardstraßentransporteure nicht bewältigen können. Vales S11D-Erweiterung in Canaã dos Carajás verwendete eine halbmobile Brechanlage mit 4 Modulen, darunter ein ABON-Sizer mit einem Gewicht von mehr als 270 Tonnen. Abgelegene Bergbaurouten können Flussbarken und lange Straßenabschnitte kombinieren, was anspruchsvolle Ladungspläne für schwere Ausrüstung erfordert. Ladungen mit breiten und hohen Abmessungen können maßgefertigte Anhänger, Brückenprüfungen und Streckenmodifikationen erfordern. Der DNIT-AET-Rahmen verlangt Strukturverträglichkeitsstudien für Lasten über 288 Tonnen, bevor eine Genehmigung erteilt wird. Diese Bedingungen begünstigen Logistikunternehmen, die die gesamte Strecke planen können, anstatt nur ein Fahrzeug bereitzustellen.
Multimodale Korridore verbessern die Konnektivität der Projektladungslogistik
Investitionen in Schiene, Wasserstraßen und Hafenterminals schaffen Alternativen zum rein straßenbasierten Schwertransport. Die BNDES genehmigte 377,2 Millionen BRL (68,14 Millionen USD) für Brado Logísticas Projeto Carrossel-Schiene-Hafen-Korridor, der Santos, Sumaré und Rondonópolis verbindet[2]. Die erste Phase umfasst Terminalinvestitionen und Technologie-Upgrades, die die Schienen- und Hafenintegration unterstützen. Der Biozeanische Korridor schreitet ebenfalls voran und verbindet Santos mit Pazifikhäfen über Paraguay und Argentinien. Brasilien trat am 30. Juli 2026 dem TIR-Übereinkommen bei, wodurch wiederholte Zollinspektionen für berechtigte grenzüberschreitende Sendungen reduziert werden. Diese Entwicklungen können die Fähigkeit des Marktes für Projektladungslogistik in Brasilien verbessern, Produktions- und Projektstandorte im Landesinneren zu bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Straßengeometrische Einschränkungen begrenzen Schwertransporte | -0.6% | National, am stärksten ausgeprägt auf Südost-Routen und in Bergbaugebieten | Langfristig (≥ 4 Jahre) |
| Spurweitenfragmentierung der Schiene erhöht die Komplexität des Umschlags | -0.5% | National, insbesondere an Campinas und Kreuzungspunkten der Nord-Süd-Eisenbahn | Langfristig (≥ 4 Jahre) |
| Saisonale Flussbedingungen stören die Projektladungslogistik im Landesinneren | -0.4% | Nordregion, einschließlich der Becken des Amazonas, Madeira und Tapajós | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Genehmigungsverfahren verzögert die Ausführung von Schwerlastprojekten | -0.5% | National, insbesondere für bundesstaatenübergreifende Schwertransporte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Straßengeometrische Einschränkungen begrenzen Schwertransporte
Brasiliens Straßennetz schafft physische Grenzen für den Schwertransport. Die CONTRAN-Resolution 882/2021 legt Standardfahrzeuggrenzen von 2,60 m Breite, 4,40 m Höhe und 19,80 m Länge fest. Ladungen, die diese Grenzen überschreiten, erfordern eine AET von Bundes-, Landes- oder Kommunalbehörden. Lasten über 288 Tonnen erfordern zudem eine EVE für Brücken und erhöhte Bauwerke im Rahmen des DNIT-Regelwerks. Streckenstudien können daher Brückenverstärkungen, die Entfernung von Lufthindernissen und Verkehrskoordination erfordern, bevor der Transport beginnt. Diese Anforderungen erhöhen die Vorlaufzeiten und Ausführungskosten für den Markt für Projektladungslogistik in Brasilien.
Saisonale Flussbedingungen stören die Projektladungslogistik im Landesinneren
Die Binnenwasserstraßenlogistik im Norden bleibt hydrologischen Bedingungen ausgesetzt, die durch Planung nicht vollständig beherrschbar sind. El-Niño-Bedingungen im Jahr 2026 begrenzten den zulässigen Tiefgang an kritischen Navigationspunkten des Amazonas auf 8 m. Die Trockenzeit 2025 zwang zu leichteren Barkennutzlasten auf dem Madeira-Fluss und reduzierte das Volumen, das während kritischer Perioden transportiert werden konnte. Schwere Komponenten für nördliche Energie- und Bergbaustandorte müssen möglicherweise vor Niedrigwasserperioden positioniert werden. Eine Straßensubstitution ist nicht immer möglich, da Ausrüstung die verfügbaren Straßengrenzen überschreiten kann. Die Unsicherheit bei Wasserstraßen erhöht daher den Wert frühzeitiger Planung, alternativer Streckenführung und gestaffelter Ladungslieferung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
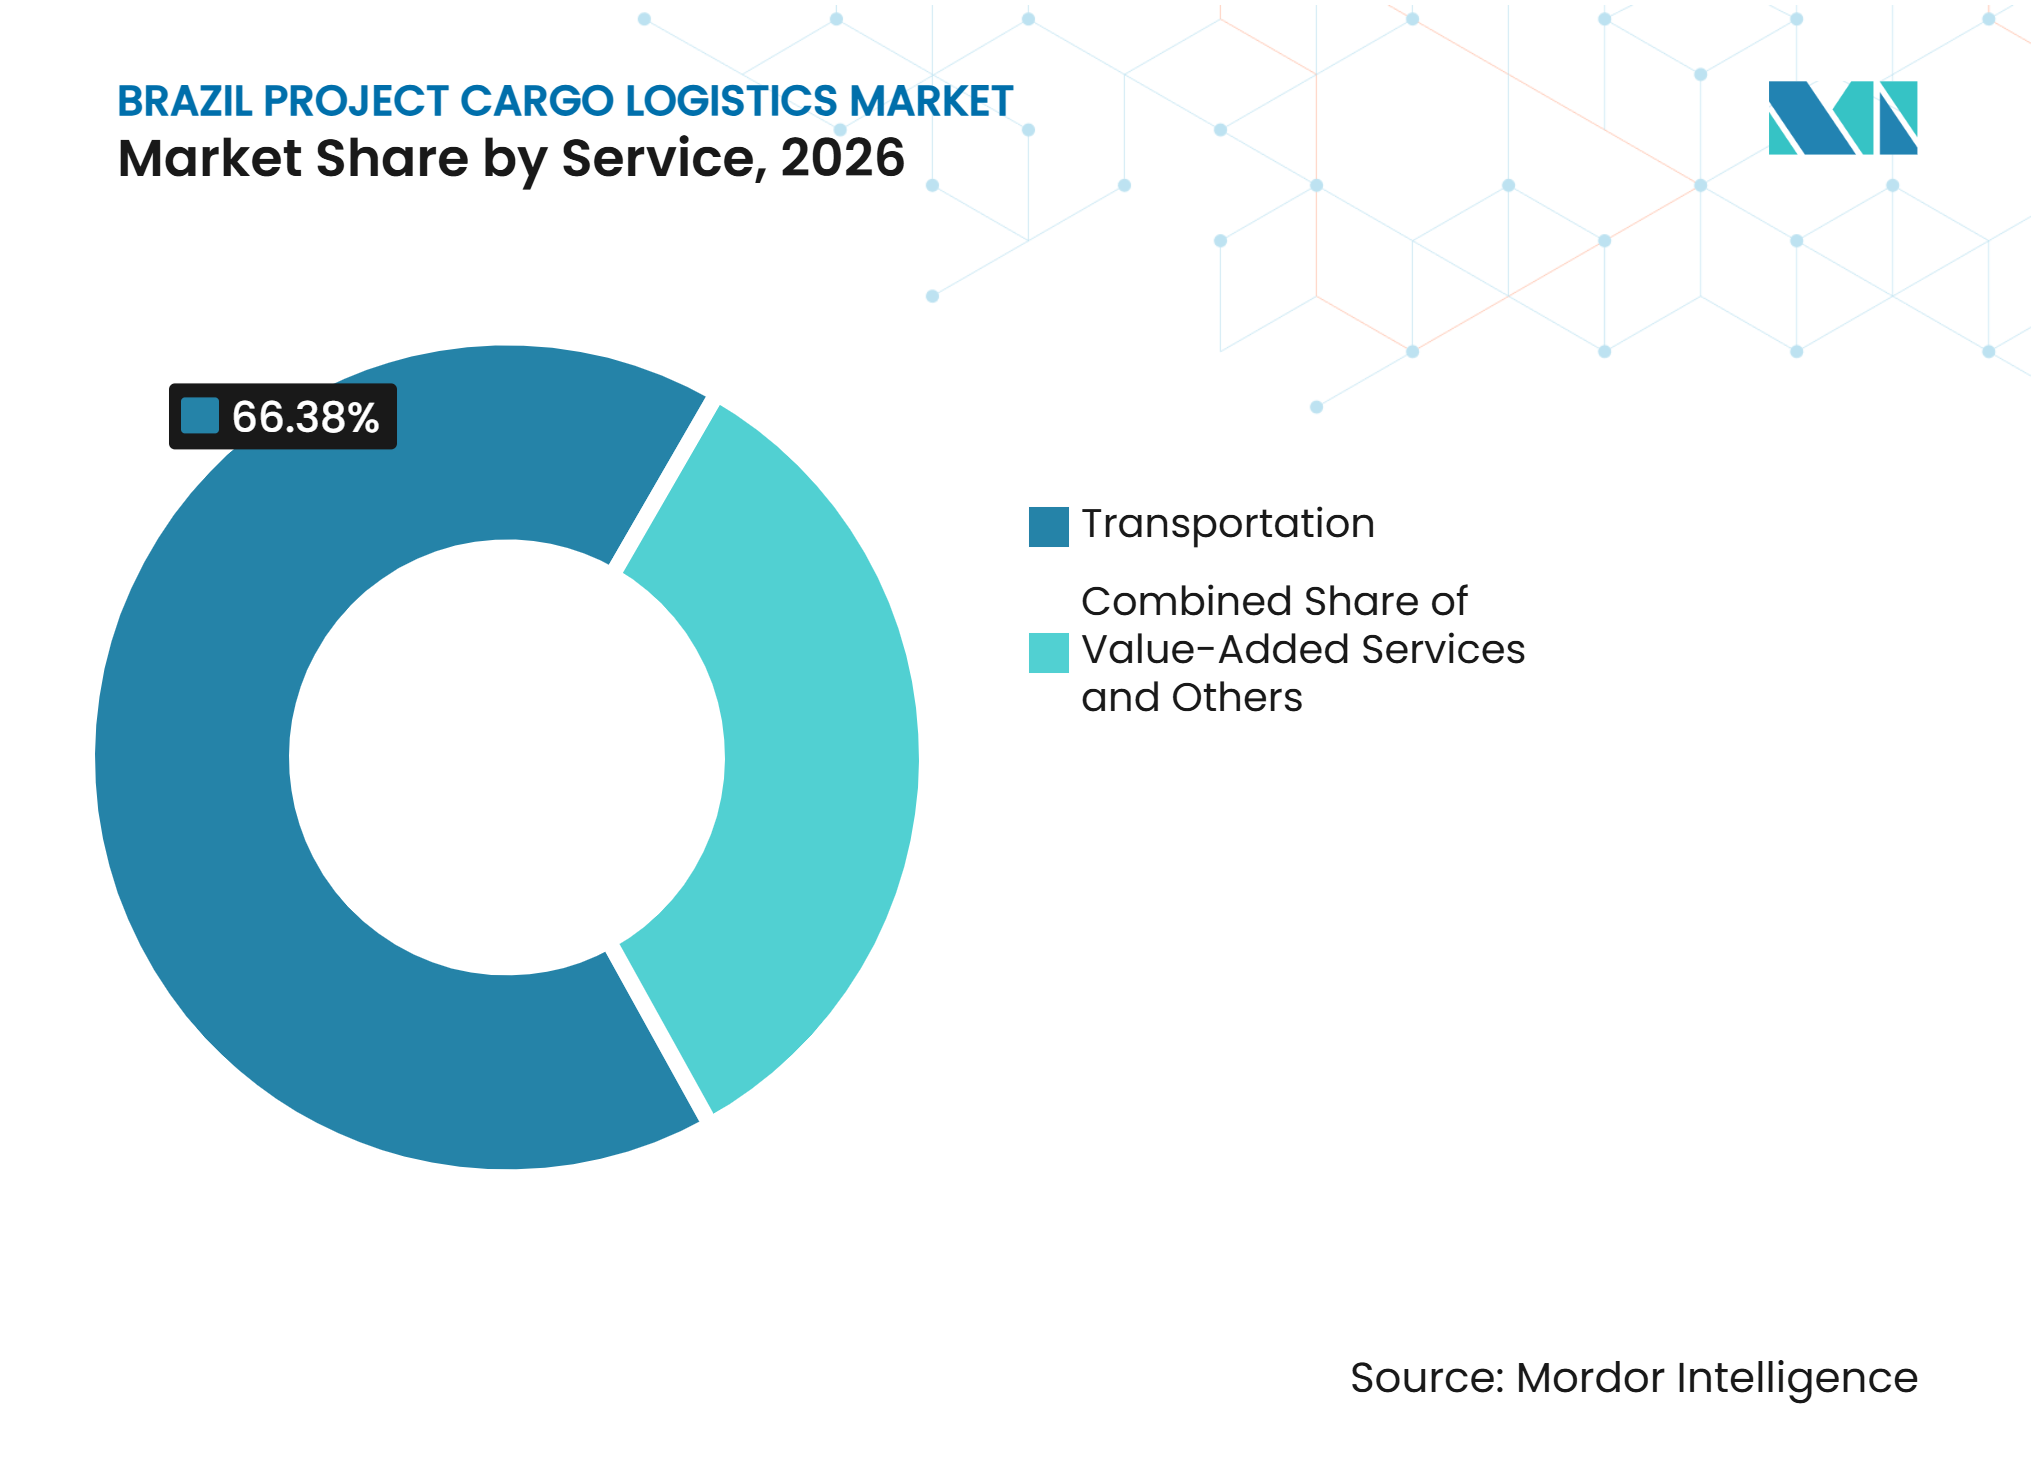
Transport sichert Umsatz, während Mehrwertdienste wachsenDer Transport entfällt im Jahr 2026 auf 66,38 % des Marktanteils der Projektladungslogistik in Brasilien. Überlandtransporte, Küsten- und Flussverkehr bleiben unverzichtbar, da viele Projektstandorte 500 bis 2.500 km von einem Tiefwasserhafen entfernt sind. Der Straßentransport bleibt die wichtigste Option für die letzte Meile bei überdimensionaler Ladung, die zu Energie-, Bergbau- und Infrastrukturstandorten transportiert wird. Der Schienenzugang zu Projektstandorten ist häufig nicht verfügbar oder durch Spurweitenunterschiede eingeschränkt. Transformatortransporte im Südosten von Guarulhos und Betim nach Itaguaí können mehrtägige Zeitpläne, Nachtbetrieb und Polizeibegleitung erfordern. Die Transportplanung muss daher die verfügbare Strecke, Einschränkungen der Fahrzeiten, Begleitungen und die Reihenfolge berücksichtigen, in der Standortausrüstung benötigt wird. Der Transportanbieter muss außerdem mit Häfen, lokalen Behörden, Kunden und Installationsteams koordinieren, bevor die Ladung freigegeben wird. Verzögerungen in jeder Phase können dazu führen, dass hochwertige Ausrüstung in einem Hafen oder Lagerstandort wartet. Diese Arbeit hält den Transport im Mittelpunkt des Dienstleistungsmix, auch wenn Kunden umfassendere Planungsunterstützung benötigen.
Für Mehrwertdienste und sonstige Dienstleistungen wird bis 2032 ein CAGR von 7,76 % prognostiziert. Die Marktgröße der Projektladungslogistik in Brasilien für Mehrwertdienste wird durch Streckenplanung, digitale Überwachung, Zollkoordination und Machbarkeitsstudien gestützt, die Kunden zunehmend als Teil der Transportleistung betrachten. Anbieter mit internen Ingenieurteams können diese Aktivitäten nutzen, um ihr Angebot von einfachen Transportdienstleistungen abzuheben. Diese Verschiebung macht die kommerzielle Leistung auch stärker abhängig von Planungsqualität und Ausführungszuverlässigkeit.



Nach Ladungstyp:
Breakbulk führt, während überdimensionale Ladung expandiertBreakbulk-Projektladung entfällt im Jahr 2026 auf 36,82 % des Marktanteils der Projektladungslogistik in Brasilien. Dazu gehören Druckbehälter, Stahlbauteile, Transformatoren und Turbineneinheiten, die über Häfen wie Santos, Sepetiba, Itaguaí und Suape abgewickelt werden. Diese Häfen unterstützen wiederkehrende Ströme, die mit dem Industriebau, Energieprojekten und dem Import großer Ausrüstung verbunden sind. Breakbulk bleibt für viele Projektsendungen praktikabel, da die Ladung mit etablierter Hafenausrüstung und konventionellen Methoden umgeschlagen werden kann. Die Ladung muss dennoch sicher gehoben, hafenseitig koordiniert und mit einer geplanten Weiterroute versehen werden, sobald sie das Terminal verlässt. Einzelne Komponenten können als Teil größerer Kampagnen ankommen, die mit der Bausequenz am Bestimmungsort abgestimmt werden müssen.
Für überdimensionale und Out-of-Gauge-Ladung wird bis 2032 ein CAGR von 6,12 % prognostiziert. Windturbinenblätter, die 70 m überschreiten, und Bergbauausrüstung mit großen physischen Abmessungen erfordern spezialisierte Ausrüstung und detaillierte Streckenplanung. Die Komplexität der Ausrüstung, nicht allein die Anzahl der Sendungen, wird den Beitrag des Segments zum Umsatz bestimmen. Anbieter benötigen maßgefertigte Anhänger, Ladeplattformen, Brückenstudien, Begleitungen und Genehmigungspläne, bevor der Transport beginnt. Kurven, Oberleitungen, Brückentragfähigkeit und der Zugang zum Projektstandort können die Streckenoptionen einschränken. Ladungen müssen möglicherweise auch nachts transportiert werden, um Störungen auf öffentlichen Straßen zu reduzieren. Schwerlastladung profitiert auch von aktiver FPSO-Fertigung und Verladungsarbeiten in brasilianischen Werften. Andere spezialisierte Ladungen, einschließlich Industriemodule, Luft- und Raumfahrtkomponenten und Telekommunikationsturmeinheiten, erfordern eine maßgeschneiderte Ausführung, die über die Standardkapazität von Transportunternehmen hinausgeht.
Nach Endverbraucherbranche:
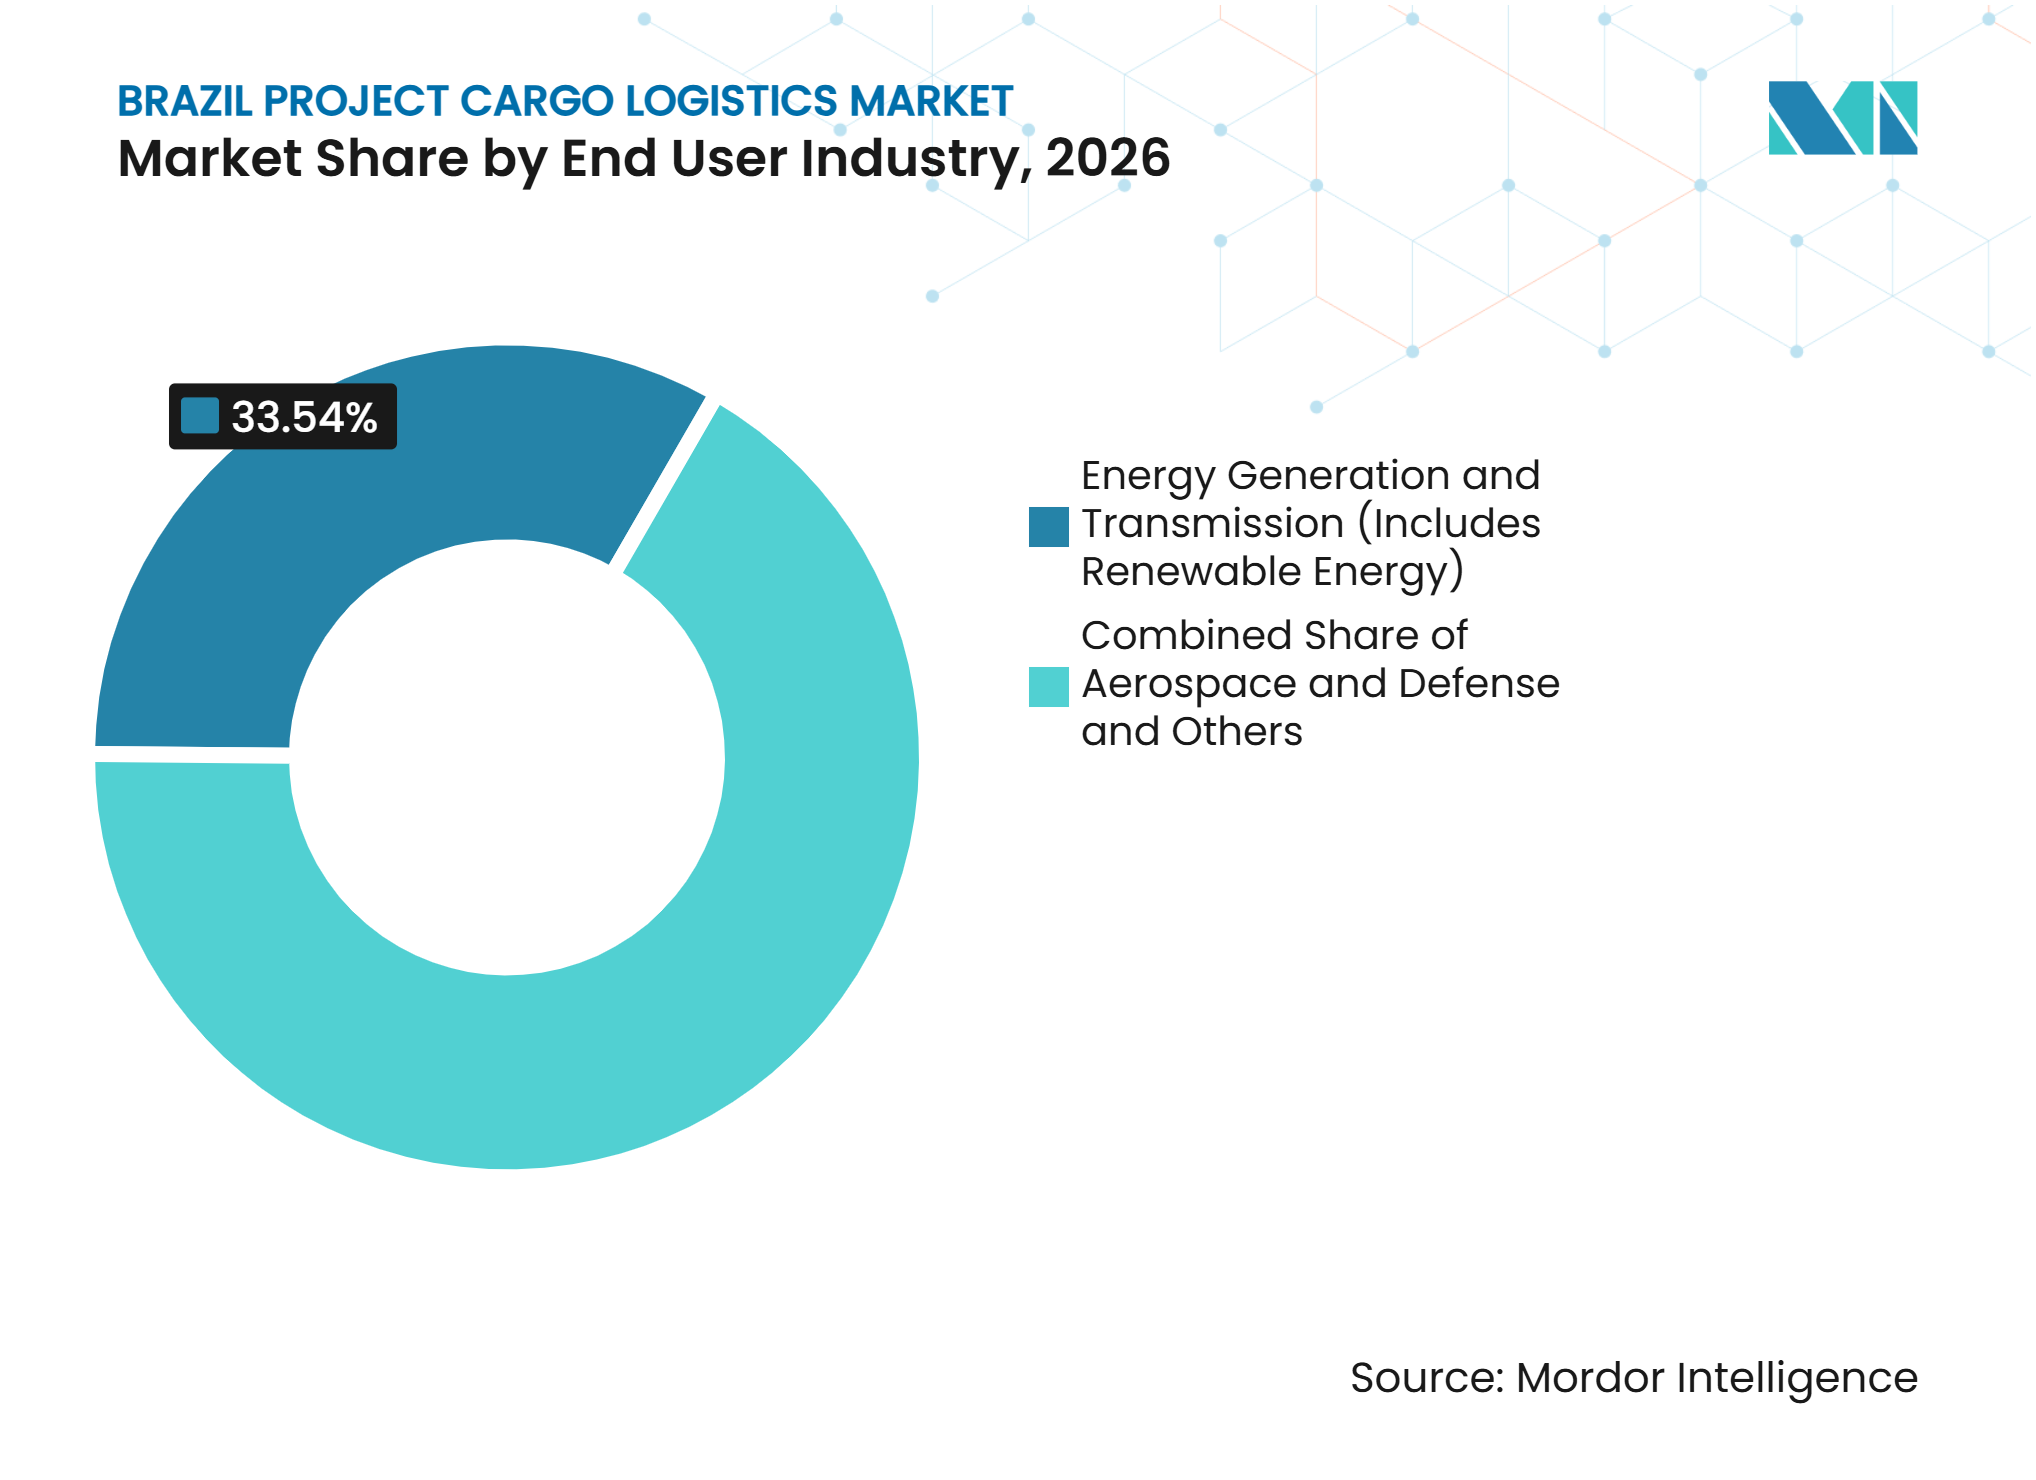
Energie führt, während Luft- und Raumfahrt sowie Verteidigung Nachfrage aufbauenEnergieerzeugung und -übertragung entfällt im Jahr 2026 auf 33,54 % der Marktgröße der Projektladungslogistik in Brasilien. Windturbinen, Solaranlagen, Wasserkraftkomponenten und Netztransformatoren erfordern spezialisierte Transporte von Häfen oder inländischen Fabriken zu Installationsstandorten. Energieprojekte unterliegen häufig strengen Installationszeitplänen, da Projektverzögerungen die Inbetriebnahme und die Stromlieferung beeinträchtigen können. Die Größe einzelner Ladungseinheiten nimmt ebenfalls zu, was den Bedarf an Schwertransport-Engineering erhöht. Der Standortzugang kann zwischen Küsten-, Binnen- und abgelegenen Standorten stark variieren, sodass Transportpläne für jede Strecke vorbereitet werden müssen. Die Ausrüstung muss häufig nahe am Installationstermin sicher zwischengelagert werden, da eine langfristige Lagerung Handhabungs- und Zustandsrisiken schaffen kann.
Für Luft- und Raumfahrt sowie Verteidigung wird bis 2032 ein CAGR von 5,98 % prognostiziert, gestützt durch Anforderungen an die Präzisionshandhabung hochwertiger Luft- und Raumfahrtkomponenten. Die Erweiterung der Embraer-Lieferkette in Brasilien und Verteidigungsmodernisierungsprogramme unterstützen diese Nachfragebasis. Maritime und Telekommunikationsaktivitäten fügen der Projektladungslogistikbranche in Brasilien ebenfalls spezialisierte Ladungsanforderungen hinzu. Fertigungs- und Industrieanlagen erhöhen die Nachfrage, da Unternehmen die inländische Produktion ausweiten und Maschinen sowie Produktionslinienkomponenten benötigen. Jeder dieser Nutzer hat unterschiedliche Ladungsprofile, Lieferfenster und Sicherheitsanforderungen. Diese Vielfalt begrenzt den Nutzen eines einzigen standardisierten Betriebsmodells.

Geografische Analyse
Südostbrasilien entfällt im Jahr 2026 auf 45,62 % der Marktgröße der Projektladungslogistik in Brasilien, gestützt durch Anforderungen an die Präzisionshandhabung hochwertiger Luft- und Raumfahrtkomponenten. Die Region vereint schwere Fertigung, bedeutende Häfen sowie große Ursprungs- und Bestimmungsorte für Projektladungen. São Paulo umfasst Einrichtungen von Hitachi Energy, WEG und anderen Schwermaschinenproduzenten, die Schwertransporte nach Santos und Itaguaí erfordern. Minas Gerais fügt Bergbau- und Industrieaktivitäten hinzu, die mit Atlantikhäfen verbunden werden müssen. Die Region verfügt über eine breite Basis an Straßeninfrastruktur, Logistikanbietern und Industriekunden, aber einzelne Schwertransporte erfordern dennoch eine detaillierte Streckenprüfung. Der Hafenzugang beseitigt nicht die Notwendigkeit der Koordination zwischen Ursprungseinrichtungen, Straßenbehörden, Terminalbetreibern und Endnutzern.
Für Nordostbrasilien wird bis 2032 ein CAGR von 7,15 % prognostiziert. Die Windentwicklung in Ceará, Rio Grande do Norte und Piauí erhöht die Nachfrage nach Ausrüstungstransporten, während Hafeninvestitionen die Rolle der Region als Eingangstor verbessern. Der Nordosten verarbeitete im Jahr 2025 329,7 Millionen Tonnen See- und Binnenwasserstraßenladung, was seine breite Transportbasis widerspiegelt. Erneuerbare-Energie-Projekte können die Lieferung langer Blätter, Gondeln, Turmabschnitte, Transformatoren und anderer Komponenten zu Standorten abseits der Küste erfordern. Dieser Bedarf schafft Nachfrage nach Straßenuntersuchungen, Begleitungen und sorgfältig geplanten Schwertransporten. A.P. Moller - Maersk nahm im September 2026 den Betrieb bei APM Terminals Suape auf und fügte ein vollständig elektrifiziertes Terminal mit einer anfänglichen Kapazität von 400.000 TEU pro Jahr und einer geplanten Kapazität von 1 Million TEU hinzu[3].
Nord, Zentralwest und Süd weisen jeweils unterschiedliche Nachfragemuster auf. Im Norden folgt die Aktivität der Freihandelszone Manaus sowie der Energie- und Bergbauerschließung in Pará. Niedrige Flusspegelstände können die nordwärts gerichteten Transporte einschränken, sodass die Ladungsplanung häufig frühere Versendungen und alternative Verkehrsträger erfordert. Die Abgelegenheit einiger nördlicher Bestimmungsorte erfordert auch eine enge Abstimmung zwischen Flussfahrplänen, Straßenzugang und Standortbereitschaft. Im Zentralwest weiten Getreideinfrastruktur, Verarbeitungsanlagen, Düngemittelfabriken und Straßenprojekte den Bedarf an Industrieausrüstungslogistik aus. Diese Projekte können Verbindungen zwischen landwirtschaftlichen Gebieten, Verarbeitungsstandorten, Schienenterminals und Häfen erfordern.
Wettbewerbslandschaft
Marktkonzentration
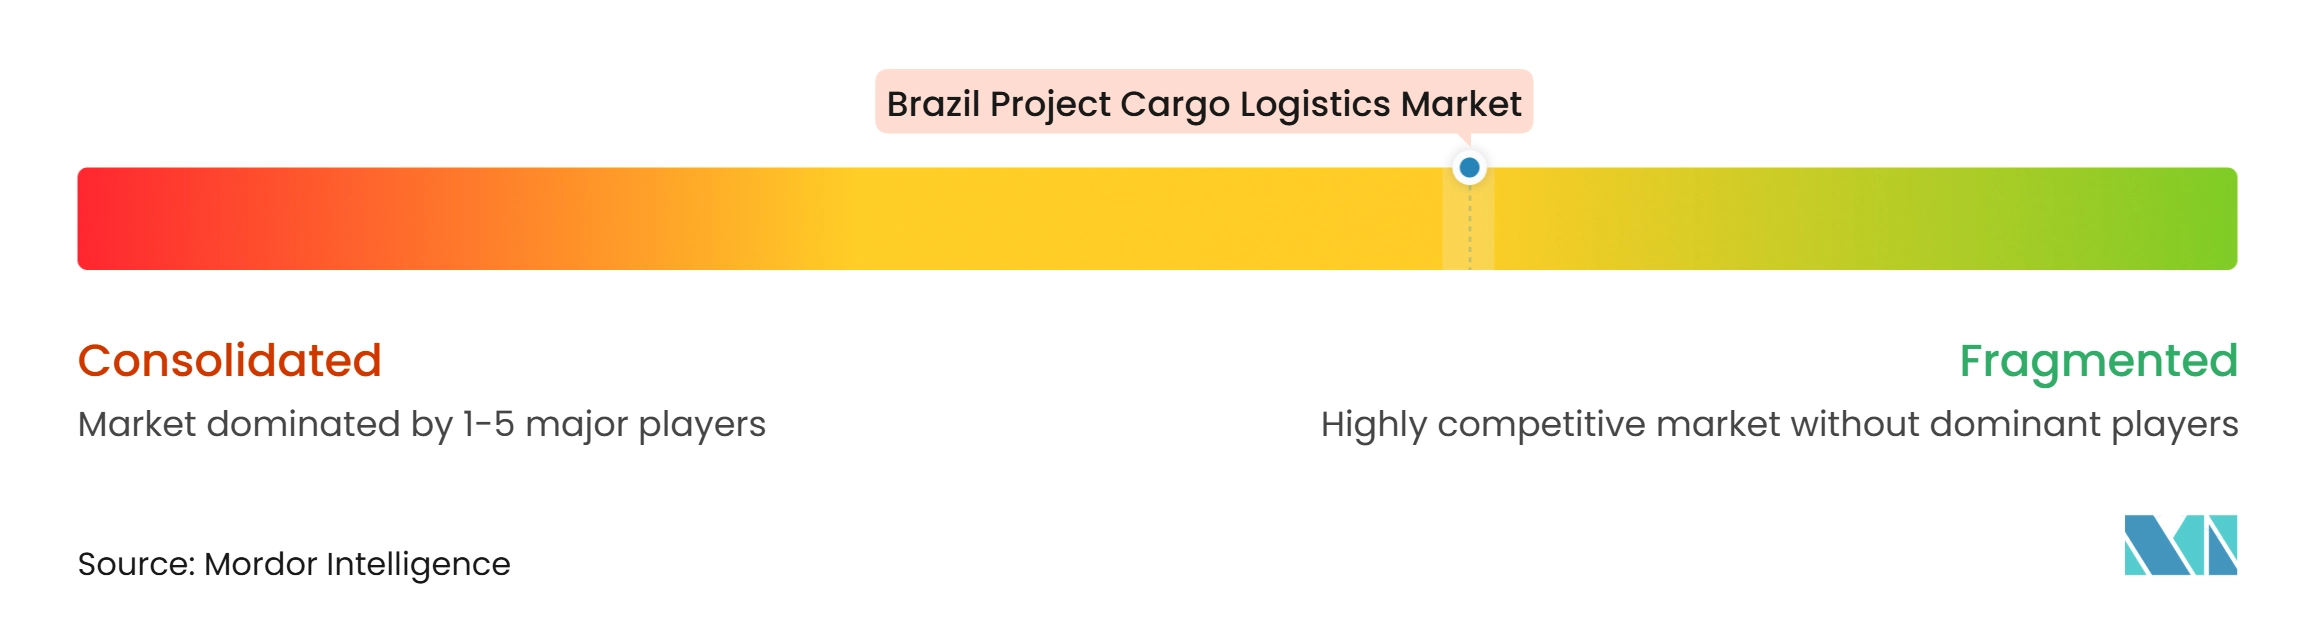
Der Markt für Projektladungslogistik in Brasilien ist über seine Dienstleistungsbereiche hinweg fragmentiert. A.P. Moller - Maersk, DHL Group, Kuehne+Nagel, DSV, GEODIS und Rhenus konkurrieren durch multimodale Abdeckung, digitale Transparenz und finanzielle Stärke. Spezialisierte Anbieter wie Deugro, Trans Global Projects, Hansa Meyer Global Transport, FOX Brasil und F.H. Bertling Logistics konkurrieren durch Streckenplanung, Genehmigungen für Schwertransporte und lokale Beziehungen. Internationale Anbieter können eine breite Netzwerkabdeckung mitbringen, während brasilianische Spezialisten lokales Ausführungswissen einbringen können. Schwerlastprojekte hängen auch von der Verfügbarkeit von Kränen, Anhängern, Hebeplänen und geschulten Außendienstteams ab.
Der Wettbewerb beginnt häufig während der Ingenieur- und Machbarkeitsarbeiten, bevor eine formelle Transportausschreibung herausgegeben wird. Sarens' FPSO-P-82-Arbeiten auf der Aracruz-Werft von Seatrium zeigten die Bedeutung einer langen technischen Vorbereitung für komplexe Modulverladungen. Planungstools für Streckenmodellierung, Ladungsverfolgung und Machbarkeitssimulation können die Vorbereitungszeit verkürzen und die Lieferkontrolle verbessern. Sie können Teams auch dabei helfen, Streckenbeschränkungen zu identifizieren, bevor Ausrüstung mobilisiert wird. Rhenus erhielt im Mai 2026 den vollständigen Transportauftrag für 24 Zuggarnituren für die Metrô-BH-Renovierung unter Verwendung einer 4.000 km langen Inlandstreckenstudie als Teil des Lieferplans[4]. Der Auftrag zeigt die Bedeutung der Kombination von Seetransport, Inlandsplanung und Endlieferung innerhalb eines Projektplans. Diese Fähigkeiten machen technische Tiefe und Compliance-Leistung zu wichtigen Wettbewerbsfaktoren.
Der Markt für Projektladungslogistik in Brasilien bietet eine klare Chance im End-to-End-Service für Standorte tief im Landesinneren. Projekte im Norden und Zentralwest können Flussbarken, Schienenverbindungen, Schwertransporte auf der letzten Meile, Genehmigungen und temporäre Infrastrukturarbeiten innerhalb eines einzigen Transportplans erfordern. Nur wenige Anbieter können all diese Schritte mit einem einzigen Betriebsmodell ausführen. Kunden müssen möglicherweise stattdessen mehrere separate Lieferanten und Übergaben verwalten. Diese Position ist im Markt für Projektladungslogistik in Brasilien bedeutsam, da Koordinationsfehler Installationszeitpläne stören können. Anbieter, die diese Phasen koordinieren, können die operative Belastung für Projekteigentümer reduzieren.
Branchenführer der Projektladungslogistik in Brasilien
-
deugro
-
A.P. Moller - Maersk
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Projektladungslogistik in Brasilien Unternehmen in diesem Bericht
- deugro
- A.P. Moller - Maersk
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- GEODIS
- Rhenus Group
- Mammoet Holding BV
- Sarens NV
- Hansa Meyer Global Transport GmbH
- Trans Global Projects Group
- F.H. Bertling Logistics GmbH
- FOX Brasil
- COLI Shipping & Transport do Brasil
- Brasil Projects
- DIRECT Intercontinental
- DC Logistics Brasil
- Logistics Plus Inc.
- Interoceanica
- Locar Guindastes e Transportes Intermodais SA
- Rohlig Logistics
Neueste Industrielle Entwicklungen in Markt für Projektladungslogistik in Brasilien
- Mai 2026: Rhenus Project Logistics erhielt den vollständigen Transportauftrag für 24 Zuggarnituren, 96 Eisenbahnwaggons, jeweils 54 Tonnen schwer und 24 m lang, von China nach Brasilien für die Metrô-BH-Renovierung in Belo Horizonte, Minas Gerais, in Zusammenarbeit mit COSCO Shipping Project Logistics.
- April 2026: Deugro eröffnete sein fünftes brasilianisches Büro in Porto Alegre, Rio Grande do Sul, und erweiterte damit seine Präsenz in Südbrasilien um Projektlogistikkapazitäten in den Bereichen erneuerbare Energien, Öl und Gas, Petrochemie und Bergbau.
- Dezember 2025: GEODIS unterzeichnete ein strategisches Interline-Abkommen mit Atlas Air und MAS, um sein Luftfrachttnetzwerk in Südamerika auszubauen, die Frachtverbindungen in Brasilien, Kolumbien, Chile, Panama und Costa Rica zu stärken und Direktverbindungen von Hongkong über Mexiko für Projektladungssendungen zu ermöglichen, die Luftfrachtsegmente erfordern.
- November 2025: Trans Global Projects eröffnete ein neues Büro in Belo Horizonte, Minas Gerais, sein drittes in Brasilien, mit dem Ziel, den bedeutendsten Industrie- und Bergbaukorridor des Landes zu erschließen. Das Büro unterstützt sowohl kommerzielle als auch operative Funktionen für Kunden in den Bereichen Energie, Bergbau, Öl und Gas, Zellstoff und Papier sowie Infrastruktur.
Berichtsumfang der Projektladungslogistik in Brasilien
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| Luft | |
| See / Barke | |
| Lagerung, Distribution und Bestandsmanagement | |
| Mehrwertdienste und sonstige Dienstleistungen |
| Überdimensionale / Out-of-Gauge-Ladung |
| Schwerlastladung |
| Breakbulk-Projektladung |
| Sonstige spezialisierte Projektladung |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Fertigungs- und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) |
| Nord |
| Nordost |
| Zentralwest |
| Südost |
| Süd |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See / Barke | ||
| Lagerung, Distribution und Bestandsmanagement | ||
| Mehrwertdienste und sonstige Dienstleistungen | ||
| Nach Ladungstyp | Überdimensionale / Out-of-Gauge-Ladung | |
| Schwerlastladung | ||
| Breakbulk-Projektladung | ||
| Sonstige spezialisierte Projektladung | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Fertigungs- und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) | ||
| Nach Region | Nord | |
| Nordost | ||
| Zentralwest | ||
| Südost | ||
| Süd |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Projektladungslogistik in Brasilien bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 6,09 Milliarden USD erreichen und ab 2027 mit einem CAGR von 4,58 % wachsen.
Welche Dienstleistung führt die Projektladungslogistik in Brasilien an?
Der Transport führt mit einem Umsatzanteil von 66,38 % im Jahr 2026, da die Lieferung zu entfernten Projektstandorten auf Straßen-, Küsten- und Flussverkehr angewiesen ist.
Welcher Ladungstyp wächst in Brasilien am schnellsten?
Für überdimensionale und Out-of-Gauge-Ladung wird bis 2032 ein CAGR von 6,12 % prognostiziert, gestützt durch Ausrüstung für erneuerbare Energien und Bergbaumaschinen.
Welches Endverbrauchersegment hat den größten Bedarf an spezialisierter Logistik?
Energieerzeugung und -übertragung führt mit einem Umsatzanteil von 33,54 % im Jahr 2026 und umfasst Wind-, Solar-, Wasserkraft- und Netzausrüstung.
Welche brasilianische Region expandiert am schnellsten in der Projektladungslogistik?
Für Nordostbrasilien wird bis 2032 ein CAGR von 7,15 % prognostiziert, da die Entwicklung erneuerbarer Energien und Hafeninvestitionen zunehmen.
Was schränkt den Transport überdimensionaler Ladung in Brasilien ein?
Straßengeometrie, mehrstufige AET-Genehmigungen, Brückenstudien für sehr schwere Lasten, Schienenspurweitenunterschiede und niedrige Flusspegelstände können Lieferzeitpläne verlängern.