
ブラジル プロジェクト カーゴ ロジスティクス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
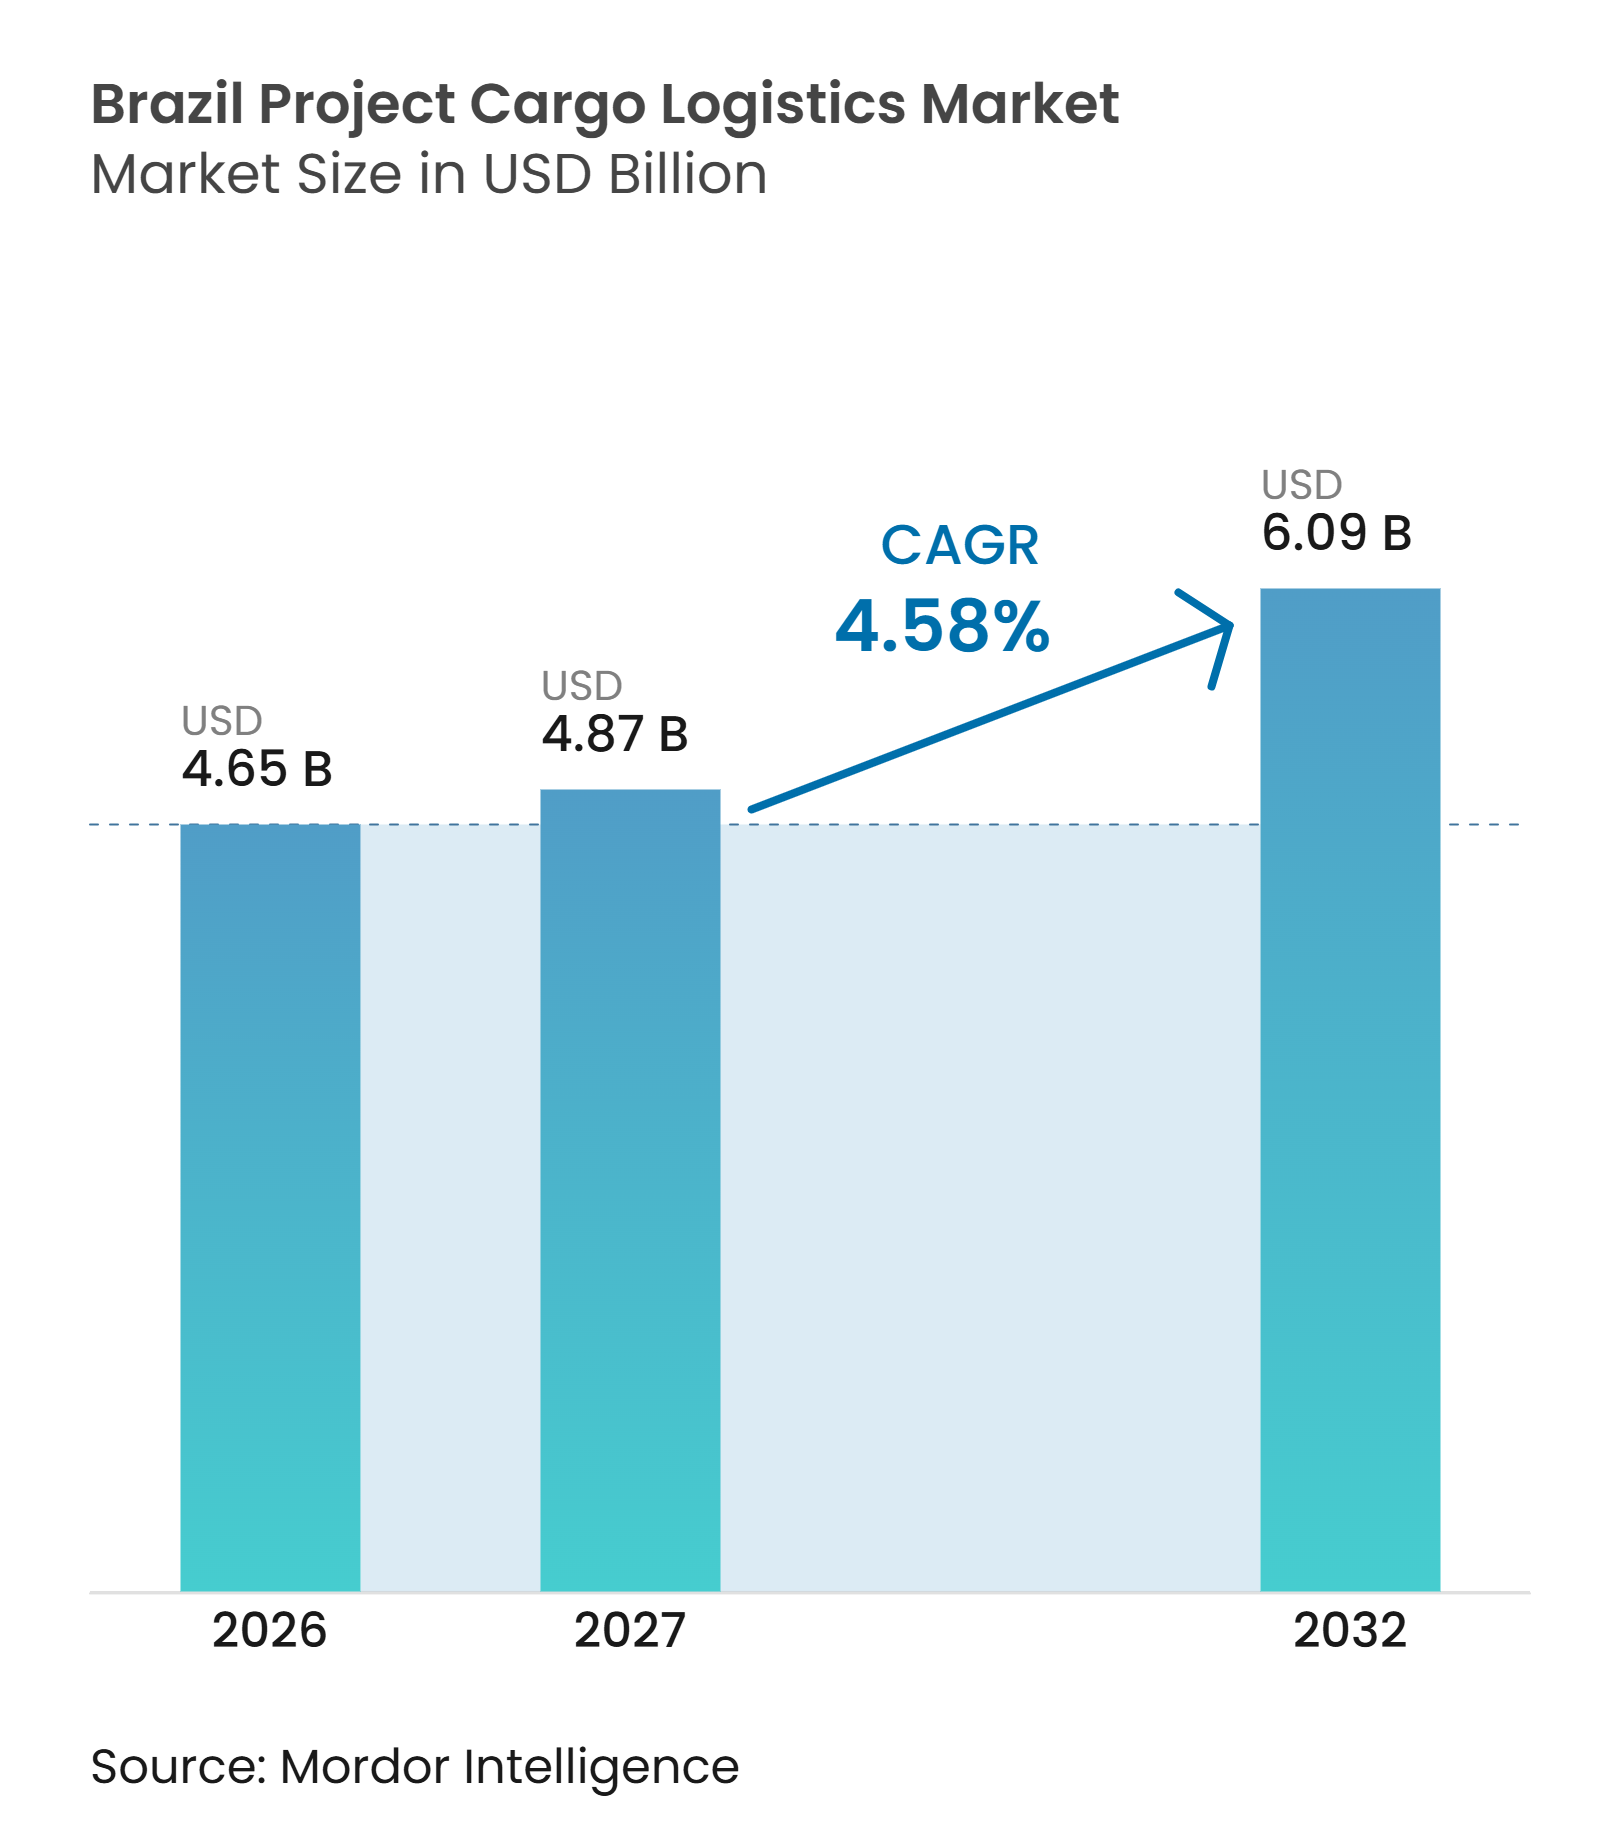
| 基準年の市場規模 (2026) | 4.65 十億米ドル |
| 市場規模 (2027) | 4.87 十億米ドル |
| 市場規模 (2032) | 6.09 十億米ドル |
| 成長率 (2027 - 2032) | 4.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル プロジェクト カーゴ ロジスティクス市場分析
ブラジル プロジェクト カーゴ ロジスティクス市場規模は2026年に4.65 ビリオン 米ドルと評価されています。2027年の4.87 ビリオン 米ドルから成長し、2032年には6.09 ビリオン 米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは4.58%です。
ブラジル プロジェクト カーゴ ロジスティクス市場は、超大型機器の計画的輸送を必要とするインフラ建設、再生可能エネルギープロジェクト、鉱業拡大、および産業投資によって支えられています。多くのプロジェクトが同一の納品計画内で道路、鉄道、沿岸海運、河川輸送、保管、ルートエンジニアリング、および許可管理を必要とするため、需要は統合サービスへと移行しています。エンジニアリング能力、現地許認可の知識、およびマルチモーダルネットワークを持つプロバイダーは、要求の高いプロジェクトを管理するうえで有利な立場にあります。同時に、干ばつ条件、道路制限、鉄道の互換性の欠如、および多段階の承認プロセスがプロジェクトスケジュールを延長する可能性があります。ブラジル プロジェクト カーゴ ロジスティクス市場は、特にプロジェクトサイトが港から遠く離れているか、輸送手段が限られた地域に位置する場合において、専門的な計画と実行に機会があります。
主要レポートのポイント
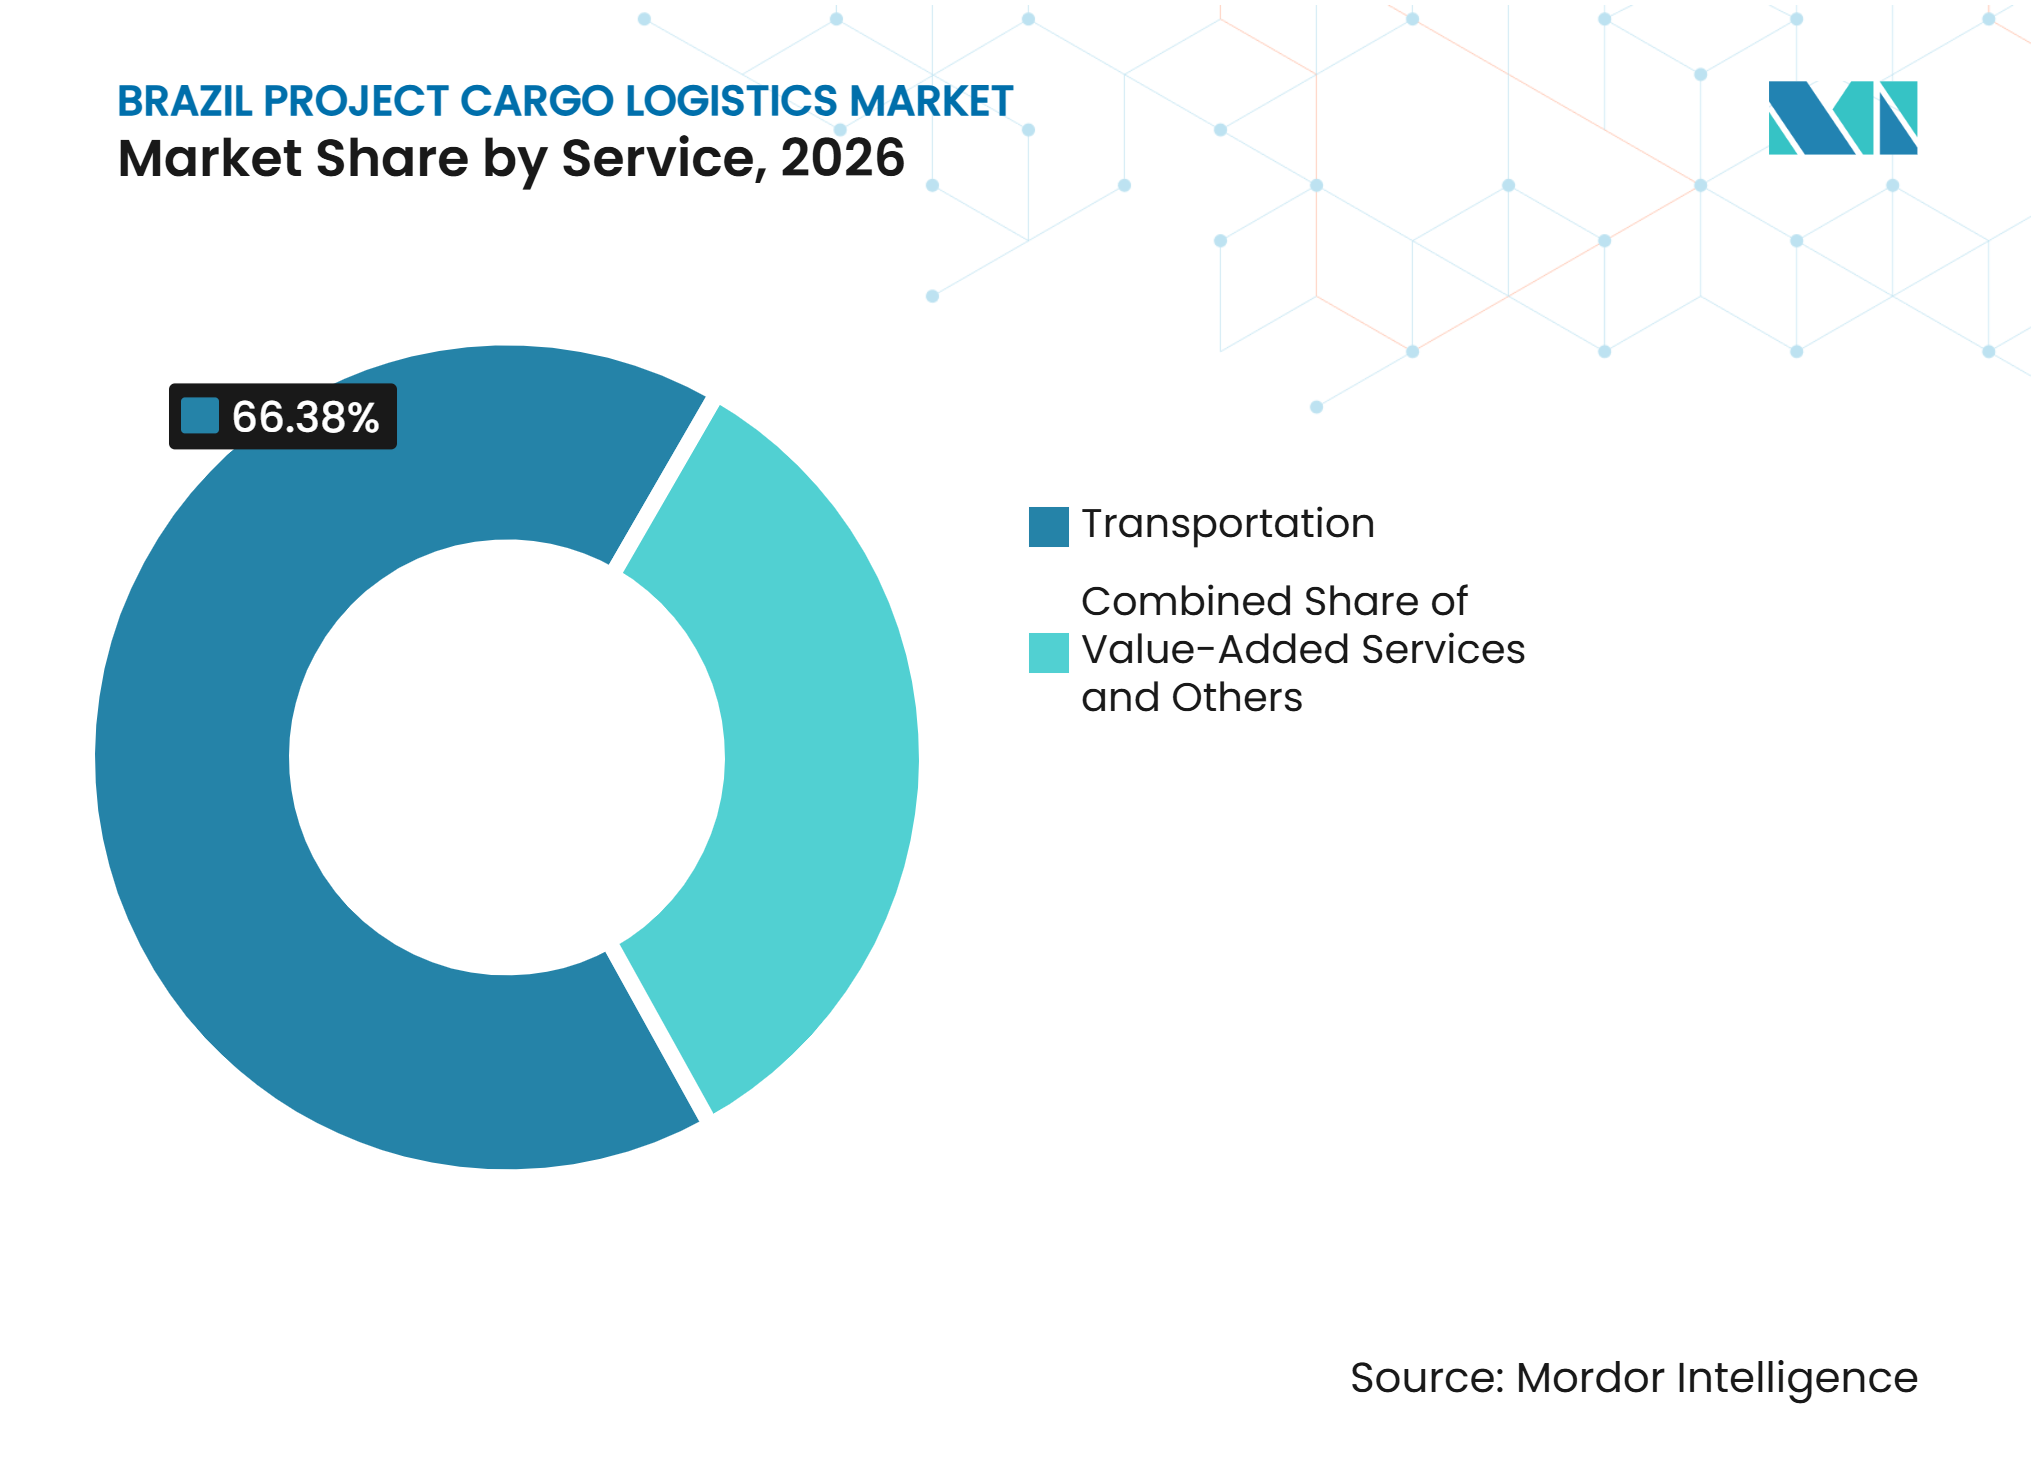
- サービス別では、輸送が2026年のブラジル プロジェクト カーゴ ロジスティクス市場シェアの66.38%を占めており、付加価値サービスおよびその他は2032年までに7.76%のCAGRを記録すると予測されています。
- カーゴタイプ別では、ブレークバルク プロジェクト カーゴが2026年のブラジル プロジェクト カーゴ ロジスティクス市場規模の36.82%を占めており、超大型・アウトオブゲージカーゴは2032年までに6.12%のCAGRを記録すると予測されています。
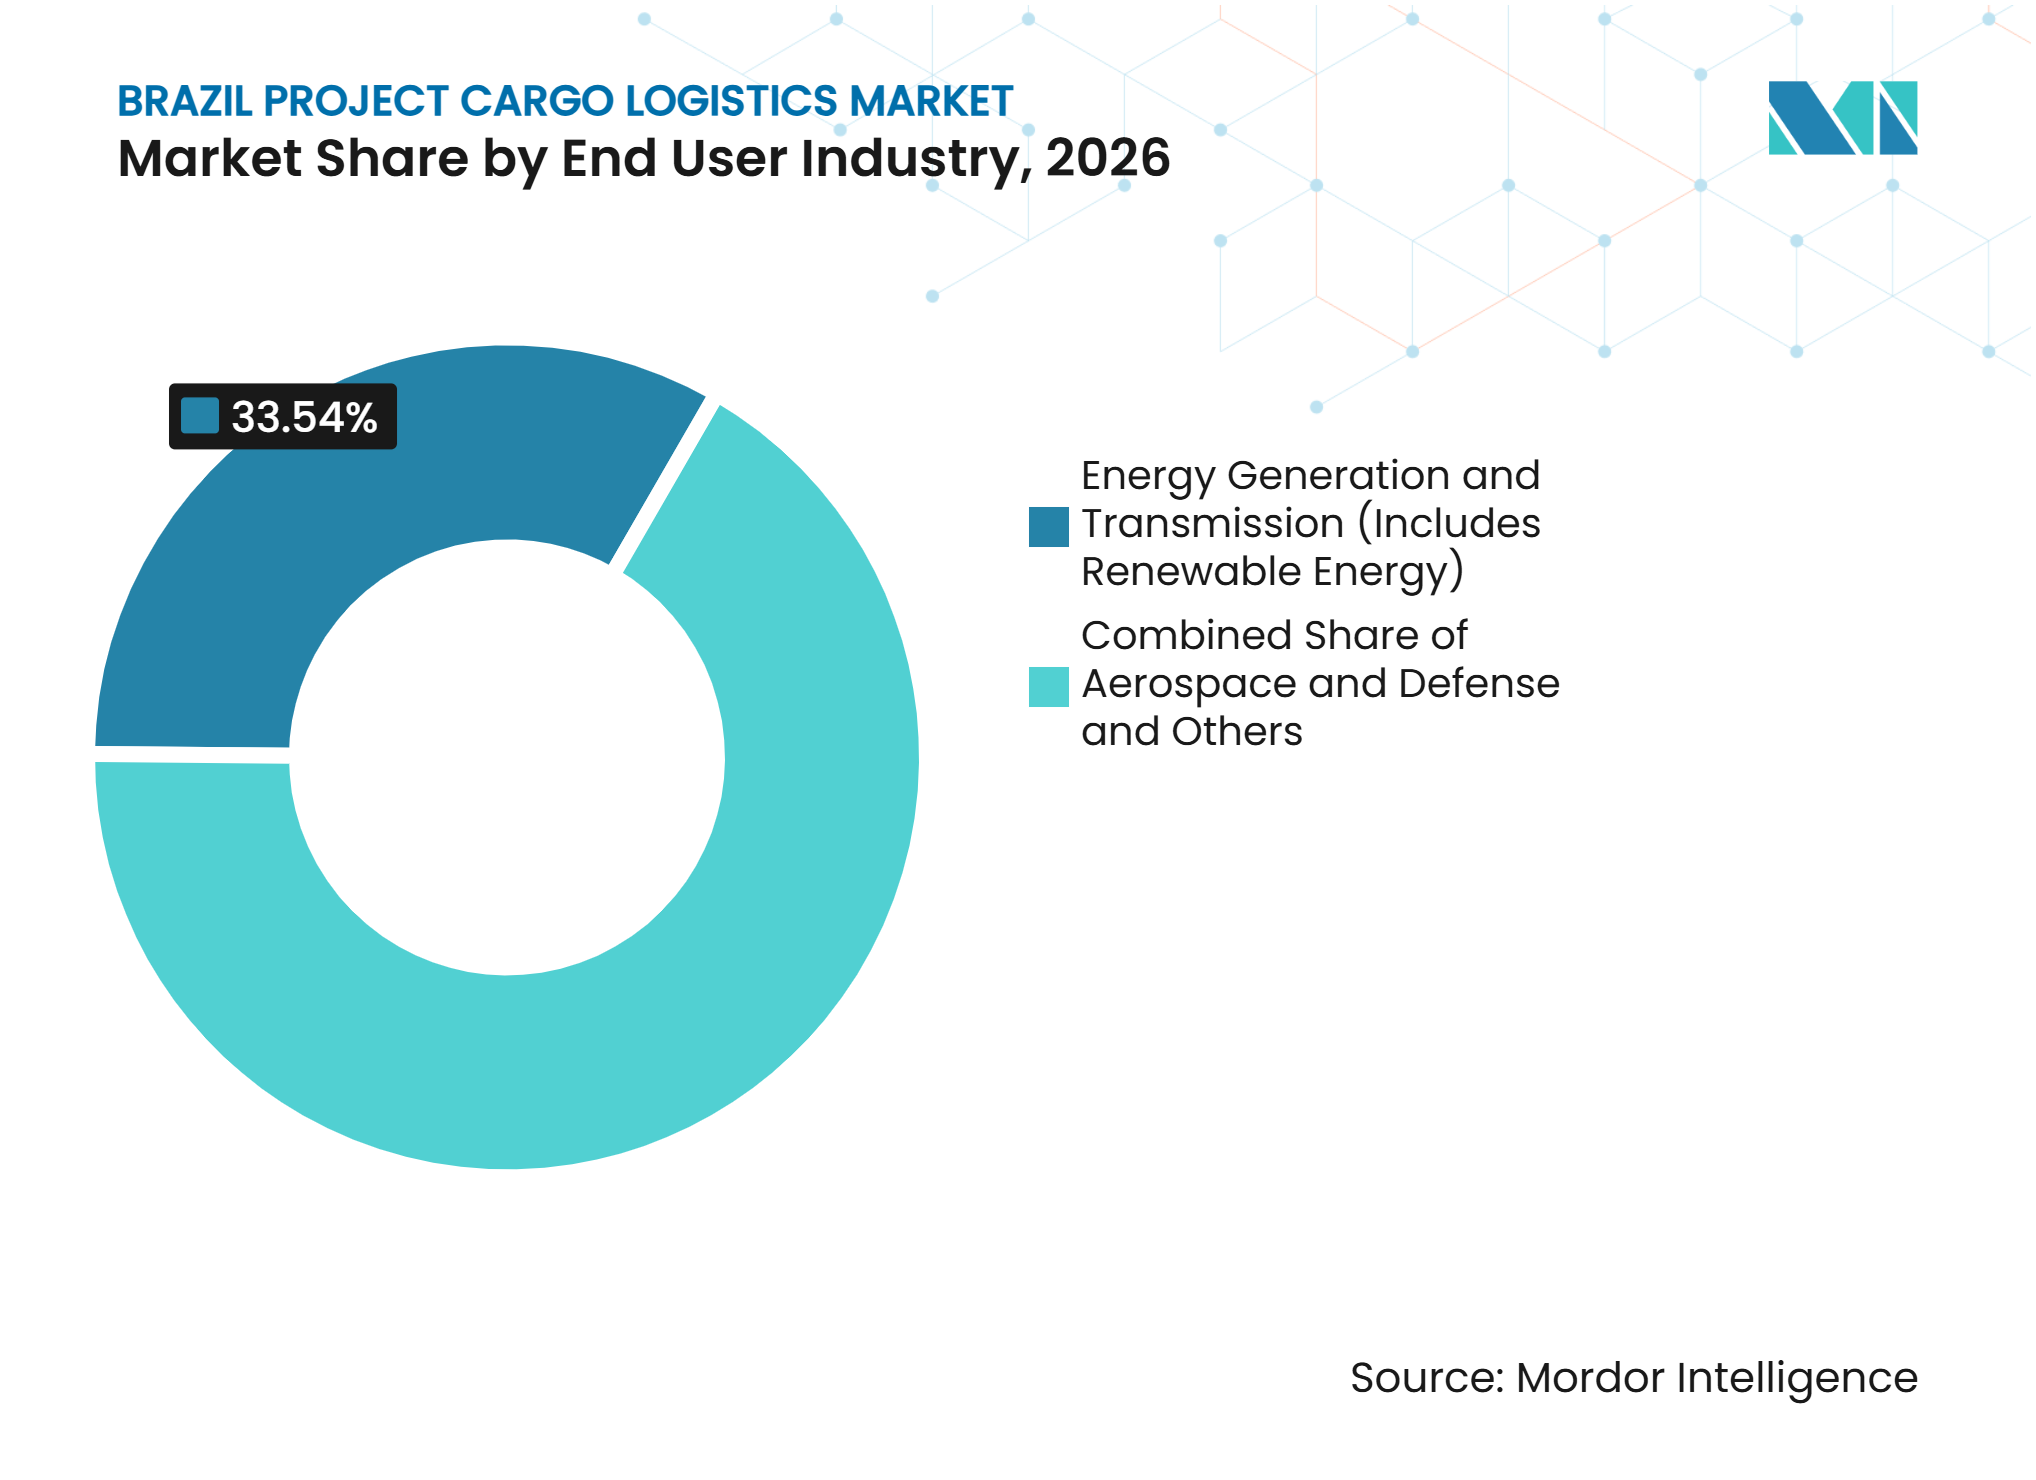
- エンドユーザー産業別では、発電・送電が2026年のブラジル プロジェクト カーゴ ロジスティクス市場シェアの33.54%を占めており、航空宇宙・防衛は2032年までに5.98%のCAGRを記録すると予測されています。
- 地域別では、ブラジル南東部が2026年のブラジル プロジェクト カーゴ ロジスティクス市場規模の45.62%を占めており、ブラジル北東部は2032年までに7.15%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ノボPAC投資によるプロジェクト ロジスティクス需要の拡大 | +1.1% | 全国規模、特に北部・北東部・中西部回廊での優先的な恩恵 | 中期(2〜4年) |
| エネルギー拡大による特殊重量カーゴ輸送の増加 | +1.0% | 風力・太陽光向けの北東部・中西部、ガス向けの北部、オフショア活動向けの南東部 | 長期(4年以上) |
| 鉱業プロジェクトによる超大型機器ロジスティクス需要の強化 | +0.8% | パラー州、ミナスジェライス州、マトロッソ州 | 中期(2〜4年) |
| マルチモーダル回廊によるプロジェクト カーゴ接続性の向上 | +0.7% | 全国規模、特にサントスからマトグロッソおよび北東部の鉄道から港湾回廊での早期恩恵 | 長期(4年以上) |
| デジタルルート計画によるプロジェクト実行の可視性向上 | +0.5% | 全国規模、南東部・南部での運用深度 | 短期(2年以内) |
| 産業ローカライゼーションによる複雑なプロジェクト ロジスティクス要件の拡大 | +0.4% | 南東部、南部、および新興の中西部ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ノボPAC投資によるプロジェクト ロジスティクス需要の拡大
ブラジルの連邦インフラプログラムは、2026年以降にわたるプロジェクト カーゴ需要の重要な源泉です。2026年の譲渡カレンダーには、鉄道オークション8件、高速道路ロット13件、港湾ターミナル18件、水路譲渡1件が含まれており、契約期間全体にわたる民間投資見込み額は最大3,000億レアル(54.19 ビリオン 米ドル)に上ります[1]。各プロジェクトは、土木工事が始まる前に建設機器、鉄鋼、および電気機械モジュールの搬入を必要とします。複数の回廊にわたる同時納品は、特に北部において特殊な異常積載輸送車両への需要を高める可能性があります。このパイプラインは、ブラジル プロジェクト カーゴ ロジスティクス市場に、孤立した建設キャンペーンよりも長期的な需要基盤を与えています。
エネルギー拡大による特殊重量カーゴ輸送の増加
再生可能エネルギー建設は、ブラジル全土で特殊ロジスティクスの必要性を高めています。風力タービンのナセル、ローターブレード、およびタワーセクションには、専用機器、道路エスコート、および計画された輸送時間枠が必要です。アマゾン送電網向けの電力変圧器は340トンを超えることがあり、出荷前に詳細なルート評価が必要です。オフショアプロジェクトでも、モジュールや機器のための海上重量物吊り上げ計画が必要です。これらの要件は、輸送能力とエンジニアリング、許可、および積載計画を組み合わせるプロバイダーの価値を高めます。エネルギー関連の活動は、北東部、中西部、北部、および南東部にわたってブラジル プロジェクト カーゴ ロジスティクス市場を引き続き支えるでしょう。
鉱業プロジェクトによる超大型機器ロジスティクス需要の強化
パラー州、ミナスジェライス州、マトグロッソ州の鉱業プロジェクトは、標準的な道路輸送業者では対応できない機器を必要とします。カナンドスカラジャスにおけるValeのS11D拡張では、270トンを超えるABONサイザーを含む4モジュールからなる半移動式破砕ステーションが使用されました。遠隔地の鉱業ルートでは、河川バージと長距離道路輸送を組み合わせることがあり、大型機器に対して要求の高いカーゴ計画が生まれます。幅広・高背の積載物には、カスタムトレラー、橋梁チェック、およびルート変更が必要になる場合があります。DNITのAETフレームワークでは、288トンを超える積載物に対して許可発行前に構造的実行可能性調査が必要です。これらの条件は、車両を提供するだけでなく、ルート全体を計画できるロジスティクス企業に有利に働きます。
マルチモーダル回廊によるプロジェクト カーゴ接続性の向上
鉄道、水路、および港湾ターミナルへの投資は、純粋に道路ベースの重量物輸送に代わる選択肢を生み出しています。BNDESは、サントス、スマレー、ロンドノポリスを結ぶBrado Logísticaのプロジェクト カロッセル鉄道・港湾回廊に対して3億7,720万レアル(6,814万 米ドル)を承認しました[2]。第一フェーズには、鉄道と港湾の統合を支えるターミナル投資と技術アップグレードが含まれます。バイオセアニック回廊も進展しており、パラグアイとアルゼンチンを経由してサントスと太平洋岸の港を結んでいます。ブラジルは2026年7月30日にTIR条約に加盟し、対象となる国境を越えた貨物の繰り返しの税関検査を削減しました。これらの進展は、ブラジル プロジェクト カーゴ ロジスティクス市場が内陸の生産地やプロジェクトサイトにサービスを提供する能力を向上させる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 道路形状の制約による異常積載輸送の制限 | -0.6% | 全国規模、特に南東部ルートおよび鉱業内陸部で深刻 | 長期(4年以上) |
| 鉄道軌間の分断による積み替えの複雑化 | -0.5% | 全国規模、特にカンピーナスおよび南北鉄道の接続点 | 長期(4年以上) |
| 季節的な河川状況による内陸プロジェクト ロジスティクスの混乱 | -0.4% | 北部地域(アマゾン川、マデイラ川、タパジョス川流域を含む) | 短期(2年以内) |
| 許認可の複雑さによる重量カーゴ プロジェクト実行の遅延 | -0.5% | 全国規模、特に州をまたぐ異常積載輸送 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
道路形状の制約による異常積載輸送の制限
ブラジルの道路網は、異常積載輸送に物理的な制限をもたらしています。CONTRAN決議882/2021は、標準車両の制限を幅2.60m、高さ4.40m、長さ19.80mと定めています。これらの制限を超えるカーゴには、連邦、州、または市当局からのAETが必要です。288トンを超える積載物には、DNITフレームワークの下で橋梁および高架構造物に対するEVEも必要です。したがって、ルート調査には輸送開始前に橋梁補強、空中障害物の撤去、および交通調整が必要になる場合があります。これらの要件は、ブラジル プロジェクト カーゴ ロジスティクス市場のリードタイムと実行コストを増加させます。
季節的な河川状況による内陸プロジェクト ロジスティクスの混乱
北部内陸水路ロジスティクスは、スケジュール管理では完全に対処できない水学的条件にさらされ続けています。2026年のエルニーニョ現象により、アマゾン川の重要な航行地点での許容喫水が8mに制限されました。2025年の乾季にはマデイラ川でのバージ積載量が軽減され、重要な期間中に輸送できる量が減少しました。北部のエネルギーおよび鉱業サイト向けの重量部品は、低水位期間の前に配置する必要がある場合があります。機器が利用可能な道路制限を超えることがあるため、道路による代替が常に可能とは限りません。したがって、水路の不確実性は、早期計画、代替ルーティング、および段階的なカーゴ納品の価値を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
輸送が収益の中核を担い、付加価値サービスが成長輸送は2026年のブラジル プロジェクト カーゴ ロジスティクス市場シェアの66.38%を占めています。多くのプロジェクトサイトが深水港から500〜2,500kmの距離にあるため、陸上、沿岸、および河川輸送は引き続き不可欠です。道路輸送は、エネルギー、鉱業、およびインフラサイトに向かう超大型カーゴのファイナルマイルの主要な選択肢であり続けています。プロジェクト拠点への鉄道アクセスは、しばしば利用不可能であるか、軌間の違いによって制約されています。グアルーリョスおよびベチンからイタグアイへの南東部の変圧器輸送には、数週間にわたるスケジュール、夜間作業、および警察エスコートが必要になる場合があります。したがって、輸送計画では利用可能なルート、走行時間の制限、エスコート、およびサイト機器が必要とされる順序を考慮する必要があります。輸送プロバイダーはまた、カーゴがリリースされる前に港湾、地方当局、ターミナルオペレーター、およびエンドユーザーと調整する必要があります。いずれかの段階での遅延により、高価値機器が港湾または保管サイトで待機することになりかねません。この業務は、顧客がより広範な計画サポートを必要とする場合でも、輸送をサービスミックスの中心に置き続けています。
付加価値サービスおよびその他は2032年までに7.76%のCAGRを記録すると予測されています。付加価値サービスのブラジル プロジェクト カーゴ ロジスティクス市場規模は、顧客が輸送納品の一部として扱うようになったルートエンジニアリング、デジタルモニタリング、通関調整、および実行可能性調査によって支えられています。社内エンジニアリングチームを持つプロバイダーは、これらの活動を活用して基本的な輸送業者サービスとの差別化を図ることができます。この変化はまた、商業的パフォーマンスを計画品質と実行信頼性により依存させます。



カーゴタイプ別:
ブレークバルクがリードし、超大型カーゴが拡大ブレークバルク プロジェクト カーゴは2026年のブラジル プロジェクト カーゴ ロジスティクス市場シェアの36.82%を占めています。これには、サントス、セペチバ、イタグアイ、スアペなどの港湾を通じて取り扱われる圧力容器、構造用鋼材セクション、変圧器、およびタービンアセンブリが含まれます。これらの港湾は、産業建設、電力プロジェクト、および大型機器輸入に関連する定期的な貨物フローを支えています。ブレークバルクは、既存の港湾設備と従来の方法で取り扱えるため、多くのプロジェクト輸送において実用的であり続けています。カーゴはターミナルを離れた後も、安全な吊り上げ、港湾調整、および計画された先行ルートが必要です。個々のコンポーネントは、目的地での建設シーケンスと照合する必要がある大規模なキャンペーンの一部として到着する場合があります。
超大型・アウトオブゲージカーゴは2032年までに6.12%のCAGRを記録すると予測されています。70mを超える風力タービンブレードや大きな物理的フットプリントを持つ鉱業機器には、特殊機器と詳細なルートエンジニアリングが必要です。機器の複雑さが、輸送件数だけでなく、セグメントの収益への貢献を形成するでしょう。プロバイダーは輸送開始前に、専用トレーラー、積載プラットフォーム、橋梁調査、エスコート、および許可計画が必要です。カーブ、架空線、橋梁強度、およびプロジェクトサイトへのアクセスがルートの選択肢を制限する場合があります。積載物は公道での混乱を減らすために夜間に移動する必要がある場合もあります。重量物吊り上げカーゴは、ブラジルの造船所でのFPSO製造および積み出し作業からも恩恵を受けています。産業モジュール、航空宇宙コンポーネント、および通信タワーアセンブリを含むその他の特殊カーゴは、標準的な輸送業者能力を超えたカスタマイズされた実行を必要とします。
エンドユーザー産業別:
エネルギーがリードし、航空宇宙・防衛が需要を構築発電・送電は2026年のブラジル プロジェクト カーゴ ロジスティクス市場規模の33.54%を占めています。風力タービン、太陽光発電機器、水力発電コンポーネント、および送電網変圧器は、港湾または国内工場から設置サイトへの特殊輸送を必要とします。エネルギープロジェクトでは、プロジェクトの遅延が建設の試運転と電力供給に影響を与える可能性があるため、厳格な設置スケジュールが求められることが多いです。個々のカーゴユニットの規模も拡大しており、重量物輸送エンジニアリングの必要性が高まっています。沿岸、内陸、および遠隔地によってサイトアクセスが大きく異なるため、各ルートに対して輸送計画を準備する必要があります。長期保管が取り扱いや状態のリスクを生む可能性があるため、機器は設置日の近くで安全にステージングされる必要があることが多いです。
航空宇宙・防衛は、高価値航空宇宙コンポーネントの精密取り扱いに対する要件に支えられ、2032年までに5.98%のCAGRを記録すると予測されています。ブラジルのEmbraerサプライチェーン拡大と防衛近代化プログラムがこの需要基盤を支えています。海事および通信活動もブラジル プロジェクト カーゴ ロジスティクス産業全に特殊カーゴニーズを加えています。製造業および産業プラントは、企業が国内生産を拡大し、機械および生産ライン部品を必要とするにつれて需要を加えています。これらのユーザーはそれぞれ異なるカーゴプロファイル、納品時間枠、および安全要件を持っています。この多様性は、単一の標準的な運用モデルの有用性を制限します。

地域分析
ブラジル南東部は2026年のブラジル プロジェクト カーゴ ロジスティクス市場規模の45.62%を占めており、高価値航空宇宙コンポーネントの精密取り扱いに対する要件に支えられています。この地域は重工業製造、主要港湾、および大規模なプロジェクト カーゴの発着地を兼ね備えています。サンパウロには日立エナジー、WEG、およびその他の重機メーカーが運営する施設があり、サントスおよびイタグアイへの異常積載輸送が必要です。ミナスジェライス州は大西洋岸の港湾と接続する必要がある鉱業および産業活動を加えています。この地域は道路インフラ、ロジスティクスプロバイダー、および産業顧客の幅広い基盤を持っていますが、個々の重量物輸送には依然として詳細なルート審査が必要です。港湾アクセスは、出発地施設、道路当局、ターミナルオペレーター、およびエンドユーザー間の調整の必要性を排除しません。
ブラジル北東部は2032年までに7.15%のCAGRを記録すると予測されています。セアラー州、リオグランデドノルテ州、ピアウイ州にわたる風力開発が機器輸送の需要を高めており、港湾投資が地域のゲートウェイとしての役割を向上させています。北東部は2025年に3億2,970万トンの海上および内陸水路カーゴを取り扱い、その幅広い輸送基盤を反映しています。再生可能エネルギープロジェクトでは、長尺ブレード、ナセル、タワーセクション、変圧器、およびその他のコンポーネントを沿岸から離れたサイトに納品する必要があります。このニーズは、道路調査、エスコート、および慎重にタイミングを合わせた重量物輸送への需要を生み出しています。A.P. Moller - Maerskは2026年9月にAPMターミナルズ スアペでの操業を開始し、年間40万TEUの初期容量と100万TEUの計画容量を持つ完全電動化ターミナルを追加しました[3]。
北部、中西部、南部はそれぞれ異なる需要パターンを持っています。北部では、マナウス自由貿易地区ならびにパラー州のエネルギーおよび鉱業開発に沿って活動が展開されています。低水位が北向きの輸送を制約する可能性があるため、カーゴ計画では早期の出荷と代替輸送手段が必要になることが多いです。一部の北部目的地の遠隔性は、河川スケジュール、道路アクセス、およびサイトの準備状況の緊密な調整も必要とします。中西部では、穀物インフラ、加工施設、肥料プラント、および高速道路プロジェクトが産業機器ロジスティクスの必要性を拡大しています。これらのプロジェクトは、農業地域、加工サイト、鉄道ターミナル、および港湾間の連携を必要とする場合があります。
競争環境
市場集中度
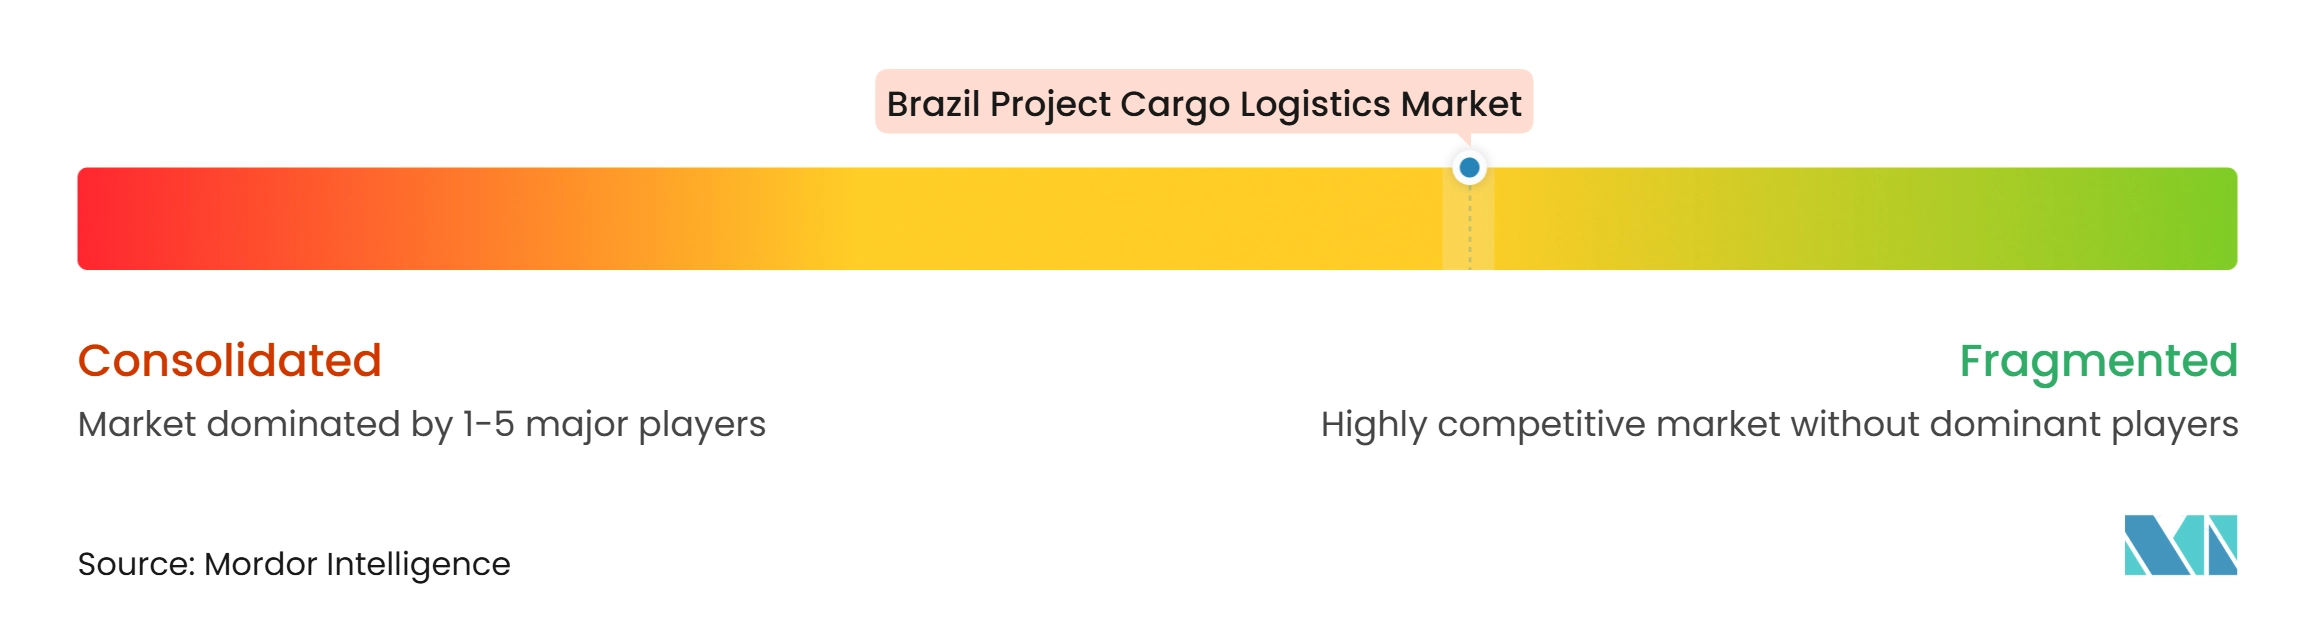
ブラジル プロジェクト カーゴ ロジスティクス市場は、そのサービス領域全体にわたって分散しています。A.P. Moller - Maersk、DHL Group、Kuehne+Nagel、DSV、GEODIS、およびRhenusは、マルチモーダルカバレッジ、デジタル可視性、および財務規模を通じて競争しています。Deugro、Trans Global Projects、Hansa Meyer Global Transport、FOX Brasil、およびF.H. Bertling Logisticsなどの専門プロバイダーは、ルートエンジニアリング、異常積載許可、および現地関係を通じて競争しています。国際プロバイダーは幅広いネットワークカバレッジをもたらす可能性がある一方、ブラジルの専門業者は現地実行の知識を加えることができます。重量物吊り上げプロジェクトは、クレーン、トレーラー、吊り上げ計画、および訓練されたフィールドチームの可用性にも依存しています。
競争は多くの場合、正式な輸送入札が発行される前のエンジニアリングおよび実行可能性調査の段階で始まります。SeatriumのアラクルスヤードでのSarensのFPSO P-82作業は、複雑なモジュール積み出しのための長期的な技術準備の重要性を示しました。ルートモデリング、カーゴ追跡、および実行可能性シミュレーションのための計画ツールは、準備時間を短縮し、納品管理を改善することができます。また、機器が動員される前にルート制限を特定するのにも役立ちます。Rhenusは2026年5月に、4,000kmの内陸ルート調査を納品計画の一部として使用し、メトロBHリノベーション向けの24編成の列車セットの完全輸送契約を受注しました[4]。この契約は、海上輸送、内陸計画、および最終納品を1つのプロジェクト計画内に組み合わせることの重要性を示しています。これらの能力は、エンジニアリングの深さとコンプライアンスパフォーマンスを重要な競争要因にしています。
ブラジル プロジェクト カーゴ ロジスティクス市場には、深部内陸サイト向けのエンドツーエンドサービスに明確な機会があります。北部および中西部のプロジェクトでは、単一の輸送計画内で河川バージ、鉄道リンク、ファイナルマイル重量物輸送、許可、および一時的なインフラ工事が必要になる場合がありますこれらすべてのステップを1つの運用モデルで実行できるプロバイダーはほとんどいません。顧客は代わりに複数の個別サプライヤーと引き渡しを管理する必要がある場合があります。調整の失敗が設置スケジュールを混乱させる可能性があるため、この立場はブラジル プロジェクト カーゴ ロジスティクス市場において重要です。これらの段階を調整するプロバイダーは、プロジェクトオーナーの運用負担を軽減することができます。
ブラジル プロジェクト カーゴ ロジスティクス産業リーダー
-
deugro
-
A.P. Moller - Maersk
-
DSV AS
-
DHL Group
-
Kuehne+Nagel International AG
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジル プロジェクト カーゴ ロジスティクス市場 このレポートでカバーされる企業
- deugro
- A.P. Moller - Maersk
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- GEODIS
- Rhenus Group
- Mammoet Holding BV
- Sarens NV
- Hansa Meyer Global Transport GmbH
- Trans Global Projects Group
- F.H. Bertling Logistics GmbH
- FOX Brasil
- COLI Shipping & Transport do Brasil
- Brasil Projects
- DIRECT Intercontinental
- DC Logistics Brasil
- Logistics Plus Inc.
- Interoceanica
- Locar Guindastes e Transportes Intermodais SA
- Rohlig Logistics
最近の産業開発事情 ブラジル プロジェクト カーゴ ロジスティクス市場
- 2026年5月:Rhenus Project Logisticsは、ミナスジェライス州ベロオリゾンテのメトロBHリノベーション向けに、中国からブラジルへ、各54トン・24m長の鉄道車両96両からなる24編成の列車セットの完全輸送契約を、COSCO Shipping Project Logisticsとの協力のもとで受注しました。
- 2026年4月:Deugro はリオグランデドスル州ポルトアレグレに5番目のブラジル事務所を開設し、南ブラジルの拠点に再生可能エネルギー、石油・ガス、石油化学、および鉱業プロジェクト ロジスティクス能力を追加しました。
- 2025年12月:GEODISはAtlas AirおよびMASと戦略的インターライン協定を締結し、南米全域の航空フレートネットワークを拡大しました。これにより、ブラジル、コロンビア、チリ、パナマ、コスタリカでのフレート接続性が強化され、航空フレートセグメントを必要とするプロジェクト カーゴ輸送向けに香港からメキシコ経由の直接接続が可能になりました。
- 2025年11月:Trans Global Projectsはミナスジェライス州ベロオリゾンテに新事務所を開設しました。これはブラジルで3番目の事務所であり、ブラジルで最も重要な産業・鉱業回廊をターゲットとしています。この事務所は、エネルギー、鉱業、石油・ガス、パルプ・紙、およびインフラ分野のクライアントに対して商業機能と業務機能の両方を支援します。
ブラジル プロジェクト カーゴ ロジスティクス市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・バージ | |
| 倉庫保管・流通・在庫管理 | |
| 付加価値サービスおよびその他 |
| 超大型・アウトオブゲージカーゴ |
| 重量物カーゴ |
| ブレークバルク プロジェクト カーゴ |
| その他の特殊プロジェクト カーゴ |
| 石油・ガス、鉱業・採石業 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造業・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信など) |
| 北部 |
| 北東部 |
| 中西部 |
| 南東部 |
| 南部 |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・バージ | ||
| 倉庫保管・流通・在庫管理 | ||
| 付加価値サービスおよびその他 | ||
| カーゴタイプ別 | 超大型・アウトオブゲージカーゴ | |
| 重量物カーゴ | ||
| ブレークバルク プロジェクト カーゴ | ||
| その他の特殊プロジェクト カーゴ | ||
| エンドユーザー産業別 | 石油・ガス、鉱業・採石業 | |
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造業・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信など) | ||
| 地域別 | 北部 | |
| 北東部 | ||
| 中西部 | ||
| 南東部 | ||
| 南部 |
レポートで回答される主要な質問
2032年のブラジル プロジェクト カーゴ ロジスティクスの予測値は?
このセクターは2027年から4.58%のCAGRで拡大し、2032年までに6.09 ビリオン 米ドルに達すると予測されています。
ブラジル プロジェクト カーゴ ロジスティクスをリードするサービスは何ですか?
輸送は2026年に66.38%の収益シェアでリードしています。遠隔地のプロジェクトサイトへの納品が道路、沿岸、および河川輸送に依存しているためです。
ブラジルで最も急成長しているカーゴタイプは何ですか?
超大型・アウトオブゲージカーゴは、再生可能エネルギー機器と鉱業機械に支えられ、2032年までに6.12%のCAGRを記録すると予測されています。
特殊ロジスティクスへの需要が最も大きいエンドユーザーセグメントはどれですか?
発電・送電は2026年に33.54%の収益シェアでリードしており、風力、太陽光、水力発電、および送電網機器をカバーしています。
プロジェクト カーゴ ロジスティクスで最も急速に拡大しているブラジルの地域はどこですか?
ブラジル北東部は、再生可能エネルギー開発と港湾投資の拡大により、2032年までに7.15%のCAGRを記録すると予測されています。
ブラジルにおける超大型カーゴ輸送を制限するものは何ですか?
道路形状、多段階のAET許可、超重量積載物に対する橋梁調査、鉄道軌間の違い、および低水位が納品スケジュールを延長する可能性があります。